


利回りを計算するだけでなく、価格・リスク・組合せが結果に与える影響を学びます。指標を条件付きの比較道具として使えるようにします。
仕組みを理解する
債券の詳細
債券の利回りは、いつ買い、いつ手放すかで式が変わります。応募者利回り・最終利回り・所有期間利回りを時間軸で区別します。
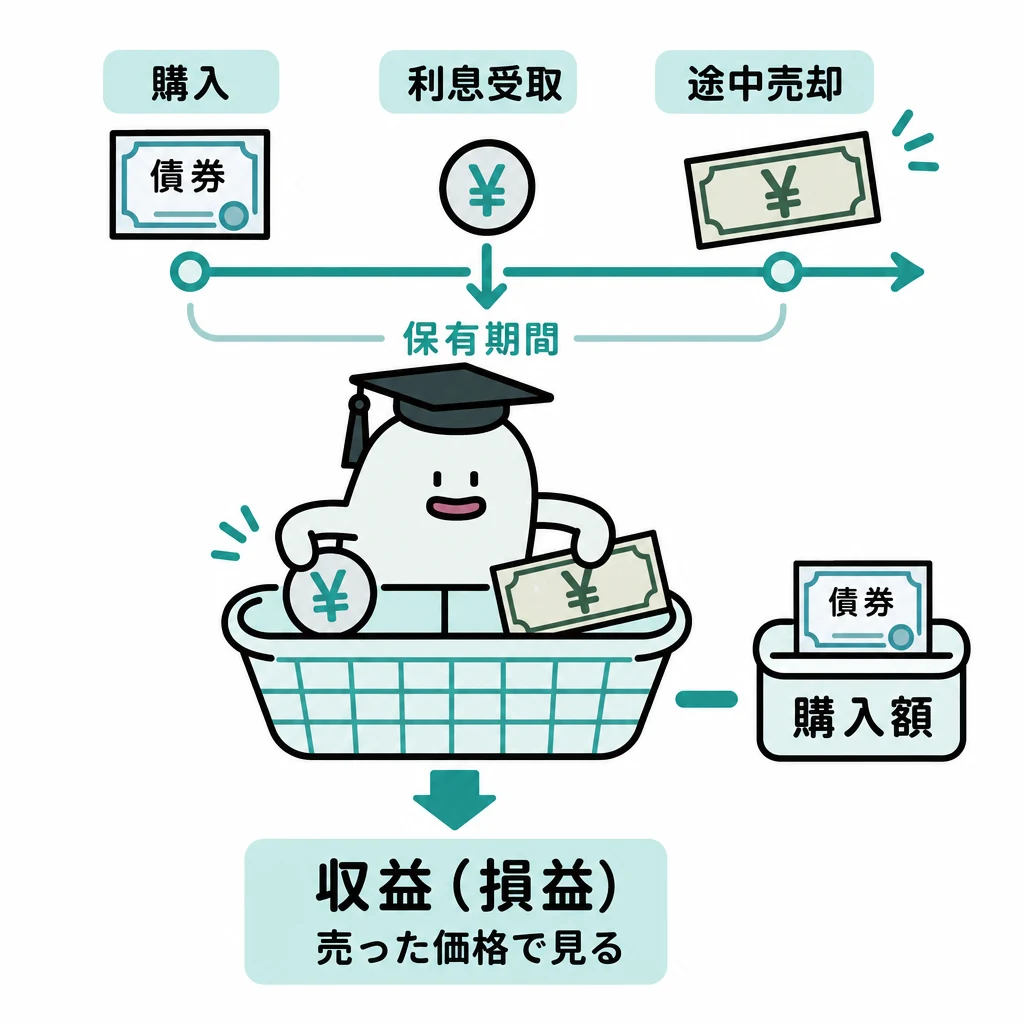
債券の利回りは、いつ買い、いつ手放すかによって式が変わります。新発債を満期まで持つ応募者利回り、途中で買って満期まで持つ最終利回り、途中売却する所有期間利回りを、時間軸で区別します。
基本の仕組み
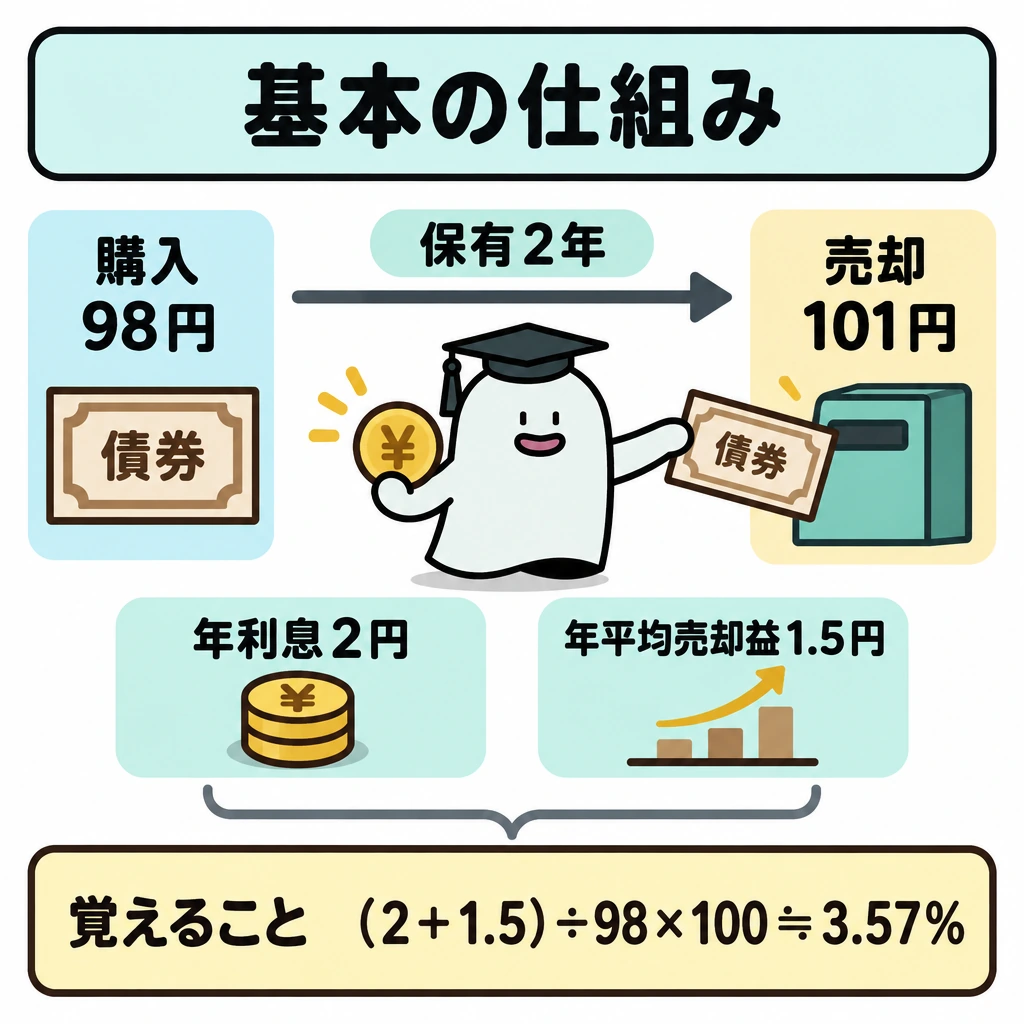
額面100円、利息年2円の債券を98円で買い、2年後に101円で売る例なら、年平均の売却益は(101−98)÷2=1.5円。単利の所有期間利回りは(2+1.5)÷98×100≒3.57%です。満期償還額100円はこの計算では使いません。
金利上昇で既発債価格が下がる関係に加え、満期までの期間が長い債券等では価格変動が大きくなる傾向があります。信用リスクと金利リスクは別で、信用力が高くても途中売却価格が保証されるわけではありません。
利回りと債券リスクの全体像
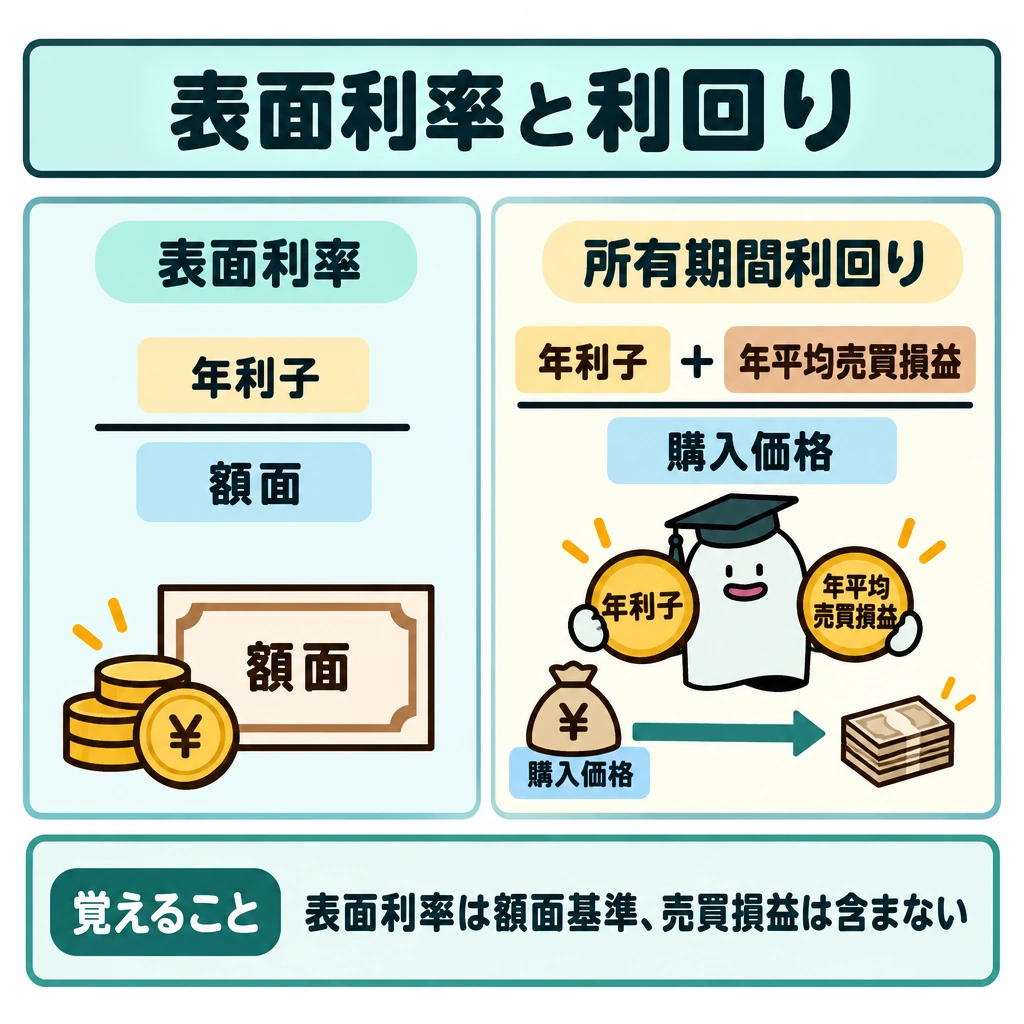
応募者利回りは発行価格から満期、最終利回りは市場で買った価格から満期、所有期間利回りは途中売却までの年平均収益です。いずれも原則、年利子と年平均売買損益を合算し、取得価格で割ります。表面利率は額面に対する年利子の割合であり、取得価格や売却損益を反映しません。
ゼロクーポン債は利札がなく、購入価格と償還額の差が収益です。額面100、購入価格90なら、償還差益10を年数で割ってから取得価格90で利回りを計算します。外貨建債券では現地通貨の利回りと円換算後の為替損益を分け、円を外貨に替えるときは通常TTS、外貨を円に戻すときはTTBを使います。
リスクは金利変動、発行体の信用、為替、途中売却時の流動性などに分けます。同じ債券でも円貨で満期保有するか外貨で途中売却するかによって、問題で計算すべき損益が変わります。
| 指標 | 分母と対象期間 |
|---|---|
| 表面利率 | 額面に対する年利子の割合 |
| 応募者利回り | 発行価格で取得し満期まで保有 |
| 最終利回り | 既発債を市場価格で取得し満期まで保有 |
| 所有期間利回り | 購入価格で取得し途中で売却 |
価格変動の大きさと信用リスク
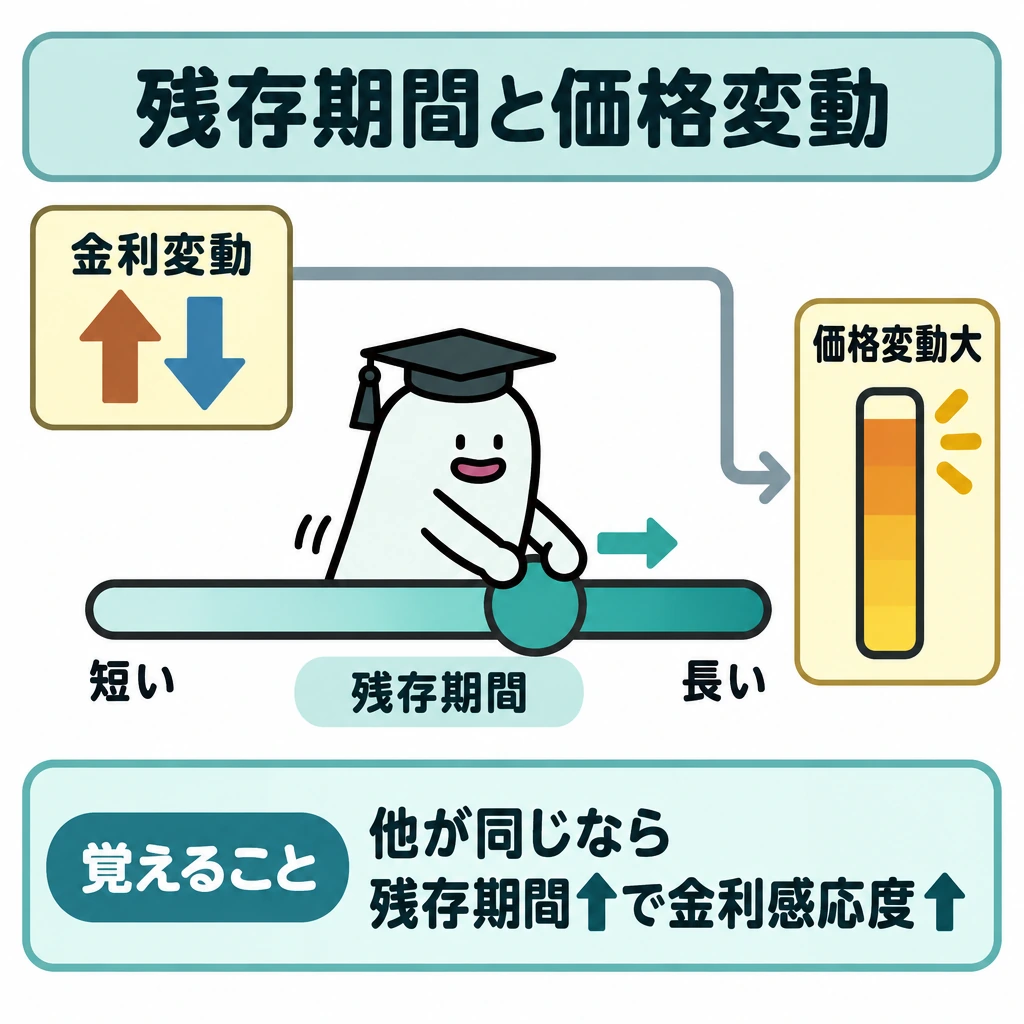
デュレーションは、債券の元利金を回収するまでの平均的な期間で、金利変動に対する価格の感応度の目安です。残存期間が長いほど、表面利率が低いほど、また利回り水準が低いほど長くなります。利札のない割引債のデュレーションは残存期間と等しくなります。
格付けはBBB(Baa)以上が投資適格、BB(Ba)以下が投機的格付けです。発行体の信用力が下がると債券価格は下落し、利回りは上昇します。信用力の低い債券ほど利回りが高いのは、デフォルト(債務不履行)リスクの上乗せ分を含むためです。
| 条件(他は同じ) | 金利変動による価格変動 |
|---|---|
| 残存期間が長い | 大きい |
| 表面利率が低い | 大きい |
| 格付けが下がる | 価格下落・利回り上昇 |
金利を動かす経済指標と金融政策
景気動向指数は内閣府が公表し、CIを中心に先行・一致・遅行の3系列があります。景気の現状は一致指数で判断します。日銀短観の業況判断DIは「良い」と答えた企業の割合から「悪い」の割合を引いた値です。
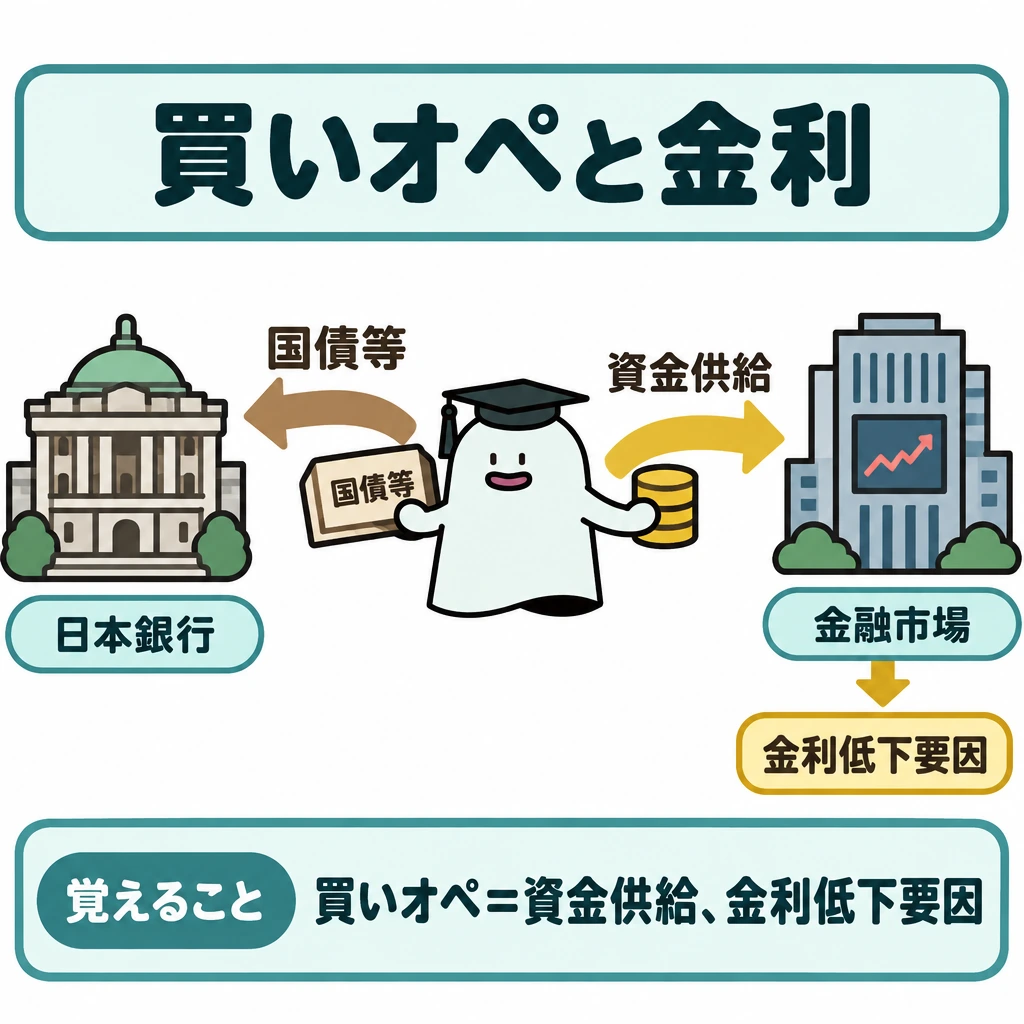
日本銀行は公開市場操作で金融市場の資金量を調節します。国債等を買い入れる買いオペは資金供給で金利の低下要因、売りオペは資金吸収で金利の上昇要因です。一般に金利上昇局面では既発債の価格が下がります。
| 指標 | 公表機関 | 内容 |
|---|---|---|
| GDP(国内総生産) | 内閣府 | 国内で生み出された付加価値の合計 |
| 景気動向指数 | 内閣府 | CI・DI、先行・一致・遅行系列 |
| 日銀短観 | 日本銀行 | 企業の業況判断DIなど |
| 企業物価指数 | 日本銀行 | 企業間で取引される商品の価格 |
| マネーストック | 日本銀行 | 金融機関・中央政府を除く通貨保有主体の通貨量 |
| 消費者物価指数 | 総務省 | 消費者が購入する商品・サービスの価格 |
試験に出る
- 応募者利回り・最終利回り・所有期間利回りの違いを時間軸で判断する。
- 所有期間利回りの計算では、売却益と利息を購入価格で割る。
- 満期償還額は所有期間利回りの計算に使わない。
- 金利上昇で既発債価格が下がること、残存期間が長いほど変動が大きいこと。
- 信用リスクと金利リスクを区別し、途中売却価格は保証されないこと。
- デュレーションは残存期間が長いほど、表面利率や利回りが低いほど長くなり、金利変動に対する価格変動が大きい。
- 格付けBBB(Baa)以上が投資適格、BB(Ba)以下が投機的格付け。信用リスクが高まると価格は下がり利回りは上がる。
- 景気動向指数・GDPは内閣府、日銀短観・企業物価指数・マネーストックは日本銀行、消費者物価指数は総務省が公表する。
重要な言葉
- 応募者利回り
- 新発債を購入し満期まで持つ場合の利回り。
- 最終利回り
- 既発債を購入し満期まで持つ場合の利回り。
- 所有期間利回り
- 債券を途中で売却する場合の利回り。
- デュレーション
- 債券の元利金を回収するまでの平均的な期間。値が大きいほど金利変動で価格が大きく動く。
- 格付け
- 格付機関が発行体の元利払いの確実性を記号で示したもの。BBB以上が投資適格。
確認問題
確かめよう利回りの式の分母は額面と購入価格のどちらでしょうか。
購入価格(応募者利回りでは発行価格)です。額面を基準にするのは表面利率だけです。問題に税・手数料の指定があれば最後まで反映します。
所有期間利回りの計算では、満期償還額100円を使う。
金利が上昇すると、既発債の価格は下がる傾向がある。
他の条件が同じなら、表面利率が低い債券ほど金利変動による価格変動は小さい。
日本銀行の買いオペレーションは、市場に資金を供給し金利の低下要因となる。
新発債を満期まで持つ場合の利回りは?
額面100円、利息年2円の債券を98円で買い2年後に101円で売るとき、年平均の売却益は?
他の条件が同じとき、金利変動に対する価格変動が最も大きい債券は?
の利回りは、いつ買い、いつ手放すかによって式が変わります。新発債を満期まで持つ、途中で買って満期まで持つ最終利回り、途中売却する所有期間利回りを、時間軸で区別します。
額面、利息年2円の債券を98円で買い、2年後に101円で売る例なら、年平均の売却益は(101−98)÷2=。単利の所有期間利回りは(2+1.5)÷98×100≒3.57%です。満期償還額100円はこの計算では使いません。
金利上昇で価格が下がる関係に加え、満期までの期間が長い債券等では価格変動が大きくなる傾向があります。と金利リスクは別で、信用力が高くても途中売却価格が保証されるわけではありません。
株式投資の分析
株式投資の分析では、PERは利益、PBRは純資産、ROEは自己資本に対する利益の割合を見ます。一つの指標だけで割安・安全と決めません。
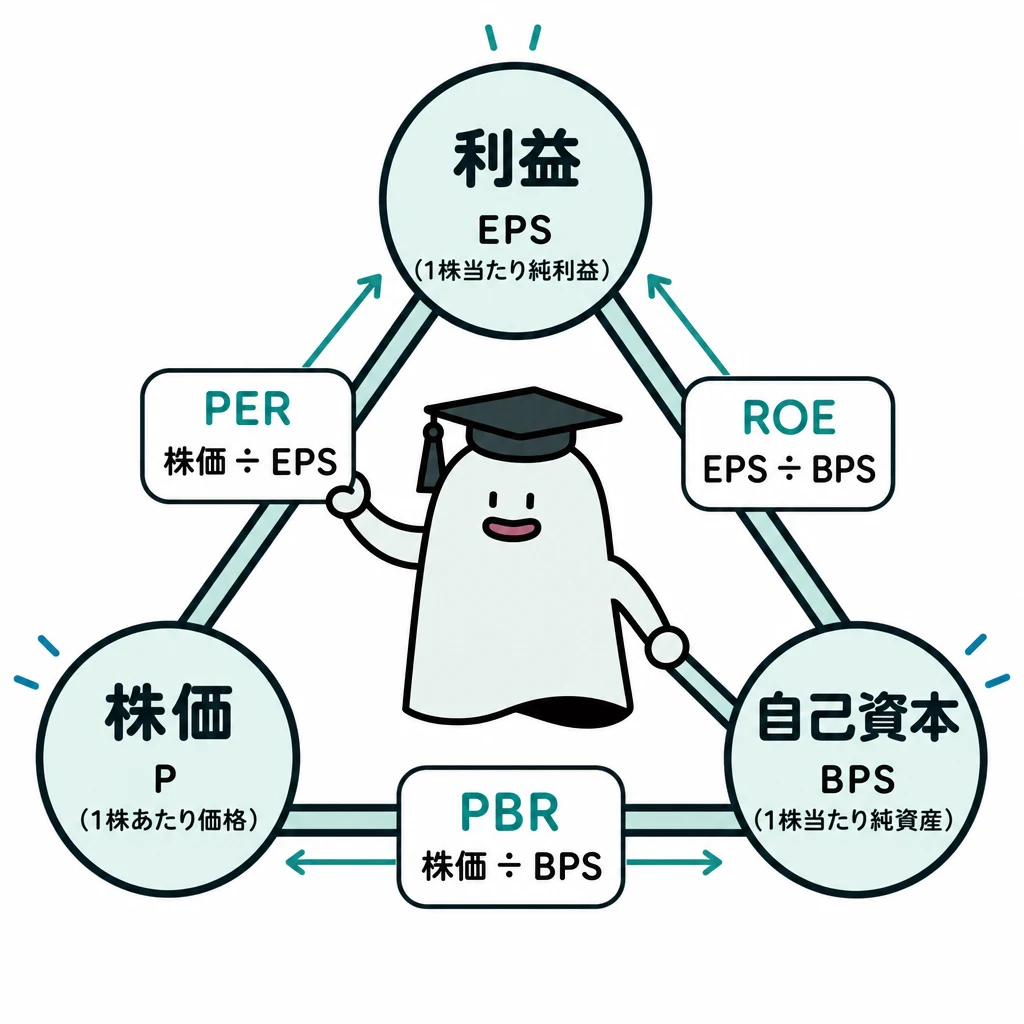
PERは利益、PBRは純資産、ROEは自己資本に対する利益の割合を見ます。指標の数が増えても、何と何を比べているかに戻ると混乱しません。
| 指標 | 比較するもの | この例の値 |
|---|---|---|
| PER | 株価÷1株当たり利益 | 2,000÷100=20倍 |
| PBR | 株価÷1株当たり純資産 | 2,000÷1,000=2倍 |
| ROE(単純化) | 1株当たり利益÷1株当たり純資産 | 100÷1,000=10% |
基本の仕組み
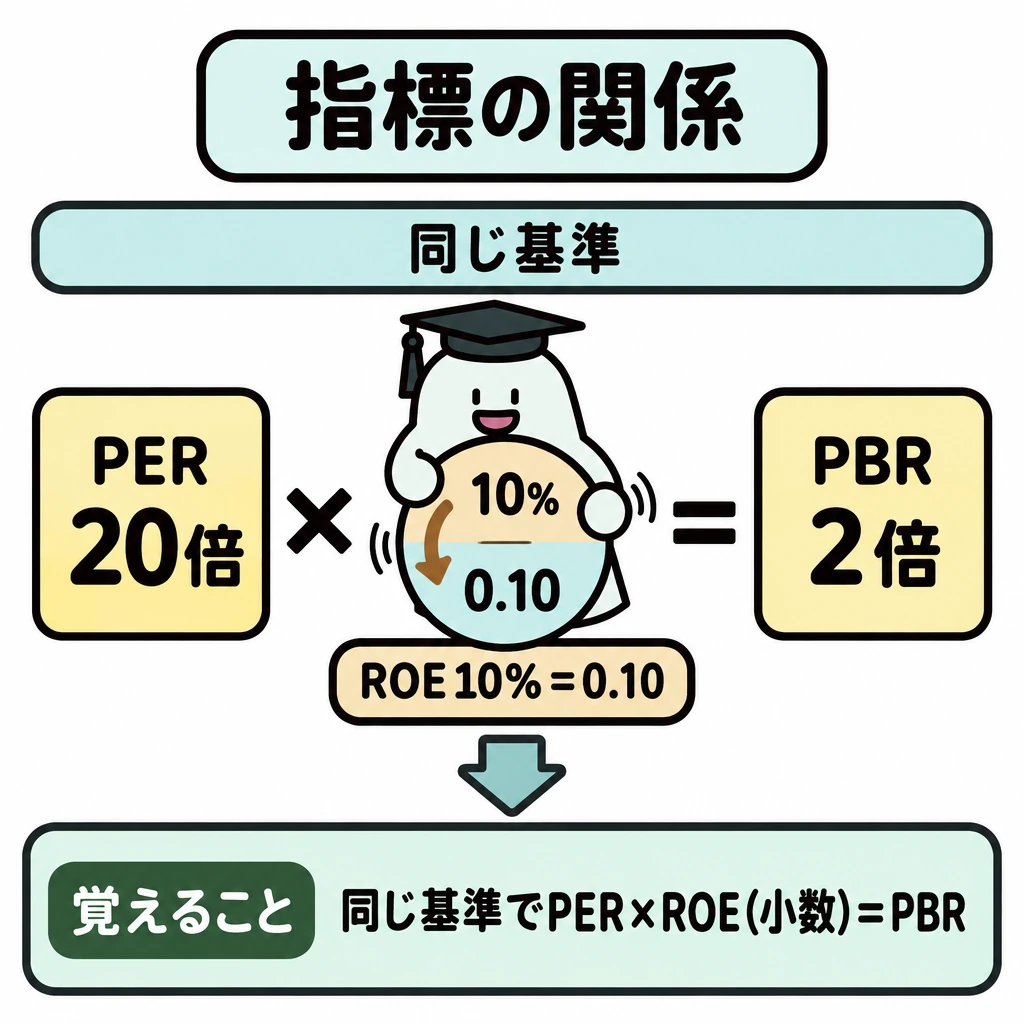
株価2,000円、EPS100円、BPS1,000円ならPER20倍、PBR2倍です。同じ基準の数値で単純化するとROEは100÷1,000=10%で、PBR=PER×ROE(小数表示)の関係も確認できます。
ROEが高い理由は利益率の良さだけではなく、負債を増やして自己資本の割合が小さくなったことかもしれません。低PERも成長期待が低いことを反映する場合があります。一つの指標で「必ず割安・安全」と結論しないようにします。
株式指標と取引単位
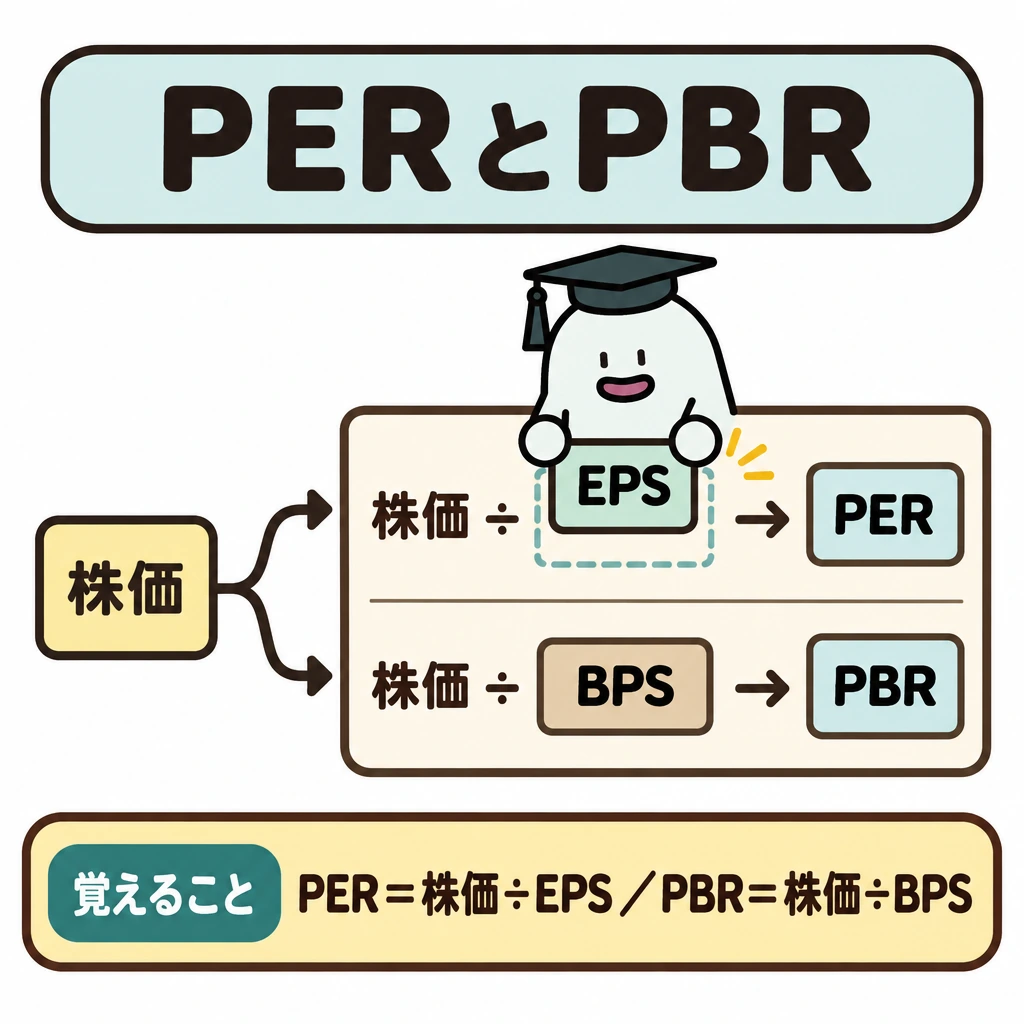
EPSは当期純利益÷発行済株式数、BPSは純資産÷発行済株式数、PERは株価÷EPS、PBRは株価÷BPS、ROEは当期純利益÷自己資本です。配当利回りは1株配当÷株価、配当性向は1株配当÷EPSで求めます。期中平均株式数や自己資本など、問題に与えられた定義に従います。
上場株式は原則として単元株(100株)単位で売買し、単元未満株には議決権がありませんが配当は受けられます。株式累積投資(るいとう)は毎月一定額を買い付けるドル・コスト平均法、単元未満株取引は1株単位の売買です。
| 指標 | 分子÷分母 |
|---|---|
| PER | 株価÷EPS |
| PBR | 株価÷BPS |
| ROE | 当期純利益÷自己資本 |
| 配当利回り | 1株配当÷株価 |
| 配当性向 | 1株配当÷EPS |
信用取引・株価指数・受渡し
信用取引は委託保証金を担保に証券会社から資金や株券を借りて売買する取引で、差し入れる保証金の約3.3倍まで取引できます。制度信用取引は返済期限が最長6か月、一般信用取引の期限や品貸料は証券会社が決めます。値下がりしても追加保証金(追証)が必要になる場合があります。
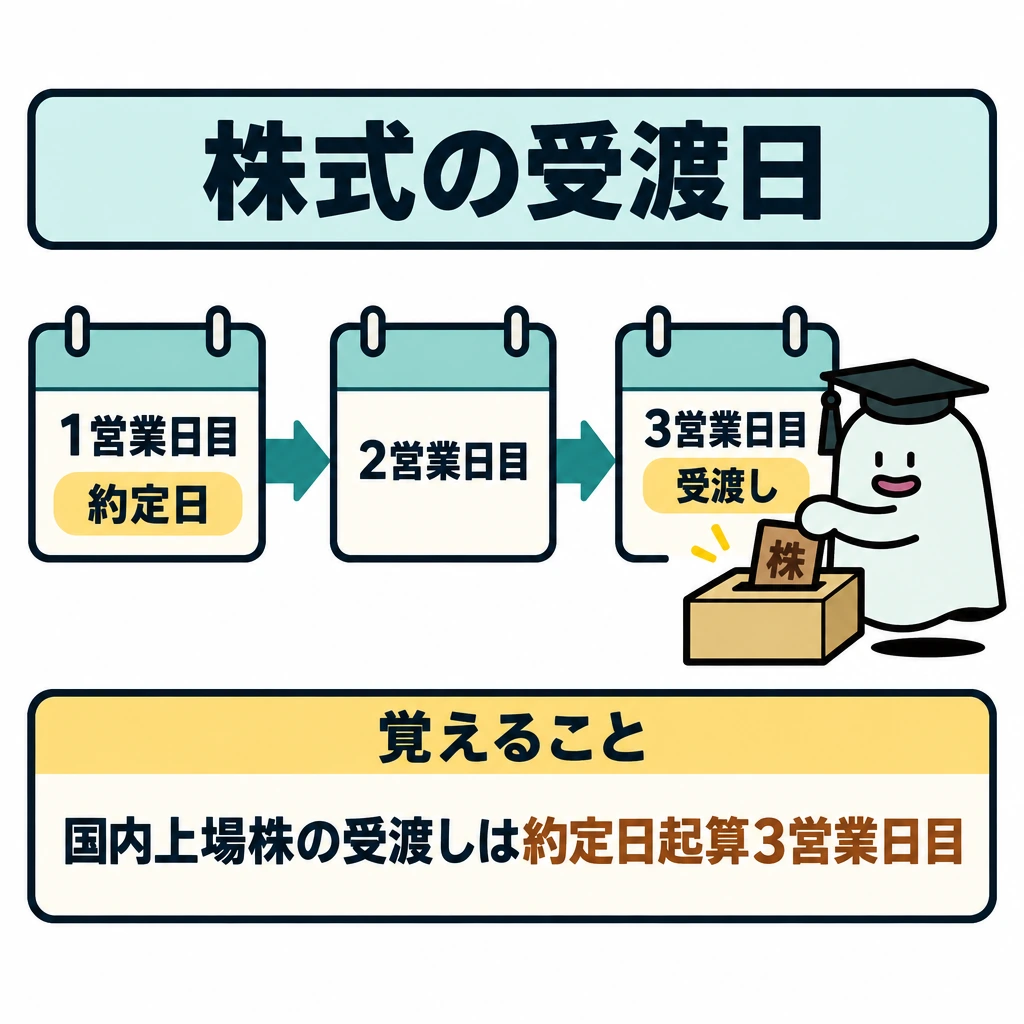
日経平均株価は東証プライム市場の代表225銘柄の株価平均型指数で、値がさ株の影響を受けやすくなります。TOPIXは時価総額加重型で、時価総額の大きい銘柄の影響を受けやすくなります。国内上場株式の受渡日は約定日から起算して3営業日目です。
| 項目 | 主な内容 |
|---|---|
| 委託保証金 | 約定代金の30%以上かつ最低30万円 |
| 制度信用取引の返済期限 | 最長6か月 |
| 日経平均株価 | 225銘柄の株価平均型 |
| TOPIX | 時価総額加重型 |
| 受渡日 | 約定日から起算して3営業日目 |
試験に出る
- PERは株価÷EPS、PBRは株価÷BPS、ROEはEPS÷BPSで求める。
- 株価2,000円・EPS100円・BPS1,000円なら、PER20倍・PBR2倍・ROE10%。
- PBR=PER×ROE(小数表示)の関係。
- ROEが高い理由は利益率だけとは限らず、負債の増加でも上がる。
- 低PERが成長期待の低さを反映する場合があること。
- 制度信用取引の返済期限は最長6か月、委託保証金は約定代金の30%以上かつ最低30万円。
- 日経平均株価は225銘柄の株価平均型、TOPIXは時価総額加重型の株価指数。
重要な言葉
- PER
- 株価を1株当たり利益で割った指標。
- PBR
- 株価を1株当たり純資産で割った指標。
- ROE
- 自己資本に対する利益の割合を示す指標。
- 信用取引
- 証券会社に委託保証金を差し入れ、資金や株券を借りて行う売買。
確認問題
確かめよう利益が半分になり株価が同じならPERはどうなるでしょう。
2倍になります。株価が上がったからPERが上がったとは限らないことを、式から説明します。
PERは、株価を1株当たり純資産で割って求める。
利益が半分になり株価が同じなら、PERは2倍になる。
制度信用取引の返済期限は、最長6か月である。
株価2,000円、EPS100円のときのPERは?
自己資本に対する利益の割合を見る指標は?
は利益、は純資産、ROEは自己資本に対する利益の割合を見ます。指標の数が増えても、何と何を比べているかに戻ると混乱しません。
株価、EPS100円、BPS1,000円ならPER20倍、PBR2倍です。同じ基準の数値で単純化するとROEは100÷1,000=で、PBR=PER×ROE(小数表示)の関係も確認できます。
が高い理由は利益率の良さだけではなく、負債を増やして自己資本の割合が小さくなったことかもしれません。も成長期待が低いことを反映する場合があります。一つの指標で「必ず割安・安全」と結論しないようにします。
ポートフォリオ理論
分散投資は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。鍵となるのは、資産どうしがどれだけ一緒に動くかという相関です。
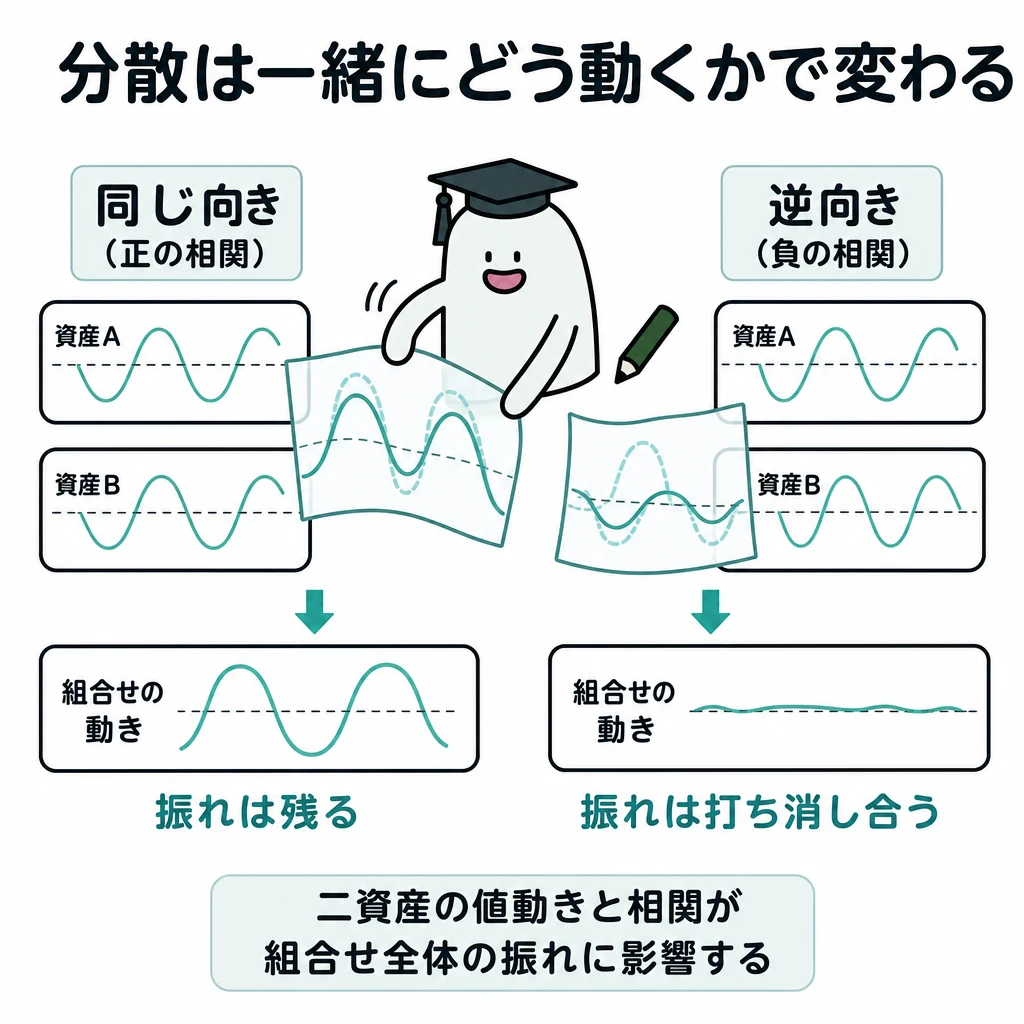
分散投資は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。単に商品を二つ買えばよいのではなく、同じ方向へどれだけ一緒に動くかという相関が重要です。
基本の仕組み
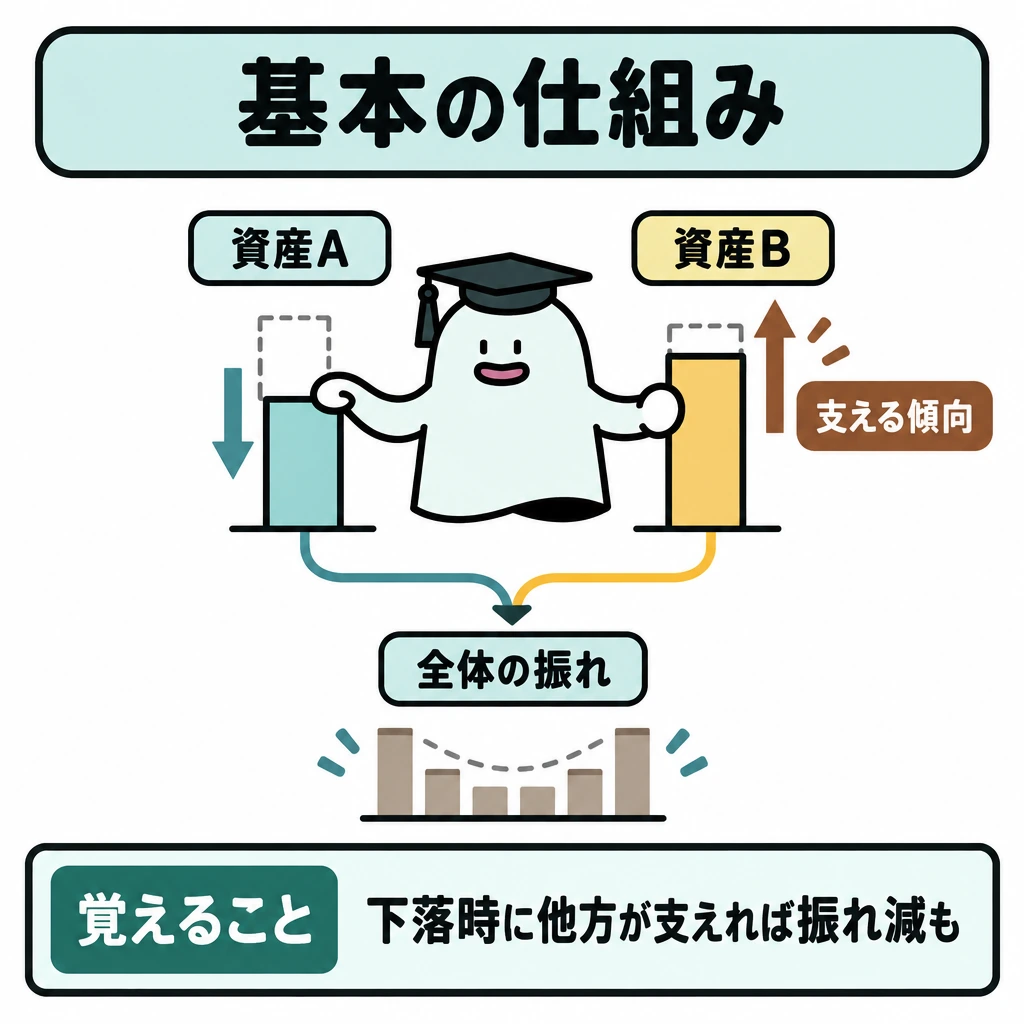
資産Aの期待収益率4%、Bが8%で半分ずつ持つなら、期待収益率は4%×0.5+8%×0.5=6%です。一方、リスクは同じように単純平均するだけでは求まりません。二資産の相関が関わるからです。
Aが上がるとBも同じように上がるなら、組合せの効果は限られます。一方が下がるとき他方が支える傾向なら、全体の振れを小さくできる可能性があります。ただし分散しても市場全体の下落リスクまで必ず消えるわけではありません。
期待収益率・リスク・相関を分ける
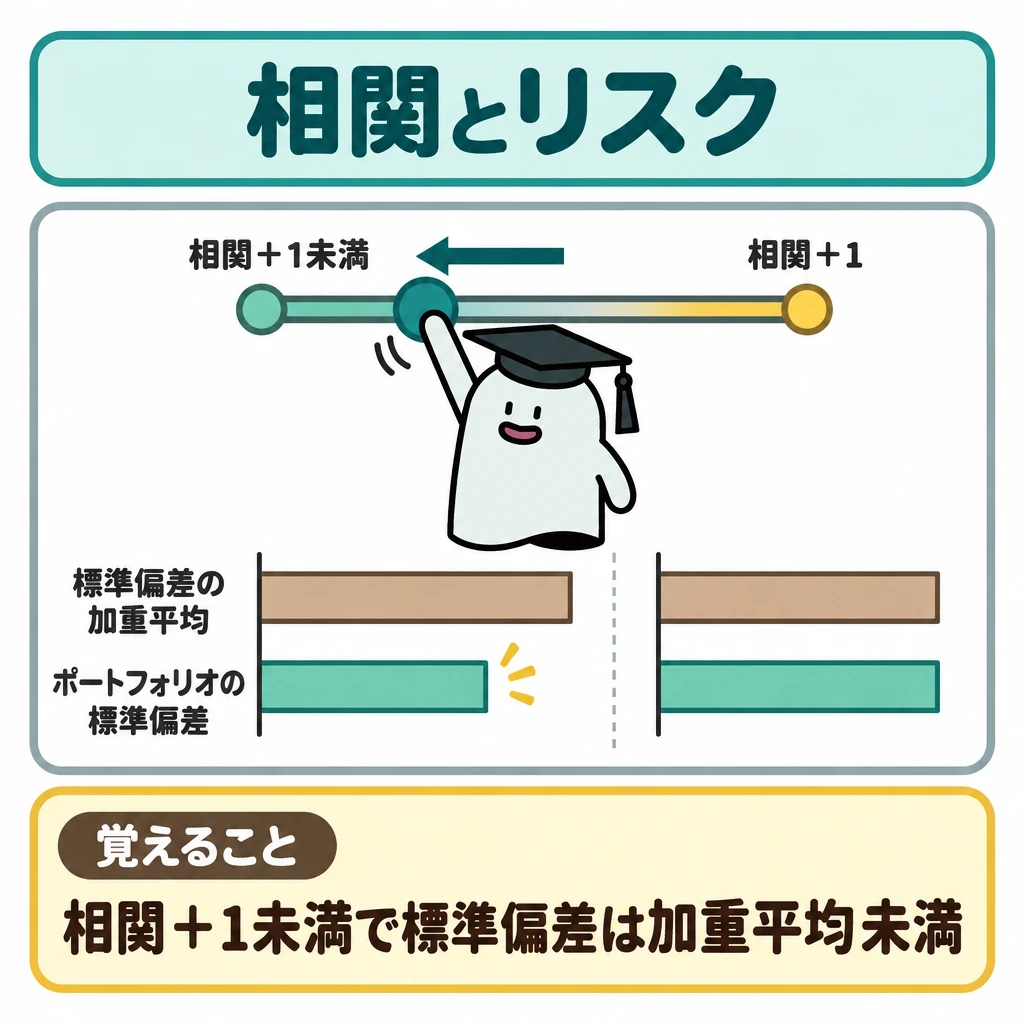
ポートフォリオの期待収益率は各資産の期待収益率の加重平均です。資産Aを40%、Bを60%持ち、期待収益率がそれぞれ2%、7%なら、全体は2%×0.4+7%×0.6=5%です。リスクを表す標準偏差は、二資産の標準偏差だけでなく相関係数も使うため、単純な加重平均では求まりません。
相関係数は−1から+1で、+1なら同方向に連動し、−1なら逆方向に連動します。+1ではポートフォリオの標準偏差が各資産の加重平均と等しくなり、リスク低減効果はありません。+1未満ならリスクは加重平均より小さくなり、−1では組入比率次第で理論上ゼロにできます。
個別企業固有のリスク(アンシステマティック・リスク)は分散で抑えやすい一方、市場全体のリスク(システマティック・リスク)は分散しても残ります。相関が低いほど分散効果が見込めますが、損失がなくなる保証ではありません。
| 相関係数 | 二資産の動き |
|---|---|
| +1 | 完全に同方向 |
| 0 | 線形の相関なし |
| −1 | 完全に逆方向 |
シナリオとシャープレシオで比べる
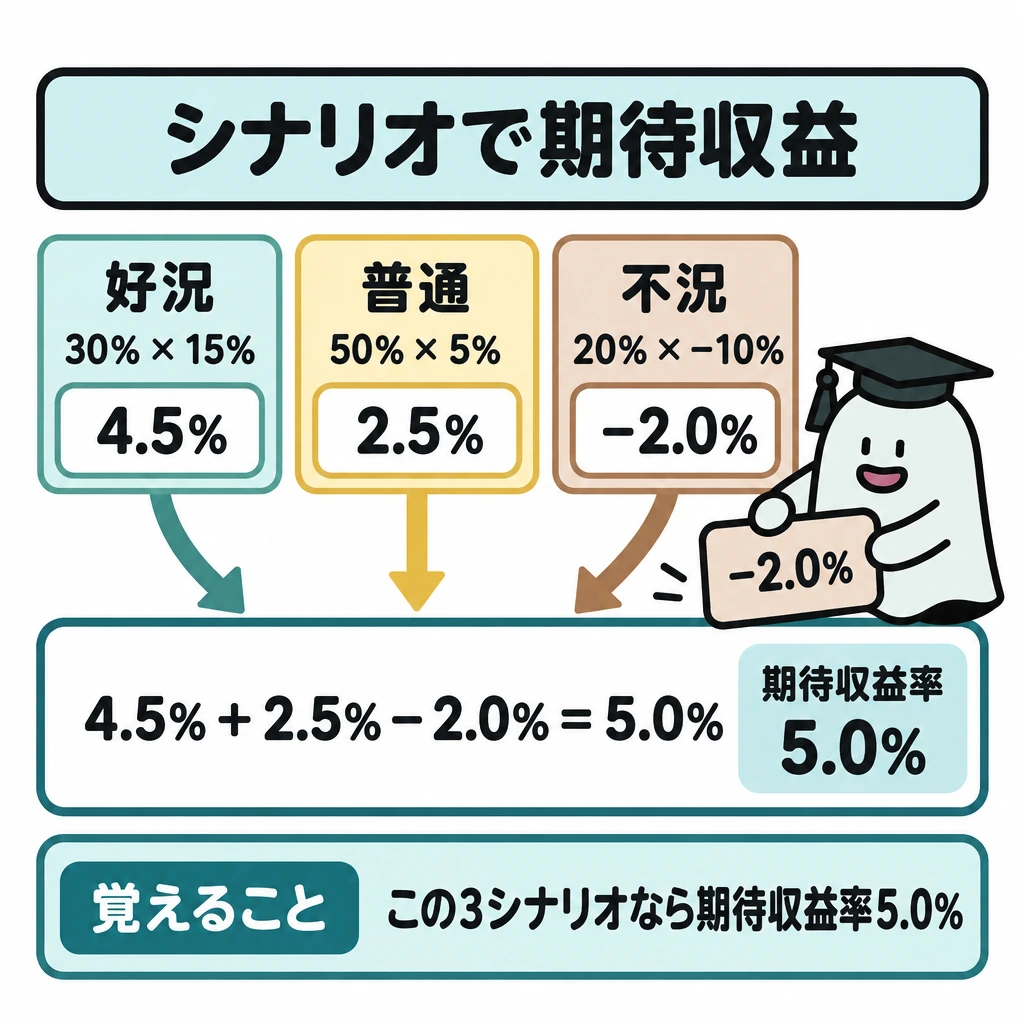
生起確率が与えられる問題では、期待収益率=各シナリオの確率×収益率の合計です。好況30%で15%、普通50%で5%、不況20%で−10%なら、4.5%+2.5%−2.0%=5.0%になります。
シャープレシオは(ポートフォリオの収益率−無リスク資産利子率)÷標準偏差で、リスク1単位当たりの超過収益を示します。収益率の高さだけでなく、同じリスクでどれだけ上回ったかで運用成果を比べます。
試験に出る
- 分散投資の効果は、資産の相関(一緒に動く度合い)による。
- 期待収益率は加重平均で求められる(4%と8%を半分ずつなら6%)。
- リスクは単純平均では求まらず、相関が関わる。
- 同じ方向に動く資産の組合せでは分散効果が限られる。
- 分散しても市場全体の下落リスクまで消えるわけではない。
- 相関係数+1ならリスク低減効果はなく、−1なら組入比率次第で理論上リスクをゼロにできる。
- シャープレシオ=(収益率−無リスク資産利子率)÷標準偏差。大きいほど効率がよい。
重要な言葉
- 分散投資
- 値動きの異なる資産を組み合わせて変動を抑える考え方。
- 相関
- 資産どうしが同じ方向へどれだけ一緒に動くかを示す度合い。
- 期待収益率
- 資産から見込まれる平均的な収益率。
- 標準偏差
- 収益率が期待収益率からどれだけ散らばるかを示すリスクの尺度。
- シャープレシオ
- 無リスク資産を上回る超過収益を標準偏差で割った、リスク1単位当たりの収益。
確認問題
確かめよう同じ国の同じ業種の株式ファンドを三つ買うことと、異なる資産へ分けることは同じ分散でしょうか。
同じではありません。同業種の株式ファンドどうしは相関が高く分散効果が限られるため、商品数ではなく中身と相関を見ます。
資産を二つ買えば、相関に関係なく分散効果が得られる。
期待収益率4%と8%の資産を半分ずつ持つと、期待収益率は6%になる。
期待収益率4%と8%の資産を半分ずつ持つときの期待収益率は?
分散投資の効果を左右するのは?
無リスク資産利子率1%。ファンドAは収益率5%・標準偏差4%、ファンドBは収益率8%・標準偏差10%のとき、正しいものは?
は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。単に商品を二つ買えばよいのではなく、同じ方向へどれだけ一緒に動くかというが重要です。
資産Aの期待収益率、Bが8%で半分ずつ持つなら、期待収益率は4%×0.5+8%×0.5=です。一方、リスクは同じように単純平均するだけでは求まりません。二資産の相関が関わるからです。
Aが上がるとBも同じように上がるなら、組合せの効果は限られます。一方が下がるとき他方が支える傾向なら、全体の振れを小さくできる可能性があります。ただししてもの下落リスクまで必ず消えるわけではありません。
投資信託の詳細
投資信託の成績は、基準価額の変化・分配金・費用を合わせて考えます。特別分配金は利益の分配とは限らず、個別元本との関係で判断します。
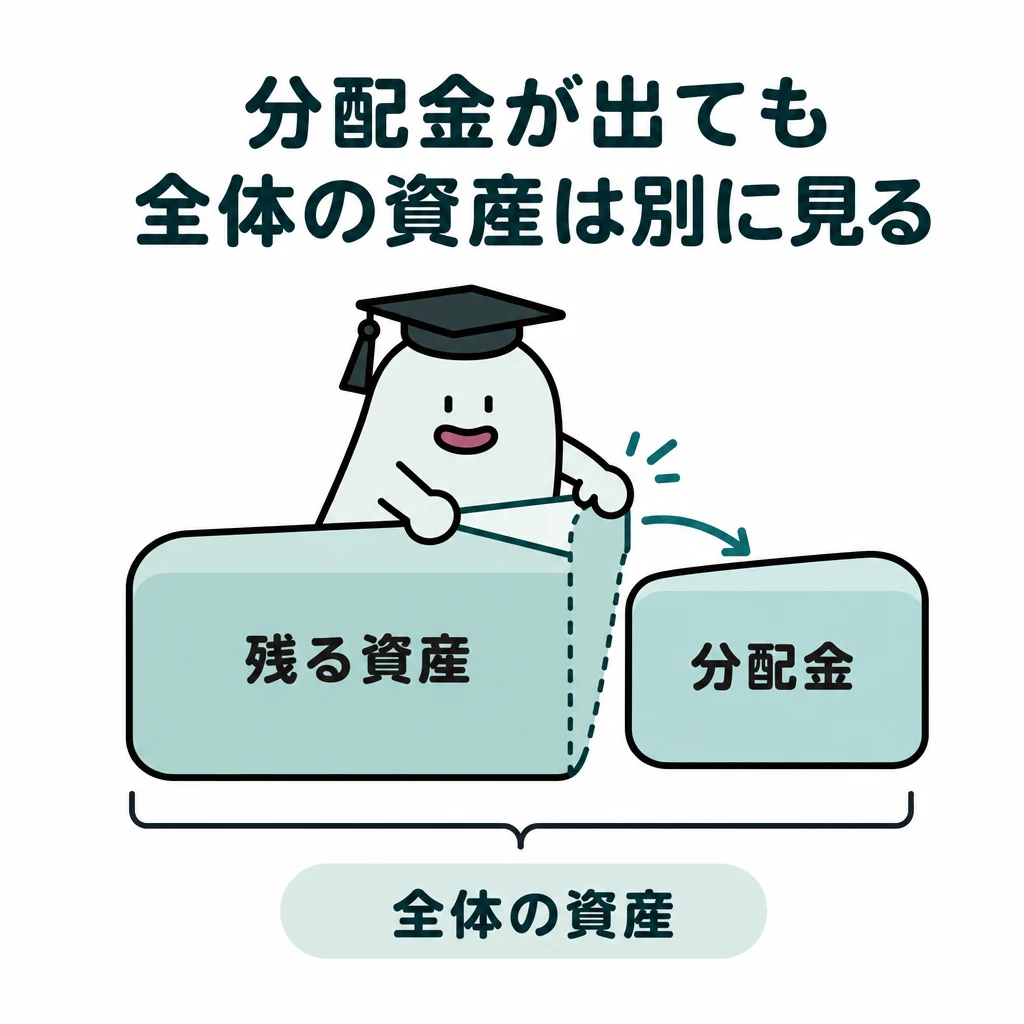
投資信託の成績は、基準価額の変化、分配金、費用を合わせて考えます。分配の回数が多いことと、運用成果が良いことは別です。
基本の仕組み
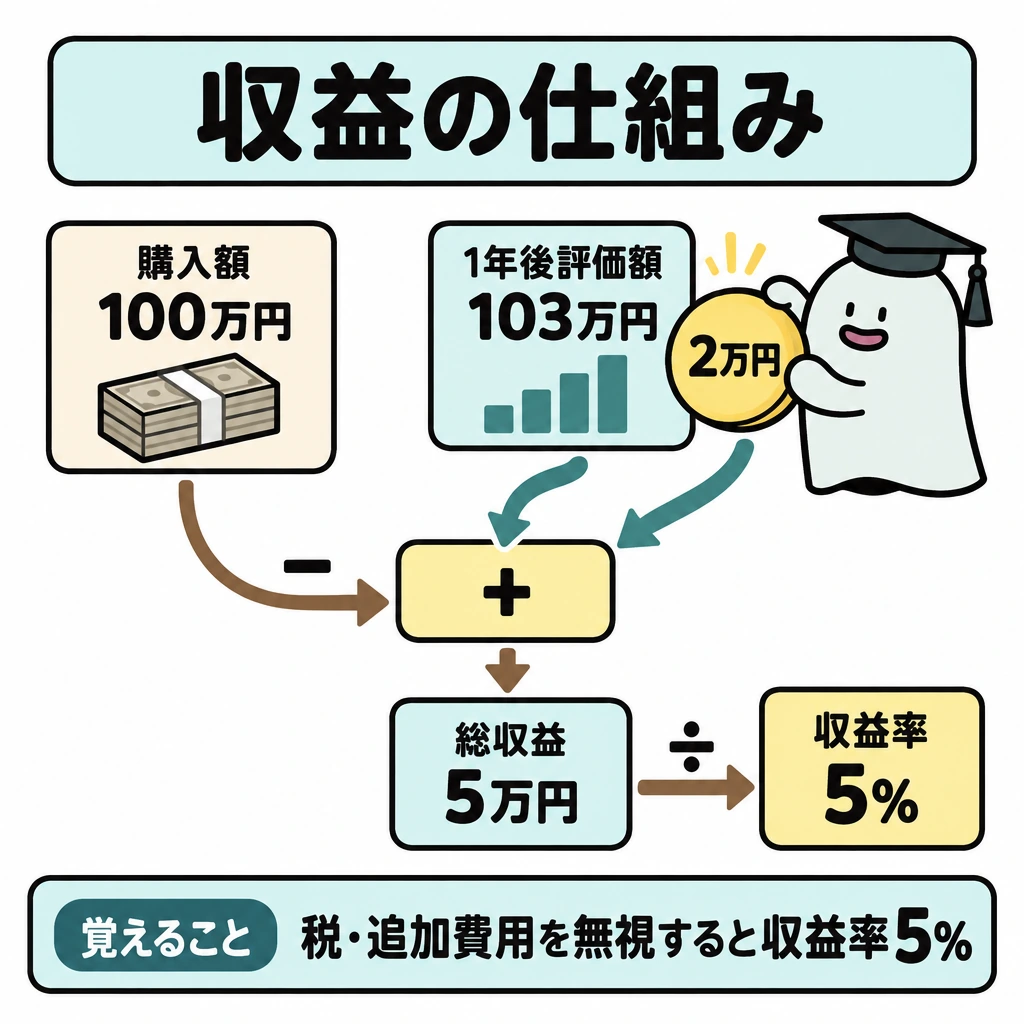
100万円で買い、1年後の評価額が103万円、受取分配金が2万円なら、税や追加費用を無視した総収益は5万円、収益率5%です。評価額の3%だけでも、分配金の2%だけでも全体を表しません。
購入時手数料、運用中の信託報酬、換金時の信託財産留保額等は、発生時点や意味が違います。インデックス型は指標への連動、アクティブ型は指標を上回る等の目標を掲げますが、後者が必ず高成績になるわけではありません。
投資信託の分配金は全て運用利益とは限りません。元本払戻金(特別分配金)は、分配落ち後の基準価額が個別元本を下回る部分に相当する分配で、元本の払戻しです。その分配を受けても資産が増えたとはいえません。
普通分配金と元本払戻金を計算する
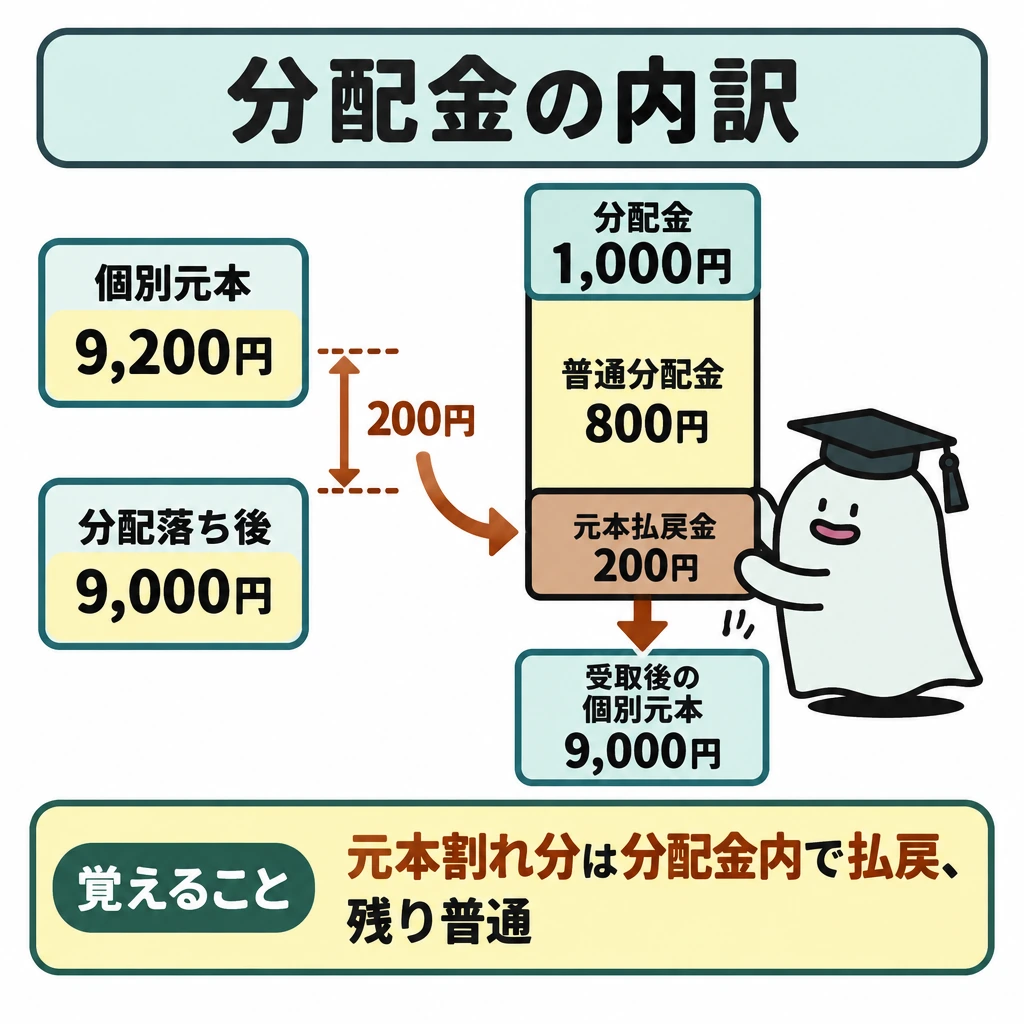
普通分配金は運用成果に当たり、配当所得として20.315%が源泉徴収されます。元本払戻金(特別分配金)は個別元本の払戻しで非課税です。分配落ち後の基準価額が個別元本を下回る部分を分配金の範囲で元本払戻金とし、残りを普通分配金とします。
例えば分配前の個別元本9,200円、分配金1,000円、分配落ち後の基準価額9,000円なら、差額200円が元本払戻金、800円が普通分配金です。受取後の個別元本は9,000円になります。個別元本は原則として購入時の基準価額で、購入時手数料やその消費税は含みません。
| 分配の区分 | 意味 | 個別元本 |
|---|---|---|
| 普通分配金 | 個別元本を上回る運用成果部分 | 変わらない |
| 元本払戻金 | 自分の元本が戻る部分 | その額だけ下がる |
投資信託の分類と上場投資信託
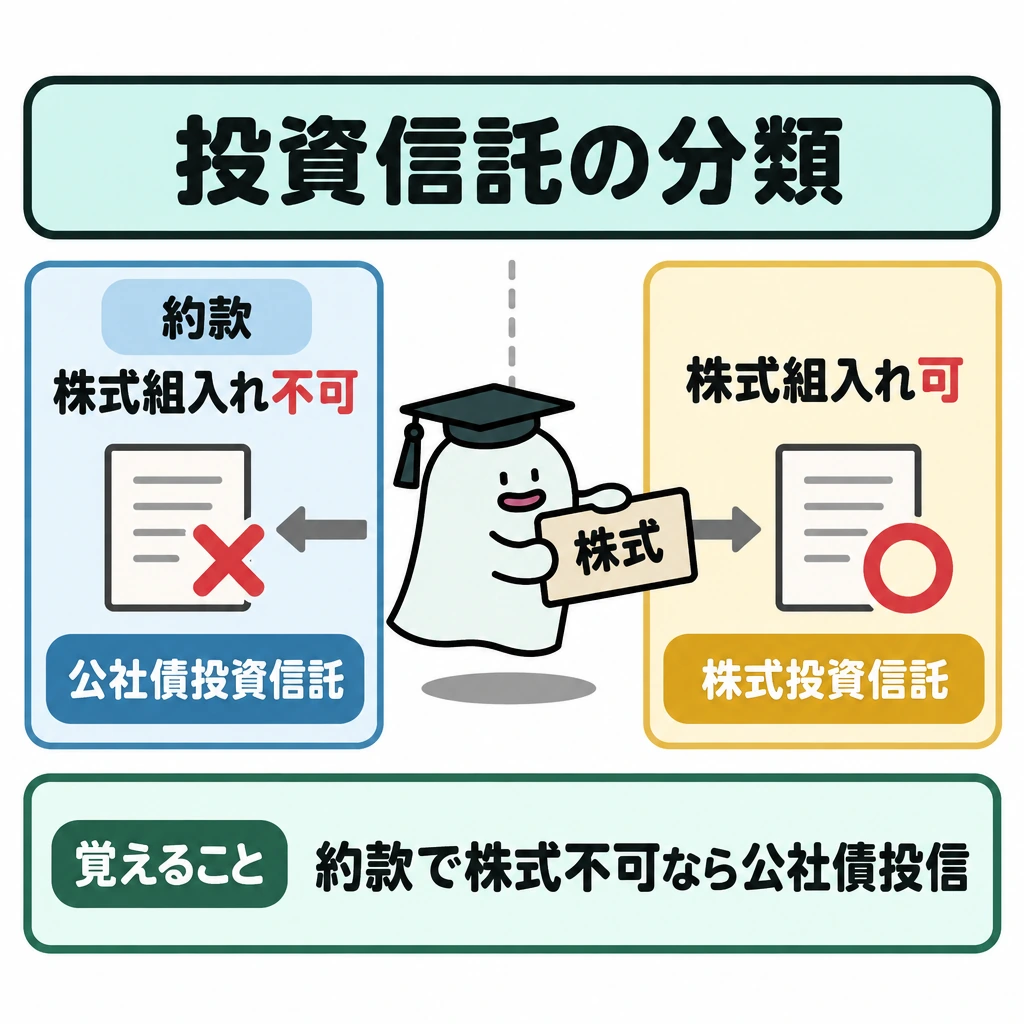
約款上、株式を一切組み入れられないものが公社債投資信託で、少しでも組み入れられるものは株式投資信託です。いつでも購入できる追加型と、募集期間中だけ購入できる単位型の区別もあります。
アクティブ運用のうち、経済環境から資産配分を決めるのがトップダウン、個別企業の調査から銘柄を選ぶのがボトムアップです。成長性を重視するのがグロース、割安さを重視するのがバリューです。ETFやJ-REITは上場しており、株式と同様に指値・成行注文や信用取引ができます。
| 分類軸 | 区分 |
|---|---|
| 組入れ対象(約款) | 公社債投資信託(株式不可)・株式投資信託 |
| 購入時期 | 追加型(いつでも)・単位型(募集期間のみ) |
| 運用手法 | パッシブ(指数連動)・アクティブ |
| アクティブの手法 | トップダウン・ボトムアップ、グロース・バリュー |
| 上場の有無 | ETF・J-REITは上場し市場で売買 |
試験に出る
- 投資信託の成績は、基準価額の変化・分配金・費用を合わせて考える。
- 分配回数の多さと運用成果の良さは別である。
- 購入時手数料・信託報酬・信託財産留保額は、発生時点や意味が違う。
- 元本払戻金(特別分配金)は、分配落ち後の基準価額が個別元本を下回る部分に相当する分配で、非課税。
- 特別分配金と普通分配金は、個別元本と分配落ち後の基準価額で区分する。
- 公社債投資信託は株式を一切組み入れられない。株式を組み入れていなくても約款上可能なら株式投資信託。
- ETF・J-REITは上場しており、指値・成行注文や信用取引ができる。
重要な言葉
- 基準価額
- 投資信託の1口当たりの価格。
- 信託報酬
- 運用中に継続してかかる費用。
- 個別元本
- 投資家ごとの取得時の元本。特別分配金の区分に使う。
- 信託財産留保額
- 換金時に差し引かれ、投資信託の信託財産に残される金額。
確認問題
確かめよう特別分配金(元本払戻金)は利益の分配と同じでしょうか。
同じではありません。元本の一部が戻るだけなので非課税で、その分だけ個別元本が下がります。受取額と資産全体の増減を分けて読みます。
分配金の回数が多いほど、運用成果が良いといえる。
元本払戻金(特別分配金)は、個別元本を下回る部分の払戻しである。
公社債投資信託は、株式を組み入れることができない。
100万円で買い、1年後の評価額103万円・分配金2万円のとき、税・費用を無視した総収益率は?
投資信託の運用中に継続してかかる費用は?
個別元本10,000円、分配金500円、分配落ち後の基準価額9,800円のとき、元本払戻金(特別分配金)は?
の成績は、基準価額の変化、分配金、費用を合わせて考えます。分配のが多いことと、運用成果が良いことは別です。
で買い、1年後の評価額が103万円、受取分配金が2万円なら、税や追加費用を無視した総収益は、収益率5%です。評価額の3%だけでも、分配金の2%だけでも全体を表しません。
購入時手数料、運用中の、換金時の信託財産留保額等は、発生時点や意味が違います。は指標への連動、アクティブ型は指標を上回る等の目標を掲げますが、後者が必ず高成績になるわけではありません。
投資信託の分配金は全て運用利益とは限りません。(特別分配金)は、分配落ち後の基準価額がを下回る部分に相当する分配で、元本の払戻しです。その分配を受けても資産が増えたとはいえません。
デリバティブ取引
デリバティブ取引は、先物のように将来の売買を約束する取引と、オプションのように将来売買する権利を取引する仕組みに分けられます。
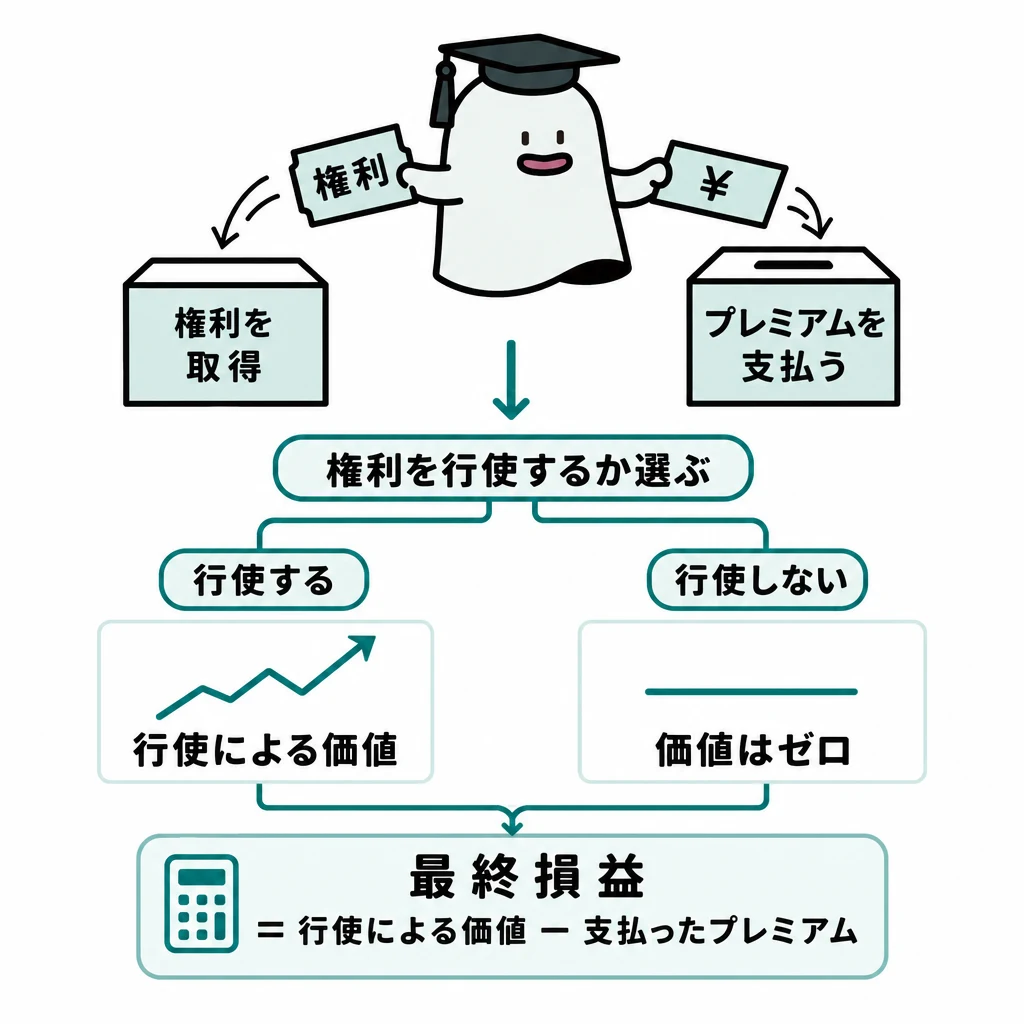
先物は将来の売買を約束する取引、オプションは将来売買する権利を取引する仕組みです。約束には原則として履行の義務があり、権利の買い手には行使するかを選ぶ余地があります。
基本の仕組み
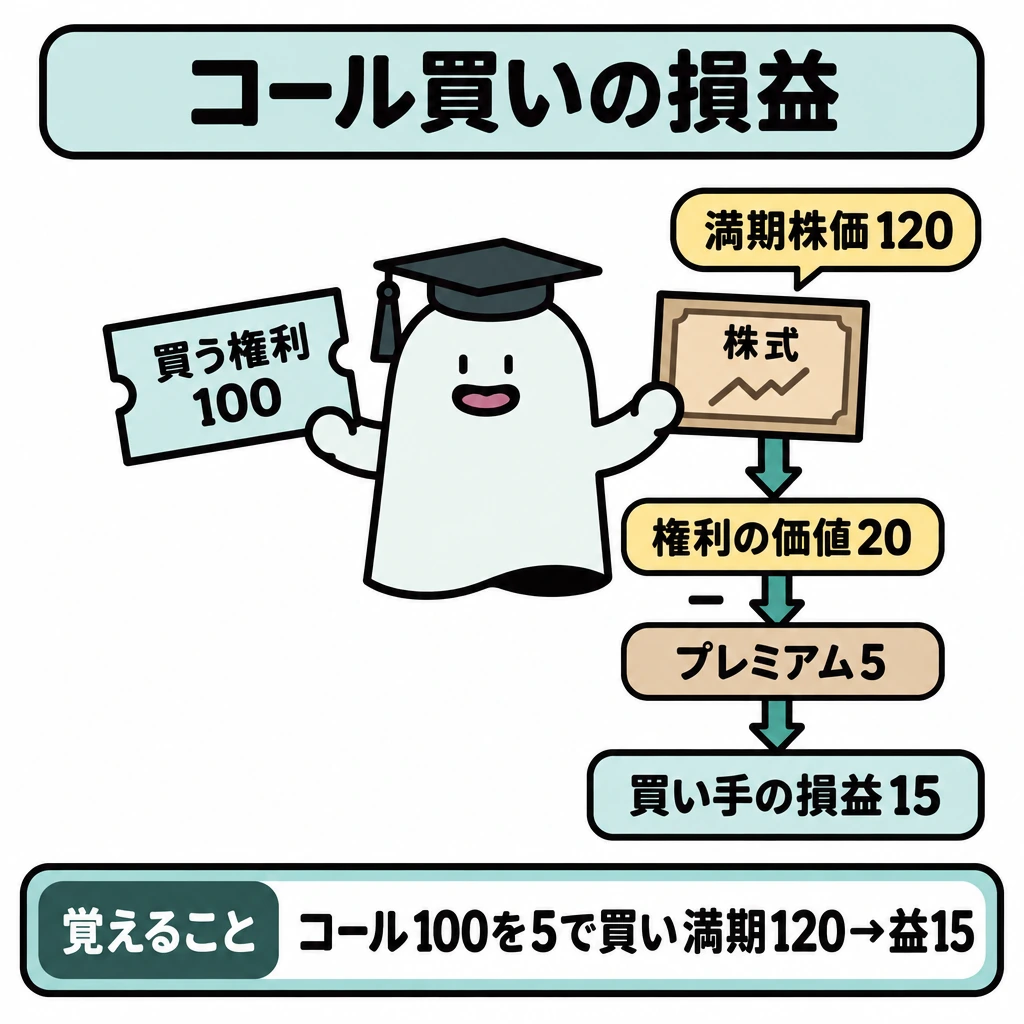
株式を100で買うコールオプションをプレミアム5で取得したとします。満期の株価が120なら権利行使による価値は20、支払った5を引いた損益は15です。株価90なら行使せず、買い手の損失はプレミアム5にとどまる単純例になります。
プットは売る権利です。保有資産の下落に備えるためのプット購入と、値上がりを狙うコール購入では目的が違います。買い手の損益と売り手の損益も逆の関係になるので、立場を書いてから考えます。
四つのオプションの損益
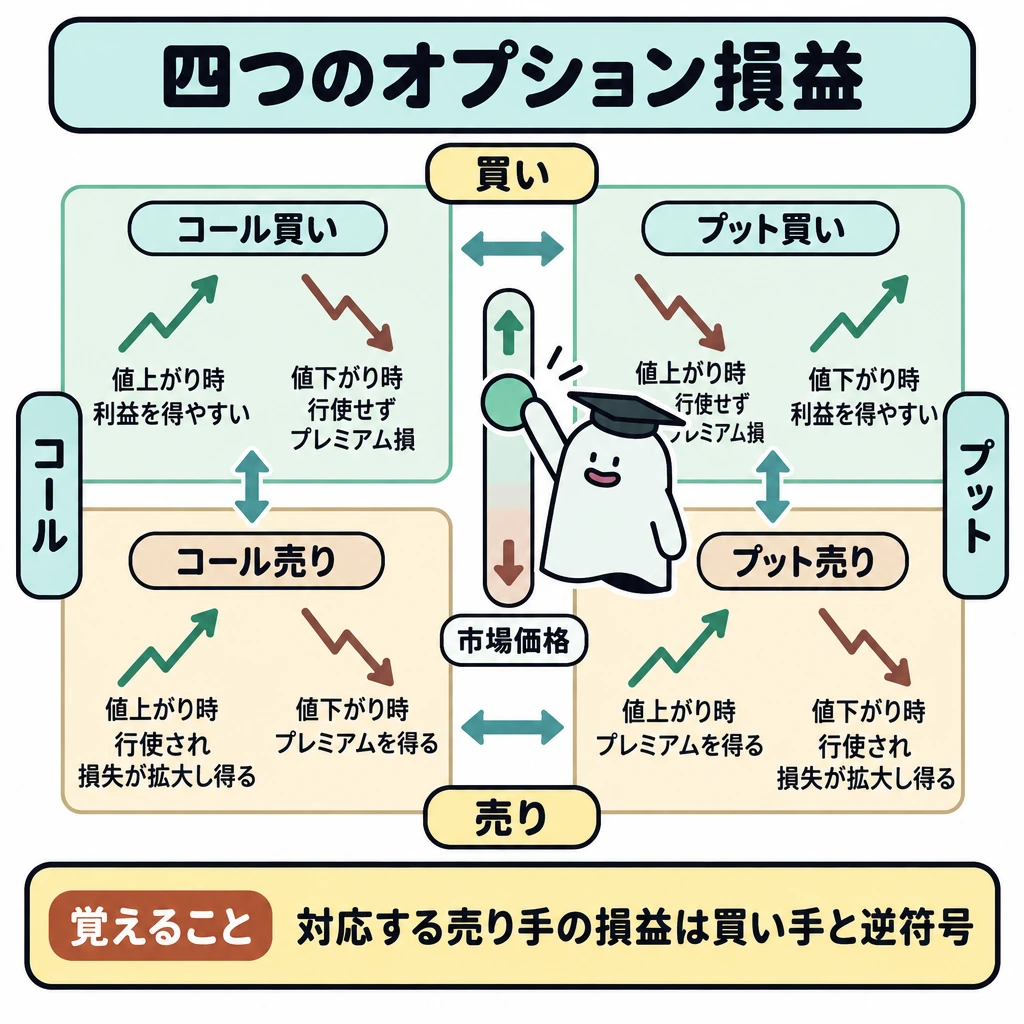
コールは買う権利、プットは売る権利です。買い手はプレミアムを先払いし、行使しない選択ができるため、その単純な取引での損失はプレミアムが上限です。売り手はプレミアムを受け取る代わりに、買い手が行使したら応じる義務を負います。
コール買いの満期損益はmax(市場価格−権利行使価格, 0)−プレミアム、プット買いはmax(権利行使価格−市場価格, 0)−プレミアムです。売り手の損益は対応する買い手と逆符号になります。現物を保有しているかなど、ヘッジ全体の損益は別に足します。
| 立場 | 値上がり時 | 値下がり時 |
|---|---|---|
| コール買い | 利益を得やすい | 行使せずプレミアム損 |
| コール売り | 行使され損失が拡大し得る | プレミアムを得る |
| プット買い | 行使せずプレミアム損 | 利益を得やすい |
| プット売り | プレミアムを得る | 行使され損失が拡大し得る |
プレミアムの変動要因と先物・スワップ
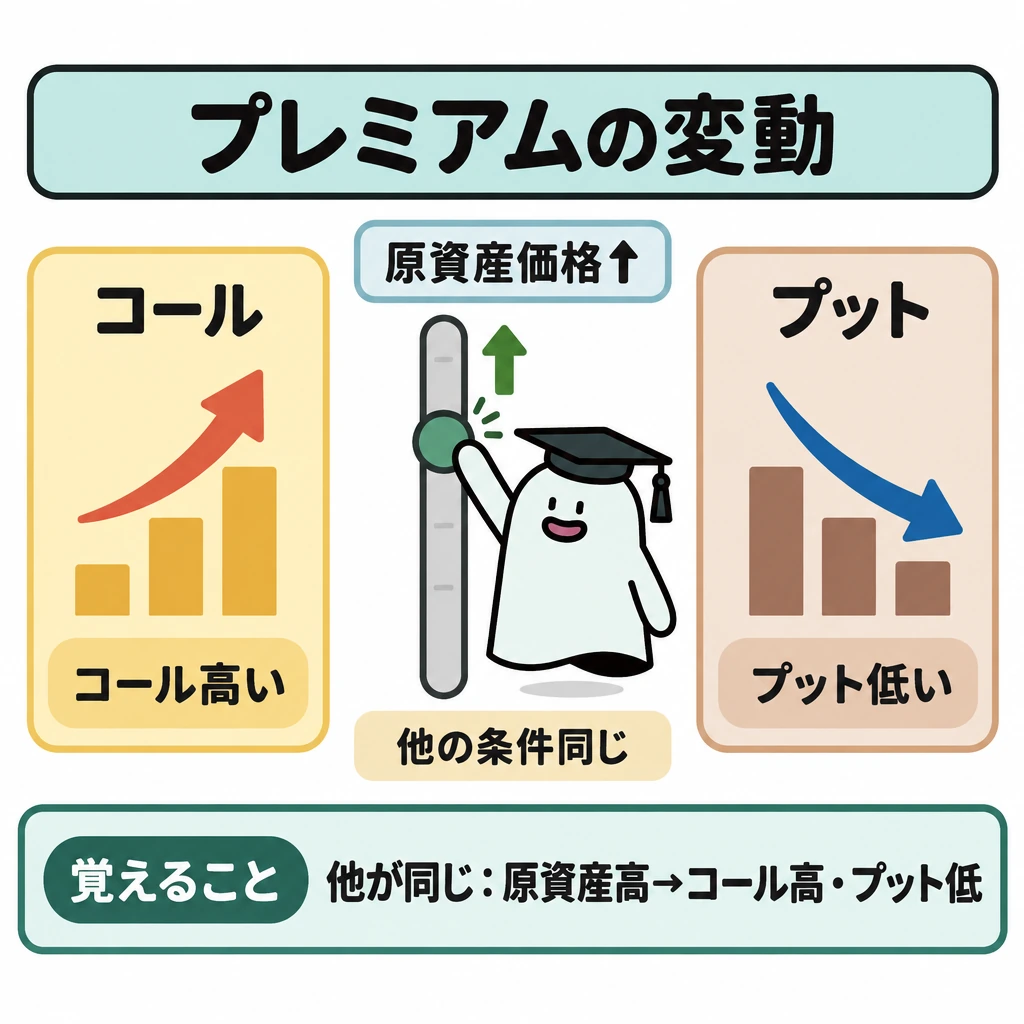
プレミアムは、残存期間が長いほど、ボラティリティが高いほど、コール・プットとも高くなります。原資産価格の上昇はコールを高くし、プットを安くします。満期日にだけ行使できるのがヨーロピアンタイプ、満期日までいつでも行使できるのがアメリカンタイプです。
先物では、保有する現物の値下がりに備えて先物を売るのが売りヘッジ、将来購入予定の現物の値上がりに備えて先物を買うのが買いヘッジです。金利スワップは同一通貨の固定金利と変動金利などを交換し、元本は交換しません。通貨スワップは異なる通貨の元利金を交換し、原則として元本も交換します。
| 要因(他は同じ) | コールのプレミアム | プットのプレミアム |
|---|---|---|
| 原資産価格が高い | 高い | 低い |
| 権利行使価格が高い | 低い | 高い |
| 残存期間が長い | 高い | 高い |
| ボラティリティが高い | 高い | 高い |
試験に出る
- 先物は履行の義務がある約束、オプションは権利を取引する仕組み。
- コールは買う権利、プットは売る権利。
- 権利行使価格100・プレミアム5のコールを買い、満期株価120なら損益は20−5=15。
- 権利の買い手は行使を選べ、損失はプレミアムに限定される場合がある。
- 権利行使価格・市場価格・プレミアムを分けて考える。
- オプションのプレミアムは、残存期間が長いほど、価格変動率(ボラティリティ)が高いほど、コール・プットとも高くなる。
- 売りヘッジは保有資産の値下がりに備えて先物を売る。金利スワップは元本を交換せず、通貨スワップは原則元本も交換する。
重要な言葉
- 先物
- 将来の売買を約束する取引。原則として履行の義務がある。
- オプション
- 将来売買する権利を取引する仕組み。
- プレミアム
- オプションの権利を取得するために支払う対価。
- ヘッジ取引
- 現物の価格変動リスクを、反対の先物ポジション等で相殺しようとする取引。
- スワップ取引
- 金利や通貨など将来のキャッシュフローを交換する取引。
確認問題
確かめよう「コール=値上がりで得をする」とだけ覚えてよいでしょうか。
いいえ。値上がりで利益を得やすいのはコールの買い手で、売り手は損失が拡大し得ます。権利行使価格、市場価格、プレミアムの三つを別々に置いて立場ごとに計算します。
オプションの買い手は、権利を行使するかどうかを選べる。
プットは、買う権利を取引するものである。
株式を100で買うコールをプレミアム5で取得し、満期株価が120のときの損益は?
将来売買する「権利」を取引する仕組みは?
他の条件が同じとき、コールオプションのプレミアムが高くなるのは?
は将来の売買を約束する取引、は将来売買する権利を取引する仕組みです。約束には原則として履行の義務があり、権利の買い手には行使するかを選ぶ余地があります。
株式を100で買うをプレミアム5で取得したとします。満期の株価が120なら権利行使による価値は、支払った5を引いた損益は15です。株価90なら行使せず、買い手の損失はプレミアム5にとどまる単純例になります。
は売る権利です。保有資産の下落に備えるためのプット購入と、値上がりを狙うコール購入では目的が違います。買い手の損益との損益も逆の関係になるので、立場を書いてから考えます。
NISA・iDeCoの詳細
NISA・iDeCoは税制上の支援が働く時点が異なり、NISAは投資利益の非課税、iDeCoは拠出時の所得控除などを持ちます。引出時期の制約も確認します。
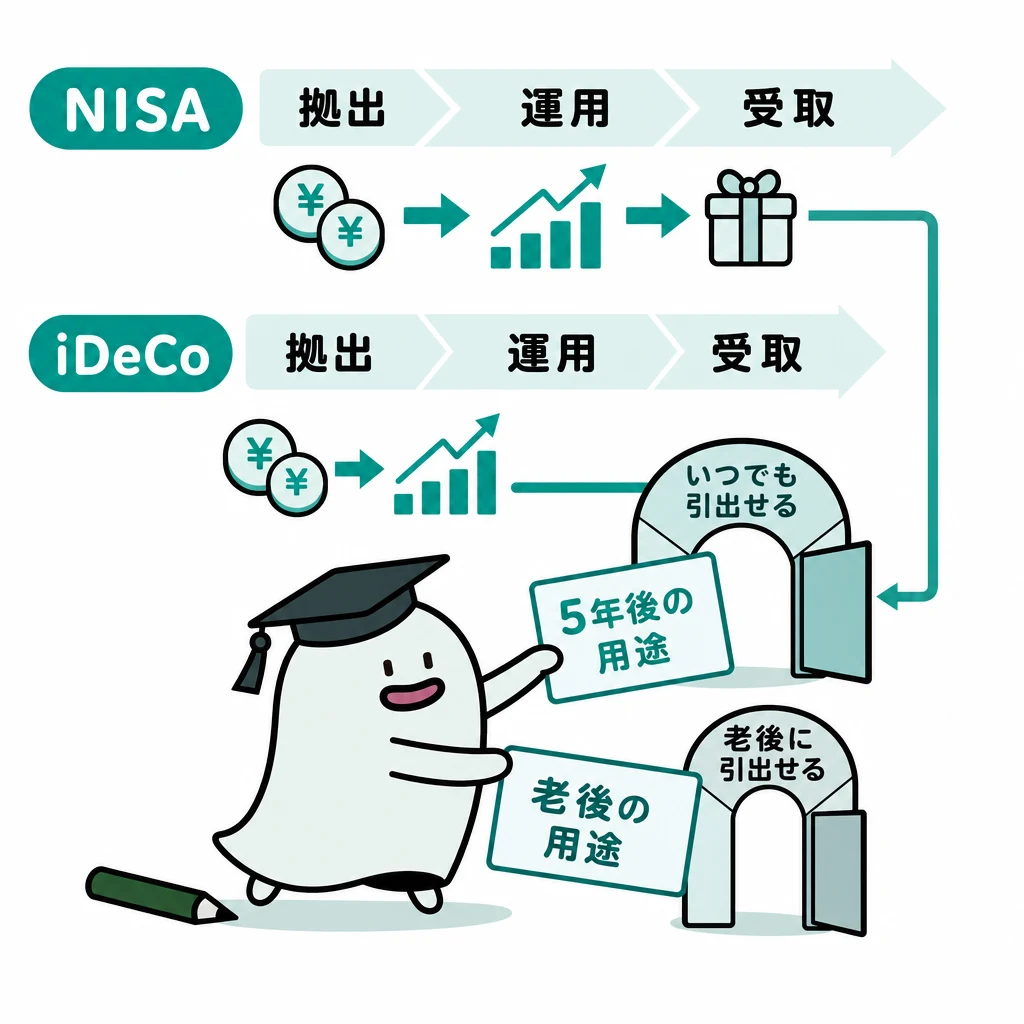
NISAとiDeCoは、税制上の支援が働く時点が違います。NISAは対象となる投資利益の非課税、iDeCoは拠出時の所得控除に加え運用・受取段階の制度を持ち、引出時期にも制約があります。
基本の仕組み
たとえば5年後の住宅資金と老後資金があるなら、同じ投資商品を選べるとしても、必要時期まで資金を取り出せるかを先に判断します。税制の有利さだけで使途の違うお金を一つにまとめません。
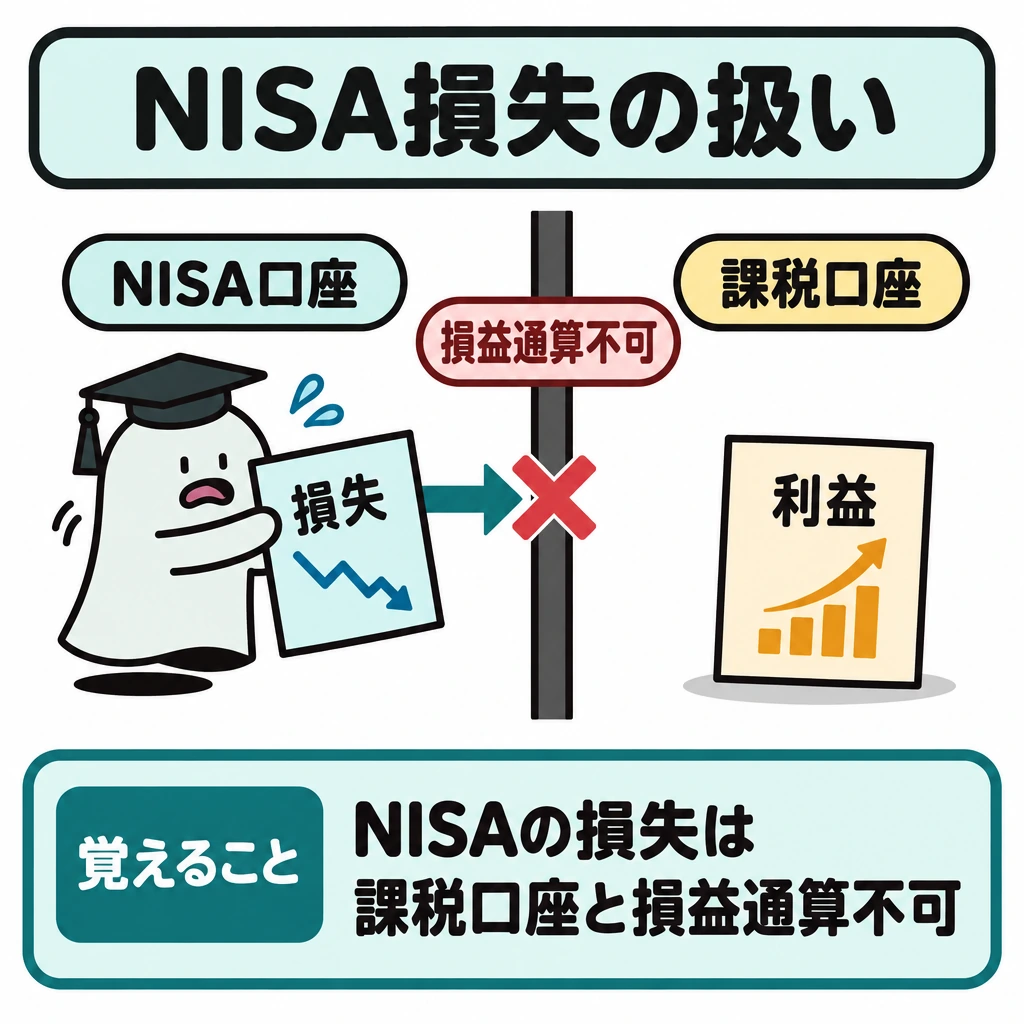
NISA口座の損失は課税口座の利益と損益通算できない一方、iDeCoの受取りには一時金・年金の課税区分を確認します。「非課税制度に入っているから損失も税額軽減に使える」という推測は誤りです。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らす適合性の原則を考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクや手数料を、期待できる利益と一緒に確認します。
預金保険の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本1,000万円までとその利息等が基本の保護範囲です。証券会社は顧客資産を分別管理し、不備で返還できない場合に日本投資者保護基金が1人1,000万円まで補償しますが、投資商品の値下がり損失を補償する仕組みではありません。
市場を見るときは、金利・為替・物価の情報に基準日を付けます。政策金利が変わっても全ての預金金利が同時に同幅で変わるわけではありません。NISA等の制度変更は対象年と既存口座の扱いを確認し、市場の値動きと税制の変更を混同しません。
NISAの二つの枠と預金保護
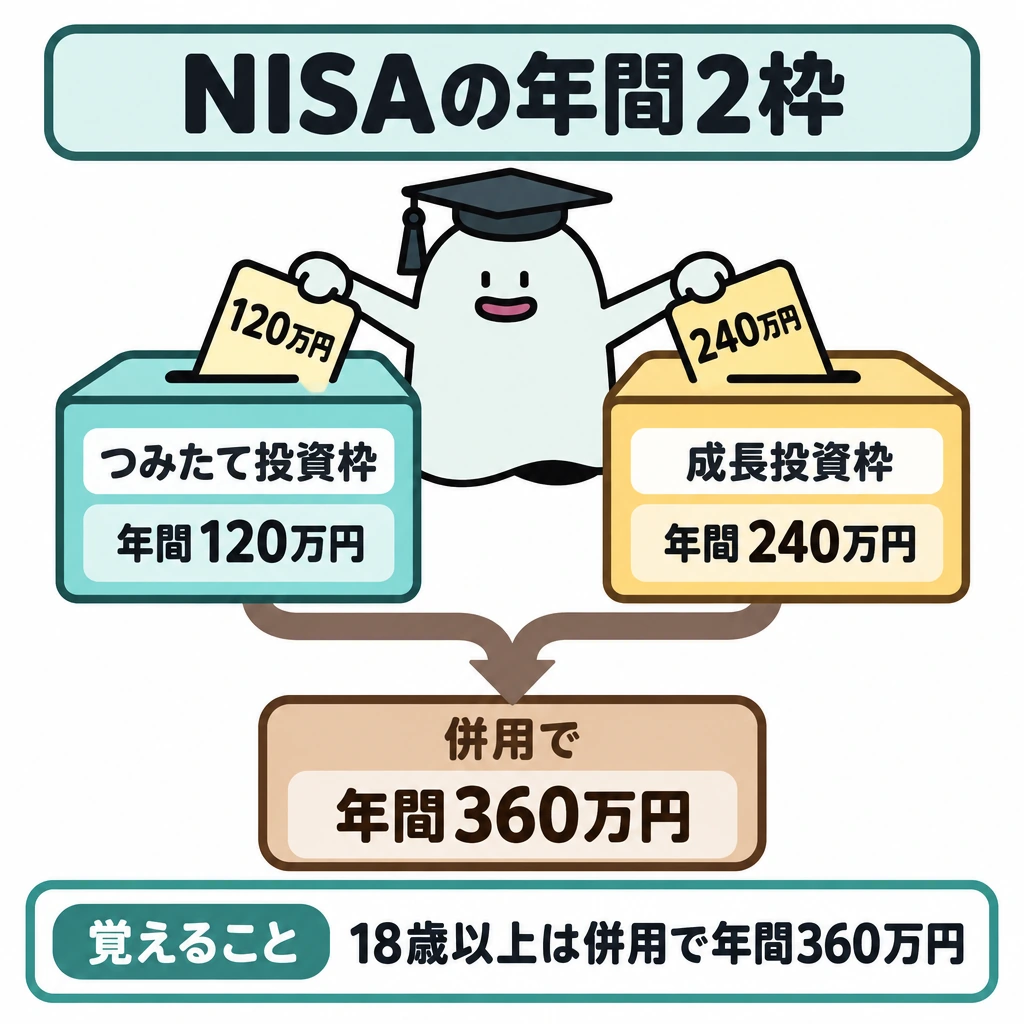
2024年開始のNISAは18歳以上が対象で、つみたて投資枠が年間120万円、成長投資枠が年間240万円、併用して年間360万円です。非課税保有限度額は合計1,800万円(取得価額で管理)、その内成長投資枠は1,200万円までで、非課税保有期間は無期限です。売却した商品の取得価額分は翌年以降に再利用できますが、その年の年間投資枠に上乗せされません。
令和8年度税制改正により、2027年から0〜17歳もつみたて投資枠を年間60万円・非課税保有限度額600万円の範囲で利用できるようになる予定です。2026年度の試験では、2026年4月1日時点の制度(18歳以上)で判断します。
預金保険では、無利息・要求払い・決済サービス提供の三条件を満たす決済用預金は全額保護されます。一般預金等は一金融機関につき預金者一人当たり元本1,000万円と利息等が対象で、元本補塡契約のある金銭信託も含まれます。外貨預金や譲渡性預金、外国銀行の在日支店の預金は対象外です。
| 制度・区分 | 主な枠・保護範囲 |
|---|---|
| NISAつみたて投資枠 | 年間120万円 |
| NISA成長投資枠 | 年間240万円(生涯枠の内数1,200万円) |
| NISA全体 | 年間360万円・生涯1,800万円 |
| 決済用預金 | 全額保護 |
| 一般預金等 | 元本1,000万円とその利息等 |
金融商品の課税
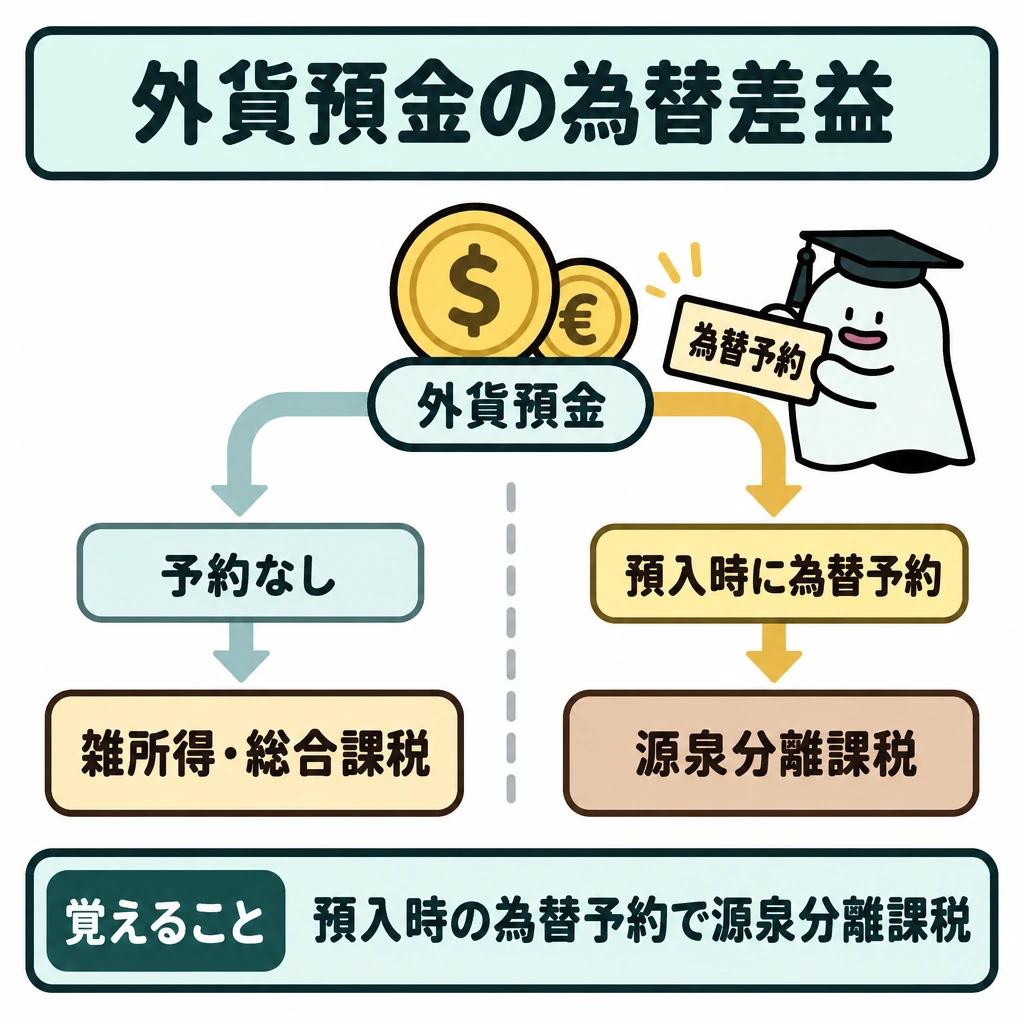
預貯金の利子は20.315%の源泉分離課税で完結します。特定公社債等の利子と上場株式等の配当・分配金は、申告不要、申告分離課税(上場株式等の譲渡損失と通算可)、配当は総合課税(配当控除あり)から選べます。上場株式等・特定公社債等の譲渡益は申告分離課税20.315%です。
外貨預金の為替差益は雑所得として総合課税の対象ですが、預入時に為替予約を付けた場合の差益は源泉分離課税です。NISA口座の利益は非課税ですが、損失はなかったものとされます。
| 収益 | 課税方法 |
|---|---|
| 預貯金の利子 | 源泉分離課税20.315% |
| 特定公社債等の利子 | 申告分離課税または申告不要 |
| 上場株式等の配当 | 総合課税・申告分離課税・申告不要から選択 |
| 上場株式等・特定公社債等の譲渡益 | 申告分離課税20.315% |
| 外貨預金の為替差益 | 雑所得(総合課税)。為替予約付きは源泉分離課税 |
販売ルールと関連法規
金融サービス提供法では、販売業者が重要事項の説明義務に違反すると損害賠償責任を負い、元本欠損額が損害額と推定されます。消費者契約法では、事業者の不適切な勧誘で誤認・困惑して結んだ契約を取り消せます。両方の要件を満たすときはどちらも主張できます。
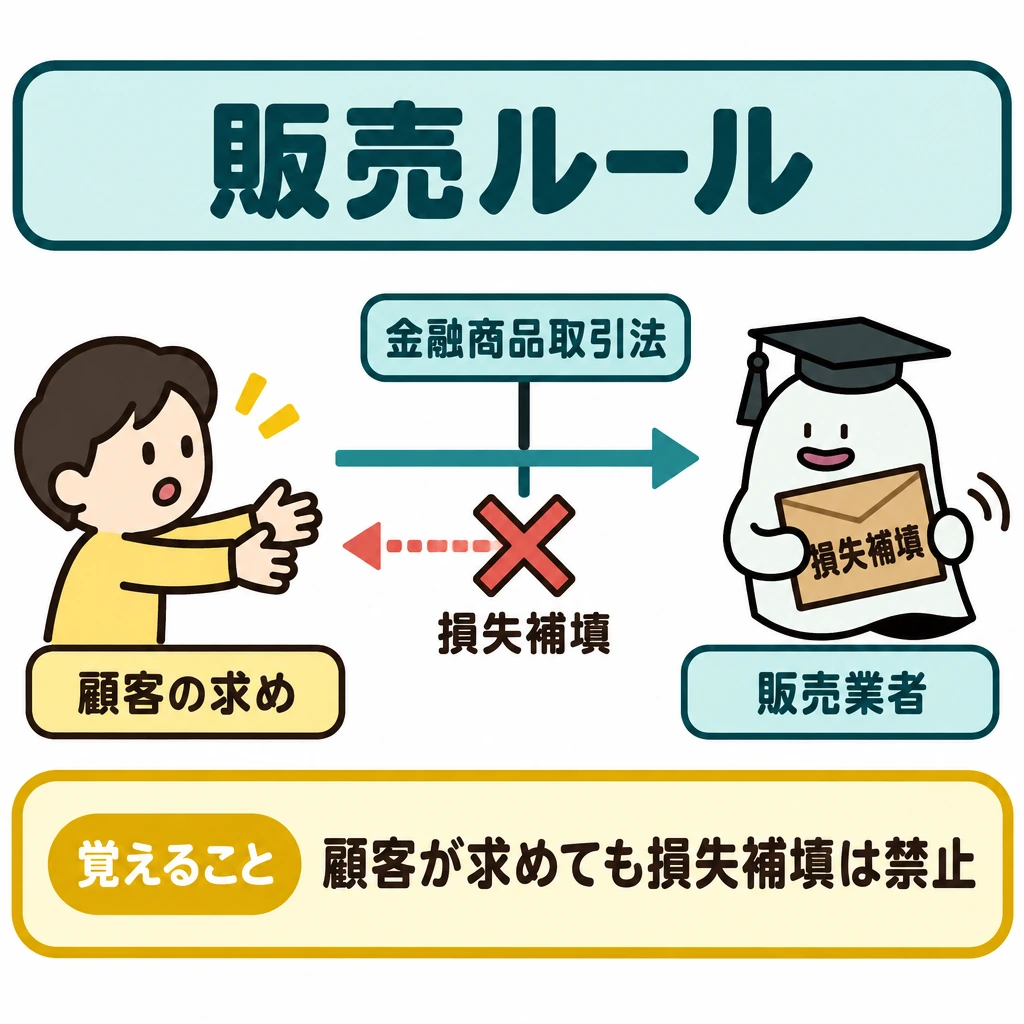
金融商品取引法は、適合性の原則、契約締結前交付書面の交付、断定的判断の提供の禁止、損失補塡の約束の禁止などを定めます。顧客から求められた場合でも損失補塡はできません。
| 法律 | 主な内容 |
|---|---|
| 金融サービス提供法 | 重要事項の説明義務、違反時の損害賠償・元本欠損額の推定 |
| 消費者契約法 | 誤認・困惑による契約の取消し、不当条項の無効 |
| 金融商品取引法 | 適合性の原則、断定的判断の提供・損失補塡の禁止 |
試験に出る
- NISAは投資利益の非課税、iDeCoは拠出時の所得控除など、支援の時点が違う。
- iDeCoは引出時期に制約があり、使途の違う資金を一つにまとめない。
- NISA口座の損失は課税口座と損益通算できない。
- 適合性の原則に照らして勧誘し、損失補填の約束はできない。
- 預金保険は元本1,000万円まで等が基本で、投資商品の値下がりは補償しない。
- 外貨預金・譲渡性預金は預金保険の対象外。日本投資者保護基金は分別管理の不備時に1人1,000万円まで補償する。
- 金融サービス提供法の重要事項説明義務違反では、元本欠損額が損害額と推定される。
- 外貨預金の為替差益は雑所得(総合課税)。上場株式等・特定公社債等の譲渡益は申告分離課税20.315%。
重要な言葉
- NISA
- 対象となる投資利益が非課税となる制度。
- iDeCo
- 拠出時の所得控除などがある個人型確定拠出年金。
- 適合性の原則
- 顧客の知識・経験・財産・目的に照らして勧誘する原則。
- 預金保険
- 一定範囲の預金等を保護する制度。
- 日本投資者保護基金
- 証券会社が破綻し分別管理の不備で資産を返還できない場合に、1人1,000万円まで補償する基金。
確認問題
確かめよう拠出時、運用時、受取時、引出し可能時期の四列に、二制度を並べて比べられますか。
NISAは投資時の所得控除なし・運用益非課税・受取時も非課税・いつでも売却して引出し可、iDeCoは掛金が全額所得控除・運用益非課税・受取時に退職所得や雑所得として課税・原則60歳まで引出し不可です。
NISA口座の損失は、課税口座の利益と損益通算できる。
iDeCoは、必要時期にいつでも自由に資金を引き出せる。
外貨預金は、預金保険制度の保護の対象である。
預金保険で保護される一般預金等の基本的な範囲は?
商品を勧めるときに、顧客の知識・経験・財産・目的に照らして考える原則は?
とは、税制上の支援が働く時点が違います。NISAは対象となる投資利益の非課税、iDeCoは拠出時の所得控除に加え運用・受取段階の制度を持ち、引出時期にも制約があります。
たとえばの住宅資金と老後資金があるなら、同じ投資商品を選べるとしても、必要時期まで資金を取り出せるかを先に判断します。税制の有利さだけでの違うお金を一つにまとめません。
の損失は課税口座の利益とできない一方、iDeCoの受取りには一時金・年金の課税区分を確認します。「非課税制度に入っているから損失も税額軽減に使える」という推測は誤りです。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らすを考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なや手数料を、期待できる利益と一緒に確認します。
の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本までとその利息等が基本の保護範囲です。証券会社は顧客資産を分別管理し、不備で返還できない場合に日本投資者保護基金が1人1,000万円まで補償しますが、投資商品の値下がり損失を補償する仕組みではありません。
市場を見るときは、金利・為替・物価の情報にを付けます。政策金利が変わっても全ての預金金利が同時に同幅で変わるわけではありません。NISA等の制度変更は対象年との扱いを確認し、市場の値動きと税制の変更を混同しません。
覚えるポイント
- 債券は満期償還か途中売却かを決めてから利回り式を選ぶ。
- 期待収益率は加重平均、リスクは相関も関わる。
- オプションは権利の種類と買い手・売り手の立場を先に確定する。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について