


土地の制限、取引、税金、活用方法をつなげて学びます。計算は面積や期間の条件を整理してから行い、収入の大きさと実際の手残りを区別します。
仕組みを理解する
不動産取引の詳細
不動産取引とは、土地や建物の売買・交換・賃貸などの取引です。当事者の立場や契約の時点によって適用されるルールが変わります。
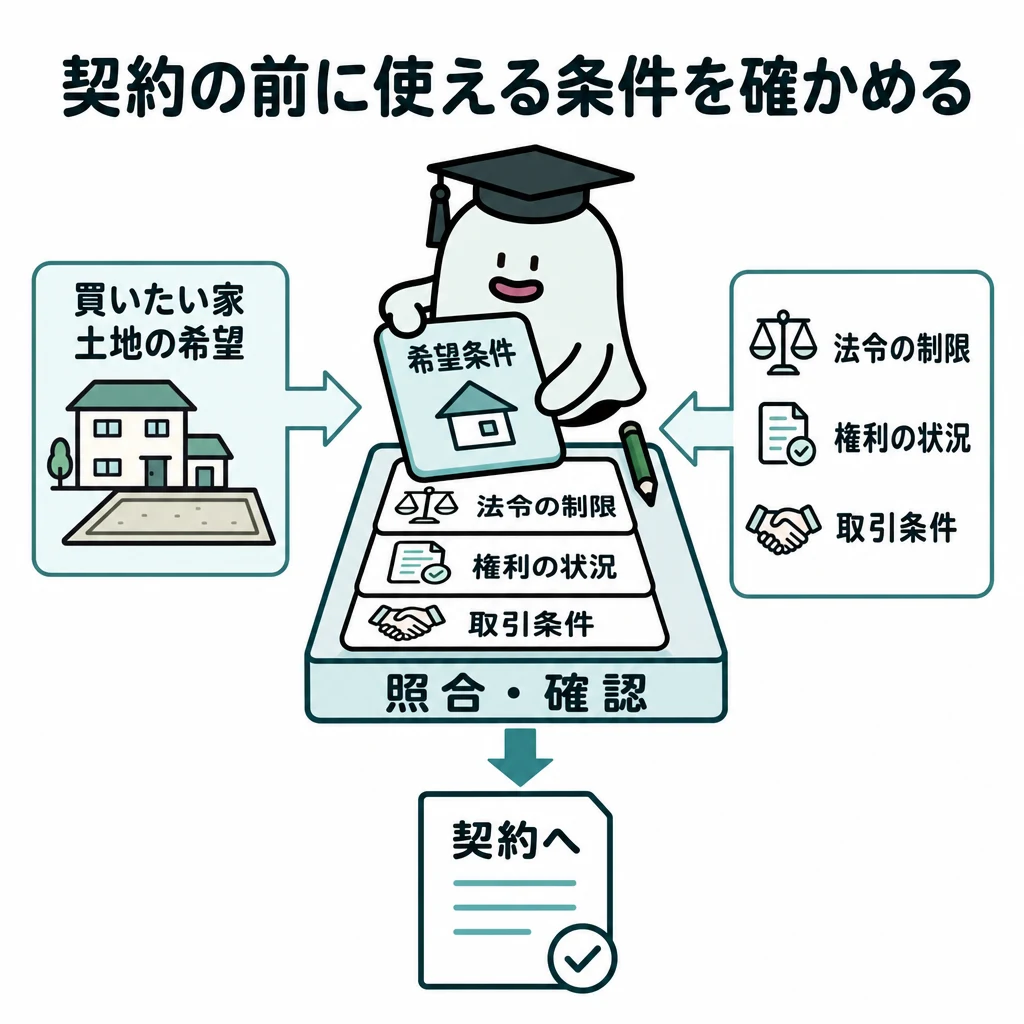
取引の問題では、当事者の立場と契約の時点で適用するルールが変わります。宅建業者が自ら売主なのか、仲介なのか、相手は消費者なのかを最初に確かめます。
基本の仕組み
例えば同じ土地売買でも、仲介業者の報酬と売主の売買代金は別の支払です。報酬の上限を計算するなら、取引価格、消費税の扱い、媒介か代理か、適用時点の特例を確認します。
契約不適合責任は、引き渡されたものが契約内容に適合しない場合の対応です。修補などの追完、代金減額、損害賠償、解除を、要件を無視して自由に同時選択できるものと考えないようにします。
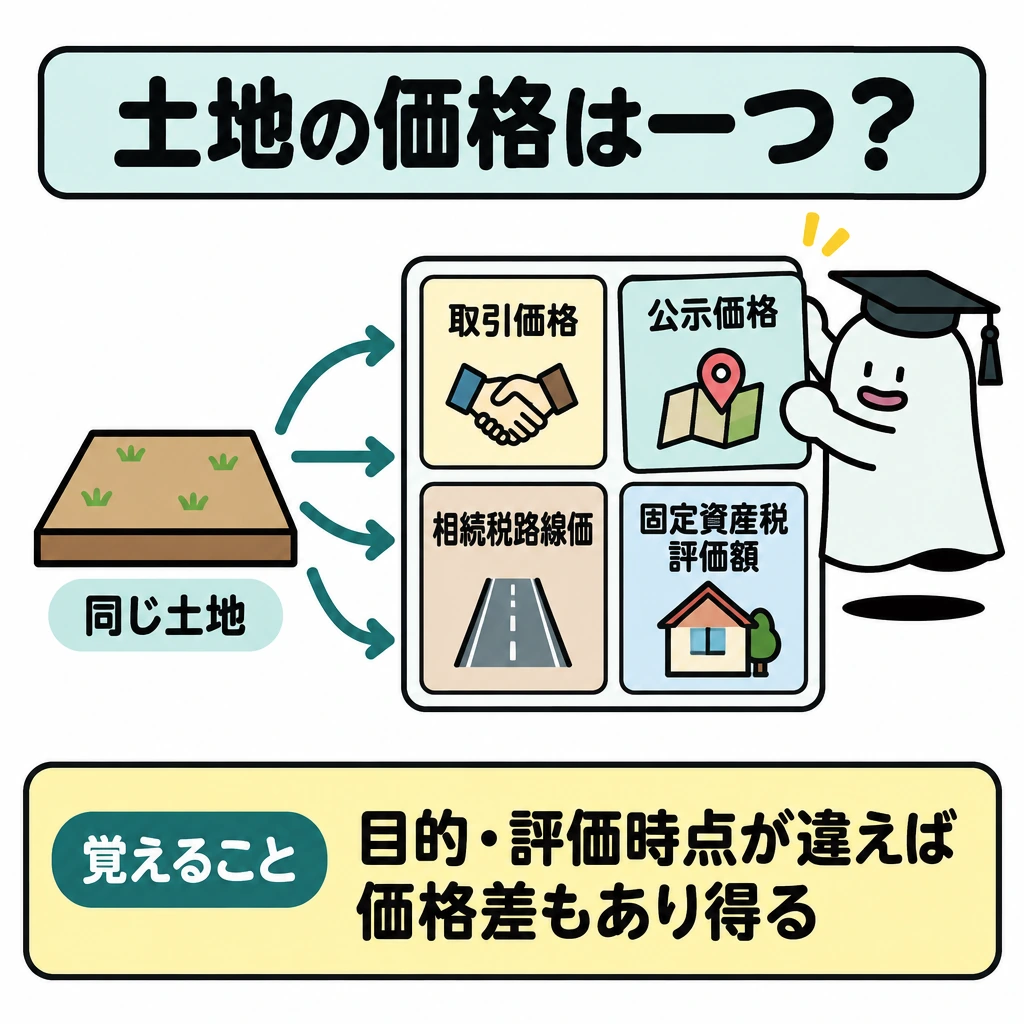
不動産の価格には実際の取引価格のほか、公示価格、相続税路線価、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の法改正は、契約日・取得日・登記日等のどの日を基準にするかで適用が変わる場合があります。区分所有や省エネ等の制度を読むときも、国土交通省等の施行日と経過措置を確認します。価格や金利の市場データは調査時点と地域をそろえて比較します。
宅建業法の書面・媒介と四つの公的価格
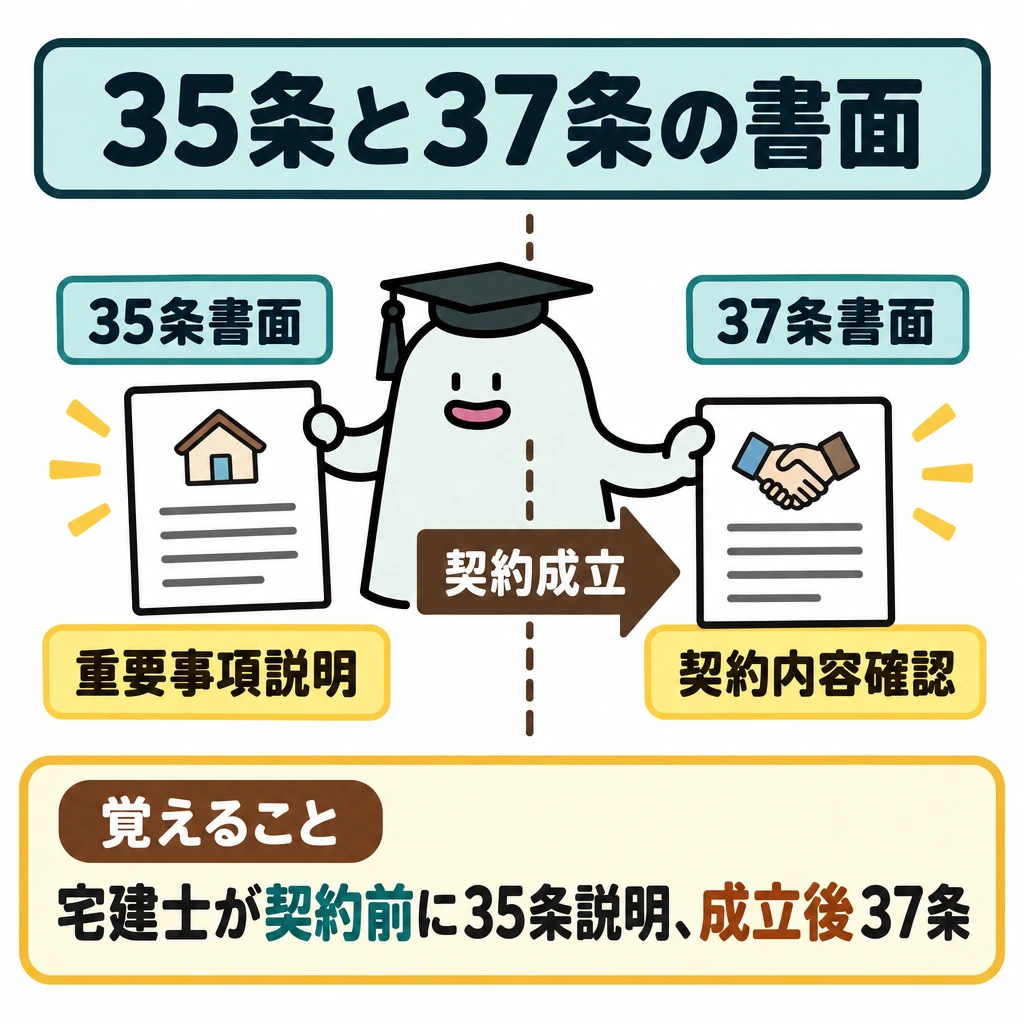
宅建業者が関わる売買では、契約前に宅地建物取引士が重要事項を説明する35条書面、契約成立後に契約内容を確認する37条書面を区別します。業者自ら売主で買主が業者でない場合の規制(手付の上限など)は、媒介だけの業者には適用されません。
媒介契約は一般・専任・専属専任の三種類です。専任と専属専任は1社にしか依頼できず、有効期間は3か月以内で、業務報告と指定流通機構への登録の義務があります。専属専任では、依頼者が自分で見つけた相手と直接契約すること(自己発見取引)もできません。
売買の媒介報酬の上限は、取引額400万円超なら「取引額×3%+6万円」に消費税を加えた額で、代理ならその2倍です。手付は特に定めがなければ解約手付と推定され、相手方が履行に着手するまで、買主は手付の放棄、売主は倍額の現実の提供で解除できます。業者自ら売主なら手付は代金の2割までです。
民法の契約不適合責任では、種類・品質の不適合について、買主は不適合を知った時から1年以内に売主へ通知します。業者自ら売主で買主が業者でない場合は、通知期間を引渡しから2年以上とする特約を除き、民法より買主に不利な特約は無効です。
公的な土地価格は四つあります。公示価格と基準地標準価格は一般の土地取引の指標、相続税路線価は相続税・贈与税の土地評価、固定資産税評価額は固定資産税等の課税の基礎です。基準日・決定主体・評価水準・見直しの周期を表で区別します。
| 媒介契約 | 他業者への依頼 | 自己発見取引 | 有効期間 | 業務報告 | 指定流通機構への登録 |
|---|---|---|---|---|---|
| 一般媒介 | できる | できる | 法令上の制限なし | 義務なし | 義務なし |
| 専任媒介 | できない | できる | 3か月以内 | 2週間に1回以上 | 7日以内 |
| 専属専任媒介 | できない | できない | 3か月以内 | 1週間に1回以上 | 5日以内 |
| 公的価格 | 決定・公表 | 基準日 | 水準の目安 |
|---|---|---|---|
| 公示価格 | 国土交通省(土地鑑定委員会) | 毎年1月1日 | 100% |
| 基準地標準価格 | 都道府県 | 毎年7月1日 | 公示価格と同水準 |
| 相続税路線価 | 国税庁(国税局長) | 毎年1月1日 | 公示価格の約80% |
| 固定資産税評価額 | 市町村(東京23区は都) | 基準年度の前年1月1日(3年ごとに評価替え) | 公示価格の約70% |
登記と鑑定評価
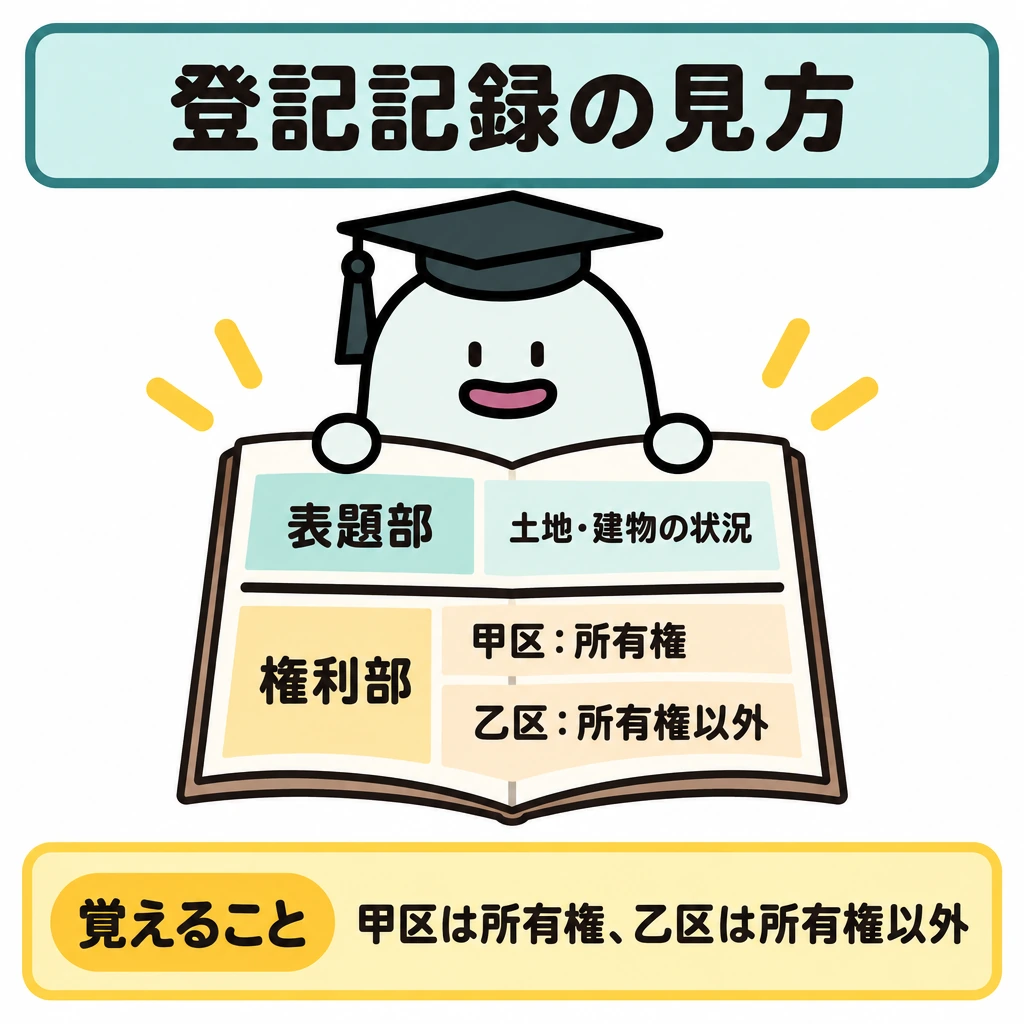
登記記録は、土地・建物の物理的な状況を示す表題部と権利部に分かれ、権利部の甲区は所有権、乙区は抵当権・賃借権など所有権以外の権利です。登記事項証明書は誰でも交付を請求できます。登記には第三者への対抗力がありますが公信力はなく、登記名義人を信じて買っても権利を取得できない場合があります。
仮登記は将来の本登記の順位を確保するもので、仮登記のままでは第三者に対抗できません。相続で不動産を取得した相続人は、取得を知った日から3年以内に相続登記を申請する義務があります(2024年4月1日施行)。登記記録の地積は実測面積と一致しないことがあります。
不動産鑑定評価の手法は、再調達原価から減価修正する原価法(積算価格)、取引事例に事情補正・時点修正をする取引事例比較法(比準価格)、純収益から求める収益還元法(収益価格)の三つです。収益還元法には、直接還元法とDCF法があります。
| 登記記録 | 記録される内容 |
|---|---|
| 表題部 | 所在・地番・地目・地積(土地)、家屋番号・構造・床面積(建物) |
| 権利部(甲区) | 所有権の保存・移転、差押えなど |
| 権利部(乙区) | 抵当権・賃借権など所有権以外の権利 |
試験に出る
- 当事者の立場(自ら売主か仲介か)と契約時点で適用ルールが変わる。
- 仲介報酬と売買代金は別の支払。報酬上限は取引価格や媒介・代理で変わる。
- 契約不適合責任では、追完・代金減額・損害賠償・解除の要件を確認する。
- 公示価格(1月1日・国土交通省)、基準地標準価格(7月1日・都道府県)、相続税路線価(公示価格の約80%)、固定資産税評価額(約70%・3年ごとに評価替え)の違い。
- 法改正は基準日と経過措置を確認し、市場データは時点と地域をそろえる。
- 専任媒介・専属専任媒介の有効期間(3か月以内)、業務報告の頻度、指定流通機構への登録期限。
- 解約手付は相手方の履行着手まで。業者自ら売主なら手付は代金の2割まで。
- 登記には対抗力があるが公信力はない。仮登記だけでは第三者に対抗できない。
重要な言葉
- 契約不適合責任
- 引き渡されたものが契約内容に適合しない場合の売主の責任。
- 公示価格
- 地価公示法に基づき毎年公表される土地の価格。
- 相続税路線価
- 相続税や贈与税の土地評価に用いられる、道路に面した価格。
- 基準地標準価格
- 都道府県が毎年7月1日時点で調査し公表する土地の価格。公示価格を補う。
- 解約手付
- 相手方が履行に着手するまで、買主は手付の放棄、売主は倍額の現実の提供で契約を解除できる手付。
- 公信力
- 登記を信じて取引した人を保護し、登記どおりの権利を取得させる効力。不動産登記にはない。
確認問題
確かめよう問題文を読んだら、まず何を四点書きますか。
「誰が」「誰に」「いつ」「何を請求するか」です。制度名より当事者関係を先に整理すると、似た選択肢の違いが見えます。
同じ土地でも、公示価格と固定資産税評価額は必ず一致する。
仲介業者の報酬と売主の売買代金は別の支払である。
固定資産税評価額は、原則として5年ごとに評価替えされる。
不動産登記には公信力があるため、登記名義人から買えば必ず所有権を取得できる。
不動産取引の問題で最初に確認すべきことは?
契約不適合責任に関する対応として適切なものは?
専属専任媒介契約に関する記述として適切なものは?
相続税路線価の水準の目安は?
取引の問題では、当事者の立場と契約の時点で適用するルールが変わります。が自ら売主なのか、仲介なのか、相手はなのかを最初に確かめます。
例えば同じ土地売買でも、仲介業者の報酬と売主の売買代金は別の支払です。報酬の上限を計算するなら、、消費税の扱い、か代理か、適用時点の特例を確認します。
は、引き渡されたものが契約内容に適合しない場合の対応です。修補などの追完、代金減額、、解除を、要件を無視して自由に同時選択できるものと考えないようにします。
不動産の価格には実際の取引価格のほか、、、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の法改正は、契約日・取得日・登記日等のどの日を基準にするかで適用が変わる場合があります。区分所有や省エネ等の制度を読むときも、国土交通省等のと経過措置を確認します。価格や金利の市場データは調査時点と地域をそろえて比較します。
建築基準法の詳細
建築基準法とは、建物の安全や都市計画のために、用途・規模・構造などの基準を定める法律です。指定容積率と前面道路による制限を別々に確認します。
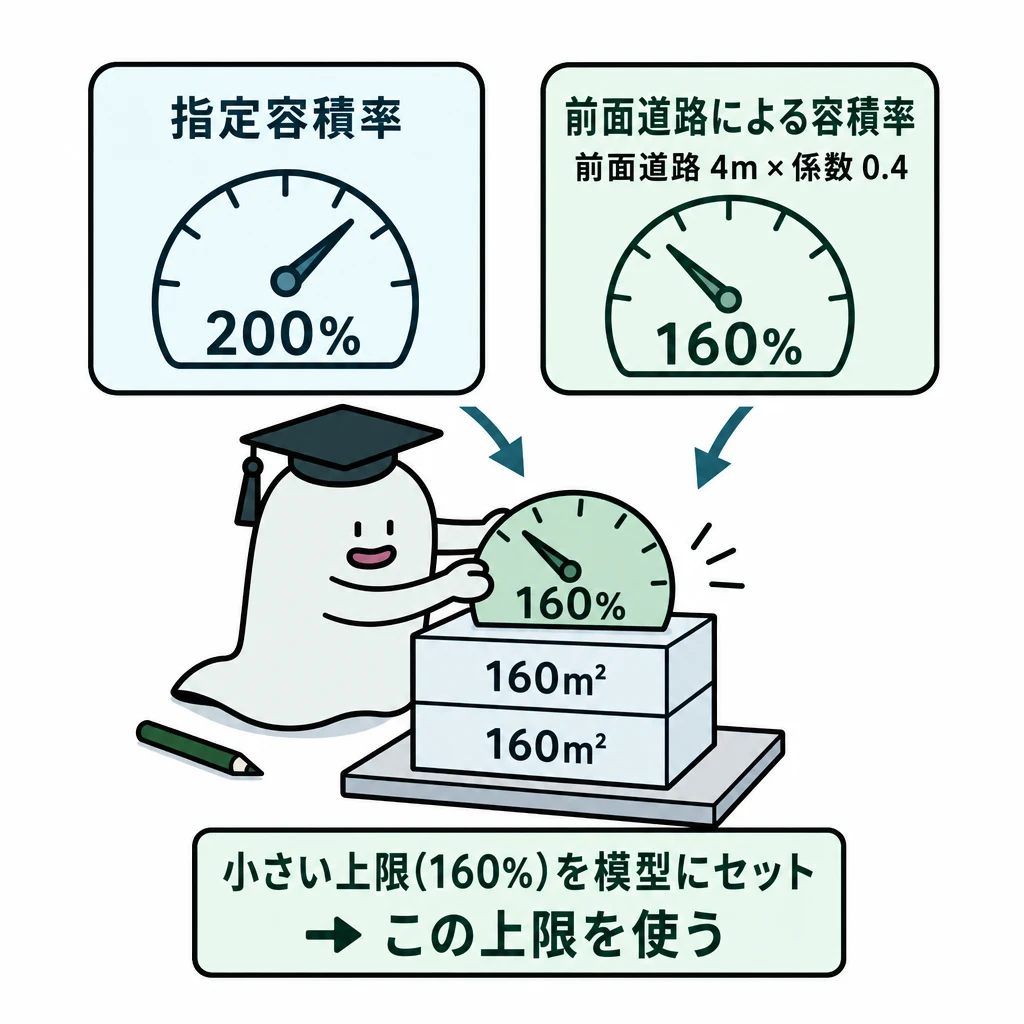
指定容積率と前面道路による制限は、別々に確認します。敷地の前の道路が狭い場合、建物が大きすぎると交通等の負担が増えるため、指定容積率より小さい上限が適用されることがあります。
基本の仕組み
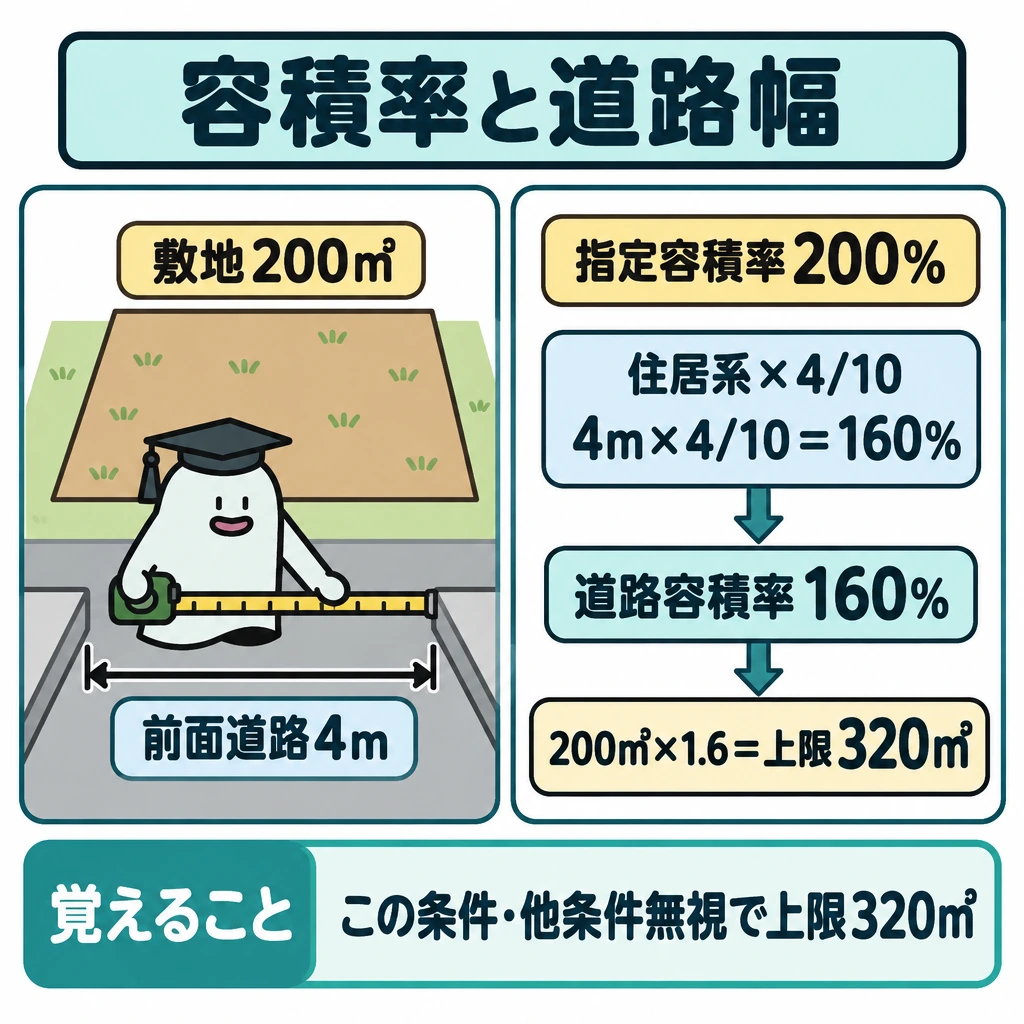
敷地200㎡、指定容積率200%、前面道路幅員4m、住居系の用途地域で法定乗数4/10なら、道路による容積率は4×4/10=160%。他の条件を無視すると小さい160%を使い、延べ面積の上限は200×1.6=320㎡です。
二つの用途地域等にまたがる敷地では、建ぺい率・容積率は面積で加重平均し、用途制限は敷地の過半が属する地域で判断します。制限の種類ごとに計算方法が違う点に注意します。建ぺい率の緩和やセットバックも条件を確認します。
都市計画の区域や用途地域は、建てられる用途や規模を確認する入口です。市街化区域と市街化調整区域では市街化への方針が異なり、用途地域の制限だけ見て建築可能と判断できません。農地を宅地へ変える場合等は、建築基準法とは別の許可や届出も確認します。
敷地・道路・用途別の判定
建ぺい率は建築面積÷敷地面積、容積率は延べ面積÷敷地面積です。敷地が建ぺい率・容積率の異なる地域にまたがるときは、各部分の面積で加重平均します。例えば前面道路の制限を考えなければ、容積率300%の部分200㎡と200%の部分100㎡の延べ面積の上限は200×3+100×2=800㎡です。
用途制限は、敷地の過半が属する用途地域の制限を敷地全体に適用します。防火地域と準防火地域にまたがる建築物は、原則として厳しい防火地域の規制を受けます。
前面道路の幅員が12m未満なら、指定容積率と「幅員×法定乗数(住居系は原則4/10、その他は原則6/10)」の小さい方を使います。前面道路が二つ以上あれば最も広い道路の幅員で計算します。
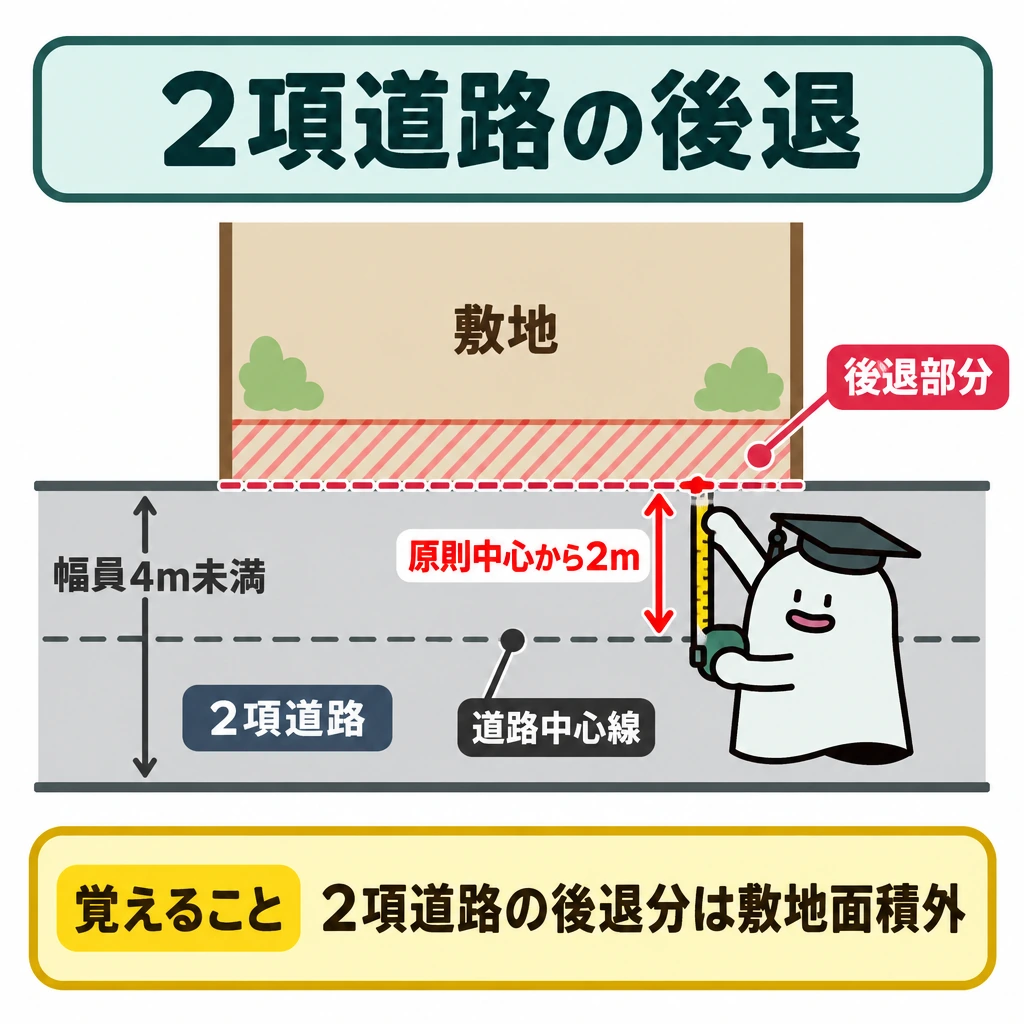
敷地は建築基準法上の道路に2m以上接する必要があります(接道義務)。幅員4m未満の2項道路では、原則として道路中心線から2m後退した線が道路境界線となり、後退部分(セットバック部分)は建ぺい率・容積率の敷地面積に算入しません。
延べ面積に算入しない部分もあります。共同住宅の共用廊下・階段は全部、住宅の地階(天井が地盤面から1m以下)は住宅部分の床面積合計の3分の1まで、自動車車庫等は各階の床面積合計の5分の1までが延べ面積に算入されません。
| 規制 | 基本の計算・判定 |
|---|---|
| 建ぺい率 | 建築面積÷有効敷地面積 |
| 容積率 | 延べ面積÷有効敷地面積 |
| 道路幅員による容積率 | 指定容積率との小さい方 |
| 用途地域をまたぐ敷地 | 建ぺい率・容積率は加重平均、用途制限は過半の地域 |
| セットバック部分 | 敷地面積に算入しない |
建ぺい率の緩和・開発許可・農地法
建ぺい率は、特定行政庁が指定する角地で10%、防火地域内の耐火建築物等や準防火地域内の耐火・準耐火建築物等で10%加算され、両方に当たれば20%加算です。建ぺい率80%の地域内で防火地域内にある耐火建築物等は、建ぺい率の制限がありません。
都市計画区域は、市街化区域(少なくとも用途地域を定める)、市街化調整区域(原則として用途地域を定めない)、区域区分をしない非線引き区域に分かれます。開発許可が必要な規模は区域ごとに異なり、市街化調整区域では規模にかかわらず原則として必要です。
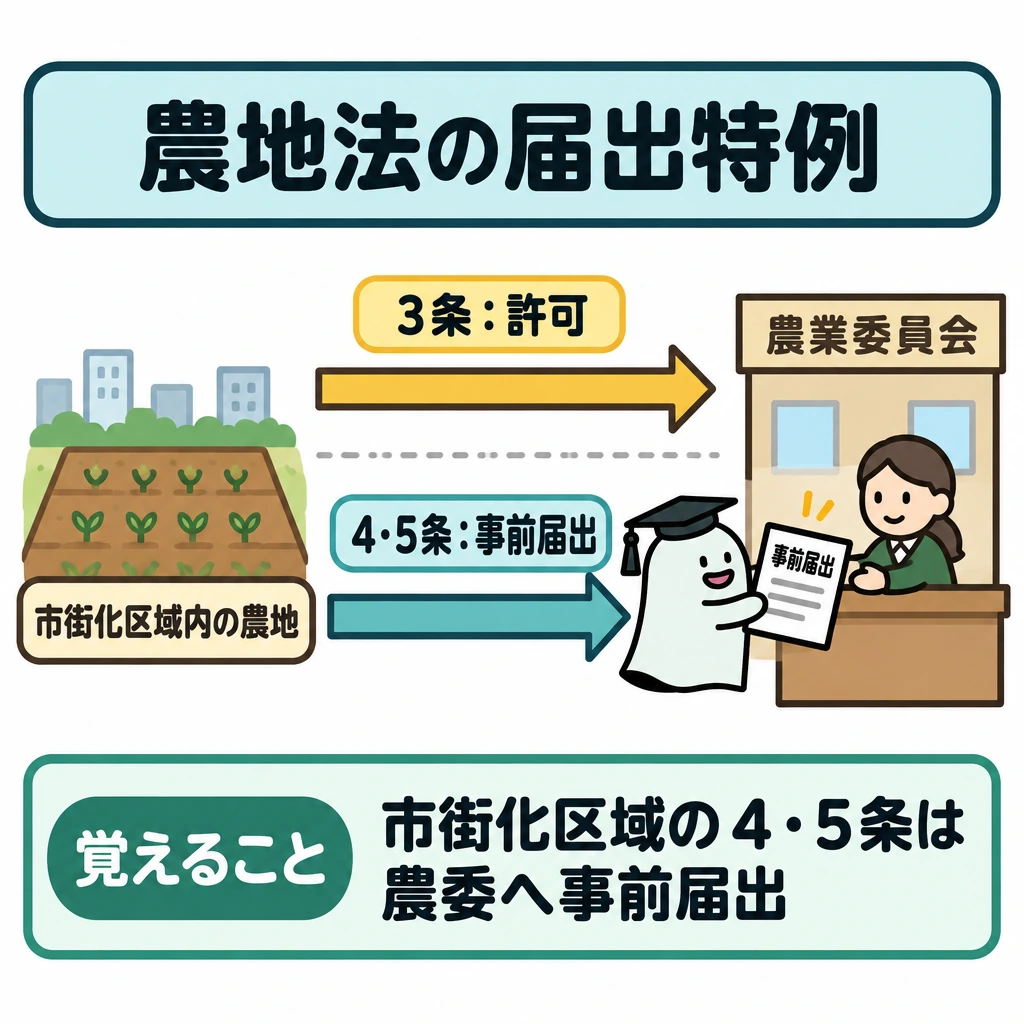
農地法では、農地のまま権利を移す3条は農業委員会の許可、自分の農地を転用する4条と転用目的で権利を移す5条は都道府県知事等の許可が必要です。市街化区域内の農地なら、4条・5条はあらかじめ農業委員会に届け出れば許可は不要ですが、3条にはこの特例がありません。
| 建ぺい率の緩和 | 内容 |
|---|---|
| 特定行政庁が指定する角地 | 10%加算 |
| 防火地域内の耐火建築物等、準防火地域内の耐火・準耐火建築物等 | 10%加算 |
| 上記の両方 | 20%加算 |
| 建ぺい率80%の地域内で防火地域内の耐火建築物等 | 制限なし(100%) |
| 区域 | 開発許可が必要な規模 |
|---|---|
| 市街化区域 | 1,000㎡以上(三大都市圏の一部は500㎡以上) |
| 市街化調整区域 | 規模にかかわらず必要 |
| 非線引き区域・準都市計画区域 | 3,000㎡以上 |
| 都市計画区域・準都市計画区域の外 | 1ha以上 |
| 農地法 | 内容 | 許可 | 市街化区域内の特例 |
|---|---|---|---|
| 3条 | 農地のまま売買・賃借 | 農業委員会 | なし |
| 4条 | 自分の農地を転用 | 都道府県知事等 | 農業委員会への事前届出で足りる |
| 5条 | 転用目的で売買・賃借 | 都道府県知事等 | 農業委員会への事前届出で足りる |
試験に出る
- 指定容積率と前面道路による制限を別々に確認する。
- 前面道路が狭い場合、指定容積率より小さい上限が適用されることがある。
- 複数の用途地域にまたがる敷地は、制限の種類ごとに扱いが異なる。
- 市街化区域と市街化調整区域では市街化への方針が異なる。
- 道路後退部分を除いた有効な敷地面積で計算する。
- 建ぺい率の緩和は角地10%・防火地域等の耐火建築物等10%。80%地域の防火地域内の耐火建築物等は制限なし。
- 開発許可の規模(市街化区域1,000㎡以上、市街化調整区域は規模を問わない)と農地法3条・4条・5条の許可権者。
- 容積率の不算入:共用廊下・階段は全部、住宅の地階は3分の1まで、車庫は5分の1まで。
重要な言葉
- 容積率
- 敷地面積に対する延べ面積の割合の上限。
- 建ぺい率
- 敷地面積に対する建築面積の割合の上限。
- 市街化調整区域
- 市街化を抑制すべき区域として指定される区域。
- セットバック
- 幅員4m未満の2項道路に接する敷地で、道路中心線から2mの位置まで敷地を後退させること。
- 開発許可
- 主に建築物の建築を目的とする土地の区画形質の変更を行う際に、都道府県知事等から受ける許可。
確認問題
確かめよう道路後退部分を含む元の敷地面積を、そのまま面積計算に使ってよいでしょうか。
いいえです。セットバック部分を除いた有効な敷地面積を分母として確定してから比率をかけます。
前面道路が狭い場合でも、常に指定容積率をそのまま使える。
市街化調整区域では、用途地域の制限だけ見て建築可能と判断できない。
市街化区域内の農地を自ら転用する場合、あらかじめ農業委員会に届け出れば農地法4条の許可は不要である。
共同住宅の共用の廊下・階段の床面積は、容積率の計算上、延べ面積に算入される。
敷地200㎡、指定容積率200%、前面道路幅員4m、住居系の用途地域(法定乗数4/10)のときの道路による容積率は?
容積率の計算で分母として確定すべきものは?
建ぺい率60%の地域で、特定行政庁が指定する角地にある防火地域内の耐火建築物の建ぺい率の上限は?
とによる制限は、別々に確認します。敷地の前の道路が狭い場合、建物が大きすぎると交通等の負担が増えるため、指定容積率より小さい上限が適用されることがあります。
敷地200㎡、指定容積率200%、前面道路幅員4m、住居系の用途地域で法定乗数4/10なら、道路による容積率は4×4/10=。他の条件を無視すると小さい160%を使い、延べ面積の上限は200×1.6=です。
二つの等にまたがる敷地では、建ぺい率・容積率は面積で加重平均し、用途制限は敷地の過半が属する地域で判断します。制限の種類ごとに計算方法が違う点に注意します。の緩和やセットバックも条件を確認します。
都市計画の区域や用途地域は、建てられる用途や規模を確認する入口です。とでは市街化への方針が異なり、用途地域の制限だけ見て建築可能と判断できません。農地を宅地へ変える場合等は、建築基準法とは別の許可や届出も確認します。
不動産の税金の詳細
不動産の税金では、所有期間や居住の実態、取得・売却の関係、特例の併用条件を確認します。譲渡所得の計算と特例の要件を分けて考えます。
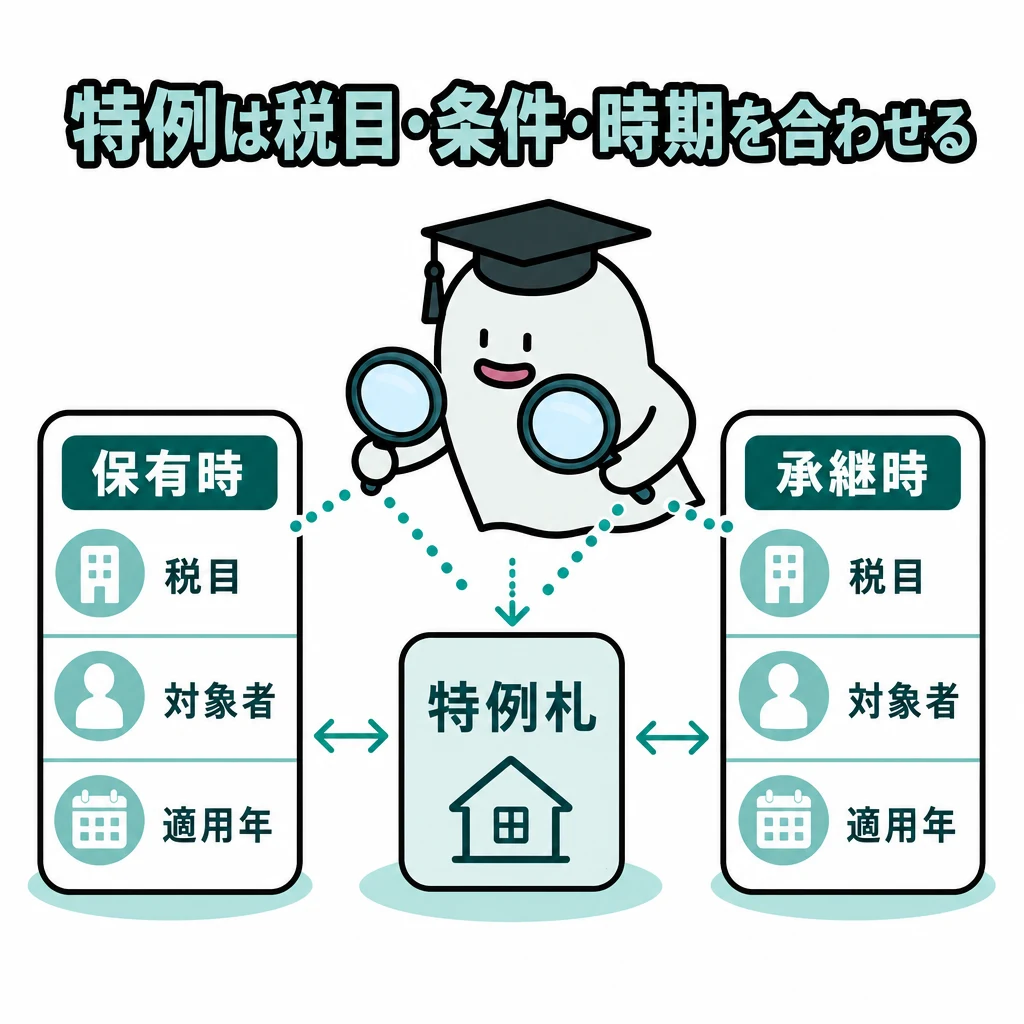
不動産税の問題は、所有期間、居住の実態、取得・売却の関係、特例の併用条件を読む力が必要です。控除名だけ見つけて機械的に引くと、要件を外すことがあります。
基本の仕組み
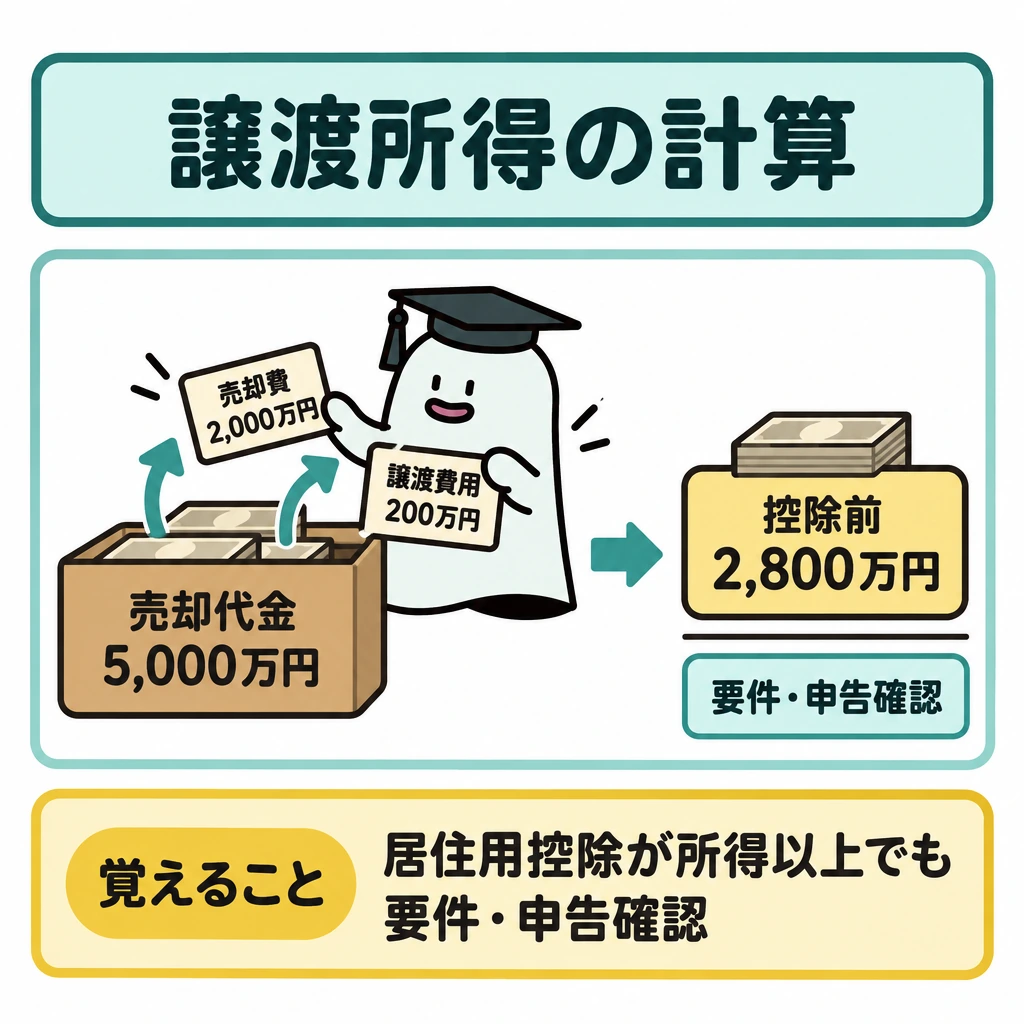
売却代金5,000万円、取得費2,000万円、譲渡費用200万円なら、控除前の譲渡所得は2,800万円です。仮に適用可能な居住用財産の特別控除がその金額以上でも、要件や申告の確認を省けるわけではありません。
固定資産税の住宅用地の特例と、相続税の小規模宅地等の特例は別制度です。同じ土地の面積が登場しても、税目、基準日、限度面積、要件が異なります。
取得・保有・譲渡の税を分ける
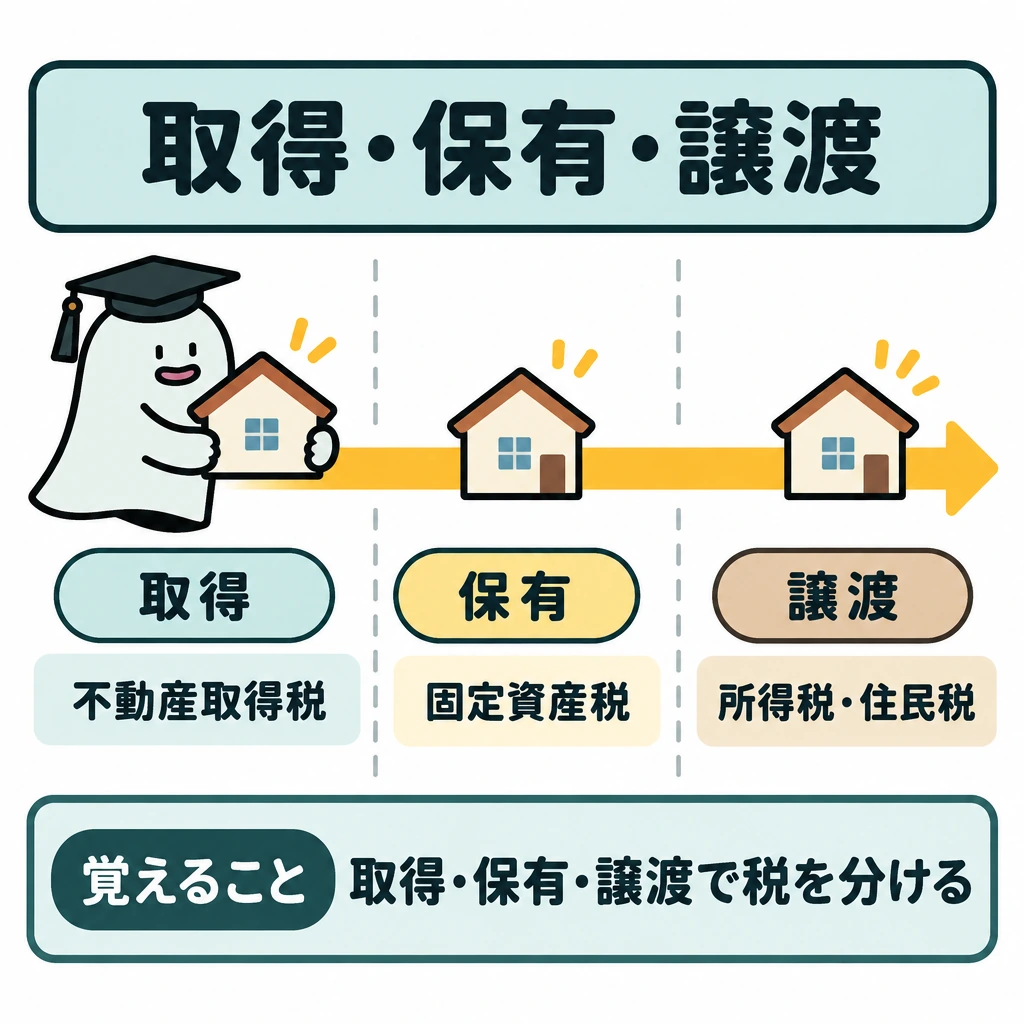
取得時は不動産取得税・登録免許税・印紙税、保有時は固定資産税・都市計画税、譲渡時は譲渡所得に対する所得税・住民税を検討します。不動産取得税は相続による取得には課されませんが、贈与による取得には課されます。登録免許税は相続による所有権移転登記にも課され、表題登記には課されません。
不動産取得税と登録免許税の課税標準は原則として固定資産税評価額ですが、抵当権設定登記の登録免許税は債権金額が課税標準です。固定資産税は1月1日(賦課期日)の所有者に市町村が課し、標準税率は1.4%です。都市計画税は原則として市街化区域内の土地・家屋に課され、制限税率は0.3%です。
| 税目 | 本則税率 | 主な特例(期限) |
|---|---|---|
| 不動産取得税(土地・住宅) | 4% | 3%(2027年3月31日までの取得)。宅地は課税標準を1/2 |
| 不動産取得税(新築住宅) | ― | 課税標準から1,200万円を控除(床面積要件あり) |
| 登録免許税(土地の売買による所有権移転) | 2% | 1.5%(2029年3月31日まで) |
| 登録免許税(住宅用家屋) | 保存0.4%・移転2%・抵当権設定0.4% | 保存0.15%・移転0.3%・抵当権設定0.1%(2027年3月31日まで) |
| 登録免許税(相続による所有権移転) | 0.4% | ― |
| 固定資産税(小規模住宅用地・200㎡以下の部分) | 1.4%(標準税率) | 課税標準を1/6(都市計画税は1/3) |
| 固定資産税(一般住宅用地・200㎡超の部分) | 1.4%(標準税率) | 課税標準を1/3(都市計画税は2/3) |
譲渡所得の計算と居住用財産の特例
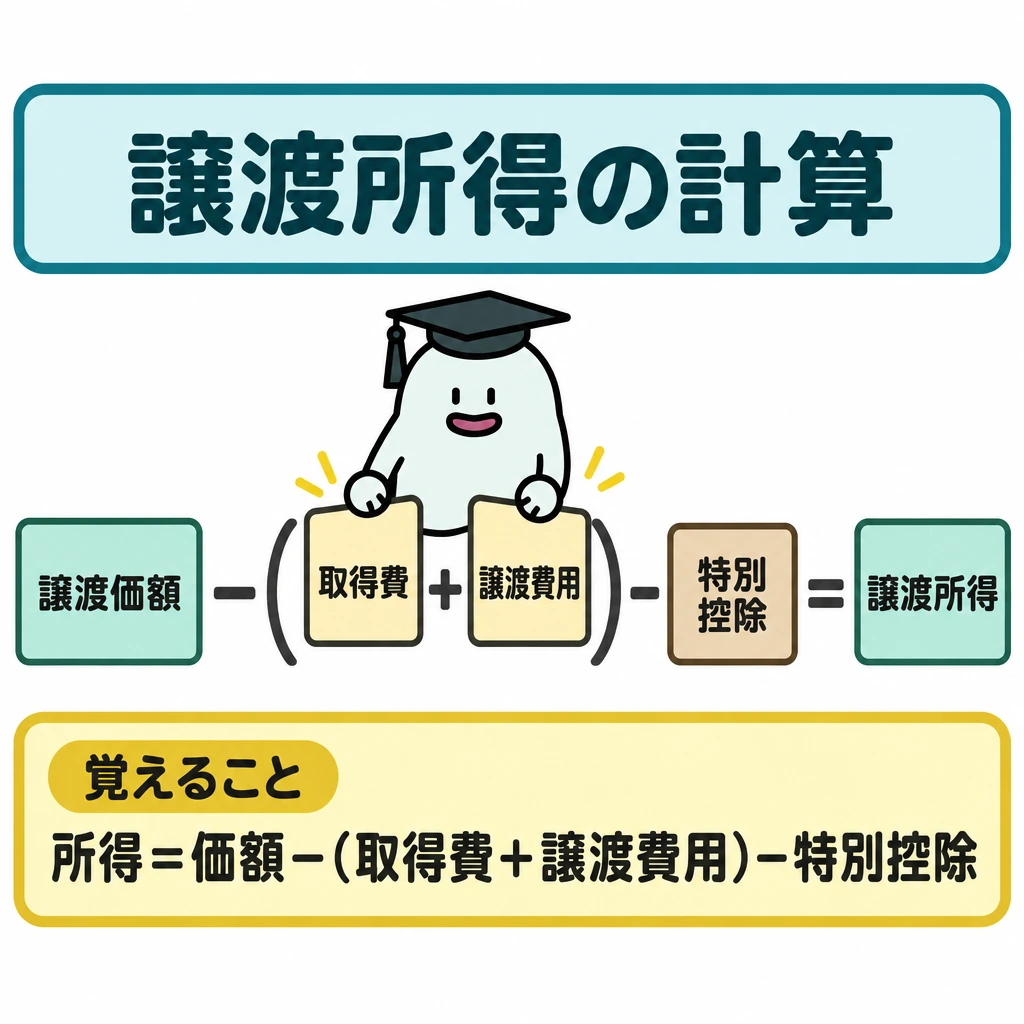
土地・建物の譲渡所得は「譲渡価額−(取得費+譲渡費用)−特別控除」で求め、他の所得と分けて課税します。取得費が不明なときや実際の取得費が少ないときは、譲渡価額の5%を概算取得費にできます。相続・贈与で取得した資産は、被相続人等の取得日と取得費を引き継ぎます。
長期・短期は、譲渡した年の1月1日時点で所有期間が5年超かどうかで判定します。税率は長期20.315%(所得税15.315%・住民税5%)、短期39.63%(所得税30.63%・住民税9%)です。
マイホームの3,000万円特別控除は所有期間を問いません。住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡であること、配偶者・直系血族など特別な関係のある人への譲渡でないこと、前年・前々年に適用を受けていないことなどが条件です。
居住用財産の軽減税率の特例は所有期間10年超が要件で、特別控除後の6,000万円以下の部分が14.21%となり、3,000万円控除と併用できます。特定の居住用財産の買換え特例(所有10年超・居住10年以上・譲渡対価1億円以下など)は、これらと選択適用です。
住み始めた年とその前2年・後3年の間に、3,000万円控除・軽減税率・買換え特例を使うと、住宅ローン控除は受けられません。土地・建物の譲渡損失は原則として他の所得と損益通算できませんが、居住用財産の買換え等の譲渡損失などは要件を満たせば損益通算と3年間の繰越控除ができます。
| 特例 | 主な要件 | 併用・注意 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 所有期間は問わない。親族等への譲渡は対象外 | 前年・前々年に適用がないこと |
| 居住用財産の軽減税率 | 譲渡した年の1月1日で所有10年超 | 3,000万円控除と併用できる |
| 特定の居住用財産の買換え | 所有10年超・居住10年以上・譲渡対価1億円以下 | 3,000万円控除・軽減税率とは選択 |
| 相続した空き家の3,000万円特別控除 | 1981年5月31日以前の建築、売却代金1億円以下、2027年12月31日までの譲渡 | 相続人3人以上なら1人2,000万円まで |
| 相続税の取得費加算 | 相続税の申告期限の翌日から3年以内の譲渡 | 納めた相続税の一部を取得費に加算 |
固定資産の交換の特例
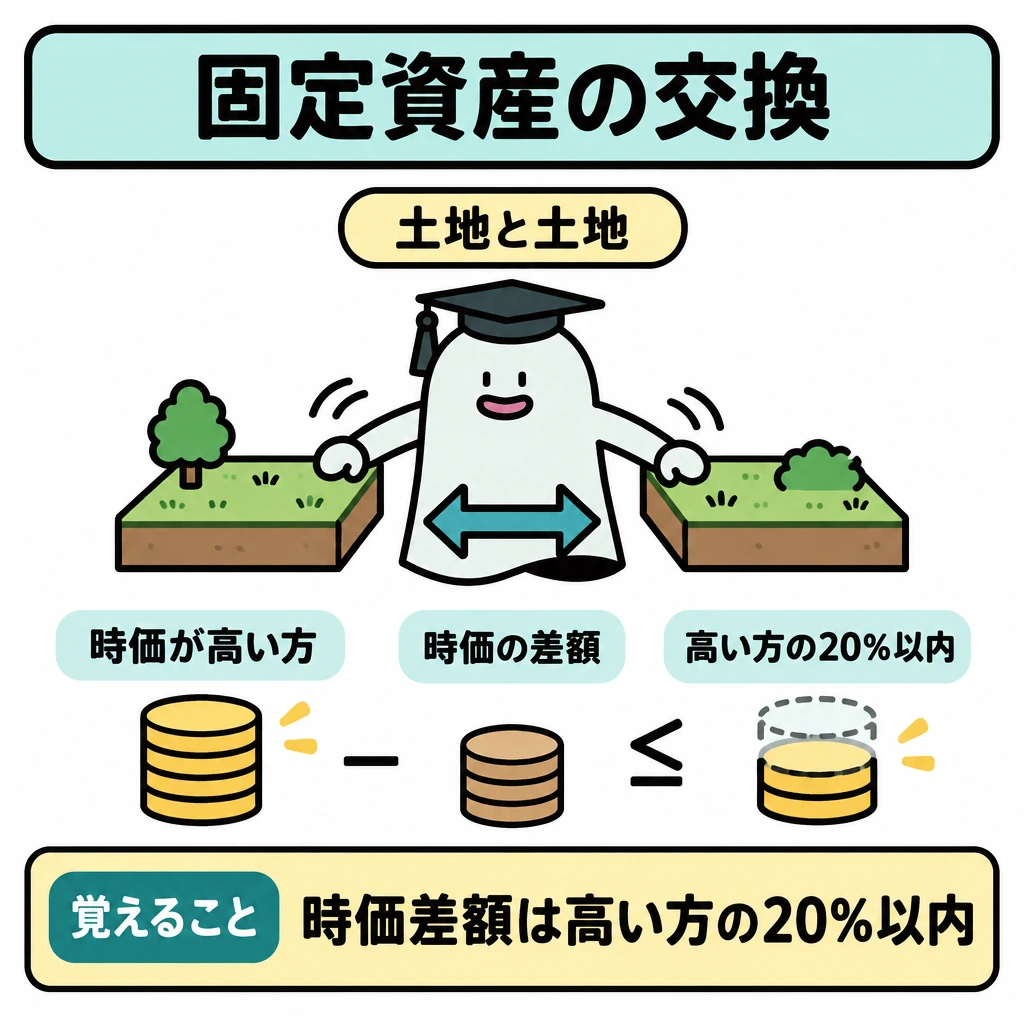
固定資産の交換の特例では、1年以上所有していた固定資産を、相手方が1年以上所有し交換のために取得したものでない同種の固定資産(土地と土地、建物と建物)と交換し、交換前と同じ用途に使う場合、譲渡がなかったものとされます。
交換する資産の時価の差額は、いずれか高い方の価額の20%以内でなければなりません。交換差金を受け取った場合は、その部分が譲渡所得として課税されます。
試験に出る
- 所有期間や居住の実態、特例の併用条件を確認する。
- 譲渡所得は売却代金から取得費と譲渡費用を引いて求める。
- 特例が使えても要件や申告の確認を省けない。
- 固定資産税の住宅用地特例と相続税の小規模宅地等の特例は別制度。
- 特例は税目・基準日・限度面積・要件を分けて整理する。
- 長期・短期は譲渡した年の1月1日時点で所有期間5年超かで判定。税率は長期20.315%、短期39.63%。
- 3,000万円控除と軽減税率は併用可、買換え特例とは選択。住宅ローン控除との併用制限。
- 交換の特例は同種の固定資産・1年以上所有・同一用途・差額が高い方の20%以内。
重要な言葉
- 譲渡所得
- 土地や建物を売却して得た所得。取得費と譲渡費用を差し引く。
- 居住用財産の特別控除
- 居住用の財産を売却した場合に、一定の要件で譲渡所得から控除できる制度。
- 小規模宅地等の特例
- 相続した宅地等の評価額を、要件に応じて減額する制度。
- 概算取得費
- 取得費が不明な場合などに、譲渡価額の5%を取得費とみなす方法。
- 賦課期日
- 固定資産税の納税義務者を決める基準日。毎年1月1日。
確認問題
確かめよう特例を使う前に何を確認しますか。
「何税か」「誰が使うか」「いつの事実か」です。名称の似た軽減を同じ欄にまとめないことが計算ミスを防ぎます。
譲渡所得は、売却代金から取得費と譲渡費用を引いて求める。
固定資産税の住宅用地の特例と相続税の小規模宅地等の特例は同じ制度である。
固定資産の交換の特例では、交換する資産の時価の差額が高い方の価額の20%以内であることが要件の一つである。
相続した土地を売却した場合、所有期間は相続した日から数える。
居住用財産の3,000万円特別控除と軽減税率の特例は、重複して適用を受けることができない。
売却代金5,000万円、取得費2,000万円、譲渡費用200万円のときの控除前の譲渡所得は?
固定資産税の住宅用地の特例と相続税の小規模宅地等の特例の関係は?
2021年4月1日に取得した土地を2026年10月1日に譲渡した場合の区分は?
不動産税の問題は、、居住の実態、取得・売却の関係、特例のを読む力が必要です。控除名だけ見つけて機械的に引くと、要件を外すことがあります。
売却代金5,000万円、取得費2,000万円、譲渡費用200万円なら、控除前のはです。仮に適用可能な居住用財産の特別控除がその金額以上でも、要件や申告の確認を省けるわけではありません。
の住宅用地の特例と、相続税のは別制度です。同じ土地の面積が登場しても、税目、基準日、限度面積、要件が異なります。
借地借家法の詳細
借地借家法とは、借地と借家について、更新や終了のルールを定める法律です。普通借地権と定期借地権では、土地を返すまでの関係の設計が異なります。
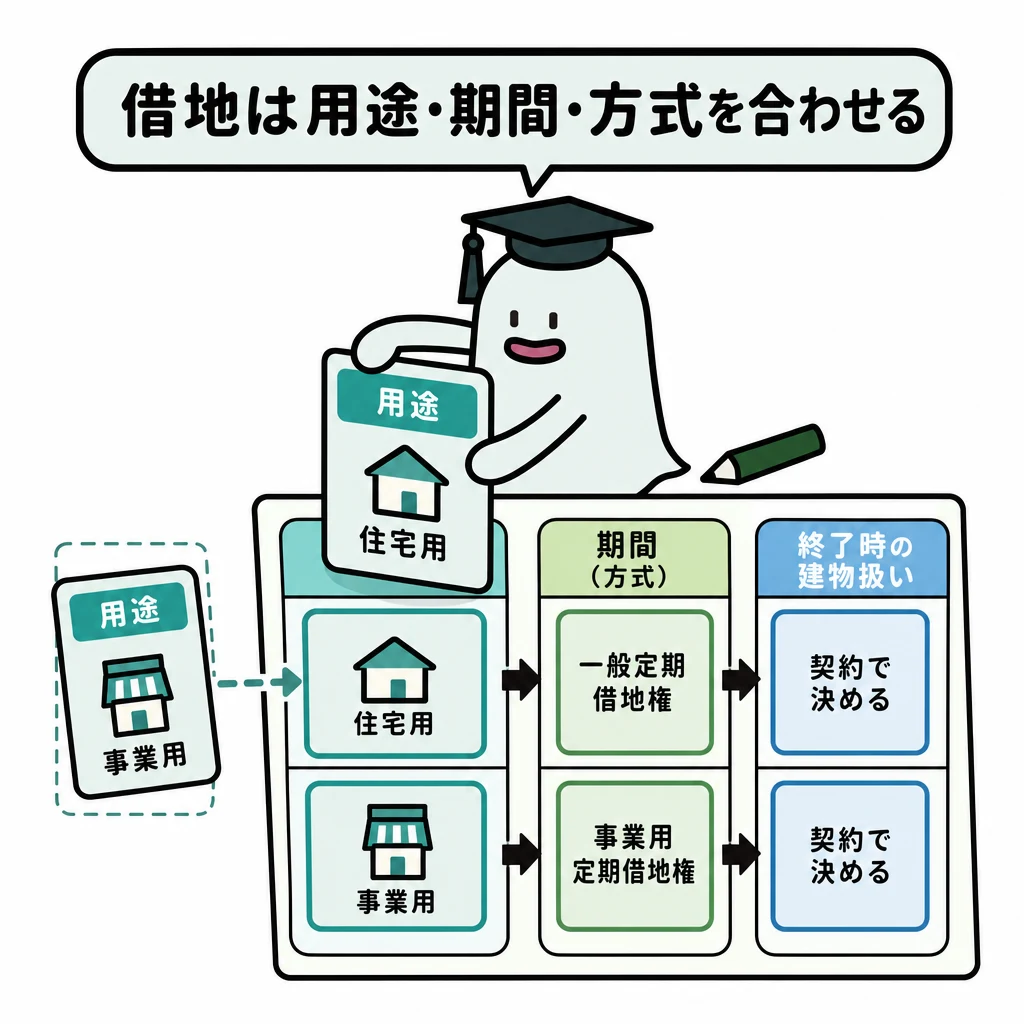
普通借地権と定期借地権は、土地を返すまでの関係をどう設計するかが違います。定期借地権にも一般定期借地権、事業用定期借地権等があり、期間・用途・方式が同じではありません。
基本の仕組み
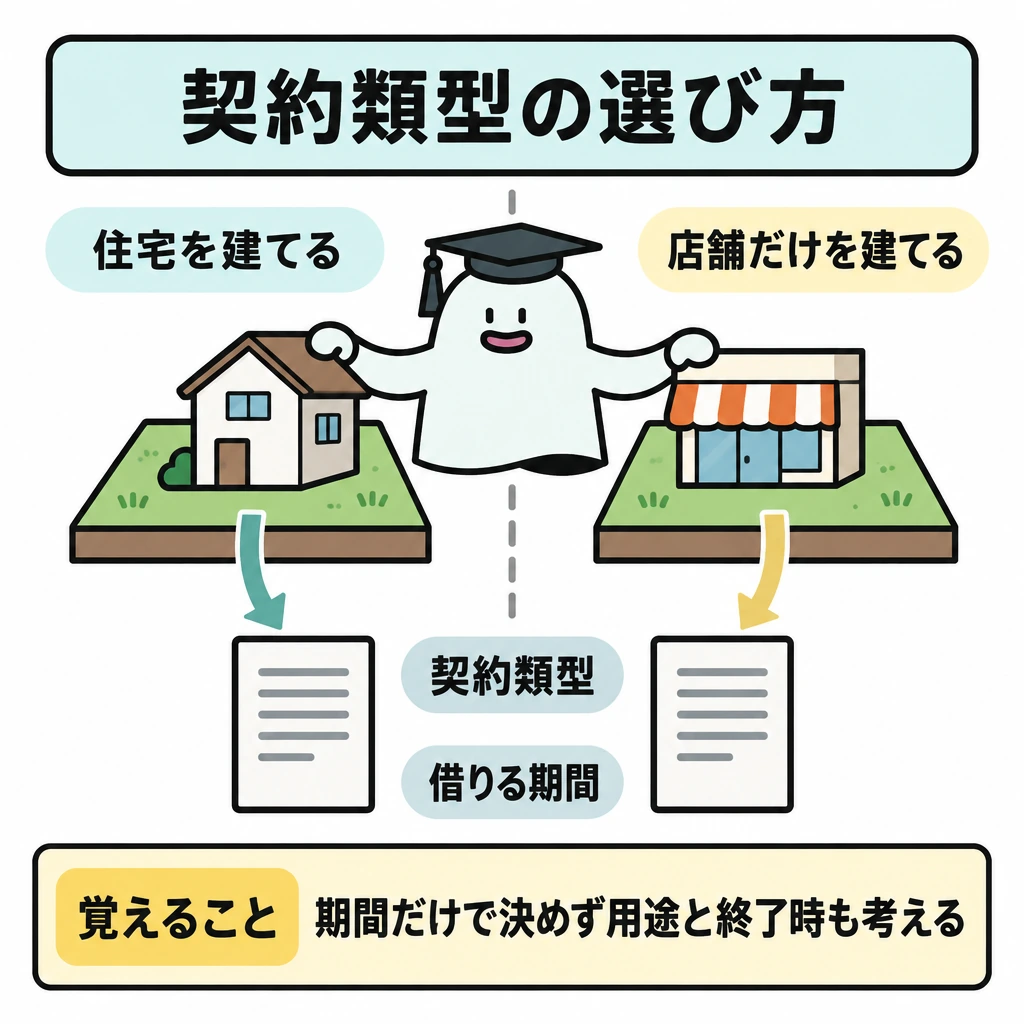
例えば住宅を建てるための土地と、店舗だけを建てるための土地では、利用できる契約類型が異なり得ます。単に「長く借りるから定期借地」という判断はできません。
建物買取請求権や更新、再築の扱いは契約類型により違います。契約の終了時に建物をどうするのかまで考えると、期間の数字を暗記する意味が見えてきます。
借地と借家の種類を全体で見る
普通借地権の存続期間は30年以上で、期間を定めない場合や30年未満で定めた場合は30年になります。更新後の期間は1回目20年以上、2回目以降10年以上で、地主の更新拒絶には正当事由が必要です。契約が更新されないときは、借地権者は建物買取請求権を行使できます。
借地権は、借地上に借地権者名義で登記された建物があれば第三者に対抗できます。定期借地権は、一般定期借地権(50年以上・書面等)、事業用定期借地権等(10年以上50年未満・公正証書に限る)、建物譲渡特約付借地権(30年以上・書面不要)に分かれます。事業用定期借地権等は居住用建物には使えません。
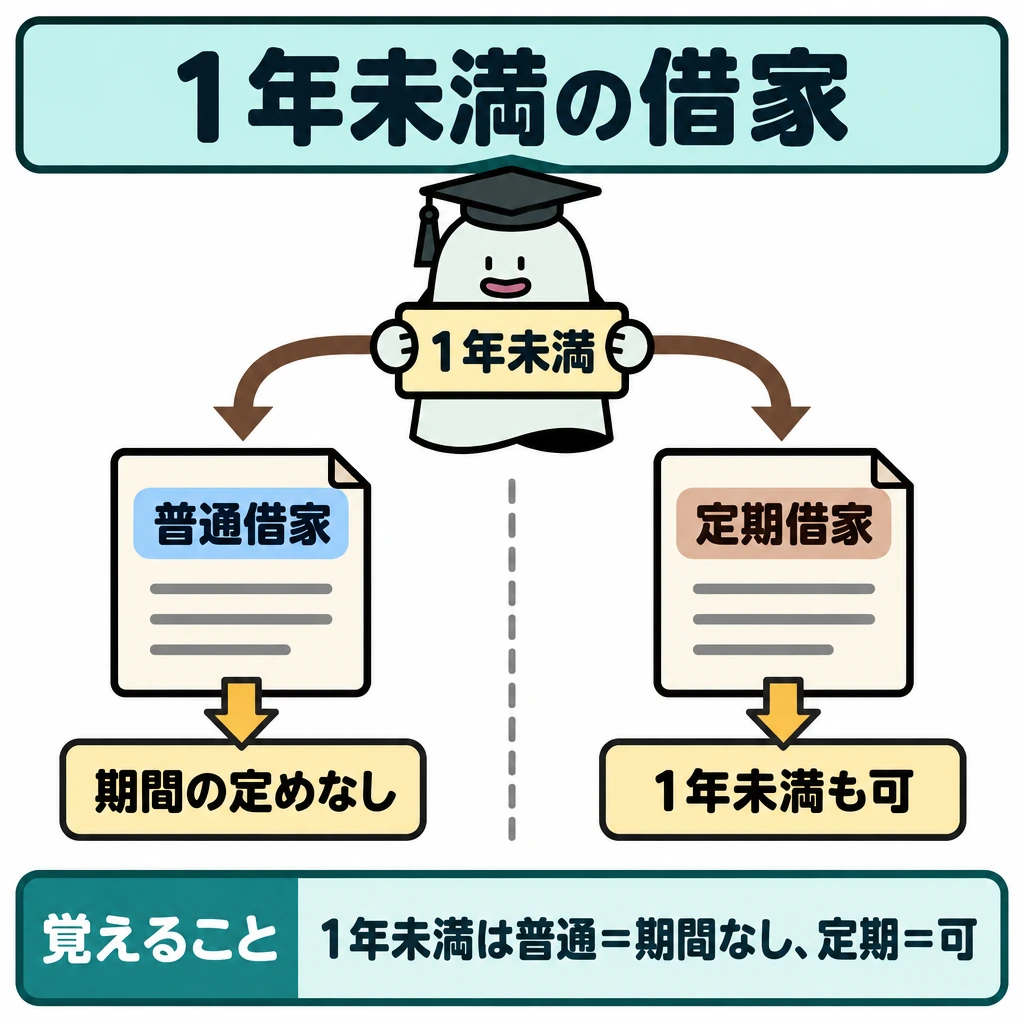
普通借家で1年未満の期間を定めると、期間の定めがないものとみなされます。貸主の更新拒絶や解約申入れには正当事由が必要で、解約申入れは6か月前までに行います。定期借家は、書面(電磁的記録を含む)で契約し、事前に更新がない旨を書面(承諾があれば電磁的方法)で説明しなければ、更新のない契約になりません。
定期借家は1年未満の期間も定められます。期間1年以上なら、貸主は満了の1年前から6か月前までに終了を通知します。居住用で床面積200㎡未満なら、転勤・療養などやむを得ない事情により借主から中途解約を申し入れられます。造作買取請求権は、普通借家・定期借家とも特約で排除できます。
| 種類 | 存続期間 | 契約方式 | 用途・終了 |
|---|---|---|---|
| 普通借地権 | 30年以上(更新後は1回目20年以上、以後10年以上) | 制限なし | 用途制限なし。地主の更新拒絶に正当事由 |
| 一般定期借地権 | 50年以上 | 書面(電磁的記録を含む) | 用途制限なし。更新・建物買取請求をしない特約 |
| 事業用定期借地権等 | 10年以上50年未満 | 公正証書に限る | 事業用建物のみ(居住用は不可) |
| 建物譲渡特約付借地権 | 30年以上 | 書面不要 | 地主が建物を買い取って終了 |
| 普通借家 | 1年未満は期間の定めがないものとみなす | 制限なし | 更新あり。貸主の更新拒絶に正当事由 |
| 定期借家 | 制限なし(1年未満も可) | 書面等で契約し、事前に書面等で説明 | 更新なし。期間1年以上なら終了通知が必要 |
試験に出る
- 普通借地権と定期借地権では土地を返すまでの関係の設計が異なる。
- 定期借地権にも一般定期借地権や事業用定期借地権がある。
- 用途に応じて利用できる契約類型が異なる。
- 建物買取請求権や更新、再築の扱いは契約類型で違う。
- 借地と借家のルールを混ぜず、土地か建物かで分類する。
- 普通借地権の更新後の期間は1回目20年以上、2回目以降10年以上。
- 事業用定期借地権等は公正証書が必要で、居住用建物(賃貸マンション等)には使えない。
- 定期借家は1年未満も可。期間1年以上なら満了の1年前から6か月前までに終了通知。
重要な言葉
- 普通借地権
- 更新があり、期間の満了後も存続し得る借地権。
- 定期借地権
- 期間の満了で終了し、更新を前提としない借地権。
- 建物買取請求権
- 借地権の終了時に、借地権者が建物を地主に買い取ってもらえる権利。
- 正当事由
- 貸主が更新拒絶や解約申入れをする際に必要とされる、建物・土地の使用の必要性などの事情。
- 事業用定期借地権等
- 事業用建物の所有を目的とし、存続期間10年以上50年未満で公正証書により設定する定期借地権。
確認問題
確かめよう普通借家と定期借家の違いを、何で分類しますか。
更新の有無と終了手続の違いです。借地と借家のルールを混ぜず、土地・建物のどちらを借りているかから分類します。
定期借地権にも、一般定期借地権や事業用定期借地権などがある。
普通借家と定期借家では、更新の有無や終了手続は同じである。
事業用定期借地権等の設定を目的とする契約は、公正証書によってしなければならない。
普通借家契約で期間を6か月と定めた場合、その期間の定めは有効である。
借地借家法の問題で、まず分類すべきことは?
建物買取請求権の説明として正しいものは?
賃貸マンションを建てる目的では設定できない借地権は?
とは、土地を返すまでの関係をどう設計するかが違います。定期借地権にも一般定期借地権、事業用定期借地権等があり、期間・用途・方式が同じではありません。
例えば住宅を建てるための土地と、店舗だけを建てるための土地では、利用できるが異なり得ます。単に「長く借りるから」という判断はできません。
や、再築の扱いは契約類型により違います。契約の終了時に建物をどうするのかまで考えると、期間の数字を暗記する意味が見えてきます。
不動産の有効活用
不動産の有効活用とは、土地を建物の建築や貸付け、等価交換などで収益につなげる方法を選ぶことです。初期資金・収入・権利・リスクの持ち方が方法ごとに異なります。
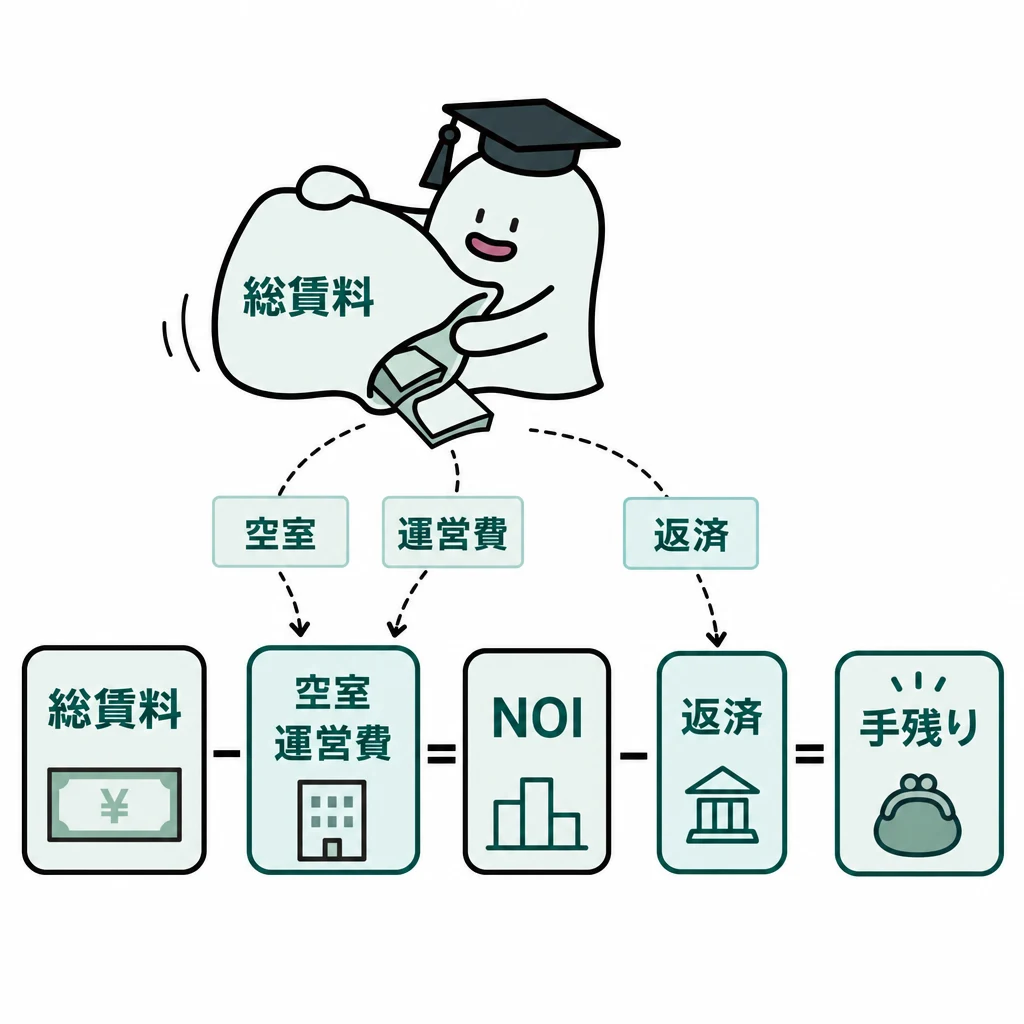
土地活用は「建てれば家賃が入る」という一面だけでは判断できません。自分で建てる、借地として貸す、等価交換するなどで、初期資金・収入・権利・リスクの持ち方が変わります。
| 年間家賃600万円の仮例 | 差引計算 |
|---|---|
| 空室損失と運営費を引く | 600−60−140=400万円 |
| ローン返済を引く | 400−300=100万円 |
| 判断すること | 将来修繕・税なども負担できるか |
基本の仕組み
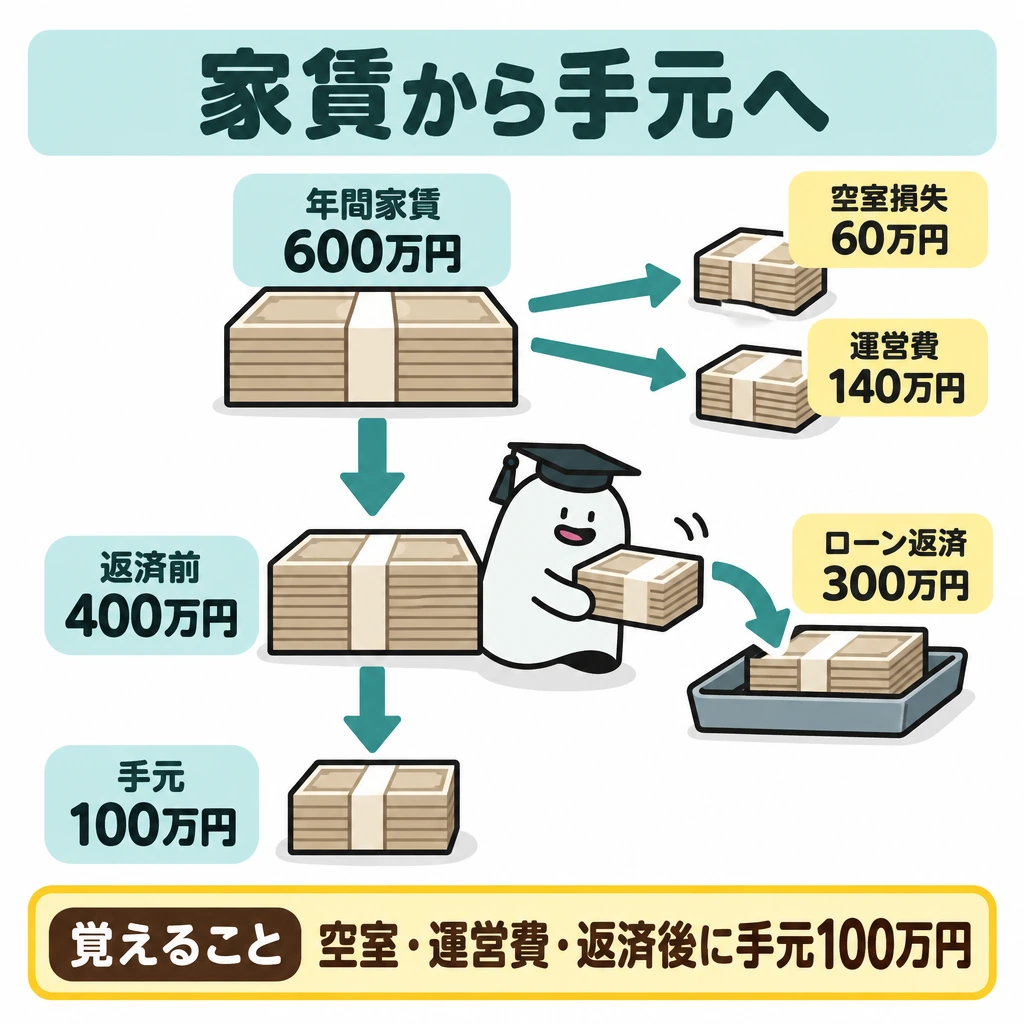
年間家賃600万円でも、空室損失60万円、運営費140万円なら、借入返済前の収益は400万円です。ローン返済が年300万円なら手元に残る額は100万円。表面上の家賃だけで返済能力を判断しないようにします。
サブリースでも、将来ずっと同じ賃料が保証されると決めつけず、賃料改定や解約の条件を確認します。等価交換は資金負担を抑えられる場合がある一方、土地等の権利の一部を手放す取引です。
証券化では不動産の収益等を裏付けに資金を集め、投資家が現物の持分を直接管理する場合とは異なる形で投資します。J-REITでは投資口価格や分配金が賃料・空室・金利等の影響を受け、取引しやすさが元本保証を意味するわけではありません。
活用方式と利回りを比べる
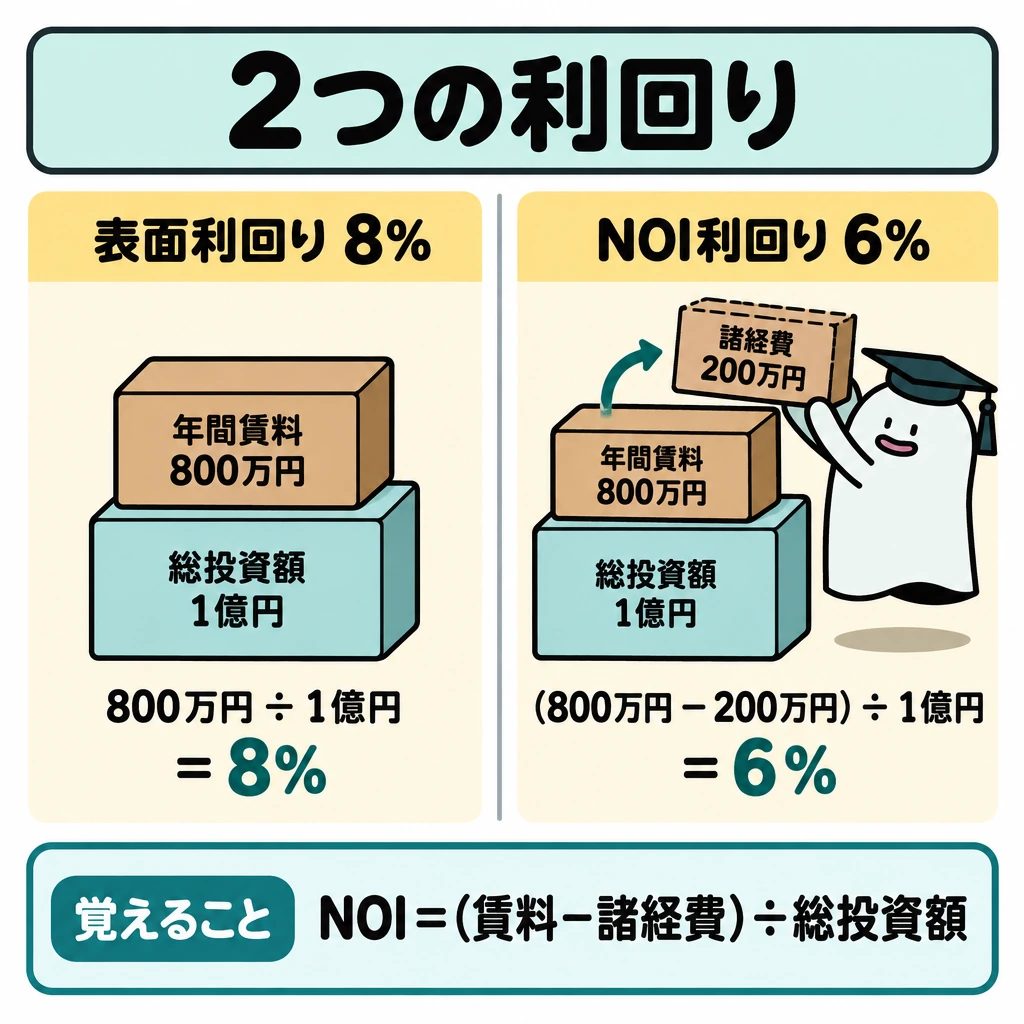
土地活用の方式は、誰が建設資金を出し、誰が事業を行い、土地の所有権がどうなるかで比べます。自己建設方式は収益が大きくなり得る一方、資金負担と事業リスクをすべて負います。定期借地権方式は資金負担がなく、収益は地代に限られ、期間満了で土地が返還されます。
事業受託方式は所有者が資金を負担し、企画から管理運営までデベロッパーに任せます。建設協力金方式はテナントから預かる建設協力金を建設資金に充てる方法で、建物がテナント仕様になるため中途退去のリスクがあります。等価交換方式は土地の一部をデベロッパーに譲渡し、建物の一部を取得します。
土地信託方式は、信託期間中は土地の所有権が信託銀行に移り、所有者は実績に応じた信託配当を受け取ります(配当の保証はありません)。
表面利回り(単純利回り)は年間賃料収入÷総投資額、NOI利回り(純利回り)は(年間賃料収入−諸経費)÷総投資額です。諸経費には管理費・修繕費・固定資産税などを含め、借入金の返済額は含めません。投資額1億円、年間賃料800万円、諸経費200万円なら、表面利回り8%、NOI利回り6%です。
| 活用方式 | 建設資金 | 土地の所有権 | 特徴 |
|---|---|---|---|
| 自己建設方式 | 土地所有者 | 残る | 企画・建設・管理を自ら行い、事業リスクを負う |
| 事業受託方式 | 土地所有者 | 残る | 企画から管理運営までデベロッパーに任せる |
| 建設協力金方式 | テナントから預かる建設協力金 | 残る | 建物はテナント仕様。中途退去のリスクがある |
| 等価交換方式 | デベロッパー | 一部をデベロッパーへ譲渡 | 土地の一部と建物の一部を交換する |
| 土地信託方式 | 信託銀行が調達 | 信託期間中は信託銀行に移る | 実績配当で保証はない |
| 定期借地権方式 | 借地人 | 残る | 地代を得て、期間満了で土地が返還される |
DCF法とレバレッジ
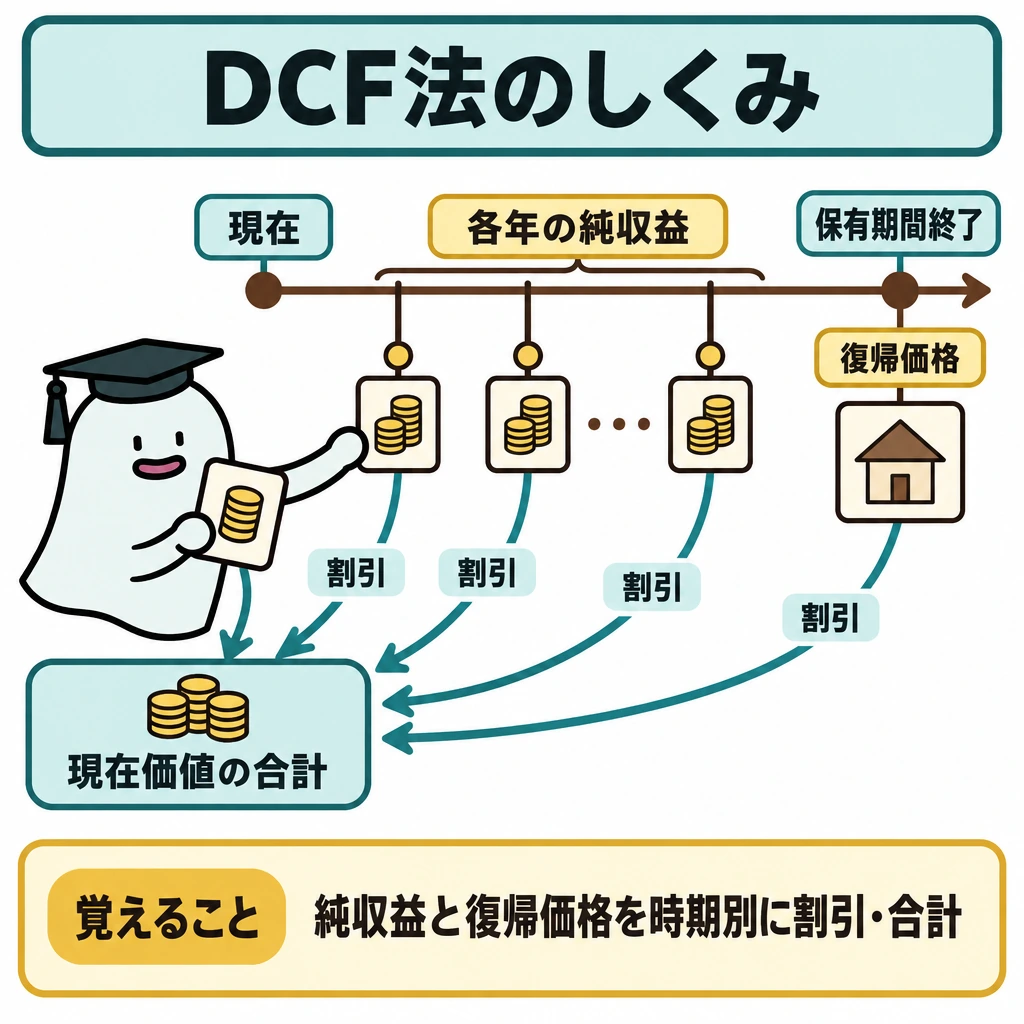
DCF法は、保有期間中の各年の純収益と、保有期間終了時の売却想定価格(復帰価格)を、発生時期に応じて現在価値に割り引いて合計する方法です。直接還元法は、1年間の純収益を還元利回りで割って収益価格を求めます。
NPV法(正味現在価値法)では、収益の現在価値の合計が投資額の現在価値の合計を上回れば投資適格と判断します。IRR法(内部収益率法)では、内部収益率が投資家の期待収益率を上回れば投資適格です。
借入金を使うレバレッジ効果は、物件の収益率が借入金利を上回るときに自己資金の収益率を高めます。収益率が金利を下回ると、逆に自己資金の収益率は下がります。
| 指標 | 計算・判断 |
|---|---|
| 表面利回り | 年間賃料収入÷総投資額 |
| NOI利回り | (年間賃料収入−諸経費)÷総投資額 |
| NPV法 | 収益の現在価値合計>投資額なら投資適格 |
| IRR法 | 内部収益率>期待収益率なら投資適格 |
試験に出る
- 土地活用は方法ごとに初期資金・収入・権利・リスクの持ち方が変わる。
- 表面の家賃ではなく、空室損失や運営費、ローン返済を引いた手残りで判断する。
- サブリースでも賃料改定や解約の条件を確認する。
- 等価交換は資金負担を抑えられる一方で権利の一部を手放す。
- 証券化やJ-REITは取引しやすさが元本保証を意味しない。
- NOI利回りは総収入ではなく、諸経費を差し引いた純収益を総投資額で割る。
- DCF法は各期の純収益と復帰価格を現在価値に割り引く。NPVがプラスなら投資適格。
- レバレッジ効果は物件の収益率が借入金利を上回るときに働く。
重要な言葉
- サブリース
- 借り上げた物件を又貸しする方式。賃料改定等の条件を確認する。
- 等価交換
- 土地の一部を提供し、見合いの建物等を受け取る取引。
- J-REIT
- 不動産の収益を裏付けに投資家から資金を集める上場投資法人。
- NOI利回り
- 年間賃料収入から諸経費を差し引いた純収益を総投資額で割った利回り。
- DCF法
- 将来の純収益と復帰価格を現在価値に割り引いて合計し、収益価格を求める方法。
確認問題
確かめよう選択肢ごとに並べる四つの観点は何ですか。
「自己資金」「借入」「管理の負担」「将来の自由度」です。最も収入が大きい方法が、相談者の希望にも最適とは限りません。
サブリースでは、将来ずっと同じ賃料が保証される。
J-REITは取引しやすいが、元本が保証されているわけではない。
NOI利回りは、年間の総収入を総投資額で割って求める。
借入金併用の投資では、物件の収益率が借入金利を下回るとき、自己資金の収益率が上がる。
年間家賃600万円、空室損失60万円、運営費140万円、ローン返済300万円のとき手元に残る額は?
土地活用を比べるときに見るべきものは?
総投資額1億円、年間賃料収入800万円、年間の諸経費200万円の物件のNOI利回りは?
土地活用は「建てれば家賃が入る」という一面だけでは判断できません。自分で建てる、借地として貸す、するなどで、初期資金・収入・権利・の持ち方が変わります。
年間家賃600万円でも、空室損失60万円、運営費140万円なら、借入返済前の収益はです。ローン返済が年300万円なら手元に残る額は。表面上の家賃だけで返済能力を判断しないようにします。
でも、将来ずっと同じ賃料が保証されると決めつけず、や解約の条件を確認します。等価交換は資金負担を抑えられる場合がある一方、土地等の権利の一部を手放す取引です。
では不動産の収益等を裏付けに資金を集め、投資家が現物の持分を直接管理する場合とは異なる形で投資します。では投資口価格や分配金が賃料・空室・金利等の影響を受け、取引しやすさが元本保証を意味するわけではありません。
区分所有法
区分所有法とは、マンションなどの区分所有建物について、専有部分と共用部分の管理や決議要件を定める法律です。
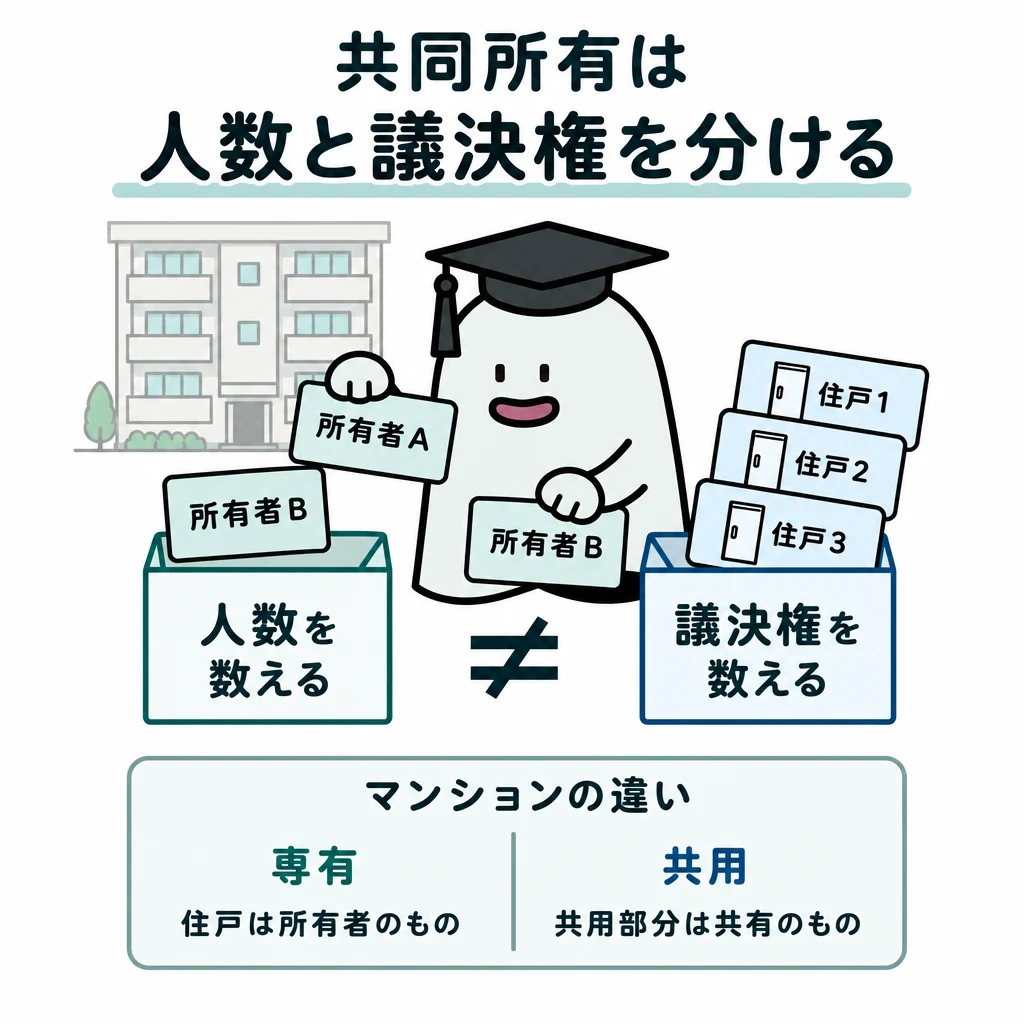
マンションでは、自分の住戸だけでなく、廊下・屋根・設備などを共同で維持します。専有部分と共用部分を分けるのは、一人で決められることと共同で決めることが違うためです。
基本の仕組み
例えば住戸内の内装変更と、共用廊下を変える工事では、必要な判断や手続が異なります。窓や玄関扉なども見た目だけで専有と決めず、法令と規約上の区分を確認します。
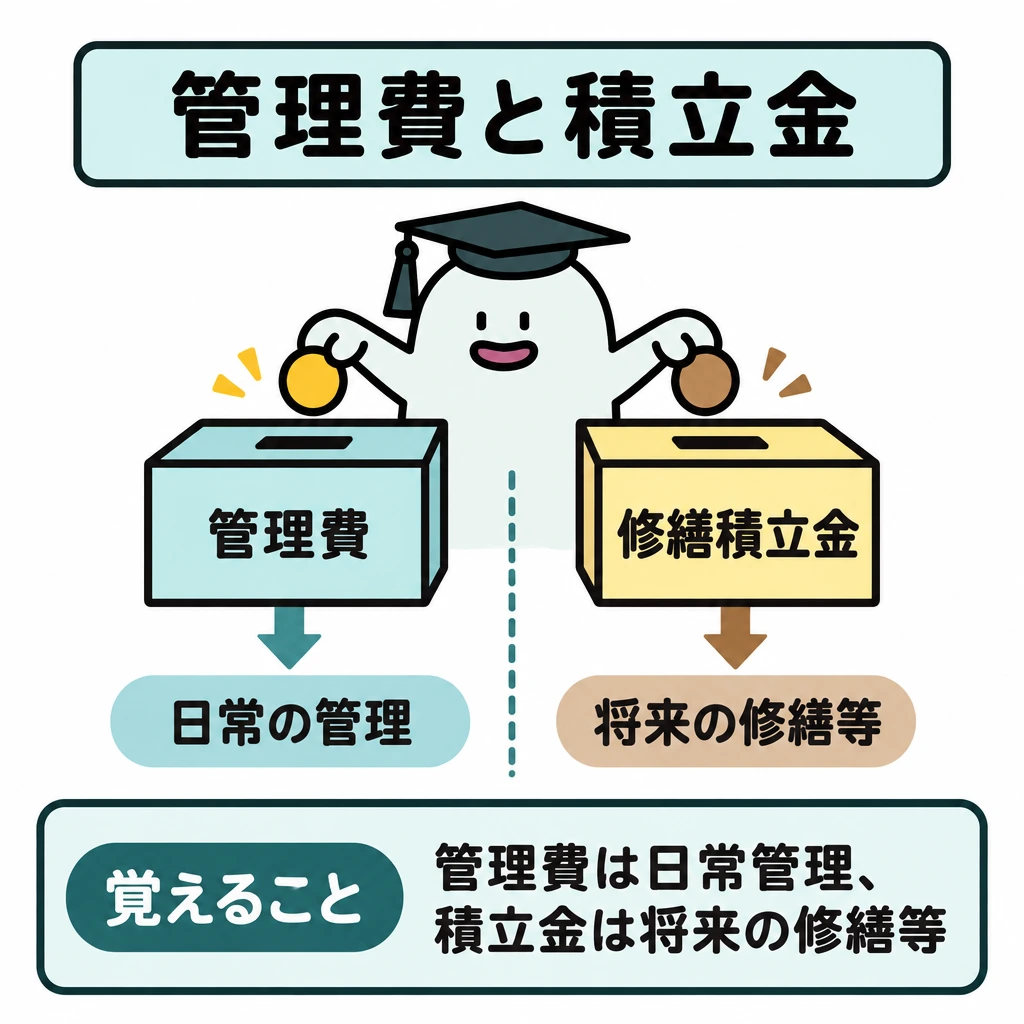
管理費は日常の管理、修繕積立金は将来のまとまった修繕等に備える資金という役割の違いがあります。集会の決議要件は工事等の内容で変わり、法改正の施行時点にも注意します。
専有・共用と決議を分ける
区分所有建物では専有部分、共用部分、敷地利用権を区別します。共用部分の持分は原則として専有部分の床面積の割合により、専有部分と敷地利用権は規約に別段の定めがない限り分離して処分できません。窓や玄関扉の外側などは管理規約や構造上の区分を確認し、住戸に近いだけで専有部分と決めません。
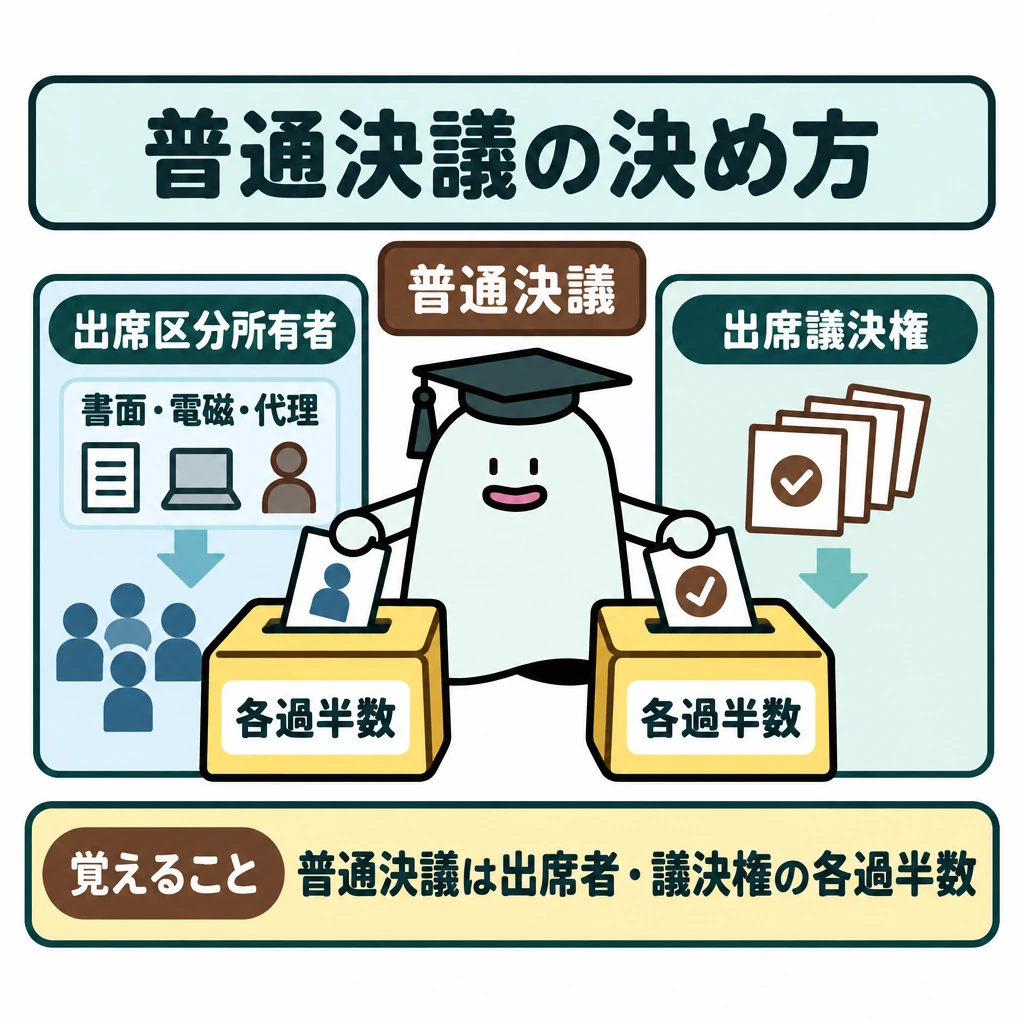
2026年4月1日施行の改正で、建替え決議など区分所有権の処分を伴う決議を除き、集会の決議は出席者の多数決になりました。書面・電磁的方法・代理人で議決権を行使した者も出席者に数えます。所在等不明区分所有者は、裁判所の決定により決議の母数から除外できます。
普通決議は、出席した区分所有者と議決権の各過半数で決します。規約の設定・変更・廃止や共用部分の重大な変更は、区分所有者と議決権の各過半数が出席し、出席者と出席議決権の各4分の3以上が必要です。共用部分の瑕疵による危険の除去やバリアフリー化のための変更は、各3分の2以上で足ります。
建替え決議は出席者ではなく区分所有者と議決権の各5分の4以上で、耐震性不足などの客観的事由があれば各4分の3以上です。過去問は問題文の基準日時点の法令で解き、改正前の「全区分所有者の各4分の3」を現在の事案に当てはめないようにします。
管理者は少なくとも毎年1回集会を招集し、招集通知は原則として会日の1週間前(建替え決議は2か月前)までに発します。規約や集会の決議は、区分所有権を譲り受けた人(特定承継人)にも効力が及びます。
| 決議(2026年4月以降) | 出席の要件 | 賛成の要件 |
|---|---|---|
| 普通決議(一般的な管理) | 法律上の定めなし(規約で定め可) | 出席者と出席議決権の各過半数 |
| 規約の設定・変更・廃止、共用部分の重大な変更 | 区分所有者と議決権の各過半数 | 出席者と出席議決権の各4分の3以上 |
| 瑕疵除去・バリアフリー化のための共用部分の変更 | 区分所有者と議決権の各過半数 | 出席者と出席議決権の各3分の2以上 |
| 建替え決議 | ―(出席者ではなく全体が母数) | 区分所有者と議決権の各5分の4以上(客観的事由があれば各4分の3以上) |
試験に出る
- 専有部分と共用部分では、決められることと手続が異なる。
- 窓や玄関扉なども法令と規約上の区分を確認する。
- 管理費は日常の管理、修繕積立金は将来の修繕に備える資金。
- 集会の決議要件は工事等の内容によって変わる。
- 場所の近さではなく権利区分と管理ルールで判断する。
- 改正後、建替え以外の決議は出席者の多数決。規約変更は各過半数の出席と出席者の各4分の3以上。
- 建替え決議は区分所有者と議決権の各5分の4以上(客観的事由があれば各4分の3以上)。
- 集会は毎年1回以上、招集通知は原則1週間前。決議は特定承継人にも及ぶ。
重要な言葉
- 専有部分
- 区分所有建物のうち、区分所有者が単独で所有する部分。
- 共用部分
- 廊下や屋根など、区分所有者が共同で利用・管理する部分。
- 修繕積立金
- 将来の大規模修繕等に備えて積み立てる資金。
- 敷地利用権
- 専有部分を所有するための建物の敷地に関する権利。原則として専有部分と分離して処分できない。
- 所在等不明区分所有者
- 所在が分からない区分所有者。裁判所の決定で集会の決議の母数から除外できる。
確認問題
確かめよう「自分の部屋の前にあるから自分だけで自由に変えてよい」と言えるでしょうか。
いいえです。場所の近さではなく、権利区分と管理ルールで判断します。
管理費と修繕積立金は、どちらも同じ目的で使われる。
集会の決議要件は、工事等の内容によって変わる。
2026年4月の改正後も、建替え決議は原則として区分所有者と議決権の各5分の4以上で決する。
集会の招集通知は、原則として会日の1か月前までに発しなければならない。
管理費と修繕積立金の違いとして正しいものは?
窓や玄関扉が専有か共用かの判断は?
2026年4月の改正後、規約の変更に必要な決議は?
マンションでは、自分の住戸だけでなく、廊下・屋根・設備などを共同で維持します。とを分けるのは、一人で決められることと共同で決めることが違うためです。
例えば住戸内の内装変更と、共用廊下を変える工事では、必要な判断や手続が異なります。窓や玄関扉なども見た目だけで専有と決めず、と上の区分を確認します。
は日常の管理、は将来のまとまった修繕等に備える資金という役割の違いがあります。集会の決議要件は工事等の内容で変わり、法改正の施行時点にも注意します。
覚えるポイント
- 建築面積計算は有効敷地・指定制限・道路制限の順に整理する。
- 土地活用は家賃から空室・費用・返済を引いた手残りを見る。
- 同じ不動産でも税目・契約類型・権利区分を混ぜない。
- 譲渡所得の長期・短期は譲渡した年の1月1日時点の所有期間5年超かで判定する。
- 区分所有法は2026年4月以降、建替え以外の決議を出席者基準で数える。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 住宅金融支援機構:住宅ローン・制度の案内 ↗
- 国土交通省:定期借地権の解説 ↗
- 国税庁:マイホームを売ったときの特例 ↗
- 法務省:改正区分所有法の概要(詳細版) ↗
- 国土交通省:土地の保有に係る税制 ↗
- 国税庁:土地建物の交換をしたときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について