


保険の保障内容だけでなく、契約変更・法人経理・受取時の税金まで、お金が動く順番で学びます。似た制度を条件と目的で見分けましょう。
仕組みを理解する
生命保険の詳細
生命保険の見直しでは、保障額・期間・払込額・特約を並べて比較します。契約者・被保険者・受取人を区別し、支払条件も確認します。
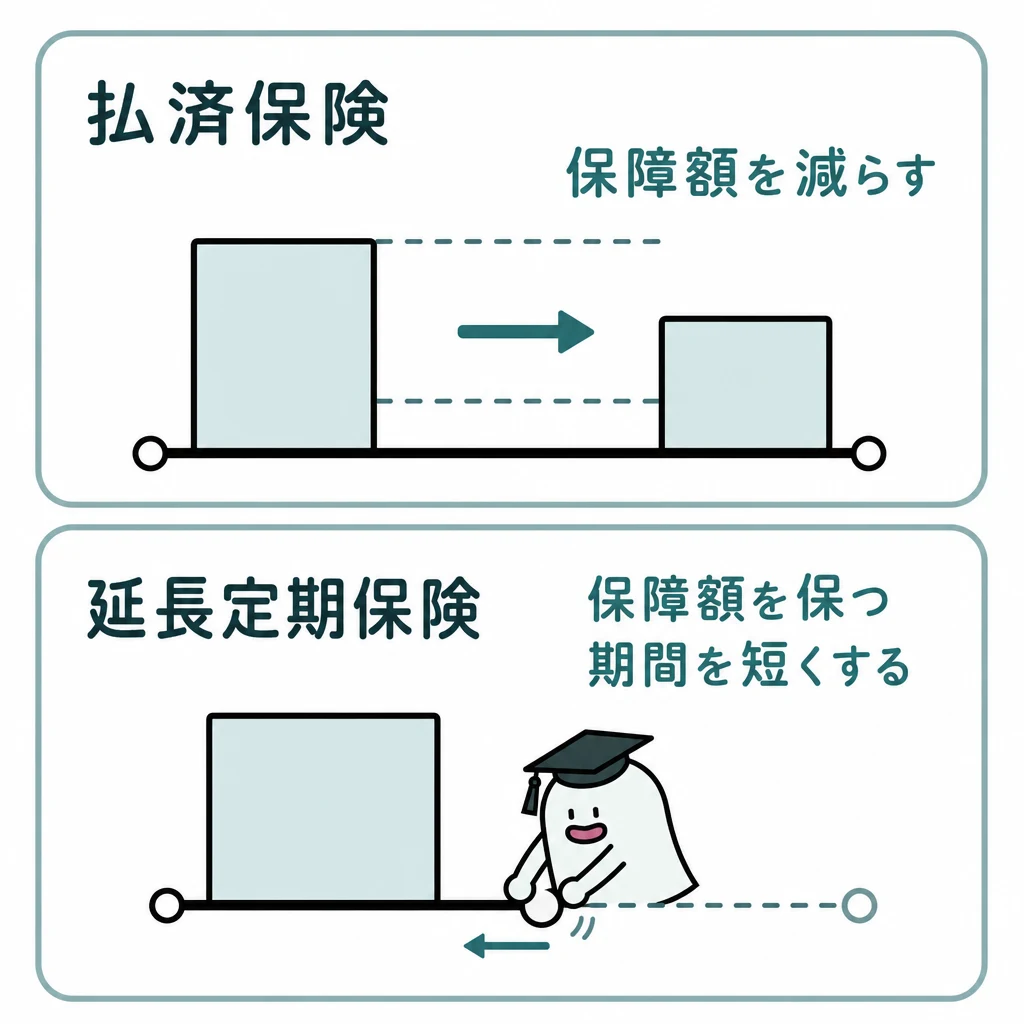
保障を見直す方法には、解約して新しく入る以外にも選択肢があります。払済保険は解約返戻金等を使って保険料の払込みを止め、一般に保障額を小さくして保障を続ける仕組みです。延長定期保険は一般に死亡保障額を維持しつつ期間を変える仕組みです。
基本の仕組み
たとえば保険料負担を止めたい人でも、生涯の保障を小さく残したいのか、一定額の死亡保障をしばらく残したいのかで選ぶ方法が変わります。契約により利用可否や特約の扱いが違うため、元の契約の条件を確認します。
更新は同種の保障を次の期間へ続けることで、告知・診査は不要ですが、更新時の年齢で保険料が再計算されます。転換は現在の契約の積立部分等を新しい契約へ充当する方法で、転換時の年齢・料率で保険料を計算し、告知・診査も必要です。「今までと同じ条件がそのまま続く」とは限りません。
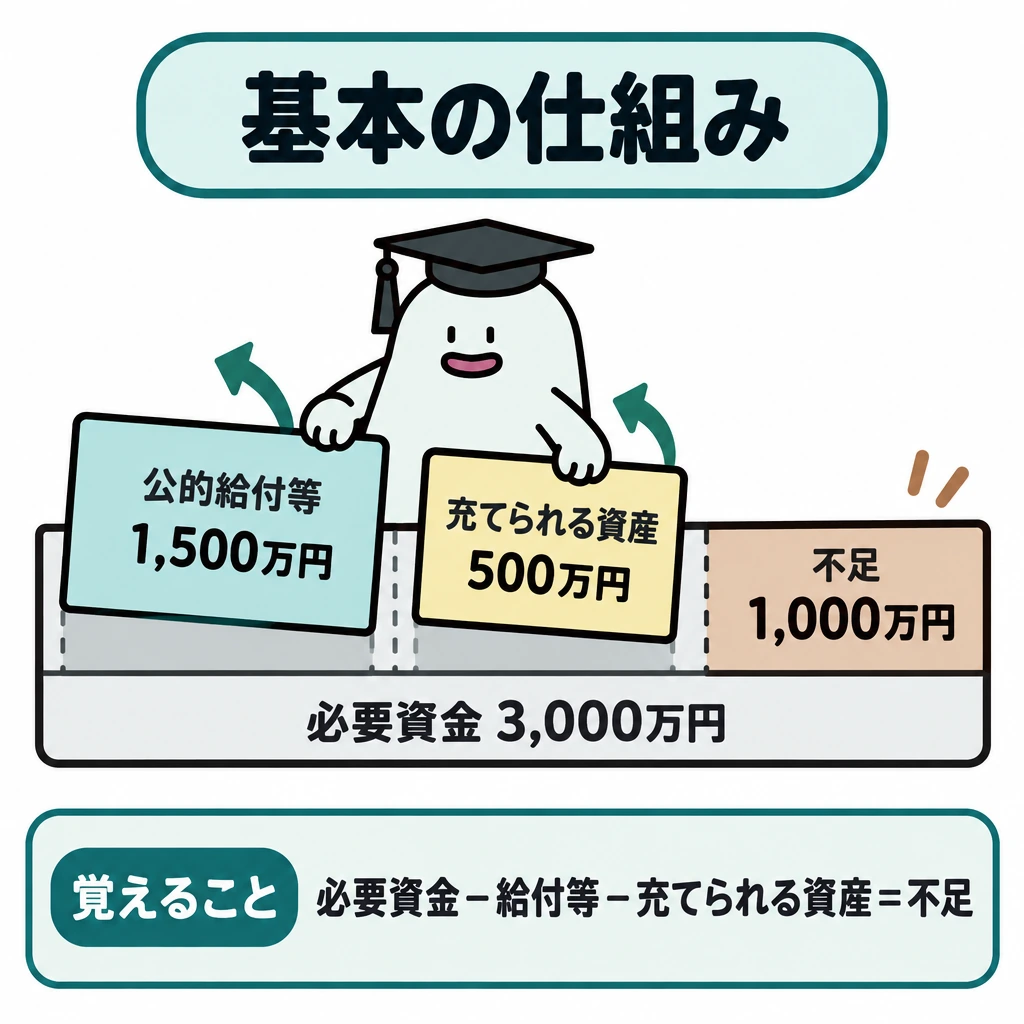
必要保障額は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金3,000万円、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では契約者・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として責任準備金等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、約款、適用される制度の時点をそろえて必要保障を考えます。
生命保険の種類と見直し手段
死亡保障の基本は、一定期間だけ保障する定期保険、生涯保障する終身保険、満期生存時にも保険金がある養老保険です。定期保険特約付終身保険では主契約と特約を分け、更新時に定期特約の保険料や保障期間が変わる可能性を確認します。
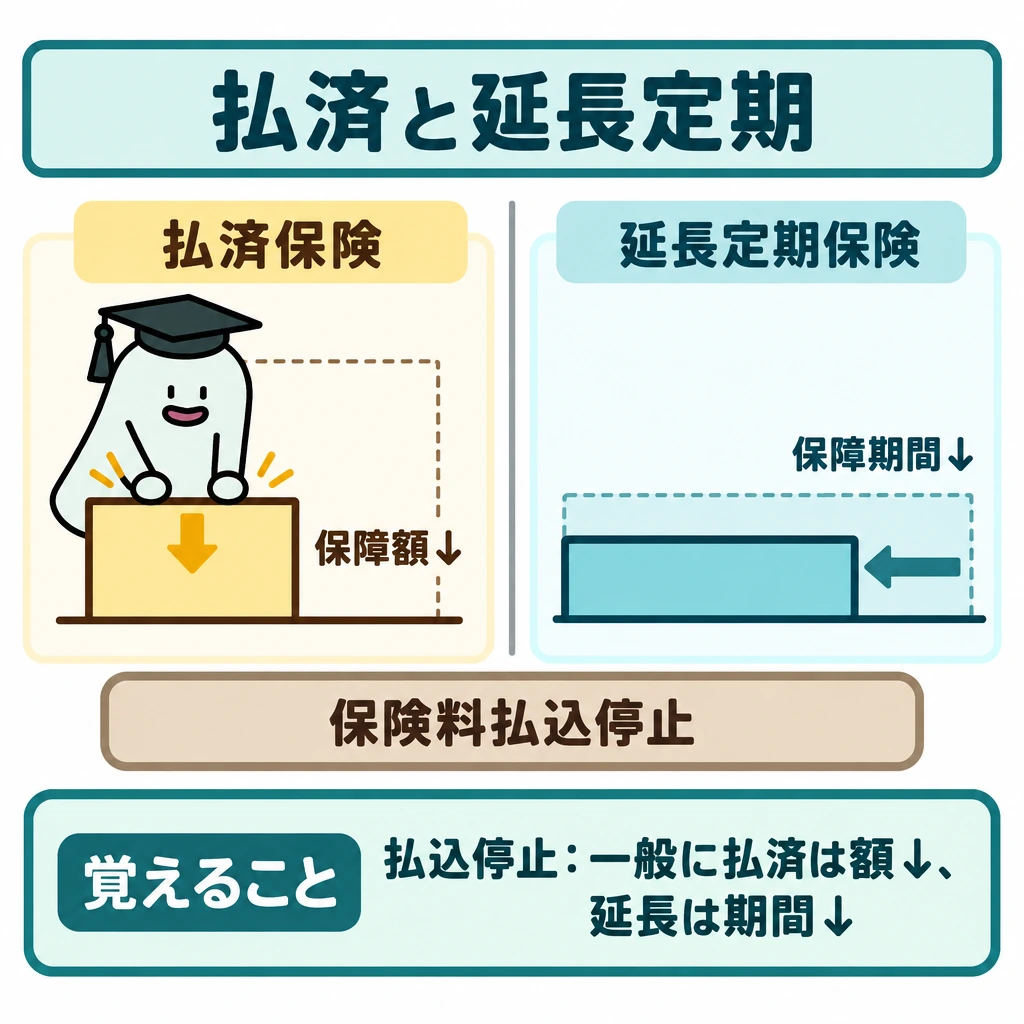
保険料を払えなくなったとき、解約、払済保険、延長定期保険、自動振替貸付は同じ結果ではありません。払済保険は一般に保険期間を保ったまま保障額を下げ、延長定期保険は死亡保障額を保ったまま保障期間が短くなることがあります。どちらも特約は原則消滅し、一定期間内なら元の契約に戻す復旧ができます。
自動振替貸付は、払込猶予期間を過ぎても保険料が払われないとき、解約返戻金の範囲で保険会社が保険料を立て替えて契約を続ける仕組みです。契約者貸付は解約返戻金の一定範囲で借りる方法です。どちらも利息がかかり、返済前に保険金を受け取ると未返済分が差し引かれます。
逓減定期保険は保険期間の経過とともに保険金額が減り、収入保障保険は死亡後に年金形式で受け取ります(一時金も選べますが、年金形式の受取総額より少なくなります)。低解約返戻金型終身保険は払込期間中の解約返戻金を低く抑える分、保険料が割安です。変額保険の死亡保険金には基本保険金額の最低保証があります。
| 手段 | 主に変わるもの |
|---|---|
| 払済保険 | 保険料払込を止め、一般に保障額が下がる |
| 延長定期保険 | 保険料払込を止め、一般に保障期間が短くなる |
| 自動振替貸付 | 解約返戻金の範囲で保険料を立て替え、契約を継続 |
| 契約者貸付 | 契約を続けながら借入れ、利息が発生 |
| 解約 | 保障が終了し、解約返戻金等を受ける |
保険料と契約者保護
保険料は大数の法則と収支相等の原則に基づき、予定死亡率・予定利率・予定事業費率の三つの予定基礎率で計算します。予定利率が高いほど保険料は安く、予定事業費率が高いほど保険料は高くなります。実際との差から生じる死差益・利差益・費差益が配当の財源です。
保険料は、保険金の支払に充てる純保険料と、保険会社の経費に充てる付加保険料に分かれます。保険会社は将来の支払に備えて責任準備金を積み立てます。
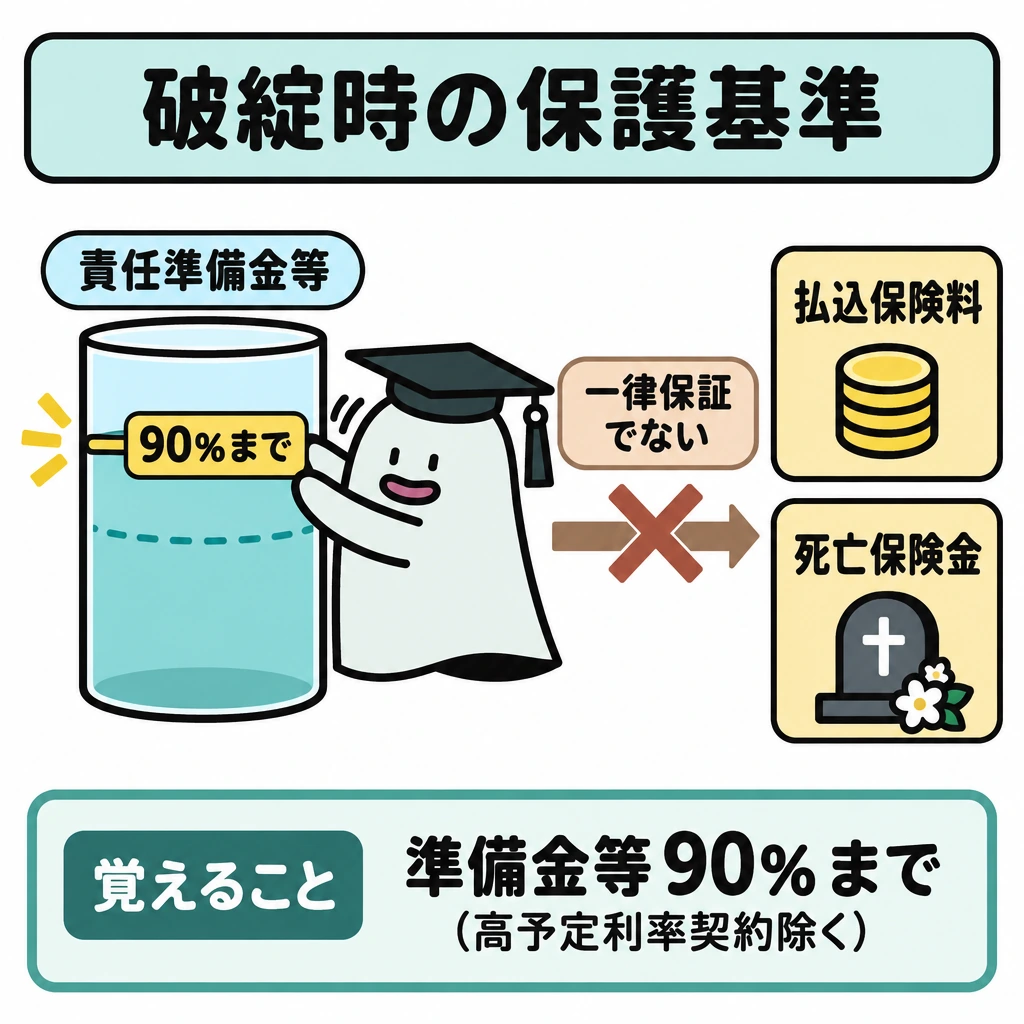
生命保険会社の破綻時は、原則として破綻時の責任準備金等の90%までが保護の基準です(高予定利率契約を除く)。払込保険料や死亡保険金の90%が一律に保証される意味ではありません。銀行の窓口で加入した保険も保険会社の保護機構の対象ですが、少額短期保険業者や共済は対象外です。
クーリング・オフは、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的記録で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査後の契約は対象外です。
保険法は共済契約にも適用され、保険法の規定より契約者等に不利な約款の定めは無効になります(片面的強行規定)。保険業法では、ソルベンシー・マージン比率が200%を下回ると、金融庁の業務改善命令などの早期是正措置の対象になります。
| 予定基礎率 | その率が高いと | 主な利益源 |
|---|---|---|
| 予定死亡率 | 死亡保険の保険料が高くなる | 死差益 |
| 予定利率 | 保険料が安くなる | 利差益 |
| 予定事業費率 | 保険料が高くなる | 費差益 |
試験に出る
- 払済保険と延長定期保険の違い(保障額を小さくするか、期間を変えるか)。
- 更新と転換の違い、契約時点の年齢や料率の影響。
- 必要保障額は遺族の生活費等から公的給付・収入・資産を差し引いて求める。
- 契約者・被保険者・受取人を区別し、告知義務や免責を確認する。
- 生命保険契約者保護機構の補償は、原則として責任準備金等の90%であり、保険金額の一定割合を一律に保証するものではない。少額短期保険業者や共済は対象外。
- 予定利率・予定死亡率・予定事業費率と保険料の関係、三利源(死差益・利差益・費差益)。
- クーリング・オフ(8日以内、保険期間1年以下は対象外)、保険法の片面的強行規定、ソルベンシー・マージン比率200%未満での早期是正措置。
重要な言葉
- 払済保険
- 保険料の払込みを中止し、その時点の解約返戻金を基に、保険期間を変えずに保険金額の小さい保険に変える方法。特約は原則消滅する。
- 延長定期保険
- 保険料の払込みを中止し、その時点の解約返戻金を基に、元の死亡保険金額と同額の定期保険に変える方法。保険期間は元の契約より短くなることが多い。
- 必要保障額
- 遺族の生活費等から公的給付や資産を差し引いた不足額。
- ソルベンシー・マージン比率
- 大災害や運用環境の悪化など通常の予測を超えるリスクに対する、保険会社の支払余力を示す指標。200%を下回ると早期是正措置の対象。
確認問題
確かめよう変更前後で並べて比べる四つの項目は何ですか。
保障額・保障期間・払込額・特約の四つです。月額保険料だけを見て変更の有利不利を決めないことが重要です。
払済保険は、一般に保障額を維持したまま保険料の払込みを止める方法である。
生命保険契約者保護は、受け取る保険金の一定割合を一律に保証する制度である。
必要資金3,000万円、公的給付等1,500万円、充てられる資産500万円のとき、不足額は?
現在の契約の積立部分等を新しい契約へ充当することを?
保障を見直す方法には、解約して新しく入る以外にも選択肢があります。は解約返戻金等を使って保険料の払込みを止め、一般に保障額を小さくして保障を続ける仕組みです。は一般に死亡保障額を維持しつつ期間を変える仕組みです。
たとえば保険料負担を止めたい人でも、生涯の保障を小さく残したいのか、一定額の死亡保障をしばらく残したいのかで選ぶ方法が変わります。契約により利用可否やの扱いが違うため、元の契約の条件を確認します。
は同種の保障を次の期間へ続けることで、告知・診査は不要ですが、更新時の年齢で保険料が再計算されます。は現在の契約の積立部分等を新しい契約へ充当する方法で、転換時の年齢・料率で保険料を計算し、告知・診査も必要です。「今までと同じ条件がそのまま続く」とは限りません。
は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
保険を見直すときは、の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、、適用される制度の時点をそろえて必要保障を考えます。
法人契約の生命保険
法人契約の生命保険では、払った保険料の全部がその年の損金になるとは限らず、将来に対応する部分を資産計上する場合があります。
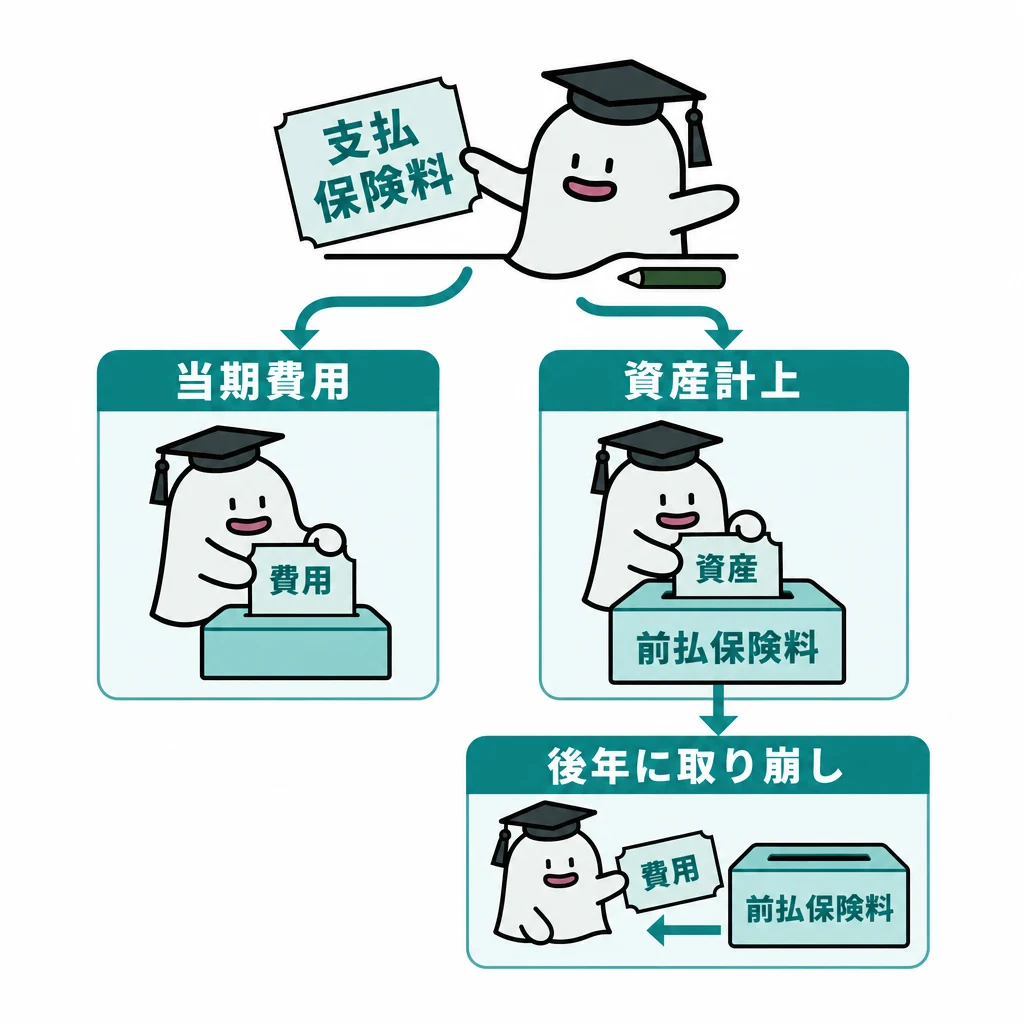
法人が払う保険料は、すべてその年の損金になるとは限りません。将来に対応する部分を資産計上する場合があるからです。保険種類、受取人、契約時期、最高解約返戻率などを先に読みます。
| 場面 | 現金の動き | 会計上の見方(仮例) |
|---|---|---|
| 保険料100万円を支払う | 100万円減少 | 資産40万円と当期費用60万円 |
| 返戻金300万円を受け取る | 300万円増加 | 計上資産250万円を取り崩し、差額50万円 |
基本の仕組み
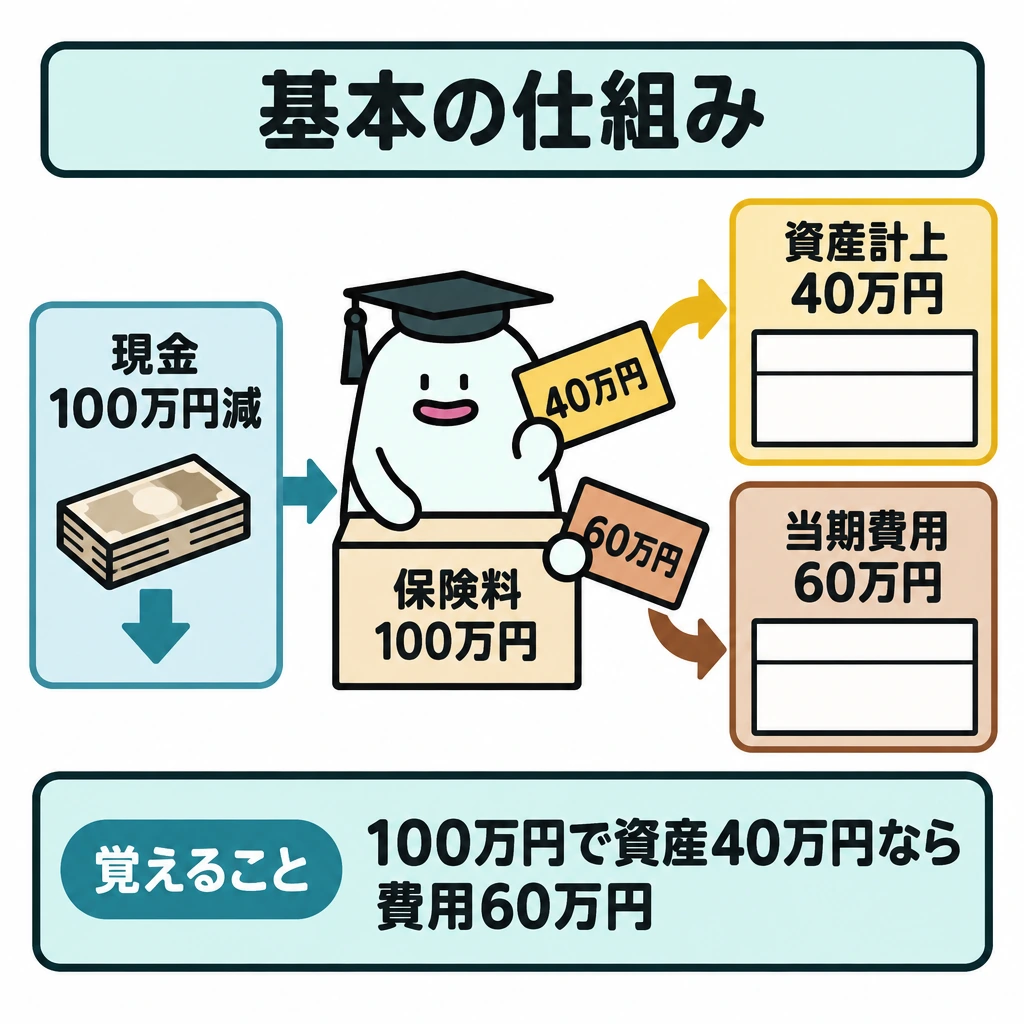
計算方法を理解する仮例として、保険料100万円のうち資産計上40万円という条件なら、残り60万円が当期の費用処理対象となります。現金は100万円減っても、会計上の費用が100万円とは限らない点が核心です。
解約返戻金を受け取るときは、入金額だけを利益とせず、計上していた資産を取り崩した差額を考えます。返戻金300万円、保険積立金等250万円という単純例なら差額50万円です。
契約日・受取人・返戻率で処理を選ぶ
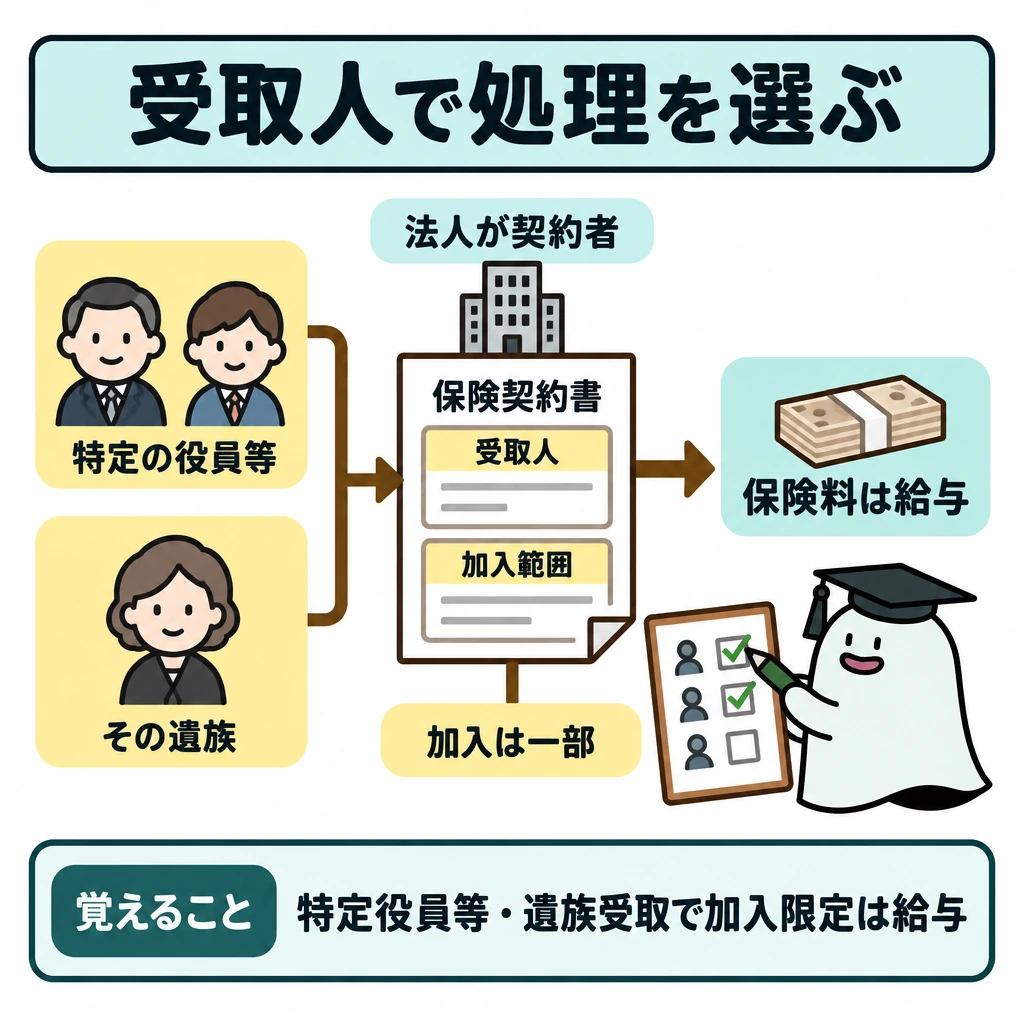
法人が契約者の定期保険・第三分野保険でも、2019年7月8日以後の契約で保険期間3年以上、最高解約返戻率50%超などの条件を満たすと、前払部分を資産に計上します。受取人が特定の役員・従業員やその遺族で、加入が一部の人に限られる場合は、保険料が給与として扱われます。まず法人受取か個人受取かを確かめます。
最高解約返戻率50%超70%以下なら当期分支払保険料の40%、70%超85%以下なら60%を、保険期間の当初4割の期間に資産計上し、保険期間の7.5割を経過した後に均等に取り崩して損金にします。85%超は「支払保険料×最高解約返戻率×70%(当初10年間は90%)」を資産計上します。
最高解約返戻率50%超70%以下でも、年換算保険料相当額が被保険者1人につき合計30万円以下なら資産計上は不要で、期間の経過に応じて損金に算入します。最高解約返戻率50%以下の契約も同じく資産計上しません。
| 最高解約返戻率 | 原則の資産計上割合 |
|---|---|
| 50%以下 | 資産計上なし(期間の経過に応じて損金算入) |
| 50%超70%以下 | 当初4割期間は当期分の40%を資産計上(年換算保険料30万円以下なら資産計上なし) |
| 70%超85%以下 | 当初4割期間は当期分の60%を資産計上 |
| 85%超 | 支払保険料×最高解約返戻率×70%(当初10年間は90%)を資産計上 |
養老保険・終身保険・団体保険の経理処理
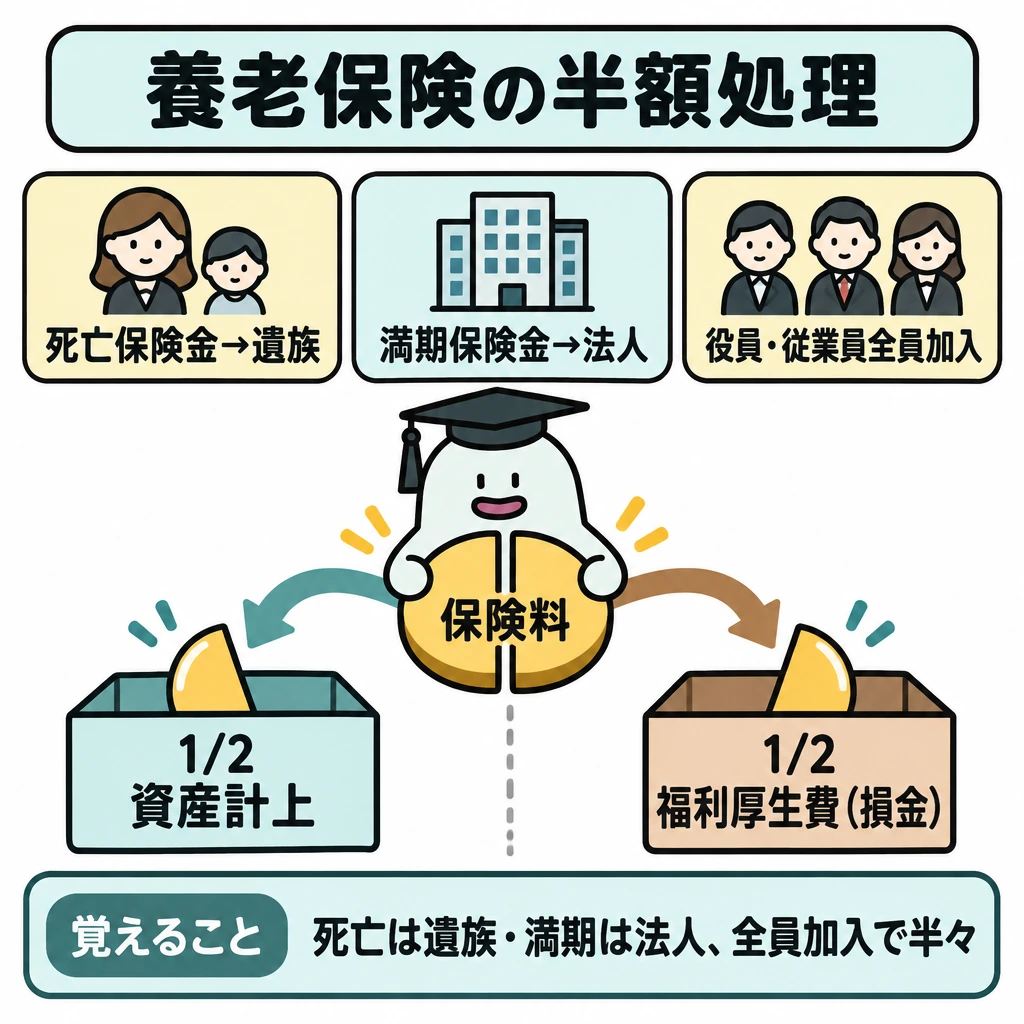
法人契約の養老保険は受取人の組合せで処理が変わります。死亡保険金・満期保険金とも法人受取なら全額を保険料積立金として資産計上します。死亡保険金が被保険者の遺族、満期保険金が法人で、役員・従業員の全員が加入する場合(ハーフタックスプラン)は、2分の1を資産計上、2分の1を福利厚生費として損金算入します。
法人受取の終身保険の保険料は全額を資産計上します。法人が死亡保険金や解約返戻金を受け取ったときは、資産計上額を取り崩し、受取額との差額を雑収入(益金)または雑損失(損金)とします。
総合福祉団体定期保険は、法人が保険料を負担して役員・従業員の死亡退職金等の財源にする保険期間1年の団体保険で、保険料は全額損金です。加入には被保険者の同意が必要で、ヒューマン・ヴァリュー特約の死亡保険金受取人は法人です。
| 契約(法人が契約者) | 保険金受取人 | 保険料の経理処理 |
|---|---|---|
| 養老保険 | 死亡・満期とも法人 | 全額資産計上(保険料積立金) |
| 養老保険(ハーフタックスプラン) | 死亡は被保険者の遺族、満期は法人 | 2分の1資産計上、2分の1損金(福利厚生費) |
| 終身保険 | 法人 | 全額資産計上 |
| 総合福祉団体定期保険 | 法人または被保険者の遺族 | 全額損金 |
試験に出る
- 保険料の全額が損金になるとは限らず、資産計上する部分がある。
- 保険料100万円のうち資産計上40万円なら、残り60万円が当期費用。
- 解約返戻金は入金額だけでなく、計上資産を取り崩した差額で考える。
- 契約日と最高解約返戻率の区分で、適用される経理処理が変わる。
- 商品名だけで経理処理を決めないこと。
- 養老保険のハーフタックスプラン(死亡保険金は被保険者の遺族、満期保険金は法人、普遍的加入)では保険料の2分の1が資産計上、残りが損金。
- 法人受取の終身保険は保険料の全額を資産計上し、保険金・解約返戻金の受取時に資産計上額との差額を雑収入または雑損失とする。
- 総合福祉団体定期保険は保険期間1年で保険料は全額損金、ヒューマン・ヴァリュー特約の受取人は法人。
重要な言葉
- 損金
- 法人の課税所得を計算するときに差し引ける費用等。
- 資産計上
- 将来に対応する部分を、費用ではなく資産として記録すること。
- 解約返戻金
- 保険を解約したときに受け取る返戻金。
確認問題
確かめよう同じ定期保険という商品名だけで経理処理を決めてよいでしょうか。
いいえ。契約日(2019年7月8日以後か)と最高解約返戻率の区分、受取人を確認し、問題に適用される取扱いを選びます。
法人が払う保険料は、すべてその年の損金になる。
解約返戻金300万円、保険積立金等250万円なら、差額は50万円である。
保険料100万円のうち資産計上40万円のとき、当期の費用処理対象は?
経理処理を決めるときに確認する区分は?
法人が払う保険料は、すべてその年のになるとは限りません。将来に対応する部分をする場合があるからです。保険種類、受取人、契約時期、最高解約返戻率などを先に読みます。
計算方法を理解する仮例として、保険料のうち資産計上40万円という条件なら、残り60万円が当期の費用処理対象となります。現金は100万円減っても、会計上のが100万円とは限らない点が核心です。
を受け取るときは、入金額だけを利益とせず、計上していた資産を取り崩した差額を考えます。返戻金、保険積立金等250万円という単純例なら差額50万円です。
損害保険の詳細
損害保険では、保険価額・保険金額・損害額を区別します。実損てん補の原則のもと、支払限度・免責・評価基準も確認します。
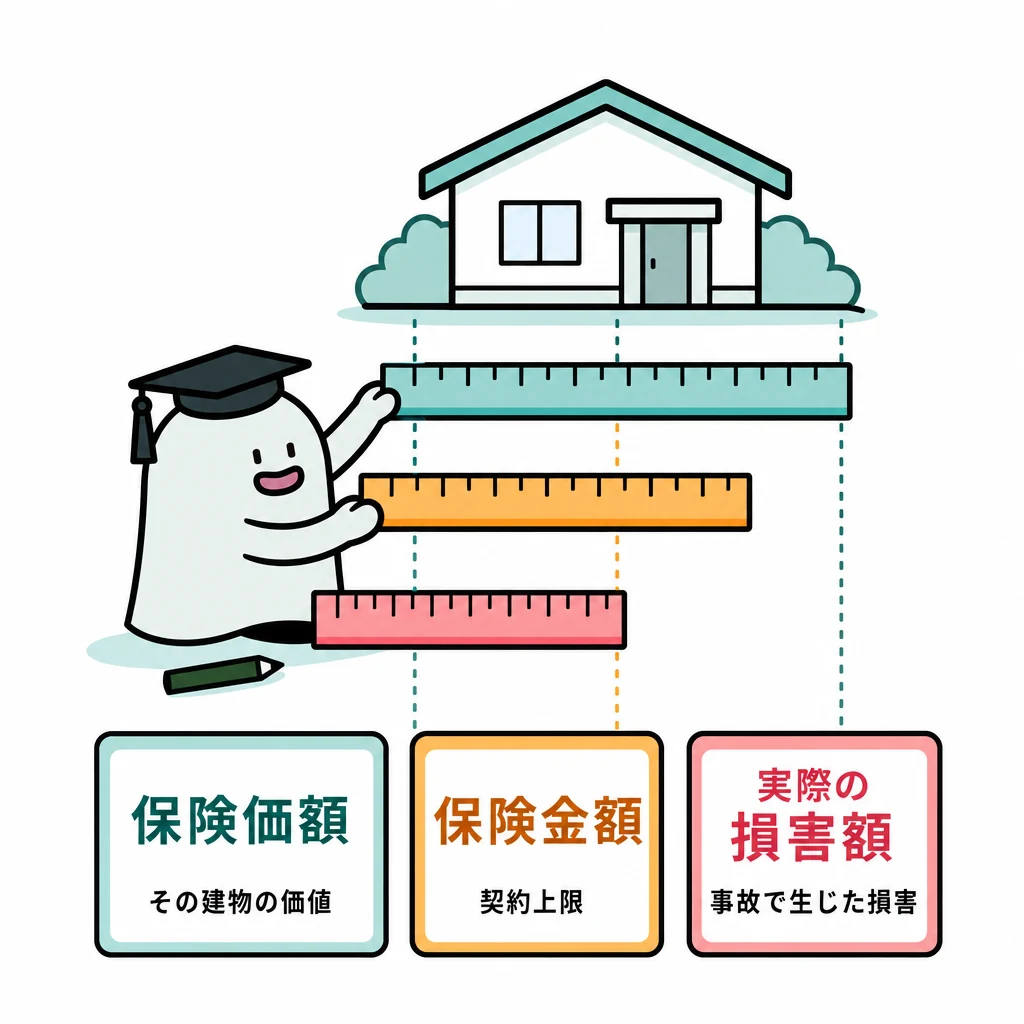
損害保険では、保険価額・保険金額・損害額を区別します。保険価額は対象の価値、保険金額は契約の上限、損害額は実際に生じた損害で、同じ数字とは限りません。
基本の仕組み
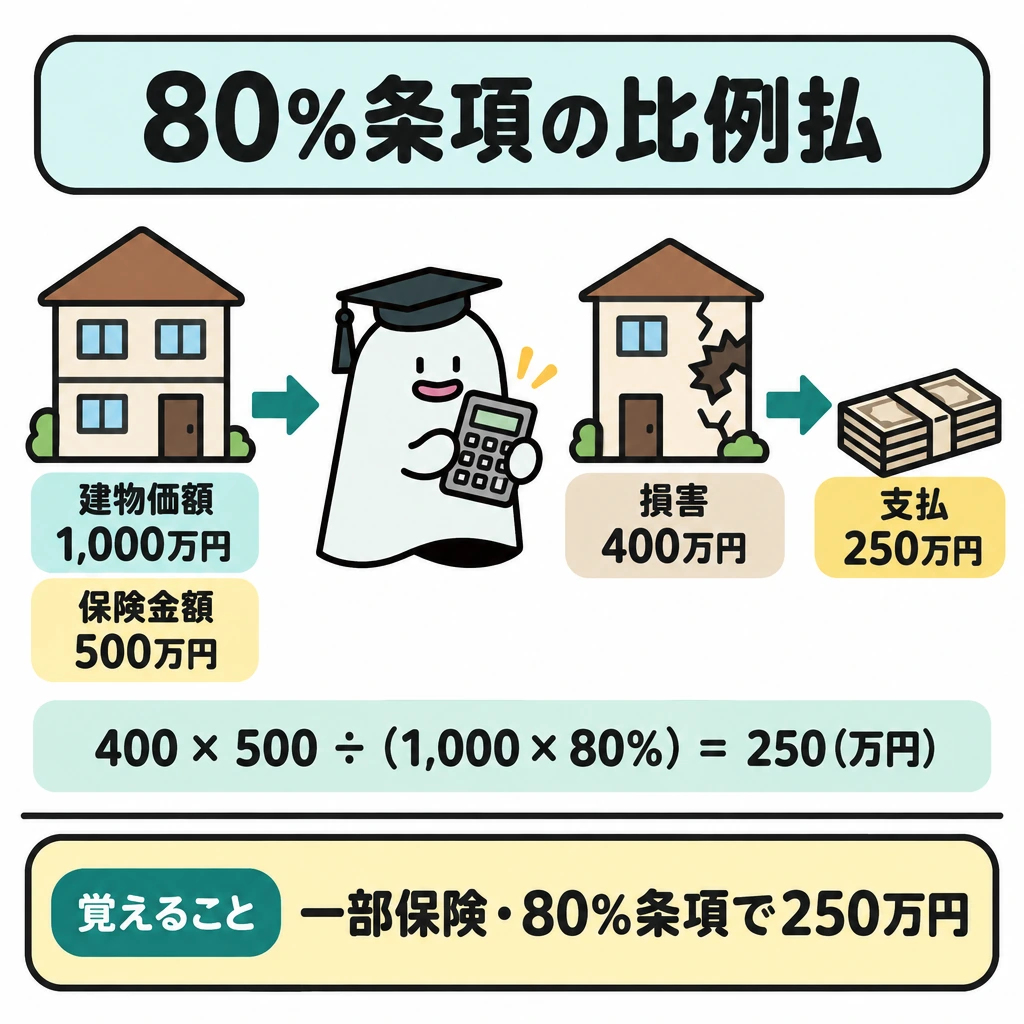
価値1,000万円の建物に保険金額500万円を設定した一部保険では、契約条件によっては損害全額ではなく比例的な支払になります。いわゆる80%条項付きなら、損害400万円の保険金は400万円×500万円÷(1,000万円×80%)=250万円です。ただし現在の契約には実損払など別の支払方式もあるため、問題文の方式を確認して計算します。
再調達価額は同等のものを新たに取得する費用、時価は使用による価値の減少を反映したものです。再購入に100万円かかる物でも、時価が60万円なら、どちらを基準にする契約かで補償額が違います。
保険金額が保険価額を上回る超過保険でも、損害額を超えては支払われません(利得禁止の原則)。保険価額と同額の火災保険で保険金が支払われても、1回の支払額が保険金額の80%未満なら、その後の保険金額は減りません。
損害保険の対象と計算条件
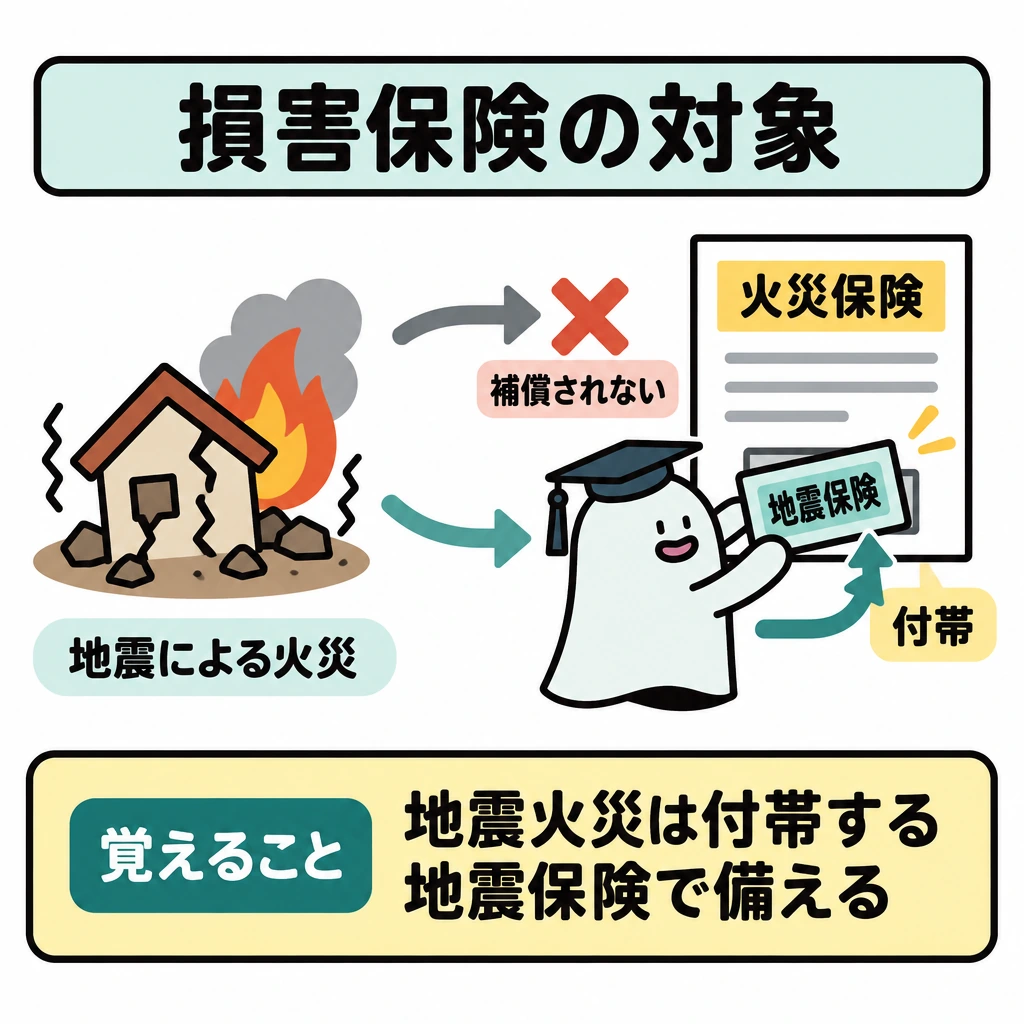
火災保険は火災だけでなく契約に応じ落雷・風災・水災、消火活動による水濡れなども扱いますが、経年劣化による損害は対象外です。地震・噴火・津波による損害は地震による火災も含めて火災保険では補償されず、火災保険に付帯する地震保険で備えます。
自動車保険は強制加入の自賠責保険が対人賠償の基本部分を担い、任意保険が対人・対物・車両・人身傷害等を契約に応じて補います。任意保険の対人賠償は自賠責保険で支払われる部分を超える額を補償します。
賠償責任保険は第三者への法律上の賠償責任を対象とし、自分の財物の損害を補う火災保険や車両保険とは役割が違います。傷害保険は急激・偶然・外来の事故によるけがが基本で、疾病を対象とする医療保険と区別します。
実損払・比例てん補・新価払など支払方式を問題文で確認します。保険金額を上げても実際の損害・免責・支払限度を超えて支払われるわけではありません。
| 保険 | 主な対象 |
|---|---|
| 火災保険 | 建物・家財の火災等、契約した事故 |
| 地震保険 | 地震・噴火・津波による損害(火災保険に付帯) |
| 自賠責保険 | 自動車事故の対人賠償の基本部分 |
| 任意自動車保険 | 対人・対物・車両・人身傷害等 |
| 傷害保険 | 急激・偶然・外来の事故によるけが |
| 賠償責任保険 | 第三者への法律上の賠償責任 |
地震保険と自動車保険
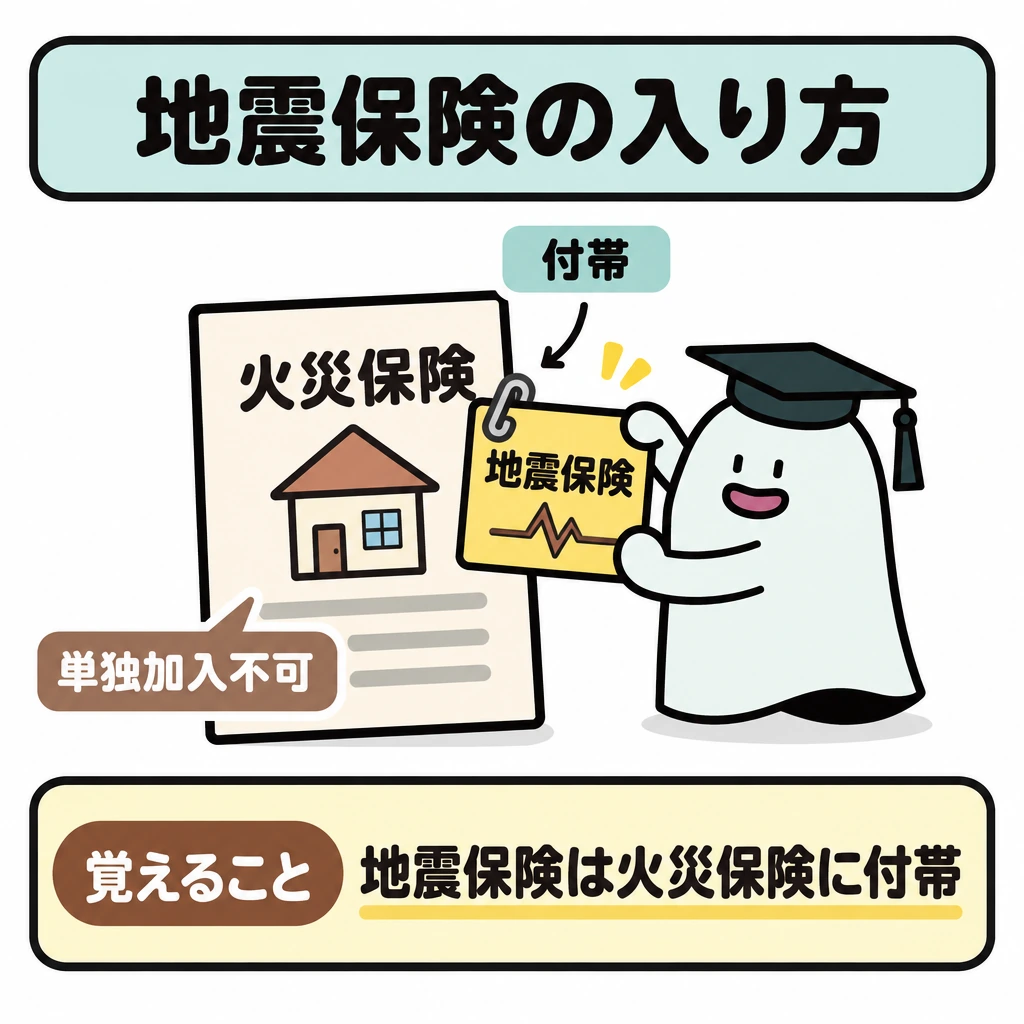
地震保険は単独では加入できず、火災保険に付帯します。保険金額は火災保険の30〜50%で、建物5,000万円・家財1,000万円が上限です。保険料は建物の構造と所在地で決まり、同じ条件なら保険会社による差はありません。建築年・耐震等級・免震建築物・耐震診断の割引(最大50%)は重複して使えません。
地震保険の損害区分は全損・大半損・小半損・一部損の4つで、保険金額のそれぞれ100%・60%・30%・5%が支払われます(時価が限度)。
自賠責保険は対人賠償だけで、被害者1人あたり死亡3,000万円、傷害120万円、後遺障害は最高4,000万円が限度です。原動機付自転車も加入が義務で、被害者が保険会社に直接請求(被害者請求)することもできます。
任意保険の対人賠償保険・対物賠償保険は、運転者本人とその父母・配偶者・子への賠償は対象外です。自宅の車庫など自分の財物の損害も対物賠償の対象外ですが、他人のペットは財物として対象になります。
人身傷害保険は、自分や同乗者のけがを過失割合にかかわらず損害額(保険金額の範囲内)で補償します。車両保険(一般型)は単独事故や洪水による水没も補償しますが、地震・噴火・津波による損害は特約がなければ対象外です。
| 地震保険の損害区分 | 支払われる保険金 |
|---|---|
| 全損 | 保険金額の100%(時価が限度) |
| 大半損 | 保険金額の60%(時価の60%が限度) |
| 小半損 | 保険金額の30%(時価の30%が限度) |
| 一部損 | 保険金額の5%(時価の5%が限度) |
賠償責任・傷害保険と保険金の税務
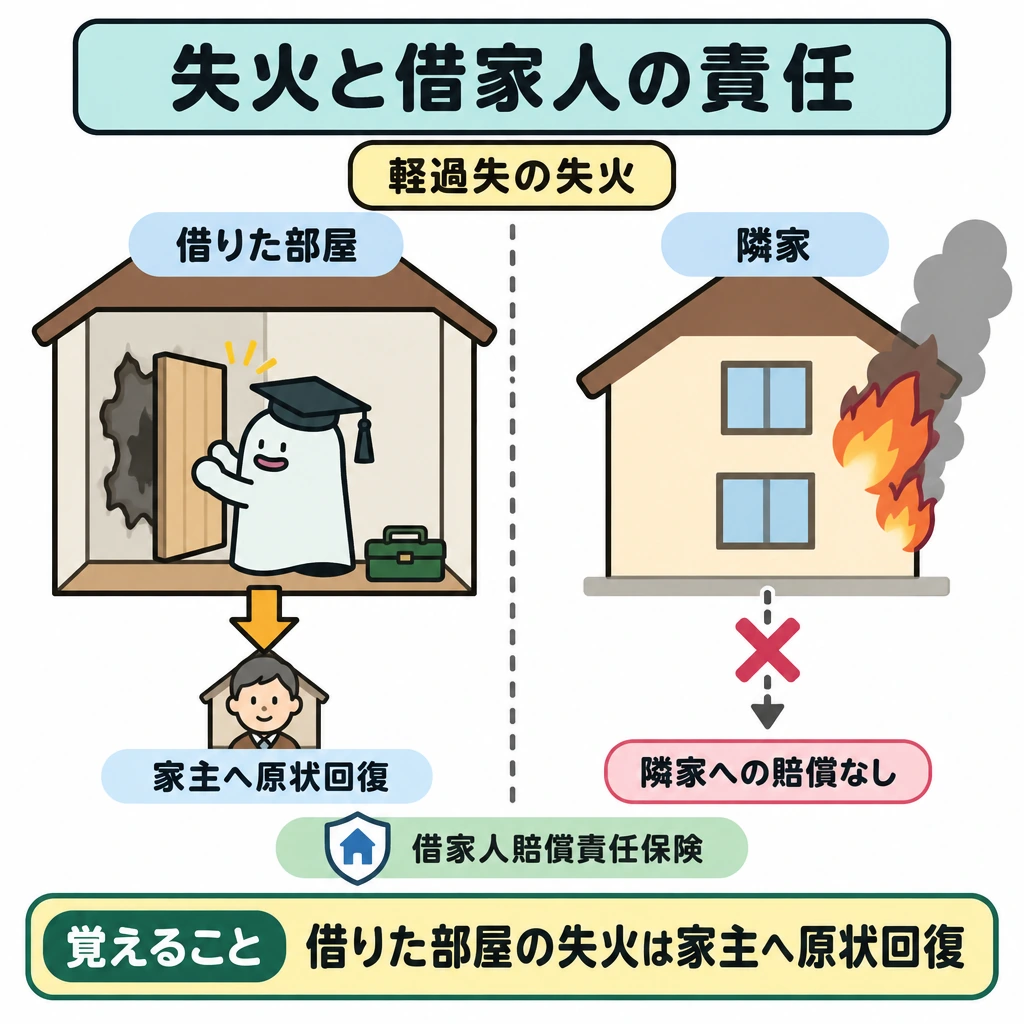
失火責任法により、軽過失の失火で隣家を焼いても損害賠償責任を負いません(重過失は負います)。ただし借家人は、借りた部屋を焼くと家主に対して原状回復の責任を負うため、借家人賠償責任保険で備えます。
個人賠償責任保険は、日常生活で他人にけがをさせたり物を壊したりした賠償を補償し、1契約で生計を共にする家族も対象です。業務中の事故、自動車の事故、借りた物の損害は対象外です。原動機付自転車の事故は、自動車保険のファミリーバイク特約で備えます。
普通傷害保険は国内外の日常生活のけがを補償しますが、細菌性食中毒や地震によるけがは対象外です。国内旅行傷害保険は細菌性食中毒を補償し、海外旅行傷害保険は細菌性食中毒と地震によるけがも補償します。
企業向けには、製造・販売した製品や仕事の結果による事故の生産物賠償責任保険(PL保険)、施設の欠陥や業務中の事故の施設所有(管理)者賠償責任保険、工事中の事故の請負業者賠償責任保険、労災の上乗せ補償の労働災害総合保険などがあります。
個人が受け取る火災保険金、車両保険金、入院保険金、損害賠償金は非課税です(車を修理しなくても非課税)。積立型の傷害保険の満期返戻金は一時所得です。法人が受け取った保険金で代替資産を取得した場合は、保険差益について圧縮記帳ができます。
試験に出る
- 保険価額・保険金額・損害額の違い。
- 保険金額が保険価額を下回ると、比例的な支払となる場合がある。
- 再調達価額と時価の違い。
- 実損てん補の原則により、損害を超える支払はない。
- 支払限度・免責・評価基準を分けて考える。
- 一部保険の比例てん補の計算(損害額×保険金額÷(保険価額×80%))。
- 地震保険の付帯方法・保険金額の上限・損害区分・割引制度と、自賠責保険の支払限度額。
- 失火責任法・個人賠償責任保険・傷害保険の対象外となる事故、企業向け賠償責任保険の区別。
- 個人が受け取る損害保険金の非課税と、法人が受け取る保険金の圧縮記帳。
重要な言葉
- 保険価額
- 保険の対象の価値。
- 再調達価額
- 同等のものを新たに取得するための費用。
- 実損てん補
- 実際に生じた損害の範囲で補償する原則。
- 比例てん補
- 保険金額が保険価額に対して不足する一部保険で、不足の割合に応じて保険金を減らして支払う方式。
確認問題
確かめよう「保険金額が大きいから損害より多くもらえる」と考えてよいでしょうか。
いいえ。実損てん補の原則で損害額を超えては支払われず、支払限度・免責金額・時価か再調達価額かという評価基準も差し引いて保険金を考えます。
保険金額が大きければ、損害額を超える保険金を受け取れる。
再調達価額は、使用による価値の減少を反映した価格である。
使用による価値の減少を反映した価格は?
損害保険で「契約の上限」を表すのは?
では、・保険金額・損害額を区別します。保険価額は対象の価値、保険金額は契約の上限、損害額は実際に生じた損害で、同じ数字とは限りません。
価値の建物に保険金額500万円を設定した一部保険では、契約条件によっては損害全額ではなく比例的な支払になります。いわゆる80%条項付きなら、損害400万円の保険金は400万円×500万円÷(1,000万円×80%)=250万円です。ただし現在の契約には実損払など別のもあるため、問題文の方式を確認して計算します。
は同等のものを新たに取得する費用、時価は使用による価値の減少を反映したものです。再購入に100万円かかる物でも、が60万円なら、どちらを基準にする契約かで補償額が違います。
第三分野の保険
第三分野の保険は、医療・がん・介護などを対象とし、何が起きれば支払われるかという給付の引き金で比較します。
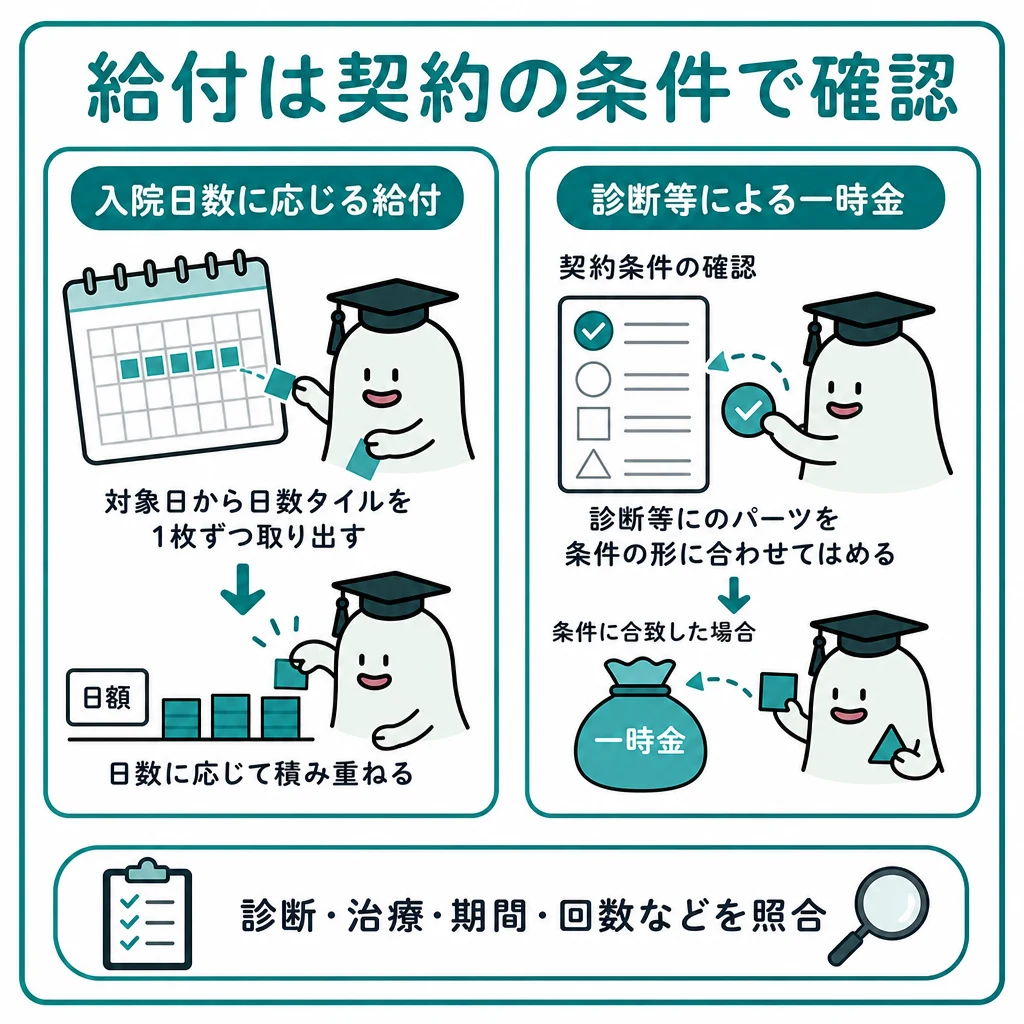
医療・がん・介護保険の比較では、支払額の大きさより先に「何が起きれば支払われるか」を読みます。入院、通院、診断、所定の要介護状態など、給付の引き金が異なります。
基本の仕組み
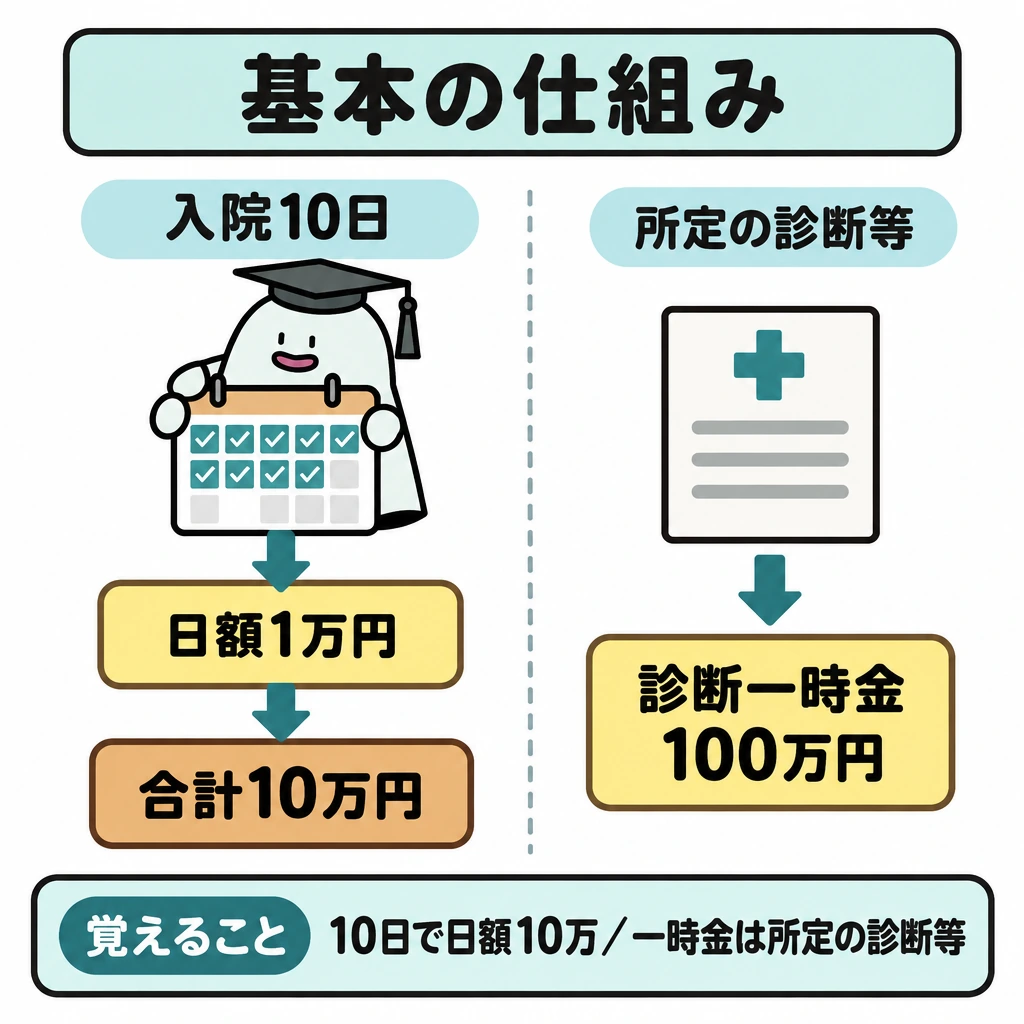
たとえば診断一時金100万円と入院日額1万円を比べる場合、10日入院したら両方100万円になるわけではありません。日額型は10万円、診断一時金は所定の診断等の条件で100万円となる設計です。
先進医療特約は、医療技術のすべてを広く補償するものではなく、対象となる先進医療の技術料等を契約に従って扱います。自由診療なら何でも対象という理解は誤りです。
第三分野で確認する支払事由
医療保険は入院・手術・通院、がん保険は所定のがん診断・治療、介護保険は所定の要介護状態、就業不能保険は疾病・傷害による所定の就業不能など、何を保険事故とするかが異なります。病名だけで給付金を決めず、待期・免責・回数・入院日数・対象となる手術を約款で読みます。
先進医療の技術料は公的医療保険の給付対象外ですが、診察・入院等の共通部分は保険診療の対象になり得ます。先進医療特約の対象は契約時・治療時の約款と公的な先進医療の範囲で確認し、自由診療全般と同一視しません。
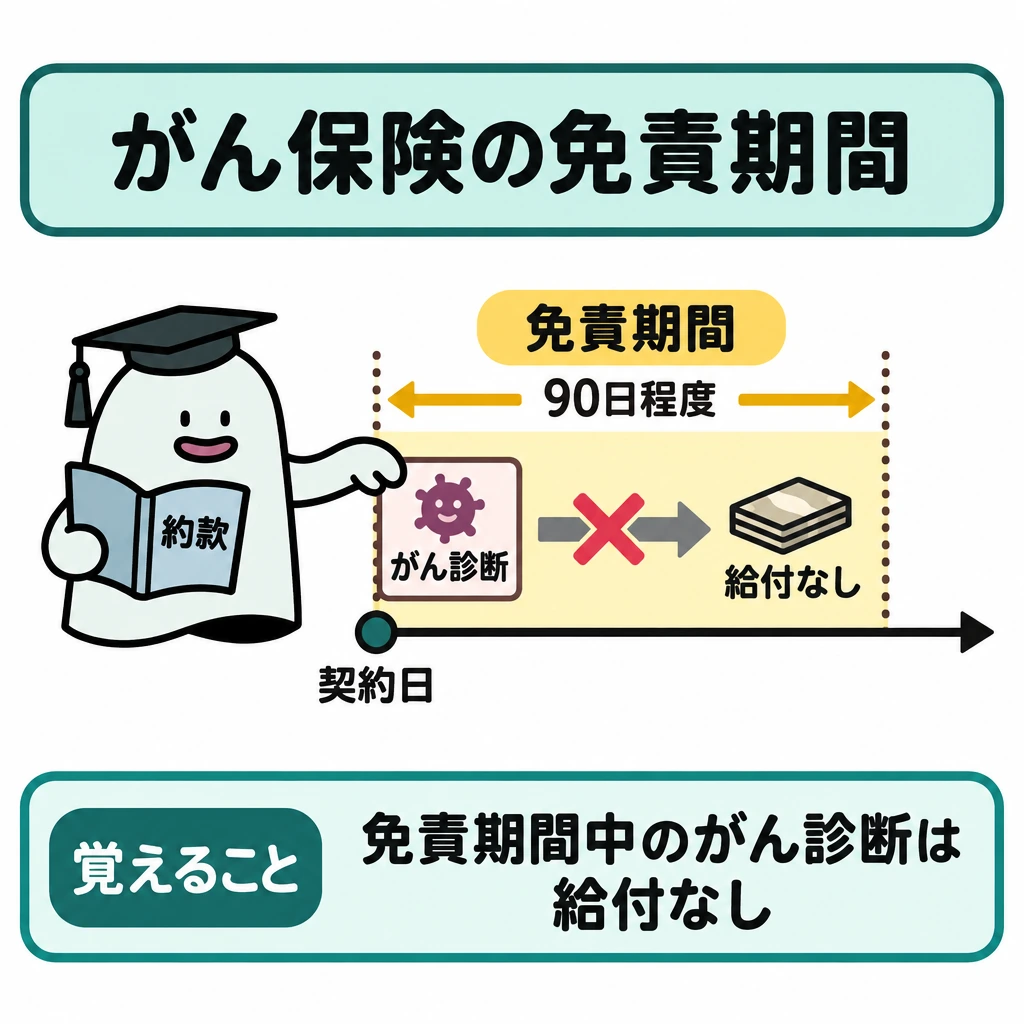
がん保険は、契約から90日(3か月)程度の免責期間(待ち期間)中にがんと診断されても給付されず、入院給付金の支払日数に上限がない商品が一般的です。特定疾病(三大疾病)保障保険は、がん・急性心筋梗塞・脳卒中で所定の状態になると死亡保険金と同額を受け取れ、受け取ると契約は消滅します。
リビング・ニーズ特約は、余命6か月以内と判断されたときに死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約で、特約保険料は不要です。所得補償保険(損害保険)や就業不能保険は、病気・けがで働けないときの収入減を補います。
| 保障 | 先に確かめる条件 |
|---|---|
| 医療保険 | 入院・手術・通院の定義と日数 |
| がん保険 | 免責期間(90日程度)、診断確定、再発・複数回給付の間隔 |
| 介護保険 | 公的認定との連動または独自基準 |
| 特定疾病保障保険 | 三大疾病の所定の状態、受取後は契約消滅 |
| 就業不能保険 | 免責期間と所定の就業不能状態 |
| 先進医療特約 | 対象技術と技術料・限度額 |
試験に出る
- 医療・がん・介護保険は、給付の引き金(入院・通院・診断・要介護状態)が異なる。
- 診断一時金と入院日額型では、支払われる条件と額の決まり方が違う。
- 先進医療特約は、対象となる先進医療の技術料等を扱うもので、自由診療全般ではない。
- 再発時の一時金は、回数や間隔の条件で変わる。
- 「病名→支払事由→回数・期間」の順に確認する。
- がん保険の90日程度の免責期間(待ち期間)、特定疾病保障保険は保険金を受け取ると契約が消滅すること。
- リビング・ニーズ特約は余命6か月以内で上限3,000万円、特約保険料は不要で受取は非課税。
重要な言葉
- 診断一時金
- 所定の診断をされたときに支払われる一時金。
- 先進医療特約
- 対象となる先進医療の技術料等を契約に従って扱う特約。
- 支払事由
- 保険金や給付金が支払われるきっかけとなる事由。
確認問題
確かめよう同じ病気の再発でも一時金が再度出るかは、何で変わりますか。
回数や間隔の条件で変わります。「病名→給付金」だけでなく、「病名→支払事由→回数・期間」と順に読みます。
入院日額1万円の保険は、10日入院すると診断一時金100万円と同額になる。
先進医療特約は、自由診療であれば何でも補償する。
第三分野の保険を比較するとき、最初に読むべき点は?
先進医療特約が対象とするのは?
の比較では、支払額の大きさより先に「何が起きれば支払われるか」を読みます。入院、通院、診断、所定のなど、給付の引き金が異なります。
たとえば診断一時金と入院日額を比べる場合、10日入院したら両方100万円になるわけではありません。日額型は10万円、診断一時金は所定の診断等の条件で100万円となる設計です。
は、医療技術のすべてを広く補償するものではなく、対象となる先進医療の等を契約に従って扱います。自由診療なら何でも対象という理解は誤りです。
保険と税金
保険と税金では、まず人物関係から税目を決め、その税目の所得区分や控除を計算します。所得税・相続税・贈与税を混ぜないことが大切です。
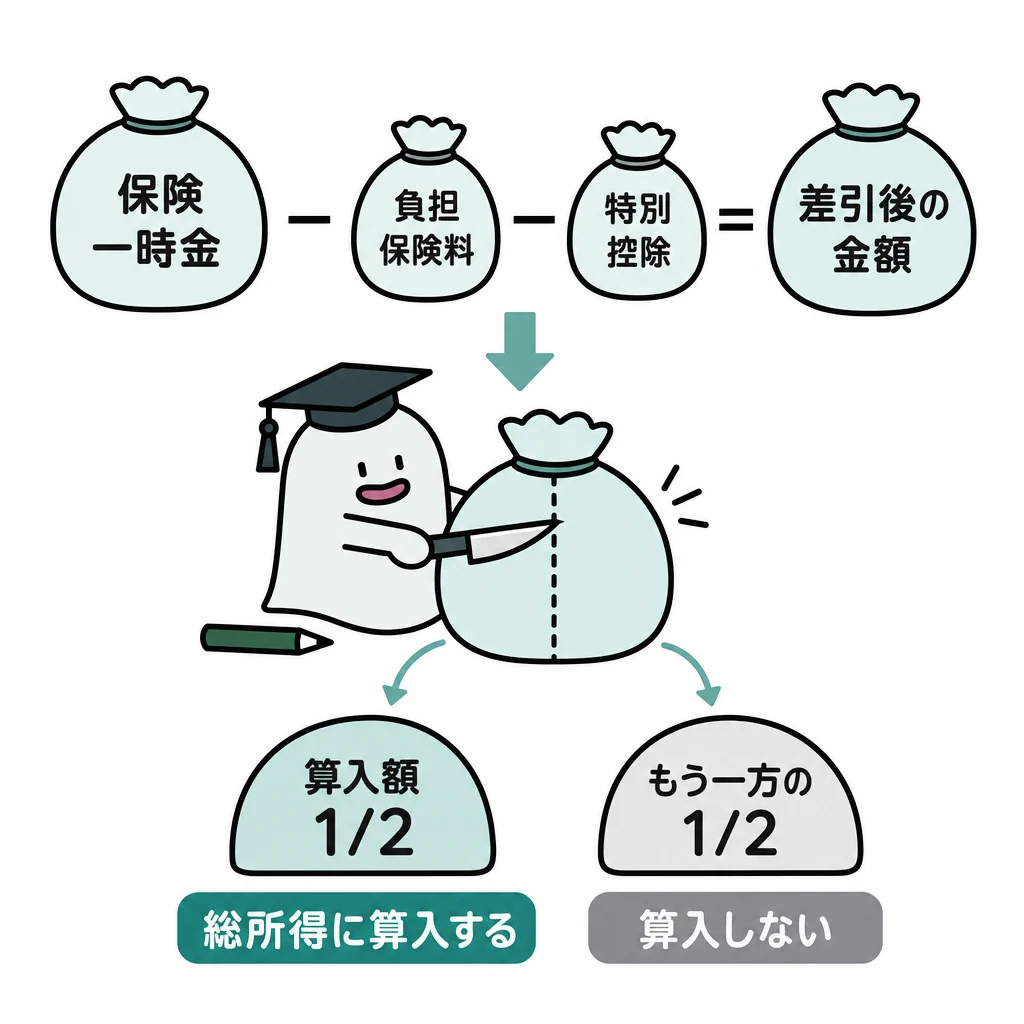
2級では税目を決めた後に所得区分や控除まで計算します。保険料負担者と受取人が同じ満期一時金などは、一時所得に該当する場合がありますが、商品や契約条件による例外を確認します。
基本の仕組み
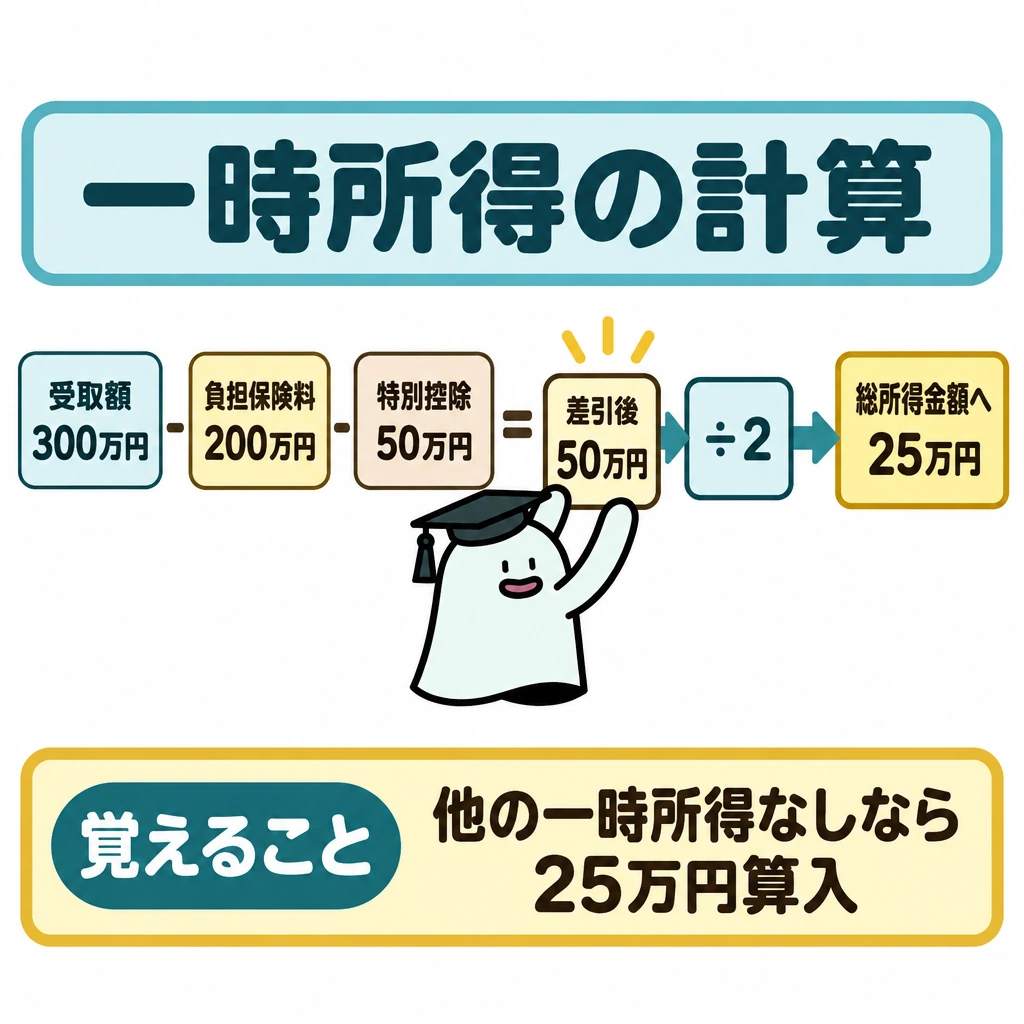
一時所得に該当し、受取額300万円、負担保険料200万円、他の一時所得なしという例なら、300−200−特別控除50=50万円。その2分の1の25万円を総所得金額へ算入する計算です。最初に受取額を半分にしません。
死亡保険金が相続税の対象で、相続人が受け取る場合の非課税枠は、相続税全体の基礎控除とは別です。誰が受け取るか、法定相続人の数、相続放棄の扱いを確認します。
三者関係から税目を決める
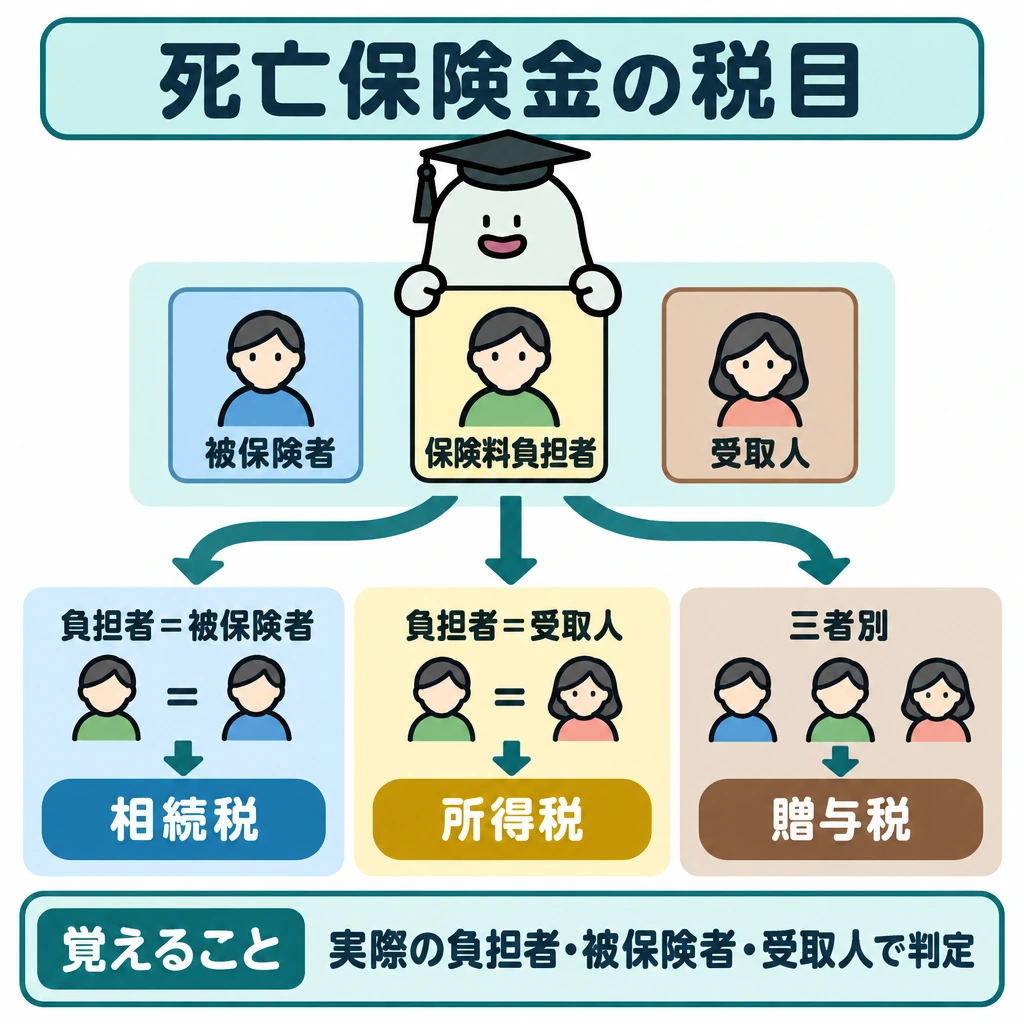
死亡保険金は契約者名義だけでは税目が決まりません。被保険者・実際の保険料負担者・受取人を置き、負担者=被保険者なら相続税、負担者=受取人なら所得税(一時金なら一時所得、年金なら雑所得)、三者が別なら贈与税が原則です。満期・解約返戻金は、負担者=受取人なら所得税、異なれば贈与税を考えます。
相続税対象の死亡保険金を相続人が受け取る場合、非課税限度額は500万円×法定相続人の数です。相続放棄した人は保険金の非課税適用を受けられませんが、人数の計算では放棄がなかったものとして数えます。相続人以外の受取人にはこの非課税枠がありません。
一時払養老保険など保険期間5年以下の契約や、5年以内に解約した契約の差益は金融類似商品として20.315%の源泉分離課税です。一時払終身保険は金融類似商品に当たらないため、5年以内に解約しても解約返戻金は一時所得です。
被保険者本人や配偶者などが受け取る入院給付金・手術給付金・高度障害保険金・特定疾病保険金、リビング・ニーズ特約の保険金は非課税です。個人年金保険の年金は、受取額から対応する保険料を差し引いた額が雑所得になります。
| 死亡保険金の人物関係 | 原則の税目 |
|---|---|
| 保険料負担者=被保険者 | 相続税 |
| 保険料負担者=受取人 | 所得税 |
| 負担者・被保険者・受取人が別 | 贈与税 |
生命保険料控除と地震保険料控除
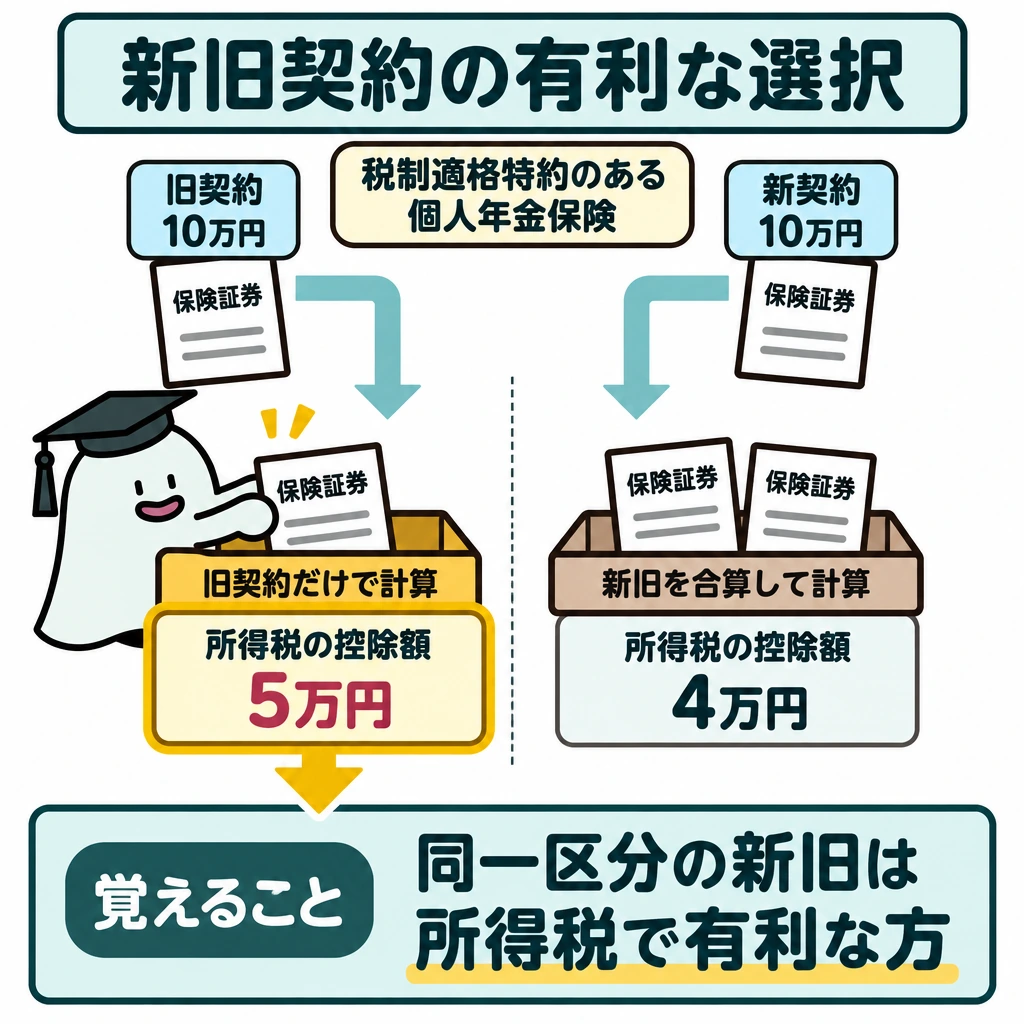
生命保険料控除は、一般生命保険料・介護医療保険料・個人年金保険料の3区分です。2012年1月1日以後の新契約は、所得税で各区分4万円・合計12万円、住民税で各2.8万円・合計7万円が上限です。2011年12月31日以前の旧契約は、所得税で一般・個人年金が各5万円で、介護医療の区分はありません。
同じ区分に新契約と旧契約がある場合、旧契約だけで計算した額(上限5万円)と、両方を合計して計算した額(上限4万円)の有利なほうを選べます。例えば旧契約の個人年金保険料10万円と新契約の個人年金保険料10万円なら、旧契約だけの5万円のほうが有利です。
2026年分の所得税から、23歳未満の扶養親族がいる場合は新契約の一般生命保険料控除の上限が6万円になります(2027年分も適用)。3区分の合計上限12万円と住民税の上限は変わりません。
個人年金保険料控除を使うには税制適格特約が必要で、要件を満たさない個人年金保険や変額個人年金保険は一般生命保険料の区分です。少額短期保険の保険料は対象外で、新契約では傷害特約・災害割増特約の保険料も対象外です。控除はその年に実際に払った保険料で計算し、自動振替貸付で払い込んだ保険料も対象です。
地震保険料控除は、所得税で地震保険料の全額(最高5万円)、住民税でその2分の1(最高2.5万円)です。火災保険料そのものは控除の対象になりません。
| 区分 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 新契約(2012年以後)の各区分 | 4万円(23歳未満の扶養親族がいる場合の一般は6万円) | 2.8万円 |
| 新契約の3区分合計 | 12万円 | 7万円 |
| 旧契約(2011年以前)の一般・個人年金 | 各5万円 | 各3.5万円 |
| 新旧両方がある区分 | 旧契約だけの額か、合算して上限4万円の額の有利なほう | 合算して上限2.8万円 |
| 地震保険料控除 | 5万円(全額) | 2.5万円(2分の1) |
試験に出る
- 税目は人物関係で決め、その後で所得区分や控除を計算する。
- 満期一時金などの一時所得の計算(収入−費用−特別控除、その2分の1)。
- 死亡保険金の非課税枠は、相続税全体の基礎控除とは別である。
- 誰が受け取るか、法定相続人の数、相続放棄の扱いを確認する。
- 所得税・相続税・贈与税を一つの表に混ぜないこと。
- 生命保険料控除の新契約・旧契約の上限と、23歳未満の扶養親族がいる場合の特例(2026年分から一般生命保険料控除の上限6万円)。
- 入院給付金・リビング・ニーズ特約の保険金などの非課税と、一時払養老保険等の5年以内の満期・解約(金融類似商品)の源泉分離課税。
重要な言葉
- 一時所得
- 満期一時金など、一時的に生じた所得。
- 特別控除
- 一時所得の計算で差し引く一定額の控除。
- 死亡保険金
- 被保険者の死亡により受取人へ支払われる保険金。
- 金融類似商品
- 保険期間5年以下、または5年以内に解約した一時払養老保険・一時払損害保険等。差益は20.315%の源泉分離課税。
- 税制適格特約
- 個人年金保険を個人年金保険料控除の対象にする特約。年金受取人・保険料払込期間・受取開始年齢などの要件がある。
確認問題
確かめよう所得税・相続税・贈与税を混ぜた一つの控除表を作ってよいでしょうか。
いいえ。まず保険料負担者・被保険者・受取人の関係で税目を決め、次にその税目の所得区分や非課税枠、控除を当てはめる二段階で計算します。
一時所得は、最初に受取額を半分にしてから費用を差し引く。
死亡保険金の非課税枠は、相続税全体の基礎控除と同じである。
受取額300万円、負担保険料200万円、特別控除50万円のとき、総所得金額へ算入する額は?
保険の課税では、最初に何を決める?
2級では税目を決めた後に所得区分や控除まで計算します。保険料負担者と受取人が同じなどは、に該当する場合がありますが、商品や契約条件による例外を確認します。
一時所得に該当し、受取額、負担保険料200万円、他の一時所得なしという例なら、300−200−特別控除50=50万円。その2分の1のを総所得金額へ算入する計算です。最初に受取額を半分にしません。
が相続税の対象で、相続人が受け取る場合のは、相続税全体の基礎控除とは別です。誰が受け取るか、法定相続人の数、相続放棄の扱いを確認します。
覚えるポイント
- 保障変更は保障額・期間・保険料・特約を並べて比べる。
- 契約者保護は生保が責任準備金等の90%、損保の自賠責・地震保険は100%。少額短期保険・共済は対象外。
- 法人の現金支出と当期の損金は同額とは限らない。最高解約返戻率と契約日、受取人で処理を選ぶ。
- 一部保険は比例てん補、地震保険は火災保険の30〜50%(建物5,000万円・家財1,000万円まで)。
- 受取時課税は人物関係で税目を決めてから控除や所得区分を使う。身体の損害を補う給付金は非課税。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:地震保険料控除 ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について