


保険と税金とは
保険と税金では、まず人物関係から税目を決め、その税目の所得区分や控除を計算します。所得税・相続税・贈与税を混ぜないことが大切です。
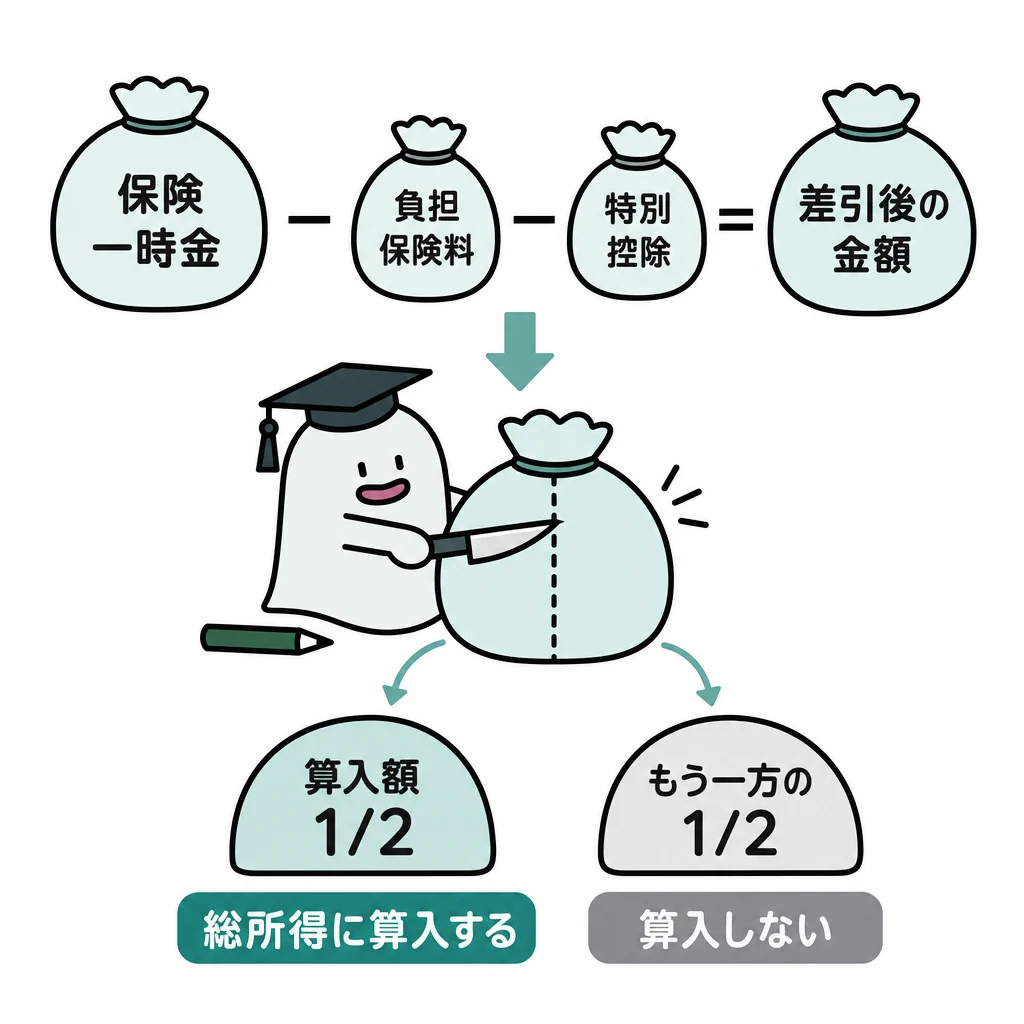
2級では税目を決めた後に所得区分や控除まで計算します。保険料負担者と受取人が同じ満期一時金などは、一時所得に該当する場合がありますが、商品や契約条件による例外を確認します。
基本の仕組み
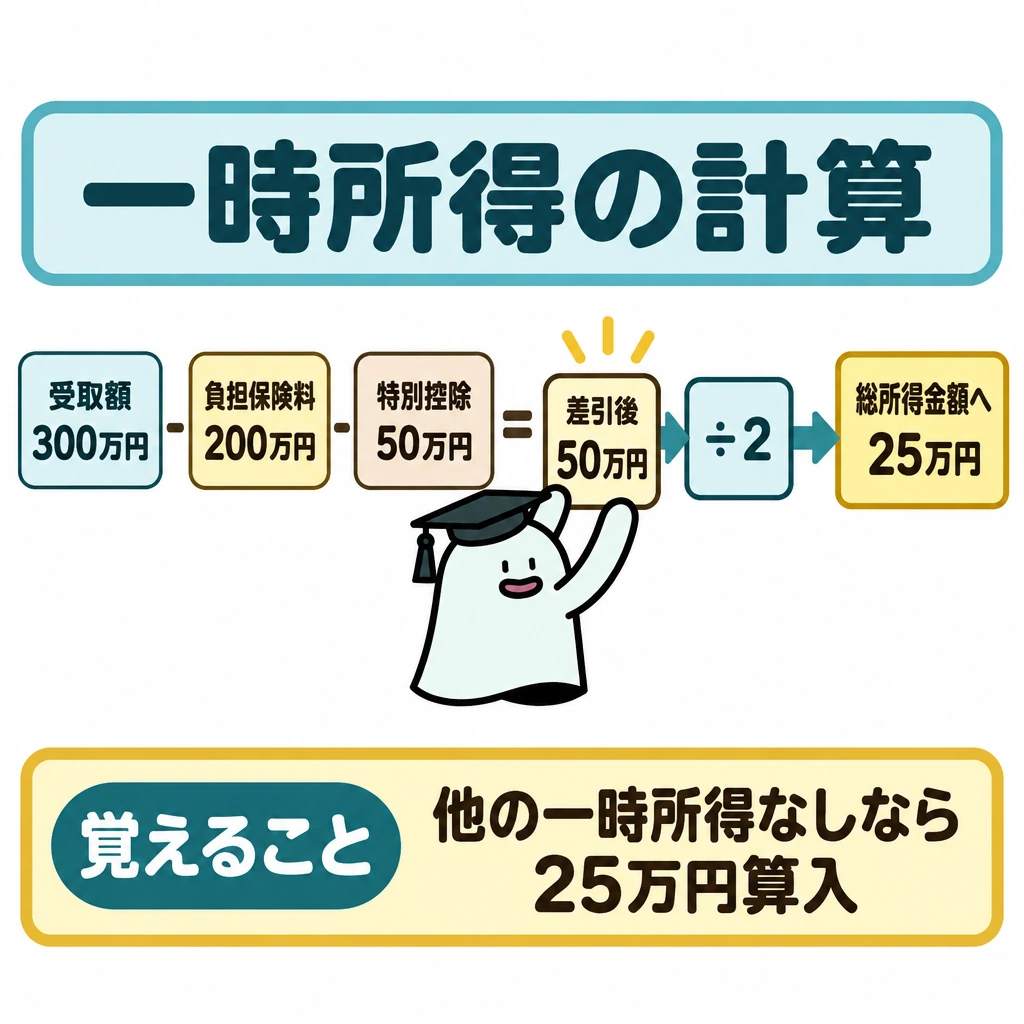
一時所得に該当し、受取額300万円、負担保険料200万円、他の一時所得なしという例なら、300−200−特別控除50=50万円。その2分の1の25万円を総所得金額へ算入する計算です。最初に受取額を半分にしません。
死亡保険金が相続税の対象で、相続人が受け取る場合の非課税枠は、相続税全体の基礎控除とは別です。誰が受け取るか、法定相続人の数、相続放棄の扱いを確認します。
三者関係から税目を決める
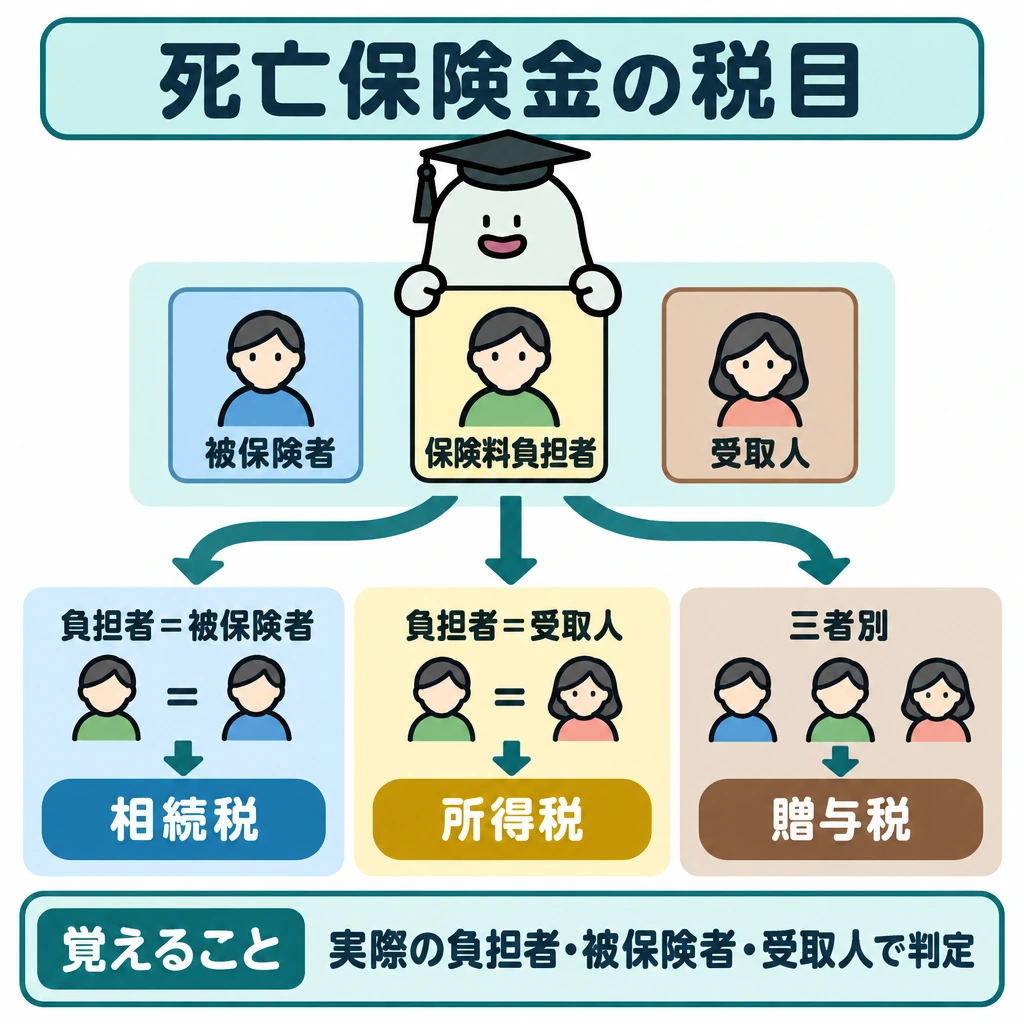
死亡保険金は契約者名義だけでは税目が決まりません。被保険者・実際の保険料負担者・受取人を置き、負担者=被保険者なら相続税、負担者=受取人なら所得税(一時金なら一時所得、年金なら雑所得)、三者が別なら贈与税が原則です。満期・解約返戻金は、負担者=受取人なら所得税、異なれば贈与税を考えます。
相続税対象の死亡保険金を相続人が受け取る場合、非課税限度額は500万円×法定相続人の数です。相続放棄した人は保険金の非課税適用を受けられませんが、人数の計算では放棄がなかったものとして数えます。相続人以外の受取人にはこの非課税枠がありません。
一時払養老保険など保険期間5年以下の契約や、5年以内に解約した契約の差益は金融類似商品として20.315%の源泉分離課税です。一時払終身保険は金融類似商品に当たらないため、5年以内に解約しても解約返戻金は一時所得です。
被保険者本人や配偶者などが受け取る入院給付金・手術給付金・高度障害保険金・特定疾病保険金、リビング・ニーズ特約の保険金は非課税です。個人年金保険の年金は、受取額から対応する保険料を差し引いた額が雑所得になります。
| 死亡保険金の人物関係 | 原則の税目 |
|---|---|
| 保険料負担者=被保険者 | 相続税 |
| 保険料負担者=受取人 | 所得税 |
| 負担者・被保険者・受取人が別 | 贈与税 |
生命保険料控除と地震保険料控除
生命保険料控除は、一般生命保険料・介護医療保険料・個人年金保険料の3区分です。2012年1月1日以後の新契約は、所得税で各区分4万円・合計12万円、住民税で各2.8万円・合計7万円が上限です。2011年12月31日以前の旧契約は、所得税で一般・個人年金が各5万円で、介護医療の区分はありません。
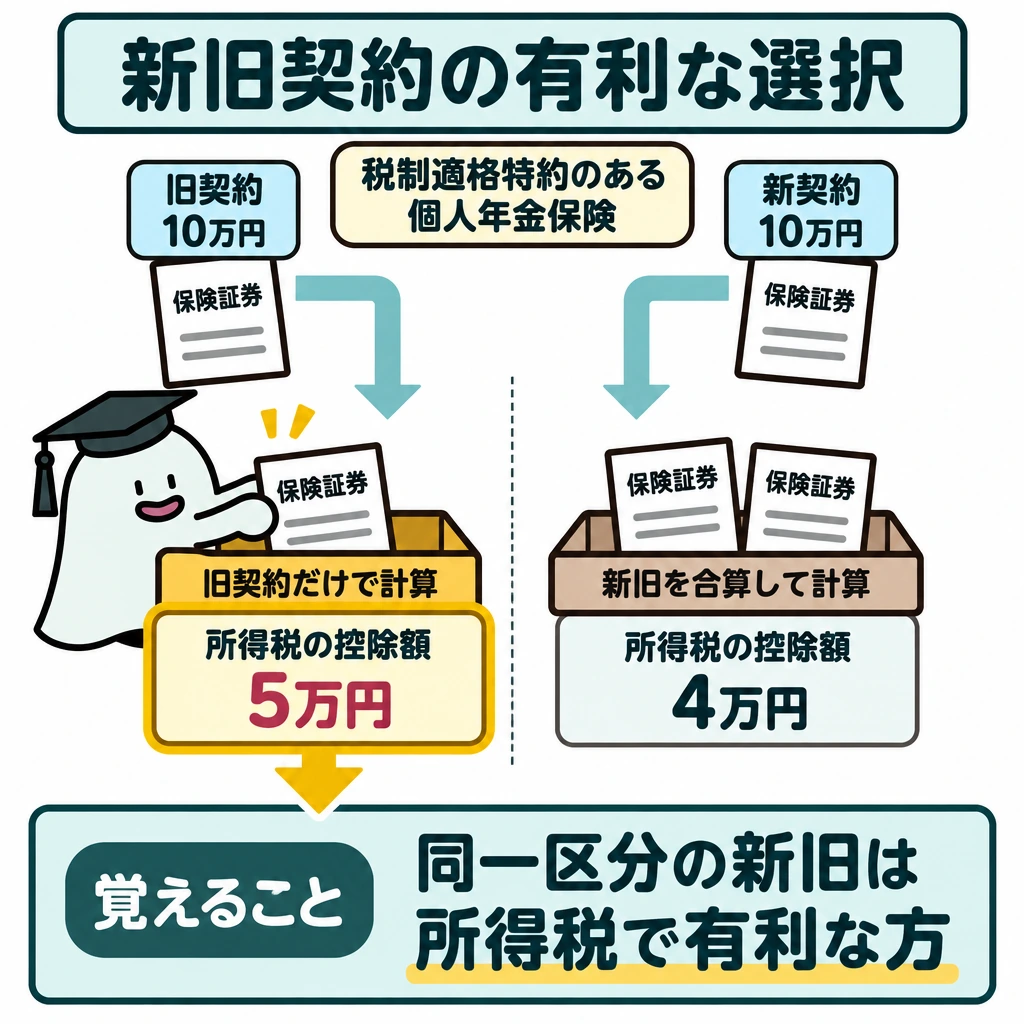
同じ区分に新契約と旧契約がある場合、旧契約だけで計算した額(上限5万円)と、両方を合計して計算した額(上限4万円)の有利なほうを選べます。例えば旧契約の個人年金保険料10万円と新契約の個人年金保険料10万円なら、旧契約だけの5万円のほうが有利です。
2026年分の所得税から、23歳未満の扶養親族がいる場合は新契約の一般生命保険料控除の上限が6万円になります(2027年分も適用)。3区分の合計上限12万円と住民税の上限は変わりません。
個人年金保険料控除を使うには税制適格特約が必要で、要件を満たさない個人年金保険や変額個人年金保険は一般生命保険料の区分です。少額短期保険の保険料は対象外で、新契約では傷害特約・災害割増特約の保険料も対象外です。控除はその年に実際に払った保険料で計算し、自動振替貸付で払い込んだ保険料も対象です。
地震保険料控除は、所得税で地震保険料の全額(最高5万円)、住民税でその2分の1(最高2.5万円)です。火災保険料そのものは控除の対象になりません。
| 区分 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 新契約(2012年以後)の各区分 | 4万円(23歳未満の扶養親族がいる場合の一般は6万円) | 2.8万円 |
| 新契約の3区分合計 | 12万円 | 7万円 |
| 旧契約(2011年以前)の一般・個人年金 | 各5万円 | 各3.5万円 |
| 新旧両方がある区分 | 旧契約だけの額か、合算して上限4万円の額の有利なほう | 合算して上限2.8万円 |
| 地震保険料控除 | 5万円(全額) | 2.5万円(2分の1) |
試験に出る
- 税目は人物関係で決め、その後で所得区分や控除を計算する。
- 満期一時金などの一時所得の計算(収入−費用−特別控除、その2分の1)。
- 死亡保険金の非課税枠は、相続税全体の基礎控除とは別である。
- 誰が受け取るか、法定相続人の数、相続放棄の扱いを確認する。
- 所得税・相続税・贈与税を一つの表に混ぜないこと。
- 生命保険料控除の新契約・旧契約の上限と、23歳未満の扶養親族がいる場合の特例(2026年分から一般生命保険料控除の上限6万円)。
- 入院給付金・リビング・ニーズ特約の保険金などの非課税と、一時払養老保険等の5年以内の満期・解約(金融類似商品)の源泉分離課税。
重要な言葉
- 一時所得
- 満期一時金など、一時的に生じた所得。
- 特別控除
- 一時所得の計算で差し引く一定額の控除。
- 死亡保険金
- 被保険者の死亡により受取人へ支払われる保険金。
- 金融類似商品
- 保険期間5年以下、または5年以内に解約した一時払養老保険・一時払損害保険等。差益は20.315%の源泉分離課税。
- 税制適格特約
- 個人年金保険を個人年金保険料控除の対象にする特約。年金受取人・保険料払込期間・受取開始年齢などの要件がある。
確認問題
確かめよう所得税・相続税・贈与税を混ぜた一つの控除表を作ってよいでしょうか。
いいえ。まず保険料負担者・被保険者・受取人の関係で税目を決め、次にその税目の所得区分や非課税枠、控除を当てはめる二段階で計算します。
一時所得は、最初に受取額を半分にしてから費用を差し引く。
死亡保険金の非課税枠は、相続税全体の基礎控除と同じである。
受取額300万円、負担保険料200万円、特別控除50万円のとき、総所得金額へ算入する額は?
保険の課税では、最初に何を決める?
2級では税目を決めた後に所得区分や控除まで計算します。保険料負担者と受取人が同じなどは、に該当する場合がありますが、商品や契約条件による例外を確認します。
一時所得に該当し、受取額、負担保険料200万円、他の一時所得なしという例なら、300−200−特別控除50=50万円。その2分の1のを総所得金額へ算入する計算です。最初に受取額を半分にしません。
が相続税の対象で、相続人が受け取る場合のは、相続税全体の基礎控除とは別です。誰が受け取るか、法定相続人の数、相続放棄の扱いを確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:地震保険料控除 ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について