


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 2級 学科の概要
FPの職業倫理と関連法規
ライフプランニングと資金計画 · 職業倫理 / 顧客利益の優先 / 守秘義務 / 説明義務
ファイナンシャル・プランナー(FP)の顧客に対する行為に関する次の記述のうち、職業倫理に照らし、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
FPには、顧客の利益を第一にし、秘密を守り、十分な説明を行うという高い職業倫理が求められます。FPは顧客の大切な資産や情報を預かる立場なので、自分の都合や手数料を優先することはできません。断定的な判断を押し付けたり、顧客の情報を無断で外に出すことは禁止されています。
解き方
- 各記述の行為が、FPの職業倫理のきまり(守秘義務、顧客利益の優先、説明義務、中立・公正)に合っているかを確かめます。
- 無断で情報を渡す、利益相反、断定的な判断の提供といった不適切な行為を外し、説明義務をきちんと果たしている選択肢を選びます。
- 選択肢 1不正解
- FPには、仕事で知った顧客の情報を守る守秘義務があります。顧客本人の同意なしに確定申告書のコピーを第三者へ渡すのは不適切です。
- 選択肢 2不正解
- FPは顧客の利益を最優先すべきです。顧客の状況を確かめず、自分の販売手数料が多い商品だけを勧めるのは職業倫理に反します。
- 選択肢 3正解
- 金融商品の良い点だけでなく、元本保証がないなどの注意点もきちんと説明することは、インフォームド・コンセントの観点から適切です。
- 選択肢 4不正解
- 為替相場のように先が分からないことについて「絶対に変わらない」と断定するのは、金融商品取引法などの観点からも大変不適切です。
覚えるポイント
- FPの基本原則は「顧客利益の優先」「守秘義務の遵守」「説明義務の徹底」である。
間違えやすいところ
- 顧客の役に立つためでも、本人の承諾なしに個人情報を第三者へ渡してはいけません。
出題の前提:2023年10月1日施行の法令・倫理規範に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
ライフプランニングの各種ツールおよび各種係数
ライフプランニングと資金計画 · 可処分所得 / 個人バランスシート / 年金現価係数 / 減債基金係数
ファイナンシャル・プランナーがライフプランニングに当たって作成・利用する各種の表や各種係数に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
ライフプランニングでは、お金の流れや資産の状況を表にまとめます。また、複利運用や年金の計算を楽にするために、6つの係数を目的や条件に合わせて正しく使い分けます。
解き方
- キャッシュフロー表(可処分所得の決め方)とバランスシート(時価で評価する決まり)の基本を確かめます。
- 6つの係数(現価係数、終価係数、年金現価係数、年金終価係数、資本回収係数、減債基金係数)の意味と、各選択肢の計算の関係を照らし合わせます。
- 選択肢 1不正解
- 可処分所得は、年間の収入から所得税、住民税、社会保険料を引いて求めます。任意で入る生命保険料は基本生活費などに含まれ、ここでは差し引きません。
- 選択肢 2不正解
- 個人のバランスシートは今の純資産を正しく知るための表なので、資産や負債は取得したときの価額ではなく、作成した時点の時価で計上します。
- 選択肢 3正解
- 毎年均等に返済できる額から、今いくら借りられるかを逆算するときは、年間返済額に「年金現価係数」をかけます。
- 選択肢 4不正解
- 将来の目標額を作るために必要な毎年の積立額を求めるときにかけるのは「減債基金係数」です。年金終価係数は、積立額から将来の額を求める係数です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から毎年の積立額を求めるのは減債基金係数、年金額(返済額)から現価を求めるのは年金現価係数。
間違えやすいところ
- 可処分所得を計算するとき、生命保険料は差し引く項目に含まれず、基本生活費などに分類されます。
出題の前提:2023年10月1日現在のFP試験出題基準に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
健康保険の各種給付
ライフプランニングと資金計画 · 傷病手当金 / 埋葬料 / 高額療養費 / 出産育児一時金
全国健康保険協会管掌健康保険(協会けんぽ)の保険給付に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
公的医療保険(健康保険)では、仕事以外が原因の病気・けが・死亡・出産に対して、法律で決まったさまざまな給付があります。それぞれの給付額や要件、期間を正しく覚える必要があります。
解き方
- 埋葬料(定額5万円)、傷病手当金(通算1年6か月)、高額療養費(限度額を超えた分の支給)、出産育児一時金(原則50万円)の金額や期間を確かめます。
- 法律の改正後の基準と、各選択肢の内容を比べて、最も適切な記述を選びます。
- 選択肢 1不正解
- 被保険者が仕事以外の理由で亡くなったときに支給される埋葬料の額は、一律5万円です。
- 選択肢 2正解
- 傷病手当金の支給期間は、支給を始めた日から数えて「通算して1年6か月」までです。
- 選択肢 3不正解
- 高額療養費として支給されるのは、支払った一部負担金の全額ではなく、「自己負担限度額を超えた分」です。
- 選択肢 4不正解
- 産科医療補償制度に加入する医療機関で出産した場合の出産育児一時金は、2023年4月以降、1児につき原則50万円(昔は42万円)に上がりました。
関連する分野を学ぶ
覚えるポイント
- 傷病手当金は支給開始日から「通算して最長1年6か月」、出産育児一時金は原則50万円、埋葬料は5万円。
間違えやすいところ
- 傷病手当金の支給期間が、昔の「支給開始日から1年6か月間」ではなく「通算して」に変わった点に注意します。
出題の前提:2023年10月1日施行の健康保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
雇用保険の基本手当および保険料
ライフプランニングと資金計画 · 雇用保険料 / 被保険者の範囲 / 基本手当の所定給付日数 / 受給要件
雇用保険に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
雇用保険の基本手当は、退職した理由や被保険者だった期間(算定基礎期間)、年齢によって、もらえる日数(所定給付日数)が細かく決まっています。一般の離職者は「10年未満は90日、10年以上20年未満は120日、20年以上は150日」です。
解き方
- 一般の受給資格者について、算定基礎期間ごとの所定給付日数の区分を確かめます。
- 算定基礎期間が10年以上20年未満の日数は120日なので、150日とする選択肢3が不適切だと判断します。
- 選択肢 1不正解
- 雇用保険料のうち、失業等給付と育児休業給付に係る分は、事業主と労働者が半分ずつ負担します(雇用保険二事業に係る分は事業主が全額負担します)。
- 選択肢 2不正解
- 雇用保険の被保険者に国籍の条件はありません。決められた条件(週の所定労働時間20時間以上、31日以上の雇用見込みなど)を満たせば、外国籍でも被保険者になります。
- 選択肢 3正解
- 一般の受給資格者の所定給付日数は、算定基礎期間が10年以上20年未満なら120日です。150日になるのは、算定基礎期間が20年以上の場合です。
- 選択肢 4不正解
- 一般被保険者が基本手当を受けるには、原則として離職した日の前2年間に、被保険者だった期間が通算して12か月以上あることが必要です。
関連する分野を学ぶ
覚えるポイント
- 一般受給資格者の所定給付日数:10年未満=90日、10年以上20年未満=120日、20年以上=150日。
間違えやすいところ
- 倒産・解雇などの特定受給資格者の所定給付日数と、一般の離職者の所定給付日数を混同しないようにします。
出題の前提:2023年10月1日施行の雇用保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
育児休業給付および介護休業給付
ライフプランニングと資金計画 · 育児休業給付金 / 介護休業給付金 / 対象家族の範囲 / 支給要件
雇用保険の育児休業給付および介護休業給付に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
育児・介護休業法と雇用保険法では、育児や家族の介護のために休む労働者を支える給付が決められています。育児休業給付金を延長できる年齢や分割して取れる回数、介護休業給付金の対象となる家族の範囲を覚える必要があります。
解き方
- 育児休業給付の延長の限度(最長2歳まで)と分割取得(原則1人の子につき2回まで取得・受給できる)を確かめます。
- 介護休業給付金の賃金の基準(80%以上なら支給しない)と、対象家族の定義(配偶者の父母も含む)を照らし合わせます。
- 選択肢 1不正解
- 保育所に入れないなどの理由がある場合、育児休業給付金の支給期間は最長で子が2歳になるまで延ばせます(3歳ではありません)。
- 選択肢 2不正解
- 育児休業は、原則として同じ子について2回まで分けて取ることができ、2回目の育児休業でも育児休業給付金をもらえます。
- 選択肢 3不正解
- 休業中に支払われた賃金が、休業開始時賃金日額×支給日数の80%以上だと、介護休業給付金は支給されません(67%ではありません)。
- 選択肢 4正解
- 介護休業給付金の対象家族には、配偶者、父母、子、祖父母、兄弟姉妹、孫のほか、配偶者の父母も含まれます。
覚えるポイント
- 育児休業給付金の延長限度は最長2歳まで。介護休業の対象家族には「配偶者の父母」も含まれる。
間違えやすいところ
- 休業中の賃金が「80%以上」だと給付金が全額もらえない基準を、給付率の67%と混同しないようにします。
出題の前提:2023年10月1日施行の雇用保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
公的年金の受給資格および各種仕組み
ライフプランニングと資金計画 · 学生納付特例 / 産前産後免除 / 繰下げ支給 / 加給年金
公的年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
公的年金では、保険料の免除期間について、受給資格期間に入るかどうかと、年金額に反映されるかどうかがそれぞれ違います。また、繰下げ支給の請求や加給年金の要件も正しく知っておく必要があります。
解き方
- 学生納付特例の期間は、追納しなくても合算対象期間として受給資格期間に入るというルールを確かめます。
- 産前産後免除の期間(単胎なら出産予定月の前月から4か月間)、繰下げの申出が別々にできること、加給年金の被保険者期間の要件(原則20年=240月)を照らし合わせます。
- 選択肢 1正解
- 学生納付特例の承認を受けた期間は、追納しなくても老齢基礎年金の受給資格期間(10年の要件)に入ります。
- 選択肢 2不正解
- 国民年金第1号被保険者の産前産後免除の期間は、原則として出産予定月(または出産月)の前月から「4か月間」です(多胎妊娠なら前々月から6か月間)。
- 選択肢 3不正解
- 老齢基礎年金と老齢厚生年金の繰下げ支給は、それぞれ別々に申し出ることができます(一緒でも片方だけでも可能です)。
- 選択肢 4不正解
- 老齢厚生年金に加給年金額が加わるための厚生年金保険の被保険者期間の要件は、原則として「20年(240月)以上」です(300月ではありません)。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例期間は受給資格期間に算入されるが、年金額には反映されない(追納が必要)。加給年金の要件は原則240月。
間違えやすいところ
- 産前産後免除の基本の月数は4か月間です(多胎なら6か月)。単胎なのに6か月と間違えないように注意します。
出題の前提:2023年10月1日施行の国民年金法・厚生年金保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
公的年金の障害給付
ライフプランニングと資金計画 · 障害基礎年金 / 子の加算 / 障害厚生年金 / 労災保険との調整
公的年金の障害給付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
公的年金の障害給付と労災保険の障害給付が両方もらえる場合、社会保険の併給調整の決まりにより、基礎年金と厚生年金は減らされず全額支給されます。代わりに、労災保険の年金給付の方が減額の調整を受けます。
解き方
- 公的年金の障害給付の内容(事後重症請求、300月のみなし、子の加算など)を確かめます。
- 公的年金と労働者災害補償保険が重なるとき、どちらが減額されるか(労災側が減額)を判断します。
- 選択肢 1不正解
- 障害基礎年金の受給権を取った後に子をもうけた場合でも、届け出をすれば翌月から加算の対象になります。
- 選択肢 2不正解
- 障害厚生年金の報酬比例部分を計算するとき、被保険者期間が300月(25年)に満たない場合は、300月とみなして計算します。
- 選択肢 3不正解
- 障害認定日に該当しなくても、その後に病状が悪化した場合は、原則として65歳になる日の前日までに請求すれば「事後重症」としてもらえます。
- 選択肢 4正解
- 労災保険の障害補償年金と公的年金の障害給付が重なるときは、公的年金は全額支給され、労災保険の障害補償年金の方が一定の割合に減額されます。
関連する分野を学ぶ
覚えるポイント
- 公的年金と労災保険が重複支給されるときは「労災保険側が減額」される。
間違えやすいところ
- 公的年金が減額されると誤解しやすいので、どちらが減額されるのかを正確に覚えます。
出題の前提:2023年10月1日施行の国民年金法・厚生年金保険法・労働者災害補償保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
確定拠出年金制度の仕組みと税務
ライフプランニングと資金計画 · マッチング拠出 / 小規模企業共済等掛金控除 / 公的年金等控除 / 移換制度
確定拠出年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
企業型確定拠出年金で、加入者が自分の掛金を上乗せして払うマッチング拠出では、加入者掛金は事業主掛金の額を超えられません。さらに、事業主掛金と合わせた額が法律で決まった拠出限度額以内でなければなりません。
解き方
- マッチング拠出の掛金の制限(「事業主掛金以下」かつ「拠出限度額の範囲内」)を確かめます。
- 事業主掛金の多少にかかわらず、単に差額まで拠出できるとする記述が誤りだと判断します。
- 選択肢 1正解
- マッチング拠出の加入者掛金は、法律の拠出限度額から事業主掛金を引いた残額以内であるうえ、「事業主掛金の額を超えてはならない」という制限もあります。
- 選択肢 2不正解
- マッチング拠出で加入者本人が払った掛金は、全額が小規模企業共済等掛金控除として所得控除の対象になります。
- 選択肢 3不正解
- 確定拠出年金の老齢給付金を年金の形でもらう場合、公的年金等に係る雑所得として、公的年金等控除の対象になります。
- 選択肢 4不正解
- 退職して第3号被保険者になった場合でも、個人別管理資産を個人型年金(iDeCo)に移し、加入者または運用指図者になることができます。
関連する分野を学ぶ
覚えるポイント
- マッチング拠出の加入者掛金上限は「事業主掛金以下」かつ「法定限度額-事業主掛金以下」。
間違えやすいところ
- 事業主掛金が少なくても、法律の限度額との差額すべてを加入者が拠出できるわけではない点に注意します。
出題の前提:2023年10月1日施行の確定拠出年金法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
住宅ローンの特徴
ライフプランニングと資金計画 · 住宅ローン / 返済方式 / 繰上げ返済 / 借換え費用
住宅ローンの一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
住宅ローンの返済方式や一部繰上げ返済では、元本が早く減る仕組みほど、後から発生する利息が少なくなります。そのため、総返済額を減らす効果が大きくなります。
解き方
- 繰上げ返済の返済期間短縮型と返済額軽減型で、元本の減り方を比べます。
- 返済期間短縮型の方が早く元本が減って支払利息の削減幅が大きくなることを確かめ、誤りを判断します。
- 選択肢 1不正解
- 固定金利選択型では、最初の固定金利の期間が終わったときに、その後の金利タイプとして変動金利か、もう一度固定金利の特約かを選べます。
- 選択肢 2不正解
- 元金均等返済方式は最初から元本が減るペースが速いので利息が抑えられ、元利均等返済方式よりも総返済額が少なくなります。
- 選択肢 3正解
- 同じ額を繰上げ返済するなら、返済期間短縮型の方が残った元本が早く減るため、返済額軽減型よりも支払利息を減らす効果が大きくなります。
- 選択肢 4不正解
- 住宅ローンの借換えでは、前の借入先での抵当権抹消登記や、新しい借入先での抵当権設定登記にかかる登録免許税、司法書士報酬などの費用が必要です。
関連する分野を学ぶ
覚えるポイント
- 一部繰上げ返済は返済期間短縮型の方が返済額軽減型よりも利息軽減効果が大きい。
間違えやすいところ
- 元金均等返済と元利均等返済のどちらが総返済額が多いかを混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
リタイアメントプランニング(成年後見・リバースモーゲージ・高齢者施設)
ライフプランニングと資金計画 · 任意後見制度 / リバースモーゲージ / サービス付き高齢者向け住宅 / 介護老人保健施設
リタイアメントプランニング等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
リバースモーゲージの「リコース型」は、担保の家を売った代金で借金を返しきれなかったとき、残った借金を相続人に請求できる方式です。相続人が返済の責任を負わないものは「ノンリコース型」と呼ばれます。
解き方
- リバースモーゲージのリコース型とノンリコース型の定義の違いを確かめます。
- リコース型では売却代金を返済に充てた後の残った借金を相続人が負担することを根拠に、記述が不適切だと判断します。
- 選択肢 1不正解
- 任意後見契約法第3条により、任意後見契約は公正証書で結ばなければならないと決められています。
- 選択肢 2正解
- リコース型では、担保を処分した後に残った借金を相続人が返済する義務を負います。相続人が残った借金を返さなくてよいのはノンリコース型です。
- 選択肢 3不正解
- サービス付き高齢者向け住宅では、少なくとも安否確認(状況把握)サービスと生活相談サービスの提供が義務づけられています。
- 選択肢 4不正解
- 介護老人保健施設(老健)は、医療ケアやリハビリを行い、入所した人の在宅復帰を目指す施設です。
覚えるポイント
- リバースモーゲージで担保処分後の残債務について相続人が責任を負わないのはノンリコース型。
間違えやすいところ
- 任意後見契約に公正証書が必要なことを、任意だと間違えないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
個人年金保険の商品性
リスク管理 · 個人年金保険 / 保証期間付終身年金 / 外貨建て年金 / 生存保障重視型
個人年金保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、契約者(=保険料負担者)、被保険者および年金受取人は同一人とする。
解答・解説を表示
解答
4
解説
死亡給付金や解約返戻金を抑えた設計にすると、将来受け取る年金額を増やせます。保険会社が払うお金のリスクが下がった分を、年金の原資に回せるからです。
解き方
- 各選択肢について、年金を受け取る条件と特約のしくみを確かめます。
- 生存保障重視型が、死亡給付金などを抑えて年金額を増やすタイプかどうかを確かめます。
- 選択肢 1不正解
- 保証期間付終身年金で保証期間中に死亡したときは、残りの保証期間に対応する年金か一時金が支払われます。
- 選択肢 2不正解
- 高度障害で保険料の払込みは免除されても、年金の受け取りは決められた支払開始時期からで、すぐには始まりません。
- 選択肢 3不正解
- 円換算支払特約は、年金を支払う日の為替レートで円に換算して受け取る特約で、契約時のレートではありません。
- 選択肢 4正解
- 生存保障重視型は、払込期間中の死亡給付金や解約返戻金を低く抑え、その分、将来受け取る年金の総額を高くしています。
関連する分野を学ぶ
覚えるポイント
- 生存保障重視型の個人年金保険は払込中の死亡給付金等を抑えて将来の年金額を増やしている。
間違えやすいところ
- 保証期間中の死亡給付金の金額を、保証金額付年金(既払込保険料を保証するタイプ)の計算式と混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
団体保険(総合福祉団体定期保険・団体定期保険)
リスク管理 · 総合福祉団体定期保険 / ヒューマン・ヴァリュー特約 / Bグループ保険
総合福祉団体定期保険および団体定期保険(Bグループ保険)の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
団体定期保険では、加入の手続きを簡単にするため、ふつう医師の診査は不要で、告知書だけで加入できます。多くの人をまとめて引き受ける利点を生かしているからです。
解き方
- 総合福祉団体定期保険とBグループ保険について、同意・受取人・保険料の負担者・診査の要否を確かめます。
- Bグループ保険は医師の診査が不要で告知だけで加入できるため、記述4が誤りだと判断します。
- 選択肢 1不正解
- 総合福祉団体定期保険は、企業が契約者、従業員が被保険者となる1年更新の保険で、加入には本人の同意が必要です。
- 選択肢 2不正解
- ヒューマン・ヴァリュー特約は、役員や従業員の死亡などで企業が受ける経済的な損失を補うための特約で、受取人は企業です。
- 選択肢 3不正解
- Bグループ保険は、従業員が任意で申し込む1年更新の保険で、保険料は原則として加入した従業員本人が負担します。
- 選択肢 4正解
- Bグループ保険への加入では、原則として告知書による告知だけでよく、医師の診査は要りません。
関連する分野を学ぶ
覚えるポイント
- 団体定期保険(Bグループ保険)の加入には医師の診査は不要で告知のみでよい。
間違えやすいところ
- 総合福祉団体定期保険の本体(受取人は遺族)と、ヒューマン・ヴァリュー特約(受取人は企業)を混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
所得税の生命保険料控除の対象
リスク管理 · 生命保険料控除 / 少額短期保険 / 変額個人年金保険 / 支払基準(現金主義)
生命保険料控除に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
生命保険料控除を受けられるのは、保険業法に定める保険会社や共済などとの契約だけです。少額短期保険業者が引き受ける保険は対象外とされています。
解き方
- 生命保険料控除の対象になる保険会社の範囲と、対象外の契約(少額短期保険など)を整理します。
- 少額短期保険の保険料は給付内容にかかわらず控除の対象にならないため、記述2が不適切だと判断します。
- 選択肢 1不正解
- 養老保険は生存給付と死亡給付の両方を備えた保険で、その保険料は一般の生命保険料控除の対象になります。
- 選択肢 2正解
- 少額短期保険の保険料は、死亡保険金が支払われる契約でも、税法上の生命保険料控除の対象にはなりません。
- 選択肢 3不正解
- 生命保険料控除は実際に払った年が対象になるため、2023年12月分でも2024年1月に払った保険料は2024年分の控除対象です。
- 選択肢 4不正解
- 変額個人年金保険は運用成績で年金額が変わるため、個人年金保険料税制適格特約を付けられず、一般の生命保険料控除の対象になります。
関連する分野を学ぶ
覚えるポイント
- 少額短期保険の保険料は生命保険料控除・地震保険料控除のいずれの対象にもならない。
間違えやすいところ
- 前年12月分の保険料を翌年1月に払ったときは、契約の年分ではなく、実際に払った年分の控除になる点に注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
生命保険の保険金・解約返戻金等の課税関係
リスク管理 · リビング・ニーズ特約 / 金融類似商品 / 相続税の課税 / 一時所得
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)ならびに保険金、年金および給付金の受取人は個人であるものとする。
解答・解説を表示
解答
2
解説
源泉分離課税となるのは、保険期間が5年以下の一時払養老保険や一時払損害保険などです。終身保険は保険期間の定めがないため、5年以内に解約しても一時所得として総合課税になります。
解き方
- 源泉分離課税が適用される契約の種類(一時払養老保険など)を確かめます。
- 一時払終身保険の解約差益は5年以内でも金融類似商品ではなく一時所得になるため、記述2が不適切だと判断します。
- 選択肢 1不正解
- リビング・ニーズ特約で生前に受け取る特約保険金は、税法上、重い病気や障害による非課税所得として扱われます。
- 選択肢 2正解
- 一時払終身保険は金融類似商品ではないため、契約から5年以内に解約した差益でも源泉分離課税ではなく一時所得(総合課税)になります。
- 選択肢 3不正解
- 亡くなった人が保険料を負担した死亡保険金を相続人以外が受け取ると、遺贈で得たとみなされ相続税の対象になります(非課税限度額は使えません)。
- 選択肢 4不正解
- 保険料を負担する契約者本人が、被保険者の死亡で死亡給付金を受け取ると、差益は一時所得として所得税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 一時払終身保険の解約差益は契約後5年以内であっても源泉分離課税ではなく一時所得となる。
間違えやすいところ
- 一時払養老保険の5年以内の解約差益(源泉分離課税)と、一時払終身保険の扱いを混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
法人の支払保険料の経理処理
リスク管理 · 法人契約の生命保険 / 養老保険 / 終身保険 / 定期保険の損金算入ルール
法人を契約者(=保険料負担者)とする生命保険等に係る保険料の経理処理に関する次の記述のうち、最も不適切なものはどれか。なお、いずれの保険契約も保険料は年払いかつ全期払いで、2023年10月に締結したものとする。
解答・解説を表示
解答
4
解説
最高解約返戻率が70%超85%以下の定期保険では、保険期間の前半4割の期間に、保険料の60%を資産に計上し、40%を損金に算入します。2019年の通達改正でこう定められました。
解き方
- 養老保険・終身保険・解約返戻金のない第三分野保険・定期保険について、法人税法上の資産と損金の処理を確かめます。
- 最高解約返戻率75%の定期保険は、資産計上60%・損金算入40%なので、記述の数値が逆だと判断します。
- 選択肢 1不正解
- 死亡保険金と満期保険金の受取人がどちらも法人の養老保険は、将来確実に法人の資産になるため、保険料の全額を資産に計上します。
- 選択肢 2不正解
- 役員を被保険者、死亡保険金の受取人を法人とする終身保険は、保険料の全額を資産に計上します。
- 選択肢 3不正解
- 解約返戻金のない医療保険やがん保険などの第三分野保険は、保険料の全額を損金に算入できます。
- 選択肢 4正解
- 最高解約返戻率が70%超85%以下の定期保険は、前半4割の期間に保険料の60%を資産に計上し、残りの40%を損金に算入します。
関連する分野を学ぶ
覚えるポイント
- 最高解約返戻率70%超85%以下の定期保険は前半4割期間において60%資産計上・40%損金算入。
間違えやすいところ
- 最高解約返戻率の区分(50%超70%以下、70%超85%以下、85%超)ごとの資産計上割合を混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
自動車保険の補償内容
リスク管理 · 対人賠償保険 / 対物賠償保険 / 車両保険 / 被保険者の範囲と免責
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
対人賠償保険では、記名被保険者本人やその配偶者・父母・子などの親族を死傷させても、他人への賠償とはならないため補償されません。この場合は人身傷害保険などで備えます。
解き方
- 対人賠償保険で補償されない、被保険者の親族などの範囲を確かめます。
- 配偶者にケガをさせた場合は対人賠償保険の対象外となるため、記述1が不適切だと判断します。
- 選択肢 1正解
- 対人賠償保険では、記名被保険者の配偶者や父母、子などの親族は「他人」とみなされず補償されません。
- 選択肢 2不正解
- 民法ではペットなどの動物は「物」として扱われるため、他人のペットを死傷させた損害賠償は対物賠償保険で補償されます。
- 選択肢 3不正解
- 対物賠償保険では、壊した店舗の損害だけでなく、修理中に営業できないことによる休業損害も補償されます。
- 選択肢 4不正解
- 洪水や高潮、台風などの自然災害による水没の損害は、一般条件の車両保険で補償されます。
関連する分野を学ぶ
覚えるポイント
- 対人賠償保険では記名被保険者の配偶者・父母・子は「他人」にならず補償対象外。
間違えやすいところ
- 他人のペットにケガをさせたときは、対人賠償ではなく対物賠償保険で補償される点に注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
地震保険の一般的な商品性
リスク管理 · 地震保険 / 保険料割引制度 / 損害区分
地震保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
地震保険は、被災者の生活を安定させるために政府と損害保険会社が共同で運営する公的な保険で、火災保険の特約として契約します。保険料の割引は4種類ありますが、重ねて使うことはできません。
解き方
- 地震保険の基本ルール(火災保険に付けること、建物の構造と所在地で保険料が決まること)を確かめます。
- 4種類の割引を重ねて使えるかと、損害区分の決まりを照らし合わせて、誤りを判断します。
- 選択肢 1不正解
- 地震保険は、火災保険の契約時だけでなく、保険期間の途中からでも付けることができます。
- 選択肢 2不正解
- 地震保険の保険料は、建物の構造(イ構造・ロ構造の2区分)と、建物のある都道府県の等地区分で決まります。
- 選択肢 3正解
- 地震保険の4つの割引制度(建築年・免震建築物・耐震等級・耐震診断)は、重ねて受けることはできません。
- 選択肢 4不正解
- 地震保険の損害の程度は、「全損」「大半損」「小半損」「一部損」の4段階に分けられています。
関連する分野を学ぶ
覚えるポイント
- 地震保険の各種割引制度(建築年・耐震等級・免震・耐震診断)は重複適用不可で最大50%割引です。
間違えやすいところ
- 地震保険は単独では加入できず、火災保険に付けて契約する必要があります。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
損害保険の保険金に対する課税関係
リスク管理 · 損害保険 / 非課税所得 / 損害賠償金 / 所得税
個人が受け取る損害保険の保険金等に係る税金に関する次の記述のうち、最も適切なものはどれか。なお、いずれも契約者(=保険料負担者)、被保険者および保険金受取人は個人であるものとする。
解答・解説を表示
解答
3
解説
所得税法では、心身の損害や、突発的な事故で財産が失われたことによって受け取る損害保険金・損害賠償金などは、非課税所得として扱われます。
解き方
- 各選択肢の保険金が、身体の傷害か、財産の損害賠償か、実際の損害の補填かを確かめます。
- 所得税法の非課税所得の規定に当てはまるかどうかを判断します。
- 選択肢 1不正解
- 事故で壊れた車の損害賠償として相手の自動車保険から受け取る対物賠償保険金は、非課税所得になります。
- 選択肢 2不正解
- 身体のケガに対する損害賠償として受け取る個人賠償責任保険の保険金は、非課税所得になります。
- 選択肢 3正解
- ケガの治療や入院で、被保険者やその配偶者・親族が受け取る傷害保険の入院保険金は非課税です。
- 選択肢 4不正解
- 自宅が焼失した損害を補うために契約者が受け取る火災保険金は、非課税所得になります。
関連する分野を学ぶ
覚えるポイント
- 身体の損害(入院・通院・給付金)や物損に対する損害補填・賠償保険金は個人受取では原則非課税です。
間違えやすいところ
- 保険金の受取人が法人なら益金に算入されますが、個人が損害の補填として受け取る場合は非課税になります。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
第三分野の保険の一般的な商品性
リスク管理 · 医療保険 / 先進医療特約 / がん保険 / 三大疾病保障保険
第三分野の保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
医療保険やがん保険などの第三分野の保険では、支払うかどうかを判断する時点や免責期間の有無、特定疾病保険金と死亡保険金の関係などが、商品ごとに細かく決められています。
解き方
- 各選択肢の保険について、給付の条件・判断する時点・特約の決まりを確かめます。
- 先進医療特約の対象が「契約時」か「療養を受けた時」かを確かめて、不適切なものを判断します。
- 選択肢 1正解
- 先進医療特約の対象となる先進医療は、契約時ではなく「療養を受けた時点」で厚生労働大臣が定めたものです。
- 選択肢 2不正解
- 特定疾病保障定期保険は、特定疾病保険金を支払うと契約がなくなるため、その後に死亡しても死亡保険金は出ません。
- 選択肢 3不正解
- がん保険にはふつう90日間または3ヵ月間の免責期間があり、その間にがんと診断されても診断給付金は出ません。
- 選択肢 4不正解
- 検査だけでは対象外ですが、人間ドックで異常が見つかり、医師の指示で治療のため入院した場合は入院給付金の対象になります。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約の対象となる先進医療は「療養を受けた日(施術時)」に厚生労働大臣の指定があるものです。
間違えやすいところ
- がん保険の免責期間は死亡給付金ではなく、がん特有の保障について90日または3ヵ月間設けられています。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
法人の福利厚生に係る生命保険の活用
リスク管理 · 団体信用生命保険 / 総合福祉団体定期保険 / 福利厚生 / 養老保険
法人に対する生命保険等を活用した福利厚生に係るアドバイスに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
法人の福利厚生では、目的に合った保険を選びます。死亡退職金や弔慰金には総合福祉団体定期保険、病気やケガで働けなくなったときの所得補償には団体就業不能保障保険、退職金にはハーフタックスプランの養老保険などを使います。
解き方
- 各選択肢の目的(死亡退職金、休業補償、退職金の積立、財産形成)を確かめます。
- 示された保険商品の本来の目的(団体信用生命保険は借金の返済用)と合っているかを考えます。
- 選択肢 1正解
- 団体信用生命保険は借金の返済を目的とした保険で、弔慰金や死亡退職金の原資には総合福祉団体定期保険が適しています。
- 選択肢 2不正解
- 休業補償規程による収入の減少を補う原資には、団体就業不能保障保険などの活用が適しています。
- 選択肢 3不正解
- 死亡時には死亡保険金、満期には満期保険金が支払われる養老保険は、退職金の原資づくりに適しています。
- 選択肢 4不正解
- 給与天引きで資金を積み立てる一般財形(勤労者財産形成貯蓄積立保険)の導入を支援することは、福利厚生として適切です。
関連する分野を学ぶ
覚えるポイント
- 団体信用生命保険(団信)は債務者が死亡したときに債務を完済するための保険です。
間違えやすいところ
- 総合福祉団体定期保険と団体信用生命保険は、名前も目的も違うので混同しないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
消費者物価指数の特徴と関連制度
金融資産運用 · 消費者物価指数 / 景気動向指数 / 公的年金改定 / 遅行系列
消費者物価指数に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
消費者物価指数(CPI)は、総務省が毎月発表する家計の消費を反映した物価の指標です。値動きの激しい生鮮食品を除いたコアCPIや、エネルギーも除いたコアコアCPIがあります。景気動向指数では遅行系列に分類されます。
解き方
- 消費者物価指数の種類(総合、生鮮食品を除く総合)と、基準年を改定する周期を確かめます。
- 公的年金が使う物価の指標と、景気動向指数での分類(遅行系列)を照らし合わせます。
- 選択肢 1不正解
- 天候などで価格が大きく変わりやすい品目を除いた「生鮮食品を除く総合」などは、物価の基調をつかむのに役立ちます。
- 選択肢 2不正解
- 公的年金の年金額を改定するときの物価変動率には、全国の消費者物価指数の「総合指数」の前年実績を使います。
- 選択肢 3正解
- 消費者物価指数(生鮮食品を除く総合)は景気の動きに遅れて反応するため、景気動向指数の「遅行系列」に採用されています。
- 選択肢 4不正解
- 消費者物価指数は基準年を100として計算され、消費のしかたの変化を反映するため5年ごとに基準が見直されます。
覚えるポイント
- 消費者物価指数(生鮮食品を除く総合)は景気動向指数の「遅行系列」です。
間違えやすいところ
- 公的年金の改定で使う物価変動率は「生鮮食品を除く総合」ではなく「総合指数」です。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
預金の一般的な商品性と休眠預金等活用法
金融資産運用 · 仕組預金 / スーパー定期 / 期日指定定期預金 / 休眠預金等活用法
銀行等の金融機関で取り扱う預金の一般的な商品性等に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、「民間公益活動を促進するための休眠預金等に係る資金の活用に関する法律」を休眠預金等活用法という。
解答・解説を表示
解答
1
解説
預金には、ふつうの定期預金のほかに、デリバティブ(金融派生商品)を組み込んだ仕組預金があります。仕組預金は高い金利が期待できる代わりに、満期の延長や繰上げを金融機関が決められます。また、10年間取引がない預金は休眠預金等として扱われます。
解き方
- 仕組預金の特徴(金融機関が満期日を短くしたり繰上償還したりできること)を確かめます。
- スーパー定期で複利型を使える人、期日指定定期で満期日を決める人、休眠預金になる年数をそれぞれ照らし合わせます。
- 選択肢 1正解
- 仕組預金には、金融機関の判断で当初の満期日を繰り上げて元利金を返す商品があります。
- 選択肢 2不正解
- スーパー定期で預入期間3年以上の半年複利型を使えるのは「個人」だけで、法人は単利型のみです。
- 選択肢 3不正解
- 期日指定定期預金は、1年の据置期間が過ぎた後から最長預入期日(3年)までの間で、「預金者」が満期日を指定します。
- 選択肢 4不正解
- 休眠預金等活用法で休眠預金等になるのは、最後の取引から「10年」が過ぎた預金等です。
覚えるポイント
- 休眠預金等に該当するのは最後の取引から「10年以上」経過した預金です。
- 期日指定定期預金で満期日を指定するのは「預金者」です。
間違えやすいところ
- スーパー定期の半年複利型を使えるのは個人だけで、法人は単利型のみです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
株式投資信託の運用手法と特殊型投信
金融資産運用 · 株式投資信託 / ブル・ベア型 / トップダウン・アプローチ / マーケット・ニュートラル運用
株式投資信託の一般的な運用手法等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
投資信託の運用には、大きな経済の動きから個別銘柄を選ぶトップダウンと、個別企業の調査から積み上げるボトムアップがあります。ブル・ベア型では、ブル型は相場が上がるとき、ベア型は相場が下がるときに利益が出るしくみです。
解き方
- トップダウン・アプローチとボトムアップ・アプローチの意味を照らし合わせます。
- マーケット・ニュートラル運用の売り買いの組み合わせ(割安を買い・割高を売り)を確かめます。
- グロース運用とバリュー運用の指標(PER・PBR)の特徴を整理し、ブル型・ベア型のしくみを判断します。
- 選択肢 1不正解
- 経済全体の動きから資産や業種の配分を決めて個別銘柄を選ぶ手法は「トップダウン・アプローチ」です。
- 選択肢 2不正解
- マーケット・ニュートラル運用は、「割安な銘柄を買い(ロング)」し、「割高な銘柄を売る(ショート)」手法です。
- 選択肢 3不正解
- グロース運用は成長性を重視するのでPERやPBRが高くなりやすく、PERやPBRが低い銘柄を選ぶのはバリュー運用です。
- 選択肢 4正解
- ベア型ファンドは、相場が下がる(弱気相場)ときに基準価額が上がるように設計されています。
関連する分野を学ぶ
覚えるポイント
- ブル(雄牛)型は相場上昇で上昇、ベア(熊)型は相場下落で上昇します。
間違えやすいところ
- マーケット・ニュートラルは「割安を買い・割高を売り」で、記述は売買の向きが逆になっている点に注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
固定利付債券の所有期間利回り計算
金融資産運用 · 債券投資 / 所有期間利回り / 単利利回り計算
表面利率が0.5%、償還までの残存期間が10年の固定利付債券を額面100円当たり100円で購入し、購入から2年後に額面100円当たり96.3円で売却した場合の所有期間利回り(単利・年率)として、最も適切なものはどれか。なお、手数料、経過利子、税金等は考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。また、「▲」はマイナスを意味するものとする。
解答・解説を表示
解答
2
解説
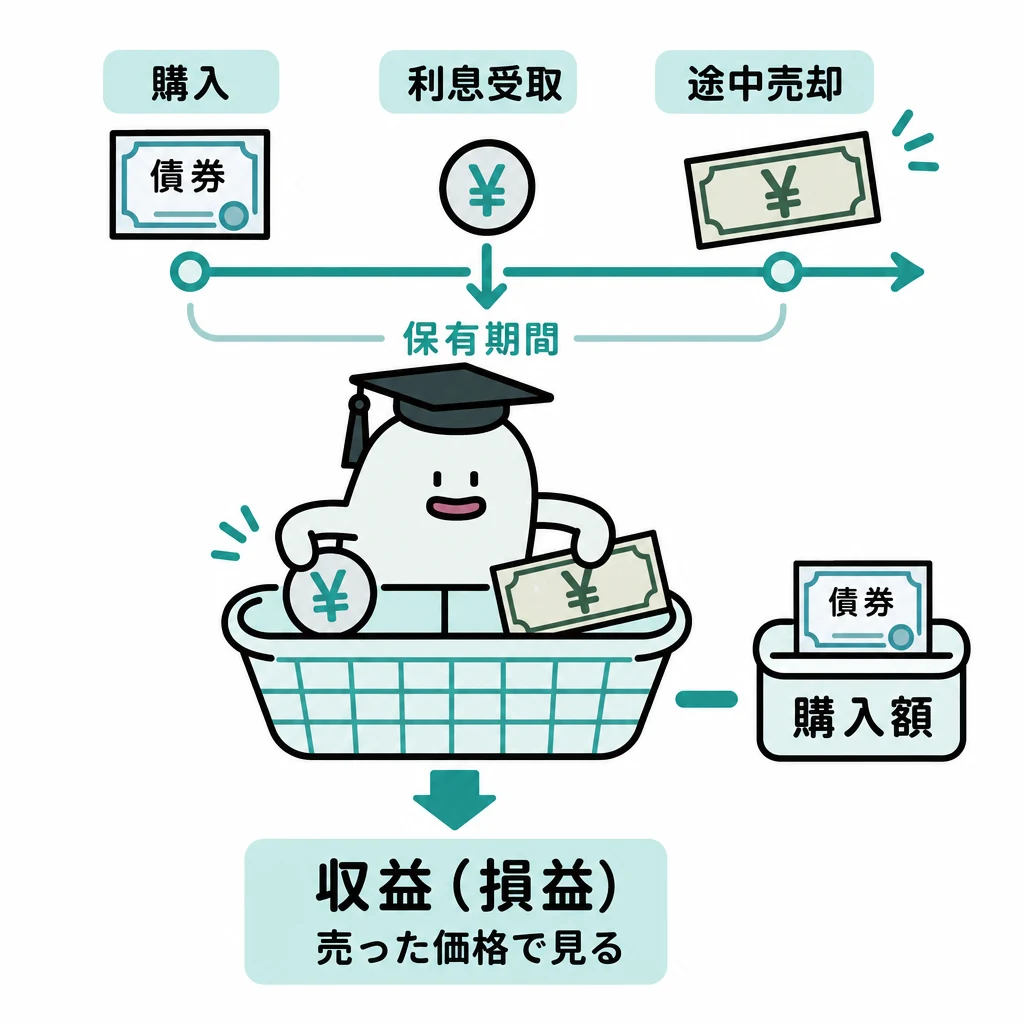
債券の所有期間利回り(単利)は、1年分の利子収入と、所有期間中の売却損益の1年分を足し、それを購入価格で割って求めます(年率%で表します)。
解き方
- 所有期間利回りの式「[表面利率+(売却価格-購入価格)÷所有年数]÷購入価格×100」に数を当てはめます。
- [0.5+(96.3-100)÷2]÷100×100=[0.5+(▲1.85)]=▲1.35%と計算します。
- 選択肢 1不正解
- 計算結果は▲1.35%になるので、▲1.40%は誤りです。
- 選択肢 2正解
- [0.5+(96.3-100)÷2]÷100×100=▲1.35%となり、正しく計算されています。
- 選択肢 3不正解
- 計算結果はマイナス(▲1.35%)になるので、プラスの0.04%は誤りです。
- 選択肢 4不正解
- 計算結果は▲1.35%になるので、1.00%は誤りです。
関連する分野を学ぶ
覚えるポイント
- 所有期間利回り=[表面利率+(売却価格-購入価格)÷所有年数]÷購入価格×100
間違えやすいところ
- 分母の購入価格と分子の売却損益を取り違えたり、所有年数ではなく残存期間で割ったりしないよう注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
債券投資のリスク
金融資産運用 · 債券投資のリスク / 信用格付け / 為替リスク
債券投資のリスクに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
債券の信用リスク(デフォルトリスク)を測る指標に格付けがあります。BBB(Baa)格以上は投資適格債、BB(Ba)格以下は投機的格付け債に分けられます。
解き方
- 信用格付けで投資適格とされる境界(BBB以上かどうか)を確かめます。
- 記述の「B格相当以上」は投機的格付けを含んでいるため誤りだと判断します。
- 選択肢 1不正解
- 記述のとおり、発行体のある国の政治・経済の急変などにともなうリスクをカントリーリスクといいます。
- 選択肢 2不正解
- 記述のとおり、ほかの条件が同じなら、債券は償還までの残存期間が長いほど金利変動による価格変動リスク(デュレーション)が大きくなります。
- 選択肢 3正解
- 投資適格債となるのは「BBB(トリプルビー)格相当以上」で、B格相当は投資不適格(投機的格付け)になるため誤りです。
- 選択肢 4不正解
- 外貨建て債券の償還時の為替相場を前もって固定する為替予約をすると、為替変動リスクを避けたり軽くしたり(為替ヘッジ)できます。
関連する分野を学ぶ
覚えるポイント
- 投資適格債はBBB格以上、投機的格付け債はBB格以下という境界線。
間違えやすいところ
- A格以上だけでなくBBB格も投資適格債に入ること、B格は投資不適格であることを取り違えないよう注意します。
出題の前提:2023年10月1日現在の金融・証券市場の一般的な取引慣行・格付け基準に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
株式投資指標の算出
金融資産運用 · PER / PBR / 配当性向 / 株式益利回り
下記<X社のデータ>に基づき算出される投資指標に関する次の記述のうち、最も適切なものはどれか。 <X社のデータ> 株価:9,000円 発行済株式数:25億株 時価総額:225,000億円 自己資本(=純資産):37,500億円 配当金総額:3,375億円 PER:20.0倍
解答・解説を表示
解答
4
解説
投資指標の計算式は次のとおりです。PER=株価÷EPS、PBR=株価÷BPS、株式益利回り=EPS÷株価=1÷PER、配当性向=配当金総額÷当期純利益。これらを組み合わせて求めます。
解き方
- PER=株価÷EPSなので、EPS=株価9,000円÷20.0倍=450円を求めます。
- 当期純利益=450円×25億株=11,250億円、または配当性向=配当金総額3,375億円÷11,250億円×100=30.0%を計算し、正しいか判断します。
- 選択肢 1不正解
- 1株当たり当期純利益(EPS)は株価9,000円÷PER20.0倍=450円なので誤りです。
- 選択肢 2不正解
- 株式益利回りはEPS450円÷株価9,000円×100=5.0%(または1÷PER=1÷20=5.0%)なので誤りです。
- 選択肢 3不正解
- 1株当たり純資産(BPS)は37,500億円÷25億株=1,500円です。PBRは株価9,000円÷1,500円=6.0倍(または時価総額÷純資産=225,000÷37,500=6.0倍)なので誤りです。
- 選択肢 4正解
- 当期純利益は時価総額225,000億円÷20.0倍=11,250億円となり、配当性向は配当金総額3,375億円÷11,250億円×100=30.0%で適切です。
関連する分野を学ぶ
覚えるポイント
- 株式益利回りはPERの逆数(1÷PER)で即座に計算可能。
間違えやすいところ
- 配当利回り(配当金÷株価)と配当性向(配当金÷当期純利益)の分母を取り違えないようにします。
出題の前提:2023年10月1日現在の財務分析・株式投資指標の定義に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
外貨建て金融商品の特徴
金融資産運用 · 外貨預金 / 為替レート / 為替差益の課税 / 外貨建てMMF
外貨建ての金融商品の一般的な特徴等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
外貨預金では、円に替えるときに顧客が外貨を売る側になるため、TTB(対顧客電信買相場)が使われます。利息は利子所得として源泉分離課税ですが、為替差益は雑所得(総合課税)になります。
解き方
- 外貨預金の為替レートの決まり(預けるときはTTS、払い戻すときはTTB)を確かめます。
- 為替予約なしの外貨預金の為替差益が、所得税でどの所得に分けられるか(雑所得)を確かめ、誤りを見つけます。
- 選択肢 1不正解
- 預金者が外貨を円に換えるときは、銀行が外貨を買い取る相場であるTTB(対顧客電信買相場)が使われます。
- 選択肢 2不正解
- 外貨預金は預金保険法の対象に入らないため、金額の多少にかかわらず預金保険制度の保護対象外です。
- 選択肢 3正解
- 為替予約のない外貨預金で生じた為替差益は、一時所得ではなく「雑所得」として総合課税になるため誤りです。
- 選択肢 4不正解
- 記述のとおり、外貨建てMMFは格付けの高い公社債やCPなどの短期金融商品を中心に運用される、安全性の高い公社債投資信託です。
覚えるポイント
- 外貨預金の為替差益は「雑所得」(為替予約付は源泉分離課税の雑所得)。預金保険の対象外。
間違えやすいところ
- TTSとTTBの使い分け(円から外貨を買うときはTTS、外貨を円に換えるときはTTB)を取り違えやすいので注意します。
出題の前提:2023年10月1日現在施行の所得税法および預金保険法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
金融派生商品の特徴
金融資産運用 · デリバティブ取引 / スワップ取引 / 先物取引 / オプション取引
金融派生商品の一般的な特徴等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
プット・オプションは「前もって決めた価格で売る権利」です。満期の市場価格が権利行使価格より低ければ、市場より高い値段で売れるので権利を行使して利益(または差金決済)を得ます。
解き方
- プット・オプションの基本的な性質(原資産を権利行使価格で売れる権利)を確かめます。
- 市場価格が権利行使価格より低いとき、売る権利を行使した方が得かを考え、記述の「放棄する」が誤りだと見つけます。
- 選択肢 1不正解
- クーポンスワップとは、種類の違う通貨の間で元本を交換せず、利息(クーポン)の支払いだけを交換する取引です。
- 選択肢 2不正解
- 金利スワップとは、同じ通貨で、固定金利と変動金利など違う種類の金利を一定期間交換する取引です。
- 選択肢 3不正解
- 先物取引の説明として適切です。将来の決まった日に、特定の原資産を今決めた価格で売買することを約束します。
- 選択肢 4正解
- プット・オプションは売る権利なので、市場価格が権利行使価格より低いときは市場より高く売れるため権利を行使します。放棄するのではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- コール=買う権利(市場価格>権利行使価格で行使)、プット=売る権利(市場価格<権利行使価格で行使)。
間違えやすいところ
- コールとプットの権利の中身を逆にして、権利行使の損得を反対に考えてしまう間違いが多いです。
出題の前提:2023年10月1日現在のデリバティブ取引の一般的な仕組みに基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
ポートフォリオの評価指標(シャープレシオ)
金融資産運用 · シャープレシオ / リスク調整後リターン / 運用パフォーマンス
下記<資料>に基づくファンドAとファンドBの過去5年間の運用パフォーマンスの比較評価に関する次の記述の空欄(ア)、(イ)にあてはまる語句または数値の組み合わせとして、最も適切なものはどれか。 <資料>ファンドAとファンドBの過去5年間の運用パフォーマンス ファンドA:実績収益率 4.0%、実績収益率の標準偏差 1.5% ファンドB:実績収益率 10.0%、実績収益率の標準偏差 4.0% ファンドの運用パフォーマンスに係る評価指標の一つとして、シャープレシオがある。無リスク金利を全期間にわたり1.0%とし、<資料>の数値により、ファンドAのシャープレシオの値を算出すると、( ア )となる。同様にファンドBのシャープレシオの値を算出したうえで、両ファンドの運用パフォーマンスを比較すると、過去5年間は( イ )の方が効率的な運用であったと判断される。
解答・解説を表示
解答
2
解説
シャープレシオは(ポートフォリオの収益率-無リスク資産の利子率)÷標準偏差(リスク)で求めます。リスク1単位に対してどれだけ余分なリターンが得られたかを表し、数値が大きいほど運用効率がよいです。
解き方
- ファンドAのシャープレシオを計算します:(4.0-1.0)÷1.5=2.0(空欄ア)。
- ファンドBのシャープレシオを計算します:(10.0-1.0)÷4.0=2.25。
- 両方の値を比べ、数値が大きいファンドBの方が効率的だと判断します(空欄イ)。
- 選択肢 1不正解
- 空欄(ア)は2.0で正しいですが、ファンドBのシャープレシオ2.25はファンドAの2.0より大きいので、(イ)はファンドBとなり誤りです。
- 選択肢 2正解
- ファンドAのシャープレシオは(4.0-1.0)÷1.5=2.0で、ファンドBの2.25の方が高いため、ファンドBの方が効率的な運用と評価されます。
- 選択肢 3不正解
- 無リスク金利1.0%を引かずに4.0÷1.5≒2.67としたり計算を間違えると2.5になりますが、正しい(ア)は2.0です。
- 選択肢 4不正解
- 空欄(ア)は無リスク金利を引いて計算した正しい値が2.0なので誤りです。
答えの内訳
- ア:2.0
- ファンドAのシャープレシオ=(実績収益率4.0%-無リスク金利1.0%)÷標準偏差1.5%=3.0÷1.5=2.0となります。
- イ:ファンドB
- ファンドBのシャープレシオ=(10.0%-1.0%)÷4.0%=9.0÷4.0=2.25です。シャープレシオの数値が大きいファンドBの方が効率的です。
関連する分野を学ぶ
覚えるポイント
- シャープレシオ=(収益率-無リスク金利)÷標準偏差。値が大きいほど効率的。
間違えやすいところ
- 分子で無リスク利子率を引くのを忘れ、収益率÷標準偏差をそのまま計算してしまうミスに注意します。
出題の前提:2023年10月1日現在の投資信託の評価指標の定義に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
金融取引に係る各種法令
金融資産運用 · 消費者契約法 / 金融商品取引法 / 信用取引の規制 / 損失補てんの禁止
金融商品の取引等に係る各種法令に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
金融商品の取引では、消費者を守るため、消費者契約法が誤認・困惑のときの取消権や不当な条項の無効を定めています。また金融商品取引法が信用取引の規制や損失補てんの禁止を定めています。
解き方
- 消費者契約法と金融商品取引法の基本的な決まりと照らし合わせます。
- 選択肢1の誤認・困惑による取消しの決まりが、条文の趣旨に合っているかを確かめます。
- 選択肢 1正解
- 消費者契約法第4条により、事業者の一定の行為(うその説明、断定的な判断の提供、不利益な事実を言わないなど)による誤認や困惑でなされた契約の申込み・承諾は取り消せます。
- 選択肢 2不正解
- 契約解除にともなう違約金の条項などがすべて無効になるわけではなく、「事業者に生じる平均的な損害の額を超える部分」が無効になります。
- 選択肢 3不正解
- 信用取引の最低委託保証金額は法令で「30万円」と決められており、100万円ではないため誤りです。
- 選択肢 4不正解
- 金融商品取引法では、金融商品取引業者などが顧客の損失を補てんしたり利益を追加したりする行為は、原則として禁止されています(事故による場合など法律で決まった例外を除きます)。
覚えるポイント
- 信用取引の最低委託保証金は30万円、保証金率は30%以上。損失補てんは原則禁止。
間違えやすいところ
- 消費者契約法の無効の決まりは「平均的な損害を超える部分」が無効で、条項の全部が無効になるわけではない点に注意します。
出題の前提:2023年10月1日現在施行の消費者契約法および金融商品取引法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
所得税の基本的仕組み
タックスプランニング · 納税義務者 / 申告納税方式 / 10種類の所得 / 超過累進税率
所得税の基本的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
居住者(国内に住所がある人、または引き続いて1年以上居所がある人)は、所得が国内・国外のどちらで生じても所得税を納めます。所得税法では、居住者は国内と国外を合わせたすべての所得(全世界所得)に課税されるためです。
解き方
- まず、納税義務者の区分(居住者・非永住者・非居住者)と、それぞれの課税される範囲を確かめます。
- 次に、非永住者以外のふつうの居住者は全世界所得が課税されるので、国外所得には課税されないとする選択肢3が誤りだと分かります。
- 選択肢 1不正解
- 所得税は、納税者自身が所得と税額を計算して申告し納める「申告納税方式」を基本としています。
- 選択肢 2不正解
- 所得税では、所得を利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類に分けて計算します。
- 選択肢 3正解
- 居住者は国内の所得だけでなく、国外で生じた所得も含めた全世界所得に課税されるので誤りです。
- 選択肢 4不正解
- 所得税の総合課税では、5%から45%までの7段階の超過累進税率が適用されます。
関連する分野を学ぶ
覚えるポイント
- 居住者(非永住者以外)の課税対象は全世界所得。所得税の最高税率は45%(住民税10%と合わせると最高55%)。
間違えやすいところ
- 非居住者(国内で生じた所得だけが課税)と、ふつうの居住者の課税範囲を混同しないように注意しましょう。
出題の前提:2023年10月1日現在施行の所得税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
所得税における各種所得の区分
タックスプランニング · 譲渡所得 / 不動産所得 / 一時所得 / 配当所得
所得税における各種所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税では、所得は10種類に分けられ、それぞれの定義が細かく決められています。株式の配当金は、買ったお金の出どころや目的にかかわらず「配当所得」に分けられます。
解き方
- 各所得区分の定義(譲渡所得・不動産所得・一時所得・配当所得)を確かめます。
- 事業資金で買った株式の配当金でも、税法上は「配当所得」なので、一時所得とする選択肢4は不適切だと分かります。
- 選択肢 1不正解
- 貸しているかどうかにかかわらず、土地などを売って得た所得は譲渡所得に当たります。
- 選択肢 2不正解
- 不動産の貸付けによる所得は、事業的規模(5棟10室基準など)でも事業所得ではなく「不動産所得」に分けられます。
- 選択肢 3不正解
- 借家権がなくなる対価(譲渡所得)の部分を除き、引っ越し費用の補償のような立退き料は、原則として一時所得に当たります。
- 選択肢 4正解
- 株式の配当金は、事業資金から出したお金でも「配当所得」に分けられ、一時所得や事業所得にはならないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産の貸付けは事業的規模でも「不動産所得」、株式の配当金は個人事業の資金であっても「配当所得」。
間違えやすいところ
- 個人事業主が仕事用の資金で運用して得た配当を、事業所得や一時所得と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法第23条~第35条の所得区分に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
損益通算の対象となる損失
タックスプランニング · 損益通算 / 事業所得 / 不動産所得 / 譲渡所得 / 雑所得
所得税において、各種所得の金額の計算上生じた次の損失の金額のうち、給与所得の金額と損益通算することができるものはどれか。
解答・解説を表示
解答
1
解説
損失を他の所得と相殺できる損益通算は、原則として不動産所得・事業所得・山林所得・譲渡所得の4つに限られます。ただし、これらでも、生活に通常必要でない資産の譲渡や、不動産所得で土地を買うために借りたお金の利子の部分は、例外的に損益通算できません。
解き方
- まず、その損失が損益通算できる所得(不動産所得・事業所得・山林所得・譲渡所得)のものかを確かめます。
- 次に、損益通算が制限される例外(土地取得の借入金利子、株式等や先物取引の分離課税、生活に通常必要でない資産など)に当たらないかを判断します。
- 選択肢 1正解
- 事業所得で生じた損失は損益通算の対象なので、給与所得などの他の所得と相殺できます。
- 選択肢 2不正解
- 上場株式などの譲渡で生じた損失は申告分離課税なので、給与所得など総合課税の所得とは相殺できません。
- 選択肢 3不正解
- 不動産所得の損失のうち、土地などを買うために借りたお金の利子の部分は、損益通算の対象外とされています。
- 選択肢 4不正解
- 雑所得で生じた損失は、他の所得と損益通算することができません。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「富士山譲渡(不・事・山・譲)」と覚える。
間違えやすいところ
- 不動産所得の損失でも、土地を買うために借りたお金の利子の部分は損益通算できない点に注意しましょう。
出題の前提:2023年10月1日現在施行の所得税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
所得控除の適用要件
タックスプランニング · 所得控除 / 基礎控除 / 配偶者控除 / 医療費控除 / 寡婦控除
所得税における各種所得控除に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
所得控除には、所得の上限があるものと、ないものがあります。基礎控除・配偶者控除・配偶者特別控除・ひとり親控除・寡婦控除などは、生活の保障や人的な配慮から所得制限があります。一方、医療費控除・社会保険料控除・生命保険料控除・地震保険料控除・寄附金控除などは、実際の支出に着目するため所得制限がありません。
解き方
- 各選択肢に書かれている所得控除の種類を確かめます。
- それぞれの所得控除で、納税者本人の合計所得金額についての決まりがどうなっているかを照べます。
- 選択肢 1不正解
- 基礎控除は、納税者本人の合計所得が2,500万円を超えると受けられません。
- 選択肢 2不正解
- 配偶者控除と配偶者特別控除は、納税者本人の合計所得が1,000万円を超えると受けられません。
- 選択肢 3正解
- 医療費控除には所得の上限がないので、合計所得が1,000万円を超えていても受けられます。
- 選択肢 4不正解
- 寡婦控除を受けるには、納税者本人の合計所得が500万円以下でなければなりません。
関連する分野を学ぶ
覚えるポイント
- 基礎控除の上限は2,500万円、配偶者控除の上限は1,000万円、ひとり親控除・寡婦控除の上限は500万円。
間違えやすいところ
- 医療費控除や社会保険料控除などの物的控除には、本人の所得の上限がない点を見落とさないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
住宅借入金等特別控除の要件と手続き
タックスプランニング · 住宅借入金等特別控除 / 所得税 / 年末調整 / 確定申告
所得税における住宅借入金等特別控除(住宅ローン控除)に関する次の記述のうち、最も不適切なものはどれか。なお、2023年10月に住宅ローンを利用して住宅を取得したものとする。
解答・解説を表示
解答
4
解説
住宅借入金等特別控除(住宅ローン控除)は、住宅ローンでマイホームを新築・取得・増改築したときなどに、税額が差し引かれる制度です。最初の年は必要書類を添えて確定申告が必要です。給与所得者なら、2年目以降は税務署からもらう証明書を勤務先に出せば、年末調整で受けられます。
解き方
- 居住の要件(取得後6カ月以内に住む)、床面積の要件(半分以上が居住用)、借入金の要件(返済期間10年以上)を確かめます。
- 最初の年の申告(確定申告が必要)と、2年目以降の手続き(年末調整で可能)を整理します。
- 選択肢 1不正解
- 住宅ローン控除を受けるには、原則として新築や取得の日から6カ月以内に住み始める必要があります。
- 選択肢 2不正解
- 住宅ローン控除の対象となる家屋は、床面積の2分の1以上が自分の居住用である必要があります。
- 選択肢 3不正解
- 住宅ローン控除の対象になる借入金は、住宅取得のためのお金で、返済期間が10年以上の分割払いのものに限られます。
- 選択肢 4正解
- 給与所得者でも、住宅ローン控除を受ける最初の年は確定申告が必要で、年末調整で受けられるのは2年目以降です。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除は初年度は確定申告が必須、2年目以降は給与所得者なら年末調整が可能。
間違えやすいところ
- 給与所得者でも、最初の年から年末調整で済ませることはできない点に注意しましょう。
出題の前提:2023年10月1日現在施行の租税特別措置法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
法人税の仕組みと手続き
タックスプランニング · 法人税 / 異動届出書 / 法人設立届出書 / 確定申告期限 / 中小法人の軽減税率
法人税の仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
法人税法では、届出や確定申告のそれぞれに期限と提出先が決まっています。法人設立届出書は設立の日から2カ月以内に、納税地が変わったときの異動届出書は異動前の税務署長に、確定申告書は各事業年度が終わった日の翌日から2カ月以内に出します。中小法人の軽減税率は、年800万円以下の部分に適用されます。
解き方
- 各手続きの提出期限(設立届出書は2カ月以内、申告書は2カ月以内)を確かめます。
- 納税地の異動届出書の提出先(異動前の税務署長へ出す)を確かめます。
- 中小法人の所得にかかる軽減税率の基準額(年800万円以下)を確かめます。
- 選択肢 1不正解
- 内国法人を設立したときは、設立の日から2カ月以内に法人設立届出書を出します(1カ月以内ではありません)。
- 選択肢 2正解
- 法人の納税地が変わったときは、原則として異動届出書を異動前の納税地の税務署長に出します。
- 選択肢 3不正解
- 法人税の確定申告書は、原則として各事業年度が終わった日の翌日から2カ月以内に出します(1カ月以内ではありません)。
- 選択肢 4不正解
- 期末資本金1億円以下の普通法人などの軽減税率は、所得のうち年800万円以下の部分に適用されます(1,000万円以下ではありません)。
関連する分野を学ぶ
覚えるポイント
- 法人の設立届出書および確定申告書の提出期限は原則「2カ月以内」、中小法人の軽減税率適用枠は「年800万円以下」。
間違えやすいところ
- 法人の納税地異動届出書は、異動後ではなく「異動前」の税務署長だけに出す点に注意しましょう。
出題の前提:2023年10月1日現在施行の法人税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
法人税の損金算入・不算入
タックスプランニング · 役員給与 / 定期同額給与 / 租税公課 / 寄附金
法人税の損金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
役員給与は、利益を自由に調整できないように、損金にできる条件が厳しく決められています。定期同額給与は届出なしで損金にできますが、事前確定届出給与は事前の届出が必要です。法人税と住民税の本税は損金にできませんが、事業税の本税は申告書を出した年度に損金にできます。国や地方公共団体への寄附金は全額損金にできます。
解き方
- 役員給与の3つの型(定期同額給与・事前確定届出給与・業績連動給与)のうち、事前の届出が必要なものを確かめます。
- 租税公課を損金にできるか(法人税・住民税はできない、事業税はできる)を判断します。
- 寄附金の種類(国などへの寄附金は全額損金にできる)を確かめます。
- 選択肢 1正解
- 定期同額給与を損金にするのに税務署への届出は要りません。届出が必要なのは「事前確定届出給与」です。
- 選択肢 2不正解
- 法人税と法人住民税の本税は、利益の処分として納める税金なので、損金にできません。
- 選択肢 3不正解
- 法人事業税の本税は、原則として申告書を出した日の属する事業年度の損金にできます。
- 選択肢 4不正解
- 国や地方公共団体への寄附金(指定寄附金など)は、全額を損金にできます。
関連する分野を学ぶ
覚えるポイント
- 定期同額給与は事前届出不要、事前確定届出給与は事前届出が必要。
間違えやすいところ
- 法人税・住民税の本税は損金にできず、事業税は申告した年度に損金にできるという違いを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法人税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
消費税の課税義務と納税手続き
タックスプランニング · 消費税 / 非課税取引 / 特定期間 / 確定申告期限
消費税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
消費税では、基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円以下でも、特定期間の課税売上高か給与等支払額が1,000万円を超えると、納税義務は免除されません。個人事業者の特定期間は前年の1月1日から6月30日までです。個人の確定申告期限は翌年3月31日です。
解き方
- 土地の譲渡や貸付け(一時的なものを除く)が非課税取引に当たることを確かめます。
- 個人事業者の特定期間の定義(前年の上半期:1月1日〜6月30日)を確かめます。
- 特定期間の免税事業者の判定基準(課税売上高と給与等の両方が1,000万円超)と、個人の申告期限(翌年3月31日)を照べます。
- 選択肢 1不正解
- 土地の譲渡や貸付け(1カ月未満などを除く)は、資本の移転として消費税がかかりません。
- 選択肢 2正解
- 個人事業者の特定期間は、その年の前年1月1日から6月30日までです(前年7月1日から12月31日ではありません)。
- 選択肢 3不正解
- 特定期間の課税売上高と給与等支払額がどちらも1,000万円を超える法人は、免税にならず課税事業者になります。
- 選択肢 4不正解
- 個人事業者の消費税の確定申告と納付の期限は、原則としてその年の翌年3月31日です。
関連する分野を学ぶ
覚えるポイント
- 個人事業者の特定期間は前年1月1日〜6月30日、消費税申告期限は翌年3月31日(所得税の3月15日と異なる)。
間違えやすいところ
- 特定期間は個人では「前年の上半期(1月1日〜6月30日)」で、「下半期」ではない点に注意しましょう。
出題の前提:2023年10月1日現在施行の消費税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 会社と役員間の取引 / 社宅 / 債務免除益 / 無利息融資 / 役員退職金
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
会社と役員の取引では、現物給与などの経済的な利益が生じやすいため、税法上は適正な時価や利息で処理する必要があります。役員が社宅を無償で借りた場合は、通常の賃貸料相当額が給与所得として課税されます。会社側では、債務免除益が益金に入り、無利息で貸した分の利息も益金に計上されます。
解き方
- 役員への現物の利益(社宅の無償貸与)が、役員側でどの所得区分になるかを確かめます。
- 役員から会社への債務免除による会社の処理(債務免除益)を照べます。
- 役員への無利息貸付についての会社の課税(利息の益金算入と役員の給与課税)を確かめます。
- 適正な役員退職金を損金にできるかどうかを確かめます。
- 選択肢 1正解
- 役員が社宅に無償で住むと、通常の賃貸料相当額は会社からの現物給与とされ、「給与所得」に入ります(雑所得ではありません)。
- 選択肢 2不正解
- 会社が役員から借金を免除されると、借金がなくなり利益が出るので、債務免除益として益金に入ります。
- 選択肢 3不正解
- 会社が役員にお金を無利息で貸すと、本来もらうはずの利息分(認定利息)が会社の益金に入ります。
- 選択肢 4不正解
- 株主総会の決議などを経て支給した役員退職金は、高すぎる部分を除いて損金にできます。
覚えるポイント
- 社宅の無償貸与による経済的利益は「雑所得」ではなく「給与所得」として課税される。
間違えやすいところ
- 役員への利益供与は給与手当(給与所得)として扱われるのが基本で、雑所得と間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法および法人税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
消費税の適格請求書等保存方式(インボイス制度)
タックスプランニング · 消費税 / インボイス制度 / 適格請求書発行事業者 / 簡易課税制度
消費税の適格請求書等保存方式(インボイス制度)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
適格請求書等保存方式(インボイス制度)では、適格請求書発行事業者になるには税務署長への登録申請が必要です。登録した事業者にはインボイスの発行義務などが生じますが、簡易課税制度の要件を満たせば、簡易課税を選んで使うこともできます。また、書類の名前にかかわらず、必要な事項が書かれていれば適格請求書として認められます。
解き方
- 適格請求書発行事業者の登録手続き(所轄税務署長への申請)を確かめます。
- インボイス発行事業者と簡易課税制度を一緒に使えるかを確かめます。
- 適格請求書に必要な記載事項(登録番号など)と、書類の形式(名前は問わない)を確かめます。
- 選択肢 1不正解
- 適格請求書発行事業者の登録を受けたい事業者は、納税地の所轄税務署長に登録申請書を出す必要があります。
- 選択肢 2正解
- 適格請求書発行事業者の登録を受けていても、要件を満たせば簡易課税制度を受けられます。
- 選択肢 3不正解
- 適格請求書発行事業者の登録番号は、適格請求書に書く必要がある事項の一つです。
- 選択肢 4不正解
- 請求書という名前でなくても、納品書・領収書・レシートなどでも、必要な事項が書かれていれば適格請求書に当たります。
関連する分野を学ぶ
覚えるポイント
- 適格請求書発行事業者であっても、簡易課税制度の適用を受けることができる。
間違えやすいところ
- インボイスを出す側と、仕入税額控除を計算する側(簡易課税なら仕入インボイスの保存は不要)の関係を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の消費税法に基づく。
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
不動産の鑑定評価手法
不動産 · 不動産鑑定評価基準 / 収益還元法 / 原価法 / 取引事例比較法
不動産鑑定評価基準における不動産の価格を求める鑑定評価の手法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
不動産の価格を求める鑑定評価には、原価法・取引事例比較法・収益還元法の3つの手法があります。原価法は原価性、取引事例比較法は市場性、収益還元法は収益性に着目します。収益還元法には直接還元法とDCF法があります。
解き方
- 各選択肢が説明する評価手法の定義と、使える条件を確認します。
- DCF法と直接還元法の説明を取り違えている選択肢1を、不適切だと判断します。
- 選択肢 1正解
- 複数の期間の純収益と復帰価格を現在価値に割り引いて合計するのは「DCF法」です。直接還元法は、1期間の純収益を還元利回りで割って価格を求めます。
- 選択肢 2不正解
- 自用の不動産でも、賃貸を想定すれば賃貸用の不動産と同じように純収益を求められます。そのため収益還元法を使えます。
- 選択肢 3不正解
- 原価法は、価格時点の再調達原価を求め、それに減価修正をして積算価格を求める手法です。
- 選択肢 4不正解
- 取引事例比較法は、市場で実際に成立した多くの取引事例を集め、事情補正や時点修正などを行って比準価格を求める手法です。
関連する分野を学ぶ
覚えるポイント
- 直接還元法は「一期間の純収益÷還元利回り」、DCF法は「将来各期の純収益と復帰価格の現在価値の合計」である点を区別する。
間違えやすいところ
- 直接還元法とDCF法の定義を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令・基準に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
不動産売買契約に係る民法の規定
不動産 · 契約不適合責任 / 危険負担 / 履行不能 / 手付解除
不動産売買の契約に係る民法の規定に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
2
解説
契約不適合責任では、買主は不適合を知った時から1年以内に売主へ通知しなければなりません。ただし、売主が悪意または重過失だった場合は、この1年の期間制限は適用されません。
解き方
- 民法の契約不適合責任で、権利を行使できる期間(知った時から1年以内の通知)と例外(売主の悪意・重過失)を確認します。
- 売主が悪意でも通知期間の制限がかかるとしている選択肢2を、不適切だと判断します。
- 選択肢 1不正解
- 債務の全部が履行不能になったときは、買主は催告をせずにすぐ契約を解除できます。
- 選択肢 2正解
- 売主が引き渡す時に不適合を知っていた(悪意)か、重い過失があったときは、買主が1年以内に通知しなくても契約を解除できます。
- 選択肢 3不正解
- 引き渡し前に、どちらの責任でもない地震などで目的物が滅失(なくなってしまうこと)した場合、買主は反対給付である代金の支払いを拒めます(民法536条1項)。
- 選択肢 4不正解
- 解約手付が渡された場合、相手が履行に着手するまでは、売主は手付の倍額を現実に提供して契約を解除できます。
関連する分野を学ぶ
覚えるポイント
- 種類・品質に関する契約不適合通知は原則「知った時から1年以内」だが、売主が悪意・重過失の場合は期間制限が排除される。
間違えやすいところ
- 売主が善意でも悪意でも、いつも1年以内に通知しないと権利を失う、と誤解しないようにしましょう。
出題の前提:2023年10月1日現在施行の民法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
借地借家法(借地権)
不動産 · 借地借家法 / 普通借地権 / 一般定期借地権
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第22条から第24条の定期借地権等以外の借地権を普通借地権という。また、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
4
解説
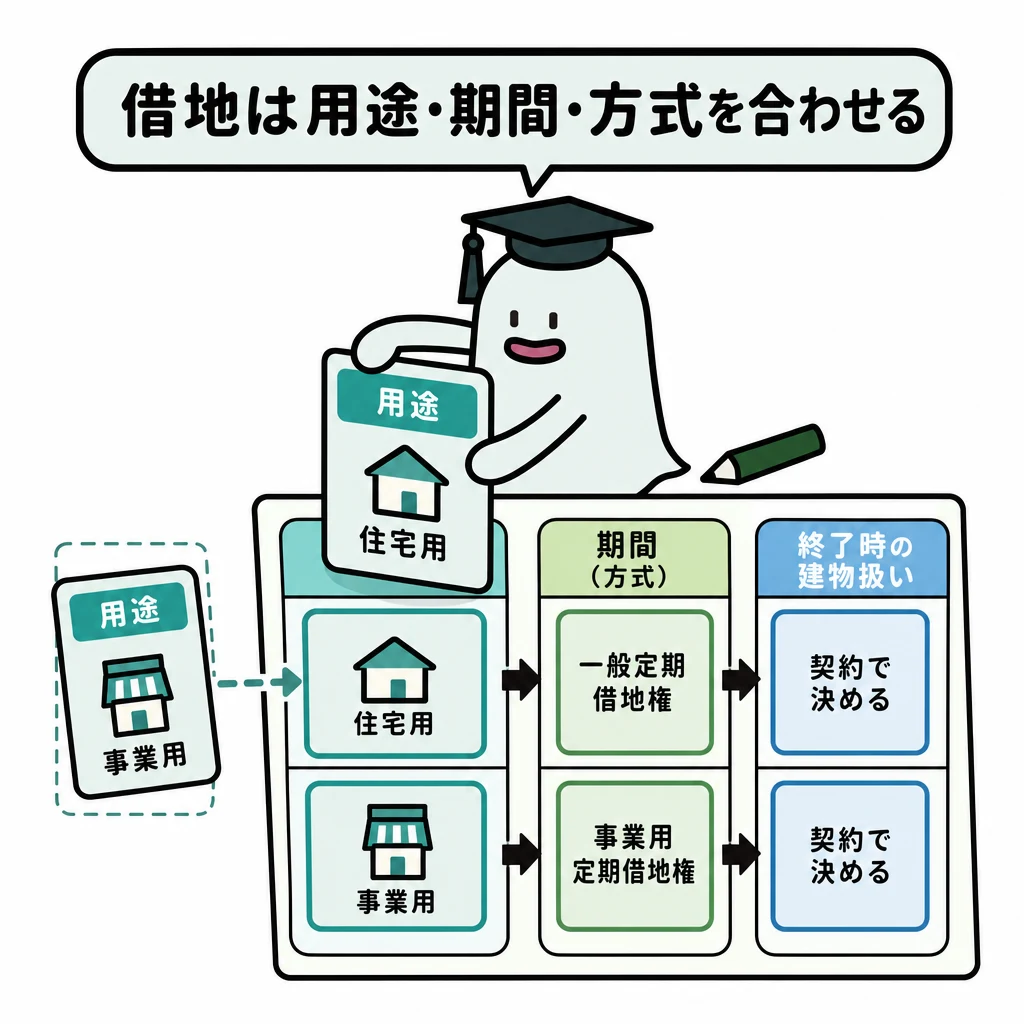
普通借地権は借地人を守るため、存続期間は30年以上で、更新も認められます。一方、一般定期借地権は存続期間が50年以上で、公正証書などの書面を使えば更新などの特約を排除できます。
解き方
- 普通借地権の存続期間(30年以上)と、法定更新の要件(建物があること)を確認します。
- 一般定期借地権に用途の制限がないことと、契約の要件(公正証書などの書面)を確認し、正しい記述を選びます。
- 選択肢 1不正解
- 普通借地権の当初の期間は30年ですが、契約でもっと長い期間にすることもできます(30年より短くした場合は30年になります)。
- 選択肢 2不正解
- 借地権者が更新を請求して法定更新が認められるには、「借地上に建物がある場合」に限られます。
- 選択肢 3不正解
- 一般定期借地権に建物の用途の制限はなく、住居用だけでなく事業用の建物を建てる目的でも設定できます。
- 選択肢 4正解
- 一般定期借地権の3つの特約(更新なし・延長なし・買取請求なし)は、公正証書などの書面(電磁的記録を含む)で定めなければなりません。
関連する分野を学ぶ
覚えるポイント
- 一般定期借地権は存続期間50年以上・用途制限なし・公正証書等の書面が必要。事業用定期借地権は公正証書が必須。
間違えやすいところ
- 一般定期借地権は事業用の建物にも使える点に注意しましょう(事業用定期借地権が居住用に使えないことと混同しない)。
出題の前提:2023年10月1日現在施行の借地借家法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
借地借家法(借家権)
不動産 · 借地借家法 / 普通借家契約 / 定期借家契約
借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、借地借家法第38条における定期建物賃貸借契約を定期借家契約といい、それ以外の建物賃貸借契約を普通借家契約という。また、特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
定期借家契約は、更新がないことを定めた建物の賃貸借です。公正証書などの書面(電磁的記録を含む)で結ぶ必要があります。事業用でも公正証書の作成は義務ではなく、任意です。
解き方
- 普通借家契約の期間の決まり(1年未満は期間の定めなしとみなされる)と、正当事由の要件を確認します。
- 定期借家契約の成立要件(公正証書などの書面)を確認し、事業用定期借地権(公正証書が必須)と混同させようとする選択肢3を不適切と判断します。
- 選択肢 1不正解
- 普通借家契約で期間を1年未満にすると、期間の定めがない賃貸借とみなされます(借地借家法29条1項)。
- 選択肢 2不正解
- 賃貸人からの解約の申入れには、賃貸人・賃借人が建物を使う必要性や立退料などを総合して考えた正当事由が必要です。
- 選択肢 3正解
- 定期借家契約は「公正証書などの書面」で結べばよく、事業用でも公正証書にすることが必須ではありません。
- 選択肢 4不正解
- 定期借家契約は更新がありませんが、期間が満了する時に双方が合意すれば、再契約を結ぶことは自由です。
関連する分野を学ぶ
覚えるポイント
- 事業用定期「借地」権は公正証書が必須だが、定期「借家」契約は公正証書等の書面で足りる(公正証書に限られない)。
間違えやすいところ
- 借地の事業用定期借地権と、借家の事業用定期借家契約の方式要件を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の借地借家法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
建築基準法の容積率等の規制
不動産 · 建築基準法 / 容積率 / 道路幅員制限 / セットバック / 容積率不算入
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
建築基準法では、共同住宅の共用の廊下や階段の床面積は、容積率のもとになる延べ面積に全額入れません。住宅の地階は3分の1を限度に不算入となり、セットバック部分は建蔽率・容積率のどちらでも敷地面積に入れません。
解き方
- 前面道路の幅員による制限の上限は、どちらか「低い方」になることを確認します。
- セットバック部分を敷地面積に入れられるか(建蔽率・容積率ともに入れられない)を確認します。
- 住宅の地階の延べ面積の不算入の限度(3分の1まで)を確認します。
- 共同住宅の共用の廊下・階段の床面積が不算入になる規定(全額不算入)が正しいことを確認します。
- 選択肢 1不正解
- 前面道路の幅員が12m未満のときの容積率の上限は、指定容積率と前面道路の幅員による容積率の「どちらか低い方」です。
- 選択肢 2不正解
- セットバック部分(道路から後退した部分)は、建蔽率でも容積率でも敷地面積に入れることはできません。
- 選択肢 3不正解
- 住宅に使う地階の床面積の不算入の限度は、住宅として使う部分の床面積の合計の「3分の1」までです。
- 選択肢 4正解
- 共同住宅などの共用の廊下や階段に使う部分の床面積は、容積率のもとになる延べ面積に入れません(建築基準法52条6項)。
関連する分野を学ぶ
覚えるポイント
- 共同住宅の共用廊下・階段は容積率の延べ面積に不算入。住宅の地下室は3分の1限度、自動車車庫等は5分の1限度。
間違えやすいところ
- 住宅の地階の不算入の限度(3分の1)と、車庫などの不算入の限度(5分の1)を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の建築基準法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
建物の区分所有等に関する法律
不動産 · 区分所有法 / 敷地利用権 / 分離処分の禁止 / 規約敷地 / 管理組合
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
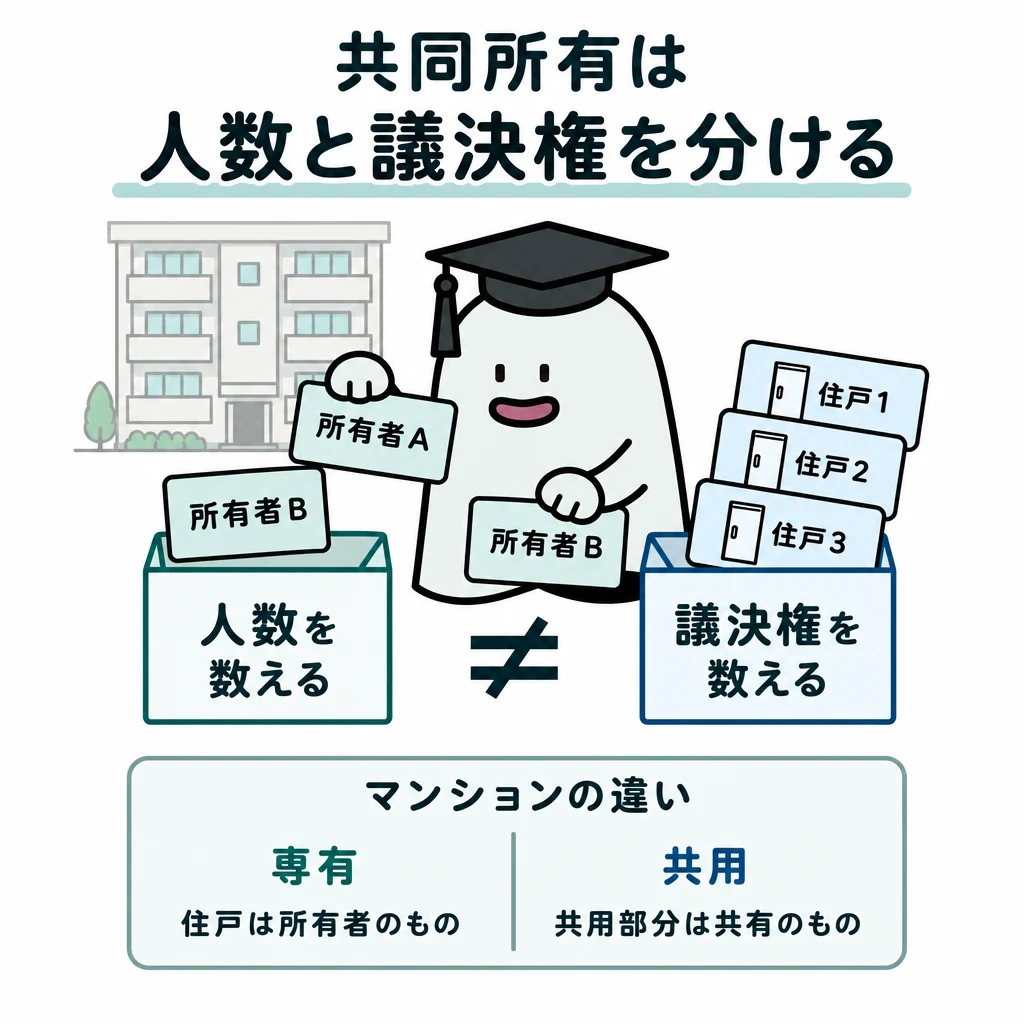
区分所有法では、権利関係が複雑になるのを防ぐため、専有部分と敷地利用権は一体で扱うのが原則です。規約に別の定めがない限り、これらを切り離して処分することはできません。
解き方
- 専有部分と敷地利用権の関係の原則(分離処分の禁止)を確認します。
- 原則として分離処分できるとしている選択肢2を、不適切だと判断します。
- 選択肢 1不正解
- 区分所有者が一体で管理・使用する庭や通路などの土地は、規約によって建物の敷地(規約敷地)にできます。
- 選択肢 2正解
- 区分所有法では、規約に別の定めがない限り、敷地利用権を専有部分から「切り離して処分することはできない」と定めています。
- 選択肢 3不正解
- 管理組合(区分所有者の団体)は区分所有者全員で当然に構成され、区分所有者になった人は脱退できません。
- 選択肢 4不正解
- 管理者は、規約に別の定めがない限り、集会の決議(過半数)で選んだり解任したりできます。
関連する分野を学ぶ
覚えるポイント
- 専有部分と敷地利用権は原則として「分離処分禁止」。分離処分できるのは「規約に別段の定めがあるとき」のみ。
間違えやすいところ
- 原則と例外(規約の別段の定め)を逆にしないように注意しましょう。
出題の前提:2023年10月1日現在施行の区分所有法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
固定資産税および都市計画税
不動産 · 地方税 / 固定資産税 / 都市計画税 / 住宅用地の特例 / 制限税率
不動産に係る固定資産税および都市計画税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
固定資産税は、毎年1月1日の時点で土地・家屋・償却資産の登記簿上の所有者に課されます。都市計画税は市街化区域内の土地・家屋の所有者に課され、税率の上限(制限税率)は0.3%です。
解き方
- 小規模住宅用地の固定資産税の課税標準の特例(価格の6分の1)を確認します。
- 固定資産税の納税義務者(登記簿上の所有者で、借地権者ではないこと)を確認します。
- 都市計画税の制限税率(0.3%)と課税される区域(市街化区域内)を確認します。
- 選択肢 1不正解
- 住宅用地の課税標準の特例では、小規模住宅用地(200㎡以下の部分)の固定資産税の課税標準は価格の「6分の1」です(3分の1は、都市計画税の小規模住宅用地か、固定資産税の一般住宅用地です)。
- 選択肢 2不正解
- 固定資産税の納税義務者は、賦課期日(1月1日)に土地を登記簿上で持っている「所有者」で、借地権者ではありません。
- 選択肢 3正解
- 都市計画税には標準税率がなく、市町村が0.3%を上限とする制限税率の範囲で条例により税率を決めます。
- 選択肢 4不正解
- 都市計画税は、原則として都市計画区域のうち「市街化区域内」にある土地と家屋に課されます(市街化調整区域ではありません)。
関連する分野を学ぶ
覚えるポイント
- 固定資産税の小規模住宅用地は「6分の1」、都市計画税の小規模住宅用地は「3分の1」。都市計画税の制限税率は「0.3%」。
間違えやすいところ
- 固定資産税の標準税率(1.4%)と、都市計画税の制限税率(0.3%)を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の地方税法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
居住用財産の譲渡所得の特例
不動産 · 譲渡所得 / 居住用財産の3,000万円特別控除 / 長期譲渡所得の軽減税率の特例
居住用財産を譲渡した場合の3,000万円の特別控除(以下「3,000万円特別控除」という)および居住用財産を譲渡した場合の長期譲渡所得の課税の特例(以下「軽減税率の特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
居住用財産の譲渡特例では、引っ越して空き家になった場合、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡することが要件です。
解き方
- 居住用財産の特別控除で、住まなくなった場合の譲渡期限の要件(3年後の年末)を確認します。
- 「6ヵ月を経過する日まで」としている選択肢2を、不適切だと判断します。
- 選択肢 1不正解
- 配偶者や直系血族など特別な関係の人に譲渡した場合は、3,000万円特別控除を受けられません。
- 選択肢 2正解
- 以前住んでいた家屋などの場合、住まなくなった日から「3年を経過する日の属する年の12月31日まで」に譲渡すれば特例を使えます。
- 選択肢 3不正解
- 軽減税率の特例を受けるには、譲渡した年の1月1日現在で所有期間が10年を超えている必要があります。
- 選択肢 4不正解
- 居住用財産の3,000万円特別控除と、所有期間10年超の軽減税率の特例は、重ねて受けられます。
関連する分野を学ぶ
覚えるポイント
- 住まなくなった家屋の譲渡期限は「3年を経過する日の属する年の12月31日まで」。親族等への譲渡は適用不可。
間違えやすいところ
- 買い換え特例と3,000万円特別控除は重ねて使えませんが、3,000万円特別控除と軽減税率は重ねて使える点を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の租税特別措置法に基づく
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
不動産の有効活用手法の特徴
不動産 · 等価交換方式 / 事業受託方式 / 建設協力金方式 / 定期借地権方式
不動産の有効活用手法の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
不動産の有効活用手法はいくつかあります。事業受託方式は土地所有者が資金を調達します。建設協力金方式はテナントから建設資金を借ります。定期借地権方式は土地を貸して建物を建ててもらいます。等価交換方式は土地や借地権を提供して建物の区分所有権を得ます。
解き方
- 各選択肢に書かれた有効活用手法の資金負担・権利関係・特徴を確認します。
- 等価交換方式では借地権も対象になり得る点と、選択肢1の「借地権は対象とならない」という記述を比べ、不適切だと判断します。
- 選択肢 1正解
- 等価交換方式では、土地の所有権だけでなく借地権をデベロッパーに提供し、それに見合う建物の区分所有権などを得ることもできます。
- 選択肢 2不正解
- 建設協力金方式は、入居予定のテナントから建設資金の全部または一部を、預り金や保証金として借りて建物を建てる方法です。
- 選択肢 3不正解
- 定期借地権方式では土地を第三者に貸すため、土地所有者は建物の建設資金を負担せず、安定した地代収入を得られます。
- 選択肢 4不正解
- 事業受託方式は、土地の企画・建設・管理運営などのノウハウをデベロッパーに任せ、事業資金の調達と返済は土地所有者自身が行う方法です。
関連する分野を学ぶ
覚えるポイント
- 等価交換方式は所有権だけでなく借地権も対象とすることができる。
間違えやすいところ
- 事業受託方式と等価交換方式で、資金を負担する人と所有権の帰属が違う点を混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
不動産の投資判断手法
不動産 · NOI利回り / NPV法 / DSCR / DCF法
不動産の投資判断手法等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
不動産投資では、収益性や安全性を見るための指標や手法が使われます。NOI利回りは純収益による利回りです。NPV法は将来のキャッシュフローの現在価値の合計と投資額を比べます。DSCRは元利金の返済の余裕度を測ります。DCF法は将来のキャッシュフローを割り引いて評価します。
解き方
- 各投資評価指標(NOI利回り、NPV、DSCR、DCF法)の定義と判断の基準を確認します。
- 選択肢1のNOI利回りの計算の定義が正しいことを確認し、ほかの選択肢の誤りを検討します。
- 選択肢 1正解
- NOI利回り(純利回り)は、年間の純収益(Net Operating Income)を総投資額で割って求め、不動産そのものの本当の収益力を示す指標です。
- 選択肢 2不正解
- NPV法では、得られる収益の現在価値の合計から投資額を引いた正味現在価値(NPV)がプラスのときに有利と判断します。
- 選択肢 3不正解
- DSCR(借入金償還余裕率)は純収益を元利の返済額で割って求め、1.0を下回ると不動産の収益だけでは元利金を返せないことを意味します。
- 選択肢 4不正解
- 1期間の純収益を還元利回りで還元して価格を求めるのは直接還元法です。DCF法は複数の期間の純収益と復帰価格を現在価値に割り引いて合計する手法です。
覚えるポイント
- DSCRは1.0超で返済余裕あり、NPVは投資額を上回る(NPV>0)場合に投資適格となる。
間違えやすいところ
- 直接還元法(1期間の純収益を還元する)と、DCF法(将来の複数期間のキャッシュフローを割り引く)の定義を取り違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
親族の範囲と親等
相続・事業承継 · 親族の範囲 / 血族 / 姻族 / 親等の計算
親族等に係る民法の規定に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
親族の範囲は、民法725条で「6親等内の血族」「配偶者」「3親等内の姻族」と決まっています。親等は世代の数を数えて求めます。そのため、血族か姻族か、直系か傍系かを正しく区別することが大切です。
解き方
- 民法で定める親族の範囲を確認します。血族と姻族で親等の上限が違う点も見ます。
- それぞれの選択肢で、親等の数え方と血族・姻族の区別が正しいか確かめます。
- 選択肢 1不正解
- 親族の範囲は「6親等内の血族、配偶者、3親等内の姻族」です。この記述は血族と姻族の親等数が逆になっています。
- 選択肢 2正解
- 自分から親で1親等、親から兄弟姉妹で2親等、兄弟姉妹からその子で3親等になるので、甥や姪は3親等の血族です。
- 選択肢 3不正解
- 配偶者の父母は、配偶者から見て1親等の血族なので、本人から見ると1親等の姻族になります。
- 選択肢 4不正解
- 子は本人から見て1親等の血族なので、その配偶者は1親等の姻族になります。
覚えるポイント
- 親族の範囲は「6親等内の血族・配偶者・3親等内の姻族」。配偶者の父母や子の配偶者は1親等の姻族。
間違えやすいところ
- 配偶者の親や子の配偶者を、自分から2親等と数えてしまう間違いが多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
相続時精算課税制度
相続・事業承継 · 相続時精算課税制度 / 税率 / 年齢要件 / 相続税額控除
相続時精算課税制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
相続時精算課税制度は、原則として60歳以上の父母・祖父母から18歳以上の子・孫への生前贈与に使えます。特別控除額の2,500万円を超えた分には、一律20%の税率で課税されます。贈与者が亡くなると、贈与財産を相続財産に足して相続税を計算し、納めた贈与税を差し引いて精算します。
解き方
- 相続時精算課税制度で、特別控除額を超えた分の税率が20%であることを確認します。
- 選択肢1の「一律25%」という記述が誤っていると見つけます。
- 選択肢 1正解
- 相続時精算課税制度で特別控除額を超えた部分の税率は、一律20%で、25%ではありません。
- 選択肢 2不正解
- 贈与者(原則60歳以上)と受贈者(原則18歳以上)の年齢は、贈与があった年の1月1日時点で判定します。
- 選択肢 3不正解
- 相続時精算課税を選ぶと、同じ贈与者からの贈与は、その年よりあとも暦年課税に戻すことはできません。
- 選択肢 4不正解
- 贈与者が亡くなったときの相続税額から、納めた贈与税額を引いても引ききれない分は、相続税の申告で還付を受けられます。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税の特別控除額は累計2,500万円、控除後の税率は一律20%。
間違えやすいところ
- 税率を、正しい20%ではなく25%と混同しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
法定相続人の判定
相続・事業承継 · 法定相続人 / 代襲相続 / 前妻の子 / 配偶者相続人
親族関係図において、被相続人Aさんの相続が開始した場合の法定相続人として、最も適切なものはどれか。なお、子DさんはAさんの相続開始前に死亡しており、相続の放棄をした者はいないものとする。 【親族関係図】 前妻B、現在の妻C 前妻Bとの間の子:子D(死亡)、子E 子Dの夫:夫H、子Dの子:孫I 妻Cとの間の子:子F、子G
解答・解説を表示
解答
3
解説
被相続人の配偶者は、必ず法定相続人になります。前妻は離婚で相続権を失います。第1順位の相続人は子で、前妻の子も今の妻の子も同じように相続人です。相続の開始前に子が亡くなっていると、その子の子(孫)が代襲相続人になります。子の配偶者には代襲相続権はありません。
解き方
- 配偶者を判定します。離婚した前妻Bさんには相続権がなく、現在の妻Cさんが配偶者相続人になります。
- 第1順位の子を判定します。前妻との子Eさんと、妻Cとの子Fさん・子Gさんが相続人になります。
- 代襲相続を判定します。相続前に亡くなった子Dさんの子である孫Iさんが代襲相続人になります。子Dの夫Hさんは相続人ではありません。
- これらを合わせて、妻Cさん、子Eさん、子Fさん、子Gさん、孫Iさんの5名と決まります。
- 選択肢 1不正解
- 前妻との子Eさんと、亡くなった子Dさんを代襲する孫Iさんが入っていないので誤りです。
- 選択肢 2不正解
- 亡くなった子Dさんを代襲する孫Iさんが入っていないので誤りです。
- 選択肢 3正解
- 妻Cさん、子Eさん・子Fさん・子Gさん、そして子Dさんを代襲する孫Iさんの5名が法定相続人です。
- 選択肢 4不正解
- 子Dさんの夫Hさんは直系卑属ではないので、代襲相続人にはなれません。
関連する分野を学ぶ
覚えるポイント
- 前妻との間の子も実子として相続人となる。死亡した子の配偶者は代襲相続人になれない。
間違えやすいところ
- 離婚した前妻の子を相続人から外したり、亡くなった子の配偶者まで相続人に含めてしまったりする誤りがあります。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
代償分割の手続きと税務
相続・事業承継 · 代償分割 / 遺産分割協議 / 代償財産 / 相続税の課税関係
代償分割に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
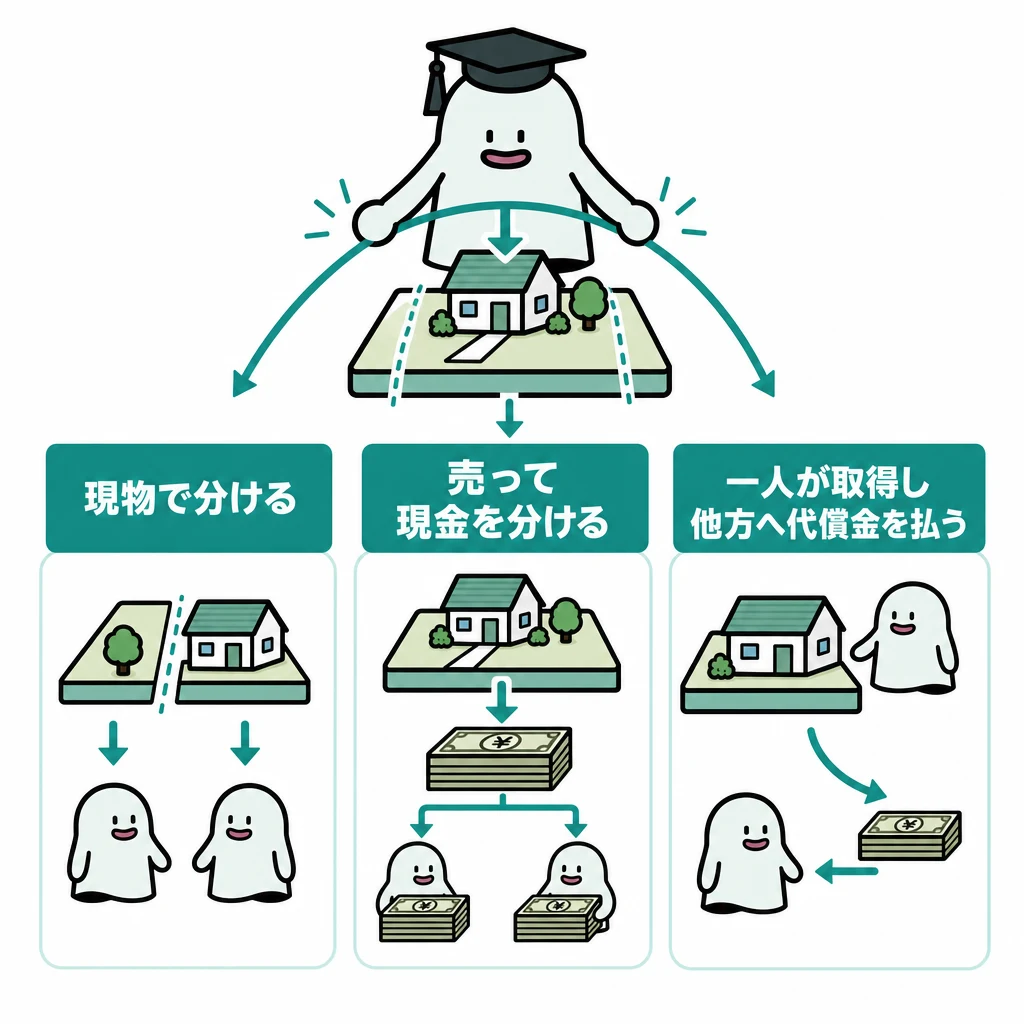
代償分割とは、ある相続人が現物の財産を取得し、代わりに他の相続人へ自分の財産(代償財産)を渡して清算する遺産分割の方法です。渡す代償財産は金銭だけでなく、不動産や有価証券などの現物でもかまいません。受け取った相続人は相続税の対象になり、渡した相続人は相続税の課税価格から差し引かれます。
解き方
- 代償分割の手続きで、裁判所の審判や公正証書が必要かどうかを確認します。
- 代償財産が金銭に限られるか、また相続税や譲渡所得税の扱いを整理します。
- 代償財産を受け取った相続人が相続税の対象になることを確認し、選択肢4を正解とします。
- 選択肢 1不正解
- 代償分割は共同相続人の遺産分割協議で合意して行えるので、必ず家庭裁判所の審判が必要なわけではありません。
- 選択肢 2不正解
- 代償分割の遺産分割協議書は、必ず公正証書で作らなければならないわけではありません。
- 選択肢 3不正解
- 代償分割で渡す代償財産は金銭に限らず、相続人の不動産や有価証券などの現物でもかまいません。
- 選択肢 4正解
- 代償財産を受け取った相続人は、相続税の課税価格にその代償財産の価額を足して相続税を計算します。
関連する分野を学ぶ
覚えるポイント
- 代償財産は金銭以外(不動産等)も可能。交付された代償財産は相続税の課税対象となる。
間違えやすいところ
- 代償財産を不動産で渡すと渡した側に譲渡所得税がかかる点と、受け取った側の相続税課税を混同しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
相続の承認および放棄
相続・事業承継 · 単純承認 / 相続放棄 / 熟慮期間 / 死亡保険金
民法に規定する相続の承認および放棄に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
相続人は、相続の開始を知った時から原則3か月以内に、単純承認・限定承認・相続放棄のどれかを選びます。受取人を指定した死亡保険金の権利は、受取人自身の財産と考えられています。そのため、相続放棄をしたあとでも受け取ることができ、単純承認の理由(相続財産の処分など)にはなりません。
解き方
- 死亡保険金の権利が、受取人自身の財産か遺産かを確認します。
- 自分の財産を受け取っても相続財産の処分にはならず、単純承認とみなされないので、選択肢1が誤りと分かります。
- 選択肢 1正解
- 受取人を指定した死亡保険金は受取人の財産なので、受け取っても相続財産を処分したことにならず、単純承認とはみなされません。
- 選択肢 2不正解
- 単純承認をした相続人は、被相続人の権利も債務も、すべてを制限なく引き継ぎます。
- 選択肢 3不正解
- 相続放棄は、原則として相続の開始を知った時から3か月以内に、家庭裁判所に申し出て行います。
- 選択肢 4不正解
- 相続放棄をした人は初めから相続人ではなかったとされるので、その人の子が代襲相続人になることはありません。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金は受取人固有の財産であるため、受領しても単純承認にならず、相続放棄しても受け取れる。
間違えやすいところ
- 相続税法でみなし相続財産とされることと、民法上の遺産であることを混同しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
民法上の遺言の方式と効力
相続・事業承継 · 自筆証書遺言 / 公正証書遺言 / 財産目録のパソコン作成 / 遺言書保管制度
民法上の遺言に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
自筆証書遺言は、原則として全文を自分で書きます。ただし、添付する財産目録はパソコンで作ったり、通帳のコピーを付けたりできます。偽造を防ぐため、財産目録のすべてのページに遺言者の署名と押印が必要です。また、形式の違う遺言が重なって食い違うときは、作った日の新しいほうが優先されます。
解き方
- 自筆証書遺言の財産目録について、すべてのページに署名・押印が必要かを確認します。
- 選択肢2の「署名と押印は不要」という記述が誤っていると見つけます。
- 選択肢 1不正解
- 遺言者の配偶者や推定相続人、その配偶者・直系血族などは、公正証書遺言の証人や立会人になれません。
- 選択肢 2正解
- パソコンで作った財産目録を添付するときは、そのすべてのページに署名と押印が必要です。
- 選択肢 3不正解
- 遺言の種類に関わらず、内容が食い違うときは、作った日の新しい遺言が優先されます。
- 選択肢 4不正解
- 法務局(遺言書保管所)に保管された自筆証書遺言は、偽造の心配がないため、相続開始後の家庭裁判所の検認が不要です。
覚えるポイント
- 自筆証書遺言のパソコン作成可能な財産目録には、毎葉に署名・押印が必須。
間違えやすいところ
- 法務局に保管した自筆証書遺言にも、家庭裁判所の検認が必要だと誤解しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
相続税の申告および納付の手続き
相続・事業承継 · 相続税の申告期限 / 配偶者の税額軽減と申告義務 / 相続税の延納要件 / 延納の担保
相続税の申告と納付に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
相続税は自分で申告して納める税金で、原則として納期限までに現金で一括して納めます。ただし、納めるのが難しい事情があるときは、延納や物納が認められます。また、税額を軽くする特例を使うには、申告書の提出が必要です。
解き方
- 各選択肢の申告期限、特例を使うときの申告の要否、延納の要件、担保の範囲を確認します。
- 延納の担保は相続財産に限らないこと、延納の基準額が10万円超であること、申告期限が10カ月以内であることと照らして正誤を判定します。
- 選択肢 1不正解
- 相続税の申告期限は、原則として相続の開始を知った日の翌日から10カ月以内で、6カ月以内ではありません。
- 選択肢 2不正解
- 配偶者に対する相続税額の軽減で税額が0円になっても、特例を使うには申告期限内に申告書を出す必要があります。
- 選択肢 3正解
- 延納の担保にできる財産は相続で取得したものに限らず、相続人が前から持っていた土地など自分の財産も使えます。
- 選択肢 4不正解
- 相続税の延納を使うには、納める相続税額が10万円を超えていることが必要で、100万円ではありません。
関連する分野を学ぶ
覚えるポイント
- 相続税の申告納付期限は10カ月以内、延納要件は税額10万円超、配偶者控除適用時は税額ゼロでも申告必須。
間違えやすいところ
- 配偶者の税額軽減などで税額が0円になっても、申告が必要なことを忘れやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
宅地および宅地の上に存する権利の相続税評価
相続・事業承継 · 自用地 / 借地権 / 貸家建付地 / 貸家建付借地権 / 青空駐車場
相続税における宅地および宅地の上に存する権利の評価に関する次の記述のうち、最も不適切なものはどれか。なお、評価の対象となる宅地は、借地権の設定に際し、その設定の対価として通常権利金その他の一時金を支払う「借地権の取引慣行のある地域」にあるものとする。また、宅地の上に存する権利は、定期借地権および一時使用目的の借地権等を除くものとする。
解答・解説を表示
解答
4
解説
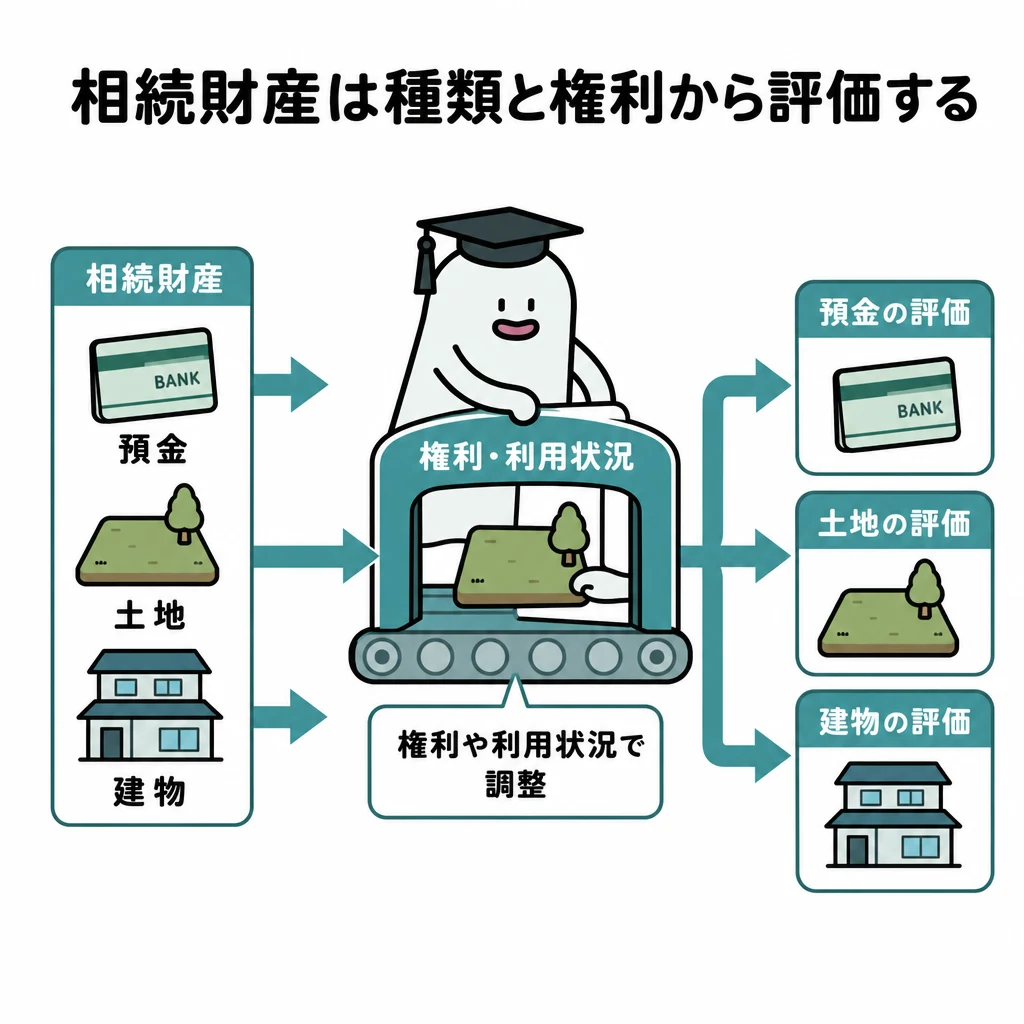
宅地の相続税評価の区分は、自分の使い方と、他人の利用権があるかどうかで変わります。自分の土地に自分の建物を建てて貸す場合は「貸家建付地」です。他人が建物を持つために土地を貸している場合は「貸宅地」です。
解き方
- 宅地と建物の持ち主と、使い方(自用・賃貸・借地権の設定など)を整理します。
- 自分の土地に自分の賃貸アパートがある場合は「貸家建付地」と評価されるので、貸宅地とする記述の誤りが分かります。
- 選択肢 1不正解
- 他人の土地を借りて自分の自宅を建てて住んでいる場合、借地権者の権利は「借地権」として評価されます。
- 選択肢 2不正解
- 借地権者が借地に自分で賃貸アパートを建てて貸している場合、その借地権は「貸家建付借地権」として評価されます。
- 選択肢 3不正解
- 車庫などのない青空駐車場(月極駐車場)に使っている土地は、利用権が強く守られないため「自用地」として評価されます。
- 選択肢 4正解
- 自分の宅地に自分のアパートを建てて貸している場合、その宅地は「貸家建付地」で、「貸宅地」ではありません。
関連する分野を学ぶ
覚えるポイント
- 自己所有地に自己所有の賃貸建物を建てている場合は「貸家建付地」、他人に建物所有目的で貸している土地は「貸宅地」。
間違えやすいところ
- 「貸家建付地」と「貸宅地」の意味を混同しないよう注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例(特定居住用宅地等)
相続・事業承継 · 特定居住用宅地等 / 配偶者の取得 / 同居親族の要件 / 家なき子特例
小規模宅地等についての相続税の課税価格の計算の特例(以下「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、相続人が相続により取得した宅地は、相続開始直前において被相続人等の事業の用に供されていなかったものとし、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
特定居住用宅地等の特例は、配偶者なら条件なしで受けられます。一方、同居していない親族(いわゆる家なき子)が受けるには、被相続人に配偶者がいなくて、同居する法定相続人もいないことなどの厳しい条件があります。
解き方
- 特定居住用宅地等の要件を、取得者が配偶者・同居親族・別居親族(家なき子)のどの場合かに分けて整理します。
- 選択肢3では被相続人に配偶者がいて、子は相続開始後に初めて住んでいるため、同居親族の要件も家なき子の要件も満たさないと確認します。
- 選択肢 1不正解
- 被相続人の配偶者が取得した場合は居住や保有の継続要件がないので、申告期限までに売っても特例を受けられます。
- 選択肢 2不正解
- 同居する子が取得した場合、相続開始前から申告期限まで住み続け、持ち続けていれば特定居住用宅地等の特例を受けられます。
- 選択肢 3正解
- 被相続人に配偶者がいると、同居していなかった子は家なき子の要件を満たせず、相続開始後に住み始めても特例を受けられません。
- 選択肢 4不正解
- 被相続人と生計をともにする親族(母)が住んでいた宅地でも、配偶者が取得すれば条件なしで特例を受けられます。
関連する分野を学ぶ
覚えるポイント
- 配偶者は居住・保有継続要件なしで適用可能。同居していない親族(家なき子)は被相続人に配偶者や同居法定相続人がいないことが前提。
間違えやすいところ
- 相続後に住めば同居の要件を満たすと誤解しないようにします。相続開始の直前に同居している必要があります。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
経営承継円滑化法における遺留分に関する民法の特例
相続・事業承継 · 経営承継円滑化法 / 除外合意 / 固定合意 / 後継者の範囲
中小企業における経営の承継の円滑化に関する法律による「遺留分に関する民法の特例」(以下「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
経営承継円滑化法による遺留分の特例では、後継者が旧代表者から生前にもらった自社株式などを遺留分の計算の土台から外す「除外合意」と、合意した時の価額に固定する「固定合意」があります。対象になる後継者は親族に限られません。
解き方
- 遺留分の特例について、除外合意と固定合意の手続きの要件と効果を確認します。
- 対象となる後継者の資格を、親族以外の承継も含めて法律の規定と照らし合わせます。
- 選択肢 1不正解
- この特例を受けるには、遺留分を持つ旧代表者の推定相続人全員と後継者が、書面で合意する必要があります。
- 選択肢 2不正解
- 「除外合意」を使うと、贈与でもらった自社株式の価額を、遺留分の計算の土台になる財産に入れないようにできます。
- 選択肢 3不正解
- 「固定合意」を使うと、遺留分の計算に入れる自社株式の価額を、合意した時の評価額に固定できます。
- 選択肢 4正解
- 平成28年の法改正で対象が広がり、後継者は旧代表者の親族に限らず、親族以外の後継者も対象になりました。
関連する分野を学ぶ
覚えるポイント
- 除外合意(遺留分基礎から算入除外)と固定合意(合意時の価額に固定)。後継者は親族外も対象。推定相続人全員の合意+経済産業大臣の確認+家裁の許可が必要。
間違えやすいところ
- 事業承継税制や遺留分の特例の対象が、親族内の承継だけだと勘違いしやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 学科』
公式問題 p.25 ↗(www.jafp.or.jp)
2024年5月 2級 学科
参照した公式資料
日本FP協会が公開した2024年5月 2級 学科の問題・解答資料です。