


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 2級 学科の概要
ライフプラン策定における各種係数の活用
ライフプランニングと資金計画 · 各種係数 / 減債基金係数 / 終価係数 / 年金現価係数 / 資本回収係数
ライフプランの作成の際に活用される各種係数に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
ライフプランニングで使う6つの係数は、「何をもとに、何を求めたいか」で使い分けます。たとえば、将来の目標額から毎年の積立額を求めるときは減債基金係数を使います。もとにする額と求めたい額の組み合わせで、使う係数が決まります。
解き方
- 問題文で「もとにする額」と「求めたい額」がどれかを、はっきり分けて整理します。
- 将来の目標額から毎年の積立額を逆算するときは、減債基金係数を使うと確認します。
- 選択肢 1不正解
- 今あるお金の将来の元利合計額を求めるときに使うのは終価係数で、現価係数は逆に将来の額から今必要な元本を求める係数です。
- 選択肢 2不正解
- 毎年一定額を積み立てたときの将来の元利合計額を求めるときに使うのは年金終価係数で、年金現価係数は毎年の受取額から今必要な元本を求める係数です。
- 選択肢 3正解
- 将来の目標額から毎年の積立額を求めるときは目標額に減債基金係数を乗じるので、この記述は正しいです。
- 選択肢 4不正解
- 毎年一定額を受け取るために今必要な元本を求めるときに使うのは年金現価係数で、資本回収係数は元本から毎年の受取額(または返済額)を求める係数です。
関連する分野を学ぶ
覚えるポイント
- 目標額×減債基金係数=毎年の積立額
- 現在額×終価係数=将来額
間違えやすいところ
- 減債基金係数(毎年の積立額を求める)と、資本回収係数(毎年の取崩額や返済額を求める)を混同しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
全国健康保険協会管掌健康保険の保険給付
ライフプランニングと資金計画 · 健康保険 / 一部負担金 / 傷病手当金 / 高額療養費 / 出産育児一時金
全国健康保険協会管掌健康保険(協会けんぽ)の保険給付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
健康保険の給付は、被保険者本人と被扶養者で分かれています。本人が出産したときは、本人の出産育児一時金だけが支給され、同じ理由で二重に受け取ることはできません。
解き方
- それぞれの記述について、給付の要件や数値(自己負担3割、傷病手当金は通算1年6カ月、合算の基準は2万1,000円)が正しいかを確かめます。
- 夫婦がともに被保険者のとき、出産の給付を二重に受け取れるかを考えます。
- 選択肢 1不正解
- 70歳未満の被保険者が療養の給付を受けるときの自己負担の割合は、小学校就学前(2割)を除いて原則3割なので、この記述は正しいです。
- 選択肢 2不正解
- 傷病手当金は、同じ傷病について支給を始めた日から通算して最長1年6カ月間もらえるので、この記述は正しいです。
- 選択肢 3不正解
- 70歳未満の高額療養費では、同じ月・同じ医療機関(医科と歯科、入院と外来は別々)ごとに2万1,000円以上の自己負担が合算の対象になるので、この記述は正しいです。
- 選択肢 4正解
- 夫婦がともに被保険者のときは、出産した妻にだけ出産育児一時金が支給され、夫は妻を扶養していないので夫側の家族出産育児一時金は出ません。
関連する分野を学ぶ
覚えるポイント
- 夫婦共働き(双方被保険者)の場合、出産一時金は妻本人からのみ支給される
間違えやすいところ
- 本人の出産育児一時金と、被扶養者向けの家族出産育児一時金を両方請求できると誤解しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
雇用保険の基本手当の仕組み
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 受給要件 / 所定給付日数 / 賃金日額
雇用保険の基本手当に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
雇用保険の賃金日額は、離職前6カ月間に支払われた賃金の総額を180で割って求めます。ただし、賞与のような臨時の賃金は含めません。
解き方
- 受給資格の要件、所定給付日数、失業認定の間隔について、それぞれの記述が正しいかを判定します。
- 賃金日額を計算するとき、賞与が含まれるかどうかの決まりを確かめます。
- 選択肢 1不正解
- 自己都合で離職した一般の受給資格者が基本手当をもらうには、離職日の前2年間に被保険者期間が通算12カ月以上必要なので、この記述は正しいです。
- 選択肢 2不正解
- 一般の離職者の所定給付日数は、被保険者期間が20年以上なら150日なので、この記述は正しいです。
- 選択肢 3不正解
- 基本手当は、原則として4週間に1回、ハローワーク(公共職業安定所)で失業の認定を受けて支給されるので、この記述は正しいです。
- 選択肢 4正解
- 賃金日額のもとになる賃金には、賞与などの臨時の賃金や3カ月を超える期間ごとに支払われる賃金は含めないので、賞与を含めた総額を180で割るこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 賃金日額の計算には「賞与」を含めない
間違えやすいところ
- 健康保険の標準賞与額のイメージから、雇用保険の賃金日額にも賞与が入ると混同しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
国民年金の学生納付特例制度
ライフプランニングと資金計画 · 国民年金 / 学生納付特例 / 所得基準 / 追納 / 年金額への反映
国民年金の学生納付特例制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
学生納付特例は、学生本人の所得で判定します。この期間は受給資格期間には数えますが、あとから追納しない限り老齢基礎年金の年金額には反映されません。
解き方
- 学生納付特例の所得審査は、世帯の所得か本人の所得か、どちらで行うかを確かめます。
- 追納できるのが10年以内であることと、追納しないと年金額に反映されないことを判定します。
- 選択肢 1不正解
- 学生納付特例の所得基準は学生本人の所得だけで審査され、親など世帯主の所得は問わないので、世帯の年収が基準以下でなければならないというこの記述は誤りです。
- 選択肢 2不正解
- 学生納付特例の申請は原則として4月から翌年3月までの1年度(12カ月)単位で、6カ月から24カ月を自由に選ぶ仕組みではないので、この記述は誤りです。
- 選択肢 3正解
- 学生納付特例で猶予された保険料を追納できるのは、厚生労働大臣の承認を受けた日の属する月の前10年以内に限られるので、この記述は正しいです。
- 選択肢 4不正解
- 学生納付特例の期間は受給資格期間には数えますが、追納しない限り老齢基礎年金の年金額にはまったく反映されないので、2分の1が反映されるというこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例は本人の所得のみで審査
- 未追納の場合は年金額に反映ゼロ
- 追納は過去10年以内
間違えやすいところ
- 国の負担で2分の1が年金額に反映される全額免除と、追納しないと年金額に反映されない学生納付特例を混同しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
在職老齢年金と繰下げ支給の仕組み
ライフプランニングと資金計画 · 在職老齢年金 / 支給停止 / 繰下げ支給 / 70歳以上の就労
在職老齢年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
在職老齢年金の支給調整は老齢厚生年金だけが対象で、支給停止になるのは基準を超えた額の2分の1です。また、支給停止になる部分は繰下げによる増額の対象になりません。
解き方
- 支給停止になる額の計算ルール(基準を超えた額の2分の1)を確かめます。
- 繰下げで増えるのはどの部分か(支給停止になる額は含まれない点)を判断します。
- 選択肢 1不正解
- 支給停止になるのは、総報酬月額相当額と基本月額の合計が支給停止調整額を超えたときの「超えた額の2分の1」なので、超えた額の全額としているこの記述は誤りです。
- 選択肢 2不正解
- 在職老齢年金の調整の対象は老齢厚生年金だけで、老齢基礎年金は全額支給されるので、老齢基礎年金も止まるというこの記述は誤りです。
- 選択肢 3正解
- 在職老齢年金で支給停止になる部分は、繰下げ支給を申し出ても増額の対象にならないので、この記述は正しいです。
- 選択肢 4不正解
- 70歳以上で厚生年金の適用事業所に勤めるときも、70歳基準該当者として在職老齢年金の支給調整が行われるので、調整されないというこの記述は誤りです。
覚えるポイント
- 在職停止額=(総報酬月額相当額+基本月額-支給停止調整額)×1/2
- 在職停止分は繰下げ増額の対象外
間違えやすいところ
- 70歳以上になると在職老齢年金の調整がなくなると思い込みやすいですが、実際は70歳以上でも対象です。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
公的年金の障害給付
ライフプランニングと資金計画 · 障害基礎年金 / 障害厚生年金 / 障害認定日 / 加給年金額 / 被保険者期間の算定
公的年金の障害給付に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
障害厚生年金の報酬比例部分の年金額は、原則として初診日から障害認定日の属する月までの被保険者期間をもとに計算します。障害認定日の属する月より後の期間は含めません。
解き方
- 障害認定日の決まり(初診日から1年6カ月が過ぎた日など)を確かめます。
- 障害厚生年金の加給年金の要件(1級と2級に限る)と、年金額を計算する期間の基準日を確かめます。
- 選択肢 1不正解
- 障害認定日は、原則として初診日から1年6カ月が過ぎた日、またはその間に症状が固定した日なので、1年とするこの記述は誤りです。
- 選択肢 2不正解
- 20歳前に初診日がある傷病でも、20歳になったときに障害等級1級か2級に当てはまれば障害基礎年金が支給されるので、支給されないとするこの記述は誤りです。
- 選択肢 3不正解
- 障害厚生年金の配偶者加給年金は障害等級1級か2級の人に限られ、3級の人には加算されないので、障害の程度にかかわらず加算されるというこの記述は誤りです。
- 選択肢 4正解
- 障害厚生年金の額を計算するとき、障害認定日の属する月より後の被保険者期間はもとにしないので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 障害認定日は初診日から1年6カ月後
- 障害厚生年金の加給年金は1級・2級のみ
- 障害認定月後の被保険者期間は年金額計算に入れない
間違えやすいところ
- 障害認定日までの期間を1年と混同しやすいですが、正しくは1年6カ月です。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
確定拠出年金(個人型年金・iDeCo)の仕組み
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 掛金限度額 / 掛金額の変更 / 受給開始年齢
確定拠出年金の個人型年金(iDeCo)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
確定拠出年金は、自分自身の判断と責任で資産を運用し、その結果で将来もらえる額が決まる制度です。もとでが保証されることはありません。
解き方
- iDeCoの第3号被保険者の掛金の上限(月額2.3万円=年額27.6万円)を確かめます。
- 確定拠出年金は自己責任で運用するため、元本割れの可能性があり、掛金の合計額も最低保証されないことを確かめます。
- 選択肢 1不正解
- 国民年金の第3号被保険者のiDeCoの掛金の上限は月額2万3,000円(年額27万6,000円)なので、この記述は正しいです。
- 選択肢 2不正解
- 掛金の額の変更は、原則として1年につき1回(12月分から翌年11月分まで)だけできるので、この記述は正しいです。
- 選択肢 3正解
- 確定拠出年金は自己責任で運用するため、選んだ商品によっては元本割れすることがあり、掛金の合計額は保証されないので、最低保証されるというこの記述は誤りです。
- 選択肢 4不正解
- 60歳から老齢給付金をもらうには、通算加入者等期間が10年以上必要なので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金に元本(掛金合計額)の最低保証はない
- 60歳受給開始には通算加入者等期間10年が必要
間違えやすいところ
- 公的年金と同じように最低保障や元本の保証があると誤解しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
企業年金・共済等に係る税金
ライフプランニングと資金計画 · マッチング拠出 / 小規模企業共済等掛金控除 / 中小企業退職金共済 / 小規模企業共済 / 退職所得
企業年金等に係る税金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
各種の共済や年金の掛金・給付は、税法上どのように扱うかが決まっています。加入者本人が払う掛金は小規模企業共済等掛金控除になり、老齢給付金を一時金でもらうと退職所得になります。
解き方
- マッチング拠出、中退共、小規模企業共済、確定拠出年金の一時金について、税務上の区分(所得控除、必要経費、給与課税、退職所得)を比べます。
- マッチング拠出で加入者本人が払った掛金が、小規模企業共済等掛金控除に当たることを確かめます。
- 選択肢 1正解
- マッチング拠出で加入者本人が払った掛金は、全額が小規模企業共済等掛金控除として所得控除になるので、この記述は正しいです。
- 選択肢 2不正解
- 中退共で事業主が払った掛金は全額が損金や必要経費になり、従業員の給与所得としては課税されないので、給与所得になるというこの記述は誤りです。
- 選択肢 3不正解
- 小規模企業共済の掛金は事業所得の必要経費ではなく、全額が小規模企業共済等掛金控除として所得控除になるので、必要経費とするこの記述は誤りです。
- 選択肢 4不正解
- 確定拠出年金の老齢給付金を一時金で受け取ったときは、一時所得ではなく退職所得として課税されるので、一時所得とするこの記述は誤りです。
覚えるポイント
- マッチング拠出掛金=小規模企業共済等掛金控除
- 小規模企業共済掛金=所得控除(経費ではない)
- 確定拠出年金の一時金=退職所得
間違えやすいところ
- 小規模企業共済の掛金を、事業所得の必要経費と混同しやすいです。
- 確定拠出年金の一時金を、一時所得と混同しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
フラット35(買取型)の仕組みと要件
ライフプランニングと資金計画 · フラット35 / 住宅ローン / 住宅金融支援機構
住宅金融支援機構と民間金融機関が提携して提供する住宅ローン「フラット35(買取型)」に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
フラット35は、民間の金融機関と住宅金融支援機構が提携して提供する、全期間固定金利の住宅ローンです。自分が住むための住宅の取得を支援する制度なので、投資用の物件には使えません。
解き方
- フラット35でお金を借りられる資金の使い道の要件を確かめます。
- 投資用の不動産の取得が融資の対象になるかどうかを判断します。
- 選択肢 1不正解
- フラット35の融資期間は、原則として「80歳になるまでの年数」と「35年」の短いほうが上限なので、この記述は正しいです。
- 選択肢 2正解
- フラット35の資金使途は、申込者本人かその親族が住むための住宅の建設・購入資金に限られ、投資用など第三者に貸す目的の物件は対象外なので、この記述は誤りです。
- 選択肢 3不正解
- フラット35(買取型)では、対象の住宅と敷地に住宅金融支援機構を抵当権者とする第1順位の抵当権を設定するので、この記述は正しいです。
- 選択肢 4不正解
- 「住・My Note」を使った一部繰上げ返済は手数料がかからず、10万円以上からできるので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- フラット35の資金使途は「本人または親族の居住用」に限定され、投資用・賃貸用は対象外。
- 「住・My Note」での一部繰上げ返済は10万円以上・手数料無料。
間違えやすいところ
- 窓口での一部繰上げ返済(100万円以上)と、インターネット経由(10万円以上)の最低金額を混同しやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
中小企業の資金調達方法
ライフプランニングと資金計画 · 資金調達 / 直接金融と間接金融 / ABL / 第三者割当増資
中小企業の資金調達方法の一般的な特徴に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
中小企業の資金調達には、金融機関からの借入れ(間接金融)、市場からの資金調達(直接金融)、保有する資産をいかす融資(ABLなど)など、さまざまな方法があります。
解き方
- 直接金融・間接金融、インパクトローン、ABL、第三者割当増資という用語の意味を確かめます。
- 用語の定義や特徴が正しく書かれているものを選びます。
- 選択肢 1不正解
- 金融機関からの融資は間接金融、株式や社債の発行で市場から調達するのは直接金融なので、この記述は逆になっていて誤りです。
- 選択肢 2不正解
- インパクトローンは外貨建ての融資ですが使途は自由で、海外事業に限られないので、使途が限られるというこの記述は誤りです。
- 選択肢 3正解
- ABL(アセット・ベースト・レンディング)は、売掛債権や在庫・機械設備などの資産を担保にして金融機関から融資を受ける方法なので、この記述は正しいです。
- 選択肢 4不正解
- 第三者割当増資は、既存株主に限らず役員や取引先などの特定の第三者に新株を引き受けてもらう方法なので、既存株主に限るというこの記述は誤りです。
覚えるポイント
- ABL=動産・債権担保融資(売掛金、在庫、設備等)。
- 直接金融=株式や債券の発行、間接金融=銀行等からの借入れ。
間違えやすいところ
- インパクトローンは使途が限られていると誤解しやすいですが、実際には資金の使い道が限定されない融資です。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
保険法および保険業法
リスク管理 · 保険法 / 保険業法 / クーリング・オフ / ソルベンシー・マージン比率 / 片面的強行規定
保険法および保険業法に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
保険法は、契約者を守るために片面的強行規定を多く使っています。片面的強行規定とは、契約者に不利な約款の定めを無効にする決まりです。保険業法は、保険事業が健全に運営され、保険募集が公正に行われるよう監督する法律です。
解き方
- 保険法がどんな契約に適用されるかを確認します。共済も対象になるかを見ます。
- 片面的強行規定がどんなものかを確認します。
- クーリング・オフが使えない場合(1年以内の契約など)を確認します。
- ソルベンシー・マージン比率の早期是正措置の基準値(200%)を確認します。
- 選択肢 1不正解
- 保険法は、生命保険や損害保険だけでなく、共済契約にも原則として適用されます。
- 選択肢 2正解
- 保険金の支払時期の規定は片面的強行規定なので、受取人に不利な特約や約款は無効になります。
- 選択肢 3不正解
- 保険期間が1年以内の保険契約は、クーリング・オフ(申込みの撤回)の対象外です。
- 選択肢 4不正解
- ソルベンシー・マージン比率は200%を下回ると早期是正措置の対象になります。300%ではありません。
覚えるポイント
- 保険法の規定より契約者・受取人に不利な定めは無効(片面的強行規定)。
- ソルベンシー・マージン比率は200%未満で早期是正措置の対象。
- 保険期間1年以内の契約はクーリング・オフの対象外。
間違えやすいところ
- ソルベンシー・マージン比率の基準値を200%と300%で取り違えないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
生命保険の一般的な商品性
リスク管理 · 養老保険 / こども保険 / 変額保険 / 終身保険 / 保険料払込期間
特約を考慮しない生命保険の一般的な商品性に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
養老保険は、保障と貯蓄の両方の働きを持つ保険です。契約した金額について、死亡や高度障害のときも、満期のときも同じ金額が支払われます。
解き方
- 養老保険のしくみを確認します。死亡保険金と満期保険金が同じ額かを見ます。
- こども保険の保険料払込免除特則の内容を確認します。
- 変額保険の死亡保険金に最低保証があるかを確認します。
- 有期払込みと終身払込みで、1回あたりの保険料が多い方を比べます。
- 選択肢 1正解
- 養老保険では、満期まで生きていれば受け取る満期保険金は、死亡・高度障害保険金と同じ額です。
- 選択肢 2不正解
- こども保険では、契約者(親など)が死亡すると以後の保険料は免除され、祝金や満期保険金は予定どおり支払われます。
- 選択肢 3不正解
- 変額保険の死亡・高度障害保険金には基本保険金額の最低保証があり、運用が悪くてもこれを下回りません。
- 選択肢 4不正解
- 条件が同じなら、有期払込みのほうが終身払込みより1回あたりの保険料は高くなります。
関連する分野を学ぶ
覚えるポイント
- 養老保険:満期保険金=死亡保険金。
- 変額保険:死亡保険金には基本保険金額の最低保証あり、解約返戻金や満期保険金には最低保証なし。
- 払込期間が短い(有期払込)ほど1回あたりの保険料は高い。
間違えやすいところ
- 変額保険の死亡保険金と、解約返戻金・満期保険金の最低保証の有無を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
総合福祉団体定期保険の商品性
リスク管理 · 総合福祉団体定期保険 / ヒューマン・ヴァリュー特約 / 告知 / 経理処理
総合福祉団体定期保険の一般的な商品性に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
総合福祉団体定期保険は、企業が従業員の遺族補償などを目的に加入する1年の定期保険です。主契約の死亡保険金の受取人は従業員の遺族ですが、ヒューマン・ヴァリュー特約の受取人は法人です。
解き方
- 総合福祉団体定期保険に加入するときの要件(被保険者の同意・告知)を確認します。
- 保険期間(1年)と、保険料の税務処理(全額を損金に算入)を確認します。
- ヒューマン・ヴァリュー特約の性質と、受取人の設定を確認します。
- 選択肢 1不正解
- 加入には、被保険者になる従業員の同意と告知が必要です。
- 選択肢 2不正解
- この保険の保険期間は1年で、被保険者ごとに1年〜5年で設定することはできません。
- 選択肢 3不正解
- 法人が負担した保険料は掛け捨ての定期保険なので、全額を損金に算入できます。
- 選択肢 4正解
- ヒューマン・ヴァリュー特約の死亡保険金の受取人は、契約者である法人になります。
関連する分野を学ぶ
覚えるポイント
- 総合福祉団体定期保険の主契約の受取人は「遺族」、ヒューマン・ヴァリュー特約の受取人は「法人」。
- 保険期間は1年で、法人が支払う保険料は全額損金算入。
間違えやすいところ
- 主契約の受取人(被保険者の遺族)と、ヒューマン・ヴァリュー特約の受取人(法人)を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
生命保険料控除額の計算
リスク管理 · 生命保険料控除 / 旧制度 / 新制度 / 所得税
所得税の生命保険料控除について、2025年中に支払った保険料が資料の通りである場合の控除額として最も適切なものはどれか。 〈資料〉 ・旧制度(一般):10万円 ・旧制度(個人年金):10万円 ・新制度(個人年金):10万円 (介護医療保険料はなし)
解答・解説を表示
解答
3
解説
所得税の生命保険料控除額は、一般生命保険料・介護医療保険料・個人年金保険料の3つの枠を合計して計算します。全体の最高限度額は12万円です。1つの枠に旧制度と新制度の両方があるときは、旧制度のみ(上限5万円)、新制度のみ(上限4万円)、両方(新旧合計で上限4万円)のうち有利な方を選べます。
解き方
- 一般生命保険料控除額を計算します。旧制度10万円は10万円超の区分(一律5万円)にあたるので50,000円です。
- 個人年金保険料控除額を比べます。旧制度のみなら50,000円、新制度のみなら40,000円、併用は上限40,000円なので、旧制度のみの50,000円が最も有利です。
- 合計の控除額を出します。50,000円+50,000円=100,000円(10万円)です。
- 選択肢 1不正解
- 一般5万円と個人年金5万円で合計10万円になるので、8万円は誤りです。
- 選択肢 2不正解
- 個人年金は旧制度のみ(5万円)を選べるので、合計は9万円ではなく10万円になります。
- 選択肢 3正解
- 一般生命保険料控除(旧制度)が50,000円、個人年金保険料控除(旧制度を選択)が50,000円で、合計10万円です。
- 選択肢 4不正解
- 介護医療保険料の支払いがなく、控除額の合計は10万円なので、全体の限度額12万円には届きません。
覚えるポイント
- 所得税の生命保険料控除の限度額:旧制度各枠上限5万円、新制度各枠上限4万円、全体上限12万円。
- 新旧両方の契約がある枠は、旧契約のみを選択すれば上限5万円が適用可能。
間違えやすいところ
- 新旧両方があるとき、必ず新旧合算(上限4万円)にしてしまう間違いが多いです。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
生命保険契約に係る税金
リスク管理 · 生命保険の税務 / リビング・ニーズ特約 / 一時払終身保険 / 死亡保険金 / 相続税 / 非課税
個人を契約者(=保険料負担者)および受取人とする生命保険の税金に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
契約者(保険料を払う人)と被保険者が同じ人のときの死亡保険金は、相続税の対象になります。受取人が法定相続人でない場合でも贈与税ではなく、相続税(遺贈)になります。ただし、相続税額の2割加算の対象になることがあります。
解き方
- リビング・ニーズ特約の税務(非課税)を確認します。
- 一時払終身保険の解約返戻金の課税区分(一時所得)を確認します。
- 契約者と被保険者が同じとき、死亡保険金の税区分(受取人が誰でも相続税)を確認します。
- 入院給付金が非課税になる決まりを確認します。
- 選択肢 1不正解
- リビング・ニーズ特約で受け取る生前給付金は、重度の病気が原因の給付金なので非課税です。
- 選択肢 2不正解
- 保険期間5年以下の一時払養老保険などの解約差益は源泉分離課税ですが、一時払終身保険は一生涯なので金融類似商品にあたらず、5年以内の解約でも一時所得になります。
- 選択肢 3正解
- 契約者と被保険者が同じなら、死亡保険金は受取人が誰でもみなし相続財産(遺贈)として相続税の対象です。
- 選択肢 4不正解
- 体のケガや病気が原因で支払われる入院給付金などは、非課税所得です。
関連する分野を学ぶ
覚えるポイント
- 契約者=被保険者の死亡保険金は、受取人が相続人以外であっても相続税(遺贈)の対象。
- 一時払終身保険は5年以内の解約でも一時所得(金融類似商品にならない)。
間違えやすいところ
- 「相続人でない人が受け取った」ことで贈与税と間違えやすいですが、保険料を払った人が死亡しているので相続税(遺贈扱い)になります。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
任意加入の自動車保険の商品性
リスク管理 · 自動車保険 / 対物賠償保険 / 車両保険 / 対人賠償保険 / 自賠責保険
特約を考慮しない任意加入の自動車保険の一般的な商品性に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
任意の自動車保険は、強制保険である自賠責保険を上乗せして補います。自賠責保険でカバーされない損害(対物・車両・人身傷害など)も補償します。賠償責任保険は「他人」への法律上の損害賠償責任を担保するので、自分や親族の物の損壊は対象外です。
解き方
- 対物賠償の補償対象を確認します。自分の車庫は対象外(免責)です。
- 車両保険で地震・噴火・津波による損害が免責になることを確認します(特約が必要です)。
- 法律上、ペットは「物」として扱われ、対物賠償の対象になることを確認します。
- 対人賠償保険と自賠責保険の関係(自賠責を超えた分の補償)を確認します。
- 選択肢 1不正解
- 対物賠償保険は他人の物を壊したときの賠償を補償するもので、自分の車庫などの損害は対象外です。
- 選択肢 2不正解
- 車両保険では、地震・噴火・津波による損害は原則免責で、補償には特約が必要です。
- 選択肢 3不正解
- 法律上、他人のペットは「物」なので、事故で死傷させた場合の賠償は対物賠償保険の対象です。
- 選択肢 4正解
- 対人賠償保険は、自賠責保険の限度額(死亡3,000万円など)を超える部分を補償します。
関連する分野を学ぶ
覚えるポイント
- 対人賠償保険は自賠責保険等の補償額を超える部分を補償。
- 自宅の車庫などの自己財産は対物賠償の対象外。
- 地震・津波による損害は車両保険では原則免責。
間違えやすいところ
- ペットは「人」ではなく「物」として扱われ、対人賠償ではなく対物賠償の対象になる点に注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
火災保険の一般的な商品性
リスク管理 · 火災保険 / 補償範囲 / 保険金額の減額
住宅用建物および家財を対象とする火災保険の一般的な商品性に関する記述として、最も適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
火災保険は、火災・落雷・破裂・爆発などによる損害を補償します。消火活動による水濡れの被害も、火災が原因なので補償の対象になります。
解き方
- それぞれの選択肢の事故原因(消火活動の水濡れ、経年劣化、落雷の過電圧)と、保険金額が元に戻るかを確認します。
- 消火活動による損害が火災保険で補償される正しい記述の肢1を選びます。
- 選択肢 1正解
- 消火活動で生じた水濡れなどの損害は、火災に伴う損害として火災保険の対象になります。
- 選択肢 2不正解
- 経年劣化や自然の消耗・腐食による損害は、偶然の事故ではないので火災保険の対象外です。
- 選択肢 3不正解
- 落雷の過電流・過電圧で家財に生じた損害は、落雷の事故として火災保険の対象になります。
- 選択肢 4不正解
- 一部損で保険金が支払われても、保険金額は自動的に元に戻り、減額されません。
関連する分野を学ぶ
覚えるポイント
- 火災保険の一部損では保険金額は減額されず自動復元される
間違えやすいところ
- 消火活動による水濡れを「水災」や「補償対象外」と誤解しないようにします。
出題の前提:2025年4月1日現在施行の法令・保険約款等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
損害保険に係る税金
リスク管理 · 損害保険の税金 / 満期返戻金 / 一時所得 / 非課税
個人が契約者(=保険料負担者)および被保険者である損害保険の税金に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損害保険では、体のケガや資産の損害を補うために受け取る保険金は非課税です。一方、満期返戻金のように、積み立てた保険料が満期に返ってくるお金は一時所得として課税されます。
解き方
- 損害保険の給付金や保険金ごとに、課税されるかどうかを整理します。
- 体や資産の損害を補う保険金は非課税、満期返戻金は一時所得になることを確認します。
- 選択肢 1不正解
- ケガや病気の治療で受け取る傷害保険の入院保険金は、体の傷害が原因なので非課税です。
- 選択肢 2正解
- 契約者本人が受け取る満期返戻金は、払込保険料を差し引いて一時所得として課税されます。
- 選択肢 3不正解
- 車両保険の保険金は物の損害を補うものなので、実際に修理しなくても非課税です。
- 選択肢 4不正解
- 火災保険の保険金は資産の損害に対するものなので、時価額を超えていても全額が非課税です。
関連する分野を学ぶ
覚えるポイント
- 損害保険の保険金(事故補償)は原則非課税、満期返戻金は一時所得
間違えやすいところ
- 車両保険金を修理に使わなくても、一時所得として課税されるわけではない点に注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
第三分野の保険および各種特約の商品性
リスク管理 · リビング・ニーズ特約 / 先進医療特約 / 特定疾病保障定期保険
第三分野の保険および特約の一般的な商品性に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
リビング・ニーズ特約は、余命が6カ月以内と判断されたときに、死亡保険金を前払いで受け取れる特約です。この特約の保険料はかかりません。特定疾病保障定期保険では、疾病保険金と死亡保険金が重なって支払われることはありません。
解き方
- 各特約の要件・費用の負担・給付の内容を確認します。
- リビング・ニーズ特約の保険料が無料なので、肢2を不適切と判断します。
- 選択肢 1不正解
- リビング・ニーズ特約は、余命6カ月以内と診断されると、死亡保険金の全部または一部を生前に受け取れます。
- 選択肢 2正解
- リビング・ニーズ特約をつけても、追加の特約保険料はかかりません(無料です)。
- 選択肢 3不正解
- 先進医療特約の対象は、契約時ではなく「療養を受けた時点」で厚生労働大臣が認めているものです。
- 選択肢 4不正解
- 特定疾病保障定期保険では、特定疾病保険金が支払われると契約が消滅し、その後に死亡しても死亡保険金は出ません。
関連する分野を学ぶ
覚えるポイント
- リビング・ニーズ特約の特約保険料は不要(無料)
間違えやすいところ
- 先進医療の判定の基準時を、契約した時点と間違えないようにします。
出題の前提:2025年4月1日現在施行の法令・保険約款等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
生命保険・損害保険を活用した家庭のリスク管理
リスク管理 · リスク管理 / 定期保険 / 医療保険 / 特約の活用
生命保険および損害保険を活用した家庭のリスク管理に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
保険商品は、備えたいリスクに合わせて選ぶ必要があります。死亡の備えには定期保険・終身保険・収入保障保険、病気やケガの入院治療費には医療保険、日常生活の損害賠償には個人賠償責任特約を使います。
解き方
- 示されたニーズ(リスク)と、選んだ保険の種類・特約が合っているかを確認します。
- 病気やケガの入院治療費には定期保険は合わないので、肢1を不適切と判断します。
- 選択肢 1正解
- 定期保険は主に死亡の備えの保険なので、入院医療費に備えるには医療保険が適切です。
- 選択肢 2不正解
- 収入保障保険は年金のように受け取れ、時間がたつと必要な保障額が減る遺族の生活資金に適しています。
- 選択肢 3不正解
- ファミリーバイク特約は、同居の親族が原付を運転中の事故の法律上の賠償責任を補償できます。
- 選択肢 4不正解
- 火災保険の個人賠償責任補償特約は、同居の子が自転車で他人にケガをさせた賠償責任を補償します。
関連する分野を学ぶ
覚えるポイント
- 定期保険は死亡保障、医療費リスクには医療保険で備える
間違えやすいところ
- ファミリーバイク特約は同居の親族にも適用される点を見落とさないようにします。
出題の前提:2025年4月1日現在施行の法令・保険実務等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
景気動向指数および国内総生産(GDP)
金融資産運用 · 景気動向指数 / GDP / 名目値と実質値 / デフレーション
内閣府が公表する景気動向指数等に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
実質経済成長率は、名目経済成長率から物価の変動の影響を取り除いたものです。デフレ(物価が下がり続けること)では物価上昇率がマイナスになります。そのため「名目成長率 - 物価上昇率」の値が大きくなり、実質値は名目値を上回ります。
解き方
- 景気動向指数(CIとDI、採用する系列の見直し)の概要を確認します。
- 「実質成長率 ≒ 名目成長率 - 物価上昇率」という式に、デフレ(物価上昇率が0より小さい状態)を当てはめます。そして、実質値が名目値を上回ることを確認します。
- 選択肢 1不正解
- 景気動向指数には、景気の変動の大きさを表すコンポジット・インデックス(CI)と、波及の度合いを表すディフュージョン・インデックス(DI)があります。
- 選択肢 2不正解
- 採用する系列は、おおむね景気循環の1つの山または谷が過ぎるごとに見直されます(景気基準日付の確定時などに行われます)。
- 選択肢 3不正解
- 経済成長率はGDPの変動率を表す指標で、内閣府が四半期ごとと年ごとの速報・確報を公表しています。
- 選択肢 4正解
- 物価が下がるデフレのときは、物価によるマイナスの影響を取り除くため、一般に実質値が名目値を上回ります(実質値>名目値)。
覚えるポイント
- デフレ期:実質成長率 > 名目成長率、インフレ期:名目成長率 > 実質成長率
間違えやすいところ
- 実質値と名目値の大小関係を、インフレのときとデフレのときで取り違えやすいので注意します。
出題の前提:2025年4月1日現在施行の統計基準・経済指標定義
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
預金の一般的な商品性
金融資産運用 · 仕組預金 / 無通帳口座 / 休眠預金 / 定期預金
金融機関で取り扱う預金の一般的な商品性に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
紙の通帳を発行しない無通帳型の口座(Web通帳など)は、ネット専業銀行だけではありません。メガバンクや地方銀行など、多くの金融機関が提供しています。
解き方
- 預金商品の特徴(仕組預金の期限前償還の特約、Web通帳、自動積立、休眠預金等活用法)を確認します。
- 紙の通帳の代わりになるサービスが、ネット専業銀行だけに限られないと判断します。
- 選択肢 1不正解
- デリバティブを組み込んだ仕組預金には、金融機関の判断で満期日が当初の予定より早まる(期限前償還される)特約が付いたものがあります。
- 選択肢 2正解
- Web通帳などのオンラインの明細サービスは、ネット専業銀行だけでなく、都市銀行や地方銀行、信用金庫などでも広く取り扱われています。
- 選択肢 3不正解
- 自動積立定期預金は、毎月決まった指定日に、普通預金から一定額を自動で振り替えて定期預金に預け入れる商品です。
- 選択肢 4不正解
- 休眠預金等活用法により、10年以上取引のない預金は休眠預金として預金保険機構に移され、民間の公益活動に使われます(移した後も、決められた手続きで払い戻しを受けられます)。
覚えるポイント
- 無通帳口座はネット専業銀行だけでなく一般の金融機関でも広く提供されている
間違えやすいところ
- 休眠預金に移管されても、元本と利息を引き出す権利がなくなるわけではありません。
出題の前提:2025年4月1日現在施行の民間公益活動を促進するための休眠預金等に係る資金の活用に関する法律等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
上場不動産投資信託(J-REIT)の仕組み
金融資産運用 · J-REIT / クローズド・エンド型 / 配当控除 / 上場取引
上場不動産投資信託(J-REIT)の一般的な仕組みに関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
J-REIT(上場不動産投資信託)は、不動産投資法人が発行する投資口を取引所に上場したものです。原則として払戻しを請求できない「クローズド・エンド型」です。また、法人税が実質的にかからない仕組みのため、配当控除は使えません。
解き方
- J-REITの形態(会社型、クローズド・エンド型)を確認します。
- 「オープン・エンド型」と書かれている選択肢3が誤りだと判断します。
- 選択肢 1不正解
- J-REITは、投資家から集めた資金などでオフィスビルや住宅などの不動産を買って運用し、賃貸収入などから経費を引いた利益を分配する仕組みです。
- 選択肢 2不正解
- 取引所に上場しているため、株式と同じように、成行注文や指値注文で市場で売買できます。
- 選択肢 3正解
- J-REITは、発行体による買戻し(払戻し)が原則として認められていない「クローズド・エンド型」です。現金化は取引所で売却して行います。
- 選択肢 4不正解
- J-REITは、配当に回せる利益の90%超を分配することで法人税が実質的になくなります。そのため、二重課税を調整する「配当控除」の対象外です。
関連する分野を学ぶ
覚えるポイント
- J-REITはクローズド・エンド型であり、配当控除の適用対象外
間違えやすいところ
- 上場株式と同じように配当控除が使えると間違えやすいので注意します。
出題の前提:2025年4月1日現在施行の投資信託及び投資法人に関する法律・税法等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
個人向け国債の商品性
金融資産運用 · 個人向け国債 / 発行頻度 / 金利タイプ / 中途換金
個人向け国債に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
個人向け国債は、最低1万円から購入できます。3年固定・5年固定・10年変動の3種類があり、毎月発行されます。中途換金のときは換金手数料はかかりません。代わりに「直前2回分の各利子(税引前)相当額×0.79685」の中途換金調整額が差し引かれます。
解き方
- 個人向け国債の購入単位、発行する頻度、満期と金利の種類、中途換金の仕組みを確認します。
- 3つの種類がすべて毎月発行されている選択肢2が適切だと導きます。
- 選択肢 1不正解
- 個人向け国債の最低額面金額(購入できる下限)は1万円で、1万円単位で購入できます。
- 選択肢 2正解
- 個人向け国債には「固定3年」「固定5年」「変動10年」の3種類があり、どれも毎月発行されています。
- 選択肢 3不正解
- 「10年満期」は、半年ごとに適用される利率が見直される変動金利型(変動10年)です。「5年満期」は固定金利型(固定5年)です。
- 選択肢 4不正解
- 中途換金のときに差し引かれるのは、中途換金調整額(直前2回分の各利子相当額×0.79685)です。別に「換金手数料」を取られることはありません。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債は1万円単位、毎月発行、10年は変動・3年と5年は固定金利
間違えやすいところ
- 10年満期を固定金利と間違えないようにします。また、中途換金のときに別途の換金手数料はかかりません。
出題の前提:2025年4月1日現在施行の国債の発行等に関する法律・財務省要項等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
株式の信用取引の仕組み
金融資産運用 · 信用取引 / 委託保証金 / 空売り
株式の信用取引の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
信用取引は、顧客が委託保証金を担保として証券会社に預け、資金や株式を借りて行う株式の売買取引です。現物の株式や購入代金を持っていなくても、買建て(買いから入る取引)だけでなく、売建て(空売り。売りから入る取引)もできます。
解き方
- 信用取引の基本の特徴(買建てと売建ての両方ができること)を確認します。
- 各選択肢の正誤(委託保証金の維持率・最低額、制度信用と一般信用の区分、売建てができるか)を検討します。
- 不適切な記述として、選択肢2を特定します。
- 選択肢 1不正解
- 相場の変動で計算された委託保証金率が、証券会社が定める最低委託保証金維持率を下回ったときは、決められた日までに追加保証金(追証)を預けるなどして不足を解消しなければなりません。
- 選択肢 2正解
- 信用取引では、証券会社から株券を借りて売却できます。そのため、現物を持っていなくても売建て(空売り)ができます。
- 選択肢 3不正解
- 金融商品取引法などの決まりにより、委託保証金は原則として30万円以上で、かつ約定価額の30%(100分の30)以上を預ける必要があります。
- 選択肢 4不正解
- 制度信用取引と一般信用取引は別の取引区分で、ルールも違います。そのため、制度信用取引で建てた建玉を、途中で一般信用取引に変えることはできません。
関連する分野を学ぶ
覚えるポイント
- 信用取引は自己資金・現物株がなくても買建て・売建ての両方が可能。
- 委託保証金は最低30万円かつ約定価額の30%以上。
間違えやすいところ
- 現物株がなければ売れないと誤解しがちですが、信用取引では株を借りて売建て(空売り)ができます。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
主要な株式投資指標の計算
金融資産運用 · ROE / PER / PBR / 配当利回り
下記の〈X社のデータ〉に基づき算出される投資指標に関する次の記述のうち、最も不適切なものはどれか。 〈X社のデータ〉 ・株価 :1,800円 ・発行済株式数 :2億株 ・売上高 :2,500億円 ・営業利益 :180億円 ・当期純利益 :120億円 ・自己資本(=純資産):2,000億円 ・配当金総額 :36億円
解答・解説を表示
解答
2
解説
株式の投資指標は、企業の収益性や割安さを測るために使います(ROE、PER、PBR、配当利回りなど)。まず1株当たりの指標(EPS、BPS、1株当たり配当金)を計算します。そして、株価や純資産との関係を見ます。
解き方
- 1株当たり当期純利益(EPS)=当期純利益120億円÷発行済株式数2億株=60円を計算します。
- 1株当たり純資産(BPS)=自己資本2,000億円÷2億株=1,000円を計算します。
- 1株当たり配当金=配当金総額36億円÷2億株=18円を計算します。
- 各指標を計算します(ROE=120÷2,000=6%、PER=1,800÷60=30倍、PBR=1,800÷1,000=1.8倍、配当利回り=18÷1,800=1%)。そして、誤りを判定します。
- 選択肢 1不正解
- ROE(自己資本当期純利益率)=当期純利益120億円÷自己資本2,000億円×100=6%なので、記述は正しいです。
- 選択肢 2正解
- EPS=120億円÷2億株=60円です。PER=株価1,800円÷EPS60円=30倍なので、「20倍」という記述は不適切です。
- 選択肢 3不正解
- BPS=2,000億円÷2億株=1,000円です。PBR=株価1,800円÷BPS1,000円=1.8倍なので、記述は正しいです。
- 選択肢 4不正解
- 1株当たり配当金=36億円÷2億株=18円です。配当利回り=18円÷株価1,800円×100=1%なので、記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- ROE=当期純利益÷自己資本
- PER=株価÷1株当たり当期純利益(EPS)
- PBR=株価÷1株当たり純資産(BPS)
- 配当利回り=1株当たり配当金÷株価
間違えやすいところ
- PERの計算で営業利益を使ってしまうミスに注意します(当期純利益を使います)。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
外貨建定期預金の利回り計算
金融資産運用 · 外貨預金 / 為替レート / 利回り計算
下記の〈条件〉で、円貨を米ドルに交換して米ドル建定期預金に10,000米ドルを預け入れ、満期時に元利金の米ドルを円貨に交換して受け取る場合における利回り(単利・年率)として、最も適切なものはどれか。なお、税金については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。 〈条件〉 ・預入期間:1年 ・預金金利:3.00%(年率) ・為替予約なし ・為替レート(米ドル/円) 預入時…TTS:140.00円 TTB:139.00円 満期時…TTS:145.00円 TTB:144.00円
解答・解説を表示
解答
1
解説
円を外貨に交換するときは、金融機関が外貨を売るレートのTTS(電信売り相場)を使います。反対に外貨を円に戻すときは、金融機関が外貨を買い取るレートのTTB(電信買い相場)を使います。
解き方
- 預け入れるときに必要な円資金=10,000米ドル×TTS 140.00円=1,400,000円を計算します。
- 満期のときの外貨の元利金=10,000米ドル×(1+0.03)=10,300米ドルを計算します。
- 満期のときに受け取る円=10,300米ドル×TTB 144.00円=1,483,200円を計算します。
- 円の利回り=(1,483,200-1,400,000)÷1,400,000×100=5.9428…%を求めます。小数点以下第3位を四捨五入して5.94%となります。
- 選択肢 1正解
- 計算どおり、円ベースの利回りは(1,483,200-1,400,000)÷1,400,000×100≒5.94%となり、最も適切です。
- 選択肢 2不正解
- 満期のときの為替レートの使い方など、計算のしかたが誤っている数値です。
- 選択肢 3不正解
- 為替レートのTTSとTTBの使い方を取り違えるなどした誤った数値です。
- 選択肢 4不正解
- 為替スプレッド(売値と買値の差)や、使う為替レートを選び間違えた場合の数値です。
関連する分野を学ぶ
覚えるポイント
- 円から外貨へ交換するときはTTS(Selling)。
- 外貨から円へ交換するときはTTB(Buying)。
間違えやすいところ
- 預け入れるときにTTBを、満期のときにTTSを使ってしまう取り違えに注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
シャープレシオによる運用パフォーマンスの比較評価
金融資産運用 · シャープレシオ / リスク調整後リターン / パフォーマンス評価
下記の〈資料〉に基づくファンドAとファンドBの過去5年間の運用パフォーマンスの比較評価に関する次の記述の空欄(ア)(イ)にあてはまる語句または数値の組合せとして、最も適切なものはどれか。 〈資料〉ファンドAとファンドBの過去5年間の運用パフォーマンス ・実績収益率の平均値 …ファンドA:4.6% ファンドB:11.0% ・実績収益率の標準偏差…ファンドA:1.2% ファンドB:4.0% ファンドの運用パフォーマンスに係る評価指標の1つとして、シャープレシオがある。 無リスク金利を全期間にわたり1.0%とし、〈資料〉の数値により、ファンドAのシャープレシオの値を算出すると( ア )となる。同様にファンドBのシャープレシオの値を算出したうえで、両ファンドの運用パフォーマンスをシャープレシオで比較した場合、過去5年間は( イ )のほうが効率的に運用されたと判断される。
解答・解説を表示
解答
1
解説
シャープレシオは、とったリスク(標準偏差)1単位あたりで、無リスク資産を上回る超過リターンをどれだけ得られたかを示す指標です。計算した値が大きいほど、リスクに見合った収益を上げており、運用の効率が高いと評価されます。
解き方
- シャープレシオの計算式「(ファンドの収益率-無リスク金利)÷標準偏差」を確認します。
- ファンドAのシャープレシオを計算します:(4.6-1.0)÷1.2=3.0(ア=3.0)。
- ファンドBのシャープレシオを計算します:(11.0-1.0)÷4.0=2.5。
- 数値を比べます:3.0(ファンドA)>2.5(ファンドB)なので、ファンドAのほうが効率的です(イ=ファンドA)。
- 選択肢 1正解
- ファンドAのシャープレシオは3.0で、ファンドBの2.5より大きいです。そのため、ファンドAのほうが効率的に運用されたと判断され、正しいです。
- 選択肢 2不正解
- アの計算で無リスク金利を引かないなどの誤り(4.6÷1.2など)による誤った数値です。
- 選択肢 3不正解
- シャープレシオが大きいファンドを評価すべきですが、実績収益率が高いというだけでファンドBを選んでおり不適切です。
- 選択肢 4不正解
- アの計算値とイの比較判断の両方が誤っています。
関連する分野を学ぶ
覚えるポイント
- シャープレシオ=(収益率-無リスク金利)÷標準偏差
- シャープレシオは「数値が大きい」ほうが優れている(効率的)。
間違えやすいところ
- 超過リターンを計算するときに「無リスク金利」を引き忘れるミスに注意します。
- 実績収益率の高さ(リターンの大きさ)だけで比べてしまい、リスクに対する効率を見誤るミスに注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
上場株式等の譲渡所得および配当所得の課税関係
金融資産運用 · 株式の譲渡損失 / 配当所得 / 損益通算 / 特定口座
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る所得に対する所得税の課税等に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、特定口座のうち、源泉徴収がされない口座を簡易申告口座といい、源泉徴収がされる口座を源泉徴収選択口座という。
解答・解説を表示
解答
1
解説
上場株式等の配当所得は、申告不要制度・申告分離課税・総合課税のどれかを選べます。上場株式等の譲渡損失と損益通算するには「申告分離課税」を選ぶ必要があります。総合課税を選んだ場合は損益通算できず、配当控除の対象になります。
解き方
- 上場株式等の配当等と譲渡損失の損益通算の条件(申告分離課税を選ぶこと)を確認します。
- 譲渡損失の繰越控除ができる期間(原則3年間)を確認します。
- 特定口座(源泉徴収選択口座・簡易申告口座)の取り扱いと、報告書の交付ルールを確認します。
- 選択肢1が適切であることを確認します。
- 選択肢 1正解
- 上場株式等の譲渡損失と配当所得の損益通算は、申告分離課税を選んだときだけできます。総合課税を選んだときは損益通算できません。
- 選択肢 2不正解
- 上場株式等の譲渡損失の繰越控除ができる期間は、翌年以後「3年間」で、「5年間」ではありません。
- 選択肢 3不正解
- 源泉徴収選択口座内の上場株式等の譲渡益と配当等のどちらか一方だけを選んで確定申告することもできます。
- 選択肢 4不正解
- 簡易申告口座でも、金融商品取引業者から「特定口座年間取引報告書」が交付されます。そのため、自分で一から計算する必要はありません。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の配当等を譲渡損失と通算するには「申告分離課税」を選択する。
- 上場株式等の譲渡損失の繰越控除は最長「3年間」。
間違えやすいところ
- 総合課税でも損益通算できると間違えやすいですが、通算できるのは申告分離課税だけです。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
金融サービス提供法
金融資産運用 · 金融サービス提供法 / 勧誘方針 / 説明義務 / 損害賠償
金融サービスの提供及び利用環境の整備等に関する法律(以下、「金融サービス提供法」という)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
金融サービス提供法(旧・金融商品販売法)は、金融商品の販売や媒介などについて決まりを定めた法律です。重要事項を説明する義務、不法行為のときの損害賠償責任の特則、勧誘方針を作って公表する義務などを定め、顧客を守ることを目的としています。
解き方
- 金融サービス仲介業が仲介できる範囲(高度で専門的な説明が必要なものは除く)を確認します。
- 勧誘方針を作って公表する義務(原則として義務づけられている)を確認します。
- 損害賠償を請求するときの「元本欠損額」の推定の決まりを確認します。
- 重要事項の説明のしかた(顧客の知識や経験などに応じた説明が必要)を確認します。
- 選択肢 1不正解
- 金融サービス仲介業者が取り扱えるのは、高度で専門的な説明が要らない、比較的分かりやすい商品やサービスに限られています。
- 選択肢 2正解
- 金融商品販売業者などは、仕事として金融商品の販売などの勧誘をしようとするときは、原則として前もって勧誘方針を作り、これを公表しなければなりません。
- 選択肢 3不正解
- 説明義務違反で損害賠償を請求するとき、損害額と推定されるのは払い込んだ元本の総額ではありません。「元本欠損額(元本から回収額などを引いた差額)」です。
- 選択肢 4不正解
- 説明義務では、顧客の知識、経験、財産の状況、取引の目的に照らして、顧客が理解できるために必要な方法と程度で説明しなければなりません。
覚えるポイント
- 勧誘方針はあらかじめ策定・公表が原則義務。
- 損害額と推定されるのは「元本欠損額」。
- 顧客の属性(適合性の原則・知識経験)に応じた説明が必要。
間違えやすいところ
- 損害額を「払い込んだ元本の総額」と間違えるミスに注意します(正しくは元本欠損額)。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
所得税の基本的な仕組み
タックスプランニング · 納税義務者 / 納税地 / 収入計上時期 / 超過累進税率
所得税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税は個人の所得にかかる国税です。納税地は原則として住所地ですが、届出により居所地や事業所の場所も選べます。収入は権利が確定した時に計上し、税率は所得が増えるほど高くなる超過累進税率です。
解き方
- 所得税は個人にかかる税金で、法人は法人税の対象だと確認します。
- 届出をすれば、居所地や事業所の場所を納税地に選べることを確認します。
- 収入は、未収分を引くのではなく、権利が確定した時に全額を計上すると確認します。
- 税率が5%から45%まで段階的に高くなることを確認し、選択肢4が正しいと判断します。
- 選択肢 1不正解
- 所得税は個人にかかる税金で、法人は法人税を納めます。また、国籍ではなく日本国内に住所や居所があるかで判定します。
- 選択肢 2不正解
- 納税地は原則は住所地ですが、税務署長に届け出れば居所地や事業所の場所も納税地にできます。
- 選択肢 3不正解
- 収入は、その年に受け取る権利が確定した金額を全額計上し、まだ受け取っていない分を引くことはしません。
- 選択肢 4正解
- 課税総所得金額が増えるほど、税率が5%から45%へ段階的に高くなる超過累進税率です。
関連する分野を学ぶ
覚えるポイント
- 所得税は個人課税(法人は法人税)。
- 権利確定主義により未収でも確定額を計上する。
- 課税総所得金額には超過累進税率が適用される。
間違えやすいところ
- 法人の所得も所得税の対象だと間違えないようにします。
- 納税地が必ず住所地に固定されるわけではないと覚えます。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
所得税における各種所得の区分
タックスプランニング · 退職所得 / 一時所得 / 譲渡所得 / 金地金売却
所得税における各種所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税では所得を、利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類に分けます。資産を売って得た所得は、原則として譲渡所得になります。
解き方
- それぞれの取引が、どの所得区分になるかを確認します。
- 役員退職金を一時金で受け取ると、退職所得になります。
- 個人年金を一括で受け取ると、一時所得になります。
- 人に貸している土地を売った所得は譲渡所得で、不動産所得ではありません。
- 金地金を売った所得は譲渡所得なので、選択肢4が正しいと判断します。
- 選択肢 1不正解
- 役員退職金を一時金で受け取った所得は「退職所得」になります。
- 選択肢 2不正解
- 個人年金を一括で受け取った所得は「一時所得」です(年金で受け取ると雑所得になります)。
- 選択肢 3不正解
- 貸している土地の家賃は不動産所得ですが、土地を売った所得は「譲渡所得(分離課税)」です。
- 選択肢 4正解
- 売買目的で続けて行っている場合を除き、個人が金地金を売った所得は「譲渡所得(総合課税)」です。
関連する分野を学ぶ
覚えるポイント
- 資産の売却益は「譲渡所得」。
- 土地・建物の賃貸収入は「不動産所得」、売却は「譲渡所得」。
- 個人年金保険の一括受取は「一時所得」、年金受取は「雑所得」。
間違えやすいところ
- 不動産を売った所得を、不動産所得と混同しないようにします。
- 個人年金を一括で受け取った所得を、退職所得と混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
所得税の総所得金額の計算(損益通算)
タックスプランニング · 総所得金額 / 損益通算 / 一時所得
Aさんの各種所得の金額が下記のとおりであった場合、所得税における総所得金額として最も適切なものはどれか。なお、▲が付された所得の金額は損失が発生していることを意味するものとする。 〈Aさんの各種所得の金額〉 ・不動産所得の金額:60万円 ・事業所得の金額:▲100万円(飲食店の経営により生じた損失の金額) ・一時所得の金額:100万円(養老保険の満期保険金を受け取ったことによる所得の金額)
解答・解説を表示
解答
2
解説
不動産所得や事業所得の赤字は、他の所得の黒字と損益通算できます。一時所得と通算するときは、一時所得から赤字を引いた残りの金額に2分の1をかけて総所得金額に入れます。
解き方
- 事業所得の赤字100万円と不動産所得60万円を通算し、残る赤字40万円を求めます。
- 一時所得100万円から残った赤字40万円を引き、一時所得60万円を求めます。
- その60万円に2分の1をかけ、総所得金額に入れる30万円を求めます。
- 選択肢 1不正解
- 一時所得を先に2分の1にしてから赤字を引く計算ミスです。損益通算は2分の1にする前に行います。
- 選択肢 2正解
- 不動産所得60万円と事業所得の赤字100万円を通算し、残る赤字40万円を一時所得100万円から引きます。残り60万円に2分の1をかけた30万円が総所得金額です。
- 選択肢 3不正解
- 損益通算後の一時所得60万円に2分の1をかけていないので誤りです。
- 選択肢 4不正解
- 事業所得の赤字を損益通算せずに計算した誤った金額です。
関連する分野を学ぶ
覚えるポイント
- 一時所得の総所得金額への算入(1/2)は、損益通算を行った後の残額に対して適用する。
間違えやすいところ
- 一時所得を先に2分の1にしてから赤字と通算しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
所得税の医療費控除
タックスプランニング · 医療費控除 / 確定申告 / 年末調整
所得税における医療費控除に関する次の記述のうち、最も不適切なものはどれか。なお、「特定一般用医薬品等購入費を支払った場合の医療費控除の特例」は考慮しないものとする。
解答・解説を表示
解答
2
解説
医療費控除は、1年間に支払った医療費が一定額を超えるときに受けられる所得控除です。年末調整では受けられないので、確定申告をする必要があります。
解き方
- 医療費控除の手続きと対象になる費用の条件を確認します。
- 給与所得者が医療費控除を受けるには、年末調整ではなく確定申告が必要だと判断します。
- 選択肢 1不正解
- 医療費控除の対象は、その年に実際に支払った医療費です。未払い分は、実際に払った年の対象になります。
- 選択肢 2正解
- 給与所得者が医療費控除を受けるには、年末調整ではなく確定申告が必要です。
- 選択肢 3不正解
- 通院で使った電車やバスなどの運賃のうち、通常必要なものは医療費控除の対象です。
- 選択肢 4不正解
- 入院給付金などは、その給付の対象になった医療費の金額までを限度に差し引きます。
関連する分野を学ぶ
覚えるポイント
- 医療費控除、寄附金控除、雑損控除は年末調整では適用できず、確定申告が必要である。
間違えやすいところ
- 住宅ローン控除や生命保険料控除は年末調整で受けられますが、医療費控除は受けられないと覚えます。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
住宅借入金等特別控除の要件と仕組み
タックスプランニング · 住宅借入金等特別控除 / 繰上げ返済 / 償還期間
所得税における住宅借入金等特別控除(住宅ローン控除)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要な要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
住宅ローン控除を受けるには、借入金の返済期間が10年以上であることが必要です。繰上げ返済などで10年未満になると、その後の控除は受けられなくなります。
解き方
- 住宅ローンの返済期間が10年以上という条件を確認します。
- 繰上げ返済で返済期間が10年未満になったとき、控除を受けられるか判断します。
- 選択肢 1正解
- 繰上げ返済で返済期間が最初の返済月から10年未満になると、その後は住宅ローン控除を受けられません。
- 選択肢 2不正解
- 転勤などで一時的に住まなくなっても、決められた手続きをして再び住むと、残りの期間は控除をまた受けられます。
- 選択肢 3不正解
- 給与所得者が住宅ローン控除を受ける最初の年は、書類を添えて確定申告が必要です(2年目以降は年末調整でできます)。
- 選択肢 4不正解
- 住宅ローン控除が所得税から引ききれない分は、一定の限度まで翌年度の住民税から引かれます。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除を受けるための借入金は、償還期間が10年以上でなければならない。
間違えやすいところ
- 最初の借入期間が10年以上でも、繰上げ返済で10年未満になれば控除を続けられないと覚えます。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
所得税の青色申告の手続きとみなし承認
タックスプランニング · 青色申告 / 承認申請手続 / みなし承認
所得税の青色申告に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
青色申告の申請をしても、税務署長が一定の日(原則12月31日)までに承認や却下をしないことがあります。この場合、納税者が損をしないように、法律上は承認があったものとみなされます。
解き方
- 青色申告の申請期限は、原則3月15日、新規開業なら2カ月以内だと確認します。
- 青色申告を取りやめる届出の期限が、翌年3月15日だと確認します。
- 処分がないときは12月31日に承認があったとみなす、という規定が正しいと判断します。
- 選択肢 1不正解
- 前年から事業をしている人が新たに青色申告をする場合、申請期限はその年の3月15日までです。
- 選択肢 2不正解
- 青色申告を取りやめるときの届出期限は、取りやめる年の翌年3月15日までです。
- 選択肢 3正解
- 申請書を出した後、その年の12月31日までに承認も却下もなければ、その日に承認があったとみなされます。
- 選択肢 4不正解
- 1月16日以後に事業を始めた人がその年から青色申告をする場合、期限は開始日から2カ月以内です。
関連する分野を学ぶ
覚えるポイント
- 青色申告承認申請期限は原則その年の3月15日まで、新規開業(1月16日以後)は開業日から2カ月以内である。
間違えやすいところ
- 新規開業の提出期限を3カ月以内と間違えないようにします。正しくは2カ月以内です。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
法人税の益金不算入および益金計上
タックスプランニング · 法人税 / 益金不算入 / 棚卸資産の評価換え
法人税の益金に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、法人は内国法人(普通法人)であるものとする。
解答・解説を表示
解答
4
解説
法人税では、まだ実現していない資産の評価益は、原則として益金にしません。棚卸資産の帳簿価額を増やしたときの利益などがこれにあたり、法令で決められた特別な場合だけ益金になります。
解き方
- 還付金・還付加算金と受取配当金が益金になるかどうかのルールを確認します。
- 収益は引渡しの時に計上するという基本ルールを確認します。
- 資産の評価を上げて生じた評価益は、原則として益金にしないと判断します。
- 選択肢 1不正解
- 法人税などの還付金は益金になりませんが、利息の性質を持つ還付加算金は益金になります。
- 選択肢 2不正解
- 完全子法人の株式などの配当は、負債利子を引かずに全額が益金不算入です。
- 選択肢 3不正解
- 資産の販売や譲渡の収益は、原則として引渡し時の価額で、引渡し日の事業年度の益金に入れます。
- 選択肢 4正解
- 棚卸資産の評価を上げて生じた評価益は、原則として益金に入れません。
関連する分野を学ぶ
覚えるポイント
- 法人が行う資産の評価益(帳簿価額の増額)は、原則として益金不算入である。
間違えやすいところ
- 還付加算金は益金になりますが、法人税本体の還付金は益金にならないと区別します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 役員間取引 / 受贈益 / 給与所得 / 低額譲渡
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
法人が役員から無償か安い価格で資産をもらった場合、法人税では時価で買ったものとして扱います。そのため時価の全額(または時価と支払額の差額)が受贈益として益金に入ります。
解き方
- 会社が役員から無償で資産をもらったときの受贈益の計算ルールを確認します。
- 受贈益は時価の全額を計上するので、「時価の2分の1」と書いた記述が誤りだと判断します。
- 選択肢 1不正解
- 役員に無利息でお金を貸すと、本来の利息分が会社の益金に入り、同じ額が役員への給与とされます。
- 選択肢 2不正解
- 役員から借りたお金を返さなくてよくなった場合、その金額は会社の益金に入ります。
- 選択肢 3正解
- 役員から土地を無償でもらうと、会社は時価の2分の1ではなく、適正な時価の全額を益金に入れます。
- 選択肢 4不正解
- 役員が会社から時価より安く土地を買うと、時価と支払額の差額が役員の給与所得に入ります。
関連する分野を学ぶ
覚えるポイント
- 法人が個人から資産を無償譲受した場合、適正な時価全額が受贈益として益金算入される。
間違えやすいところ
- 個人の側の判定(時価の2分の1未満)と、会社側の受贈益(時価全額)を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
消費税の簡易課税制度
タックスプランニング · 消費税 / 簡易課税制度 / みなし仕入率
消費税の簡易課税制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
簡易課税制度は、基準期間の課税売上高が5,000万円以下の事業者が選べる制度です。課税売上の消費税額に、事業の種類に応じた「みなし仕入率(40%〜90%)」をかけて、仕入控除税額を簡単に計算します。
解き方
- みなし仕入率が事業区分ごとに決まることを確認します。
- 「従業員数に応じて決まる」と書いた選択肢1が誤りだと見つけます。
- 選択肢 1正解
- みなし仕入率は「事業区分(第1種〜第6種)」ごとに決まり、従業員数では決まりません。
- 選択肢 2不正解
- 新しく事業を始めた人は、開始日の属する課税期間内に届出書を出せば、その期間から簡易課税を使えます。
- 選択肢 3不正解
- 簡易課税を選ぶと、原則として2年間は続けて使わなければなりません。
- 選択肢 4不正解
- 簡易課税をやめるときは、原則としてやめたい課税期間の初日の前日までに不適用届出書を出します。
関連する分野を学ぶ
覚えるポイント
- みなし仕入率は業種・事業区分(第1種〜第6種)によって40%〜90%に区分されている。
間違えやすいところ
- みなし仕入率が従業員数や資本金で決まると思い込まないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
キャッシュ・フロー計算書(間接法)の区分と増減要因
タックスプランニング · キャッシュ・フロー計算書 / 間接法 / 投資活動 / 財務活動
キャッシュ・フロー計算書(間接法)の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
キャッシュ・フロー計算書では、会社の活動を「営業活動」「投資活動」「財務活動」の3つに分けます。固定資産の取得や売却は投資活動、借入金の増減・社債の発行・配当金の支払は財務活動です。
解き方
- それぞれの項目が営業・投資・財務のどれになるかを整理します。
- 短期借入金の返済と配当金の支払が財務活動だと確認し、選択肢4が不適切だと判断します。
- 選択肢 1不正解
- 間接法では、税引前当期純利益に、現金が動かない減価償却費や運転資金の増減を調整して算出します。
- 選択肢 2不正解
- 財務活動と投資活動のキャッシュ・フローは、原則として主な取引ごとに総額で表示します。
- 選択肢 3不正解
- 当座借越を預金と同じように使っている場合、キャッシュ・フロー計算書では「負の現金同等物」として扱います。
- 選択肢 4正解
- 固定資産の増加は投資活動の減少要因ですが、短期借入金の返済や配当金の支払は財務活動の減少要因です。
覚えるポイント
- 借入金の返済や配当金の支払いは「財務活動によるキャッシュ・フロー」に分類される。
間違えやすいところ
- 投資活動と財務活動のキャッシュ・フローの分け方を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
公的土地価格(地価公示・都道府県地価調査・相続税路線価・固定資産税評価額)の特徴
不動産 · 地価公示 / 基準地標準価格 / 路線価 / 固定資産税評価額
土地の価格に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
公的な土地価格には4つの種類があります。地価公示法による公示価格、国土利用計画法による基準地標準価格、相続税路線価、固定資産税評価額です。それぞれ基準日・公表する機関・価格の水準・見直しの周期が違います。
解き方
- それぞれの価格について、基準日・公表する機関・価格の水準が合っているかを確かめます。
- 固定資産税評価額は、基準日が1月1日、水準が公示価格の7割程度、見直しが3年ごとであることを確かめます。
- 選択肢 1不正解
- 地価公示の公示価格は、毎年1月1日を基準日として国土交通省の土地鑑定委員会が公表します。更地としての価格なので、この記述は正しいです。
- 選択肢 2不正解
- 基準地標準価格は、毎年7月1日を基準日として各都道府県が公表します。公示価格を補う役割があるので、この記述は正しいです。
- 選択肢 3不正解
- 相続税路線価は、毎年1月1日を評価の時点として国税局が決めます。公示価格等の80%程度がめやすなので、この記述は正しいです。
- 選択肢 4正解
- 固定資産税評価額は市町村(東京都23区では都)の固定資産課税台帳に登録される価格で、見直しは3年に一度です。5年に一度ではないので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 固定資産税評価額の評価替えは3年に1回、価格水準は公示価格の約70%
間違えやすいところ
- 固定資産税評価額の見直しは3年ごとです。5年ごとや毎年と間違えないようにしましょう。
出題の前提:2025年4月1日現在施行法令(地価公示法、地方税法)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
宅地建物取引業法における専任媒介契約のルール
不動産 · 媒介契約 / 専任媒介契約 / 指定流通機構 / 業務処理状況の報告義務
宅地建物取引業法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
媒介契約には一般媒介・専任媒介・専属専任媒介の3つの種類があります。専任媒介契約では、有効期間は最長3カ月で、自動更新の特約は無効です。また、指定流通機構(レインズ)への登録は7日以内、業務の報告は2週間に1回以上と法律で決まっています。
解き方
- 一般媒介・専任媒介・専属専任媒介で、義務の違いを整理します。
- 専任媒介契約について、登録の期限・有効期間・自動更新・報告の頻度を確かめて、正しいかを判断します。
- 選択肢 1正解
- 専任媒介契約では、契約した日から7日以内(休業日を除く)に指定流通機構(レインズ)へ登録する義務があります。よってこの記述は正しいです。
- 選択肢 2不正解
- 専任媒介契約の有効期間は3カ月を超えられません。長い期間を決めても契約が無効になるのではなく、その期間は3カ月とみなされます。
- 選択肢 3不正解
- 有効期間を更新できるのは、依頼者からの申し出があったときだけです。自動で更新する特約を決めても無効になります。
- 選択肢 4不正解
- 専任媒介契約では、依頼者に2週間に1回以上(専属専任なら1週間に1回以上)業務の進み具合を報告します。1カ月に1回ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 専任媒介契約:有効期間最長3カ月、自動更新不可、レインズ登録7日以内、報告は2週間に1回以上
間違えやすいところ
- 業務の報告は、専任媒介なら2週間に1回以上、専属専任媒介なら1週間に1回以上です。1カ月に1回ではないので注意しましょう。
出題の前提:2025年4月1日現在施行法令(宅地建物取引業法第34条の2)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.25 ↗(www.jafp.or.jp)
借地借家法における定期借地権および借地権譲渡
不動産 · 一般定期借地権 / 事業用定期借地権等 / 建物買取請求権 / 借地権譲渡
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、同法第22条の借地権を一般定期借地権、第23条の借地権を事業用定期借地権等とする。
解答・解説を表示
解答
4
解説
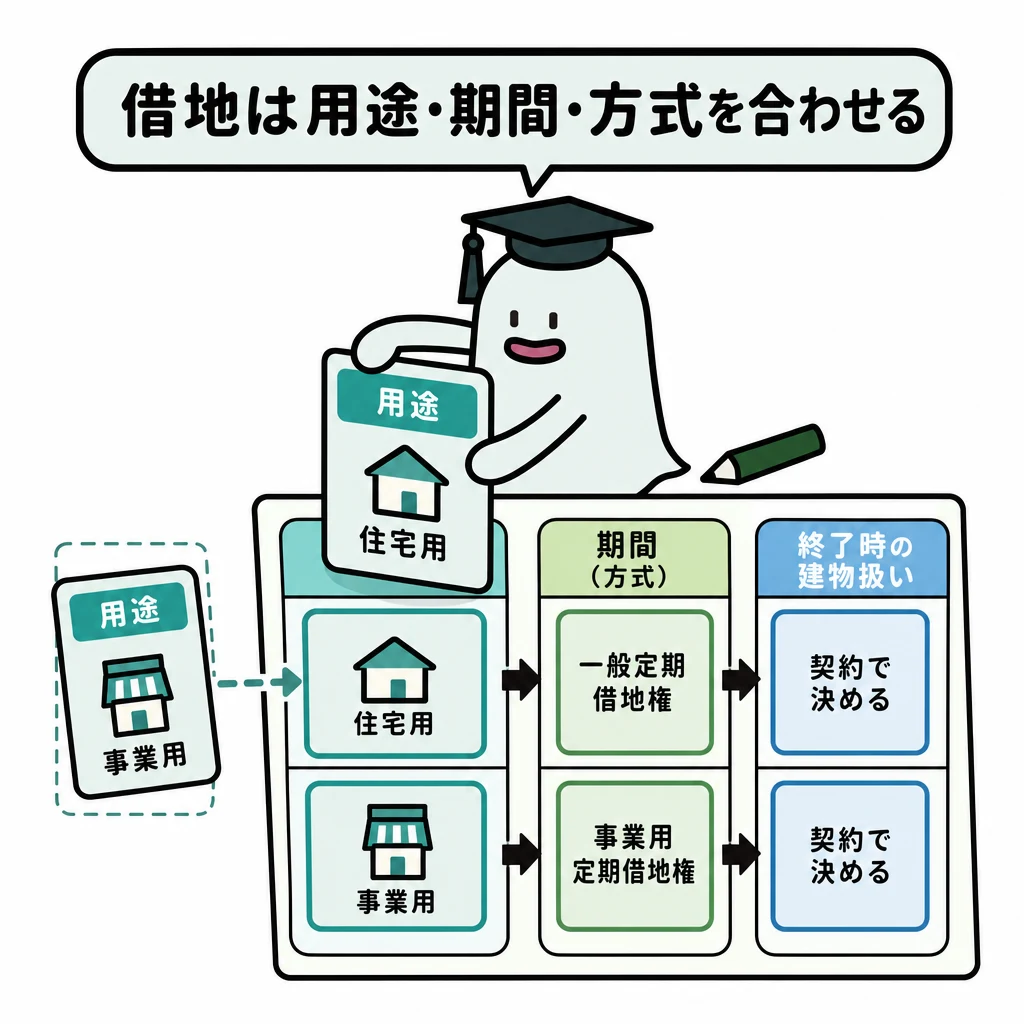
借地借家法の定期借地権には、一般定期借地権・事業用定期借地権等・建物譲渡特約付借地権の3つがあります。一般定期借地権は期間が50年以上で、使い道の制限はありません。事業用定期借地権等は期間が10年以上50年未満で、事業用の建物の所有に限られ、公正証書での契約が必要です。また、借地上の建物を手に入れた第三者は、地主に建物の買い取りを請求できます。
解き方
- それぞれの定期借地権について、期間・使い道・契約の方法を確かめます。
- 第三者が借地上の建物を手に入れたとき、地主に買い取りを請求できるという借地借家法第14条の規定を確かめます。
- 選択肢 1不正解
- 一般定期借地権の期間は50年以上でなければならないので、30年にはできません。
- 選択肢 2不正解
- 一般定期借地権には使い道の制限がないので、事業用の建物の所有を目的に設定することもできます。
- 選択肢 3不正解
- 事業用定期借地権等の契約は、公正証書で行わないと効力が生じません。ただの書面では足りません。
- 選択肢 4正解
- 第三者が借地上の建物を競売などで手に入れたとき、地主が賃借権の譲渡を承諾しない場合は、第三者は地主に建物の買い取りを請求できます。よってこの記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 一般定期借地権:存続期間50年以上、用途制限なし、書面等(公正証書でなくても可)
- 事業用定期借地権等:存続期間10年以上50年未満、専ら事業用、必ず公正証書
間違えやすいところ
- 一般定期借地権は住む用だけと誤解されがちですが、事業用の建物にも使えます。注意しましょう。
出題の前提:2025年4月1日現在施行法令(借地借家法第14条、第22条、第23条)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.25 ↗(www.jafp.or.jp)
借地借家法における定期建物賃貸借(定期借家)契約
不動産 · 定期建物賃貸借 / 事前説明義務 / 対抗要件 / 契約終了の通知
借地借家法における定期建物賃貸借契約(定期借家契約)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
定期建物賃貸借(定期借家契約)は、更新がなく、期間が終われば必ず終了する賃貸借契約です。契約するときは、公正証書などの書面で契約を結び、契約の前に別の書面を渡して説明する義務があります。ただし、この説明の書面は公正証書でなくてもかまいません。
解き方
- 定期借家契約は1年未満の期間も決められることや、建物を引き渡せば対抗できることを確かめます。
- 契約の前に別の書面を渡して説明する義務を確かめ、その書面が公正証書でなければならないかを判断します。
- 選択肢 1不正解
- 定期借家契約には期間の最短の決まりがなく、普通借家契約と違って1年未満(例えば6カ月未満)の期間も決められます。
- 選択肢 2正解
- 契約前に渡す説明の書面は、公正証書でなくてもよく、普通の書面や電磁的記録で足ります。公正証書が必要という記述は誤りです。
- 選択肢 3不正解
- 建物の賃貸借は、登記がなくても建物の引き渡しを受けていれば、後で建物の所有権を手に入れた第三者に対抗できます。
- 選択肢 4不正解
- 契約期間が1年以上のときは、賃貸人は期間満了の1年前から6カ月前までに終了の通知をしないと、契約の終了を賃借人に対抗できません。
関連する分野を学ぶ
覚えるポイント
- 定期借家契約の事前説明書面は公正証書である必要はなく、契約書とは別の書面交付で足りる
間違えやすいところ
- 定期借家契約の本体の契約は公正証書などの書面が必要ですが、事前説明の書面は公正証書でなくてもよい点に注意しましょう。
出題の前提:2025年4月1日現在施行法令(借地借家法第31条、第38条)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.26 ↗(www.jafp.or.jp)
都市計画法における市街化区域と開発行為の定義
不動産 · 開発許可制度 / 開発行為の定義 / 市街化区域 / 工事完了公告
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
都市計画法でいう「開発行為」とは、主に建築物や特定工作物を建てる目的で行う、土地の区画・形・質の変更のことです。建てる目的がなく、土地の区画・形・質を変えない行為は開発行為に当たりません。
解き方
- 都市計画法第4条第12項にある開発行為の定義を確かめます。建てる目的と、土地を実際に変えることの2つが必要です。
- 建物を建てる目的がない土地の分筆が、開発行為に当たるかを判断します。
- 選択肢 1不正解
- 市街化区域は、すでに市街地になっている区域と、おおむね10年以内に優先して市街化を進める区域です。よって正しいです。
- 選択肢 2不正解
- 市街化区域内では、規模が1,000㎡未満(三大都市圏の一定の区域では500㎡未満)なら、原則として開発許可は要りません。
- 選択肢 3正解
- 開発行為は、建物などを建てる目的で行う土地の区画・形・質の変更を指します。建てる目的がないただの分筆は開発行為に当たらないので、この記述は誤りです。
- 選択肢 4不正解
- 開発許可を受けた区域では、工事完了の公告があるまでは、原則として建物を建てられません。
関連する分野を学ぶ
覚えるポイント
- 開発行為=建築物の建築または特定工作物の建設を目的とする土地の区画形質の変更
間違えやすいところ
- ただの土地の分筆や登記の変更だけで、開発行為に当たると考えないようにしましょう。
出題の前提:2025年4月1日現在施行法令(都市計画法第4条、第7条、第29条、第37条)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.26 ↗(www.jafp.or.jp)
建築基準法における容積率の計算と延べ面積の不算入特例
不動産 · 容積率 / 前面道路幅員制限 / 共用廊下・階段等の不算入 / 自動車車庫等の不算入 / 地階住宅部分の不算入
建築基準法における容積率に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
容積率を計算するとき、前面道路の幅による制限がかかるのは、道路の幅が12m未満の場合です。また、延べ面積に入れなくてよい部分があります。共同住宅の共用の廊下・階段・エレベーターは全額、自動車車庫などは延べ面積の5分の1まで、地階の住宅部分は住宅部分の床面積の3分の1までが算入されません。
解き方
- 前面道路の幅による容積率の制限は、道路の幅が12m未満のときに適用されることを確かめます。
- 共用の廊下や階段、自動車車庫、地階の住宅について、延べ面積に入れない限度の割合を確かめます。
- 選択肢 1不正解
- 前面道路の幅による制限がかかるのは、道路の幅が12m未満のときです。15m未満ではないので誤りです。
- 選択肢 2不正解
- 共同住宅の共用の廊下や階段は、限度なく全額が延べ面積に入りません。3分の1までではないので誤りです。
- 選択肢 3不正解
- 自動車車庫などの床面積は、延べ面積の5分の1までが算入されません。3分の1ではないので誤りです。
- 選択肢 4正解
- 天井が地盤面から高さ1m以下の地階の住宅部分は、住宅部分の床面積の合計の3分の1までが延べ面積から除かれます。よって正しいです。
関連する分野を学ぶ
覚えるポイント
- 前面道路幅員制限:12m未満で適用
- 不算入限度:共用廊下階段は全部不算入、車庫等は延べ床の1/5限度、地階住宅は住宅床の1/3限度
間違えやすいところ
- 共用の廊下・階段は全額不算入、地階の住宅は3分の1まで、車庫は5分の1までです。それぞれの割合を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行法令(建築基準法第52条第1項、第3項、第6項)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.27 ↗(www.jafp.or.jp)
建物の区分所有等に関する法律(区分所有法)の規定
不動産 · 管理者 / 集会の招集 / 招集通知 / 敷地利用権の分離処分禁止 / 集会の決議の効力
建物の区分所有等に関する法律に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
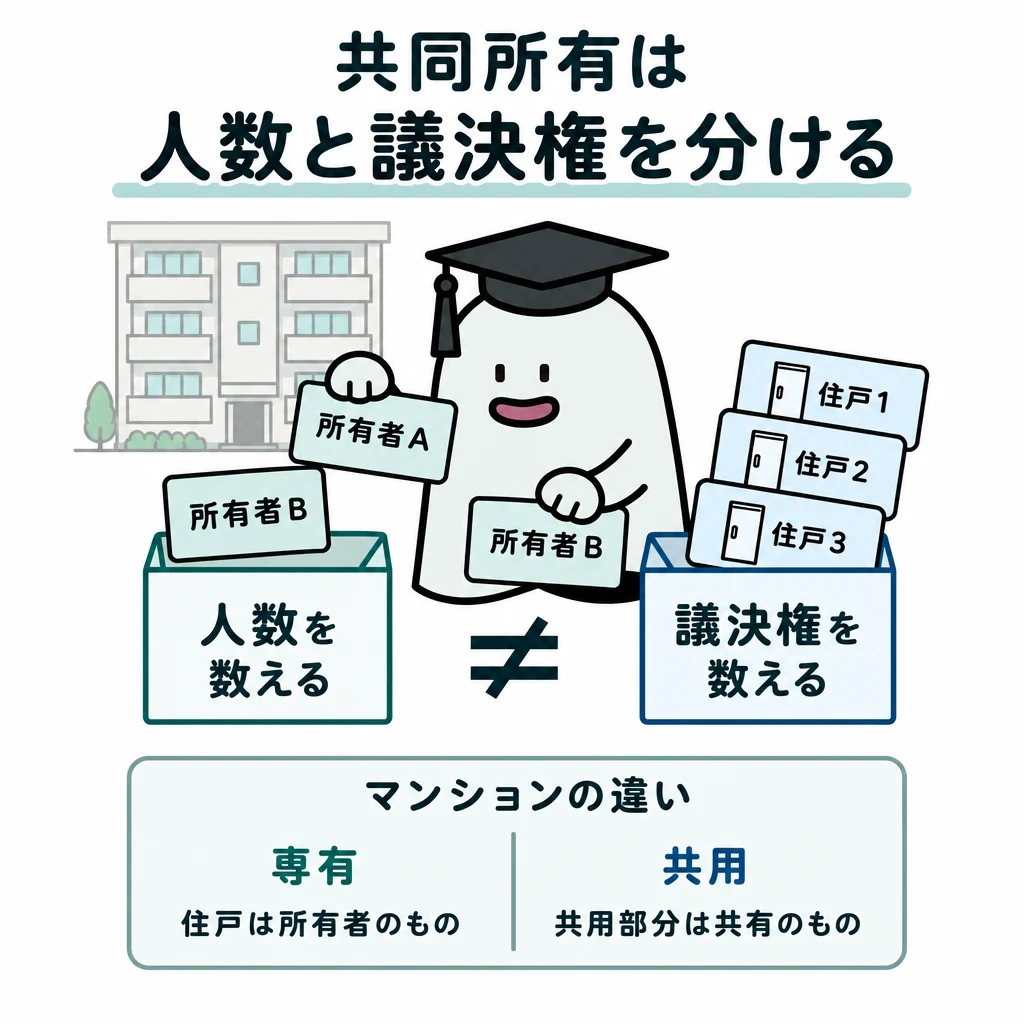
区分所有法では、管理者は少なくとも毎年1回、集会を開かなければなりません。集会の招集通知は、会日の少なくとも1週間前までに出します。敷地利用権は、規約に別の定めがない限り、専有部分と切り離して処分できません。また、集会の決議は、後で区分所有権を手に入れた人にも効力があります。
解き方
- 管理者は毎年1回以上集会を開くこと、招集通知は会日の1週間前までに出すことを確かめます。
- 敷地利用権は原則として分離して処分できないことと、決議が後で権利を手に入れた人にも効くことを確かめます。
- 選択肢 1正解
- 管理者は少なくとも毎年1回、集会を開かなければなりません。よってこの記述は正しいです。
- 選択肢 2不正解
- 集会の招集通知は、会日の少なくとも1週間前までに、話し合う内容を示して出します。1カ月前ではないので誤りです。
- 選択肢 3不正解
- 敷地利用権は、規約に別の定めがない限り、専有部分と切り離して処分できません。できるという記述は誤りです。
- 選択肢 4不正解
- 集会の決議は、決議の後に区分所有権を手に入れた人にも効力があります。効力がないという記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 集会の招集は管理者により毎年1回以上、通知は会日の1週間前までに発する
- 敷地利用権の分離処分は原則禁止、集会の決議は特定承継人にも有効
間違えやすいところ
- 集会の招集通知は会日の1週間前までに出すもので、1カ月前ではありません。混同しないようにしましょう。
出題の前提:2025年4月1日現在施行法令(建物の区分所有等に関する法律第22条、第34条、第35条、第46条)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.27 ↗(www.jafp.or.jp)
不動産登記における登録免許税の課税関係と課税標準
不動産 · 登録免許税 / 表題登記 / 所有権移転登記 / 抵当権設定登記 / 課税標準
登録免許税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
登録免許税は、登記や登録に対してかかる国税です。表題登記のような表示に関する登記にはかからず、保存・移転・設定などの権利に関する登記にかかります。所有権移転登記の課税標準は、原則として固定資産税評価額です。抵当権設定登記の課税標準は、債権の金額(借入金額)です。
解き方
- 表題登記(表示に関する登記)と権利に関する登記で、登録免許税がかかるかを区別します。
- 相続や贈与による所有権移転登記と、抵当権設定登記の課税標準が、固定資産税評価額か債権金額かを判断します。
- 選択肢 1不正解
- 相続による所有権移転登記には、原則として登録免許税(固定資産税評価額の0.4%)がかかります。かからないという記述は誤りです。
- 選択肢 2正解
- 新築した家屋の表題登記(表示に関する登記)には、登録免許税はかかりません。よってこの記述は正しいです。
- 選択肢 3不正解
- 抵当権設定登記の課税標準は、不動産の評価額ではなく債権金額(借入額)です。固定資産税評価額という記述は誤りです。
- 選択肢 4不正解
- 贈与による土地の所有権移転登記の課税標準は固定資産税評価額です。相続税評価額ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 表題登記には登録免許税は非課税
- 所有権の登記の課税標準は固定資産税評価額、抵当権設定登記の課税標準は債権金額
間違えやすいところ
- 所有権移転登記の課税標準は固定資産税評価額です。相続税評価額や実際の売買価額と間違えないようにしましょう。
出題の前提:2025年4月1日現在施行法令(登録免許税法別表第一)
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.28 ↗(www.jafp.or.jp)
居住用財産を譲渡した場合の特例
不動産 · 3000万円特別控除 / 居住用財産の軽減税率の特例
「居住用財産を譲渡した場合の3,000万円の特別控除」および「居住用財産を譲渡した場合の長期譲渡所得の課税の特例(軽減税率の特例)」に関する次の記述のうち、最も適切なものはどれか。なお、ほかに必要な要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
住まいを売ったときの特例には2つあります。3,000万円特別控除は所有期間の長さに関係なく使えます。軽減税率の特例は、売った年の1月1日に所有期間が10年を超えている必要があります。この2つは一緒に使えます。
解き方
- それぞれの特例を使うための条件(所有期間や売る期限)を確かめます。
- 3,000万円特別控除と軽減税率の特例を一緒に使えることを確かめます。
- 選択肢 1正解
- 3,000万円特別控除には所有期間の条件がなく、短期・長期のどちらの譲渡でも使えます。よって正しいです。
- 選択肢 2不正解
- 住まいとして使わなくなった日から3年を過ぎる日の年末(12月31日)までに売る必要があります。翌年の12月31日ではないので誤りです。
- 選択肢 3不正解
- 軽減税率の特例を使うには、売った年の1月1日に所有期間が10年を超えている必要があります。5年ではないので誤りです。
- 選択肢 4不正解
- 3,000万円特別控除と軽減税率の特例は、重ねて一緒に使えます。使えないという記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 3,000万円控除は所有期間不問・住まなくなってから3年後の年末まで
- 軽減税率は1月1日時点で10年超・3,000万円控除と併用可能
間違えやすいところ
- 3,000万円特別控除には、所有期間が10年を超えているという条件はありません。
- 3,000万円特別控除と軽減税率の特例は、一緒に使えます。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.28 ↗(www.jafp.or.jp)
不動産の投資判断手法
不動産 · NPV法 / DCF法 / レバレッジ効果 / NOI利回り
不動産の投資判断の手法等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産の投資分析では、将来の収益を現在の価値に割り引いて評価します。この方法にDCF法やNPV法があります。また、純収益をもとに利回りを出すNOI利回りも使われます。
解き方
- DCF法・NPV法・レバレッジ効果・NOI利回りのそれぞれの意味を確かめます。
- NPV法では、将来の収益の現在価値の合計が投資額の現在価値の合計を上回るとき(NPVが0より大きいとき)、投資してよいと判断することを確かめます。
- 選択肢 1不正解
- DCF法で現在価値に割り引くのは、総収入ではなく運営費用を引いた純収益(キャッシュフロー)です。
- 選択肢 2正解
- 正味現在価値(NPV)は、収益の現在価値の合計から投資額の現在価値の合計を引いたものです。これが0を上回るとき投資してよいと判断するので、正しいです。
- 選択肢 3不正解
- レバレッジ効果で自己資金の収益率が上がるのは、物件の収益率が借入金利を上回るときです。下回る場合は逆効果になるので誤りです。
- 選択肢 4不正解
- NOI利回りは、年間の純収益(総収入-運営費用)を総投資額で割って出します。総収入で割るのは表面利回りなので誤りです。
覚えるポイント
- NPV>0で投資適格(収益の現在価値>投資額の現在価値)
- NOI利回りは「純収益÷総投資額」で算出
間違えやすいところ
- NOI(純収益)は、総収入から運営費用を引いた額です。総収入と間違えないようにしましょう。
- レバレッジ効果は、物件の利回りが借入金の金利を上回るときに働きます。条件を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.29 ↗(www.jafp.or.jp)
贈与税の課税財産
相続・事業承継 · 贈与税の課税財産 / 死因贈与 / 法人からの贈与 / みなし贈与財産
贈与税の課税財産に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
贈与税は、個人から財産を無償(ただ)で受け取ったときなどに課税されます。相手が法人の場合は贈与税ではなく、所得税(一時所得など)が課税されます。また、贈与者の死亡がきっかけになる死因贈与は、相続税の対象になります。
解き方
- 贈与税は「個人から個人へ、無償(ただ)で財産を渡したとき」にかかるのが原則だと確認します。
- 法人から個人への贈与は所得税(一時所得など)の対象なので、贈与税はかからないと判断します。
- 選択肢 1不正解
- 死因贈与で受け取った財産は、税法上は遺贈(遺言で財産を渡すこと)と同じに扱われ、相続税の対象で贈与税はかかりません。
- 選択肢 2不正解
- 離婚の財産分与で受け取った財産は、社会通念上(世間の常識の範囲で)相当な範囲なら、原則として贈与税はかかりません。
- 選択肢 3正解
- 個人が法人から贈与で受け取った財産は、贈与税ではなく所得税(一時所得など)の対象になります。
- 選択肢 4不正解
- 著しく低い対価(代金)で土地などを譲り受けると、時価と支払った代金の差額が贈与とみなされ、贈与税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 法人から個人への贈与は「所得税(一時所得)」
- 死因贈与は「相続税」の課税対象
間違えやすいところ
- 法人から無償で財産をもらっても贈与税がかかると間違えること。
- 「死因贈与」という言葉だけを見て、贈与税の対象だと判断してしまうこと。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.29 ↗(www.jafp.or.jp)
贈与税の配偶者控除
相続・事業承継 · 贈与税の配偶者控除 / 居住用不動産 / 控除限度額
贈与税の配偶者控除(おしどり贈与)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与税の配偶者控除は、婚姻期間が20年以上の夫婦の間で、住まい用の不動産やそれを買うためのお金をもらったときの特例です。基礎控除110万円とは別に、最高2,000万円まで控除できます。同じ配偶者からは一生に1度だけ使えます。
解き方
- 贈与税の配偶者控除の対象になる財産(居住用不動産または住宅を取得するためのお金)を確認します。
- 財産の種類に制限がないとする記述が誤りだと判断します。
- 選択肢 1不正解
- この控除を使うには、贈与を受けた時点で婚姻期間が20年以上あることが必要です。
- 選択肢 2正解
- 対象になる財産は「居住用不動産」または「それを取得するためのお金」だけで、控除額も最高2,000万円までに限られます。
- 選択肢 3不正解
- 同じ配偶者からの贈与では、この控除は一生に一度しか使えません。
- 選択肢 4不正解
- 配偶者控除(最高2,000万円)と暦年課税の基礎控除(110万円)を合わせて、最高2,110万円まで控除できます。
関連する分野を学ぶ
覚えるポイント
- 婚姻期間20年以上、同一配偶者間では一生に1回のみ
- 対象は居住用不動産またはその取得金銭、最高控除額は2,000万円(基礎控除と併せて2,110万円)
間違えやすいところ
- 株式や事業用の資産など、何でも贈与できると誤解すること。
- 同じ配偶者から何度でもこの控除を受けられると混同すること。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.30 ↗(www.jafp.or.jp)
法定後見制度の概要
相続・事業承継 · 成年後見制度 / 法定後見制度 / 家庭裁判所 / 後見・保佐・補助
法定後見制度に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組合せとして、最も適切なものはどれか。 「法定後見制度は、本人の判断能力が( ア )に、( イ )が選任した成年後見人等が本人を法律的に支援する制度である。 法定後見制度には、精神上の障害による本人の判断能力の程度によって、( ウ )の3つの類型がある。」
解答・解説を表示
解答
2
解説
成年後見制度には2つあります。判断能力が十分なうちに自分で契約しておく「任意後見制度」と、判断能力が不十分になってから家庭裁判所が支援者を選ぶ「法定後見制度」です。法定後見には「後見・保佐・補助」の3つの類型があります。
解き方
- 法定後見は、判断能力が「不十分になった後」に使う制度だと確認します(ア=不十分になった後)。
- 法定後見人を選任するのは「家庭裁判所」だと確認します(イ=家庭裁判所)。
- 判断能力の程度に応じた3つの類型が「後見・保佐・補助」だと確認します(ウ=後見・保佐・補助)。
- 選択肢 1不正解
- 判断能力が不十分になる前に、本人が契約で後見人を決めておくのは「任意後見制度」です。
- 選択肢 2正解
- (ア)不十分になった後、(イ)家庭裁判所、(ウ)後見・保佐・補助の組合せが正しいです。
- 選択肢 3不正解
- 後見人を選ぶのは「家庭裁判所」で、3つの類型は「後見・保佐・補助」です。
- 選択肢 4不正解
- 法定後見は判断能力が不十分になった後に始まり、3つの類型は「後見・保佐・補助」です。
覚えるポイント
- 法定後見:判断能力が衰えた後、家庭裁判所が選任、類型は「後見・保佐・補助」
- 任意後見:判断能力があるうちに、公正証書で本人が後見人を指定
間違えやすいところ
- 任意後見制度と法定後見制度で、時期や選任する人を混同すること。
- 3類型の名称「後見・保佐・補助」を取り違えること。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.30 ↗(www.jafp.or.jp)
民法上の遺言
相続・事業承継 · 遺言の方式 / 自筆証書遺言 / 公正証書遺言 / 遺言の撤回
民法上の遺言に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
遺言はいつでも撤回(取り消すこと)できます。撤回するときも遺言の方式に従います。前の遺言と後の遺言で方式が違っていても撤回でき、新しい日付の遺言が優先されます。
解き方
- 自筆証書遺言で検認(家庭裁判所による確認)を守らない場合の効果(過料はあるが無効にはならない)を確認します。
- 自筆証書遺言の財産目録の要件(パソコン作成も可だが全ページに署名・押印が必要)を確認します。
- 公正証書遺言の証人の人数(2人以上)を確認します。
- 遺言は方式を問わず撤回できること(公正証書遺言を自筆証書遺言で撤回できる)を確認します。
- 選択肢 1不正解
- 検認を受けずに開封すると5万円以下の過料(罰金のようなもの)になることがありますが、遺言自体が無効になるわけではありません。
- 選択肢 2不正解
- パソコンで作った財産目録を添えるときは、そのすべてのページに遺言者が署名・押印しなければなりません。
- 選択肢 3不正解
- 公正証書遺言を作るときに立ち会う証人は2人以上です。
- 選択肢 4正解
- 遺言はいつでも方式に従って撤回でき、方式に優劣はないので、公正証書遺言を自筆証書遺言で撤回することもできます。
覚えるポイント
- 遺言は後の遺言(方式を問わず)で撤回可能
- 自筆証書遺言の財産目録:パソコン可だが各ページに署名・押印必須
- 公正証書遺言の証人は2人以上
間違えやすいところ
- 検認を受けずに開封すると遺言が無効になる、と誤解すること(無効ではなく過料の対象)。
- 公正証書遺言は公正証書でしか撤回できない、と思い込むこと。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.31 ↗(www.jafp.or.jp)
相続税の基礎控除額の計算
相続・事業承継 · 相続税の基礎控除 / 法定相続人の数 / 相続放棄 / 養子の数
被相続人Aさんの相続(親族関係:妻B、実子C(相続放棄、子として孫E・孫Fあり)、普通養子D)において、相続税における遺産に係る基礎控除額として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で求めます。相続放棄があっても、放棄がなかったものとして人数を数えます。実子がいる場合、普通養子は1人までしか数に入れられません。
解き方
- 相続税法上の法定相続人の数を数えます。まず妻Bが1人です。
- 実子Cの相続放棄は「放棄がなかったもの」として扱い、実子1人として数えます(放棄では代襲相続は起きません)。
- 被相続人に実子がいるので、普通養子は1人まで数に入れられます(養子Dを数えます)。
- 法定相続人の合計は、妻B、実子C、養子Dの3人になります。
- 基礎控除額=3,000万円+600万円×3人=4,800万円を計算します。
- 選択肢 1不正解
- 4,200万円は法定相続人が2人のときの金額なので誤りです。
- 選択肢 2正解
- 法定相続人は妻B、実子C(放棄がなかったものとして数える)、養子D(実子がいるので1人まで)の3人です。3,000万円+600万円×3人=4,800万円になります。
- 選択肢 3不正解
- 5,400万円は法定相続人が4人のときの金額なので誤りです。
- 選択肢 4不正解
- 6,000万円は法定相続人が5人のときの金額なので誤りです。

関連する分野を学ぶ
覚えるポイント
- 基礎控除=3,000万円+600万円×法定相続人の数
- 相続放棄はなかったものとして計算(放棄した本人をカウント、代襲は起きない)
- 実子がいる場合の養子は1人まで算入
間違えやすいところ
- 相続放棄があると孫が代襲相続人になる、と誤解すること(放棄では代襲は起きません)。
- 相続放棄した実子を法定相続人の数から外してしまうこと。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.31 ↗(www.jafp.or.jp)
相続税の税額控除・加算
相続・事業承継 · 配偶者に対する相続税額の軽減 / 相続税額の2割加算 / 未成年者控除
相続税の計算に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
配偶者の税額軽減(配偶者控除)は、配偶者が受け取った遺産が1億6,000万円か法定相続分のどちらか多い金額までなら、相続税がかからない制度です。戸籍上の婚姻関係にある配偶者だけが使えます。
解き方
- 各選択肢の要件(代襲相続人の2割加算、配偶者控除の範囲、内縁関係、未成年者控除額)を確認します。
- 相続人が配偶者だけなら法定相続分は100%なので、配偶者の税額軽減により納める税額は生じないと判断します。
- 選択肢 1不正解
- 死亡した子に代わって相続人になった孫は1親等の血族とみなされるため、相続税額の2割加算の対象にはなりません。
- 選択肢 2正解
- 配偶者が受け取った財産が法定相続分(相続人が配偶者だけなら遺産全額)以下なら、配偶者の税額軽減により相続税はかかりません。
- 選択肢 3不正解
- 配偶者の税額軽減が使えるのは戸籍上の婚姻関係にある配偶者だけで、内縁(婚姻届を出していない)の相手には使えません。
- 選択肢 4不正解
- 未成年者控除額は「18歳までの年数×10万円」で計算します(20万円ではありません)。
関連する分野を学ぶ
覚えるポイント
- 配偶者の税額軽減:1億6,000万円または法定相続分まで無税(戸籍上の配偶者のみ)
- 代襲相続した孫は2割加算の対象外(養子縁組した孫は2割加算対象)
- 未成年者控除:(18歳-現在の年齢)×10万円
間違えやすいところ
- 代襲相続人の孫と、養子にした孫を混同すること。
- 内縁の配偶者にも税法上の配偶者控除が使えると誤解すること。
- 未成年者控除の計算(10万円×年)を障害者控除(10万円・20万円)などと混同すること。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.32 ↗(www.jafp.or.jp)
上場株式の相続税評価額の計算
相続・事業承継 · 上場株式の評価 / 最終価格の月平均額
X年4月7日(月)に死亡した被相続人が所有していた上場株式Yを相続により取得した。資料の株価データに基づき、上場株式Yの1株当たりの相続税評価額として最も適切なものを選択せよ。 〈資料〉上場株式Yの価格 ・X年1月の毎日の最終価格の月平均額:1,140円 ・X年2月の毎日の最終価格の月平均額:1,150円 ・X年3月の毎日の最終価格の月平均額:1,180円 ・X年4月の毎日の最終価格の月平均額:1,240円 ・X年4月4日(金)の最終価格:1,230円 ・X年4月7日(月)の最終価格:1,210円
解答・解説を表示
解答
2
解説
上場株式の相続税評価額は、4つの価格のうち最も低い金額を使います。4つとは「課税時期の最終価格」「課税時期の属する月の月平均」「前月の月平均」「前々月の月平均」です。
解き方
- 死亡日(課税時期)のX年4月7日から、比べる4つの価格を選びます。当日の終値1,210円、当月4月の月平均1,240円、前月3月の月平均1,180円、前々月2月の月平均1,150円です(1月の平均1,140円と4月4日の価格は対象外)。
- 4つの価格(1,210円、1,240円、1,180円、1,150円)のうち、最も低い1,150円を選びます。
- 選択肢 1不正解
- 1,140円は前々月より前の1月の月平均額で、上場株式の評価で比べる対象には入りません。
- 選択肢 2正解
- 課税時期の終値(1,210円)、当月(1,240円)、前月(1,180円)、前々月(1,150円)のうち、最も低い1,150円が相続税評価額です。
- 選択肢 3不正解
- 1,210円は課税時期(当日)の最終価格ですが、前々月の月平均1,150円のほうが低いので誤りです。
- 選択肢 4不正解
- 1,240円は当月の月平均額で、比べる4つの中で最も高いため評価額にはなりません。
関連する分野を学ぶ
覚えるポイント
- 比較対象は「当日の終値」「当月」「前月」「前々月」の4つのうち最も低い価格です。
間違えやすいところ
- 資料にある前々月より前(この問題では1月)の数値を、誤って最も低い価格として選んでしまうこと。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.33 ↗(www.jafp.or.jp)
宅地の相続税評価
相続・事業承継 · 貸家建付地 / 貸宅地 / 使用貸借
相続により取得した宅地の相続税評価に関する記述のうち、最も不適切なものを選択せよ。
解答・解説を表示
解答
4
解説
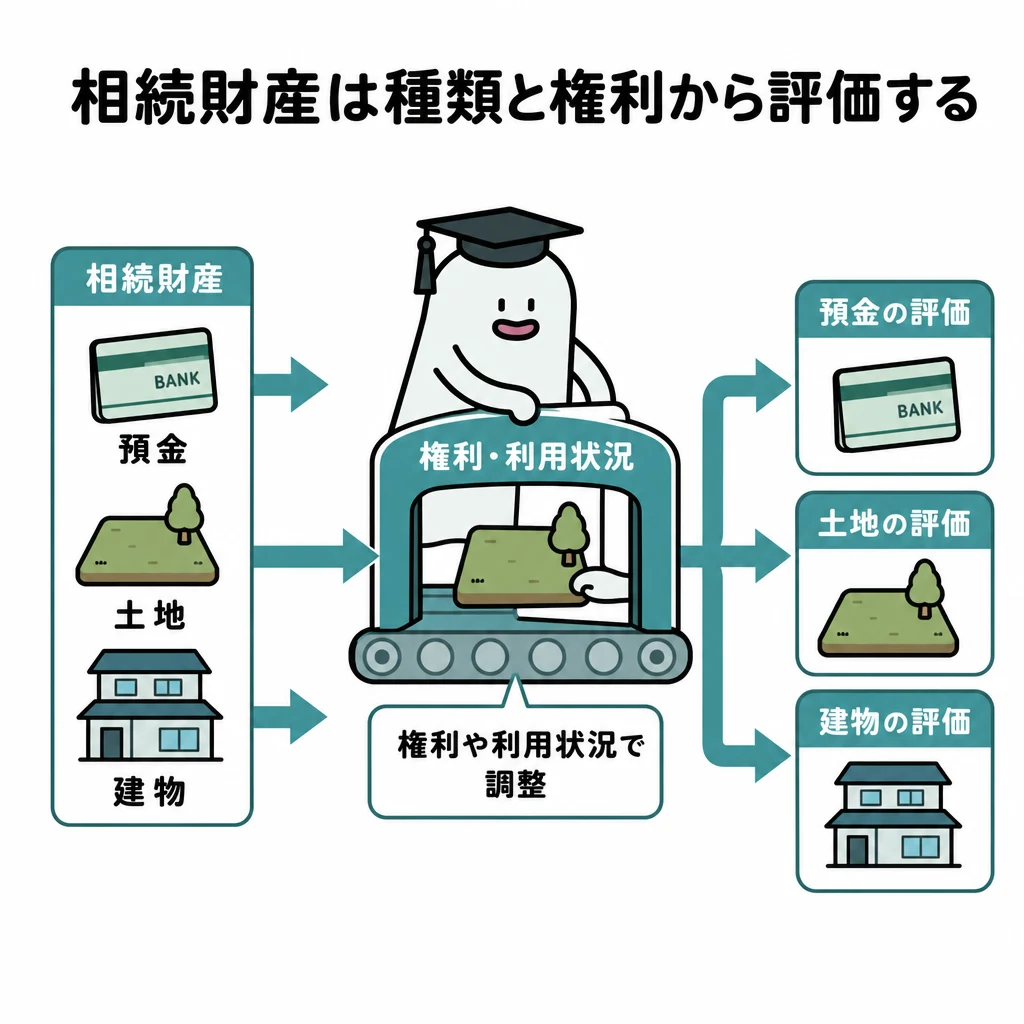
貸宅地は、賃貸借契約で借地権が設定された土地のことです。無償で貸し借りする使用貸借では借地権が生じないと扱われるため、その土地は貸宅地ではなく自用地として評価します。
解き方
- 各選択肢の土地の使われ方(自分で使う、建物を貸す敷地、土地を貸す、土地を使貸しする)を確認します。
- 選択肢4は使用貸借で子に貸しているので、借地権の控除はなく「自用地」と評価すべきところを「貸宅地」としているため誤りです。
- 選択肢 1不正解
- 貸家建付地の評価額は「自用地価額×(1-借地権割合×借家権割合×賃貸割合)」の式で計算します。
- 選択肢 2不正解
- 自分の土地に自分の建物を建てて第三者に貸している場合、その土地は貸家建付地になります(店舗用でも同じです)。
- 選択肢 3不正解
- 建物を持つ目的で他人に賃貸借契約で土地を貸している場合、その土地は「貸宅地」として評価します。
- 選択肢 4正解
- 使用貸借で土地を貸しても借地権の価値は生じないため、貸宅地ではなく「自用地」として評価されます。
関連する分野を学ぶ
覚えるポイント
- 使用貸借により貸し付けられた宅地の相続税評価は「自用地」となります。
間違えやすいところ
- 子に貸して家が建っているからといって、「貸宅地」として評価できると誤解しやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.33 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例の限度面積と減額割合
相続・事業承継 · 小規模宅地等の特例 / 特定事業用宅地等 / 特定居住用宅地等 / 特定同族会社事業用宅地等
「小規模宅地等についての相続税の課税価格の計算の特例」に関する表の空欄(ア)~(ウ)にあてはまる数値および割合の組合せとして、最も適切なものを選択せよ。 ・特定事業用宅地等:限度面積( ア )、減額割合 80% ・特定居住用宅地等:限度面積 330㎡、減額割合( イ ) ・特定同族会社事業用宅地等:限度面積( ウ )、減額割合 80%
解答・解説を表示
解答
1
解説
小規模宅地等の特例では、宅地の種類ごとに限度面積と減額割合が決まっています。特定事業用と特定同族会社事業用は400㎡・80%、特定居住用は330㎡・80%、貸付事業用は200㎡・50%です。
解き方
- 表の各区分に対応する限度面積と減額割合を整理します。
- 特定事業用の限度面積(ア)は400㎡、特定居住用の減額割合(イ)は80%、特定同族会社事業用の限度面積(ウ)は400㎡なので、組合せは1を選びます。
- 選択肢 1正解
- (ア)400㎡、(イ)80%、(ウ)400㎡で、正しい組合せです。
- 選択肢 2不正解
- (ア)は400㎡、(ウ)は400㎡なので誤りです(200㎡は貸付事業用宅地等の限度面積です)。
- 選択肢 3不正解
- (イ)は80%(50%は貸付事業用宅地等の減額割合)、(ウ)は400㎡なので誤りです。
- 選択肢 4不正解
- (ア)は400㎡、(イ)は80%なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定事業用・特定同族会社事業用は400㎡で80%、特定居住用は330㎡で80%、貸付事業用は200㎡で50%減額されます。
間違えやすいところ
- 特定事業用・同族会社事業用(400㎡)と、貸付事業用(200㎡・減額50%)を混同しないように整理が必要です。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.34 ↗(www.jafp.or.jp)
会社法の基本原則(資本金・自己株式・株主総会・取締役の解任)
相続・事業承継 · 最低資本金制度 / 自己株式の取得 / 株主総会 / 取締役の解任
会社法に関する記述のうち、最も不適切なものを選択せよ。
解答・解説を表示
解答
1
解説
今の会社法には最低資本金の決まりがありません。資本金が1円以上あれば株式会社を作れます。昔の商法にあった1,000万円という要件はなくなりました。
解き方
- 各選択肢の会社法の規定(設立の要件、自己株式の取得、株主総会の招集、役員の解任)を確認します。
- 選択肢1は、今の会社法では最低資本金の制限がなく(資本金1円から設立できる)ため誤りです。
- 選択肢 1正解
- 今の会社法では最低資本金制度がなくなり、株式会社は資本金1円から作れます。1,000万円が必要という記述は誤りです。
- 選択肢 2不正解
- 特定の株主から合意で自己株式を有償で買い取る場合、株主を平等に扱うため、原則として株主総会の特別決議が必要です。
- 選択肢 3不正解
- 定時株主総会は毎事業年度の終了後、一定の時期に開くことが義務づけられていますが、臨時株主総会は必要なときにいつでも開けます。
- 選択肢 4不正解
- 取締役はいつでも株主総会の普通決議で解任できます(正当な理由がないまま解任すると、損害賠償を請求されることがあります)。
覚えるポイント
- 会社法上の株式会社の資本金は「1円以上」で設立可能です。
間違えやすいところ
- 昔の商法の最低資本金(株式会社1,000万円、有限会社300万円)と混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 2級 学科』
公式問題 p.34 ↗(www.jafp.or.jp)
2026年5月 2級 学科
参照した公式資料
日本FP協会が公開した2026年5月 2級 学科の問題・解答資料です。
- 公式問題 ↗ — www.jafp.or.jp(PDF・34ページ)