


法人契約の生命保険とは
法人契約の生命保険では、払った保険料の全部がその年の損金になるとは限らず、将来に対応する部分を資産計上する場合があります。
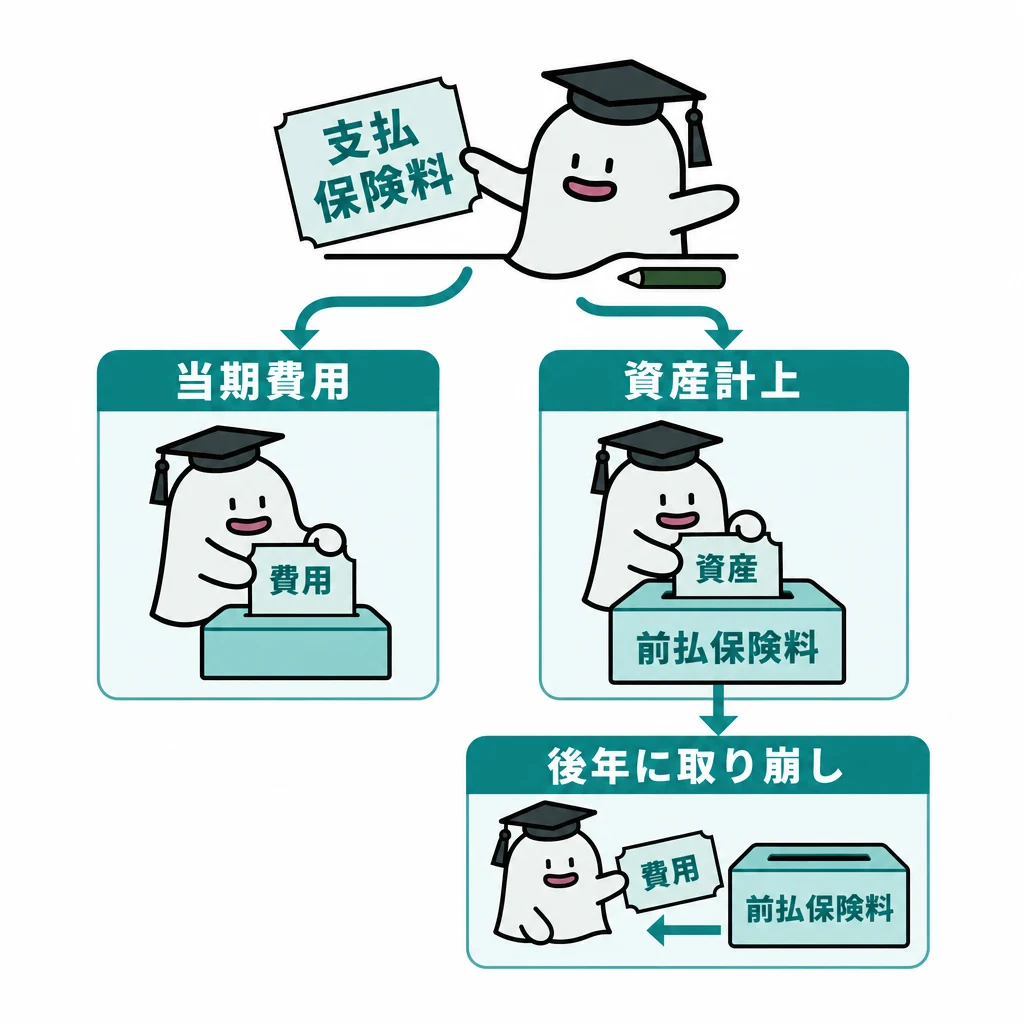
法人が払う保険料は、すべてその年の損金になるとは限りません。将来に対応する部分を資産計上する場合があるからです。保険種類、受取人、契約時期、最高解約返戻率などを先に読みます。
| 場面 | 現金の動き | 会計上の見方(仮例) |
|---|---|---|
| 保険料100万円を支払う | 100万円減少 | 資産40万円と当期費用60万円 |
| 返戻金300万円を受け取る | 300万円増加 | 計上資産250万円を取り崩し、差額50万円 |
基本の仕組み
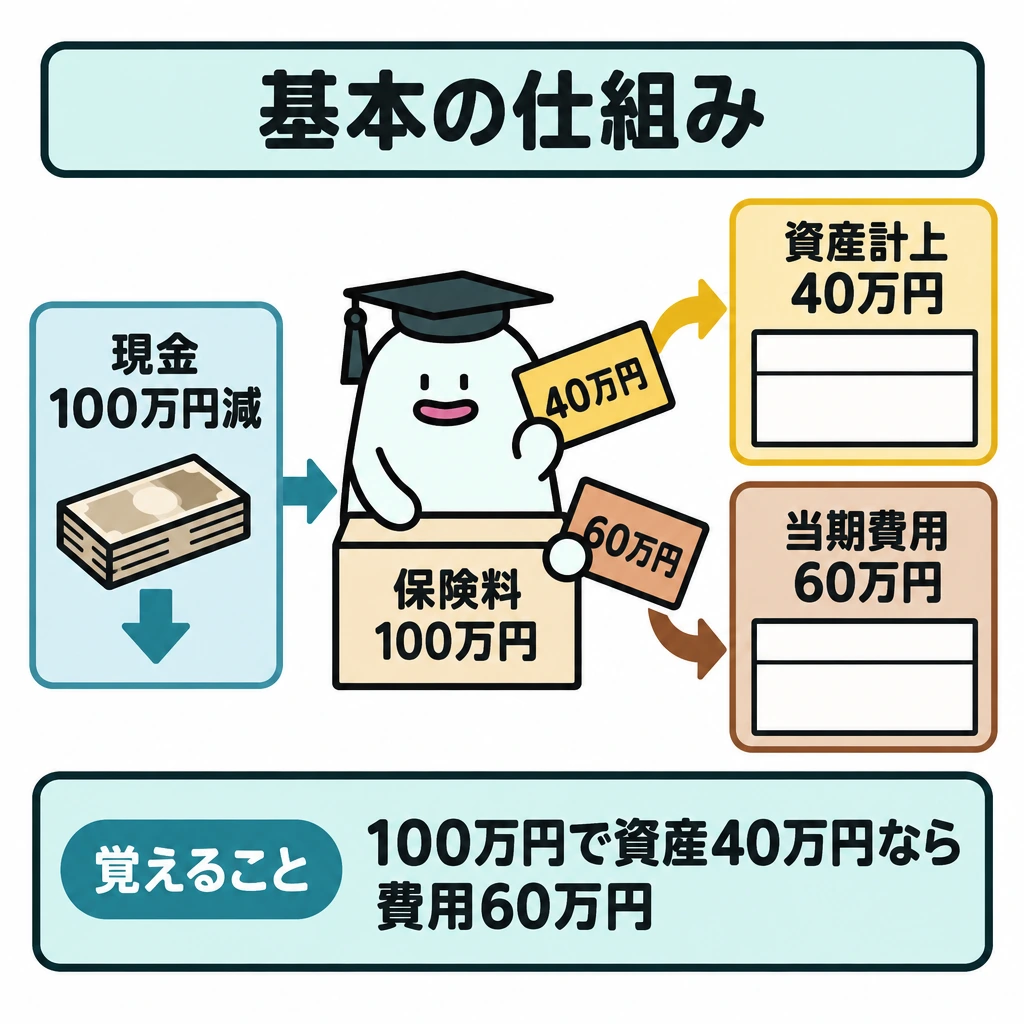
計算方法を理解する仮例として、保険料100万円のうち資産計上40万円という条件なら、残り60万円が当期の費用処理対象となります。現金は100万円減っても、会計上の費用が100万円とは限らない点が核心です。
解約返戻金を受け取るときは、入金額だけを利益とせず、計上していた資産を取り崩した差額を考えます。返戻金300万円、保険積立金等250万円という単純例なら差額50万円です。
契約日・受取人・返戻率で処理を選ぶ
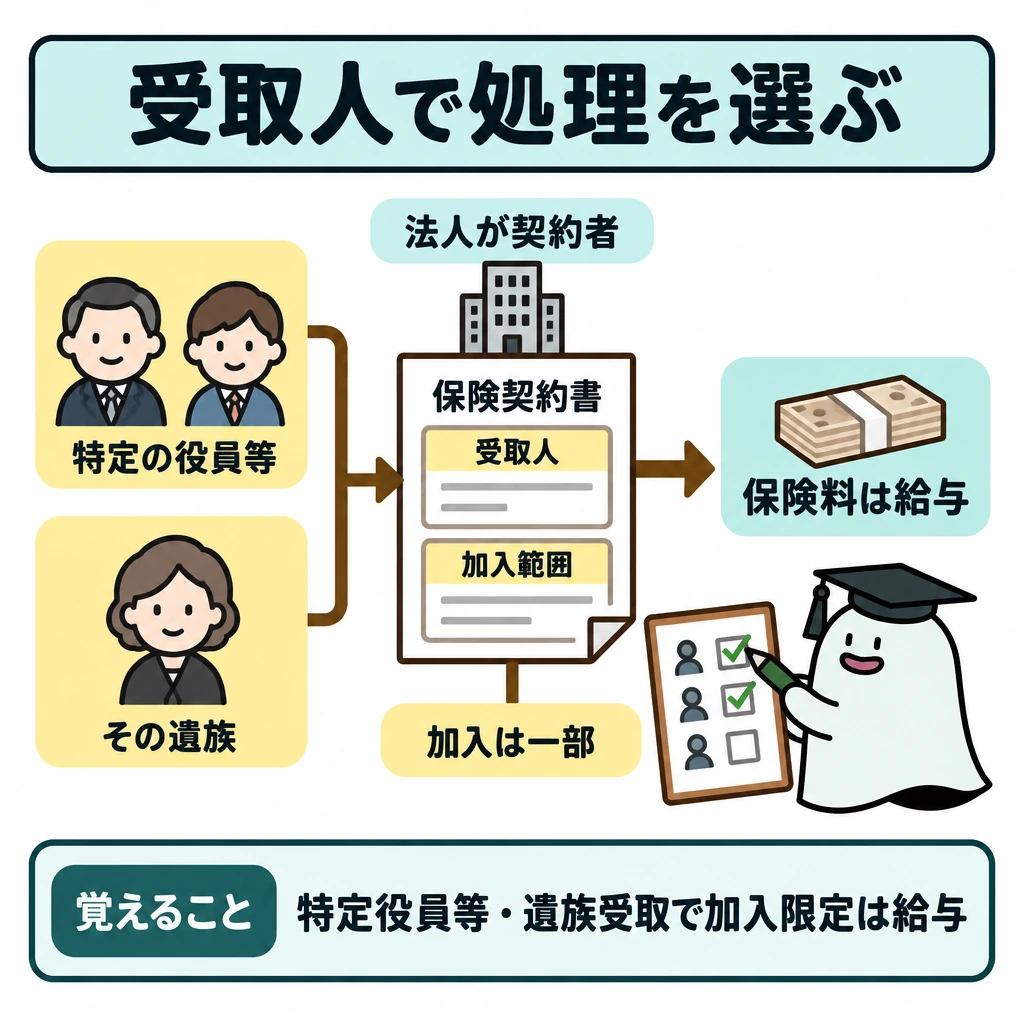
法人が契約者の定期保険・第三分野保険でも、2019年7月8日以後の契約で保険期間3年以上、最高解約返戻率50%超などの条件を満たすと、前払部分を資産に計上します。受取人が特定の役員・従業員やその遺族で、加入が一部の人に限られる場合は、保険料が給与として扱われます。まず法人受取か個人受取かを確かめます。
最高解約返戻率50%超70%以下なら当期分支払保険料の40%、70%超85%以下なら60%を、保険期間の当初4割の期間に資産計上し、保険期間の7.5割を経過した後に均等に取り崩して損金にします。85%超は「支払保険料×最高解約返戻率×70%(当初10年間は90%)」を資産計上します。
最高解約返戻率50%超70%以下でも、年換算保険料相当額が被保険者1人につき合計30万円以下なら資産計上は不要で、期間の経過に応じて損金に算入します。最高解約返戻率50%以下の契約も同じく資産計上しません。
| 最高解約返戻率 | 原則の資産計上割合 |
|---|---|
| 50%以下 | 資産計上なし(期間の経過に応じて損金算入) |
| 50%超70%以下 | 当初4割期間は当期分の40%を資産計上(年換算保険料30万円以下なら資産計上なし) |
| 70%超85%以下 | 当初4割期間は当期分の60%を資産計上 |
| 85%超 | 支払保険料×最高解約返戻率×70%(当初10年間は90%)を資産計上 |
養老保険・終身保険・団体保険の経理処理
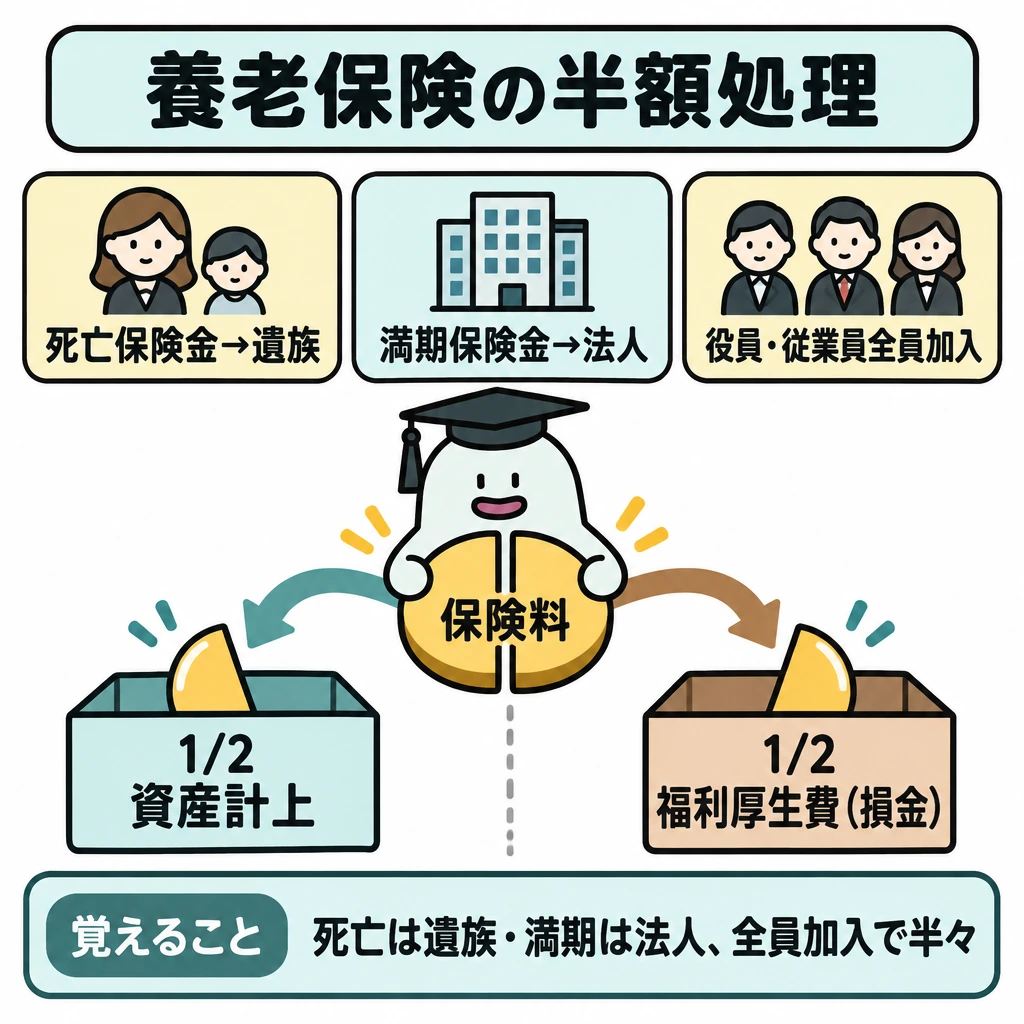
法人契約の養老保険は受取人の組合せで処理が変わります。死亡保険金・満期保険金とも法人受取なら全額を保険料積立金として資産計上します。死亡保険金が被保険者の遺族、満期保険金が法人で、役員・従業員の全員が加入する場合(ハーフタックスプラン)は、2分の1を資産計上、2分の1を福利厚生費として損金算入します。
法人受取の終身保険の保険料は全額を資産計上します。法人が死亡保険金や解約返戻金を受け取ったときは、資産計上額を取り崩し、受取額との差額を雑収入(益金)または雑損失(損金)とします。
総合福祉団体定期保険は、法人が保険料を負担して役員・従業員の死亡退職金等の財源にする保険期間1年の団体保険で、保険料は全額損金です。加入には被保険者の同意が必要で、ヒューマン・ヴァリュー特約の死亡保険金受取人は法人です。
| 契約(法人が契約者) | 保険金受取人 | 保険料の経理処理 |
|---|---|---|
| 養老保険 | 死亡・満期とも法人 | 全額資産計上(保険料積立金) |
| 養老保険(ハーフタックスプラン) | 死亡は被保険者の遺族、満期は法人 | 2分の1資産計上、2分の1損金(福利厚生費) |
| 終身保険 | 法人 | 全額資産計上 |
| 総合福祉団体定期保険 | 法人または被保険者の遺族 | 全額損金 |
試験に出る
- 保険料の全額が損金になるとは限らず、資産計上する部分がある。
- 保険料100万円のうち資産計上40万円なら、残り60万円が当期費用。
- 解約返戻金は入金額だけでなく、計上資産を取り崩した差額で考える。
- 契約日と最高解約返戻率の区分で、適用される経理処理が変わる。
- 商品名だけで経理処理を決めないこと。
- 養老保険のハーフタックスプラン(死亡保険金は被保険者の遺族、満期保険金は法人、普遍的加入)では保険料の2分の1が資産計上、残りが損金。
- 法人受取の終身保険は保険料の全額を資産計上し、保険金・解約返戻金の受取時に資産計上額との差額を雑収入または雑損失とする。
- 総合福祉団体定期保険は保険期間1年で保険料は全額損金、ヒューマン・ヴァリュー特約の受取人は法人。
重要な言葉
- 損金
- 法人の課税所得を計算するときに差し引ける費用等。
- 資産計上
- 将来に対応する部分を、費用ではなく資産として記録すること。
- 解約返戻金
- 保険を解約したときに受け取る返戻金。
確認問題
確かめよう同じ定期保険という商品名だけで経理処理を決めてよいでしょうか。
いいえ。契約日(2019年7月8日以後か)と最高解約返戻率の区分、受取人を確認し、問題に適用される取扱いを選びます。
法人が払う保険料は、すべてその年の損金になる。
解約返戻金300万円、保険積立金等250万円なら、差額は50万円である。
保険料100万円のうち資産計上40万円のとき、当期の費用処理対象は?
経理処理を決めるときに確認する区分は?
法人が払う保険料は、すべてその年のになるとは限りません。将来に対応する部分をする場合があるからです。保険種類、受取人、契約時期、最高解約返戻率などを先に読みます。
計算方法を理解する仮例として、保険料のうち資産計上40万円という条件なら、残り60万円が当期の費用処理対象となります。現金は100万円減っても、会計上のが100万円とは限らない点が核心です。
を受け取るときは、入金額だけを利益とせず、計上していた資産を取り崩した差額を考えます。返戻金、保険積立金等250万円という単純例なら差額50万円です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:地震保険料控除 ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について