


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 2級 学科の概要
FPの顧客に対する行為と関連法規
ライフプランニングと資金計画 · FPと関連法規 / 社会保険労務士法 / 金融商品取引法 / 税理士法
ファイナンシャル・プランナー(FP)の顧客に対する行為に関する次の記述のうち、関連法規に照らし、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
FPは各種の士業法や金融関連法規を守る必要があります。弁護士法、税理士法、社会保険労務士法などの法令では、資格のない人が独占業務を行うことが制限されています。ここでいう独占業務とは、具体的な税額計算、年金請求手続の代行、個別商品の勧誘などです。
解き方
- 公的年金の裁定請求手続の代行が社会保険労務士法に違反しないかを確かめます。
- 一般的な保険活用法や客観的な情報の提供、専門家の紹介が各法規に反しないかを判断します。
- 選択肢 1正解
- 公的年金の裁定請求手続の代行は社会保険労務士だけができる仕事なので、登録のないFPが行うと違反になります。
- 選択肢 2不正解
- 生命保険の一般的な仕組みや活用方法を説明する行為は保険募集にあたらないので、募集人の登録がなくてもできます。
- 選択肢 3不正解
- 景気動向や客観的な企業業績情報を提供する行為は投資助言にあたらないので、登録のないFPでもできます。
- 選択肢 4不正解
- 税理士の資格がないFPが具体的な税額計算をせず、知り合いの税理士を紹介する行為は税理士法に反しません。
関連する分野を学ぶ
覚えるポイント
- 士業の独占業務は無償であっても無資格者が行ってはならないこと
間違えやすいところ
- 一般的な情報提供や解説と、個別の具体的な相談・代行行為の違いを混同すること
出題の前提:2024年4月1日現在施行の法令(社会保険労務士法、税理士法、金融商品取引法等)
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
健康保険の被保険者資格(短時間労働者)
ライフプランニングと資金計画 · 健康保険 / 被保険者資格 / 短時間労働者 / 特定適用事業所
全国健康保険協会管掌健康保険(協会けんぽ)の被保険者に関する次の文中の空欄(ア)~(ウ)にあてはまる語句の組合せとして、最も適切なものはどれか。 「特定適用事業所に使用される者のうち、1週間の所定労働時間または1カ月間の所定労働日数が同一の事業所に使用される通常の労働者の( ア )未満である短時間労働者に該当し、かつ、次のいずれかに該当する者は、原則として、被保険者とならない。 (1) 1週間の所定労働時間が( イ )未満である者 (2) 所定内賃金が月額( ウ )未満である者 (3) 学生である者」
解答・解説を表示
解答
3
解説
短時間労働者が特定適用事業所で健康保険の被保険者になるには、決められた要件をすべて満たす必要があります。要件は、通常の労働者の4分の3未満であること、週所定労働時間が20時間以上、所定内賃金の月額が8.8万円以上、2カ月超の見込みがあること、学生でないことなどです。
解き方
- 通常の労働者とくらべた短時間労働者の判定基準が「4分の3」であることを確かめます。
- 短時間労働者の社会保険の適用基準である週「20時間」と月額「8万8,000円」を確かめます。
- 選択肢 1不正解
- 通常の労働者に対する割合の基準は「4分の3」で、月額賃金の基準は「8万8,000円」なので誤りです。
- 選択肢 2不正解
- 通常の労働者に対する割合は「4分の3」で、週所定労働時間の基準は「20時間」なので誤りです。
- 選択肢 3正解
- (ア)4分の3、(イ)20時間、(ウ)8万8,000円の組合せが正しく、適切です。
- 選択肢 4不正解
- 週所定労働時間は「20時間」、月額賃金は「8万8,000円」が正しい基準なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 短時間労働者の社保適用要件は「週20時間以上・月額8.8万円以上・学生除外」
間違えやすいところ
- 通常の労働者の基準「4分の3」と、雇用保険の「週20時間」などの数値を混同すること
出題の前提:2024年4月1日現在施行の健康保険法・厚生年金保険法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
労働者災害補償保険の仕組み
ライフプランニングと資金計画 · 労災保険 / 労災保険率 / 障害補償給付 / 遺族補償給付
労働者災害補償保険に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
労災保険は、仕事中や通勤による労働者のけが・病気・障害・死亡などにお金を給付します。保険料は全額が事業主の負担です。労災保険率は、事業の種類(業種)ごとに危険度や過去の災害発生率に応じて決められています。
解き方
- 労災保険がパートやアルバイトなどにも適用される範囲を確かめます。
- 労災保険率が「労働者数」ではなく「事業の種類(業種)」で決まることを確かめます。
- 選択肢 1不正解
- アルバイトやパートタイマーなど雇用形態にかかわらず、賃金を受け取るすべての労働者に原則として適用されます。
- 選択肢 2正解
- 労災保険率は働く「労働者数」ではなく、「事業の種類(業種)」で決まるので不適切です。
- 選択肢 3不正解
- 仕事上の傷病が治ったあとに、決められた障害等級に当てはまる障害が残ると障害補償給付が支給されます。
- 選択肢 4不正解
- 仕事が原因で死亡した場合、遺族の要件などに応じて遺族補償年金または遺族補償一時金が支給されます。
関連する分野を学ぶ
覚えるポイント
- 労災保険率は事業の種類(業種)ごとに定められ、保険料は全額事業主負担
間違えやすいところ
- メリット制(規模や災害実績による個別調整)と、基本の労災保険率の決め方を混同すること
出題の前提:2024年4月1日現在施行の労働者災害補償保険法および徴収法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
国民年金の保険料の仕組み
ライフプランニングと資金計画 · 国民年金保険料 / 付加保険料 / 産前産後免除 / 追納 / 前納還付
国民年金の保険料に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
国民年金保険料の免除や猶予を受けた期間は、過去10年まで追納できます。ただし、3年度目以降に追納すると、経過した期間に応じた加算額が上乗せされます。また、産前産後免除期間は、保険料納付済期間として満額に数えられます。
解き方
- 各選択肢の制度(付加年金、産前産後免除、追納の加算、前納期間中の区分変更)の決まりを確かめます。
- 追納の決まりで、3年度目以降に加算額が発生するルールを当てはめて誤りを探します。
- 選択肢 1不正解
- 第1号被保険者(免除された人や国民年金基金の加入員などを除く)は、月額400円の付加保険料を納めることができます。
- 選択肢 2不正解
- 産前産後期間の免除制度で免除された期間は、保険料納付済期間として全額が老齢基礎年金の額に反映されます。
- 選択肢 3正解
- 免除された年度の翌々年度(3年度目)以降に追納すると、当時の保険料額に加算額が加わるので不適切です。
- 選択肢 4不正解
- 就職などで第2号被保険者になった場合、前納した国民年金保険料のうち未経過分は請求すると還付されます。
関連する分野を学ぶ
覚えるポイント
- 保険料免除期間の追納は10年可能だが、3年度目以降は加算額が上乗せされる
間違えやすいところ
- 産前産後免除は通常の免除とちがい、納付済期間として全額反映される点を見落とすこと
出題の前提:2024年4月1日現在施行の国民年金法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
公的年金の老齢給付の繰上げ支給
ライフプランニングと資金計画 · 老齢年金 / 繰上げ受給 / 減額率 / 寡婦年金 / 加給年金
公的年金の老齢給付の繰上げ支給に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
老齢年金を繰り上げて受け取るときは、老齢基礎年金と老齢厚生年金を同時に請求する必要があります。繰上げの減額率は月0.4%(1962年4月2日以後生まれ)で、一生続きます。また、加給年金額は繰上げの減額の対象ではなく、65歳になってから加算されます。
解き方
- 1962年4月2日以後生まれの減額率の計算(月0.4%×繰上げ月数)を確かめます(30カ月で12%減額)。
- 繰上げを受けるときの加給年金の支給開始時期(65歳以降で、繰上げ中は支給されない)を確かめます。
- 選択肢 1不正解
- 老齢基礎年金と老齢厚生年金の受給資格がある場合、繰上げの請求は原則として両方を同時に行う必要があります。
- 選択肢 2不正解
- 繰上げた月数は30カ月なので、減額率は「0.4%×30カ月=12%」となり、正しい記述です。
- 選択肢 3不正解
- 寡婦年金を受け取っている人が老齢基礎年金を繰り上げて請求すると、寡婦年金の受給権はなくなります。
- 選択肢 4正解
- 繰上げをしても加給年金は減額されて加算されるのではなく、本来の受給権が発生する65歳になるまで支給されません。
関連する分野を学ぶ
覚えるポイント
- 老齢年金の繰上げ減額率は月0.4%、加給年金は65歳になるまで支給されない
間違えやすいところ
- 加給年金も老齢厚生年金と同じように減額され、同時に繰り上げて支給されると誤解すること
出題の前提:2024年4月1日現在施行の国民年金法および厚生年金保険法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
公的年金の遺族給付の仕組み
ライフプランニングと資金計画 · 遺族給付 / 遺族基礎年金 / 遺族厚生年金 / 30歳未満の妻 / 中高齢寡婦加算
公的年金の遺族給付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
遺族基礎年金を受け取れるのは「子のある配偶者」または「子」だけです。遺族厚生年金は、要件を満たす遺族に広く支給されます。ただし、夫が死亡したときに30歳未満で子のいない妻への遺族厚生年金は、5年間だけ支給される有期給付です。
解き方
- 遺族厚生年金で、子のいない30歳未満の妻への支給期間の決まりを確かめます。
- 有期給付の期間が「10年間」ではなく「5年間」であることを確かめ、誤りを判断します。
- 選択肢 1不正解
- 遺族基礎年金を受け取れる人は、生計を維持されていた「子のある配偶者」または「子」に限られます。
- 選択肢 2正解
- 夫の死亡時に子のいない30歳未満の妻への遺族厚生年金は、最長で5年間なので不適切です。
- 選択肢 3不正解
- 夫の死亡時に40歳以上65歳未満で子のいない妻には、65歳になるまで中高齢寡婦加算が支給されます。
- 選択肢 4不正解
- 遺族基礎年金を受け取れる遺族がいるときは、国民年金の死亡一時金は支給されません。
関連する分野を学ぶ
覚えるポイント
- 子のない30歳未満の妻に対する遺族厚生年金は5年間の有期給付
間違えやすいところ
- 子のいない30歳未満の妻の支給期間を、10年と混同すること
出題の前提:2024年4月1日現在施行の国民年金法および厚生年金保険法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
国民年金基金の仕組み
ライフプランニングと資金計画 · 国民年金基金 / 加入資格 / 任意脱退 / 給付の種類 / 加入口数
国民年金基金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
国民年金基金は、自営業者など(国民年金の第1号被保険者や60歳以上65歳未満の任意加入被保険者)の老後の収入を支えるための上乗せ年金です。加入は自由ですが、一度加入すると自己都合で途中でやめることはできません。
解き方
- 加入できる人(第3号被保険者は加入できない)を確かめます。
- 任意脱退の可否(自己都合での脱退はできない)について正しいかどうかを判断します。
- 選択肢 1不正解
- 国民年金の第3号被保険者は国民年金基金に加入できないので誤りです。
- 選択肢 2正解
- 就職などによる資格喪失の理由がないかぎり、自己都合で自由に脱退することはできません。
- 選択肢 3不正解
- 2口目以降は、終身年金と確定年金(合わせて7種類)の中から自由に選んで組み合わせられるので誤りです。
- 選択肢 4不正解
- 国民年金基金の給付は老齢年金と遺族一時金で、障害年金はありません。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金は第1号被保険者向けの上乗せ年金であり、自己都合での任意脱退はできない
間違えやすいところ
- 国民年金基金の給付に、公的年金と同じように障害年金が含まれると誤解すること
出題の前提:2024年4月1日現在施行の国民年金法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
公的年金等に係る税金
ライフプランニングと資金計画 · 公的年金等控除 / 源泉徴収 / 未支給年金 / 遺族年金の非課税
公的年金に係る税金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
公的年金等のうち老齢年金は雑所得として税金がかかり、源泉徴収税率は原則5.105%です。一方、遺族年金や障害年金には税金がかかりません。受給者が死亡したときの未支給年金は、相続財産ではなく、受け取った遺族の一時所得になります。
解き方
- 公的年金の各給付(老齢・遺族・障害)の課税・非課税の扱いを確かめます。
- 未支給年金の税務上の扱いが「受け取った人の一時所得」であることを確かめます。
- 選択肢 1不正解
- 公的年金等からの所得税と復興特別所得税の源泉徴収税率は、原則として5.105%なので誤りです。
- 選択肢 2不正解
- 過去にさかのぼって一括で受け取った老齢年金でも、一時所得ではなく、本来支給されるべき各年分の公的年金等の雑所得になります。
- 選択肢 3不正解
- 遺族厚生年金などの遺族年金は法律で全額非課税とされており、相続税の対象にはなりません。
- 選択肢 4正解
- 未支給年金は相続財産にはあたらず、請求して受け取った遺族の一時所得として課税されます。
関連する分野を学ぶ
覚えるポイント
- 未支給年金は相続税の対象ではなく、受け取った遺族の一時所得
間違えやすいところ
- 未支給年金を、亡くなった人の相続財産(みなし相続財産など)として処理すると誤解すること
出題の前提:2024年4月1日現在施行の所得税法および相続税法
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
住宅ローンの返済方法および繰上げ返済の特徴
ライフプランニングと資金計画 · 住宅ローン / 繰上げ返済 / 元利均等返済 / 元金均等返済
住宅ローンの一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
住宅ローンの一部繰上げ返済には、返済期間短縮型と返済額軽減型があります。同じ金額を繰り上げ返済するなら、返済期間を縮める期間短縮型のほうが、将来払う利息の総額をより多く減らせます。
解き方
- 返済期間短縮型と返済額軽減型で、元金の減り方と利息の計算の仕組みをくらべます。
- 期間を短くするほうが利息が発生する期間をより大きく減らせるため、利息の軽減効果が大きいと判断します。
- 選択肢 1不正解
- 元金均等返済は最初から元金が早く減るため、返済期間全体の総返済額は元利均等返済のほうが多くなります。
- 選択肢 2正解
- 同じ金額を繰り上げ返済するなら、期間を縮める期間短縮型のほうが、毎回の返済額を減らす返済額軽減型より利息の軽減効果が大きくなります。
- 選択肢 3不正解
- 一部繰上げ返済の最低返済額や事務手数料の要否・金額は、金融機関や手続き方法(窓口かインターネットかなど)で異なります。
- 選択肢 4不正解
- 住宅ローンの借換えでは、前の借入先の抵当権の抹消登記と、新しい借入先の抵当権の設定登記をするため、登録免許税や司法書士報酬などの費用がかかります。
関連する分野を学ぶ
覚えるポイント
- 繰上げ返済の利息軽減効果は返済期間短縮型のほうが返済額軽減型よりも大きい。
間違えやすいところ
- 元利均等返済と元金均等返済の総返済額の大小関係を取りちがえないように注意する。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
貸借対照表に基づく財務比率の計算
ライフプランニングと資金計画 · 自己資本比率 / 流動比率 / 固定長期適合率 / 自己資本当期純利益率(ROE)
下記の〈X社の貸借対照表〉に基づく財務分析に関する次の記述のうち、最も不適切なものはどれか。なお、X社の当期純利益は800百万円である。 〈X社の貸借対照表〉(単位:百万円) [資産の部] 流動資産:現金及び預金 9,000、売掛金 1,500、製品 1,500/流動資産合計 12,000 固定資産:固定資産合計 8,000 資産合計 20,000 [負債の部] 流動負債:買掛金 600、短期借入金 900/流動負債合計 1,500 固定負債:固定負債合計 2,500/負債合計 4,000 [純資産の部] 株主資本:資本金 4,000、利益剰余金 12,000/純資産合計 16,000 負債・純資産合計 20,000
解答・解説を表示
解答
3
解説
貸借対照表から財務指標を計算するときは、それぞれの算式を正しく使うことが大切です。安全性の指標には自己資本比率、流動比率、固定長期適合率があります。収益性の指標にはROE(自己資本当期純利益率)があります。
解き方
- 貸借対照表の数値を整理します:流動資産12,000、固定資産8,000、総資産20,000、流動負債1,500、固定負債2,500、自己資本(純資産)16,000、当期純利益800。
- 固定長期適合率=固定資産÷(自己資本+固定負債)×100=8,000÷(16,000+2,500)×100=8,000÷18,500×100≒43.24%を計算し、50%とちがうことを確かめます。
- 選択肢 1不正解
- 自己資本比率は「自己資本÷総資産×100」で、16,000÷20,000×100=80%となり正しい記述です。
- 選択肢 2不正解
- 流動比率は「流動資産÷流動負債×100」で、12,000÷1,500×100=800%となり正しい記述です。
- 選択肢 3正解
- 固定長期適合率は「固定資産÷(自己資本+固定負債)×100」で、8,000÷(16,000+2,500)×100≒43.24%となり50%ではありません。
- 選択肢 4不正解
- 自己資本当期純利益率(ROE)は「当期純利益÷自己資本×100」で、800÷16,000×100=5%となり正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 固定長期適合率の分母は「自己資本+固定負債」(長期資金)である。
間違えやすいところ
- 固定比率(固定資産÷自己資本)と、固定長期適合率(固定資産÷(自己資本+固定負債))の分母を取りちがえないようにする。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
生命保険の保険料等の仕組み(予定基礎率と三差益)
リスク管理 · 純保険料 / 責任準備金 / 予定利率 / 費差益
生命保険の保険料等の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
生命保険の保険料は、予定死亡率・予定利率・予定事業費率の3つの予定基礎率をもとに計算します。予定利率は将来の運用利回りの見込みです。そのため予定利率が上がると、その分だけ新しく契約する人の保険料は安くなります。
解き方
- 予定利率と保険料の関係を確かめます。予定利率が上がるほど、保険料は安くなります。
- 選択肢3は「保険料は高くなる」と書いているので、誤りだと判断します。
- 選択肢 1不正解
- 責任準備金は、保険会社が将来の保険金や給付金の支払いに備えて、保険数理に基づいて積み立てることが決められているお金です。
- 選択肢 2不正解
- 保険料は純保険料と付加保険料に分かれます。将来の保険金などの財源となる純保険料は、予定死亡率と予定利率をもとに計算します。
- 選択肢 3正解
- 予定利率が上がると、運用でもうけが見込めるので、新しく契約する人の保険料は安くなります。
- 選択肢 4不正解
- 実際にかかった事業費が、あらかじめ見込んだ事業費より少ないと、その差額として費差益(三差益の1つ)が出ます。
覚えるポイント
- 予定利率の引き上げは保険料の引き下げ(安くなる)につながる。
間違えやすいところ
- 予定利率が上がると保険料も高くなる、と間違えやすいです。運用の利益で保険料が割引される関係をおぼえましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
各種生命保険の一般的な商品性
リスク管理 · 逓減定期保険 / 収入保障保険 / 低解約返戻金型終身保険 / 定期保険特約付終身保険
生命保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
逓減定期保険は、保険料を一定にしたまま、保険金額(死亡したときにもらえるお金)が少しずつ減っていく定期保険です。子どもが育つにつれて必要な保障額が減っていく時期に合うように作られています。
解き方
- 逓減定期保険では「保険料」と「保険金額」のどちらが減っていくのかを確かめます。
- 減るのは保険金額で、保険料は一定です。だから選択肢1は誤りだと判断します。
- 選択肢 1正解
- 逓減定期保険は、保険期間が進むにつれて保険金額が減っていく保険です。支払う保険料は一定です。
- 選択肢 2不正解
- 収入保障保険で一時金で受け取る金額は、年金で受け取るときに付くはずの利息分が差し引かれるので、年金で受け取る合計より少なくなります。
- 選択肢 3不正解
- 低解約返戻金型終身保険は、保険料を払っている間の解約返戻金をふつうの約7割くらいに抑えているので、ふつうの終身保険より保険料が安くなっています。
- 選択肢 4不正解
- 更新型の定期保険を同じ保障額で更新すると、更新するときの年齢で保険料を計算し直すので、ふつうは更新前より保険料が高くなります。
関連する分野を学ぶ
覚えるポイント
- 逓減定期保険は「保険金額が逓減し、保険料は一定」である。
間違えやすいところ
- 逓減定期保険で「保険料が減る」と反対におぼえてしまう間違いに気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
個人年金保険の一般的な商品性
リスク管理 · 個人年金保険 / 確定年金 / 終身年金 / 変額個人年金保険
個人年金保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
変額個人年金保険は、保険料を特別勘定(株式や債券などで運用するお金の入れ物)で運用する年金保険です。運用の結果によって、将来もらえる年金額や解約返戻金額が増えたり減ったりします。
解き方
- 各選択肢の年金の給付や特徴を一つずつ確かめます。
- 変額個人年金保険は、特別勘定の運用結果によって将来の年金額や解約返戻金が変わる、という記述が正しいので選びます。
- 選択肢 1不正解
- 確定年金では、年金を受け取る期間中に被保険者が亡くなると、あらかじめ決めた後継の受取人が残りの期間分の年金または一時金を受け取ります。
- 選択肢 2不正解
- 女性は男性より平均余命が長く、年金を払う期間が長くなると考えられるので、終身年金の保険料は女性のほうが男性より高くなります。
- 選択肢 3正解
- 変額個人年金保険では、特別勘定での運用の結果によって、将来受け取る年金額や解約返戻金額が変わります。
- 選択肢 4不正解
- 高度障害の状態になって保険料の払い込みが免除されても、年金は契約で決めた受け取り開始の時期になってからもらえます。すぐにもらえるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 終身年金の保険料は、平均余命の長い女性のほうが男性より高くなる。
間違えやすいところ
- 死亡保険は男性の保険料が高く、終身年金は女性の保険料が高い、という反対の関係を混ぜないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
所得税における生命保険料控除の取扱い
リスク管理 · 生命保険料控除 / 特定疾病保障定期保険 / 控除限度額 / 自動振替貸付
所得税における生命保険料控除に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、生命保険契約は2012年1月1日以後に締結されたものとし、ほかに必要な要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
2012年以後の新しい制度では、生命保険料控除は「一般」「介護医療」「個人年金」の3つに分かれます。所得税の控除限度額は、それぞれ最高4万円で、合計12万円です。死亡保障を主とする特定疾病保障保険は、一般の生命保険料控除の対象になります。
解き方
- 新しい制度の生命保険料控除の区分と、控除の上限額(それぞれ最高4万円)を確かめます。
- 特定疾病保障定期保険には死亡保障があるので、「一般の生命保険料控除」に入ると判断します。
- 選択肢 1不正解
- 勤労者財産形成貯蓄積立保険(一般財形)の保険料は、生命保険料控除の対象になりません。
- 選択肢 2正解
- 特定(三大)疾病保障定期保険は死亡保障がある保険なので、その保険料は一般の生命保険料控除の対象になります。
- 選択肢 3不正解
- 新しい契約の所得税の生命保険料控除の限度額は、一般・個人年金・介護医療それぞれ最高4万円で、合計最高12万円です。
- 選択肢 4不正解
- 自動振替貸付で保険料の支払いにあてられた分は、契約者がお金を借りて保険料を払ったものとみなされるので、その年の控除の対象になります。
関連する分野を学ぶ
覚えるポイント
- 所得税の生命保険料控除の新制度限度額は、各区分最高4万円(合計12万円)。
間違えやすいところ
- 昔の制度の控除限度額(最高5万円)と新しい制度の限度額(最高4万円)を混ぜないように気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
法人契約の生命保険等に係る保険料の経理処理
リスク管理 · ハーフタックスプラン / 終身保険 / 医療保険 / 定期保険の損金算入ルール
契約者(=保険料負担者)を法人とする生命保険等に係る保険料の経理処理に関する次の記述のうち、最も不適切なものはどれか。なお、いずれの保険契約も保険料は年払いかつ全期払いで、2025年4月に締結したものとする。また、特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
法人が契約する養老保険で、被保険者を役員・従業員全員、死亡保険金の受取人を遺族、満期保険金の受取人を法人とする形を福利厚生プランといいます。この場合、支払った保険料の2分の1を資産(保険料積立金)に、残りの2分の1を損金(福利厚生費)に分けて計上します。
解き方
- 養老保険の受取人の形(満期は法人、死亡は遺族)を確かめ、ハーフタックスプランの経理処理を思い出します。
- 全額を損金にするのではなく「2分の1を資産、2分の1を損金」にするので、選択肢1は誤りだと判断します。
- 選択肢 1正解
- 満期の受取人が法人、死亡の受取人が遺族の養老保険(全員加入)では、保険料の2分の1を資産(保険料積立金)に、2分の1を損金(福利厚生費)にします。
- 選択肢 2不正解
- 被保険者が役員で受取人が法人の終身保険は、将来かならず法人が死亡保険金を受け取るので、保険料の全額を資産(保険料積立金)に計上します。
- 選択肢 3不正解
- 受取人が法人で解約返戻金のない医療保険は、積み立てる性質がないので、保険料の全額を損金に算入できます。
- 選択肢 4不正解
- 最高解約返戻率が70%超85%以下の定期保険では、保険期間の前半4割の期間は、保険料の60%を資産に、残りの40%を損金にします。
関連する分野を学ぶ
覚えるポイント
- 養老保険のハーフタックスプランは「2分の1が資産計上、2分の1が損金算入」。
間違えやすいところ
- 定期保険の解約返戻率のルール(50%超70%以下は40%を資産計上、70%超85%以下は60%を資産計上)と混ぜないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
自動車損害賠償責任保険(自賠責保険)の仕組み
リスク管理 · 自賠責保険 / 原動機付自転車 / 支払限度額 / 被害者請求
自動車損害賠償責任保険(以下、「自賠責保険」という)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
自賠責保険(自動車損害賠償責任保険)は、対人賠償の事故で被害者を救うための強制保険です。四輪自動車だけでなく、原動機付自転車(バイク)を含むすべての車に加入が義務づけられています。
解き方
- 自賠責保険に加入しなければならない車を確かめます。
- 原動機付自転車も強制加入の対象なので、「加入が義務づけられていない」という記述は誤りだと判断します。
- 選択肢 1正解
- 原動機付自転車(原付バイク)も自賠責保険の強制加入の対象で、法律で加入が義務づけられています。
- 選択肢 2不正解
- 自賠責保険の支払限度額は、被害者1人につき死亡3,000万円、後遺障害は最高4,000万円、傷害は120万円と決められています。
- 選択肢 3不正解
- 自賠責保険は、人身事故で被害者の命や体の損害を救う対人賠償に限られ、物の損害(対物賠償)は対象になりません。
- 選択肢 4不正解
- 自賠責保険では、加害者からの請求だけでなく、被害者本人が保険会社に損害賠償額の支払いを直接請求すること(被害者請求)も認められています。
関連する分野を学ぶ
覚えるポイント
- 原動機付自転車も自賠責保険の強制加入対象である。
間違えやすいところ
- 自賠責保険は対人賠償だけで対物賠償は補償しない点や、被害者にも請求する権利がある点を忘れないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
地震保険の一般的な商品性
リスク管理 · 地震保険 / 損害保険の商品性
地震保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
地震保険は「地震保険に関する法律」に基づいて、政府と民間の損害保険会社が共同で運営する公的な保険です。対象は住まいの建物と家財で、単独では加入できず、かならず火災保険に付けて契約します。保険料率は建物の構造と所在地(都道府県)で決まります。
解き方
- 地震保険に付けて加入できる時期、保険料率を決める要素、各種の割引制度、損害の認定基準を整理します。
- 保険料率は構造だけでなく、都道府県ごとの地震の危険度(所在地)でも変わる点を確かめ、誤った選択肢を見つけます。
- 選択肢 1不正解
- 地震保険は、火災保険を契約するときだけでなく、保険期間の途中でも付けて加入できるので適切です。
- 選択肢 2正解
- 地震保険の保険料率は、住まいの建物の構造(イ構造・ロ構造)だけでなく、所在地(都道府県)でも変わるので、この記述は誤りです。
- 選択肢 3不正解
- 地震保険の保険料には、建築年割引・耐震等級割引・免震建築物割引・耐震診断割引の4種類がありますが、重ねて使うことはできないので適切です。
- 選択肢 4不正解
- 地震保険の損害の認定は「全損」「大半損」「小半損」「一部損」の4段階に分かれ、それぞれ決められた割合の保険金が支払われるので適切です。
関連する分野を学ぶ
覚えるポイント
- 地震保険の保険料率は「構造(イ構造・ロ構造)」と「所在地(都道府県)」の双方で決まる。
- 4つの割引制度(建築年・耐震等級・免震・耐震診断)は重複適用不可。
間違えやすいところ
- 地震保険は全国で同じ料金だと間違えやすいですが、都道府県ごとに保険料率が違います。
- 損害の認定4区分(全損・大半損・小半損・一部損)と、それぞれの給付割合を混ぜないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
法人契約の損害保険に係る経理処理
リスク管理 · 法人契約の損害保険 / 保険料の経理処理 / 圧縮記帳
契約者(=保険料負担者)を法人とする損害保険に係る保険料等の経理処理に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
法人が契約者となる損害保険の保険料は、受取人の決め方や補償の期間によって経理のし方が変わります。従業員全員が加入する傷害保険で、受取人が従業員本人なら、保険料は全額を損金に算入できます。複数年分をまとめて払った保険料は、その年にあたる分だけが損金になります。受け取った保険金と修理の費用は、どちらも両方記録する必要があります。
解き方
- 保険料を負担する人、被保険者、受取人の関係から、保険料を損金にできるかどうかを確かめます。
- 長期の前払費用、受け取った保険金を益金に計上する義務、圧縮記帳が使える資産(固定資産だけで棚卸資産は対象外)を照らし合わせます。
- 選択肢 1正解
- 役員・従業員全員を被保険者にして、保険金の受取人を従業員本人(またはその遺族)とする普通傷害保険の保険料は、全額を損金に算入できるので適切です。
- 選択肢 2不正解
- 保険期間が何年もある保険料をまとめて前払いした場合、その年にあたる分だけを損金にし、翌年以降の分は前払費用として資産に計上するので、この記述は誤りです。
- 選択肢 3不正解
- 受け取った保険金は雑収入など(益金)として記録し、払った修理代は修繕費など(損金)として記録する必要があるので、記録を省くことはできません。
- 選択肢 4不正解
- 保険金で圧縮記帳が使えるのは、なくなった固定資産の代わりに固定資産を買った場合などに限られます。棚卸資産(商品や製品)がなくなって受け取った保険金には使えないので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 従業員全員を被保険者・受取人とする傷害保険料は全額損金算入が可能。
- 保険差益による圧縮記帳は「固定資産」が対象であり、棚卸資産には適用できない。
間違えやすいところ
- 受け取った保険金を全額修理代に使っても、益金(雑収入)と損金(修繕費)の両方を記録する必要がある点を見落としやすいです。
- まとめて前払いした保険料を、払った年度に全額損金にできると間違えやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
第三分野の保険の一般的な商品性
リスク管理 · 医療保険 / 所得補償保険 / がん保険
第三分野の保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
第三分野の保険は、病気・ケガ・要介護の状態・働けなくなることなどに備える保険です。給付金がもらえる条件は、「医師の治療を目的とした入院や手術」などと決まっています。商品ごとに免責期間(もらえるまで待つ期間)や告知する項目が違うので、正しくおさえる必要があります。
解き方
- 医療保険で給付金がもらえる条件(治療を目的としているかどうか)を確かめます。
- 限定告知型保険の保険料の高さ、所得補償保険の自宅療養の補償、がん保険の免責期間(ふつう90日または3カ月)が合っているかを確かめます。
- 選択肢 1正解
- 医療保険の入院給付金は、治療を目的とした入院が対象です。治療を伴わない人間ドックなどの検査入院で異常が見つからなかったときは支払われないので適切です。
- 選択肢 2不正解
- 限定告知型(引受基準緩和型)の医療保険は、持病がある人でも加入しやすい代わりに給付のリスクが高いので、ふつうの医療保険より保険料が割高です。
- 選択肢 3不正解
- 所得補償保険は、病気やケガで働けなくなったときに保険金が支払われる保険です。医師の指示による自宅療養でも補償の対象になります。
- 選択肢 4不正解
- がん保険の免責期間(待機期間・不担保期間)は、ふつう「90日間」または「3カ月間」です。「180日間」または「6カ月間」ではありません。
関連する分野を学ぶ
覚えるポイント
- 人間ドック等の検査入院で異常なしの場合は入院給付金の対象外。
- がん保険の免責期間(不担保期間)は90日または3カ月。
間違えやすいところ
- 所得補償保険は入院中だけでなく、医師の指示による自宅療養で働けなくなった場合も対象になることを見落としやすいです。
- 限定告知型は加入の条件がゆるい代わりに保険料が割高になる、という関係を反対におぼえないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
事業活動のリスク管理と損害保険
リスク管理 · 生産物賠償責任保険 / 機械保険 / 請負業者賠償責任保険 / 労働災害総合保険
損害保険を活用した事業活動のリスク管理に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
企業のリスク管理では、事業の種類や事故の起こり方に合った損害保険をそろえます。機械保険は、機械設備の運転中に起こる内部的な電気的・機械的事故(ショートや破損など)を補償します。火災のような外から来る災害には、火災保険などを契約する必要があります。
解き方
- それぞれの賠償責任保険と物損保険が主に何を補償し、何を補償しないかを整理します。
- 機械保険が補償する事故(電気的・機械的事故)と、火災保険が補償する事故の違いを見分け、誤りを見つけます。
- 選択肢 1不正解
- 生産物賠償責任保険(PL保険)は、作って売った製品や出した料理による食中毒など、法律上の損害賠償責任を補償するので適切です。
- 選択肢 2正解
- 機械保険は、動いている機械設備の電気的・機械的事故を補償する保険です。火災による損害は補償の対象外なので、この記述は誤りです。
- 選択肢 3不正解
- 請負業者賠償責任保険は、請け負った工事などの作業中に第三者にケガをさせたり物を壊したりしたときの損害賠償責任を補償するので適切です。
- 選択肢 4不正解
- 労働災害総合保険は、従業員やパートなどの仕事中の災害について、政府の労災保険に上乗せして、法定外の補償金や賠償責任を補償するので適切です。
関連する分野を学ぶ
覚えるポイント
- 機械保険は電気的・機械的事故が対象であり、火災や風水災による損害は補償されない。
- 飲食店の食中毒や製品欠陥による対人・対物事故はPL保険でカバーされる。
間違えやすいところ
- 「機械保険」という名前から、機械に関するすべての損害(火災も含む)が補償されると間違えやすいです。
- 請負業者賠償責任保険(工事中)と生産物賠償責任保険(引き渡し後・仕事の完成後)では、補償される時期が違う点に注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
為替相場の変動要因
金融資産運用 · 為替相場の変動要因 / 金利平価説 / 購買力平価説
為替相場の変動要因に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
外国為替相場は、各国の金利差や物価の動き、貿易収支などによって変わります。金利が高い通貨は買われやすく、物価が上がりやすい国の通貨は価値が下がって売られやすいからです。また、貿易黒字が増えると受け取った外貨を円に変える動きが増え、円高の要因になります。
解き方
- 日米の金利差が広がると、資金がどちらに動き、為替がどちらへ向くかを整理します。
- 物価上昇、貿易黒字の拡大、購買力平価のそれぞれの記述が正しいかを確かめます。
- 選択肢 1不正解
- 日本で物価が上がると円の価値が下がるので、円安・米ドル高の要因となり正しいです。
- 選択肢 2正解
- 米国の金利が上がって日米の金利差が広がると、利回りのよい米ドルが買われて円安・米ドル高になるので、この記述は誤りです。
- 選択肢 3不正解
- 対米貿易黒字が増えると、輸出企業が米ドルを売って円を買うので、円高・米ドル安の要因となり正しいです。
- 選択肢 4不正解
- 購買力平価説では同じ財の値段の比が為替レートになるので、450円÷3米ドルで1米ドル150円となり正しいです。
覚えるポイント
- 金利差拡大(米国金利上昇・日本金利据え置き)は「円安・米ドル高」要因。
- 貿易黒字拡大は円転需要増から「円高」要因。
間違えやすいところ
- 金利差が広がるときの資金の流れを取り違え、「円高」と間違えやすいです。
- 物価が上がった国の通貨は価値が下がって安くなる、という関係を混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
預金の一般的な商品性
金融資産運用 · 当座預金 / 定期預金 / 期日指定定期預金 / 大口定期預金
銀行等の金融機関で取り扱う預金の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
金融機関の預金は、使い道や対象者、利息の計算方法などでいくつかの種類に分かれます。たとえば当座預金は決済に使う預金で、定期預金には期日指定・スーパー定期・大口定期などがあります。商品ごとに最低預入金額や満期日の決め方が違うので、特徴を正しく理解することが大切です。
解き方
- 期日指定定期預金は、預け入れから1年たってから満期日を指定できることを確かめます。
- 当座預金の使い道、スーパー定期の半年複利型は個人だけ、大口定期の最低預入金額は1,000万円であることを確かめます。
- 選択肢 1不正解
- 期日指定定期預金は、預け入れから1年たったあとに、最長の預入期日までの好きな日を満期日にできるので、この記述は誤りです。
- 選択肢 2正解
- 当座預金は手形や小切手の決済だけでなく、公共料金の口座振替にも使えるので正しいです。
- 選択肢 3不正解
- 預入期間3年以上のスーパー定期で半年複利型を使えるのは個人だけで、法人は単利型だけなので誤りです。
- 選択肢 4不正解
- 大口定期預金の最低預入金額は1,000万円で、金利は固定型なので誤りです。
覚えるポイント
- 当座預金は無利息であり、手形決済や公共料金の口座振替等に利用可能。
- 大口定期預金の最低預入金額は1,000万円(固定金利)。
間違えやすいところ
- 期日指定定期預金は預け入れ後すぐに満期日を指定できず、1年の据置期間が必要な点を見落としやすいです。
- スーパー定期の半年複利型は個人向けで、法人は単利型しか選べない点を間違えやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
上場投資信託(ETF)の一般的な仕組み
金融資産運用 · ETF / 投資信託の仕組み / 信用取引
上場投資信託(ETF)の一般的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
ETF(上場投資信託)は、日経平均などの指数に連動することを目指し、証券取引所に上場している投資信託です。株式と同じように市場価格で売買でき、信用取引も使えます。分配金は自動で再投資されませんが、保有している間は信託報酬がかかります。
解き方
- ETFが株式と同じように市場で売買でき、信用取引もできることを確かめます。
- 信託報酬があるか、分配金が自動で再投資されるか、連動する資産が株式以外にもあるかを確かめます。
- 選択肢 1不正解
- ETFでも、保有している間は信託報酬が少しずつ差し引かれるので、この記述は誤りです。
- 選択肢 2正解
- 上場しているETFは、株式と同じように現物取引だけでなく信用取引もできるので正しいです。
- 選択肢 3不正解
- ETFの分配金は投資家の口座に支払われ、自動で再投資される仕組みはないので誤りです。
- 選択肢 4不正解
- ETFには株価指数だけでなく、REITや金・原油などの商品、債券の指数に連動するものも多いので誤りです。
関連する分野を学ぶ
覚えるポイント
- ETFは株式と同様に証券取引所で売買され、信用取引も可能。
- ETFにも信託報酬(運用管理費用)は発生し、分配金の自動再投資コースはない。
間違えやすいところ
- 上場しているから信託報酬がかからないと誤解しやすいですが、低い水準でも信託報酬は引かれます。
- ETFは株価指数だけでなく、REITや商品の指数など幅広い資産を対象にしている点を見落としやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
固定利付債券の一般的な特徴
金融資産運用 · 債券価格と金利の関係 / 信用リスク / 債券の残存期間と価格変動
固定利付債券(個人向け国債を除く)の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
固定利付債券は、受け取る利息と償還金があらかじめ決まっています。市場金利が上がると魅力が下がって価格は下がり、金利が下がると価格は上がります。好況で物価が上がる時期は金利が上がりやすく、債券価格は下がりやすいです。また、償還までの期間が長い債券ほど、金利の変化による価格の変動幅が大きくなります。
解き方
- 市場金利と債券価格が逆に動く関係(シーソーの関係)を確かめます。
- 好況で物価が上がる局面では利上げで金利が上がり、債券価格が下がることを確かめて誤りを探します。
- 選択肢 1不正解
- 市場金利と債券価格は逆に動き、金利が上がれば価格は下がり、下がれば上がるので正しいです。
- 選択肢 2不正解
- 発行体の信用リスクが高まると、債券価格は下がるので正しいです。
- 選択肢 3正解
- 好況で物価が上がる局面では金利が上がるため、固定利付債券の価格は下がる傾向があり、この記述は誤りです。
- 選択肢 4不正解
- ほかの条件が同じなら、償還までの期間が長い債券ほど金利の変化による価格の変動幅は大きくなり、正しいです。
関連する分野を学ぶ
覚えるポイント
- 市場金利と債券価格は常に逆方向に動く(金利上昇=債券価格下落)。
- 残存期間が長い債券ほど、金利変動に対する価格変動幅が大きい。
間違えやすいところ
- 好況で株価が上がると債券価格も上がると混同しやすいですが、好況時は金利が上がり債券価格は下がります。
- 残存期間が短い債券のほうが価格が大きく動くと誤解しやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
上場株式の売買取引の仕組み
金融資産運用 · 株式取引のルール / 成行注文と指値注文 / 受渡日 / 単元株
国内の証券取引所における上場株式(内国株式)の売買取引の一般的な仕組みに関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
上場株式の取引所売買では、注文の優先順位が決まっています。値段を決めない成行注文は指値注文より優先され、買いは高い値段、売りは安い値段が優先されます。同じ条件なら、先に出した注文が優先されます。
解き方
- 取引所の注文の優先順位(成行優先・価格優先・時間優先)のルールを確かめます。
- 普通取引の受渡日は約定日から3営業日目、売買単位は100株であることを確かめます。
- 選択肢 1不正解
- 指値注文どうしでは、買いは高い値段、売りは安い値段が優先され、同じなら早い注文が優先されます。
- 選択肢 2正解
- 取引所では、値段を指定しない成行注文のほうが指値注文より優先されるので、この記述は誤りです。
- 選択肢 3不正解
- 国内上場株式の普通取引の受渡日は、約定日から3営業日目と決められています。
- 選択肢 4不正解
- 全国の証券取引所の普通取引では、売買単位はすべて100株に統一されています。
関連する分野を学ぶ
覚えるポイント
- 売買の優先順位は「成行優先」>「価格優先」>「時間優先」の順となる。
間違えやすいところ
- 受渡日を「約定日の翌日」や「4営業日目」と間違えないようにします(現在は3営業日目)。
出題の前提:2024年4月1日現在施行の法令・金融商品取引所規則に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
株式市場の各種指標
金融資産運用 · 日経平均株価 / JPX日経インデックス400 / 東証REIT指数 / S&P500
株式市場の各種指標等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
国内外の代表的な株価指数は、対象とする市場や銘柄数、計算方法がそれぞれ決まっています。だから、それぞれの指数がどんな銘柄を対象にしているかを正しく理解することが大切です。
解き方
- 各指数がどの市場の銘柄を対象にし、どう選んでいるかを確かめます。
- 日経平均株価は東証プライムの225銘柄、東証REIT指数は全銘柄、S&P500は米国の500銘柄であることと比べます。
- 選択肢 1不正解
- 日経平均株価は、東証プライムの代表的な225銘柄が対象で、全銘柄ではないので誤りです。
- 選択肢 2正解
- JPX日経インデックス400は、3つの市場から選ばれた400銘柄で作られ、この記述は正しいです。
- 選択肢 3不正解
- 東証REIT指数は、上場している不動産投資信託の全銘柄が対象なので、上位30銘柄という記述は誤りです。
- 選択肢 4不正解
- S&P500はロンドンではなく、米国の主要500銘柄が対象なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 日経平均は225銘柄、東証REIT指数は全銘柄、S&P500は米国主要500社が対象。
間違えやすいところ
- 東証REIT指数を「上位の銘柄だけ」と間違えやすいですが、実際は上場している全銘柄が対象です。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
外貨建金融商品の一般的な仕組み
金融資産運用 · 為替レート / TTSとTTB / 外国為替証拠金取引 / 為替変動リスク
個人(居住者)が国内の金融機関を通じて取引する外貨建金融商品の一般的な仕組みに関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
金融機関と為替取引をするとき、使われるレートは取引の向きで変わります。円を外貨に換える(銀行が外貨を売る)ときはTTS、外貨を円に換える(銀行が外貨を買う)ときはTTBを使います。
解き方
- 預金者が外貨を円に戻すとき、銀行は外貨を買い取る側だと確かめます。
- 銀行が外貨を買い取るときのレートはTTBであることを確かめます。
- 選択肢 1不正解
- 為替手数料は金融機関が独自に決められるので、取引する金融機関によって違うことがあり正しいです。
- 選択肢 2正解
- 外貨を円に換えるときは、銀行が外貨を買い取るのでTTBが使われ、この記述は誤りです。
- 選択肢 3不正解
- 個人のFXのレバレッジは、法律で最大25倍と決められており正しいです。
- 選択肢 4不正解
- 円安になると、外貨建債券の利息や償還金を円に換えた金額が増えるので、円換算の利回りは上がり正しいです。
覚えるポイント
- 円から外貨はTTS(銀行がSelling)、外貨から円はTTB(銀行がBuying)。
間違えやすいところ
- 主語が顧客か金融機関かでTTSとTTBを混同しやすいので、「金融機関から見た売買」で覚えます。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
ポートフォリオの期待収益率の計算
金融資産運用 · ポートフォリオ理論 / 加重平均 / 期待収益率
Aさんのポートフォリオにおける各資産の構成比、期待収益率および標準偏差が下表のとおりであった場合、当該ポートフォリオの期待収益率として最も適切なものはどれか。 【構成資産データ】 ・預金:構成比60%、期待収益率0.1%、標準偏差0.0% ・債券:構成比10%、期待収益率1.0%、標準偏差5.0% ・株式:構成比30%、期待収益率7.0%、標準偏差15.0%
解答・解説を表示
解答
3
解説
ポートフォリオ全体の期待収益率は、各資産の期待収益率にそれぞれの構成比を掛けて、その合計(加重平均)で求めます。標準偏差は期待収益率の計算には使いません。
解き方
- 各資産の「構成比×期待収益率」を計算します(預金0.06%、債券0.10%、株式2.10%)。
- 出した数を合計して、期待収益率2.26%を求めます。
- 選択肢 1不正解
- 計算が違います。預金0.06%、債券0.10%、株式2.10%を足すと2.26%になります。
- 選択肢 2不正解
- 計算が違います。単純に平均しても2.7%にはならず、正しくは2.26%です。
- 選択肢 3正解
- 構成比で重みをつけて計算すると、0.06%+0.10%+2.10%=2.26%となり正しいです。
- 選択肢 4不正解
- 3つの期待収益率を単純に平均した2.70%で、構成比が考えられていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- ポートフォリオの期待収益率は各資産の期待収益率の「加重平均」で算出する。
間違えやすいところ
- 表の標準偏差はリスクの大きさを表す数で、期待収益率の計算には使いません。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
NISA(少額投資非課税制度)
金融資産運用 · NISA / つみたて投資枠 / 成長投資枠 / 年間投資枠 / 非課税保有期間
NISA(少額投資非課税制度)に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、NISAにより投資収益が非課税となる口座をNISA口座という。
解答・解説を表示
解答
4
解説
2024年からの新NISAでは、つみたて投資枠(年間120万円)と成長投資枠(年間240万円)を一緒に使えます。非課税で保有できる期間は無期限になり、口座を作れるのは1月1日時点で18歳以上の居住者などです。
解き方
- 新NISAの年間の投資限度額(つみたて枠120万円、成長枠240万円)を確かめます。
- 併用できるか、口座を作れる年齢、非課税で保有できる期間を各記述と比べます。
- 選択肢 1不正解
- つみたて投資枠と成長投資枠は、同じ年でも一緒に使えるのでこの記述は誤りです。
- 選択肢 2不正解
- NISA口座を作れるのは1月1日時点で18歳以上の人なので、20歳未満は作れないという記述は誤りです。
- 選択肢 3不正解
- 今のNISAは、つみたて枠も成長枠も非課税で保有できる期間は無期限なので、20年間という記述は誤りです。
- 選択肢 4正解
- つみたて投資枠の年間投資枠は120万円なので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 新NISA:つみたて年間120万円、成長年間240万円(合計360万円)、生涯限度額1,800万円、非課税期間は無期限。
間違えやすいところ
- 昔のNISAのルール(つみたて年40万円・20年間、一般年120万円・5年間)と混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
預金保険制度の保護対象
金融資産運用 · 預金保険制度 / 決済用預金 / 外貨預金 / 確定拠出年金
預金保険制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
預金保険制度では、定期預金や普通預金などの一般預金は、1つの金融機関ごとに預金者1人あたり元本1,000万円までとその利息が守られます。決済用預金は全額が守られます。外貨預金や他人名義の預金は対象外です。
解き方
- 預金保険制度の保護の区分(一般預金などと決済用預金)の扱いを確かめます。
- 決済用預金には1,000万円の上限がなく、全額保護されることを確かめます。
- 選択肢 1不正解
- 確定拠出年金で選んだ定期預金は、加入者本人の預金として保護されるので正しいです。
- 選択肢 2正解
- 決済用預金は、元本1,000万円の制限がなく全額保護されるので、この記述は誤りです。
- 選択肢 3不正解
- 外貨預金は、国内の銀行に預けても預金保険制度の対象外なので正しいです。
- 選択肢 4不正解
- 他人の名義を借りただけの預金は、預金保険制度の対象にならないので正しいです。
関連する分野を学ぶ
覚えるポイント
- 決済用預金は全額保護。一般預金等は1金融機関ごとに元本1,000万円+利息まで保護。外貨預金は保護対象外。
間違えやすいところ
- 「国内の金融機関なら外貨預金も守られる」と勘違いしやすいですが、外貨預金は対象外です。
出題の前提:2024年4月1日現在施行の預金保険法に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
わが国の税制の基本分類
タックスプランニング · 所得区分 / 申告納税方式と賦課課税方式 / 直接税と間接税 / 国税と地方税
わが国の税制に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
税金は、納める先(国税・地方税)や、負担する人と納める人の関係(直接税・間接税)、税額の決め方(申告納税方式・賦課課税方式)で分類されます。所得税・法人税・相続税・贈与税は、自分で税額を計算して申告する「申告納税方式」です。
解き方
- それぞれの税金が、申告納税方式と賦課課税方式のどちらなのかを分けます。
- 相続税は、納税者本人が税額を計算して申告する「申告納税方式」だと確認します。
- 選択肢 1不正解
- 所得税では、所得を利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類に分けて計算します。
- 選択肢 2正解
- 相続税は、税務署長が税額を決める賦課課税方式ではなく、納税者自身が税額を計算して申告する「申告納税方式」です。
- 選択肢 3不正解
- 税金を負担する人(消費者など)と納める人(事業者など)が違う税金を間接税といい、消費税や酒税、たばこ税などが当てはまります。
- 選択肢 4不正解
- 法人税は国に納める国税で、不動産取得税は都道府県に納める地方税(道府県税)です。
覚えるポイント
- 所得税・法人税・相続税・贈与税は「申告納税方式」。住民税・固定資産税・不動産取得税・自動車税等は「賦課課税方式」。
間違えやすいところ
- 申告書を税務署に出すことから、税務署が税額を決める賦課課税方式だと思い違えないようにします。
出題の前提:2024年4月1日現在施行の国税通則法・相続税法等に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
所得税における各種所得の区分と計算
タックスプランニング · 配当所得 / 所得金額調整控除 / 不動産所得 / 給与所得(経済的利益)
所得税における各種所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税では、所得はその発生のしかたによって10種類に分けられます。株式の配当は配当所得、不動産の貸付は規模にかかわらず不動産所得、勤務先から受ける給与などは給与所得になります。
解き方
- それぞれの取引が、配当所得・不動産所得・給与所得のどれに当たるかを判定します。
- 所得金額調整控除の上限が最大15万円であることを確かめます。
- 選択肢 1不正解
- 事業資金で買った株式でも、会社から受ける配当金は「配当所得」に分けられます。
- 選択肢 2不正解
- 所得金額調整控除のいちばん高い金額は「15万円」です((給与収入-850万円)×10%、給与収入は1,000万円まで)。
- 選択肢 3不正解
- 個人が行う不動産の貸付は、「事業的規模(5棟10室基準など)」でも「不動産所得」になります。
- 選択肢 4正解
- 勤務先から無利息や低い利息でお金を借りたときの、利息分の得は原則として給与所得として課税されます。
関連する分野を学ぶ
覚えるポイント
- 不動産貸付は事業的規模でも「不動産所得」。所得金額調整控除の限度額は最大15万円。
間違えやすいところ
- 不動産の貸付は「事業的規模」でも事業所得にはならず、あくまで不動産所得です。
出題の前提:2024年4月1日現在施行の所得税法に基づく。
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
所得税の損益通算の対象と制限
タックスプランニング · 損益通算 / 事業所得 / 不動産所得 / 譲渡所得 / 雑所得
所得税における損益通算に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
損益通算は、不動産所得・事業所得・山林所得・譲渡所得(富士山譲渡)の赤字を、他の所得の黒字と相殺できる制度です。ただし、土地を取得するために借りたお金の利子や、生活用のものを売った損などは対象外です。
解き方
- 損益通算できる4つの所得(不動産所得・事業所得・山林所得・譲渡所得)に当たるかを確認します。
- 土地を買った借金の利子や生活用のものの譲渡損など、損益通算できない例外に当たらないかを確かめます。
- 選択肢 1不正解
- 不動産所得の赤字のうち、土地を買うために借りたお金の利子にあたる部分は損益通算できません。
- 選択肢 2不正解
- 雑所得で生じた赤字は、他の所得の黒字と損益通算できません。
- 選択肢 3不正解
- 生活に使う自家用車などの生活用動産を売って生じた損は、損益通算できません。
- 選択肢 4正解
- 事業所得で生じた赤字は損益通算の対象なので、不動産所得の黒字と相殺できます。
関連する分野を学ぶ
覚えるポイント
- 損益通算できる所得の覚え方は「不・事・山・譲(ふじさんじょう)」です。
間違えやすいところ
- 不動産所得が赤字でも、土地を買うため借りたお金の利子は損益通算できないので注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
所得控除(扶養控除・配偶者控除)の要件
タックスプランニング · 扶養控除 / 特定扶養親族 / 老人扶養親族 / 配偶者控除
所得税における所得控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
配偶者控除や扶養控除では、親族かどうかを法律上の関係で厳しく判定します。民法上の婚姻関係があるか、年末時点の年齢、合計所得金額などを基準に決まります。
解き方
- 扶養控除の区分(19歳以上23歳未満は特定扶養親族、70歳以上は老人扶養親族)が正しいかを確認します。
- 配偶者控除について、納税者の所得上限(1,000万円以下)と、配偶者が法律婚であることを確認します。
- 選択肢 1不正解
- その年の12月31日時点で19歳以上23歳未満の控除対象扶養親族は、特定扶養親族に当たります。
- 選択肢 2不正解
- その年の12月31日時点で70歳以上の控除対象扶養親族は、老人扶養親族に当たります。
- 選択肢 3不正解
- 納税者の合計所得金額が1,000万円を超える場合、配偶者控除は受けられません。
- 選択肢 4正解
- 税法上の控除対象配偶者は民法上の婚姻関係にある配偶者だけなので、内縁関係の人は当たりません。
関連する分野を学ぶ
覚えるポイント
- 税法上の配偶者控除・配偶者特別控除の対象は法律婚の配偶者に限られます。
間違えやすいところ
- 健康保険の被扶養者では内縁関係が認められることがありますが、税法上の所得控除では認められません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
配当控除の適用要件と計算方法
タックスプランニング · 配当控除 / 非上場株式 / 公募株式投資信託 / 負債の利子
所得税における配当控除に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
配当控除は、会社の利益に法人税がかかった後の配当金に、個人の所得税までかかると二重課税になるため、それを調整する制度です。総合課税を選んだ国内株式などの配当所得に適用されます。
解き方
- 配当控除の対象が、内国法人からの配当で、総合課税を選んだものかを確認します。
- 株式を買うため借りたお金の利子を引くことや、損益通算する前の金額で計算するルールを確かめます。
- 選択肢 1正解
- 内国法人からの非上場株式の配当でも、確定申告で総合課税を選べば配当控除を受けられます。
- 選択肢 2不正解
- 公募株式投資信託(国内)の分配金による配当所得は、総合課税を選ぶと配当控除の対象になります。
- 選択肢 3不正解
- 配当控除の対象になる配当所得は、配当の収入金額から、取得のため借りたお金の利子を引いた金額です。
- 選択肢 4不正解
- 他の所得の赤字と損益通算する場合でも、配当控除の計算に使う金額は損益通算する前の配当所得です。
関連する分野を学ぶ
覚えるポイント
- 配当控除の適用を受けられるのは「総合課税」を選択した国内法人の配当等に限られます。
間違えやすいところ
- 申告分離課税を選んだ配当所得には、配当控除が使えないので注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
所得税の確定申告が必要な者と申告期限
タックスプランニング · 確定申告 / 給与所得者 / 同族会社役員 / 確定申告期限
所得税の申告に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、記載された所得以外の所得は考慮しないものとする。また、いずれも適切に源泉徴収等がされ、年末調整すべきものは年末調整が済んでいるものとする。
解答・解説を表示
解答
1
解説
給与所得者は、給与収入が2,000万円以下で1カ所から受け取り、年末調整を受けていれば、原則として確定申告は不要です。ただし、同族会社の役員が受け取る賃貸料などは例外で申告が必要です。
解き方
- 1カ所から給与を受ける人の年収基準(2,000万円超なら申告が必要)を確認します。
- 同族会社役員の特例、2カ所以上から受ける人の20万円基準、申告期間(翌年2月16日〜3月15日)を確かめます。
- 選択肢 1正解
- 給与の収入が2,000万円以下で1カ所から受け取り、年末調整が済んでいる人は、確定申告は不要です。
- 選択肢 2不正解
- 同族会社の役員が会社から受け取る不動産賃貸料などの所得は、20万円以下でも確定申告が必要です。
- 選択肢 3不正解
- 副の給与の収入と、給与・退職以外の所得を合わせて20万円を超える場合は、確定申告が必要です。
- 選択肢 4不正解
- 所得税の確定申告書を出す期間は、原則として所得が生じた年の翌年2月16日から3月15日までです。
関連する分野を学ぶ
覚えるポイント
- 所得税の確定申告期限は「翌年3月15日」であり、末日(3月31日)ではありません。
間違えやすいところ
- 給与以外の所得が20万円以下でも、同族会社の役員がその会社から受け取る賃貸料などには、申告不要のルールは使えません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
法人税の納税地・申告期限・青色申告手続き
タックスプランニング · 法人税 / 納税地 / 確定申告期限 / 青色申告承認申請書
法人税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
法人税の納税地は、本店や主たる事務所の所在地です。納税地が変わったときは、異動前の税務署長に届け出ます。確定申告の期限は事業年度終了の翌日から2カ月以内で、新設法人の青色申告の申請期限は設立から3カ月などと決められています。
解き方
- 法人税の納税地(本店・主たる事務所の所在地)と、異動の届出の決まりを確認します。
- 確定申告の期限(原則2カ月以内)と、新設法人の青色申告の申請期限(設立から3カ月など)を確かめます。
- 選択肢 1不正解
- 法人税の納税地は、原則としてその法人の本店や主たる事務所の所在地です。
- 選択肢 2正解
- 納税地が変わった場合、法人は異動前の納税地の税務署長に、遅れずに届け出る必要があります。
- 選択肢 3不正解
- 法人税の確定申告書は、原則として各事業年度の終了日の翌日から2カ月以内に提出します。
- 選択肢 4不正解
- 新設法人が初年度から青色申告をする場合、設立から3カ月を過ぎた日と事業年度終了日の、早い方の前日までに提出します。
関連する分野を学ぶ
覚えるポイント
- 法人税の確定申告期限は「事業年度終了の日の翌日から2カ月以内」です。
間違えやすいところ
- 法人の納税地を、代表者の住所地と間違えないように注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
法人税における減価償却資産の償却方法と特例
タックスプランニング · 減価償却 / 定額法 / 少額減価償却資産 / 一括償却資産
法人税における減価償却に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、当期とは2024年4月1日から2025年3月31日までの事業年度であるものとする。
解答・解説を表示
解答
2
解説
法人が減価償却費を損金に入れるには、確定した決算で損金経理することが必要です。建物・建物附属設備・構築物は定額法だけが認められており、10万円未満の少額資産や20万円未満の一括償却資産には簡単な方法があります。
解き方
- 減価償却の基本(損金経理の要件)と、少額減価償却資産・一括償却資産の扱いを確認します。
- 2016年4月1日以後に取得した建物附属設備と構築物の償却方法が定額法だけであることを確かめます。
- 選択肢 1不正解
- 法人が減価償却費を損金に入れるには、確定した決算で損金経理することが必要です。
- 選択肢 2正解
- 2016年4月1日以後に取得した建物附属設備・構築物と建物は、定率法ではなく「定額法」だけが認められます。
- 選択肢 3不正解
- 取得価額10万円未満の減価償却資産は、事業に使った事業年度に、全額を損金に入れられます。
- 選択肢 4不正解
- 取得価額10万円以上20万円未満の資産は、一括償却資産として3年間で3分の1ずつ損金に入れられます。
関連する分野を学ぶ
覚えるポイント
- 建物附属設備・構築物(2016年4月以後取得)および建物は「定額法」しか選べません。
間違えやすいところ
- 定額法しか選べないものを定率法しか選べないと逆に覚えやすいので注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
消費税の基準期間・納税義務の判定と申告期限
タックスプランニング · 消費税 / 基準期間 / 特定期間 / 免税事業者 / 確定申告期限
消費税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
消費税の「基準期間」は、個人事業者ではその年の前々年、法人ではその事業年度の前々事業年度です。基準期間の課税売上高が1,000万円を超える場合や、特定期間の基準を満たす場合は課税事業者になります。
解き方
- 個人事業者と法人の消費税の「基準期間」(前々年・前々事業年度)を確認します。
- 基準期間と特定期間の課税売上高・給与支払額の1,000万円基準、申告期限(原則2カ月以内)を確かめます。
- 選択肢 1正解
- 個人事業者の消費税の基準期間は、その年の前年ではなく「その年の前々年」です。
- 選択肢 2不正解
- 基準期間(前々事業年度)の課税売上高が1,000万円を超える法人は、免税事業者になれません。
- 選択肢 3不正解
- 特定期間の課税売上高と給与等支払額がどちらも1,000万円を超える法人は、免税事業者になれません。
- 選択肢 4不正解
- 法人の消費税の確定申告書は、原則として課税期間の末日の翌日から2カ月以内に税務署長へ提出します。
関連する分野を学ぶ
覚えるポイント
- 消費税の基準期間は個人は「前々年」、法人は「前々事業年度」です。
間違えやすいところ
- 所得税の確定申告(前年分)と混同して、消費税の基準期間を「前年」と間違えないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
損益計算書と貸借対照表の利益区分・財務分類
タックスプランニング · 損益計算書 / 営業利益 / 売上総利益 / 貸借対照表 / 固定負債
損益計算書および貸借対照表の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
損益計算書では、売上高から売上原価を引いて「売上総利益」を出し、そこから販売費及び一般管理費を引いて本業の利益である「営業利益」を計算します。貸借対照表では、1年基準(ワン・イヤー・ルール)で流動と固定を分けます。
解き方
- 損益計算書の各利益(売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益)の順番を確認します。
- 貸借対照表の資産・負債の分け方(無形固定資産の定義や1年基準)を確かめます。
- 選択肢 1不正解
- 売上総利益は、売上高から売上原価を引いて計算します。
- 選択肢 2正解
- 営業利益は、売上総利益から販売費及び一般管理費を引いて計算します(経常利益からではありません)。
- 選択肢 3不正解
- 無形固定資産は、特許権・商標権・借地権・のれんなど、形のない固定資産を表します。
- 選択肢 4不正解
- 固定負債は、1年基準(ワン・イヤー・ルール)で、決算日の翌日から1年を超えて返済期限が来る負債です。
覚えるポイント
- 損益計算書の順序:売上高 → 売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益
間違えやすいところ
- 営業利益と経常利益の順番を混同し、どちらを先に計算するかを間違えないように注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
不動産の登記および調査
不動産 · 不動産登記 / 登記記録 / 床面積 / 登記事項証明書
不動産の登記や調査に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産の登記記録は、表題部と権利部に分かれています。権利部はさらに甲区と乙区に分かれます。甲区には所有権に関することを記録し、乙区には抵当権など所有権以外の権利を記録します。
解き方
- 不動産登記を行う機関と、登記記録の作り(表題部・甲区・乙区)を確かめます。
- 建物の種類ごとに床面積の測り方(壁心か内法か)を比べて、正しい記述を選びます。
- 選択肢 1不正解
- 不動産登記の仕事は、不動産がある場所を管轄する法務局(登記所)が行います。市区町村の役場ではありません。
- 選択肢 2正解
- 抵当権の設定の登記では、債権額や抵当権者の氏名などは、所有権以外の権利を記録する権利部乙区に記録されます。
- 選択肢 3不正解
- 区分建物を除く一般の建物では、壁の中心線で囲まれた壁心面積で記録されます。内法面積で記録されるのは区分建物の専有部分です。
- 選択肢 4不正解
- 不動産の登記事項証明書は、手数料を払えば誰でも交付を請求できます。利害関係者だけに限られません。
関連する分野を学ぶ
覚えるポイント
- 権利部甲区は所有権、権利部乙区は抵当権・地上権等の所有権以外の権利を記録します。
間違えやすいところ
- 戸建てなどの一般の建物は壁心面積、マンションなどの区分所有建物の専有部分は内法面積で登記されます。この違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
不動産の売買契約に係る民法の規定
不動産 · 代理 / 共有持分 / 危険負担 / 手付解除
不動産の売買契約に係る民法の規定に関する次の記述のうち、最も適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
売買の目的物が引渡しの前に不可抗力でなくなると、買主は代金の支払いを拒むことができます。これを危険負担といいます。買主の責任ではないためです。
解き方
- 代理で名前を示す必要があるか、共有持分を自由に処分できるか、手付解除ができる期間を確かめます。
- 引渡し前に不可抗力で目的物がなくなったときの民法の決まり(危険負担)を当てはめて、正誤を判断します。
- 選択肢 1不正解
- 代理人が本人のためにすることを示さなくても、相手が代理人だと知っていた、または知らないことに落ち度がなければ、契約の効果は本人に及びます。
- 選択肢 2不正解
- 共有者は、自分の持分であれば、他の共有者の同意をもらわなくても、自由に第三者へ譲ったり処分したりできます。
- 選択肢 3正解
- 引渡しの前に地震などの不可抗力で建物が全壊したときは、買主は売主の代金の請求を拒むことができます。
- 選択肢 4不正解
- 解約手付による解除ができるのは、相手が契約の履行に取りかかるまでです。相手が取りかかった後は解除できません。
関連する分野を学ぶ
覚えるポイント
- 民法の危険負担では、引渡し前に生じた不可抗力による目的物滅失について買主は代金支払を拒絶できます。
間違えやすいところ
- 共有物全体を変えたり処分したりするには全員の同意が要ります。しかし自分の持分だけなら、一人で自由に処分できます。この違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
借地借家法(普通借地権)
不動産 · 普通借地権 / 存続期間 / 建物買取請求権 / 法定更新
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、定期借地権等以外の借地権を普通借地権という。
解答・解説を表示
解答
2
解説
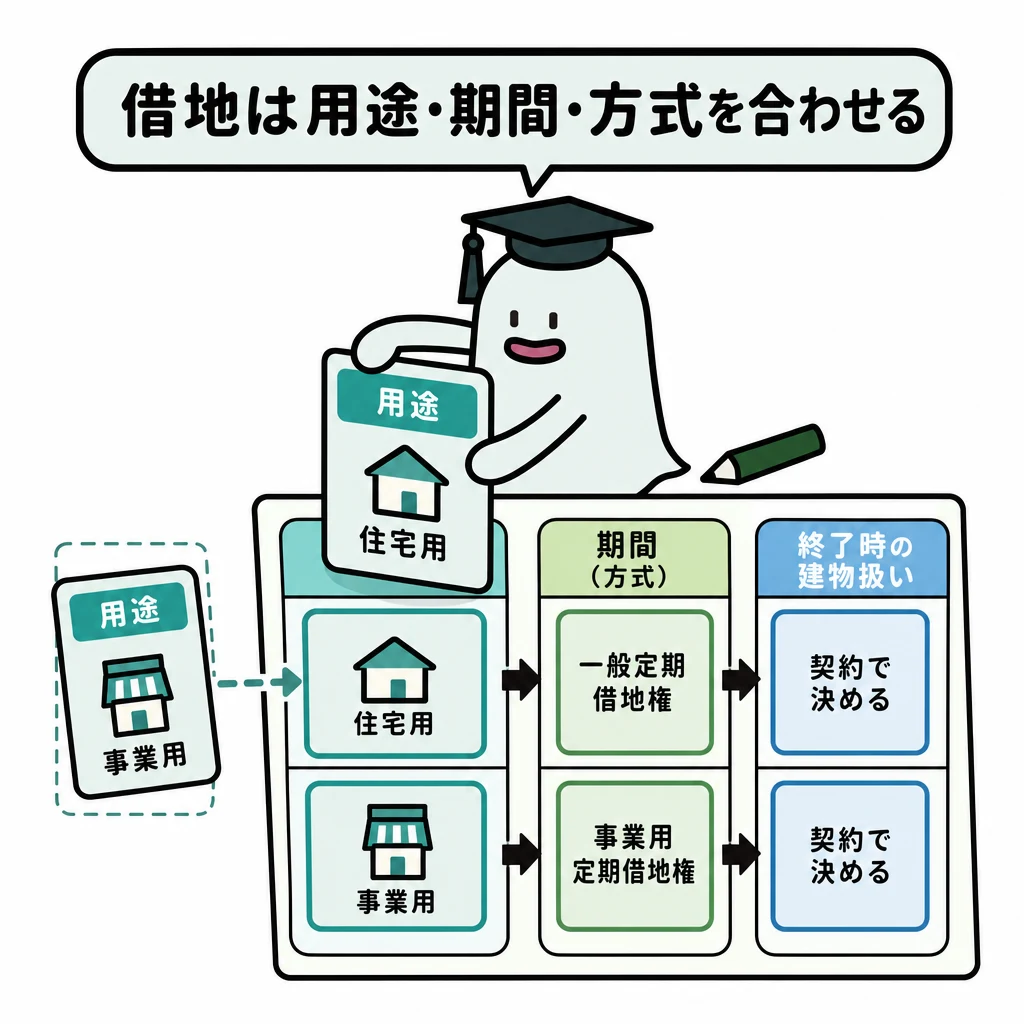
普通借地権の存続期間は、最初は30年以上で、上限はありません。また、借地人の債務不履行で契約を解除したときは、建物買取請求権は認められません。
解き方
- 普通借地権の存続期間の決まりと、契約の形(書面などが必要か)を確かめます。
- 契約が終わるときの更新の条件(建物があるか)と、債務不履行で解除したときの建物買取請求権の決まりを調べます。
- 選択肢 1不正解
- 普通借地権の存続期間は、最初は最低30年です。契約でそれより長く決めることもでき、上限はありません。
- 選択肢 2正解
- 借地権者が地代を払わないなどの債務不履行で借地契約が解除されたときは、信義則上、建物買取請求権を使えません。
- 選択肢 3不正解
- 借地権者の請求で契約が自動的に更新(法定更新)されるには、借地上に建物があることが条件です。
- 選択肢 4不正解
- 普通借地権の設定契約は、書面や公正証書がなくても、口頭で有効に成立します。事業用定期借地権などのように公正証書を作る義務はありません。
関連する分野を学ぶ
覚えるポイント
- 普通借地権の当初存続期間は最短30年で上限なし、債務不履行解除では建物買取請求権は行使できません。
間違えやすいところ
- 事業用定期借地権などでは公正証書が必要です。しかし普通借地権や一般定期借地権では、公正証書は必要ありません。この違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
建物の賃貸借(普通借家契約)
不動産 · 普通借家契約 / 契約期間 / 原状回復義務 / 造作買取請求権
建物の賃貸借に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、定期建物賃貸借契約以外の建物賃貸借契約を普通借家契約という。
解答・解説を表示
解答
2
解説
普通借家契約では、期間を1年未満と定めた場合、その契約は「期間の定めがない賃貸借」とみなされます。期間の定めがない契約では、賃貸人からの解約の申入れに正当事由と6カ月の猶予期間が必要です。
解き方
- 借地借家法第29条にある、期間1年未満の普通借家契約の効果を確かめます。
- 賃貸人の解約の予告期間、原状回復義務の範囲、造作買取請求権を特約で外せるかを比べます。
- 選択肢 1不正解
- 期間の定めがない借家契約で、賃貸人が正当事由をもって解約を申し入れると、申入れから6カ月たつと賃貸借が終わります。
- 選択肢 2正解
- 普通借家契約で期間を1年未満に決めたときは、1年とみなされるのではなく、「期間の定めがないもの」とみなされます。
- 選択肢 3不正解
- 普通に使って生じた損耗や、年数がたつことによる変化について、賃借人は原状に戻す義務を負いません。
- 選択肢 4不正解
- 造作買取請求権の決まりは任意規定なので、賃貸借が終わるときに買取りを請求しないという特約(排除特約)は有効です。
関連する分野を学ぶ
覚えるポイント
- 普通借家契約で期間を1年未満に定めると「期間の定めがない契約」とみなされます。
間違えやすいところ
- 借地権は最短30年で、それより短いと30年とみなされます。借家契約は1年未満だと期間の定めなしとみなされます。この二つのルールを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
都市計画法(区域区分・開発許可)
不動産 · 区域区分 / 開発行為の定義 / 開発許可の適用除外 / 市街化調整区域
都市計画法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
都市計画法の開発行為とは、主に建築物などの建築を目的とした土地の区画や形質の変更をいいます。土地区画整理事業などの公的事業や、農林漁業用の建築物など、一定のものは開発許可が要りません。
解き方
- 都市計画区域で、市街化区域と市街化調整区域の区分(線引き)が必ず必要かを確かめます。
- 開発行為の定義と、土地区画整理事業や農林漁業者の建築物についての開発許可の例外を比べます。
- 選択肢 1不正解
- 都市計画区域で市街化区域と市街化調整区域の区分(線引き)を定めることは義務ではなく、定めてもよいという任意の決まりです。区分を定めていない区域もあります。
- 選択肢 2不正解
- 開発行為とは、主に建築物や特定工作物を建てるために行う土地の区画や形質の変更です。それを目的としない変更(青空駐車場の造成など)は開発行為にあたりません。
- 選択肢 3正解
- 土地区画整理事業や市街地再開発事業などとして行う開発行為は、都道府県知事などの開発許可を受ける必要がありません。
- 選択肢 4不正解
- 市街化調整区域で、農業・林業・漁業を営む人が住むための建築物を建てることを目的とする開発行為は、開発許可を受ける必要がありません。
関連する分野を学ぶ
覚えるポイント
- 土地区画整理事業や公的事業の施行としての開発行為、市街化調整区域での農林漁業用住宅の建築等は開発許可が不要です。
間違えやすいところ
- すべての都市計画区域が市街化区域と市街化調整区域に分かれるわけではありません。区分を定めていない非線引都市計画区域もあります。注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.25 ↗(www.jafp.or.jp)
建築基準法(容積率・建蔽率・敷地)
不動産 · 容積率の前面道路制限 / 建蔽率の緩和 / セットバック / 用途制限の過半主義
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建築基準法第42条第2項の道路(みなし道路)では、セットバックした部分は将来の道路の敷地とみなされます。そのため、建蔽率や容積率を計算するときは、その部分を敷地面積から除きます。
解き方
- 前面道路の幅による容積率の制限、防火・準防火地域での建蔽率の緩和、敷地が複数の用途地域にまたがるときの過半主義を確かめます。
- セットバックした部分を敷地面積に入れられるかを考え、誤っている記述を探します。
- 選択肢 1不正解
- 前面道路の幅が12m未満のとき、容積率は指定容積率と、前面道路の幅に法定乗数を掛けた基準容積率の、小さいほうが上限になります。
- 選択肢 2不正解
- 準防火地域で耐火建築物または準耐火建築物を建てるときは、建蔽率の制限が10%ゆるくなります。
- 選択肢 3正解
- 2項道路にともなうセットバック部分は道路とみなされます。そのため建物を建てられないだけでなく、建蔽率や容積率のもとになる敷地面積に入れることもできません。
- 選択肢 4不正解
- 敷地が複数の用途地域にまたがるときは、建物の用途の制限について、敷地の過半が属する用途地域の決まりが敷地全体に適用されます。
関連する分野を学ぶ
覚えるポイント
- セットバック部分は道路として扱われるため、建蔽率・容積率の計算において敷地面積に算入できません。
間違えやすいところ
- 用途の制限は、敷地の過半が属する地域の決まりが適用されます。しかし建蔽率や容積率は、面積に応じた加重平均で計算します。この違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.25 ↗(www.jafp.or.jp)
建物の区分所有等に関する法律(管理・共有持分)
不動産 · 区分所有法 / 共用部分の負担割合 / 管理者の選任 / 管理組合 / 持分割合
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
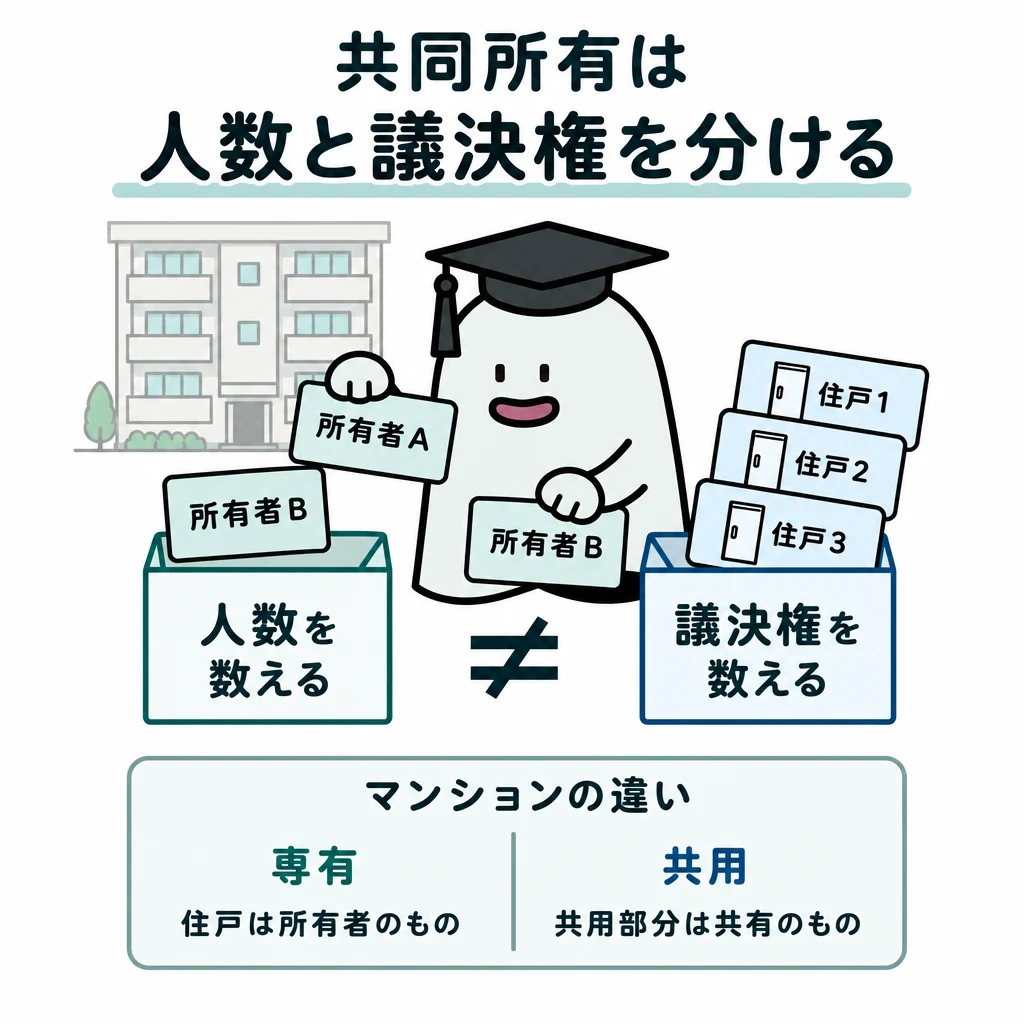
区分所有法では、共用部分の持分と、その管理費用の負担割合は、規約に別段の定めがない限り、専有部分の床面積の割合で決まります。
解き方
- 区分所有法で、共用部分の負担割合と持分割合の原則(床面積の割合)を確かめます。
- 管理者の選び方と解任の方法(集会の普通決議)や、管理組合に必ず入るという原則を確かめ、誤った記述を見分けます。
- 選択肢 1正解
- 共用部分の管理にかかる費用は、規約に別段の定めがない限り、等分ではなく、各自の専有部分の床面積の割合に応じて負担します。
- 選択肢 2不正解
- 区分所有者は、規約に別段の定めがない限り、集会の普通決議で管理者を選んだり解任したりできます。
- 選択肢 3不正解
- 区分所有法第3条により、区分所有者の全員で当然に管理組合(建物を管理する団体)を作ります。
- 選択肢 4不正解
- 共用部分の持分は、規約に別段の定めがない限り、各専有部分の床面積(壁などの内側線による内法面積)の割合で決まります。
関連する分野を学ぶ
覚えるポイント
- 区分所有法において共用部分の持分割合および管理費用の負担割合は、別段の定めがなければ専有部分の床面積の割合によります。
間違えやすいところ
- 管理組合への加入は自由ではありません。区分所有者になった時点で、法律上、全員が構成員になります。この点を見落としやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.26 ↗(www.jafp.or.jp)
不動産取得税の課税関係・特例
不動産 · 不動産取得税 / 特定遺贈 / 死因贈与 / 住宅の新築控除
不動産取得税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
不動産取得税は、不動産を取得したときに課される地方税です。相続による取得や、相続人への遺贈などは非課税です。しかし、相続人以外への特定遺贈や死因贈与による取得には課税されます。
解き方
- 相続、遺贈(包括遺贈・特定遺贈)、死因贈与で、不動産取得税が非課税になる範囲を整理します。
- 新築住宅の課税標準の特例の控除額(1,200万円、長期優良住宅は1,300万円)と比べて、正解を判断します。
- 選択肢 1正解
- 相続人以外の人が特定遺贈で不動産を取得したときは、非課税の決まりが使えないため、不動産取得税が課されます。
- 選択肢 2不正解
- 死因贈与契約で不動産を取得した場合は、取得した人が法定相続人でも、相続による取得とはみなされません。そのため不動産取得税が課されます。
- 選択肢 3不正解
- 等価交換方式の譲渡でも、不動産の所有権を取得しています。そのため、原則として取得した人に不動産取得税が課されます。
- 選択肢 4不正解
- 決められた要件を満たす新築住宅(一般住宅)の控除の限度額は、1戸につき最高1,200万円です。認定長期優良住宅では1,300万円です。
関連する分野を学ぶ
覚えるポイント
- 相続人への相続・遺贈は不動産取得税が非課税ですが、相続人以外への特定遺贈や死因贈与は課税対象です。
間違えやすいところ
- 新築住宅の課税標準の特例の控除額は1,200万円です。認定長期優良住宅では1,300万円です。1,500万円ではありません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.26 ↗(www.jafp.or.jp)
土地を譲渡した場合の譲渡所得
不動産 · 譲渡所得 / 概算取得費 / 長期譲渡所得の税率 / 譲渡費用
個人が土地を譲渡した場合の譲渡所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
土地や建物の譲渡所得は分離課税です。譲渡した年の1月1日時点で所有期間が5年を超えるかどうかで、長期と短期を分けます。実際の取得費が分からないときは、概算取得費として譲渡収入金額の5%を使います。
解き方
- 譲渡所得の計算で、取得費が分からないときの概算取得費の割合(5%)を確かめます。
- 所有期間を判定する日(譲渡した年の1月1日)と、長期譲渡所得の税率(所得税・復興特別所得税15.315%、住民税5%、合計20.315%)を確かめます。
- 選択肢 1正解
- 土地の取得費が分からないときに取得費に入れられる概算取得費は、譲渡収入金額の5%相当額です。10%ではないので誤りです。
- 選択肢 2不正解
- 土地の譲渡所得では、譲渡した年の1月1日時点で所有期間が5年を超えるものは長期譲渡所得になります。
- 選択肢 3不正解
- 長期譲渡所得の税率は、原則として所得税15%、復興特別所得税0.315%(15%の2.1%)、住民税5%で、合わせて20.315%になります。
- 選択肢 4不正解
- 土地を譲渡するときに直接払った仲介手数料は、譲渡費用に含まれます。
関連する分野を学ぶ
覚えるポイント
- 取得費不明時の概算取得費は譲渡収入金額の5%
間違えやすいところ
- 所有期間が長いか短いかは、譲渡した日ではなく、譲渡した年の1月1日時点で判定します。注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.27 ↗(www.jafp.or.jp)
土地の有効活用の手法
不動産 · 土地有効活用 / 事業受託方式 / 建設協力金方式 / 定期借地権方式 / 等価交換方式
土地の有効活用の手法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
土地の有効活用には、事業受託方式、建設協力金方式、等価交換方式、定期借地権方式などがあります。それぞれ、資金を出す人と建物の所有者が違います。
解き方
- それぞれの方式で、建設資金を出す人と集め方を整理します。
- 完成した建物の所有権が誰のものになるかを比べて、正誤を判断します。
- 選択肢 1不正解
- 事業受託方式では、企画や建設、管理などの仕事はデベロッパーに任せます。しかし建物の建設資金は土地所有者が用意します。そこが誤りです。
- 選択肢 2正解
- 建設協力金方式では、土地所有者が入居予定のテナントから、預託金などの形で建設資金の全部または一部を借りて建物を建てます。
- 選択肢 3不正解
- 定期借地権方式では、土地所有者は土地を貸すだけです。建物を建てて所有するのは借地人です。そこが誤りです。
- 選択肢 4不正解
- 等価交換方式では、土地所有者は土地の一部をデベロッパーに譲ります。その代わりに、提供した土地の価値に見合う建物の一部(区分所有権など)を取得します。全部を取得するわけではありません。
関連する分野を学ぶ
覚えるポイント
- 建設協力金方式はテナントからの借入金で建物を建てる手法
間違えやすいところ
- 事業受託方式でも、資金を集める責任は土地所有者にあります。この点を見落とさないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.27 ↗(www.jafp.or.jp)
民法上の贈与
相続・事業承継 · 贈与契約 / 書面によらない贈与 / 定期贈与 / 負担付贈与 / 死因贈与
民法上の贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与は、贈与する側の申し出と受け取る側の承諾で成立する契約です。書面によらない贈与の解除、定期贈与の失効、負担付贈与の解除などの決まりがあります。
解き方
- 書面によらない贈与は、履行が終わっていない部分なら双方が解除できると確認します。
- 定期贈与は一方の死亡で失効し、負担付贈与は解除でき、死因贈与は検認が不要だと確かめます。
- 選択肢 1不正解
- 定期贈与は、贈与者か受贈者のどちらか一方が亡くなると効力を失うため、誤りです。
- 選択肢 2正解
- 書面によらない贈与は双方が解除できますが、履行が終わった部分は解除できないので、正しいです。
- 選択肢 3不正解
- 負担付贈与は、受贈者が義務を果たさないとき、催告のうえ解除できるため、誤りです。
- 選択肢 4不正解
- 死因贈与は契約なので家庭裁判所の検認は不要であり、誤りです。
覚えるポイント
- 書面によらない贈与は履行未了部分なら各当事者が解除可能
間違えやすいところ
- 死因贈与は契約なので、自筆証書遺言のような家庭裁判所の検認は不要です。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.28 ↗(www.jafp.or.jp)
贈与税の計算と制度
相続・事業承継 · 贈与税の計算 / 暦年課税の基礎控除 / 特例税率 / 相続時精算課税
贈与税の計算に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与税の暦年課税では、基礎控除110万円が受贈者ごとに1年単位で使えます。2024年1月1日以後の相続時精算課税にも年110万円の基礎控除が新設され、超えた部分には一律20%の税率がかかります。
解き方
- 暦年課税の基礎控除は、受贈者1人あたり年110万円が上限だと確かめます。
- 直系尊属からの贈与は18歳以上なら特例税率が使え、相続時精算課税には基礎控除と税率20%の改正があると確かめます。
- 選択肢 1正解
- 基礎控除は受贈者1人につき年110万円なので、複数の人から贈与を受けても110万円までであり、誤りです。
- 選択肢 2不正解
- 贈与の年の1月1日に18歳以上で、父母や祖父母など直系尊属から贈与を受けると特例税率が使えるので、正しいです。
- 選択肢 3不正解
- 2024年1月1日以後の相続時精算課税では、特別控除2,500万円とは別に年110万円の基礎控除ができたので、正しいです。
- 選択肢 4不正解
- 相続時精算課税では、特別控除を超える部分の贈与税の税率は一律20%なので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 贈与税の暦年課税の基礎控除は受贈者1人につき年110万円
間違えやすいところ
- 複数の人から贈与を受けても、贈与者ごとに110万円ずつは控除できません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.28 ↗(www.jafp.or.jp)
民法上の法定相続分
相続・事業承継 · 法定相続分 / 嫡出でない子 / 養子 / 半血兄弟姉妹 / 代襲相続
民法上の相続分に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
法定相続分では、実子と養子、嫡出子と非嫡出子の取り分は同じです。父母の一方だけを同じくする兄弟姉妹(半血兄弟姉妹)の取り分は、両親を同じくする兄弟姉妹の2分の1です。
解き方
- 民法上の子の相続分では、嫡出子と非嫡出子の取り分が同じだと確かめます。
- 養子、半血兄弟姉妹、代襲相続人の相続分の決まりと比べます。
- 選択肢 1不正解
- 養子の法定相続分は実子と同じなので、正しいです。
- 選択肢 2正解
- 民法第900条の改正で、嫡出でない子の相続分は嫡出子と同じなので、誤りです。
- 選択肢 3不正解
- 父母の一方だけを同じくする兄弟姉妹の相続分は、両親を同じくする兄弟姉妹の2分の1なので、正しいです。
- 選択肢 4不正解
- 代襲相続人が1人なら、被代襲者の法定相続分をそのまま引き継ぐので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 嫡出でない子の法定相続分は嫡出子と同じ(2分の1ではない)
間違えやすいところ
- 半血兄弟姉妹の相続分は2分の1、非嫡出子の相続分は同じ、と混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.29 ↗(www.jafp.or.jp)
民法上の相続の承認と放棄
相続・事業承継 · 単純承認 / 相続放棄 / 限定承認 / 熟慮期間 / 代襲相続
民法に規定する相続に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
相続人は、相続の開始を知った時から3カ月以内に、単純承認・限定承認・相続放棄のどれかを選びます。限定承認は共同相続人全員で一緒に行う必要があります。相続放棄をした人は初めから相続人でなかったとみなされ、代襲相続は起きません。
解き方
- 相続承認・放棄は、知った時から3カ月以内に家庭裁判所へ申し出ると確かめます。
- 単純承認は財産も借金もすべて相続すること、相続放棄では代襲相続が起きないこと、限定承認は全員一致が要ると確かめます。
- 選択肢 1不正解
- 単純承認をすると、資産だけでなく借金などのマイナス財産もすべて引き継ぐので、誤りです。
- 選択肢 2正解
- 相続放棄は、相続の開始を知った時から原則3カ月以内に家庭裁判所へ申し出る必要があるので、正しいです。
- 選択肢 3不正解
- 相続放棄をした人は初めから相続人でなかったとみなされ、その子が代襲相続人になることはないので、誤りです。
- 選択肢 4不正解
- 共同相続人がいる場合、限定承認は全員で一緒に行う必要があり、1人ではできないので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄は3カ月以内に家庭裁判所へ申述。相続放棄によって代襲相続は発生しない。
間違えやすいところ
- 限定承認は全員一致が必要ですが、相続放棄は各相続人が1人でできる、と取り違えないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.29 ↗(www.jafp.or.jp)
相続税の基礎控除額と法定相続人の数
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続人の数 / 相続放棄 / 養子の算入制限
相続税における遺産に係る基礎控除額に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。法定相続人の数を数えるとき、相続放棄はなかったものとし、普通養子は実子がいれば1人まで、いなければ2人まで入れられます。特別養子は実子と同じに扱います。
解き方
- 基礎控除の式と、法定相続人の数の基本の数え方を確かめます。
- 普通養子は、実子がいれば1人まで、いなければ2人までと比べます。
- 選択肢 1不正解
- 基礎控除は「3,000万円+600万円×法定相続人の数」で計算するので、正しいです。
- 選択肢 2不正解
- 法定相続人の数は、相続放棄があってもなかったものとして数えるので、正しいです。
- 選択肢 3不正解
- 特別養子縁組の養子は、相続税では実子と同じに扱われるので、正しいです。
- 選択肢 4正解
- 普通養子を入れられる上限は、実子がいれば1人、いなければ2人なので、誤りです。

関連する分野を学ぶ
覚えるポイント
- 普通養子の算入制限:実子あり1人まで、実子なし2人まで
間違えやすいところ
- 特別養子は実子と同じに扱われ、養子の人数制限はないと注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.30 ↗(www.jafp.or.jp)
相続税の申告と納付
相続・事業承継 · 申告期限 / 申告書の提出先 / 死亡保険金の非課税 / 小規模宅地等の特例と物納 / 延納の担保
相続税の申告と納付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の申告・納付は、相続開始を知った日の翌日から10カ月以内に、被相続人の死亡時の住所地を管轄する税務署長にします。非課税枠の適用で課税価格の合計が基礎控除額以下なら申告は不要ですが、小規模宅地等の特例を使うときは申告が必要です。
解き方
- 相続税の申告書は、被相続人の住所地を管轄する税務署長に出すと確かめます。
- 死亡保険金の非課税後の課税価格と基礎控除の関係、物納の収納価額、延納の担保の要件を確かめます。
- 選択肢 1正解
- 相続税の申告書は、相続人ではなく被相続人の死亡時の住所地を管轄する税務署長に出すので、誤りです。
- 選択肢 2不正解
- 死亡保険金の非課税枠を引いた後の課税価格が基礎控除額以下なら、相続税の申告は不要なので、正しいです。
- 選択肢 3不正解
- 小規模宅地等の特例を使った財産を物納するときの収納価額は、特例適用後の価額なので、正しいです。
- 選択肢 4不正解
- 延納の担保は、相続財産だけでなく、相続人の財産や共同相続人・第三者の財産でもよいので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 相続税申告書の提出先は「被相続人」の住所地の所轄税務署長
間違えやすいところ
- 所得税の申告先は自分の住所地、相続税の申告先は被相続人の住所地と混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.30 ↗(www.jafp.or.jp)
取引相場のない株式の相続税評価
相続・事業承継 · 取引相場のない株式 / 会社規模の判定 / 類似業種比準方式 / 配当還元方式
取引相場のない株式の相続税評価に関する次の記述のうち、最も適切なものはどれか。なお、特定の評価会社の株式には該当しないものとする。
解答・解説を表示
解答
2
解説
取引相場のない株式は、取得者が同族株主などか、それ以外の株主かで評価のしかたが分かれます。同族株主などは原則的評価方式を使い、会社規模(大会社・中会社・小会社)に応じて類似業種比準方式や純資産価額方式を選びます。それ以外の株主は特例的評価方式(配当還元方式)を使います。
解き方
- 株主が同族株主などか、配当を重視する少数株主かで評価方式を分けます。
- 原則的評価方式では、従業員70人以上は大会社という基準や比準要素の定義と比べて正誤を判断します。
- 選択肢 1不正解
- 小会社の株式を同族株主が取得した場合、原則は純資産価額方式なので、誤りです。
- 選択肢 2正解
- 従業員70人以上の会社は、総資産や取引金額に関係なく大会社となるので、正しいです。
- 選択肢 3不正解
- 同族株主以外の少数株主が取得した株式は、会社規模に関係なく配当還元方式で評価するので、誤りです。
- 選択肢 4不正解
- 類似業種比準方式の比準要素は配当・年利益・純資産の3つで、売上高ではないので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 従業員数70人以上の会社は無条件で大会社に区分される
- 類似業種比準方式の3要素は配当・利益・純資産である
間違えやすいところ
- 類似業種比準要素に「売上高」は含まれないと注意します。
- 少数株主が取得した株式は配当還元方式で、純資産価額方式と混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.31 ↗(www.jafp.or.jp)
宅地の相続税評価
相続・事業承継 · 宅地評価 / 倍率方式 / 路線価方式 / 正面路線の判定
宅地の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
宅地の相続税評価には、路線価方式と倍率方式があります。倍率方式は路線価がない地域で使い、固定資産税評価額に決められた倍率を掛けて計算します。固定資産税評価額ではすでに土地の形などの違いが考慮されているため、各種補正率は原則として使いません。
解き方
- 倍率方式と路線価方式の評価単位や計算のきまりの特徴を確かめます。
- 倍率方式で補正率を使う必要があるかを考え、誤りを見つけます。
- 選択肢 1不正解
- 路線価がない地域の宅地は、固定資産税評価額に倍率を掛ける倍率方式で評価するので、正しいです。
- 選択肢 2正解
- 倍率方式では、固定資産税評価額にすでに形の違いが入っているため、補正率は原則掛けないので、誤りです。
- 選択肢 3不正解
- 宅地は利用の単位の1画地ごとに評価するため、2筆が一体で使われていれば1画地として評価するので、正しいです。
- 選択肢 4不正解
- 角地を路線価方式で評価するときは、各路線の価額を比べ、高い方を正面路線とするので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 倍率方式は固定資産税評価額に一定の倍率を乗じて計算し補正率は原則不要
- 正面路線の判定は路線価に奥行価格補正率を乗じた金額が高い方とする
間違えやすいところ
- 倍率方式では、路線価方式と同じようには補正率を掛けないと注意します。
- 正面路線は奥行補正前の路線価だけで比べないと注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.31 ↗(www.jafp.or.jp)
小規模宅地等についての課税価格の計算の特例(特定居住用宅地等)
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 家なき子特例 / 配偶者の特例要件
「小規模宅地等についての相続税の課税価格の計算の特例」に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要な要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
特定居住用宅地等の特例は、取得する人によって要件が違います。配偶者は同居や保有の条件なしで適用を受けられます。別居親族(家なき子)は、被相続人に配偶者がいないことや、相続開始前3年以内に自分の持ち家に住んでいないことなどが必要で、配偶者がいると別居親族は対象外です。
解き方
- 各選択肢の取得者が配偶者か同居親族か別居親族かで要件を確かめます。
- 被相続人に配偶者がいる場合、別居親族の子が特例を使えるかを判断します。
- 選択肢 1正解
- 被相続人に配偶者がいると、同居していなかった子は本特例を受けられないので、正しいです。
- 選択肢 2不正解
- 配偶者が取得するときは保有継続の要件がないため、申告期限までに売却しても特例を使えるので、誤りです。
- 選択肢 3不正解
- 配偶者は被相続人と同居していなくても、特例を無条件で使えるので、誤りです。
- 選択肢 4不正解
- 対象は被相続人の親族なので、同居していた親族なら、相続人でない孫が遺贈で取得しても特例を使えるので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 配偶者は同居・居住継続・所有継続の要件なしで常に適用可能
- 家なき子(別居親族)特例は被相続人に配偶者がいないことが必須要件
間違えやすいところ
- 配偶者には申告期限までの保有継続の要件は不要だと注意します。
- 別居の子が家なき子の要件を満たしても、被相続人に配偶者がいると使えないと注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.32 ↗(www.jafp.or.jp)
非上場企業の事業承継対策等
相続・事業承継 · 事業承継対策 / 自社株買い / 役員退職金準備 / 事業承継税制(贈与税の納税猶予特例)
非上場企業の事業承継対策等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
非上場株式の事業承継対策には、自社株の集約や評価の引き下げ、納税資金の準備などがあります。事業承継税制の特例措置では、受贈者が18歳以上なら贈与者の年齢制限(通常60歳以上)がなくなるなど要件がゆるくなり、相続時精算課税制度と一緒に使えます。
解き方
- 事業承継対策の自社株買いや生命保険の使い方が正しいかを確かめます。
- 事業承継税制の特例措置で、特例承継計画の手続きと相続時精算課税との併用ができるかを判断します。
- 選択肢 1不正解
- 会社が少数株主から自社株を買い取ると、株式の分散を防ぎ経営権を安定させられるので、正しいです。
- 選択肢 2不正解
- 法人を契約者・受取人、役員を被保険者とする生命保険で、役員退職金の原資を準備するのは有効なので、正しいです。
- 選択肢 3不正解
- 贈与税の納税猶予特例を受けるには、特例承継計画を都道府県知事に提出して確認を受ける必要があるので、正しいです。
- 選択肢 4正解
- 事業承継税制の特例を受けても、相続時精算課税制度を選べるので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 事業承継税制の特例措置は相続時精算課税制度と併用できる
- 特例措置の適用には特例承継計画を策定し都道府県知事の確認が必要
間違えやすいところ
- 贈与税の納税猶予特例と相続時精算課税は併用できると注意します。
- 特例承継計画は税務署長ではなく都道府県知事に出すと注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 2級 学科』
公式問題 p.33 ↗(www.jafp.or.jp)
2025年5月 2級 学科
参照した公式資料
日本FP協会が公開した2025年5月 2級 学科の問題・解答資料です。
- 公式問題 ↗ — www.jafp.or.jp(PDF・33ページ)