


係数を使う資金計算、公的年金、社会保険、住宅ローン、企業・個人年金を学びます。中小法人の決算書と資金繰りも個人の家計と分けて確認します。
仕組みを理解する
6つの係数の応用
6つの係数は、「現在の一括金」「将来の一括金」「毎年の一定額」を相互に変換するための計算道具です。どれを使うかは、お金がどの向きに動くかで決まります。
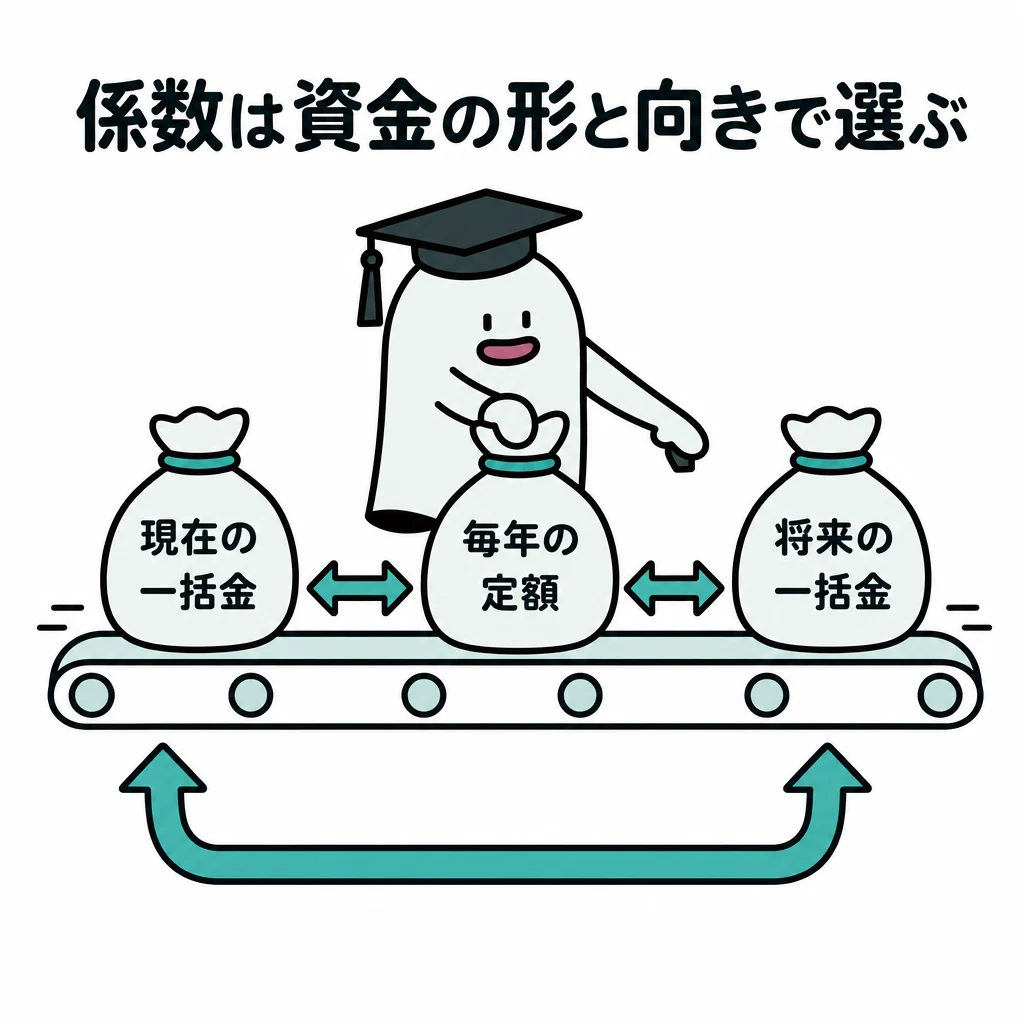
係数は「現在の一括金」「将来の一括金」「毎年の一定額」をつなぐ道具です。名前だけで選ぶ前に、まずお金の向きを描きます。現在から将来へ増やすのか、将来必要な額を現在へ戻すのかで使う係数が変わります。
| 資金の変換 | 使う係数 |
|---|---|
| 今の一括金→将来の一括金 | 終価係数 |
| 将来の一括金→今の一括金 | 現価係数 |
| 毎年の積立額→将来の合計額 | 年金終価係数 |
| 将来の目標額→毎年の積立額 | 減債基金係数 |
| 毎年の受取額→今の一括金 | 年金現価係数 |
| 今の一括金→毎年の取崩し・返済額 | 資本回収係数 |
基本の仕組み
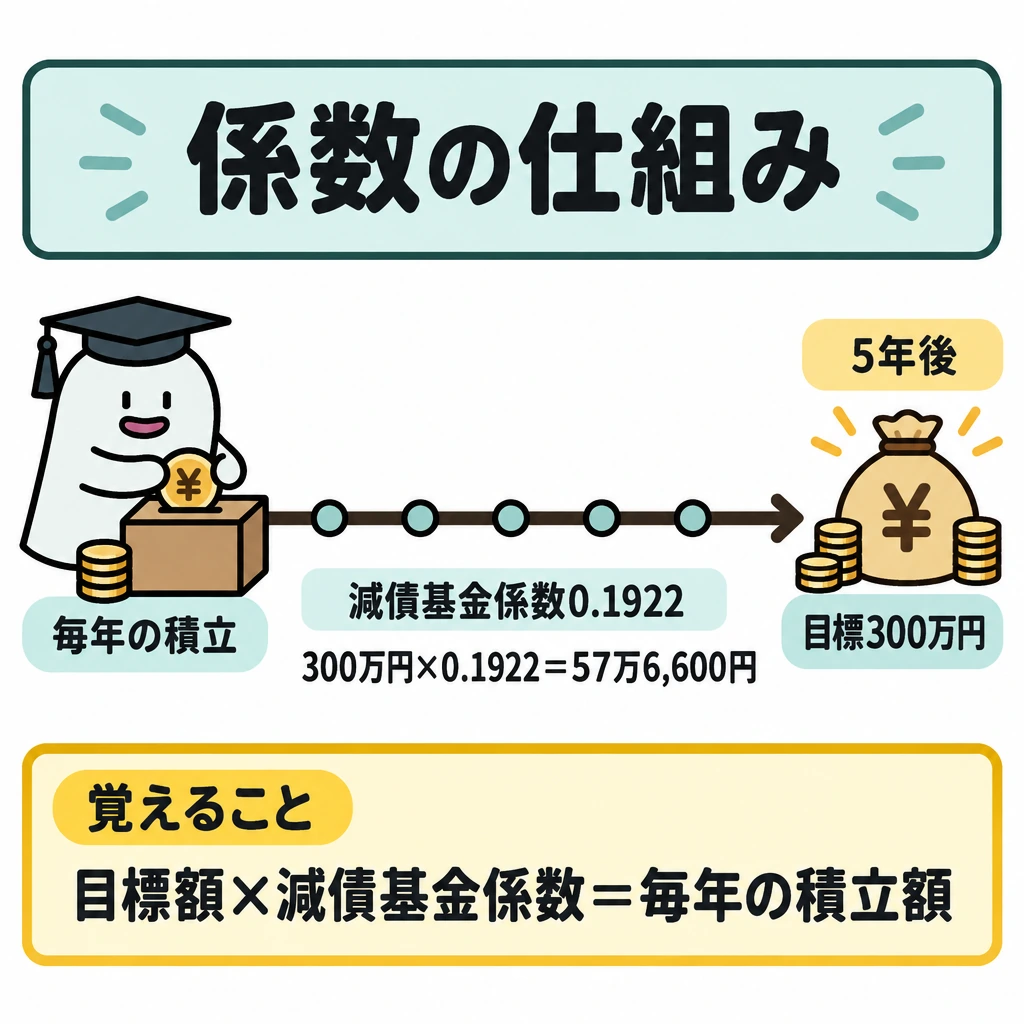
今ある100万円の将来額を求めるなら終価係数、5年後の100万円に必要な今の額なら現価係数。毎年積み立てた将来額は年金終価係数、目標額に必要な毎年の積立額は減債基金係数です。毎年受け取る額を今の一括金へ直すのが年金現価係数、今の資金を毎年取り崩す額へ直すのが資本回収係数です。
問題で「5年後に300万円、減債基金係数0.1922」が与えられれば、毎年の積立額は300万円×0.1922=57万6,600円です。一括で今いくら必要かという問いなら現価係数であり、同じ300万円でも答える資金の形が違います。
相談業務では、顧客の目的、家族構成、収支、保有資産、負債を確認してから選択肢を比較します。FPの知識があっても、税務代理など他資格の独占業務はできません。どこまでが一般的な説明として許されるかは、下の「FP相談に伴う倫理と業務範囲」で区別します。
社会保険や年金は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限を比べるときは、加入区分と施行日をそろえます。将来施行される制度の上限を、現在の家計計画へ既に使える額として入れないようにします。
6係数を選ぶ手順
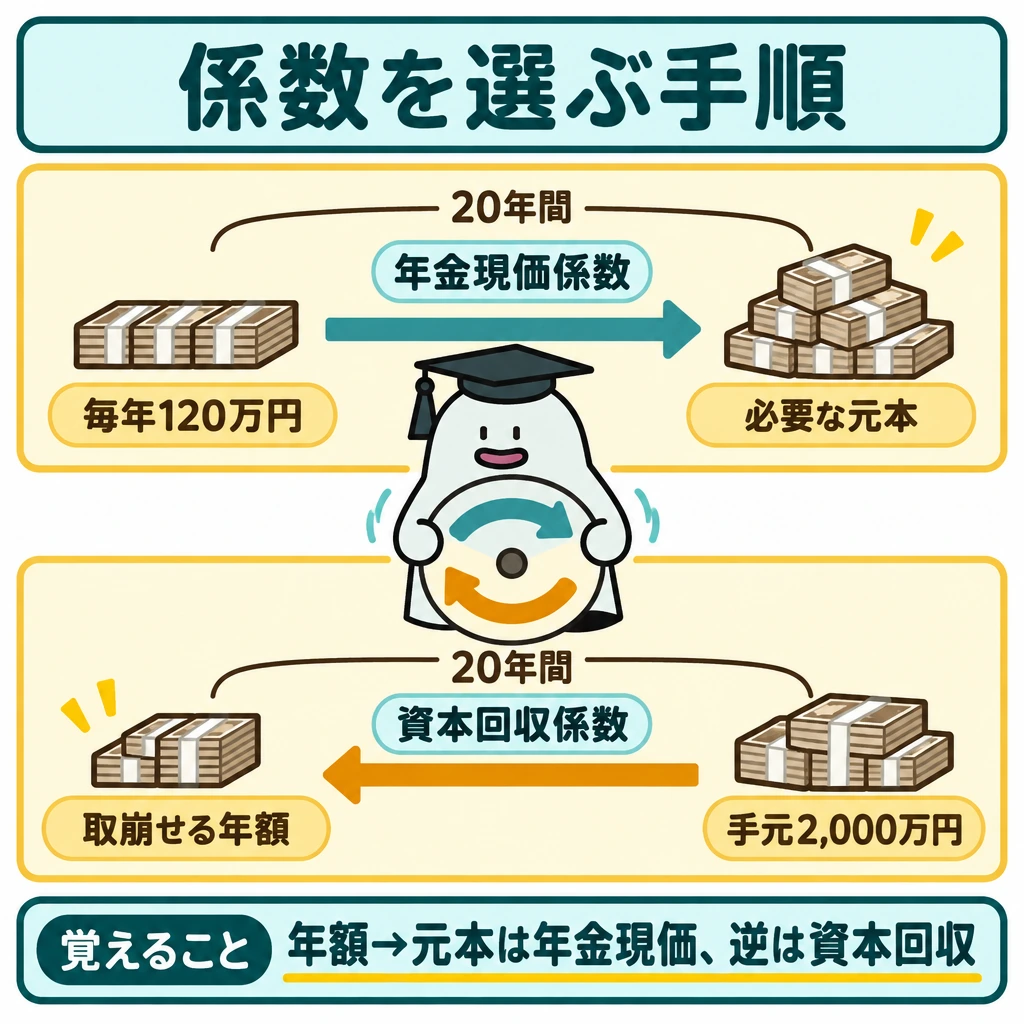
まず「元手が一括か毎年か」「求める答えが現在・将来・毎年のどれか」を決めます。積立と取崩しでは同じ年金という語が付いても資金の向きが逆です。係数表を使う問題では利率・年数・期末払などの前提を揃え、金額の単位も最後に確かめます。
例えば将来300万円を作る年額なら300万円×減債基金係数、現在300万円を10年間で取り崩す年額なら300万円×資本回収係数です。毎年10万円を将来の総額に直すなら10万円×年金終価係数で、係数の逆数を暗記するより資金の矢印で判定します。
取崩しの問題は二方向を区別します。老後に毎年120万円を20年間受け取るのに必要な元本は「120万円×年金現価係数」、手元の2,000万円を20年間で均等に取り崩せる年額は「2,000万円×資本回収係数」です。
FP相談に伴う倫理と業務範囲
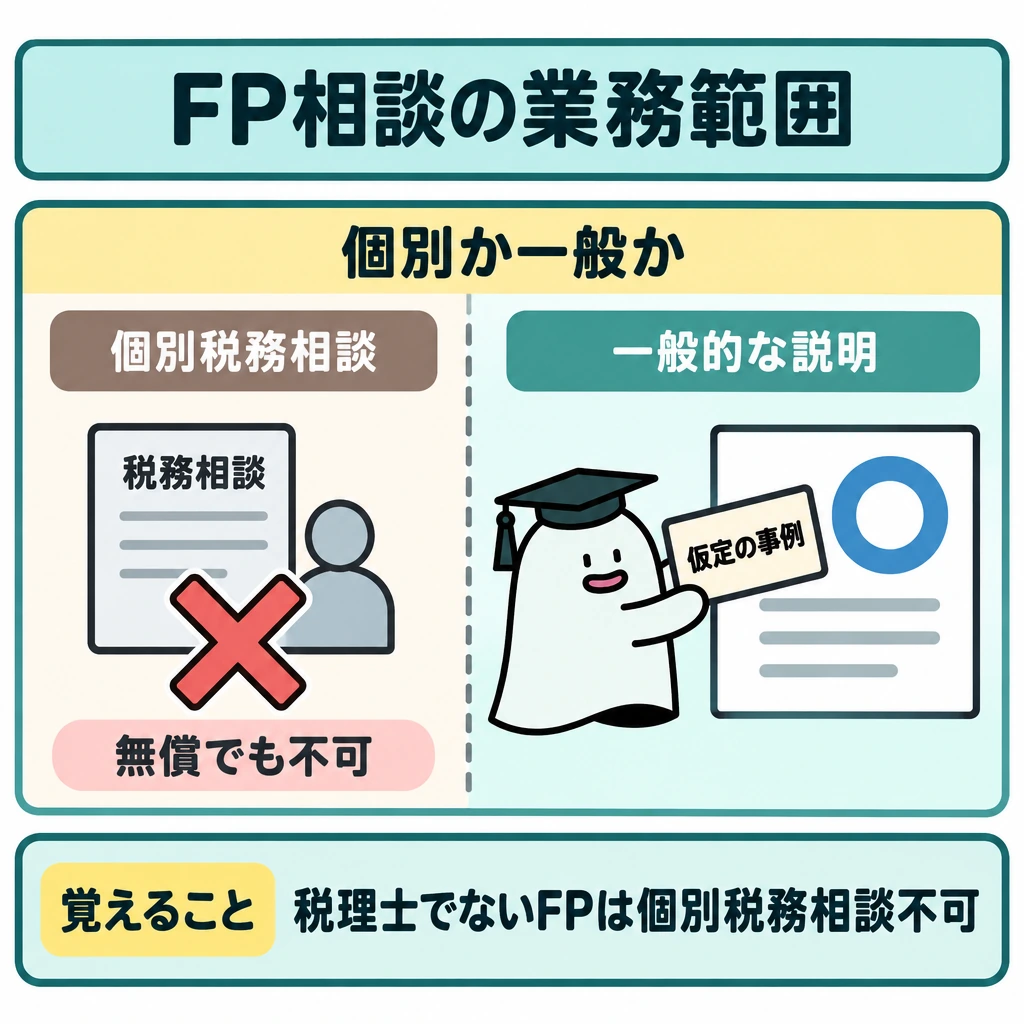
公式のFP2級試験範囲には係数とは別に、FPと倫理、関連法規、相談手順が含まれます。顧客利益の優先、守秘義務、説明義務、利益相反の管理を前提に情報を集め、提案後も家計や制度の変化に合わせて見直します。
関連法規の問題は「有償か無償か」ではなく「個別具体的な業務か、一般的な説明か」で判定します。税理士でないFPは、無償でも個別具体的な税務相談や申告書の作成はできません。一方、仮定の事例を使った一般的な税法の説明はできます。
弁護士でないFPも、任意後見契約の受任者や公正証書遺言の証人にはなれます。保険の募集には保険業法の登録が必要ですが、保障内容の一般的な説明や必要保障額の試算は登録なしでできます。公的年金の受給見込額を試算して説明することも、社会保険労務士の独占業務には当たりません。
| 行為 | 必要な資格・登録 | 資格等がなくてもできる例 |
|---|---|---|
| 個別具体的な税務相談・申告書の作成(無償でも不可) | 税理士 | 仮定の事例による一般的な税法の説明 |
| 報酬を得る法律事件の代理・具体的な法律判断 | 弁護士 | 任意後見受任者・公正証書遺言の証人になること |
| 投資顧問契約に基づく個別の投資判断の助言 | 金融商品取引法の投資助言・代理業の登録 | 景気・相場の一般的な見通しの説明 |
| 保険の募集・販売 | 保険業法の募集人等の登録 | 保障の一般的な説明、必要保障額の試算 |
| 報酬を得て行う社会保険の申請書類の作成・提出代行 | 社会保険労務士 | 公的年金の受給見込額の試算・説明 |
ライフプランの資料と可処分所得
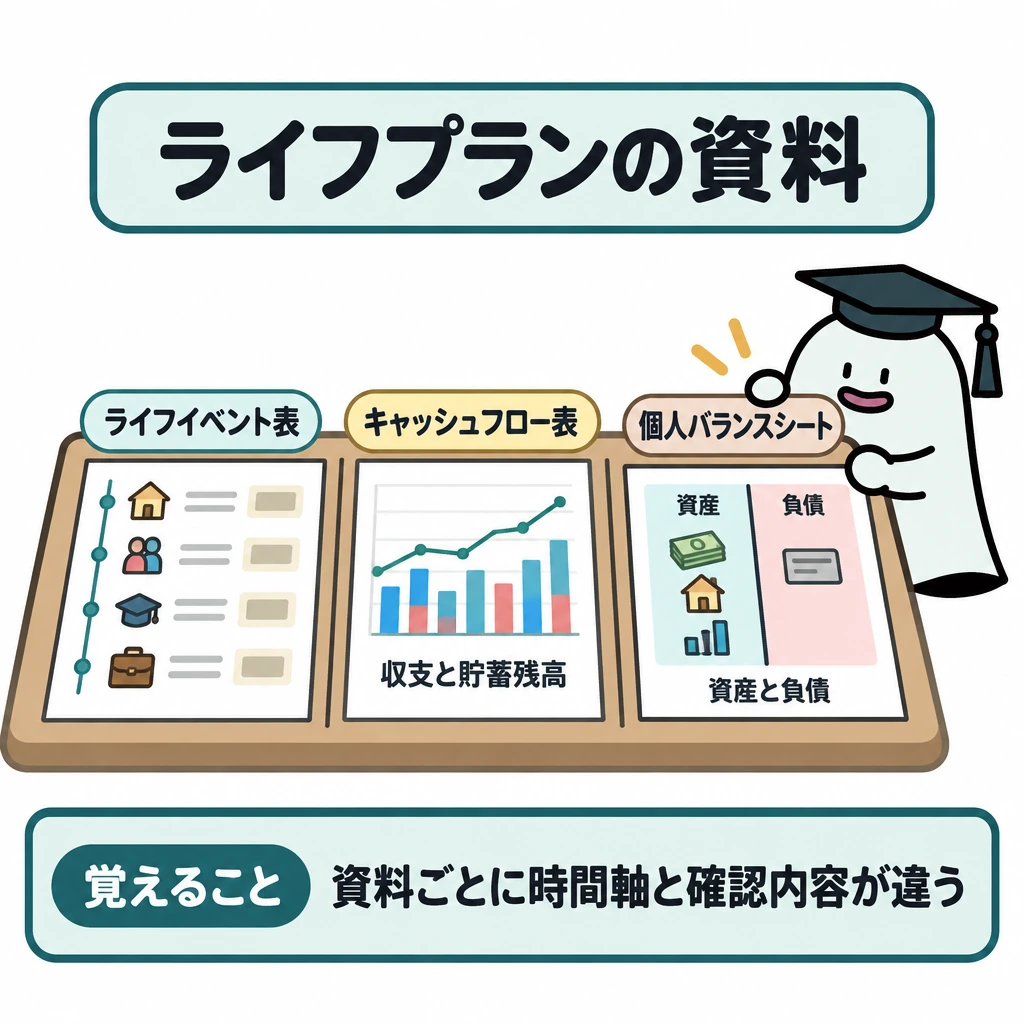
ライフイベント表は将来の出来事と必要額、キャッシュフロー表は年ごとの収支と貯蓄残高、個人バランスシートは一時点の資産と負債を示します。可処分所得は原則、年収から所得税・住民税・社会保険料を引いた額です。必要保障額は遺族の将来支出から、公的遺族給付・貯蓄・将来収入等を差し引いて考えます。
キャッシュフロー表の将来値は「現在の額×(1+変動率)^経過年数」、金融資産残高は「前年末残高×(1+運用利率)±その年の年間収支」で求めます。個人バランスシートの資産は取得価額ではなく作成時点の時価で計上します。
| 資料 | 時間軸 | 主に確認すること |
|---|---|---|
| ライフイベント表 | 将来の各年 | 結婚・教育・住宅・退職などの時期と費用 |
| キャッシュフロー表 | 年ごとの推移 | 年間収支と金融資産残高 |
| 個人バランスシート | 一時点 | 資産・負債・純資産 |
試験に出る
- 6つの係数の名前と、変換する資金の向きの対応を問う問題。
- 「今いくら必要か」は現価係数、「毎年いくら返すか」は資本回収係数のように、答える形で係数を選ぶ。
- 減債基金係数を使う積立額の計算(目標額×係数)と、数値の単位の確認。
- 将来施行される制度の上限を、現在の計画に使える額として扱わないこと。
- 相談業務の範囲と、税務代理など他資格の独占業務との区別。
重要な言葉
- 終価係数
- 現在の一括金を、将来の一括金へ換算する係数。
- 現価係数
- 将来の一括金を、現在の一括金へ割り引く係数。
- 資本回収係数
- 現在の一括金を、毎年の取崩し額や返済額へ換算する係数。
確認問題
確かめよう「ローンを毎年いくら返すか」は現在の借入額を定額の支払へ変えるので、どの係数でしょう。
資本回収係数です。期首・期末払いなど、係数表の前提も合わせます。
「今ある100万円を5年後にいくらにするか」を求めるときは現価係数を使う。
将来施行される制度の上限は、現在の家計計画に使える額として扱わない。
毎年一定額を積み立てて目標額を作るとき、毎年の積立額を求める係数は?
現在の借入額を毎年の返済額へ換算する係数は?
係数は「現在の一括金」「将来の一括金」「」をつなぐ道具です。名前だけで選ぶ前に、まずを描きます。現在から将来へ増やすのか、将来必要な額を現在へ戻すのかで使う係数が変わります。
今あるの将来額を求めるなら終価係数、5年後の100万円に必要な今の額なら現価係数。毎年積み立てた将来額は年金終価係数、目標額に必要な毎年の積立額はです。毎年受け取る額を今の一括金へ直すのが年金現価係数、今の資金を毎年取り崩す額へ直すのが資本回収係数です。
問題で「5年後に、減債基金係数0.1922」が与えられれば、毎年の積立額は300万円×0.1922=です。一括で今いくら必要かという問いなら現価係数であり、同じ300万円でも答える資金の形が違います。
相談業務では、顧客の目的、家族構成、収支、、負債を確認してから選択肢を比較します。FPの知識があっても、など他資格の独占業務はできません。どこまでが一般的な説明として許されるかは、下の「FP相談に伴う倫理と業務範囲」で区別します。
社会保険や年金は、改正の成立日と実際にを分けて確認します。たとえば確定拠出年金のを比べるときは、加入区分と施行日をそろえます。将来施行される制度の上限を、現在の家計計画へ既に使える額として入れないようにします。
公的年金の計算
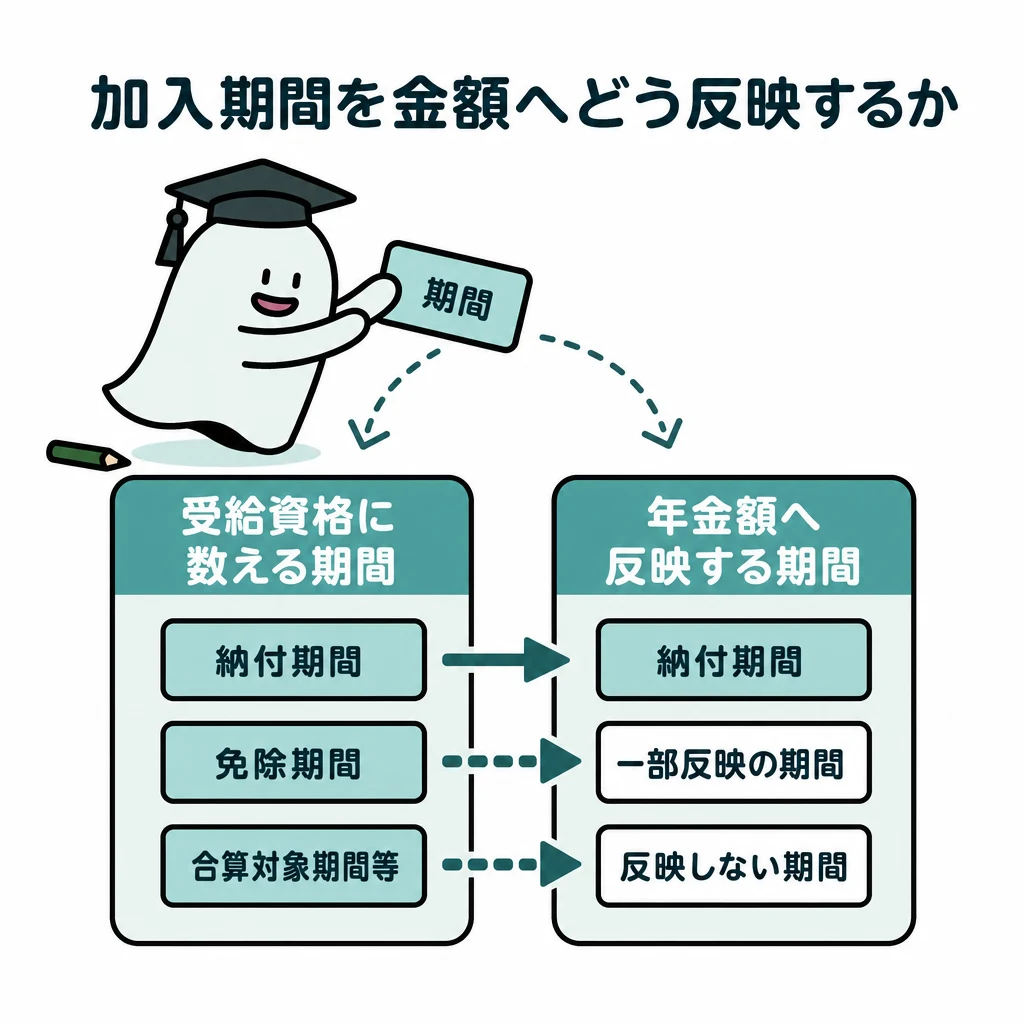
公的年金の計算では、基礎年金と厚生年金の報酬比例部分を分け、期間と報酬を別々に整理します。受給資格期間と年金額への反映は、別のものとして扱います。
年金額の問題は、基礎年金と厚生年金を一つの式に混ぜず、期間と報酬を別々に整理します。基礎年金は納付等の期間、厚生年金の報酬比例部分は加入中の報酬と期間が中心です。
基本の仕組み
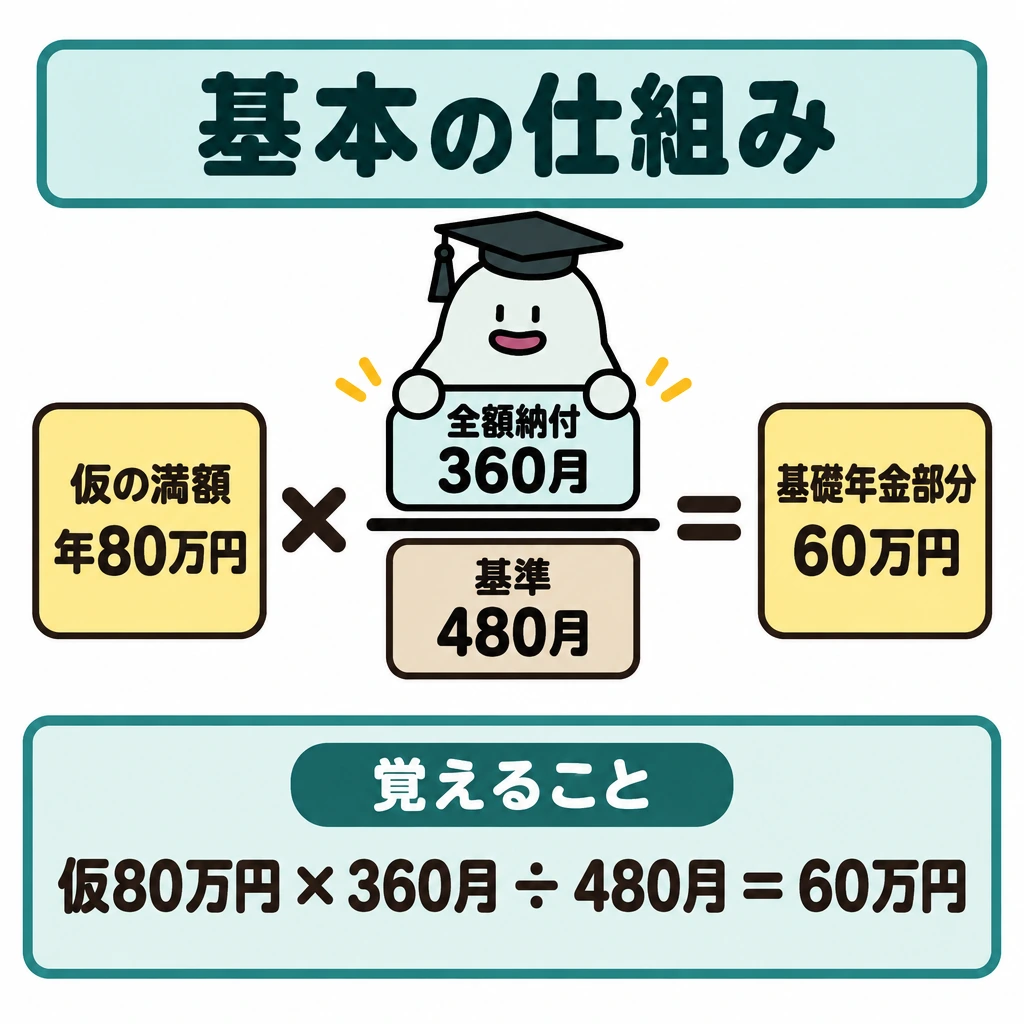
説明用に満額を年80万円、全額納付期間を360月、基準を480月と置けば、基礎年金部分は80万円×360÷480=60万円です。80万円は計算用の仮定で、2026年度の実際の満額は年847,300円(1956年4月2日以後生まれ)です。免除期間等があれば、その期間の反映割合を加えます。
報酬比例部分では、2003年4月の総報酬制導入の前後など、計算式が分かれる期間を区切ります。平均標準報酬月額と平均標準報酬額は同じではありません。数値の単位が月額か年額かも確認します。
受給資格と年金額に算入する月
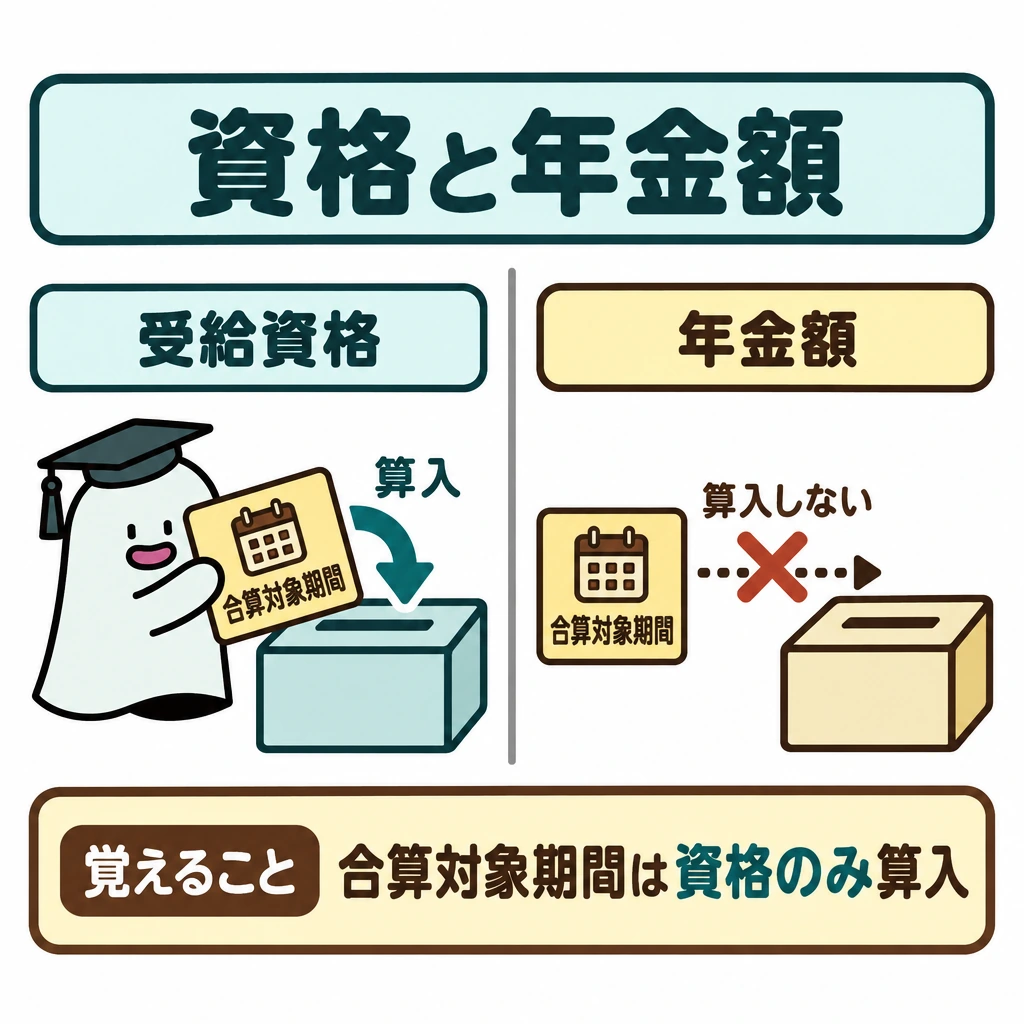
老齢基礎年金の受給資格は原則10年以上です。保険料納付済期間、免除期間、合算対象期間などを資格判定に合算しますが、合算対象期間は年金額を増やしません。免除期間は資格に入り、年金額への反映割合は免除の区分と時期で変わります。
満額の基礎年金を計算する基準は原則40年(480月)です。受給資格の10年と満額の40年を混同しないでください。未納期間は資格期間にも額にも算入しません。
学生納付特例は学生本人の前年所得だけで判定し、世帯主の所得は問いません。追納しなければ年金額には反映されません。追納できるのは承認を受けた月前10年以内の期間分で、3年度目以降は当時の保険料に加算額が付きます。
第1号被保険者は付加保険料(月400円)を納めると、付加年金として200円×納付月数が老齢基礎年金に上乗せされます。国民年金基金の加入者は付加保険料を納められません。
| 期間 | 受給資格 | 年金額 |
|---|---|---|
| 保険料納付済期間 | 算入 | 算入 |
| 全額免除・一部免除期間 | 算入 | 2009年4月以後分は全額免除1/2、4分の3免除5/8、半額免除3/4、4分の1免除7/8(追納すれば納付済と同じ) |
| 産前産後の保険料免除期間 | 算入 | 納付済期間として算入 |
| 学生納付特例・納付猶予期間 | 算入 | 追納しなければ算入しない |
| 合算対象期間 | 算入 | 算入しない |
| 未納期間 | 算入しない | 算入しない |
厚生年金の報酬比例部分
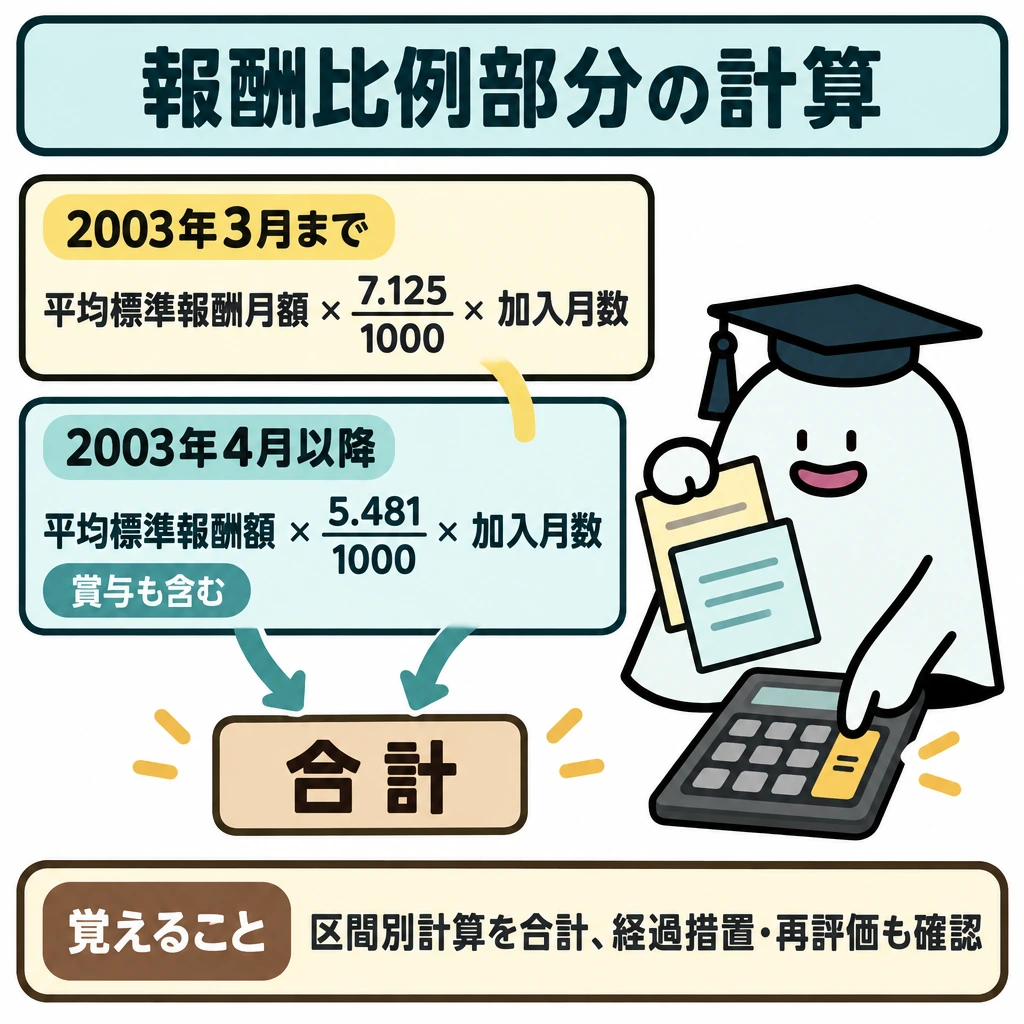
老齢厚生年金の報酬比例部分は、原則として2003年3月までの平均標準報酬月額×7.125/1000×加入月数と、2003年4月以降の平均標準報酬額×5.481/1000×加入月数を合計します(生年月日による経過措置や再評価を別途確認)。後者は賞与も含む総報酬制です。出題時は与えられた報酬・月数・乗率に従い、区間ごとに計算します。
老齢・障害・遺族の給付を分ける
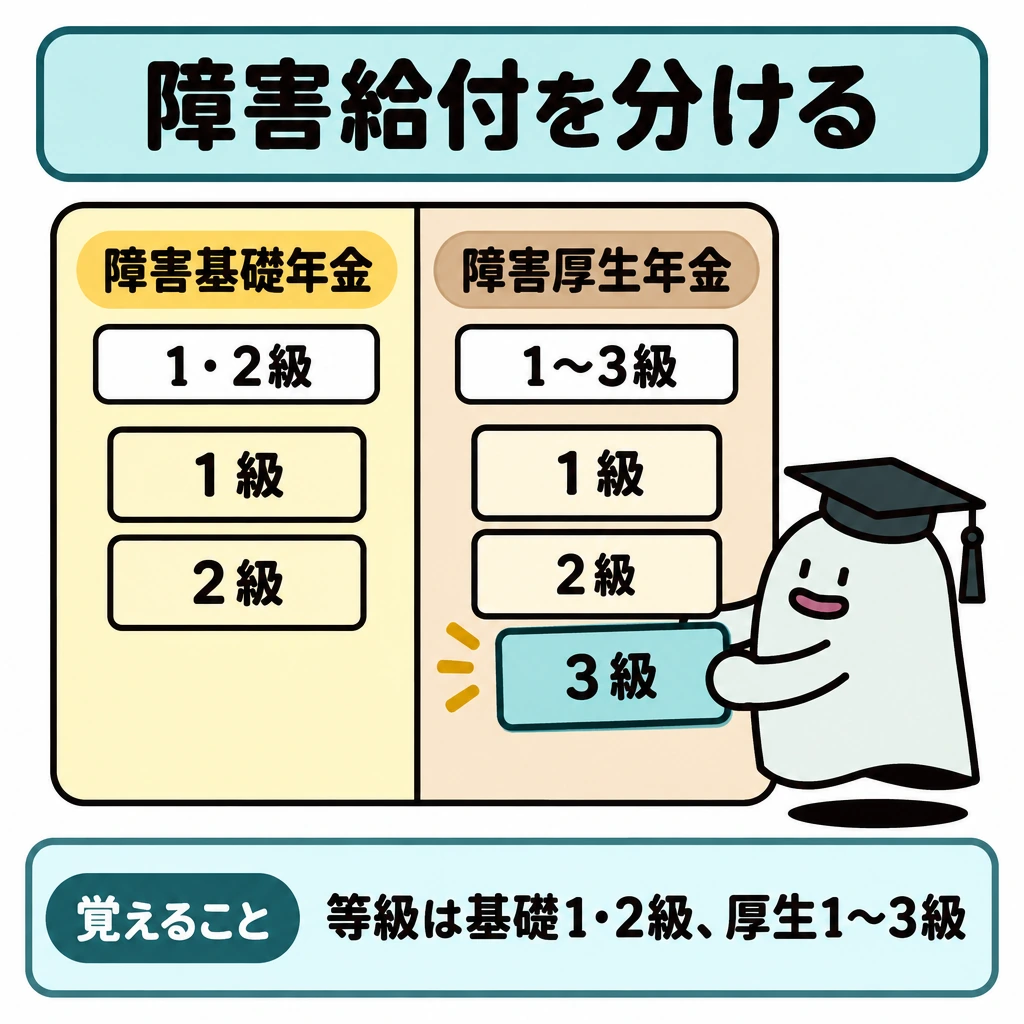
公的年金は老齢・障害・遺族の三つの給付に分かれ、基礎年金と厚生年金で対象と計算が異なります。離婚時年金分割は婚姻期間中の厚生年金記録を分割する仕組みで、基礎年金を分割する制度ではありません。
合意分割は按分割合の上限が2分の1で、当事者の合意か裁判所の決定が必要です。3号分割は2008年4月以後の第3号被保険者期間が対象で、合意は不要です。請求期限は2026年4月1日以後の離婚等なら5年、それより前の離婚等なら2年です。
障害基礎年金は、初診日に被保険者であること、障害認定日(原則、初診日から1年6か月を経過した日)に1・2級に該当すること、保険料納付要件で判定します。1級は2級の1.25倍で、子の加算があります。20歳前に初診日がある障害も、20歳以後に等級に該当すれば所得制限付きで支給されます。
障害厚生年金は3級と障害手当金まであり、配偶者の加給年金は1・2級だけに付きます。被保険者期間が300月未満なら300月とみなして計算します。
遺族基礎年金は子のある配偶者または子が対象です。遺族厚生年金は報酬比例部分の4分の3で、在職中の死亡など短期要件では300月みなしがあります。夫の死亡時に子のない30歳未満の妻は5年の有期給付、子のない40歳以上65歳未満の妻などには中高齢寡婦加算が付きます。
国民年金第1号被保険者の独自給付として、寡婦年金と死亡一時金があります。寡婦年金は、第1号の納付済期間等が10年以上の夫が死亡し、婚姻期間10年以上の妻に60歳から65歳まで夫の老齢基礎年金額の4分の3を支給します。死亡一時金は納付月数36月以上が要件で、両方に該当すればどちらかを選びます。
遺族厚生年金の有期給付化など2025年改正による遺族年金の見直しは、2028年4月から段階的に施行されます。2026年度試験では現行の要件で判定します。
| 給付 | 主な受給要件 | 年金額の要点 |
|---|---|---|
| 障害基礎年金 | 初診日要件・障害認定日に1・2級・納付要件 | 2級は老齢基礎年金の満額と同額、1級は1.25倍、子の加算 |
| 障害厚生年金 | 初診日に厚生年金被保険者・1〜3級 | 報酬比例(300月みなし)、1級は1.25倍、1・2級に配偶者加給 |
| 遺族基礎年金 | 生計維持されていた子のある配偶者または子 | 満額相当+子の加算 |
| 遺族厚生年金 | 配偶者・子、父母、孫、祖父母の順 | 報酬比例部分の4分の3、中高齢寡婦加算 |
繰上げ・繰下げと在職老齢年金
繰上げ受給は60歳から可能で、減額率は1か月0.4%です(1962年4月2日以後生まれ、最大24%)。老齢基礎年金と老齢厚生年金は同時に繰り上げ、取消しはできません。繰上げ後は寡婦年金を受けられず、原則として事後重症による障害基礎年金も請求できません。
繰下げ受給は66歳以後75歳までで、1か月0.7%の増額(最大84%)です。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。繰下げ待機中は加給年金が支給されず、加給年金自体も増額されません。在職老齢年金で支給停止される部分も増額の対象外です。
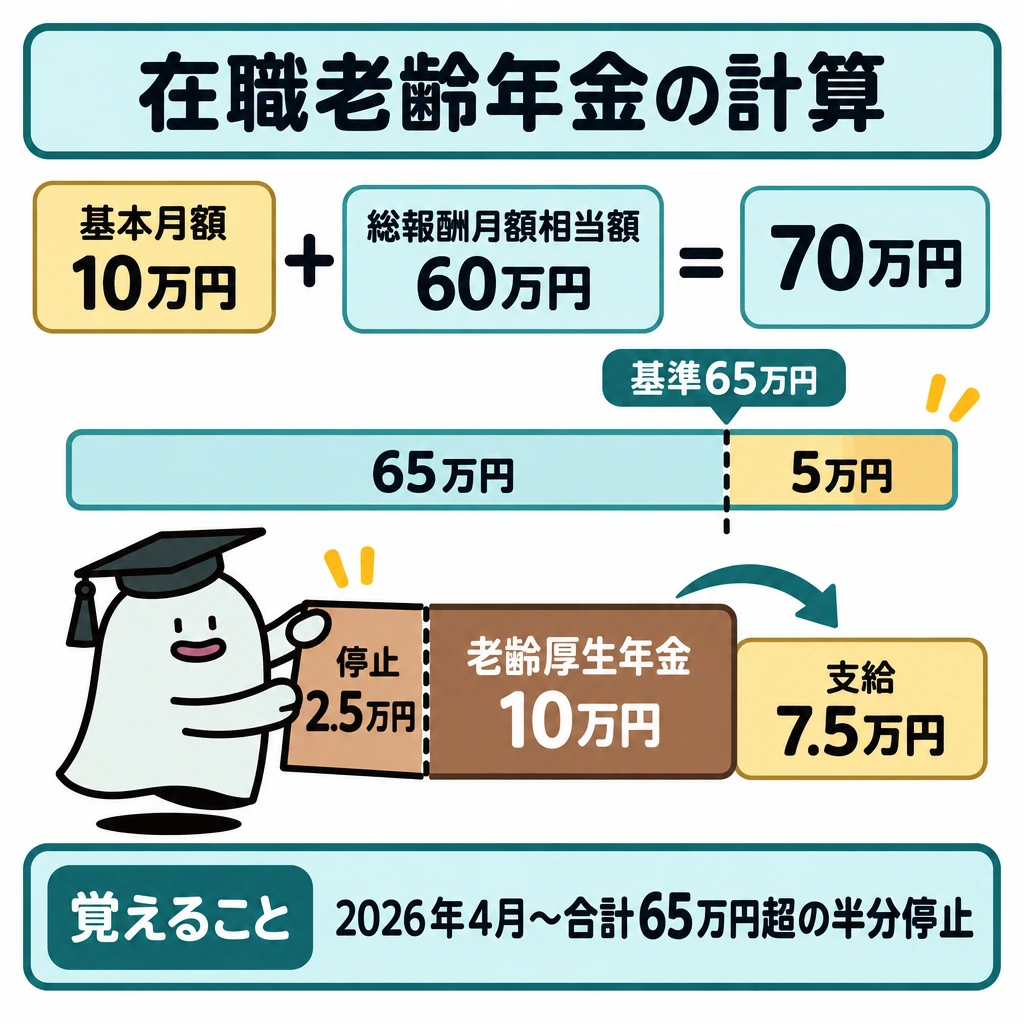
在職老齢年金は、厚生年金の被保険者や適用事業所で働く70歳以上の人の老齢厚生年金を調整する仕組みです。支給停止調整額は2026年4月から65万円(2026年度額、2025年度は51万円)です。基本月額と総報酬月額相当額の合計が65万円を超えると、超えた額の2分の1が支給停止されます。
例えば基本月額10万円、総報酬月額相当額60万円なら、(10+60−65)÷2=2.5万円が停止され、支給は月7.5万円です。基本月額は加給年金額を除く報酬比例部分の月額、総報酬月額相当額は標準報酬月額と直近1年の標準賞与額÷12の合計です。老齢基礎年金は支給停止の対象外です。
加給年金と振替加算
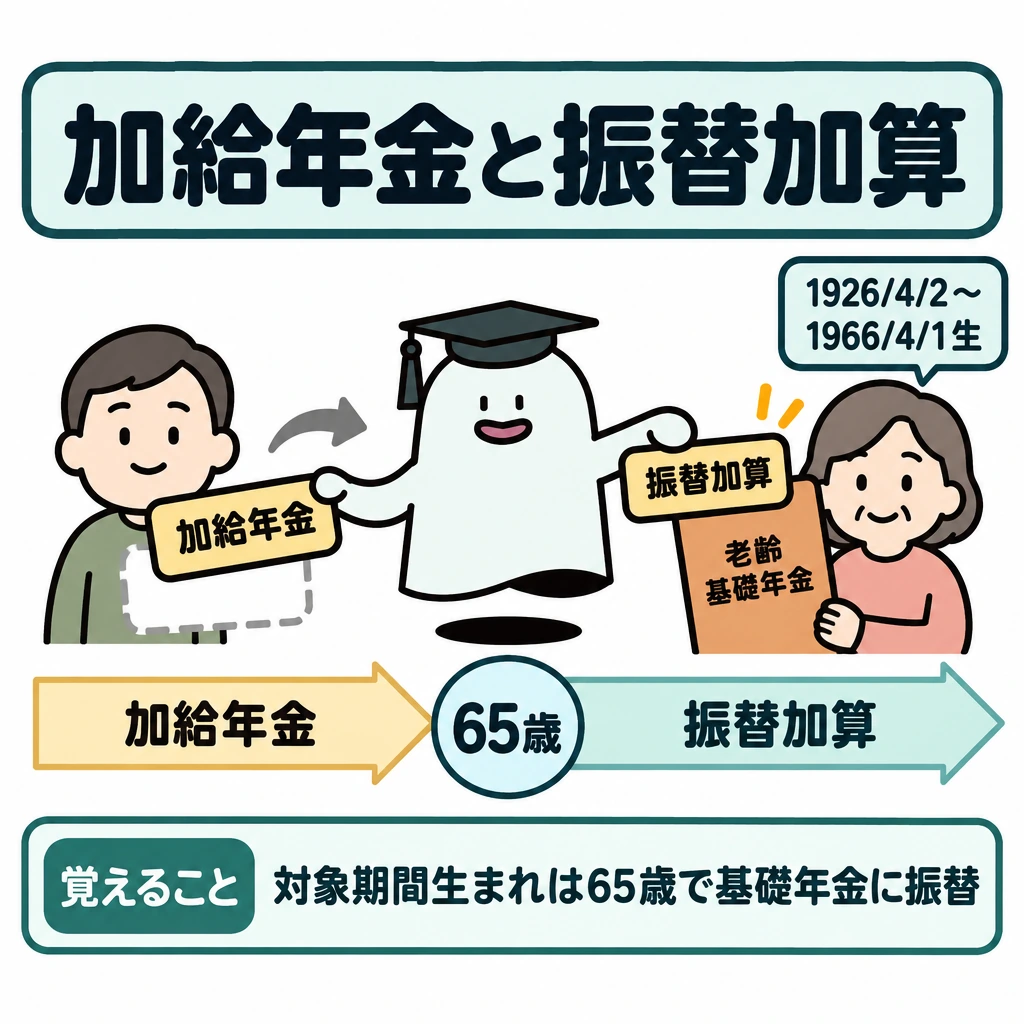
加給年金は、厚生年金の被保険者期間が20年以上の人が65歳になった時点で、生計を維持する65歳未満の配偶者や、18歳到達年度末までの子(1・2級の障害なら20歳未満)がいると加算されます。生計維持は、配偶者の年収850万円未満などで判断します。
2026年度の配偶者の加給年金額は243,800円で、受給者の生年月日に応じた特別加算(最大179,900円)を合わせると最大423,700円です。配偶者自身が被保険者期間20年以上の老齢厚生年金を受け取れる場合、配偶者分の加給年金は支給停止されます。
配偶者が65歳になると加給年金は終わり、配偶者の老齢基礎年金に振替加算が付きます。対象は1926年4月2日から1966年4月1日までに生まれた配偶者で、生年月日が若いほど額は少なくなります。1966年4月2日以後生まれの配偶者には振替加算がありません。
試験に出る
- 基礎年金は納付等の期間、報酬比例部分は加入中の報酬と期間で計算する。
- 免除期間・学生納付特例・合算対象期間が、受給資格と年金額にどう反映されるかの違い。
- 2003年4月の総報酬制導入前後で、報酬比例部分の乗率と用いる報酬(平均標準報酬月額・平均標準報酬額)が分かれること。
- 繰上げ(月0.4%減)・繰下げ(月0.7%増)の率と、同時請求・別々請求の違い。
- 在職老齢年金の支給停止調整額が2026年4月から65万円になり、老齢基礎年金は停止対象外であること。
- 加給年金の要件(被保険者期間20年以上・65歳未満の配偶者等)と、振替加算への切替え。
- 障害給付・遺族給付の受給要件と、300月みなし・中高齢寡婦加算などの加算。
重要な言葉
- 基礎年金
- 納付等の期間に応じて支給される年金の部分。
- 報酬比例部分
- 加入中の報酬と期間に応じて計算される厚生年金の部分。
- 受給資格期間
- 年金を受け取るために必要な加入期間。金額への反映とは別。
確認問題
確かめよう受給資格期間に含まれる月が、年金額へすべて全額反映されるでしょうか。
いいえ。合算対象期間や追納していない学生納付特例期間は資格期間に数えても年金額には反映されず、免除期間は免除の区分に応じた割合だけ反映されます。
平均標準報酬月額と平均標準報酬額は同じ意味である。
受給資格期間に含まれる月は、すべて年金額に全額反映される。
基礎年金部分を計算するときに用いるのは?
2003年4月の総報酬制導入の前後で変わるのは?
年金額の問題は、と厚生年金を一つの式に混ぜず、期間と報酬を別々に整理します。基礎年金は納付等の期間、厚生年金のは加入中の報酬と期間が中心です。
説明用に満額を、全額納付期間を360月、基準を480月と置けば、基礎年金部分は80万円×360÷480=です。80万円は計算用の仮定で、2026年度の実際の満額は年847,300円(1956年4月2日以後生まれ)です。免除期間等があれば、その期間の反映割合を加えます。
報酬比例部分では、の総報酬制導入の前後など、計算式が分かれる期間を区切ります。平均標準報酬月額とは同じではありません。数値の単位が月額か年額かも確認します。
は60歳から可能で、減額率は1か月0.4%です(1962年4月2日以後生まれ、最大24%)。老齢基礎年金と老齢厚生年金は同時に繰り上げ、取消しはできません。繰上げ後は寡婦年金を受けられず、原則として事後重症による障害基礎年金も請求できません。
は66歳以後75歳までで、1か月0.7%の増額(最大84%)です。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。繰下げ待機中は加給年金が支給されず、加給年金自体も増額されません。在職老齢年金で支給停止される部分も増額の対象外です。
は、厚生年金の被保険者期間が20年以上の人が65歳になった時点で、生計を維持する65歳未満の配偶者や、18歳到達年度末までの子(1・2級の障害なら20歳未満)がいると加算されます。生計維持は、配偶者の年収850万円未満などで判断します。
配偶者が65歳になると加給年金は終わり、配偶者の老齢基礎年金にが付きます。対象は1926年4月2日から1966年4月1日までに生まれた配偶者で、生年月日が若いほど額は少なくなります。1966年4月2日以後生まれの配偶者には振替加算がありません。
社会保険の詳細
社会保険では、給付を受ける条件と、複数制度が重なる場合の調整を読みます。同じ休業でも、私傷病・出産・育児・業務災害で入口が異なります。
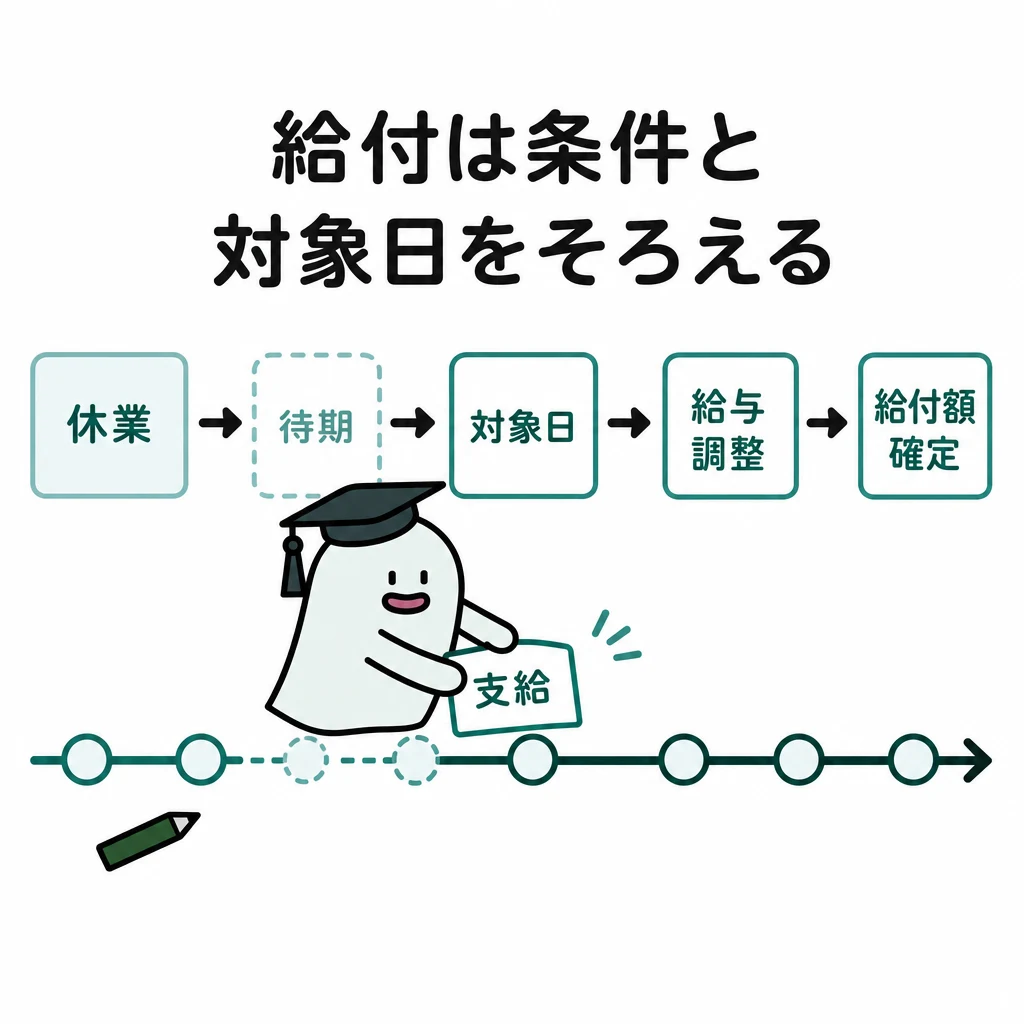
2級では、給付を受ける条件と、複数の制度が重なる場合の調整まで読みます。同じ「休業」でも、私傷病、出産、育児、業務災害では入口が異なるからです。
基本の仕組み
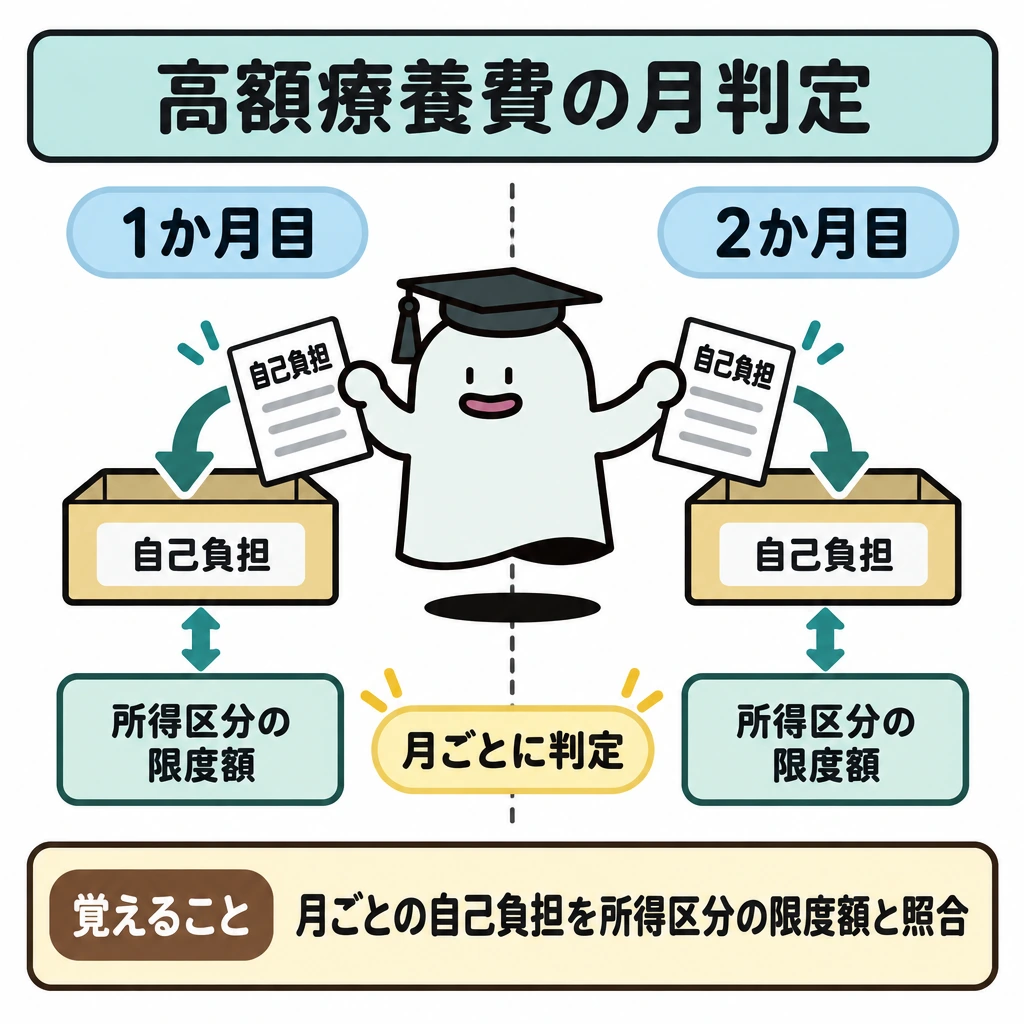
たとえば会社員の私傷病による休業なら、健康保険の傷病手当金について、待期、労務不能、給与の支払状況などを確認します。給与が一部出ているとき、給付が無条件で満額上乗せされるとは限りません。
高額療養費では「同じ月の自己負担」と所得区分の限度額を照合します。入院が月をまたぐと月ごとに判定するため、同じ合計医療費でも計算結果が変わることがあります。食事代や差額ベッド代等も医療費と同じ扱いとは限りません。
短時間労働者の厚生年金・健康保険の適用拡大も進んでいます。所定内賃金が月額8.8万円以上という賃金要件(106万円の壁)は、2026年10月1日に撤廃されます(施行日は2026年9月公布の政令で確定)。企業規模要件も2027年10月から段階的に縮小されますが、週20時間以上・学生でないことなどの要件は残ります。
休業の理由から給付を選ぶ
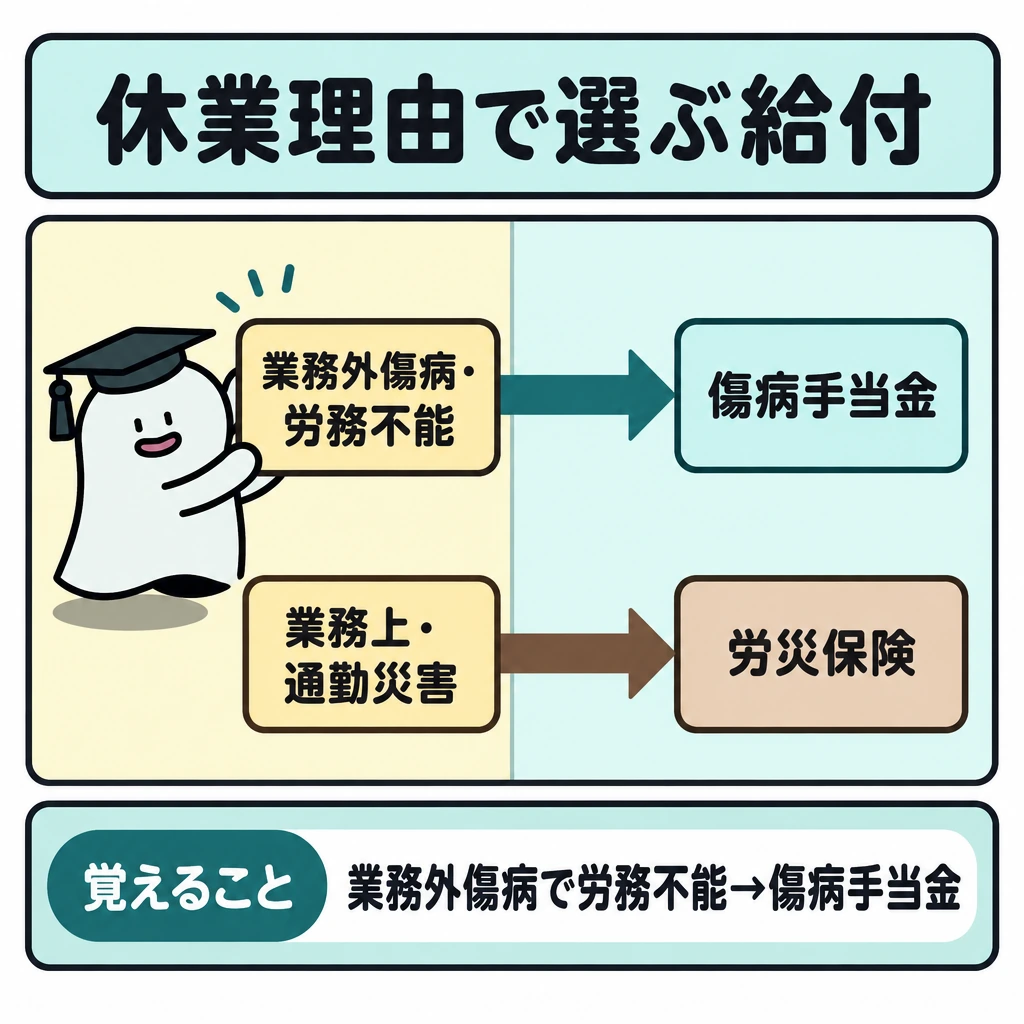
健康保険の傷病手当金は業務外の傷病による労務不能が入口で、連続3日の待期後、4日目から対象です。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2です。支給開始日から通算1年6か月を上限とし、給与が支払われる場合は差額だけが支給されます。
出産手当金は出産日以前42日(多胎は98日)から出産翌日以後56日までの休業に、傷病手当金と同じく3分の2相当が支給されます。出産育児一時金は原則1児50万円です。国民健康保険には、原則として傷病手当金・出産手当金がありません。
退職後の任意継続被保険者になるには、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出れば最長2年加入でき、保険料は全額自己負担です。75歳以上は後期高齢者医療制度に移り、窓口負担は原則1割(一定以上所得は2割、現役並み所得は3割)です。
業務上・通勤災害は労災保険、出産による休業は出産手当金、育児による休業は雇用保険の育児休業給付など、原因と制度を対応させます。
| 休業・費用の原因 | 主に確認する制度 |
|---|---|
| 業務外の傷病で労務不能 | 健康保険・傷病手当金 |
| 業務上・通勤中の災害 | 労災保険の休業補償等 |
| 出産のための休業 | 健康保険・出産手当金 |
| 育児のための休業 | 雇用保険・育児休業給付 |
| 保険診療の自己負担が高額 | 健康保険・高額療養費 |
高額療養費の判定順
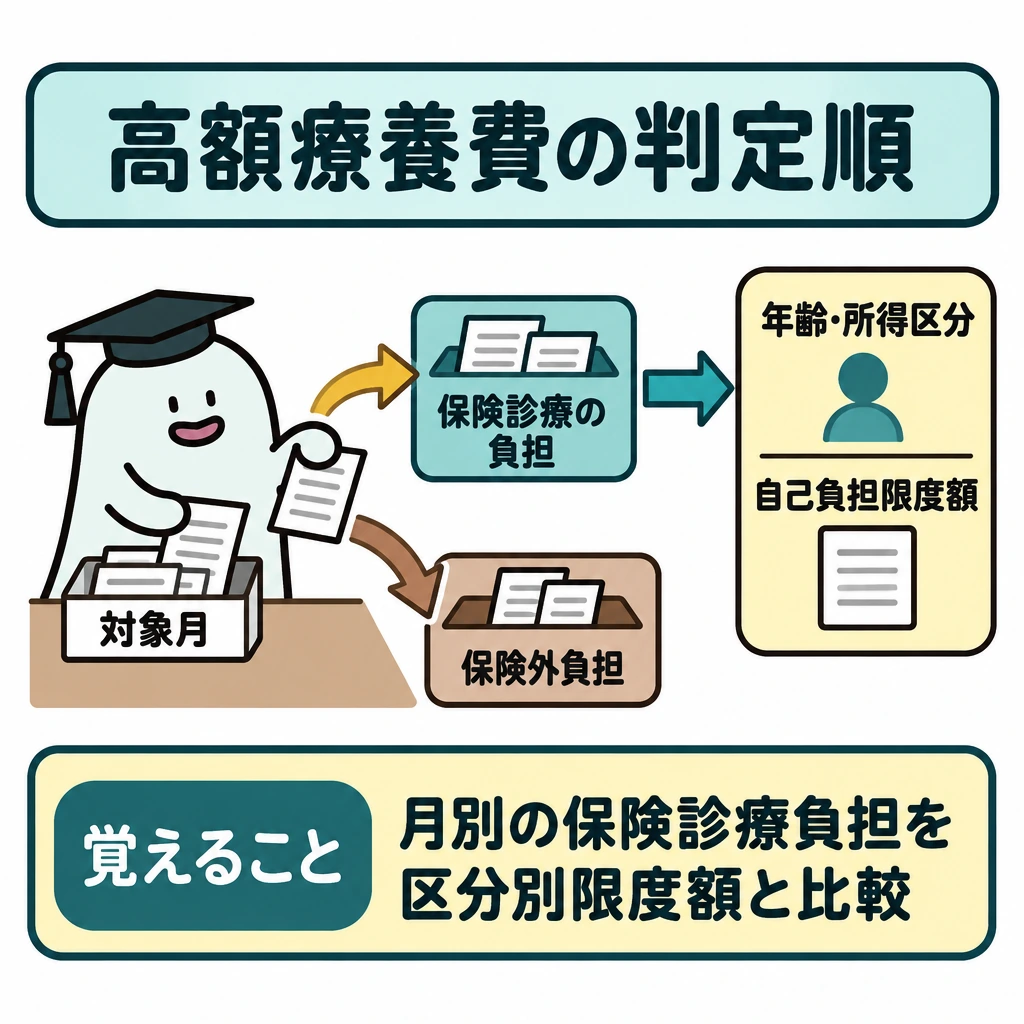
対象月ごとに保険診療の自己負担を集計し、年齢と所得区分に応じた自己負担限度額と比べます。差額ベッド代・入院時食事代・先進医療の技術料など保険外負担を混ぜません。世帯合算や多数回該当は別の条件があるので、単純に家族全員の支払額を足さないでください。
70歳未満で標準報酬月額28万〜50万円の区分は「80,100円+(総医療費−267,000円)×1%」です。総医療費100万円なら、限度額は80,100円+7,330円=87,430円です。窓口で3割の30万円を払った場合、差額の212,570円が高額療養費として支給されます。
70歳未満の世帯合算では、医療機関ごと・入院と外来・医科と歯科を分けて、同じ月に21,000円以上の自己負担だけを合算します。直近12か月に3回以上該当すると、4回目から多数回該当として限度額が下がります(上の区分では44,400円)。
高額療養費は2026年8月診療分から、月額の限度額の改定と年間上限の新設が行われました。2026年度試験の基準日(2026年4月1日)時点では、上の改定前の限度額で判定します。
雇用・労災・介護保険の要点
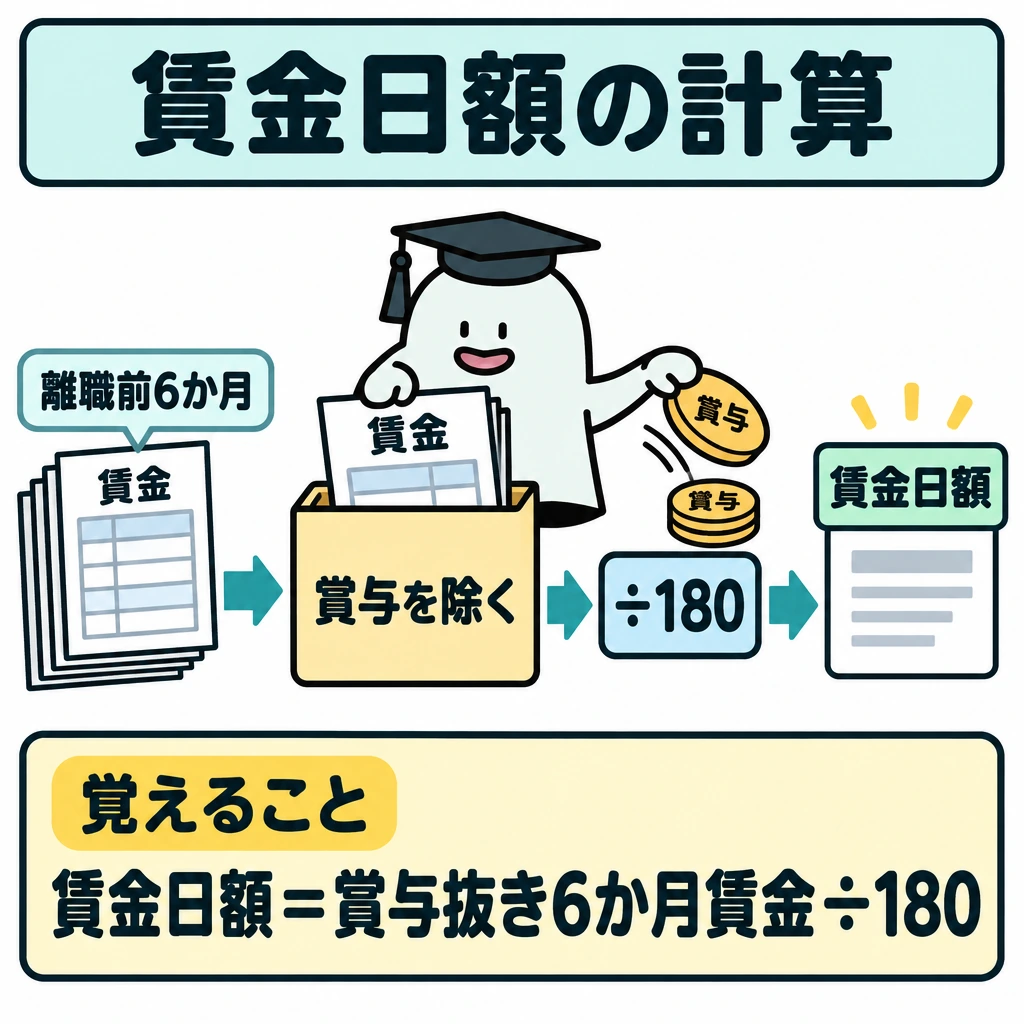
雇用保険の基本手当は、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、正当な理由のない自己都合退職は2025年4月以降、原則1か月の給付制限があります。賃金日額は、離職前6か月の賃金(賞与を除く)÷180です。
自己都合退職などの一般の受給資格者の所定給付日数は、算定基礎期間10年未満で90日、10年以上20年未満で120日、20年以上で150日です。65歳以上の高年齢被保険者が離職した場合は、基本手当ではなく一時金の高年齢求職者給付金です。
育児休業給付金は、休業開始から180日までは休業開始時賃金日額の67%、その後は50%です。2025年4月からは、子の出生直後に両親ともに14日以上の育児休業を取ると、最大28日間13%の出生後休業支援給付金が上乗せされます。介護休業給付金は対象家族1人につき通算93日(3回まで分割可)、67%です。
高年齢雇用継続基本給付金は、60歳以上65歳未満で被保険者期間5年以上の人の賃金が、60歳到達時の75%未満に下がったときに支給されます。支給率は、2025年4月1日以後に60歳になった人は最大10%、それより前に60歳になった人は最大15%です。
労災保険の保険料は全額事業主が負担し、パート・アルバイトを含む労働者が対象です。療養(補償)給付に自己負担はなく、休業(補償)給付は休業4日目から給付基礎日額の60%(ほかに休業特別支給金20%)です。
介護保険の第1号被保険者(65歳以上)は原因を問わず要介護・要支援の認定で給付を受けます。第2号被保険者(40歳以上65歳未満の医療保険加入者)は、末期がんなどの特定疾病が原因の場合に限られます。自己負担は原則1割で、所得により2割・3割です。
| 制度 | 保険料の負担 | 主な給付の要点 |
|---|---|---|
| 健康保険 | 労使折半 | 傷病手当金は4日目から3分の2、通算1年6か月 |
| 雇用保険 | 労使で負担(事業主の割合が高い) | 基本手当、育児・介護休業給付、高年齢雇用継続給付 |
| 労災保険 | 全額事業主 | 療養は自己負担なし、休業は4日目から60%+特別支給金20% |
| 介護保険 | 第2号は医療保険料と一緒に納付 | 第1号は原因を問わず、第2号は特定疾病のみ |
試験に出る
- 同じ休業でも、私傷病・出産・育児・業務災害で給付の入口が異なる。
- 傷病手当金の待期・労務不能・給与の支払状況などの条件。
- 高額療養費は同じ月の自己負担と所得区分の限度額を照合する。
- 入院が月をまたぐと月ごとに判定すること。
- 食事代や差額ベッド代が、医療費と同じ扱いとは限らないこと。
- 短時間労働者の適用拡大で、所定内賃金月額8.8万円以上という賃金要件(106万円の壁)が2026年10月1日に撤廃される点。2026年度試験の基準日(2026年4月1日)時点では、この要件が残っている。
- 雇用保険の基本手当の受給要件・給付制限・所定給付日数と、育児休業給付・高年齢雇用継続給付の支給率。
- 労災保険の保険料負担(全額事業主)と、介護保険の第1号・第2号被保険者の給付範囲の違い。
重要な言葉
- 傷病手当金
- 私傷病で休業したときに健康保険から支給される給付。
- 高額療養費
- 同じ月の自己負担が限度額を超えたとき支給される給付。
- 世帯合算
- 同一世帯の自己負担を合算して限度額を判定する取扱い。
- 106万円の壁
- 短時間労働者が厚生年金・健康保険に加入する要件のうち、所定内賃金月額8.8万円以上(年収換算で約106万円)という賃金要件。2026年9月公布の政令により、2026年10月1日に撤廃。
- 任意継続被保険者
- 退職後も最長2年、在職中の健康保険に個人で加入し続ける人。保険料は会社負担分も含め全額自己負担。
確認問題
確かめよう病院への支払総額をそのまま限度額と比較してよいでしょうか。
いいえ。保険診療の自己負担か、同じ月か、70歳未満の世帯合算なら21,000円以上かを確認し、対象となる金額を先に取り出してから限度額と比べます。
同じ「休業」であれば、私傷病でも業務災害でも給付の入口は同じである。
入院が月をまたぐ場合、高額療養費は月ごとに判定する。
会社員の私傷病による休業で確認する健康保険の給付は?
高額療養費で照合するのは?
2級では、給付を受ける条件と、複数の制度が重なる場合の調整まで読みます。同じ「休業」でも、、出産、育児、では入口が異なるからです。
たとえば会社員の私傷病による休業なら、健康保険のについて、待期、労務不能、給与の支払状況などを確認します。給与が一部出ているとき、給付が無条件で満額上乗せされるとは限りません。
では「同じ月の自己負担」と所得区分の限度額を照合します。入院が月をまたぐと月ごとに判定するため、同じ合計医療費でも計算結果が変わることがあります。や差額ベッド代等も医療費と同じ扱いとは限りません。
短時間労働者の厚生年金・健康保険のも進んでいます。所定内賃金が月額8.8万円以上という賃金要件()は、2026年10月1日に撤廃されます(施行日は2026年9月公布の政令で確定)。企業規模要件も2027年10月から段階的に縮小されますが、週20時間以上・学生でないことなどの要件は残ります。
住宅ローン
住宅ローンの見直しは、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。繰上返済は利息と手元現金の両方への影響を考えます。
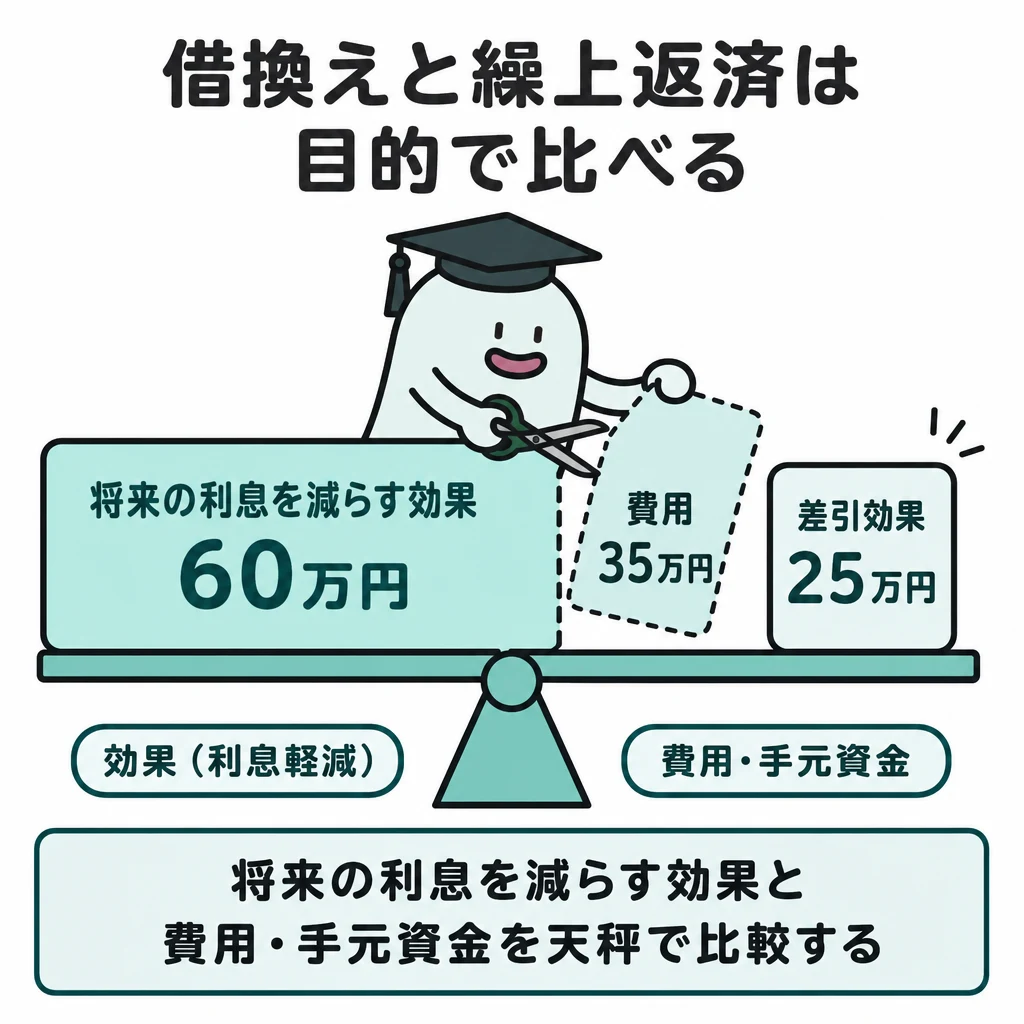
借換えや繰上返済は、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。将来の利息を減らしても、手元の現金が不足すれば別の借入が必要になるためです。
基本の仕組み
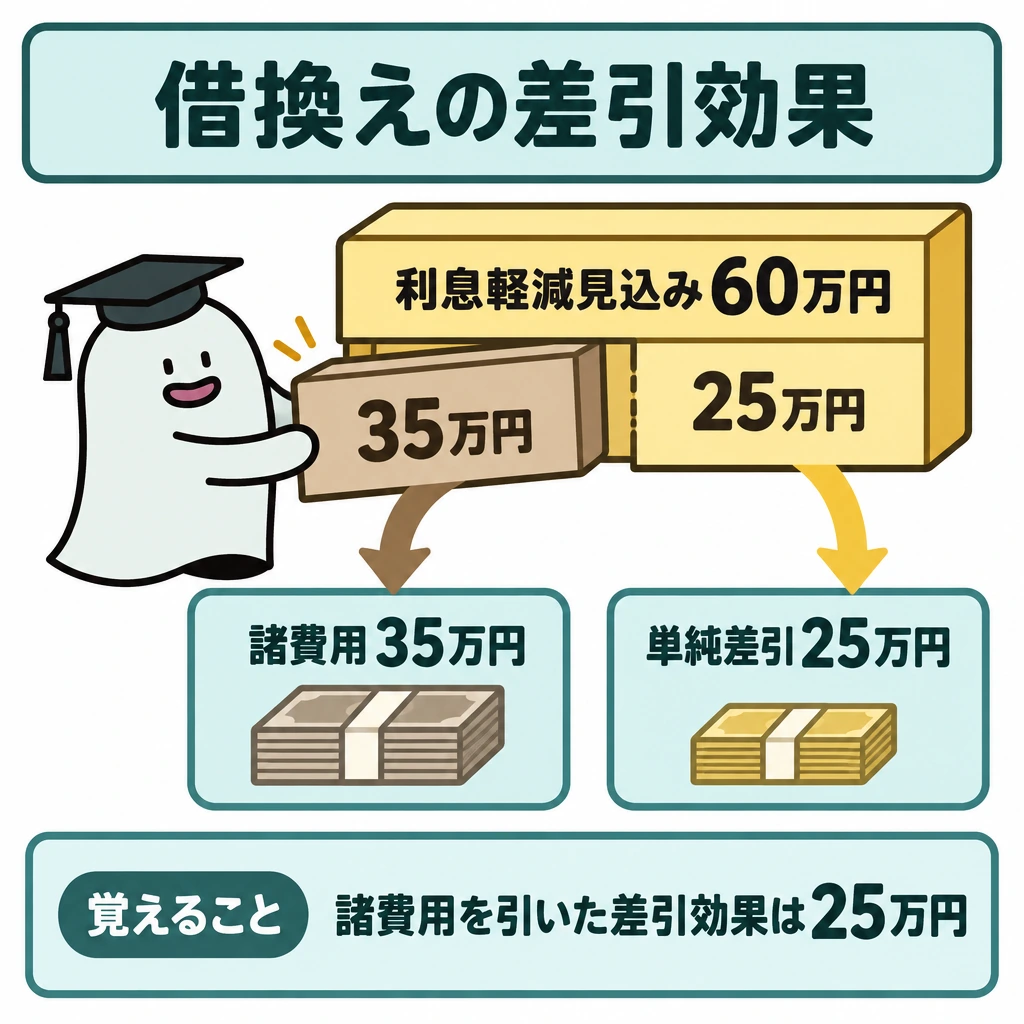
借換えによる利息軽減額の見込みが60万円で、諸費用が35万円なら、単純な差引効果は25万円です。金利が低くなる事実だけで60万円得をすると判断しないようにします。
期間短縮型の繰上返済は、同じ条件の返済額軽減型に比べ利息軽減効果が大きくなりやすい一方、毎月の返済負担は大きく変わりません。失業への備えを厚くしたい家計では、利息総額だけでは選べません。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。リボルビング払いは月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
教育資金は入学時など支出時期が集中するため、住宅ローンの返済と同じ年に重なる額を確認します。現在の貯蓄、今後の積立、奨学金や教育ローンを区別し、返済義務のある制度では卒業後も含む収支を考えます。
返済方式と繰上返済を比べる
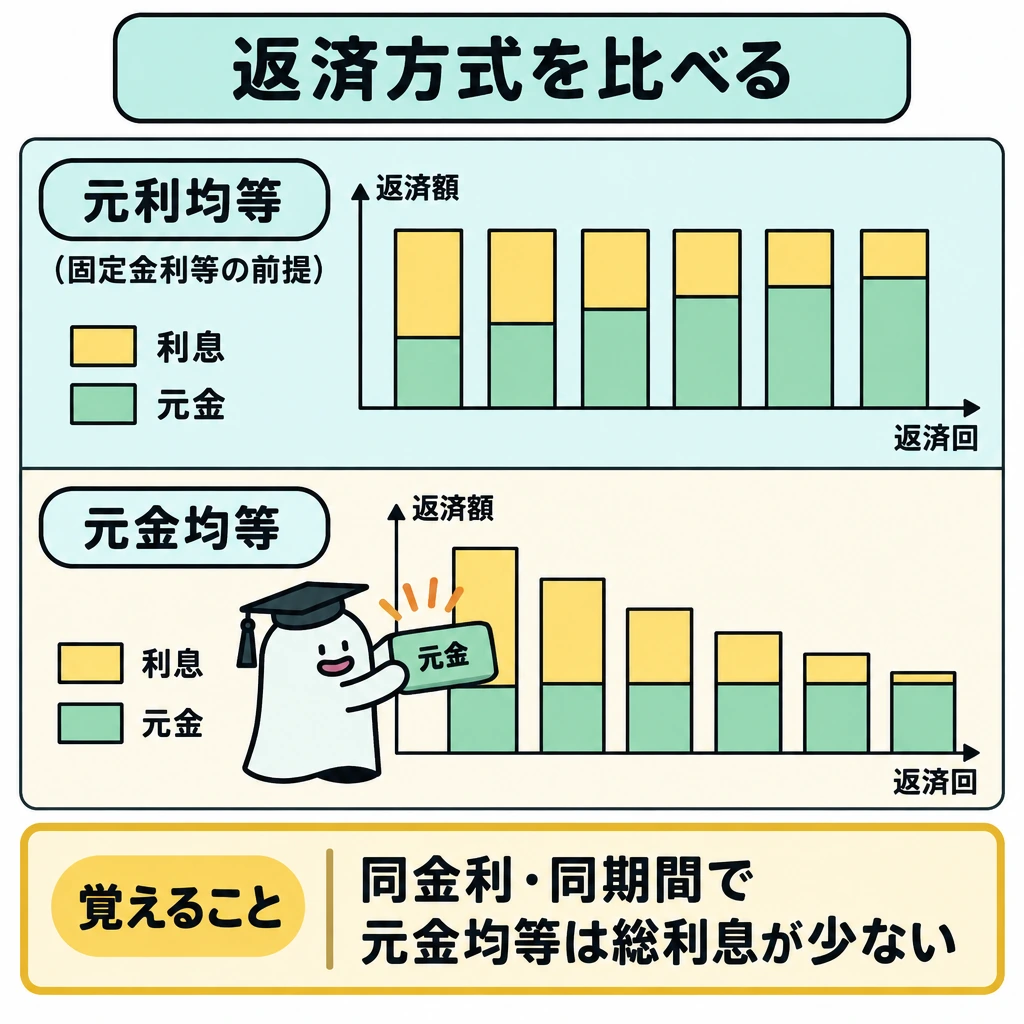
元利均等返済は毎回の元金と利息の合計額が一定(固定金利等の前提)で、初期ほど利息の割合が大きくなります。元金均等返済は毎回の元金が一定で、当初の返済額が大きい一方、残高の減少に伴い返済額も減ります。同じ金利・期間なら、元金均等返済のほうが総利息は少なくなります。
繰上返済は返済期間を縮める期間短縮型と、期間を維持して毎回の返済額を減らす返済額軽減型に分かれます。いずれも元本を前倒しで減らしますが、同じ条件なら前者の利息軽減効果が大きくなりやすいです。住宅ローン控除への影響や手元資金も確認します。
| 方式 | 一定になるもの | 主な変化 |
|---|---|---|
| 元利均等 | 元金+利息の返済額 | 当初の利息割合が高い |
| 元金均等 | 毎回返す元金 | 返済額が徐々に減る |
| 期間短縮型 | 原則、毎回の返済額 | 完済時期が早まる |
| 返済額軽減型 | 原則、残りの返済期間 | 毎回の返済額が下がる |
フラット35と変動金利の注意点
フラット35(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。金利は申込時ではなく融資実行時点のものが適用されます。借入額は8,000万円以下で建設費・購入価額以内、返済期間は15年以上35年以内(完済時80歳まで)で、保証料・保証人は不要です。
投資用など第三者に賃貸する住宅は対象外で、住宅金融支援機構が第1順位の抵当権者になります。一部繰上返済の手数料は不要で、インターネットサービス「住・My Note」なら10万円以上から繰り上げられます。
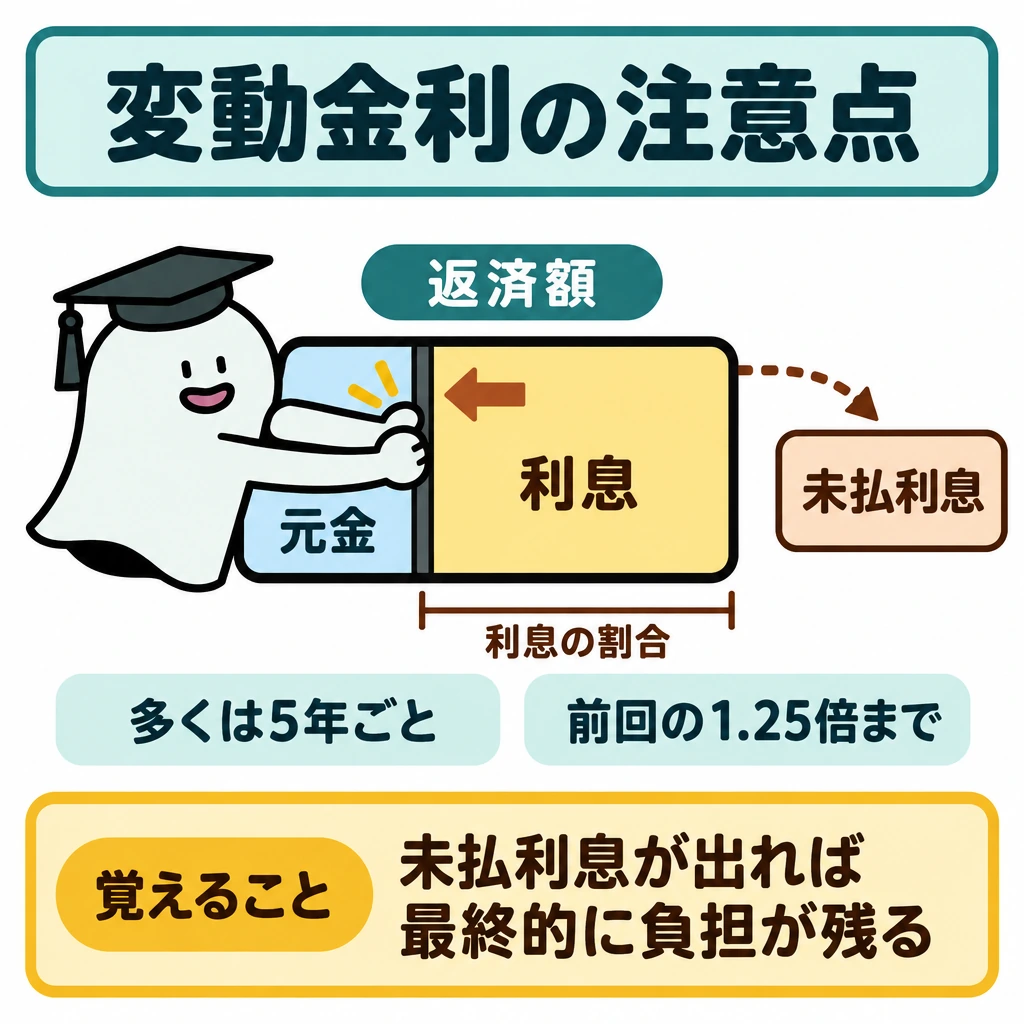
変動金利型の多くは、金利が変わっても返済額を5年ごとに見直し(5年ルール)、増額は前回の1.25倍まで(125%ルール)とします。返済額が据え置かれても利息の割合が増えるだけで、返し切れない利息(未払利息)が出れば最終的に負担が残ります。
リバースモーゲージは自宅を担保に老後資金を借り、死亡時などに自宅の売却等で一括返済する仕組みです。長生き、不動産価格の下落、金利上昇で借入可能額や返済余力が不足するリスクがあります。
教育資金とキャッシュレス決済
日本政策金融公庫の国の教育ローン(教育一般貸付)は保護者などが借りる公的ローンで、学生1人につき350万円以内(自宅外通学・海外留学などは450万円以内)、固定金利、返済期間は最長18年です。世帯年収の上限があり、日本学生支援機構の奨学金と併用できます。
日本学生支援機構の貸与型奨学金は学生本人が借りて返し、第一種は無利息、第二種は利息付き(在学中は無利息)です。給付型奨学金と授業料等減免(高等教育の修学支援新制度)は返済不要で、2025年度からは扶養する子が3人以上の多子世帯について所得制限なく一定額まで授業料等が減免されます。
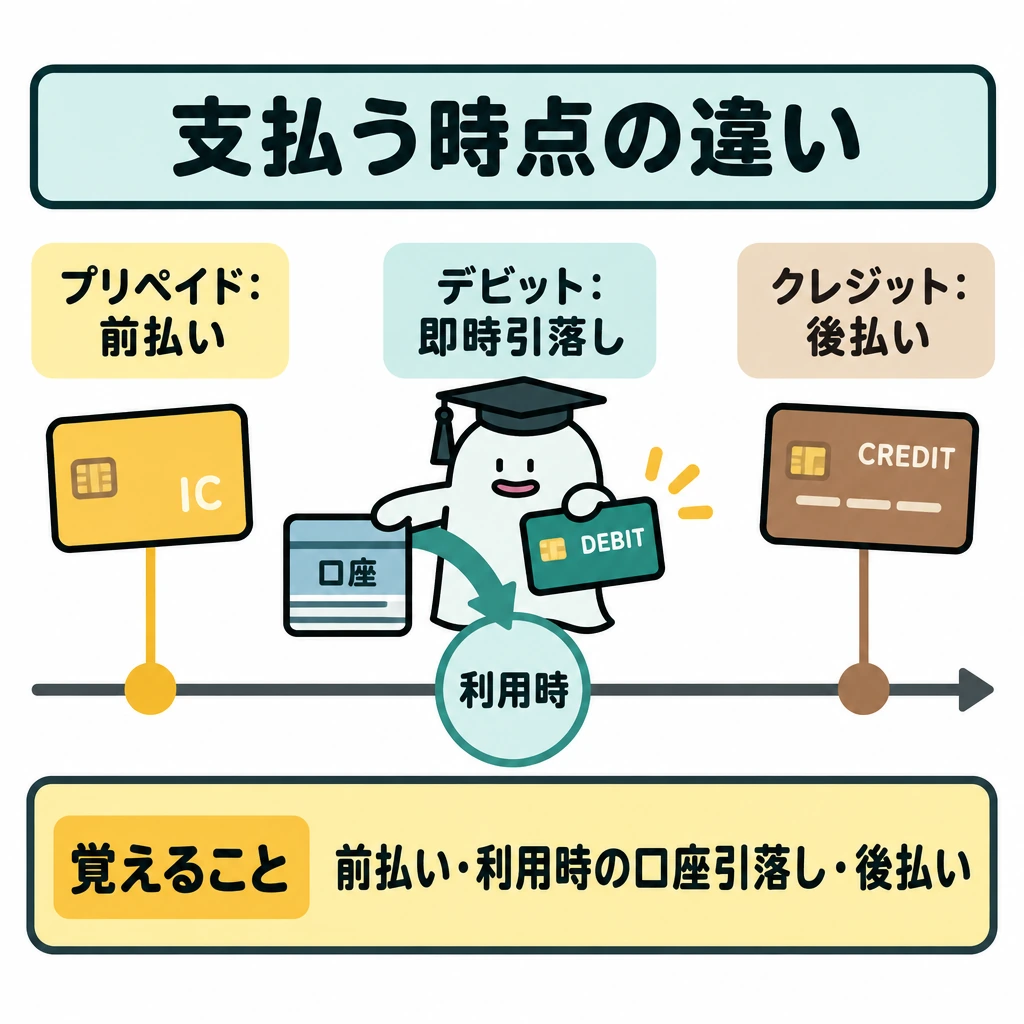
クレジットカードは後払い、デビットカードは利用時に口座から即時に引き落とし、プリペイド型電子マネーは前払いです。キャッシングやカードローンは借入れで、貸金業者からの借入れは総量規制により原則年収の3分の1までです(ショッピングは対象外)。
試験に出る
- 借換えの効果は、利息軽減額から諸費用を差し引いて判断する。
- 期間短縮型と返済額軽減型の繰上返済の違い。
- リボルビング払いは、残高と手数料率で完済までの期間と総負担が増えうる。
- 元利均等返済では当初ほど利息の割合が大きいこと。
- 教育資金は住宅ローンと重なる年を確認し、返済義務のある制度も区別する。
- フラット35(買取型)の融資条件(全期間固定・融資実行時の金利・保証料不要・賃貸用住宅は対象外)。
- 国の教育ローンと日本学生支援機構の奨学金の違い(借りる人、金額、利息)。
重要な言葉
- 借換え
- 既存の借入れを、別の借入れに切り替えること。
- 繰上返済
- 予定より早く元金の一部または全部を返済すること。
- リボルビング払い
- 毎月の支払額を一定にして残高を返済していく方式。
確認問題
確かめよう元利均等返済で、元金が減るにつれて返済額の内訳はどう変わるか説明できますか。
当初は返済額に占める利息の割合が大きくなります。残高に利息がかかるという仕組みから、内訳の変化を考えます。
期間短縮型の繰上返済は、毎月の返済負担が大きく減る。
リボルビング払いでは、返済額が一定でも元本の減り方によって総負担が増えることがある。
借換えの利息軽減見込みが60万円、諸費用が35万円のとき、単純な差引効果は?
繰上返済のうち、返済期間を変えずに毎回の返済額を減らす方式は?
やは、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。将来の利息を減らしても、手元の現金が不足すれば別の借入が必要になるためです。
借換えによる利息軽減額の見込みがで、諸費用がなら、単純な差引効果は25万円です。金利が低くなる事実だけで60万円得をすると判断しないようにします。
の繰上返済は、同じ条件の返済額軽減型に比べ利息軽減効果が大きくなりやすい一方、毎月の返済負担は大きく変わりません。失業への備えを厚くしたい家計では、だけでは選べません。
クレジットカードのショッピングは代金の後払い、は借入れです。は月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
は入学時など支出時期が集中するため、住宅ローンの返済と同じ年に重なる額を確認します。現在の貯蓄、今後の積立、や教育ローンを区別し、返済義務のある制度では卒業後も含む収支を考えます。
確定拠出年金(iDeCo・企業型DC)
確定拠出年金は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。確定しているのは給付額ではなく、拠出する側です。
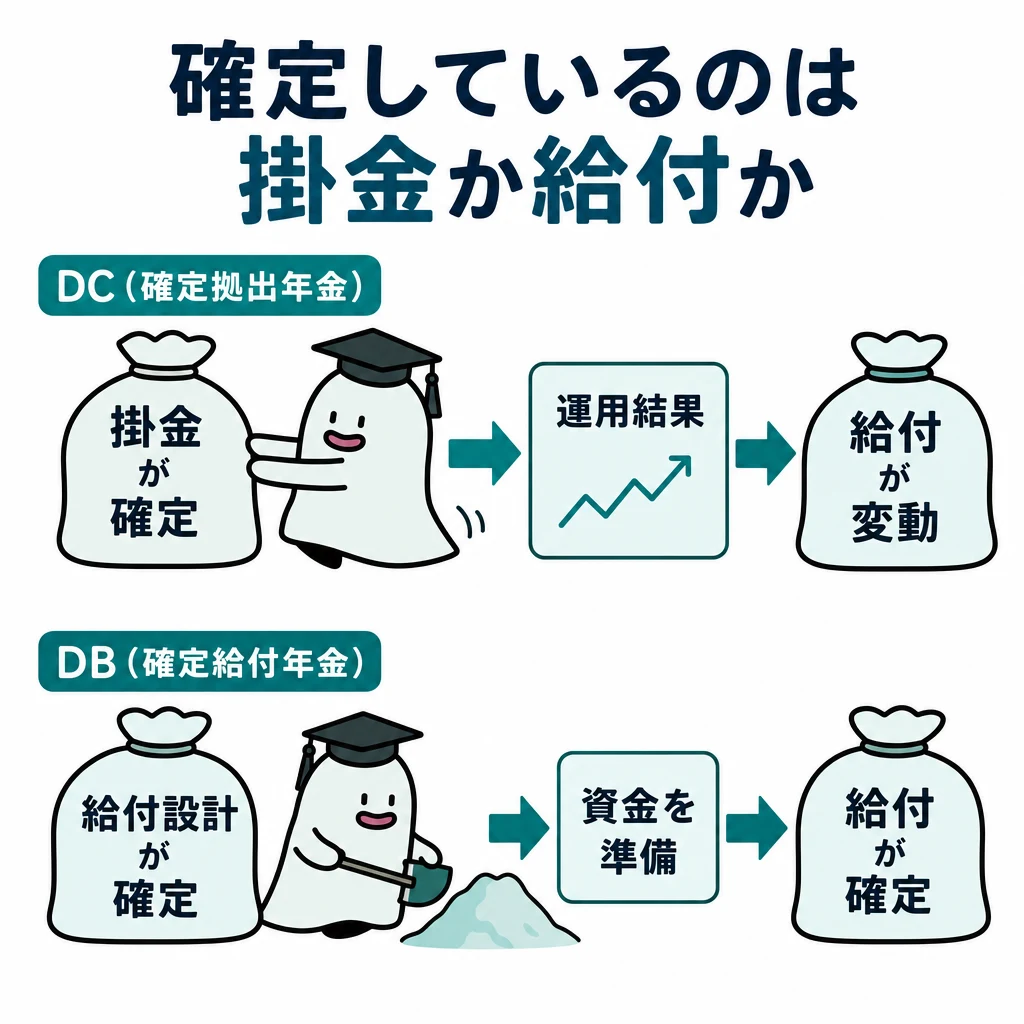
確定拠出年金は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。「確定」しているのは給付額ではなく拠出の側だと理解すると、確定給付年金との違いが見えます。
基本の仕組み
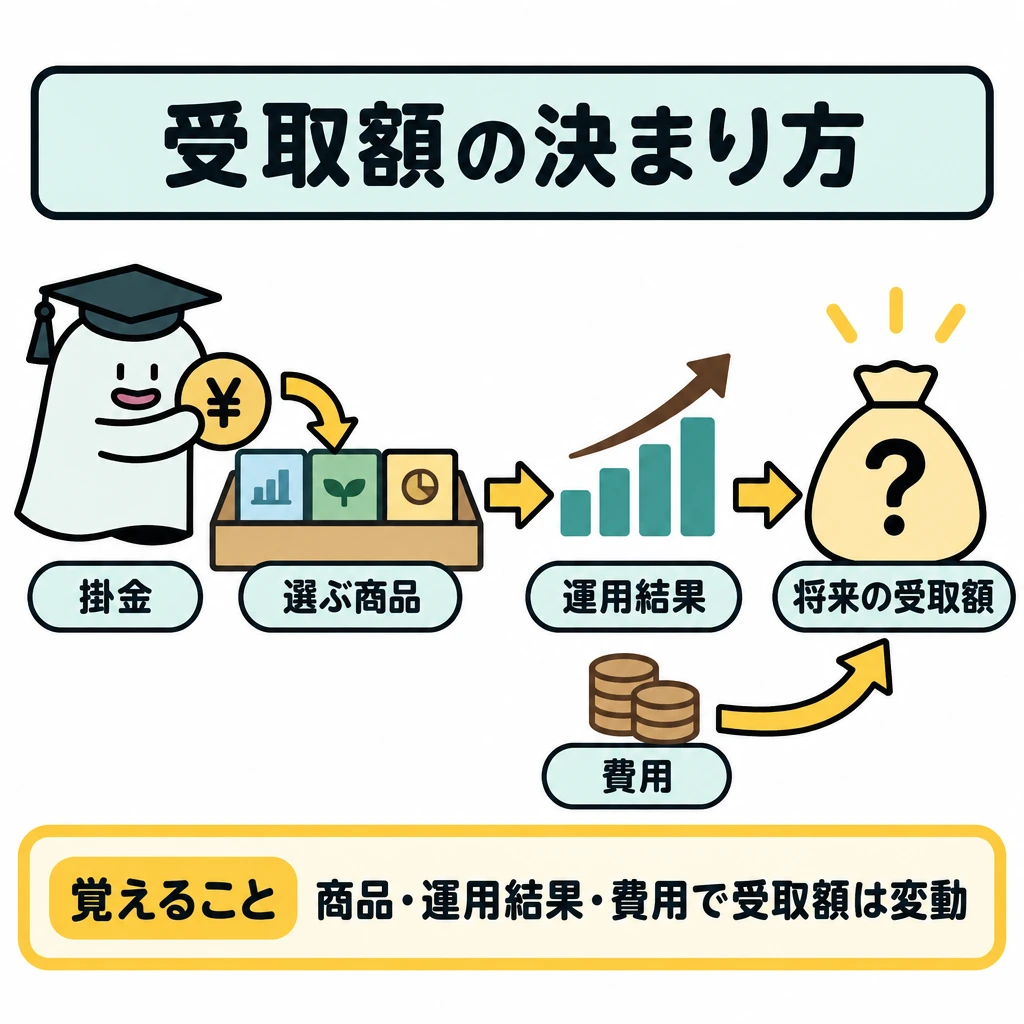
年24万円を拠出しても、将来の受取額が拠出年数×24万円に一定額を足したものとして保証されるわけではありません。選ぶ商品、運用結果、費用によって変わり、拠出した掛金の合計額も最低保証されません。元本確保型の商品を選んでも、口座管理手数料などの費用は別にかかります。
企業型DCとiDeCoの併用では、他の企業年金等の掛金相当額を含めて上限を判定する場面があります。本人の働き方だけでなく勤務先の制度を確認します。限度額は改正があるため、問題に適用される時点の表を使います。
企業型DCのマッチング拠出では、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は、2026年12月1日から月5.5万円が6.2万円へ引き上げられる予定です(いずれもDB等の他制度の掛金相当額を差し引きます)。
確定給付企業年金は規約で給付の算定方法等を定め、確定拠出年金は掛金と運用結果等が給付へつながります。年金で受ける場合と一時金では所得区分や控除が変わるため、掛金の控除と受取時の税を分けて資金計画へ反映します。
制度と税の三段階
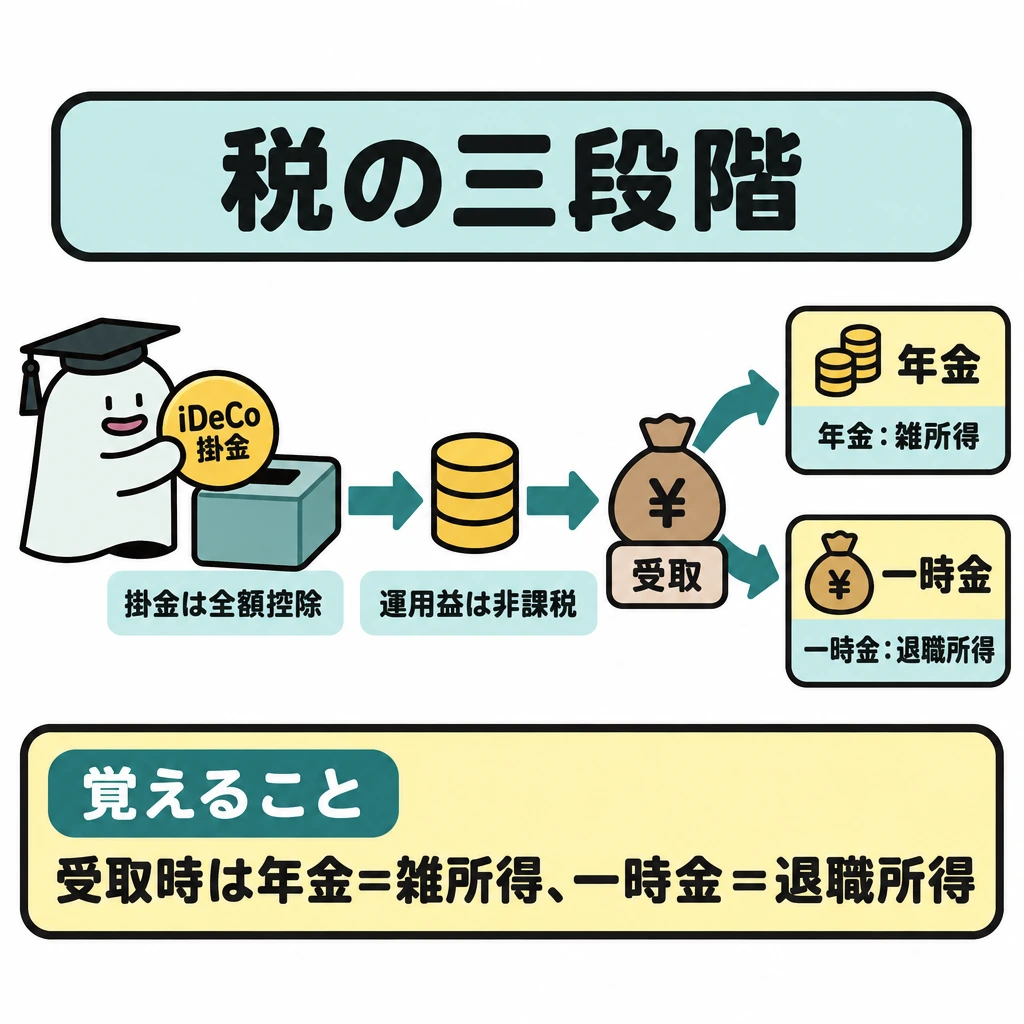
企業型DCは原則として事業主が掛金を拠出し、規約により加入者がマッチング拠出できる場合があります。iDeCoは個人が掛金を拠出します。どちらも加入者等が運用商品を選び、給付額は運用結果に左右されます。確定給付企業年金は規約に従う給付額の算定方法が先に決まります。
iDeCoの掛金や企業型DCの加入者掛金は、拠出時に全額が小規模企業共済等掛金控除の対象です。企業型DCの事業主掛金は損金に算入され、従業員の給与として課税されません。運用益は運用中は課税されず、受取時は年金なら雑所得(公的年金等控除)、一時金なら退職所得(退職所得控除)です。
掛金を所得控除したからといって、受取時も無条件で非課税となるわけではありません。一時金の受取を一時所得と考える誤りに注意します。
制度改正の施行日を分けます。企業型DCのマッチング拠出で加入者掛金が事業主掛金を超えられない制限の撤廃は2026年4月1日施行、DC・iDeCoの拠出限度額引上げは2026年12月1日施行予定です。後者を施行前の問題へ適用しません。
| 制度 | 掛金を出す人 | 給付額の決まり方 |
|---|---|---|
| 企業型DC | 事業主(規約により加入者も) | 掛金と運用結果 |
| iDeCo | 加入する個人 | 掛金と運用結果 |
| 確定給付企業年金 | 原則事業主 | 規約で定める算定方法 |
iDeCoの加入資格と拠出限度額
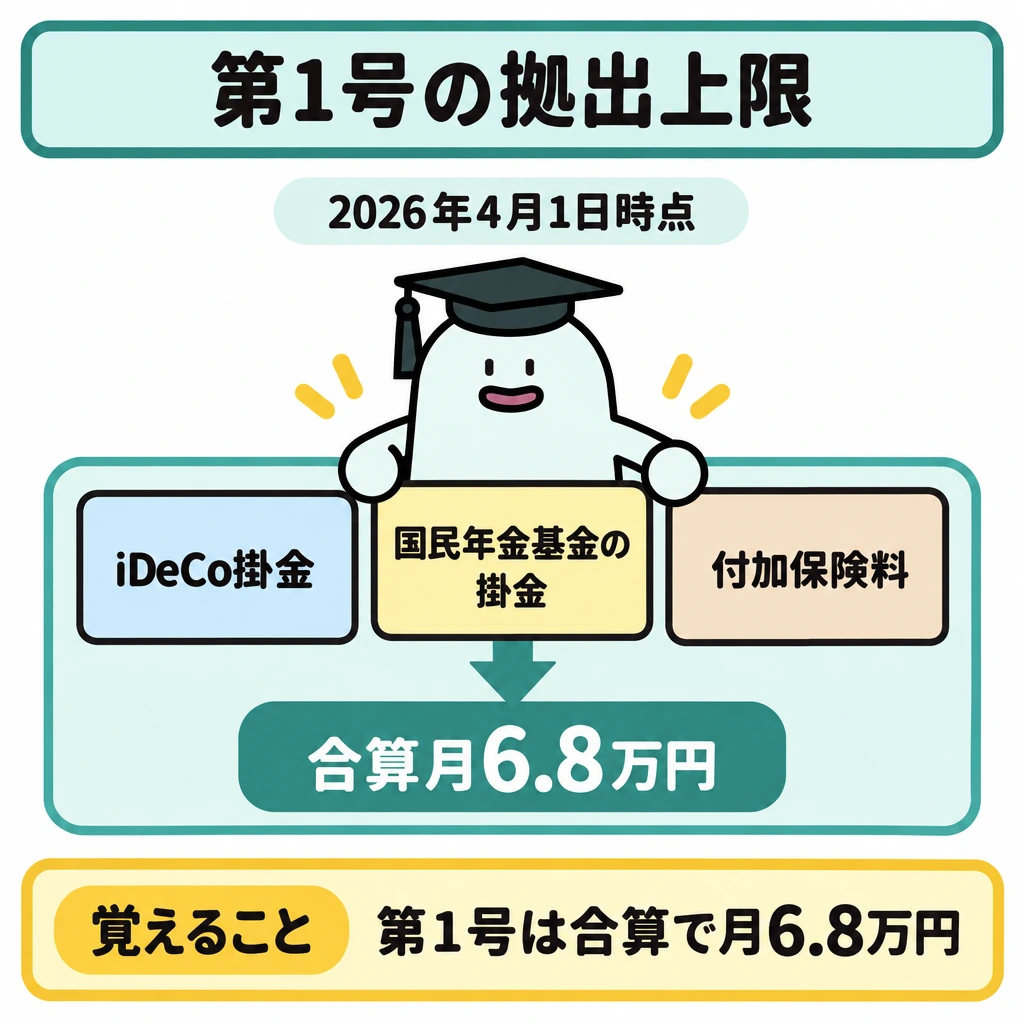
iDeCoには現在、原則として65歳未満の国民年金被保険者(任意加入被保険者を含む)が加入できます。掛金は月5,000円以上1,000円単位で、額の変更は年1回(12月分〜翌年11月分の間)に限られます。
老齢給付金は60歳から75歳までの間に受取開始を選びます。60歳から受け取るには通算加入者等期間が10年以上必要で、短い場合は受給開始年齢が段階的に遅くなります。
2026年12月1日施行予定の改正では、第1号の限度額が月7.5万円(国民年金基金等と合算)になります。第2号は企業年金の有無にかかわらず、月6.2万円から企業型DCの事業主掛金やDB等の掛金相当額を引いた額が上限になります。60歳以上70歳未満の人も、一定の条件で加入できるようになります。
| 加入区分(2026年4月1日時点) | iDeCoの拠出限度額(月額) |
|---|---|
| 第1号被保険者(自営業者等) | 6.8万円(国民年金基金の掛金・付加保険料と合算) |
| 第2号被保険者・企業年金なし | 2.3万円 |
| 第2号被保険者・企業型DCやDB等あり(公務員を含む) | 2.0万円、かつ5.5万円から企業型DC・DB等の掛金相当額を引いた額以内 |
| 第3号被保険者 | 2.3万円(年27.6万円) |
| (参考)企業型DC | 5.5万円からDB等の他制度掛金相当額を引いた額 |
企業年金以外の老後資金制度
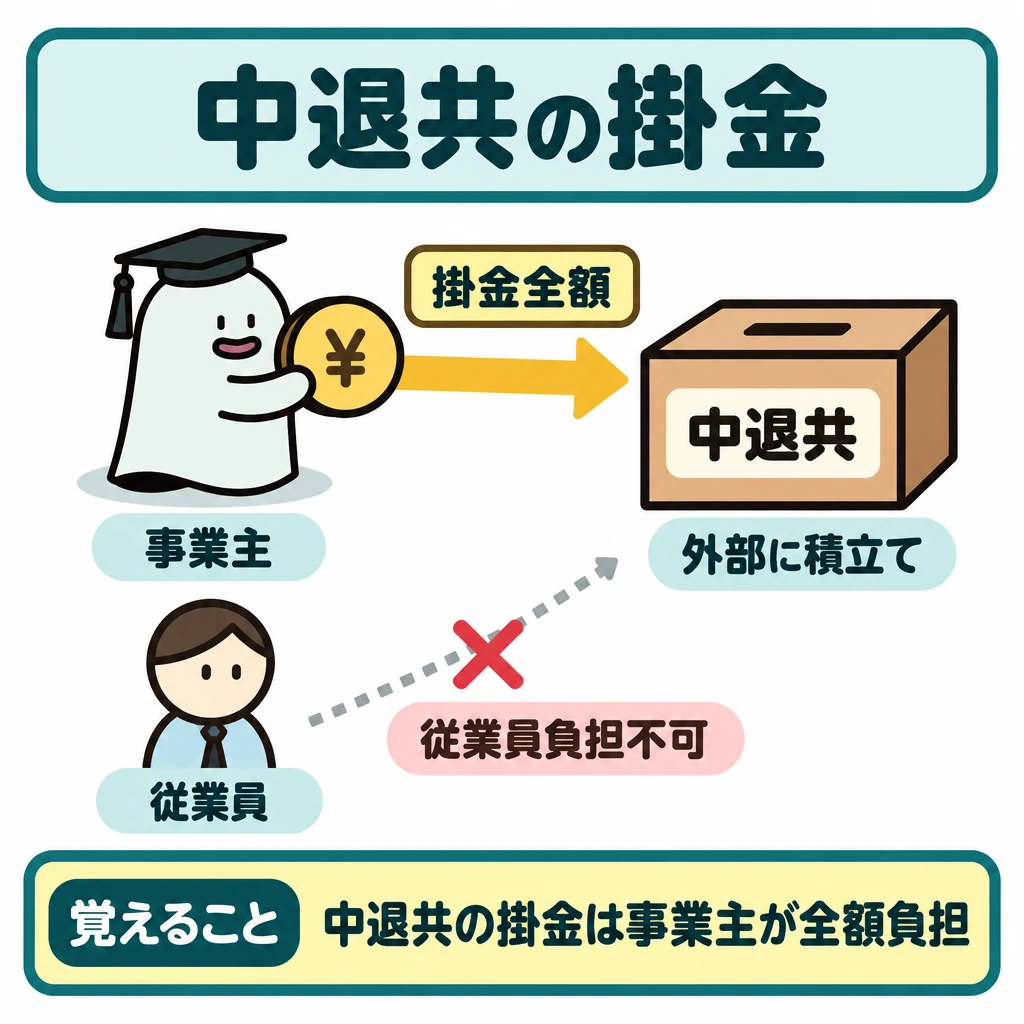
中小企業退職金共済(中退共)は中小企業の従業員の退職金を外部に積み立てる制度で、掛金は全額事業主が負担し、従業員に負担させることはできません。掛金は損金・必要経費となり、従業員の給与にはなりません。
小規模企業共済は個人事業主や小規模企業の役員の退職・廃業に備える制度で、掛金は月1,000円〜7万円(500円単位)です。掛金は事業所得の必要経費ではなく、全額が小規模企業共済等掛金控除の対象です。
国民年金基金は国民年金第1号被保険者が老齢基礎年金に上乗せする制度です。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められず、自己都合で任意に脱退することもできません。
勤労者財産形成貯蓄制度には一般財形、財形年金、財形住宅の三種類があります。財形年金・財形住宅は契約時55歳未満、原則5年以上の積立てで、両者合算の非課税枠は元利合計550万円です。財形年金は原則60歳以降に5年以上の年金で受け取り、一般財形にはこの利子非課税の特例がありません。
| 財形の種類 | 使途・受取 | 利子等の非課税 |
|---|---|---|
| 一般財形 | 使途自由 | 財形年金・住宅の特例なし |
| 財形年金 | 60歳以降の年金 | 住宅と合算で原則550万円まで |
| 財形住宅 | 住宅取得・増改築 | 年金と合算で原則550万円まで |
試験に出る
- 確定拠出年金で「確定」しているのは給付額ではなく拠出であること。
- 将来の受取額は、商品・運用結果・費用で変わり保証されないこと。
- 企業型DCとiDeCoの併用では、他の企業年金等を含めて上限を判定する場合があること。
- 確定給付企業年金との違い(規約か、運用結果か)。
- 拠出時・運用時・受取時で扱いが分かれること。
- 企業型DCのマッチング拠出で加入者掛金を事業主掛金以下とする制限は2026年4月1日に撤廃済み。DC・iDeCoの拠出限度額引上げ(企業型DC・第2号のiDeCoは月6.2万円、第1号は月7.5万円)は2026年12月1日施行予定である点。
- 2026年4月1日時点のiDeCoの拠出限度額(第3号は月2.3万円=年27.6万円など)と、60歳から受け取るための通算加入者等期間10年以上。
- 小規模企業共済・中小企業退職金共済・国民年金基金の加入者、掛金の負担者、税務上の扱いの違い。
重要な言葉
- 確定拠出年金
- 掛金と運用結果で給付額が変わる年金制度。
- 確定給付企業年金
- 規約で給付の算定方法等を定める企業年金。
- 企業型DC
- 勤務先が掛金を拠出する確定拠出年金。
- マッチング拠出
- 企業型DCで、事業主掛金に上乗せして加入者も掛金を出す仕組み。加入者掛金は小規模企業共済等掛金控除の対象で、事業主掛金以下とする制限は2026年4月1日に撤廃。
確認問題
確かめよう拠出時の所得控除、運用段階の扱い、受取時の控除は同じ一回の計算でしょうか。
いいえ。拠出時は小規模企業共済等掛金控除、運用中は運用益に課税されず、受取時は年金なら雑所得(公的年金等控除)、一時金なら退職所得(退職所得控除)と三段階に分けて考えます。
確定拠出年金では、将来の受取額が必ず保証される。
企業型DCとiDeCoを併用する場合、他の企業年金等の掛金相当額を含めて上限を判定する場面がある。
確定拠出年金で「確定」しているのは?
確定拠出年金の掛金の所得控除と受取時の課税は?
は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。「確定」しているのは給付額ではなくの側だと理解すると、確定給付年金との違いが見えます。
年を拠出しても、将来の受取額が拠出年数×24万円に一定額を足したものとして保証されるわけではありません。選ぶ商品、、費用によって変わり、拠出した掛金の合計額も最低保証されません。元本確保型の商品を選んでも、口座管理手数料などの費用は別にかかります。
とiDeCoの併用では、他の企業年金等の掛金相当額を含めて上限を判定する場面があります。本人の働き方だけでなくを確認します。限度額は改正があるため、問題に適用される時点の表を使います。
企業型DCのでは、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は、2026年12月1日から月5.5万円が6.2万円へ引き上げられる予定です(いずれもDB等の他制度の掛金相当額を差し引きます)。
は規約で給付の算定方法等を定め、確定拠出年金は掛金と運用結果等が給付へつながります。年金で受ける場合とでは所得区分や控除が変わるため、掛金の控除と受取時の税を分けて資金計画へ反映します。
中小法人の資金計画と決算書
中小法人の資金計画では、黒字でも支払期日に現金が足りなくなることがあるため、利益と資金の動きを分けて確認します。
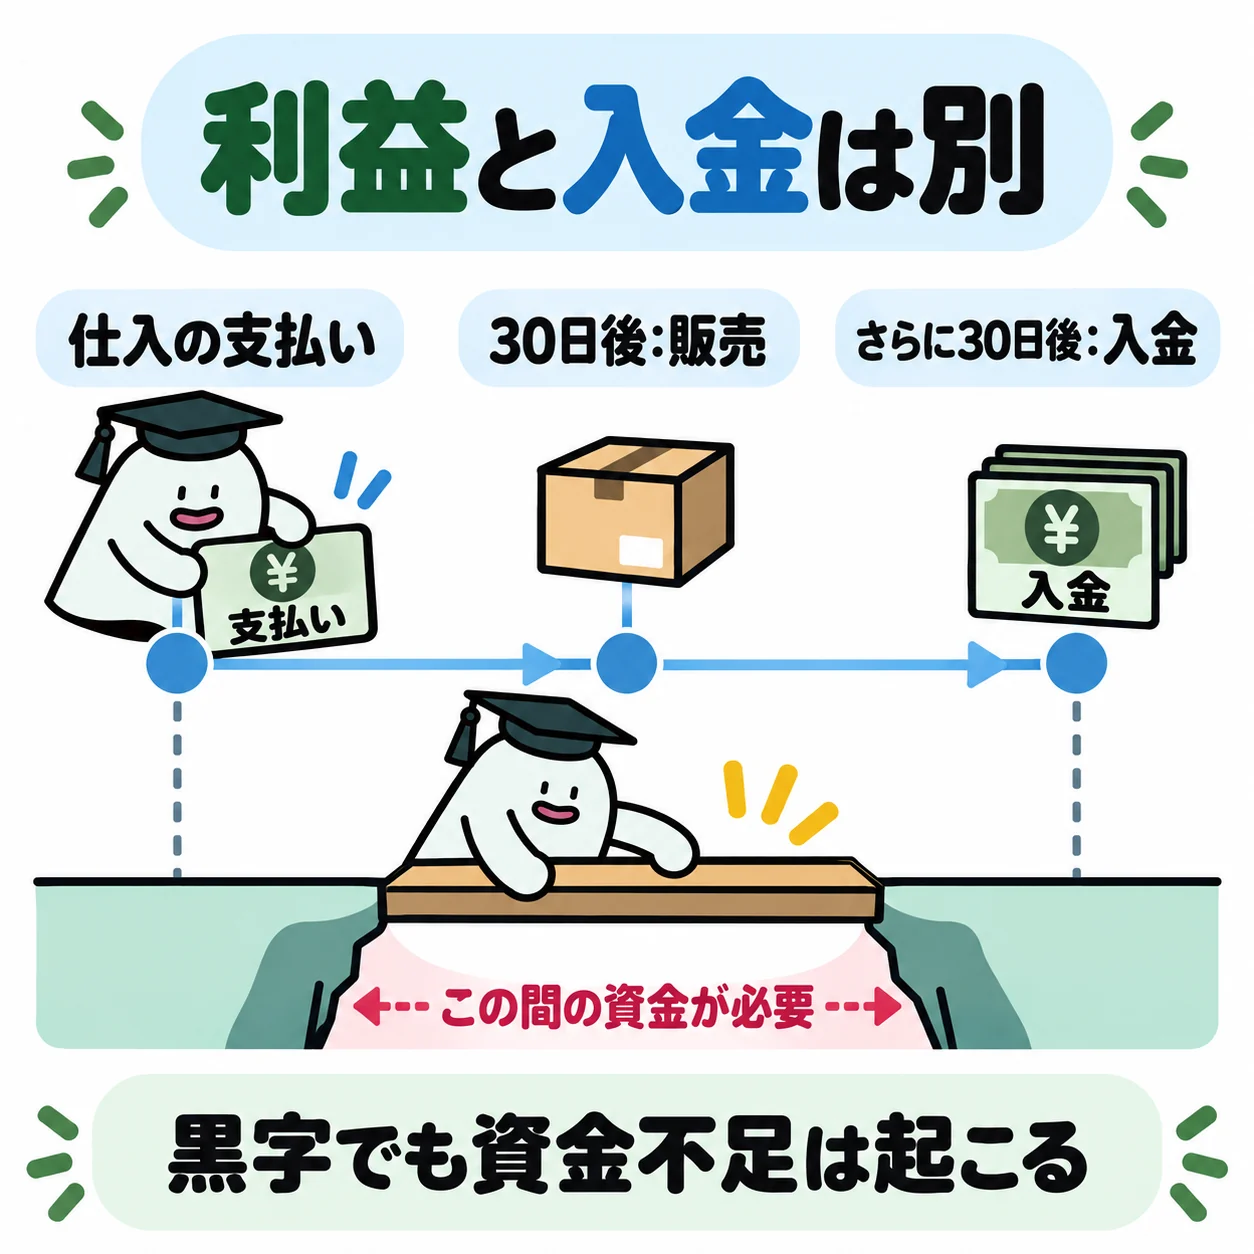
黒字の会社でも、入金より支払いが先なら資金が足りなくなる場合があります。経営者のライフプランと会社の資金繰りを分けて確認します。
基本の仕組み
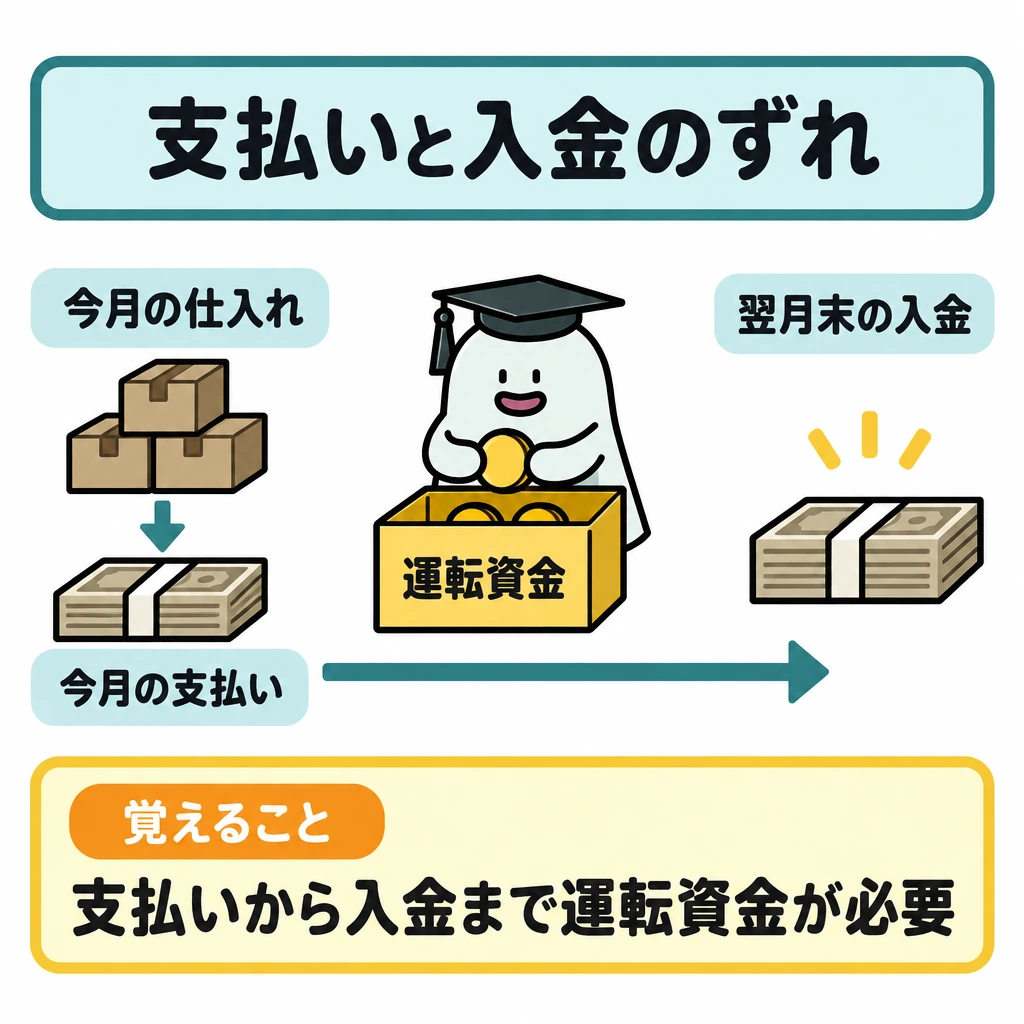
商品を今月仕入れて支払い、販売代金は翌月末に入るなら、その間の運転資金が必要です。売上を計上した時期と売掛金を回収する時期は一致しません。
貸借対照表はある時点の資産・負債・純資産、損益計算書は一定期間の収益・費用を表します。減価償却費は当期費用でも当期の現金支出と一致せず、借入金の元本返済は現金が減ってもそのまま費用ではありません。
設備資金は長く使う資産の取得、運転資金は営業の支払と回収の間を支える資金です。借入条件では利率だけでなく返済期間や担保・保証も確認し、会社資金と経営者個人の生活費を混同しません。
三つの財務表と資金不足
貸借対照表は決算日時点の資産・負債・純資産、損益計算書は一定期間の収益・費用と利益、キャッシュ・フロー計算書は現金の増減を営業・投資・財務活動に分けて示します。売掛金の増加は利益と同時に現金不足を招くことがあり、減価償却費は費用でも当期の現金支出ではありません。
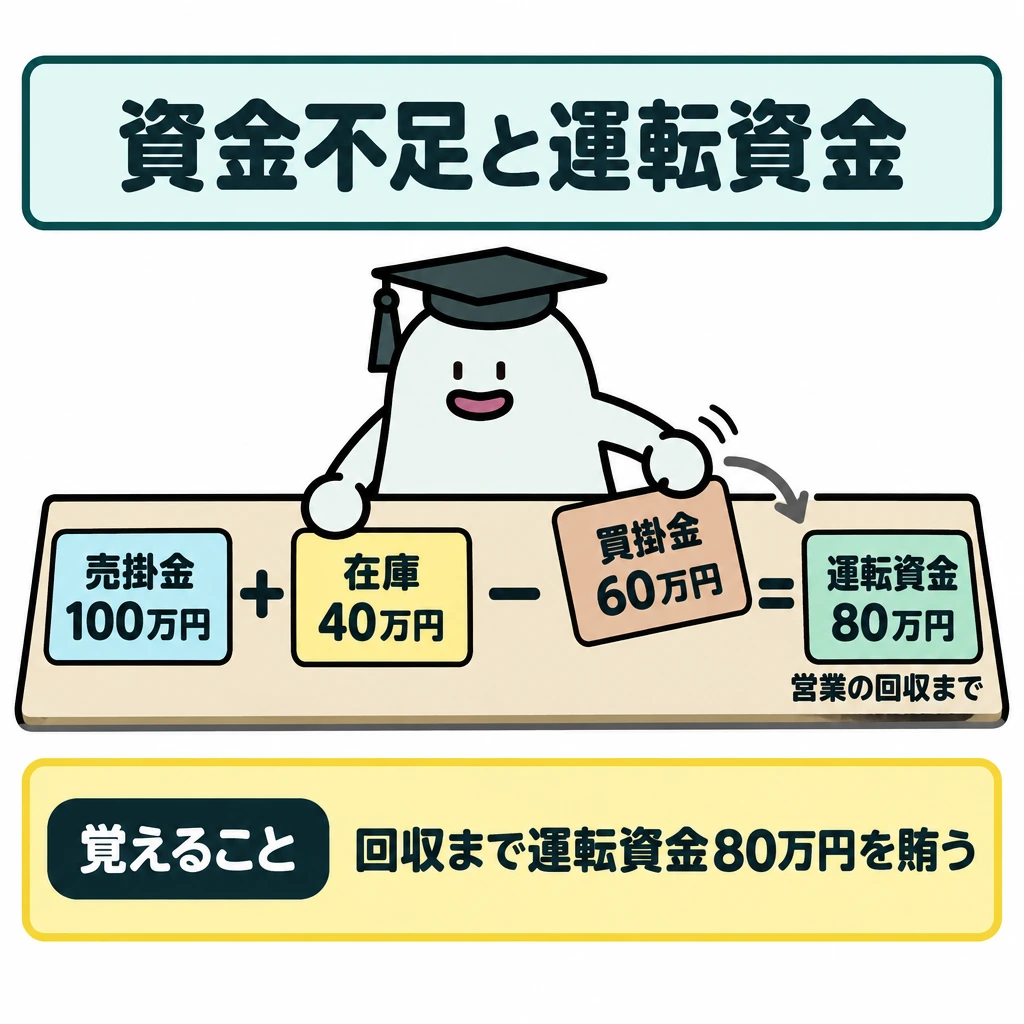
運転資金の目安は売上債権+棚卸資産-仕入債務です。売掛金100万円、在庫40万円、買掛金60万円なら80万円を営業の回収まで賄う必要があります。借入金の元本返済は損益計算書の費用ではなく、資金繰りの支出として扱います。
| 資料 | 時間軸 | 読めること |
|---|---|---|
| 貸借対照表 | 一時点 | 財産と調達源泉 |
| 損益計算書 | 一定期間 | 利益の発生 |
| キャッシュ・フロー計算書 | 一定期間 | 現金の増減 |
| 資金繰り表 | 将来の入出金予定 | 支払日に資金が足りるか |
財務分析と資金調達
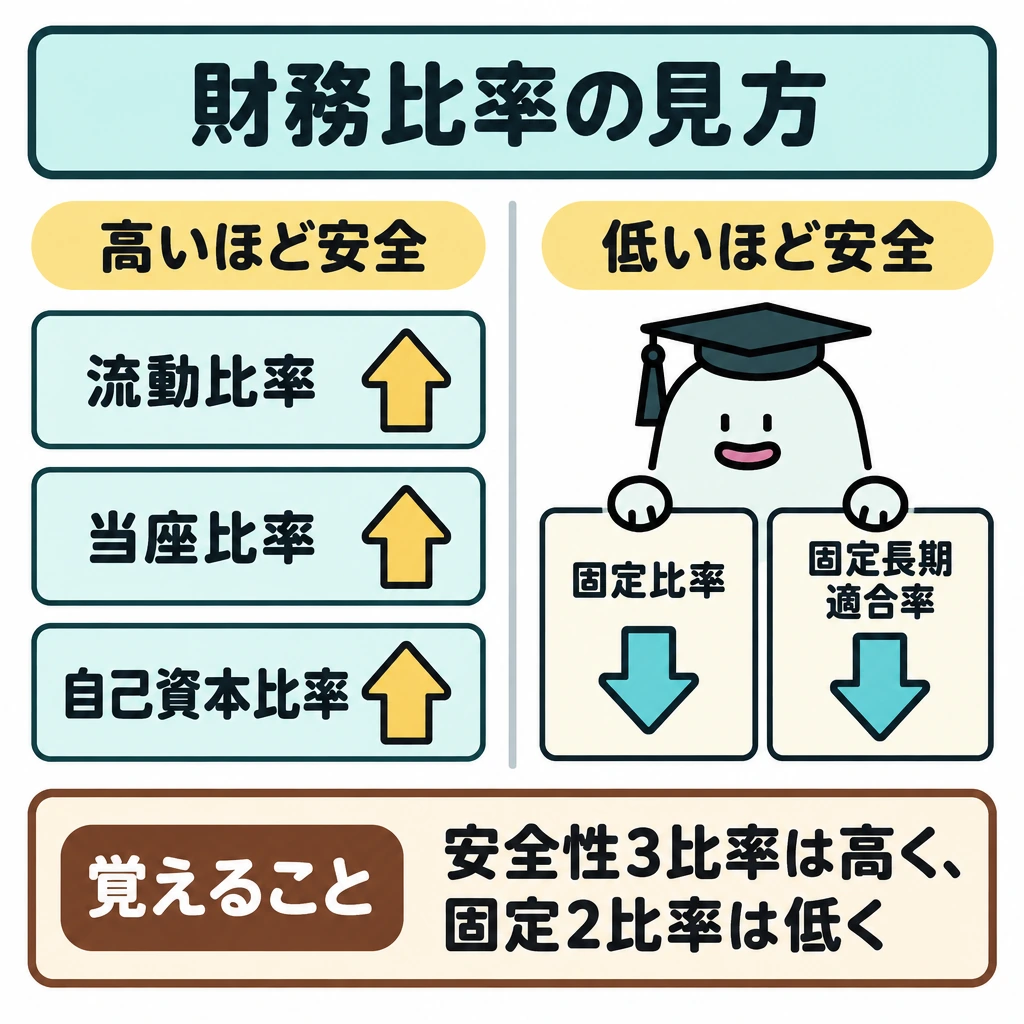
安全性は、流動比率(流動資産÷流動負債)、当座比率(当座資産÷流動負債)、自己資本比率(自己資本÷総資本)で見ます。これらは高いほど安全です。固定資産の調達の健全性は、固定比率(固定資産÷自己資本)や固定長期適合率(固定資産÷(自己資本+固定負債))で見て、低いほど安全です。
収益性はROE(当期純利益÷自己資本)などで見ます。損益分岐点売上高は固定費÷(1−変動費率)です。売上高1,000万円、変動費600万円、固定費300万円なら、限界利益率40%から損益分岐点売上高は750万円、経営安全率は(1,000−750)÷1,000=25%です。
金融機関からの借入れは間接金融、株式や社債の発行による調達は直接金融です。ABL(動産・債権担保融資)は売掛債権・在庫・機械設備などを担保にする融資、インパクトローンは資金使途に制限のない外貨建て融資です。第三者割当増資は、既存株主に限らず特定の第三者に新株を引き受けてもらう方法です。
| 指標 | 計算式 | 望ましい方向 |
|---|---|---|
| 流動比率 | 流動資産÷流動負債×100 | 高いほど短期の支払能力が高い |
| 当座比率 | 当座資産÷流動負債×100 | 高いほど短期の支払能力が高い |
| 自己資本比率 | 自己資本÷総資本×100 | 高いほど財務が安定 |
| 固定長期適合率 | 固定資産÷(自己資本+固定負債)×100 | 低いほど健全(100%以下が目安) |
| ROE(自己資本利益率) | 当期純利益÷自己資本×100 | 高いほど自己資本を効率よく活用 |
試験に出る
- 黒字でも支払期日に現金が不足することがある。
- 売上計上と売掛金回収の時期は一致しない。
- 貸借対照表と損益計算書が見るものを区別する。
- 減価償却費や借入金の元本返済は、費用と現金支出が一致しない。
- 経営者個人の生活費と会社資金を分けて考える。
- 流動比率・当座比率・自己資本比率・固定長期適合率・ROEの計算式と、高い・低いどちらが望ましいか。
- 損益分岐点売上高=固定費÷(1−変動費率)の計算と、直接金融・間接金融・ABLなど資金調達方法の区別。
重要な言葉
- 運転資金
- 仕入れなど支払と回収の間を支える資金。
- 資金繰り
- 入出金の時期を管理して支払資金を確保すること。
- 減価償却費
- 資産の取得費用を期間に応じて費用化したもの。現金支出とは一致しない。
- 損益分岐点売上高
- 利益がちょうど0になる売上高。固定費を限界利益率(1−変動費率)で割って求める。
確認問題
確かめよう利益が出ていれば支払期日の現金も必ず足りる?
いいえ。入出金の時期を資金繰り表で確認します。
利益が出ていれば、支払期日の現金は必ず足りる。
借入金の元本返済は、現金が減ってもそのまま費用にはならない。
売上を計上した時期と一致しないのは?
ある時点の資産・負債・純資産を表す書類は?
の会社でも、入金より支払いが先なら資金が足りなくなる場合があります。経営者のライフプランと会社のを分けて確認します。
商品を今月仕入れて支払い、販売代金は翌月末に入るなら、その間のが必要です。売上を計上した時期とを回収する時期は一致しません。
はある時点の資産・負債・純資産、は一定期間の収益・費用を表します。減価償却費は当期費用でも当期の現金支出と一致せず、借入金の元本返済は現金が減ってもそのまま費用ではありません。
は長く使う資産の取得、運転資金は営業の支払と回収の間を支える資金です。借入条件では利率だけでなくや担保・保証も確認し、会社資金と経営者個人の生活費を混同しません。
覚えるポイント
- 6係数は一括金か年金か、現在か将来かを図にして選ぶ。
- 年金の期間は受給資格と金額への反映を分ける。繰上げは月0.4%減、繰下げは月0.7%増。
- 在職老齢年金の支給停止調整額は2026年4月から65万円。老齢基礎年金は停止されない。
- マッチング拠出の制限撤廃は2026年4月1日、DC・iDeCoの拠出限度額引上げは2026年12月1日施行予定。
- ローンの比較は利息だけでなく費用と手元資金も含める。
- 黒字でも資金は不足しうる。減価償却費は現金支出ではなく、借入金の元本返済は費用ではない。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について