


確定拠出年金とは
確定拠出年金は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。確定しているのは給付額ではなく、拠出する側です。
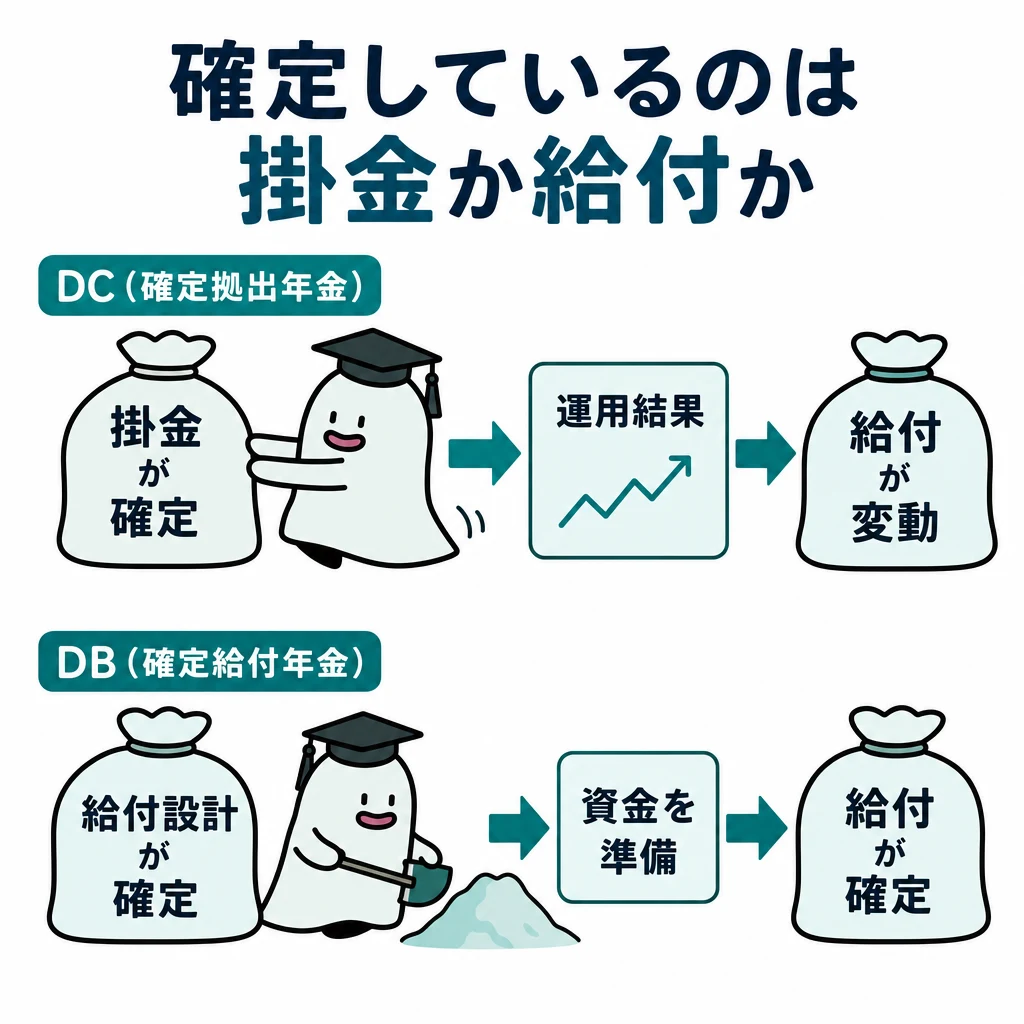
確定拠出年金は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。「確定」しているのは給付額ではなく拠出の側だと理解すると、確定給付年金との違いが見えます。
基本の仕組み
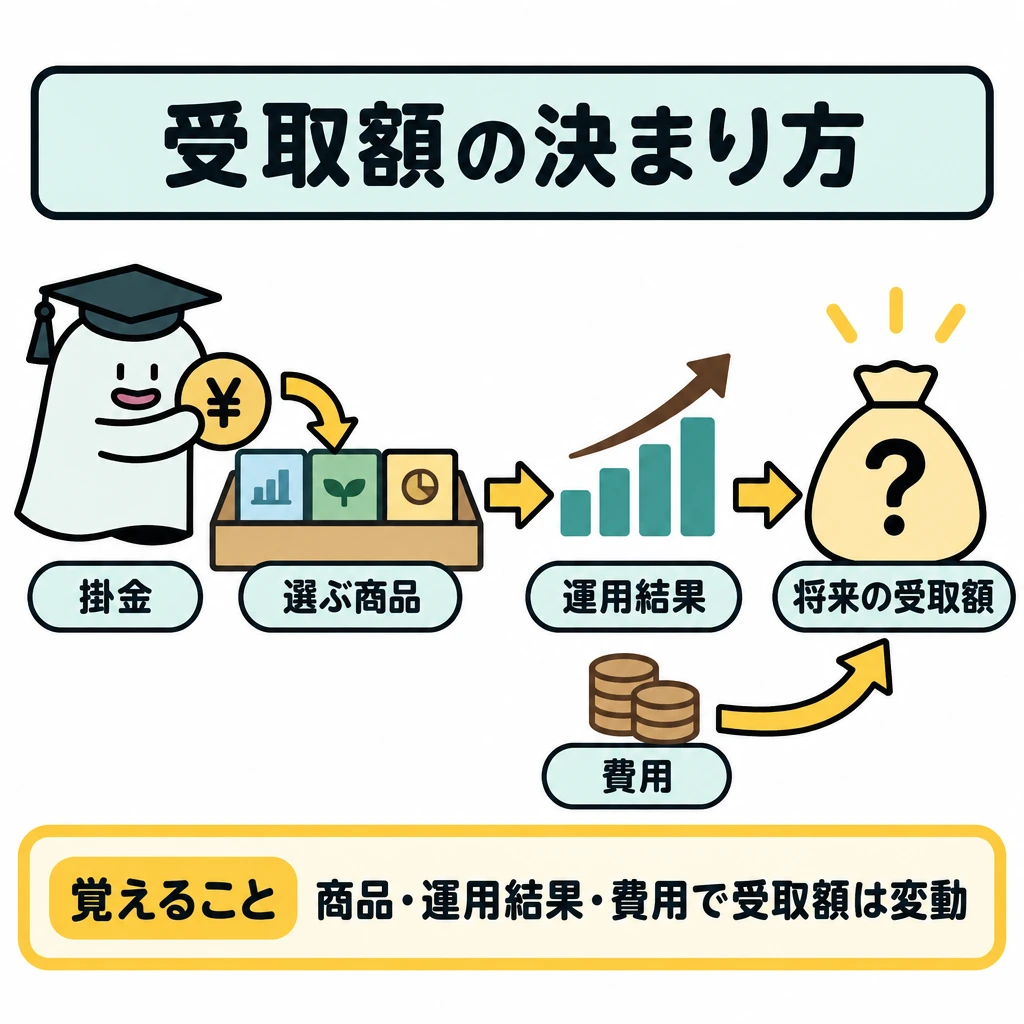
年24万円を拠出しても、将来の受取額が拠出年数×24万円に一定額を足したものとして保証されるわけではありません。選ぶ商品、運用結果、費用によって変わり、拠出した掛金の合計額も最低保証されません。元本確保型の商品を選んでも、口座管理手数料などの費用は別にかかります。
企業型DCとiDeCoの併用では、他の企業年金等の掛金相当額を含めて上限を判定する場面があります。本人の働き方だけでなく勤務先の制度を確認します。限度額は改正があるため、問題に適用される時点の表を使います。
企業型DCのマッチング拠出では、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は、2026年12月1日から月5.5万円が6.2万円へ引き上げられる予定です(いずれもDB等の他制度の掛金相当額を差し引きます)。
確定給付企業年金は規約で給付の算定方法等を定め、確定拠出年金は掛金と運用結果等が給付へつながります。年金で受ける場合と一時金では所得区分や控除が変わるため、掛金の控除と受取時の税を分けて資金計画へ反映します。
制度と税の三段階
企業型DCは原則として事業主が掛金を拠出し、規約により加入者がマッチング拠出できる場合があります。iDeCoは個人が掛金を拠出します。どちらも加入者等が運用商品を選び、給付額は運用結果に左右されます。確定給付企業年金は規約に従う給付額の算定方法が先に決まります。
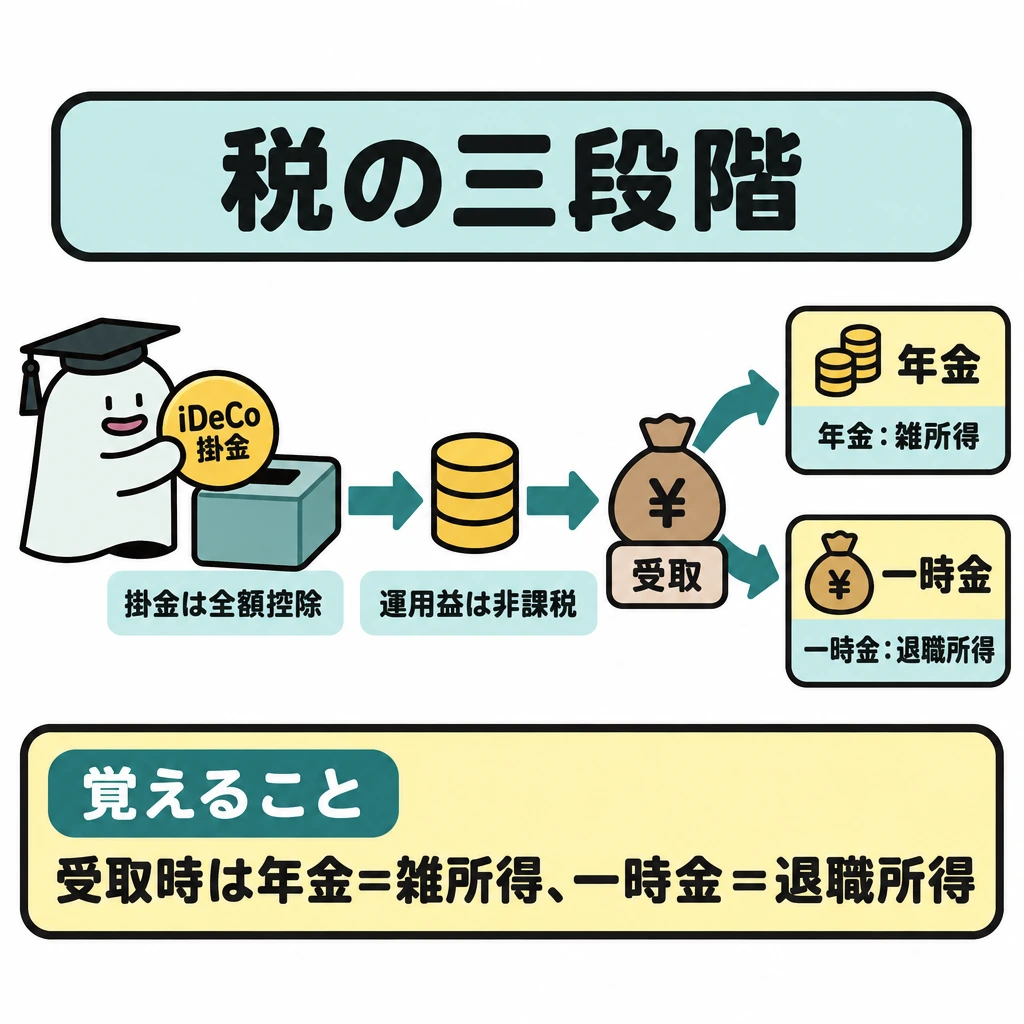
iDeCoの掛金や企業型DCの加入者掛金は、拠出時に全額が小規模企業共済等掛金控除の対象です。企業型DCの事業主掛金は損金に算入され、従業員の給与として課税されません。運用益は運用中は課税されず、受取時は年金なら雑所得(公的年金等控除)、一時金なら退職所得(退職所得控除)です。
掛金を所得控除したからといって、受取時も無条件で非課税となるわけではありません。一時金の受取を一時所得と考える誤りに注意します。
制度改正の施行日を分けます。企業型DCのマッチング拠出で加入者掛金が事業主掛金を超えられない制限の撤廃は2026年4月1日施行、DC・iDeCoの拠出限度額引上げは2026年12月1日施行予定です。後者を施行前の問題へ適用しません。
| 制度 | 掛金を出す人 | 給付額の決まり方 |
|---|---|---|
| 企業型DC | 事業主(規約により加入者も) | 掛金と運用結果 |
| iDeCo | 加入する個人 | 掛金と運用結果 |
| 確定給付企業年金 | 原則事業主 | 規約で定める算定方法 |
iDeCoの加入資格と拠出限度額
iDeCoには現在、原則として65歳未満の国民年金被保険者(任意加入被保険者を含む)が加入できます。掛金は月5,000円以上1,000円単位で、額の変更は年1回(12月分〜翌年11月分の間)に限られます。
老齢給付金は60歳から75歳までの間に受取開始を選びます。60歳から受け取るには通算加入者等期間が10年以上必要で、短い場合は受給開始年齢が段階的に遅くなります。
2026年12月1日施行予定の改正では、第1号の限度額が月7.5万円(国民年金基金等と合算)になります。第2号は企業年金の有無にかかわらず、月6.2万円から企業型DCの事業主掛金やDB等の掛金相当額を引いた額が上限になります。60歳以上70歳未満の人も、一定の条件で加入できるようになります。
| 加入区分(2026年4月1日時点) | iDeCoの拠出限度額(月額) |
|---|---|
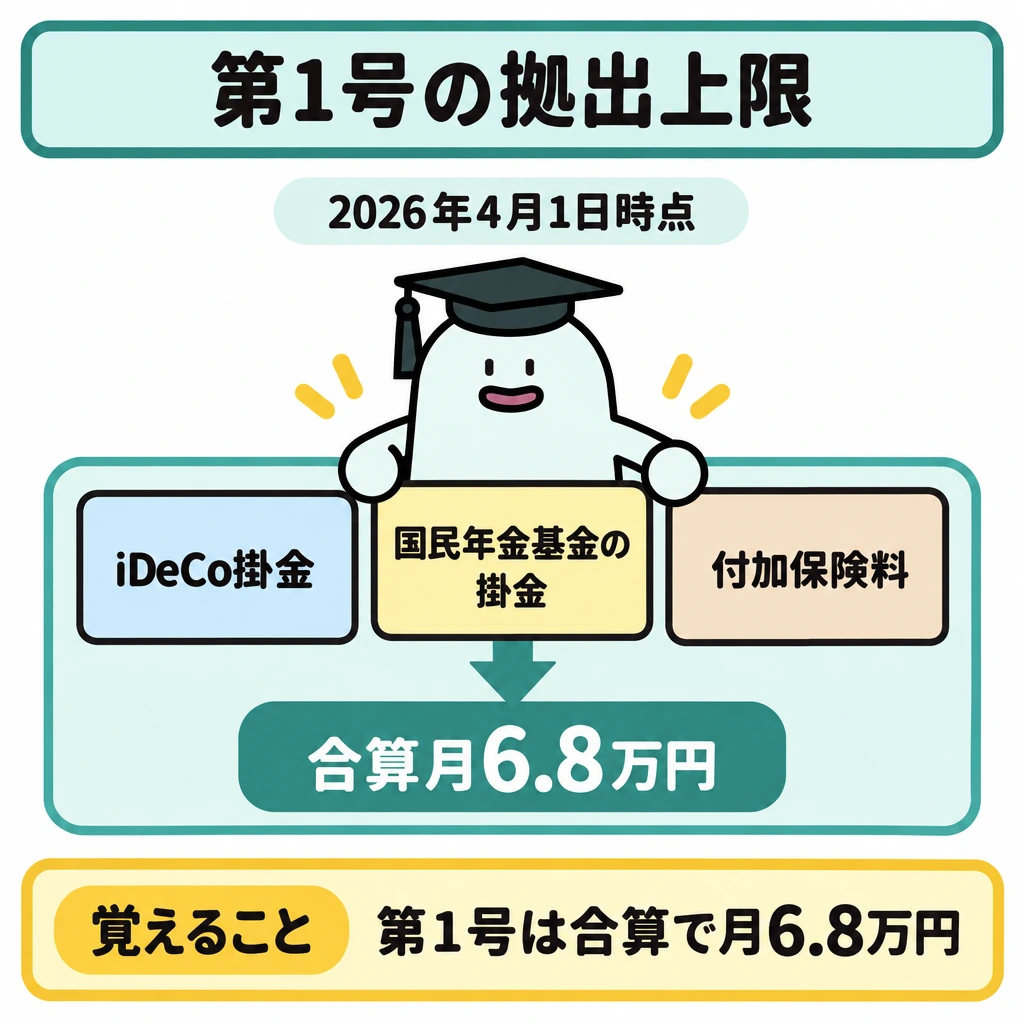
| 第1号被保険者(自営業者等) | 6.8万円(国民年金基金の掛金・付加保険料と合算) |
| 第2号被保険者・企業年金なし | 2.3万円 |
| 第2号被保険者・企業型DCやDB等あり(公務員を含む) | 2.0万円、かつ5.5万円から企業型DC・DB等の掛金相当額を引いた額以内 |
| 第3号被保険者 | 2.3万円(年27.6万円) |
| (参考)企業型DC | 5.5万円からDB等の他制度掛金相当額を引いた額 |
企業年金以外の老後資金制度
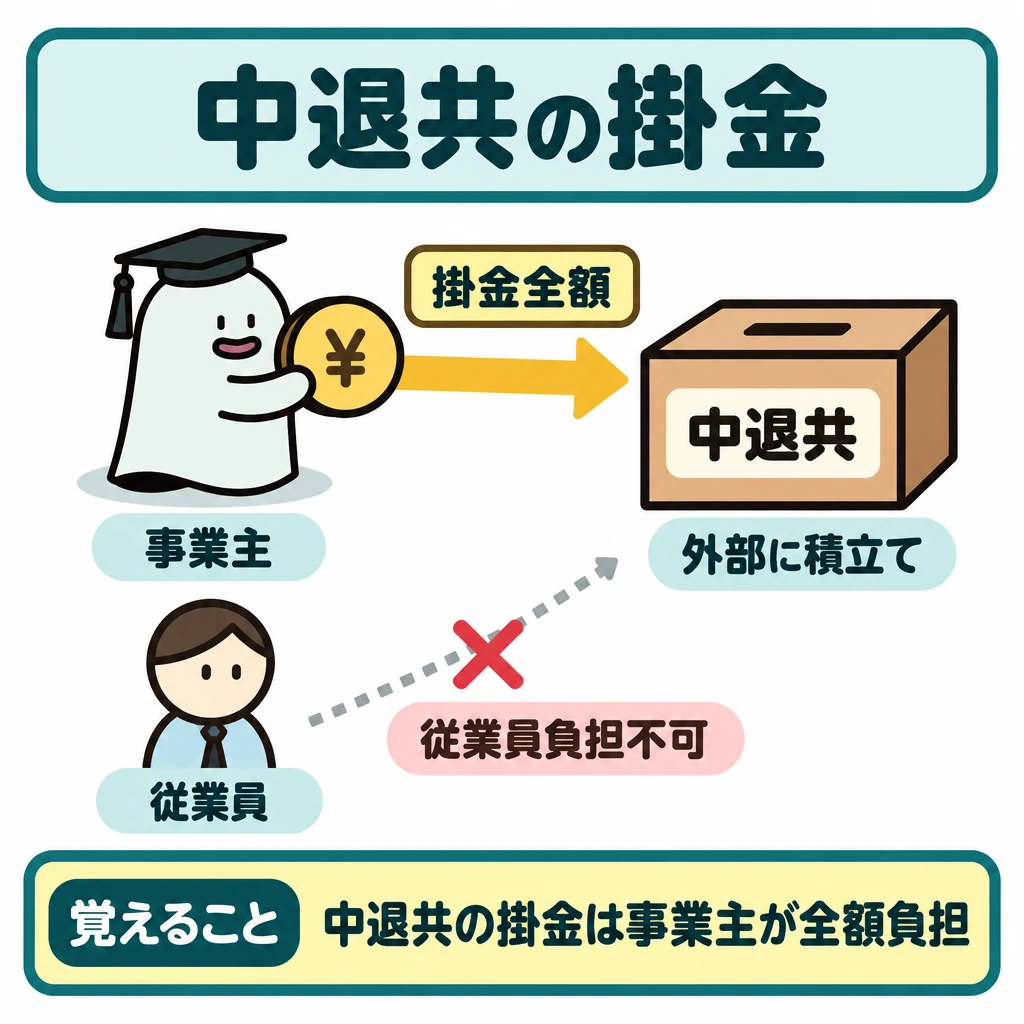
中小企業退職金共済(中退共)は中小企業の従業員の退職金を外部に積み立てる制度で、掛金は全額事業主が負担し、従業員に負担させることはできません。掛金は損金・必要経費となり、従業員の給与にはなりません。
小規模企業共済は個人事業主や小規模企業の役員の退職・廃業に備える制度で、掛金は月1,000円〜7万円(500円単位)です。掛金は事業所得の必要経費ではなく、全額が小規模企業共済等掛金控除の対象です。
国民年金基金は国民年金第1号被保険者が老齢基礎年金に上乗せする制度です。掛金はiDeCoと合わせて月6.8万円までで、付加保険料とは同時に納められず、自己都合で任意に脱退することもできません。
勤労者財産形成貯蓄制度には一般財形、財形年金、財形住宅の三種類があります。財形年金・財形住宅は契約時55歳未満、原則5年以上の積立てで、両者合算の非課税枠は元利合計550万円です。財形年金は原則60歳以降に5年以上の年金で受け取り、一般財形にはこの利子非課税の特例がありません。
| 財形の種類 | 使途・受取 | 利子等の非課税 |
|---|---|---|
| 一般財形 | 使途自由 | 財形年金・住宅の特例なし |
| 財形年金 | 60歳以降の年金 | 住宅と合算で原則550万円まで |
| 財形住宅 | 住宅取得・増改築 | 年金と合算で原則550万円まで |
試験に出る
- 確定拠出年金で「確定」しているのは給付額ではなく拠出であること。
- 将来の受取額は、商品・運用結果・費用で変わり保証されないこと。
- 企業型DCとiDeCoの併用では、他の企業年金等を含めて上限を判定する場合があること。
- 確定給付企業年金との違い(規約か、運用結果か)。
- 拠出時・運用時・受取時で扱いが分かれること。
- 企業型DCのマッチング拠出で加入者掛金を事業主掛金以下とする制限は2026年4月1日に撤廃済み。DC・iDeCoの拠出限度額引上げ(企業型DC・第2号のiDeCoは月6.2万円、第1号は月7.5万円)は2026年12月1日施行予定である点。
- 2026年4月1日時点のiDeCoの拠出限度額(第3号は月2.3万円=年27.6万円など)と、60歳から受け取るための通算加入者等期間10年以上。
- 小規模企業共済・中小企業退職金共済・国民年金基金の加入者、掛金の負担者、税務上の扱いの違い。
重要な言葉
- 確定拠出年金
- 掛金と運用結果で給付額が変わる年金制度。
- 確定給付企業年金
- 規約で給付の算定方法等を定める企業年金。
- 企業型DC
- 勤務先が掛金を拠出する確定拠出年金。
- マッチング拠出
- 企業型DCで、事業主掛金に上乗せして加入者も掛金を出す仕組み。加入者掛金は小規模企業共済等掛金控除の対象で、事業主掛金以下とする制限は2026年4月1日に撤廃。
確認問題
確かめよう拠出時の所得控除、運用段階の扱い、受取時の控除は同じ一回の計算でしょうか。
いいえ。拠出時は小規模企業共済等掛金控除、運用中は運用益に課税されず、受取時は年金なら雑所得(公的年金等控除)、一時金なら退職所得(退職所得控除)と三段階に分けて考えます。
確定拠出年金では、将来の受取額が必ず保証される。
企業型DCとiDeCoを併用する場合、他の企業年金等の掛金相当額を含めて上限を判定する場面がある。
確定拠出年金で「確定」しているのは?
確定拠出年金の掛金の所得控除と受取時の課税は?
は、掛金を基に加入者等が運用し、その結果で給付額が変わる仕組みです。「確定」しているのは給付額ではなくの側だと理解すると、確定給付年金との違いが見えます。
年を拠出しても、将来の受取額が拠出年数×24万円に一定額を足したものとして保証されるわけではありません。選ぶ商品、、費用によって変わり、拠出した掛金の合計額も最低保証されません。元本確保型の商品を選んでも、口座管理手数料などの費用は別にかかります。
とiDeCoの併用では、他の企業年金等の掛金相当額を含めて上限を判定する場面があります。本人の働き方だけでなくを確認します。限度額は改正があるため、問題に適用される時点の表を使います。
企業型DCのでは、加入者掛金が事業主掛金を超えてはならないという制限が2026年4月1日に撤廃されました。企業型DCの拠出限度額は、2026年12月1日から月5.5万円が6.2万円へ引き上げられる予定です(いずれもDB等の他制度の掛金相当額を差し引きます)。
は規約で給付の算定方法等を定め、確定拠出年金は掛金と運用結果等が給付へつながります。年金で受ける場合とでは所得区分や控除が変わるため、掛金の控除と受取時の税を分けて資金計画へ反映します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について