


6つの係数とは
6つの係数は、「現在の一括金」「将来の一括金」「毎年の一定額」を相互に変換するための計算道具です。どれを使うかは、お金がどの向きに動くかで決まります。
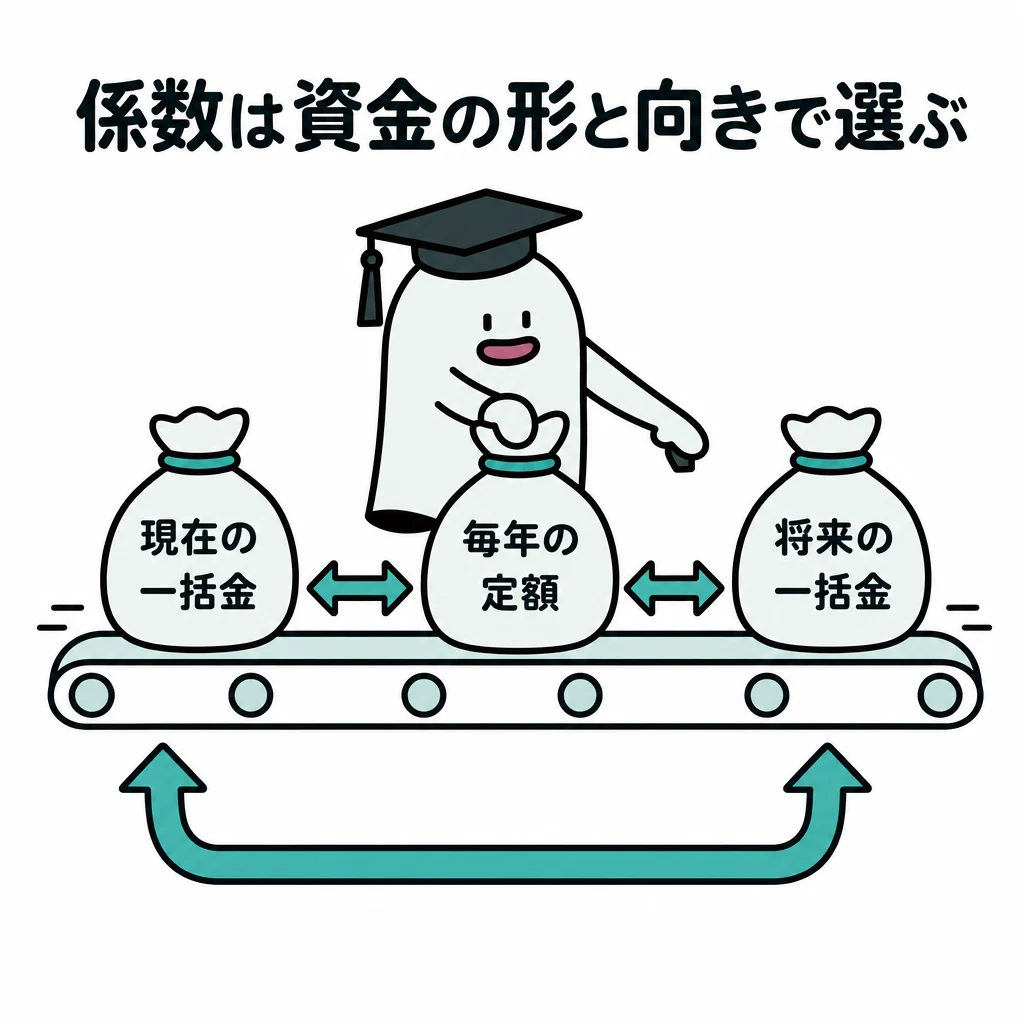
係数は「現在の一括金」「将来の一括金」「毎年の一定額」をつなぐ道具です。名前だけで選ぶ前に、まずお金の向きを描きます。現在から将来へ増やすのか、将来必要な額を現在へ戻すのかで使う係数が変わります。
| 資金の変換 | 使う係数 |
|---|---|
| 今の一括金→将来の一括金 | 終価係数 |
| 将来の一括金→今の一括金 | 現価係数 |
| 毎年の積立額→将来の合計額 | 年金終価係数 |
| 将来の目標額→毎年の積立額 | 減債基金係数 |
| 毎年の受取額→今の一括金 | 年金現価係数 |
| 今の一括金→毎年の取崩し・返済額 | 資本回収係数 |
基本の仕組み
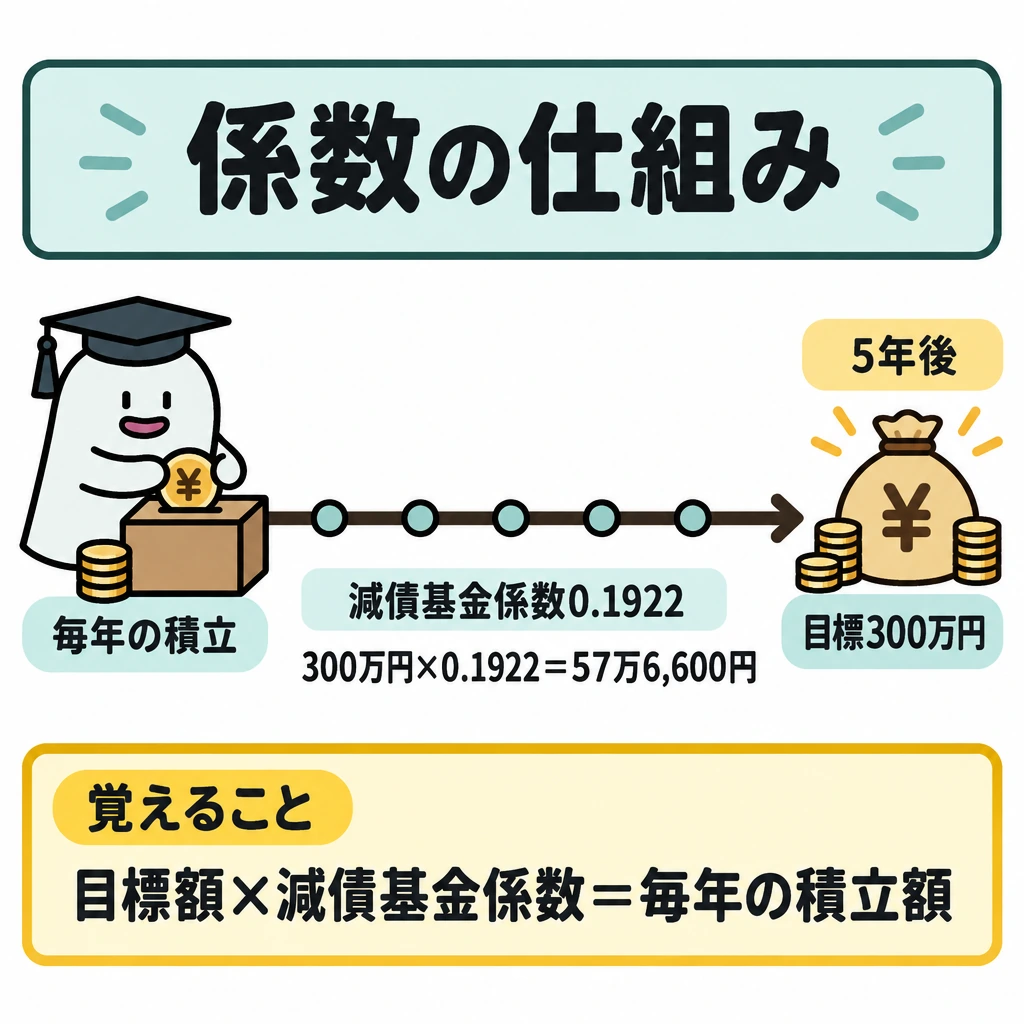
今ある100万円の将来額を求めるなら終価係数、5年後の100万円に必要な今の額なら現価係数。毎年積み立てた将来額は年金終価係数、目標額に必要な毎年の積立額は減債基金係数です。毎年受け取る額を今の一括金へ直すのが年金現価係数、今の資金を毎年取り崩す額へ直すのが資本回収係数です。
問題で「5年後に300万円、減債基金係数0.1922」が与えられれば、毎年の積立額は300万円×0.1922=57万6,600円です。一括で今いくら必要かという問いなら現価係数であり、同じ300万円でも答える資金の形が違います。
相談業務では、顧客の目的、家族構成、収支、保有資産、負債を確認してから選択肢を比較します。FPの知識があっても、税務代理など他資格の独占業務はできません。どこまでが一般的な説明として許されるかは、下の「FP相談に伴う倫理と業務範囲」で区別します。
社会保険や年金は、改正の成立日と実際に適用される日を分けて確認します。たとえば確定拠出年金の掛金上限を比べるときは、加入区分と施行日をそろえます。将来施行される制度の上限を、現在の家計計画へ既に使える額として入れないようにします。
6係数を選ぶ手順
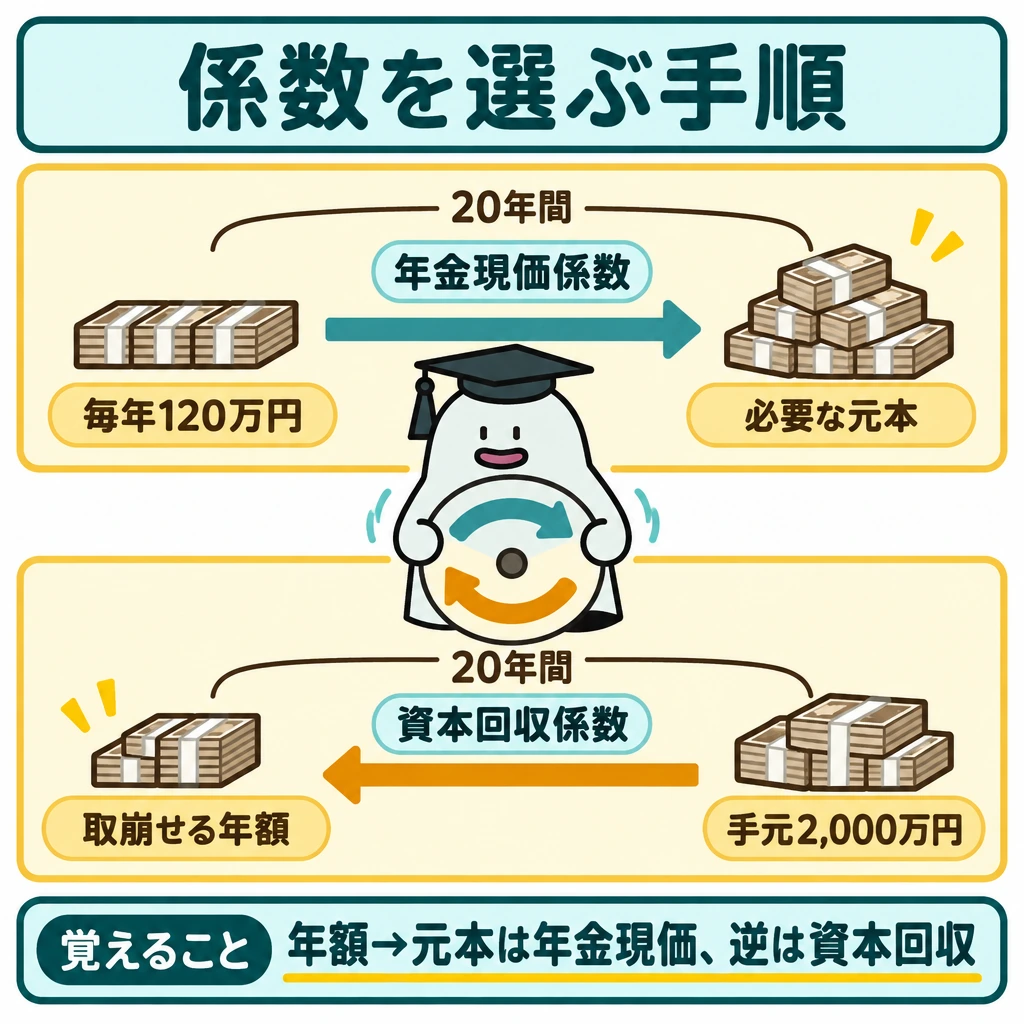
まず「元手が一括か毎年か」「求める答えが現在・将来・毎年のどれか」を決めます。積立と取崩しでは同じ年金という語が付いても資金の向きが逆です。係数表を使う問題では利率・年数・期末払などの前提を揃え、金額の単位も最後に確かめます。
例えば将来300万円を作る年額なら300万円×減債基金係数、現在300万円を10年間で取り崩す年額なら300万円×資本回収係数です。毎年10万円を将来の総額に直すなら10万円×年金終価係数で、係数の逆数を暗記するより資金の矢印で判定します。
取崩しの問題は二方向を区別します。老後に毎年120万円を20年間受け取るのに必要な元本は「120万円×年金現価係数」、手元の2,000万円を20年間で均等に取り崩せる年額は「2,000万円×資本回収係数」です。
FP相談に伴う倫理と業務範囲
公式のFP2級試験範囲には係数とは別に、FPと倫理、関連法規、相談手順が含まれます。顧客利益の優先、守秘義務、説明義務、利益相反の管理を前提に情報を集め、提案後も家計や制度の変化に合わせて見直します。
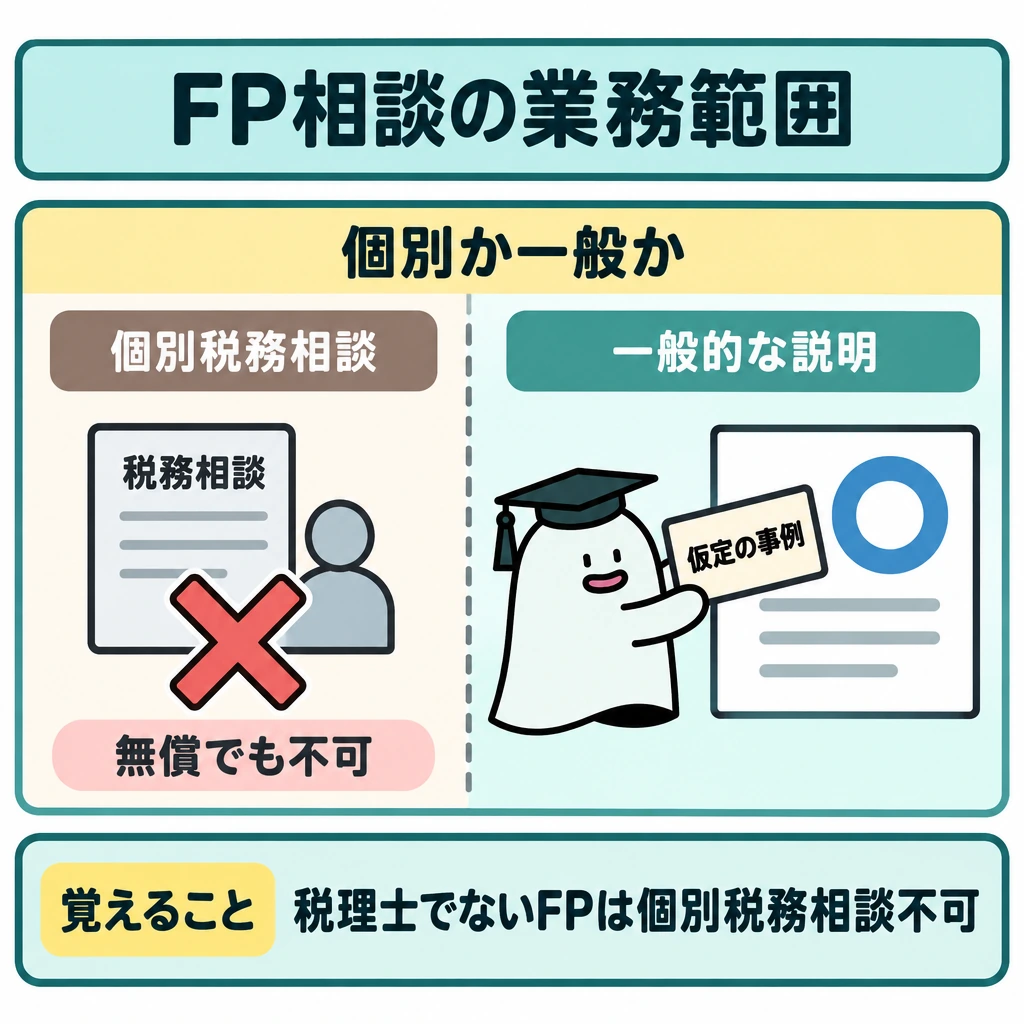
関連法規の問題は「有償か無償か」ではなく「個別具体的な業務か、一般的な説明か」で判定します。税理士でないFPは、無償でも個別具体的な税務相談や申告書の作成はできません。一方、仮定の事例を使った一般的な税法の説明はできます。
弁護士でないFPも、任意後見契約の受任者や公正証書遺言の証人にはなれます。保険の募集には保険業法の登録が必要ですが、保障内容の一般的な説明や必要保障額の試算は登録なしでできます。公的年金の受給見込額を試算して説明することも、社会保険労務士の独占業務には当たりません。
| 行為 | 必要な資格・登録 | 資格等がなくてもできる例 |
|---|---|---|
| 個別具体的な税務相談・申告書の作成(無償でも不可) | 税理士 | 仮定の事例による一般的な税法の説明 |
| 報酬を得る法律事件の代理・具体的な法律判断 | 弁護士 | 任意後見受任者・公正証書遺言の証人になること |
| 投資顧問契約に基づく個別の投資判断の助言 | 金融商品取引法の投資助言・代理業の登録 | 景気・相場の一般的な見通しの説明 |
| 保険の募集・販売 | 保険業法の募集人等の登録 | 保障の一般的な説明、必要保障額の試算 |
| 報酬を得て行う社会保険の申請書類の作成・提出代行 | 社会保険労務士 | 公的年金の受給見込額の試算・説明 |
ライフプランの資料と可処分所得
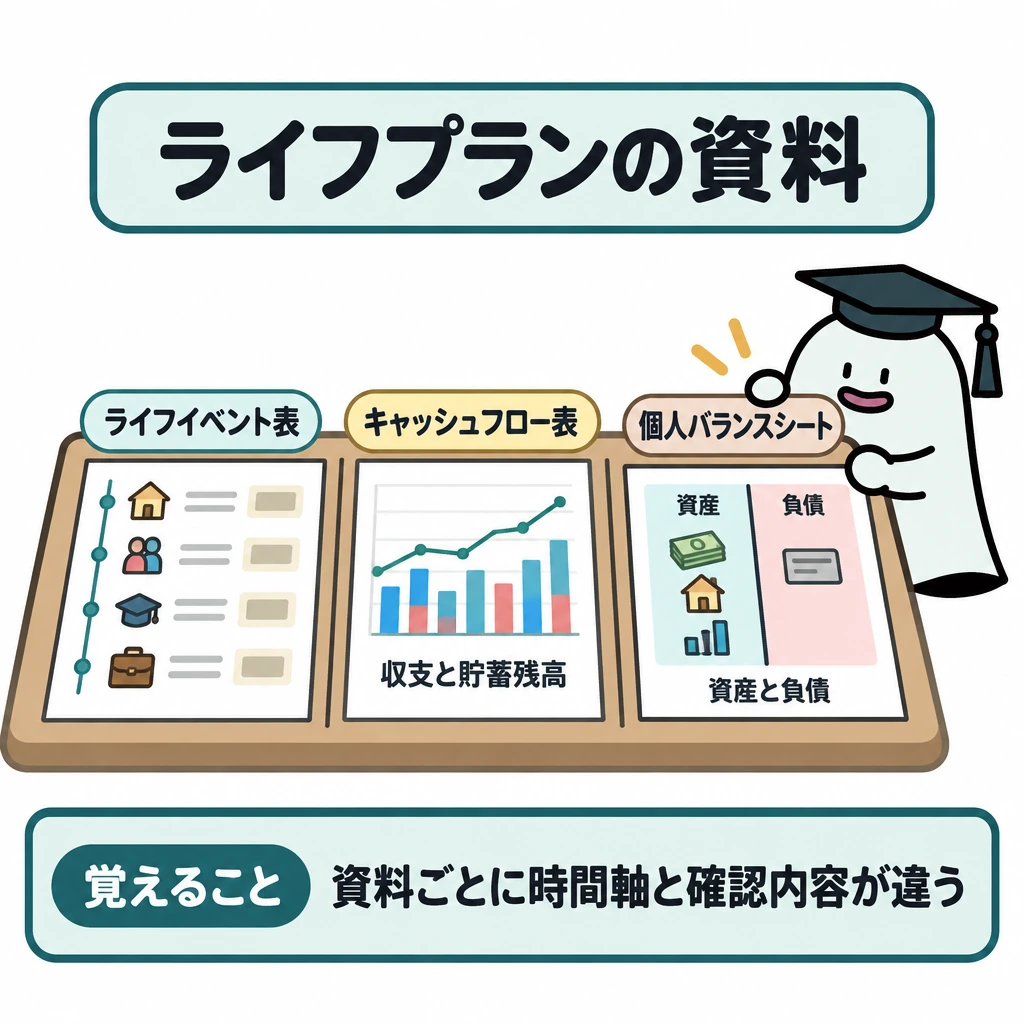
ライフイベント表は将来の出来事と必要額、キャッシュフロー表は年ごとの収支と貯蓄残高、個人バランスシートは一時点の資産と負債を示します。可処分所得は原則、年収から所得税・住民税・社会保険料を引いた額です。必要保障額は遺族の将来支出から、公的遺族給付・貯蓄・将来収入等を差し引いて考えます。
キャッシュフロー表の将来値は「現在の額×(1+変動率)^経過年数」、金融資産残高は「前年末残高×(1+運用利率)±その年の年間収支」で求めます。個人バランスシートの資産は取得価額ではなく作成時点の時価で計上します。
| 資料 | 時間軸 | 主に確認すること |
|---|---|---|
| ライフイベント表 | 将来の各年 | 結婚・教育・住宅・退職などの時期と費用 |
| キャッシュフロー表 | 年ごとの推移 | 年間収支と金融資産残高 |
| 個人バランスシート | 一時点 | 資産・負債・純資産 |
試験に出る
- 6つの係数の名前と、変換する資金の向きの対応を問う問題。
- 「今いくら必要か」は現価係数、「毎年いくら返すか」は資本回収係数のように、答える形で係数を選ぶ。
- 減債基金係数を使う積立額の計算(目標額×係数)と、数値の単位の確認。
- 将来施行される制度の上限を、現在の計画に使える額として扱わないこと。
- 相談業務の範囲と、税務代理など他資格の独占業務との区別。
重要な言葉
- 終価係数
- 現在の一括金を、将来の一括金へ換算する係数。
- 現価係数
- 将来の一括金を、現在の一括金へ割り引く係数。
- 資本回収係数
- 現在の一括金を、毎年の取崩し額や返済額へ換算する係数。
確認問題
確かめよう「ローンを毎年いくら返すか」は現在の借入額を定額の支払へ変えるので、どの係数でしょう。
資本回収係数です。期首・期末払いなど、係数表の前提も合わせます。
「今ある100万円を5年後にいくらにするか」を求めるときは現価係数を使う。
将来施行される制度の上限は、現在の家計計画に使える額として扱わない。
毎年一定額を積み立てて目標額を作るとき、毎年の積立額を求める係数は?
現在の借入額を毎年の返済額へ換算する係数は?
係数は「現在の一括金」「将来の一括金」「」をつなぐ道具です。名前だけで選ぶ前に、まずを描きます。現在から将来へ増やすのか、将来必要な額を現在へ戻すのかで使う係数が変わります。
今あるの将来額を求めるなら終価係数、5年後の100万円に必要な今の額なら現価係数。毎年積み立てた将来額は年金終価係数、目標額に必要な毎年の積立額はです。毎年受け取る額を今の一括金へ直すのが年金現価係数、今の資金を毎年取り崩す額へ直すのが資本回収係数です。
問題で「5年後に、減債基金係数0.1922」が与えられれば、毎年の積立額は300万円×0.1922=です。一括で今いくら必要かという問いなら現価係数であり、同じ300万円でも答える資金の形が違います。
相談業務では、顧客の目的、家族構成、収支、、負債を確認してから選択肢を比較します。FPの知識があっても、など他資格の独占業務はできません。どこまでが一般的な説明として許されるかは、下の「FP相談に伴う倫理と業務範囲」で区別します。
社会保険や年金は、改正の成立日と実際にを分けて確認します。たとえば確定拠出年金のを比べるときは、加入区分と施行日をそろえます。将来施行される制度の上限を、現在の家計計画へ既に使える額として入れないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について