


住宅ローンとは
住宅ローンの見直しは、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。繰上返済は利息と手元現金の両方への影響を考えます。
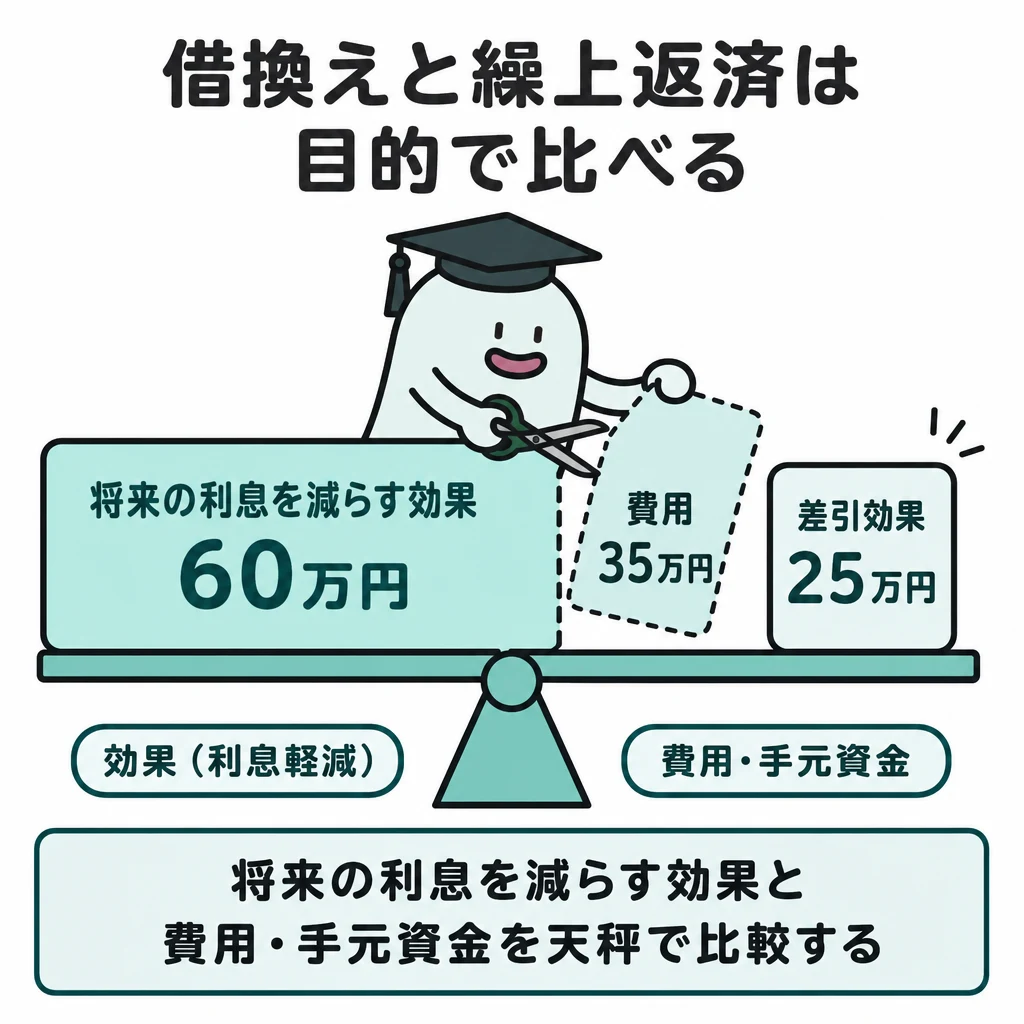
借換えや繰上返済は、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。将来の利息を減らしても、手元の現金が不足すれば別の借入が必要になるためです。
基本の仕組み
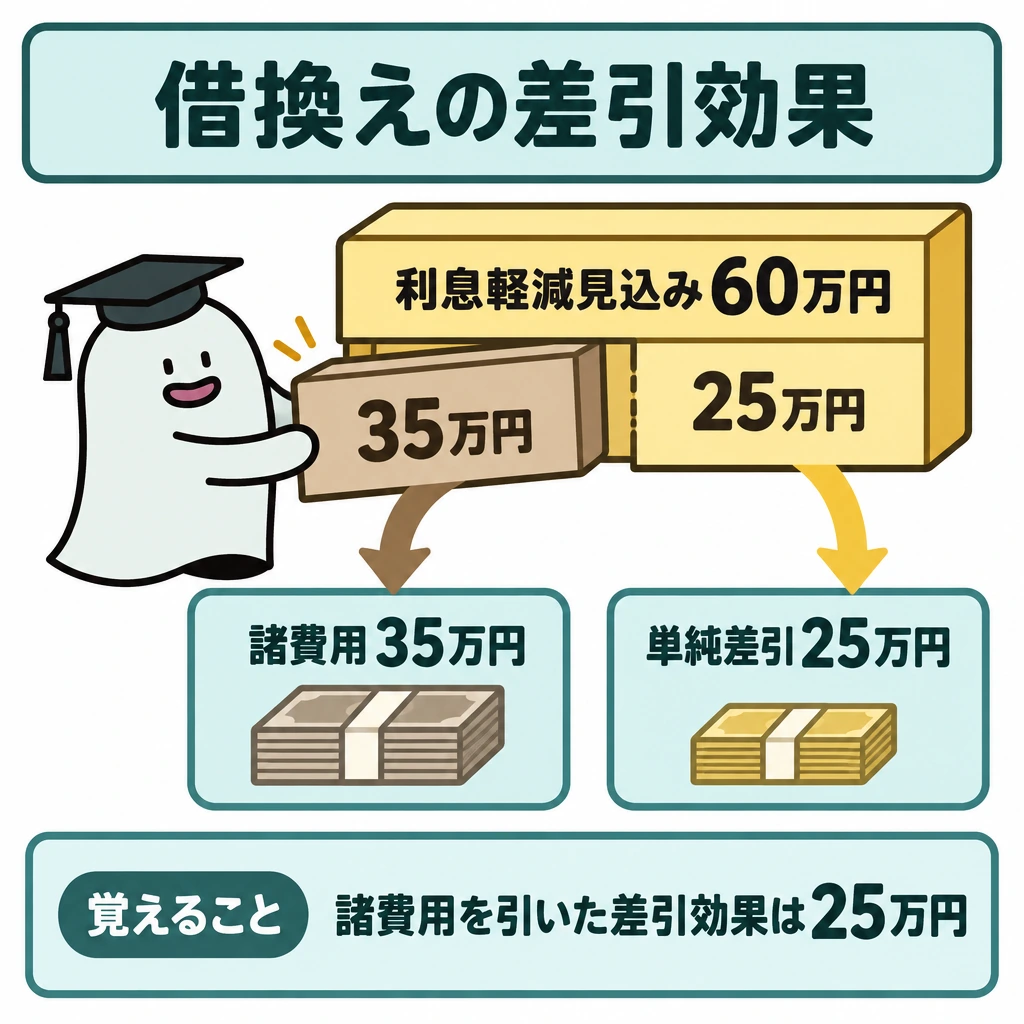
借換えによる利息軽減額の見込みが60万円で、諸費用が35万円なら、単純な差引効果は25万円です。金利が低くなる事実だけで60万円得をすると判断しないようにします。
期間短縮型の繰上返済は、同じ条件の返済額軽減型に比べ利息軽減効果が大きくなりやすい一方、毎月の返済負担は大きく変わりません。失業への備えを厚くしたい家計では、利息総額だけでは選べません。
クレジットカードのショッピングは代金の後払い、キャッシングは借入れです。リボルビング払いは月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
教育資金は入学時など支出時期が集中するため、住宅ローンの返済と同じ年に重なる額を確認します。現在の貯蓄、今後の積立、奨学金や教育ローンを区別し、返済義務のある制度では卒業後も含む収支を考えます。
返済方式と繰上返済を比べる
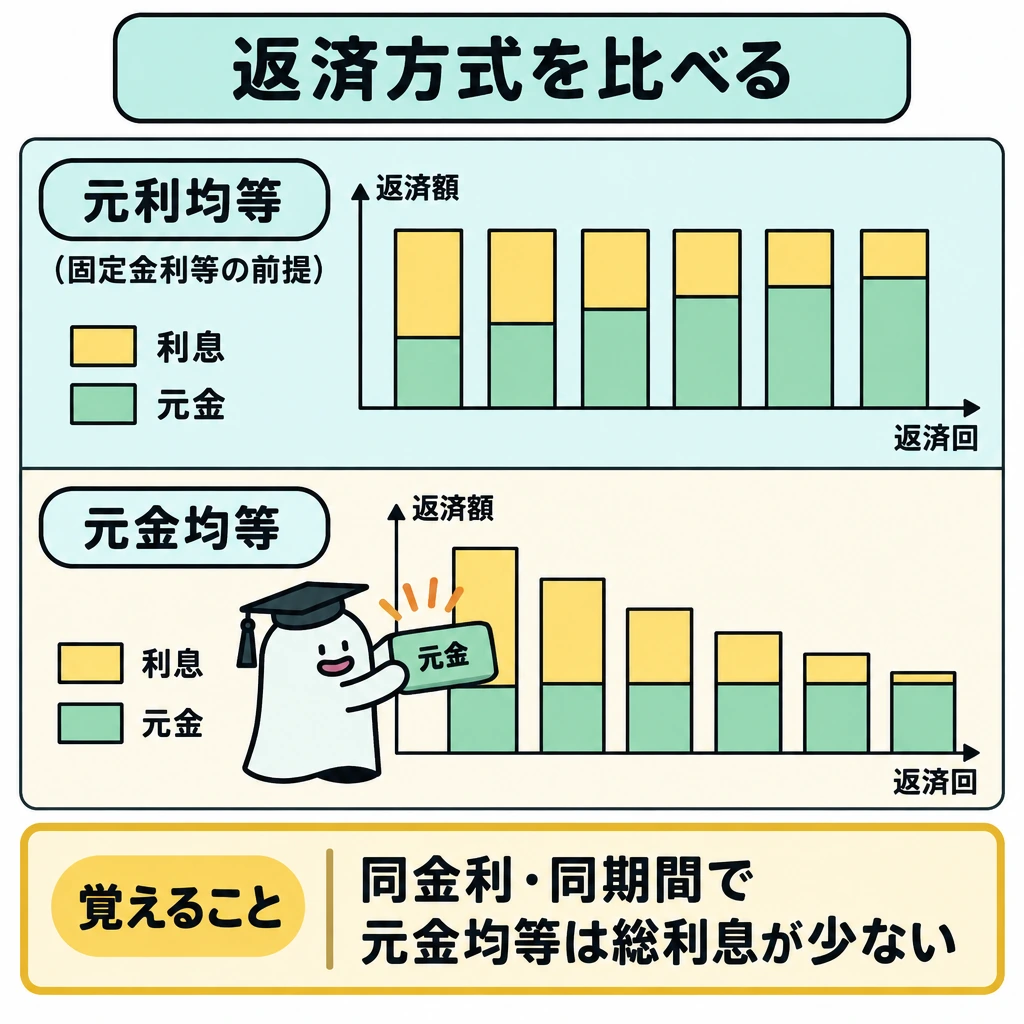
元利均等返済は毎回の元金と利息の合計額が一定(固定金利等の前提)で、初期ほど利息の割合が大きくなります。元金均等返済は毎回の元金が一定で、当初の返済額が大きい一方、残高の減少に伴い返済額も減ります。同じ金利・期間なら、元金均等返済のほうが総利息は少なくなります。
繰上返済は返済期間を縮める期間短縮型と、期間を維持して毎回の返済額を減らす返済額軽減型に分かれます。いずれも元本を前倒しで減らしますが、同じ条件なら前者の利息軽減効果が大きくなりやすいです。住宅ローン控除への影響や手元資金も確認します。
| 方式 | 一定になるもの | 主な変化 |
|---|---|---|
| 元利均等 | 元金+利息の返済額 | 当初の利息割合が高い |
| 元金均等 | 毎回返す元金 | 返済額が徐々に減る |
| 期間短縮型 | 原則、毎回の返済額 | 完済時期が早まる |
| 返済額軽減型 | 原則、残りの返済期間 | 毎回の返済額が下がる |
フラット35と変動金利の注意点
フラット35(買取型)は、住宅金融支援機構と民間金融機関が提携する全期間固定金利の住宅ローンです。金利は申込時ではなく融資実行時点のものが適用されます。借入額は8,000万円以下で建設費・購入価額以内、返済期間は15年以上35年以内(完済時80歳まで)で、保証料・保証人は不要です。
投資用など第三者に賃貸する住宅は対象外で、住宅金融支援機構が第1順位の抵当権者になります。一部繰上返済の手数料は不要で、インターネットサービス「住・My Note」なら10万円以上から繰り上げられます。
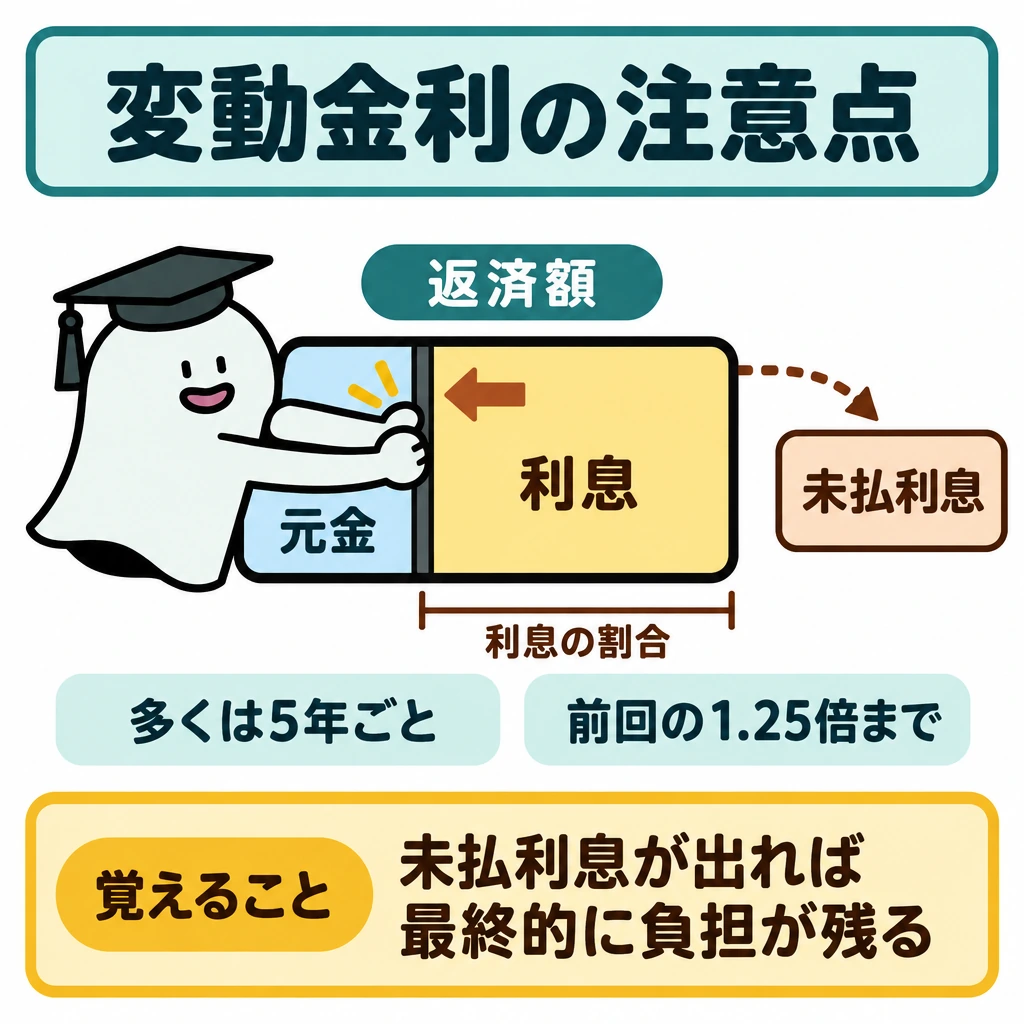
変動金利型の多くは、金利が変わっても返済額を5年ごとに見直し(5年ルール)、増額は前回の1.25倍まで(125%ルール)とします。返済額が据え置かれても利息の割合が増えるだけで、返し切れない利息(未払利息)が出れば最終的に負担が残ります。
リバースモーゲージは自宅を担保に老後資金を借り、死亡時などに自宅の売却等で一括返済する仕組みです。長生き、不動産価格の下落、金利上昇で借入可能額や返済余力が不足するリスクがあります。
教育資金とキャッシュレス決済
日本政策金融公庫の国の教育ローン(教育一般貸付)は保護者などが借りる公的ローンで、学生1人につき350万円以内(自宅外通学・海外留学などは450万円以内)、固定金利、返済期間は最長18年です。世帯年収の上限があり、日本学生支援機構の奨学金と併用できます。
日本学生支援機構の貸与型奨学金は学生本人が借りて返し、第一種は無利息、第二種は利息付き(在学中は無利息)です。給付型奨学金と授業料等減免(高等教育の修学支援新制度)は返済不要で、2025年度からは扶養する子が3人以上の多子世帯について所得制限なく一定額まで授業料等が減免されます。
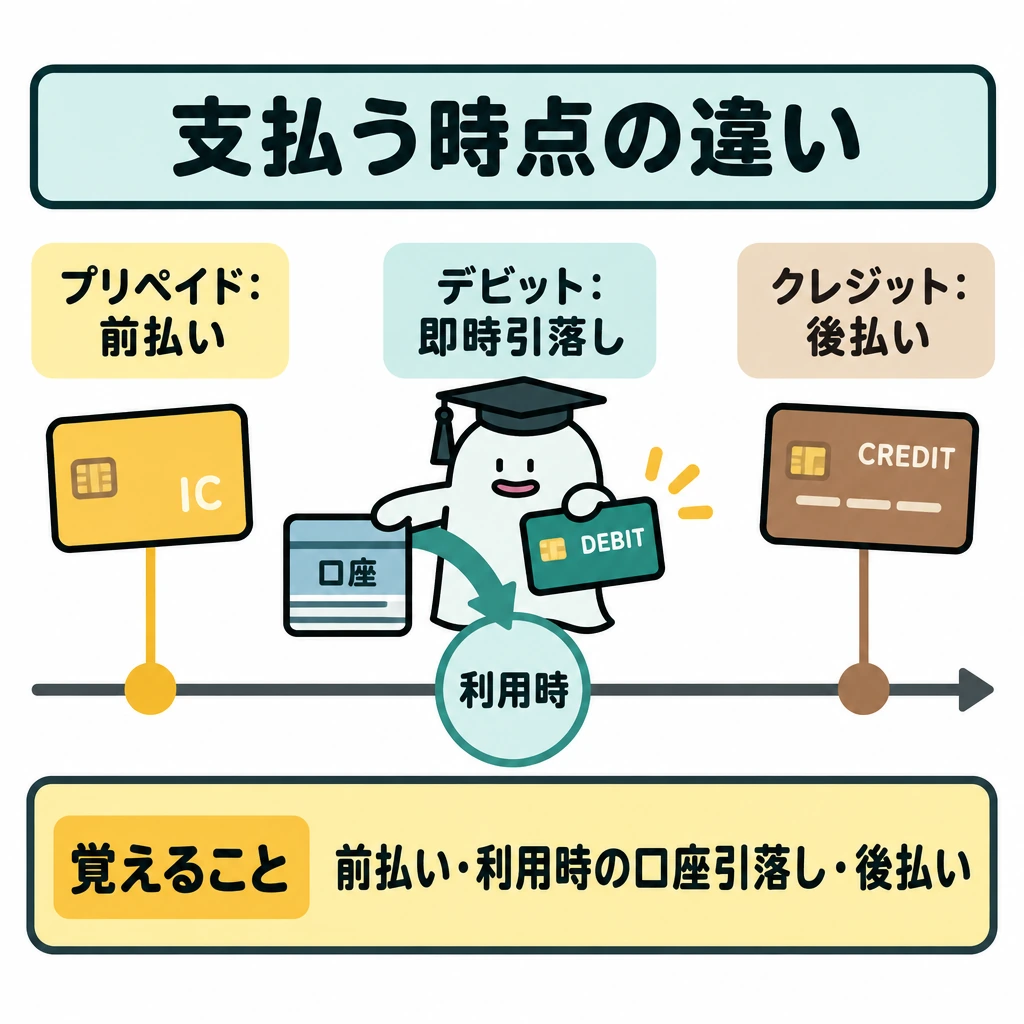
クレジットカードは後払い、デビットカードは利用時に口座から即時に引き落とし、プリペイド型電子マネーは前払いです。キャッシングやカードローンは借入れで、貸金業者からの借入れは総量規制により原則年収の3分の1までです(ショッピングは対象外)。
試験に出る
- 借換えの効果は、利息軽減額から諸費用を差し引いて判断する。
- 期間短縮型と返済額軽減型の繰上返済の違い。
- リボルビング払いは、残高と手数料率で完済までの期間と総負担が増えうる。
- 元利均等返済では当初ほど利息の割合が大きいこと。
- 教育資金は住宅ローンと重なる年を確認し、返済義務のある制度も区別する。
- フラット35(買取型)の融資条件(全期間固定・融資実行時の金利・保証料不要・賃貸用住宅は対象外)。
- 国の教育ローンと日本学生支援機構の奨学金の違い(借りる人、金額、利息)。
重要な言葉
- 借換え
- 既存の借入れを、別の借入れに切り替えること。
- 繰上返済
- 予定より早く元金の一部または全部を返済すること。
- リボルビング払い
- 毎月の支払額を一定にして残高を返済していく方式。
確認問題
確かめよう元利均等返済で、元金が減るにつれて返済額の内訳はどう変わるか説明できますか。
当初は返済額に占める利息の割合が大きくなります。残高に利息がかかるという仕組みから、内訳の変化を考えます。
期間短縮型の繰上返済は、毎月の返済負担が大きく減る。
リボルビング払いでは、返済額が一定でも元本の減り方によって総負担が増えることがある。
借換えの利息軽減見込みが60万円、諸費用が35万円のとき、単純な差引効果は?
繰上返済のうち、返済期間を変えずに毎回の返済額を減らす方式は?
やは、金利差だけでなく残高・残期間・手数料・生活資金を合わせて比較します。将来の利息を減らしても、手元の現金が不足すれば別の借入が必要になるためです。
借換えによる利息軽減額の見込みがで、諸費用がなら、単純な差引効果は25万円です。金利が低くなる事実だけで60万円得をすると判断しないようにします。
の繰上返済は、同じ条件の返済額軽減型に比べ利息軽減効果が大きくなりやすい一方、毎月の返済負担は大きく変わりません。失業への備えを厚くしたい家計では、だけでは選べません。
クレジットカードのショッピングは代金の後払い、は借入れです。は月の支払額が一定でも、残高や手数料率によって完済までの期間と総負担が増えることがあります。返済額だけでなく元本がいくら減るかを確認します。
は入学時など支出時期が集中するため、住宅ローンの返済と同じ年に重なる額を確認します。現在の貯蓄、今後の積立、や教育ローンを区別し、返済義務のある制度では卒業後も含む収支を考えます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について