


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 2級 実技(資産設計提案業務)の概要
FPの実務と関連業法に関する遵守事項
ライフプランニングと資金計画 · FP倫理と関連業法 / 保険業法 / 弁護士法 / 金融商品取引法 / 税理士法
ファイナンシャル・プランナー(FP)が業務を行うにあたっては、関連業法を遵守することが求められます。FPの行為に関する次の記述(ア)〜(エ)について、適切なものは「○」、不適切なものは「×」を選択しなさい。なお、記載のない資格や登録等は考慮しないものとします。
- ア
- 生命保険募集人、保険仲立人または金融サービス仲介業の登録を受けていないFPが、生命保険契約を検討している顧客のライフプランに基づき、有償で具体的な必要保障額を試算した。
- イ
- 弁護士の登録を受けていないFP(遺言者や公証人と利害関係はない成年者)が、顧客から依頼されて公正証書遺言の証人となり、顧客から適正な報酬を受け取った。
- ウ
- 投資助言・代理業の登録を受けていないFPが、顧客に対し有償で、特定企業の公表されている決算報告書を用いて、具体的な株式の投資時期等の判断や助言を行った。
- エ
- 税理士の登録を受けていないFPが、公民館主催の相談会に訪れた相談者に対し、無償で仮定の事例に基づく相続税額を計算する手順の説明を行った。
解答・解説を表示
解答
(ア)○ (イ)○ (ウ)× (エ)○
解説
FPは、他の資格の独占業務を侵さないように、関連する法律を守る必要があります。保険の個別商品の募集・勧誘は保険業法で、個別具体的な投資判断の助言は金融商品取引法で規制されます。個別具体的な税務相談・申告作成は税理士法で、法律事務や代理業務は弁護士法で規制されます。一方、一般的な制度の解説や仮定の試算、欠格事由に当たらない証人の就任はできます。
解き方
- それぞれの記述のFPの行為が、どの業法(保険業法、弁護士法、金融商品取引法、税理士法)の規制対象かを照合します。
- 個別具体的な勧誘や判断の助言、個別の税額計算に踏み込んでいないか、資格が要らない行為(証人など)かを判定して、正しいか誤りかを判断します。
小問ごとの答え
- 小問 ア:○
- 顧客の家族状況やライフプランに基づいて必要保障額を具体的に試算する行為は保険募集や媒介に該当しないため、保険業法等の登録がないFPでも有償・無償を問わず行うことができます。
- 小問 イ:○
- 民法上の欠格事由に該当しない成年者であれば、弁護士資格を有していなくても公正証書遺言の証人となることができ、その対価として適正な日当・報酬を受け取ることも弁護士法に違反しません。
- 小問 ウ:×
- 公表済みの決算報告書等の客観的データを用いる場合であっても、金融商品取引業者(投資助言・代理業)の登録を受けずに顧客に対して特定の株式の売買タイミング等の助言を行うことは金融商品取引法に違反します。
- 小問 エ:○
- 特定の個人の税務書類作成や具体的税額計算ではなく、仮定の条件や事例に基づく税額計算の手順説明や一般的な解説を行うことは、税理士法に違反せず実施可能です。
覚えるポイント
- 投資助言・代理業の登録がない場合、有償・無償を問わず特定有価証券の個別具体的な投資判断助言は不可。
- 税理士資格がない場合、無償であっても顧客の個別具体的な税額計算や申告書作成の代行は不可。
間違えやすいところ
- 「公表された客観的な情報なら投資の助言をしてもよい」と誤解しやすいので注意します。
- 「無償なら個別の税務相談をしてもよい」と勘違いしやすいので注意します。
出題の前提:2025年公表分 実技試験(日本FP協会 資産設計提案業務)の出題基準による。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.1 ↗(www.jafp.or.jp)
消費者契約法の規定と保護要件
ライフプランニングと資金計画 · 消費者契約法 / 取消権の要件 / 不実告知 / 退去妨害・不退去
消費者契約法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
消費者契約法は、消費者と事業者の間の情報の質や量、交渉力の差を考え、消費者の利益を守るための法律です。事業者が不当な勧誘(不実告知、断定的判断の提供、不利益事実の不告知、不退去・退去妨害など)をして、消費者が誤認したり困惑したりして結んだ契約は、消費者は取り消すことができます。
解き方
- 各選択肢について、消費者契約法の「守られる人」「時効の期間」「不当な勧誘(困惑・誤認)による取消権が成り立つ条件」を確認します。
- 事業者が重要事項についてうそを言って消費者を誤認させた場合の規定(不実告知)が正しく書かれている選択肢4を正解として選びます。
- 選択肢 1不正解
- 消費者契約法でいう「消費者」は個人を指します。事業として、または事業のために契約の当事者になる場合は除かれ、法人は守る対象に含まれません。
- 選択肢 2不正解
- 消費者契約の取消権は、消費者が誤認や困惑から抜け出した(追認できる)時から1年間、または契約した時から5年間が過ぎると、時効で消えます。
- 選択肢 3不正解
- 消費者が帰りたいと伝えたのに帰らせない「退去妨害(監禁)」で困惑して結んだ契約は、消費者契約法で取り消すことができます。
- 選択肢 4正解
- 事業者が重要事項について事実と違うことを告げる「不実告知」で、消費者が誤認して結んだ契約は、消費者契約法で取り消せます。
覚えるポイント
- 消費者契約法上の取消権の消滅時効は「追認できる時から1年」または「契約締結時から5年」。
- 消費者契約法の「消費者」は個人に限られ、事業目的の個人や法人は対象外。
間違えやすいところ
- クーリング・オフの期間(8日など)やクーリング・オフ制度(特定商取引法)と、消費者契約法の取消権を混同しないようにします。
出題の前提:2025年公表分 実技試験(日本FP協会 資産設計提案業務)の出題基準による。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.1 ↗(www.jafp.or.jp)
追加型投資信託の収益分配金と個別元本
金融資産運用 · 投資信託 / 個別元本 / 普通分配金 / 元本払戻金(特別分配金)
長谷川さんが保有するRM投資信託(追加型国内公募株式投資信託)について、以下の<資料>に基づき収益分配後の個別元本として正しいものを1つ選びなさい。 <資料> [長谷川さんが保有するRM投資信託の収益分配金受取時の状況] ・収益分配前の個別元本:10,800円 ・収益分配前の基準価額:11,400円 ・収益分配金:1,000円 ・収益分配後の基準価額:10,400円
解答・解説を表示
解答
3
解説
追加型株式投資信託の収益分配金で、分配後の基準価額が受益者の個別元本を下回るときは、下回る分は「元本払戻金(特別分配金)」となり、非課税になります。その分だけ個別元本が減ります。
解き方
- 分配前の基準価額(11,400円)から分配金(1,000円)を引いて、分配後の基準価額(10,400円)を確かめます。
- 分配前の個別元本(10,800円)と分配後の基準価額(10,400円)を比べ、下回る差額400円を元本払戻金(特別分配金)と判断します。
- 分配前の個別元本(10,800円)から元本払戻金(400円)を引き、分配後の個別元本を10,400円と計算します。
- 選択肢 1不正解
- 分配前の個別元本10,800円から分配金の全額1,000円を引いて9,800円とするのは誤りです。
- 選択肢 2不正解
- 分配前の個別元本から普通分配金(600円)を引いて10,200円とするのは誤りです。
- 選択肢 3正解
- 元本払戻金400円が引かれ、収益分配後の個別元本は10,400円になるので正しいです。
- 選択肢 4不正解
- 元本払戻金が出ているのに、分配前の個別元本10,800円のままにするのは誤りです。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後の基準価額が個別元本を下回る場合、その下回る差額が元本払戻金(特別分配金)となり、個別元本から減額されます。
間違えやすいところ
- 分配金の全額を非課税として個別元本から引いてしまう計算ミスに注意します。
出題の前提:2025年5月実施(2025年公表分)FP2級実技試験(資産設計提案業務)出題条件に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
外貨定期預金の満期時元利合計額の円転計算
金融資産運用 · 外貨預金 / 為替レート(TTB) / 利息計算 / 源泉徴収税率
下記<資料>の外貨定期預金について、満期時の外貨ベースの元利合計額を円転した金額を計算しなさい。なお、計算結果(円転した金額)について円未満の端数が生じる場合は切り捨てること。 <資料> ・預入額:10,000豪ドル ・預入期間:12ヵ月 ・預金金利:2.5%(年率) ・為替レート(1豪ドル):TTS 91.20円、TTM(仲値) 88.70円、TTB 86.20円 注1:利息の計算に際しては、預入期間は日割りではなく月単位で計算すること。 注2:利息に対しては、豪ドル建ての利息額の20%相当額が所得税・住民税として源泉徴収されるものとし、為替差益・為替差損に対する税金については考慮しないものとする。
解答・解説を表示
解答
879,240円
解説
満期に外貨を円に戻す(円転する)ときは、顧客が外貨を売って円を買う取引になるので、金融機関の買いレートであるTTB(Telegraphic Transfer Buying rate)を使います。利息には決められた源泉徴収税率がかかります。
解き方
- 豪ドル建ての税引前の利息を計算します:10,000豪ドル × 2.5% × 12/12 = 250豪ドル。
- 税引後の豪ドル建ての利息を計算します:250豪ドル × (1 - 0.20) = 200豪ドル。
- 満期時の外貨ベースの元利合計額を出します:10,000豪ドル + 200豪ドル = 10,200豪ドル。
- 満期の円転に使う為替レート(TTB:86.20円)をかけて、円転額を求めます:10,200豪ドル × 86.20円 = 879,240円。
覚えるポイント
- 「円から外貨」への交換時はTTS、「外貨から円」への交換時はTTBを適用します。
間違えやすいところ
- 円転のときにTTS(91.20円)やTTM(88.70円)と間違えてかけてしまうミスに注意します。
出題の前提:2025年5月実施(2025年公表分)FP2級実技試験(資産設計提案業務)出題条件に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
株式の投資指標の計算(配当利回り・PER)
金融資産運用 · 株式投資指標 / 配当利回り / PER
次の<資料>に基づき、空欄(ア)、(イ)にあてはまる数値を計算しなさい。なお、計算結果については小数点以下第3位を四捨五入し、小数点以下第2位までの数値を解答すること。 <資料> 株価:1,270円 1株当たり当期純利益:240円 1株当たり純資産:1,160円 1株当たり総資産:6,400円 1株当たり年間配当金:100円 ・配当利回りは、( ア )%である。 ・PER(株価収益率)は、( イ )倍である。
解答・解説を表示
解答
(ア)7.87 (イ)5.29
解説
配当利回りは、投資額(株価)に対して1年にどれだけ配当がもらえるかを示す指標です。PER(株価収益率)は、株価が1株当たり純利益の何倍まで買われているかを示す指標です。どちらも分子と分母の組み合わせを正しくおさえることが大切です。
解き方
- 配当利回りの式「1株当たり年間配当金÷株価×100」に数を入れ、100÷1,270×100=7.8740…%を出し、小数点以下第3位を四捨五入して7.87%とします。
- PERの式「株価÷1株当たり当期純利益」に数を入れ、1,270÷240=5.2916…倍を出し、小数点以下第3位を四捨五入して5.29倍とします。
答えの内訳
- ア:7.87
- 配当利回り(%)は「1株当たり年間配当金÷株価×100」で求められます。資料の数値を代入すると、100円÷1,270円×100=7.8740…%となり、小数点以下第3位を四捨五入して7.87%となります。
- イ:5.29
- PER(株価収益率)は「株価÷1株当たり当期純利益(EPS)」で求められます。資料の数値を代入すると、1,270円÷240円=5.2916…倍となり、小数点以下第3位を四捨五入して5.29倍となります。
関連する分野を学ぶ
覚えるポイント
- 配当利回り=1株当たり年間配当金/株価×100(%)
- PER(株価収益率)=株価/1株当たり当期純利益(倍)
間違えやすいところ
- PERの計算で、株価と1株当たり当期純利益の上下を取り違えて割ってしまうミス
- PBR(株価÷1株当たり純資産)の計算と混同し、分母に純資産の数を使ってしまうミス
出題の前提:2025年公表分 2級実技試験(資産設計提案業務)問5の出題条件による
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
財形貯蓄制度(財形年金貯蓄・財形住宅貯蓄)
ライフプランニングと資金計画 · 財形貯蓄制度 / 財形年金貯蓄 / 財形住宅貯蓄 / 非課税限度額
財形貯蓄制度に関する次の表および記述(ア)~(エ)について、適切なものは○、不適切なものは×を選択しなさい。 【財形貯蓄制度の比較表】 [項目:契約締結時の年齢要件] ・財形年金貯蓄:満( a )歳未満 ・財形住宅貯蓄:満***歳未満 [項目:非課税の限度額] ・財形年金貯蓄: [貯蓄型]財形住宅貯蓄と合算して元利合計***万円まで [保険型]払込保険料累計額( c )万円まで、かつ財形住宅貯蓄と合算して払込保険料累計額***万円まで ・財形住宅貯蓄: [貯蓄型]財形年金貯蓄と合算して元利合計( b )万円まで [保険型]財形年金貯蓄と合算して払込保険料累計額***万円まで [項目:目的外の払出時の原則的取扱い] ・財形年金貯蓄: [貯蓄型]過去***年間に支払われた利息について、さかのぼって所得税および住民税が源泉徴収される [保険型]積立開始時からの利息相当分すべてが一時所得扱いとなる ・財形住宅貯蓄: [貯蓄型]過去( d )年間に支払われた利息について、さかのぼって所得税および住民税が源泉徴収される [保険型]積立開始時からの利息相当分について、所得税および住民税が源泉徴収される (ア)空欄(a)にあてはまる数値は、「60」である。 (イ)空欄(b)にあてはまる数値は、「550」である。 (ウ)空欄(c)にあてはまる数値は、「350」である。 (エ)空欄(d)にあてはまる数値は、「5」である。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)× (エ)○
解説
財形年金貯蓄と財形住宅貯蓄は、勤労者が財産をつくるための国の制度です。両方を合わせて元利合計550万円まで(生命保険などの保険型の場合は、払込保険料の累計額で財形年金385万円・合計550万円まで)の利息などが非課税になります。契約できる年齢(満55歳未満)や、目的外で払い出したときの5年さかのぼった課税もよく出る論点です。
解き方
- 財形年金貯蓄と財形住宅貯蓄の加入条件(契約時は満55歳未満)を確かめ、空欄(a)の「60」を誤りと判断します。
- 貯蓄型の非課税の限度額は両方を合わせて元利合計550万円なので、空欄(b)の「550」を正しいと判断します。
- 保険型の財形年金貯蓄だけの限度額は払込保険料の累計額385万円(合算550万円)なので、空欄(c)の「350」を誤りと判断します。
- 目的外で払い出したときのさかのぼり課税の期間は過去5年間なので、空欄(d)の「5」を正しいと判断します。
小問ごとの答え
- 小問 ア:×
- 財形年金貯蓄の契約締結時の年齢要件は「契約締結時に満55歳未満」であるため、「60」とする記述は不適切です。
- 小問 イ:○
- 財形住宅貯蓄の[貯蓄型]における利息非課税の限度額は、財形年金貯蓄と合算して元利合計「550万円」までであるため適切です。
- 小問 ウ:×
- 財形年金貯蓄の[保険型]における非課税限度額は、払込保険料累計額「385万円」まで(財形住宅貯蓄と合算して550万円まで)であるため、「350」とする記述は不適切です。
- 小問 エ:○
- 財形住宅貯蓄の[貯蓄型]を目的外で払い出した場合、原則として過去「5年間」に支払われた利息について遡及して課税(源泉徴収)されるため適切です。
覚えるポイント
- 財形年金・住宅貯蓄の契約時年齢:満55歳未満
- 非課税限度額:両制度合算で元利合計550万円(保険型財形年金は払込保険料385万円)
- 目的外払出の課税:貯蓄型は過去5年間の利息に遡及課税
間違えやすいところ
- 財形年金貯蓄の保険型の限度額385万円を、350万円や380万円と間違えるミス
- 契約できる年齢を、一般的な定年の60歳と勘違いするミス
出題の前提:勤労者財産形成促進法および所得税法等の規定に基づく
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
各種金融商品の一般的な商品性
金融資産運用 · 預貯金等の商品性 / 信託商品
預金や信託商品など、一般的な金融商品の商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
金融機関の預金商品や信託サービスには、それぞれ預け入れの条件や、預金保険制度で守られる対象の要件、取り扱いのルールがあります。退職金専用定期預金は、優遇された金利が使える代わりに、退職金を受け取った後の預け入れ期間に制限があります。
解き方
- 各選択肢の金融商品(決済用預金、スーパー定期、退職金専用定期預金、遺言信託)の特徴や条件を確かめます。
- 退職金専用定期預金で、退職金を受け取った後の預け入れ期間が無制限だとする誤り(不適切な選択肢)を見つけます。
- 選択肢 1不正解
- 決済用預金は「無利息」「要求払い」「決済サービスを提供できること」の3つの条件を満たす預金です。預金保険制度で全額守られ、法人でも個人でも利用できます。
- 選択肢 2不正解
- スーパー定期で、満期に元金や元利金を自動で続ける「自動継続扱い」を選べるのは定形方式(1カ月、3カ月、1年など期間が決まった型)だけです。期日指定方式では自動継続扱いはできません。
- 選択肢 3正解
- 退職金専用定期預金は、退職金を受け取った日から一定期間内(金融機関により退職後3カ月以内〜1年以内など)しか申し込めない商品です。預け入れまでの期間が無制限という記述は誤りです。
- 選択肢 4不正解
- 信託銀行などの遺言信託サービスで、遺言書を保管している間に内容を変えたり書き直したりすると、決められた遺言変更手数料などの費用がかかります。
覚えるポイント
- 退職金専用定期預金は退職金受取後の預入期限(3カ月〜1年等)がある
- 決済用預金の3条件は無利息・要求払い・決済サービス提供
間違えやすいところ
- スーパー定期で、期日指定方式も自動継続できると勘違いしないよう注意します。
出題の前提:2025年公表問題(日本FP協会 2級実技試験 資産設計提案業務)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
建築基準法に基づく延べ面積の最高限度の計算
不動産 · 建築基準法 / 容積率の制限 / 前面道路幅員
建築基準法に従い、下記<資料>の土地に耐火建築物を建てる場合、延べ面積(床面積の合計)の最高限度を計算しなさい。なお、記載のない事項については一切考慮しないものとする。 <資料> 敷地面積:240㎡ 用途地域:第一種住居地域 指定建蔽率:60% 指定容積率:300% 前面道路の幅員に対する法定乗数:4/10 前面道路:幅員6m市道、幅員10m市道に接する(2方路線)
解答・解説を表示
解答
720(㎡)
解説
建物の延べ面積の最高限度は「敷地面積 × 基準容積率」で求めます。基準容積率は、指定容積率と、前面道路の幅員に法定乗数をかけた数値のうち、小さい方(厳しい方)を使います。2つ以上の道路に接している場合は、広い方の幅員を使います。
解き方
- 敷地が接する道路(6mと10m)のうち、広い方の幅員10mを前面道路の幅員として使います。
- 前面道路の幅員による容積率の制限を計算します:10m × 4/10 = 40/10 = 400%。
- 指定容積率(300%)と前面道路の幅員による容積率の制限(400%)を比べ、小さい方の300%を使う容積率とします。
- 敷地面積240㎡に使う容積率300%をかけて、延べ面積の最高限度を出します:240㎡ × 300% = 720㎡。
関連する分野を学ぶ
覚えるポイント
- 2つ以上の道路に接する場合は幅員の広い方の数値を前面道路幅員とする
- 容積率は指定容積率と前面道路幅員制限(幅員×法定乗数)の小さい方を適用する
間違えやすいところ
- 狭い方の幅員(6m)を使って「6×4/10=240%」としてしまわないよう注意します。
- 建蔽率(60%)を使って建築面積を計算してしまう混同に注意します(求めるのは延べ面積です)。
出題の前提:建築基準法第52条(容積率)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
公的土地評価の比較(所管・評価時点・評価水準)
不動産 · 公的土地評価 / 公示価格 / 基準地標準価格 / 相続税路線価
公的な土地評価に関する次の表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものを選択肢の中から1つ選びなさい。 [公的土地評価の概要] ・公示価格:所管 国土交通省/評価時点 毎年1月1日/目的 一般の土地取引の指標、公共事業用地の適正補償額の算定基準 ・基準地標準価格(基準地価):所管 都道府県/評価時点 毎年( イ )/目的 一般の土地取引の指標、国土利用計画法による土地取引の適正かつ円滑な実施 ・相続税路線価:所管 ( ア )/評価時点 毎年1月1日/評価割合 公示価格の( ウ )程度/目的 相続税や贈与税の課税のため
解答・解説を表示
解答
2
解説
公的な土地評価には4つの種類があります。「地価公示法に基づく公示価格」「国土利用計画法施行令に基づく基準地標準価格(都道府県地価調査)」「国税庁による相続税路線価」「市町村による固定資産税評価額」です。それぞれの所管機関・基準日・評価割合の違いをおさえることが大切です。
解き方
- 相続税や贈与税の課税を目的とする相続税路線価の所管機関(ア)を判断します(国税庁)。
- 都道府県が決める基準地標準価格(基準地価)の評価時点(基準日)(イ)を特定します(毎年7月1日)。
- 地価公示価格に対する相続税路線価の評価割合の目安(ウ)を特定します(公示価格の8割程度)。
- 選択肢 1不正解
- 基準地標準価格の基準日は7月1日で、相続税路線価の評価割合は公示価格の8割程度なので誤りです。
- 選択肢 2正解
- (ア)国税庁、(イ)7月1日、(ウ)8割という組み合わせがすべて正しいので最も適切です。
- 選択肢 3不正解
- 相続税路線価の所管は国税庁(市町村は固定資産税評価額)で、基準地標準価格の基準日は7月1日なので誤りです。
- 選択肢 4不正解
- 相続税路線価の所管は国税庁で、評価割合は公示価格の8割程度(7割程度は固定資産税評価額)なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続税路線価は国税庁所管・1月1日基準・公示価格の8割程度
- 固定資産税評価額は市町村所管・1月1日基準(3年ごと評価替え)・公示価格の7割程度
- 基準地価は都道府県が所管し7月1日が評価基準日
間違えやすいところ
- 相続税路線価(8割)と固定資産税評価額(7割)の評価割合を取り違えるミスが多いので注意します。
出題の前提:2025年公表時点の公的土地評価基準に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
借地借家法における普通借家契約と定期借家契約の比較
不動産 · 借地借家法 / 普通借家契約 / 定期借家契約 / 契約期間 / 契約更新
借地借家法に基づく借家契約(普通借家契約および定期借家契約)に関する次の表および記述(ア)~(エ)について、適切なものは○、不適切なものは×を選択しなさい。 [借家契約の比較表] ・契約方法:普通借家契約=( a )、定期借家契約=公正証書等の書面による ・契約の更新:普通借家契約=賃貸人が期間満了の1年前から6ヵ月前までに更新拒絶の通知をし、正当事由が認められるときは更新されない、定期借家契約=( b ) ・契約期間(1年未満):普通借家契約=( c )、定期借家契約=( d ) ・契約期間(1年以上):普通借家契約=制限なし、定期借家契約=( d ) (ア)空欄(a)にあてはまる語句は、「制限なし」である。 (イ)空欄(b)にあてはまる語句は、「期間満了により終了し、更新されない」である。 (ウ)空欄(c)にあてはまる語句は、「1年の契約期間とみなされる」である。 (エ)空欄(d)にあてはまる語句は、「制限なし」である。
- ア
- 空欄(a)にあてはまる語句は、「制限なし」である。
- イ
- 空欄(b)にあてはまる語句は、「期間満了により終了し、更新されない」である。
- ウ
- 空欄(c)にあてはまる語句は、「1年の契約期間とみなされる」である。
- エ
- 空欄(d)にあてはまる語句は、「制限なし」である。
解答・解説を表示
解答
(ア)○ (イ)○ (ウ)× (エ)○
解説
借地借家法では、普通借家契約は借主を守るために法定更新などの強い保護があり、1年未満の期間を決めると、期間の定めのない契約とみなされます。一方、定期借家契約は公正証書などの書面で契約し、あらかじめ決めた期間が満了すると確実に終了します。期間の長さに制限はありません。
解き方
- 普通借家契約の契約方法についての法律の決まり(制限があるか)を確かめます。
- 定期借家契約の一番の特徴である「契約更新があるか」を確かめます。
- 普通借家契約で1年未満の契約期間を決めたときの法律上の扱い(期間の定めなしとみなされる)を確かめます。
- 定期借家契約の契約期間の制限(上限も下限もなし)を確かめます。
小問ごとの答え
- 小問 ア:○
- 普通借家契約の契約方式には特段の法律上の制限がなく、書面だけでなく口頭による合意でも有効に成立します。
- 小問 イ:○
- 定期借家契約は契約の更新がなく、あらかじめ定めた期間の満了によって確定的に契約が終了します。
- 小問 ウ:×
- 普通借家契約で期間を1年未満と定めた場合、借地借家法第29条第1項の規定により「期間の定めのない建物の賃貸借」とみなされます。
- 小問 エ:○
- 定期借家契約における契約期間には法律上の上限・下限の制限がなく、1年未満の短期でも自由に定めることができます。
関連する分野を学ぶ
覚えるポイント
- 普通借家で1年未満の契約期間を定めた場合は「期間の定めのない契約」とみなされる
- 定期借家契約は「公正証書等の書面」による契約締結と事前の書面交付・説明が必須
- 定期借家契約の期間には上限・下限の制限がない
間違えやすいところ
- 普通借家契約で1年未満の期間を決めたときに「1年とみなされる」と誤解しやすいので注意します。
出題の前提:借地借家法第29条、第38条に基づく規定。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
不動産投資利回りの計算(表面利回り・実質利回り)
不動産 · 不動産投資の利回り / 表面利回り / 実質利回り
下記の投資用マンションの概要に基づき、表面利回り(年利)と実質利回り(年利)の組み合わせとして、最も適切なものを選択しなさい。なお、端数処理は小数点以下第3位を四捨五入すること。 <資料> ・購入費用総額:4,000万円(消費税と仲介手数料等取得費用を含めた金額) ・想定される収入:賃料 月額200,000円 ・想定される支出: 管理費・修繕積立金:月額20,000円 管理業務委託費:月額5,000円 火災保険料:年額20,000円 固定資産税等税金:年額50,000円 修繕費:年額40,000円
解答・解説を表示
解答
3
解説
表面利回りは、年間の賃料収入を購入価格で割った、おおまかな利回りです。実質利回りは、年間の賃料収入から年間の諸経費を引いた金額を、購入費用の総額で割った、より詳しい利回りです。経費を引くか引かないかが2つの違いです。
解き方
- 1年間の賃料収入を求めます。月額200,000円×12か月=2,400,000円(240万円)です。表面利回りは240万円÷4,000万円×100=6.00%です。
- 1年間の諸経費の合計を求めます。まず月額の(20,000円+5,000円)を12か月分にして300,000円、次に年額の(20,000円+50,000円+40,000円)を足して110,000円、合計は410,000円(41万円)です。
- 実質利回りを求めます。(240万円-41万円)÷4,000万円×100=199万円÷4,000万円×100=4.975%となり、小数点以下第3位を四捨五入して4.98%です。
- 選択肢 1不正解
- 表面利回りは経費を引かずに計算します。240万円から経費を引いてしまっているので誤りです。
- 選択肢 2不正解
- 表面利回りも実質利回りも計算結果が違うので誤りです。
- 選択肢 3正解
- 表面利回りは6.00%、実質利回りは4.98%となり、正しい組み合わせです。
- 選択肢 4不正解
- 表面利回り6.00%は合っていますが、実質利回りの計算が違うので誤りです。
覚えるポイント
- 実質利回りは(年間収入-年間諸経費)÷購入総費用で計算します。
間違えやすいところ
- 月額で示された経費と年額で示された経費を合わせるときは、月額を12倍して1年分に直すのを忘れないようにしましょう。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
マンション販売価格における土地価格の算定
不動産 · 不動産の税金 / 消費税 / 土地と建物の価格按分
米田さんは販売価格6,500万円(うち消費税320万円)のマンションを購入予定である。この場合の販売価格のうち、土地(敷地の共有持分)の価格を計算しなさい。なお、消費税の税率は10%とし、計算結果については万円未満の端数が生じる場合は四捨五入すること。また、解答に当たっては解答欄に記載されている単位に従うこと。
解答・解説を表示
解答
2,980(万円)
解説
土地を譲ったり貸したりするときは消費税がかかりませんが、建物を譲るときは消費税がかかります。そのため、住宅などの販売価格に含まれる消費税は、すべて建物の分です。
解き方
- 消費税額320万円と消費税率10%から、建物の税抜価格を逆算します。320万円÷10%=3,200万円です。
- 建物の税込価格を求めます。3,200万円+320万円=3,520万円です。
- 総販売価格6,500万円から建物の税込価格3,520万円を引いて、土地価格を求めます。6,500万円-3,520万円=2,980万円です。
覚えるポイント
- 土地は消費されないため消費税は非課税であり、建物にのみ消費税が課税されます。
間違えやすいところ
- 建物の税抜価格3,200万円をそのまま総販売価格6,500万円から引かないようにしましょう。税込価格3,520万円、または税抜の総額6,180万円から引きます。
出題の前提:消費税法(土地の譲渡等の非課税)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
生命保険の給付金・保険金額の試算
リスク管理 · 生命保険の保障内容 / 入院給付金 / 三大疾病保障特約 / 死亡保険金
片岡秀雄さんが契約者(保険料負担者)および被保険者として加入している生命保険(資料1:無配当定期保険特約付終身保険、資料2:終身がん保険)の保障内容に基づき、所定の事由が発生した際に支払われる保険金・給付金の合計額(空欄ア~ウ)を計算しなさい。なお、保険契約は有効に継続しており、これまでに給付金等の受取りはないものとする。
解答・解説を表示
解答
(ア)3(万円) (イ)694(万円) (ウ)5,610(万円)
解説
保険金や給付金は、契約ごとに主契約と特約の支払事由を1つずつ確認して合計します。日数の数え方、支払いが始まる日、再入院を1回の入院とみなす決まり、重複して支払われるかを正確に見る必要があります。
解き方
- 空欄(ア)では、180日以内に同じ病気で再入院すると入院日数を通算する決まりを使います。8日+2日=10日で、5日目から支払われるので(10-4)日×5,000円=3万円です。
- 空欄(イ)では、資料1の特約(三大疾病500万円、入院10万円、手術20万円)と、資料2のがん保険(診断100万円、入院24万円、手術40万円)の金額をそれぞれ求めて合計します。
- 空欄(ウ)では、交通事故で死亡したときに支払われる資料1の各保険金(主契約100万円、定期特約2,000万円、災害割増3,000万円、三大疾病死亡500万円)と、資料2の不慮等死亡給付金10万円を合計します。
小問ごとの答え
- 小問 ア:3(万円)
- 肺炎での入院は疾病入院特約の対象です。180日以内の同一疾病による再入院は1回の入院とみなされるため、入院日数は通算10日(8日+2日)となります。5日目からの給付のため支払日数は6日分(10日-4日)となり、給付金は日額5,000円×6日=30,000円(3万円)です。
- 小問 イ:694(万円)
- がん診断・入院・手術により、資料1から三大疾病保障定期保険特約保険金500万円、疾病入院特約10万円(5,000円×20日)、手術給付金20万円(5,000円×40倍)が支払われます。また資料2のがん保険からがん診断給付金100万円、がん入院給付金24万円(10,000円×24日)、手術給付金40万円(10,000円×40倍)が支払われ、合計で694万円となります。
- 小問 ウ:5,610(万円)
- 交通事故での死亡により、資料1から主契約終身保険100万円、定期保険特約2,000万円、災害割増特約3,000万円、三大疾病保障定期保険特約(死亡保険金)500万円が支払われます。資料2のがん保険からはがん以外の死亡による死亡給付金10万円(がん入院給付金日額の10倍)が支払われ、合計5,610万円となります。
関連する分野を学ぶ
覚えるポイント
- 三大疾病保障定期保険特約は、特定疾病保険金を受け取らずに死亡した場合は同額の死亡保険金が支払われる点に注意する。
間違えやすいところ
- 「入院5日目から」の給付では4日分が差し引かれること、再入院を通算する決まりを忘れて退院後の再入院を初日から数えてしまうこと、この2つに注意しましょう。
出題の前提:問題記載の契約条項(保険証券・特約条件)に基づく計算
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp) / 公式問題 p.8 ↗(www.jafp.or.jp)
生命保険契約に係る各種保険金・給付金の課税関係
リスク管理 · 生命保険と税金 / 一時所得 / 雑所得 / 身体の傷害に基因する給付金の非課税
小川修平さんと妻の美代さんが契約している生命保険契約の一覧に基づき、保険金等が支払われた場合の課税関係に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
生命保険金にどの税金がかかるかは、契約者(保険料を払う人)・被保険者・受取人の関係で決まります。契約者と被保険者が同じで死亡保険金を受け取るときは相続税、契約者と受取人が同じときは一時所得か雑所得、3者が別々なら贈与税です。ただし、体のけがや病気で受け取る給付金は非課税です。
解き方
- それぞれの契約について、保険料を払う人・被保険者・受取人が誰かを確認し、どの税金がかかるかを整理します。
- 死亡保険金を年金で受け取る場合は、契約時に年金を受け取る権利に相続税がかかり、2年目以降の分は雑所得として課税される決まりを確認します。
- 医療保険やがん保険から出る、体の病気やけがが原因の給付金(入院・手術・診断一時金など)は非課税になることを当てはめ、誤った記述を見つけます。
- 選択肢 1不正解
- 契約者(保険料を払う人)と被保険者が夫で、受取人が妻の契約です。一時金で受け取る死亡保険金には相続税がかかります。
- 選択肢 2不正解
- 年金で受け取る場合、死亡したときに年金を受け取る権利の評価額に相続税がかかります。2年目以降の年金は、相続税の対象分を除いた運用益の部分に雑所得として課税されます。
- 選択肢 3不正解
- 契約者(保険料を払う人)と受取人が夫で、被保険者が妻の終身保険Bから受け取る死亡保険金には、一時所得として所得税と住民税がかかります。
- 選択肢 4正解
- 美代さんが受け取るがん診断給付金は、病気が原因で支払われる給付金なので、所得税法で全額が非課税になります。
関連する分野を学ぶ
覚えるポイント
- 入院給付金、手術給付金、特定疾病診断給付金、通院給付金などの身体の損害・疾病に対する給付金は原則として全額非課税である。
間違えやすいところ
- 契約者と受取人が同じ人でも、死亡保険金や満期保険金ではなく病気などの給付金なら、一時所得にならず非課税になる点を見落としやすいです。
出題の前提:所得税法第9条(非課税所得)、相続税法関連規定
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
生命保険の指定代理請求特約
リスク管理 · 指定代理請求特約 / 保険料払込免除
生命保険の指定代理請求特約に関する次の説明文の空欄(a)~(d)に入る語句について、記述(ア)~(エ)の正誤を判定しなさい。 ・「入院給付金や特定疾病保険金、高度障害保険金、リビング・ニーズ特約による保険金の受取人は本来、被保険者ですが、( a )、あらかじめ指定した者が指定代理請求人として被保険者の代わりに保険金、給付金の請求を行うことができます。」 ・「指定代理請求特約を付加するに当たって特約保険料( b )です。また、指定代理請求人は、保険期間の途中で( c )。」 ・「指定代理請求特約を付加し、所定の要件に該当した場合、( d )の保険料払込免除についても、指定代理請求人が代理請求することができます。」
- ア
- 空欄(a)にあてはまる語句は、「保険契約者の希望に応じて」である。
- イ
- 空欄(b)にあてはまる語句は、「は不要」である。
- ウ
- 空欄(c)にあてはまる語句は、「変更はできません」である。
- エ
- 空欄(d)にあてはまる語句は、「保険契約者と被保険者が同一人のとき」である。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)× (エ)○
解説
指定代理請求特約は、被保険者本人が給付金などを請求できないときに、あらかじめ指定した代理人が本人の代わりに請求できる特約です。たとえば、治療を考えて病名を伝えられていない場合や、判断する力を失っている場合に使えます。
解き方
- 各記述の空欄に入る正しい内容(発動する条件、保険料の有無、途中で変えられるか、払込免除が使える条件)を確認します。
- 示された語句と比べて、(ア)×、(イ)○、(ウ)×、(エ)○と正誤を判断します。
小問ごとの答え
- 小問 ア:×
- 指定代理請求人が請求できるのは、被保険者が重度の認知症や意識不明、病名の告知を受けていないなど「保険金を請求できない特別な事情があるとき」に限られ、契約者の単なる希望で請求できるわけではありません。
- 小問 イ:○
- 指定代理請求特約を契約時または中途で付加する際、別途の特約保険料は不要(無料)とされています。
- 小問 ウ:×
- 指定代理請求人は、契約締結後であっても保険期間の途中で被保険者の同意等を得て変更することができます。
- 小問 エ:○
- 保険契約者と被保険者が同一人である場合、所定の高度障害状態等に該当したときの保険料払込免除についても指定代理請求人が代理請求を行うことが可能です。
覚えるポイント
- 指定代理請求特約の特約保険料は不要であり、途中で代理人の変更が可能であること。
間違えやすいところ
- 被保険者本人が請求できる状態でも、契約者が希望すれば代理請求できると誤解しやすい点に注意しましょう。
出題の前提:2025年公表分 2級実技試験(資産設計提案業務)問15
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
自動車保険のプラン比較と補償範囲
リスク管理 · 自動車保険 / 車両保険 / 運転者年齢条件 / 個人賠償責任特約
真野さん(45歳、記名被保険者)の自動車保険の契約更新案内(プランA:35歳以上補償/本人・配偶者限定、プランB:35歳以上補償/限定なし、プランC:年齢条件なし/本人限定)に関する説明のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
車両保険のエコノミー型(車対車+限定危険)は、相手が分かる車同士の事故や、自然災害・盗難などに限って補償されます。自損事故(単独事故)や当て逃げは補償されません。また、運転者年齢条件は記名被保険者・配偶者・同居の親族にだけ適用され、別居の友人などには適用されません。
解き方
- 更新プランA・B・Cについて、運転できる人の限定、年齢条件、車両保険のタイプ(エコノミー型か一般型か)、特約の有無を整理します。
- 選択肢2について、単独事故(自損事故)の車両損害は一般型だけが補償し、エコノミー型では補償されないことを確認し、不適切と判断します。
- 選択肢 1不正解
- 運転者年齢条件は記名被保険者・配偶者・同居の親族にだけ適用され、別居の友人には適用されません。プランBは運転者の限定が「なし」なので、34歳の友人の事故も補償されます。
- 選択肢 2正解
- エコノミー型のプランA・Bでは、電柱への衝突などの単独事故(自損事故)による損害は補償されません。そのため、この記述は誤り(最も不適切)です。
- 選択肢 3不正解
- 台風・洪水・高潮などによる水没の損害は、一般型だけでなくエコノミー型(車対車+A)でも補償されます。
- 選択肢 4不正解
- プランCには個人賠償責任特約が付いているので、日常生活での自転車事故で他人にけがをさせて賠償責任を負った場合も補償されます。
関連する分野を学ぶ
覚えるポイント
- 車両保険のエコノミー型(車対車+限定危険)は単独事故・自損事故および当て逃げが補償対象外となること。
間違えやすいところ
- 運転者年齢条件(35歳以上補償など)が、友人などの他人にも適用されると思い違いしやすい点に注意しましょう。
出題の前提:2025年公表分 2級実技試験(資産設計提案業務)問16
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
地震保険料の計算
リスク管理 · 損害保険 / 地震保険 / 地震保険料
西川さんは自宅の一戸建てについて地震保険の加入を検討している。提示された資料に基づき、年間の地震保険料を計算しなさい。なお、自宅は埼玉県に所在するロ構造の一戸建てで、火災保険の保険金額は2,000万円であり、地震保険の保険金額は火災保険の保険金額に基づく契約可能な最大額とする。割引制度は考慮しないものとする。
解答・解説を表示
解答
41,100円
解説
地震保険は火災保険に付けて契約する保険で、保険金額は火災保険の30%から50%の範囲で決めます。建物は5,000万円、家財は1,000万円が上限です。年間の保険料は、建物の場所と構造(耐火構造などのイ構造、非耐火構造などのロ構造)に応じた100万円当たりの単価に、設定した保険金額(100万円単位)をかけて求めます。
解き方
- 地震保険で契約できる最大の保険金額を求めます。火災保険金額2,000万円×50%=1,000万円です(建物の上限5,000万円以下)。
- 資料の保険料率表から「埼玉県」で「ロ構造」の単価(100万円当たり4,110円)を探します。
- 設定した保険金額の年間保険料を求めます。4,110円×(1,000万円÷100万円)=41,100円です。
関連する分野を学ぶ
覚えるポイント
- 地震保険の保険金額は火災保険の30%~50%の範囲内で、上限は建物5,000万円・家財1,000万円であること。
間違えやすいところ
- 建物の構造区分(イ構造・ロ構造)を読み間違えないこと、火災保険金額に最大割合50%をかけるのを忘れないことに注意しましょう。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)2025年公表分・出題基準日現在の損害保険制度
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
公的年金等と一時所得に係る総所得金額の計算
タックスプランニング · 所得税 / 公的年金等控除 / 一時所得 / 総所得金額
66歳の桑田さんの当年分の収入等は、公的年金の老齢年金および企業年金300万円、養老保険の満期保険金(保険期間20年、契約者・受取人は桑田さん、既払込保険料控除後の一時金)60万円である。提示された公的年金等控除額の速算表に基づき、当年分の所得税における総所得金額を計算しなさい。なお、総所得金額が最も少なくなるように計算すること。
解答・解説を表示
解答
1,950,000円
解説
総所得金額は、利子所得・配当所得・不動産所得・事業所得・給与所得・譲渡所得・一時所得・雑所得などを全部合わせた金額です。公的年金などの雑所得は「公的年金などの収入金額-公的年金等控除額」で求めます。また、保険料を払った本人が受け取る満期保険金は一時所得になり、「総収入金額-必要経費(払い込んだ保険料)-特別控除額(最大50万円)」で求めた金額の2分の1を総所得金額に入れます。
解き方
- 公的年金などの雑所得を求めます。65歳以上で収入330万円以下なので控除額は110万円です。300万円-110万円=190万円です。
- 満期保険金の一時所得を求めます。経費を引いた後の差益60万円から特別控除50万円を引き、60万円-50万円=10万円です。
- 一時所得の金額を2分の1にして、総所得金額に入れる額を求めます。10万円×1/2=5万円です。
- 雑所得と一時所得の算入額を合わせて総所得金額を求めます。190万円+5万円=195万円(1,950,000円)です。
関連する分野を学ぶ
覚えるポイント
- 一時所得を総所得金額に算入する際は、特別控除後の一時所得の金額を1/2(2分の1)にすること。
間違えやすいところ
- 資料の満期保険金額が「払い込んだ保険料を引いた後の金額」である点を見落として、さらに保険料を引いてしまうことや、一時所得の2分の1をかけるのを忘れて全額を足してしまうことに注意しましょう。
出題の前提:所得税法(公的年金等控除、一時所得の計算および課税標準の規定)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp)
退職所得の金額の計算
タックスプランニング · 退職所得 / 退職所得控除額 / 勤続年数の計算
松尾さんの退職一時金に係るデータに基づき、所得税における退職所得の金額として最も適切なものを1つ選びなさい。なお、役員退職手当等や障害による退職には該当しないものとする。 <資料> ・支給される退職一時金:900万円 ・勤続期間:15年2ヵ月
解答・解説を表示
解答
1
解説
退職所得の金額は、原則として「(収入金額-退職所得控除額)×1/2」で求めます。勤続年数に1年未満の端数があるときは切り上げて1年とします。勤続年数が20年以下のときの退職所得控除額は「40万円×勤続年数(最低80万円)」です。
解き方
- 勤続期間15年2か月の端数を切り上げて、勤続年数を16年にします。
- 勤続年数20年以下の式「40万円×勤続年数」を使い、退職所得控除額を40万円×16年=640万円と求めます。
- 「(900万円-640万円)×1/2」を計算して、退職所得の金額130万円を求めます。
- 選択肢 1正解
- 勤続年数16年の控除額640万円を収入900万円から引き、2分の1をかけた130万円が正しい退職所得の金額です。
- 選択肢 2不正解
- 勤続期間の端数2か月を切り捨てて15年とし、控除額600万円で計算した150万円とは違う金額なので誤りです。
- 選択肢 3不正解
- 退職一時金900万円から控除額640万円を引いただけの260万円で、最後に2分の1をかける計算が抜けているので誤りです。
- 選択肢 4不正解
- 勤続年数を15年として、さらに2分の1をかけるのを忘れた300万円(900万円-600万円)なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除の勤続年数の端数は月単位であってもすべて1年に切り上げて計算する。
間違えやすいところ
- 退職所得控除額を引いた後に2分の1をかける計算を忘れないように注意しましょう。
出題の前提:所得税法第30条(退職所得)に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
損益通算の対象となる損失の範囲
タックスプランニング · 損益通算 / 不動産所得の損失 / 株式譲渡損失 / 雑所得の損失
湯川さんの当年分の所得等に基づき、確定申告において給与所得と損益通算により控除できる金額に関する記述として、最も適切なものを1つ選びなさい。 <資料> ・給与所得:480万円(年末調整済み) ・不動産所得:▲20万円(必要経費200万円のうち、土地取得に要した借入金の利子40万円を含む) ・譲渡所得:▲30万円(上場株式の売却に係る損失) ・雑所得:▲5万円(副業の執筆活動に係る損失)
解答・解説を表示
解答
1
解説
損益通算できるのは「不動産・事業・山林・譲渡(総合課税)」の所得です。ただし、不動産所得の損失のうち、土地を買うための借入金の利子に当たる部分は通算できません。また、上場株式などの譲渡損失は申告分離課税なので、総合課税の給与所得とは通算できません。雑所得の損失も他の所得と損益通算できません。
解き方
- 不動産所得の損失20万円と、土地を買うための借入金の利子40万円を比べます。損失が利子の範囲内なので、全額が損益通算の対象外(なかったものとみなす)と判断します。
- 上場株式の譲渡損失は申告分離課税なので、給与所得とは損益通算できないことを確認します。
- 雑所得の損失は、税法上どの所得とも損益通算が認められないことを確認します。
- どの損失も給与所得と損益通算できないので、「損益通算により控除できる金額はない」と導きます。
- 選択肢 1正解
- 不動産所得の損失は土地を買った借入金の利子に当たるので通算できません。株式の譲渡損失と雑所得の損失も給与所得とは通算できないため、適切です。
- 選択肢 2不正解
- 不動産所得の赤字20万円は、土地取得のための借入金の利子40万円より少ないので、全額が損益通算の対象外となり控除できません。
- 選択肢 3不正解
- 雑所得で生じた損失は、他の所得と損益通算できないので控除できません。
- 選択肢 4不正解
- 上場株式の譲渡損失は申告分離課税で、総合課税の給与所得とは通算できません。不動産所得と雑所得の損失も控除の条件を満たさないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の赤字のうち土地取得借入金の利子部分は損益通算の対象外となる。
間違えやすいところ
- 上場株式の損失は配当所得などとは通算できますが、給与所得などの総合課税のグループとは通算できない点に注意しましょう。
出題の前提:所得税法第69条(損益通算)および租税特別措置法に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
個人事業主の減価償却費の計算(定額法・月割計算)
タックスプランニング · 事業所得 / 減価償却費 / 法定償却方法 / 定額法
個人事業主の大野さんが当年中に購入し、事業の用に供している器具・備品(取得価額20万円、法定耐用年数4年、当年中に事業の用に供した月数3ヵ月)について、当年分の所得税における事業所得の計算上、必要経費に算入すべき減価償却費の金額を計算しなさい。なお、大野さんは減価償却方法の届出を行っていない。耐用年数4年の償却率は、定額法0.250、定率法0.500とする。
解答・解説を表示
解答
12,500円
解説
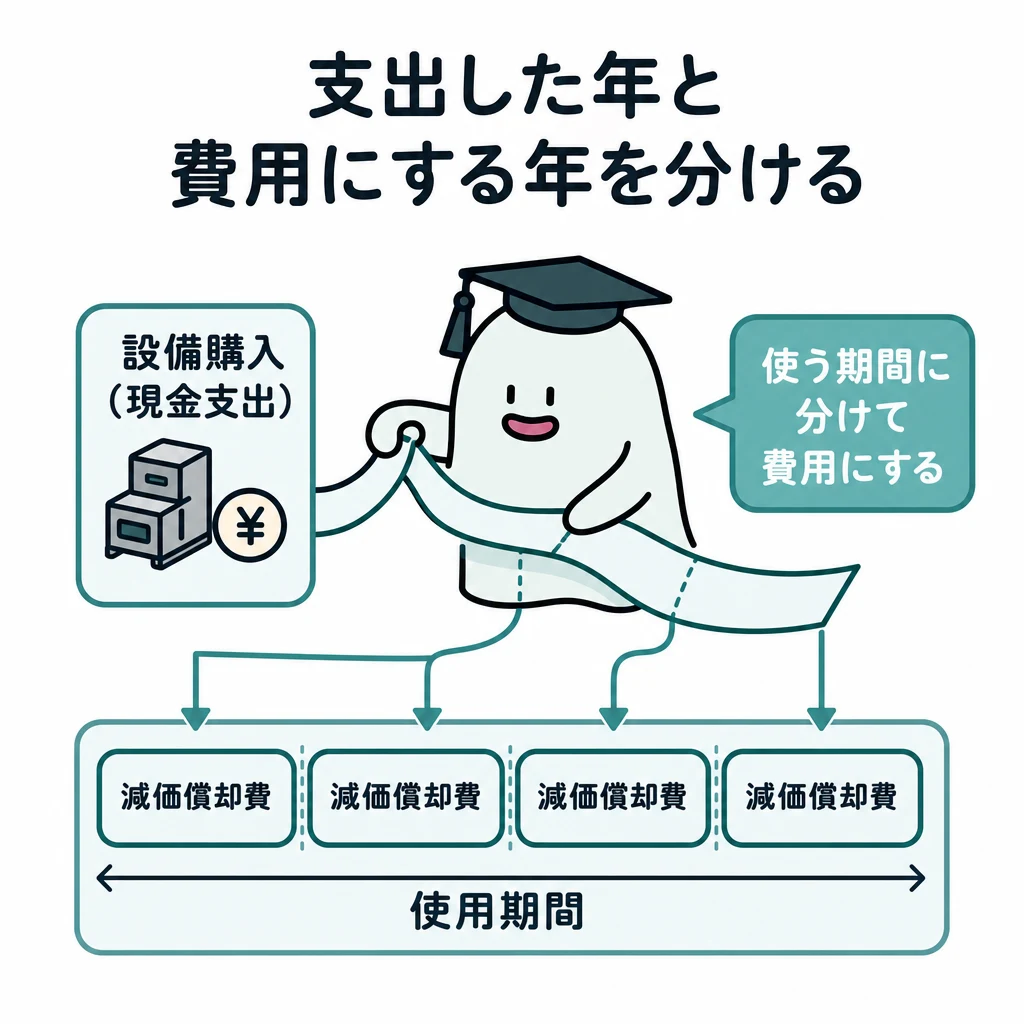
所得税では、個人事業主が減価償却方法を税務署に届け出ていないときは、法定の方法として「定額法」を使います。法人の法定方法は定率法なので、ここが違う点です。また、年の途中で事業に使い始めた資産は、使い始めた月から年末までの月数に応じて月割りで計算します。
解き方
- 届出がないので、所得税法で決められた法定の方法「定額法」(償却率0.250)を使うと判断します。
- 1年分の減価償却費(200,000円×0.250=50,000円)に、事業で使った3ヵ月分の割合(3/12)をかけ、50,000円×3/12=12,500円を求めます。
関連する分野を学ぶ
覚えるポイント
- 個人事業主の法定減価償却方法は定額法(法人は原則定率法)
- 年の途中で取得・供用した場合は月割計算(供用月数/12)を行う
間違えやすいところ
- 法人の法定方法である定率法(0.500)を使って計算してしまう誤りです。
- 月割りの計算(3/12)を忘れ、1年分の全額を経費にしてしまう誤りです。
出題の前提:所得税法第49条、所得税法施行令第120条(減価償却資産の償却の方法)、同施行令第132条(年の中途で業務の用に供した減価償却資産等の償却費の計算)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
所得税の所得控除(地震保険料控除・医療費控除・基礎控除・寄附金控除)
タックスプランニング · 所得控除 / 地震保険料控除 / 医療費控除 / 基礎控除 / 寄附金控除
所得税に関する次の(ア)~(エ)の記述について、適切なものは○、不適切なものは×を選択しなさい。 (ア)地震保険料控除の金額は、最高4万円である。 (イ)医療費控除は、納税者本人のために支払った医療費が対象となり、生計を一にする配偶者およびその他の親族のために支払った医療費は対象とならない。 (ウ)基礎控除の金額は、納税者本人の合計所得金額にかかわらず48万円である。 (エ)ふるさと納税をしたことにより適用を受けることができる寄附金控除は、所得控除である。
- ア
- 地震保険料控除の金額は、最高4万円である。
- イ
- 医療費控除は、納税者本人のために支払った医療費が対象となり、生計を一にする配偶者およびその他の親族のために支払った医療費は対象とならない。
- ウ
- 基礎控除の金額は、納税者本人の合計所得金額にかかわらず48万円である。
- エ
- ふるさと納税をしたことにより適用を受けることができる寄附金控除は、所得控除である。
解答・解説を表示
解答
(ア)× (イ)× (ウ)× (エ)○
解説
所得税の所得控除は、納税者ごとの負担する力に合わせて税の負担を調整する制度です。地震保険料控除の最高額は5万円で、医療費控除は生計を一にする親族の分も対象になります。基礎控除には所得の制限があり、合計所得金額が2,400万円を超えると減り、2,500万円を超えると0円になります。ふるさと納税の寄附金控除は所得控除に分類されます。
解き方
- 地震保険料控除の所得税の最高額は5万円なので、(ア)は×と判断します。
- 医療費控除は生計を一にする親族の分も合わせられるので、(イ)は×と判断します。
- 基礎控除には所得に応じた制限があり、合計所得金額が2,500万円を超えると0円になるので、(ウ)は×と判断します。
- ふるさと納税の寄附金控除は「所得控除」なので、(エ)は○と判断します。
小問ごとの答え
- 小問 ア:×
- 所得税における地震保険料控除の控除限度額は最高5万円です(4万円ではありません。なお住民税の地震保険料控除限度額は最高2万5,000円です)。
- 小問 イ:×
- 医療費控除の対象となるのは、納税者本人だけでなく、納税者と生計を一にする配偶者やその他の親族のために支払った医療費も含まれます。
- 小問 ウ:×
- 所得税の基礎控除額は合計所得金額に応じて段階的に逓減し、2,400万円以下は48万円ですが、2,400万円超で段階的に減額され、2,500万円を超えると適用されなくなります(0円)。
- 小問 エ:○
- 所得税においてふるさと納税(特定寄附金)を行った場合に適用される寄附金控除は「所得控除」に分類されます(税額控除ではありません)。
関連する分野を学ぶ
覚えるポイント
- 地震保険料控除の上限:所得税5万円、住民税2.5万円
- 医療費控除:生計を一にする配偶者・親族の分も合算可能
- 基礎控除:2,400万円超から減額、2,500万円超で適用なし
間違えやすいところ
- 生命保険料控除(各枠の最高4万円・合計最高12万円)と、地震保険料控除(最高5万円)の最高額を間違えて覚えてしまうことです。
- ふるさと納税には税を軽くする効果があるため、所得税法上の寄附金控除そのものを「税額控除」と混同してしまうことです(住民税側の特例控除との混同)。
出題の前提:所得税法第73条(医療費控除)、第77条(地震保険料控除)、第78条(寄附金控除)、第86条(基礎控除)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
相続人の確定と法定相続分および遺留分の計算
相続・事業承継 · 相続人の範囲と順位 / 相続放棄の効果 / 法定相続分 / 遺留分算定割合
被相続人、配偶者、子(相続放棄)、父、母、姉という親族関係において、民法の規定に基づく法定相続分および遺留分に関する記述(ア)~(ウ)の正誤を判定しなさい。 [各自の法定相続分と遺留分] ・被相続人の配偶者の法定相続分は( a )である。 ・被相続人の姉の遺留分は( b )である。 ・被相続人の父の遺留分は( c )である。 (ア)空欄(a)にあてはまる数値は、「3/4」である。 (イ)空欄(b)にあてはまる語句は、「ゼロ」である。 (ウ)空欄(c)にあてはまる数値は、「1/8」である。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)×
解説
子が相続放棄をすると、初めから相続人でなかったことになり、次の順位の直系尊属が配偶者とともに相続人になります。配偶者と直系尊属が相続人のときの法定相続分は、配偶者が2/3、直系尊属全体が1/3です。遺留分は財産全体の1/2で、各自の遺留分はこれに自分の法定相続分をかけて求めます。兄弟姉妹には遺留分がありません。
解き方
- 子が相続放棄したので、第1順位の相続人がいなくなり、第2順位の父母(直系尊属)が配偶者とともに相続人になることを確かめます。
- 法定相続分は配偶者が2/3、父が1/6(1/3×1/2)、母が1/6(1/3×1/2)なので、(a)は2/3と判断します。
- 姉は兄弟姉妹で、もともと遺留分をもらえる人ではないので、(b)はゼロと判断します。
- 全体の遺留分1/2に父の法定相続分1/6をかけ、父の遺留分は1/12(=1/2×1/6)なので、(c)は1/12と判断します。
小問ごとの答え
- 小問 ア:×
- 子が相続放棄をした場合、初めから相続人とならなかったものとみなされるため、第2順位の直系尊属(父・母)が配偶者とともに相続人となります。この場合の配偶者の法定相続分は「2/3」であるため、3/4とする記述は不適切です。
- 小問 イ:○
- 民法上、兄弟姉妹には遺留分が認められていません。また本問では直系尊属が相続人となり、姉は相続人にも該当しないため、姉の遺留分は「ゼロ」となり適切です。
- 小問 ウ:×
- 相続人が配偶者と直系尊属である場合、全体の遺留分は財産の1/2です。父の法定相続分は1/6(直系尊属全体1/3×父の持分1/2)であるため、父の遺留分は「1/2×1/6=1/12」となり、1/8とする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 相続放棄があると代襲相続は発生せず、次順位の者が相続人になること。
- 兄弟姉妹(およびその代襲相続人)には遺留分が認められていないこと。
間違えやすいところ
- 相続放棄と、相続欠格・廃除を混同し、代襲相続が起きると間違えてしまうことです。
- 兄弟姉妹が相続人のときの配偶者の法定相続分(3/4)と、直系尊属が相続人のとき(2/3)を逆にしてしまうことです。
出題の前提:民法第887条、第889条、第900条、第939条、第1042条に基づく法令基準による。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.15 ↗(www.jafp.or.jp)
相続税の課税価格の合計額の計算
相続・事業承継 · 課税価格の計算 / 生命保険金の非課税限度額 / 債務控除・葬式費用
下記の相続事例における相続税の課税価格の合計額を計算しなさい。 <課税価格の合計額を算出するための財産等の相続税評価額> ・土地:1,200万円(小規模宅地等の特例適用後) ・建物:400万円 ・現預金:2,000万円 ・死亡保険金:2,000万円(生命保険金等の非課税限度額控除前) ・債務および葬式費用:200万円 <相続人等関係図> 被相続人の配偶者、長女、二女の3人 ※死亡保険金はすべて被相続人の配偶者が受け取っている。 ※すべての相続人は、相続により財産を取得している。 ※相続開始前7年以内の贈与財産、相続時精算課税の適用、相続放棄はないものとする。 ※債務および葬式費用は被相続人の配偶者がすべて負担している。
解答・解説を表示
解答
3,900(万円)
解説
相続税の課税価格の合計額は、本来の相続財産にみなし相続財産を足し、債務や葬式費用を引き、生前贈与の加算分を足した金額です。みなし相続財産とは、生命保険金などから非課税の限度額を引いた額のことです。生命保険金の非課税の限度額は「500万円×法定相続人の数」で求めます。
解き方
- 法定相続人の数を確かめます。配偶者、長女、二女の合計3人です。
- 生命保険金の非課税の限度額を出します。500万円×3人=1,500万円です。
- 課税の対象になる死亡保険金を求めます。2,000万円-1,500万円=500万円です。
- 財産の合計から債務と葬式費用を引き、課税価格の合計額を出します。土地1,200万円+建物400万円+現預金2,000万円+保険金500万円-債務等200万円=3,900万円です。
関連する分野を学ぶ
覚えるポイント
- 生命保険金の非課税限度額の計算式は「500万円×法定相続人の数」であること。
- 小規模宅地等の特例適用後の評価額が与えられている場合は、再度の減額計算を行わずそのまま合算すること。
間違えやすいところ
- 死亡保険金2,000万円から非課税の限度額を引かず、そのまま財産に足してしまうことです。
- 債務や葬式費用を差し引くのを忘れてしまうことです。
出題の前提:相続税法第12条(非課税財産)、第13条(債務控除)に基づく法令基準による。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.16 ↗(www.jafp.or.jp)
直系尊属からの贈与に係る特例税率を用いた贈与税額の計算
相続・事業承継 · 贈与税の計算 / 特例税率 / 基礎控除
二木さん(36歳)が、当年中に父から現金500万円、母から現金30万円の贈与を受けた場合の当年分の贈与税額を計算しなさい。なお、記載のない事項については一切考慮しないものとする。
解答・解説を表示
解答
54万円
解説
贈与税は、1年間(1月1日~12月31日)にもらった財産の合計から基礎控除額110万円を引き、その残りに決められた税率をかけて計算します。贈与を受けた年の1月1日に18歳以上で、父母や祖父母などの直系尊属からもらった場合は、特例税率を使えます。
解き方
- もらった財産を合計し、基礎控除額を引いて課税価格を出します(500万円+30万円-110万円=420万円)。
- もらった人が18歳以上で、あげた人が直系尊属なので、特例税率の速算表を使います(420万円×20%-30万円=54万円)。
関連する分野を学ぶ
覚えるポイント
- 受贈者が18歳以上かつ贈与者が直系尊属(父母・祖父母等)の場合は特例税率が適用される。
間違えやすいところ
- 父と母それぞれから基礎控除110万円を引けると勘違いし、二重に引いてしまう点に注意します。
出題の前提:2025年実施試験の法令基準日および問題文の指定条件に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.17 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例の限度面積および減額割合
相続・事業承継 · 小規模宅地等の特例 / 限度面積 / 減額割合
相続税における小規模宅地等の特例に関する下表の空欄(ア)~(ウ)にあてはまる数値の組み合わせとして、最も適切なものはどれか。 [宅地等の区分/適用限度面積/減額割合] ・特定事業用宅地等:400㎡/( ウ )% ・特定同族会社事業用宅地等:400㎡/( ウ )% ・特定居住用宅地等:( ア )㎡/80% ・貸付事業用宅地等:( イ )㎡/50%
解答・解説を表示
解答
3
解説
小規模宅地等の特例は、亡くなった人が事業や住まいとして使っていた宅地などのうち、決められた面積までの分について、相続税の課税価格を一定の割合(80%または50%)減らせる制度です。
解き方
- 特定居住用宅地等の限度面積は330㎡、減額の割合は80%と確かめます(ア=330)。
- 貸付事業用宅地等の限度面積は200㎡、減額の割合は50%と確かめます(イ=200)。
- 特定事業用宅地等と特定同族会社事業用宅地等の限度面積は400㎡、減額の割合は80%と確かめます(ウ=80)。
- 選択肢 1不正解
- 特定居住用宅地等の限度面積は330㎡、特定事業用宅地等の減額の割合は80%なので誤りです。
- 選択肢 2不正解
- 特定居住用宅地等の限度面積は330㎡、貸付事業用宅地等の限度面積は200㎡なので誤りです。
- 選択肢 3正解
- 空欄(ア)は330、(イ)は200、(ウ)は80で、すべて正しく合っています。
- 選択肢 4不正解
- 貸付事業用宅地等の限度面積は200㎡、特定事業用宅地等の減額の割合は80%なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額、事業用宅地等は400㎡まで80%減額となる。
間違えやすいところ
- 特定居住用(330㎡)・特定事業用(400㎡)・貸付事業用(200㎡)の面積を入れ違えて覚えてしまう点に注意します。
出題の前提:2025年実施試験の法令基準日に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.18 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
相続税の申告・債務控除および相続放棄の手続き
相続・事業承継 · 債務控除 / 葬式費用 / 相続税の申告期限 / 相続放棄の申述期限
相続に関する次の記述(ア)~(エ)について、それぞれ適切なものは「○」、不適切なものは「×」を選択しなさい。
- ア
- 弁護士に支払った遺言執行費用は、相続財産から控除することができる。
- イ
- 香典返戻費用は、葬式費用として相続財産から控除することはできない。
- ウ
- 相続税の申告書は、相続人等がその相続の開始があったことを知った日の翌日から、原則として10ヵ月以内に提出しなければならない。
- エ
- 相続放棄をする場合、相続人は、自己のために相続の開始があったことを知った時から、原則として6ヵ月以内に、家庭裁判所にその旨を申述しなければならない。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)○ (エ)×
解説
相続税の計算では、亡くなった人の債務や葬式費用は差し引けますが、遺言執行費用や香典返しなどは差し引けません。また、相続税の申告期限は10ヵ月以内、相続放棄を考えられる期間は3ヵ月以内と、期限が違う点に注意が必要です。
解き方
- 相続税法の債務控除で、遺言執行費用や香典返しが差し引ける対象かを確かめます。
- 相続税の申告期限(相続があったと知った日の翌日から10ヵ月以内)と、相続放棄を考えられる期間(3ヵ月以内)の決まりに当てはめて、正誤を判断します。
小問ごとの答え
- 小問 ア:×
- 遺言執行費用は相続税の計算において債務控除の対象とならないため不適切です。
- 小問 イ:○
- 香典返し(香典返戻費用)は社交上の儀礼に伴う支出であり、葬式費用として控除できないため適切です。
- 小問 ウ:○
- 相続税の申告書の提出期限は、相続の開始があったことを知った日の翌日から10ヵ月以内であるため適切です。
- 小問 エ:×
- 相続放棄の申述期間は、自己のために相続の開始があったことを知った時から原則として3ヵ月以内であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 相続放棄の熟慮期間は3ヵ月以内、準確定申告は4ヵ月以内、相続税申告は10ヵ月以内。
間違えやすいところ
- 通夜や告別式、火葬などの費用は葬式費用として差し引けますが、香典返しや法要の費用は差し引けません。
出題の前提:2025年5月実施 FP2級実技試験(資産設計提案業務)出題基準(法令基準日現在)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.18 ↗(www.jafp.or.jp)
キャッシュフロー表の将来給与収入の計算(変動率の反映)
ライフプランニングと資金計画 · キャッシュフロー表 / 変動率 / 将来推計 / 複利計算
島田家のキャッシュフロー表において、基準年の夫(本人)の給与収入が450万円、年間の変動率が1%である場合、3年後の夫の給与収入の空欄(ア)にあてはまる数値を計算しなさい。なお、計算過程では端数処理を行わず、計算結果は万円未満を四捨五入すること。
解答・解説を表示
解答
464(万円)
解説
キャッシュフロー表で変動率が決められている項目は、基準年の金額を毎年複利で増やして将来の金額を求めます。n年後の金額は、基準年の金額に「(1+変動率)^n」をかけて出します。
解き方
- 基準年の給与収入(本人)が450万円、変動率が1%、3年後を求めることを確かめます。
- 式「450 × (1+0.01)^3」を計算します(450 × 1.030301 = 463.63545万円)。
- 指示どおり、万円未満を四捨五入して464万円を求めます。
関連する分野を学ぶ
覚えるポイント
- n年後の金額 = 基準年の金額 × (1 + 変動率)^n の複利計算を行う。
間違えやすいところ
- 単利(450 × (1+0.01×3) = 463.5万円)で計算してしまわないよう注意します。
出題の前提:2025年5月実施 FP2級実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.19 ↗(www.jafp.or.jp)
キャッシュフロー表における金融資産残高の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 金融資産残高の計算 / 変動率
下記<中村家のキャッシュフロー表>の空欄(ア)にあてはまる数値を計算しなさい。なお、計算に当たっては、キャッシュフロー表中に記載の整数を使用すること。また、計算過程においては端数処理をせず計算し、計算結果については万円未満を四捨五入すること。 <中村家のキャッシュフロー表(一部抜粋)>(単位:万円) ・経過年数:1年後 → 2年後 ・年間収支:2年後 101万円 ・金融資産残高(変動率1%):1年後 621万円、2年後 ( ア )万円
解答・解説を表示
解答
728
解説
キャッシュフロー表の各年の金融資産残高は、前年の残高を決められた変動率で複利運用した元利合計に、その年の年間収支(収入の合計-支出の合計)を足し引きして求めます。
解き方
- 1年後の金融資産残高621万円に、変動率1%を反映させます。621万円 × (1+0.01) = 627.21万円です。
- 運用後の残高に、その年の年間収支101万円を足します。627.21万円+101万円=728.21万円です。
- 指示どおり、万円未満を四捨五入して728万円を求めます。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高の計算式は「前年の金融資産残高 × (1 + 変動率) + 当年年間収支」です。
間違えやすいところ
- 年間収支にまで変動率(1%)をかけてしまわないよう注意します。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)2025年公表問題・問29
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.20 ↗(www.jafp.or.jp)
元利定額リボルビング払いの残高と利息の計算
ライフプランニングと資金計画 · クレジットカード / リボルビング払い / 元利定額リボルビング方式
落合さんは、パソコンをクレジットカードのリボルビング払いにより購入することを検討している。下記<資料>に基づき、落合さんが4月にパソコンの購入代金25万円の支払いにクレジットカードを利用し、リボルビング払いにより返済した場合の表中の空欄(ア)、(イ)にあてはまる数値の組み合わせとして、正しいものはどれか。なお、利息の計算に当たっては月割り計算し、円未満の端数は切り捨てること。 <資料> [返済条件] 利息:前月末の残高に対して年利15% 毎月返済額:5万円(元利定額払い) [元利定額リボルビング払い返済表](単位:円) 4月:月末残高 250,000円 5月:返済額 50,000円、月末残高 ( ア ) 6月:返済額 50,000円、利息 ( イ )
解答・解説を表示
解答
4
解説
元利定額リボルビング払いでは、毎月の返済額に利息と元金の両方が含まれます。前月の月末残高に月利(年利÷12)をかけてその月の利息を出し、毎月の返済額から利息を引いた分を元金の返済にあてて、月末残高を求めます。
解き方
- 5月の利息を出します。4月末残高250,000円 × 年利15% × 1/12 = 3,125円です。
- 5月の返済額50,000円から利息3,125円を引き、元金にあてる分を出します。50,000円-3,125円=46,875円です。
- 5月末残高(ア)を出します。250,000円-46,875円=203,125円です。
- 6月の利息(イ)を出します。5月末残高203,125円 × 年利15% × 1/12 = 2,539.0625円です。円未満を切り捨てて2,539円になります。
- 選択肢 1不正解
- (ア)が200,000円なのは元金定額払いと混同していて誤りです。また(イ)も誤りです。
- 選択肢 2不正解
- (ア)の月末残高が元金定額払いの計算(250,000円-50,000円)になっていて誤りです。
- 選択肢 3不正解
- (ア)は正しいですが、(イ)の利息を前月末残高ではなく200,000円で計算しているため誤りです。
- 選択肢 4正解
- 5月末残高(ア)は203,125円、6月の利息(イ)は2,539円で、正しく計算されています。
覚えるポイント
- 元利定額リボルビング払いは「返済額=元金充当額+利息」であり、利息=前月末残高×実質年率÷12で計算します。
間違えやすいところ
- 元利定額と元金定額(毎月の元金返済額が決まっていて利息を別に足す方式)の計算を混同しないようにします。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)2025年公表問題・問30
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.21 ↗(www.jafp.or.jp)
係数を用いた必要資金の現価計算(現価係数)
ライフプランニングと資金計画 · 現価係数 / 6つの係数
宇野さんは、住宅のリフォーム費用として9年後に400万円を準備したいと考えている。9年間、年利1.0%で複利運用する場合、現在いくらの資金があればよいか、与えられた係数早見表の係数を乗算で使用して求めなさい。なお、税金は一切考慮しないものとし、円単位で解答すること。
解答・解説を表示
解答
3,656,000円
解説
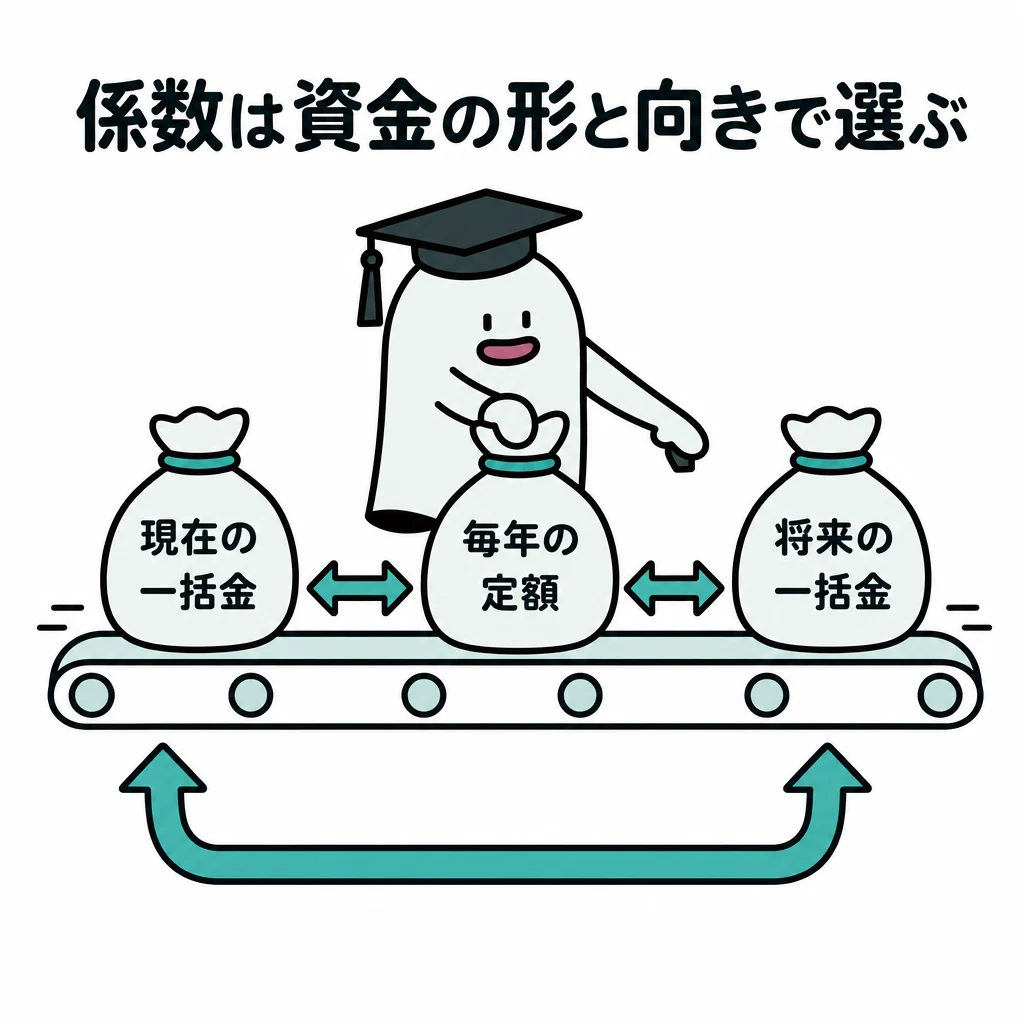
将来ほしい金額から、今必要な元本を求めるときは「現価係数」を使います。将来の金額に現価係数をかけると、今用意すべきお金が分かります。
解き方
- 何を求める問題か確認します。9年後に400万円がほしいので、使うのは「現価係数」です。
- 係数早見表の年利1.0%・9年のところを見て、現価係数が0.914だと読み取ります。
- 目標額4,000,000円に0.914をかけます。4,000,000×0.914=3,656,000円です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標金額から現在必要な額を求める=現価係数
- 現在の元本から将来の金額を求める=終価係数
間違えやすいところ
- 毎年の積立額を求めるときに使う「減債基金係数」と間違えないようにしましょう。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)2025年公表分 出題基準
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp)
係数を用いた年金原資の計算(年金現価係数)
ライフプランニングと資金計画 · 年金現価係数 / 6つの係数
榎本さんは、老後の生活資金として毎年年末に200万円を受け取りたいと考えている。受取期間を25年とし、年利1.0%で複利運用をした場合、受取り開始年の初めにいくらの資金があればよいか、与えられた係数早見表の係数を乗算で使用して求めなさい。なお、税金は一切考慮しないものとし、円単位で解答すること。
解答・解説を表示
解答
44,046,000円
解説
毎年同じ金額を受け取るために、今いくらの原資(元本)が必要かは「年金現価係数」で求めます。毎年の受取額に年金現価係数をかけると、受取開始時に必要な総額が分かります。
解き方
- 何を求める問題か確認します。毎年200万円を受け取るために今必要な資金なので「年金現価係数」を使います。
- 係数早見表の年利1.0%・25年のところを見て、年金現価係数が22.023だと読み取ります。
- 毎年の受取額2,000,000円に22.023をかけます。2,000,000×22.023=44,046,000円です。
関連する分野を学ぶ
覚えるポイント
- 毎年受け取りたい金額から現在の必要元本(年金原資)を求める=年金現価係数
- 現在の元本から毎年受け取れる額(または借入金から毎年の返済額)を求める=資本回収係数
間違えやすいところ
- 毎年積み立てて将来の元利合計を求めるときに使う「年金終価係数」と取り違えないようにしましょう。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)2025年公表分 出題基準
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.23 ↗(www.jafp.or.jp)
目標額を準備するための毎年の積立額の計算(減債基金係数)
ライフプランニングと資金計画 · 6つの係数 / 減債基金係数
山本さんは、子の大学入学資金として10年後に200万円を用意しようと考えている。年利1.0%で複利運用しながら毎年年末に一定額を積み立てる場合、毎年いくらずつ積み立てればよいか、資料の係数早見表を乗算で使用して計算しなさい。なお、税金は一切考慮しないものとし、解答に当たっては解答欄に記載されている単位(円)に従うこと。
解答・解説を表示
解答
192,000円
解説
将来の目標額をためるために、毎年いくら積み立てればよいかは「減債基金係数」で求めます。目標額に減債基金係数をかけると、毎年の積立額が分かります。
解き方
- 何を求める問題か確認します。10年後に200万円を用意するための毎年の積立額なので「減債基金係数」を使います。
- 係数早見表の年利1.0%・10年のところを見て、減債基金係数が0.096だと読み取ります。
- 目標額2,000,000円に0.096をかけます。2,000,000×0.096=192,000円です。
関連する分野を学ぶ
覚えるポイント
- 目標金額から毎年の積立額を求める係数は「減債基金係数」
- 現在の元本から将来の元利合計を求める係数は「終価係数」
- 元利均等返済の毎回の返済額や現在元本から毎年受け取れる年金額を求める係数は「資本回収係数」
間違えやすいところ
- 毎年積み立てたときの将来の元利合計を求める「年金終価係数」や、毎年受け取るために今必要な資金を求める「年金現価係数」と混同しないようにしましょう。
出題の前提:2025年公表分 2級実技試験(資産設計提案業務)問題・模範解答
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
個人バランスシートにおける純資産の計算
ライフプランニングと資金計画 · 個人バランスシート / 純資産 / 資産・負債の集計
藤原家(高志さんと陽子さん)の現時点の資産および負債が資料のとおりである場合、資料に基づく藤原家のバランスシートの空欄(ア)純資産にあてはまる数値を計算しなさい。なお、記載のない事項については一切考慮しないものとする。また、解答に当たっては解答欄に記載されている単位(万円)に従うこと。
解答・解説を表示
解答
6,020万円
解説
バランスシートでは「純資産=資産合計-負債合計」が成り立ちます。家計全体の表を作るときは、夫婦それぞれの資産と負債を時価で漏れなく集めます。
解き方
- 資産をすべて合計します。金融資産3,550万円、不動産5,440万円、その他200万円で、資産合計は9,190万円です。
- 負債をすべて合計します。住宅ローン1,320万円と事業用借入1,850万円で、負債合計は3,170万円です。
- 資産合計から負債合計を引いて純資産を求めます。9,190万円-3,170万円=6,020万円です。
覚えるポイント
- バランスシートの基本構造:資産合計 = 負債合計 + 純資産
- 純資産 = 資産合計 - 負債合計
- 生命保険は死亡保険金額ではなく解約返戻金相当額を資産として計上する
間違えやすいところ
- 事業用の資産や事業用の借入金をバランスシートから除いてしまう間違いに注意しましょう。
- 妻の陽子さん名義の資産(預貯金350万円、生命保険50万円、動産等100万円)を足し忘れないようにしましょう。
出題の前提:2025年公表分 2級実技試験(資産設計提案業務)問題・模範解答
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.25 ↗(www.jafp.or.jp)
住宅ローンの期間短縮型繰上げ返済による短縮期間の計算
ライフプランニングと資金計画 · 住宅ローン / 繰上げ返済 / 期間短縮型
湯川さんは、現在居住している自宅の住宅ローン(全期間固定金利、返済期間25年、元利均等返済、ボーナス返済なし)について、120回返済後に80万円以内で期間短縮型の繰上げ返済を検討している。償還予定表に基づき、繰上げ返済額を80万円を超えない範囲で最大額とした場合、短縮される返済期間として最も適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
期間短縮型の繰上げ返済では、返したお金はすべて元金に充てられます。すると、その元金分の回数の返済期間が短くなります。繰上げ返済の直後から元金を順に足していくと、短くなる月数が分かります。
解き方
- 繰上げ返済の直後、第121回からの「うち元金」を順に足していきます。
- 121回から131回までの11ヵ月分の合計は741,369円です。これは80万円を超えないので、短縮できるのは11ヵ月です。
- 選択肢 1不正解
- 7ヵ月分の元金合計は469,421円です。80万円以下なので、もっと繰り上げて短縮できます。
- 選択肢 2不正解
- 8ヵ月分の元金合計は537,153円です。80万円以下なので、もっと繰り上げて短縮できます。
- 選択肢 3正解
- 121回から131回までの11ヵ月分は741,369円です。132回まで入れると809,781円で80万円を超えるので、最大は11ヵ月です。
- 選択肢 4不正解
- 1年0ヵ月(12ヵ月分)を繰り上げるには809,781円が必要で、80万円を超えるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 期間短縮型繰上げ返済では、返済直後の元金部分を前倒しで返済するため、該当回数分の返済期間が短縮される。
間違えやすいところ
- 「毎月返済額」を足してしまう間違いに注意しましょう。繰上げ返済に充てられるのは「元金」だけです。
出題の前提:日本FP協会 2級実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp)
老齢年金の繰上げ受給・繰下げ受給の仕組み
ライフプランニングと資金計画 · 公的年金 / 繰上げ受給 / 繰下げ受給 / 老齢基礎年金 / 老齢厚生年金
金子さん(57歳)が、老齢年金の繰上げ受給または繰下げ受給をする場合に関する次の(ア)~(エ)の記述について、適切なものは○、不適切なものは×を選択しなさい。なお、老齢基礎年金等の年金の受給要件は満たしているものとする。 (ア)国民年金に任意加入する場合、任意加入中に老齢基礎年金の繰上げ請求をすることができる。 (イ)老齢基礎年金と老齢厚生年金の繰上げ請求は、異なる時期に別々に行うことはできない。 (ウ)加給年金額が加算される老齢厚生年金の繰下げ申出をした場合、加給年金額については、繰下げ支給による増額の対象とならない。 (エ)老齢基礎年金の繰上げ請求をした場合、原則として、繰上げ請求の取消しをすることはできない。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)○ (エ)○
解説
公的年金の繰上げ受給は60歳から65歳になる前までに請求できます。老齢基礎年金と老齢厚生年金は、原則いっしょに請求します。繰下げ受給は66歳から75歳までに申し出られ、基礎年金と厚生年金を別々に選べます。ただし加給年金額は増えません。
解き方
- 繰上げ請求をすると任意加入ができなくなるルールを確認します。
- 繰上げ受給は基礎年金と厚生年金を同時に請求し、後から取り消せないことを確認します。
- 繰下げ受給では加給年金額が増えないことを確認します。
小問ごとの答え
- 小問 ア:×
- 国民年金の任意加入被保険者は、任意加入中は老齢基礎年金の繰上げ請求を行うことができません。
- 小問 イ:○
- 老齢基礎年金と老齢厚生年金の繰上げ請求は、両方の受給資格を満たしている場合、同時に行わなければならず、別々に行うことはできません。
- 小問 ウ:○
- 老齢厚生年金を繰下げても加給年金額は増額の対象にはならず、繰下げ待機期間中は支給も停止されます。
- 小問 エ:○
- 老齢基礎年金の繰上げ請求を行った場合、その請求を事後的に取り消すことは原則として認められません。
関連する分野を学ぶ
覚えるポイント
- 繰上げは「基礎と厚生を同時に請求」「取消不可」「任意加入中は請求不可」が原則。
- 繰下げは「別々に選択可能」「加給年金は増額されない(待機中は受給できない)」が原則。
間違えやすいところ
- 繰下げは別々に請求できますが、繰上げはいっしょに請求しなければならない違いに注意しましょう。
出題の前提:公的年金制度(国民年金法・厚生年金保険法)
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp)
遺族年金の受給要件と給付の組み合わせ
リスク管理・年金 · 遺族基礎年金 / 遺族厚生年金 / 中高齢寡婦加算
井上和義さん(38歳・会社員)が在職中に死亡した場合に、妻の知代さん(35歳・会社員、5歳の子あり)が死亡時点において受給できる遺族給付の組み合わせとして、最も適切なものはどれか。なお、和義さんは22歳から死亡時まで継続して厚生年金保険の被保険者であり、障害者に該当する者はなく、その他の要件はすべて満たしているものとする。 <家族構成> ・本人:井上和義(38歳、会社員、前年年収580万円) ・妻:知代(35歳、会社員、前年年収350万円) ・長女:彩華(5歳、保育園児)
解答・解説を表示
解答
3
解説
厚生年金保険の被保険者が亡くなると、遺族に遺族厚生年金が支給されます。さらに、亡くなった人に生計を支えられていた「子のいる配偶者」か「子」には、遺族基礎年金が上乗せされます。中高齢寡婦加算は、夫の死亡時に40歳以上65歳未満で子のない妻などに加算される制度です。
解き方
- 亡くなった夫に生計を支えられた子のいる妻なので、遺族基礎年金を受け取れることを確認します。
- 亡くなった夫は厚生年金保険の被保険者だったので、妻は遺族厚生年金も受け取れることを確認します。
- 夫の死亡時に妻は35歳で、子がいて遺族基礎年金を受け取れるため、中高齢寡婦加算は対象外と判断します。
- 選択肢 1不正解
- 夫が厚生年金の被保険者なので遺族厚生年金が出ます。中高齢寡婦加算は夫の死亡時には支給されません。
- 選択肢 2不正解
- 18歳到達年度末までの子がいるので遺族基礎年金が出ます。中高齢寡婦加算は夫の死亡時には受給できません。
- 選択肢 3正解
- 子のいる妻なので遺族基礎年金が出て、会社員の夫の死亡で遺族厚生年金も出ます。だから適切です。
- 選択肢 4不正解
- 夫の死亡時に妻は35歳で、遺族基礎年金の対象なので中高齢寡婦加算は支給されません。
関連する分野を学ぶ
覚えるポイント
- 中高齢寡婦加算は遺族厚生年金に加算される給付で、夫死亡時に40歳以上65歳未満の子のない妻、または子年齢到達で遺族基礎年金が失権した時に40歳以上65歳未満の妻が対象となる。
間違えやすいところ
- 中高齢寡婦加算は40歳以上65歳未満が対象で、遺族基礎年金を受け取っている間は加算されない点に注意しましょう。
出題の前提:2025年5月実施試験の出題法令・年金制度に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.27 ↗(www.jafp.or.jp)
全国健康保険協会管掌健康保険(協会けんぽ)の保険料
リスク管理・公的医療保険 · 健康保険料の算定 / 介護保険第2号被保険者 / 都道府県別保険料率 / 任意継続被保険者
全国健康保険協会管掌健康保険(協会けんぽ)の被保険者である村上さん(35歳)の健康保険料に関するデータに基づき、健康保険料等に関する記述として最も適切なものはどれか。 <村上さんに関するデータ> ・毎月の給与:400,000円(標準報酬月額410,000円) ・賞与:1回につき500,000円(年2回支給) <健康保険の保険料率> ・介護保険第2号被保険者に該当しない場合:10.00%(労使合計) ・介護保険第2号被保険者に該当する場合:11.60%(労使合計)
解答・解説を表示
解答
4
解説
協会けんぽの健康保険料は、標準報酬月額と標準賞与額に都道府県支部ごとの保険料率をかけて計算し、原則は事業主と被保険者で半分ずつ負担します。払った保険料は全額が社会保険料控除の対象です。扶養している人の有無や人数で保険料は変わりません。
解き方
- 村上さんは35歳なので介護保険の対象外です。保険料率は10.00%で、本人負担は5.00%と確認します。
- 毎月の本人負担額は、実際の給与ではなく標準報酬月額410,000円に5.00%をかけた20,500円です。
- 保険料は社会保険料控除になり、任意継続だと扶養の有無で変わらず、都道府県支部ごとに保険料率が決まることを確認します。
- 選択肢 1不正解
- 払った健康保険料は全額が「社会保険料控除」になり、生命保険料控除の対象ではありません。
- 選択肢 2不正解
- 健康保険料は標準報酬月額410,000円で計算するので、負担分は410,000円×(10.00%÷2)=20,500円です。
- 選択肢 3不正解
- 健康保険では扶養家族が何人いても保険料は増えず、人数で保険料は変わりません。
- 選択肢 4正解
- 協会けんぽの一般保険料率は、医療費水準などの地域差を反映して都道府県支部ごとに決められています。
関連する分野を学ぶ
覚えるポイント
- 健康保険料の計算には「支給額」ではなく「標準報酬月額・標準賞与額」を用い、折半負担であること、都道府県支部ごとに保険料率が異なることを押さえる。
間違えやすいところ
- 毎月の保険料を給与40万円にかけて20,000円と間違えたり、扶養家族の人数分だけ保険料が増えると思い込む人が多いです。
出題の前提:2025年5月実施試験の出題基準日現在の健康保険法および所得税法に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.27 ↗(www.jafp.or.jp)
健康保険の高額療養費の計算
リスク管理 · 健康保険 / 高額療養費 / 自己負担限度額
45歳の会社員(協会けんぽ被保険者・標準報酬月額47万円)が持病の手術のため20日間入院し、保険診療分の自己負担額36万円、入院時食事代4万円、差額ベッド代20万円を支払った。「健康保険限度額適用認定証」を提示していない場合、支給される高額療養費の金額として正しいものはどれか。
解答・解説を表示
解答
2
解説
70歳未満の人が同じ月に同じ医療機関で払った保険診療分の自己負担が、自己負担限度額を超えると、超えた分が高額療養費として支給されます。入院時の食事代や差額ベッド代など保険がきかない費用は対象外です。
解き方
- 保険診療の自己負担36万円(3割)から、総医療費(10割)を計算します。360,000÷0.3=1,200,000円です。食事代や差額ベッド代は対象外です。
- 標準報酬月額47万円は28万円〜50万円の区分なので、80,100円+(1,200,000円-267,000円)×1%で限度額を出します。89,430円です。
- 窓口で払った360,000円から限度額89,430円を引きます。360,000-89,430=270,570円が支給額です。
- 選択肢 1不正解
- 食事代や差額ベッド代の扱いか、限度額の計算のどちらかが間違っています。
- 選択肢 2正解
- 窓口で払った360,000円から限度額89,430円を引いた270,570円が正しい支給額です。
- 選択肢 3不正解
- 自己負担限度額を出すときの1%加算の基準額の使い方が間違っています。
- 選択肢 4不正解
- 自己負担限度額の計算が間違っているので、正しい支給額ではありません。
関連する分野を学ぶ
覚えるポイント
- 高額療養費の総医療費は保険診療分の自己負担額を負担割合(原則3割)で割り戻して10割相当額とする
- 差額ベッド代や入院時食事療養費の標準負担額は高額療養費の計算対象外
間違えやすいところ
- 限度額の計算で「総医療費」のところに窓口負担(3割)をそのまま入れてしまう間違い。
- 保険がきかない差額ベッド代や食事代を自己負担額に足して計算してしまう間違い。
出題の前提:2025年5月公表試験実施日現在の健康保険法令に基づく高額療養費制度の自己負担限度額算定式。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.28 ↗(www.jafp.or.jp)
雇用保険の基本手当の仕組み
リスク管理 · 雇用保険 / 基本手当 / 受給要件 / 賃金日額 / 受給期間
雇用保険の基本手当に関する記述について、各記述(ア)~(ウ)の正誤を判定しなさい。 ・雇用保険の基本手当は、一般被保険者が失業した場合に、原則として、離職の日以前の***に被保険者期間が通算して( a )以上あるときに支給される。 ・基本手当日額は、原則として、離職の日の直前( b )間に支払われた賃金総額(賞与等は除く)を***で除した賃金日額に給付率を乗じた額であり、基本手当を受給できる期間は、原則として、( c )から1年間である。 (ア)空欄(a)にあてはまる語句は、「6ヵ月」である。 (イ)空欄(b)にあてはまる語句は、「3ヵ月」である。 (ウ)空欄(c)にあてはまる語句は、「離職日が属する月の翌月1日」である。
- ア
- 空欄(a)にあてはまる語句は、「6ヵ月」である。
- イ
- 空欄(b)にあてはまる語句は、「3ヵ月」である。
- ウ
- 空欄(c)にあてはまる語句は、「離職日が属する月の翌月1日」である。
解答・解説を表示
解答
(ア)× (イ)× (ウ)×
解説
雇用保険の基本手当は、自己都合退職などの一般離職者では、離職前2年間に通算12ヵ月以上の被保険者期間が必要です。基本手当日額は直前6ヵ月間の賃金から計算します。もらえる受給期間は、離職日の翌日から原則1年以内です。
解き方
- 空欄(a)は受給資格の要件です。一般の離職者は離職前2年間に被保険者期間が通算12ヵ月以上必要です。
- 空欄(b)は賃金日額の計算期間です。離職直前の6ヵ月間の賃金総額を180で割ります。
- 空欄(c)は受給期間の起点です。原則、離職日の翌日から1年間です。
小問ごとの答え
- 小問 ア:×
- 一般被保険者の基本手当の受給要件は、原則として離職の日以前2年間に被保険者期間が通算して「12ヵ月」以上あることであり、「6ヵ月」ではないため不適切です。
- 小問 イ:×
- 基本手当日額の算定に用いる賃金日額は、離職の日の直前「6ヵ月」間に支払われた賃金総額(賞与等を除く)を180で除して計算するため、「3ヵ月」は不適切です。
- 小問 ウ:×
- 基本手当の受給期間は、原則として「離職の日の翌日」から1年間であるため、「離職日が属する月の翌月1日」は不適切です。
関連する分野を学ぶ
覚えるポイント
- 基本手当の受給要件は原則として離職前2年間に被保険者期間通算12ヵ月以上
- 賃金日額の算定は退職直前6ヵ月間の賃金を180で除す(賞与除く)
- 受給期間は離職日の翌日から1年間
間違えやすいところ
- 特定受給資格者などの要件(離職前1年間に通算6ヵ月以上)を原則の要件と混同する間違い。
- 受給期間の起算日を「離職日当日」や「翌月1日」と間違えるミス。
出題の前提:雇用保険法第13条(受給資格)、第17条(賃金日額)、第20条(受給期間)の規定に基づく。
出典:日本FP協会『2025年5月 2級 実技(資産設計提案業務)』
公式問題 p.29 ↗(www.jafp.or.jp)
2025年5月 2級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2025年5月 2級 実技(資産設計提案業務)の問題・解答資料です。