


中小法人の資金計画とは
中小法人の資金計画では、黒字でも支払期日に現金が足りなくなることがあるため、利益と資金の動きを分けて確認します。
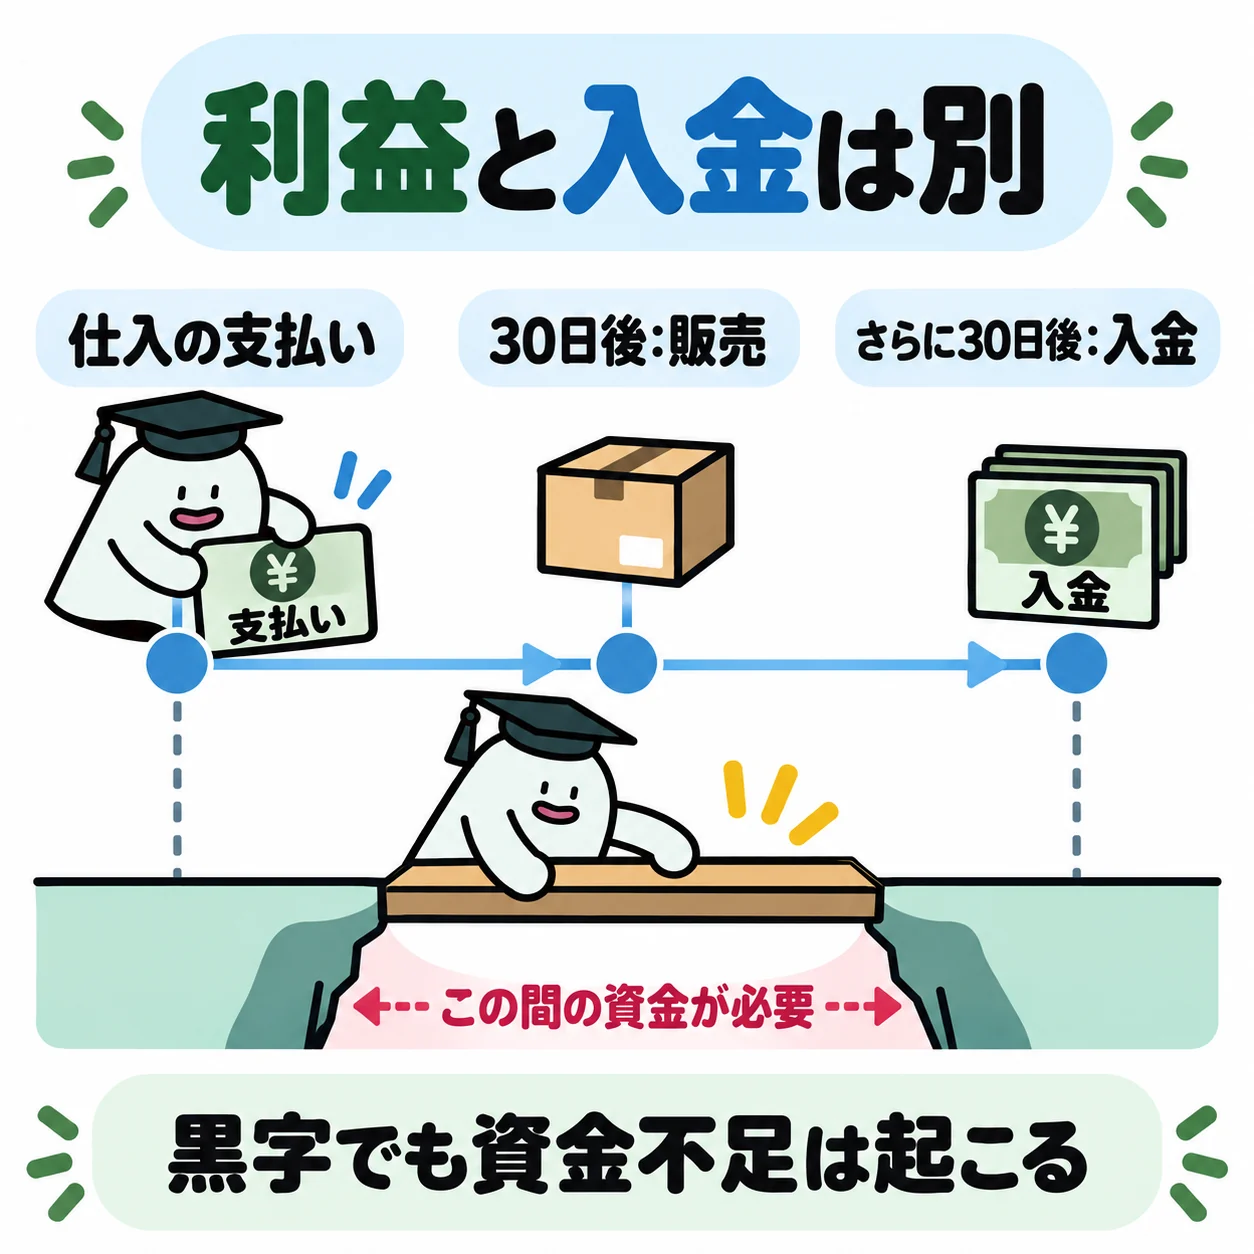
黒字の会社でも、入金より支払いが先なら資金が足りなくなる場合があります。経営者のライフプランと会社の資金繰りを分けて確認します。
基本の仕組み
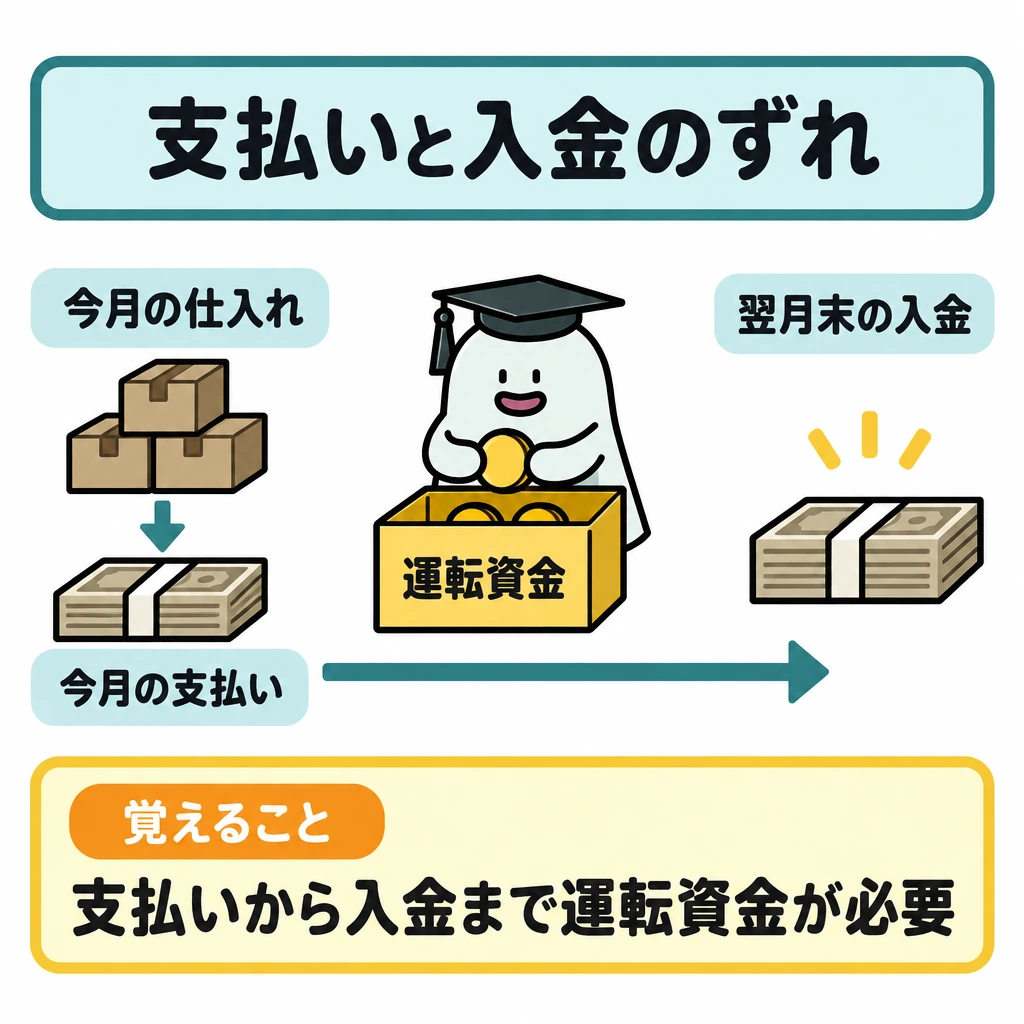
商品を今月仕入れて支払い、販売代金は翌月末に入るなら、その間の運転資金が必要です。売上を計上した時期と売掛金を回収する時期は一致しません。
貸借対照表はある時点の資産・負債・純資産、損益計算書は一定期間の収益・費用を表します。減価償却費は当期費用でも当期の現金支出と一致せず、借入金の元本返済は現金が減ってもそのまま費用ではありません。
設備資金は長く使う資産の取得、運転資金は営業の支払と回収の間を支える資金です。借入条件では利率だけでなく返済期間や担保・保証も確認し、会社資金と経営者個人の生活費を混同しません。
三つの財務表と資金不足
貸借対照表は決算日時点の資産・負債・純資産、損益計算書は一定期間の収益・費用と利益、キャッシュ・フロー計算書は現金の増減を営業・投資・財務活動に分けて示します。売掛金の増加は利益と同時に現金不足を招くことがあり、減価償却費は費用でも当期の現金支出ではありません。
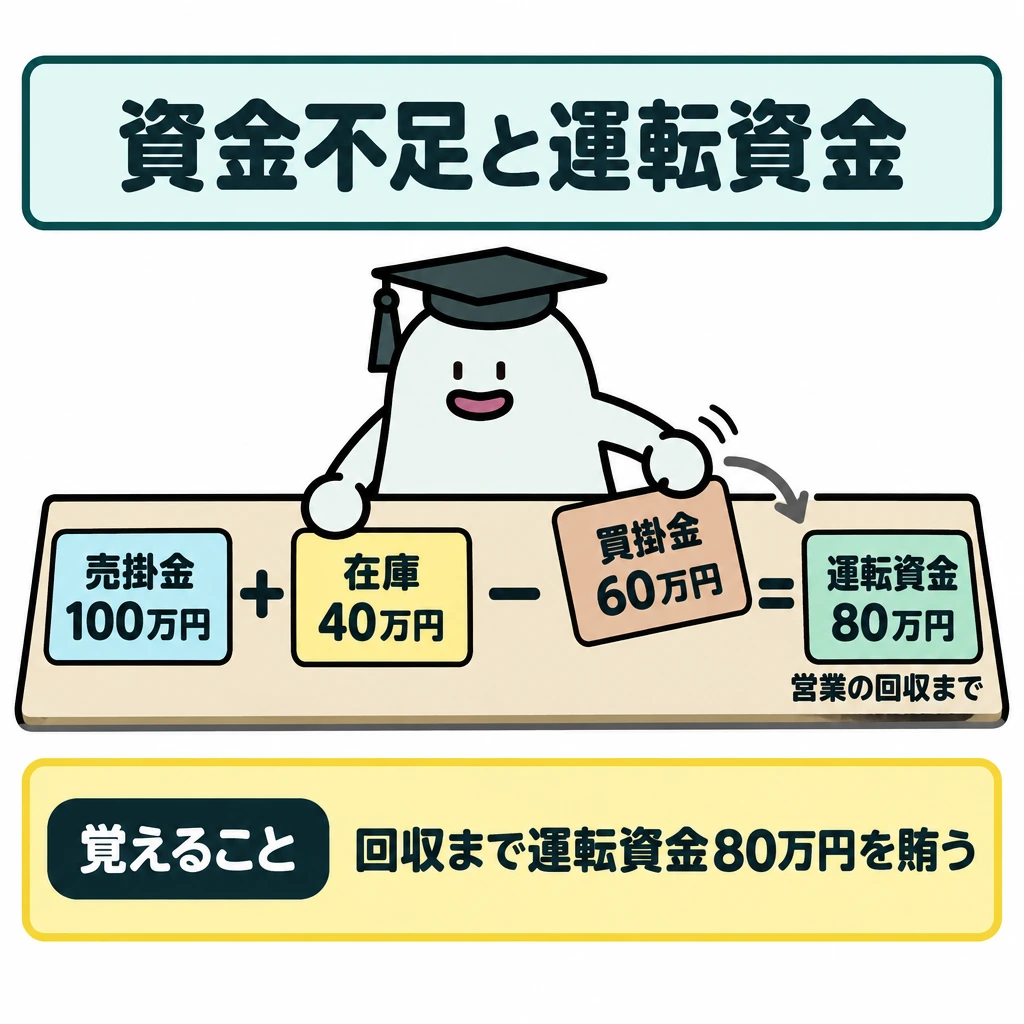
運転資金の目安は売上債権+棚卸資産-仕入債務です。売掛金100万円、在庫40万円、買掛金60万円なら80万円を営業の回収まで賄う必要があります。借入金の元本返済は損益計算書の費用ではなく、資金繰りの支出として扱います。
| 資料 | 時間軸 | 読めること |
|---|---|---|
| 貸借対照表 | 一時点 | 財産と調達源泉 |
| 損益計算書 | 一定期間 | 利益の発生 |
| キャッシュ・フロー計算書 | 一定期間 | 現金の増減 |
| 資金繰り表 | 将来の入出金予定 | 支払日に資金が足りるか |
財務分析と資金調達
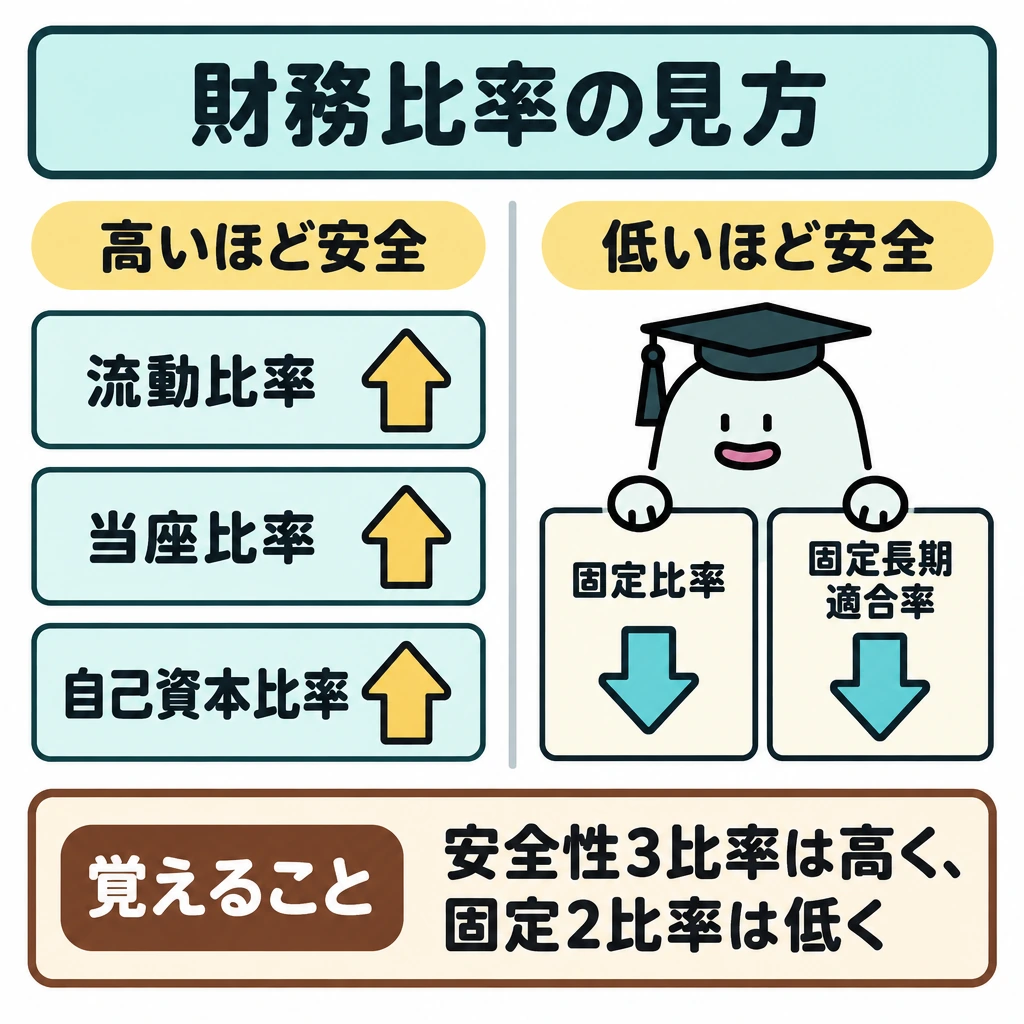
安全性は、流動比率(流動資産÷流動負債)、当座比率(当座資産÷流動負債)、自己資本比率(自己資本÷総資本)で見ます。これらは高いほど安全です。固定資産の調達の健全性は、固定比率(固定資産÷自己資本)や固定長期適合率(固定資産÷(自己資本+固定負債))で見て、低いほど安全です。
収益性はROE(当期純利益÷自己資本)などで見ます。損益分岐点売上高は固定費÷(1−変動費率)です。売上高1,000万円、変動費600万円、固定費300万円なら、限界利益率40%から損益分岐点売上高は750万円、経営安全率は(1,000−750)÷1,000=25%です。
金融機関からの借入れは間接金融、株式や社債の発行による調達は直接金融です。ABL(動産・債権担保融資)は売掛債権・在庫・機械設備などを担保にする融資、インパクトローンは資金使途に制限のない外貨建て融資です。第三者割当増資は、既存株主に限らず特定の第三者に新株を引き受けてもらう方法です。
| 指標 | 計算式 | 望ましい方向 |
|---|---|---|
| 流動比率 | 流動資産÷流動負債×100 | 高いほど短期の支払能力が高い |
| 当座比率 | 当座資産÷流動負債×100 | 高いほど短期の支払能力が高い |
| 自己資本比率 | 自己資本÷総資本×100 | 高いほど財務が安定 |
| 固定長期適合率 | 固定資産÷(自己資本+固定負債)×100 | 低いほど健全(100%以下が目安) |
| ROE(自己資本利益率) | 当期純利益÷自己資本×100 | 高いほど自己資本を効率よく活用 |
試験に出る
- 黒字でも支払期日に現金が不足することがある。
- 売上計上と売掛金回収の時期は一致しない。
- 貸借対照表と損益計算書が見るものを区別する。
- 減価償却費や借入金の元本返済は、費用と現金支出が一致しない。
- 経営者個人の生活費と会社資金を分けて考える。
- 流動比率・当座比率・自己資本比率・固定長期適合率・ROEの計算式と、高い・低いどちらが望ましいか。
- 損益分岐点売上高=固定費÷(1−変動費率)の計算と、直接金融・間接金融・ABLなど資金調達方法の区別。
重要な言葉
- 運転資金
- 仕入れなど支払と回収の間を支える資金。
- 資金繰り
- 入出金の時期を管理して支払資金を確保すること。
- 減価償却費
- 資産の取得費用を期間に応じて費用化したもの。現金支出とは一致しない。
- 損益分岐点売上高
- 利益がちょうど0になる売上高。固定費を限界利益率(1−変動費率)で割って求める。
確認問題
確かめよう利益が出ていれば支払期日の現金も必ず足りる?
いいえ。入出金の時期を資金繰り表で確認します。
利益が出ていれば、支払期日の現金は必ず足りる。
借入金の元本返済は、現金が減ってもそのまま費用にはならない。
売上を計上した時期と一致しないのは?
ある時点の資産・負債・純資産を表す書類は?
の会社でも、入金より支払いが先なら資金が足りなくなる場合があります。経営者のライフプランと会社のを分けて確認します。
商品を今月仕入れて支払い、販売代金は翌月末に入るなら、その間のが必要です。売上を計上した時期とを回収する時期は一致しません。
はある時点の資産・負債・純資産、は一定期間の収益・費用を表します。減価償却費は当期費用でも当期の現金支出と一致せず、借入金の元本返済は現金が減ってもそのまま費用ではありません。
は長く使う資産の取得、運転資金は営業の支払と回収の間を支える資金です。借入条件では利率だけでなくや担保・保証も確認し、会社資金と経営者個人の生活費を混同しません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について