


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 2級 学科の概要
FPの倫理と関連法規
ライフプランニングと資金計画 · ファイナンシャル・プランナーの倫理 / 関連法規 / 士業との業法制限
ファイナンシャル・プランナー(FP)の顧客に対する行為として、関連法規に照らし最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
FPは業務を行うとき、弁護士法や税理士法、社会保険労務士法、金融商品取引法などの関連法規を守らなければなりません。これは、税務代理や書類の作成などが、それぞれの士業だけに許された独占業務だからです。他の士業の独占業務に当たる行為をしてはいけません。
解き方
- それぞれの選択肢に書かれたFPの行為が、どの業法(税理士法や社会保険労務士法など)に関係するか照らし合わせます。
- お金をもらうかどうかに関係なく禁止される行為(税務代理や税務書類の作成など)を探し、不適切な選択肢を選びます。
- 選択肢 1不正解
- 公的年金の受給要件や一般的な請求手続きを説明するのは、社会保険労務士法に触れないので適切です。
- 選択肢 2正解
- 税務書類の作成は税理士だけができる仕事で、税理士でない人がお金をもらうかどうかに関係なく行うと税理士法違反になります。
- 選択肢 3不正解
- 金融商品の仕組みや一般的なリスク・リターンの特徴を説明するのは、金融商品取引法の投資助言業に当たらず適切です。
- 選択肢 4不正解
- 任意後見受任者になるのに特別な資格はいらず、司法書士でない人でもお金をもらって引き受けることができます。
覚えるポイント
- 税理士資格のないFPは、有償・無償を問わず具体的な税務相談や税務書類の作成を行えません。
- 任意後見受任者には特別な国家資格は要求されません。
間違えやすいところ
- お金をもらわなければ確定申告書の作成を代行できる、と間違えやすいので注意してください。
出題の前提:2023年10月1日現在施行の関連法令
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
各種係数を用いた必要額の算出
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 減債基金係数
ライフプランニングにおける各種係数を用いた必要額の算出に関する記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、年率2%の各種係数(5年、15年)を乗算で使用し、手数料や税金等は考慮しない。 ・Aさんが60歳から65歳になるまでの5年間、年率2%で複利運用しながら、毎年200万円を受け取る場合、60歳時点の元金として( ア )が必要となる。 ・Bさんが45歳から毎年一定額を積み立てながら年率2%で複利運用し、15年後の60歳時に1,000万円を準備する場合、毎年の積立金額は( イ )となる。
解答・解説を表示
解答
3
解説
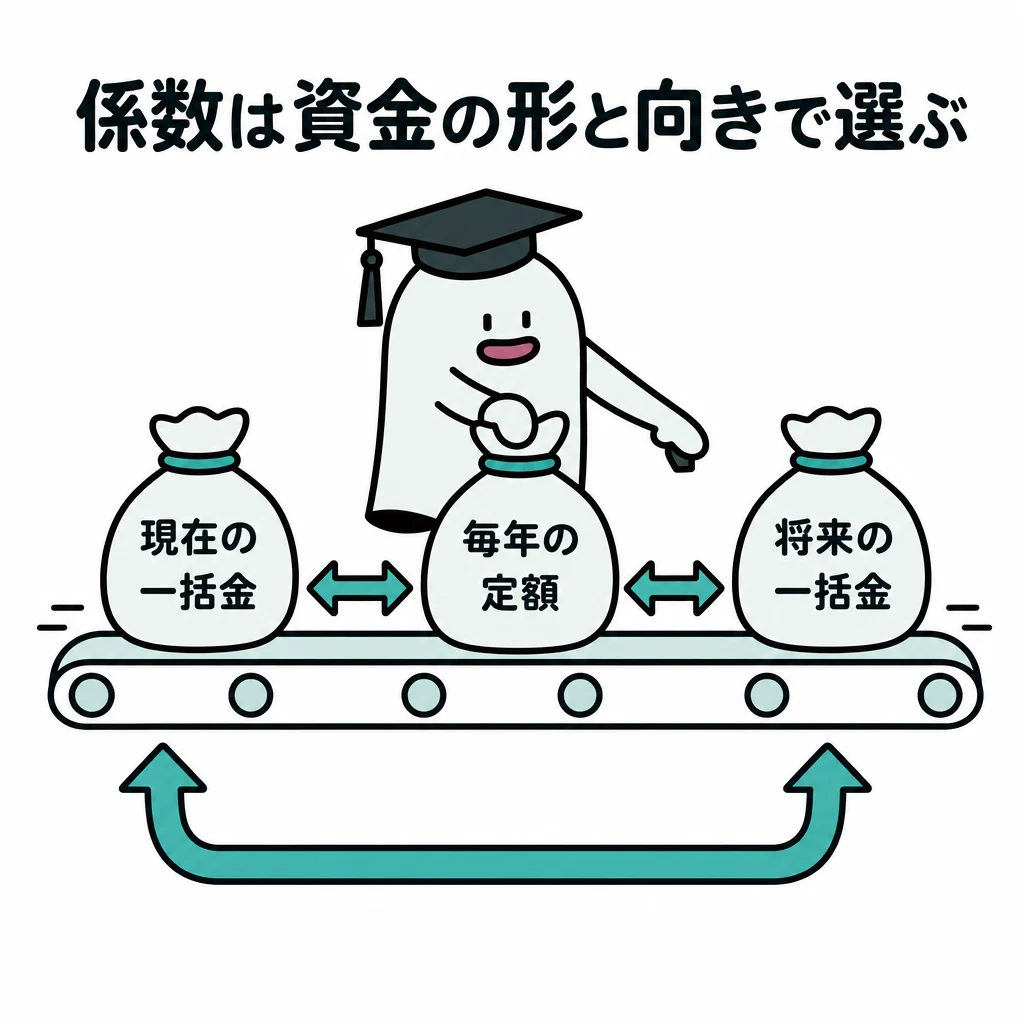
将来、一定の期間に毎年お金を受け取るために今必要な元本を出すときは、年金現価係数を使います。一方、将来の目標額をためるために毎年いくら積み立てるかを出すときは、減債基金係数を使います。
解き方
- Aさんの必要な元金は、毎年の受取額200万円に年金現価係数(5年・2%)4.7135をかけて、942万7000円と計算します。
- Bさんの毎年の積立額は、目標金額1000万円に減債基金係数(15年・2%)0.0578をかけて、57万8000円と計算します。
- 選択肢 1不正解
- (ア)で現価係数(0.9057×1000万円など)を間違って使っているので不適切です。
- 選択肢 2不正解
- (ア)で年金現価係数ではなく現価係数を使い、(イ)でも資本回収係数を使っているので不適切です。
- 選択肢 3正解
- (ア)は200万円×4.7135=942万7000円、(イ)は1000万円×0.0578=57万8000円で、正しく計算されています。
- 選択肢 4不正解
- (イ)で減債基金係数ではなく資本回収係数(0.0778)をかけているので不適切です。
関連する分野を学ぶ
覚えるポイント
- 年金現価係数:毎年一定額を受け取るために必要な「現在の元本」を求める係数です。
- 減債基金係数:将来の目標金額を貯めるための「毎年の積立額」を求める係数です。
間違えやすいところ
- 年金現価係数と資本回収係数、減債基金係数と年金終価係数は役割が違うので、取り違えないように注意してください。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
協会けんぽの被扶養者要件および任意継続被保険者
ライフプランニングと資金計画 · 健康保険 / 協会けんぽ / 被扶養者要件 / 任意継続被保険者
全国健康保険協会管掌健康保険(協会けんぽ)に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
健康保険の被扶養者の認定では、直系尊属や配偶者、子、孫、弟妹は別に住んでいても生計を支えていれば認められます。しかし、配偶者の父母などの親族は、同じ世帯であることが必要です。
解き方
- それぞれの選択肢について、被扶養者の同居の条件、保険料率の仕組み、任意継続の期間や加入の条件を確かめます。
- 配偶者の父母は同じ世帯(同居)が必要なので、選択肢2が適切だと判断します。
- 選択肢 1不正解
- 協会けんぽの一般保険料率は都道府県ごとに違い、介護保険料率は全国一律なので、記述は逆です。
- 選択肢 2正解
- 配偶者の父母は被保険者の直系尊属ではないので、被扶養者になるには主に生計を支えていることに加え、同じ世帯であることが必要です。
- 選択肢 3不正解
- 任意継続被保険者として続けられる期間は、最長で2年間です(3年間ではありません)。
- 選択肢 4不正解
- 任意継続被保険者になる条件は、資格を失う日の前日まで「続けて2か月以上」被保険者であったことです。
関連する分野を学ぶ
覚えるポイント
- 被扶養者の同居が不要な親族:配偶者、子・孫、弟妹、直系尊属(実父母・祖父母など)。
- 任意継続被保険者は「退職前継続2カ月以上被保険者」「資格喪失日から20日以内に届出」「最長2年間」です。
間違えやすいところ
- 一般保険料率(都道府県ごと)と介護保険料率(全国一律)は取り違えやすいので注意してください。
出題の前提:2023年10月1日現在施行の法令等(健康保険法)
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
在職老齢年金の仕組みと在職定時改定
ライフプランニングと資金計画 · 在職老齢年金 / 支給停止調整額 / 在職定時改定
在職老齢年金に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
65歳以上の厚生年金の被保険者が働き続けながら年金を受け取るとき、毎年9月1日を基準日として、その前月までの被保険者期間を年金額に反映します。そして、翌月分から年金額を改定する仕組みが「在職定時改定」です。
解き方
- 在職老齢年金の支給停止調整額、支給が止まる年金の種類、在職定時改定、70歳以降の適用ルールを照らし合わせます。
- 在職定時改定の基準日(9月1日)と改定される月(翌月の10月分)が合う選択肢3を適切だと判断します。
- 選択肢 1不正解
- 2022年4月の制度改正で、65歳未満の支給停止調整額は65歳以上と同じ金額(48万円)に統一されました。
- 選択肢 2不正解
- 在職老齢年金で支給が止まるのは老齢厚生年金(報酬比例部分)だけで、老齢基礎年金は止まらず全額支給されます。
- 選択肢 3正解
- 在職定時改定では、毎年9月1日を基準日に被保険者期間が計算し直され、10月分(翌月)から改定後の額が支給されます。
- 選択肢 4不正解
- 70歳以上で被保険者資格を失っても、適用事業所で働き続ける場合(70歳以上被用者)は在職老齢年金の仕組みが適用され、基準を超えると支給が止まります。
覚えるポイント
- 在職老齢年金の支給停止対象は「老齢厚生年金」のみであり、「老齢基礎年金」は全額受給できます。
- 在職定時改定:基準日は毎年9月1日、改定は翌月(10月分)からです。
間違えやすいところ
- 70歳以上になると厚生年金保険の被保険者資格はなくなりますが、在職老齢年金の支給停止の仕組みは70歳以上の働く人にも適用されます。ここを見落としやすいので注意してください。
出題の前提:2023年10月1日現在施行の法令等(厚生年金保険法)
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の障害給付および遺族給付
ライフプランニングと資金計画 · 障害厚生年金 / 加給年金 / 遺族基礎年金 / 65歳以降の遺族厚生年金受給
公的年金制度の障害給付および遺族給付に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
65歳以上の配偶者が受け取る遺族厚生年金は、自分で老齢厚生年金を受け取れるときは、まず自分の老齢厚生年金が全額支給されます。遺族厚生年金の額がそれを上回るときは、その差額だけが支給停止を解除されて支給されます。
解き方
- それぞれの選択肢について、障害給付と遺族給付の支給要件と内容を整理します。
- 65歳以降の「老齢厚生年金」と「遺族厚生年金」の関係(先に老齢厚生年金を支給し、差額を支給する併給の方式)を確かめます。そして、どちらか一方を選ぶと説明する選択肢4を不適切だと判断します。
- 選択肢 1不正解
- 障害等級1級か2級の障害厚生年金を受け取る人に、生計を支えられている65歳未満の配偶者がいるときは、加給年金額が加算されます。
- 選択肢 2不正解
- 障害厚生年金の報酬比例部分を計算するとき、厚生年金の被保険者期間が300月に満たない場合は、300月とみなして年金額を計算します。
- 選択肢 3不正解
- 遺族基礎年金を受け取れる遺族は、亡くなった人に生計を支えられていた「子のある配偶者」または「子」だけです。
- 選択肢 4正解
- 65歳以降は、まず自分の老齢厚生年金が全額支給され、遺族厚生年金の額が高いときはその差額が支給されます。ですから、どちらか一方を選ぶのではありません。
関連する分野を学ぶ
覚えるポイント
- 65歳以降の配偶者の遺族厚生年金は、本人の老齢厚生年金が優先支給され、差額のみが遺族厚生年金として支給されます。
- 障害厚生年金の最低保障月数は300月(短期要件の遺族厚生年金も同様)です。
間違えやすいところ
- 65歳未満では「一人一年金の原則」でどちらかを選んで受け取りますが、65歳以降は自分の老齢厚生年金が優先して支給され、差額が支給されるルールになります。ここに注意してください。
出題の前提:2023年10月1日現在施行の公的年金関連法令
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金制度の概要と加入要件
ライフプランニングと資金計画 · 企業型確定拠出年金 / マッチング拠出 / iDeCo+ / iDeCoの加入要件
確定拠出年金に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
個人型確定拠出年金(iDeCo)に加入できるのは、国内に住む国民年金の第1号・第2号・第3号被保険者だけではありません。海外に住んでいて国民年金に任意加入している人も加入できます。
解き方
- 企業型確定拠出年金のマッチング拠出の条件、中小事業主掛金納付制度(iDeCo+)の条件、iDeCoの加入要件と受給開始の条件を順に考えます。
- 法改正で、海外に住む国民年金の任意加入者もiDeCoに加入できるようになったので、選択肢3を不適切だと判断します。
- 選択肢 1不正解
- 企業型DCのマッチング拠出では、加入者掛金は事業主掛金の額を超えられません。また、両者の合計額は拠出限度額以下でなければなりません。
- 選択肢 2不正解
- 企業年金を行っていない従業員300人以下の中小事業主は、労使の合意と同意があればiDeCo+(中小事業主掛金納付制度)を行えます。
- 選択肢 3正解
- 2022年5月の法改正で、海外に住んでいても国民年金の任意加入被保険者ならiDeCoに加入できるので、国内に住む人だけに限られません。
- 選択肢 4不正解
- 確定拠出年金の老齢給付金を本来の最短年齢である60歳から受け取るには、通算加入者等期間が10年以上必要です。
関連する分野を学ぶ
覚えるポイント
- iDeCoには海外居住の国民年金任意加入者も加入できます。
- マッチング拠出の加入者掛金は事業主掛金以下でなければなりません。
間違えやすいところ
- マッチング拠出の金額のルール(加入者掛金は事業主掛金以下)を、「事業主掛金が加入者掛金以下」と逆に覚えないように注意してください。
出題の前提:2023年10月1日現在施行の確定拠出年金法
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等に係る所得税の課税関係
ライフプランニングと資金計画 · 年金の税務 / 遺族年金の非課税 / 未支給年金の課税関係 / 年金の遡及受給
公的年金等に係る税金に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
公的年金をさかのぼって請求し、過去の分をまとめて受け取ったときは、所得税の計算では実際に受け取った年ではなく、本来その年ごとに受け取るはずだった年分の公的年金等の雑所得として扱います。そのため、過去の年分の修正申告か確定申告を行います。
解き方
- 公的年金、確定拠出年金、遺族年金、未支給年金について、それぞれ所得税法上の所得の区分と課税・非課税の扱いを確かめます。
- さかのぼって受け取った公的年金の収入がいつに属するかの原則をあてはめ、支払われた年分の収入と書いている選択肢4を不適切だと判断します。
- 選択肢 1不正解
- 遺族基礎年金や遺族厚生年金、障害年金は、所得税法で非課税所得と定められています。
- 選択肢 2不正解
- 確定拠出年金の老齢給付金を年金形式で受け取るときは、公的年金等控除の対象になる雑所得として課税されます。
- 選択肢 3不正解
- 亡くなった受給権者の代わりに遺族が請求して受け取った未支給年金は、遺族自身の「一時所得」として所得税の対象になります(相続財産には当たりません)。
- 選択肢 4正解
- さかのぼってまとめて受け取った公的年金は、支払われた年分ではなく、本来それぞれの期日に受け取るはずだった各年分の収入として計算されます。
関連する分野を学ぶ
覚えるポイント
- 未支給年金は受け取った遺族の一時所得となります(相続税ではなく所得税)。
- 遺族年金・障害年金は非課税所得です。
間違えやすいところ
- 未支給年金を「亡くなった人の相続財産」や「遺族の雑所得」と間違えやすいので、遺族の「一時所得」であることをしっかり区別してください。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅ローンの借換えの特徴と諸費用
ライフプランニングと資金計画 · 住宅ローン / 借換え / フラット35(借換) / 固定金利と変動金利
A銀行の住宅ローン(変動金利型)を返済中であるBさんの、別の金融機関の住宅ローンへの借換えに関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
住宅ローンを借り換えると、新しい借入先に抵当権を設定する費用、これまでの借入先の抵当権を消す費用、事務手数料などの諸費用がかかります。フラット35にも借換え専用の商品があります。
解き方
- 住宅ローン商品の特徴(フラット35借換えの有無、固定金利型のリスク)と、借換えの手続き(登記の諸費用、審査の基準)を確かめます。
- フラット35には借換え専用の融資があるので、選ぶことができないと書いている選択肢1を不適切だと判断します。
- 選択肢 1正解
- フラット35には「フラット35(借換)」があり、民間の住宅ローンからの借換先として広く利用できます。
- 選択肢 2不正解
- 全期間固定金利型に借り換えると、借入金利が全期間変わらないので、将来市場の金利が上がっても返済の負担は増えません。
- 選択肢 3不正解
- 借換えのときは、前の金融機関の抵当権を消す登記費用と、新しい金融機関の抵当権を設定する登記費用(登録免許税など)がかかります。
- 選択肢 4不正解
- 年収が減るなどして総返済負担率(返済比率)が借換先の金融機関の審査基準を超えると、借換えの審査に通らないことがあります。
関連する分野を学ぶ
覚えるポイント
- 「フラット35」は住宅取得時だけでなく、借換えにも利用できます。
- 住宅ローンの借換え時には、抵当権抹消・設定の登録免許税や事務手数料等の諸費用がかかります。
間違えやすいところ
- 金利の差だけでなく、借換えにかかる登記費用や手数料などの諸費用も含めた総額で比べて考える必要があります。
出題の前提:2023年10月1日現在施行の住宅ローン実務基準
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
貸借対照表に基づく財務比率の計算
ライフプランニングと資金計画 · 財務諸表 / 財務比率分析 / 総資本回転率
下記の<A社の貸借対照表>(単位:百万円)および年間売上高7.5億円(750百万円)のデータに基づき算出される各財務比率に関する記述のうち、最も不適切なものはどれか。 <A社の貸借対照表> 資産の部:流動資産合計 240、固定資産合計 360、資産合計 600 負債の部:流動負債合計 200、固定負債合計 220、負債合計 420 純資産の部:株主資本(資本金 100、利益剰余金 80)純資産合計 180 負債・純資産合計 600
解答・解説を表示
解答
3
解説
貸借対照表からは、安全性を測る自己資本比率・流動比率・固定比率と、効率性を測る総資本回転率を正しく計算して判断する力が問われます。売上高と各財務数値の関係式を正確に覚えておく必要があります。
解き方
- 貸借対照表から、総資産600百万円、純資産180百万円、流動資産240百万円、流動負債200百万円、固定資産360百万円を読み取ります。
- 自己資本比率(180÷600=30%)、流動比率(240÷200=120%)、固定比率(360÷180=200%)を計算します。
- 総資本回転率を「売上高750百万円÷総資本600百万円」で計算し、1.25回になることから誤った選択肢を見つけます。
- 選択肢 1不正解
- 自己資本比率は「自己資本(純資産)÷総資産×100」で計算し、180百万円÷600百万円×100=30%になるので適切です。
- 選択肢 2不正解
- 流動比率は「流動資産÷流動負債×100」で計算し、240百万円÷200百万円×100=120%になるので適切です。
- 選択肢 3正解
- 総資本回転率は「売上高÷総資本」で計算し、750百万円÷600百万円=1.25回です。0.8回(総資本÷売上高)とするこの選択肢は不適切です。
- 選択肢 4不正解
- 固定比率は「固定資産÷自己資本×100」で計算し、360百万円÷180百万円×100=200%になるので適切です。
関連する分野を学ぶ
覚えるポイント
- 総資本回転率=売上高÷総資本(回数で表す)
- 固定比率=固定資産÷自己資本×100(100%以下が望ましい)
間違えやすいところ
- 総資本回転率の分子と分母を逆に計算してしまう間違い。
- 売上高の単位(億円と百万円)を換算するときのミス。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
クレジットカードの利用と関係法規
ライフプランニングと資金計画 · クレジットカード / リボルビング払い / 貸金業法 / 個人信用情報
クレジットカード会社(貸金業者)が発行するクレジットカードの一般的な利用に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
クレジットカードの支払い方法には一括払い、分割払い、リボルビング払いなどがあり、それぞれの仕組みの違いを正しく整理しておく必要があります。また、キャッシング枠には貸金業法の総量規制が適用されます。
解き方
- それぞれの選択肢について、言葉の意味と法律の決まりが合っているかを確かめます。
- 選択肢1の「支払回数を決めて均等に分ける」という説明は「分割払い」のもので、リボルビング払いの定義に反することを確かめ、不適切だと判断します。
- 選択肢 1正解
- この記述は「分割払い」の内容です。定額リボルビング払いは毎月の返済金額を一定にして支払う方式なので不適切です。
- 選択肢 2不正解
- クレジットカードのキャッシング(借入れ)は、貸金業法の総量規制(借入残高が原則として年収の3分の1を超えてはいけない)の対象なので適切です。
- 選択肢 3不正解
- クレジットカードは券面に名前が書かれた本人だけが使え、同じ生計の家族でも貸すことは規約で禁止されているので適切です。
- 選択肢 4不正解
- 加入している指定信用情報機関(CICなど)に登録された自分の信用情報は、決められた手続きをすれば開示を請求できるので適切です。
覚えるポイント
- リボルビング払いは「毎月の支払額」を固定して返済する方式
- キャッシングは貸金業法の総量規制(年収の3分の1)の対象
間違えやすいところ
- 分割払い(回数を指定)とリボルビング払い(毎月の支払額などを指定)を混同すること。
- 家族であってもクレジットカードを貸してよいと間違えること。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
保険法における諸規定
リスク管理 · 保険法 / 受取人変更 / 重大事由解除 / 告知義務
保険法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
保険法の告知義務は、保険会社が質問した事項に正確に答える「質問応答義務」です。契約者などの負担を重くしないために、昔の自発的な開示義務から変えられました。ほかにも、被保険者を守る規定や、遺言で受取人を変えられる規定があります。
解き方
- 遺言で受取人を変えられるか、重大な理由で契約を解除できるか、被保険者が解除を請求できるかを保険法で確かめます。
- 告知義務は質問に答える義務だと確かめ、自発的な告知を求める選択肢4を不適切と判断します。
- 選択肢 1不正解
- 保険金受取人の変更は、契約者の遺言でもできると保険法で認められているので正しいです。
- 選択肢 2不正解
- 保険金目当てで被保険者をわざと死亡させた場合などは重大事由となり、保険会社は契約を解除できるので正しいです。
- 選択肢 3不正解
- 離婚など同意のもとになった事情が大きく変わった場合、被保険者は契約者に契約の解除を請求できるので正しいです。
- 選択肢 4正解
- 告知義務は、保険会社が尋ねたことに答える「質問応答義務」で、尋ねられていないことまで自分から知らせる義務はないので誤りです。
覚えるポイント
- 保険法上の告知義務は「質問応答義務」
- 保険金受取人の変更は遺言でも可能
間違えやすいところ
- 告知義務を、自分から進んで申告する義務だと思い込むことです。
- 遺言では保険金受取人を変えられないと思い込むことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の一般的な商品性
リスク管理 · 外貨建て終身保険 / 変額保険 / こども保険 / 低解約返戻金型終身保険
生命保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
4
解説
低解約返戻金型終身保険は、保険料を払っている間の解約返戻金を低くする代わりに、保険料を安くした商品です。そのため、払込期間中は返戻金が少ない代わりに保険料が割安になります。払込が終わると、解約返戻金は普通の終身保険と同じ水準まで戻ります。
解き方
- 外貨建て、変額、こども保険、低解約返戻金型の各商品の特徴を比べます。
- 低解約返戻金型は払込期間中だけ返戻金が低く、満了後は普通の水準に戻る点と選択肢4を比べ、不適切と判断します。
- 選択肢 1不正解
- 外貨建て保険を円で受け取るときは為替レートが使われるので、為替相場で円の受取額が変わり、正しいです。
- 選択肢 2不正解
- 変額保険(終身型)は運用の結果で死亡保険金が変わりますが、契約時の基本保険金額は最低保証されるので正しいです。
- 選択肢 3不正解
- こども保険では、契約者が死亡すると以後の保険料の払込が免除され、契約は続いて祝金や学資金を受け取れるので正しいです。
- 選択肢 4正解
- 低解約返戻金型で解約返戻金が低いのは保険料の払込期間中だけで、払込後は普通の終身保険と同じ水準になるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 低解約返戻金型は払込満了後に返戻金が通常水準まで立ち上がる
- 変額保険(終身型)の死亡保険金には基本保険金額の最低保証がある(解約返戻金には最低保証なし)
間違えやすいところ
- 払込が終わった後も解約返戻金が低いまま変わらないと思い込むことです。
- 変額保険では死亡保険金にも最低保証がないと思い込むことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
総合福祉団体定期保険と団体定期保険
リスク管理 · 総合福祉団体定期保険 / ヒューマン・ヴァリュー特約 / Bグループ保険
総合福祉団体定期保険および団体定期保険(Bグループ保険)の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
総合福祉団体定期保険は、企業が保険料を負担する1年更新の保険です。弔慰金や退職金を用意するためのお金を確保するのが目的です。ヒューマン・ヴァリュー特約は企業の経済的な損失を補うための特約なので、保険金を受け取るのは企業です。
解き方
- 総合福祉団体定期保険の主契約と特約の保障内容、受取人との関係を確かめます。
- ヒューマン・ヴァリュー特約の保険金を受け取るのは従業員ではなく企業だと確かめ、選択肢2を不適切と判断します。
- 選択肢 1不正解
- 総合福祉団体定期保険は、企業が保険料を全額負担し、役員や従業員を被保険者とする1年更新の定期保険なので正しいです。
- 選択肢 2正解
- ヒューマン・ヴァリュー特約の保険金は、従業員の死亡などで企業が受けた損失を補うため企業に支払われ、従業員には支払われないので誤りです。
- 選択肢 3不正解
- Bグループ保険は、従業員が希望して加入し保険料を自分で払う1年更新の定期保険で、毎年決められた範囲で保障額を見直せるので正しいです。
- 選択肢 4不正解
- Bグループ保険は原則として告知書だけで加入でき、医師の診査は要らないので正しいです。
関連する分野を学ぶ
覚えるポイント
- ヒューマン・ヴァリュー特約の受取人は「企業」
- 総合福祉団体定期保険は企業負担、Bグループ保険は従業員任意・自己負担
間違えやすいところ
- ヒューマン・ヴァリュー特約の保険金を、従業員やその遺族が直接受け取ると思い込むことです。
- Bグループ保険に加入するには医師の診査が必要だと思い込むことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険の税金
リスク管理 · 個人年金保険 / 雑所得 / 一時所得 / 年金受取開始後の一時金
個人年金保険の税金に関する次の記述のうち、最も適切なものはどれか。なお、いずれも契約者(=保険料負担者)および年金受取人は同一人であり、個人であるものとする。
解答・解説を表示
解答
3
解説
個人年金保険の年金を受け取るときは、公的年金等以外の「雑所得」になります。公的年金等控除は使えません。年金の受け取り開始後に、残りの期間分をまとめて受け取ると「一時所得」として課税されます。受取人が死亡して遺族が受け取った年金の権利は「相続税」の対象です。
解き方
- 個人年金保険の給付を受け取るときの税の区分(雑所得、一時所得、相続税)を確かめます。
- 年金の受け取り開始後にまとめて受け取るお金が「一時所得」になると確かめ、選択肢3を適切と判断します。
- 選択肢 1不正解
- 個人年金保険の年金の雑所得は「年金額-それに対応する払込保険料」で計算し、公的年金等控除は引かないので誤りです。
- 選択肢 2不正解
- 年金額から対応する払込保険料を引いた残りが25万円以上なら、源泉徴収される税率は10.21%なので誤りです。
- 選択肢 3正解
- 年金の受け取り開始後に、将来の年金の代わりにまとめて受け取った一時金は一時所得になり課税されるので正しいです。
- 選択肢 4不正解
- 保証期間中に受取人が死亡し、遺族が受け取った年金の権利は相続税(または贈与税)の対象になるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 個人年金保険の年金は「公的年金等以外の雑所得」(公的年金等控除なし)
- 受取開始後の年金一括受取金は「一時所得」
間違えやすいところ
- 私的年金でも公的年金等控除が使えると思い込むことです。
- 源泉徴収される税率を、利子や配当と同じ20.315%だと混同することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
法人契約の生命保険料等の経理処理
リスク管理 · 法人契約の生命保険 / ハーフタックスプラン / 定期保険の損金算入ルール / 医療保険の給付金
契約者(=保険料負担者)を法人とする生命保険に係る保険料等の経理処理に関する次の記述のうち、最も不適切なものはどれか。なお、いずれの保険契約も保険料は年払いかつ全期払いで、2023年10月に締結したものとする。
解答・解説を表示
解答
2
解説
法人が支払う生命保険料の経理処理のしかたは、受取人などの契約の形や解約返戻率の水準で決まります。養老保険のハーフタックスプランでは、保険料の2分の1を資産に計上し、残りの2分の1を損金に算入します。
解き方
- 終身保険、養老保険、医療保険、定期保険のそれぞれについて、受取人と経理処理のルールを確かめます。
- ハーフタックスプランの養老保険は「2分の1資産計上・2分の1損金算入」だと確かめ、全額を損金算入とする選択肢2を不適切と判断します。
- 選択肢 1不正解
- 被保険者が役員で死亡保険金の受取人が法人の終身保険は、将来必ず保険金を受け取るので、保険料の全額を資産に計上するので正しいです。
- 選択肢 2正解
- これはハーフタックスプランで、保険料の2分の1を資産に、2分の1を損金に算入するので、全額を損金算入とする記述は誤りです。
- 選択肢 3不正解
- 法人が受け取った医療保険の入院給付金や手術給付金は、全額を益金に算入するので正しいです。
- 選択肢 4不正解
- 最高解約返戻率が70%超85%以下の定期保険は、保険期間の前半4割の期間に保険料の60%を資産、40%を損金にするので正しいです。
関連する分野を学ぶ
覚えるポイント
- 養老保険のハーフタックスプラン:1/2資産計上・1/2損金算入
- 最高解約返戻率70%超85%以下:前半4割期間で60%資産計上・40%損金算入
間違えやすいところ
- 福利厚生が目的なら全額を損金に算入できると思い込むことです。
- 法人が受け取る入院給付金を非課税だとしてしまう誤りです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
任意加入の自動車保険の商品性
リスク管理 · 自動車保険 / 等級別料率制度 / 対人賠償保険 / 車両保険
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
ノンフリート等級別料率制度では、事故は「3等級ダウン事故」「1等級ダウン事故」「ノーカウント事故」に分けられます。人身傷害保険や弁護士費用特約だけの請求は、ふつうノーカウント事故になります。
解き方
- ノンフリート等級制度で、それぞれの補償を請求したときの扱い(等級の据え置き・ノーカウント・ダウン)を確かめます。
- 人身傷害保険の保険金だけが支払われる場合は「ノーカウント事故」だと確かめ、3等級ダウンとする選択肢1を不適切と判断します。
- 選択肢 1正解
- 人身傷害保険の保険金だけが支払われる場合は「ノーカウント事故」で、翌年の等級は下がらないので誤りです。
- 選択肢 2不正解
- 対人賠償保険では、被保険者の父母や配偶者、子など一定の親族への損害賠償は補償の対象外なので正しいです。
- 選択肢 3不正解
- 一般条件の車両保険では、衝突や盗難だけでなく、台風や高潮、洪水などの自然災害による損害も補償されるので正しいです。
- 選択肢 4不正解
- 対人賠償保険は自賠責保険に上乗せする保険なので、自賠責保険などから支払われる額を超えた部分が補償され、正しいです。
関連する分野を学ぶ
覚えるポイント
- 人身傷害保険のみの請求は「ノーカウント事故」
- 対人賠償保険では同居の親族(父母・配偶者・子)への損害は補償対象外
間違えやすいところ
- 人身傷害保険を使うと翌年の等級が下がると思い込むことです。
- 親や子、配偶者に対する事故も対人賠償保険で補償されると思い込むことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
傷害保険の一般的な商品性
リスク管理 · 普通傷害保険 / 家族傷害保険 / 海外旅行傷害保険 / 国内旅行傷害保険
傷害保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
傷害保険は、「急激・偶然・外来」の事故で受けた体のケガを補償する保険です。補償される事故の場所や原因の範囲は、保険の種類ごとに違います。
解き方
- 普通傷害保険は、補償される地域が国内に限られず海外も含むことを確かめます。
- 家族傷害保険で、保険期間中に生まれた子が被保険者になるかを確かめます。
- 海外旅行傷害保険と国内旅行傷害保険で、食中毒や地震・津波の補償範囲がどう違うかを判断します。
- 選択肢 1正解
- 普通傷害保険は、国内・海外を問わず日常生活の急激で偶然な事故によるケガを補償するので、海外旅行中の転倒によるケガも対象となり、この記述は誤りです。
- 選択肢 2不正解
- 家族傷害保険では、保険期間中に生まれた被保険者本人の子も自動的に被保険者に含まれるので正しいです。
- 選択肢 3不正解
- 海外旅行傷害保険では、細菌性の食中毒だけでなくウイルス性の食中毒になった場合も補償されるので正しいです。
- 選択肢 4不正解
- 国内旅行傷害保険では、特約を付けない限り、地震・噴火やそれによる津波が原因のケガは補償されないので正しいです。
関連する分野を学ぶ
覚えるポイント
- 普通傷害保険は国内外の日常生活の事故を補償する。
- 海外旅行傷害保険は細菌性・ウイルス性食中毒を補償するが、国内旅行傷害保険は原則として地震・津波や食中毒を補償しない(特約除く)。
間違えやすいところ
- 普通傷害保険は国内だけを補償すると思い込みやすいので、注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が契約する損害保険に係る保険金の経理処理
リスク管理 · 損害保険の経理処理 / 圧縮記帳 / 対人賠償保険
契約者(=保険料負担者)を法人、被保険者を従業員とする損害保険に係る保険金の経理処理に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
法人が契約した損害保険で、法人が受け取った保険金は、原則として益金に算入します。被保険者や第三者が直接受け取った場合は、法人の資産や収益にならないので経理処理は要りません。
解き方
- 保険金を受け取るのが法人か、従業員(または第三者)かを確かめます。
- 法人が保険金を受け取る場合の益金算入のルールを当てはめます。
- 保険差益の圧縮記帳の条件(なくなった資産と同じ種類の資産を取得するなど)を確かめます。
- 選択肢 1不正解
- 被保険者の従業員が入院保険金を保険会社から直接受け取った場合、法人の経理処理は不要で、益金に算入することはないので誤りです。
- 選択肢 2正解
- 法人が普通傷害保険の死亡保険金を受け取った場合は、その全額を法人の益金に算入するので正しいです。
- 選択肢 3不正解
- 対人賠償保険の保険金が事故の相手方に直接支払われた場合は、法人の損益に影響しないので益金に算入する必要がなく、誤りです。
- 選択肢 4不正解
- 固定資産がなくなったときの保険差益の圧縮記帳は、原則としてなくなった資産と同じ種類の代わりの資産(車なら代わりの車)を買った場合だけ認められ、業務用機械設備では認められないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 法人が受け取った死亡保険金は全額益金算入となる。
- 保険差益による圧縮記帳は滅失資産と同種の代替資産を取得した場合に適用される。
間違えやすいところ
- 従業員が直接受け取った保険金まで、法人が益金に算入したり給与課税したりすると思い込まないよう注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
第三分野の保険の一般的な商品性
リスク管理 · 所得補償保険 / 医療保険の更新 / 先進医療特約 / がん保険の免責期間
第三分野の保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
第三分野の保険(医療保険、がん保険、所得補償保険など)は、病気やケガを保障する保険です。保険の種類ごとに、保険金が支払われない場合や更新の条件、特約の給付の基準が決められています。
解き方
- 所得補償保険で保険金が支払われるのは就業不能のときか、失業も含むかを確かめます。
- 医療保険の自動更新の条件(健康状態や給付金を受け取ったかどうかの影響)を考えます。
- 先進医療特約で対象になる基準の時点(契約したときか、療養を受けたときか)を判断します。
- がん保険の免責期間(待ち期間)がふつう何日間かを思い出します。
- 選択肢 1正解
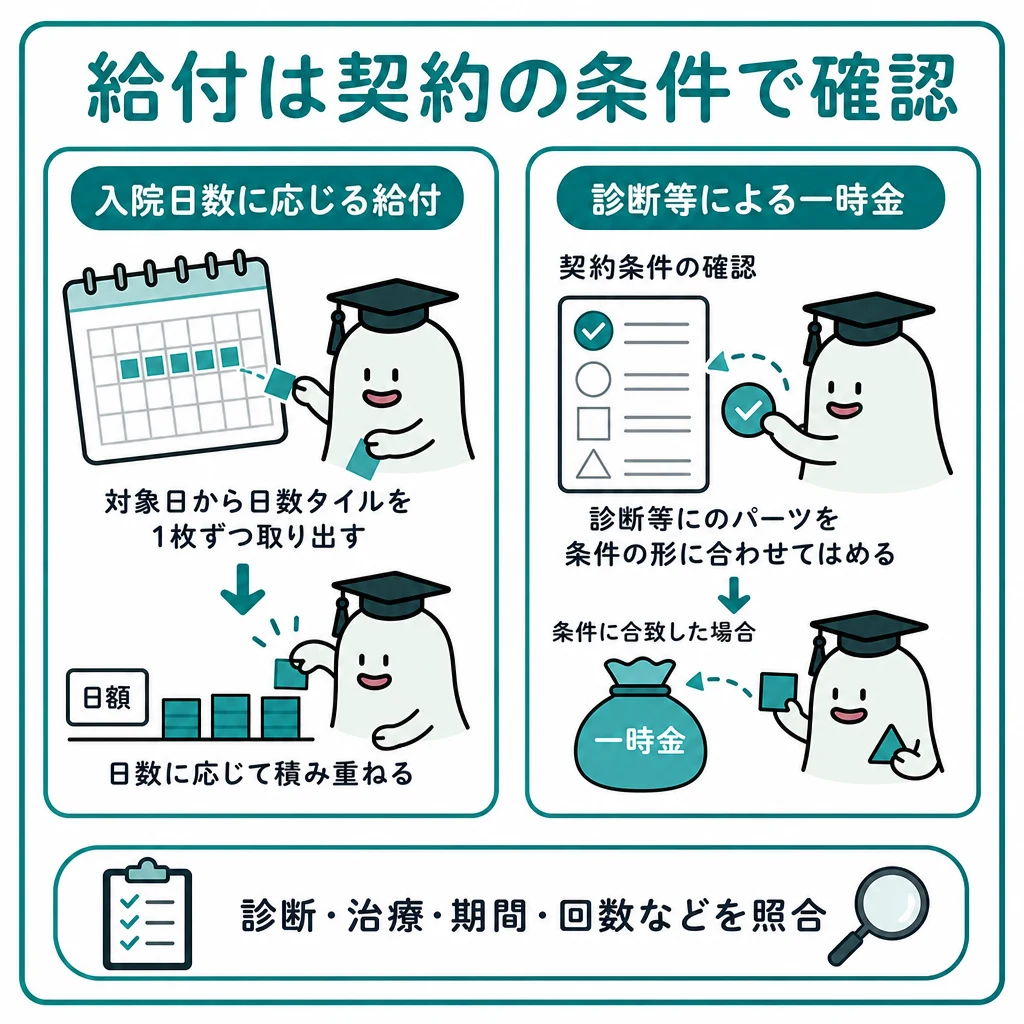
- 所得補償保険は、病気やケガで働けなくなったときの収入を補う保険なので、会社の倒産による失業では保険金は支払われず、正しいです。
- 選択肢 2不正解
- 更新型の医療保険は、入院給付金を受け取っていても、更新できる年齢を超えていなければ、健康状態に関わらず原則そのまま更新できるので誤りです。
- 選択肢 3不正解
- 先進医療特約は、療養を受けた時点で、厚生労働大臣が定める先進医療に当てはまるものが支払の対象になるので誤りです。
- 選択肢 4不正解
- がん保険の免責期間(待ち期間)は、ふつう90日間または3ヵ月間なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 所得補償保険は「病気やケガによる就業不能」が条件であり失業は対象外。
- 先進医療特約は「療養を受けた時点」で判定される。
- がん保険の免責期間は90日(3ヵ月)。
間違えやすいところ
- 先進医療特約の判断の基準を、契約した時点だと思い込まないよう注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
損害保険を活用した事業活動のリスク管理
リスク管理 · 生産物賠償責任保険 / 建設工事保険 / 請負業者賠償責任保険 / 施設所有者賠償責任保険
損害保険を活用した事業活動のリスク管理に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
企業活動の賠償責任保険にはいくつかの種類があります。請負業者賠償責任保険や施設所有者賠償責任保険は、「第三者」への賠償責任を補償します。従業員が仕事でケガをした場合の賠償責任は、使用者賠償責任保険などの対象です。
解き方
- それぞれの賠償責任保険について、補償される人と事故の内容を比べます。
- 請負業者賠償責任保険で、自社の従業員本人のケガが補償されるかを判断します。
- 選択肢 1不正解
- 製造・販売した製品の欠陥で他人がケガをしたり物が壊れたりしたときの賠償責任は、生産物賠償責任保険(PL保険)で補償され、正しいです。
- 選択肢 2不正解
- 建設工事保険は、工事が始まってから引き渡すまでの間に、火災や風水害などの思いがけない事故で工事の対象物が受けた損害を補償するので正しいです。
- 選択肢 3正解
- 請負業者賠償責任保険は、請負の仕事中の事故で第三者への賠償責任を補償するもので、自社の従業員の仕事中の災害に対する賠償責任は補償されないので誤りです。
- 選択肢 4不正解
- 施設の造りの欠陥や管理の不備で顧客などに損害を与えた場合の賠償責任は、施設所有(管理)者賠償責任保険で補償され、正しいです。
関連する分野を学ぶ
覚えるポイント
- 請負業者賠償責任保険は「第三者」に対する損害賠償責任を補償し、自社従業員の労災事故は使用者賠償責任保険の対象となる。
間違えやすいところ
- 請負業者賠償責任保険が、自社の従業員の仕事中のケガまで補償すると思い込みやすいので注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
預貯金の一般的な商品性
金融資産運用 · 決済用預金 / 当座預金 / スーパー定期預金 / 大口定期預金
銀行等の金融機関で取り扱う預貯金の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
預貯金には、使い道や預ける期間・金額に応じた商品があります。たとえば決済用預金や定期預金です。利息の計算方法(半年複利など)は、利用できる人が個人に限られるものがあります。
解き方
- 決済用預金の3つの条件(無利息・要求払い・決済サービス提供)を確かめます。
- 当座預金で配当金を受け取れるかを確かめます。
- スーパー定期預金の半年複利型を使えるのが個人か法人かを判定します。
- 大口定期預金の最低預入金額(1,000万円)と金利のタイプを確かめます。
- 選択肢 1不正解
- 決済用預金は「利息がつかない」「いつでも引き出せる」「決済サービスが使える」の3つを満たす預金で、全額が保護されます。
- 選択肢 2不正解
- 当座預金は、手形や小切手の支払いにも、株式の配当金を受け取る口座にも使えます。
- 選択肢 3正解
- 半年複利型を使えるのは個人だけで、法人は単利型だけなので、この記述は誤りです。
- 選択肢 4不正解
- 大口定期預金は、1,000万円以上を預ける固定金利型の定期預金です。
覚えるポイント
- スーパー定期の半年複利型は「個人のみ」利用可能で法人は単利型。
- 決済用預金の3要件は「無利息」「要求払い」「決済サービス」で全額保護。
間違えやすいところ
- 半年複利型を使えるのは「法人」だと逆に覚えてしまう間違いに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
公募株式投資信託の費用
金融資産運用 · 購入時手数料 / 運用管理費用(信託報酬) / 監査報酬・売買委託手数料 / 信託財産留保額
公募株式投資信託の費用に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
公募投資信託の費用には、自分で直接払うものと、信託財産から間接的に引かれるものがあります。直接払うのは購入時手数料や信託財産留保額などです。間接的に引かれるのは運用管理費用や監査報酬などです。信託財産留保額は、すべてのファンドにあるわけではありません。
解き方
- 購入時手数料が無料のファンドがノーロードと呼ばれることを確かめます。
- インデックス型とアクティブ型で信託報酬の高い・低いを比べます。
- 信託財産から間接的に引かれる費用の中身を確かめます。
- 信託財産留保額がすべての銘柄にあるかを判定します。
- 選択肢 1不正解
- 購入時手数料がかからない投資信託は、一般にノーロード型(ノーロードファンド)と呼ばれます。
- 選択肢 2不正解
- アクティブ型は調査や銘柄選びに費用がかかるため、一般にインデックス型より信託報酬が高めです。
- 選択肢 3不正解
- 監査報酬や売買委託手数料は信託財産から払われるので、投資家の実質的な負担になります。
- 選択肢 4正解
- 信託財産留保額は、途中で解約する人のコストを負担させて長期保有の人との公平を保つためのもので、設定がない投資信託も多いため誤りです。
関連する分野を学ぶ
覚えるポイント
- 信託財産留保額は解約時のペナルティではなく保有者間の公平性確保のための費用だが、設定のないファンドも多い。
- アクティブ型の信託報酬はインデックス型より高い傾向がある。
間違えやすいところ
- 信託財産留保額がすべての投資信託で取られると誤解しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の所有期間利回りと最終利回り
金融資産運用 · 債券利回り計算 / 所有期間利回り / 最終利回り
固定利付債券の利回り(単利・年率)に関する次の記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、手数料、経過利子、税金等については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。 表面利率が0.90%、償還までの残存期間が10年の固定利付債券を、額面100円当たり103円で購入した投資家が、購入から4年後に額面100円当たり102円で売却した場合の所有期間利回りは( ア )であり、償還期限まで10年保有した場合の最終利回りよりも( イ )。
解答・解説を表示
解答
1
解説
単利利回りの基本の式は「[表面利率+(売却価格または償還価格-購入価格)÷保有年数]÷購入価格×100」です。この式で所有期間利回りと最終利回りをそれぞれ計算し、数値を比べます。
解き方
- 所有期間利回りを計算します。[0.90+(102-103)÷4]÷103×100=0.63%になります。
- 最終利回りを計算します。[0.90+(100-103)÷10]÷103×100≒0.58%になります。
- 所有期間利回り0.63%と最終利回り0.58%を比べると、所有期間利回りの方が高いと分かります。
- 選択肢 1正解
- (ア)には所有期間利回りの0.63%が入り、(イ)は最終利回り0.58%より高いので「高い」が入る正しい組み合わせです。
- 選択肢 2不正解
- (ア)の0.63%は合っていますが、最終利回り0.58%より高いので(イ)は「高い」になります。
- 選択肢 3不正解
- (ア)の0.58%は最終利回りの数字で、所有期間利回りは0.63%です。
- 選択肢 4不正解
- (ア)には所有期間利回りの0.63%が入り、(イ)は最終利回りより高いので「高い」になります。
関連する分野を学ぶ
覚えるポイント
- 所有期間利回り=[表面利率+(売却価格-購入価格)/所有年数]÷購入価格×100
- 最終利回り=[表面利率+(償還価格100円-購入価格)/残存年数]÷購入価格×100
間違えやすいところ
- 所有期間利回りと最終利回りの数字を逆にしてしまううっかりミスに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
東京証券取引所の市場区分と株価指数
金融資産運用 · 東証市場区分 / 上場維持基準 / JPX日経インデックス400
東京証券取引所の市場区分等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
東京証券取引所には、プライム・スタンダード・グロースの3つの市場区分があり、それぞれ新規上場基準と上場維持基準が決められています。JPX日経インデックス400は、資本を効率的に使い、投資者を意識した経営をする企業で作られる株価指数です。
解き方
- プライム市場の上場維持基準と新規上場基準が同じかどうかを確かめます。
- プライム市場の新規上場基準にROE8%以上があるかを考えます。
- プライム市場からスタンダード市場へ変更を申請できるかを確かめます。
- JPX日経インデックス400の対象市場と選ぶときの指標を確かめます。
- 選択肢 1不正解
- プライム市場の上場維持基準は、新規上場基準と同じ数値(株主数800人以上など)なので、より高いという記述は誤りです。
- 選択肢 2不正解
- プライム市場の新規上場基準に「ROE8%以上」という基準はありません。
- 選択肢 3不正解
- プライム市場の会社でも、手続きと審査を受ければスタンダード市場への変更を申請できます。
- 選択肢 4正解
- JPX日経インデックス400は、プライム・スタンダード・グロース市場の銘柄から、時価総額やROE、営業利益などで選ばれた400銘柄で計算されます。
覚えるポイント
- JPX日経インデックス400はプライムだけでなくスタンダードやグロース市場も選定母集団となる。
- プライム市場の上場維持基準は新規上場基準と同じ水準である。
間違えやすいところ
- JPX日経インデックス400がプライム市場だけの銘柄だと思い込みやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標の計算
金融資産運用 · ROE / PER / PBR / 配当利回り
下記の<X社のデータ>に基づき算出される各投資指標に関する記述のうち、最も不適切なものはどれか。 <X社のデータ> 株価:4,500円 発行済株式数:0.8億株 売上高:2,500億円 営業利益:180億円 当期純利益:120億円 自己資本(=純資産):2,000億円 配当金総額:36億円
解答・解説を表示
解答
2
解説
株式の投資指標は、株価と利益や純資産の関係から、割安かどうかや収益性をはかるものです。計算では、1株当たりの数値をもとにします。
解き方
- 1株当たり純資産(BPS)、1株当たり当期純利益(EPS)、1株当たり配当金を、発行済株式数0.8億株で割って求めます。
- 求めた1株当たりの数字を使って、ROE・PER・PBR・配当利回りを計算し、誤りを探します。
- 選択肢 1不正解
- ROEは当期純利益120億円÷自己資本2,000億円×100で6%になるので正しいです。
- 選択肢 2正解
- EPSは120億円÷0.8億株=150円で、PERは4,500円÷150円=30倍なので、20倍という記述は誤りです。
- 選択肢 3不正解
- BPSは2,000億円÷0.8億株=2,500円で、PBRは4,500円÷2,500円=1.8倍になるので正しいです。
- 選択肢 4不正解
- 1株当たり配当金は36億円÷0.8億株=45円で、配当利回りは45円÷4,500円×100=1%になるので正しいです。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷EPS(1株当たり当期純利益)
- PBR=株価÷BPS(1株当たり純資産)
- ROE=当期純利益÷自己資本×100
間違えやすいところ
- PERを計算するときは、営業利益ではなく当期純利益を使うことを間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引の一般的な特徴
金融資産運用 · コール・オプション / プット・オプション / 権利行使スタイル / 損益構造
オプション取引の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
オプション取引では、買い手の最大の損失は払ったプレミアムだけです。また、売り手の最大の利益は受け取ったプレミアムだけです。
解き方
- コールとプットそれぞれの買い手・売り手の損益の形を確かめます。
- 売り手の利益の上限は受け取ったプレミアムだけという決まりに反する記述を探します。
- 選択肢 1不正解
- コール・オプションは原資産を買う権利、プット・オプションは原資産を売る権利なので正しいです。
- 選択肢 2不正解
- 満期日だけに行使できるのがヨーロピアンタイプ、満期前ならいつでも行使できるのがアメリカンタイプなので正しいです。
- 選択肢 3不正解
- 満期までの残り期間が長いほど、価格変動で利益が出る可能性が高くなり、時間価値が増えてプレミアムが高くなります。
- 選択肢 4正解
- プットの売り手もコールの売り手も、最大の利益は受け取ったプレミアムだけなので誤りです。
関連する分野を学ぶ
覚えるポイント
- オプションの買い手:最大損失はプレミアム限定、最大利益は無限定(または大きい)
- オプションの売り手:最大利益はプレミアム限定、最大損失は無限定(または大きい)
間違えやすいところ
- プットの売り手の利益が無限定だと、買い手の損益と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論
金融資産運用 · システマティック・リスク / 分散投資効果 / 相関係数 / シャープレシオ
ポートフォリオ理論に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
分散投資の効果は、資産どうしの相関係数が1より小さいときに出ます。とくに相関係数が-1のときに、リスクを減らす効果が最も大きくなります。
解き方
- 相関係数は-1から+1までの値をとり、+1ではリスク低減効果がなく、1より小さいと効果が出ることを確かめます。
- 相関係数が-1のときに分散投資の効果がないとする記述が誤りだと指摘します。
- 選択肢 1不正解
- 市場全体の動きで起こるシステマティック・リスクは、銘柄を分けてもなくせない市場全体のリスクなので正しいです。
- 選択肢 2不正解
- ポートフォリオのリスク(標準偏差)は、相関係数が1のときは加重平均と同じで、それ以外は加重平均より小さくなります。
- 選択肢 3正解
- 相関係数が-1のときは、組入比率を工夫するとリスクをゼロにでき、分散投資の効果は最大になるので誤りです。
- 選択肢 4不正解
- シャープレシオは(収益率-安全資産利子率)÷標準偏差なので、同じ収益率なら標準偏差が小さい方が値が大きく、運用効率が高いと評価されます。
関連する分野を学ぶ
覚えるポイント
- 相関係数=1:リスク低減効果なし
- 相関係数<1:リスク低減効果あり
- 相関係数=-1:リスク低減効果が最大
間違えやすいところ
- 相関係数が+1のときと-1のときで、リスクを減らせるかどうかを取り違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
上場株式等の譲渡および配当等に係る税金
金融資産運用 · 上場株式等の配当所得 / 損益通算 / NISA / 繰越控除
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る税金に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、NISA(少額投資非課税制度)により投資収益が非課税となる口座をNISA口座という。
解答・解説を表示
解答
1
解説
上場株式等の配当所得は、総合課税か申告分離課税のどちらかを選べます。ただし、上場株式等の譲渡損失と損益通算できるのは、申告分離課税を選んだときだけです。
解き方
- 譲渡損失と配当所得を損益通算するには申告分離課税が必要だと確かめます。
- 総合課税を選ぶと譲渡損失と損益通算できないと判断します。
- 選択肢 1正解
- 譲渡損失と損益通算できるのは配当所得で申告分離課税を選んだときだけで、総合課税を選ぶと通算できないので誤りです。
- 選択肢 2不正解
- NISA口座の配当金を非課税にするには、証券口座で受け取る「株式数比例配分方式」を選ぶ必要があります。
- 選択肢 3不正解
- 譲渡損失は、申告分離課税で配当所得などと通算しても引ききれないとき、確定申告をすれば翌年以後3年間繰り越せます。
- 選択肢 4不正解
- NISA口座で出た譲渡損失はなかったものとされるため、特定口座や一般口座の利益・配当と損益通算できません。
関連する分野を学ぶ
覚えるポイント
- 譲渡損失と配当所得の損益通算は「申告分離課税」でのみ可能
- NISA口座の損失は他口座と損益通算不可・繰越控除不可
間違えやすいところ
- 配当控除のための総合課税と、譲渡損失を通算するための申告分離課税を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
個人金融商品取引に係るセーフティネット
金融資産運用 · 預金保険制度 / 日本投資者保護基金 / 分別管理
わが国における個人による金融商品取引に係るセーフティネットに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
預金保険制度では、外貨預金や海外支店の預金などは保護されません。一方、日本投資者保護基金では、分別管理の対象になる有価証券なら外国株式なども1人当たり1,000万円まで補償されます。
解き方
- 預金保険制度と投資者保護基金が守る資産の範囲を整理します。
- 投資者保護基金で外国株式がどう扱われるかを確かめ、対象外とする記述を誤りと判断します。
- 選択肢 1不正解
- 国内銀行の海外支店や外国銀行の在日支店に預けた預金は、預金保険制度の対象外なので正しいです。
- 選択肢 2不正解
- 国内支店に預けた外貨預金は、為替の変動などがあるため預金保険制度の対象外です。
- 選択肢 3不正解
- 証券会社が破綻し、分別管理が行われず資産が返らないときは、日本投資者保護基金から1人当たり1,000万円まで補償されます。
- 選択肢 4正解
- 国内の証券会社に保護預かりされている外国株式は、日本投資者保護基金の補償対象になるので誤りです。
覚えるポイント
- 預金保険制度:外貨預金、海外支店、外国銀行在日支店は保護対象外
- 投資者保護基金:国内証券会社預かりであれば外国株式も1,000万円まで補償対象
間違えやすいところ
- 外貨預金が保護対象外だからといって、外国株式も投資者保護基金の対象外だと思い込みやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
物価の指標およびインフレーションの種類
金融資産運用 · ディマンドプル・インフレ / コストプッシュ・インフレ / GDPデフレーター
物価等に関する次の記述の空欄(ア)~(ウ)に当てはまる語句の組み合わせとして、最も適切なものはどれか。 ・ 財やサービスの価格(物価)が継続的に上昇する状態をインフレーション(インフレ)という。インフレには、その発生原因に着目した分類として、好景気等を背景とした需要の増大が原因となる( ア )型や、賃金や材料費の上昇等が原因となる( イ )型などがある。 ・ 消費者物価指数(CPI)と( ウ )は、いずれも物価変動に係る代表的な指標であるが、消費者物価指数(CPI)がその対象に輸入品の価格を含む一方、( ウ )は、国内生産品の価格のみを対象とする点などで違いがある。なお、( ウ )は、国内要因による物価動向を反映することから、ホームメイド・インフレを示す指標と呼ばれる。
解答・解説を表示
解答
2
解説
需要が増えて起こるインフレをディマンドプル、費用が増えて起こるインフレをコストプッシュといいます。国内総生産に基づくGDPデフレーターは、国内で作られた品物だけを対象にします。
解き方
- 需要が増えて起こるインフレがディマンドプル、材料費などの上昇がコストプッシュだと確かめます。
- 輸入品を含まず、国内の物価の動きを表す指標がGDPデフレーターだと確かめます。
- 選択肢 1不正解
- (ア)と(イ)が逆で、(ウ)の企業物価指数は輸入物価も反映するので誤りです。
- 選択肢 2正解
- (ア)にディマンドプル、(イ)にコストプッシュ、(ウ)にGDPデフレーターが正しく当てはまります。
- 選択肢 3不正解
- (ア)と(イ)で、需要の要因と費用の要因が逆になっているので誤りです。
- 選択肢 4不正解
- 国内で作られた品物だけを対象にし、ホームメイド・インフレを示す指標は企業物価指数ではなくGDPデフレーターなので誤りです。
覚えるポイント
- ディマンドプル:好景気や需要過多によるインフレ
- コストプッシュ:原材料や賃金の上昇によるインフレ
- GDPデフレーター:名目GDP÷実質GDP、国内生産品のみが対象(ホームメイド・インフレ)
間違えやすいところ
- 企業物価指数は輸出入の物価も含むので、国内で作られた品物だけを対象とする指標と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の基本的な仕組み
タックスプランニング · 課税方式 / 納税義務者(居住者) / 超過累進税率
所得税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
所得税は自分で税額を計算して申告する「申告納税方式」です。居住者は、非永住者を除き、国内と国外の両方で得た所得すべてに課税されます。税率は5%から45%までの7段階の超過累進税率です。
解き方
- 所得税の基本のしくみ(申告納税方式、居住者の定義、全世界所得への課税、税率の範囲)と各選択肢を比べます。
- 所得税法の居住者の定義と一致する選択肢3が適切だと判断します。
- 選択肢 1不正解
- 所得税は自分で税額を計算して申告する「申告納税方式」なので、この記述は適切ではありません。
- 選択肢 2不正解
- 居住者(非永住者を除く)は、国外で得た所得も含めた全世界の所得が課税されるので、この記述は適切ではありません。
- 選択肢 3正解
- 国内に住所がある人、または今まで続けて1年以上居所がある人を「居住者」とするので、この記述は適切です。
- 選択肢 4不正解
- 所得税の超過累進税率は5%から45%までの7段階で、最高税率は45%なので、この記述は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 所得税は「申告納税方式」
- 居住者は原則として「全世界所得」に対して課税
- 所得税率は5%〜45%の7段階の超過累進税率
間違えやすいところ
- 住民税や固定資産税の一部にある賦課課税方式と、所得税の申告納税方式を混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
各種所得の計算と取扱い
タックスプランニング · 不動産所得(敷金) / 公的年金等控除 / 退職所得の源泉徴収 / 為替差益
所得税における各種所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
敷金のうち返さなくてよくなったお金は、その権利が確定したときに不動産所得の総収入金額に入れます。また、外貨定期預金で生じた為替差益は雑所得になります。
解き方
- 不動産の貸付けで受け取った敷金のうち、返さなくてよくなった分をいつ・どの所得に入れるかを確認します。
- 公的年金等控除の所得制限(2,000万円を超えると控除なし)、退職所得の申告書を出したときの税率計算、外貨の為替差益が雑所得になるかを照らし合わせます。
- 選択肢 1正解
- 敷金や保証金のうち返さなくてよくなった分は、その年の総収入金額に入れるので、この記述は適切です。
- 選択肢 2不正解
- 公的年金等控除は、他の合計所得が1,000万円を超え2,000万円以下でも減った額が使え、使えなくなるのは2,000万円を超えるときなので、この記述は適切ではありません。
- 選択肢 3不正解
- 「退職所得の受給に関する申告書」を出しているときは、退職所得控除を引いた額に正規の税率をかけて源泉徴収します。20.42%になるのは出していないときなので、この記述は適切ではありません。
- 選択肢 4不正解
- 為替予約のない外貨定期預金を満期にしたときの為替差益は、一時所得ではなく「雑所得」として総合課税になるので、この記述は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 敷金の返還不要部分:確定した日の年分の総収入金額(不動産所得)
- 退職所得申告書の提出あり:正規の税率で源泉徴収(なしの場合は一律20.42%)
- 外貨預金の為替差益:雑所得(総合課税)
間違えやすいところ
- 外貨預金の為替差益を、一時所得や利子所得と間違えやすいので注意します。
- 退職所得の申告書を出したときと出していないときで、源泉徴収の方法を逆にしないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の損益通算
タックスプランニング · 損益通算 / 譲渡所得 / 不動産所得の損失
所得税の損益通算に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損益通算できる所得は、原則として不動産所得・事業所得・山林所得・譲渡所得の4つで生じた損失だけです。ただし、生活にふつう必要ない資産の譲渡の損失や、土地を買うための借金の利子などは除かれます。
解き方
- 各選択肢の損失がどの所得で生じたか(雑所得、譲渡所得、不動産所得、一時所得)を確認します。
- 損益通算が認められる「不動産・事業・山林・譲渡」に当てはまるか、また特例の制限にかからないかを判断します。
- 選択肢 1不正解
- 雑所得で生じた損失は、他の所得と損益通算できないので、この記述は適切ではありません。
- 選択肢 2正解
- 業務用の車両を売って生じた損失は総合課税の譲渡所得の損失となり、事業所得などと損益通算できるので、この記述は適切です。
- 選択肢 3不正解
- 不動産所得の赤字のうち、土地を買うための借金の利子にあたる部分は損益通算できないので、この記述は適切ではありません。
- 選択肢 4不正解
- 一時所得で生じた損失は、他の所得と損益通算できないので、この記述は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 損益通算できる4つの所得は「不・事・山・譲(富士山譲渡)」
- 不動産所得の赤字のうち「土地取得に係る負債利子」は損益通算不可
間違えやすいところ
- 一時所得や雑所得の赤字を、他の所得と損益通算できると間違えやすいので注意します。
- 土地を買うための借金の利子を、損益通算の対象に入れてしまう間違いが多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
寡婦控除の要件
タックスプランニング · 所得控除 / 寡婦控除 / ひとり親控除
所得税における寡婦控除に関する次の記述のうち、最も不適切なものはどれか。なお、記載されたもの以外の要件はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
寡婦控除は、原則として夫と死別か離婚をしたあと再婚していない女性で、合計所得金額が500万円以下のときに使えます。ただし、事実上結婚と同じ関係の人がいる場合は使えません。
解き方
- 寡婦控除の要件(死別か離婚かの区別、扶養親族の有無、所得500万円以下、事実婚の有無)を確認します。
- 各選択肢を要件と比べ、事実婚の制限に反している誤った記述を選び出します。
- 選択肢 1不正解
- 夫と死別した人なら、扶養親族がいなくても合計所得金額が500万円以下なら寡婦控除を使えます(正しい記述)。
- 選択肢 2正解
- 事実上結婚と同じ関係の人がいる場合、寡婦控除は使えません(不適切な記述)。
- 選択肢 3不正解
- 寡婦控除を使うには合計所得金額が500万円以下であることが必要なので、正しい記述です。
- 選択肢 4不正解
- 寡婦控除とひとり親控除はどちらか一方だけなので、両方を受けることはできません(正しい記述)。
関連する分野を学ぶ
覚えるポイント
- 寡婦控除の所得制限は合計所得金額500万円以下
- 事実婚関係にある者がいる場合は寡婦・ひとり親控除ともに適用不可
間違えやすいところ
- 離婚のときは「扶養親族」が必要ですが、死別のときは「子のいない一人身」でも所得の要件を満たせば使える点を間違えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告の特典
タックスプランニング · 青色申告 / 雑損失の繰越控除 / 純損失の繰戻還付
次のうち、青色申告者のみが適用を受けることができる所得税の青色申告の特典として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
青色申告には、青色申告特別控除や純損失の繰越控除・繰戻還付、少額減価償却資産の特例、棚卸資産の低価法など多くの特典があります。一方、雑損控除で引ききれない「雑損失の繰越控除」は白色申告でも使えます。
解き方
- それぞれの制度が「青色申告だけの特典」か「白色申告でも使える一般的な決まり」かを見分けます。
- 雑損失の繰越控除は申告のしかたに関係なく使える点を確かめ、正解を選びます。
- 選択肢 1不正解
- 棚卸資産の評価方法で低価法を選べるのは、青色申告だけの特典なので、この記述は適切ではありません。
- 選択肢 2不正解
- 前年も青色申告をしているときなどに使える純損失の繰戻還付は、青色申告だけの特典なので、この記述は適切ではありません。
- 選択肢 3正解
- 雑損失の繰越控除は、白色申告でも確定申告書を続けて出していれば使えるので、青色申告の特典とするこの記述は適切ではありません。
- 選択肢 4不正解
- 取得価額30万円未満の減価償却資産を一度に必要経費にできる特例は、青色申告の中小事業者に認められた特典なので、この記述は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 雑損失の繰越控除(3年間)は白色申告でも適用可能
- 純損失の繰越控除・繰戻還付は青色申告の特典
間違えやすいところ
- 純損失の繰越控除と雑損失の繰越控除を混同しやすいので注意します。
- 少額減価償却資産(30万円未満)の取得価額を経費にできる特例が、青色申告だけなのを見落としやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の仕組み
タックスプランニング · 中小法人の軽減税率 / 青色申告承認申請 / 帳簿書類の保存期間
法人税の仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
普通法人の法人税率は基本23.2%ですが、資本金1億円以下の一定の中小法人は、年800万円以下の所得に軽減税率15%が使えます。ほかにも、納税地を移したときの届出先、新設法人の青色申告の承認申請の期限、帳簿書類の保存年数(確定申告書の提出期限の翌日から7年間)などの決まりがあります。
解き方
- 各選択肢の手続き(納税地の異動、設立時の青色申告の申請、税率の区分、帳簿の保存期間)の要件を細かく確かめます。
- 年800万円以下の部分に軽減税率が使われるという記述が、法人税法で正しいことを確認します。
- 選択肢 1不正解
- 納税地の異動届出書は、移す前の税務署長にだけ出します(改正で、移す前と後の両方に出す必要はなくなりました)。
- 選択肢 2不正解
- 設立した年から青色申告を受けるための承認申請書は、設立の日から3カ月を過ぎた日とその事業年度の終わりの日の、どちらか早い日の前日までに出す必要があります。
- 選択肢 3正解
- 期末の資本金が1億円以下の一定の中小法人は、年800万円以下の所得に軽減税率15%が使えるので、この記述は適切です。
- 選択肢 4不正解
- 帳簿書類の保存期間は「事業の廃止日のあと7年」ではなく、その事業年度の確定申告書の提出期限の翌日から「7年間(欠損金が出た事業年度などは10年間)」です。
関連する分野を学ぶ
覚えるポイント
- 資本金1億円以下の中小法人は年800万円以下の所得に軽減税率15%
- 帳簿書類の保存期間は申告書提出期限の翌日から7年間(欠損金控除は10年)
間違えやすいところ
- 設立した年の青色申告の申請期限を「1カ月以内」と、個人の開業の手続きと間違えやすいので注意します。
- 納税地の異動届を、移したあとの税務署長にも出す必要があると間違えやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の益金
タックスプランニング · 益金不算入 / 受取配当等の益金不算入 / 債務免除益 / 受贈益
法人税の益金に関する次の記述のうち、最も不適切なものはどれか。なお、法人は内国法人(普通法人)であるものとする。
解答・解説を表示
解答
1
解説
損金に入れられない税金(法人税や住民税の本税など)が返ってきたお金は、益金に入れません。ただし、還付加算金は利息のようなものなので益金に入れます。無償でもらった利益や債務の免除による利益は、原則として益金に入れ、完全子法人からの配当などは全額を益金に入れません。
解き方
- 法人税の還付金と還付加算金が、益金に入るか入らないかの決まりを確認します。
- 「還付された法人税を益金に入れる」としている選択肢1の誤りを判断します。
- 選択肢 1正解
- 法人税の還付金は益金に入れず、益金に入るのは還付加算金です。還付金本体を益金に入れるとするこの記述は適切ではありません。
- 選択肢 2不正解
- 法人が債務を免除してもらうと、その利益は原則として益金に入ります(正しい記述)。
- 選択肢 3不正解
- 法人が個人から無償で資産をもらうと、その時価に当たる額を受贈益として益金に入れます(正しい記述)。
- 選択肢 4不正解
- 完全子法人株式等(株式の保有割合100%)の配当などは、全額を益金に入れません(正しい記述)。
関連する分野を学ぶ
覚えるポイント
- 法人税の還付金本体は益金不算入、還付加算金は益金算入
- 完全子法人株式等からの受取配当等は100%益金不算入
間違えやすいところ
- 法人税の還付金本体と還付加算金で、益金に入るか入らないかを逆にしてしまう間違いが多いです。
- 個人からの贈与や債務の免除で、法人は時価をもとにした受贈益が益金に入る点を見落としやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の課税・非課税取引と手続き
タックスプランニング · 消費税の非課税取引 / 住宅の貸付け / 簡易課税制度 / 確定申告期限
消費税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
消費税では、国内で事業者がお金を得て行う資産の譲渡などのうち、居住用の住宅の貸付け(1カ月未満を除く)や有価証券などの譲渡は、社会政策の考えから非課税取引です。また、基準期間の課税売上高が5,000万円以下なら簡易課税を選べ、法人の確定申告の期限は事業年度が終わった日の翌日から2カ月以内です。
解き方
- 各選択肢の取引の区分(住宅の貸付け、有価証券の譲渡)と制度の要件(簡易課税、申告の期限)を確認します。
- 1カ月以上の居住用住宅の貸付けが非課税取引であるのに反する選択肢1を不適切と判断します。
- 選択肢 1正解
- 住宅用の家屋の貸付けは、貸す期間が1カ月以上なら非課税取引です。「課税取引になる」とするこの記述は適切ではありません。
- 選択肢 2不正解
- 簡易課税は、基準期間の課税売上高が5,000万円以下の事業者が選んで使えます(正しい記述)。
- 選択肢 3不正解
- 有価証券の譲渡は、資本が移る性質があることから、消費税の非課税取引とされています(正しい記述)。
- 選択肢 4不正解
- 法人の消費税の確定申告の期限は、原則として各課税期間の末日の翌日から2カ月以内です(正しい記述)。
関連する分野を学ぶ
覚えるポイント
- 居住用家屋の賃貸は非課税(ただし貸付期間1カ月未満は課税)
- 簡易課税制度の基準期間課税売上高上限は5,000万円
間違えやすいところ
- 居住用住宅の貸付けで、ウィークリーマンションなどの1カ月未満の短期貸しが課税になる例外と、ふつうの住宅の貸付け(非課税)を混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 役員間取引 / 低額譲渡 / 経済的利益 / 社宅
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
個人が法人へ資産を時価の2分の1未満で売ったときは、時価で売ったものとみなして譲渡所得を計算します(所得税法第59条)。一方、時価の2分の1以上で売ったときは、みなし課税はなく、実際の売却価額で譲渡所得を計算します。
解き方
- 会社と役員の取引での課税関係(無利息の貸付、社宅の提供、記念品、低額での譲渡)の要件を確認します。
- 個人から法人への譲渡で「時価の2分の1以上」なら、みなし譲渡課税の対象外(実際の額で課税)になるルールを当てはめ、誤りを判断します。
- 選択肢 1不正解
- 会社が無利息でお金を貸すと、受け取るはずの利息に当たる額が受取利息として益金に入り、同じ額が役員賞与(損金に入れられない)とされます(正しい記述)。
- 選択肢 2不正解
- 社宅にただで住んでいると、ふつうの家賃に当たる額が役員への現物給与として、給与所得の収入金額に入ります(正しい記述)。
- 選択肢 3不正解
- 創業記念や上場記念などでもらう記念品で、売ったときの見込み額が1万円以下などの要件を満たすものには課税されません(正しい記述)。
- 選択肢 4正解
- 時価の2分の1以上で売ったときは時価とみなす決まりの対象外で、実際の売却価額で譲渡所得を計算するので、この記述は適切ではありません。
覚えるポイント
- 個人から法人への低額譲渡でみなし譲渡課税(時価課税)となるのは「時価の2分の1未満」の場合
- 時価の2分の1以上であれば実際の譲渡価額で計算
間違えやすいところ
- 「時価の2分の1未満」と「時価の2分の1以上」で、みなし譲渡課税の基準を間違えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
財務諸表(貸借対照表・損益計算書)
タックスプランニング · 貸借対照表 / 損益計算書 / 税引前当期純利益 / 経常利益
貸借対照表および損益計算書の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
損益計算書の利益は、いくつかの段階に分けて計算します。営業利益に営業外収益を足し、営業外費用を引いたものが「経常利益」です。さらに経常利益に特別利益を足し、特別損失を引いたものが「税引前当期純利益」です。
解き方
- 損益計算書の利益の計算の順番(売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益)を確かめます。
- 経常利益に足し引きするのは「特別損益」で、「営業外損益」ではないことから、選択肢4を不適切と判断します。
- 選択肢 1不正解
- 無形固定資産は、特許権や商標権、のれんなど、形のない固定資産を表します(正しい記述)。
- 選択肢 2不正解
- ワン・イヤー・ルールにより、決算日の翌日から1年を超えて返す期限が来る借金などは、固定負債に計上します(正しい記述)。
- 選択肢 3不正解
- 営業利益は、売上総利益から販売費及び一般管理費(販管費)を引いて求めます(正しい記述)。
- 選択肢 4正解
- 税引前当期純利益は、経常利益に営業外収益・営業外費用ではなく、特別利益・特別損失を足し引きして計算するので、この記述は適切ではありません。
覚えるポイント
- 営業利益 + 営業外収益 - 営業外費用 = 経常利益
- 経常利益 + 特別利益 - 特別損失 = 税引前当期純利益
間違えやすいところ
- 経常利益と税引前当期純利益の計算で、営業外損益と特別損益の組み合わせを間違えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
公的土地評価の基準日と決定機関
不動産 · 地価公示 / 都道府県地価調査 / 相続税路線価 / 固定資産税評価額
土地の公的価格に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
公的な土地の価格には4つの種類があります。地価公示、都道府県地価調査、相続税路線価、固定資産税評価額です。それぞれ基準日・評価する主体・価格水準の目安が決められています。
解き方
- 4つの制度それぞれの基準日が1月1日か7月1日かを確かめます。
- 評価する主体(国土交通省・都道府県知事・国税局長・市町村長)と価格水準の目安(地価公示に対する割合)を照合して、正しいか誤りかを判断します。
- 選択肢 1不正解
- 地価公示の公示価格は、毎年1月1日を標準地の価格判定の基準日としています。公表は3月下旬です。
- 選択肢 2正解
- 都道府県地価調査の標準価格は、毎年7月1日を基準地の価格判定の基準日としています。
- 選択肢 3不正解
- 相続税路線価は、公示価格の80%程度を目安に国税局長が計算します。70%を目安とするのは固定資産税評価額です。
- 選択肢 4不正解
- 固定資産税評価額は、各市町村長(東京都の特別区では都知事)が決めます。国税局長ではありません。
関連する分野を学ぶ
覚えるポイント
- 地価公示と相続税路線価・固定資産税評価額の基準日は1月1日、都道府県地価調査のみ7月1日
- 公示価格を100%とすると路線価は80%、固定資産税評価額は70%が目安
間違えやすいところ
- 固定資産税評価額を決めるのは国税局長ではなく、市町村長です。地方税なので混同しないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法の規制と取引ルール
不動産 · 宅建業の定義 / 手付の制限 / 媒介契約 / 自ら売主制限
宅地建物取引業法に関する次の記述のうち、最も適切なものはどれか。なお、買主は宅地建物取引業者ではないものとする。
解答・解説を表示
解答
4
解説
宅地建物取引業法は、買主を守るための法律です。業者が自分で売主となる取引では、手付の額や解除について「8種制限」が定められています。また、媒介契約のときの報告義務なども決められています。
解き方
- 自分で賃貸する行為が「宅地建物取引業」にあたるかどうかを確かめます。
- 自分が売主のときの手付解除の要件、媒介契約の種類ごとの報告の頻度、手付を受け取れる上限を照合します。
- 選択肢 1不正解
- 自分が所有する建物を続けて自分で貸す行為(自ら賃貸)は、宅建業の「取引」にあたらないので、免許はいりません。
- 選択肢 2不正解
- 売主の業者が手付解除をするには、受け取った手付をそのまま返すだけでは足りません。その倍額を実際に用意する必要があります。
- 選択肢 3不正解
- 専任媒介契約(専属専任を除く)の業者は、仕事の処理状況を2週間に1回以上報告しなければなりません。専属専任媒介契約なら1週間に1回以上です。
- 選択肢 4正解
- 宅建業者が自分で売主となる売買契約では、代金の20%(10分の2)を超える手付を受け取ることはできません。
関連する分野を学ぶ
覚えるポイント
- 自ら売主の制限:手付の上限は売買代金の20%(10分の2)
- 専属専任媒介の報告は1週間に1回以上、専任媒介は2週間に1回以上
間違えやすいところ
- 自分で賃貸する大家の仕事は宅建業にあたらないため、免許はいりません。この点を見落としやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
民法・借地借家法における建物賃貸借のルール
不動産 · 借家契約 / 原状回復義務 / 造作買取請求権 / 定期借家契約
民法および借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、借地借家法第38条における定期建物賃貸借契約を定期借家契約といい、それ以外の建物賃貸借契約を普通借家契約という。また、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
2
解説
借地借家法には、借りている人を守るための強い決まり(強行規定)が多くあります。しかし造作買取請求権(借りた人が付けた設備を買い取ってもらう権利)の規定は任意規定で、特約で外せます。定期借家契約には、契約前の説明義務や賃料を増減させない特約についての決まりがあります。
解き方
- 通常の使用や年数による傷みについての、民法621条の原状回復義務の決まりを確かめます。
- 造作買取請求権の決まりが強行規定か任意規定かを見分けます。
- 定期借家契約の事前説明の方法(書面の交付か電磁的方法)と、賃料を増減させない特約の効き目を確かめます。
- 選択肢 1不正解
- 借りた人の普通の使い方や年数による建物の傷みについては、借りた人に原状回復の義務はありません。
- 選択肢 2正解
- 造作買取請求権の決まりは任意規定なので、貸し借りの終わりに買取りを請求しないという特約は有効です。
- 選択肢 3不正解
- 定期借家契約を結ぶときは、更新がなく期間満了で終わることを書いた書面を渡すか、相手の承諾を得て電磁的方法で示して説明しなければなりません。
- 選択肢 4不正解
- 定期借家契約では、賃料を増減させないという特約は有効です。普通借家の場合は、減額しないという特約は無効です。
関連する分野を学ぶ
覚えるポイント
- 造作買取請求権は任意規定なので排除特約は有効
- 定期借家契約の賃料不増減特約は有効(増額しない・減額しない特約ともに有効)
間違えやすいところ
- 借地借家法の決まりはすべて強行規定だと誤解しがちです。造作買取請求権を外す特約は有効なので、無効と判断しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法における区域区分と開発行為の規制
不動産 · 区域区分 / 市街化調整区域 / 開発許可 / 工事完了公告前の建築制限
都市計画法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
都市計画法は、市街化が乱れるのを防ぐための法律です。市街化区域と市街化調整区域を分けることや、一定の規模以上の土地造成などに開発許可を求める制度を定めています。
解き方
- 都市計画区域で区域区分(線引き)が必ず必要かどうかを確かめます。
- 市街化区域と市街化調整区域の定義の違いを照合します。
- 開発工事の完了公告前の建築制限の原則と、農林漁業用の建築物などの許可の適用除外を確かめます。
- 選択肢 1不正解
- 区域区分は都市計画区域に「定めることができる」もので、必ず定めなければならないわけではありません。区分のない非線引き都市計画区域もあります。
- 選択肢 2不正解
- 「おおむね10年以内に優先的かつ計画的に市街化を図る区域」は市街化区域です。市街化調整区域は市街化を抑える区域です。
- 選択肢 3正解
- 開発許可を受けた区域の土地では、工事完了の公告があるまで、原則として建築物を建てられません。工事用の仮設建築物など一部の例外はあります。
- 選択肢 4不正解
- 市街化調整区域で、農業・林業・漁業を営む人が住むための建築物を建てる開発行為は、開発許可はいりません。
関連する分野を学ぶ
覚えるポイント
- 開発許可後の土地は工事完了公告があるまで原則建築不可
- 市街化調整区域内での農林漁業従事者の居住用建築物の開発行為は許可不要
間違えやすいところ
- 市街化区域と市街化調整区域の意味を取り違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における道路・用途・建蔽率・斜線制限
不動産 · セットバック / 用途地域のまたがり / 建蔽率の緩和・適用除外 / 北側斜線制限
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建築基準法は、敷地面積・用途・建蔽率・高さ制限などのルールを定めています。建蔽率の制限が適用除外(100%)になるには、指定建蔽率80%の地域で、防火地域内の耐火建築物などであることが必要です。
解き方
- 2項道路で、みなし道路境界線によるセットバック部分を敷地面積に入れられるかを確かめます。
- 敷地が2つ以上の用途地域にまたがるときの用途制限(過半の地域で決める)を確かめます。
- 建蔽率の緩和と、制限がなくなる適用除外の条件(指定建蔽率80%・防火地域・耐火建築物など)に当てはまるか判断します。
- 北側斜線制限が適用される用途地域(住居系や田園住居)を確かめます。
- 選択肢 1不正解
- 2項道路で、道路境界線とみなされる線と道路の間の後退部分(セットバック部分)は、建蔽率や容積率を計算する敷地面積に入れられません。
- 選択肢 2不正解
- 建物の敷地が2つの異なる用途地域にまたがるとき、用途の制限は、敷地の過半が属する用途地域の決まりが敷地全体に適用されます。
- 選択肢 3正解
- 防火地域内の耐火建築物などでも、建蔽率の制限がなくなる(100%)のは指定建蔽率80%の地域だけです。80%未満の地域では+10%の緩和だけが適用されます。
- 選択肢 4不正解
- 北側斜線制限は、低層住居専用地域・中高層住居専用地域・田園住居地域だけに適用されます。商業地域や近隣商業地域などには適用されません。
関連する分野を学ぶ
覚えるポイント
- 建蔽率制限の適用除外(100%):指定建蔽率80%の地域かつ防火地域内の耐火建築物等
- 用途地域のまたがり:用途制限は過半の地域、建蔽率・容積率は按分計算
間違えやすいところ
- 「防火地域+耐火建築物」だけで必ず建蔽率制限がなくなるわけではありません。指定建蔽率80%の地域であることが必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建物の区分所有等に関する法律(区分所有法)の規定
不動産 · 集会の招集 / 敷地利用権の分離処分禁止 / 共用部分の持分割合 / 共有専有部分の議決権者
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
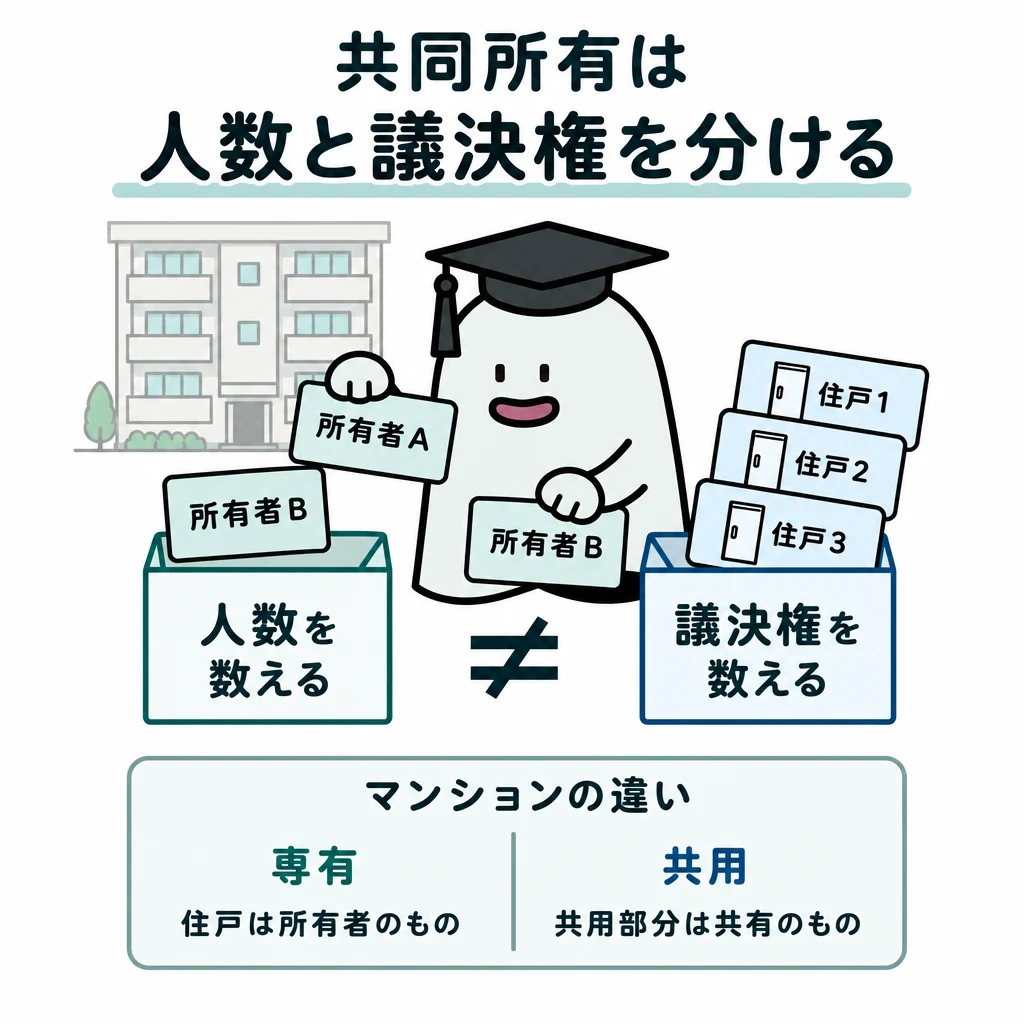
区分所有法では、共用部分の持分割合や集会の議決権の割合は、原則として専有部分の床面積の割合で決まります。しかし、規約で違う割合を定めることも認められています。
解き方
- 管理者が集会を開く義務(年1回以上)を確かめます。
- 敷地利用権と専有部分を分けて処分できないという原則と、規約での例外を確かめます。
- 共用部分の持分割合を規約で別に定められるかどうかを判断します。
- 専有部分が共有のとき、議決権を行使する人を1人選ぶ義務を確かめます。
- 選択肢 1不正解
- 区分所有法第34条第2項により、管理者は少なくとも毎年1回は集会を開かなければなりません。
- 選択肢 2不正解
- 敷地利用権が数人の共有である場合、規約に別の定めがない限り、専有部分と分けて処分することはできません。
- 選択肢 3正解
- 共用部分の持分は、原則として専有部分の床面積の割合で決まります。ただし、規約で別に定めることが認められています。
- 選択肢 4不正解
- 専有部分が数人の共有であるときは、共有者は議決権を行使する人を1人決めなければなりません。
関連する分野を学ぶ
覚えるポイント
- 共用部分の持分割合・議決権割合は原則「専有部分の床面積割合」だが、規約で別段の定めが可能
- 管理者は毎年少なくとも1回は集会を招集しなければならない
間違えやすいところ
- 床面積の割合が必ず適用されると思い違いしがちですが、規約で別に定めることができます。注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税および都市計画税の課税関係
不動産 · 納税義務者 / 住宅用地の課税標準の特例 / 固定資産税の税率 / 都市計画税の課税対象
不動産に係る固定資産税および都市計画税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
固定資産税と都市計画税は、毎年1月1日(賦課期日)に固定資産課税台帳に登録されている所有者に課されます。住宅用地の課税標準の特例や、標準税率の決まりがあります。
解き方
- 固定資産税の賦課期日(1月1日)と、納税義務者が誰になるかのルールを確かめます。
- 住宅用地の課税標準の特例(小規模住宅用地は6分の1、一般住宅用地は3分の1)を照合します。
- 固定資産税の標準税率(1.4%)と、都市計画税がかかる区域(原則として市街化区域)を確かめます。
- 選択肢 1正解
- 固定資産税の納税義務者は、賦課期日(毎年1月1日)の時点の所有者です。年の途中で土地や家屋を買った人が、所有期間に応じて納める義務はありません。
- 選択肢 2不正解
- 住宅用地の課税標準の特例で、小規模住宅用地(200㎡以下の部分)は価格の6分の1になります。200㎡を超える部分は3分の1です。
- 選択肢 3不正解
- 固定資産税の標準税率は1.4%です。ただし、各市町村は条例で違う税率を定めることができます。
- 選択肢 4不正解
- 都市計画税は、都市計画区域のうち、原則として市街化区域内にある土地や家屋の所有者にかかります。
関連する分野を学ぶ
覚えるポイント
- 固定資産税の賦課期日は1月1日であり、年途中での所有者変更があっても納税義務者は変わらない
- 小規模住宅用地(200㎡以下)の固定資産税課税標準は6分の1
間違えやすいところ
- 売買のときに実務で行う固定資産税の月割・日割の清算と、法律上の納付義務を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
個人が土地を譲渡した場合の譲渡所得
不動産 · 長期譲渡所得・短期譲渡所得の判定 / 概算取得費 / 相続による取得時期の引継ぎ / 譲渡費用
個人が土地を譲渡した場合の譲渡所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
土地や建物の譲渡所得は分離課税です。譲渡した年の1月1日の時点で、所有期間が5年以下なら短期譲渡所得、5年を超えていれば長期譲渡所得に分けられます。取得費が分からないときは、譲渡収入の5%を概算取得費にできます。相続した土地の所有期間は、亡くなった人が取得した時期から数えます。
解き方
- 短期か長期かの判定基準(譲渡した年の1月1日で5年以下か5年超か)を確かめます。
- 取得費が分からないときの概算取得費(譲渡収入の5%)の決まりを確かめます。
- 相続したときの所有期間は、亡くなった人の取得時期を引き継ぐルールを照合します。
- 仲介手数料が譲渡費用に入るかどうかを確かめます。
- 選択肢 1正解
- 土地の譲渡所得は、譲渡した年の1月1日で所有期間が5年以下なら「短期譲渡所得」、5年超なら「長期譲渡所得」です。10年ではありません。
- 選択肢 2不正解
- 譲渡した土地の実際の取得費が分からないときや、実際の取得費がそれより少ないときは、譲渡収入の5%を概算取得費として引けます。
- 選択肢 3不正解
- 相続した土地の所有期間を判定するときは、亡くなった人が取得した時期をそのまま引き継ぎます。
- 選択肢 4不正解
- 土地を譲渡するために直接かかった仲介手数料は、譲渡費用として収入から引けます。
関連する分野を学ぶ
覚えるポイント
- 短期・長期の判定基準は「譲渡年の1月1日時点で5年以下(短期)か5年超(長期)か」
- 概算取得費は譲渡収入金額の5%
- 相続による取得では被相続人の取得日・取得費がそのまま引き継がれる
間違えやすいところ
- 居住用財産の軽減税率の特例は「10年超」、通常の長期・短期の判定は「5年超」です。この2つを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の譲渡に係る各種特例
不動産 · 居住用財産の譲渡所得の特例 / 相続税の取得費加算の特例 / 住宅借入金等特別控除との関係
不動産の譲渡に係る税務上の各種特例に関する次の記述のうち、最も適切なものはどれか。なお、記載されたもの以外の要件はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
居住用財産を譲渡したときには、3,000万円の特別控除や、10年超所有の軽減税率の特例があります。新居での住宅ローン控除とは選んでどちらかしか使えない関係や、各特例の所有期間の条件・重ねて使えるかどうかを正しく整理する必要があります。
解き方
- 各特例の所有期間の条件(3,000万円特別控除は期間を問わない、軽減税率は10年超)を確かめます。
- 住宅ローン控除と重ねて使えないルールや、他の譲渡特例同士を併用できるかを照合して、正しいか誤りかを判断します。
- 選択肢 1不正解
- 居住用財産を譲渡したときの3,000万円の特別控除には、所有期間の条件はありません。
- 選択肢 2正解
- 軽減税率の特例を受けるときは、買い換えた家屋について住宅ローン控除を受けることはできません。
- 選択肢 3不正解
- 3,000万円の特別控除と軽減税率の特例は、条件を満たせば重ねて受けることができます。
- 選択肢 4不正解
- 相続税の取得費加算の特例を受けるには、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに譲渡する必要があります。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の3,000万円特別控除と軽減税率特例は併用可能だが、どちらも新居の住宅ローン控除とは併用できない。
間違えやすいところ
- 取得費加算の特例の期限は「相続開始後3年以内」ではなく、「申告期限の翌日から3年以内」です。正確に覚えましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の投資判断手法
不動産 · NOI利回り / DCF法 / レバレッジ効果 / IRR(内部収益率)
不動産の投資判断手法等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産投資の収益性を評価するには、純収益を使うNOI利回り、将来のキャッシュフローと復帰価格を現在価値に割り引くDCF法、NPVをゼロにする割引率であるIRRなどを使います。
解き方
- 各指標(NOI利回り・DCF法・IRR)の定義で、使うのが「総収入」か「純収益(純キャッシュフロー)」かを確かめます。
- レバレッジ効果で、借入金利と総投資利回りの高低が自己資本利回りにどう影響するかを確かめます。
- 選択肢 1不正解
- NOI利回り(純利回り)は、年間の純営業収益(NOI)を総投資額で割って出します。年間の総収入を総投資額で割るのは表面利回り(グロス利回り)です。
- 選択肢 2不正解
- DCF法では、総収入ではなく各期の「純キャッシュフロー(純収益)」と、保有期間が終わるときの復帰価格を現在価値に割り引いて合計します。
- 選択肢 3不正解
- 投資の収益率が借入金の金利を下回るときは、逆レバレッジが働いて、自己資金に対する収益率は下がります。
- 選択肢 4正解
- IRR(内部収益率)とは、将来のキャッシュフローの現在価値の合計と投資額が等しくなる(NPV=0になる)割引率のことです。
覚えるポイント
- IRRはNPV(正味現在価値)=0となる割引率であり、要求利回りと比較して投資判断を行う。
間違えやすいところ
- NOI利回りと表面利回りの違い(純収益を使うか総収入を使うか)を混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の贈与の規定
相続・事業承継 · 贈与契約の成立 / 定期贈与 / 死因贈与 / 書面によらない贈与
民法上の贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
贈与は、あげる側の意思表示だけで成立するのではなく、もらう側の受諾が必要な契約です。だからこそ、書面の有無や当事者の死亡などで効力や解除の可否が変わります。成立や解除のルールを理解しましょう。
解き方
- 民法上の贈与は契約なので、あげる側の意思表示ともらう側の受諾が必要だと確認します。
- 定期贈与はどちらかが死亡すると効力を失うことや、書面によらない贈与は履行が終わっていない部分だけ解除できることを確かめます。
- 選択肢 1不正解
- 贈与は契約なので、あげる側が無償で財産をあげる意思を示し、もらう側が受諾して初めて成立します。
- 選択肢 2不正解
- 定期の給付を目的とする贈与(定期贈与)は、贈与者または受贈者のどちらかが死亡したときに効力を失います。
- 選択肢 3不正解
- 死因贈与は遺贈の性質に関する規定を準用しますが、契約なので方式の決まりはなく、口頭でも成立します。
- 選択肢 4正解
- 書面によらない贈与は、履行が終わっていない部分について各当事者が解除できます。履行が終わった部分は解除できません。
覚えるポイント
- 書面によらない贈与は履行が終わった部分を除き解除可能。履行完了部分は解除できない。
間違えやすいところ
- 死因贈与を遺言と同じだと考え、書面が必要だと誤解しやすい点に注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
みなし贈与財産等の課税関係
相続・事業承継 · 低額譲受 / 債務免除 / 財産分与 / 負担付贈与
みなし贈与財産等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
相続税法では、実質的に公平を保つため、贈与契約がなくても贈与税がかかることがあります。著しく安い対価で財産を譲り受けたり、債務を免除されたりして利益を得たときは「みなし贈与」として課税されます。
解き方
- 低額で譲り受けたときのみなし贈与額は、相続税評価額ではなく通常の取引価額(時価)で計算することを確認します。
- 資力を失って債務の返済が難しいときの債務免除や、離婚の財産分与が贈与税の対象になるかを確かめます。
- 選択肢 1不正解
- 負担付贈与で受贈者が負う負担が第三者の利益になる場合、その第三者が負担額相当の利益を贈与で得たとみなされ、贈与税の対象になります。
- 選択肢 2正解
- 著しく安い対価で土地を譲り受けたときのみなし贈与税は、原則として通常の取引価額(時価)と支払った対価の差額が対象で、相続税評価額ではありません。
- 選択肢 3不正解
- 債務者が資力を失って返済が難しいときに受けた債務免除は、返済が難しいと認められる部分の金額について贈与税の対象になりません。
- 選択肢 4不正解
- 離婚による財産分与は夫婦で築いた財産の清算なので、社会通念上相当な範囲内なら原則として贈与税はかかりません。
覚えるポイント
- 低額譲渡のみなし贈与額の算定基準は「時価(通常の取引価額)」であって「相続税評価額」ではない。
間違えやすいところ
- 相続税の土地評価(路線価など)と、みなし贈与で使う時価とを混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の配偶者控除
相続・事業承継 · 贈与税の配偶者控除の要件 / 控除限度額 / 生前贈与加算の適用除外
贈与税の配偶者控除(以下「本控除」という)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
婚姻期間20年以上の配偶者から、住まい用の不動産やその取得資金をもらったときは、基礎控除110万円とは別に最高2,000万円まで控除できる特例があります。これが贈与税の配偶者控除で、同じ配偶者からは一生に一度だけ使えます。
解き方
- 婚姻期間が20年以上かどうかは、贈与があった日を基準に判定することを確認します。
- 控除の限度額が最高2,000万円であることと、相続開始前の贈与の加算から除かれることを確認します。
- 選択肢 1正解
- 婚姻期間20年以上かどうかは、贈与があった日を基準に判定します。贈与を受けた年の1月1日ではありません。
- 選択肢 2不正解
- 同じ配偶者からの贈与で贈与税の配偶者控除を使えるのは、一生に一度だけです。
- 選択肢 3不正解
- 配偶者控除が使えると、基礎控除110万円に加えて最高2,000万円(合わせて最高2,110万円)が課税価格から引かれます。
- 選択肢 4不正解
- 配偶者控除を使った財産のうち控除額に相当する部分(最高2,000万円)は、相続開始前の贈与の加算(生前贈与加算)の対象になりません。
関連する分野を学ぶ
覚えるポイント
- 婚姻期間20年の要件は「贈与日現在」で判定する。同一配偶者間では一生に一度のみ適用可能。
間違えやすいところ
- 所得税の扶養控除などの判定時期(その年の12月31日)や1月1日と混同しないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の法定相続人と代襲相続
相続・事業承継 · 法定相続人の範囲 / 代襲相続原因 / 養子縁組 / 内縁配偶者
民法上の相続人等に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
民法の法定相続人には順位と範囲が定められており、代襲相続の要件も決まっています。代襲相続が起こる原因は「死亡」「欠格」「廃除」の3つで、「相続放棄」は含まれません。
解き方
- 親権があるかどうかや離婚によって、実子の相続権が変わらないことを確認します。
- 代襲相続の原因(死亡・欠格・廃除)と、代襲相続人になる直系卑属(子や孫)の関係を照らし合わせます。
- 選択肢 1不正解
- 離婚した元配偶者の親権に服している子でも、被相続人の実子なので第1順位の法定相続人になります。
- 選択肢 2不正解
- 特別養子縁組が成立すると実の父母との親族関係は終わるため、実の父母の相続人にはならず、養親だけの相続人になります。
- 選択肢 3正解
- 相続の廃除は代襲相続の原因になるため、廃除された子に直系卑属(被相続人の孫)がいれば、その孫が代襲相続人になります。
- 選択肢 4不正解
- 民法上の配偶者相続人になれるのは婚姻届を出している配偶者だけで、内縁の配偶者には相続権がありません。
関連する分野を学ぶ
覚えるポイント
- 代襲相続の原因となるのは「死亡」「相続欠格」「廃除」であり、「相続放棄」は代襲原因にならない。
間違えやすいところ
- 親権を失った親が死亡しても、実子の相続権はなくならない点に注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の非課税財産(死亡保険金・死亡退職金)
相続・事業承継 · 死亡保険金の非課税枠 / 死亡退職金の支給確定時期 / 相続放棄者の非課税枠の適用
相続税の非課税財産に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
死亡保険金や死亡退職金のようなみなし相続財産には、「500万円×法定相続人の数」の非課税枠があります。非課税の限度額を計算するときの法定相続人の数には相続放棄した人も含めますが、非課税の枠を使えるのは相続を放棄していない相続人だけです。
解き方
- 死亡退職金がみなし相続財産になるのは、死亡後3年以内に支給が確定したものだと確認します。
- 非課税枠を使える人(相続人だけ)と、限度額の計算に数える人数(放棄した人も含む)を分けて考えます。
- 選択肢 1不正解
- 死亡退職金がみなし相続財産として非課税規定の対象になるのは、被相続人の死亡後3年以内に支給が確定したものです。
- 選択肢 2不正解
- 相続税法上の死亡退職金の非課税限度額は「500万円×法定相続人の数」です。普通給与の3年分という基準は所得税法上の弔慰金の非課税枠などと混同した記述です。
- 選択肢 3正解
- 死亡保険金の非課税規定は相続人である受取人にだけ適用されるため、相続を放棄した人が受け取った死亡保険金には非課税枠が使えません。
- 選択肢 4不正解
- 非課税限度額を計算するときの法定相続人の数には、相続を放棄した人も含まれます。
関連する分野を学ぶ
覚えるポイント
- 非課税枠の計算における「法定相続人の数」には放棄者を含むが、放棄者自身は非課税枠を使えない。
間違えやすいところ
- 死亡退職金がみなし相続財産になる期間(3年以内)を、5年以内と間違えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続人の数 / 代襲相続 / 養子の算入限度
下記<親族関係図>において、Aさんの相続が開始した場合の相続税額の計算における遺産に係る基礎控除額として、最も適切なものはどれか。なお、CさんはAさんの相続開始前に死亡している。また、Eさんは、Aさんの普通養子(特別養子縁組以外の縁組による養子)であり、相続の放棄をしている。 <親族関係図> ・被相続人Aさん - 配偶者:妻Bさん ・子等: - 実子Cさん(すでに死亡、配偶者である妻あり、子として孫Fさん・孫Gさん) - 実子Dさん - 養子Eさん(普通養子、相続放棄)
解答・解説を表示
解答
4
解説
遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。法定相続人の数には相続放棄した人も含め、実子がいる場合は普通養子を1人まで数えられます。被相続人の子が先に死亡しているときは、その直系卑属が代襲相続人として数に入ります(子の配偶者は代襲相続人になりません)。
解き方
- 親族関係図から法定相続人を探します。配偶者B(1人)、先に死亡した実子Cの代襲相続人である孫Fと孫G(2人、Cの妻は相続権なし)、実子D(1人)、普通養子E(1人)です。
- 養子を数に入れる制限と放棄の扱いを確認します。実子がいるので養子は1人まで数えます。Eは相続放棄していますが、基礎控除の人数には含めるので1人と数えます。
- 法定相続人の合計を求めます。1(妻B)+2(孫F・G)+1(実子D)+1(養子E)=5人です。
- 基礎控除額を計算します。3,000万円+600万円×5人=6,000万円です。
- 選択肢 1不正解
- 法定相続人の数を2人と計算した誤りです(3,000万円+600万円×2=4,200万円)。
- 選択肢 2不正解
- 法定相続人の数を3人と計算した誤りです(3,000万円+600万円×3=4,800万円)。
- 選択肢 3不正解
- 法定相続人の数を4人と計算した場合の金額です(3,000万円+600万円×4=5,400万円)。
- 選択肢 4正解
- 法定相続人は妻B、実子D、代襲相続人である孫F・孫G、相続放棄した養子Eの計5人なので、基礎控除額は3,000万円+600万円×5人=6,000万円です。
関連する分野を学ぶ
覚えるポイント
- 代襲相続人はその人数分だけ法定相続人の数が増加し、相続放棄者も基礎控除の法定相続人の数に含める。
間違えやすいところ
- 死亡した実子Cの配偶者(妻)まで代襲相続人に入れてしまったり、放棄した養子Eを外してしまう間違いに注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の評価方式の判定と計算基準
相続・事業承継 · 取引相場のない株式の評価 / 同族株主の判定 / 配当還元方式
相続税における取引相場のない株式の評価等に関する次の記述のうち、最も適切なものはどれか。なお、評価対象の株式は特定の評価会社の株式には該当しないものとする。
解答・解説を表示
解答
1
解説
取引相場のない株式の評価方法は、取得した人が経営に実質的な影響を持つ同族株主か、配当などを期待する少数株主かで分かれます。同族株主には原則的な評価方式、少数株主には特例的な配当還元方式を使います。
解き方
- 株主とその同族関係者が持つ議決権の割合を確認し、同族株主グループに当てはまるか判定します。
- 同族株主が取得したときは会社の規模に応じた原則的な評価方式(類似業種比準方式・純資産価額方式)を、それ以外の少数株主が取得したときは配当還元方式を使います。
- 選択肢 1正解
- 同族株主に当てはまるかどうかは、株主本人だけでなく同族関係者が持つ議決権の割合を合算して判定するので適切です。
- 選択肢 2不正解
- 小会社で同族株主が取得した株式の原則的な評価方式は純資産価額方式(類似業種比準方式との併用も可)で、類似業種比準方式だけで評価するわけではありません。
- 選択肢 3不正解
- 同族株主がいる会社でも、同族株主以外の少数株主が取得した株式は、会社の規模にかかわらず特例的な配当還元方式で評価します。
- 選択肢 4不正解
- 配当還元方式の資本還元率は10%と決められており、年配当金額を10%の割合で還元して評価します。
覚えるポイント
- 配当還元方式の資本還元率は10%である点
- 同族株主以外の少数株主は配当還元方式により評価する点
間違えやすいところ
- 配当還元方式の還元率を5%や預金の金利と混同しないようにします。
- 小会社の原則的な評価方式を、大会社と同じ類似業種比準方式だと思い込まないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地の相続税評価方法(路線価方式・倍率方式)
相続・事業承継 · 宅地の評価 / 路線価方式 / 倍率方式 / 正面路線価
宅地の相続税評価額の算定方法等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
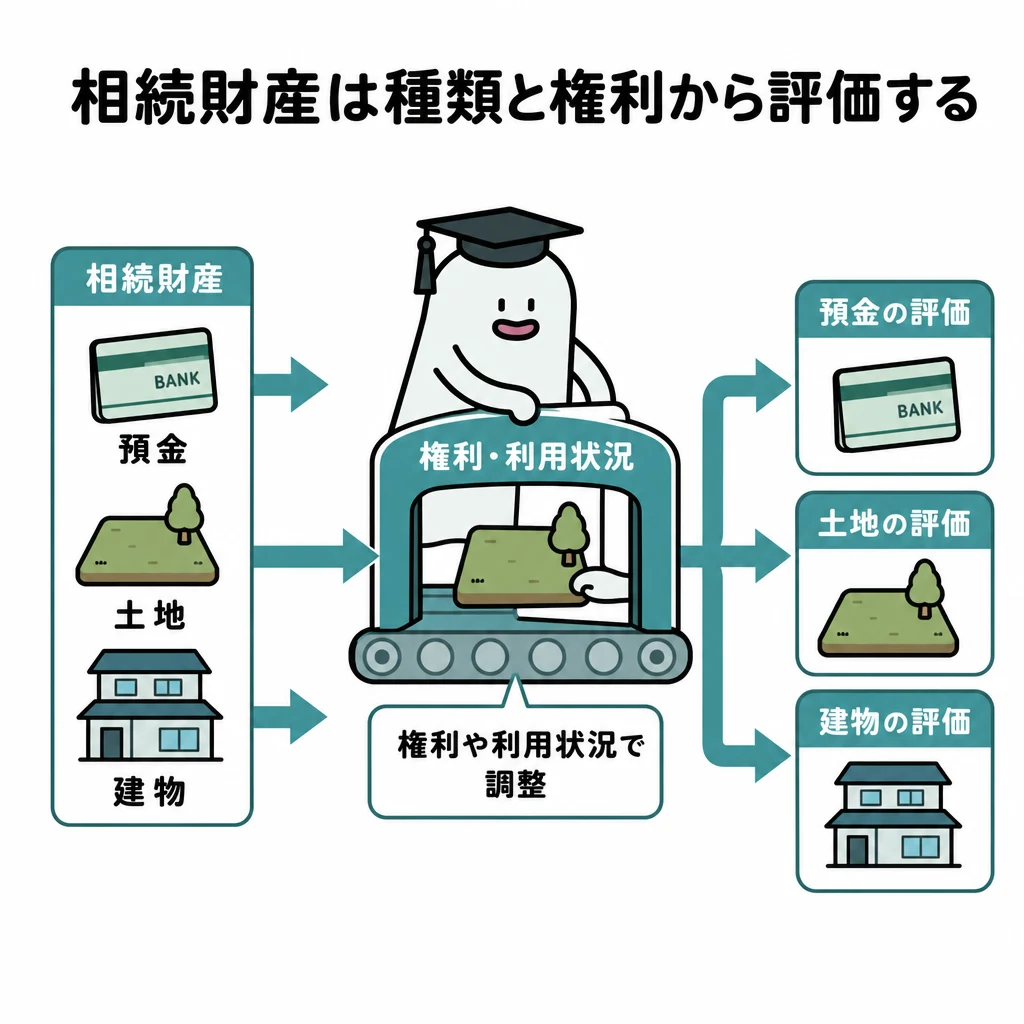
宅地の相続税評価には、市街化区域など路線価がある地域で使う「路線価方式」と、それ以外の郊外・農村部などで使う「倍率方式」があります。どちらを使うかは地域ごとに決められています。
解き方
- 宅地がある地域の評価方法が路線価方式か倍率方式かを確認します(納税者が自由に選ぶことはできません)。
- 倍率方式の地域では、固定資産税評価額に決められた倍率をかけて評価額を出します。
- 選択肢 1不正解
- 路線価方式と倍率方式のどちらを使うかは地域ごとに国税局長が決めており、納税者が自由に選ぶことはできません。
- 選択肢 2正解
- 倍率方式の地域にある宅地は、固定資産税評価額に国税局長が地域ごとに定めた倍率をかけて評価するので適切です。
- 選択肢 3不正解
- 正面と側方に路線がある角地などでは、原則としてそれぞれの路線価に奥行価格補正率をかけた価額を比べ、高い方の路線が正面路線になります。
- 選択肢 4不正解
- 路線価は、路線に面する標準的な宅地の「1平方メートル当たり」の価額で、千円単位で表示されます。1坪当たりではありません。
関連する分野を学ぶ
覚えるポイント
- 路線価は1平方メートル当たりの価額(千円単位)
- 正面路線の判定は奥行価格補正後の価額が「高い方」
間違えやすいところ
- 路線価の面積の単位を1坪(約3.3㎡)と間違えやすいので注意します。
- 路線価方式と倍率方式のどちらを使うかを、納税者が有利な方を選べると混同しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場企業の事業承継と自社株式の移転・承継税制
相続・事業承継 · 事業承継税制 / 特例承継計画 / 相続時精算課税 / 自社株式の譲渡
非上場企業の事業承継のための自社株移転等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
法人版事業承継税制の特例は、後継者が受け取った非上場株式の贈与税・相続税の全額が猶予される制度です。贈与のときに選ぶ相続時精算課税制度とも、重ねて使うことが認められています。
解き方
- 事業承継税制の特例を使う要件(特例承継計画の作成や知事の確認など)を確認します。
- 事業承継税制の納税猶予と相続時精算課税制度の関係を整理し、一緒に使えるかどうかを判断します。
- 選択肢 1不正解
- 特例を使うには、認定経営革新等支援機関の指導・助言を受けて特例承継計画を作り、都道府県知事に提出して確認を受ける必要があるので適切です。
- 選択肢 2正解
- 「非上場株式等についての贈与税の納税猶予及び免除の特例」と相続時精算課税制度は、重ねて一緒に使うことができます。
- 選択肢 3不正解
- 自社株式を有償で譲渡したときの譲渡益は、他の所得と分けて申告分離課税で所得税と住民税がかかるので適切です。
- 選択肢 4不正解
- 会社が少数株主から自己株式を買い取れば、株式が外部や第三者に散らばるのを防ぎ、経営権を安定させられるので適切です。
関連する分野を学ぶ
覚えるポイント
- 事業承継税制の特例と相続時精算課税は併用可能
- 特例措置には特例承継計画の都道府県知事への提出・確認が必要
間違えやすいところ
- 事業承継税制と相続時精算課税はどちらか一方しか選べないと誤解しやすいので注意します。
- 株式の譲渡益を総合課税(譲渡所得)と混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
会社法における株式会社の機関設計・株主総会・株主責任
相続・事業承継 · 会社法 / 取締役会設置義務 / 株主有限責任 / 株主総会
会社法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
会社法では、株式の譲渡を制限している非公開会社は機関の作り方を自由に選べ、取締役会を置かずに取締役1人だけにすることもできます。一方、公開会社や監査役会設置会社などでは取締役会を置くことが義務づけられています。
解き方
- 株式会社で取締役会を置く義務がある範囲を、公開会社か非公開会社かの違いから確認します。
- 株主の有限責任、株主総会を開く時期、役員の解任の要件など、各選択肢を会社法のルールと照らし合わせます。
- 選択肢 1正解
- 非公開会社(譲渡制限会社)は取締役会を置かないことが認められており、すべての株式会社に設置義務があるわけではありません。
- 選択肢 2不正解
- 株式会社の株主の責任は、持っている株式の引受価額を限度とする間接有限責任と定められているので適切です。
- 選択肢 3不正解
- 定時株主総会は事業年度が終わったあと一定の時期に開くことが義務づけられ、臨時株主総会は必要なときにいつでも開けるので適切です。
- 選択肢 4不正解
- 取締役は、理由があってもなくても、いつでも株主総会の普通決議で解任できるので適切です(正当な理由がない場合は損害賠償の対象になることがあります)。
覚えるポイント
- 非公開会社は取締役1名のみで取締役会非設置が可能
- 取締役は株主総会決議によりいつでも解任可能
間違えやすいところ
- 株式会社には必ず取締役会が必要だと思い込んでしまう間違いに注意します。
- 取締役の解任は正当な理由がなければ決議できないと誤解しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 学科』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 2級 学科
参照した公式資料
金融財政事情研究会が公開した2024年1月 2級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。