


生命保険とは
生命保険の見直しでは、保障額・期間・払込額・特約を並べて比較します。契約者・被保険者・受取人を区別し、支払条件も確認します。
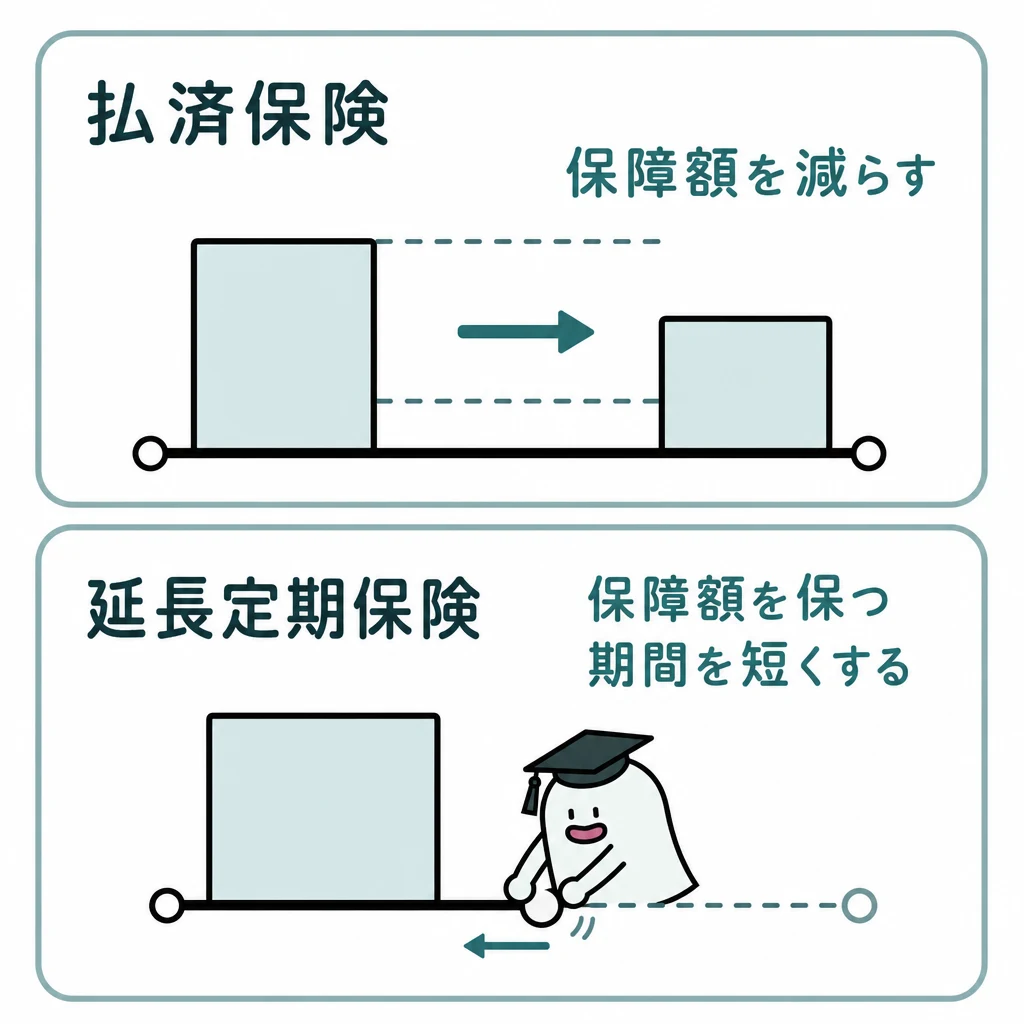
保障を見直す方法には、解約して新しく入る以外にも選択肢があります。払済保険は解約返戻金等を使って保険料の払込みを止め、一般に保障額を小さくして保障を続ける仕組みです。延長定期保険は一般に死亡保障額を維持しつつ期間を変える仕組みです。
基本の仕組み
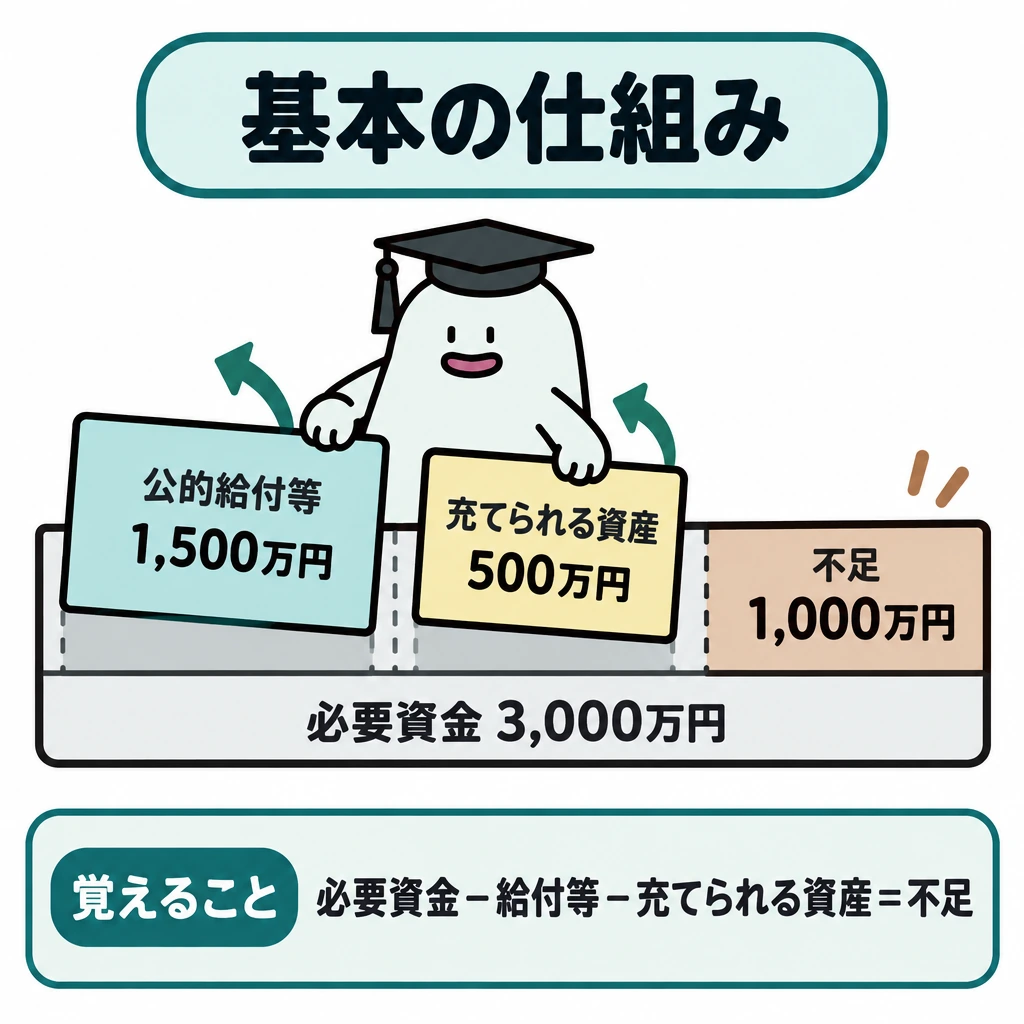
たとえば保険料負担を止めたい人でも、生涯の保障を小さく残したいのか、一定額の死亡保障をしばらく残したいのかで選ぶ方法が変わります。契約により利用可否や特約の扱いが違うため、元の契約の条件を確認します。
更新は同種の保障を次の期間へ続けることで、告知・診査は不要ですが、更新時の年齢で保険料が再計算されます。転換は現在の契約の積立部分等を新しい契約へ充当する方法で、転換時の年齢・料率で保険料を計算し、告知・診査も必要です。「今までと同じ条件がそのまま続く」とは限りません。
必要保障額は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金3,000万円、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では契約者・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として責任準備金等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
保険を見直すときは、公的保障の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、約款、適用される制度の時点をそろえて必要保障を考えます。
生命保険の種類と見直し手段
死亡保障の基本は、一定期間だけ保障する定期保険、生涯保障する終身保険、満期生存時にも保険金がある養老保険です。定期保険特約付終身保険では主契約と特約を分け、更新時に定期特約の保険料や保障期間が変わる可能性を確認します。
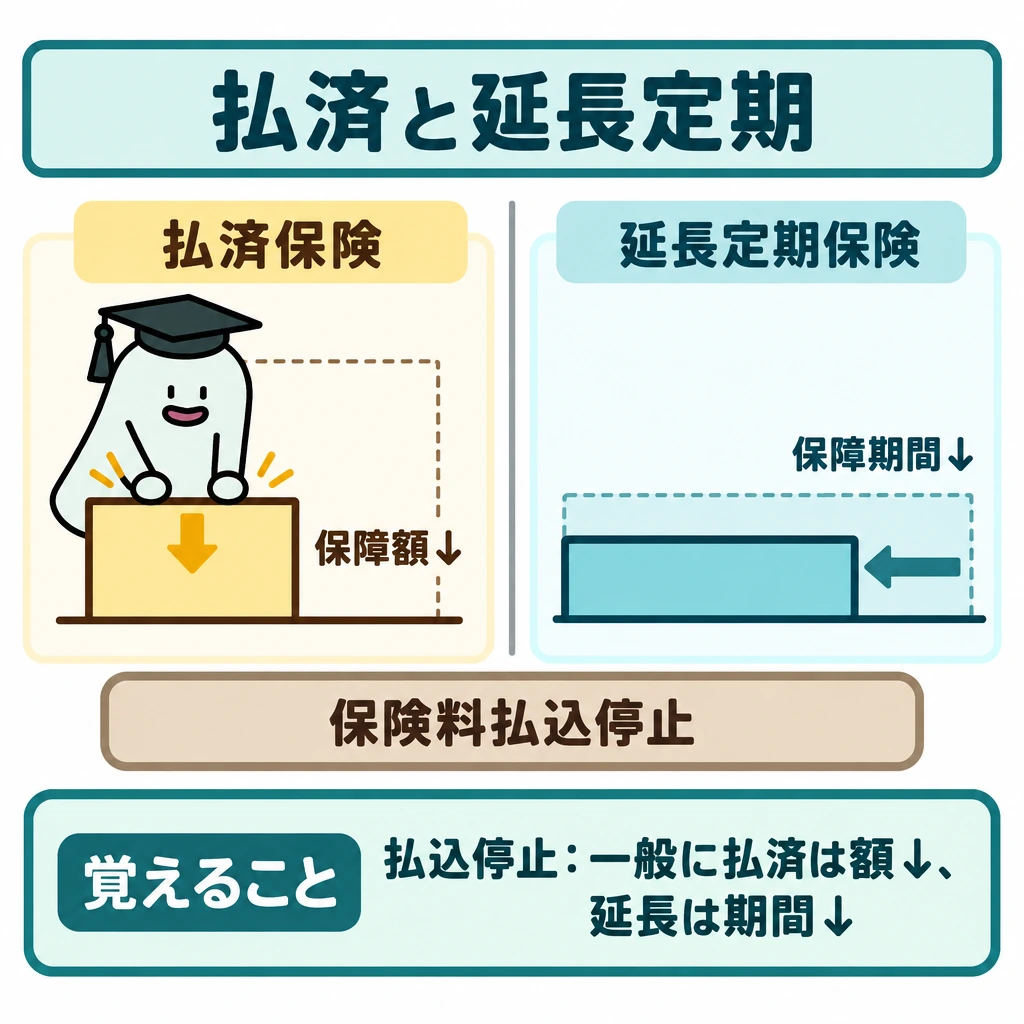
保険料を払えなくなったとき、解約、払済保険、延長定期保険、自動振替貸付は同じ結果ではありません。払済保険は一般に保険期間を保ったまま保障額を下げ、延長定期保険は死亡保障額を保ったまま保障期間が短くなることがあります。どちらも特約は原則消滅し、一定期間内なら元の契約に戻す復旧ができます。
自動振替貸付は、払込猶予期間を過ぎても保険料が払われないとき、解約返戻金の範囲で保険会社が保険料を立て替えて契約を続ける仕組みです。契約者貸付は解約返戻金の一定範囲で借りる方法です。どちらも利息がかかり、返済前に保険金を受け取ると未返済分が差し引かれます。
逓減定期保険は保険期間の経過とともに保険金額が減り、収入保障保険は死亡後に年金形式で受け取ります(一時金も選べますが、年金形式の受取総額より少なくなります)。低解約返戻金型終身保険は払込期間中の解約返戻金を低く抑える分、保険料が割安です。変額保険の死亡保険金には基本保険金額の最低保証があります。
| 手段 | 主に変わるもの |
|---|---|
| 払済保険 | 保険料払込を止め、一般に保障額が下がる |
| 延長定期保険 | 保険料払込を止め、一般に保障期間が短くなる |
| 自動振替貸付 | 解約返戻金の範囲で保険料を立て替え、契約を継続 |
| 契約者貸付 | 契約を続けながら借入れ、利息が発生 |
| 解約 | 保障が終了し、解約返戻金等を受ける |
保険料と契約者保護
保険料は大数の法則と収支相等の原則に基づき、予定死亡率・予定利率・予定事業費率の三つの予定基礎率で計算します。予定利率が高いほど保険料は安く、予定事業費率が高いほど保険料は高くなります。実際との差から生じる死差益・利差益・費差益が配当の財源です。
保険料は、保険金の支払に充てる純保険料と、保険会社の経費に充てる付加保険料に分かれます。保険会社は将来の支払に備えて責任準備金を積み立てます。
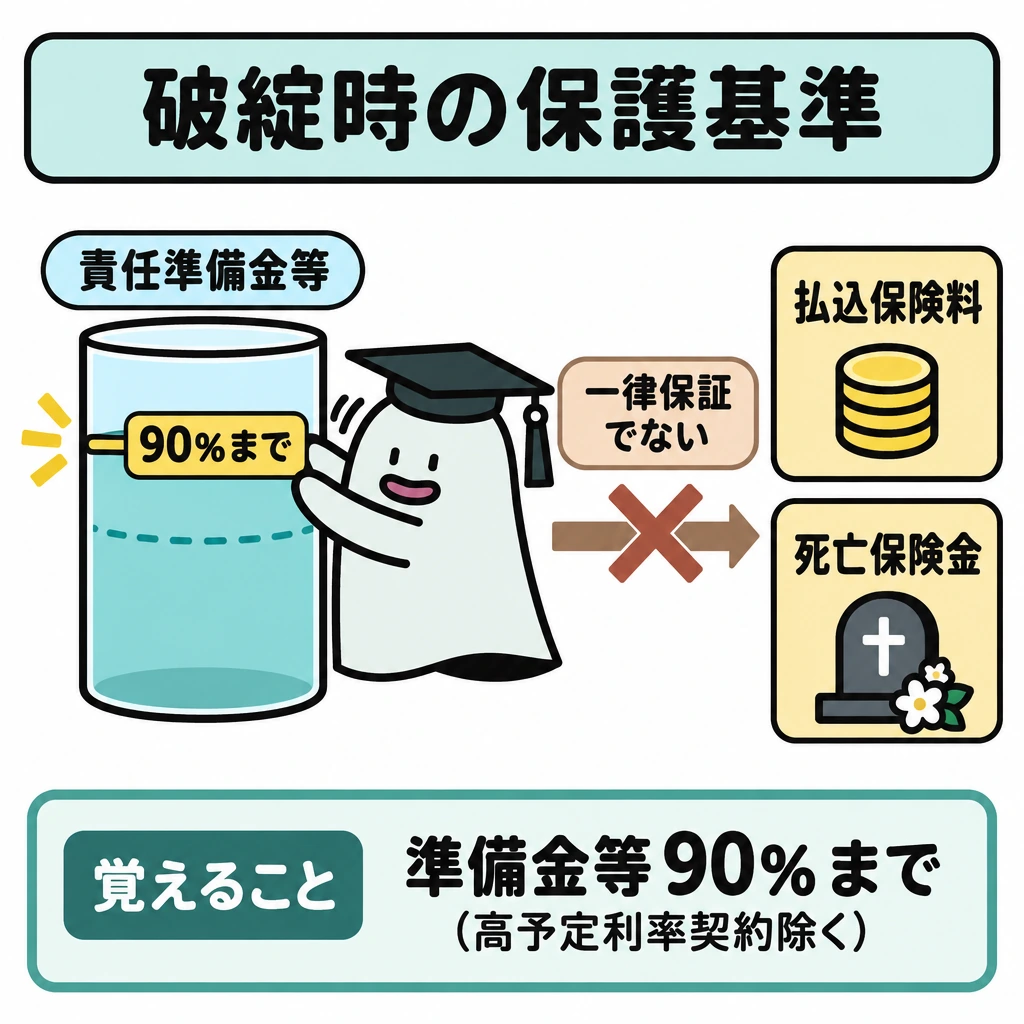
生命保険会社の破綻時は、原則として破綻時の責任準備金等の90%までが保護の基準です(高予定利率契約を除く)。払込保険料や死亡保険金の90%が一律に保証される意味ではありません。銀行の窓口で加入した保険も保険会社の保護機構の対象ですが、少額短期保険業者や共済は対象外です。
クーリング・オフは、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内なら、書面または電磁的記録で申込みを撤回できる制度です。保険期間1年以下の契約や、医師の診査後の契約は対象外です。
保険法は共済契約にも適用され、保険法の規定より契約者等に不利な約款の定めは無効になります(片面的強行規定)。保険業法では、ソルベンシー・マージン比率が200%を下回ると、金融庁の業務改善命令などの早期是正措置の対象になります。
| 予定基礎率 | その率が高いと | 主な利益源 |
|---|---|---|
| 予定死亡率 | 死亡保険の保険料が高くなる | 死差益 |
| 予定利率 | 保険料が安くなる | 利差益 |
| 予定事業費率 | 保険料が高くなる | 費差益 |
試験に出る
- 払済保険と延長定期保険の違い(保障額を小さくするか、期間を変えるか)。
- 更新と転換の違い、契約時点の年齢や料率の影響。
- 必要保障額は遺族の生活費等から公的給付・収入・資産を差し引いて求める。
- 契約者・被保険者・受取人を区別し、告知義務や免責を確認する。
- 生命保険契約者保護機構の補償は、原則として責任準備金等の90%であり、保険金額の一定割合を一律に保証するものではない。少額短期保険業者や共済は対象外。
- 予定利率・予定死亡率・予定事業費率と保険料の関係、三利源(死差益・利差益・費差益)。
- クーリング・オフ(8日以内、保険期間1年以下は対象外)、保険法の片面的強行規定、ソルベンシー・マージン比率200%未満での早期是正措置。
重要な言葉
- 払済保険
- 保険料の払込みを中止し、その時点の解約返戻金を基に、保険期間を変えずに保険金額の小さい保険に変える方法。特約は原則消滅する。
- 延長定期保険
- 保険料の払込みを中止し、その時点の解約返戻金を基に、元の死亡保険金額と同額の定期保険に変える方法。保険期間は元の契約より短くなることが多い。
- 必要保障額
- 遺族の生活費等から公的給付や資産を差し引いた不足額。
- ソルベンシー・マージン比率
- 大災害や運用環境の悪化など通常の予測を超えるリスクに対する、保険会社の支払余力を示す指標。200%を下回ると早期是正措置の対象。
確認問題
確かめよう変更前後で並べて比べる四つの項目は何ですか。
保障額・保障期間・払込額・特約の四つです。月額保険料だけを見て変更の有利不利を決めないことが重要です。
払済保険は、一般に保障額を維持したまま保険料の払込みを止める方法である。
生命保険契約者保護は、受け取る保険金の一定割合を一律に保証する制度である。
必要資金3,000万円、公的給付等1,500万円、充てられる資産500万円のとき、不足額は?
現在の契約の積立部分等を新しい契約へ充当することを?
保障を見直す方法には、解約して新しく入る以外にも選択肢があります。は解約返戻金等を使って保険料の払込みを止め、一般に保障額を小さくして保障を続ける仕組みです。は一般に死亡保障額を維持しつつ期間を変える仕組みです。
たとえば保険料負担を止めたい人でも、生涯の保障を小さく残したいのか、一定額の死亡保障をしばらく残したいのかで選ぶ方法が変わります。契約により利用可否やの扱いが違うため、元の契約の条件を確認します。
は同種の保障を次の期間へ続けることで、告知・診査は不要ですが、更新時の年齢で保険料が再計算されます。は現在の契約の積立部分等を新しい契約へ充当する方法で、転換時の年齢・料率で保険料を計算し、告知・診査も必要です。「今までと同じ条件がそのまま続く」とは限りません。
は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
保険を見直すときは、の改正と新商品の契約条件を分けて確認します。同じ医療保険でも入院の定義や給付条件が変わると、同じ保険料だけでは比較できません。契約日、、適用される制度の時点をそろえて必要保障を考えます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:地震保険料控除 ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について