


第三分野の保険とは
第三分野の保険は、医療・がん・介護などを対象とし、何が起きれば支払われるかという給付の引き金で比較します。
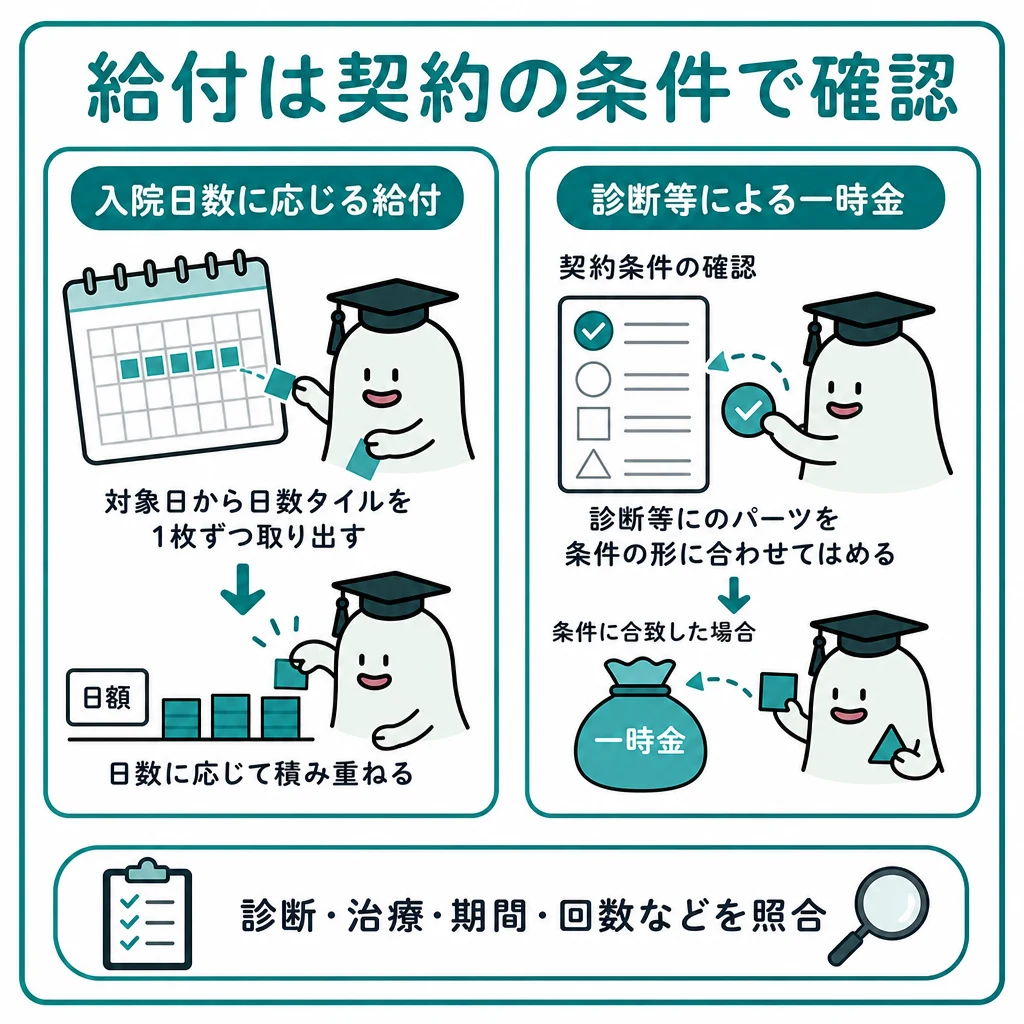
医療・がん・介護保険の比較では、支払額の大きさより先に「何が起きれば支払われるか」を読みます。入院、通院、診断、所定の要介護状態など、給付の引き金が異なります。
基本の仕組み
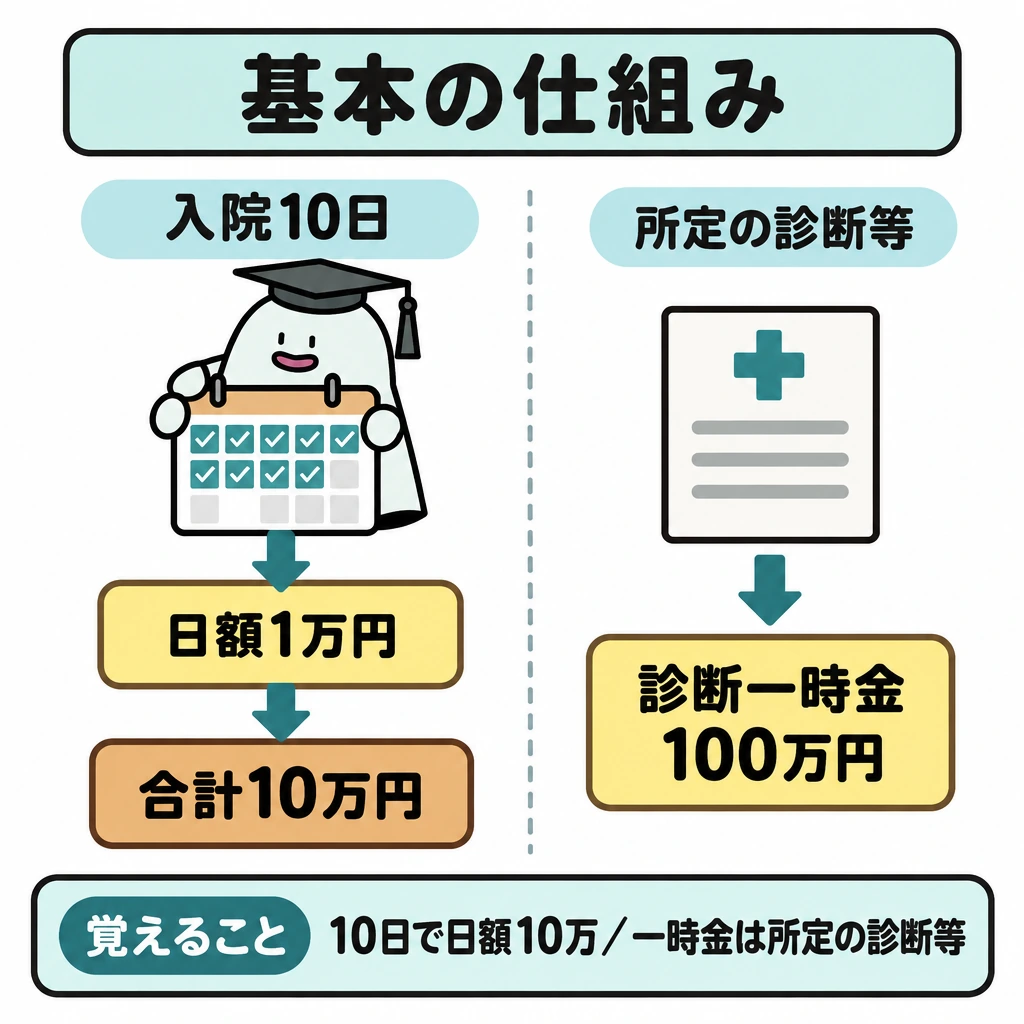
たとえば診断一時金100万円と入院日額1万円を比べる場合、10日入院したら両方100万円になるわけではありません。日額型は10万円、診断一時金は所定の診断等の条件で100万円となる設計です。
先進医療特約は、医療技術のすべてを広く補償するものではなく、対象となる先進医療の技術料等を契約に従って扱います。自由診療なら何でも対象という理解は誤りです。
第三分野で確認する支払事由
医療保険は入院・手術・通院、がん保険は所定のがん診断・治療、介護保険は所定の要介護状態、就業不能保険は疾病・傷害による所定の就業不能など、何を保険事故とするかが異なります。病名だけで給付金を決めず、待期・免責・回数・入院日数・対象となる手術を約款で読みます。
先進医療の技術料は公的医療保険の給付対象外ですが、診察・入院等の共通部分は保険診療の対象になり得ます。先進医療特約の対象は契約時・治療時の約款と公的な先進医療の範囲で確認し、自由診療全般と同一視しません。
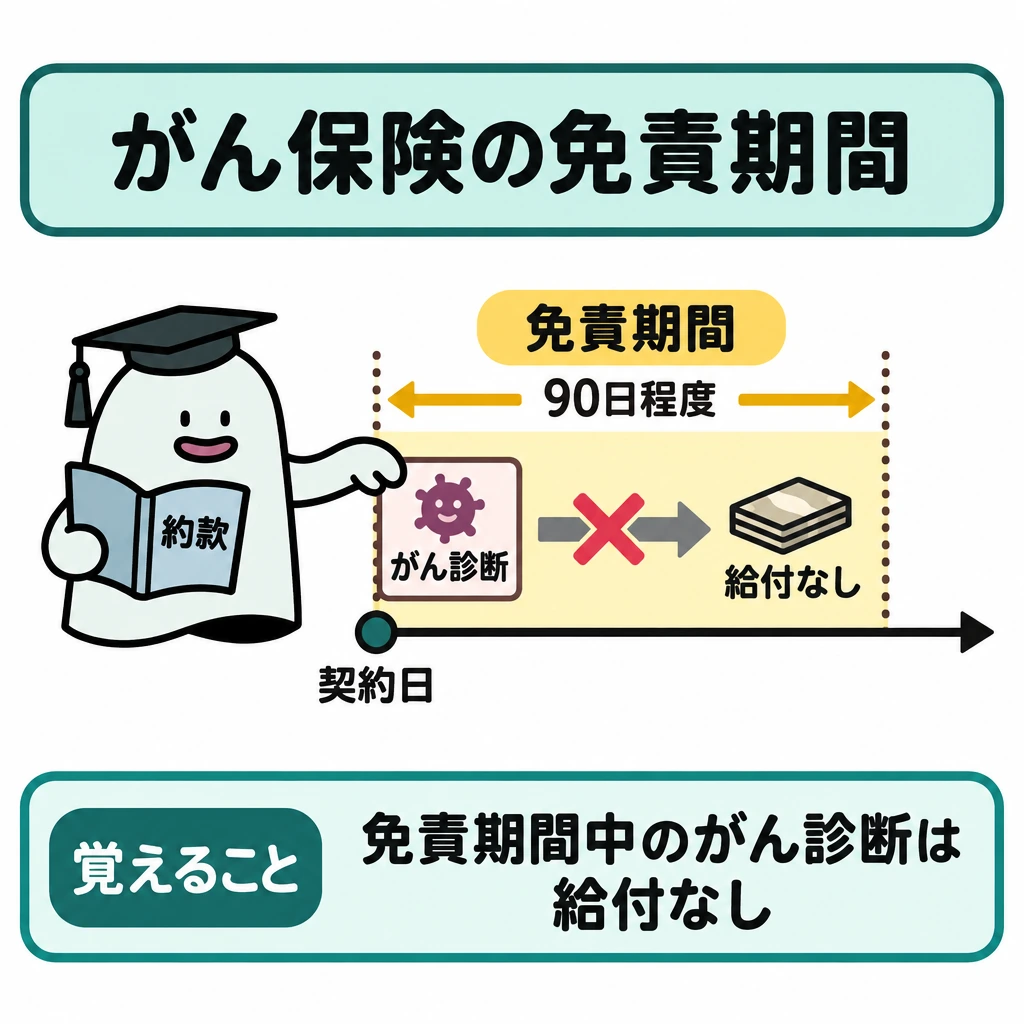
がん保険は、契約から90日(3か月)程度の免責期間(待ち期間)中にがんと診断されても給付されず、入院給付金の支払日数に上限がない商品が一般的です。特定疾病(三大疾病)保障保険は、がん・急性心筋梗塞・脳卒中で所定の状態になると死亡保険金と同額を受け取れ、受け取ると契約は消滅します。
リビング・ニーズ特約は、余命6か月以内と判断されたときに死亡保険金の一部または全部(上限3,000万円)を生前に受け取れる特約で、特約保険料は不要です。所得補償保険(損害保険)や就業不能保険は、病気・けがで働けないときの収入減を補います。
| 保障 | 先に確かめる条件 |
|---|---|
| 医療保険 | 入院・手術・通院の定義と日数 |
| がん保険 | 免責期間(90日程度)、診断確定、再発・複数回給付の間隔 |
| 介護保険 | 公的認定との連動または独自基準 |
| 特定疾病保障保険 | 三大疾病の所定の状態、受取後は契約消滅 |
| 就業不能保険 | 免責期間と所定の就業不能状態 |
| 先進医療特約 | 対象技術と技術料・限度額 |
試験に出る
- 医療・がん・介護保険は、給付の引き金(入院・通院・診断・要介護状態)が異なる。
- 診断一時金と入院日額型では、支払われる条件と額の決まり方が違う。
- 先進医療特約は、対象となる先進医療の技術料等を扱うもので、自由診療全般ではない。
- 再発時の一時金は、回数や間隔の条件で変わる。
- 「病名→支払事由→回数・期間」の順に確認する。
- がん保険の90日程度の免責期間(待ち期間)、特定疾病保障保険は保険金を受け取ると契約が消滅すること。
- リビング・ニーズ特約は余命6か月以内で上限3,000万円、特約保険料は不要で受取は非課税。
重要な言葉
- 診断一時金
- 所定の診断をされたときに支払われる一時金。
- 先進医療特約
- 対象となる先進医療の技術料等を契約に従って扱う特約。
- 支払事由
- 保険金や給付金が支払われるきっかけとなる事由。
確認問題
確かめよう同じ病気の再発でも一時金が再度出るかは、何で変わりますか。
回数や間隔の条件で変わります。「病名→給付金」だけでなく、「病名→支払事由→回数・期間」と順に読みます。
入院日額1万円の保険は、10日入院すると診断一時金100万円と同額になる。
先進医療特約は、自由診療であれば何でも補償する。
第三分野の保険を比較するとき、最初に読むべき点は?
先進医療特約が対象とするのは?
の比較では、支払額の大きさより先に「何が起きれば支払われるか」を読みます。入院、通院、診断、所定のなど、給付の引き金が異なります。
たとえば診断一時金と入院日額を比べる場合、10日入院したら両方100万円になるわけではありません。日額型は10万円、診断一時金は所定の診断等の条件で100万円となる設計です。
は、医療技術のすべてを広く補償するものではなく、対象となる先進医療の等を契約に従って扱います。自由診療なら何でも対象という理解は誤りです。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 国税庁:地震保険料控除 ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について