


社会保険とは
社会保険では、給付を受ける条件と、複数制度が重なる場合の調整を読みます。同じ休業でも、私傷病・出産・育児・業務災害で入口が異なります。
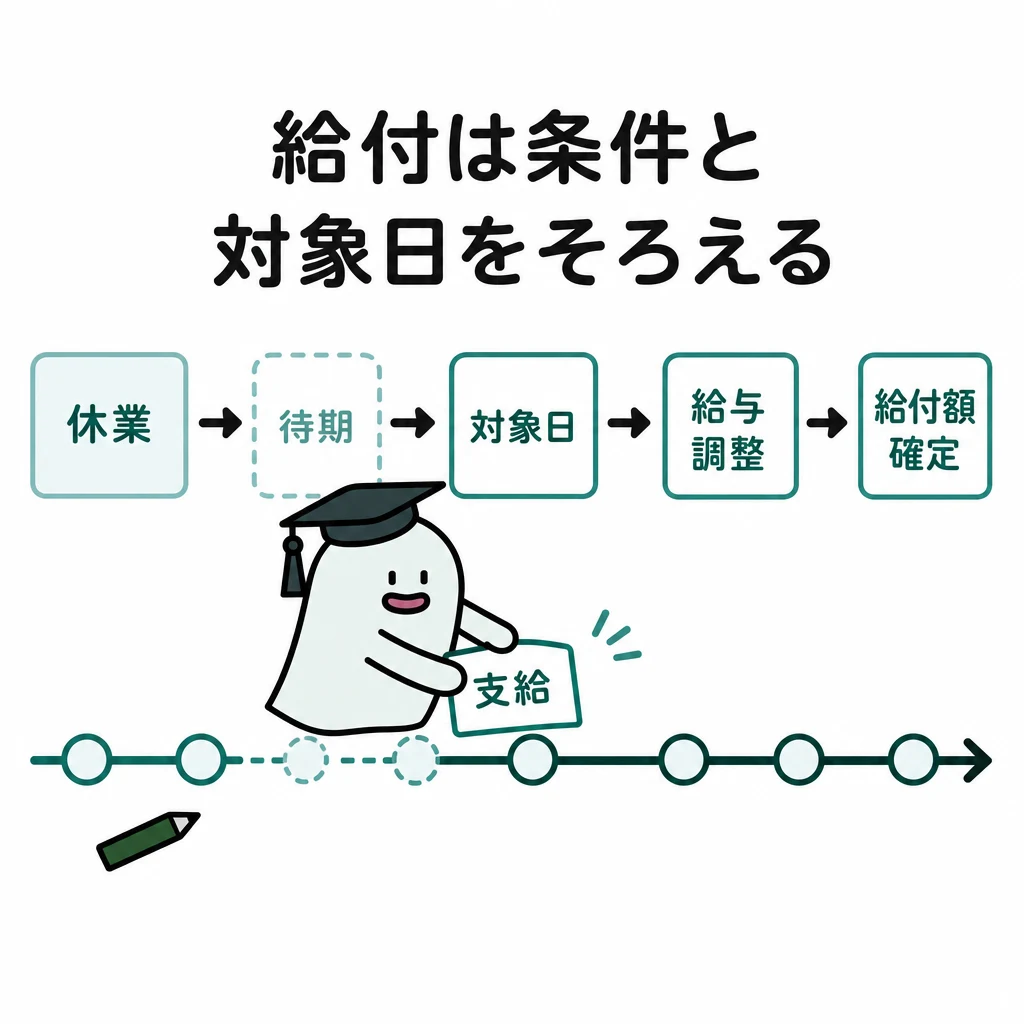
2級では、給付を受ける条件と、複数の制度が重なる場合の調整まで読みます。同じ「休業」でも、私傷病、出産、育児、業務災害では入口が異なるからです。
基本の仕組み
たとえば会社員の私傷病による休業なら、健康保険の傷病手当金について、待期、労務不能、給与の支払状況などを確認します。給与が一部出ているとき、給付が無条件で満額上乗せされるとは限りません。
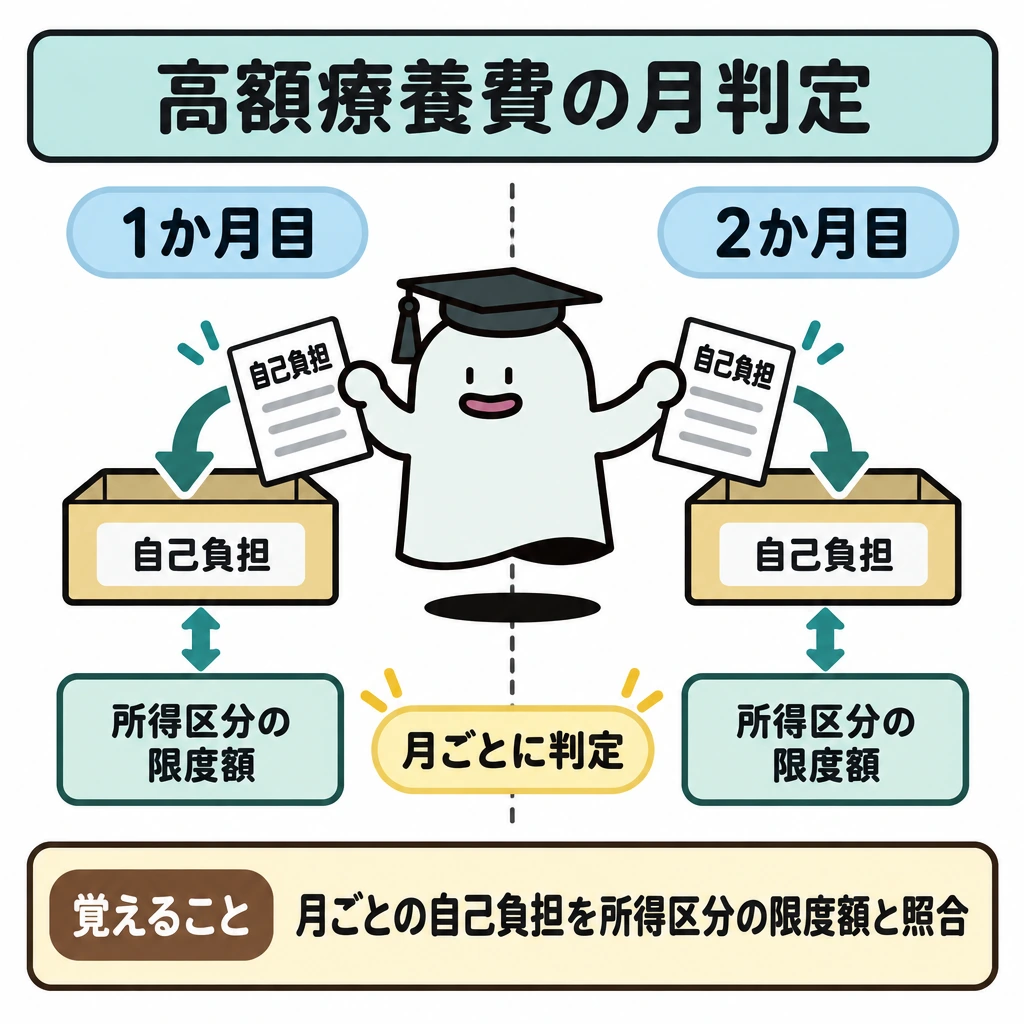
高額療養費では「同じ月の自己負担」と所得区分の限度額を照合します。入院が月をまたぐと月ごとに判定するため、同じ合計医療費でも計算結果が変わることがあります。食事代や差額ベッド代等も医療費と同じ扱いとは限りません。
短時間労働者の厚生年金・健康保険の適用拡大も進んでいます。所定内賃金が月額8.8万円以上という賃金要件(106万円の壁)は、2026年10月1日に撤廃されます(施行日は2026年9月公布の政令で確定)。企業規模要件も2027年10月から段階的に縮小されますが、週20時間以上・学生でないことなどの要件は残ります。
休業の理由から給付を選ぶ
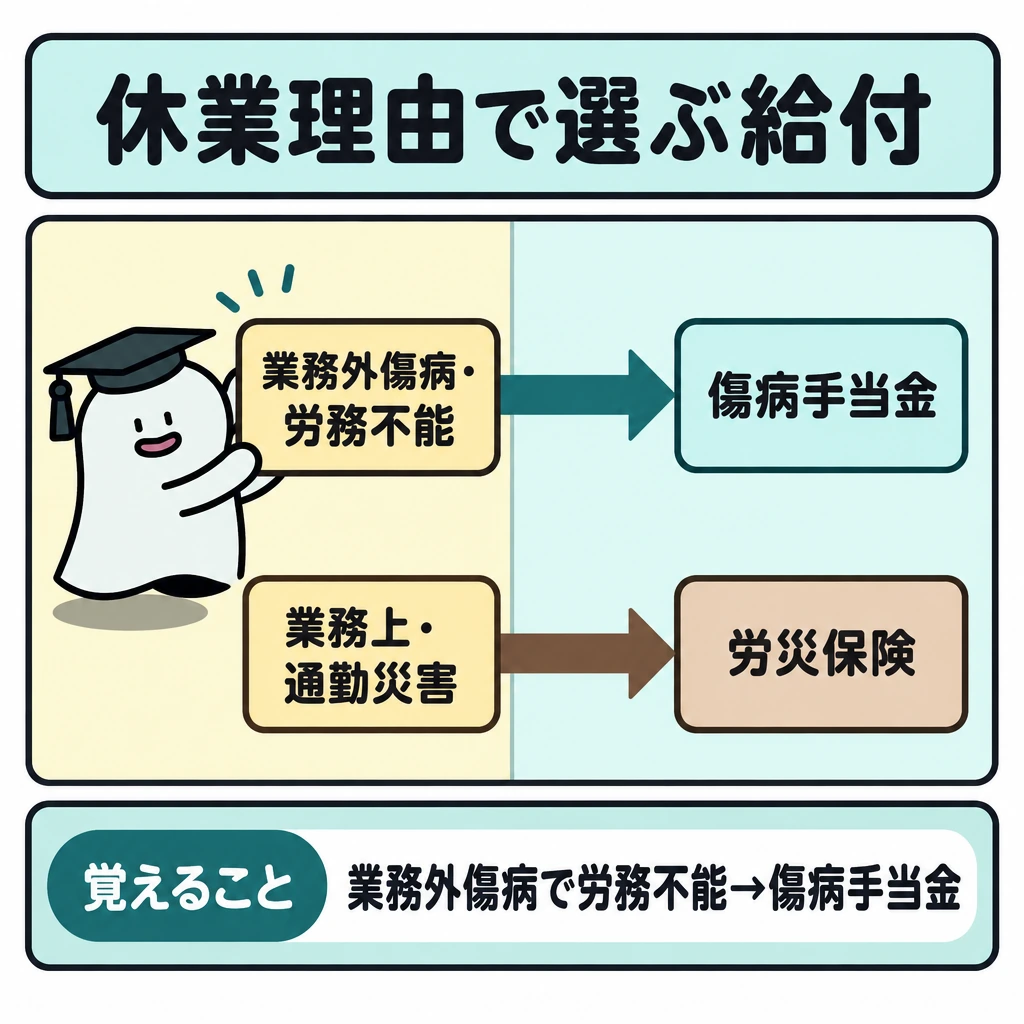
健康保険の傷病手当金は業務外の傷病による労務不能が入口で、連続3日の待期後、4日目から対象です。1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均÷30×3分の2です。支給開始日から通算1年6か月を上限とし、給与が支払われる場合は差額だけが支給されます。
出産手当金は出産日以前42日(多胎は98日)から出産翌日以後56日までの休業に、傷病手当金と同じく3分の2相当が支給されます。出産育児一時金は原則1児50万円です。国民健康保険には、原則として傷病手当金・出産手当金がありません。
退職後の任意継続被保険者になるには、資格喪失日の前日まで継続2か月以上の被保険者期間が必要です。資格喪失日から20日以内に申し出れば最長2年加入でき、保険料は全額自己負担です。75歳以上は後期高齢者医療制度に移り、窓口負担は原則1割(一定以上所得は2割、現役並み所得は3割)です。
業務上・通勤災害は労災保険、出産による休業は出産手当金、育児による休業は雇用保険の育児休業給付など、原因と制度を対応させます。
| 休業・費用の原因 | 主に確認する制度 |
|---|---|
| 業務外の傷病で労務不能 | 健康保険・傷病手当金 |
| 業務上・通勤中の災害 | 労災保険の休業補償等 |
| 出産のための休業 | 健康保険・出産手当金 |
| 育児のための休業 | 雇用保険・育児休業給付 |
| 保険診療の自己負担が高額 | 健康保険・高額療養費 |
高額療養費の判定順
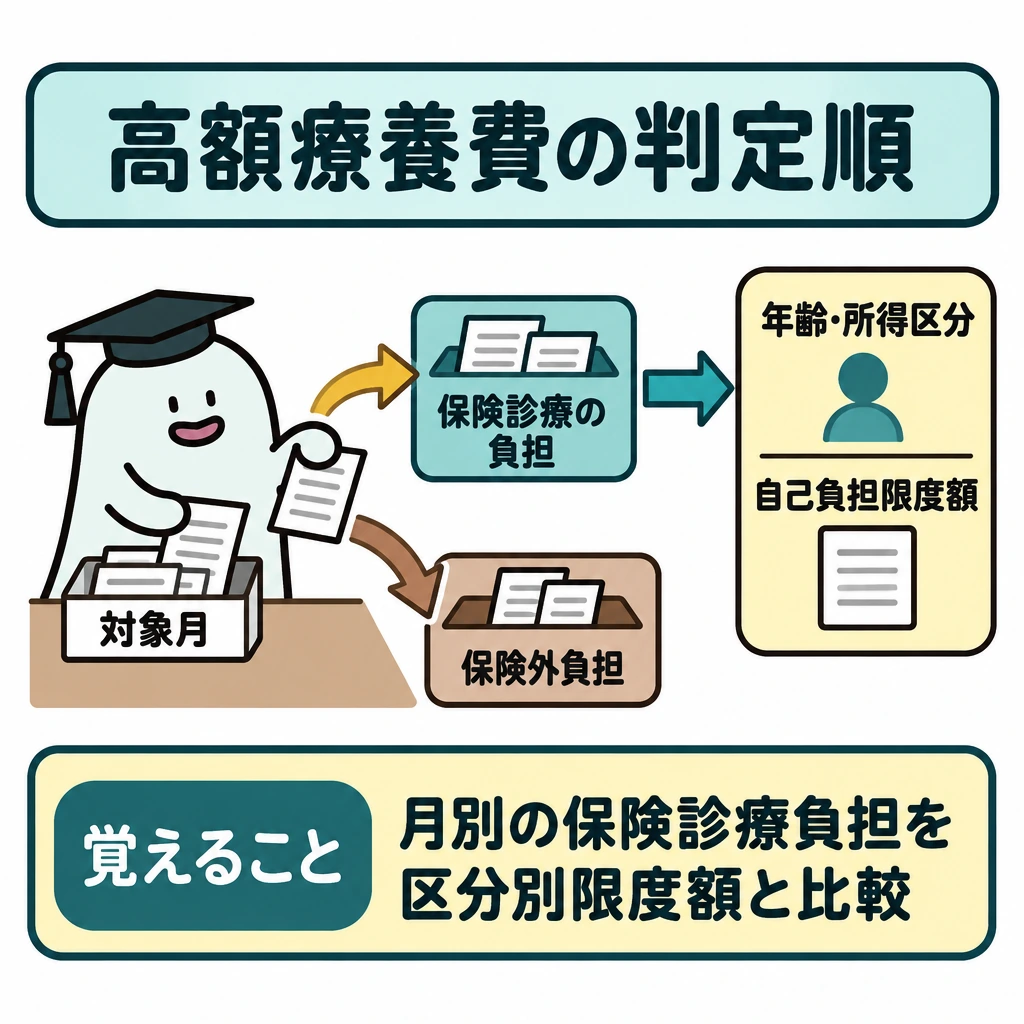
対象月ごとに保険診療の自己負担を集計し、年齢と所得区分に応じた自己負担限度額と比べます。差額ベッド代・入院時食事代・先進医療の技術料など保険外負担を混ぜません。世帯合算や多数回該当は別の条件があるので、単純に家族全員の支払額を足さないでください。
70歳未満で標準報酬月額28万〜50万円の区分は「80,100円+(総医療費−267,000円)×1%」です。総医療費100万円なら、限度額は80,100円+7,330円=87,430円です。窓口で3割の30万円を払った場合、差額の212,570円が高額療養費として支給されます。
70歳未満の世帯合算では、医療機関ごと・入院と外来・医科と歯科を分けて、同じ月に21,000円以上の自己負担だけを合算します。直近12か月に3回以上該当すると、4回目から多数回該当として限度額が下がります(上の区分では44,400円)。
高額療養費は2026年8月診療分から、月額の限度額の改定と年間上限の新設が行われました。2026年度試験の基準日(2026年4月1日)時点では、上の改定前の限度額で判定します。
雇用・労災・介護保険の要点
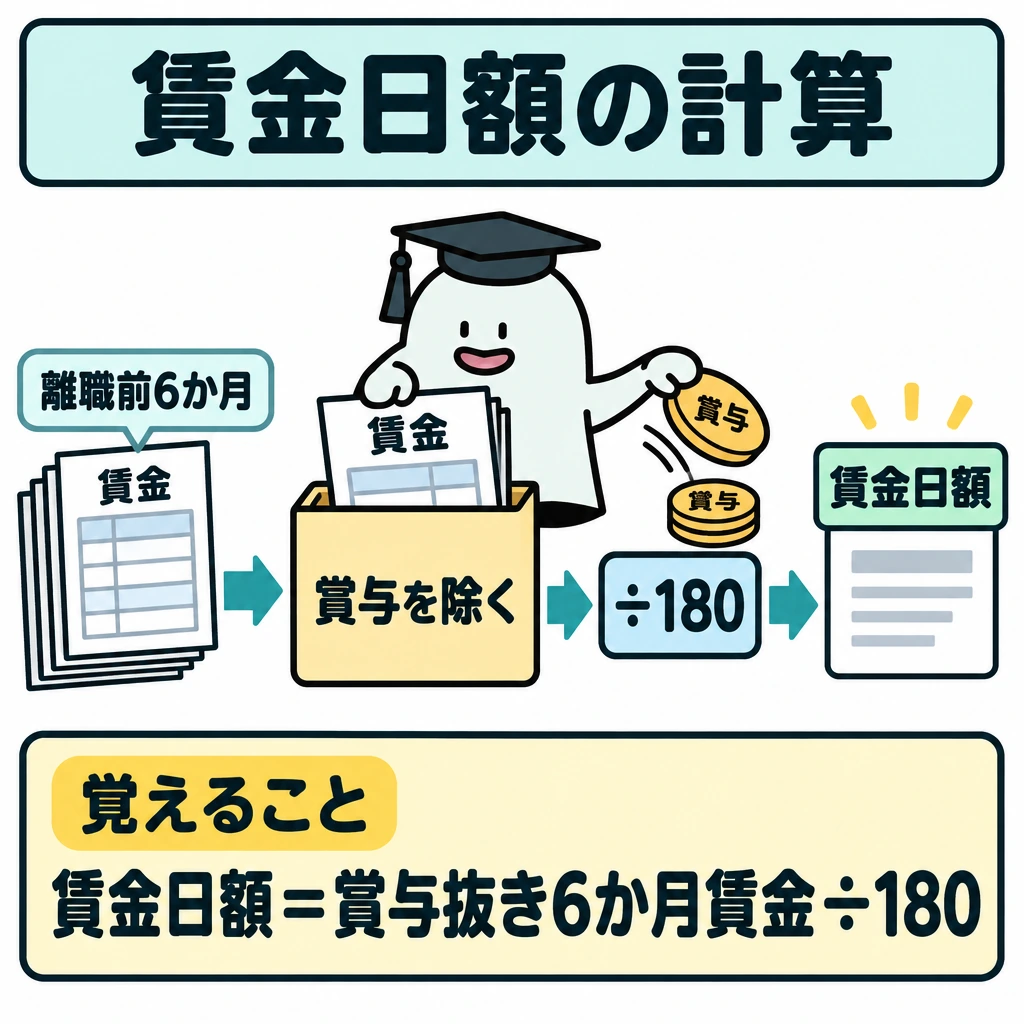
雇用保険の基本手当は、原則として離職日以前2年間に被保険者期間が通算12か月以上必要です(倒産・解雇等は1年間に6か月以上)。7日間の待期の後、正当な理由のない自己都合退職は2025年4月以降、原則1か月の給付制限があります。賃金日額は、離職前6か月の賃金(賞与を除く)÷180です。
自己都合退職などの一般の受給資格者の所定給付日数は、算定基礎期間10年未満で90日、10年以上20年未満で120日、20年以上で150日です。65歳以上の高年齢被保険者が離職した場合は、基本手当ではなく一時金の高年齢求職者給付金です。
育児休業給付金は、休業開始から180日までは休業開始時賃金日額の67%、その後は50%です。2025年4月からは、子の出生直後に両親ともに14日以上の育児休業を取ると、最大28日間13%の出生後休業支援給付金が上乗せされます。介護休業給付金は対象家族1人につき通算93日(3回まで分割可)、67%です。
高年齢雇用継続基本給付金は、60歳以上65歳未満で被保険者期間5年以上の人の賃金が、60歳到達時の75%未満に下がったときに支給されます。支給率は、2025年4月1日以後に60歳になった人は最大10%、それより前に60歳になった人は最大15%です。
労災保険の保険料は全額事業主が負担し、パート・アルバイトを含む労働者が対象です。療養(補償)給付に自己負担はなく、休業(補償)給付は休業4日目から給付基礎日額の60%(ほかに休業特別支給金20%)です。
介護保険の第1号被保険者(65歳以上)は原因を問わず要介護・要支援の認定で給付を受けます。第2号被保険者(40歳以上65歳未満の医療保険加入者)は、末期がんなどの特定疾病が原因の場合に限られます。自己負担は原則1割で、所得により2割・3割です。
| 制度 | 保険料の負担 | 主な給付の要点 |
|---|---|---|
| 健康保険 | 労使折半 | 傷病手当金は4日目から3分の2、通算1年6か月 |
| 雇用保険 | 労使で負担(事業主の割合が高い) | 基本手当、育児・介護休業給付、高年齢雇用継続給付 |
| 労災保険 | 全額事業主 | 療養は自己負担なし、休業は4日目から60%+特別支給金20% |
| 介護保険 | 第2号は医療保険料と一緒に納付 | 第1号は原因を問わず、第2号は特定疾病のみ |
試験に出る
- 同じ休業でも、私傷病・出産・育児・業務災害で給付の入口が異なる。
- 傷病手当金の待期・労務不能・給与の支払状況などの条件。
- 高額療養費は同じ月の自己負担と所得区分の限度額を照合する。
- 入院が月をまたぐと月ごとに判定すること。
- 食事代や差額ベッド代が、医療費と同じ扱いとは限らないこと。
- 短時間労働者の適用拡大で、所定内賃金月額8.8万円以上という賃金要件(106万円の壁)が2026年10月1日に撤廃される点。2026年度試験の基準日(2026年4月1日)時点では、この要件が残っている。
- 雇用保険の基本手当の受給要件・給付制限・所定給付日数と、育児休業給付・高年齢雇用継続給付の支給率。
- 労災保険の保険料負担(全額事業主)と、介護保険の第1号・第2号被保険者の給付範囲の違い。
重要な言葉
- 傷病手当金
- 私傷病で休業したときに健康保険から支給される給付。
- 高額療養費
- 同じ月の自己負担が限度額を超えたとき支給される給付。
- 世帯合算
- 同一世帯の自己負担を合算して限度額を判定する取扱い。
- 106万円の壁
- 短時間労働者が厚生年金・健康保険に加入する要件のうち、所定内賃金月額8.8万円以上(年収換算で約106万円)という賃金要件。2026年9月公布の政令により、2026年10月1日に撤廃。
- 任意継続被保険者
- 退職後も最長2年、在職中の健康保険に個人で加入し続ける人。保険料は会社負担分も含め全額自己負担。
確認問題
確かめよう病院への支払総額をそのまま限度額と比較してよいでしょうか。
いいえ。保険診療の自己負担か、同じ月か、70歳未満の世帯合算なら21,000円以上かを確認し、対象となる金額を先に取り出してから限度額と比べます。
同じ「休業」であれば、私傷病でも業務災害でも給付の入口は同じである。
入院が月をまたぐ場合、高額療養費は月ごとに判定する。
会社員の私傷病による休業で確認する健康保険の給付は?
高額療養費で照合するのは?
2級では、給付を受ける条件と、複数の制度が重なる場合の調整まで読みます。同じ「休業」でも、、出産、育児、では入口が異なるからです。
たとえば会社員の私傷病による休業なら、健康保険のについて、待期、労務不能、給与の支払状況などを確認します。給与が一部出ているとき、給付が無条件で満額上乗せされるとは限りません。
では「同じ月の自己負担」と所得区分の限度額を照合します。入院が月をまたぐと月ごとに判定するため、同じ合計医療費でも計算結果が変わることがあります。や差額ベッド代等も医療費と同じ扱いとは限りません。
短時間労働者の厚生年金・健康保険のも進んでいます。所定内賃金が月額8.8万円以上という賃金要件()は、2026年10月1日に撤廃されます(施行日は2026年9月公布の政令で確定)。企業規模要件も2027年10月から段階的に縮小されますが、週20時間以上・学生でないことなどの要件は残ります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 日本年金機構:老齢年金の受給要件と仕組み ↗
- 厚生労働省:iDeCoの概要 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- 日本年金機構:2026年4月以降の在職老齢年金の計算方法 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 日本年金機構:年金の制度・手続き ↗
- 厚生労働省:社会保険適用拡大特設サイト(年収の壁・適用拡大) ↗
- 厚生労働省:確定拠出年金制度の拠出限度額 ↗
- 日本年金機構:老齢年金の受給要件 ↗
- 日本年金機構:合算対象期間 ↗
- 日本年金機構:報酬比例部分 ↗
- 協会けんぽ:傷病手当金 ↗
- 厚生労働省:2025年の確定拠出年金制度改正 ↗
- 厚生労働省:財形貯蓄制度 ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- 日本年金機構:加給年金額と振替加算 ↗
- 日本年金機構:離婚時の年金分割の請求期限が改正されました ↗
- ハローワーク:基本手当について ↗
- 住宅金融支援機構:【フラット35】 ↗
- 日本政策金融公庫:国の教育ローン(教育一般貸付) ↗
- 官報:令和8年9月11日号外第203号(年金制度改正法の一部の施行期日を定める政令) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について