


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 2級 実技 個人資産相談業務の概要
老齢給付の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 報酬比例部分 / 経過的加算 / 加給年金
設例のAさん(1981年5月12日生まれ、44歳)が原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2025年度価額)について、〈計算の手順〉の空欄①〜④に入る最も適切な数値を求めなさい。なお、計算過程で円未満の端数が生じる場合は円未満を四捨五入すること。
解答・解説を表示
解答
① 771,055円 ② 420,283円 ③ 275円 ④ 420,558円
解説
老齢基礎年金は、受給資格期間を満たせば原則65歳から受け取れます。年金額は保険料を納めた月数に応じて決まります。老齢厚生年金は主に報酬比例部分と経過的加算でできており、厚生年金の加入期間が240月以上あると、要件に応じて加給年金が加わります。
解き方
- 設例の加入歴から、老齢基礎年金の計算のもとになる納付済月数(第2号被保険者期間と第1号納付済期間)を合計し、基礎年金額を計算します。
- 報酬比例部分と経過的加算を計算式どおりに求め、厚生年金の加入期間が240月未満なので加給年金は対象外と確認し、老齢厚生年金額を合計します。
答えの内訳
- ①:771,055(円)
- 老齢基礎年金の年金額は、831,700円×(保険料納付済月数/480月)で計算します。Aさんの保険料納付済月数は厚生年金保険期間213月+国民年金保険料納付済期間232月=445月です(学生納付特例期間35月は追納していないため反映されません)。したがって、831,700円×445月/480月=771,055.208…円となり、円未満四捨五入により771,055円となります。
- ②:420,283(円)
- 老齢厚生年金の報酬比例部分の額は、被保険者期間がすべて2003年4月以後であるため、平均標準報酬額360,000円×(5.481/1,000)×213月=420,283.08円となり、円未満四捨五入により420,283円となります。
- ③:275(円)
- 経過的加算額は、定額部分相当額(1,734円×213月=369,342円)から、20歳以上60歳未満の厚生年金被保険者期間に応じた基礎年金相当額(831,700円×213月/480月=369,066.875円)を控除して求めます。369,342円-369,066.875円=275.125円となり、円未満四捨五入により275円となります。
- ④:420,558(円)
- 加給年金額は、厚生年金保険の被保険者期間が原則20年(240月)以上ある場合に加算されますが、Aさんの被保険者期間は213月(20年未満)であるため加給年金は加算されません。したがって、老齢厚生年金の年金額は報酬比例部分420,283円+経過的加算額275円=420,558円となります。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の満額(2025年度価額)は831,700円であること
- 学生納付特例期間は受給資格期間には入るが、追納しない限り年金額には反映されないこと
- 加給年金の支給要件として厚生年金被保険者期間20年(240月)以上が必要であること
間違えやすいところ
- 学生納付特例期間を納付済月数に含めて計算してしまうミス
- 厚生年金の加入期間が240月未満なのに加給年金を加算してしまうミス
- 付加年金と経過的加算の計算式や、計算に使う月数を混同すること
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の各種取扱い(繰下げ・追納・付加年金)
ライフプランニングと資金計画 · 公的年金の繰下げ支給 / 保険料の追納 / 任意加入被保険者 / 付加保険料と付加年金
公的年金制度の各種取扱いに関する記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。
解答・解説を表示
解答
① ◯ ② × ③ ×
解説
公的年金は、受け取りを遅らせる「繰下げ」が最大75歳まででき、増額率は最大84%です。免除や特例を受けた期間の保険料は、過去10年以内なら追納できます。付加年金(保険料を上乗せして増やせる年金)の受給年額は「200円×納付月数」で計算します。
解き方
- 記述①は、繰下げできる時期(66歳から75歳まで)と増額率(月0.7%×繰下げた月数)に当てはめて正誤を判定します。
- 記述②は、学生納付特例の追納できる期間(原則10年以内)とAさんの年齢(44歳)から、追納できるかを判定します。
- 記述③は、付加保険料の月額(400円)と、受け取る付加年金の式(年額200円×納付月数)を整理して判定します。
小問ごとの答え
- 小問 ①:◯
- 繰下げ支給の申出は66歳以降可能であり、上限年齢は75歳です。増額率は1カ月あたり0.7%で計算され、65歳到達月から75歳0カ月まで120カ月繰り下げた場合、0.7%×120月=84%の増額率となります。
- 小問 ②:×
- 学生納付特例制度等の承認を受けた期間の保険料を追納できるのは、追納が承認された日の属する月前10年以内の期間に限られます。Aさんは44歳であり、20歳から22歳までの学生納付特例期間は20年以上前であるため追納することはできません。
- 小問 ③:×
- 付加年金の年額は「200円×付加保険料納付済月数」で計算されます。付加保険料を180月納付した場合に上乗せされる付加年金の額は、200円×180月=36,000円です(設例の72,000円は月額保険料400円に乗じており誤りです)。
関連する分野を学ぶ
覚えるポイント
- 年金の繰下げ支給の増額率は1月あたり+0.7%、75歳上限で最大+84%であること
- 保険料免除・猶予等の追納期限は過去10年以内であること
- 付加保険料は月額400円、受け取る付加年金は年額「200円×納付済月数」であること
間違えやすいところ
- 繰下げの増額率(月0.7%)と、繰上げの減額率(月0.4%)を混同すること
- 学生納付特例の追納できる期間(10年以内)を忘れ、何年前の分でも追納できると誤解すること
- 付加年金の受取額を計算するときに、納付した保険料(月400円)をそのまま掛けてしまうこと
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の仕組みと税制上の取扱い
ライフプランニングと資金計画 · 国民年金基金 / 社会保険料控除 / 遺族一時金
国民年金基金に関する次の文章の空欄①~③に入る最も適切な語句を、語句群の中から選びなさい。なお、問題の性質上、明らかにできない部分は「□□□」で示してある。 「国民年金基金は、老齢基礎年金に上乗せする年金を支給する任意加入の年金制度です。加入は口数制となっており、1口目は、保証期間のある( ① )年金A型と保証期間のない( ① )年金B型のいずれかを選択します。2口目以降は、2種類の( ① )年金と5種類の□□□年金のなかから選択することができます。掛金の額は、加入員が選択した給付の型や口数、加入時の年齢等で決まります。なお、国民年金基金に加入している間は、国民年金の付加保険料を納付することができません。また、国民年金基金の給付には、老齢年金のほかに( ② )があります。 国民年金基金への加入には、支払った掛金が( ③ )の対象となることや、受け取った年金に係る雑所得の金額の計算上、年金額から公的年金等控除額を控除することができるといった税制上のメリットがあります」
- イ
- 終身
- ロ
- 有期
- ハ
- 確定
- ニ
- 遺族一時金
- ホ
- 遺族年金
- ヘ
- 障害年金
- ト
- 障害手当金
- チ
- 小規模企業共済等掛金控除
- リ
- 社会保険料控除
- ヌ
- 生命保険料控除
解答・解説を表示
解答
① イ ② ニ ③ リ
解説
国民年金基金は、国民年金第1号被保険者などの老後のお金を上乗せする公的な年金制度です。1口目は必ず終身年金を選びます。途中でやめることは原則できません。老齢年金のほか、死亡したときには遺族一時金が出ます。払った掛金は全額が社会保険料控除の対象です。
解き方
- 1口目で必ず選ぶ給付型はどれかを判定します(終身年金のA型かB型)。
- 国民年金基金で老齢年金以外に支給される給付の種類(遺族一時金)を特定します。
- 払った掛金が所得控除でどの区分になるか(社会保険料控除)を確認します。
小問ごとの答え
- 小問 ①:イ(終身)
- 国民年金基金の1口目は、保証期間のある終身年金A型または保証期間のない終身年金B型のいずれかを選択する必要があります。
- 小問 ②:ニ(遺族一時金)
- 国民年金基金の独自給付には、加入員または受給権者が死亡した際に遺族に支給される遺族一時金があります(遺族年金や障害年金はありません)。
- 小問 ③:リ(社会保険料控除)
- 国民年金基金の掛金は、全額が所得税・住民税の計算上「社会保険料控除」の対象となります(小規模企業共済等掛金控除ではありません)。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の1口目は終身年金(A型・B型)必須、2口目以降は終身または確定年金から選択可能。
- 国民年金基金の掛金は全額が社会保険料控除の対象(iDeCoは小規模企業共済等掛金控除)。
間違えやすいところ
- iDeCo(個人型確定拠出年金)の掛金(小規模企業共済等掛金控除)と、国民年金基金の掛金(社会保険料控除)を混同しやすい。
- 付加保険料と国民年金基金は併用できないことを忘れがちです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標等の計算(PBR・ROE・負債比率)
金融資産運用 · PBR / ROE / 負債比率 / 財務分析
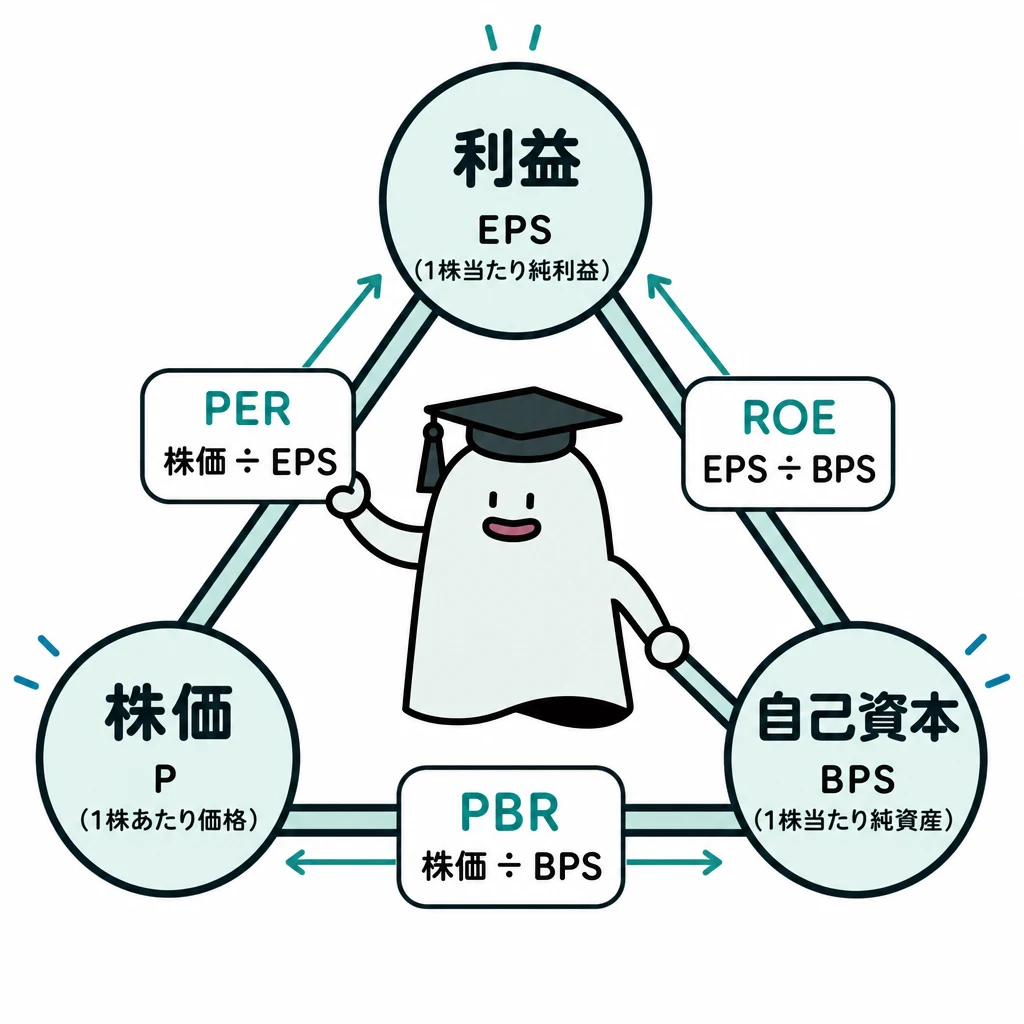
《設例》の〈X社株式の情報〉および〈X社の財務データ〉に基づき、次の①~③を求めなさい。表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。 〈X社株式の情報〉 株価:1,250円、発行済株式数:2億5,000万株 〈X社の財務データ〉 資産の部合計:4,500億円、負債の部合計:1,700億円、純資産の部合計:2,800億円 売上高:3,000億円、営業利益:280億円、経常利益:320億円、当期純利益:250億円、配当金総額:120億円 ※純資産の金額と自己資本の金額は同じである。 ① PBR(倍) ② ROE(%) ③ 負債比率(%)
解答・解説を表示
解答
① 1.12(倍) ② 8.93(%) ③ 60.71(%)
解説
PBR(株価純資産倍率)は、株価を1株当たり純資産で割った値で、会社の資産から見た割安さを測ります。ROE(自己資本利益率)は、自己資本でどれだけ効率よく当期純利益を出したかを示します。負債比率は、自己資本に対する他人資本(借金)の割合で、財務の安全さを測る指標です。
解き方
- 財務データから、自己資本(純資産2,800億円)、負債(1,700億円)、当期純利益(250億円)、株価(1,250円)、発行済株式数(2.5億株)を取り出します。
- ① BPS(2,800億円÷2.5億株=1,120円)を求め、株価1,250円÷1,120円でPBRを計算し、端数を処理します。
- ② 当期純利益250億円÷自己資本2,800億円×100でROEを計算し、端数を処理します。
- ③ 負債1,700億円÷自己資本2,800億円×100で負債比率を計算し、端数を処理します。
答えの内訳
- ①:1.12(倍)
- 1株当たり純資産(BPS)=純資産2,800億円÷発行済株式数2.5億株=1,120円。PBR=株価1,250円÷BPS1,120円=1.11607…倍。小数点以下第3位を四捨五入して1.12倍となります。
- ②:8.93(%)
- ROE=当期純利益250億円÷自己資本(純資産)2,800億円×100=8.92857…%。小数点以下第3位を四捨五入して8.93%となります。
- ③:60.71(%)
- 負債比率=負債1,700億円÷自己資本(純資産)2,800億円×100=60.71428…%。小数点以下第3位を四捨五入して60.71%となります。
関連する分野を学ぶ
覚えるポイント
- PBR=株価÷BPS(1株当たり純資産)。
- ROE=当期純利益÷自己資本×100。
- 負債比率=負債÷自己資本×100(数値が低いほど財務健全性が高い)。
間違えやすいところ
- ROEの分子に営業利益や経常利益を使ってしまう誤り(正しくは当期純利益を使う)。
- 負債比率の分母に総資産(負債+純資産)を使ってしまう誤り(自己資本比率と混同しないこと)。
- 指示された端数処理(小数点以下第3位の四捨五入)で位取りを間違えること。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
上場投資信託(ETF)の特徴と税金・指標連動型
金融資産運用 · ETF / 信託報酬 / 源泉徴収税率 / レバレッジ型ETF
上場投資信託(ETF)に関する次の文章の空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。 「ETFの売買においては、上場株式と同様に、証券会社によって異なる売買委託手数料が設定されていますが、信託財産留保額はかかりません。なお、ETFでは、運用管理費用(信託報酬)が( ① )。 ETFの譲渡益および分配金への課税は、原則として、上場株式の譲渡益および配当金への課税と同様に行われます。Aさんが特定口座(源泉徴収あり)でETFを購入後、同口座で保有するETFを譲渡した際に生じた譲渡益や、同口座に受け入れたETFの分配金については、それぞれ( ② )%相当額が源泉徴収等されます。 東京証券取引所に上場しているETFには、日経平均株価や東証株価指数(TOPIX)などの指標に連動した運用成果を目指す指標連動型の銘柄や指標連動型ではないアクティブ運用型の銘柄があります。指標連動型の銘柄のうち、( ③ )型の銘柄は、日経平均株価等の原指標の日々の変動率に一定の正の倍数を乗じて算出される指数に連動した運用成果を目指して運用されており、原指標の上昇局面において価格の上昇が見込まれます」
- イ
- 10.21
- ロ
- 14.21
- ハ
- 20.315
- ニ
- 20.42
- ホ
- かかります
- ヘ
- かかりません
- ト
- ベア
- チ
- レバレッジ
- リ
- インバース
解答・解説を表示
解答
① ホ ② ハ ③ チ
解説
ETF(上場投資信託)は、取引所に上場している投資信託です。売買手数料や信託報酬などのコストがかかります。売却益や配当には上場株式と同じ20.315%の申告分離課税がかかります。レバレッジ型・インバース型(ベア型)など、値動きの性格の違いも理解することが大切です。
解き方
- 空欄①:ETFは普通の投資信託と同じで、持っている間は運用管理費用(信託報酬)がかかることを確認します。
- 空欄②:上場株式やETFの譲渡益・配当にかかる源泉徴収税率は、復興特別所得税を合わせて20.315%であることを確認します。
- 空欄③:元の指数の日々の変動率に正の倍数をかけて連動させる銘柄は「レバレッジ型」、負の倍数をかける銘柄は「インバース型(ベア型)」と判断します。
小問ごとの答え
- 小問 ①:ホ
- ETF(上場投資信託)は保有期間中に運用管理費用(信託報酬)が日々信託財産から差し引かれるため、「かかります」が適切です。
- 小問 ②:ハ
- 特定口座(源泉徴収あり)におけるETFの譲渡益や分配金には、所得税15%、復興特別所得税0.315%、住民税5%の合計20.315%が源泉徴収されます。
- 小問 ③:チ
- 原指標の日々の変動率に一定の「正の倍数(例:2倍)」を乗じて算出される指数に連動し上昇局面で利益を狙うのは「レバレッジ」型です。
関連する分野を学ぶ
覚えるポイント
- ETFの保有コストには信託報酬が含まれる
- 上場株式・ETFの税率は20.315%
- レバレッジ型は正の倍数連動
間違えやすいところ
- ETFは信託財産留保額はかからないが信託報酬はかかる、という点を混同しやすい。
- 正の倍数(レバレッジ)と負の倍数(インバース・ベア)を取り違えやすい。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
NISA(少額投資非課税制度)の制度概要
金融資産運用 · NISA / 年間投資枠 / 非課税保有限度額 / つみたて投資枠対象商品 / 株式数比例配分方式
NISAについて説明した次の記述①~④について、適切なものは○を、不適切なものは×を選択しなさい。 ①「NISAは、つみたて投資枠と成長投資枠の2つで構成され、つみたて投資枠で投資することができる金額は年間100万円まで、成長投資枠で投資することができる金額は年間200万円までとされています」 ②「NISAでは、1,800万円の非課税保有限度額が設定されています。仮に、Aさんが、つみたて投資枠で簿価残高400万円の投資信託を保有する場合、成長投資枠では、簿価残高1,400万円までの上場株式や投資信託を保有することが可能です」 ③「つみたて投資枠の対象となる金融商品は、長期の積立・分散投資に適した一定の投資信託とされており、具体的には、日経平均株価や東証株価指数(TOPIX)などの指標に連動した運用成果を目指す指標連動型の投資信託に限られています」 ④「NISA口座で保有する上場株式の配当金や上場投資信託(ETF)の分配金を非課税とするためには、配当金や分配金の受取方法として、株式数比例配分方式を選択する必要があります」
- ①
- つみたて投資枠は年間100万円、成長投資枠は年間200万円まで
- ②
- つみたて投資枠で簿価400万円保有時、成長投資枠で1,400万円まで保有可能
- ③
- つみたて投資枠の対象は指標連動型の投資信託に限られる
- ④
- 配当金・分配金を非課税にするには株式数比例配分方式の選択が必要
解答・解説を表示
解答
① × ② × ③ × ④ ◯
解説
2024年以降のNISA(少額投資非課税制度)では、つみたて投資枠(年120万円)と成長投資枠(年240万円)を一緒に使えます。生涯の非課税限度額は1,800万円で、うち成長投資枠は最大1,200万円です。また、上場株式等の配当を非課税にするには、株式数比例配分方式を選ぶ必要があります。
解き方
- 記述①:1年間の非課税投資枠が「つみたて投資枠120万円、成長投資枠240万円」であることを確認し、記述の数値(100万円、200万円)が誤りだと判定します。
- 記述②:非課税で持てる限度額1,800万円のうち、成長投資枠の上限は1,200万円というルールを確認し、1,400万円まで持てるという記述を誤りと判定します。
- 記述③:つみたて投資枠の対象にはインデックスファンドだけでなく、一定の条件を満たすアクティブファンドなども入ることを確認し、「限られている」という記述を誤りと判定します。
- 記述④:配当金・分配金を非課税にするには「株式数比例配分方式」を選ぶ必要があることを確認し、正しいと判定します。
小問ごとの答え
- 小問 ①:×
- NISAの年間投資枠は、つみたて投資枠が年間120万円、成長投資枠が年間240万円(合計年間360万円)であるため不適切です。
- 小問 ②:×
- 成長投資枠の非課税保有限度額は、全体(1,800万円)の内数として買付残高(簿価)で最大1,200万円までと制限されているため、1,400万円まで保有することはできず不適切です。
- 小問 ③:×
- つみたて投資枠の対象商品は、指定インデックス投資信託のほか、長期・積立・分散投資に適した要件を満たす一定のアクティブ運用投資信託等も含まれるため、「指標連動型に限られている」とする記述は不適切です。
- 小問 ④:◯
- NISA口座で保有する上場株式の配当金やETFの分配金を非課税とするためには、受取方式として証券会社口座で受け取る「株式数比例配分方式」を選択する必要があるため適切です。
関連する分野を学ぶ
覚えるポイント
- つみたて投資枠は年120万円・成長投資枠は年240万円
- 生涯限度額1,800万円(成長投資枠は最大1,200万円)
- 配当等非課税には株式数比例配分方式が必要
間違えやすいところ
- 成長投資枠で持てる上限が1,200万円という制限を見落とし、差額の全額(1,400万円)使えると誤解しやすい。
- つみたて投資枠の対象に一定のアクティブ型投信も含まれることを見落としやすい。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
退職所得の金額の計算
タックスプランニング · 退職所得控除額 / 退職所得の金額 / 勤続年数の端数切上げ
X社からAさんに支給された退職金(勤続期間32年5カ月、収入金額2,300万円)に係る退職所得の金額を計算するにあたり、計算式中の空欄①~④に入る適切な数値を答えなさい。
解答・解説を表示
解答
① 800(万円)、② 33(年)、③ 1,710(万円)、④ 295(万円)
解説
退職所得控除額は、勤続年数が20年以下なら「40万円×勤続年数」、20年超なら「800万円+70万円×(勤続年数-20年)」で計算します。退職所得の金額は、(収入金額-退職所得控除額)×1/2で求めます。
解き方
- 勤続期間32年5カ月の端数の月を切り上げて、勤続年数を33年と判定します。
- 勤続年数20年超の式に当てはめて、退職所得控除額1,710万円を計算します。
- 収入金額2,300万円から控除額を引き、2分の1をかけて退職所得の金額295万円を計算します。
答えの内訳
- ①:800
- 勤続年数が20年を超える場合の退職所得控除額は「800万円+70万円×(勤続年数-20年)」で計算するため、①には800が入ります。
- ②:33
- 勤続年数は32年5カ月ですが、1年未満の端数は切り上げて1年として計算するため、33年となります。
- ③:1,710
- 退職所得控除額は「800万円+70万円×(33年-20年)=800万円+910万円=1,710万円」となります。
- ④:295
- 退職所得の金額は「(収入金額2,300万円-退職所得控除額1,710万円)×1/2=590万円×1/2=295万円」となります。
関連する分野を学ぶ
覚えるポイント
- 退職所得の計算における勤続年数の1年未満の端数は常に切り上げる。
間違えやすいところ
- 勤続年数32年5カ月の端数を切り捨てて32年として計算してしまう誤りに注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得および総所得金額の計算
タックスプランニング · 給与所得控除 / 所得金額調整控除 / 総所得金額
Aさんの2025年分の所得金額について、給与収入900万円、不動産所得30万円、上場株式に係る譲渡損失20万円等の資料に基づき、総所得金額に算入される給与所得の金額(①)および総所得金額(②)を万円単位で答えなさい。
解答・解説を表示
解答
① 700(万円)、② 730(万円)
解説
給与収入が850万円を超え、23歳未満の扶養親族などがいる場合は、所得金額調整控除が受けられます。総所得金額は、総合課税になる所得の金額を合計して計算します。
解き方
- 給与収入900万円から給与所得控除額195万円を引きます。
- 23歳未満の扶養親族がいるので、所得金額調整控除額5万円を計算し、給与所得700万円を求めます。
- 給与所得700万円に不動産所得30万円を足し、分離課税の分を除いて総所得金額730万円を計算します。
答えの内訳
- ①:700
- 給与収入900万円に対する給与所得控除額は上限の195万円です。また、23歳未満の扶養親族(長女20歳)を有するため所得金額調整控除「(900万円-850万円)×10%=5万円」が適用され、給与所得の金額は「900万円-195万円-5万円=700万円」となります。
- ②:730
- 総所得金額は総合課税の所得の合計です。給与所得700万円と不動産所得30万円を合算して730万円となります(上場株式の譲渡損失は申告分離課税のため含めず、退職所得も分離課税のため総所得金額には含めません)。
関連する分野を学ぶ
覚えるポイント
- 給与収入850万円超で23歳未満の扶養親族がいるときは所得金額調整控除の適用を忘れないこと。
間違えやすいところ
- 分離課税の退職所得や上場株式等の譲渡損益を、間違って総所得金額に足してしまう誤りに注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の課税関係(退職所得・株式譲渡損失・所得控除)
タックスプランニング · 退職所得の源泉徴収 / 上場株式等に係る譲渡損失の繰越控除 / 配偶者控除 / 扶養控除
Aさんの2025年分の所得税の課税等に関する次の記述①~③について、適切なものは○、不適切なものは×を選択しなさい。 ①「Aさんは、退職金の受給時に『退職所得の受給に関する申告書』を提出しているため、退職金の額の20.42%相当額が源泉徴収されていますが、確定申告をすることにより、源泉徴収された税額の一部について還付を受けることができます」 ②「Aさんが、確定申告において、特定口座(源泉徴収あり)内で生じた上場株式に係る譲渡損失の金額を申告した場合、当該損失の金額は、翌年以後、最長で5年間にわたり、上場株式等に係る譲渡所得等の金額および上場株式等に係る配当所得等の金額から繰越控除することができます」 ③「Aさんは配偶者控除および扶養控除の適用を受けることができ、その控除額は、いずれも38万円です」
解答・解説を表示
解答
① × ② × ③ ×
解説
退職所得は、申告のしかたで源泉税額が変わります。上場株式等の譲渡損失は最長3年間くりこせます。扶養親族は年齢で控除額が変わり、特定扶養親族は63万円です。これらの違いを正しく区別することが大切です。
解き方
- 記述①:「退職所得の受給に関する申告書」を出したときの正しい税額の源泉徴収と、出さないとき(20.42%)の違いを確認して正誤を判定します。
- 記述②:上場株式等の譲渡損失をくりこせる期間(最長3年間)と、記述の内容(5年間)を比べて正誤を判定します。
- 記述③:妻Bさんへの配偶者控除額(38万円)と、20歳の長女Cさんに使える特定扶養親族の扶養控除額(63万円)を確認して正誤を判定します。
小問ごとの答え
- 小問 ①:×
- 退職所得の受給に関する申告書を提出している場合、退職所得控除を適用した適正な税額が源泉徴収されるため、原則として確定申告は不要であり確定申告による還付も生じません。なお、一律20.42%が源泉徴収されるのは申告書を提出しなかった場合です。
- 小問 ②:×
- 上場株式等に係る譲渡損失の繰越控除において、その年に控除しきれなかった損失の金額を翌年以後に繰り越して控除できる期間は、最長で「3年間」です。設問の「最長で5年間」という記述は誤りです。
- 小問 ③:×
- 妻Bさんは合計所得金額が48万円以下でAさんの合計所得要件も満たすため配偶者控除(38万円)の対象ですが、長女Cさんは20歳の大学生で特定扶養親族(19歳以上23歳未満)に該当するため扶養控除額は63万円となります。したがって「いずれも38万円」とする記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族(19歳以上23歳未満)の控除額は63万円、一般の扶養親族は38万円
- 上場株式等の譲渡損失の繰越控除期間は最長3年間
間違えやすいところ
- 退職所得の申告書を出した場合と、出さない場合(20.42%を源泉徴収)の手続きを取り違えやすい。
- 大学生(19歳~22歳)の子どもへの扶養控除を、一般の扶養控除額38万円と混同しやすい。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
建築面積および延べ面積の最高限度の計算
不動産 · 建蔽率の緩和・制限除外 / 容積率の前面道路幅員による制限 / 建築面積の上限 / 延べ面積の上限
甲土地(敷地面積625㎡、近隣商業地域、指定建蔽率80%、指定容積率300%、準防火地域、北側幅員7m公道・東側幅員6m公道に接する特定行政庁指定の角地、前面道路幅員による法定乗数6/10)に耐火建築物を建築する場合における、次の①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積を求めなさい(単位:㎡)。
解答・解説を表示
解答
① 625(㎡) ② 1,875(㎡)
解説
建蔽率(土地に対して建物を建てられる面積の割合)は、防火の規制や角地の指定による緩和を使って上限を求めます。指定建蔽率80%の地域で、防火の緩和と角地の緩和が重なると、建蔽率の制限はなくなり100%になります。容積率(建物の延べ面積の割合)は、指定容積率と前面道路の幅による制限のうち、厳しい方を適用します。
解き方
- 甲土地の適用建蔽率を判定します(指定80%+準防火地域の耐火建築物10%+角地指定10%=100%)。敷地面積625㎡をかけて建築面積の上限(625㎡)を計算します。
- 前面道路の幅員(広い方の7mを使う)から道路幅員による制限(7m×6/10=420%)を出し、指定容積率300%と比べて小さい方の300%を選びます。
- 敷地面積625㎡に上限容積率300%をかけて、延べ面積の上限(1,875㎡)を計算します。
答えの内訳
- ①:625
- 指定建蔽率80%の地域において、準防火地域内の耐火建築物(10%緩和)かつ特定行政庁が指定する角地(10%緩和)であるため、建蔽率は100%(制限なし)となります。したがって、建築面積の上限は 625㎡ × 100% = 625㎡ となります。
- ②:1,875
- 2つの前面道路に接しているため幅員の広い方(7m)を採用します。前面道路幅員による容積率制限は 7m × 6/10 = 420% となり、指定容積率300%と比較して厳しい300%が上限となります。延べ面積の上限は 625㎡ × 300% = 1,875㎡ となります。
関連する分野を学ぶ
覚えるポイント
- 指定建蔽率80%の地域で「防火・準防火地域の耐火建築物」と「角地」の両方の要件を満たすと建蔽率は100%(制限除外)となる
- 前面道路が2つ以上ある場合、広い方の幅員を採用して道路幅員制限を計算する
間違えやすいところ
- 前面道路の狭い方の幅員(6m)を使って容積率の制限を計算してしまうミス
- 指定建蔽率80%に角地と耐火建築物の緩和が重なると100%になるルールを忘れ、80%や90%で建築面積を計算してしまうミス
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
不動産 · 空き家特例 / 譲渡所得の特別控除 / 建築時期要件 / 売却価額要件
被相続人の居住用財産(空き家)を売却した場合における譲渡所得の特別控除の特例に関する次の文章の空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。 「本特例の対象となる家屋は、原則として、相続開始直前において被相続人の居住の用に供されていた家屋であって、( ① )5月31日以前に建築されたこと、相続開始直前において被相続人以外に居住をしていた人がいなかったことなどの要件を満たす家屋とされています。 本特例の適用を受けるためには、所定の期日までに、相続等により取得した家屋もしくはその敷地またはその両方を譲渡する必要があり、その譲渡の対価の額が( ② )以下でなければなりません。 Aさんが実家を売却し、本特例の適用を受けた場合、譲渡所得の金額の計算上、最高で( ③ )の特別控除額を控除することができます。」
- イ
- 1971年
- ロ
- 1981年
- ハ
- 2000年
- ニ
- 500万円
- ホ
- 1,000万円
- ヘ
- 1,500万円
- ト
- 2,000万円
- チ
- 3,000万円
- リ
- 5,000万円
- ヌ
- 6,000万円
- ル
- 1億円
解答・解説を表示
解答
① ロ ② ル ③ チ
解説
空き家特例は、古い空き家を売ったときに譲渡所得から最高3,000万円を控除できる制度です。なぜなら、耐震性に問題がある家の解体や活用を進め、安全な住まいを増やそうと国が後押ししているからです。対象は1981年5月31日以前に建てた家で、売却代金が1億円以下のものです。
解き方
- 空き家特例は1981年5月31日以前に建てた家が対象です。空欄①には「ロ」を選びます。
- 特例を使うには売却代金が1億円以下でなければなりません。空欄②には「ル」を選びます。
- 相続人がAさん1人だけなので、控除できるのは最高3,000万円です。空欄③には「チ」を選びます。
小問ごとの答え
- 小問 ①:ロ
- 被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例の対象となる家屋は、旧耐震基準の建物を解消することを目的としているため、1981年(昭和56年)5月31日以前に建築された家屋でなければなりません。
- 小問 ②:ル
- 空き家特例の適用を受けるためには、家屋またはその敷地の譲渡対価(売却代金)の合計額が1億円以下でなければなりません。
- 小問 ③:チ
- 相続人が1人で本特例の適用を受ける場合、譲渡所得の金額の計算上、控除できる特別控除額の限度は最高3,000万円(相続人の数が3人以上の場合は1人当たり2,000万円)となります。本問の相続人はAさん1人であるため最高3,000万円です。
関連する分野を学ぶ
覚えるポイント
- 空き家特例の建築時期要件は「1981年5月31日以前」(旧耐震基準)。
- 売却代金の上限は「1億円以下」、特別控除限度額は原則「最高3,000万円」(相続人3人以上なら各2,000万円)。
間違えやすいところ
- 自分の住まいを売ったときの3,000万円特別控除とは別の制度です。空き家特例には「1981年5月31日以前の建築」と「売却代金1億円以下」という独自の要件があります。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
建設協力金方式の特徴・税務上の取扱い
不動産 · 土地有効活用 / 建設協力金方式 / 不動産所得の必要経費 / 貸家建付地
建設協力金方式の一般的な特徴等に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「建設協力金方式とは、Aさんが金融機関から建設資金を借り受けて、Z社の要望に沿った店舗を建築し、その店舗をZ社に賃貸する手法です。Aさんが借り受けた建設資金は、通常、賃料の一部で返済していくことになります。」 ②「Aさんは、建設協力金方式により借り受けた建設資金を返済する必要がありますが、返済する元利金は、不動産所得の金額の計算上、必要経費に算入することができます。」 ③「建設協力金方式によりAさんが甲土地上に建築した店舗をZ社に賃貸した後、その賃貸期間中にAさんの相続が開始した場合、相続税額の計算上、店舗は貸家として評価され、甲土地は貸家建付地として評価されます。」
- ①
- 建設資金を金融機関から借り受けて建築する手法であるとする記述
- ②
- 返済する元利金の全額を不動産所得の必要経費に算入できるとする記述
- ③
- 店舗は貸家、敷地は貸家建付地として相続税評価されるとする記述
解答・解説を表示
解答
① × ② × ③ ◯
解説
建設協力金方式は、テナント(入居する企業)が土地の持ち主に建設資金を預け、持ち主がそのお金でテナント用の建物を建てて貸す方法です。なぜなら、土地の持ち主は自分の資金や借入を減らせ、テナントは希望の店舗を手に入れられるからです。税務では、返済のうち経費にできるのは利息だけで元金は経費になりません。相続のときは建物を貸家、土地を貸家建付地として評価します。
解き方
- 記述①はお金を出す相手を確かめます。金融機関ではなく入居する企業からの預け金なので「×」です。
- 記述②は経費にできる範囲を確かめます。返済のうち経費になるのは利息だけで元金はならないので「×」です。
- 記述③は相続税の評価を確かめます。貸している建物は貸家、その土地は貸家建付地と評価するので「○」です。
小問ごとの答え
- 小問 ①:×
- 建設協力金方式は、入居予定のテナント(出店企業)から建設資金の全部または一部を「建設協力金(差入保証金等)」として無利息または低利で借り受けて店舗を建築する手法であり、金融機関から借り受ける手法ではありません。
- 小問 ②:×
- 建設協力金の返済金のうち、元金返済部分は借入金の弁済であり必要経費には算入できません。必要経費に算入できるのは利息部分のみです。
- 小問 ③:◯
- 土地所有者であるAさんが建築した建物をテナントに賃貸している場合、相続税評価において建物は「貸家」、その敷地は「貸家建付地」として評価減の適用を受けることができます。
関連する分野を学ぶ
覚えるポイント
- 建設協力金方式の資金拠出者は「テナント企業」である。
- 借入金返済のうち不動産所得の必要経費になるのは「利息」のみで、「元金」は経費にならない。
- 所有建物を賃貸中の土地は「貸家建付地」として評価される。
間違えやすいところ
- 借入金の元金の返済も経費にできると間違えやすいですが、元金の返済は借金が減るだけで費用ではない点に注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
相続手続・生命保険金非課税限度額・相続税額の加算
相続・事業承継 · 単純承認の手続 / 生命保険金の非課税限度額 / 相続税額の2割加算の対象者
個人事業主であるAさんの相続に関する次の記述①〜③について、適切なものは◯を、不適切なものは×を選択しなさい。 ①「Aさんの相続について単純承認する場合、各相続人は、原則として、相続の開始があったことを知った時から3カ月以内に、家庭裁判所にその旨を申述しなければなりません」 ②「妻Bさんが受け取った死亡保険金(2,000万円)は、みなし相続財産として相続税の課税対象となりますが、死亡保険金の非課税金額の規定により、相続税の課税価格に算入される金額は500万円となります」 ③「孫Eさんは、Aさんの孫にあたりますが、長女Dさんの代襲相続人ですので、相続税額の2割加算の対象となりません」
解答・解説を表示
解答
① × ② ◯ ③ ◯
解説
相続では、承認・放棄のしかた、保険金の非課税枠、2割加算の例外を正しく分けて覚えることが大切です。なぜなら、どれも似た数字や言葉が出てきて混同しやすいからです。単純承認は家庭裁判所への申述が不要で、死亡保険金は「500万円×法定相続人の数」まで非課税、代襲相続人になった孫は2割加算の対象外です。
解き方
- 単純承認・限定承認・放棄で、家庭裁判所への申述が必要かを確かめます。
- 法定相続人の人数を数え、死亡保険金の非課税限度額を計算して、課税される金額を求めます。
- 孫が代襲相続人になったとき、相続税の2割加算が使われるかを判定します。
小問ごとの答え
- 小問 ①:×
- 単純承認をする場合は、家庭裁判所への申述は不要であり、熟慮期間内に限定承認や相続放棄をしなかったときに単純承認したものとみなされます。
- 小問 ②:◯
- 生命保険金の非課税限度額は「500万円×法定相続人の数」であり、本問の法定相続人は3人(妻B、長男C、孫E)なので1,500万円となり、課税価格に算入される額は2,000万円-1,500万円=500万円です。
- 小問 ③:◯
- 被相続人の直系卑属が相続人である場合は相続税額の2割加算の対象外であり、被相続人の子が相続開始前に死亡したことにより代襲相続人となった孫は2割加算の対象外とされます。
関連する分野を学ぶ
覚えるポイント
- 限定承認や相続放棄は自己のために相続の開始があったことを知った時から3カ月以内に家庭裁判所に申述が必要ですが、単純承認は申述不要です。
- 代襲相続人である孫は、相続税額の2割加算の対象になりません(養子縁組した孫養子は代襲相続人である場合を除き2割加算の対象)。
間違えやすいところ
- 単純承認でも家庭裁判所への手続きが必要だと間違えないようにします。
- 孫が相続人になると必ず2割加算になると誤解しがちです。代襲相続人の例外を忘れないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の申告期限・小規模宅地等の特例・配偶者の税額軽減
相続・事業承継 · 相続税の申告期限 / 小規模宅地等の特例の限度面積と減額割合 / 配偶者に対する相続税額の軽減
Aさんの相続等に関する以下の文章の空欄①~④に入る最も適切な語句または数値を、下記の〈語句群〉のなかから選び、その記号を答えなさい。 Ⅰ「相続税の申告書の提出期限は、原則として、相続の開始があったことを知った日の翌日から( ① )カ月以内となります」 Ⅱ「妻Bさんが自宅の敷地と建物を相続により取得し、当該敷地(相続税評価額5,400万円)について、特定居住用宅地等として限度面積まで『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、相続税の課税価格に算入すべき当該敷地の価額を( ② )万円とすることができます。また、長男Cさんが店舗の敷地と建物を相続により取得し、当該敷地(相続税評価額4,400万円)について、特定事業用宅地等として限度面積まで『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、相続税の課税価格に算入すべき当該敷地の価額を( ③ )万円とすることができます」 Ⅲ「『配偶者に対する相続税額の軽減』の適用を受けた場合、妻Bさんの相続税の課税価格が、相続税の課税価格の合計額に対する妻Bさんの法定相続分相当額と1億6,000万円とのいずれか( ④ )金額までであれば、原則として、妻Bさんが納付すべき相続税額は算出されません」 〈語句群〉 イ.3 ロ.4 ハ.6 ニ.10 ホ.880 ヘ.990 ト.1,080 チ.1,440 リ.2,200 ヌ.2,400 ル.2,925 ヲ.3,520 ワ.4,320 カ.多い ヨ.少ない
- イ
- 3
- ロ
- 4
- ハ
- 6
- ニ
- 10
- ホ
- 880
- ヘ
- 990
- ト
- 1,080
- チ
- 1,440
- リ
- 2,200
- ヌ
- 2,400
- ル
- 2,925
- ヲ
- 3,520
- ワ
- 4,320
- カ
- 多い
- ヨ
- 少ない
解答・解説を表示
解答
① ニ ② チ ③ ホ ④ カ
解説
相続税の申告期限は、相続開始を知った日の翌日から10カ月以内です。小規模宅地等の特例では、特定居住用宅地等は330㎡、特定事業用宅地等は400㎡まで、それぞれ80%減額できます。配偶者の税額軽減は、法定相続分相当額と1億6,000万円の「多い方」まで非課税です。これらは数字を混同しやすいので正確に覚えましょう。
解き方
- 相続税の申告と納付の期限が、相続開始を知った日の翌日から10カ月以内だと確かめます。
- 自宅の土地(360㎡)は、特定居住用宅地等の限度330㎡まで80%減額し、課税価格に入れる金額を計算します。
- 店舗の土地(220㎡)は、特定事業用宅地等の限度400㎡以内なので、全額を80%減額して入れる金額を計算します。
- 配偶者の税額軽減は、法定相続分相当額と1億6,000万円の「多い方」までだと判断します。
小問ごとの答え
- 小問 ①:ニ
- 相続税の申告書の提出期限は、相続の開始があったことを知った日の翌日から10カ月以内です(語句群:ニ)。
- 小問 ②:チ
- 特定居住用宅地等の限度面積は330㎡で減額割合は80%です。敷地360㎡のうち330㎡が80%減額されるため、課税価格に算入される額は5,400万円-5,400万円×(330㎡/360㎡)×80%=1,440万円となります(語句群:チ)。
- 小問 ③:ホ
- 特定事業用宅地等の限度面積は400㎡で減額割合は80%です。敷地220㎡は全額が80%減額の対象となるため、課税価格に算入される額は4,400万円×(1-80%)=880万円となります(語句群:ホ)。
- 小問 ④:カ
- 配偶者に対する相続税額の軽減では、法定相続分相当額または1億6,000万円のいずれか「多い」金額まで配偶者の納付税額が生じません(語句群:カ)。
関連する分野を学ぶ
覚えるポイント
- 小規模宅地等の特例において、特定居住用宅地等は限度面積330㎡・減額割合80%、特定事業用宅地等は限度面積400㎡・減額割合80%です。
- 配偶者の税額軽減は「1億6,000万円」または「配偶者の法定相続分相当額」の『いずれか多い金額』まで非課税となります。
間違えやすいところ
- 自宅の土地が限度面積(330㎡)を超えるとき、全体に80%をかけて計算しないよう注意します。
- 問われているのが「減額される金額」か「課税価格に入れる残りの金額」かを、問題文で必ず確かめます。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続分に応ずる取得金額 / 相続税の総額
被相続人Aさんの相続に係る相続税の総額を試算した表の空欄①~③に入る数値を求めなさい。なお、課税遺産総額(相続税の課税価格の合計額-遺産に係る基礎控除額)は1億2,000万円とする。
解答・解説を表示
解答
① 4,800(万円) ② 400(万円) ③ 1,900(万円)
解説
相続税の総額は、課税遺産総額を各相続人が法定相続分どおりに受け取ったと仮定して計算します。なぜなら、実際の分け方に関係なく、まず全体の税額を決めてから各人に配分するしくみだからです。各人の取得金額に税率をかけた税額を合計して求めます。
解き方
- 法定相続人の人数を確かめ、基礎控除額「3,000万円+600万円×人数」を計算します。この問題では妻B、長男C、代襲相続人の孫Eで3人です。
- 課税遺産総額1億2,000万円を、各人の法定相続分(妻B:1/2、長男C:1/4、孫E:1/4)で分け、それぞれの取得金額を求めます。
- 求めた各人の取得金額に速算表の税率と控除額を当てはめて税額を計算し、すべて合計して相続税の総額を出します。
答えの内訳
- ①:4,800
- 法定相続人は妻Bさん、長男Cさん、長女Dさんを代襲相続した孫Eさんの合計3人です。遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算するため、3,000万円+600万円×3人=4,800万円となります。
- ②:400
- 課税遺産総額1億2,000万円に対する孫Eさんの法定相続分は4分の1(1/2×1/2)であり、法定相続分に応ずる取得金額は3,000万円です。速算表より「3,000万円×15%-50万円=400万円」となります。
- ③:1,900
- 各人の相続税の総額の基となる税額は、妻Bさんが1,100万円(6,000万円×30%-700万円)、長男Cさんが400万円(3,000万円×15%-50万円)、孫Eさんが400万円となります。これらを合計すると1,100万円+400万円+400万円=1,900万円です。

関連する分野を学ぶ
覚えるポイント
- 基礎控除の算定式は「3,000万円+600万円×法定相続人の数」であること。
- 被相続人の子が相続開始前に死亡している場合、その子(孫)が代襲相続人として法定相続人の数に含まれること。
間違えやすいところ
- 亡くなっている長女Dさんを除いたまま、代襲相続人の孫Eさんを数え忘れるミスに注意します。
- 速算表を使うとき、課税遺産総額全体に直接税率をかけてしまう誤りに注意します。必ず各人の法定相続分で分けてから税率を当てます。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 実技 個人資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年5月 2級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2026年5月 2級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。