


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 2級 損保顧客資産相談業務の概要
老齢基礎年金および老齢厚生年金の受給見込額の計算
ライフプランニングと資金計画 · 老齢給付 / 老齢基礎年金 / 老齢厚生年金 / 経過的加算 / 加給年金
会社員のAさん(1978年8月10日生まれ、46歳)が原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2024年度価額)について、計算の手順に従い空欄①〜④に入る数値を求めなさい。なお、Aさんの年金加入歴は国民年金納付済期間32月、2003年3月以前の厚生年金期間24月(平均標準報酬月額25万円)、2003年4月以後の厚生年金期間484月(平均標準報酬額44万円、うち60歳以降65歳まで60月)とする。妻Bさんは1977年6月23日生まれ(47歳)、長女Cさんは2003年12月9日生まれ(21歳)である。
解答・解説を表示
解答
① 816,000円 ② 1,209,984円 ③ 54,880円 ④ 1,264,864円
解説
老齢基礎年金は、20歳以上60歳未満の保険料納付済月数(上限480月)に応じて決まります。老齢厚生年金は、報酬比例部分と経過的加算を合わせたものです。被保険者期間が20年以上ある人が65歳になった時点で、生計を維持している65歳未満の配偶者などがいると、加給年金が加算されます。
解き方
- 公的年金に加入した期間を20歳以上60歳未満と60歳以降に分け、基礎年金と経過的加算の計算に使う月数を整理します。
- 老齢基礎年金、厚生年金の報酬比例部分、経過的加算の額を、それぞれの計算式に当てはめて求めます。
- 65歳になったときの家族構成と年齢を確かめ、加給年金がもらえる条件を満たすか判定して、老齢厚生年金の合計額を出します。
答えの内訳
- ①:816,000
- 老齢基礎年金の月数は国民年金第1号の32月に加え、20歳以上60歳未満の厚生年金期間448月(総月数508月-60歳以降60月)の計480月となり満額に達するため、816,000円×480/480=816,000円となります。
- ②:1,209,984
- 報酬比例部分はⓐ2003年3月以前分:250,000円×(7.125/1,000)×24月=42,750円、ⓑ2003年4月以後分:440,000円×(5.481/1,000)×484月=1,167,233.76円となり、合計1,209,983.76円を四捨五入して1,209,984円となります。
- ③:54,880
- 経過的加算額は、定額部分1,701円×480月(上限480月)=816,480円から、老齢基礎年金相当額816,000円×(448月/480)=761,600円を控除して、816,480円-761,600円=54,880円となります。
- ④:1,264,864
- Aさんが65歳到達時に年上の妻Bさんは既に65歳以上であり、長女Cさんも18歳年度末を終了しているため加給年金額は加算されず、報酬比例部分1,209,984円+経過的加算54,880円=1,264,864円となります。
関連する分野を学ぶ
覚えるポイント
- 経過的加算の定額部分の乗算月数は厚生年金全体の月数(上限480月)を用いる。
- 加給年金は受給権者が65歳に達した時点で65歳未満の配偶者等がいる場合に加算される。
間違えやすいところ
- 配偶者が年上の場合、本人が65歳になった時点で配偶者がすでに65歳を超えているため、加給年金は支給されません。この点を見落としやすいです。
- 老齢基礎年金や経過的加算の控除額を計算するとき、60歳以後の厚生年金の加入期間を含めて計算してしまう間違いが多いです。
出題の前提:2024年4月1日現在施行法令等(2024年度価額:満額816,000円、定額単価1,701円、加給年金額408,100円)
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
個人型確定拠出年金(iDeCo)の加入可能年齢・拠出限度額・税制上の取扱い
ライフプランニングと資金計画 · 個人型確定拠出年金 / iDeCo / 小規模企業共済等掛金控除 / 加入要件
確定拠出年金の個人型年金(iDeCo)に関する次の文章の空欄①~③に入る最も適切な語句または数値を語句群の中から選びなさい。 「Aさんおよび妻Bさんは、厚生年金保険の被保険者であれば、最長で( ① )歳まで個人型年金に加入し、掛金を拠出することができます。現在、Aさんおよび妻Bさんが個人型年金に加入し、拠出することができる掛金の限度額は、いずれも年額( ② )円です。個人型年金を利用するメリットの1つとして、税制の優遇措置が挙げられます。加入者が拠出する掛金は、( ③ )として所得控除の対象となります。」
- イ
- 60
- ロ
- 65
- ハ
- 70
- ニ
- 240,000
- ホ
- 276,000
- ヘ
- 816,000
- ト
- 社会保険料控除
- チ
- 小規模企業共済等掛金控除
- リ
- 生命保険料控除
解答・解説を表示
解答
① ロ ② ホ ③ チ
解説
個人型確定拠出年金(iDeCo)は、老後の資金づくりを支える私的な年金です。掛金を出すときは全額が小規模企業共済等掛金控除になり、運用している間は非課税で、受け取るときは公的年金等控除か退職所得控除を使えます。第2号被保険者(厚生年金に加入している会社員など)は、最長65歳まで加入できます。
解き方
- 厚生年金保険の被保険者である場合、iDeCoに加入できる年齢の上限を確かめます。
- 勤務先の企業年金制度の有無に応じて、第2号被保険者に当てはまる月額の限度額を調べ、年額になおします。
- 拠出した掛金に使える所得控除の名前を正しく選びます。
小問ごとの答え
- 小問 ①:ロ
- 国民年金の第2号被保険者(厚生年金保険の被保険者)等であれば、最長で65歳に達するまでiDeCoに加入して掛金を拠出することができます。
- 小問 ②:ホ
- 企業型確定拠出年金等の企業年金を実施していない企業に勤務する第2号被保険者の拠出限度額は月額23,000円であり、年額では276,000円となります。
- 小問 ③:チ
- 個人型確定拠出年金の加入者が拠出した掛金は、その全額が小規模企業共済等掛金控除として所得控除の対象となります。
関連する分野を学ぶ
覚えるポイント
- iDeCoの掛金は全額が小規模企業共済等掛金控除として所得から控除される。
- 企業年金のない会社員(第2号被保険者)のiDeCo拠出限度額は月額23,000円(年額276,000円)である。
間違えやすいところ
- 社会保険料控除や生命保険料控除と、掛金控除の名前を混同しやすいです。
- 第1号被保険者の限度額(月額68,000円)や確定給付企業年金に加入している人の限度額(月額20,000円)と混同しやすいです。
出題の前提:2024年4月1日現在施行法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の保険給付(高額療養費・傷病手当金)
ライフプランニングと資金計画 · 公的医療保険 / 高額療養費 / 傷病手当金
ファイナンシャル・プランナーのMさんがAさんに対して説明した、全国健康保険協会管掌健康保険(協会けんぽ)の保険給付(高額療養費および傷病手当金)に関する次の記述①~③について、適切なものは○、不適切なものは×を選択しなさい。 ① 同一月内に医療機関等に支払った医療費の一部負担金等の合計額が自己負担限度額を超えた場合は、所定の手続により、その支払った一部負担金等の全額が高額療養費として支給される。自己負担限度額は、被保険者の所得区分に応じて異なる。 ② Aさんが業務外の事由による疾病や負傷の療養のため、X社で連続して4日以上業務に就くことができない場合は、所定の手続により、原則として、4日目から通算して2年間に限り、傷病手当金が支給される。 ③ 傷病手当金の額は、事業主から報酬が支払われない場合、原則として休業1日につき、その支給を始める日の属する月以前の直近の継続した12カ月間の各月の標準報酬月額を平均した額の30分の1に相当する額の3分の2に相当する額となる。
解答・解説を表示
解答
① × ② × ③ ◯
解説
高額療養費制度は、医療費の負担が大きくなりすぎないよう、自己負担限度額を超えた分を払い戻す仕組みです。傷病手当金は、私的な病気やけがで仕事を休んだときの生活を支えるため、通算1年6か月を限度に、直近の標準報酬の3分の2に当たる額を給付します。
解き方
- 高額療養費でもらえるのは「自己負担限度額を超えた差額分」であることを確かめ、全額支給とする記述①を誤りと判定します。
- 傷病手当金は、連続3日の待期が終わった次の4日目から支給され、支給期間は「通算して1年6か月」です。この点から記述②を誤りと判定します。
- 傷病手当金の1日分の計算式(直近12カ月の標準報酬月額の平均額÷30×2/3)と比べ、記述③は適切だと判定します。
小問ごとの答え
- 小問 ①:×
- 高額療養費として支給されるのは、同一月内に支払った自己負担額のうち「自己負担限度額を超えた部分の金額」であり、支払った一部負担金等の全額ではありません。
- 小問 ②:×
- 傷病手当金の支給期間は、療養のため休業した4日目から起算して「通算して1年6か月」に達するまでであり、通算2年間ではありません。
- 小問 ③:◯
- 傷病手当金の1日あたりの支給額は、原則として支給開始日の属する月以前の直近継続12カ月間の各月の標準報酬月額平均額を30で除した額の3分の2相当額となります。
関連する分野を学ぶ
覚えるポイント
- 傷病手当金の支給期間は支給開始日から通算して1年6か月であること
- 高額療養費で支給されるのは自己負担限度額を超えた部分のみであること
間違えやすいところ
- 傷病手当金の支給期間を、通算1年6か月ではなく暦の上での1年6か月や2年間と混同することです。
- 高額療養費を、支払った医療費の全額が戻ってくる仕組みだと誤解することです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険の商品内容と補償範囲
リスク管理 · 火災保険 / 水災補償 / 保険金額の設定 / 補償対象
ファイナンシャル・プランナーのMさんがAさんに対して説明した、住宅向け火災保険の商品内容や補償範囲に関する次の記述①~③について、適切なものは○、不適切なものは×を選択しなさい。 ① 豪雨による洪水や高潮等によって床上浸水が発生し、建物や家財が損害を受けた場合は、水災として火災保険の補償の対象となる。川や海から離れた場所であっても、豪雨により下水があふれたり、土砂崩れが局地的に発生したりすることも考えられるため、水災による損害に備えることも検討する。 ② 住宅建物を対象とする火災保険は、当該建物の固定資産税評価額を保険金額として設定する。固定資産税評価額は、原則として、3年ごとの基準年度において評価替えが行われる。 ③ 火災保険は、一般に、火災・落雷・風災・水災などの自然災害による損害だけでなく、盗難による損害や建物外部からの物体の落下・飛来・衝突による損害なども補償の対象となる。
解答・解説を表示
解答
① ◯ ② × ③ ◯
解説
火災保険は、火災や自然災害だけでなく、盗難や衝突事故など住宅のまわりのさまざまな物的損害をまとめて補償する保険です。保険金額は、被害にあったときに元の状態へ建て直したり買い直したりできるよう、再調達価額(新価)をもとに決めます。
解き方
- 水災補償には、洪水や高潮だけでなく、土砂崩れや都市型水害(内水氾濫)も含まれることを確かめ、記述①を判定します。
- 火災保険の正しい保険金額は「再調達価額(新価)」を基準にし、固定資産税評価額ではないことを確かめ、記述②を判定します。
- 最近の火災保険(住宅総合保険など)は、自然災害に加えて盗難や外部の物体の落下・飛来・衝突なども補償することを確かめ、記述③を判定します。
小問ごとの答え
- 小問 ①:◯
- 火災保険の水災補償は、洪水や高潮による床上浸水に加えて、集中豪雨による下水の氾濫(内水氾濫)や土砂崩れによる損害も広く対象となります。
- 小問 ②:×
- 火災保険の保険金額は、同等の建物を再築・再取得するために必要な「再調達価額(新価)」を基準に設定し、固定資産税評価額を基準に設定するものではありません。
- 小問 ③:◯
- 一般的な住宅向けの総合火災保険では、火災や自然災害だけでなく、空き巣等の盗難による損害や外部からの飛来・落下・衝突事故等も補償の対象に含まれます。
関連する分野を学ぶ
覚えるポイント
- 火災保険の保険金額は固定資産税評価額ではなく再調達価額(新価)で設定すること
- 水災補償には集中豪雨による土砂崩れや下水逆流による浸水被害も含まれること
間違えやすいところ
- 火災保険の適正な保険金額を、時価や固定資産税評価額と混同することです。
- 火災保険の補償範囲が、火災や自然災害だけに限られていると誤解することです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の制度概要と保険料控除・損害区分
リスク管理 · 地震保険 / 地震保険料控除 / 損害認定基準
地震保険の商品内容等に関する次の文章の空欄①~④に入る最も適切な語句または数値を、語句群の中から選びなさい。 「地震保険は、単独で契約することはできず、火災保険に付帯して契約します。地震保険の保険金額は、火災保険の保険金額の30%から50%までの範囲内で設定しますが、建物は( ① )万円、家財は1,000万円が上限となります。 地震保険の保険料の基本料率は、( ② )の区分に応じて決められています。また、建物の耐震性能に応じて、各種割引制度が設けられています。なお、地震保険の保険料は地震保険料控除の対象となり、所得税では5万円を限度として年間支払保険料の全額が控除額となり、住民税では( ③ )円を限度として年間支払保険料の2分の1の金額が控除額となります。 地震保険は、損害の程度に応じて、保険金額の一定割合が支払われます。損害の程度が全損に該当した場合は保険金額の100%、大半損に該当した場合は保険金額の60%、小半損に該当した場合は保険金額の( ④ )%、一部損に該当した場合は保険金額の5%が支払われます。なお、それぞれ時価額に応じて限度額があります」
- イ
- 25
- ロ
- 30
- ハ
- 40
- ニ
- 3,000
- ホ
- 5,000
- ヘ
- 8,000
- ト
- 15,000
- チ
- 25,000
- リ
- 35,000
- ヌ
- 建物の構造および所在地
- ル
- 建物の構造および建築年数
- ヲ
- 建物の建築年数および所在地
解答・解説を表示
解答
① ホ ② ヌ ③ チ ④ ロ
解説
地震保険は「地震保険に関する法律」に基づいて、政府と民間の損害保険会社が共同で運営する、公的な性格の強い制度です。損害の区分に応じた定率の支払いや所得控除など、数値の基準が細かく定められています。
解き方
- 建物の保険金額の上限(5,000万円)と、保険料率を決める基準(構造と所在地)を確かめます。
- 地震保険料控除の限度額(所得税5万円、住民税2.5万円)と、損害認定4区分の割合(小半損は30%)を語句群から選びます。
小問ごとの答え
- 小問 ①:ホ
- 地震保険の保険金額は、主契約である火災保険の保険金額の30%~50%の範囲内で設定され、建物は5,000万円、家財は1,000万円が限度額となります。
- 小問 ②:ヌ
- 地震保険の基本料率は、損害保険料率算出機構によって算出されており、建物の「構造区分」(イ構造・ロ構造)および「所在地(都道府県)」に応じて決められています。
- 小問 ③:チ
- 地震保険料控除の控除限度額は、所得税が最高5万円(支払保険料の全額控除)、住民税が最高25,000円(支払保険料の2分の1を控除)です。
- 小問 ④:ロ
- 地震保険の保険金支払区分は4区分あり、全損は100%、大半損は60%、小半損は30%、一部損は5%が支払われます。
関連する分野を学ぶ
覚えるポイント
- 地震保険の保険金額上限は建物5,000万円・家財1,000万円
- 地震保険料控除は所得税最高5万円・住民税最高25,000円
- 損害認定区分:全損100%・大半損60%・小半損30%・一部損5%
間違えやすいところ
- 住民税の地震保険料控除の限度額(25,000円)を、所得税(50,000円)の半額と混同して数値を誤る間違いです。
- 小半損(30%)を、大半損(60%)の半分の30%ではなく、別の数値と取り違える間違いです。
出題の前提:2024年4月1日現在施行の法令・保険約款
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険・地震保険の補償対象および地震保険料控除の対象
リスク管理 · 火災保険の対象 / 地震保険の対象 / 地震保険料控除
火災保険および地震保険の商品性や課税関係に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「家財を対象とする火災保険では、住宅建物に収容されている家具や衣類等のみならず、住宅敷地内にある自動車も補償の対象となります」 ②「住宅建物を対象とする地震保険では、住宅敷地内にある門や塀も補償の対象となりますので、建物自体に損害がなくても、門や塀が損害を受けた場合は保険金が支払われます」 ③「Aさんが自宅建物を対象とする火災保険に地震保険を付帯して契約した場合、火災保険の保険料と地震保険の保険料の合計額が地震保険料控除の対象となります」
- ○
- 記述が適切である
- ×
- 記述が不適切である
解答・解説を表示
解答
① × ② × ③ ×
解説
火災保険と地震保険では、補償の対象(保険の目的)になるものが違います。また、地震保険料控除が使えるのはどの保険料の部分なのかを、正しく区別して理解することが大切です。
解き方
- 家財の火災保険で「自動車」がどう扱われるかを確かめ、対象外なので①を不適切と判断します。
- 地震保険で、門や塀だけが損害を受けたときに保険金が出るかを確かめ、出ないので②を不適切と判断します。
- 地震保険料控除で火災保険料の部分が対象になるかを確かめ、地震の部分だけなので③を不適切と判断します。
- 選択肢 ○不正解
- 記述①~③はどれも適切ではありません。そのため○は当てはまりません。
- 選択肢 ×正解
- 記述①(自動車は家財の対象外)、②(門や塀だけの被害は対象外)、③(火災保険料は控除の対象外)はすべて誤りです。そのためどれも×が適切です。
答えの内訳
- ①:×
- 自動車は一般に自動車保険の補償対象であり、家財を対象とする火災保険の補償対象(保険の目的)には含まれません。
- ②:×
- 地震保険において門・塀・物置などの付属設備・工作物のみに損害を受けた場合は保険金の支払対象外となり、主要構造部に損害が生じる必要があります。
- ③:×
- 地震保険料控除の対象となるのは地震保険の保険料部分のみであり、火災保険の保険料は控除の対象外です。
関連する分野を学ぶ
覚えるポイント
- 自動車は火災保険の「家財」に含まれない
- 地震保険では門や塀のみの損害は保険金の支払対象外
- 地震保険料控除の対象は「地震保険料部分のみ」
間違えやすいところ
- 旧長期損害保険料控除の経過措置などと混同し、通常の火災保険料も地震保険料控除の対象になると誤解する間違いです。
- 門や塀が建物の付属物なので、それだけが損害を受けても地震保険金が出ると思い込む間違いです。
出題の前提:2024年4月1日現在施行の法令・保険約款
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得控除額および退職所得の計算
タックスプランニング · 退職所得 / 退職所得控除 / 役員退職金
X社がAさんに役員退職金3,000万円を支給した場合、Aさんが受け取る退職金に係る退職所得控除額(①)および退職所得の金額(②)を求めなさい。なお、勤続年数は29年6カ月、他に退職手当等の収入はなく、障害者になったことが退職の直接原因ではないものとする(単位:万円)。
解答・解説を表示
解答
① 1,500(万円) ② 750(万円)
解説
退職所得は、退職金などの収入から、勤続年数に応じて計算した退職所得控除額を引き、原則としてその2分の1をかけて計算します。勤続年数に1年未満の端数があるときは、1年に切り上げて計算します。
解き方
- 勤続年数29年6カ月の端数を切り上げ、勤続年数を30年として考えます。
- 勤続年数が20年を超えるときの式「800万円+70万円×(勤続年数-20年)」で、退職所得控除額を出します。
- 役員などの勤続年数が5年を超えることを確かめ、(退職金などの収入-退職所得控除額)×1/2で退職所得の金額を出します。
答えの内訳
- ①:1,500
- 勤続年数は29年6カ月ですが、1年未満の端数は切り上げるため30年となります。勤続年数20年超の退職所得控除額の計算式「800万円+70万円×(勤続年数-20年)」に当てはめると、800万円+70万円×(30年-20年)=1,500万円となります。
- ②:750
- Aさんの役員在任期間は5年を超えているため特定役員退職手当等には該当せず、通常の計算方法が適用されます。退職所得の金額=(収入金額-退職所得控除額)×1/2=(3,000万円-1,500万円)×1/2=750万円となります。
関連する分野を学ぶ
覚えるポイント
- 勤続年数の端数は月数に関わらず1年に切り上げること
- 勤続年数20年超の退職所得控除額は「800万円+70万円×(勤続年数-20年)」であること
間違えやすいところ
- 勤続年数の端数6カ月を切り捨てて、29年として計算してしまう間違いです。
- 退職所得の金額を計算するとき、最後に2分の1をかけるのを忘れる間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
労働災害総合保険の商品内容
リスク管理 · 労働災害総合保険 / 法定外補償保険 / 使用者賠償責任保険
労働災害総合保険の商品内容等に関する次の記述①~④について、適切なものは○を、不適切なものは×を選択しなさい。 ①「保険期間が1年の労働災害総合保険の保険料は、一般に、契約時に保険期間中の平均被用者数や賃金総額の見込額に基づき算出された暫定保険料を支払い、保険期間終了後に実際の数値に基づき算出された確定保険料と暫定保険料との差額を精算します」 ②「労働災害総合保険の法定外補償保険は、被用者が業務の遂行上の事故で被った身体の損害について、労働者災害補償保険(政府労災保険)の保険給付が行われない場合に、被用者が被った当該損害を補償します」 ③「労働災害総合保険の使用者賠償責任保険は、被用者が業務の遂行上の事故で被った身体の損害について、事業主が使用者として法律上の損害賠償責任を負うことによって被る損害を補償します」 ④「労働災害総合保険では、法定外補償保険と使用者賠償責任保険の両方に加入することも、いずれか一方のみに加入することもできます」
解答・解説を表示
解答
① ◯ ② × ③ ◯ ④ ◯
解説
労働災害総合保険は、2つの保険からできています。1つは、労働者が仕事中や通勤中の災害にあったとき、政府の労災保険に上乗せして給付する「法定外補償保険」です。もう1つは、事業主が法律上の損害賠償責任を負うことで受ける損害を補償する「使用者賠償責任保険」です。
解き方
- 労働災害総合保険の保険料の精算方法(暫定保険料を払い、満了後に確定精算する)を確かめます。
- 法定外補償保険が、政府の労災保険に上乗せする補償だという基本を確かめます。
- 使用者賠償責任保険の補償内容(法律上の損害賠償責任)と、加入の形(両方または一方だけも選べる)を確かめます。
小問ごとの答え
- 小問 ①:◯
- 記述のとおりです。保険期間1年の労働災害総合保険では、契約時に見込額で暫定保険料を支払い、保険期間満了時に確定した数値に基づいて差額精算(確定精算)を行う仕組みとなっています。
- 小問 ②:×
- 法定外補償保険は、政府労災保険の給付が行われることを前提として、上乗せして給付を行う保険です。政府労災の給付が行われない場合に補償するものではないため不適切です。
- 小問 ③:◯
- 記述のとおりです。使用者賠償責任保険は、業務上の事故について安全配慮義務違反等により事業主が法律上の損害賠償責任を負担することによる損害を補償します。
- 小問 ④:◯
- 記述のとおりです。労働災害総合保険では、法定外補償保険と使用者賠償責任保険をセットで契約することも、ニーズに合わせてどちらか一方のみを単独で契約することも可能です。
覚えるポイント
- 法定外補償保険は政府労災保険の給付が決定されたことを前提として上乗せ給付されること
- 労働災害総合保険は法定外補償保険と使用者賠償責任保険のいずれか一方のみの加入も可能であること
間違えやすいところ
- 法定外補償保険を「政府の労災保険が使えない事故を補う保険」と誤解してしまうことです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
法人の各種賠償責任保険および費用・利益保険の補償内容
損害保険 · 施設所有(管理)者賠償責任保険 / 企業費用・利益総合保険 / サイバー保険
水産加工業を営むX社に対する損害保険のアドバイスに関する次の記述①~③について、適切なものは○、不適切なものは×を選択しなさい。 ① 「製造・販売した食品が原因で食中毒を起こし、顧客の身体に損害を与えたことにより、法律上の損害賠償責任を負うことによって被る損害を補償する保険として、施設所有(管理)者賠償責任保険があります」 ② 「火災や水災などにより休業を余儀なくされた場合、工場や機械設備の復旧にかかる費用よりも休業による損失のほうが大きくなることもあります。休業による損失や事業を継続するために必要となる費用を補償する保険として、企業費用・利益総合保険があります」 ③ 「近年、ランサムウェアによるサイバー犯罪が増加しています。ランサムウェアの被害に遭い、データを復元するため要求された身代金を支払うことによって被る損害を補償する保険として、サイバー保険があります」
解答・解説を表示
解答
① × ② ◯ ③ ×
解説
法人向けの損害保険は、事故の原因・場所・損害の種類に応じて、適切な保険を使い分ける必要があります。製品の欠陥はPL保険(生産物賠償責任保険)、店舗や施設の不備や業務中の事故は施設賠償、休業による間接的な損害は費用・利益保険、サイバー事故による被害や賠償はサイバー保険で備えます。ただし、身代金など不法な要求への支払いは補償されないのが普通です。
解き方
- 記述①の「製造・販売した食品による食中毒」が施設所有(管理)者賠償責任保険かPL保険かを考え、不適切(×)と判断します。
- 記述②の「休業による損失や事業を続けるための費用」を補償するのが企業費用・利益総合保険かを確かめ、適切(○)と判断します。
- 記述③の「サイバー保険でランサムウェアの身代金が補償されるか」を考え、身代金は対象外なので不適切(×)と判断します。
小問ごとの答え
- 小問 ①:×
- 製造・販売した製品や食品自体が原因で顧客に損害を与えた場合の賠償責任を補償するのは「生産物賠償責任保険(PL保険)」です。施設所有(管理)者賠償責任保険は施設の欠陥や業務遂行に起因する対人・対物事故を補償するものであり、引き渡し後の生産物に起因する損害は対象外となります。
- 小問 ②:◯
- 企業費用・利益総合保険は、火災や水災などの事故によって営業が休止または阻害された結果生じる喪失利益(経常利益+固定費)や、営業を継続するために支出した追加費用などを補償する保険です。
- 小問 ③:×
- サイバー保険は、サイバー攻撃や情報漏えい等に伴う損害賠償責任や調査費用等を補償しますが、一般に犯罪者から要求された身代金の支払いは公序良俗や法令上の観点から保険金支払いの補償対象外(免責)とされています。
覚えるポイント
- 製造・販売した商品自体の欠陥による損害賠償は「生産物賠償責任保険(PL保険)」の対象。
- サイバー保険では損害賠償や復旧・調査費用は補償されるが、身代金(ランサム)の支払いは補償されない。
間違えやすいところ
- 施設所有(管理)者賠償責任保険と生産物賠償責任保険(PL保険)の補償範囲の境目(製品を引き渡した後かどうか)を混同しやすいです。
- サイバー保険で、ランサムウェアの身代金まで支払われると誤解しやすいです。
出題の前提:2024年4月1日現在施行の法令・保険実務
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における通常の医療費控除とセルフメディケーション税制の要件
タックスプランニング · 通常の医療費控除 / セルフメディケーション税制
所得税における医療費控除に関する以下の文章の空欄①~③に入る最も適切な数値を、下記の〈数値群〉のなかから選び、その記号を答えなさい。 「通常の医療費控除は、その年分の総所得金額等の合計額が200万円以上である納税者の場合、その年中に支払った医療費の総額から保険金などで補填される金額を控除した金額が( ① )円を超えるときは、その超える部分の金額(最高200万円)を総所得金額等から控除することができる所得控除です。 また、セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)では、定期健康診断や予防接種などの一定の取組みを行っている納税者が特定一般用医薬品等購入費を支払った場合に、その年中に支払った特定一般用医薬品等購入費の総額から保険金などで補填される金額を控除した金額が( ② )円を超えるときは、その超える部分の金額(最高( ③ )円)を総所得金額等から控除することができます」 〈数値群〉 イ.12,000 ロ.24,000 ハ.38,000 ニ.68,000 ホ.88,000 ヘ.100,000 ト.120,000 チ.150,000 リ.200,000
- イ
- 12,000
- ロ
- 24,000
- ハ
- 38,000
- ニ
- 68,000
- ホ
- 88,000
- ヘ
- 100,000
- ト
- 120,000
- チ
- 150,000
- リ
- 200,000
解答・解説を表示
解答
① ヘ ② イ ③ ホ
解説
所得税の医療費控除には、「通常の医療費控除」と、特例の「セルフメディケーション税制」の2つがあります。納税者はどちらか一方だけを選べます。通常の医療費控除は、支払った医療費から補填された額を引いた金額が10万円(総所得金額等が200万円未満なら総所得金額等の5%)を超えた部分(最高200万円)を控除できます。セルフメディケーション税制は、一定の健康づくりに取り組んだ人が対象の医薬品を1万2,000円より多く買ったとき、その超えた部分(最高8万8,000円)を控除できます。
解き方
- 空欄①には、総所得金額等が200万円以上の場合の通常の医療費控除の境目である100,000円(ヘ)を選びます。
- 空欄②には、セルフメディケーション税制で対象の医薬品の購入額から引く下限の12,000円(イ)を選びます。
- 空欄③には、セルフメディケーション税制の控除の上限である88,000円(ホ)を選びます。
小問ごとの答え
- 小問 ①:ヘ
- 総所得金額等の合計額が200万円以上である場合、通常の医療費控除の控除額は「(支払った医療費の額-保険金等で補填される金額)-10万円(100,000円)」となります(最高200万円)。よって「ヘ.100,000」が適切です。
- 小問 ②:イ
- セルフメディケーション税制の控除額は、支払った特定一般用医薬品等購入費(保険金等の補填額を控除)の額から「12,000円」を控除した金額となります。よって「イ.12,000」が適切です。
- 小問 ③:ホ
- セルフメディケーション税制における控除限度額は「88,000円」です。よって「ホ.88,000」が適切です。
関連する分野を学ぶ
覚えるポイント
- 通常の医療費控除:10万円(総所得金額等200万円未満は5%)超、最高200万円控除。
- セルフメディケーション税制:1万2,000円超、最高8万8,000円控除(両者は選択適用)。
間違えやすいところ
- セルフメディケーション税制の控除の限度額(88,000円)と、購入金額の上限(100,000円)を混同しやすいです。
- 通常の医療費控除とセルフメディケーション税制を一緒に使えると誤解しやすいです(重ねての適用はできません)。
出題の前提:2024年4月1日現在施行の所得税法
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
一時所得の損失の取扱いおよび医療費控除等の適用手続
タックスプランニング · 一時所得 / 損益通算 / 医療費控除 / セルフメディケーション税制
設例の会社員Aさんの2024年分の所得税の課税等に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「Aさんが受け取った一時払終身保険の解約返戻金に係る一時所得の金額の計算上生じた損失の金額は、給与所得の金額と損益通算することができます」 ②「医療費控除の適用を受けるためには、確定申告が必要です。年末調整では医療費控除の適用を受けることができません」 ③「通常の医療費控除とセルフメディケーション税制は、いずれか一方の選択適用です。通常の医療費控除の適用を受けることを選択した場合、セルフメディケーション税制の適用を受けることはできません」
解答・解説を表示
解答
① × ② ◯ ③ ◯
解説
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得の4つに限られます。そのため、一時所得の計算で生じた損失は給与所得などと損益通算できません。また、医療費控除は年末調整では受けられず、確定申告が必要です。通常の医療費控除とセルフメディケーション税制(医療費控除の特例)は、どちらか一方だけを選べます。
解き方
- 一時所得の計算で生じた損失が、損益通算の対象になるかどうかを考えます。
- 給与所得者が医療費控除を受けるには、年末調整か確定申告かを確認します。
- 通常の医療費控除とセルフメディケーション税制を、両方受けられるかを考えます。
小問ごとの答え
- 小問 ①:×
- 一時所得の金額の計算上生じた損失の金額は、所得税法上、給与所得など他の所得金額と損益通算することができません。
- 小問 ②:◯
- 医療費控除は年末調整で控除の適用を受けることができないため、適用を受けるためには確定申告を行う必要があります。
- 小問 ③:◯
- 通常の医療費控除とセルフメディケーション税制(医療費控除の特例)は選択適用であるため、同一年に両方を重複して適用することはできません。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得の損失は「不動産・事業・山林・譲渡」の4つのみで一時所得は対象外です。
- 通常の医療費控除とセルフメディケーション税制は重複適用できず選択適用となります。
間違えやすいところ
- 一時払終身保険の解約返戻金で元本割れしたとき、その損失を給与所得から引けると間違えやすいです。
- 医療費控除や寄附金控除は、年末調整で会社に申請できると勘違いしがちです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得者の総所得金額、配偶者控除・扶養控除および所得税の算出税額の計算
タックスプランニング · 給与所得控除 / 所得金額調整控除 / 配偶者控除 / 扶養控除 / 所得税の算出税額
設例に基づき、Aさんの2024年分の所得税の算出税額を計算した表の空欄①~④に入る最も適切な数値を求めなさい。なお、総所得金額の計算上、Aさんが所得金額調整控除の適用対象者に該当している場合、所得金額調整控除額を控除すること。 (a)総所得金額:①円 配偶者控除:②円 扶養控除:③円 (b)所得控除の額の合計額:3,000,000円 (c)課税総所得金額((a)-(b)) (d)算出税額((c)に対する所得税額):④円
解答・解説を表示
解答
① 7,000,000(円) ② 380,000(円) ③ 1,010,000(円) ④ 372,500(円)
解説
給与収入が850万円を超え、23歳未満の扶養親族がいるときは、所得金額調整控除(上限15万円)が使えます。人的控除は、生計を一にする配偶者や親族の年齢と合計所得金額に応じて、配偶者控除や扶養控除が使えます。扶養控除は、特定扶養親族で63万円、一般の扶養親族で38万円などです。こうして求めた課税総所得金額に、超過累進税率を当てはめて算出税額を計算します。
解き方
- 給与所得控除額195万円と所得金額調整控除額((900万円-850万円)×10%=5万円)を引き、総所得金額700万円を計算します。
- 妻Bさんの所得とAさんの所得から、配偶者控除額38万円を判定します。
- 長男Cさん(特定扶養親族63万円)と二男Dさん(一般扶養親族38万円)の扶養控除額を合計し、101万円とします。
- 総所得金額から所得控除の合計300万円を引いた課税総所得金額400万円に速算表を使い、算出税額372,500円を計算します。
答えの内訳
- ①:7,000,000
- 給与収入900万円に対する給与所得控除額は195万円、控除後は705万円です。23歳未満の扶養親族(長男・二男)を有するため所得金額調整控除額(900万円-850万円)×10%=50,000円が控除され、給与所得は700万円となります。一時所得の損失は損益通算できないため、総所得金額は7,000,000円です。
- ②:380,000
- 妻Bさんは50歳で2024年中の収入がなく合計所得金額0円であり、Aさんの合計所得金額は900万円以下であるため、一般の控除対象配偶者として配偶者控除額は380,000円となります。
- ③:1,010,000
- 長男Cさん(21歳、合計所得金額35万円)は特定扶養親族に該当し控除額63万円、二男Dさん(18歳、合計所得金額0円)は一般の控除対象扶養親族に該当し控除額38万円となります。扶養控除額の合計は630,000円+380,000円=1,010,000円です。
- ④:372,500
- 課税総所得金額は7,000,000円-3,000,000円=4,000,000円となります。速算表より税率は20%、控除額は427,500円であるため、算出税額は4,000,000円×20%-427,500円=372,500円です。
関連する分野を学ぶ
覚えるポイント
- 給与収入850万円超で23歳未満の扶養親族がいる場合、所得金額調整控除「(給与収入-850万円)×10%」を適用します。
- 特定扶養親族(19歳以上23歳未満)の控除額は63万円、一般扶養親族(16歳以上19歳未満・23歳以上70歳未満)は38万円です。
間違えやすいところ
- 所得金額調整控除を使い忘れて、総所得金額を705万円としてしまう計算ミスが多いです。
- 長男Cさんのアルバイト収入90万円から給与所得控除55万円を引いた合計所得金額35万円が48万円以下で、扶養親族に当たるという判定を見落とすことがあります。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与における贈与税額の計算および教育資金の一括贈与非課税制度
資産運用・タックスプランニング・相続 · 贈与税の税額計算 / 特例贈与財産 / 教育資金の一括贈与非課税特例 / 管理残額の相続税課税
設例のAさんからの生前贈与に関する次の文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選び、その記号を答えなさい。 Ⅰ「長女Cさんが、暦年課税(各種非課税制度の適用はない)によりAさんから現金650万円の贈与を受け、他に贈与を受けていない場合、その年分の贈与税額は( ① )万円となります」 Ⅱ「孫Eさんや孫Fさんが、Aさんから教育資金の贈与を受け、『直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税』の適用を受けた場合、受贈者1人につき( ② )万円を限度として、贈与税が非課税となります。ただし、学習塾などの学校等以外の者に直接支払われる金銭については、( ③ )万円が限度となります。 なお、教育資金管理契約期間中にAさんが死亡した場合に、教育資金管理契約に係る非課税拠出額から教育資金支出額を控除した残額(管理残額)があるときは、原則として、その残額は相続税の課税対象となります。ただし、Aさんの相続税の課税価格の合計額が5億円以下であり、かつ、Aさんの死亡日において、孫Eさんや孫Fさんが( ④ )歳未満である等の一定の要件を満たした場合、相続税の課税対象となりません」
- イ
- 18
- ロ
- 23
- ハ
- 25
- ニ
- 30
- ホ
- 78
- ヘ
- 97
- ト
- 105
- チ
- 135
- リ
- 500
- ヌ
- 750
- ル
- 1,000
- ヲ
- 1,500
- ワ
- 2,000
解答・解説を表示
解答
① ホ ② ヲ ③ リ ④ ロ
解説
直系尊属(祖父母や父母)から贈与を受けた年の1月1日に18歳以上であれば、子や孫は軽減された特例税率を使えます。また、教育資金の一括贈与では、最大1,500万円まで非課税で出せます。ただし、学校等以外への支払いは500万円が限度です。贈与者が死亡したときの管理残額には、相続税を課税するルールがあります。
解き方
- 暦年課税の贈与税額を求めます。受贈者40歳と贈与者(直系尊属)から特例贈与財産と判定し、基礎控除110万円を引いた課税価格540万円に、速算表の税率20%と控除額30万円を当てはめて78万円(ホ)を出します。
- 教育資金の一括贈与非課税制度の限度額(全体1,500万円・学校等以外500万円)と、贈与者死亡時に管理残額が相続税の対象外となる年齢要件(23歳未満)を、それぞれ当てはめます。
小問ごとの答え
- 小問 ①:ホ
- 長女Cさん(40歳)は直系尊属である父Aさん(70歳)からの贈与を受けるため特例贈与財産に該当します。基礎控除後の課税価格は650万円-110万円=540万円です。速算表より、540万円×20%-30万円=78万円となります。
- 小問 ②:ヲ
- 直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税制度において、受贈者1人あたりの非課税限度額は最高1,500万円です。
- 小問 ③:リ
- 教育資金の一括贈与非課税制度のうち、学習塾や習い事など学校等以外の者に直接支払われる金銭についての非課税限度額は500万円となります。
- 小問 ④:ロ
- 贈与者死亡時の管理残額は原則として相続税の課税対象ですが、贈与者の相続税課税価格の合計額が5億円以下で、かつ死亡日において受贈者が23歳未満である等の要件を満たす場合は課税対象から除外されます。
関連する分野を学ぶ
覚えるポイント
- 特例贈与財産は「贈与年の1月1日時点で18歳以上の直系卑属」が対象となる。
- 教育資金の一括贈与の非課税枠は受贈者ごとに1,500万円(学校等以外は500万円)。
- 教育資金の贈与者死亡時の管理残額は、受贈者が23歳未満や在学中等でなければ相続税課税対象となる。
間違えやすいところ
- 贈与税の速算表で、直系尊属からの成年者への贈与なのに一般贈与財産の税率を使ってしまうミスです。
- 教育資金贈与の死亡時残額の非課税除外の要件を、契約終了年齢の30歳未満と混同してしまうミスです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
相続時精算課税制度の仕組みと適用要件
資産運用・タックスプランニング・相続 · 相続時精算課税制度 / 基礎控除 / 特別控除 / 贈与者ごとの選択 / 受贈者の年齢要件
相続時精算課税制度(以下、「本制度」という)に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「Aさんから贈与を受けた長女Cさんが本制度を選択した場合、贈与税の課税価格から基礎控除額と最高で2,500万円の特別控除額を控除することができ、控除後の残額については、一律20%の税率により贈与税が課されます」 ②「Aさんから贈与を受けた長女Cさんが本制度を選択後、妻Bさんから贈与を受けた場合、妻Bさんから受けた贈与についても暦年課税を選択することはできず、本制度を選択することになります」 ③「本制度における受贈者は、贈与を受けた年の1月1日において20歳以上でなければなりません。したがって、現時点においてAさんが孫Eさんに現金を贈与する場合、孫Eさんは本制度を利用することができません」
- ①
- Aさんから贈与を受けた長女Cさんが本制度を選択した場合、贈与税の課税価格から基礎控除額と最高で2,500万円の特別控除額を控除することができ、控除後の残額については、一律20%の税率により贈与税が課されます。
- ②
- Aさんから贈与を受けた長女Cさんが本制度を選択後、妻Bさんから贈与を受けた場合、妻Bさんから受けた贈与についても暦年課税を選択することはできず、本制度を選択することになります。
- ③
- 本制度における受贈者は、贈与を受けた年の1月1日において20歳以上でなければなりません。したがって、現時点においてAさんが孫Eさんに現金を贈与する場合、孫Eさんは本制度を利用することができません。
解答・解説を表示
解答
① ◯ ② × ③ ×
解説
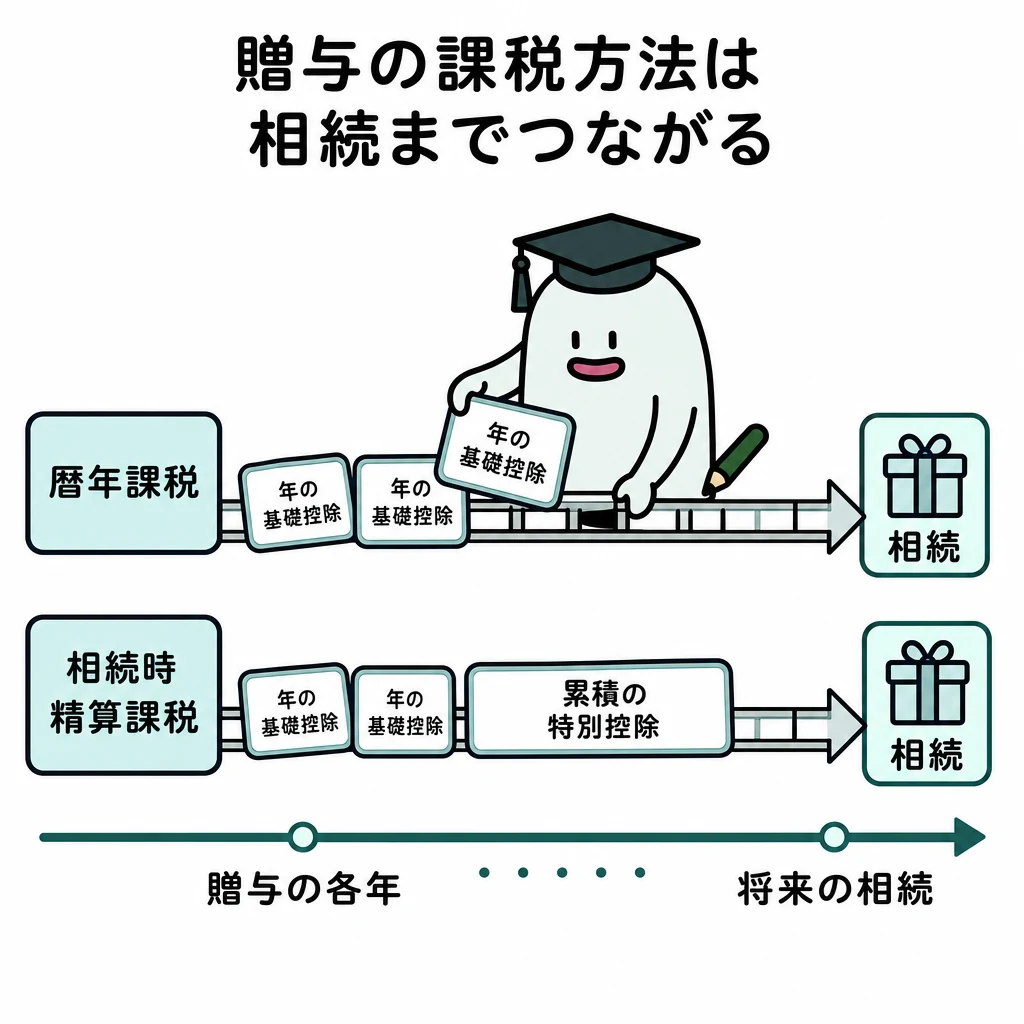
相続時精算課税制度は、原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象で、受贈者が贈与者ごとに選べる制度です。税制改正で、これまでの累計2,500万円の特別控除に加え、毎年110万円の基礎控除ができました。特別控除を引いて残った分には、一律20%の税率がかかります。
解き方
- 記述①:税制改正後の計算の仕組み(毎年110万円の基礎控除、累計2,500万円の特別控除、控除後は一律20%課税)が正しく書かれているかを確認し、適切(○)と判定します。
- 記述②:相続時精算課税は受贈者が贈与者ごとに選べるので、片方の親で選んでも、もう片方の親からの贈与は暦年課税にできる点を確認し、不適切(×)と判定します。
- 記述③:受贈者の年齢要件が「贈与した年の1月1日に18歳以上」に下がったことを確認します。19歳の孫Eさんは利用できるので、利用できないとする記述を不適切(×)と判定します。
小問ごとの答え
- 小問 ①:◯
- 2024年1月1日以後の贈与から、相続時精算課税制度には年110万円の基礎控除が導入されました。課税価格から基礎控除額を控除し、さらに累計2,500万円までの特別控除額を控除した後の残額に対して一律20%の税率で課税されます。
- 小問 ②:×
- 相続時精算課税制度は受贈者が贈与者ごとに選択適用できます。父Aさんからの贈与について本制度を選択しても、母Bさんからの贈与については暦年課税のまま適用を受けることが可能です。
- 小問 ③:×
- 成年年齢の引下げに伴い、相続時精算課税制度の受贈者の年齢要件は「贈与を受けた年の1月1日において18歳以上」となっています。孫Eさんは19歳であるため、本制度を選択して利用することができます。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税制度の受贈者要件は「贈与年の1月1日時点で18歳以上の子・孫」。
- 相続時精算課税制度は贈与者ごとに選択できる(父は精算課税、母は暦年課税が可能)。
- 2024年1月1日以後、年110万円の基礎控除が新設され、基礎控除部分には相続税の持ち戻しも不要となった。
間違えやすいところ
- 一度選ぶと、他の贈与者からの贈与もすべて相続時精算課税になると勘違いするミスです(贈与者ごとに選べます)。
- 成年年齢の引下げ後も、受贈者の年齢要件を20歳以上だと思い込むミスです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除・死亡保険金の非課税限度額・小規模宅地等の特例
相続・事業承継 · 死亡保険金の非課税枠 / 遺産に係る基礎控除額 / 小規模宅地等の特例(特定居住用宅地等)
Aさんの親族関係および所有財産(現預金8,000万円、上場株式3,000万円、自宅敷地400㎡・8,000万円、自宅建物2,000万円)を前提として、現時点でAさんの相続が開始した場合の相続税に関する次の記述①~③について、適切なものは○、不適切なものは×を選択しなさい。 ① 仮に、Aさんが契約者(保険料負担者)および被保険者をAさん、死亡保険金受取人を長女Cさんとする終身保険に加入していた場合、相続税額の計算上、長女Cさんが受け取る死亡保険金は、死亡保険金の非課税金額の規定により、最大で1,000万円が非課税となる。 ② 仮に、Aさんが孫Eさんと孫Fさんを自分の普通養子としていた場合、相続税額の計算上、遺産に係る基礎控除額は5,400万円となる。 ③ 仮に、妻Bさんが自宅の敷地と建物を相続により取得し、当該敷地(相続税評価額8,000万円)について特定居住用宅地等として限度面積まで「小規模宅地等についての相続税の課税価格の計算の特例」の適用を受けた場合、相続税の課税価格に算入すべき当該敷地の価額を1,600万円とすることができる。
- ①
- 契約者・被保険者をAさん、受取人を長女Cさんとする終身保険の死亡保険金について、非課税限度額の規定により最大1,000万円が非課税となる。
- ②
- 孫Eさんと孫Fさんを普通養子としていた場合、遺産に係る基礎控除額は5,400万円となる。
- ③
- 妻Bさんが自宅敷地(400㎡、評価額8,000万円)を相続し特定居住用宅地等の適用を受けた場合、課税価格に算入すべき価額を1,600万円とすることができる。
解答・解説を表示
解答
① ◯ ② × ③ ×
解説
相続税の計算では、法定相続人の数を正しくつかむことが、基礎控除と死亡保険金の非課税限度額を求めるうえでとても大切です。実子がいるときは、法定相続人に入れられる養子は1人までです。小規模宅地等の特例では、限度面積と減額の割合のルールを正しく理解する必要があります。
解き方
- 法定相続人の組み合わせを確認し、死亡保険金の非課税限度額(500万円×法定相続人の数)を計算します。
- 実子がいるときの養子の法定相続人への算入上限(1人)を当てはめ、遺産に係る基礎控除額(3,000万円+600万円×法定相続人の数)を求めます。
- 特定居住用宅地等の限度面積330㎡と減額割合80%をもとに、限度面積を超える部分も考えて課税価格に入る額を出します。
小問ごとの答え
- 小問 ①:◯
- 死亡保険金の非課税限度額は「500万円×法定相続人の数」で算出されます。本問の法定相続人は配偶者である妻Bさんと実子である長女Cさんの計2人であるため、非課税限度額は「500万円×2人=1,000万円」となります。相続人である長女Cさんが取得する保険金は最大1,000万円まで非課税となるため適切です。
- 小問 ②:×
- 相続税の基礎控除額の計算において、被相続人に実子がいる場合、法定相続人の数に含めることができる養子の数は「1人」までに制限されます。本問では実子Cさんがいるため養子は1人のみ算入でき、法定相続人の数は妻B・実子C・養子1人の計3人となります。したがって基礎控除額は「3,000万円+600万円×3人=4,800万円」となり、5,400万円とする記述は誤りです。
- 小問 ③:×
- 特定居住用宅地等に係る小規模宅地等の特例は、限度面積330㎡までについて80%が減額されます。敷地面積400㎡のうち330㎡部分が80%減額(減額額:8,000万円×330/400×80%=5,280万円)となるため、課税価格に算入すべき価額は「8,000万円-5,280万円=2,720万円」となります。敷地全体400㎡に80%減額を適用した1,600万円にはならないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 実子がいる場合の養子の法定相続人算入制限は1人まで(実子がいない場合は2人まで)。
- 特定居住用宅地等の特例は限度面積330㎡まで80%減額される。
間違えやすいところ
- 敷地全体に減額割合80%をそのままかけ、限度面積330㎡の按分計算を忘れる誤りです。
- 養子が何人いても全員を相続税の基礎控除の法定相続人の数に入れられると誤認する間違いです。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 2級 損保顧客資産相談業務』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 2級 損保顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年5月 2級 損保顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。