


債券とは
債券の利回りは、いつ買い、いつ手放すかで式が変わります。応募者利回り・最終利回り・所有期間利回りを時間軸で区別します。
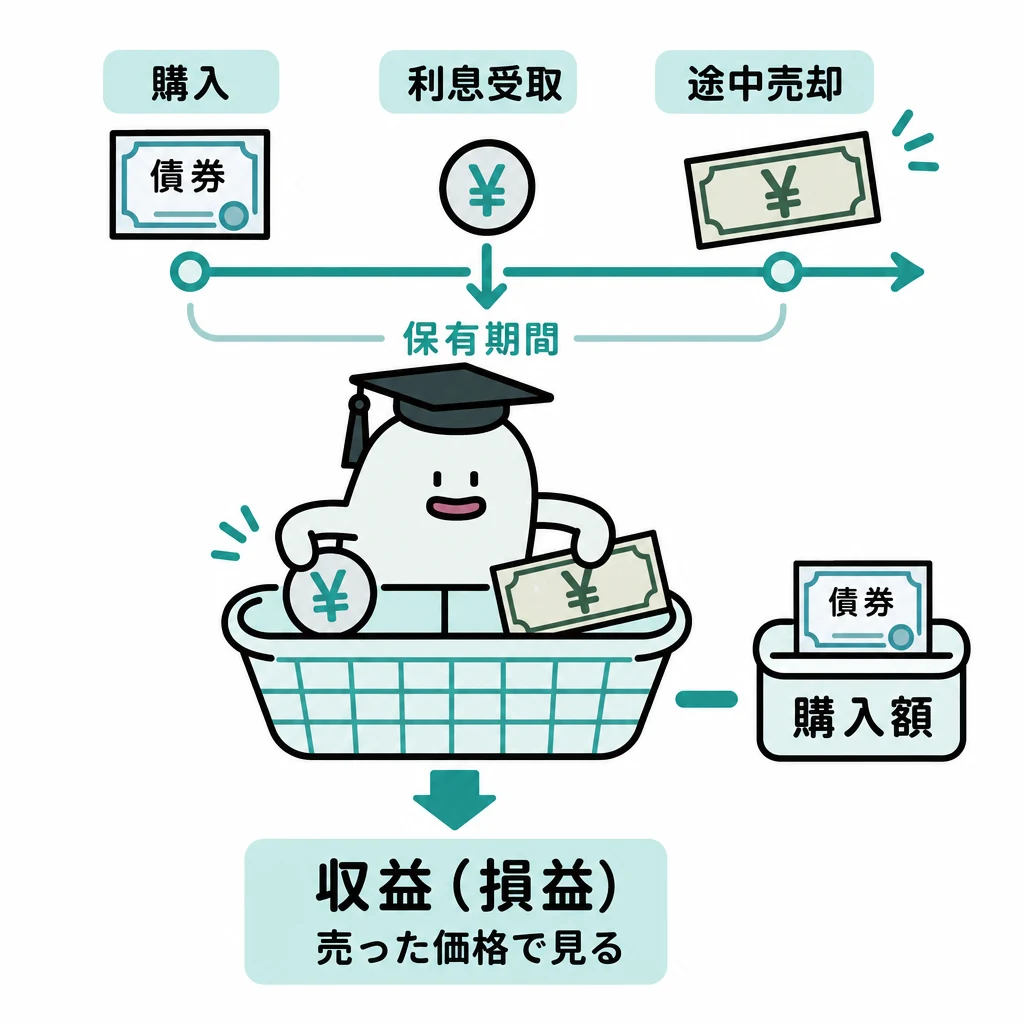
債券の利回りは、いつ買い、いつ手放すかによって式が変わります。新発債を満期まで持つ応募者利回り、途中で買って満期まで持つ最終利回り、途中売却する所有期間利回りを、時間軸で区別します。
基本の仕組み
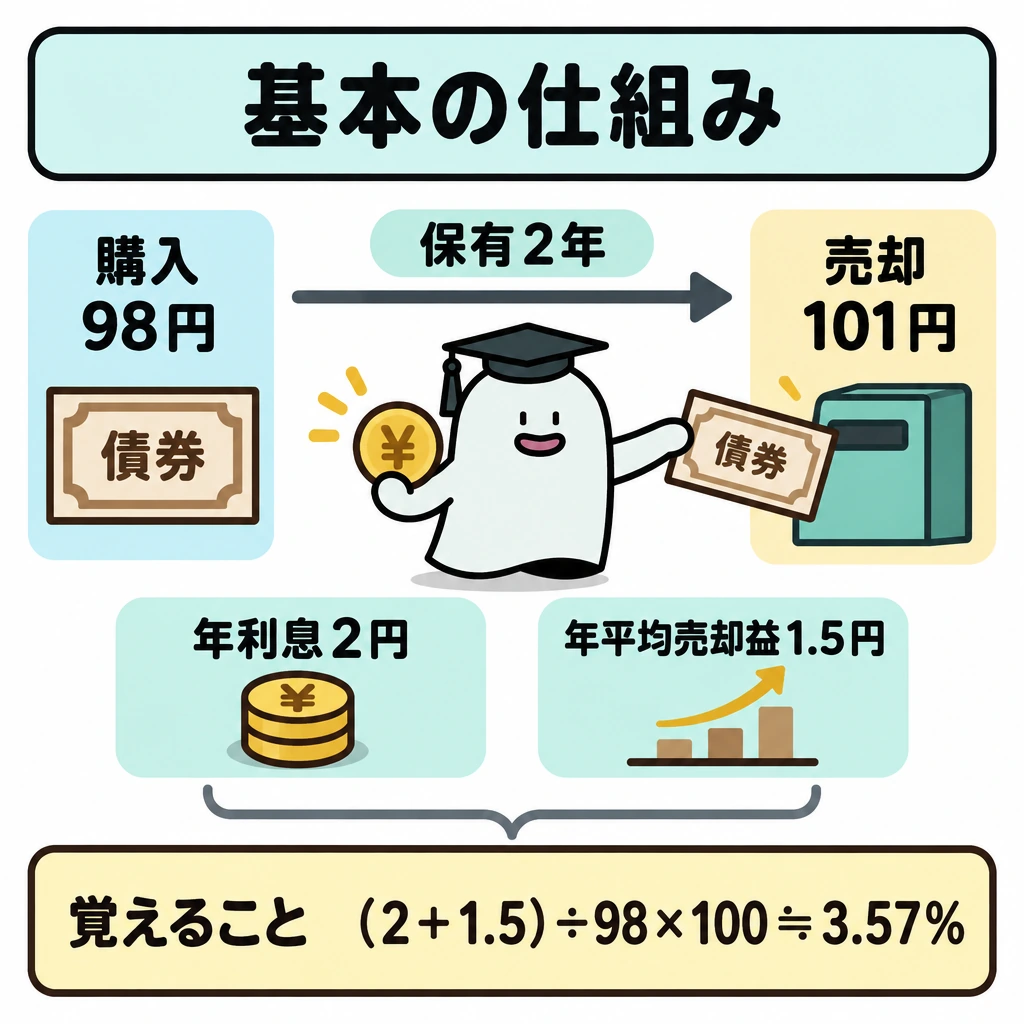
額面100円、利息年2円の債券を98円で買い、2年後に101円で売る例なら、年平均の売却益は(101−98)÷2=1.5円。単利の所有期間利回りは(2+1.5)÷98×100≒3.57%です。満期償還額100円はこの計算では使いません。
金利上昇で既発債価格が下がる関係に加え、満期までの期間が長い債券等では価格変動が大きくなる傾向があります。信用リスクと金利リスクは別で、信用力が高くても途中売却価格が保証されるわけではありません。
利回りと債券リスクの全体像
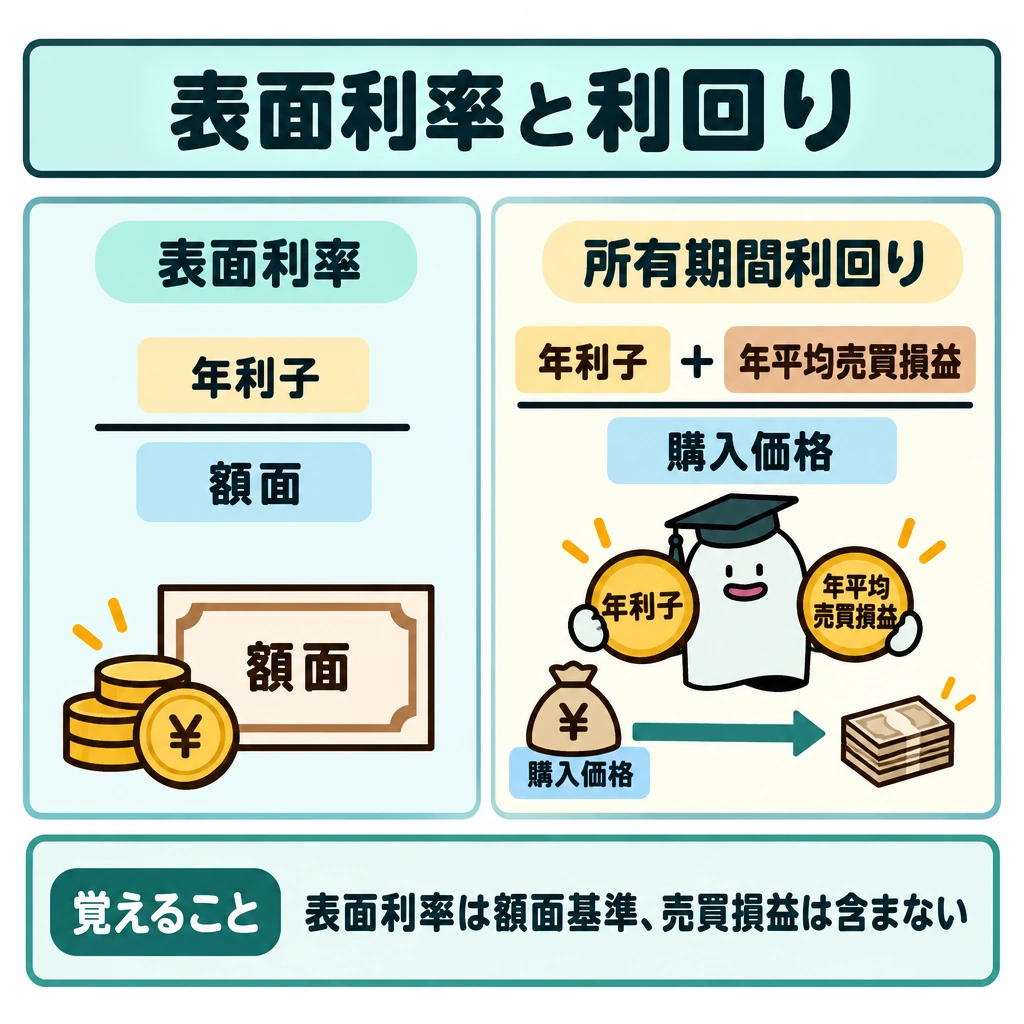
応募者利回りは発行価格から満期、最終利回りは市場で買った価格から満期、所有期間利回りは途中売却までの年平均収益です。いずれも原則、年利子と年平均売買損益を合算し、取得価格で割ります。表面利率は額面に対する年利子の割合であり、取得価格や売却損益を反映しません。
ゼロクーポン債は利札がなく、購入価格と償還額の差が収益です。額面100、購入価格90なら、償還差益10を年数で割ってから取得価格90で利回りを計算します。外貨建債券では現地通貨の利回りと円換算後の為替損益を分け、円を外貨に替えるときは通常TTS、外貨を円に戻すときはTTBを使います。
リスクは金利変動、発行体の信用、為替、途中売却時の流動性などに分けます。同じ債券でも円貨で満期保有するか外貨で途中売却するかによって、問題で計算すべき損益が変わります。
| 指標 | 分母と対象期間 |
|---|---|
| 表面利率 | 額面に対する年利子の割合 |
| 応募者利回り | 発行価格で取得し満期まで保有 |
| 最終利回り | 既発債を市場価格で取得し満期まで保有 |
| 所有期間利回り | 購入価格で取得し途中で売却 |
価格変動の大きさと信用リスク
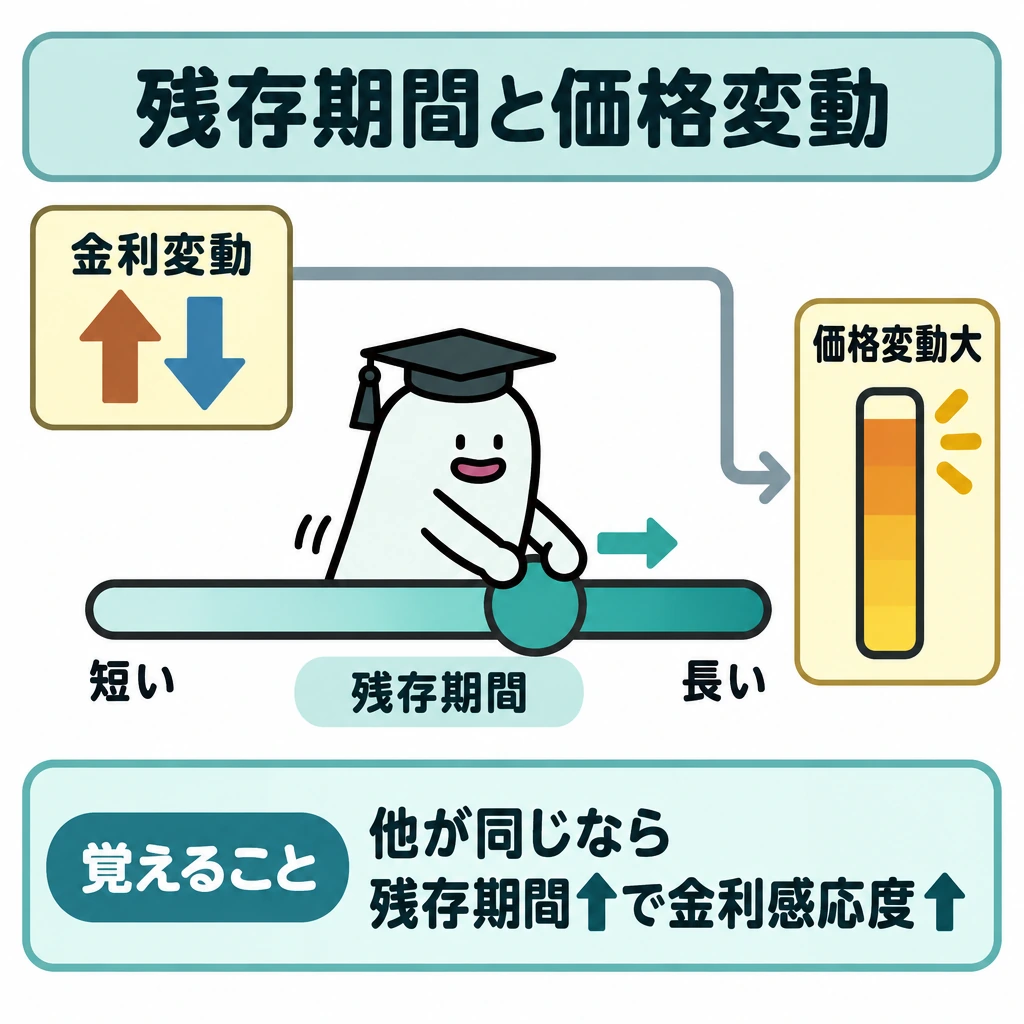
デュレーションは、債券の元利金を回収するまでの平均的な期間で、金利変動に対する価格の感応度の目安です。残存期間が長いほど、表面利率が低いほど、また利回り水準が低いほど長くなります。利札のない割引債のデュレーションは残存期間と等しくなります。
格付けはBBB(Baa)以上が投資適格、BB(Ba)以下が投機的格付けです。発行体の信用力が下がると債券価格は下落し、利回りは上昇します。信用力の低い債券ほど利回りが高いのは、デフォルト(債務不履行)リスクの上乗せ分を含むためです。
| 条件(他は同じ) | 金利変動による価格変動 |
|---|---|
| 残存期間が長い | 大きい |
| 表面利率が低い | 大きい |
| 格付けが下がる | 価格下落・利回り上昇 |
金利を動かす経済指標と金融政策
景気動向指数は内閣府が公表し、CIを中心に先行・一致・遅行の3系列があります。景気の現状は一致指数で判断します。日銀短観の業況判断DIは「良い」と答えた企業の割合から「悪い」の割合を引いた値です。
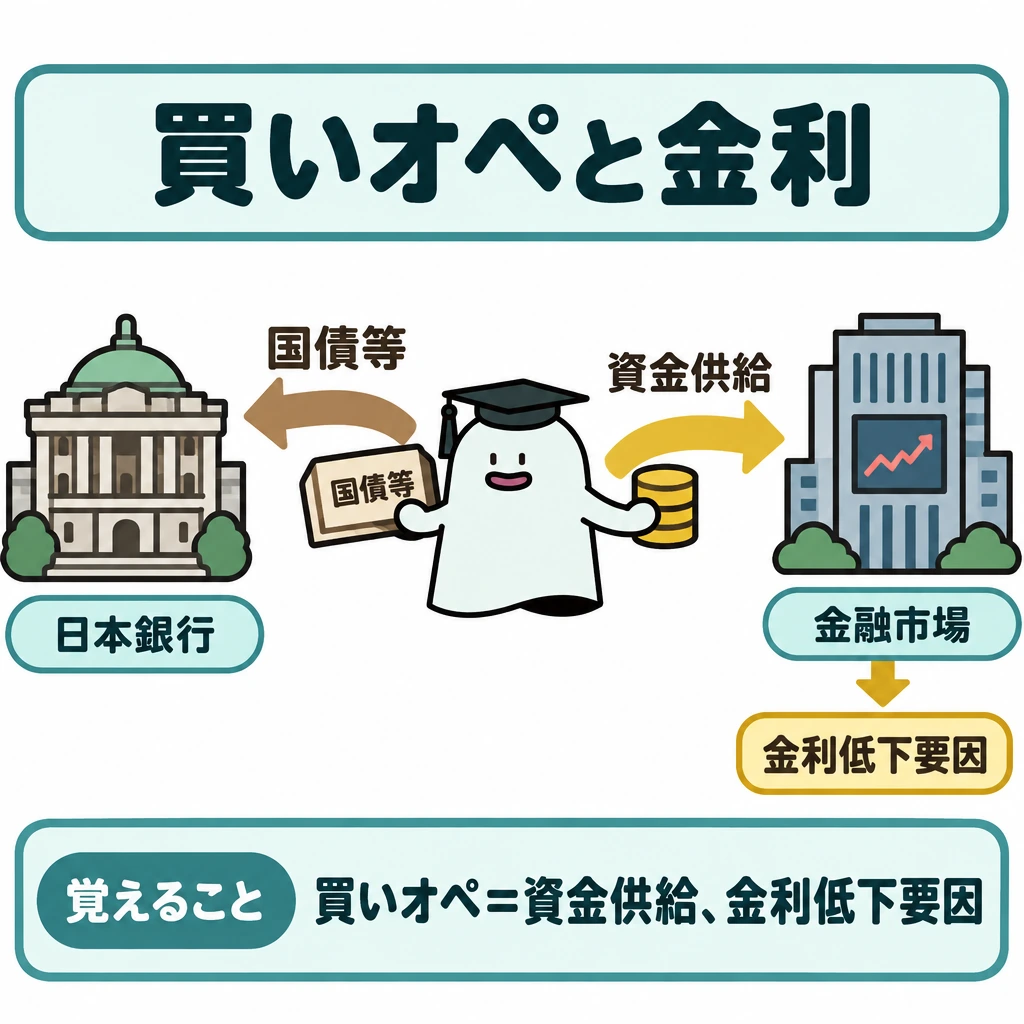
日本銀行は公開市場操作で金融市場の資金量を調節します。国債等を買い入れる買いオペは資金供給で金利の低下要因、売りオペは資金吸収で金利の上昇要因です。一般に金利上昇局面では既発債の価格が下がります。
| 指標 | 公表機関 | 内容 |
|---|---|---|
| GDP(国内総生産) | 内閣府 | 国内で生み出された付加価値の合計 |
| 景気動向指数 | 内閣府 | CI・DI、先行・一致・遅行系列 |
| 日銀短観 | 日本銀行 | 企業の業況判断DIなど |
| 企業物価指数 | 日本銀行 | 企業間で取引される商品の価格 |
| マネーストック | 日本銀行 | 金融機関・中央政府を除く通貨保有主体の通貨量 |
| 消費者物価指数 | 総務省 | 消費者が購入する商品・サービスの価格 |
試験に出る
- 応募者利回り・最終利回り・所有期間利回りの違いを時間軸で判断する。
- 所有期間利回りの計算では、売却益と利息を購入価格で割る。
- 満期償還額は所有期間利回りの計算に使わない。
- 金利上昇で既発債価格が下がること、残存期間が長いほど変動が大きいこと。
- 信用リスクと金利リスクを区別し、途中売却価格は保証されないこと。
- デュレーションは残存期間が長いほど、表面利率や利回りが低いほど長くなり、金利変動に対する価格変動が大きい。
- 格付けBBB(Baa)以上が投資適格、BB(Ba)以下が投機的格付け。信用リスクが高まると価格は下がり利回りは上がる。
- 景気動向指数・GDPは内閣府、日銀短観・企業物価指数・マネーストックは日本銀行、消費者物価指数は総務省が公表する。
重要な言葉
- 応募者利回り
- 新発債を購入し満期まで持つ場合の利回り。
- 最終利回り
- 既発債を購入し満期まで持つ場合の利回り。
- 所有期間利回り
- 債券を途中で売却する場合の利回り。
- デュレーション
- 債券の元利金を回収するまでの平均的な期間。値が大きいほど金利変動で価格が大きく動く。
- 格付け
- 格付機関が発行体の元利払いの確実性を記号で示したもの。BBB以上が投資適格。
確認問題
確かめよう利回りの式の分母は額面と購入価格のどちらでしょうか。
購入価格(応募者利回りでは発行価格)です。額面を基準にするのは表面利率だけです。問題に税・手数料の指定があれば最後まで反映します。
所有期間利回りの計算では、満期償還額100円を使う。
金利が上昇すると、既発債の価格は下がる傾向がある。
他の条件が同じなら、表面利率が低い債券ほど金利変動による価格変動は小さい。
日本銀行の買いオペレーションは、市場に資金を供給し金利の低下要因となる。
新発債を満期まで持つ場合の利回りは?
額面100円、利息年2円の債券を98円で買い2年後に101円で売るとき、年平均の売却益は?
他の条件が同じとき、金利変動に対する価格変動が最も大きい債券は?
の利回りは、いつ買い、いつ手放すかによって式が変わります。新発債を満期まで持つ、途中で買って満期まで持つ最終利回り、途中売却する所有期間利回りを、時間軸で区別します。
額面、利息年2円の債券を98円で買い、2年後に101円で売る例なら、年平均の売却益は(101−98)÷2=。単利の所有期間利回りは(2+1.5)÷98×100≒3.57%です。満期償還額100円はこの計算では使いません。
金利上昇で価格が下がる関係に加え、満期までの期間が長い債券等では価格変動が大きくなる傾向があります。と金利リスクは別で、信用力が高くても途中売却価格が保証されるわけではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について