


NISA・iDeCoとは
NISA・iDeCoは税制上の支援が働く時点が異なり、NISAは投資利益の非課税、iDeCoは拠出時の所得控除などを持ちます。引出時期の制約も確認します。
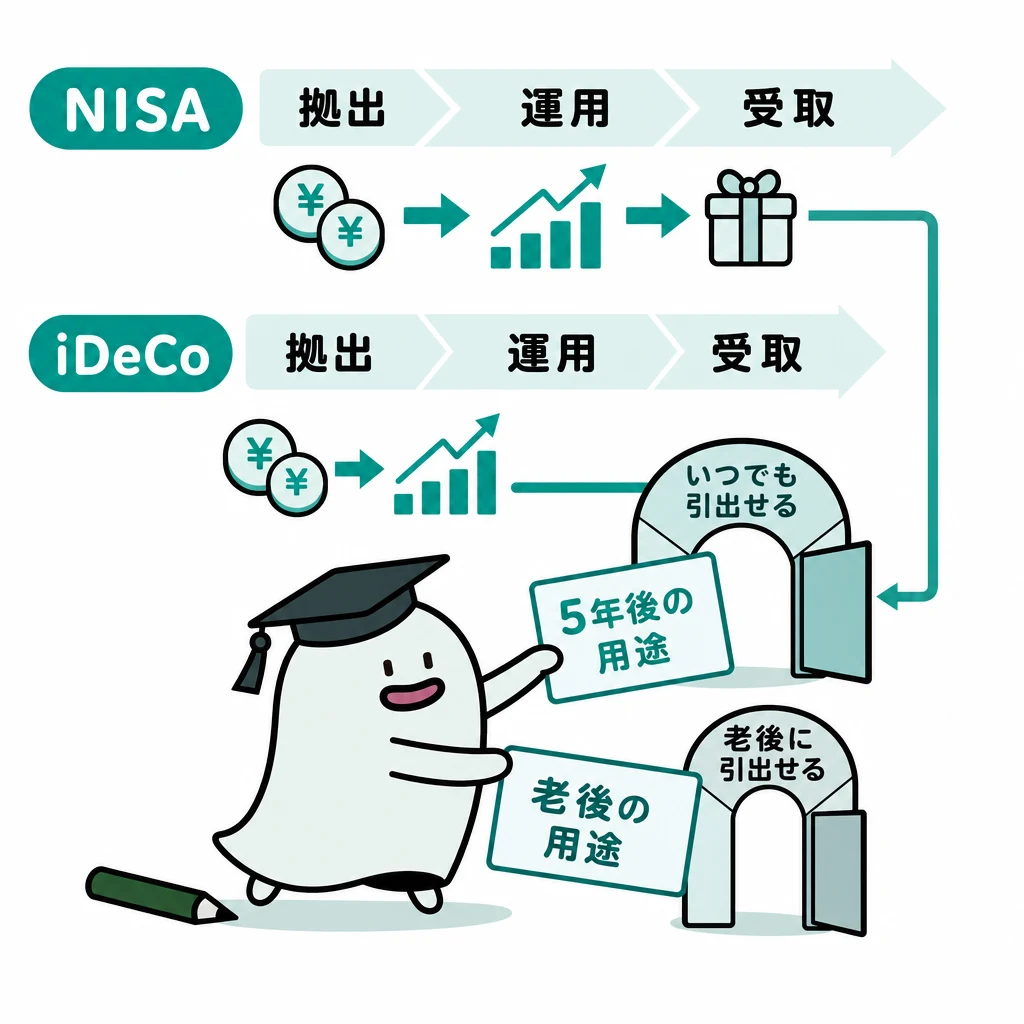
NISAとiDeCoは、税制上の支援が働く時点が違います。NISAは対象となる投資利益の非課税、iDeCoは拠出時の所得控除に加え運用・受取段階の制度を持ち、引出時期にも制約があります。
基本の仕組み
たとえば5年後の住宅資金と老後資金があるなら、同じ投資商品を選べるとしても、必要時期まで資金を取り出せるかを先に判断します。税制の有利さだけで使途の違うお金を一つにまとめません。
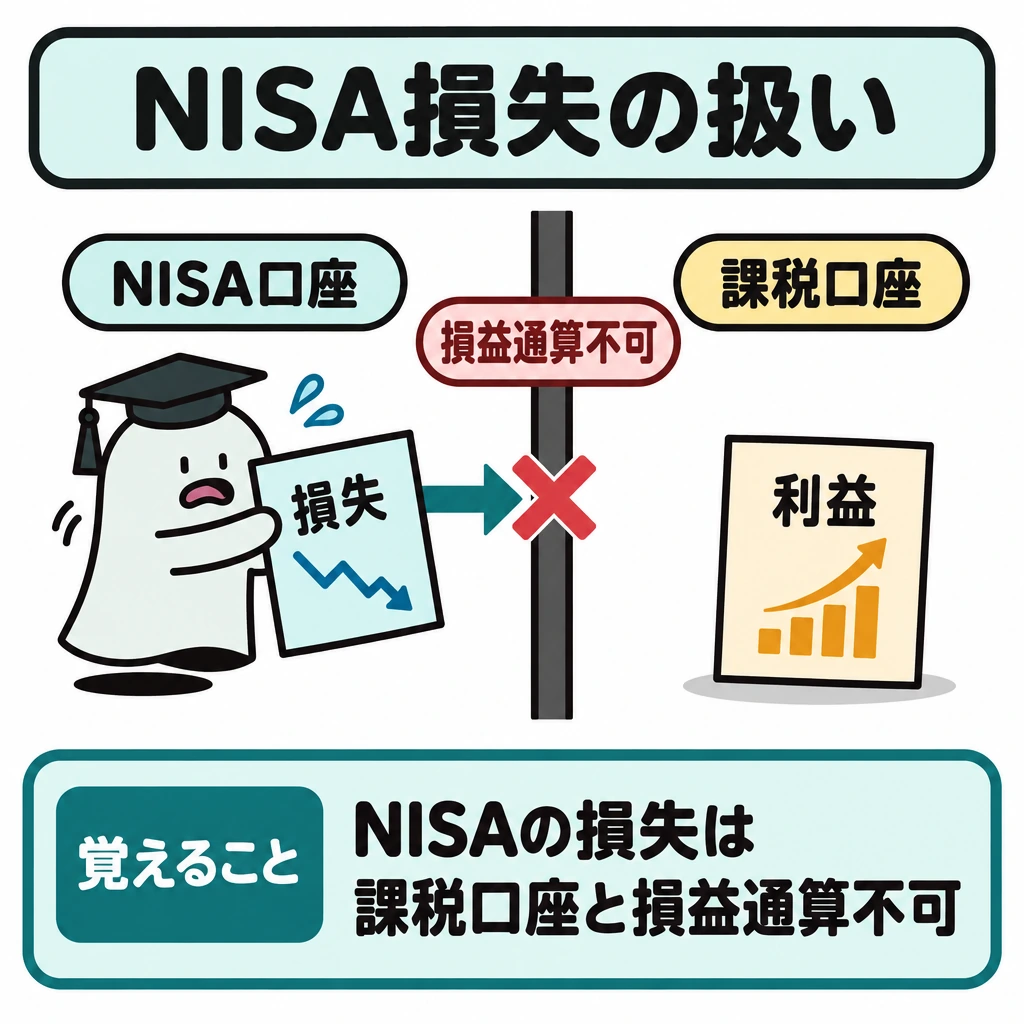
NISA口座の損失は課税口座の利益と損益通算できない一方、iDeCoの受取りには一時金・年金の課税区分を確認します。「非課税制度に入っているから損失も税額軽減に使える」という推測は誤りです。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らす適合性の原則を考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクや手数料を、期待できる利益と一緒に確認します。
預金保険の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本1,000万円までとその利息等が基本の保護範囲です。証券会社は顧客資産を分別管理し、不備で返還できない場合に日本投資者保護基金が1人1,000万円まで補償しますが、投資商品の値下がり損失を補償する仕組みではありません。
市場を見るときは、金利・為替・物価の情報に基準日を付けます。政策金利が変わっても全ての預金金利が同時に同幅で変わるわけではありません。NISA等の制度変更は対象年と既存口座の扱いを確認し、市場の値動きと税制の変更を混同しません。
NISAの二つの枠と預金保護
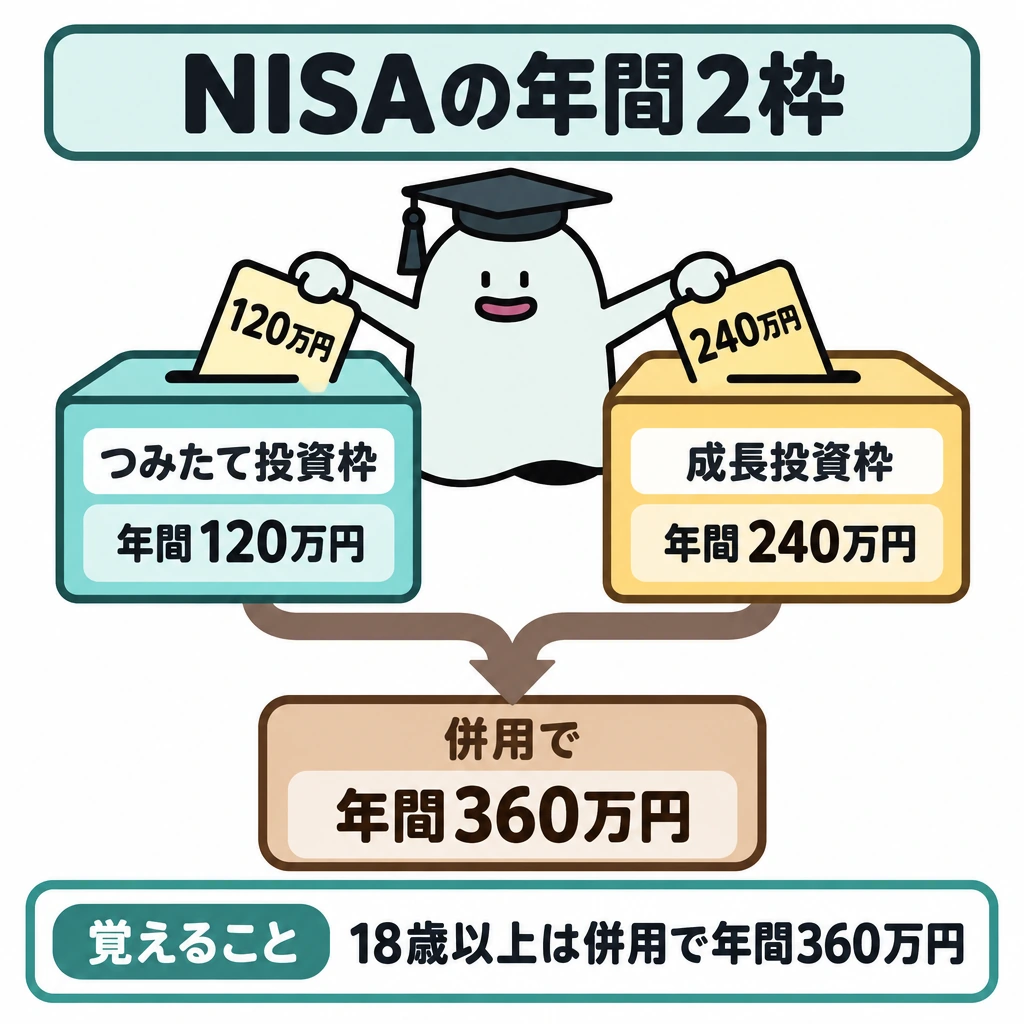
2024年開始のNISAは18歳以上が対象で、つみたて投資枠が年間120万円、成長投資枠が年間240万円、併用して年間360万円です。非課税保有限度額は合計1,800万円(取得価額で管理)、その内成長投資枠は1,200万円までで、非課税保有期間は無期限です。売却した商品の取得価額分は翌年以降に再利用できますが、その年の年間投資枠に上乗せされません。
令和8年度税制改正により、2027年から0〜17歳もつみたて投資枠を年間60万円・非課税保有限度額600万円の範囲で利用できるようになる予定です。2026年度の試験では、2026年4月1日時点の制度(18歳以上)で判断します。
預金保険では、無利息・要求払い・決済サービス提供の三条件を満たす決済用預金は全額保護されます。一般預金等は一金融機関につき預金者一人当たり元本1,000万円と利息等が対象で、元本補塡契約のある金銭信託も含まれます。外貨預金や譲渡性預金、外国銀行の在日支店の預金は対象外です。
| 制度・区分 | 主な枠・保護範囲 |
|---|---|
| NISAつみたて投資枠 | 年間120万円 |
| NISA成長投資枠 | 年間240万円(生涯枠の内数1,200万円) |
| NISA全体 | 年間360万円・生涯1,800万円 |
| 決済用預金 | 全額保護 |
| 一般預金等 | 元本1,000万円とその利息等 |
金融商品の課税
預貯金の利子は20.315%の源泉分離課税で完結します。特定公社債等の利子と上場株式等の配当・分配金は、申告不要、申告分離課税(上場株式等の譲渡損失と通算可)、配当は総合課税(配当控除あり)から選べます。上場株式等・特定公社債等の譲渡益は申告分離課税20.315%です。
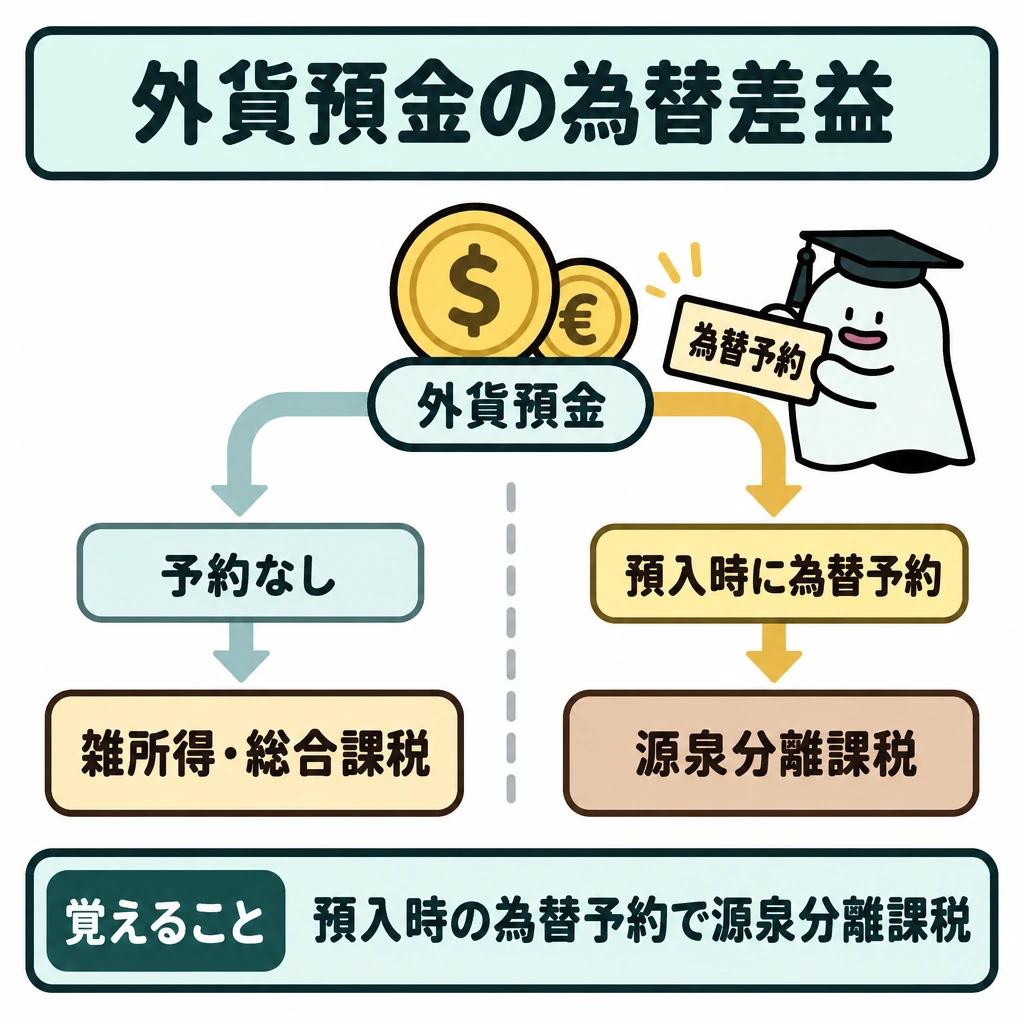
外貨預金の為替差益は雑所得として総合課税の対象ですが、預入時に為替予約を付けた場合の差益は源泉分離課税です。NISA口座の利益は非課税ですが、損失はなかったものとされます。
| 収益 | 課税方法 |
|---|---|
| 預貯金の利子 | 源泉分離課税20.315% |
| 特定公社債等の利子 | 申告分離課税または申告不要 |
| 上場株式等の配当 | 総合課税・申告分離課税・申告不要から選択 |
| 上場株式等・特定公社債等の譲渡益 | 申告分離課税20.315% |
| 外貨預金の為替差益 | 雑所得(総合課税)。為替予約付きは源泉分離課税 |
販売ルールと関連法規
金融サービス提供法では、販売業者が重要事項の説明義務に違反すると損害賠償責任を負い、元本欠損額が損害額と推定されます。消費者契約法では、事業者の不適切な勧誘で誤認・困惑して結んだ契約を取り消せます。両方の要件を満たすときはどちらも主張できます。
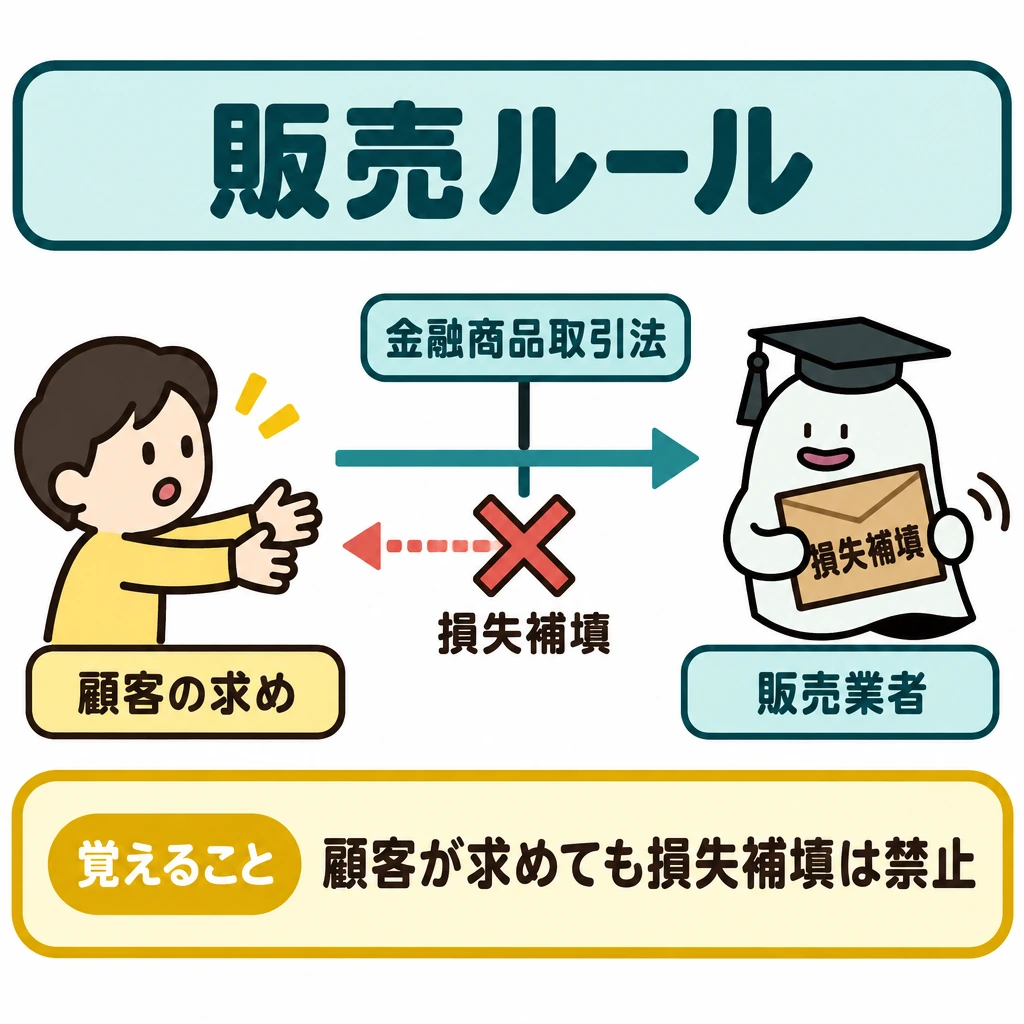
金融商品取引法は、適合性の原則、契約締結前交付書面の交付、断定的判断の提供の禁止、損失補塡の約束の禁止などを定めます。顧客から求められた場合でも損失補塡はできません。
| 法律 | 主な内容 |
|---|---|
| 金融サービス提供法 | 重要事項の説明義務、違反時の損害賠償・元本欠損額の推定 |
| 消費者契約法 | 誤認・困惑による契約の取消し、不当条項の無効 |
| 金融商品取引法 | 適合性の原則、断定的判断の提供・損失補塡の禁止 |
試験に出る
- NISAは投資利益の非課税、iDeCoは拠出時の所得控除など、支援の時点が違う。
- iDeCoは引出時期に制約があり、使途の違う資金を一つにまとめない。
- NISA口座の損失は課税口座と損益通算できない。
- 適合性の原則に照らして勧誘し、損失補填の約束はできない。
- 預金保険は元本1,000万円まで等が基本で、投資商品の値下がりは補償しない。
- 外貨預金・譲渡性預金は預金保険の対象外。日本投資者保護基金は分別管理の不備時に1人1,000万円まで補償する。
- 金融サービス提供法の重要事項説明義務違反では、元本欠損額が損害額と推定される。
- 外貨預金の為替差益は雑所得(総合課税)。上場株式等・特定公社債等の譲渡益は申告分離課税20.315%。
重要な言葉
- NISA
- 対象となる投資利益が非課税となる制度。
- iDeCo
- 拠出時の所得控除などがある個人型確定拠出年金。
- 適合性の原則
- 顧客の知識・経験・財産・目的に照らして勧誘する原則。
- 預金保険
- 一定範囲の預金等を保護する制度。
- 日本投資者保護基金
- 証券会社が破綻し分別管理の不備で資産を返還できない場合に、1人1,000万円まで補償する基金。
確認問題
確かめよう拠出時、運用時、受取時、引出し可能時期の四列に、二制度を並べて比べられますか。
NISAは投資時の所得控除なし・運用益非課税・受取時も非課税・いつでも売却して引出し可、iDeCoは掛金が全額所得控除・運用益非課税・受取時に退職所得や雑所得として課税・原則60歳まで引出し不可です。
NISA口座の損失は、課税口座の利益と損益通算できる。
iDeCoは、必要時期にいつでも自由に資金を引き出せる。
外貨預金は、預金保険制度の保護の対象である。
預金保険で保護される一般預金等の基本的な範囲は?
商品を勧めるときに、顧客の知識・経験・財産・目的に照らして考える原則は?
とは、税制上の支援が働く時点が違います。NISAは対象となる投資利益の非課税、iDeCoは拠出時の所得控除に加え運用・受取段階の制度を持ち、引出時期にも制約があります。
たとえばの住宅資金と老後資金があるなら、同じ投資商品を選べるとしても、必要時期まで資金を取り出せるかを先に判断します。税制の有利さだけでの違うお金を一つにまとめません。
の損失は課税口座の利益とできない一方、iDeCoの受取りには一時金・年金の課税区分を確認します。「非課税制度に入っているから損失も税額軽減に使える」という推測は誤りです。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らすを考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なや手数料を、期待できる利益と一緒に確認します。
の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本までとその利息等が基本の保護範囲です。証券会社は顧客資産を分別管理し、不備で返還できない場合に日本投資者保護基金が1人1,000万円まで補償しますが、投資商品の値下がり損失を補償する仕組みではありません。
市場を見るときは、金利・為替・物価の情報にを付けます。政策金利が変わっても全ての預金金利が同時に同幅で変わるわけではありません。NISA等の制度変更は対象年との扱いを確認し、市場の値動きと税制の変更を混同しません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について