


株式投資とは
株式投資の分析では、PERは利益、PBRは純資産、ROEは自己資本に対する利益の割合を見ます。一つの指標だけで割安・安全と決めません。
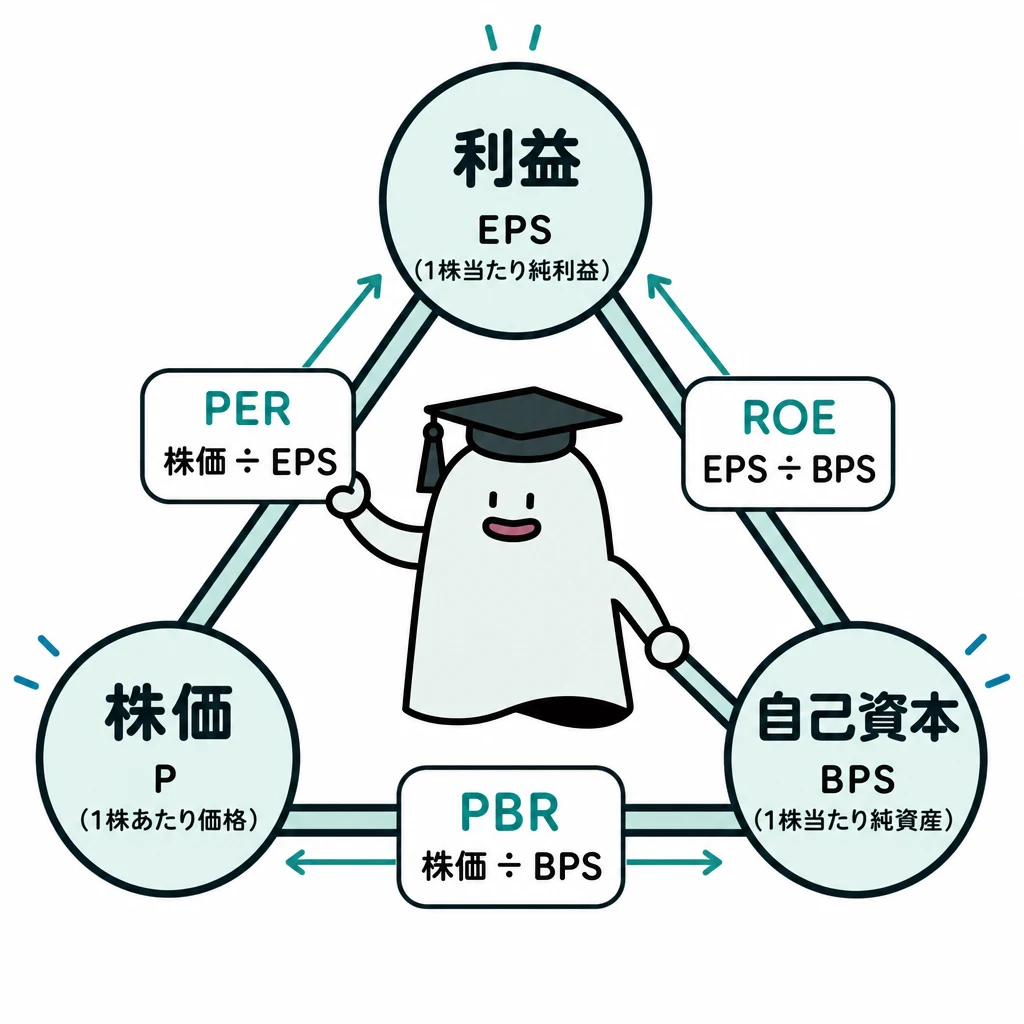
PERは利益、PBRは純資産、ROEは自己資本に対する利益の割合を見ます。指標の数が増えても、何と何を比べているかに戻ると混乱しません。
| 指標 | 比較するもの | この例の値 |
|---|---|---|
| PER | 株価÷1株当たり利益 | 2,000÷100=20倍 |
| PBR | 株価÷1株当たり純資産 | 2,000÷1,000=2倍 |
| ROE(単純化) | 1株当たり利益÷1株当たり純資産 | 100÷1,000=10% |
基本の仕組み
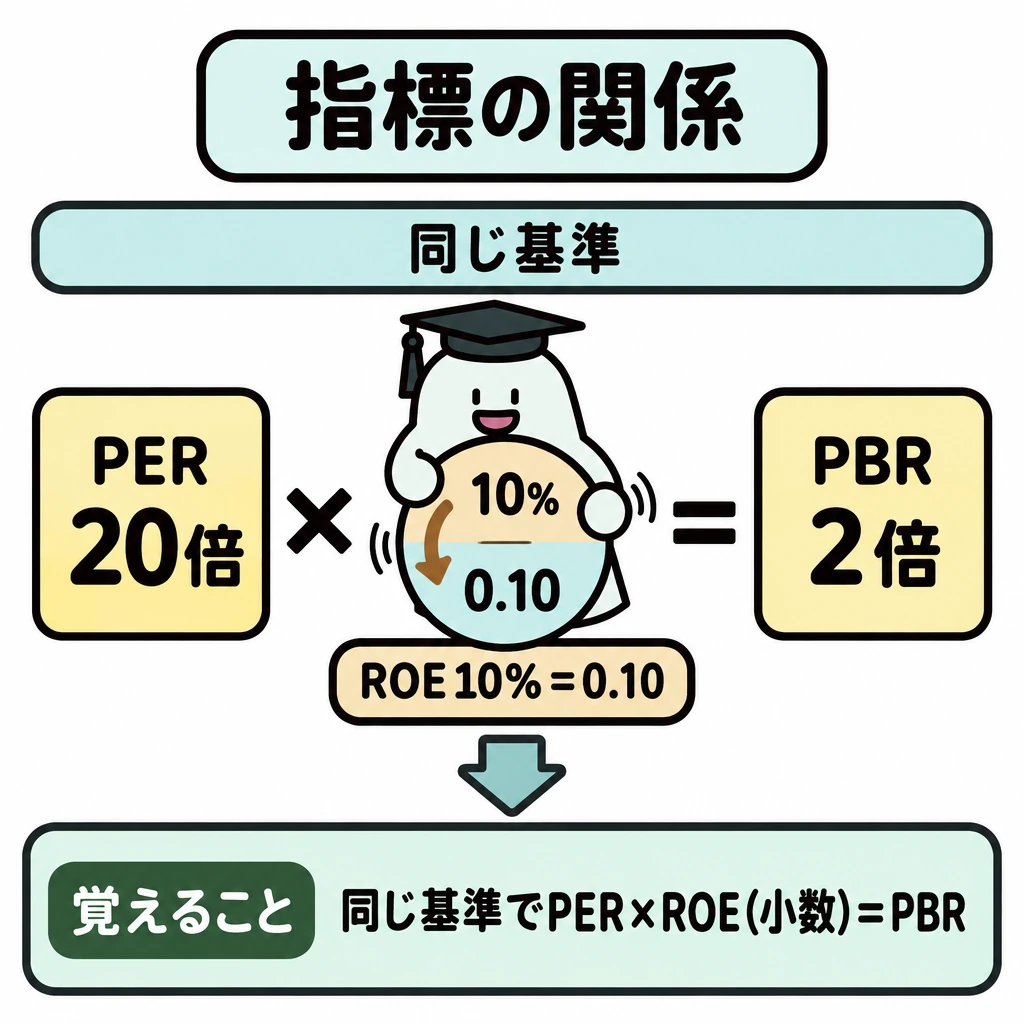
株価2,000円、EPS100円、BPS1,000円ならPER20倍、PBR2倍です。同じ基準の数値で単純化するとROEは100÷1,000=10%で、PBR=PER×ROE(小数表示)の関係も確認できます。
ROEが高い理由は利益率の良さだけではなく、負債を増やして自己資本の割合が小さくなったことかもしれません。低PERも成長期待が低いことを反映する場合があります。一つの指標で「必ず割安・安全」と結論しないようにします。
株式指標と取引単位
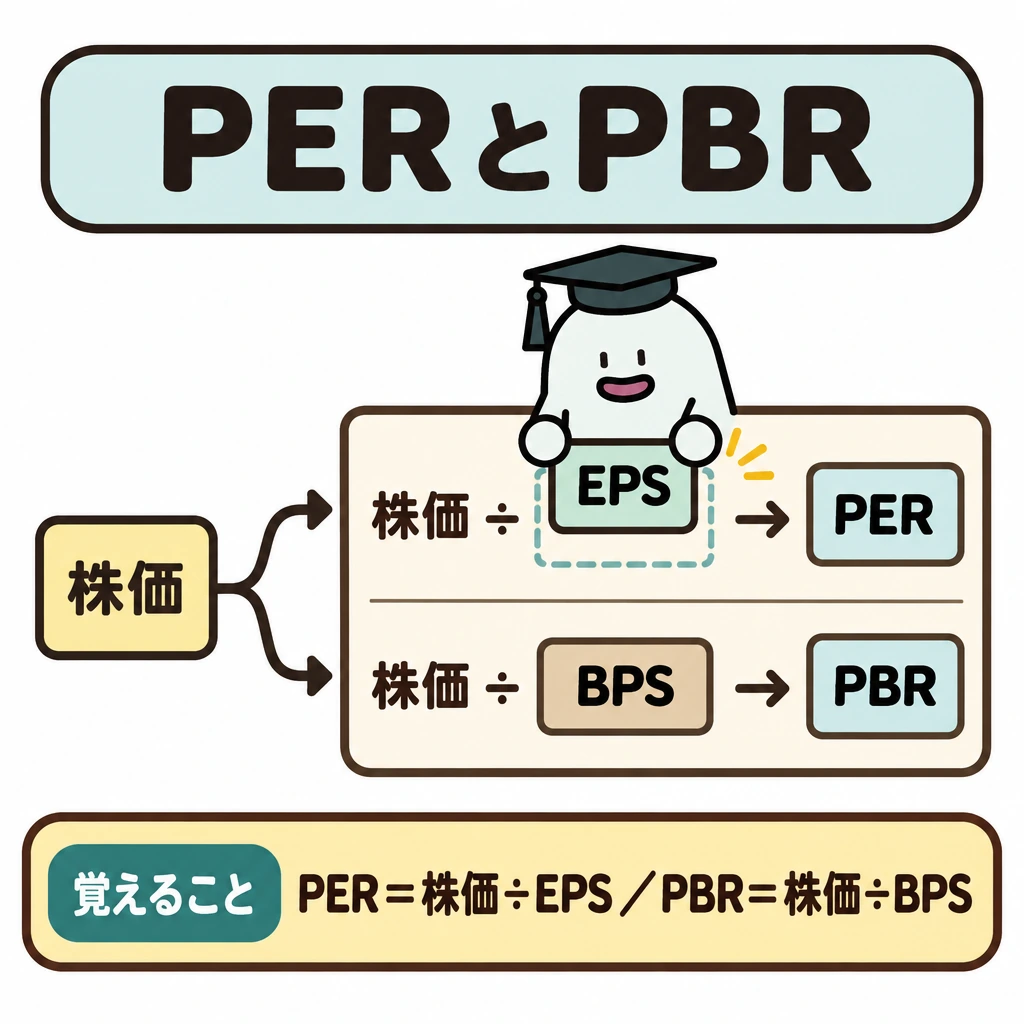
EPSは当期純利益÷発行済株式数、BPSは純資産÷発行済株式数、PERは株価÷EPS、PBRは株価÷BPS、ROEは当期純利益÷自己資本です。配当利回りは1株配当÷株価、配当性向は1株配当÷EPSで求めます。期中平均株式数や自己資本など、問題に与えられた定義に従います。
上場株式は原則として単元株(100株)単位で売買し、単元未満株には議決権がありませんが配当は受けられます。株式累積投資(るいとう)は毎月一定額を買い付けるドル・コスト平均法、単元未満株取引は1株単位の売買です。
| 指標 | 分子÷分母 |
|---|---|
| PER | 株価÷EPS |
| PBR | 株価÷BPS |
| ROE | 当期純利益÷自己資本 |
| 配当利回り | 1株配当÷株価 |
| 配当性向 | 1株配当÷EPS |
信用取引・株価指数・受渡し
信用取引は委託保証金を担保に証券会社から資金や株券を借りて売買する取引で、差し入れる保証金の約3.3倍まで取引できます。制度信用取引は返済期限が最長6か月、一般信用取引の期限や品貸料は証券会社が決めます。値下がりしても追加保証金(追証)が必要になる場合があります。
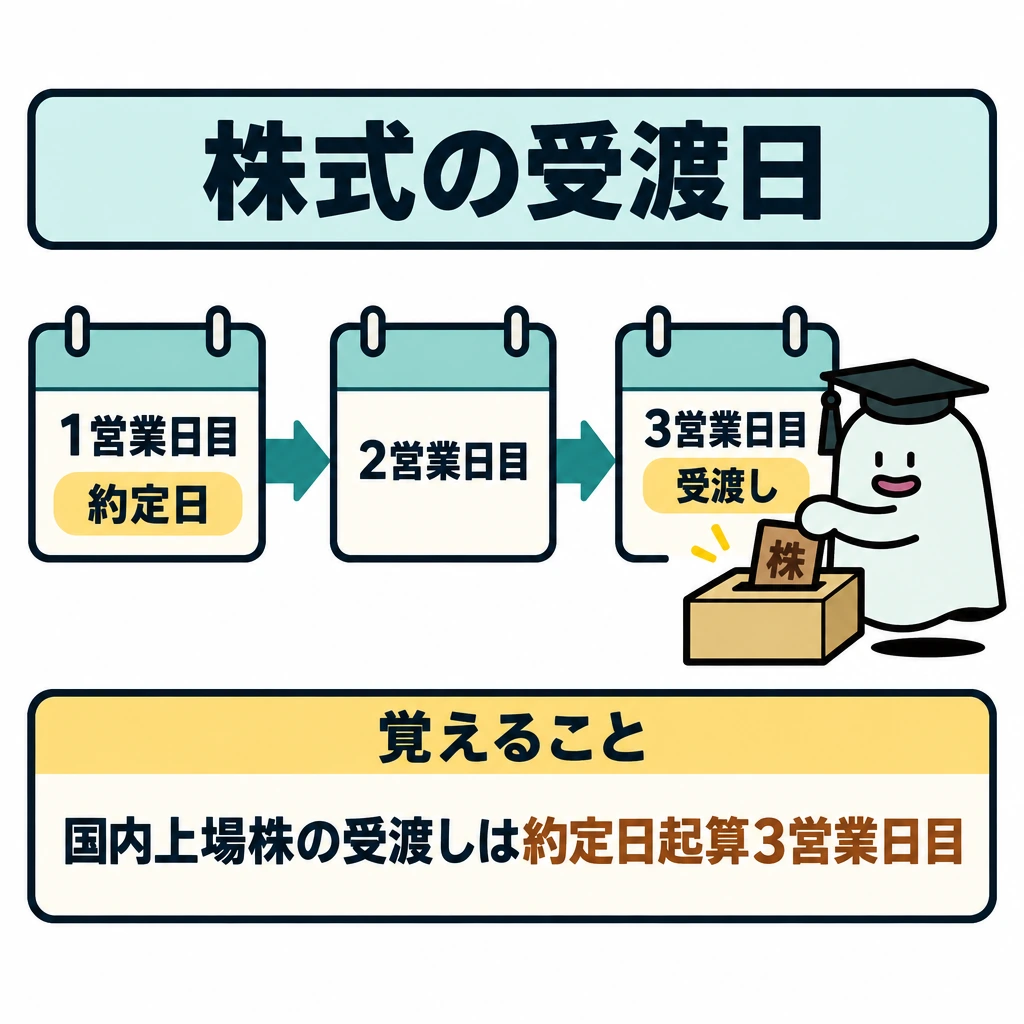
日経平均株価は東証プライム市場の代表225銘柄の株価平均型指数で、値がさ株の影響を受けやすくなります。TOPIXは時価総額加重型で、時価総額の大きい銘柄の影響を受けやすくなります。国内上場株式の受渡日は約定日から起算して3営業日目です。
| 項目 | 主な内容 |
|---|---|
| 委託保証金 | 約定代金の30%以上かつ最低30万円 |
| 制度信用取引の返済期限 | 最長6か月 |
| 日経平均株価 | 225銘柄の株価平均型 |
| TOPIX | 時価総額加重型 |
| 受渡日 | 約定日から起算して3営業日目 |
試験に出る
- PERは株価÷EPS、PBRは株価÷BPS、ROEはEPS÷BPSで求める。
- 株価2,000円・EPS100円・BPS1,000円なら、PER20倍・PBR2倍・ROE10%。
- PBR=PER×ROE(小数表示)の関係。
- ROEが高い理由は利益率だけとは限らず、負債の増加でも上がる。
- 低PERが成長期待の低さを反映する場合があること。
- 制度信用取引の返済期限は最長6か月、委託保証金は約定代金の30%以上かつ最低30万円。
- 日経平均株価は225銘柄の株価平均型、TOPIXは時価総額加重型の株価指数。
重要な言葉
- PER
- 株価を1株当たり利益で割った指標。
- PBR
- 株価を1株当たり純資産で割った指標。
- ROE
- 自己資本に対する利益の割合を示す指標。
- 信用取引
- 証券会社に委託保証金を差し入れ、資金や株券を借りて行う売買。
確認問題
確かめよう利益が半分になり株価が同じならPERはどうなるでしょう。
2倍になります。株価が上がったからPERが上がったとは限らないことを、式から説明します。
PERは、株価を1株当たり純資産で割って求める。
利益が半分になり株価が同じなら、PERは2倍になる。
制度信用取引の返済期限は、最長6か月である。
株価2,000円、EPS100円のときのPERは?
自己資本に対する利益の割合を見る指標は?
は利益、は純資産、ROEは自己資本に対する利益の割合を見ます。指標の数が増えても、何と何を比べているかに戻ると混乱しません。
株価、EPS100円、BPS1,000円ならPER20倍、PBR2倍です。同じ基準の数値で単純化するとROEは100÷1,000=で、PBR=PER×ROE(小数表示)の関係も確認できます。
が高い理由は利益率の良さだけではなく、負債を増やして自己資本の割合が小さくなったことかもしれません。も成長期待が低いことを反映する場合があります。一つの指標で「必ず割安・安全」と結論しないようにします。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について