


分散投資とは
分散投資は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。鍵となるのは、資産どうしがどれだけ一緒に動くかという相関です。
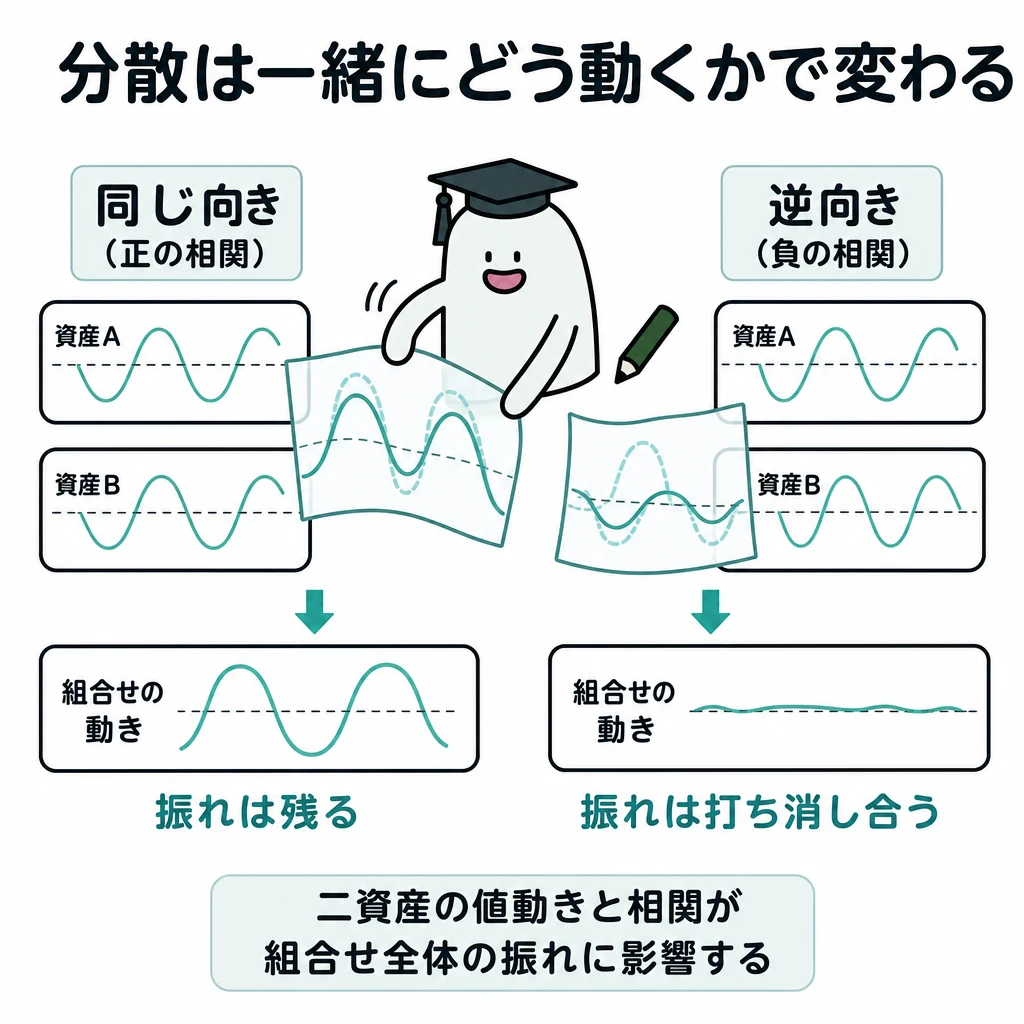
分散投資は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。単に商品を二つ買えばよいのではなく、同じ方向へどれだけ一緒に動くかという相関が重要です。
基本の仕組み
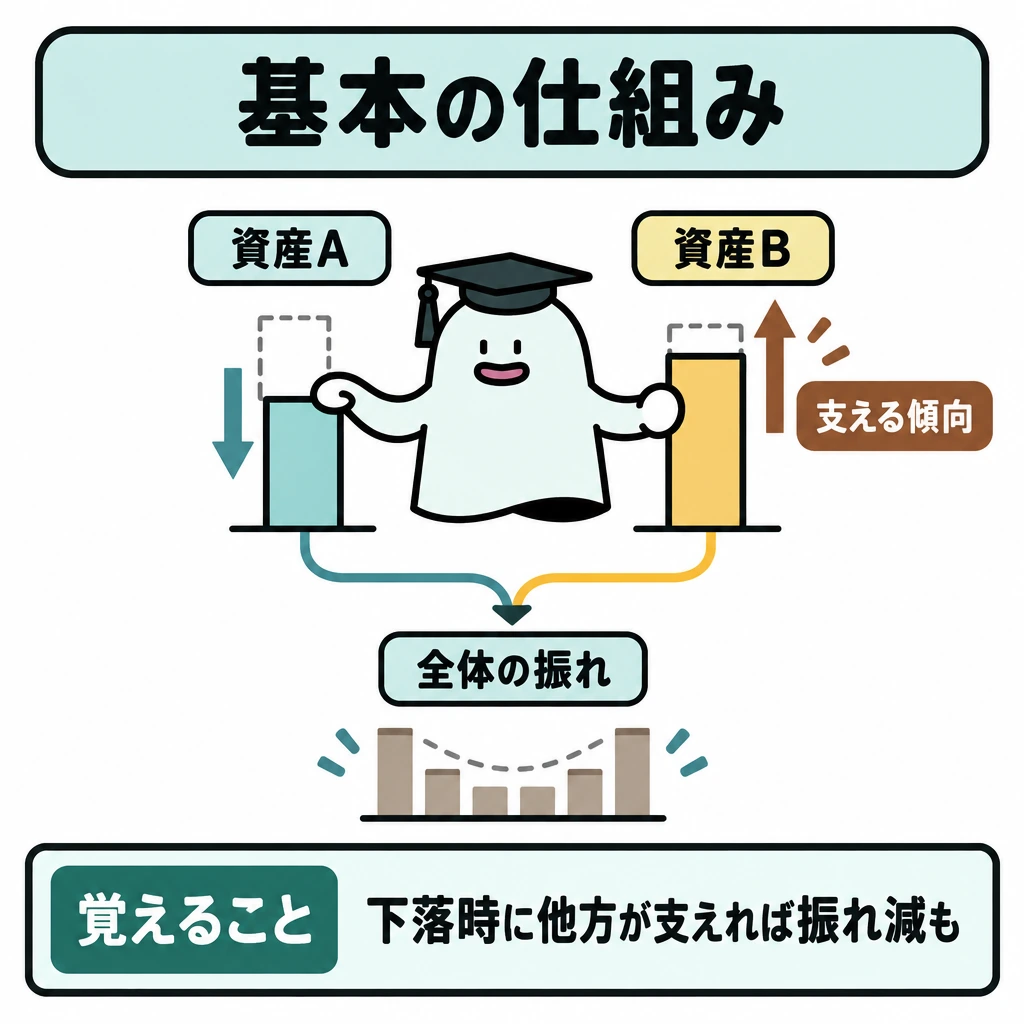
資産Aの期待収益率4%、Bが8%で半分ずつ持つなら、期待収益率は4%×0.5+8%×0.5=6%です。一方、リスクは同じように単純平均するだけでは求まりません。二資産の相関が関わるからです。
Aが上がるとBも同じように上がるなら、組合せの効果は限られます。一方が下がるとき他方が支える傾向なら、全体の振れを小さくできる可能性があります。ただし分散しても市場全体の下落リスクまで必ず消えるわけではありません。
期待収益率・リスク・相関を分ける
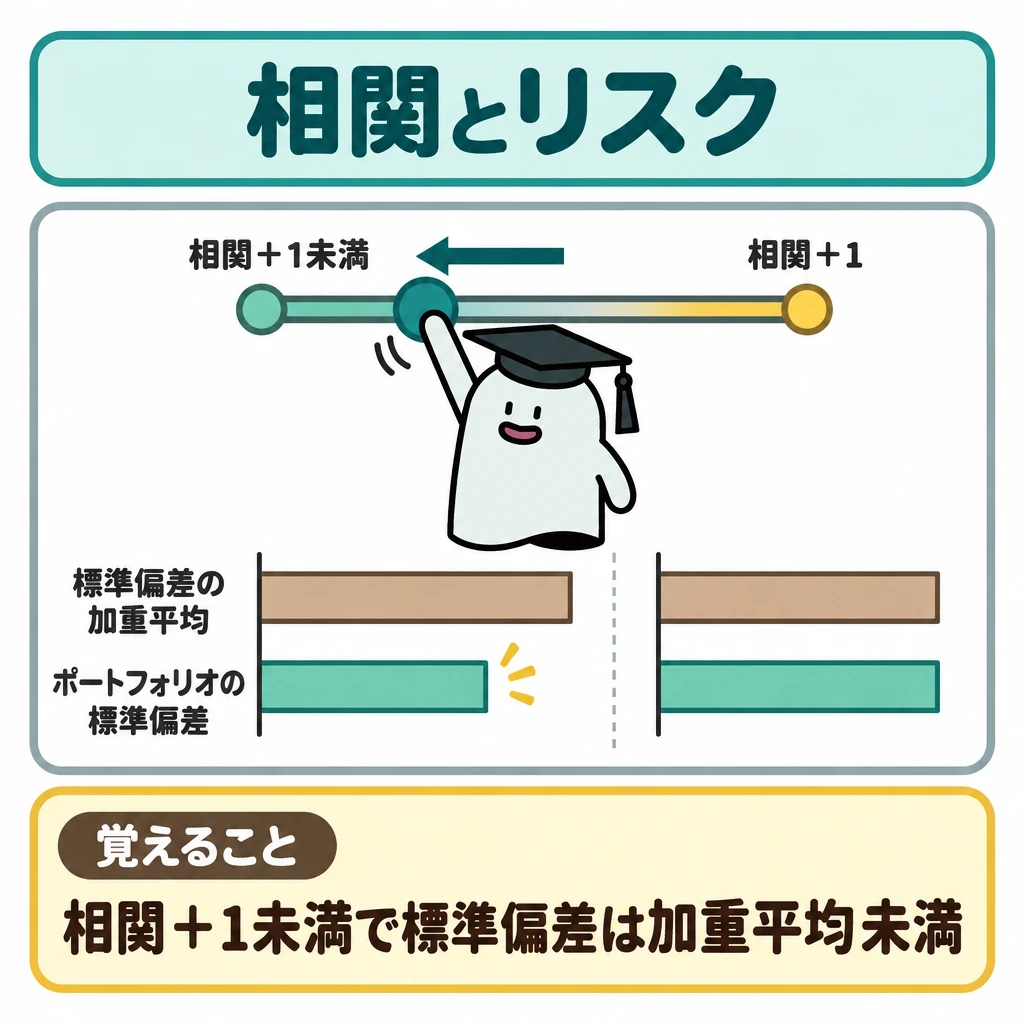
ポートフォリオの期待収益率は各資産の期待収益率の加重平均です。資産Aを40%、Bを60%持ち、期待収益率がそれぞれ2%、7%なら、全体は2%×0.4+7%×0.6=5%です。リスクを表す標準偏差は、二資産の標準偏差だけでなく相関係数も使うため、単純な加重平均では求まりません。
相関係数は−1から+1で、+1なら同方向に連動し、−1なら逆方向に連動します。+1ではポートフォリオの標準偏差が各資産の加重平均と等しくなり、リスク低減効果はありません。+1未満ならリスクは加重平均より小さくなり、−1では組入比率次第で理論上ゼロにできます。
個別企業固有のリスク(アンシステマティック・リスク)は分散で抑えやすい一方、市場全体のリスク(システマティック・リスク)は分散しても残ります。相関が低いほど分散効果が見込めますが、損失がなくなる保証ではありません。
| 相関係数 | 二資産の動き |
|---|---|
| +1 | 完全に同方向 |
| 0 | 線形の相関なし |
| −1 | 完全に逆方向 |
シナリオとシャープレシオで比べる
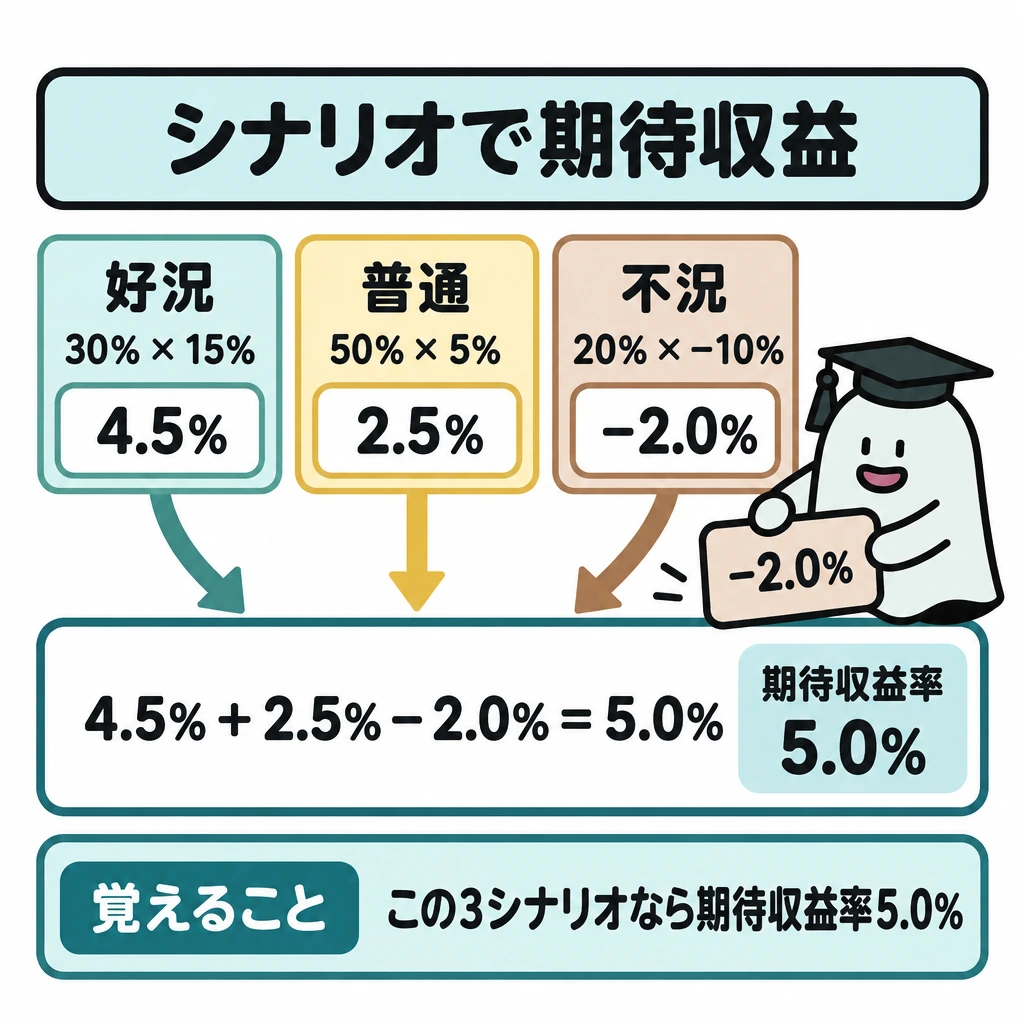
生起確率が与えられる問題では、期待収益率=各シナリオの確率×収益率の合計です。好況30%で15%、普通50%で5%、不況20%で−10%なら、4.5%+2.5%−2.0%=5.0%になります。
シャープレシオは(ポートフォリオの収益率−無リスク資産利子率)÷標準偏差で、リスク1単位当たりの超過収益を示します。収益率の高さだけでなく、同じリスクでどれだけ上回ったかで運用成果を比べます。
試験に出る
- 分散投資の効果は、資産の相関(一緒に動く度合い)による。
- 期待収益率は加重平均で求められる(4%と8%を半分ずつなら6%)。
- リスクは単純平均では求まらず、相関が関わる。
- 同じ方向に動く資産の組合せでは分散効果が限られる。
- 分散しても市場全体の下落リスクまで消えるわけではない。
- 相関係数+1ならリスク低減効果はなく、−1なら組入比率次第で理論上リスクをゼロにできる。
- シャープレシオ=(収益率−無リスク資産利子率)÷標準偏差。大きいほど効率がよい。
重要な言葉
- 分散投資
- 値動きの異なる資産を組み合わせて変動を抑える考え方。
- 相関
- 資産どうしが同じ方向へどれだけ一緒に動くかを示す度合い。
- 期待収益率
- 資産から見込まれる平均的な収益率。
- 標準偏差
- 収益率が期待収益率からどれだけ散らばるかを示すリスクの尺度。
- シャープレシオ
- 無リスク資産を上回る超過収益を標準偏差で割った、リスク1単位当たりの収益。
確認問題
確かめよう同じ国の同じ業種の株式ファンドを三つ買うことと、異なる資産へ分けることは同じ分散でしょうか。
同じではありません。同業種の株式ファンドどうしは相関が高く分散効果が限られるため、商品数ではなく中身と相関を見ます。
資産を二つ買えば、相関に関係なく分散効果が得られる。
期待収益率4%と8%の資産を半分ずつ持つと、期待収益率は6%になる。
期待収益率4%と8%の資産を半分ずつ持つときの期待収益率は?
分散投資の効果を左右するのは?
無リスク資産利子率1%。ファンドAは収益率5%・標準偏差4%、ファンドBは収益率8%・標準偏差10%のとき、正しいものは?
は、値動きの異なる資産を組み合わせて全体の変動を抑える考え方です。単に商品を二つ買えばよいのではなく、同じ方向へどれだけ一緒に動くかというが重要です。
資産Aの期待収益率、Bが8%で半分ずつ持つなら、期待収益率は4%×0.5+8%×0.5=です。一方、リスクは同じように単純平均するだけでは求まりません。二資産の相関が関わるからです。
Aが上がるとBも同じように上がるなら、組合せの効果は限られます。一方が下がるとき他方が支える傾向なら、全体の振れを小さくできる可能性があります。ただししてもの下落リスクまで必ず消えるわけではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について