


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 2級 中小事業主資産相談業務の概要
老齢年金の受給額の計算(老齢基礎年金・老齢厚生年金・経過的加算・加給年金)
中小事業主資産相談業務 · 老齢基礎年金 / 老齢厚生年金 / 経過的加算 / 加給年金額
Aさん(1961年10月14日生まれ、63歳)が65歳に達した時点で勇退した場合の、65歳時の老齢基礎年金および老齢厚生年金の年金額(2024年度価額)について、計算の手順に従って①〜④の数値を求めなさい。なお、Aさんおよび妻Bさんは繰上げ受給をしないものとし、資料の計算式および条件に基づいて計算すること。
解答・解説を表示
解答
① 765,000(円) ② 1,512,205(円) ③ 51,480(円) ④ 1,971,785(円)
解説
老齢基礎年金は、20歳以上60歳未満の保険料納付済月数に応じて計算します。老齢厚生年金は、報酬比例部分と経過的加算額を合わせたものです。厚生年金の加入期間が20年以上ある人が65歳になったとき、一定の要件を満たす配偶者がいると、加給年金額が加わります。
解き方
- Aさんの20歳以上60歳未満の保険料納付済月数を出し、満額816,000円にその割合をかけて老齢基礎年金額を計算します。
- 2003年3月以前の期間と2003年4月以後の期間に分けて計算式を使い、報酬比例部分を足し合わせて円未満を四捨五入します。
- 被保険者期間の月数(上限は480月)と、20歳以上60歳未満の被保険者月数を使って、経過的加算額を出します。
- 厚生年金の加入期間が20年以上あるか、生計を維持している65歳未満の妻がいるかを確認し、加給年金を加えて合計額を出します。
答えの内訳
- ①:765,000
- 老齢基礎年金の保険料納付済月数は、20歳以上60歳未満の厚生年金被保険者期間である450月です。計算式は816,000円×(450月/480月)=765,000円となります。
- ②:1,512,205
- 報酬比例部分はⓐ2003年3月以前分が360,000円×(7.125/1,000)×228月=584,820円、ⓑ2003年4月以後分が600,000円×(5.481/1,000)×282月=927,385.2円となり、合計すると1,512,205.2円です。円未満を四捨五入して1,512,205円となります。
- ③:51,480
- 経過的加算額の計算式は、1,701円×被保険者期間月数(上限480月)-816,000円×(20歳以上60歳未満の厚年被保険者月数/480月)です。1,701円×480月-816,000円×(450月/480月)=816,480円-765,000円=51,480円となります。
- ④:1,971,785
- Aさんの厚生年金被保険者期間は510月(20年以上)あり、65歳到達時に生計を維持している65歳未満の配偶者(妻Bさん)がいるため加給年金額408,100円が加算されます。よって報酬比例部分1,512,205円+経過的加算51,480円+加給年金408,100円=1,971,785円となります。
覚えるポイント
- 経過的加算の定額部分における被保険者期間の月数には上限(480月)がある点に注意が必要です。
- 加給年金の加算対象となる配偶者が被保険者期間20年以上の老齢厚生年金を受給できる間は加給年金が支給停止されますが、妻Bさんはまだ受給権が発生していないため支給されます。
間違えやすいところ
- 経過的加算の計算で、総被保険者月数(510月)を上限の480月に制限し忘れて計算してしまう誤りです。
- 妻Bさんの厚生年金の加入期間が20年以上あるので、加給年金はすぐには加算されないと早合点してしまう誤りです(妻が年金を受け取れる段階になると支給が止まります)。
出題の前提:2024年10月1日現在施行の公的年金各法令および2024年度(令和6年度)の公的年金額基準
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
在職老齢年金制度の仕組みと年金額の調整
中小事業主資産相談業務 · 在職老齢年金 / 支給停止調整額 / 70歳以上被用者
MさんがAさんに対して説明した、65歳以降も働き続ける場合の在職老齢年金の仕組みに関する文章の空欄①~③に入る最も適切な語句または数値を語句群から選びなさい。
- イ
- 6
- ロ
- 7
- ハ
- 7.5
- ニ
- 47
- ホ
- 48
- ヘ
- 50
- ト
- は行われません
- チ
- も行われます
解答・解説を表示
解答
① ヘ ② イ ③ チ
解説
65歳以上の在職老齢年金では、総報酬月額相当額と基本月額の合計が支給停止調整額(2024年度は50万円)を超えると、超えた分の2分の1にあたる老齢厚生年金(報酬比例部分)が支給停止になります。70歳以降も、適用事業所に勤めている間は同じ調整が行われます。
解き方
- 2024年度の在職老齢年金の支給停止調整額が50万円であることを確認し、空欄①の答えを決めます。
- 総報酬月額相当額50万円と基本月額12万円を支給停止額の計算式に当てはめて支給停止額を計算し、空欄②の答えを出します。
- 70歳以降も適用事業所で働く人に対する在職老齢年金制度の適用(70歳以上被用者)を確認し、空欄③の答えを判定します。
小問ごとの答え
- 小問 ①:ヘ
- 2024年度における在職老齢年金の支給停止調整額は50万円です。総報酬月額相当額と基本月額の合計額が50万円を超える場合に年金が支給停止されます。
- 小問 ②:イ
- 支給停止額の計算式は、(総報酬月額相当額+基本月額-支給停止調整額)×1/2となります。本問では(50万円+12万円-50万円)×1/2=6万円となります。
- 小問 ③:チ
- 70歳に達すると厚生年金保険の被保険者資格は喪失しますが、適用事業所に勤務する場合は「70歳以上被用者」となり、在職老齢年金による年金額の支給調整は70歳以降も行われます。
覚えるポイント
- 2024年度の在職老齢年金の支給停止調整額は50万円です。
- 70歳以降は厚生年金保険の被保険者資格は喪失しますが、在職老齢年金による支給停止の仕組みは継続して適用されます。
間違えやすいところ
- 70歳で被保険者の資格を失った後は、在職老齢年金の支給停止もなくなり全額支給されると勘違いしてしまう誤りです。
- 支給停止調整額について、昔の年度の金額(47万円や48万円)と混同してしまう誤りです。
出題の前提:2024年10月1日現在施行の厚生年金保険法および2024年度の支給停止調整額規定
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
65歳以降就業時の社会保険制度上の取扱い
社会保険・公的年金 · 障害基礎年金 / 介護保険の第1号被保険者 / 後期高齢者医療制度
公的年金受給権を有する者が65歳以降も会社役員・従業員等として働き続ける場合における社会保険(年金・介護保険・医療保険)の取扱いについて、以下の①~③の各記述の正誤を判定しなさい。 ① 65歳以降は厚生年金保険の被保険者であっても国民年金の第2号被保険者ではなくなるため、65歳以降の傷病により障害等級1級・2級に該当しても障害基礎年金は支給されない。 ② 65歳になると介護保険の第1号被保険者になるため介護保険料の算出方法が変わるが、保険料は従来どおり給与から天引きされる。 ③ 75歳になると健康保険の被保険者資格を喪失して後期高齢者医療制度の対象となり、その時点で被扶養者となっている妻も同時に後期高齢者医療制度に加入することになる。
解答・解説を表示
解答
① ○ ② × ③ ×
解説
65歳以降や75歳以降も働き続けると、年金・介護・医療の社会保険で、被保険者の区分や保険料の払い方、給付の要件が変わります。そのため、それぞれの仕組みを正しく理解しておくことが大切です。
解き方
- 公的年金制度で、65歳以上の厚生年金被保険者と国民年金の第2号被保険者の関係を確認し、障害給付の初診日の要件を判定します。
- 65歳になることで介護保険の第1号被保険者に移ることと、その保険料の徴収方法(年金からの特別徴収か普通徴収か)を確認します。
- 75歳になることで後期高齢者医療制度に移ることと、それに伴い被扶養者(75歳未満)の資格がなくなった後の移行先の医療保険制度を確認します。
小問ごとの答え
- 小問 ①:○
- 国民年金の第2号被保険者は原則として65歳未満の厚生年金保険被保険者(老齢給付の受給資格を満たしていない者を除く)と規定されています。受給資格を満たしている65歳以上の厚生年金被保険者は第2号被保険者とならないため、65歳以降に初診日がある傷病については障害基礎年金の支給要件を満たさず支給されません。
- 小問 ②:×
- 65歳に達すると介護保険の第1号被保険者となります。第1号被保険者の保険料は、受給している老齢年金等からの特別徴収(天引き)または市区町村からの納付書による普通徴収によって納付するため、給料からの源泉控除(天引き)は行われません。
- 小問 ③:×
- 被保険者本人が75歳に達すると後期高齢者医療制度に移行するため健康保険の資格を喪失します。それに伴い被扶養者も資格を失いますが、75歳未満の被扶養者については後期高齢者医療制度には加入できず、国民健康保険など別の医療保険制度に自ら加入する必要があります。
関連する分野を学ぶ
覚えるポイント
- 65歳以上の公的年金受給資格者は国民年金第2号被保険者にはならず、65歳以降初診日の傷病では障害基礎年金は受給できない。
- 65歳以上の介護保険料は年金からの特別徴収または普通徴収となり給与天引きではなくなる。
- 75歳未満の被扶養者は、被保険者が75歳到達で後期高齢者医療制度へ移行したときは国民健康保険等へ加入する。
間違えやすいところ
- 厚生年金保険の被保険者であれば、70歳までずっと国民年金の第2号被保険者であると誤解しやすいです。
- 65歳以降も働いていれば、介護保険料が引き続き給与から天引きされると混同しやすいです。
- 扶養者が後期高齢者医療制度に移ったとき、75歳未満の被扶養者も一緒に後期高齢者医療制度に入れると誤解しやすいです。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標(PER・PBR・ROE・配当性向)の計算
金融資産運用 · PER(株価収益率) / PBR(株価純資産倍率) / ROE(自己資本当期純利益率) / 配当性向
設例の〈W社およびX社に関する資料〉に基づき、株式投資の投資指標である空欄①~④に入る数値を求めなさい。なお、解答は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで算出すること。 〈資料〉 【W社】総資産:125,100億円、純資産(自己資本):53,100億円、当期純利益(年間):7,200億円、配当金総額(年間):1,400億円、発行済株式数:9億株、株価:3,700円 【X社】総資産:55,800億円、純資産(自己資本):33,600億円、当期純利益(年間):2,100億円、配当金総額(年間):900億円、発行済株式数:21億株、株価:2,500円 ・W社株式のPER:( ① )倍 ・W社株式のPBR:( ② )倍 ・W社のROE:( ③ )% ・X社の配当性向:( ④ )%
解答・解説を表示
解答
① 4.63(倍) ② 0.63(倍) ③ 13.56(%) ④ 42.86(%)
解説
PER(株価収益率)とPBR(株価純資産倍率)は、株価が割安か割高かを判断する指標です。ROE(自己資本当期純利益率)は株主資本をどれだけ効率よく使えたかを示します。配当性向は、利益のうちどれだけを配当に回したかを示す基本的な財務指標です。
解き方
- W社の1株当たり当期純利益(EPS)と1株当たり純資産(BPS)を計算し、株価を割ってPERとPBRを出します。
- W社の当期純利益を自己資本で割ってROEを計算し、小数点以下第3位を四捨五入します。
- X社の配当金総額を当期純利益で割って配当性向を計算し、小数点以下第3位を四捨五入します。
答えの内訳
- ①:4.63
- 1株当たり当期純利益(EPS)は 7,200億円 ÷ 9億株 = 800円 です。PERは 株価 ÷ EPS = 3,700円 ÷ 800円 = 4.625倍 となり、小数点以下第3位を四捨五入して4.63倍となります。
- ②:0.63
- 1株当たり純資産(BPS)は 53,100億円 ÷ 9億株 = 5,900円 です。PBRは 株価 ÷ BPS = 3,700円 ÷ 5,900円 = 0.6271…倍 となり、小数点以下第3位を四捨五入して0.63倍となります。
- ③:13.56
- ROE(自己資本当期純利益率)は 当期純利益 ÷ 自己資本 × 100 = 7,200億円 ÷ 53,100億円 × 100 = 13.5593…% となり、小数点以下第3位を四捨五入して13.56%となります。
- ④:42.86
- 配当性向は 配当金総額 ÷ 当期純利益 × 100 = 900億円 ÷ 2,100億円 × 100 = 42.8571…% となり、小数点以下第3位を四捨五入して42.86%となります。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷1株当たり当期純利益(EPS)
- PBR=株価÷1株当たり純資産(BPS)
- ROE=当期純利益÷自己資本×100
- 配当性向=配当金総額÷当期純利益×100(または1株当たり配当金÷EPS×100)
間違えやすいところ
- ROEの計算で、分母に純資産(自己資本)ではなく総資産(ROAの分母)を使ってしまう誤りです。
- 端数の処理(小数点以下第3位を四捨五入して第2位まで表示)を間違えたり、四捨五入のタイミングを間違えたりする誤りです。
出題の前提:2024年10月1日現在施行の法令・出題条件に基づく。
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
NISA(少額投資非課税制度)の仕組みとルール
金融資産運用 · NISA / 非課税保有限度額 / 投資枠の再利用 / 金融機関変更
2024年以降の新NISA制度に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ①「NISA口座には、生涯にわたる1,800万円の非課税保有限度額(総枠)が設定されており、そのうち、つみたて投資枠の限度額は600万円、成長投資枠の限度額は1,200万円とされている」 ②「仮にある年の非課税保有額が成長投資枠のW社株式900万円のみであるときに、そのNISA口座でX社株式を150万円分購入し、その翌年にW社株式を簿価残高で100万円分売却した場合、W社株式を売却した年に成長投資枠で新たに購入することができる金額の上限は150万円となる」 ③「NISA口座を他の金融機関に変更した場合、変更前の金融機関のNISA口座で保有していた上場株式や投資信託は、変更後の金融機関のNISA口座に移管される」
解答・解説を表示
解答
① × ② ○ ③ ×
解説
2024年から始まったNISA制度では、非課税で持てる期間が無期限になりました。生涯の非課税保有限度額は、買ったときの金額(簿価)で1,800万円です(うち成長投資枠は1,200万円まで)。持っている商品を売ると、その分の枠は翌年以降にまた使えます。年間の投資枠(つみたて投資枠120万円、成長投資枠240万円、合計360万円)の範囲内で、新しく投資できます。
解き方
- 記述①について、非課税保有限度額1,800万円の中身のルール(成長投資枠の上限は1,200万円、つみたて投資枠は単独で1,800万円まで使える)と照らし合わせて正誤を判定します。
- 記述②について、買付で簿価残高が1,050万円になった後、翌年に売却した簿価の枠が戻るのはその「翌年」なので、売却した年自体の成長投資枠の残りが150万円(1,200万円-1,050万円)になる点を確認して正誤を判定します。
- 記述③について、金融機関を変更したときの預かり資産の扱い(変更前の金融機関の資産は移管できない)のルールと照らし合わせて正誤を判定します。
答えの内訳
- ①:×
- 非課税保有限度額(総枠)1,800万円のうち、成長投資枠の内数制限は1,200万円ですが、つみたて投資枠には600万円という個別の上限はなく、つみたて投資枠のみで1,800万円全額を利用することも可能です。
- ②:○
- NISAの売却に伴う非課税保有限度額の枠の再利用は売却した年の「翌年」に行われます。したがって、売却した年時点の保有残高(簿価)は直前までの1,050万円(900万円+150万円)として計算されるため、成長投資枠の限度額1,200万円から1,050万円を差し引いた150万円(年間上限240万円以内)が新規購入の上限となります。
- ③:×
- NISA口座を開設する金融機関を変更した場合であっても、変更前の金融機関で保有していた上場株式や投資信託を変更後の金融機関のNISA口座へ移管(ロールオーバー等)することはできず、変更前の金融機関のNISA口座内で非課税保有を継続するか売却する必要があります。
関連する分野を学ぶ
覚えるポイント
- NISAの売却による非課税保有限度額の枠の復活・再利用は「売却した翌年」に行われる。
- つみたて投資枠のみで生涯限度額1,800万円を全額使い切ることは可能である。
間違えやすいところ
- 商品を売却したその年のうちに、すぐ非課税枠が再利用できると誤解しやすいです。
- 金融機関を変更すると、すでにあるNISAの預かり資産も新しい口座へ自動で移管できると勘違いしやすいです。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の運用実績評価(シャープ・レシオ)とポートフォリオの期待収益率
金融資産運用 · シャープ・レシオ / ポートフォリオの期待収益率 / リスク調整後リターン
設例の〈YファンドおよびZファンドの実績収益率・標準偏差〉(Yファンド:平均値12.25%・標準偏差16.20%、Zファンド:平均値10.75%・標準偏差12.50%)に基づき、以下の文章の空欄①~③に入る最も適切な語句または数値を〈語句群〉から選びなさい。 Ⅰ「安全資産利子率を0.10%と仮定して、YファンドとZファンドをシャープ・レシオで比較した場合、Yファンドのシャープ・レシオは( ① )、Zファンドのシャープ・レシオは□□□となり、( ② )のほうが効率よく運用されていたと評価することができます」 Ⅱ「実績収益率の平均値を各ファンドの期待収益率と仮定して、YファンドとZファンドをそれぞれ4:6の割合で購入した場合のポートフォリオの期待収益率を算出すると、( ③ )%になります」 〈語句群〉 イ.0.71 ロ.0.75 ハ.0.84 ニ.10.55 ホ.11.35 ヘ.11.65 ト.Yファンド チ.Zファンド
- イ
- 0.71
- ロ
- 0.75
- ハ
- 0.84
- ニ
- 10.55
- ホ
- 11.35
- ヘ
- 11.65
- ト
- Yファンド
- チ
- Zファンド
解答・解説を表示
解答
① ロ ② チ ③ ホ
解説
シャープ・レシオは、取ったリスク(標準偏差)に対して、どれだけ余分に利益をあげられたかを示す指標です。数値が大きいほど、運用の効率がよいと判断します。また、いくつかの資産を組み合わせたポートフォリオの期待収益率は、それぞれの資産の期待収益率を投資比率で重みづけして平均すると求められます。
解き方
- Yファンドのシャープ・レシオを計算します:(12.25-0.10)÷16.20=0.75(空欄①)。
- Zファンドのシャープ・レシオを計算します:(10.75-0.10)÷12.50=0.852。Yファンド(0.75)と比べ、数値が大きい「Zファンド」を優位と判定します(空欄②)。
- 4:6の加重平均でポートフォリオの期待収益率を計算します:12.25%×0.4+10.75%×0.6=11.35%(空欄③)。
小問ごとの答え
- 小問 ①:ロ
- シャープ・レシオ =(ポートフォリオの収益率 - 無リスク資産利子率)÷ 標準偏差 で計算します。Yファンドのシャープ・レシオ = (12.25% - 0.10%) ÷ 16.20% = 12.15 ÷ 16.20 = 0.75 となります。
- 小問 ②:チ
- Zファンドのシャープ・レシオ = (10.75% - 0.10%) ÷ 12.50% = 10.65 ÷ 12.50 = 0.852 となります。シャープ・レシオは数値が大きいほどリスクあたりのリターンが高く効率的であることを示すため、0.852 > 0.75 より「Zファンド」のほうが効率よく運用されていたと評価できます。
- 小問 ③:ホ
- ポートフォリオの期待収益率は、各資産の期待収益率を投資比率で加重平均して算出します。12.25% × 0.4 + 10.75% × 0.6 = 4.90% + 6.45% = 11.35% となります。
関連する分野を学ぶ
覚えるポイント
- シャープ・レシオ = (収益率 - 無リスク利子率) ÷ 標準偏差(値が大きいほど効率的)。
- ポートフォリオの期待収益率は投資比率による加重平均で求められる。
間違えやすいところ
- シャープ・レシオの分子から安全資産利子率を引くのを忘れてしまう誤りです。
- ポートフォリオの期待収益率を、単純な平均(足して2で割る)で求めてしまう誤りです。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の所得金額の計算(交際費・役員給与・中退共掛金)
タックスプランニング · 交際費等の損金不算入 / 役員給与(高額譲受) / 中小企業退職金共済
サービス業を営むX株式会社(資本金1,000万円の中小企業者等)の当期の法人税における所得の金額の計算に関する次の記述①~③について、適切なものには○印を、不適切なものには×印をつけなさい。なお、所得の金額の計算上、選択すべき複数の方法がある場合は、所得の金額が最も低くなる方法を選択すること。 ① 「X社が支出した交際費等の金額1,930万円のうち、損金算入限度額を超える部分の金額である1,100万円を、法人税申告書別表四で加算します」 ② 「X社がAさんから買い取った土地に関して、時価と実際に支払った対価との差額2,000万円が損金の額に算入されないため、法人税申告書別表四で2,000万円を加算します」 ③ 「X社が支出した中小企業退職金共済の掛金330万円については、従業員が退職するまで損金の額に算入されないので、法人税申告書別表四で加算します」
解答・解説を表示
解答
① × ② ○ ③ ×
解説
法人税の所得金額は、会計上の当期純利益をもとに、税法のルールに従って別表四で益金や損金を足したり引いたりして計算します。資本金1億円以下の中小法人などには、交際費等を損金に入れるときの特例があります(年800万円の定額控除か、接待飲食費の50%かを選べます)。
解き方
- 交際費等について、1人当たり1万円以下の飲食費を除いたうえで、定額控除800万円と接待飲食費50%の有利な方を選び、加算額を計算します。
- 役員から高い値段で買い取ったときの時価を超える部分が、役員給与(事前確定届出給与に当たらない)として損金不算入(加算)になることを確認します。
- 中小企業退職金共済の掛金は、支払ったときに全額が損金算入され、別表四での加算調整は不要であることを確認します。
小問ごとの答え
- 小問 ①:×
- 1人当たり1万円以下の飲食費(30万円)は交際費等から除外されるため、対象となる交際費等の額は1,900万円です。中小法人等の交際費等の損金算入限度額は「定額控除限度額800万円」または「接待飲食費の50%(1,700万円×50%=850万円)」のいずれかを選択できます。所得金額を最も低くするためには損金算入額が大きい850万円を選択するため、損金不算入による加算額は1,050万円(1,900万円-850万円)となり、1,100万円とする本記述は不適切です。
- 小問 ②:○
- 役員から時価よりも高い対価で資産を買い取った場合、時価を超える部分の金額は当該役員に対する経済的利益(賞与・役員給与)とみなされます。事前確定届出給与に関する届出書の提出等がない限り損金の額に算入されないため、損金経理した時価との差額2,000万円は別表四で加算(社外流出)します。
- 小問 ③:×
- 事業主が納付した中小企業退職金共済(中退共)の掛金は、支出した事業年度において全額が損金算入されます。従業員が退職するまで損金算入が留保されるわけではないため、法人税申告書別表四での加算調整は不要です。
関連する分野を学ぶ
覚えるポイント
- 飲食費の交際費除外基準は1人当たり1万円以下(2024年4月1日以後支出分から上限が5,000円から1万円に引き上げ)。
- 中小法人等の交際費は「800万円」または「接待飲食費の50%」の有利選択が可能。
- 役員への時価超過払い分は役員賞与認定され、原則損金不算入。
間違えやすいところ
- 交際費の有利判定で800万円の定額控除だけを機械的に当てはめ、接待飲食費の50%を選ぶことで損金算入枠が広がるのを見落とすミスです。
- 中退共の掛金を会社の内部引当金(退職給付引当金など)と混同し、支払ったときに損金不算入だと誤解するミスです。
出題の前提:2024年10月1日現在施行の法令等(2024年度税制改正後の交際費等の損金不算入制度および法人税法)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の課税所得金額および法人税額の計算
タックスプランニング · 課税所得金額の計算 / 中小法人の法人税率(軽減税率) / 別表四の申告調整
《設例》の〈資料〉に基づき、X社の当期の法人税額を求める下記の〈計算式〉の空欄①~③に入る最も適切な数値を求めなさい。 〈計算式〉 ・課税所得金額 ( ① )万円 ・法人税額 □□□万円×( ② )%+{( ① )万円-□□□万円}×23.2% =( ③ )万円
解答・解説を表示
解答
① 4,800 ② 15 ③ 1,048
解説
法人税の課税所得金額は、「当期利益+加算する項目(益金算入・損金不算入)-減算する項目(益金不算入・損金算入)」で計算します。普通法人の基本の税率は23.2%です。ただし、資本金1億円以下の中小法人は、年800万円以下の所得について特例の軽減税率15%が適用されます。
解き方
- 申告調整資料をもとに、当期利益に加算項目を足し、減算項目を引いて課税所得金額(4,800万円)を計算します。
- 中小法人の軽減税率(年800万円以下の部分は15%、年800万円を超える部分は23.2%)を確認します。
- 所得金額を800万円以下の部分と超える部分に分け、それぞれの税率をかけて合計税額(1,048万円)を計算します。
答えの内訳
- ①:4,800
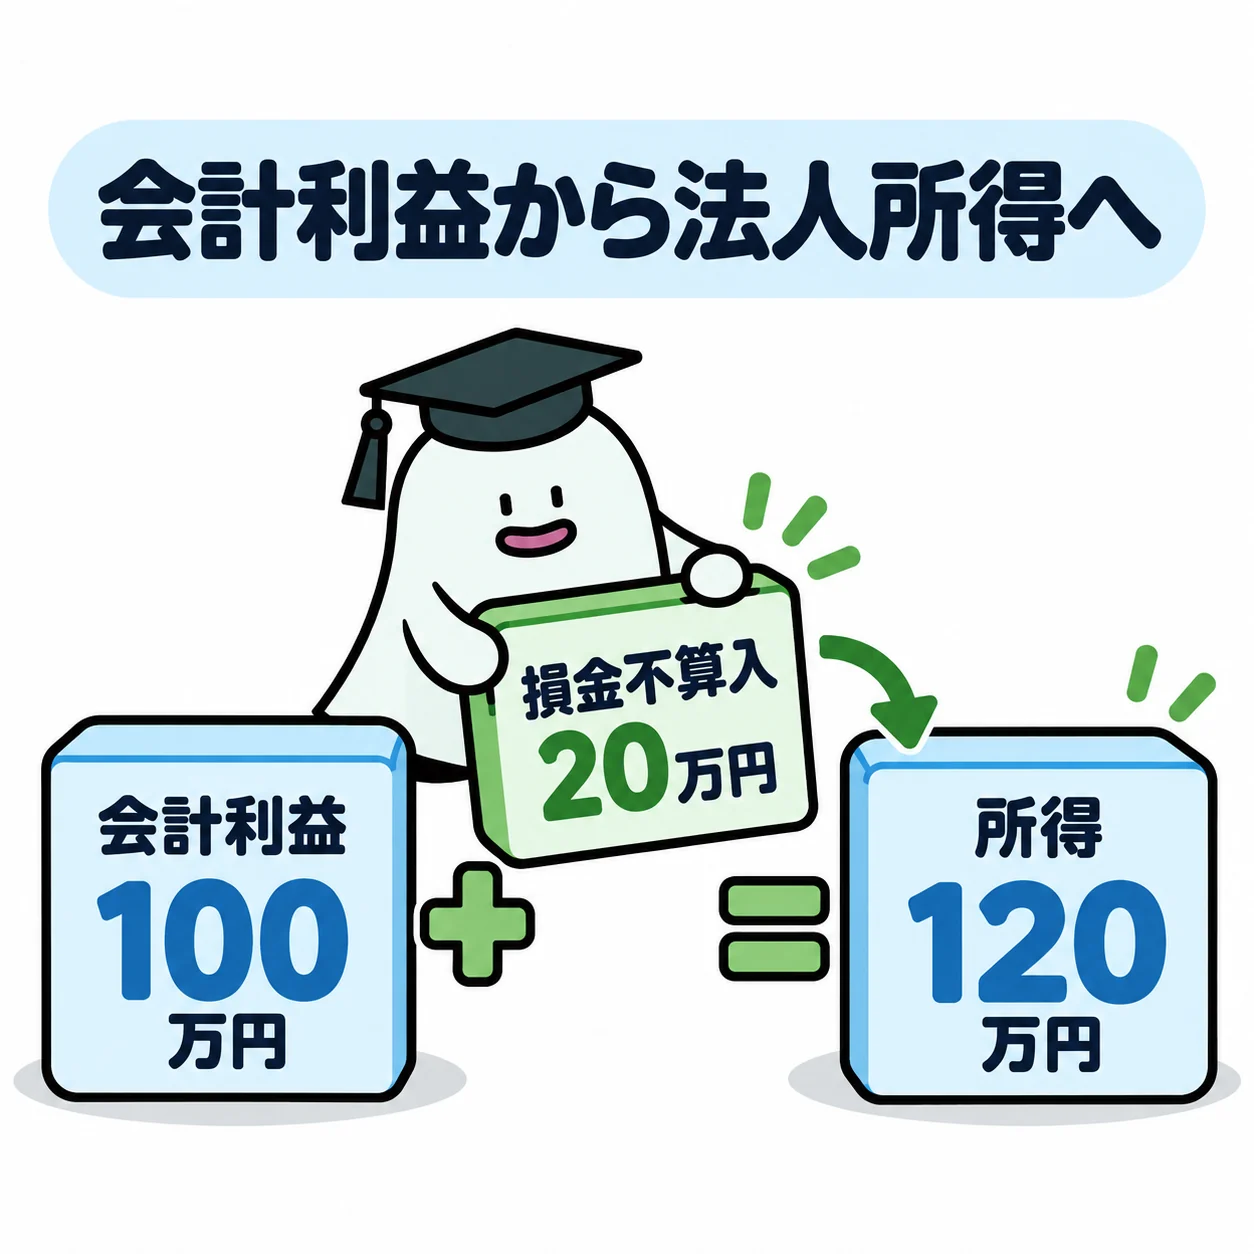
- 課税所得金額は、当期利益2,080万円に益金算入額180万円および損金不算入額4,600万円を加算し、益金不算入額60万円および損金算入額2,000万円を減算して算出します。計算式は 2,080万円 + 180万円 - 60万円 - 2,000万円 + 4,600万円 = 4,800万円 となります。
- ②:15
- 資本金1,000万円の中小法人(適用除外事業者等に該当しないもの)に対する法人税率は、年800万円以下の課税所得部分に対して軽減税率15%が適用されます。したがって、空欄②には15が入ります。
- ③:1,048
- 課税所得金額4,800万円に対する法人税額は、年800万円以下の部分(15%)と年800万円超の部分(23.2%)に区分して計算します。計算式は 800万円 × 15% + (4,800万円 - 800万円) × 23.2% = 120万円 + 928万円 = 1,048万円 となります。
関連する分野を学ぶ
覚えるポイント
- 中小法人の軽減税率:年800万円以下の部分は15%(本則19%の特例引き下げ)。
- 中小法人の年800万円超の部分および大法人の税率は23.2%。
- 課税所得金額=当期純利益+加算項目(益金算入+損金不算入)-減算項目(益金不算入+損金算入)。
間違えやすいところ
- 加算項目と減算項目の組み合わせ(益金加算・損金減算など)の符号を逆にしてしまうミスです。
- 800万円を超える所得全体に23.2%をかけてしまい、軽減税率の適用区分を忘れるミスです。
出題の前提:2024年10月1日現在施行の法令等(租税特別措置法および法人税法)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
オープンイノベーション促進税制の適用要件と特例措置
法人税 · オープンイノベーション促進税制 / 特別勘定 / 損金算入限度額
「特定事業活動として特別新事業開拓事業者の株式の取得をした場合の課税の特例」(オープンイノベーション促進税制)に関する次の文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選びなさい。 「本特例は、青色申告法人で特定事業活動を行うものが、一定のスタートアップ企業(特別新事業開拓事業者)の株式(特定株式)を取得し、かつ、その取得した日を含む事業年度終了の日まで引き続き有している場合において、その特定株式の取得価額(一定の上限あり)の( ① )%相当額以下の金額を特別勘定を設ける方法によって経理したときは、その金額を損金の額に算入することができる特例です。損金算入額は、事業年度の所得金額(一定の上限あり)が上限となります。 本特例の対象となる株式は、従来、新規発行株式(増資特定株式)のみでしたが、2023年度税制改正により、既存発行株式を購入した場合も、特別新事業開拓事業者の総株主の議決権の( ② )%超を有することとなるものであることを要件に適用対象とされています。 増資特定株式を取得した場合に本特例の適用を受けるためには、増資特定株式の取得価額が、外国法人の株式を除き、原則として1億円以上であることが要件となっていますが、中小企業者が行う出資の場合、( ③ )万円以上であれば要件を満たすことになっています。 なお、増資特定株式を取得した日から( ④ )年以内に譲渡した場合や当該株式に係る剰余金の配当を受けた場合などには、特別勘定の金額のうちその事由に応じた金額を取り崩して益金の額に算入しなければなりません」
- イ
- 1
- ロ
- 2
- ハ
- 3
- ニ
- 10
- ホ
- 25
- ヘ
- 30
- ト
- 50
- チ
- 75
- リ
- 100
- ヌ
- 500
- ル
- 1,000
- ヲ
- 2,000
- ワ
- 3,000
- カ
- 5,000
解答・解説を表示
解答
① ホ ② ト ③ ル ④ ハ
解説
オープンイノベーション促進税制は、企業が事業を新しくするためにスタートアップ企業の株式を買ったとき、取得価額の25%を特別勘定として損金に入れられる制度です。新規の増資だけでなく、M&Aで株式を取得した場合も、一定の条件を満たせば認められます。
解き方
- 特別勘定への繰入れによる損金算入の割合が25%であることを確認し、①に「ホ」を選びます。
- M&A型の議決権の要件が50%超、中小企業者の出資の下限額が1,000万円、増資型の保有義務期間が3年であることを整理し、②に「ト」、③に「ル」、④に「ハ」を選びます。
小問ごとの答え
- 小問 ①:ホ
- オープンイノベーション促進税制では、特定株式の取得価額の25%以下を特別勘定に繰り入れることで損金算入できます。
- 小問 ②:ト
- 2023年度改正で追加されたM&A型(既存株式取得)では、議決権割合の過半数(50%超)の取得が要件とされています。
- 小問 ③:ル
- 新規発行株式(増資)の取得価額要件は原則1億円以上ですが、中小企業者の場合は1,000万円以上と緩和されています。
- 小問 ④:ハ
- 新規発行株式を取得した日から3年(M&A型の場合は5年)以内に譲渡等を行った場合、特別勘定を取り崩して益金算入します。
関連する分野を学ぶ
覚えるポイント
- 損金算入割合は取得価額の25%であること
- 中小企業者の投資下限額は1,000万円(原則1億円)であること
- 増資型の保有義務期間は3年(M&A型は5年)であること
間違えやすいところ
- 大企業の出資の下限額(1億円以上)と中小企業者の下限額(1,000万円以上)を取り違えないように注意します。
- 株式の保有義務の年数が、新規増資型(3年)とM&A型(5年)で違う点に注意します。
出題の前提:2024年10月1日現在施行の租税特別措置法に基づく法令基準
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産の交換の場合の譲渡所得の特例の要件判定
譲渡所得 · 固定資産の交換の特例 / 同種資産 / 交換差金 / 用途区分
Aさんは、借地権と所有権(底地)を交換するにあたり、「固定資産の交換の場合の譲渡所得の特例」の適用を受けることを検討している。本特例の適用要件に関する次の記述①~④について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「交換により譲渡する資産および取得する資産は、いずれも土地と土地、建物と建物のようにお互いに同じ種類の資産でなければなりません」 ② 「交換により譲渡する資産は、交換した年の1月1日現在の所有期間が5年を超えていなければなりません」 ③ 「交換により譲渡する資産の時価と取得する資産の時価との差額が、これらの資産の時価のうちいずれか高いほうの時価の10%以内でなければなりません」 ④ 「交換により取得する資産は、譲渡する資産の交換直前の用途と同じ用途に使用しなければなりません。例えば、住宅の敷地を譲渡し、取得した土地を店舗の敷地とする場合、本特例の対象となります」
- ○
- 適切
- ×
- 不適切
解答・解説を表示
解答
① ○ ② × ③ × ④ ○
解説
固定資産の交換の特例(所得税法58条)は、1年以上持っていた同じ種類の固定資産を交換するときに使えます。交換差金が高い方の時価の20%以内で、しかも同じ用途に使う場合に、譲渡益への課税を先に延ばせる制度です。
解き方
- 資産の同種の要件(土地と借地権は同じ種類)と保有期間の要件(1年以上)を確認し、記述①を○、記述②を×と判定します。
- 交換差金の許容割合(20%以内)と用途の判定(住宅敷地と店舗敷地は同じ宅地区分)を確認し、記述③を×、記述④を○と判定します。
小問ごとの答え
- 小問 ①:○
- 譲渡資産と取得資産は固定資産であり、土地と土地、建物と建物のように互いに同一種類の資産でなければなりません。借地権と底地はいずれも土地区分として扱われます。
- 小問 ②:×
- 譲渡資産および取得資産の所有期間要件は「1年以上」所有していた固定資産であることであり、5年超ではありません。
- 小問 ③:×
- 交換差金が、譲渡資産または取得資産の時価のうちいずれか高いほうの時価の「20%以内」である必要があります(10%以内ではありません)。
- 小問 ④:○
- 土地の用途区分(宅地、田畑、山林等)において、住宅敷地と店舗敷地はいずれも「宅地」に分類されるため、同一の用途に供したと認められます。
関連する分野を学ぶ
覚えるポイント
- 所有期間要件は「1年以上」であること
- 交換差金の上限は時価が高い方の「20%以内」であること
- 住宅地と店舗用敷地は同じ「宅地」区分として同一用途に該当すること
間違えやすいところ
- 長期譲渡所得の判定基準である「5年超」と、交換特例の要件である「1年以上」を混同しないようにします。
- 交換差金の限度の基準を「10%以内」と勘違いしないようにします。
出題の前提:2024年10月1日現在施行の所得税法第58条に基づく法令基準
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産の交換の特例における交換差金受領時の課税長期譲渡所得金額の計算
不動産 · 固定資産の交換の特例 / 交換差金 / 課税長期譲渡所得金額 / 概算取得費
Aさんは父親から相続した老朽化共同住宅の敷地(甲土地)の借地権と、地主Bさんが所有する底地を交換し、「固定資産の交換の場合の譲渡所得の特例」の適用を受ける予定である。次の〈条件〉に基づき、Aさんの課税長期譲渡所得金額を求めなさい。 〈条件〉 〔交換譲渡資産〕 ・交換譲渡資産:借地権 ・交換譲渡資産の取得費:不明 ・交換譲渡資産の時価:4,000万円(交換時) ・譲渡費用:100万円 〔交換取得資産〕 ・交換取得資産:所有権(底地) ・交換取得資産の時価:3,600万円(交換時) 〔交換差金〕 ・AさんがBさんから受領した交換差金:400万円
解答・解説を表示
解答
3,700,000円
解説
固定資産を交換して特例を受けても、交換差金を受け取るとその部分には課税されます。なぜなら、受け取った差金の分だけ譲渡があったと考えられるからです。課税されるのは、差金に対応する部分だけです。
解き方
- 受け取った交換差金400万円を、譲渡所得を計算するときの総収入金額とします。
- 取得費が分からないので概算取得費を使い、受け取った交換差金に5%をかけて20万円(400万円×5%)とします。
- 譲渡費用100万円のうち、受け取った差金に対応する部分を按分して、10万円(100万円×400万円÷4,000万円)とします。
- 総収入金額400万円から、対応する取得費20万円と譲渡費用10万円を引き、課税長期譲渡所得金額3,700,000円を求めます。
関連する分野を学ぶ
覚えるポイント
- 交換の特例で差金を受け取った場合、差金部分のみに課税され、取得費・譲渡費用も差金割合で按分します。
間違えやすいところ
- 譲渡費用100万円を全額差し引いてしまう間違いや、交換した資産全体の時価4,000万円をもとに概算取得費を計算してしまう間違いに注意してください。
出題の前提:2024年10月1日現在施行の法令等(所得税法第58条等)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建築面積および延べ面積の最高限度の計算
不動産 · 建蔽率の緩和 / 防火地域内の耐火建築物 / 前面道路幅員による容積率制限 / 建築面積 / 延べ面積
交換後の乙土地(敷地面積300㎡)の上に耐火建築物を建築する場合における、次の①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積をそれぞれ求めなさい。 〈乙土地の条件〉 ・敷地面積:300㎡ ・用途地域:近隣商業地域 ・指定建蔽率:80% ・指定容積率:400% ・前面道路の幅員による容積率制限の数値:6/10 ・前面道路:南側6m公道(特定行政庁が指定する角地ではない) ・防火規制:防火地域
解答・解説を表示
解答
① 300㎡ ② 1,080㎡
解説
防火地域で指定建蔽率80%の地域に耐火建築物を建てるときは、建蔽率の制限がなくなり100%になります。容積率は、指定容積率と前面道路幅員に法定乗数をかけた値のうち、小さいほうが上限になります。
解き方
- 建蔽率のきまりを確かめます。指定建蔽率80%の地域で防火地域内の耐火建築物なので建蔽率は100%となり、建築面積の上限は300㎡×100%=300㎡です。
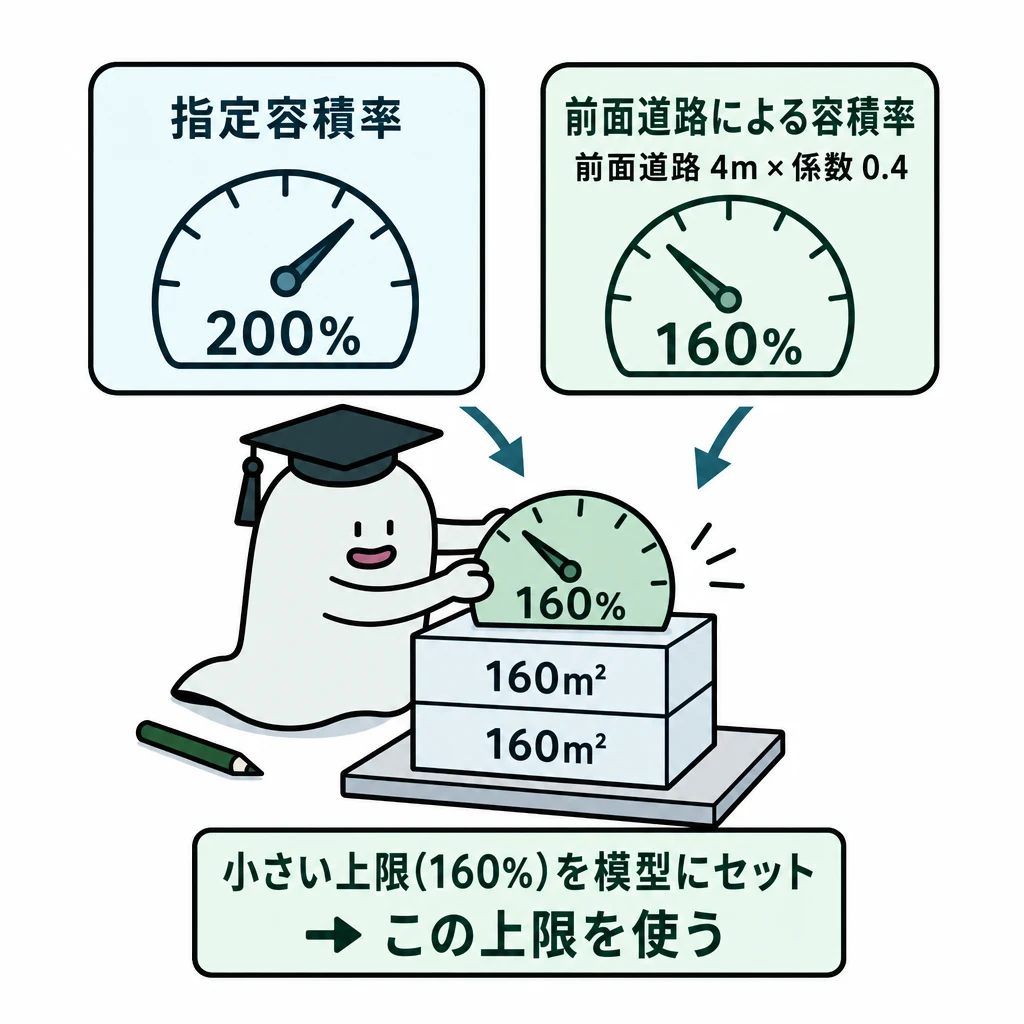
- 前面道路の幅による容積率(6m×6/10=360%)と指定容積率(400%)を比べ、小さいほうの360%を使う容積率とします。
- 敷地面積に使う容積率をかけ、延べ面積の上限を300㎡×360%=1,080㎡と求めます。
答えの内訳
- ①:300(㎡)
- 指定建蔽率が80%の地域で、かつ防火地域内にある耐火建築物を建築する場合、建蔽率の制限が適用されず建蔽率は100%となります。したがって、上限となる建築面積は300㎡×100%=300㎡です。
- ②:1,080(㎡)
- 前面道路幅員による容積率制限は6m×6/10=360%となり、指定容積率400%より低いため基準容積率は360%が適用されます。したがって、上限となる延べ面積は300㎡×360%=1,080㎡です。
関連する分野を学ぶ
覚えるポイント
- 「指定建蔽率80%+防火地域内の耐火建築物」は建蔽率制限がなくなり100%(角地緩和の有無にかかわらず100%)となります。
間違えやすいところ
- 乙土地は角地ではない(角地なのは丙土地だけ)のに角地の緩和を考えてしまう間違いや、前面道路による容積率制限(360%)を見落として指定容積率400%で延べ面積を計算してしまう間違いに注意しましょう。
出題の前提:2024年10月1日現在施行の法令等(建築基準法第52条・第53条)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場株式の評価(類似業種比準価額および併用方式)
事業承継 · 取引相場のない株式の評価 / 類似業種比準方式 / 併用方式 / 小会社の評価
《設例》の〈X社の概要〉に基づき、X社株式の1株当たりの「類似業種比準価額」と「類似業種比準方式と純資産価額方式の併用方式による相続税評価額」を計算するにあたり、計算式の空欄①・②に入る数値を求めなさい。
解答・解説を表示
解答
① 2,420(円)、② 3,310(円)
解説
同族株主が取得する取引相場のない株式で、会社規模が「小会社」の場合は、原則として純資産価額方式で評価します。ただし、納税者が選べば、類似業種比準方式と純資産価額方式の併用方式(L割合=0.50)も使えます。小会社の斟酌割合は0.50です。
解き方
- X社の配当・利益・純資産の各比準割合を計算し、それを平均するため3で割った数値を出します。
- 類似業種の株価に、比準要素の平均、小会社の斟酌割合(0.50)、資本金等の額に応じた50円換算の倍率(500円÷50円=10)をかけ、空欄①の類似業種比準価額2,420円を求めます。
- 小会社の併用割合(L=0.50)を使い、類似業種比準価額と純資産価額(4,200円)を半分ずつ混ぜ合わせて、空欄②の評価額3,310円を計算します。
答えの内訳
- ①:2,420
- 類似業種比準価額は「類似業種の株価×{(配当比準+利益比準+純資産比準)÷3}×斟酌割合×(1株当たりの資本金等の額÷50円)」で算出します。X社の配当比準は0円÷5.5円=0、利益比準は66円÷33円=2.0、純資産比準は364円÷280円=1.3となり、3要素の平均は(0+2.0+1.3)÷3=1.1です。小会社の斟酌割合は0.50、X社の1株当たりの資本金等の額は1,000万円÷20,000株=500円(50円換算で10倍)となるため、440円×1.1×0.50×(500円÷50円)=2,420円となります。
- ②:3,310
- 小会社における併用方式のL割合(類似業種比準価額の割合)は0.50です。併用方式の評価額は「類似業種比準価額×L+純資産価額×(1-L)」で求めるため、2,420円×0.50+4,200円×(1-0.50)=1,210円+2,100円=3,310円となります。
覚えるポイント
- 小会社の類似業種比準方式における斟酌割合は0.50であること
- 小会社の併用方式におけるL割合は0.50であること
- 1株当たりの資本金等の額が50円以外の場合は50円に対する比率を乗じること
間違えやすいところ
- 小会社の斟酌割合0.50と、大会社0.70・中会社0.60の斟酌割合を間違えること。
- X社の1株当たりの資本金等の額500円(50円の10倍)をかけ忘れること。
出題の前提:2024年10月1日現在施行の財産評価基本通達
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用区分所有財産(分譲マンション)の相続税評価方法
相続・事業承継 · マンション相続税評価の見直し / 区分所有補正率 / 自用・賃貸マンションの評価
2024年1月1日以後に相続等により取得した居住用の区分所有財産(分譲マンション)の評価方法(本評価方法)に関する記述①~③について、適切なものには○印を、不適切なものには×印を付けなさい。
解答・解説を表示
解答
① ×、② ×、③ ○
解説
2024年1月1日以降に相続・遺贈・贈与で取得した居住用の区分所有財産(マンション)には、新しい評価ルールがあります。市場価格と相続税評価額の差を直すため、築年数・総階数・所在階・敷地持分狭小度から「評価水準」を出します。評価水準が60%未満のときは、市場価格の60%になるまで区分所有補正率をかけて補正します。
解き方
- 記述①は、改正後の目標評価水準が「4割」ではなく「6割(60%)」であることを確かめ、誤り(×)と判断します。
- 記述②は、補正の対象が敷地利用権(土地)と区分所有権(家屋)の両方に及ぶことを確かめ、誤り(×)と判断します。
- 記述③は、自分が住む分だけでなく人に貸しているマンションも区分所有補正率の計算対象になることを確かめ、正しい(○)と判断します。
小問ごとの答え
- 小問 ①:×
- 本評価方法は、一戸建て物件の評価水準とのバランス等を考慮し、市場価格との乖離が大きい居住用の区分所有財産について、市場価格の「6割(60%)」程度の評価水準となるよう従来の相続税評価額を補正するものです。記述の「4割程度」は誤りです。
- 小問 ②:×
- 本評価方法に基づく区分所有補正率は、敷地利用権(土地部分)だけでなく、区分所有権(家屋部分)の両方に適用して評価額を補正します。家屋部分が補正の対象とされないとする記述は誤りです。
- 小問 ③:○
- 本評価方法は、所有者自身が居住している専有部分だけでなく、第三者に賃貸(貸付け)している専有部分についても適用対象となります。したがって記述は適切です。
関連する分野を学ぶ
覚えるポイント
- マンション評価補正後の最低評価水準は市場価格の6割(60%)であること
- 区分所有補正率は敷地利用権(土地)と区分所有権(家屋)の双方に乗じること
- 専有部分を賃貸に供している場合も本評価方法の対象となること
間違えやすいところ
- 目標水準の60%を、昔の実効評価水準(約4割など)と混同する間違い。
- 土地だけが対象で、家屋は固定資産税評価額のままで補正されないと勘違いする間違い。
出題の前提:2024年10月1日現在施行の法令等(2024年1月1日施行の「居住用の区分所有財産の評価について」通達)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人版事業承継税制(特例措置)の贈与税納税猶予の要件と割合
相続・事業承継 · 事業承継税制 / 非上場株式等についての贈与税の納税猶予の特例(特例措置)
非上場株式等についての贈与税の納税猶予及び免除の特例(特例措置)に関する次の文章の空欄①~③に入る最も適切な数値を〈数値群〉から選んだ組み合わせとして、正しい記号を答えなさい。 「本特例の適用を受けるためには、その対象会社につき、所定の特例承継計画を策定して都道府県知事に提出し、その確認を受け、『中小企業における経営の承継の円滑化に関する法律』に基づく認定を受けなければなりません。 本特例の適用を受ける後継者は、贈与の日まで引き続き( ① )年以上にわたり対象会社の役員等の地位を有し、かつ、贈与の時において、後継者および後継者と特別の関係がある者で総議決権数の( ② )%超の議決権数を保有することとなることなどの要件を満たす必要があります。 仮に、Aさんが所有するX社株式16,000株のすべてを長男Cさんが贈与により取得し、本特例の適用を受けた場合、長男Cさんは、贈与により取得したX社株式に対応する贈与税額の( ③ )%の納税猶予を受けることができます」
- イ
- 1
- ロ
- 2
- ハ
- 3
- ニ
- 5
- ホ
- 10
- ヘ
- 25
- ト
- 50
- チ
- 75
- リ
- 80
- ヌ
- 90
- ル
- 100
解答・解説を表示
解答
① ハ ② ト ③ ル
解説
法人版事業承継税制(特例措置)は、後継者が非上場会社の株式を贈与や相続で取得したときの贈与税・相続税を100%猶予する制度です。使うには、都道府県知事の確認や、後継者が3年以上役員をしていたこと、贈与のあと同族グループで議決権の過半数を持つことなどの要件を満たす必要があります。
解き方
- 後継者の要件として、贈与の日まで続けて何年役員をしている必要があるか(3年以上)を確かめ、①を決めます。
- 贈与のときに同族関係者のグループが持つべき議決権の割合(50%超=過半数)を確かめ、②を決めます。
- 特例措置では対象株式数に制限がなく、贈与税の納税猶予割合が100%であることを確かめ、③を決めます。
小問ごとの答え
- 小問 ①:ハ
- 事業承継税制(贈与税の納税猶予)の適用を受ける後継者は、贈与の日まで引き続き3年以上にわたり対象会社の役員等(代表権のない役員も含む)の地位を有していることが求められます。
- 小問 ②:ト
- 贈与の時において、後継者および後継者と特別の関係がある者(同族関係者等)で総議決権数の50%超の議決権数を保有し、かつ後継者が筆頭株主(複数後継者の場合は上位グループ)である必要があります。
- 小問 ③:ル
- 法人版事業承継税制の「特例措置」では、対象株式数の上限(発行済株式総数の3分の2)が撤廃され、贈与税額の100%全額について納税が猶予されます。
関連する分野を学ぶ
覚えるポイント
- 後継者の役員就任歴要件は贈与直前まで「引き続き3年以上」であること。
- 贈与後の株式保有要件は同族関係者等と合わせて総議決権の「50%超」かつ筆頭株主であること。
- 特例措置の納税猶予割合は贈与税・相続税ともに「100%」であること。
間違えやすいところ
- 一般措置の相続税納税猶予割合80%と、特例措置の猶予割合100%を間違えること。
- 贈与のときの代表権の要件(代表権を持つ役員であること)と、贈与の前の役員要件(3年以上役員なら代表権は問わない)を混同すること。
出題の前提:2024年10月1日現在施行の法令等(租税特別措置法第70条の7の5、中小企業における経営の承継の円滑化に関する法律等)
出典:金融財政事情研究会『2025年1月 2級 中小事業主資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年1月 2級 中小事業主資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年1月 2級 中小事業主資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。