


投資信託とは
投資信託の成績は、基準価額の変化・分配金・費用を合わせて考えます。特別分配金は利益の分配とは限らず、個別元本との関係で判断します。
投資信託の成績は、基準価額の変化、分配金、費用を合わせて考えます。分配の回数が多いことと、運用成果が良いことは別です。
基本の仕組み
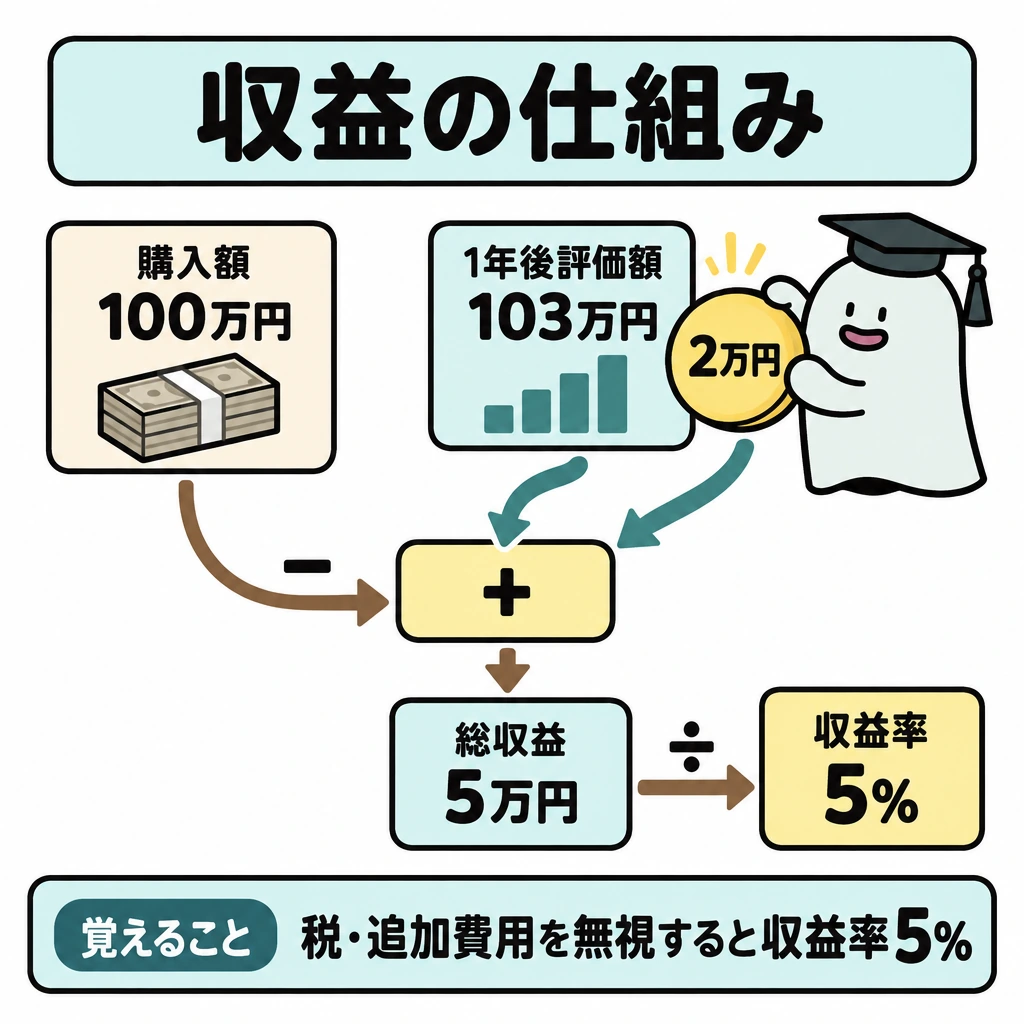
100万円で買い、1年後の評価額が103万円、受取分配金が2万円なら、税や追加費用を無視した総収益は5万円、収益率5%です。評価額の3%だけでも、分配金の2%だけでも全体を表しません。
購入時手数料、運用中の信託報酬、換金時の信託財産留保額等は、発生時点や意味が違います。インデックス型は指標への連動、アクティブ型は指標を上回る等の目標を掲げますが、後者が必ず高成績になるわけではありません。
投資信託の分配金は全て運用利益とは限りません。元本払戻金(特別分配金)は、分配落ち後の基準価額が個別元本を下回る部分に相当する分配で、元本の払戻しです。その分配を受けても資産が増えたとはいえません。
普通分配金と元本払戻金を計算する
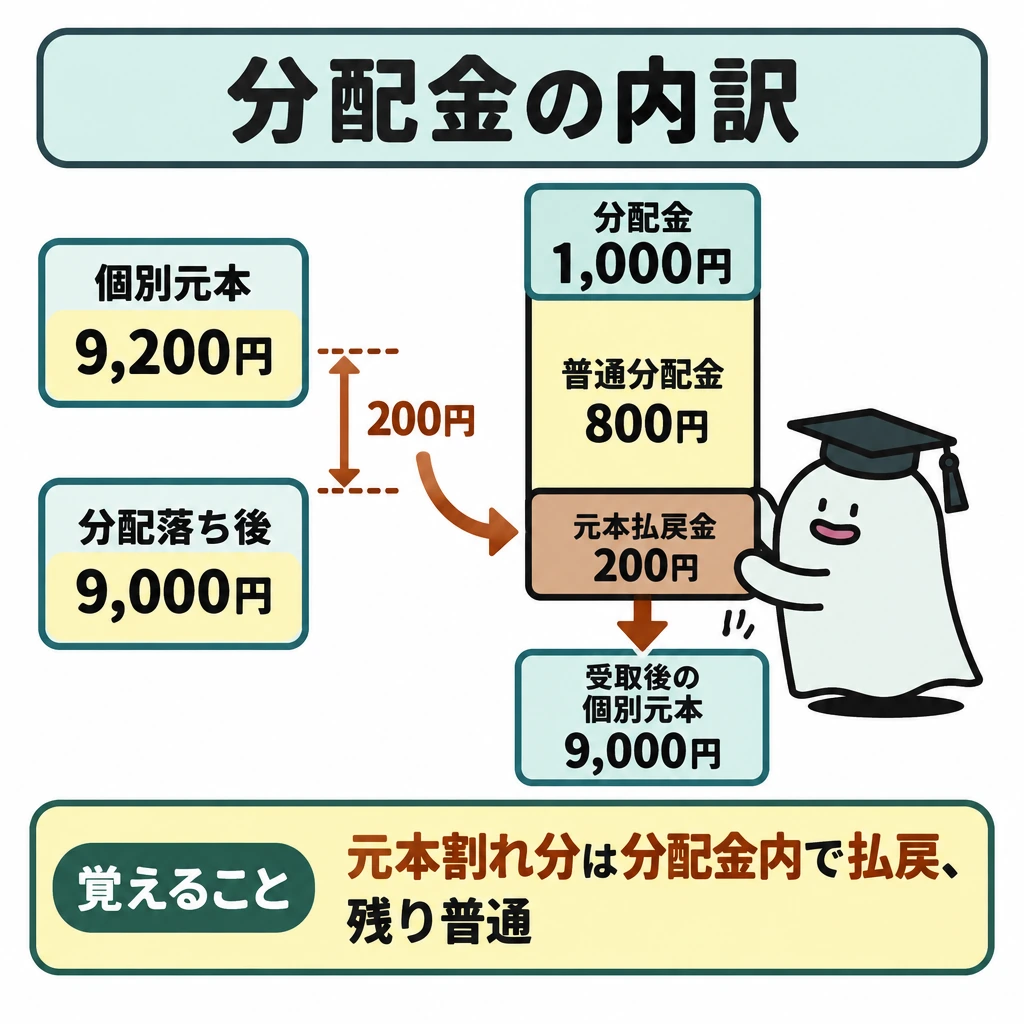
普通分配金は運用成果に当たり、配当所得として20.315%が源泉徴収されます。元本払戻金(特別分配金)は個別元本の払戻しで非課税です。分配落ち後の基準価額が個別元本を下回る部分を分配金の範囲で元本払戻金とし、残りを普通分配金とします。
例えば分配前の個別元本9,200円、分配金1,000円、分配落ち後の基準価額9,000円なら、差額200円が元本払戻金、800円が普通分配金です。受取後の個別元本は9,000円になります。個別元本は原則として購入時の基準価額で、購入時手数料やその消費税は含みません。
| 分配の区分 | 意味 | 個別元本 |
|---|---|---|
| 普通分配金 | 個別元本を上回る運用成果部分 | 変わらない |
| 元本払戻金 | 自分の元本が戻る部分 | その額だけ下がる |
投資信託の分類と上場投資信託
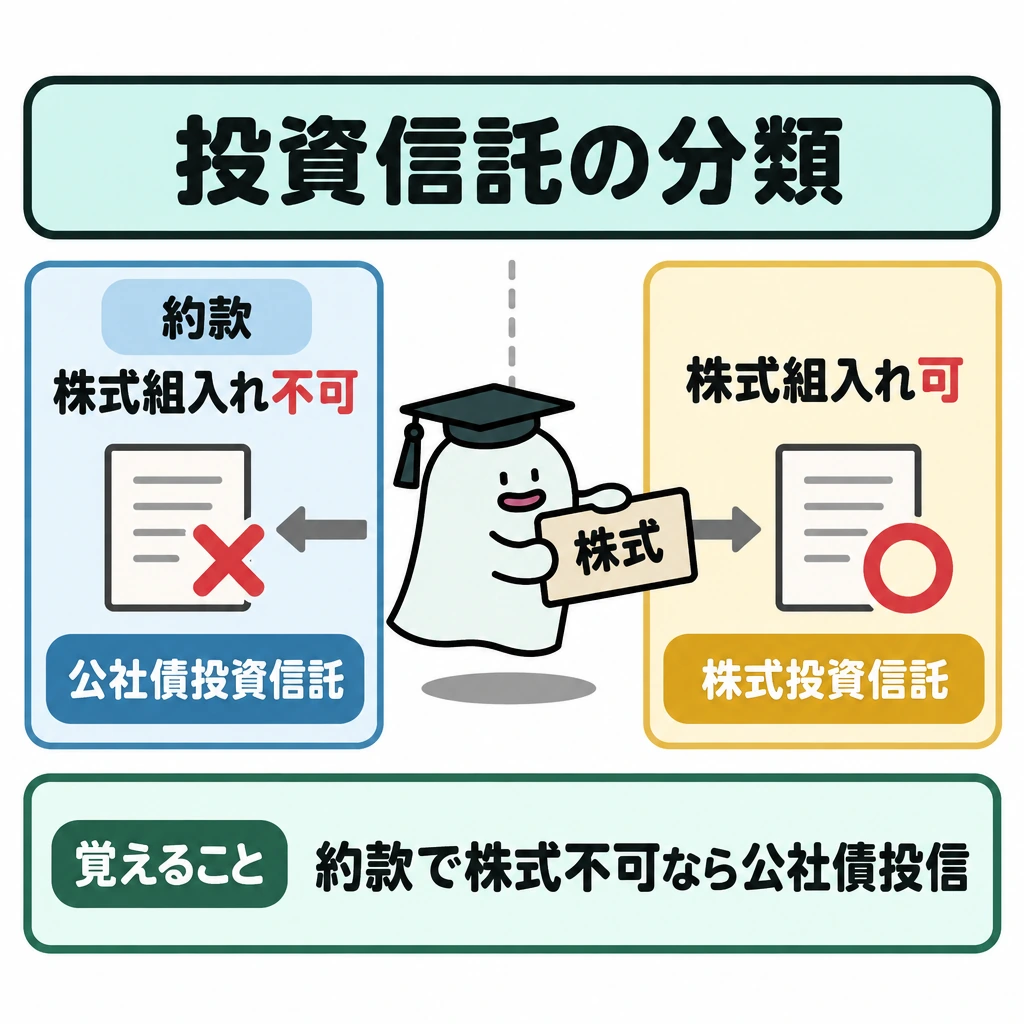
約款上、株式を一切組み入れられないものが公社債投資信託で、少しでも組み入れられるものは株式投資信託です。いつでも購入できる追加型と、募集期間中だけ購入できる単位型の区別もあります。
アクティブ運用のうち、経済環境から資産配分を決めるのがトップダウン、個別企業の調査から銘柄を選ぶのがボトムアップです。成長性を重視するのがグロース、割安さを重視するのがバリューです。ETFやJ-REITは上場しており、株式と同様に指値・成行注文や信用取引ができます。
| 分類軸 | 区分 |
|---|---|
| 組入れ対象(約款) | 公社債投資信託(株式不可)・株式投資信託 |
| 購入時期 | 追加型(いつでも)・単位型(募集期間のみ) |
| 運用手法 | パッシブ(指数連動)・アクティブ |
| アクティブの手法 | トップダウン・ボトムアップ、グロース・バリュー |
| 上場の有無 | ETF・J-REITは上場し市場で売買 |
試験に出る
- 投資信託の成績は、基準価額の変化・分配金・費用を合わせて考える。
- 分配回数の多さと運用成果の良さは別である。
- 購入時手数料・信託報酬・信託財産留保額は、発生時点や意味が違う。
- 元本払戻金(特別分配金)は、分配落ち後の基準価額が個別元本を下回る部分に相当する分配で、非課税。
- 特別分配金と普通分配金は、個別元本と分配落ち後の基準価額で区分する。
- 公社債投資信託は株式を一切組み入れられない。株式を組み入れていなくても約款上可能なら株式投資信託。
- ETF・J-REITは上場しており、指値・成行注文や信用取引ができる。
重要な言葉
- 基準価額
- 投資信託の1口当たりの価格。
- 信託報酬
- 運用中に継続してかかる費用。
- 個別元本
- 投資家ごとの取得時の元本。特別分配金の区分に使う。
- 信託財産留保額
- 換金時に差し引かれ、投資信託の信託財産に残される金額。
確認問題
確かめよう特別分配金(元本払戻金)は利益の分配と同じでしょうか。
同じではありません。元本の一部が戻るだけなので非課税で、その分だけ個別元本が下がります。受取額と資産全体の増減を分けて読みます。
分配金の回数が多いほど、運用成果が良いといえる。
元本払戻金(特別分配金)は、個別元本を下回る部分の払戻しである。
公社債投資信託は、株式を組み入れることができない。
100万円で買い、1年後の評価額103万円・分配金2万円のとき、税・費用を無視した総収益率は?
投資信託の運用中に継続してかかる費用は?
個別元本10,000円、分配金500円、分配落ち後の基準価額9,800円のとき、元本払戻金(特別分配金)は?
の成績は、基準価額の変化、分配金、費用を合わせて考えます。分配のが多いことと、運用成果が良いことは別です。
で買い、1年後の評価額が103万円、受取分配金が2万円なら、税や追加費用を無視した総収益は、収益率5%です。評価額の3%だけでも、分配金の2%だけでも全体を表しません。
購入時手数料、運用中の、換金時の信託財産留保額等は、発生時点や意味が違います。は指標への連動、アクティブ型は指標を上回る等の目標を掲げますが、後者が必ず高成績になるわけではありません。
投資信託の分配金は全て運用利益とは限りません。(特別分配金)は、分配落ち後の基準価額がを下回る部分に相当する分配で、元本の払戻しです。その分配を受けても資産が増えたとはいえません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について