


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 2級 中小事業主資産相談業務の概要
遺族基礎年金および遺族厚生年金の年金額の試算
中小事業主資産相談業務 · 遺族年金 / 遺族基礎年金の子の加算 / 遺族厚生年金の中高齢特例 / 300月みなし
設例に基づき、Aさんが2026年6月1日時点で死亡した場合に妻Bさんが受給できる遺族基礎年金および遺族厚生年金の年金額(2025年度価額)を求める計算式の空欄①〜④に入る最も適切な数値を求めなさい。
解答・解説を表示
解答
① 1,310,300(円)、② 300(月)、③ 290(月)、④ 847,437(円)
解説
遺族厚生年金は、厚生年金の加入期間が300月に足りないときは、300月加入したものとして報酬比例部分を計算します。加入期間が短いと年金が少なくなりすぎるため、300月とみなす決まりがあります。計算した報酬比例部分の4分の3が支給額になります。
解き方
- 遺族基礎年金をもらえる子の人数を数え、基本額に第1子・第2子の加算額を足して①を出します。
- Aさんの厚生年金の加入月数(12月+278月=290月)を確認します。300月に足りないので、みなしの300月を使って②と③を埋めます。
- 報酬比例部分を計算し、300/290をかけてから4分の3をかけ、四捨五入して④を求めます。
答えの内訳
- ①:1,310,300
- 遺族基礎年金の基本額831,700円に、高校生以下(18歳到達年度末まで)の子2人分の子の加算(第1子239,300円、第2子239,300円)を加算し、831,700+239,300+239,300=1,310,300円となります。
- ②:300
- 被保険者期間が300月未満の厚生年金加入中の死亡(短期要件)であるため、年金額の計算において被保険者月数を300月とみなして計算します。
- ③:290
- Aさんの実際の厚生年金保険被保険者期間は、2003年3月以前の12月と2003年4月以後の278月を合算した290月となります。
- ④:847,437
- 報酬比例部分は、300,000×(7.125/1000)×12+700,000×(5.481/1000)×278=25,650+1,066,602.6=1,092,252.6円。これに300/290および4分の3を乗じると約847,437.36円となり、円未満四捨五入で847,437円となります。
覚えるポイント
- 遺族基礎年金の子の加算額は第1子・第2子は各239,300円、第3子以降は各79,800円(2025年度価額)。
- 短期要件の遺族厚生年金では厚生年金の被保険者期間が300月未満の場合、300月みなしが適用される。
間違えやすいところ
- 国民年金の保険料を払っていない期間を、厚生年金の加入月数や300月みなしの計算に入れてしまう誤りです。
- 遺族厚生年金の掛け率である4分の3(75%)をかけ忘れる計算ミスです。
出題の前提:2025年4月1日現在施行の法令等(2025年度価額)に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の加入要件・税務上の取扱い
中小事業主資産相談業務 · 小規模企業共済 / 加入資格 / 掛金控除 / 共済金の課税関係
小規模企業共済制度に関するMさんの説明の記述①〜③について、適切なものは○、不適切なものは×を選択しなさい。
解答・解説を表示
解答
① ×、② ×、③ ○
解説
小規模企業共済は、小規模企業の経営者や役員、個人事業主のための退職金づくりの制度です。掛金は全額が個人の所得控除になります。会社の解散などで一括で受け取る共済金は、退職所得として税金がかかります。
解き方
- 法人では「共同経営者」という加入区分はなく、役員だけが加入できることを確認し、記述①の正誤を判断します。
- 掛金は法人の損金ではなく、個人の所得控除になることを確認し、記述②の正誤を判断します。
- 会社の解散で一括で受け取る共済金が、税法上は退職所得になることを確認し、記述③の正誤を判断します。
答えの内訳
- ①:×
- 小規模企業共済で共同経営者として加入できるのは「個人事業主」の共同経営者に限られます。会社等の法人の場合は「役員」でなければ加入できず、担保提供者等であっても役員でない者は加入できません。
- ②:×
- 小規模企業共済の掛金は加入者個人が支払うものであり、個人の所得税において全額が「小規模企業共済等掛金控除」として所得控除されます。法人の損金に算入することはできません。
- ③:○
- 会社役員が法人の解散等により一括で受け取る小規模企業共済の共済金(共済金A)は、税法上、退職所得として課税対象になります。
覚えるポイント
- 小規模企業共済の共同経営者制度は「個人事業主」の共同経営者のみ(1事業主につき2人まで)が対象。
- 掛金は1,000円〜7万円(500円単位)で、全額が個人の小規模企業共済等掛金控除となる。
間違えやすいところ
- 中小企業退職金共済(中退共)の掛金(法人の損金)と、小規模企業共済の掛金(個人の所得控除)を混同しやすい点です。
- 個人事業主の共同経営者の要件を、法人役員でない家族従業員などに当てはめて、加入できると判断してしまう誤りです。
出題の前提:2025年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業退職金共済制度(中退共)の掛金・助成・退職金の支給方法
中小事業主の退職金・福利厚生 · 中小企業退職金共済制度 / 掛金月額の範囲 / 掛金助成制度 / 退職金の直接支給
中小企業退職金共済制度(以下、「中退共」という)について説明した次の文章の空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。 「中退共は、中小企業の事業主が勤労者退職金共済機構と、従業員を被共済者とする退職金共済契約を締結して、退職金を社外に積み立てる共済制度です。 X社は一般業種に該当し、常時雇用する従業員数が300人以下または資本金の額が3億円以下という条件を満たしていますので、中退共に加入することができます。 毎月の掛金は、原則として、被共済者1人につき、5,000円から( ① )円までの16種類のなかから、被共済者ごとに選択することができ、法人が支払った掛金は、その全額を損金の額に算入することができます。 なお、掛金については国の助成制度があり、新規加入の場合は、掛金月額の2分の1(被共済者ごとに5,000円が上限)について加入後4カ月目から( ② )年間にわたり助成を受けることができます。また、1万8,000円以下の掛金月額を増額する場合は、増額分の3分の1について増額月から( ② )年間にわたり助成を受けることができます。 被共済者が退職したときの退職金は、勤労者退職金共済機構から( ③ )支給されます」
- イ
- 1
- ロ
- 2
- ハ
- 3
- ニ
- 4
- ホ
- 5
- ヘ
- 30,000
- ト
- 40,000
- チ
- 50,000
- リ
- 会社に
- ヌ
- 会社を経由して退職者に
- ル
- 退職者に直接
解答・解説を表示
解答
① ヘ ② イ ③ ル
解説
中小企業退職金共済制度(中退共)は、中小企業の従業員の福祉を高め、雇用を安定させるための国の制度です。事業主が払った掛金は全額を損金にできます。国の掛金助成や、機構から直接支払うしくみなど、手厚い設計になっています。
解き方
- 中退共の掛金月額は5,000円から30,000円までの16種類から選ぶことを確認し、空欄①に「ヘ」を選びます。
- 新規加入助成(加入後4か月目から)と掛金増額助成の助成期間は、どちらも「1年間」であることを確認し、空欄②に「イ」を選びます。
- 退職金は会社を通さず、勤労者退職金共済機構から「退職者に直接」支払われることを確認し、空欄③に「ル」を選びます。
小問ごとの答え
- 小問 ①:ヘ
- 中退共の掛金月額は、原則として被共済者1人につき5,000円から30,000円までの16種類から選択できます。
- 小問 ②:イ
- 国の掛金助成制度において、新規加入助成および掛金月額の増額助成の助成期間はいずれも1年間(12カ月)です。
- 小問 ③:ル
- 退職金は事業主(会社)を経由せず、勤労者退職金共済機構から退職した被共済者本人へ直接口座振込等により支給されます。
覚えるポイント
- 中退共の掛金月額は5,000円~30,000円の16種類(短時間労働者は特例あり)。
- 新規加入助成と掛金増額助成の助成期間はいずれも「1年間」。
- 退職金は会社を経由せず機構から「退職者に直接」支払われる。
間違えやすいところ
- 退職金は会社を通して従業員に渡されると誤解しやすいですが、退職者本人の口座に直接支払われます。
- 小規模企業共済の掛金上限(月額7万円)と、中退共の掛金上限(月額3万円)を取り違えやすいので注意が必要です。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
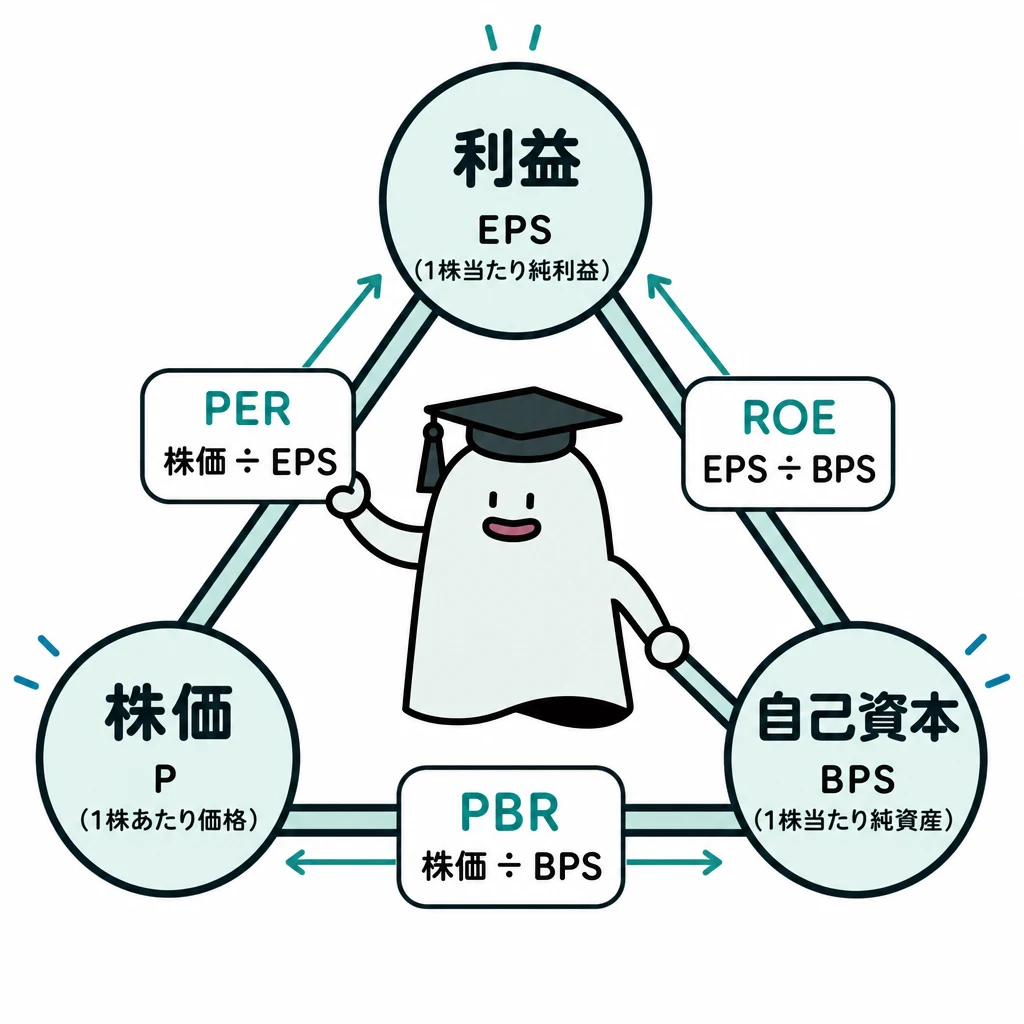
株式の投資指標(PER・PBR・ROE)の計算
金融資産運用 · PER(株価収益率) / PBR(株価純資産倍率) / ROE(自己資本利益率)
設例の〈X社およびY社の財務データ等〉に基づき、株式の投資指標に関する文章の空欄①~③に入る数値を計算しなさい。答は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを答えること。 〈財務データ等〉 ・X社:純資産11,100億円、当期純利益990億円、発行済株式数8億株、株価3,900円 ・Y社:純資産3,900億円、当期純利益500億円、発行済株式数3億株、株価4,200円 「株式の代表的な投資指標として、PERとPBRがあります。X社株式のPERは( ① )倍であり、Y社株式の値を上回っています。一方、Y社株式のPBRは( ② )倍であり、X社株式の値を上回っています。一般に、いずれも倍率が低いほど株価が割安であるといえますが、相対的な指標ですので、過去の推移や同業他社の数値、業界平均値などと比較するとよいでしょう。 また、企業の収益性や経営の効率性を測る代表的な指標として、ROEがあります。X社のROEは( ③ )%で、Y社の値を下回っています」
解答・解説を表示
解答
① 31.52(倍) ② 3.23(倍) ③ 8.92(%)
解説
PER(株価÷EPS(1株当たり当期純利益))とPBR(株価÷BPS(1株当たり純資産))は、株価が割安かを測る指標です。どちらも数値が低いほど割安とされます。ROE(当期純利益÷自己資本×100)は、自己資本を使ってどれだけ利益を出したかを示す指標です。
解き方
- X社のEPSを計算し(990億円÷8億株=123.75円)、株価3,900円÷123.75円を計算して四捨五入し、31.52倍を求めます。
- Y社のBPSを計算し(3,900億円÷3億株=1,300円)、株価4,200円÷1,300円を計算して四捨五入し、3.23倍を求めます。
- X社のROEを計算し(990億円÷11,100億円×100=8.9189...%)、四捨五入して8.92%を求めます。
答えの内訳
- ①:31.52
- X社のEPS(1株当たり当期純利益)は990億円÷8億株=123.75円です。X社のPER=株価3,900円÷123.75円=31.5151...倍となり、小数点以下第3位を四捨五入して31.52倍となります。
- ②:3.23
- Y社のBPS(1株当たり純資産)は3,900億円÷3億株=1,300円です。Y社のPBR=株価4,200円÷1,300円=3.2307...倍となり、小数点以下第3位を四捨五入して3.23倍となります。
- ③:8.92
- X社のROE(自己資本利益率)は当期純利益990億円÷自己資本(純資産)11,100億円×100=8.9189...%となり、小数点以下第3位を四捨五入して8.92%となります。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷EPS(1株当たり当期純利益)
- PBR=株価÷BPS(1株当たり純資産)
- ROE=当期純利益÷自己資本×100
間違えやすいところ
- 空欄①と③はX社、空欄②はY社のデータを使うので、計算する会社を取り違えないこと。
- 端数の処理の指示(小数点以下第3位を四捨五入して第2位まで表す)を正しく行うこと。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資の基礎知識(株価指数・るいとう・取引ルール・配当権利日)
金融資産運用 · 日経平均株価 / 株式累積投資 / 指値注文の優先原則 / 権利付最終日
MさんがAさんに対して説明した、株式投資に関する次の記述①~④について、適切なものは○、不適切なものは×を選びなさい。 ①「国内株式市場における代表的な株価指標である日経平均株価は、東京証券取引所のスタンダード市場に上場している銘柄のうち、代表的な225銘柄を対象とした修正平均型の株価指標です」 ②「株式累積投資は、毎月300万円未満で設定した一定の金額で同一銘柄の株式を継続的に買い付ける投資方法であり、買い付ける銘柄は、取扱会社が選定した銘柄のなかから選択します」 ③「上場株式の注文方法のうち、指値注文では、高い値段の買い注文が低い値段の買い注文に優先して売買が成立し、同じ値段の買い注文については、寄付や引けなどを除き、先に出された注文が後に出された注文に優先して売買が成立します」 ④「上場株式の配当は、権利確定日時点で株主名簿に登録されている株主に対して支払われます。配当を受け取るためには、株式の発行会社が定めている権利確定日の2営業日前である権利付最終日までに株式を購入する必要があります」
解答・解説を表示
解答
① × ② × ③ 〇 ④ 〇
解説
上場株式の取引には、取引所が決めた売買の基本ルールがあります。買い注文は高い値段が、売り注文は安い値段が優先され、同じ値段では先に出した注文が優先されます。受渡しは約定日の2営業日後に行われます。日経平均株価などの指標の対象や、投資制度の基本条件も正確に覚えておきましょう。
解き方
- 日経平均株価の対象市場が東証プライム市場であることを確認し、①の正誤を判断します。
- 株式累積投資の買付金額の上限が月100万円未満であることを確認し、②の正誤を判断します。
- 株式売買の価格優先・時間優先の原則に照らして、③の正誤を判断します。
- 受渡期間が約定日から起算して2営業日後(T+2)であることを踏まえ、権利付最終日に関する④の正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 日経平均株価は、東京証券取引所プライム市場に上場している銘柄のうち、市場を代表する225銘柄を対象に算出される修正平均型の株価指数です。スタンダード市場の上場銘柄を対象とするものではないため不適切です。
- 小問 ②:×
- 株式累積投資(るいとう)は、毎月100万円未満(1銘柄につき月々1万円以上1,000円単位)の一定額で同一銘柄を継続的に買い付ける投資手法です。記述の「毎月300万円未満」は誤りであるため不適切です。
- 小問 ③:〇
- 上場株式の売買では「価格優先の原則」(買い注文は高値優先、売り注文は安値優先)と「時間優先の原則」(同値注文は発注が早い順に成立)が適用されます。指値注文における本記述は適切です。
- 小問 ④:〇
- 配当金を受領するには権利確定日時点で株主名簿に記載されている必要があります。株式の受渡は売買成立から2営業日後(約定日を含めて3営業日目)に行われるため、権利確定日の2営業日前である「権利付最終日」までに株式を購入する必要があります。
関連する分野を学ぶ
覚えるポイント
- 日経平均株価は東証プライム市場の代表225銘柄が対象
- 株式累積投資(るいとう)の払込額は1銘柄につき月1万円以上100万円未満
- 権利付最終日は権利確定日の2営業日前(約定日から受渡日まで2営業日)
間違えやすいところ
- 日経平均株価の対象市場をスタンダード市場と混同しないこと。
- 株式累積投資の上限金額(100万円未満)を、他の制度の数値と取り違えないこと。
- 現行の株式の受渡期間が「2営業日前(2019年7月に短縮)」であることを、もう一度確認すること。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
公募株式投資信託の解約時の取得費・譲渡所得・税額の計算
金融資産運用 · 公募株式投資信託 / 元本払戻金(特別分配金) / 信託財産留保額 / 譲渡所得 / 申告分離課税
Mさんは、Aさんに対して、公募株式投資信託(分配金受取コース)を特定口座(源泉徴収あり)で購入し、1年後に解約した場合の課税について説明した。下記の〈条件〉に基づき、次回の分配金が出る前に、当該公募株式投資信託をすべて解約した場合の譲渡所得の計算に関する次の①~③を答えなさい。〈答〉は円単位とし、円未満は切捨てとすること。 ① 譲渡所得の金額の計算上の取得費 ② 譲渡所得の金額 ③ 譲渡所得の金額に係る所得税および復興特別所得税、住民税の合計額 〈条件〉 ・分配金受取コースを選択(決算頻度:年1回) ・購入時の基準価額 : 10,000円 ・購入時手数料 : 購入時の基準価額の3.3%(税込) ・買付口数 : 100万口 ・解約時の基準価額 : 14,000円 ※上記の基準価額および手数料は、1万口当たりの金額である。 ※購入時から解約時までに受け取った収益分配金(税引前)は、普通分配金1,000円(1万口当たり)、元本払戻金(特別分配金)1,000円(1万口当たり)である。 ※解約時、基準価額からその0.5%が信託財産留保額として差し引かれる。 ※上記以外の条件は考慮しないものとする。
解答・解説を表示
解答
① 933,000(円) ② 460,000(円) ③ 93,449(円)
解説
公募株式投資信託を解約したときの譲渡所得は、受け取った金額から取得費を引いて求めます。解約価額(基準価額-信託財産留保額)で計算した総収入金額から、取得費(購入価額+購入手数料-元本払戻金)を差し引きます。その額に税率20.315%(所得税と復興特別所得税で15.315%、住民税5%)をかけます。
解き方
- 1万口当たりの購入価額と購入手数料を足し、元本払戻金(特別分配金)を引いて、修正後の1万口当たり取得費を求めます。口数(100万口÷1万口=100倍)をかけて①取得費を計算します。
- 解約時の基準価額から信託財産留保額を引いて1万口当たりの解約価額を求め、口数をかけた総収入金額から①の取得費を引いて、②譲渡所得の金額を出します。
- ②の譲渡所得に、所得税・復興特別所得税の税率15.315%と住民税の税率5%をそれぞれかけて、合計税額③を出します。
答えの内訳
- ①:933,000円
- 購入時手数料は1万口当たり10,000円×3.3%=330円です。購入時の1万口当たり取得費は10,000円+330円=10,330円となります。元本払戻金(特別分配金)1,000円を受領すると同額だけ個別元本および取得費が減額されるため、解約時の1万口当たり取得費は10,330円-1,000円=9,330円となります。保有口数は100万口(1万口×100)であるため、全体の取得費は9,330円×100=933,000円となります。
- ②:460,000円
- 解約時の信託財産留保額は1万口当たり14,000円×0.5%=70円です。したがって1万口当たりの解約価額は14,000円-70円=13,930円となり、解約による総収入金額は13,930円×100=1,393,000円となります。譲渡所得の金額は「総収入金額-取得費」であるため、1,393,000円-933,000円=460,000円となります。
- ③:93,449円
- 上場株式等(公募株式投資信託を含む)の譲渡所得に対する税率は、所得税15%、復興特別所得税0.315%(15%×2.1%)、住民税5%の合計20.315%です。税額計算は、所得税および復興特別所得税が460,000円×15.315%=70,449円、住民税が460,000円×5%=23,000円となり、合計額は70,449円+23,000円=93,449円となります。
関連する分野を学ぶ
覚えるポイント
- 購入時手数料(税込)は取得費に算入される
- 元本払戻金(特別分配金)は非課税であり、受け取った分だけ個別元本と取得費から減額される
- 普通分配金は配当所得課税の対象であり、取得費の計算には影響しない
- 信託財産留保額は基準価額から差し引かれて解約価額(譲渡収入)を構成する
- 上場株式等に係る譲渡所得の税率は20.315%(所得税・復興特別所得税15.315%、住民税5%)
間違えやすいところ
- 普通分配金を取得費から引いてしまうミス(引くのは元本払戻金だけです)。
- 購入手数料を取得費に足し忘れるミス。
- 信託財産留保額を引かずに、解約時基準価額のまま譲渡収入を計算してしまうミス。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
貸借対照表および損益計算書に基づく経営指標の分析
中小事業主資産相談業務 · 所要運転資金 / 流動比率 / 固定長期適合率 / インタレスト・カバレッジ・レシオ
《設例》の貸借対照表および損益計算書に基づき、X社の各種経営指標等に関する記述①~③について、適切なものは○、不適切なものは×を選択しなさい。なお、各種経営指標の計算結果は、表示単位の小数点以下第3位を四捨五入している。
- ①
- X社の所要運転資金は1,080万円であり、X社の売上債権が10%増加すると所要運転資金は334万円増加します。
- ②
- X社の純資産の額と自己資本の額を同額とした場合、X社の流動比率は110.13%で、固定長期適合率は90.53%です。
- ③
- X社の営業外収益をすべて金融収益、営業外費用をすべて金融費用とした場合、X社のインタレスト・カバレッジ・レシオは9.43倍です。
解答・解説を表示
解答
① × ② ○ ③ ×
解説
財務諸表を読むと、会社のお金を払う力や安全さが分かります。所要運転資金は「売上債権+棚卸資産-買入債務」で、ふつうの営業で足りるお金の過不足を表します。流動比率と固定長期適合率は、短期・長期のお金の安全さを測ります。インタレスト・カバレッジ・レシオは、本業などの利益が金融費用(支払利息など)を何倍カバーできるかを示します。
解き方
- 貸借対照表から売上債権3,340万円、棚卸資産3,090万円、買入債務7,260万円を取り出し、所要運転資金(3,340+3,090-7,260=-830万円)を計算して正誤を判断します。
- 流動比率(流動資産÷流動負債)と固定長期適合率(固定資産÷[自己資本+固定負債])を公式どおりに出し、記述の数値と一致するか確認します。
- 損益計算書から営業利益1,980万円、営業外収益(金融収益)190万円、営業外費用(金融費用)210万円を取り出し、分子に金融収益を足した(1,980+190)÷210を計算して数値を照合します。
小問ごとの答え
- 小問 ①:×
- 所要運転資金は「売上債権+棚卸資産-買入債務」で計算します。X社の所要運転資金は3,340万円+3,090万円-7,260万円=マイナス830万円であり、1,080万円ではないため不適切です。
- 小問 ②:○
- 流動比率は11,740万円÷10,660万円×100≒110.13%、固定長期適合率は10,330万円÷(5,410万円+6,000万円)×100≒90.53%となり適切です。
- 小問 ③:×
- インタレスト・カバレッジ・レシオは「(営業利益+金融収益)÷金融費用」で求めます。(1,980万円+190万円)÷210万円=2,170万円÷210万円≒10.33倍となるため、9.43倍とする記述は不適切です。
覚えるポイント
- 所要運転資金=売上債権+棚卸資産-買入債務
- 固定長期適合率=固定資産÷(自己資本+固定負債)×100
- インタレスト・カバレッジ・レシオの分子には営業利益だけでなく受取利息・配当金等の金融収益を加算する
間違えやすいところ
- インタレスト・カバレッジ・レシオの分子で金融収益を足し忘れ、営業利益だけで割ってしまう誤りです。
- 所要運転資金の計算で、買入債務を引くべきところを足してしまう誤りです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業者等の少額減価償却資産の特例および一括償却資産の損金算入
中小事業主資産相談業務 · 少額減価償却資産の損金算入の特例 / 一括償却資産の損金算入 / 中小企業者の判定要件
法人税における減価償却に関する文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選び、その記号を答えなさい。 「X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が□□□万円未満であるものは、『中小企業者等の少額減価償却資産の取得価額の損金算入の特例』の適用を受け、当期においてその取得価額に相当する金額を、本特例の適用を受ける減価償却資産の取得価額の合計額が( ① )万円に達するまで、損金経理することにより損金の額に算入することができます。なお、本特例の適用を受けられる中小企業者は、青色申告法人で、常時使用する従業員の数が( ② )人以下の法人(特定法人に該当する場合は□□□人以下)に限られます。 また、X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が( ③ )万円未満であるものは、『一括償却資産の損金算入』の規定により、当期においてその取得価額に相当する金額を損金経理する場合、その取得価額の合計額の□□□分の1相当額を当期以後( ④ )年間にわたって損金の額に算入することができます」 〈数値群〉 イ.2 ロ.3 ハ.4 ニ.5 ホ.7 ヘ.10 ト.20 チ.30 リ.40 ヌ.50 ル.100 ヲ.200 ワ.300 カ.500 ヨ.1,000
解答・解説を表示
解答
① ワ ② カ ③ ト ④ ロ
解説
法人が買った減価償却資産は、ふつうは法定耐用年数にわたって少しずつ費用にします。ただし事務の負担を軽くし、投資を後押しするため、優遇措置があります。取得価額20万円未満の一括償却資産(3年均等で償却)と、中小企業者だけが使える取得価額30万円未満の少額減価償却資産の特例(年間合計300万円まで全額をすぐ損金にできる)です。
解き方
- 少額減価償却資産の損金算入の特例で使える年間の損金算入限度額(合計300万円)と、適用できる常時使用の従業員数(500人以下)を確認し、空欄①・②に当てはまる数値群の記号を選びます。
- 一括償却資産の対象となる取得価額の条件(20万円未満)と償却年数(3年均等)を確認し、空欄③・④に当てはまる数値群の記号を選びます。
小問ごとの答え
- 小問 ①:ワ
- 中小企業者等の少額減価償却資産の取得価額の損金算入の特例において、取得価額30万円未満の資産について損金算入が認められる事業年度ごとの合計限度額は「300万円」です。
- 小問 ②:カ
- 本特例の対象となる中小企業者は、青色申告法人で常時使用する従業員の数が「500人」以下の法人に限られます。
- 小問 ③:ト
- 一括償却資産の損金算入の対象となるのは、取得価額が「20万円」未満の減価償却資産です。
- 小問 ④:ロ
- 一括償却資産は、取得価額の合計額の3分の1相当額を「3年間」にわたって均等償却により損金算入します。
覚えるポイント
- 中小企業者等の少額減価償却資産の特例:取得価額30万円未満、年間合計限度額300万円、従業員数500人以下
- 一括償却資産の損金算入:取得価額20万円未満、3年均等償却(法人の規模を問わず適用可能)
間違えやすいところ
- 少額減価償却資産の損金算入特例の従業員数の条件(500人以下)と、中小企業基本法の従業員数の区分を混同する誤りです。
- 少額減価償却資産(取得価額30万円未満・上限300万円)と、一括償却資産(取得価額20万円未満・3年均等)の条件の数値を混同する誤りです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
オープンイノベーション促進税制の要件と特例措置
中小事業主資産相談業務 · オープンイノベーション促進税制 / 特別新事業開拓事業者 / 中小企業者の出資要件 / 特別勘定の益金算入
設例のX社が適用を検討している「特定事業活動として特別新事業開拓事業者の株式の取得をした場合の課税の特例」(オープンイノベーション促進税制)に関する文章中の空欄①~③に入る最も適切な数値を、〈数値群〉の中から選びなさい。 「本特例は、青色申告法人で一定の特定事業活動を行うものが、一定のスタートアップ企業(特別新事業開拓事業者)の株式(特定株式)を取得し、かつ、その取得した日を含む事業年度終了の日まで引き続き有している場合において、その特定株式の取得価額(一定の上限あり)の( ① )%相当額以下の金額を特別勘定を設ける方法によって経理したときは、その金額を損金の額に算入することができる特例です。損金算入額は、その事業年度の所得金額(一定の上限あり)が上限となります。 本特例の対象となる株式は、新規発行株式(増資特定株式)または既存発行株式(購入により取得したもので、その取得により特別新事業開拓事業者の総株主の議決権の50%超を有することとなるもの)です。 増資特定株式を取得した場合に本特例の適用を受けるためには、増資特定株式の取得価額が、外国法人の株式を除き、原則として1億円以上であることが要件となっていますが、中小企業者が行う出資の場合、( ② )万円以上であれば要件を満たすことになっています。 なお、増資特定株式を取得した日から( ③ )年以内に譲渡した場合や当該株式に係る剰余金の配当を受けた場合などには、特別勘定の金額のうちその事由に応じた金額を取り崩して益金の額に算入しなければなりません」 〈数値群〉 イ.1 ロ.2 ハ.3 ニ.10 ホ.25 ヘ.30 ト.50 チ.100 リ.500 ヌ.1,000 ル.2,000 ヲ.3,000 ワ.5,000
- イ
- 1
- ロ
- 2
- ハ
- 3
- ニ
- 10
- ホ
- 25
- ヘ
- 30
- ト
- 50
- チ
- 100
- リ
- 500
- ヌ
- 1,000
- ル
- 2,000
- ヲ
- 3,000
- ワ
- 5,000
解答・解説を表示
解答
① ホ ② ヌ ③ ハ
解説
オープンイノベーション促進税制は、企業がスタートアップ企業と協力して新しい事業を生み出すのを後押しする制度です。スタートアップ企業の新しく発行した株式などを取得し、一定期間持ち続けると、取得価額の25%を上限に特別勘定に積み立てて損金算入できます。投資額の要件は、中小企業者などではゆるくされています。
解き方
- オープンイノベーション促進税制の損金算入の割合を確認し、特定株式の取得価額の25%(ホ)を選びます。
- 出資の要件の金額基準を確認し、原則1億円以上、中小企業者などの特例として1,000万円(ヌ)以上を選びます。
- 保有を続ける条件の年数を確認し、取得日から3年(ハ)以内に譲渡などした場合は、特別勘定を取り崩して益金算入する決まりを選びます。
小問ごとの答え
- 小問 ①:ホ
- オープンイノベーション促進税制において、特別勘定を設定して損金算入できる金額は、取得した特定株式の取得価額の25%相当額以下です。
- 小問 ②:ヌ
- 増資特定株式を取得する場合の最低投資金額は原則1億円以上ですが、中小企業者等が行う出資の場合は1,000万円以上とされています。
- 小問 ③:ハ
- 特定株式を取得した日から3年(3年間保有要件)を経過する日までに株式を譲渡した場合などには、特別勘定を取り崩して益金算入する必要があります。
覚えるポイント
- オープンイノベーション促進税制の損金算入率は取得価額の25%相当額以下であること
- 中小企業者の出資要件は原則の1億円以上から1,000万円以上に引き下げられていること
- 取得日から3年以内に譲渡等した場合は特別勘定を取り崩して益金算入すること
間違えやすいところ
- 中小企業の出資の要件を、海外投資の5,000万円や他の税制の基準と混同しやすい点です。
- 特別勘定の保有継続義務の期間を5年や2年と誤解しやすい点です。
出題の前提:2025年4月1日現在施行の法令等(租税特別措置法第66条の13)に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における用途地域・高さ制限・防火規制の規定
中小事業主資産相談業務 · 複数用途地域にわたる敷地の用途制限 / 絶対的高さ制限 / 準防火地域の建築制限
建築基準法の規定に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「建築物の敷地が異なる2つの用途地域にわたる場合、原則として、その全部について、敷地の過半の属する地域の建築物の用途に関する規定が適用されます」 ②「第一種低層住居専用地域、第二種低層住居専用地域または準住居地域内における建築物の高さは、10mまたは12mのうち当該地域に関する都市計画において定められた建築物の高さの限度を超えてはなりません」 ③「準防火地域内では、地階を除く階数が3以下で延べ面積が1,500㎡以下の建築物は、耐火建築物・延焼防止建築物や準耐火建築物・準延焼防止建築物とする必要はありません」
- ○
- 適切
- ×
- 不適切
解答・解説を表示
解答
① 〇 ② × ③ ×
解説
建築基準法では、敷地が2つ以上の用途地域にまたがるとき、用途の制限は「過半主義」で決めます。敷地の過半が属する地域のルールを、敷地全体に当てはめます。低層住居専用地域などの住みよい環境を守るための高さ制限(絶対的高さ制限)の対象地域や、準防火地域で階数と延べ面積に応じた耐火・準耐火の基準も細かく決められています。
解き方
- 記述①:敷地が2つの用途地域にまたがる場合の用途制限の適用ルール(敷地過半の原則)を確認し、適切(○)と判断します。
- 記述②:建物の絶対的高さ制限(10mまたは12m)がかかる用途地域を確認し、準住居地域が含まれているので不適切(×)と判断します。
- 記述③:準防火地域での建築制限(延べ面積500㎡超1,500㎡以下は準耐火建築物などが必要)を確認し、1,500㎡以下すべてで耐火・準耐火建築物とする必要がないとする記述を不適切(×)と判断します。
小問ごとの答え
- 小問 ①:〇
- 建築物の敷地が異なる用途地域にわたる場合、建築物の用途制限は敷地の過半が属する地域の規定が敷地全体に適用されます(建築基準法第91条)。
- 小問 ②:×
- 絶対的高さ制限(10mまたは12m)が都市計画で定められるのは、第一種低層住居専用地域、第二種低層住居専用地域、田園住居地域であり、準住居地域には適用されません(建築基準法第55条)。
- 小問 ③:×
- 準防火地域内において、地階を除く階数が3以下であっても、延べ面積が500㎡超1,500㎡以下の建築物は準耐火建築物等としなければなりません。耐火建築物・準耐火建築物等とする必要がないのは500㎡以下の建築物です(建築基準法第61条)。
覚えるポイント
- 用途地域の用途制限は敷地の過半が属する地域の規定が適用される(建蔽率・容積率は按分計算)
- 絶対的高さ制限(10mまたは12m)は低層住居専用地域および田園住居地域にのみ適用される
- 準防火地域では地階を除く階数4以上または延べ面積1,500㎡超で耐火建築物等、階数3以下かつ延べ面積500㎡超1,500㎡以下で準耐火建築物等が必要
間違えやすいところ
- 用途制限(過半主義)と、建蔽率・容積率(加重平均・按分)の適用ルールを混同すること。
- 絶対的高さ制限の適用地域に「住居系地域」全体を含めてしまう誤り。
- 準防火地域の耐火・準耐火義務の面積基準(500㎡と1,500㎡)を取り違えること。
出題の前提:2025年4月1日現在施行の建築基準法第55条、第61条、第91条に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建蔽率と容積率の上限の計算
不動産 · 建蔽率の緩和 / 容積率の制限 / 用途地域の異なる敷地
甲土地(地積300㎡:第一種低層住居専用地域100㎡、近隣商業地域200㎡)にまたがって耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積を求めなさい。なお、甲土地は特定行政庁が指定する角地であり、北側幅員4m公道および東側幅員6m公道に接している。
解答・解説を表示
解答
① 270(㎡) ② 700(㎡)
解説
建物の敷地が複数の用途地域にまたがるときは、地域ごとに建蔽率と容積率の上限面積を出して合計します(これを加重平均で求めます)。角地による緩和、耐火建築物による緩和、前面道路の幅員による制限を、地域ごとに正しく当てはめることが基本です。
解き方
- 甲土地の各地域で使える建蔽率の緩和(角地の指定で+10%、準防火地域の耐火建築物で+10%など)を確かめ、地域ごとの敷地面積にかけて建築面積の上限を合計します。
- 前面道路が2本以上あるので、幅の広い東側道路(6m)を基準にします。地域ごとに指定容積率と前面道路の幅員による制限を比べ、小さい方を選んで延べ面積の上限を合計します。
答えの内訳
- ①:270(㎡)
- 甲土地は特定行政庁が指定する角地(+10%緩和)であり、準防火地域内外にわたって耐火建築物を建築するため、敷地全体に準防火地域の規定が及ぶ。第一種低層住居専用地域部分(100㎡)は指定建蔽率50%+角地10%+耐火建築物10%=70%となり上限70㎡。近隣商業地域部分(200㎡)は指定建蔽率80%+角地10%+耐火建築物10%=100%(建蔽率の制限なし)となり上限200㎡。よって建築面積の上限は70㎡+200㎡=270㎡となる。
- ②:700(㎡)
- 2以上の道路に接する場合、最大幅員である東側公道6mを前面道路幅員として計算する。第一種低層住居専用地域部分(100㎡)は前面道路制限6m×4/10=240%と指定容積率100%の小さい方(100%)が適用され上限100㎡。近隣商業地域部分(200㎡)は前面道路制限6m×6/10=360%と指定容積率300%の小さい方(300%)が適用され上限600㎡。よって延べ面積の上限は100㎡+600㎡=700㎡となる。
関連する分野を学ぶ
覚えるポイント
- 敷地が2以上の道路に接する場合、容積率の前面道路幅員制限には最も広い道路幅員を採用する。
- 指定建蔽率80%の地域で準防火地域内の耐火建築物かつ特定行政庁指定の角地である場合、建蔽率は100%(制限撤廃)となる。
間違えやすいところ
- 接している2本の道路のうち狭い方の幅員(4m)で容積率の制限を計算してしまう間違い。
- 準防火地域の耐火建築物の緩和(+10%)を第一種低層住居専用地域の部分に当てはめ忘れる間違い。
出題の前提:2025年4月1日現在施行の建築基準法等の法令に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
相続財産に係る譲渡所得の課税の特例(相続税の取得費加算)
不動産 · 取得費加算の特例 / 空き家の3000万円特別控除との重複適用 / 小規模宅地等の特例との関係 / 概算取得費
「相続財産に係る譲渡所得の課税の特例」(相続税の取得費加算の特例)に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「相続人が相続により取得した被相続人居住用家屋の敷地を譲渡した場合、譲渡所得の金額の計算上、本特例は、『被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例』と重複して適用を受けることはできません」 ②「相続人が相続により取得した土地を譲渡した場合に、譲渡所得の金額の計算上、譲渡価額の5%相当額を当該土地の取得費とするときは、本特例の適用を受けることはできません」 ③「本特例により取得費に加算する金額を算出する場合における譲渡資産の価額は、相続税額の計算上、当該資産について『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けていた場合、当該特例適用前の金額となります」
- ①
- 相続人が相続により取得した被相続人居住用家屋の敷地を譲渡した場合、譲渡所得の金額の計算上、本特例は、『被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例』と重複して適用を受けることはできません
- ②
- 相続人が相続により取得した土地を譲渡した場合に、譲渡所得の金額の計算上、譲渡価額の5%相当額を当該土地の取得費とするときは、本特例の適用を受けることはできません
- ③
- 本特例により取得費に加算する金額を算出する場合における譲渡資産の価額は、相続税額の計算上、当該資産について『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けていた場合、当該特例適用前の金額となります
解答・解説を表示
解答
① 〇 ② × ③ ×
解説
相続税の取得費加算の特例は、相続した財産を相続税の申告期限から3年以内に売却すると、納めた相続税の一部を売却した資産の取得費に足せる制度です。ほかの特例と重ねて使えるか、計算に使う資産の価額をどうするかがよく問われます。
解き方
- 空き家の3,000万円特別控除と取得費加算の特例を重ねて使えるか(どちらか一方を選ぶのか)を確かめます。
- 概算取得費(5%)を使うときでも、取得費加算の特例を一緒に使えるかを確かめます。
- 小規模宅地等の特例を使った土地について、取得費加算の計算の元になる価額が特例を使う前か、使った後かを確かめます。
小問ごとの答え
- 小問 ①:〇
- 相続税の取得費加算の特例と、被相続人の居住用財産(空き家)に係る譲渡所得の3,000万円特別控除の特例は、重複して適用を受けることができず、選択適用となります。
- 小問 ②:×
- 譲渡所得の計算上、譲渡価額の5%相当額を取得費とする概算取得費を適用する場合であっても、相続税の取得費加算の特例を重複して受けることができます。
- 小問 ③:×
- 取得費に加算する相続税額の計算において、小規模宅地等についての相続税の課税価格の計算の特例の適用を受けた資産の価額は、特例適用後(減額後)の課税価格となります。
関連する分野を学ぶ
覚えるポイント
- 相続税の取得費加算の特例は概算取得費(5%)と併用可能である。
- 空き家に係る譲渡所得の3,000万円特別控除と取得費加算の特例は重複適用不可(選択適用)。
- 取得費加算額の計算上、小規模宅地等の特例を受けた土地の価額は特例適用後の金額を用いる。
間違えやすいところ
- 概算取得費を使うと、ほかの特例がまったく一緒に使えないと誤解すること。
- 小規模宅地等の特例を受けた土地の価額を、特例を使う前の評価額で計算できると勘違いすること。
出題の前提:2025年4月1日現在施行の租税特別措置法等の法令に基づく。
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
類似業種比準価額および併用方式による株式評価額の計算
資産承継・事業承継 · 取引相場のない株式の評価 / 類似業種比準方式 / 中会社の株式評価
設例のX社(会社規模は中会社の中、特定の評価会社に該当しない)のデータに基づき、X社株式の1株当たりの「類似業種比準価額」および「類似業種比準方式と純資産価額方式の併用方式による相続税評価額」を算定するための計算式の空欄①~④に入る最も適切な数値を求めなさい。 〈計算式〉 ・類似業種比準価額 ( ① )円 × {(3.3円/5.5円 + 27円/30円 + 234円/260円)/( ② )} × □□□ × 50円/50円 =( ③ )円 ・類似業種比準方式と純資産価額方式の併用方式による相続税評価額 ( ③ )円 ×( ④ )+ 300円 × {1 -( ④ )}= □□□円
解答・解説を表示
解答
① 400 ② 3 ③ 192 ④ 0.75
解説
取引相場のない株式の類似業種比準価額は、似た業種の株価(5つのうち最も低いもの)に、配当・利益・純資産の3つの比の平均と、会社規模に応じた斟酌割合(大会社0.8、中会社0.6、小会社0.5)をかけ合わせて求めます。中会社の評価額は、この比準価額と1株当たり純資産価額を、決められたL値(大0.90、中0.75、小0.60)で加重平均して求めます。
解き方
- 似た業種の株価(課税時期の当月、前月、前々月、前年平均、2年平均)のうち、最も低い400円を選びます。
- 1株当たりの配当(0.6)、利益(0.9)、純資産(0.9)の比を足して3で割り、0.8を出します。
- 中会社の斟酌割合0.6をかけ、400円 × 0.8 × 0.6 = 192円を出します。
- 規模区分が「中会社の中」のL値である0.75を、併用方式の加重平均の割合として選びます。
答えの内訳
- ①:400
- 類似業種の1株当たりの株価は、「課税時期の属する月(401円)」「その前月(412円)」「その前々月(400円)」「前年平均(405円)」「前年および前々年の2年間の平均(430円)」のうち最も低い額を選択するため、400(円)となります。
- ②:3
- 類似業種比準価額の計算において、配当・利益・簿価純資産の3要素の比準割合を合計した数値を3要素の数である「3」で除して平均を求めます。
- ③:192
- 各比準要素の比は、配当が3.3/5.5=0.6、利益が27/30=0.9、純資産が234/260=0.9となります。合計2.4を3で除すと0.8です。中会社の斟酌割合は0.6であるため、400円 × 0.8 × 0.6 = 192(円)となります。
- ④:0.75
- 会社規模が「中会社の中」である場合、類似業種比準方式と純資産価額方式の併用割合における類似業種比準割合(L値)は「0.75」となります。
覚えるポイント
- 類似業種の株価は当月・前月・前々月・前年平均・過去2年平均のうち最小値を選ぶこと
- 会社規模ごとの斟酌割合は大会社0.8・中会社0.6・小会社0.5であること
- 中会社のL値は規模ごとに「大0.90」「中0.75」「小0.60」となること
間違えやすいところ
- 類似業種比準要素の割る数を、配当・利益・純資産の加重平均(昔の方式の3要素4配分)と混同して4としてしまう間違い。
- 類似業種の株価を選ぶとき、前年平均や当月平均を選んでしまい、最も低い値を選ぶことを忘れる間違い。
- 中会社の大・中・小に応じたL値(0.90、0.75、0.60)を間違えること。
出題の前提:2025年4月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
事業承継税制(法人版特例措置)の適用要件
資産承継・事業承継 · 事業承継税制 / 特例承継計画 / 非上場株式等についての贈与税の納税猶予及び免除の特例
「非上場株式等についての贈与税の納税猶予及び免除の特例(特例措置)」に関する以下の文章の空欄①~③に入る最も適切な数値を、語句群の中から選びなさい。 「本特例の適用を受ける後継者は、贈与の日において( ① )歳以上であり、贈与の時において、対象会社の代表権を有し、かつ、後継者および後継者と特別の関係がある者で総議決権数の( ② )%超の議決権数を保有することとなることなどの要件を満たす必要があります。 仮に、Aさんが所有するX社株式480,000株のすべてを長男Cさんが贈与により取得し、本特例の適用を受けた場合、長男Cさんは、贈与により取得したX社株式に対応する贈与税額の( ③ )%の納税猶予を受けることができます」
- イ
- 18
- ロ
- 20
- ハ
- 25
- ニ
- 30
- ホ
- 40
- ヘ
- 50
- ト
- 60
- チ
- 75
- リ
- 80
- ヌ
- 90
- ル
- 100
解答・解説を表示
解答
① イ ② ヘ ③ ル
解説
法人版事業承継税制(特例措置)は、後継者が受け取った非上場株式の贈与税・相続税の全額(100%)を納税猶予し、免除する制度です。都道府県知事の認定が必要で、贈与のときに後継者が18歳以上で代表権を持ち、同族関係者らで50%超の議決権を持つことなどが条件です。
解き方
- 後継者の要件である成年年齢を確かめ、18歳以上(イ)を選びます。
- 後継者と同族関係者の議決権の割合の要件が過半数(50%超)なので、50(ヘ)を選びます。
- 一般措置(80%)と特例措置(100%)の違いを見分け、この特例の納税猶予割合100%(ル)を選びます。
小問ごとの答え
- 小問 ①:イ
- 事業承継税制における受贈者(後継者)の年齢要件は、民法の成年年齢引き下げに伴い、贈与の時において「18歳以上」と定められています。
- 小問 ②:ヘ
- 後継者は、贈与の時において会社の代表権を有しているとともに、後継者および同族関係者で総議決権数の「50%超」を保有し、後継者グループ内で筆頭株主等になる必要があります。
- 小問 ③:ル
- 法人版事業承継税制の「特例措置」では、対象株式数に制限がなく(全株式が対象)、対象株式に対応する贈与税額の「100%」が納税猶予されます。
関連する分野を学ぶ
覚えるポイント
- 特例措置の後継者年齢要件は「18歳以上」であること
- 後継者と同族関係者で議決権「50%超」を保有する必要があること
- 特例措置での納税猶予割合は贈与税・相続税ともに「100%」であること
間違えやすいところ
- 成年年齢の改正を見落として、後継者の年齢を20歳以上と間違えること。
- 一般措置(相続税の猶予割合80%)と混同して、特例措置を80%と答えてしまうこと。
- 議決権の割合について、「3分の2以上」と過半数「50%超」を間違えること。
出題の前提:2025年4月1日現在施行の法令等(経営承継円滑化法および租税特別措置法)
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属から住宅取得等資金の贈与を受けた場合の非課税
相続・事業承継 · 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 / 住宅借入金等特別控除
「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」(以下、「本特例」という)に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ① 「長女DさんがAさんから贈与を受けた金銭を土地の取得の対価に充て、その土地上に長女Dさんの夫が居住用家屋を新築して、土地は長女Dさんの単独所有、居住用家屋は長女Dさんの夫の単独所有となった場合、長女Dさんは本特例の適用を受けることができます」 ② 「長女DさんがAさんから贈与を受けた金銭を、新築予定のマンションの頭金の支払に充て、当該マンションの完成・引渡しが贈与を受けた年の翌年6月になる見込みである場合、長女Dさんは本特例の適用を受けることができません」 ③ 「長女DさんがAさんから贈与を受けた500万円と住宅ローンにより3,000万円の住宅を新築し、住宅ローンの年末残高が2,400万円である場合に、贈与を受けた500万円について本特例の適用を受けるときは、住宅借入金等特別控除の控除額の計算上の住宅ローンの年末残高は1,900万円が限度となります」
- ①
- 受贈者が土地のみを単独取得し、新築家屋を夫の単独所有とした場合でも本特例の適用対象となる。
- ②
- 新築予定マンションの完成・引渡しが贈与を受けた年の翌年6月になる見込みである場合、本特例の適用は受けられない。
- ③
- 3,000万円の住宅新築で500万円の非課税適用を受けた場合、年末借入金残高2,400万円からさらに500万円を差し引いた1,900万円が控除限度となる。
解答・解説を表示
解答
① × ② ○ ③ ×
解説
直系尊属から住宅取得等資金の贈与を受けたときの非課税の特例は、自分が住む家の新築・取得や増改築などの資金に使うのが原則です。土地だけを買う場合や、引き渡しの期限に間に合わない場合は対象になりません。また、住宅ローン控除と一緒に使うときは、取得対価から贈与非課税額を引いた残りを借入限度額と比べます。
解き方
- 家より先に敷地を買う場合の要件(受贈者本人が家の所有者になること)を確かめ、記述①の正誤を判断します。
- マンションを買う場合の引き渡し期限の要件(贈与を受けた年の翌年3月15日)を確かめ、記述②の正誤を判断します。
- 住宅借入金等特別控除とこの特例を一緒に使うときの計算の決まり(取得対価から非課税で受けた額を引いたものとローン残高を比べる)を確かめ、記述③の正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 家屋の新築に先行してその敷地(土地等)を取得する場合、受贈者自身がその家屋の新築工事の注文者等となり、家屋の所有権(共有持分を含む)を取得しなければ本特例の対象となりません。家屋が夫の単独所有となる場合は適用対象外です。
- 小問 ②:○
- 分譲マンション等を取得する場合、原則として贈与を受けた年の翌年3月15日までに引き渡しを受けなければなりません。完成・引渡しが翌年6月になる見込みであるときは、要件を満たさないため本特例の適用を受けることができません。
- 小問 ③:×
- 住宅借入金等特別控除と本特例を併用する場合、控除対象限度額は「家屋の取得対価の額から本特例の適用を受けた金額を控除した額」と「借入金等の年末残高」のいずれか少ない方となります。本問では3,000万円-500万円=2,500万円と年末残高2,400万円を比較するため、限度額は2,400万円となります。
覚えるポイント
- 敷地先行取得で本特例を適用するには、受贈者自身が家屋の所有権(共有を含む)を取得することが必要である。
- 住宅借入金等特別控除との併用では、取得対価から贈与非課税額を控除した金額と年末残高を比較する。
間違えやすいところ
- 住宅ローン控除の年末残高から非課税特例の贈与額をそのまま引いてしまう計算の間違い(正しくは取得対価から引いて比べます)。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 2級 中小事業主資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年5月 2級 中小事業主資産相談業務
参照した公式資料
金融財政事情研究会が公開した2026年5月 2級 中小事業主資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。