


デリバティブ取引とは
デリバティブ取引は、先物のように将来の売買を約束する取引と、オプションのように将来売買する権利を取引する仕組みに分けられます。
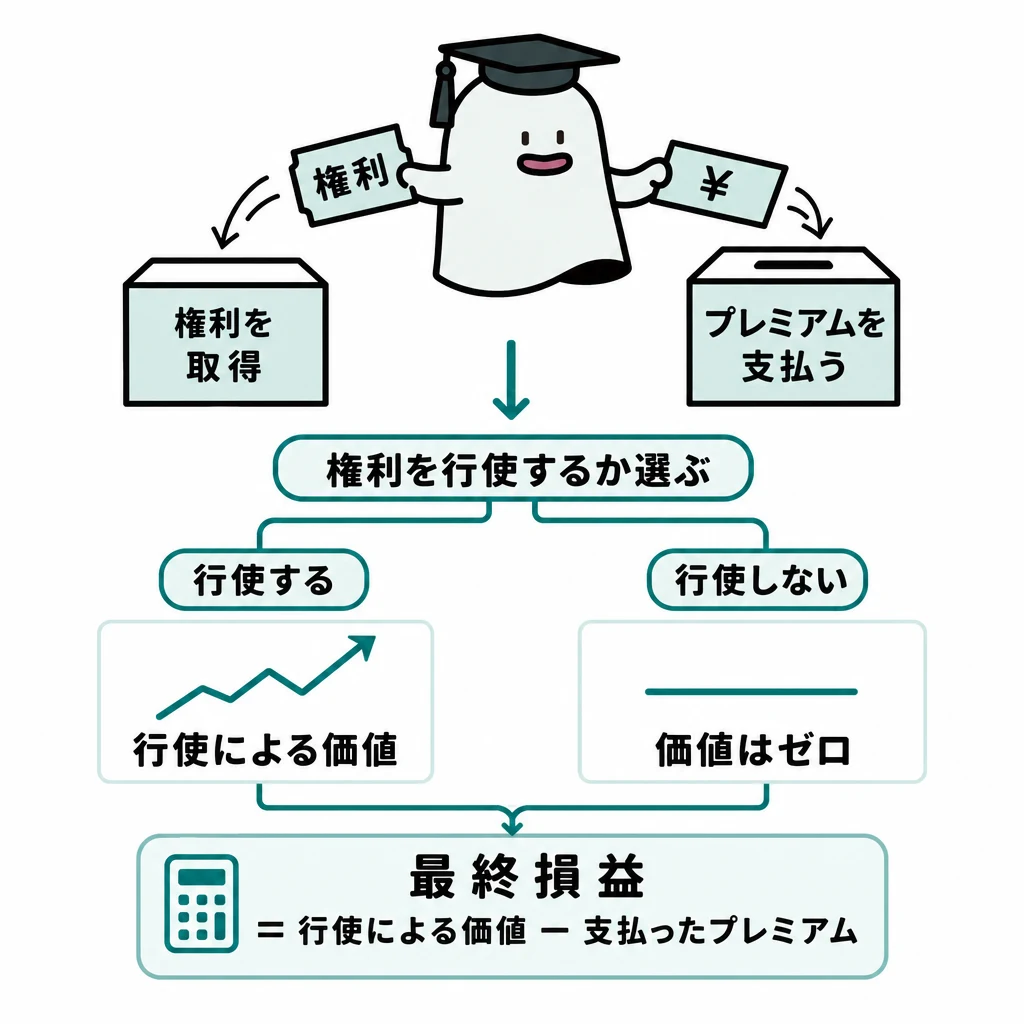
先物は将来の売買を約束する取引、オプションは将来売買する権利を取引する仕組みです。約束には原則として履行の義務があり、権利の買い手には行使するかを選ぶ余地があります。
基本の仕組み
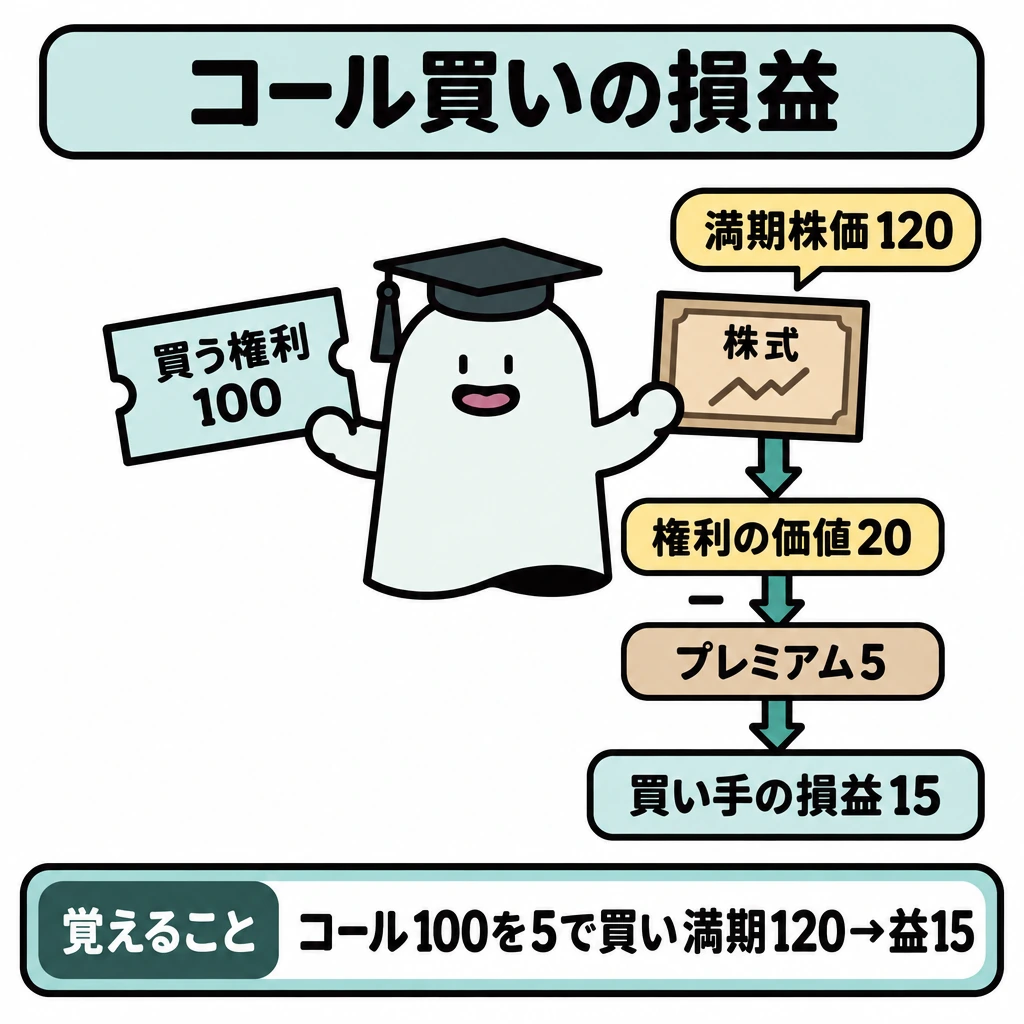
株式を100で買うコールオプションをプレミアム5で取得したとします。満期の株価が120なら権利行使による価値は20、支払った5を引いた損益は15です。株価90なら行使せず、買い手の損失はプレミアム5にとどまる単純例になります。
プットは売る権利です。保有資産の下落に備えるためのプット購入と、値上がりを狙うコール購入では目的が違います。買い手の損益と売り手の損益も逆の関係になるので、立場を書いてから考えます。
四つのオプションの損益
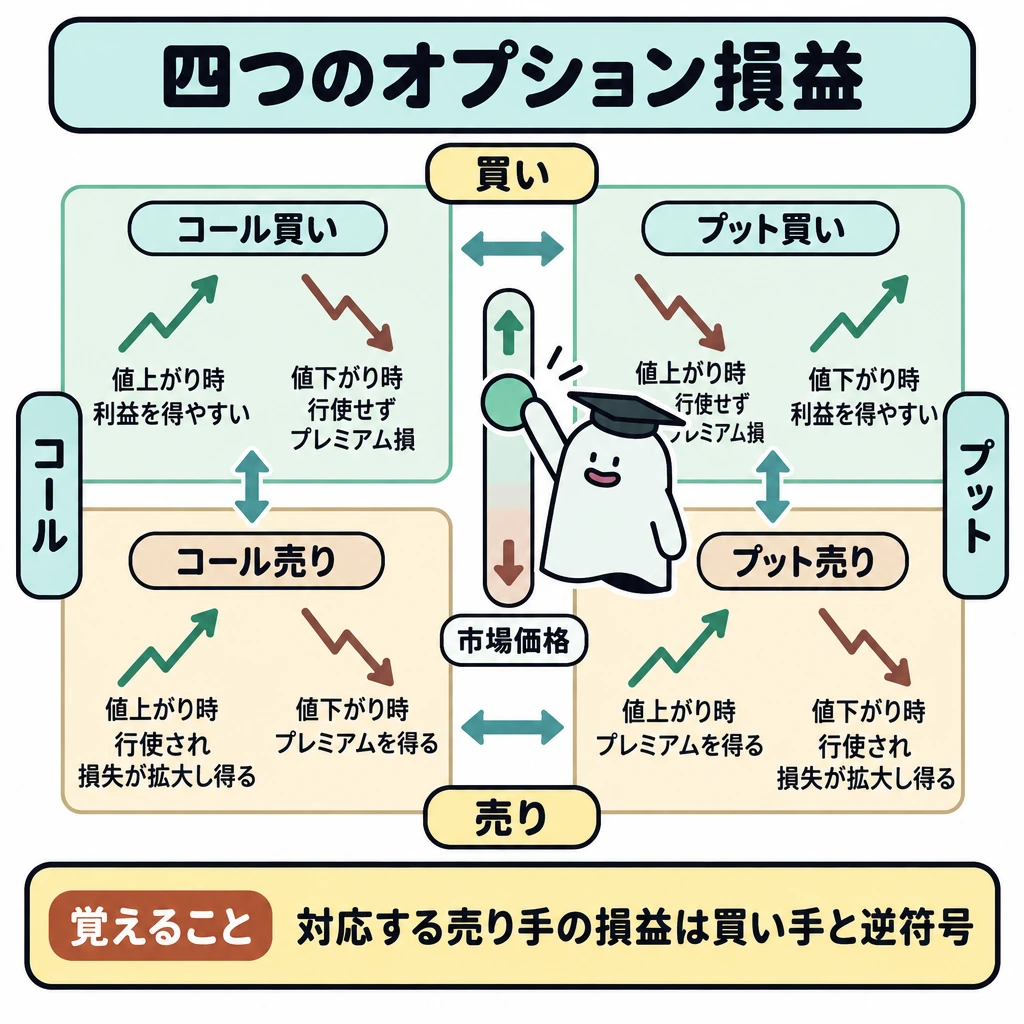
コールは買う権利、プットは売る権利です。買い手はプレミアムを先払いし、行使しない選択ができるため、その単純な取引での損失はプレミアムが上限です。売り手はプレミアムを受け取る代わりに、買い手が行使したら応じる義務を負います。
コール買いの満期損益はmax(市場価格−権利行使価格, 0)−プレミアム、プット買いはmax(権利行使価格−市場価格, 0)−プレミアムです。売り手の損益は対応する買い手と逆符号になります。現物を保有しているかなど、ヘッジ全体の損益は別に足します。
| 立場 | 値上がり時 | 値下がり時 |
|---|---|---|
| コール買い | 利益を得やすい | 行使せずプレミアム損 |
| コール売り | 行使され損失が拡大し得る | プレミアムを得る |
| プット買い | 行使せずプレミアム損 | 利益を得やすい |
| プット売り | プレミアムを得る | 行使され損失が拡大し得る |
プレミアムの変動要因と先物・スワップ
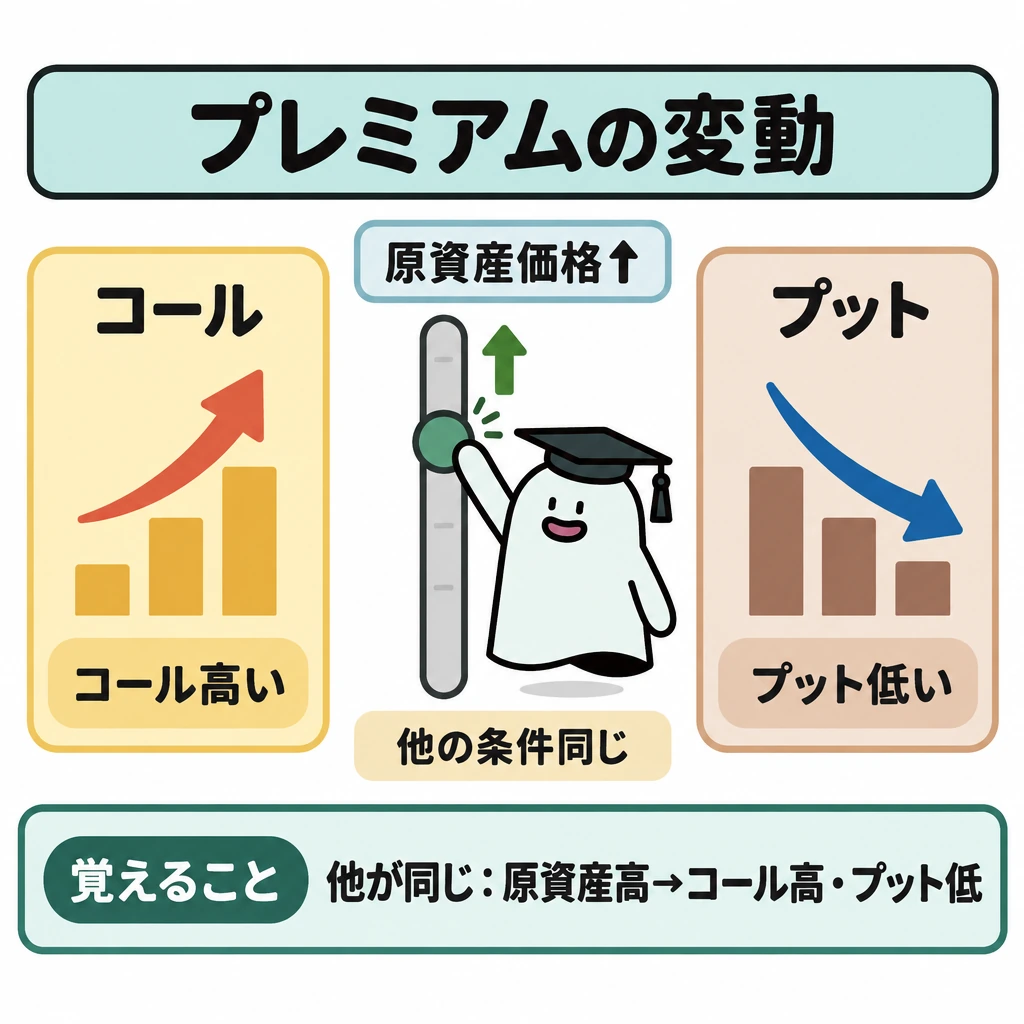
プレミアムは、残存期間が長いほど、ボラティリティが高いほど、コール・プットとも高くなります。原資産価格の上昇はコールを高くし、プットを安くします。満期日にだけ行使できるのがヨーロピアンタイプ、満期日までいつでも行使できるのがアメリカンタイプです。
先物では、保有する現物の値下がりに備えて先物を売るのが売りヘッジ、将来購入予定の現物の値上がりに備えて先物を買うのが買いヘッジです。金利スワップは同一通貨の固定金利と変動金利などを交換し、元本は交換しません。通貨スワップは異なる通貨の元利金を交換し、原則として元本も交換します。
| 要因(他は同じ) | コールのプレミアム | プットのプレミアム |
|---|---|---|
| 原資産価格が高い | 高い | 低い |
| 権利行使価格が高い | 低い | 高い |
| 残存期間が長い | 高い | 高い |
| ボラティリティが高い | 高い | 高い |
試験に出る
- 先物は履行の義務がある約束、オプションは権利を取引する仕組み。
- コールは買う権利、プットは売る権利。
- 権利行使価格100・プレミアム5のコールを買い、満期株価120なら損益は20−5=15。
- 権利の買い手は行使を選べ、損失はプレミアムに限定される場合がある。
- 権利行使価格・市場価格・プレミアムを分けて考える。
- オプションのプレミアムは、残存期間が長いほど、価格変動率(ボラティリティ)が高いほど、コール・プットとも高くなる。
- 売りヘッジは保有資産の値下がりに備えて先物を売る。金利スワップは元本を交換せず、通貨スワップは原則元本も交換する。
重要な言葉
- 先物
- 将来の売買を約束する取引。原則として履行の義務がある。
- オプション
- 将来売買する権利を取引する仕組み。
- プレミアム
- オプションの権利を取得するために支払う対価。
- ヘッジ取引
- 現物の価格変動リスクを、反対の先物ポジション等で相殺しようとする取引。
- スワップ取引
- 金利や通貨など将来のキャッシュフローを交換する取引。
確認問題
確かめよう「コール=値上がりで得をする」とだけ覚えてよいでしょうか。
いいえ。値上がりで利益を得やすいのはコールの買い手で、売り手は損失が拡大し得ます。権利行使価格、市場価格、プレミアムの三つを別々に置いて立場ごとに計算します。
オプションの買い手は、権利を行使するかどうかを選べる。
プットは、買う権利を取引するものである。
株式を100で買うコールをプレミアム5で取得し、満期株価が120のときの損益は?
将来売買する「権利」を取引する仕組みは?
他の条件が同じとき、コールオプションのプレミアムが高くなるのは?
は将来の売買を約束する取引、は将来売買する権利を取引する仕組みです。約束には原則として履行の義務があり、権利の買い手には行使するかを選ぶ余地があります。
株式を100で買うをプレミアム5で取得したとします。満期の株価が120なら権利行使による価値は、支払った5を引いた損益は15です。株価90なら行使せず、買い手の損失はプレミアム5にとどまる単純例になります。
は売る権利です。保有資産の下落に備えるためのプット購入と、値上がりを狙うコール購入では目的が違います。買い手の損益との損益も逆の関係になるので、立場を書いてから考えます。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 金融庁:NISA制度・旧制度との違い ↗
- 日本FP協会:2024年9月2級実技試験問題 ↗
- J-FLEC:銀行の金融商品・サービス ↗
- 金融庁:令和8年度税制改正について(NISAの対象年齢見直し) ↗
- 日本投資者保護基金 ↗
- 日本銀行:公開市場操作 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について