


不動産の税金とは
不動産の税金では、所有期間や居住の実態、取得・売却の関係、特例の併用条件を確認します。譲渡所得の計算と特例の要件を分けて考えます。
不動産税の問題は、所有期間、居住の実態、取得・売却の関係、特例の併用条件を読む力が必要です。控除名だけ見つけて機械的に引くと、要件を外すことがあります。
基本の仕組み
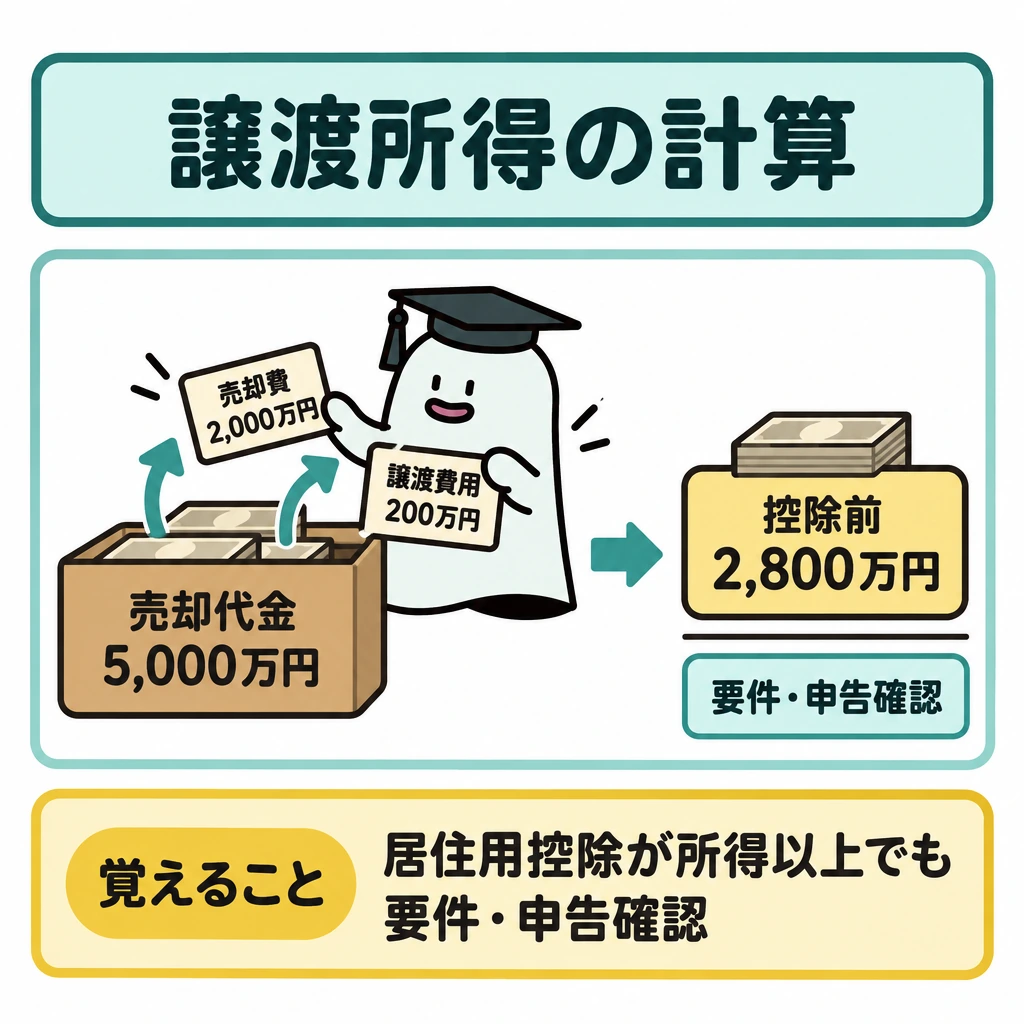
売却代金5,000万円、取得費2,000万円、譲渡費用200万円なら、控除前の譲渡所得は2,800万円です。仮に適用可能な居住用財産の特別控除がその金額以上でも、要件や申告の確認を省けるわけではありません。
固定資産税の住宅用地の特例と、相続税の小規模宅地等の特例は別制度です。同じ土地の面積が登場しても、税目、基準日、限度面積、要件が異なります。
取得・保有・譲渡の税を分ける
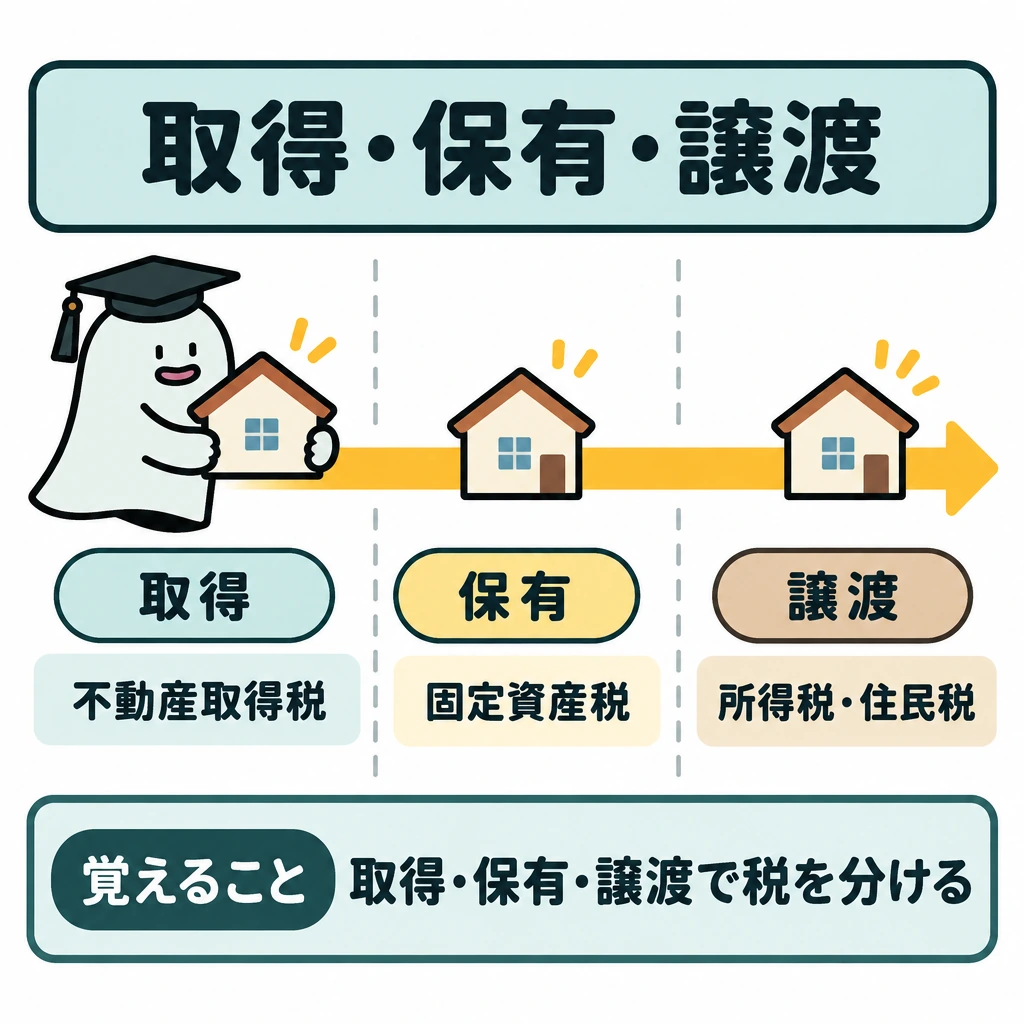
取得時は不動産取得税・登録免許税・印紙税、保有時は固定資産税・都市計画税、譲渡時は譲渡所得に対する所得税・住民税を検討します。不動産取得税は相続による取得には課されませんが、贈与による取得には課されます。登録免許税は相続による所有権移転登記にも課され、表題登記には課されません。
不動産取得税と登録免許税の課税標準は原則として固定資産税評価額ですが、抵当権設定登記の登録免許税は債権金額が課税標準です。固定資産税は1月1日(賦課期日)の所有者に市町村が課し、標準税率は1.4%です。都市計画税は原則として市街化区域内の土地・家屋に課され、制限税率は0.3%です。
| 税目 | 本則税率 | 主な特例(期限) |
|---|---|---|
| 不動産取得税(土地・住宅) | 4% | 3%(2027年3月31日までの取得)。宅地は課税標準を1/2 |
| 不動産取得税(新築住宅) | ― | 課税標準から1,200万円を控除(床面積要件あり) |
| 登録免許税(土地の売買による所有権移転) | 2% | 1.5%(2029年3月31日まで) |
| 登録免許税(住宅用家屋) | 保存0.4%・移転2%・抵当権設定0.4% | 保存0.15%・移転0.3%・抵当権設定0.1%(2027年3月31日まで) |
| 登録免許税(相続による所有権移転) | 0.4% | ― |
| 固定資産税(小規模住宅用地・200㎡以下の部分) | 1.4%(標準税率) | 課税標準を1/6(都市計画税は1/3) |
| 固定資産税(一般住宅用地・200㎡超の部分) | 1.4%(標準税率) | 課税標準を1/3(都市計画税は2/3) |
譲渡所得の計算と居住用財産の特例
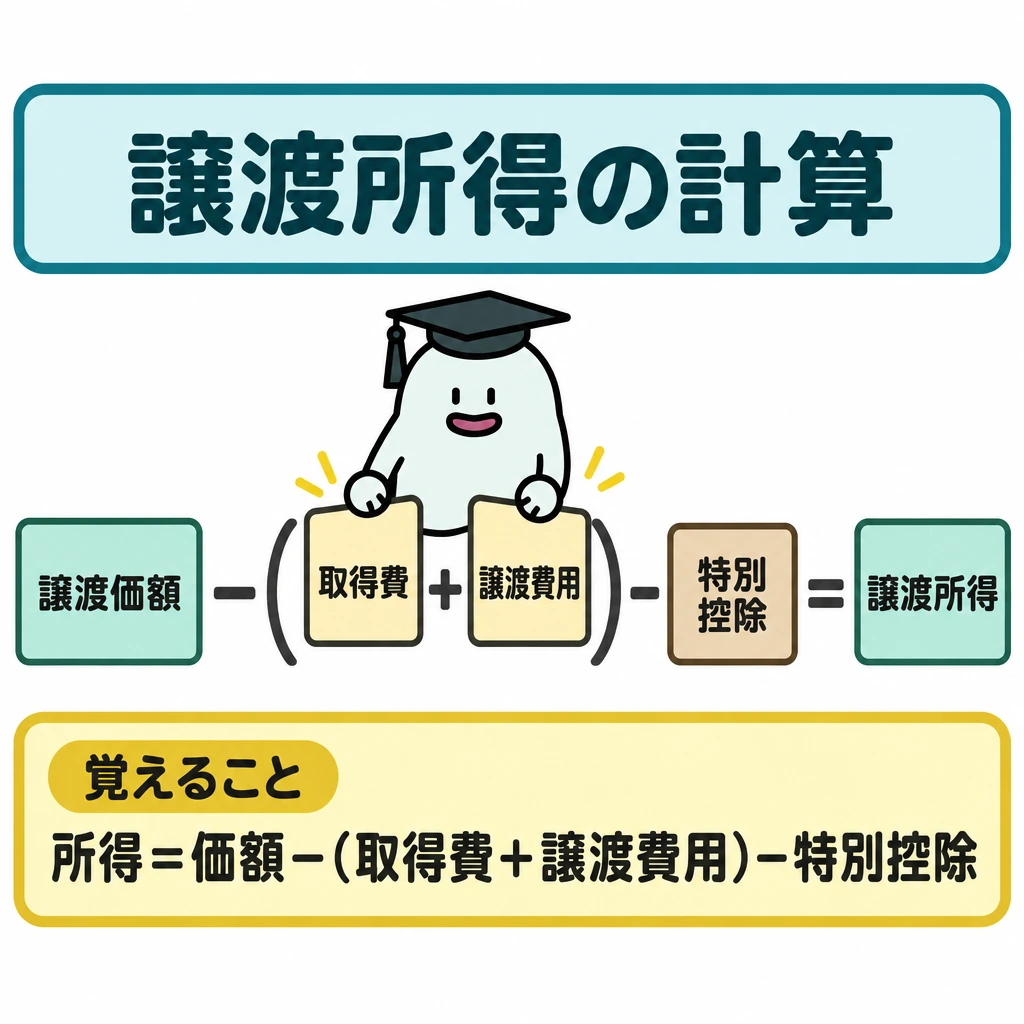
土地・建物の譲渡所得は「譲渡価額−(取得費+譲渡費用)−特別控除」で求め、他の所得と分けて課税します。取得費が不明なときや実際の取得費が少ないときは、譲渡価額の5%を概算取得費にできます。相続・贈与で取得した資産は、被相続人等の取得日と取得費を引き継ぎます。
長期・短期は、譲渡した年の1月1日時点で所有期間が5年超かどうかで判定します。税率は長期20.315%(所得税15.315%・住民税5%)、短期39.63%(所得税30.63%・住民税9%)です。
マイホームの3,000万円特別控除は所有期間を問いません。住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡であること、配偶者・直系血族など特別な関係のある人への譲渡でないこと、前年・前々年に適用を受けていないことなどが条件です。
居住用財産の軽減税率の特例は所有期間10年超が要件で、特別控除後の6,000万円以下の部分が14.21%となり、3,000万円控除と併用できます。特定の居住用財産の買換え特例(所有10年超・居住10年以上・譲渡対価1億円以下など)は、これらと選択適用です。
住み始めた年とその前2年・後3年の間に、3,000万円控除・軽減税率・買換え特例を使うと、住宅ローン控除は受けられません。土地・建物の譲渡損失は原則として他の所得と損益通算できませんが、居住用財産の買換え等の譲渡損失などは要件を満たせば損益通算と3年間の繰越控除ができます。
| 特例 | 主な要件 | 併用・注意 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 所有期間は問わない。親族等への譲渡は対象外 | 前年・前々年に適用がないこと |
| 居住用財産の軽減税率 | 譲渡した年の1月1日で所有10年超 | 3,000万円控除と併用できる |
| 特定の居住用財産の買換え | 所有10年超・居住10年以上・譲渡対価1億円以下 | 3,000万円控除・軽減税率とは選択 |
| 相続した空き家の3,000万円特別控除 | 1981年5月31日以前の建築、売却代金1億円以下、2027年12月31日までの譲渡 | 相続人3人以上なら1人2,000万円まで |
| 相続税の取得費加算 | 相続税の申告期限の翌日から3年以内の譲渡 | 納めた相続税の一部を取得費に加算 |
固定資産の交換の特例
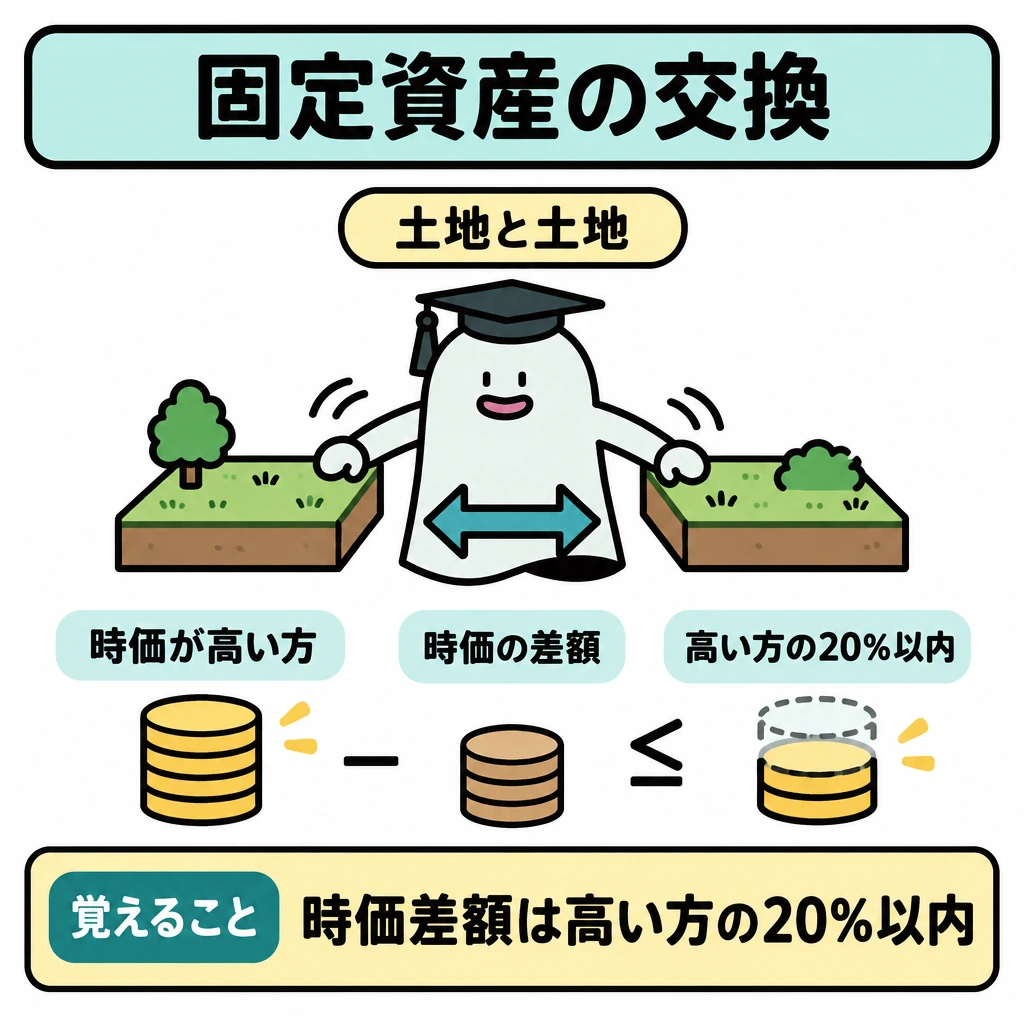
固定資産の交換の特例では、1年以上所有していた固定資産を、相手方が1年以上所有し交換のために取得したものでない同種の固定資産(土地と土地、建物と建物)と交換し、交換前と同じ用途に使う場合、譲渡がなかったものとされます。
交換する資産の時価の差額は、いずれか高い方の価額の20%以内でなければなりません。交換差金を受け取った場合は、その部分が譲渡所得として課税されます。
試験に出る
- 所有期間や居住の実態、特例の併用条件を確認する。
- 譲渡所得は売却代金から取得費と譲渡費用を引いて求める。
- 特例が使えても要件や申告の確認を省けない。
- 固定資産税の住宅用地特例と相続税の小規模宅地等の特例は別制度。
- 特例は税目・基準日・限度面積・要件を分けて整理する。
- 長期・短期は譲渡した年の1月1日時点で所有期間5年超かで判定。税率は長期20.315%、短期39.63%。
- 3,000万円控除と軽減税率は併用可、買換え特例とは選択。住宅ローン控除との併用制限。
- 交換の特例は同種の固定資産・1年以上所有・同一用途・差額が高い方の20%以内。
重要な言葉
- 譲渡所得
- 土地や建物を売却して得た所得。取得費と譲渡費用を差し引く。
- 居住用財産の特別控除
- 居住用の財産を売却した場合に、一定の要件で譲渡所得から控除できる制度。
- 小規模宅地等の特例
- 相続した宅地等の評価額を、要件に応じて減額する制度。
- 概算取得費
- 取得費が不明な場合などに、譲渡価額の5%を取得費とみなす方法。
- 賦課期日
- 固定資産税の納税義務者を決める基準日。毎年1月1日。
確認問題
確かめよう特例を使う前に何を確認しますか。
「何税か」「誰が使うか」「いつの事実か」です。名称の似た軽減を同じ欄にまとめないことが計算ミスを防ぎます。
譲渡所得は、売却代金から取得費と譲渡費用を引いて求める。
固定資産税の住宅用地の特例と相続税の小規模宅地等の特例は同じ制度である。
固定資産の交換の特例では、交換する資産の時価の差額が高い方の価額の20%以内であることが要件の一つである。
相続した土地を売却した場合、所有期間は相続した日から数える。
居住用財産の3,000万円特別控除と軽減税率の特例は、重複して適用を受けることができない。
売却代金5,000万円、取得費2,000万円、譲渡費用200万円のときの控除前の譲渡所得は?
固定資産税の住宅用地の特例と相続税の小規模宅地等の特例の関係は?
2021年4月1日に取得した土地を2026年10月1日に譲渡した場合の区分は?
不動産税の問題は、、居住の実態、取得・売却の関係、特例のを読む力が必要です。控除名だけ見つけて機械的に引くと、要件を外すことがあります。
売却代金5,000万円、取得費2,000万円、譲渡費用200万円なら、控除前のはです。仮に適用可能な居住用財産の特別控除がその金額以上でも、要件や申告の確認を省けるわけではありません。
の住宅用地の特例と、相続税のは別制度です。同じ土地の面積が登場しても、税目、基準日、限度面積、要件が異なります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 住宅金融支援機構:住宅ローン・制度の案内 ↗
- 国土交通省:定期借地権の解説 ↗
- 国税庁:マイホームを売ったときの特例 ↗
- 法務省:改正区分所有法の概要(詳細版) ↗
- 国土交通省:土地の保有に係る税制 ↗
- 国税庁:土地建物の交換をしたときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について