


不動産の有効活用とは
不動産の有効活用とは、土地を建物の建築や貸付け、等価交換などで収益につなげる方法を選ぶことです。初期資金・収入・権利・リスクの持ち方が方法ごとに異なります。
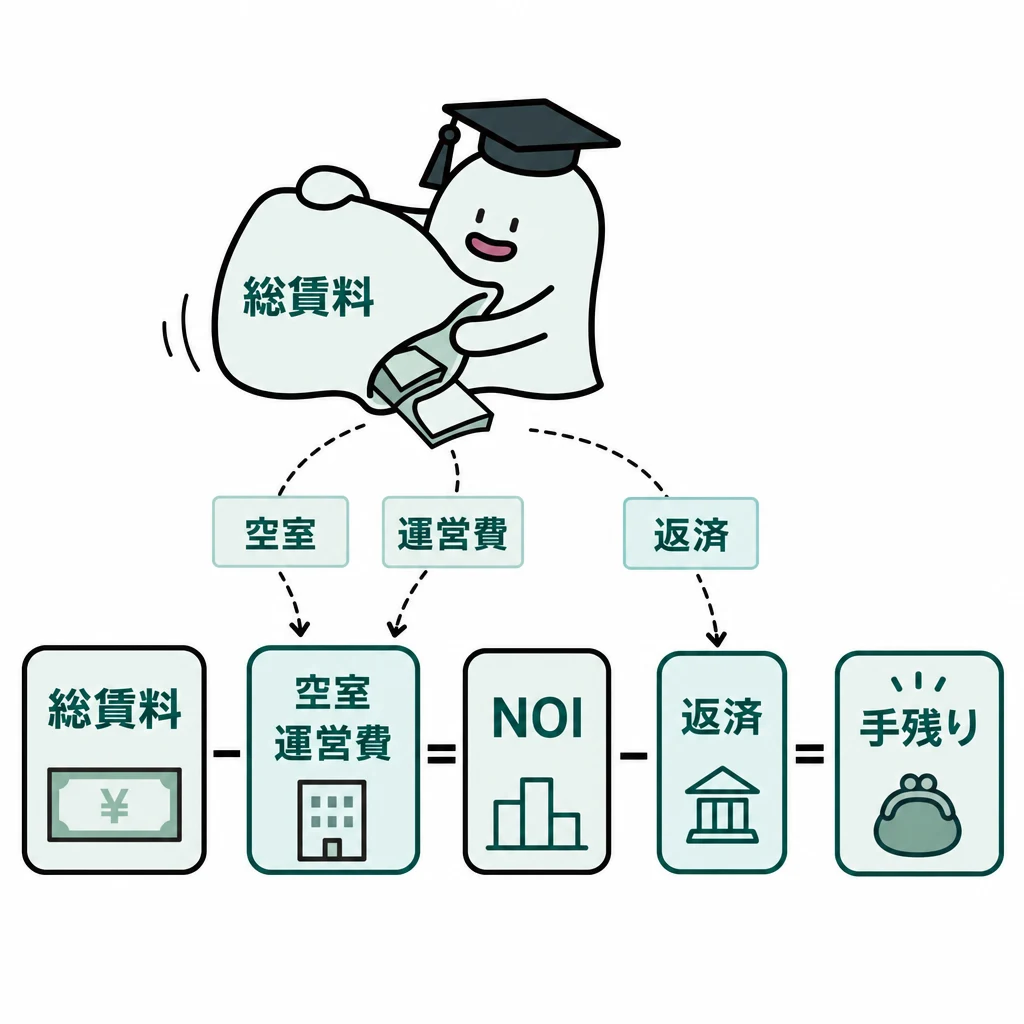
土地活用は「建てれば家賃が入る」という一面だけでは判断できません。自分で建てる、借地として貸す、等価交換するなどで、初期資金・収入・権利・リスクの持ち方が変わります。
| 年間家賃600万円の仮例 | 差引計算 |
|---|---|
| 空室損失と運営費を引く | 600−60−140=400万円 |
| ローン返済を引く | 400−300=100万円 |
| 判断すること | 将来修繕・税なども負担できるか |
基本の仕組み
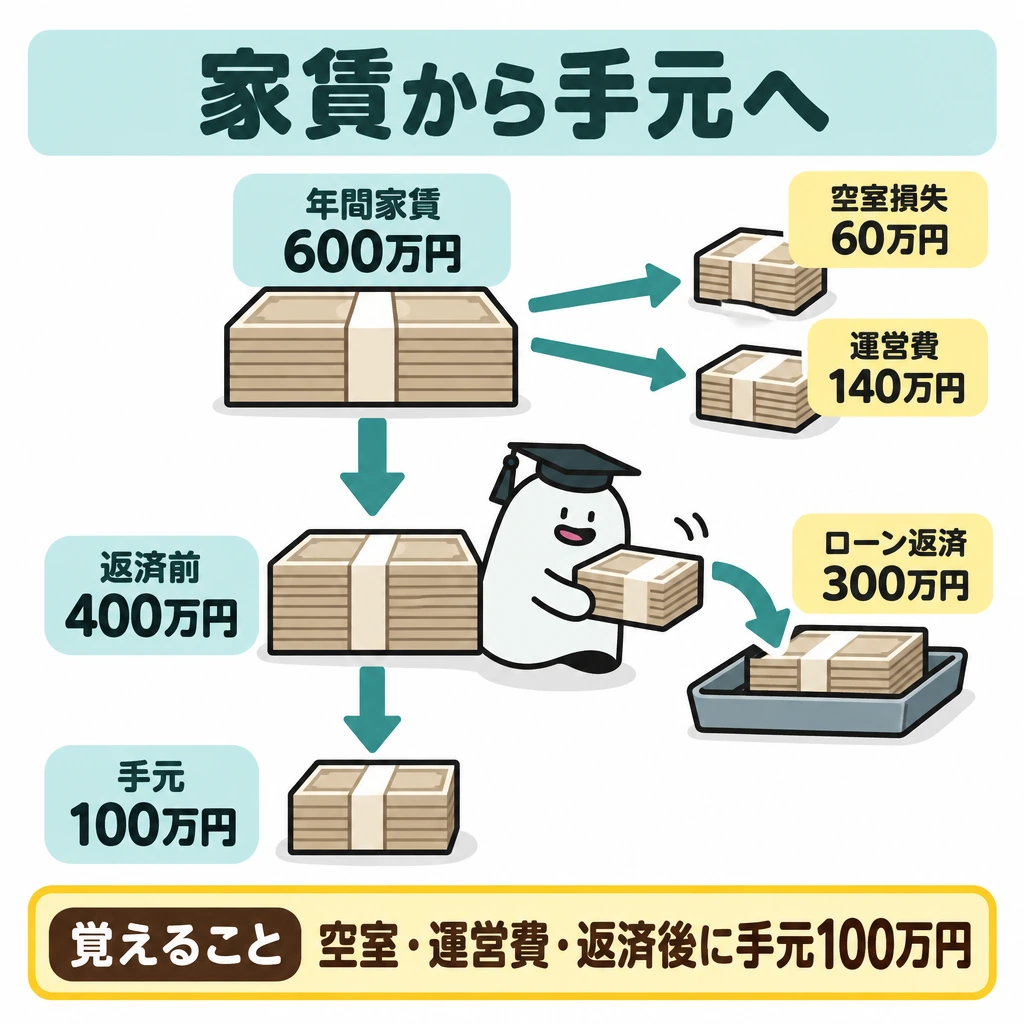
年間家賃600万円でも、空室損失60万円、運営費140万円なら、借入返済前の収益は400万円です。ローン返済が年300万円なら手元に残る額は100万円。表面上の家賃だけで返済能力を判断しないようにします。
サブリースでも、将来ずっと同じ賃料が保証されると決めつけず、賃料改定や解約の条件を確認します。等価交換は資金負担を抑えられる場合がある一方、土地等の権利の一部を手放す取引です。
証券化では不動産の収益等を裏付けに資金を集め、投資家が現物の持分を直接管理する場合とは異なる形で投資します。J-REITでは投資口価格や分配金が賃料・空室・金利等の影響を受け、取引しやすさが元本保証を意味するわけではありません。
活用方式と利回りを比べる
土地活用の方式は、誰が建設資金を出し、誰が事業を行い、土地の所有権がどうなるかで比べます。自己建設方式は収益が大きくなり得る一方、資金負担と事業リスクをすべて負います。定期借地権方式は資金負担がなく、収益は地代に限られ、期間満了で土地が返還されます。
事業受託方式は所有者が資金を負担し、企画から管理運営までデベロッパーに任せます。建設協力金方式はテナントから預かる建設協力金を建設資金に充てる方法で、建物がテナント仕様になるため中途退去のリスクがあります。等価交換方式は土地の一部をデベロッパーに譲渡し、建物の一部を取得します。
土地信託方式は、信託期間中は土地の所有権が信託銀行に移り、所有者は実績に応じた信託配当を受け取ります(配当の保証はありません)。
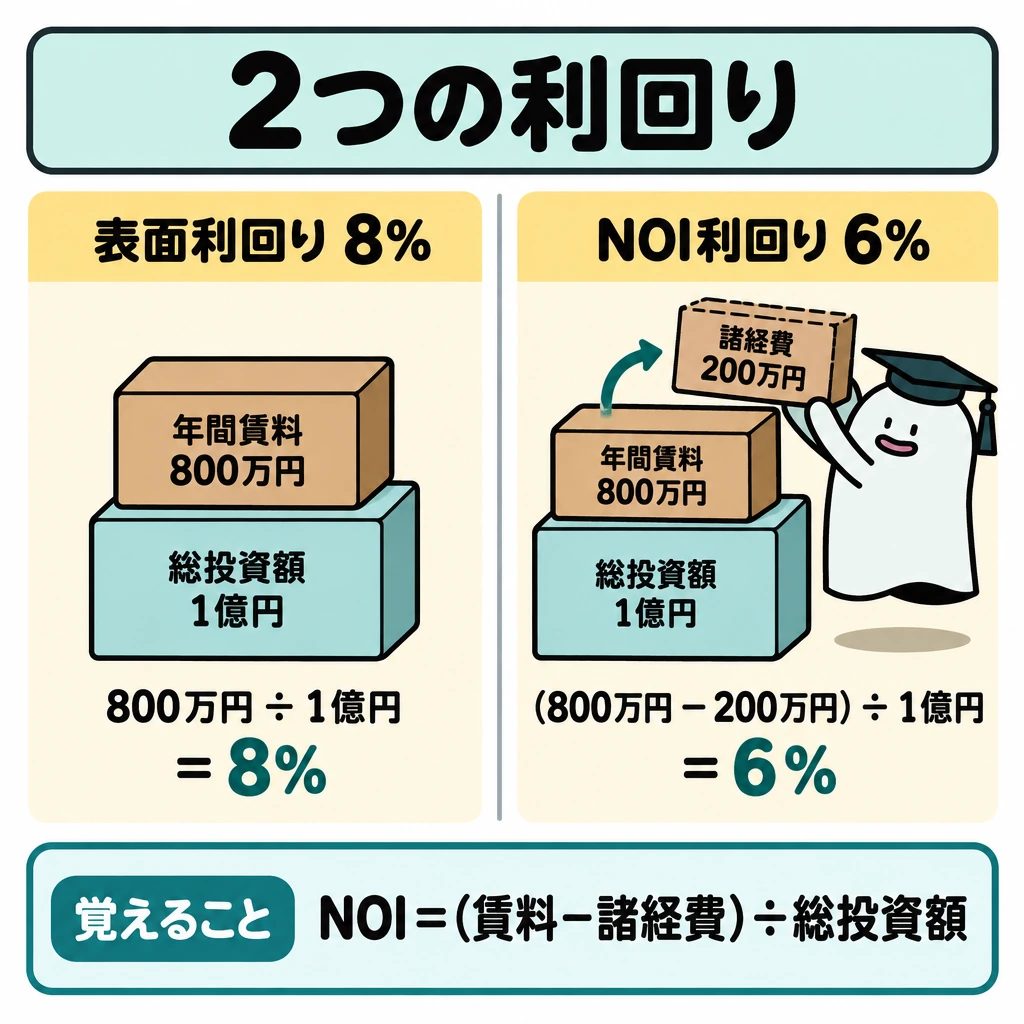
表面利回り(単純利回り)は年間賃料収入÷総投資額、NOI利回り(純利回り)は(年間賃料収入−諸経費)÷総投資額です。諸経費には管理費・修繕費・固定資産税などを含め、借入金の返済額は含めません。投資額1億円、年間賃料800万円、諸経費200万円なら、表面利回り8%、NOI利回り6%です。
| 活用方式 | 建設資金 | 土地の所有権 | 特徴 |
|---|---|---|---|
| 自己建設方式 | 土地所有者 | 残る | 企画・建設・管理を自ら行い、事業リスクを負う |
| 事業受託方式 | 土地所有者 | 残る | 企画から管理運営までデベロッパーに任せる |
| 建設協力金方式 | テナントから預かる建設協力金 | 残る | 建物はテナント仕様。中途退去のリスクがある |
| 等価交換方式 | デベロッパー | 一部をデベロッパーへ譲渡 | 土地の一部と建物の一部を交換する |
| 土地信託方式 | 信託銀行が調達 | 信託期間中は信託銀行に移る | 実績配当で保証はない |
| 定期借地権方式 | 借地人 | 残る | 地代を得て、期間満了で土地が返還される |
DCF法とレバレッジ
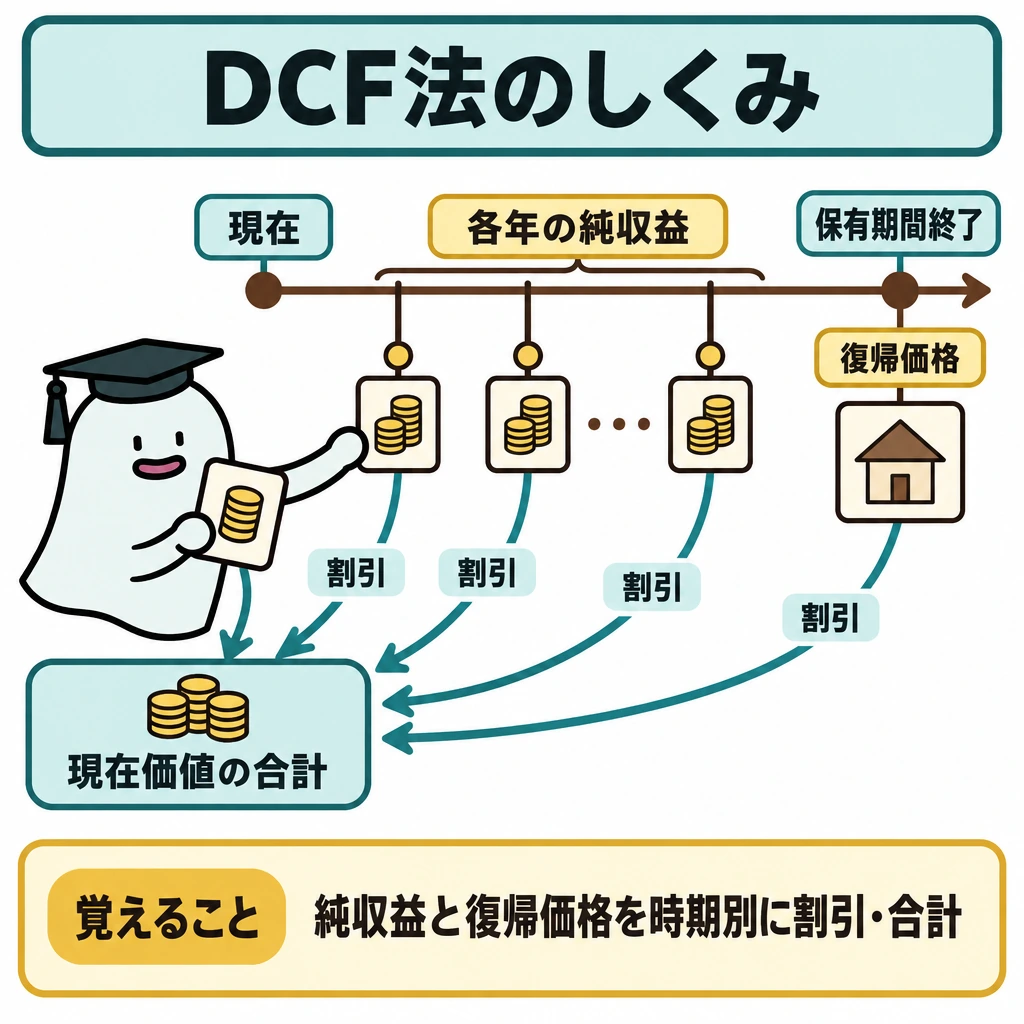
DCF法は、保有期間中の各年の純収益と、保有期間終了時の売却想定価格(復帰価格)を、発生時期に応じて現在価値に割り引いて合計する方法です。直接還元法は、1年間の純収益を還元利回りで割って収益価格を求めます。
NPV法(正味現在価値法)では、収益の現在価値の合計が投資額の現在価値の合計を上回れば投資適格と判断します。IRR法(内部収益率法)では、内部収益率が投資家の期待収益率を上回れば投資適格です。
借入金を使うレバレッジ効果は、物件の収益率が借入金利を上回るときに自己資金の収益率を高めます。収益率が金利を下回ると、逆に自己資金の収益率は下がります。
| 指標 | 計算・判断 |
|---|---|
| 表面利回り | 年間賃料収入÷総投資額 |
| NOI利回り | (年間賃料収入−諸経費)÷総投資額 |
| NPV法 | 収益の現在価値合計>投資額なら投資適格 |
| IRR法 | 内部収益率>期待収益率なら投資適格 |
試験に出る
- 土地活用は方法ごとに初期資金・収入・権利・リスクの持ち方が変わる。
- 表面の家賃ではなく、空室損失や運営費、ローン返済を引いた手残りで判断する。
- サブリースでも賃料改定や解約の条件を確認する。
- 等価交換は資金負担を抑えられる一方で権利の一部を手放す。
- 証券化やJ-REITは取引しやすさが元本保証を意味しない。
- NOI利回りは総収入ではなく、諸経費を差し引いた純収益を総投資額で割る。
- DCF法は各期の純収益と復帰価格を現在価値に割り引く。NPVがプラスなら投資適格。
- レバレッジ効果は物件の収益率が借入金利を上回るときに働く。
重要な言葉
- サブリース
- 借り上げた物件を又貸しする方式。賃料改定等の条件を確認する。
- 等価交換
- 土地の一部を提供し、見合いの建物等を受け取る取引。
- J-REIT
- 不動産の収益を裏付けに投資家から資金を集める上場投資法人。
- NOI利回り
- 年間賃料収入から諸経費を差し引いた純収益を総投資額で割った利回り。
- DCF法
- 将来の純収益と復帰価格を現在価値に割り引いて合計し、収益価格を求める方法。
確認問題
確かめよう選択肢ごとに並べる四つの観点は何ですか。
「自己資金」「借入」「管理の負担」「将来の自由度」です。最も収入が大きい方法が、相談者の希望にも最適とは限りません。
サブリースでは、将来ずっと同じ賃料が保証される。
J-REITは取引しやすいが、元本が保証されているわけではない。
NOI利回りは、年間の総収入を総投資額で割って求める。
借入金併用の投資では、物件の収益率が借入金利を下回るとき、自己資金の収益率が上がる。
年間家賃600万円、空室損失60万円、運営費140万円、ローン返済300万円のとき手元に残る額は?
土地活用を比べるときに見るべきものは?
総投資額1億円、年間賃料収入800万円、年間の諸経費200万円の物件のNOI利回りは?
土地活用は「建てれば家賃が入る」という一面だけでは判断できません。自分で建てる、借地として貸す、するなどで、初期資金・収入・権利・の持ち方が変わります。
年間家賃600万円でも、空室損失60万円、運営費140万円なら、借入返済前の収益はです。ローン返済が年300万円なら手元に残る額は。表面上の家賃だけで返済能力を判断しないようにします。
でも、将来ずっと同じ賃料が保証されると決めつけず、や解約の条件を確認します。等価交換は資金負担を抑えられる場合がある一方、土地等の権利の一部を手放す取引です。
では不動産の収益等を裏付けに資金を集め、投資家が現物の持分を直接管理する場合とは異なる形で投資します。では投資口価格や分配金が賃料・空室・金利等の影響を受け、取引しやすさが元本保証を意味するわけではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 住宅金融支援機構:住宅ローン・制度の案内 ↗
- 国土交通省:定期借地権の解説 ↗
- 国税庁:マイホームを売ったときの特例 ↗
- 法務省:改正区分所有法の概要(詳細版) ↗
- 国土交通省:土地の保有に係る税制 ↗
- 国税庁:土地建物の交換をしたときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について