


事業承継とは
事業承継とは、経営権や株式、事業用資産、技術や取引関係を次の担い手へ引き継ぐことです。親族内・従業員・第三者への承継で必要な準備が異なります。
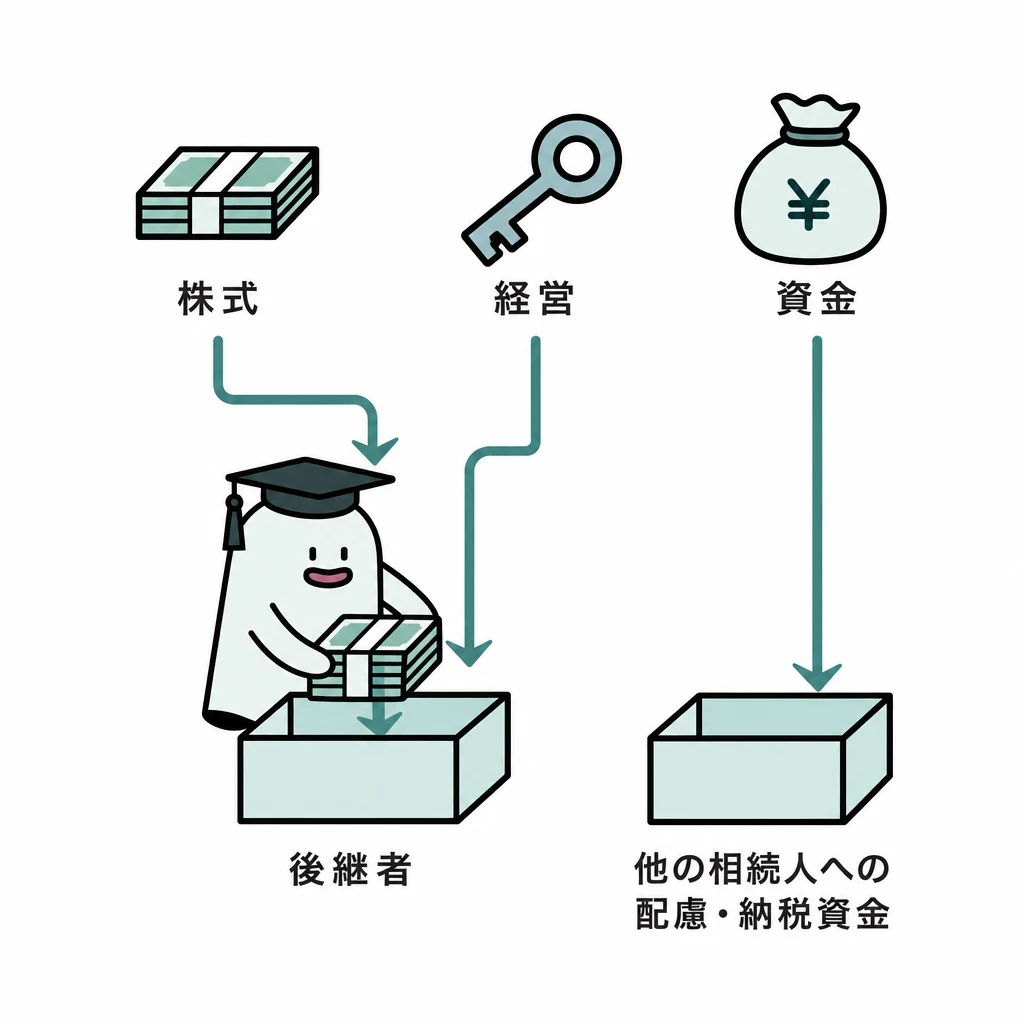
事業承継は社長の名前を替えるだけではありません。経営権、株式、事業用資産、技術や取引関係を次の担い手へ引き継ぐ課題です。親族内承継、従業員承継、第三者への承継では必要な準備が異なります。
基本の仕組み
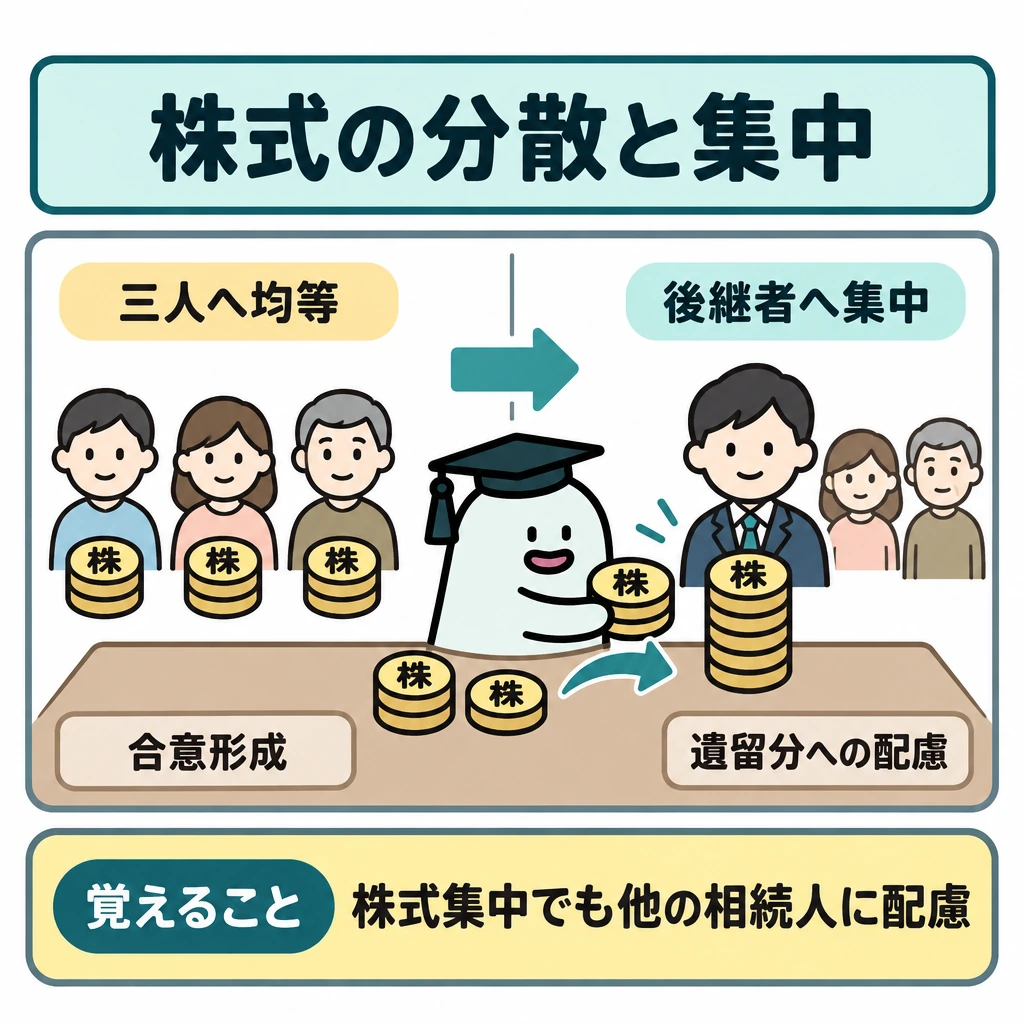
会社の株式が相続人三人へ均等に分かれると、後継者が重要な意思決定を単独で行えなくなることがあります。一方、株式を後継者へ集中すると、他の相続人との公平感や遺留分への配慮が必要になります。
事業承継税制は一定の要件の下で税の納付を猶予・免除する仕組みです。税負担を軽くすることと、会社の資金繰りや経営を安定させることは別なので、税制だけで計画を完結させません。
事業承継は株式の移転だけでなく、経営を担う人、議決権、借入保証、納税資金を整理します。株式を複数人へ分散すると合意形成が難しくなる場合がありますが、後継者へ集中させる場合も他の相続人の権利への配慮が必要です。
贈与・相続の制度を比較するときは、贈与日と相続開始日を別に記録します。生前贈与の加算期間や事業承継の特例は、対象日と経過措置によって扱いが変わるためです。制度名が同じでも、古い事例の計算期間を別の年の相続へそのまま当てはめません。
承継方法と税制の適用条件
承継先は親族内、役員・従業員、第三者(M&A)の三つが基本です。親族内では株式の集約と遺留分、従業員承継では株式取得資金と個人保証、第三者承継では企業価値・契約・従業員の処遇が課題になります。誰が代表者になるかと誰が議決権を持つかを分けて計画します。
法人版事業承継税制は、後継者が都道府県知事の認定を受けた非上場会社の株式等を贈与・相続で取得した場合に、贈与税・相続税の納税を猶予し、後継者の死亡等で免除する制度です。一般措置と特例措置があり、どちらも認定、申告、継続届出などの手続が必要です。
特例措置は、2027年9月30日までに特例承継計画を提出し(令和8年度改正で2026年3月31日から延長)、2027年12月31日までに贈与・相続を行う場合が対象です。対象株式は発行済議決権株式の全部、猶予割合は100%、後継者は最大3人です。一般措置は対象株式が3分の2まで、相続税の猶予割合は80%です。
経営承継円滑化法には遺留分に関する民法の特例があります。後継者と推定相続人全員の合意により、贈与した自社株式を遺留分算定の基礎から除外する除外合意や、価額を合意時の評価額に固定する固定合意ができます。経済産業大臣の確認と家庭裁判所の許可が必要です。
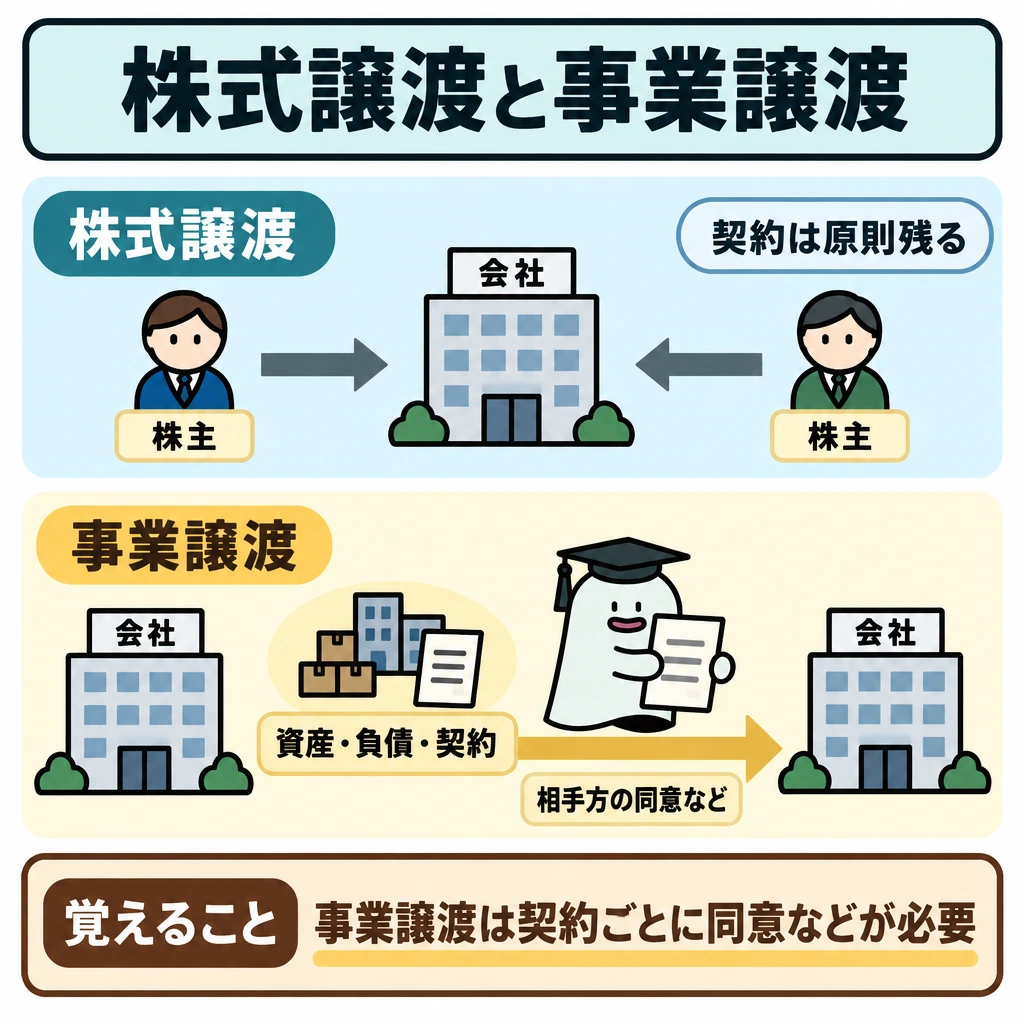
第三者承継(M&A)のうち株式譲渡は株主が替わるだけで、会社の契約や許認可は原則そのまま残り、売り手の個人株主には譲渡所得課税が生じます。事業譲渡は個別の資産・負債・契約を移すため、契約ごとに相手方の同意などが必要です。
| 承継先 | 主な確認事項 |
|---|---|
| 親族内 | 後継者の育成・株式・遺留分 |
| 役員・従業員 | 株式取得資金・個人保証 |
| 第三者(M&A) | 企業価値・契約・雇用 |
| 法人版事業承継税制 | 一般措置 | 特例措置 |
|---|---|---|
| 承継計画 | 不要 | 2027年9月30日までに特例承継計画を提出 |
| 贈与・相続の期限 | なし | 2027年12月31日まで |
| 対象株式 | 発行済議決権株式の3分の2まで | 全株 |
| 納税猶予割合 | 贈与税100%・相続税80% | 贈与税・相続税とも100% |
| 後継者 | 1人 | 最大3人 |
試験に出る
- 事業承継は経営権・株式・事業用資産・技術や取引関係を引き継ぐ課題。
- 株式が均等に分かれると後継者が単独で意思決定しにくくなる。
- 株式を集中すると他の相続人との公平感や遺留分への配慮が必要。
- 事業承継税制は一定の要件で納付を猶予・免除するが、資金繰りとは別。
- 贈与日と相続開始日を記録し、加算期間や経過措置を確認する。
- 特例措置は特例承継計画を2027年9月30日まで提出、贈与・相続は2027年12月31日まで。全株・猶予100%。
- 一般措置は対象株式3分の2まで、相続税の猶予割合80%。
- 遺留分の民法特例(除外合意・固定合意)は推定相続人全員の合意・経済産業大臣の確認・家庭裁判所の許可が必要。
重要な言葉
- 事業承継税制
- 一定の要件の下で、事業承継に伴う税の納付を猶予・免除する仕組み。
- 議決権
- 株主が会社の意思決定に参加するための権利。
- 遺留分
- 相続人に保障される最低限の取り分。
- 特例承継計画
- 法人版事業承継税制の特例措置を受けるため、認定経営革新等支援機関の助言を受けて都道府県に提出する計画。
- 除外合意
- 後継者が贈与を受けた自社株式を、遺留分を算定するための財産の価額から除外する合意。
確認問題
確かめよう「誰が経営するか」「誰が株式を持つか」「納税資金をどう準備するか」を三行に分けると、何が見えますか。
この三つがずれる場面です。後継者が代表者でも株式が分散していれば決議を通せず、株式を集めても納税資金がなければ承継が止まります。このずれを埋めるのが承継対策です。
株式を後継者へ集中させれば、他の相続人への配慮は不要になる。
事業承継税制は税の納付を猶予・免除する仕組みだが、会社の資金繰りとは別である。
法人版事業承継税制の特例措置では、相続税の納税猶予割合は80%である。
株式が相続人三人へ均等に分かれると生じやすい問題は?
事業承継の比較で別に記録すべきものは?
令和8年度税制改正後の、法人版事業承継税制(特例措置)の特例承継計画の提出期限は?
事業承継は社長の名前を替えるだけではありません。、株式、、技術や取引関係を次の担い手へ引き継ぐ課題です。親族内承継、従業員承継、第三者への承継では必要な準備が異なります。
会社の株式が相続人三人へ均等に分かれると、後継者が重要なを単独で行えなくなることがあります。一方、株式を後継者へ集中すると、他の相続人との公平感やへの配慮が必要になります。
は一定の要件の下で税の納付を猶予・免除する仕組みです。税負担を軽くすることと、会社のや経営を安定させることは別なので、税制だけで計画を完結させません。
事業承継は株式の移転だけでなく、経営を担う人、、借入保証、納税資金を整理します。株式を複数人へ分散するとが難しくなる場合がありますが、後継者へ集中させる場合も他の相続人の権利への配慮が必要です。
贈与・相続の制度を比較するときは、とを別に記録します。生前贈与の加算期間や事業承継の特例は、対象日と経過措置によって扱いが変わるためです。制度名が同じでも、古い事例の計算期間を別の年の相続へそのまま当てはめません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 国税庁:直系尊属から教育資金の一括贈与を受けた場合の非課税 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:小規模宅地等の特例 ↗
- 国税庁:相続時精算課税制度のあらまし ↗
- 中小企業庁:事業承継の支援策 ↗
- 国税庁:夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 中小企業庁:法人版事業承継税制(特例措置) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について