


贈与税とは
贈与税とは、個人から財産をもらったときにかかる税です。暦年課税と相続時精算課税を、贈与した年だけでなくその後の相続まで含めて比較します。
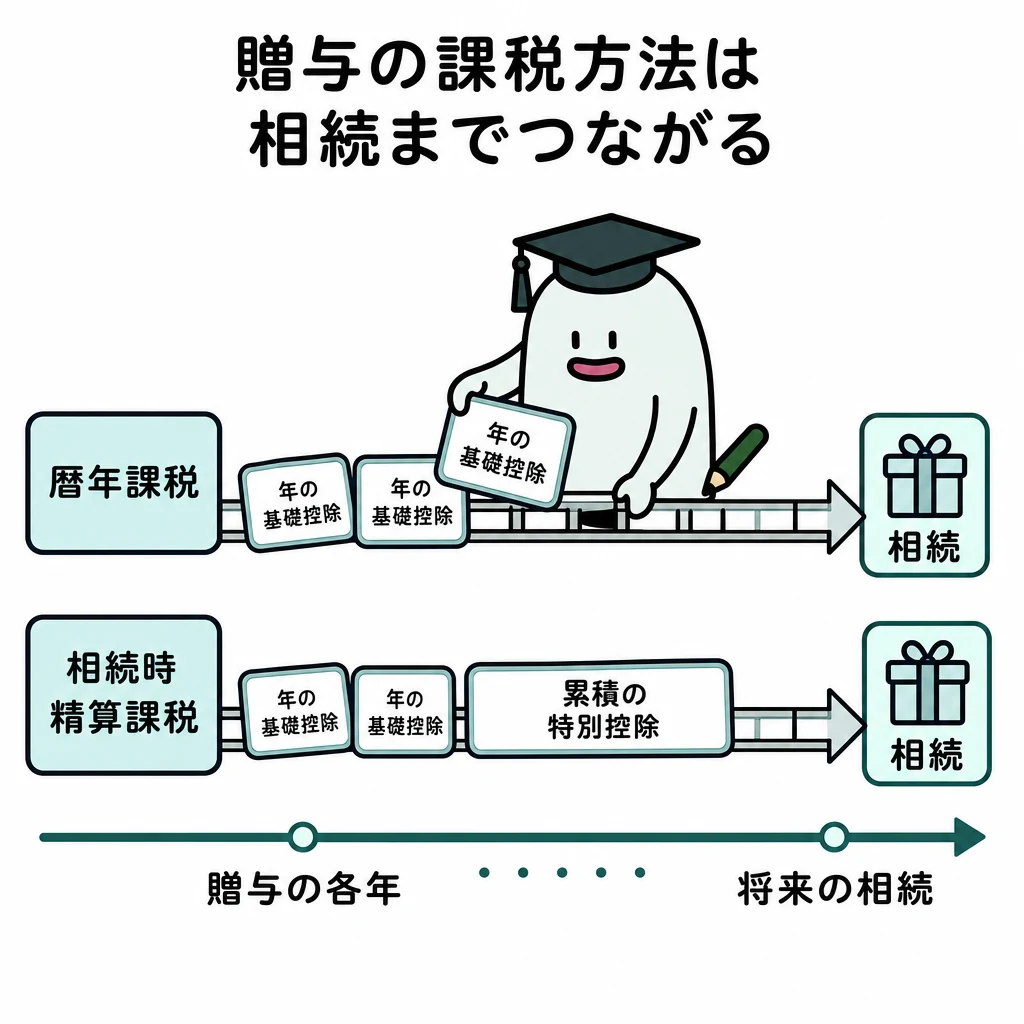
暦年課税と相続時精算課税は、贈与した年だけでなく、その後の相続まで含めて比較します。相続時精算課税を選択した贈与者について、自由に暦年課税へ戻れるわけではありません。
基本の仕組み
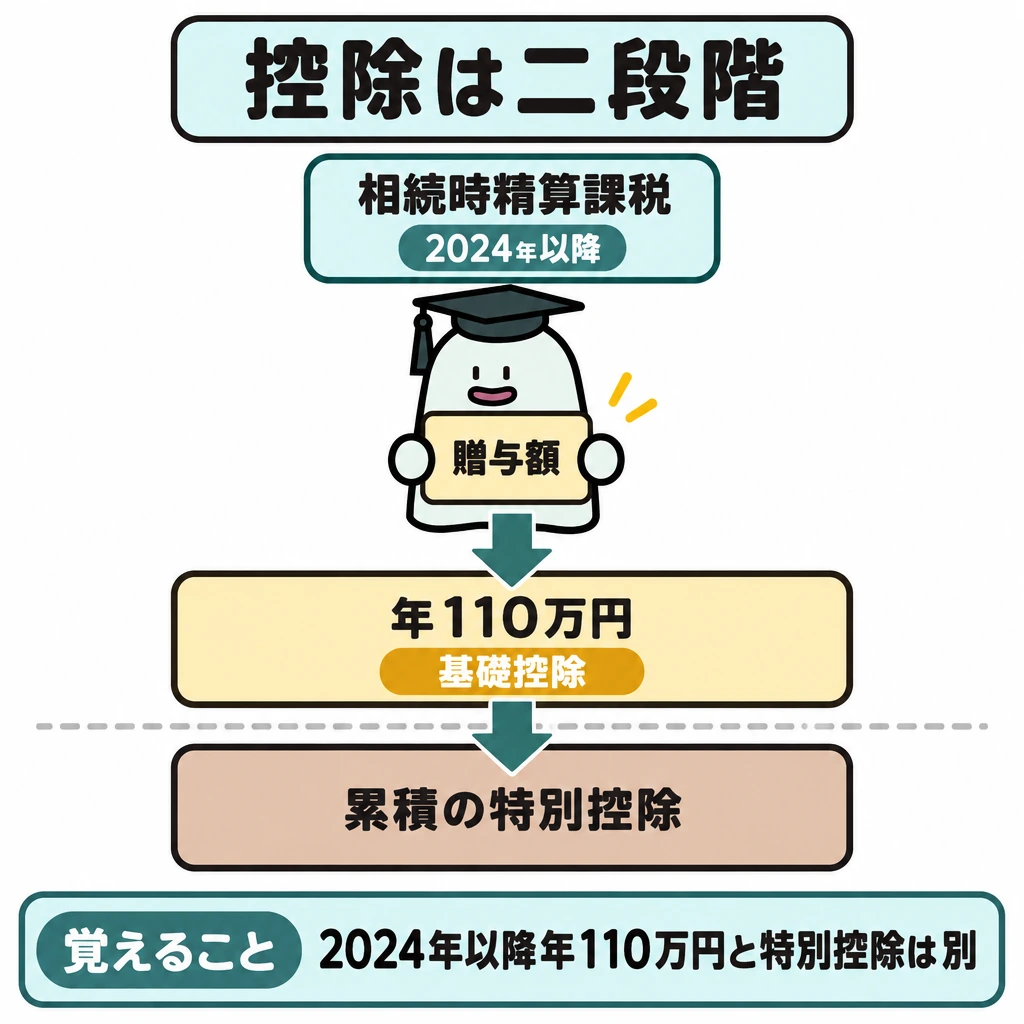
相続時精算課税で2024年以降の贈与を扱うときは、年110万円の基礎控除と累積の特別控除を別の段階で考えます。基礎控除以内の部分と、将来の相続税計算に加算する部分を同じものとして扱わないようにします。
暦年課税の税率も、贈与者との関係や受贈者の年齢等により一般税率・特例税率の別を確認します。例えば親からの贈与であっても、受贈者の年齢条件を省いて特例表を使うことはできません。
教育資金の一括贈与に係る贈与税の非課税は、受贈者1人につき1,500万円まで(うち学校等以外への支払いは500万円まで)を非課税とする特例でしたが、適用期限が延長されず2026年3月31日で終了しました。同日までに適用を受けた分は引き続き特例が適用されますが、2026年4月1日以後は新たに適用を受けられません。
暦年課税と相続時精算課税を比較
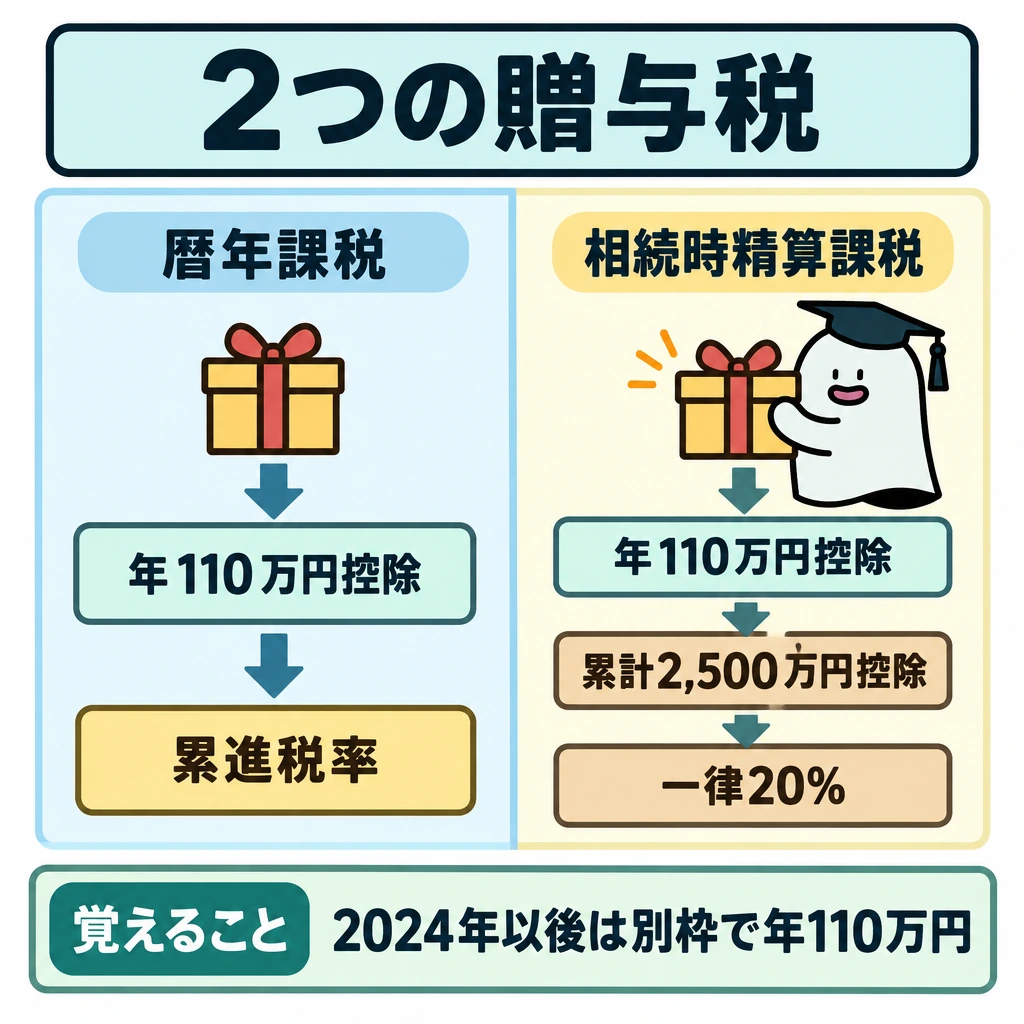
暦年課税では、受贈者ごとに1年間の贈与を合計し、年110万円の基礎控除を差し引きます。直系尊属から贈与の年の1月1日に18歳以上の子・孫への贈与は特例税率、それ以外は一般税率です。申告・納付は贈与を受けた年の翌年2月1日から3月15日までです。
相続や遺贈で財産を取得した人が相続開始前の一定期間に被相続人から受けた暦年課税の贈与は、相続税の課税価格に加算されます。加算期間は、2026年12月31日までの相続開始なら3年以内、2027年から2030年は2024年1月1日以後の贈与、2031年以後は7年以内です。延長された4年間の贈与は合計額から100万円を控除して加算します。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与(年齢は贈与の年の1月1日現在)について、受贈者が贈与者ごとに選択します。最初の贈与の翌年2月1日から3月15日までに届出書を提出し、選択後はその贈与者からの贈与を暦年課税に戻せません。
2024年以後の贈与では、暦年課税とは別枠の年110万円の基礎控除を引き、超える部分に累計2,500万円の特別控除を適用し、なお超える部分に一律20%を課税します。特定贈与者が複数なら年110万円を贈与額で按分します。相続時には基礎控除後の贈与財産を贈与時の価額で加算し、納めた贈与税を差し引きます。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 年110万円の控除 | 受贈者1人につき年110万円の基礎控除 | 暦年課税とは別枠の年110万円(特定贈与者が複数なら按分) |
| 税率 | 基礎控除後の額に累進税率(一般税率・特例税率) | 累計2,500万円の特別控除を超える部分に一律20% |
| 相続時の加算 | 相続開始前3年〜7年以内の贈与(経過措置あり) | 選択後の贈与をすべて加算(基礎控除分を除く) |
| 制度の変更 | ― | 選択した贈与者からの贈与は暦年課税に戻れない |
| 相続開始日 | 暦年課税の贈与の加算対象 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
配偶者控除・非課税特例と民法の贈与
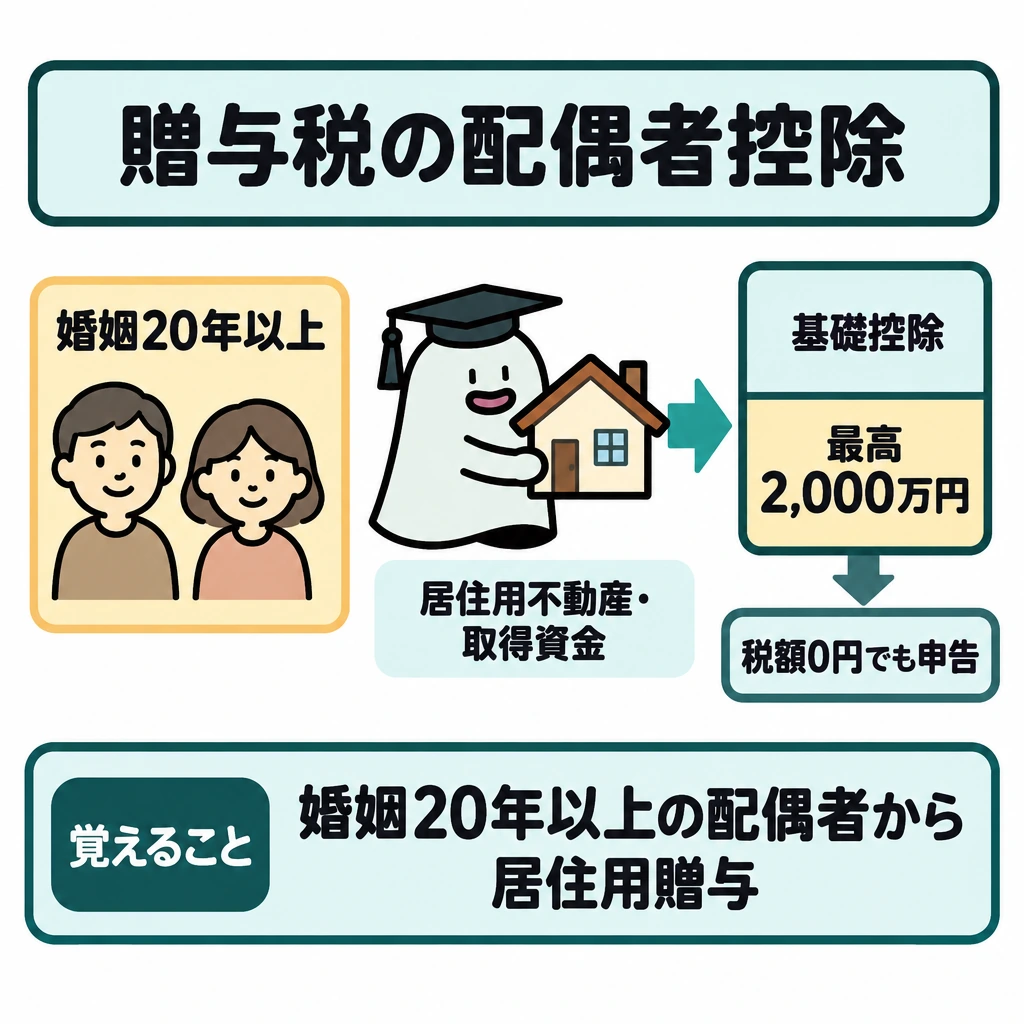
贈与税の配偶者控除は、婚姻期間20年以上の配偶者から居住用不動産またはその取得資金の贈与を受けた場合に、基礎控除とは別に最高2,000万円を控除できる特例です。同じ配偶者からは一生に1回だけで、控除を受けた部分は生前贈与加算の対象外です。税額が0円でも申告が必要です。
直系尊属からの住宅取得等資金の贈与は、2026年12月31日までの贈与について、省エネ等住宅1,000万円、それ以外500万円まで非課税です。受贈者は贈与の年の1月1日に18歳以上で、合計所得金額2,000万円以下などの要件があり、申告が必要です。
民法上、贈与は当事者の合意で成立する契約です。書面によらない贈与は、履行が終わった部分を除き各当事者が解除できます。負担付贈与では贈与者が負担の限度で売主と同じ担保責任を負い、死因贈与には遺贈の規定が準用されます。
保険料負担者と受取人が異なる満期保険金、著しく低い価額での財産の譲受け、債務の免除などは、贈与税の課税対象となるみなし贈与財産です。一方、扶養義務者から受ける通常必要な生活費・教育費や、法人からの贈与(所得税の対象)には贈与税がかかりません。
| 特例 | 主な要件 | 限度額 |
|---|---|---|
| 贈与税の配偶者控除 | 婚姻期間20年以上。居住用不動産またはその取得資金。同じ配偶者から一生に1回 | 2,000万円(基礎控除と合わせ2,110万円) |
| 住宅取得等資金の非課税 | 2026年12月31日までの直系尊属からの贈与。受贈者18歳以上・合計所得金額2,000万円以下など | 省エネ等住宅1,000万円、それ以外500万円 |
| 教育資金の一括贈与の非課税 | 2026年3月31日で終了。4月1日以後は新たに適用を受けられない | 受贈者1人1,500万円(契約時30歳未満) |
試験に出る
- 暦年課税と相続時精算課税は贈与年だけでなく相続まで含めて比較する。
- 相続時精算課税を選ぶと、自由に暦年課税へ戻れない。
- 相続時精算課税では年110万円の基礎控除と累積の特別控除を別に考える。
- 暦年課税は贈与者との関係や受贈者の年齢で一般税率・特例税率が分かれる。
- 贈与税がゼロでも将来の相続税に影響し得るため、制度と贈与日を記録する。
- 教育資金の一括贈与の非課税は2026年3月31日で終了し、4月1日以後は新たに適用を受けられない。
- 生前贈与加算は2027年〜2030年の相続開始なら2024年1月1日以後の贈与、2031年以後は7年以内。
- 贈与税の配偶者控除は婚姻20年以上・居住用不動産等・最高2,000万円で、生前贈与加算の対象外。
- 書面によらない贈与は履行済みの部分を除き解除できる。
重要な言葉
- 暦年課税
- 1年間に受けた贈与ごとに課税される方式。
- 相続時精算課税
- 贈与時に一定の控除を適用し、相続時に精算する方式。
- 特例税率
- 一定の関係・年齢の贈与に適用される税率。
- 教育資金の一括贈与
- 直系尊属から教育資金を一括で贈与した場合に、受贈者1人1,500万円まで贈与税を非課税とした特例。2026年3月31日で終了。
- 生前贈与加算
- 相続等で財産を取得した人が相続開始前の一定期間に受けた暦年課税の贈与を、相続税の課税価格に加える仕組み。
- 贈与税の配偶者控除
- 婚姻期間20年以上の配偶者から居住用不動産等の贈与を受けた場合に、最高2,000万円を控除できる特例。
確認問題
確かめよう贈与税がその年ゼロなら、将来の相続税にも影響しないと言えるでしょうか。
いいえです。暦年課税でも加算期間内の贈与は相続財産に加算され、相続時精算課税では基礎控除後の贈与がすべて加算されるため、選んだ制度と贈与日を記録します。
相続時精算課税を選択すると、同じ贈与者について自由に暦年課税へ戻れる。
贈与税がゼロでも、将来の相続税の計算に影響することがある。
相続時精算課税の年110万円の基礎控除以下の贈与も、相続時には相続財産に加算される。
贈与税の配偶者控除は、婚姻期間20年以上の配偶者から居住用不動産またはその取得資金の贈与を受けた場合に適用できる。
書面によらない贈与は、すでに履行が終わった部分も含めて解除できる。
相続時精算課税で2024年以降の贈与を扱うとき、別の段階で考えるものは?
暦年課税の税率について正しいものは?
2028年に相続が開始した場合、暦年課税の贈与で生前贈与加算の対象となるのは?
とは、贈与した年だけでなく、その後の相続まで含めて比較します。相続時精算課税を選択した贈与者について、自由に暦年課税へ戻れるわけではありません。
相続時精算課税で2024年以降の贈与を扱うときは、年の基礎控除と累積のを別の段階で考えます。基礎控除以内の部分と、将来の相続税計算に加算する部分を同じものとして扱わないようにします。
の税率も、贈与者との関係や受贈者の年齢等により一般税率・の別を確認します。例えば親からの贈与であっても、受贈者の年齢条件を省いて特例表を使うことはできません。
は、受贈者1人につきまで(うち学校等以外への支払いは500万円まで)を非課税とする特例でしたが、適用期限が延長されずで終了しました。同日までに適用を受けた分は引き続き特例が適用されますが、2026年4月1日以後は新たに適用を受けられません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 国税庁:直系尊属から教育資金の一括贈与を受けた場合の非課税 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:小規模宅地等の特例 ↗
- 国税庁:相続時精算課税制度のあらまし ↗
- 中小企業庁:事業承継の支援策 ↗
- 国税庁:夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 中小企業庁:法人版事業承継税制(特例措置) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について