


遺産分割とは
遺産分割とは、相続した財産を相続人で分けることです。現物分割・換価分割・代償分割を、財産をどう動かす方法かで理解します。
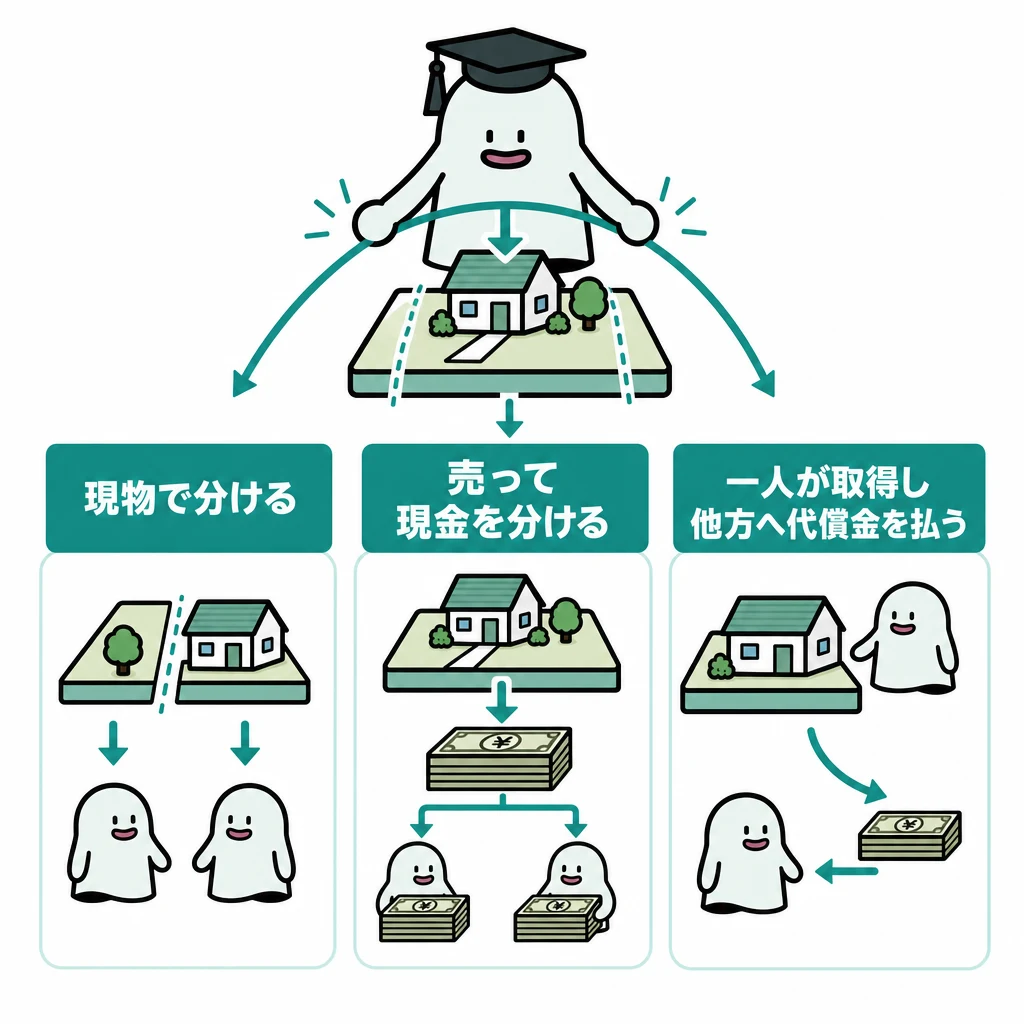
分けやすい預金と分けにくい不動産では、同じ金額でも分割の難しさが違います。現物分割、換価分割、代償分割を、財産をどう動かす方法かで理解します。
基本の仕組み
現物分割は自宅をA、預金をBのように分けます。換価分割は売却してお金を分ける方法。代償分割はAが自宅を受け取り、代わりにBへ代償金を支払う方法です。
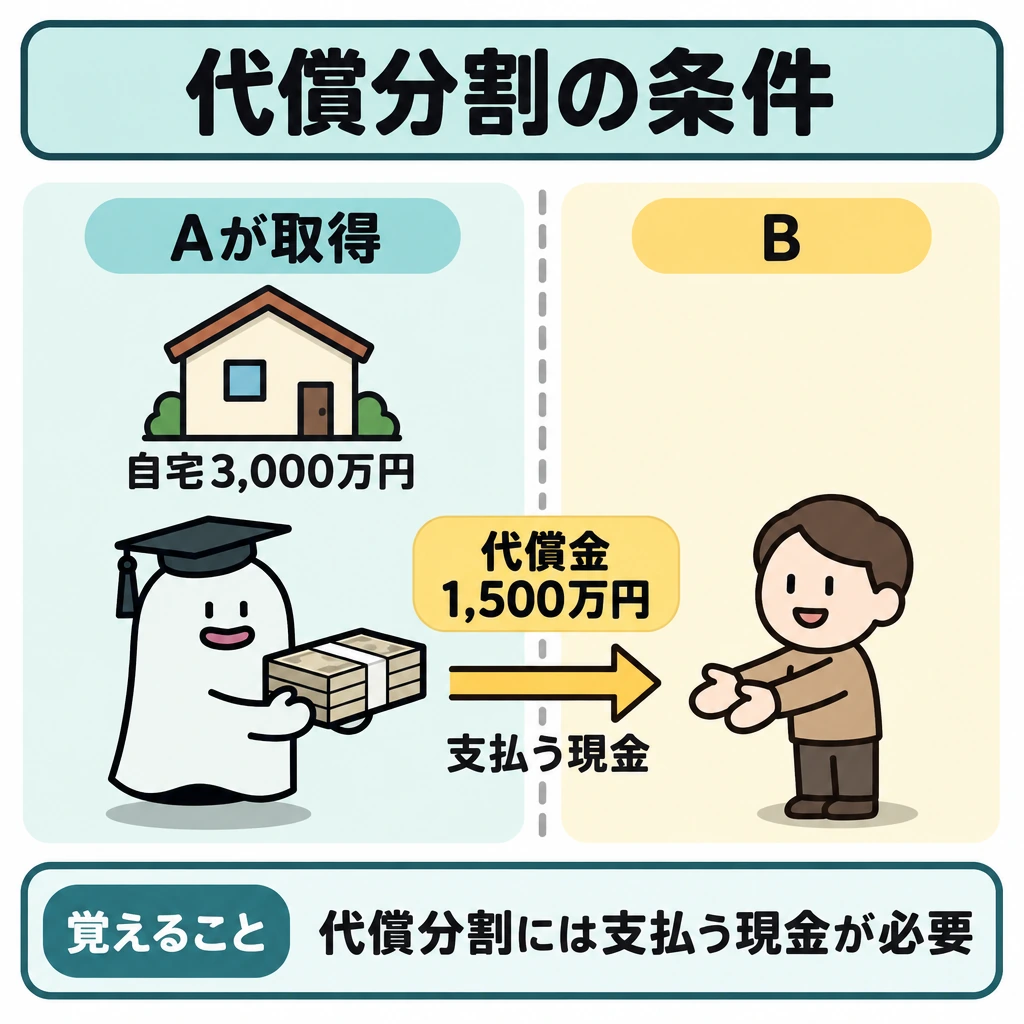
自宅3,000万円をAが取得し、Bへ1,500万円を支払うなら、Aには代償金を用意する力が必要です。評価上公平でも現金がなければ実行しにくい点が重要です。共有にすれば解決というわけでもなく、将来の売却等に共同判断が必要になります。
分割方法・遺言・期限
分割方法は現物・換価・代償・共有の四つです。共有は将来の管理・処分に全員の調整が必要になりやすく、代償分割は財産を受ける人に現金準備が必要です。換価分割は売却に伴う譲渡所得税や売却費用も見込みます。
遺言は満15歳以上なら作成でき、いつでも撤回できます。自筆証書遺言は全文・日付・氏名を自書して押印しますが、財産目録はパソコン作成も可能で、各ページに署名押印します。公正証書遺言と秘密証書遺言には証人2人以上が必要です。
検認は、自宅等で保管した自筆証書遺言と秘密証書遺言で必要で、法務局の保管制度を利用した自筆証書遺言と公正証書遺言は不要です。内容が矛盾する複数の遺言があれば、矛盾する部分は後の遺言が優先します。推定相続人・受遺者とその配偶者・直系血族、未成年者は証人になれません。
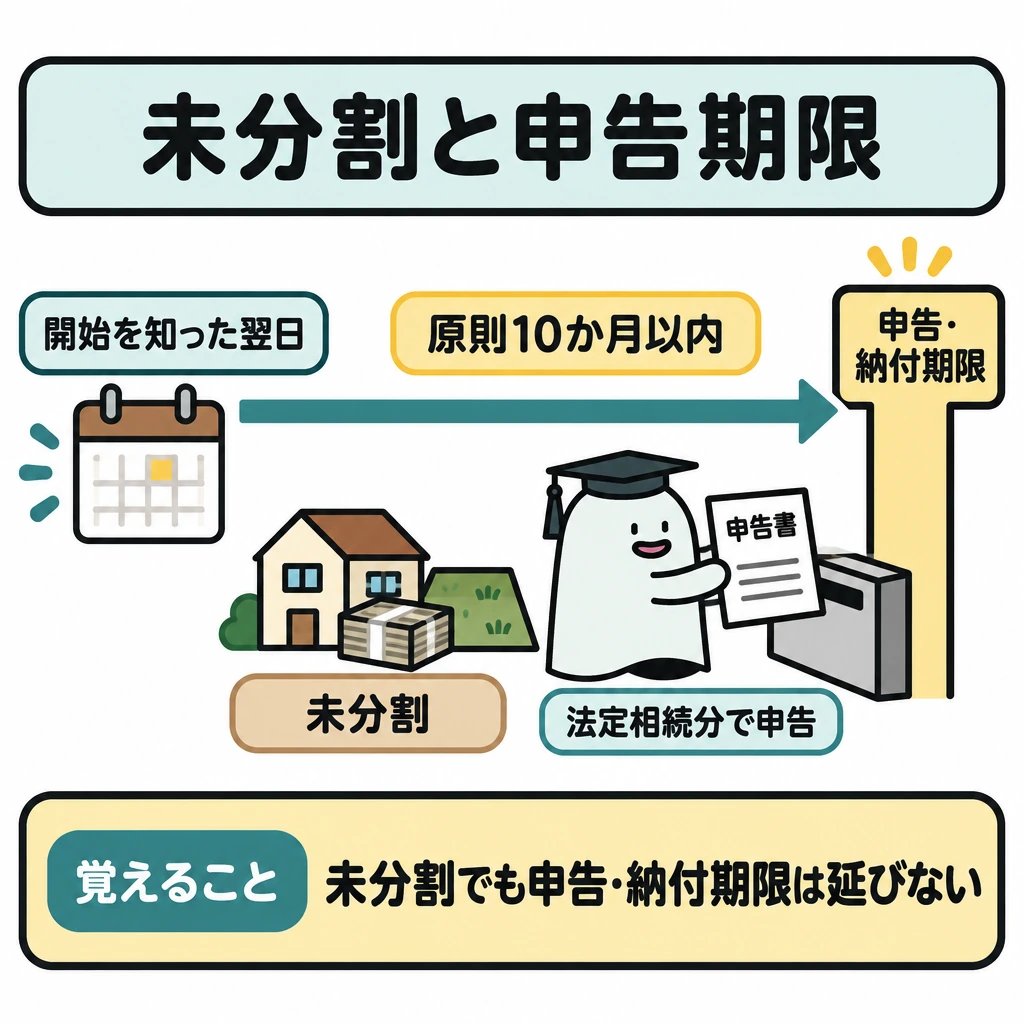
相続税の申告・納付期限は原則、相続の開始を知った日の翌日から10か月以内で、分割が決まらなくても延びません。未分割なら法定相続分で取得したものとして申告し、「申告期限後3年以内の分割見込書」を出しておけば、3年以内に分割した後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
| 分割方法 | 何を分けるか | 注意点 |
|---|---|---|
| 現物分割 | 財産そのもの | 価額の偏り |
| 換価分割 | 売却代金 | 売却費用・譲渡所得税 |
| 代償分割 | 特定財産と代償金 | 支払資金 |
| 共有 | 持分 | 将来の共同判断 |
相続人・相続分・遺留分
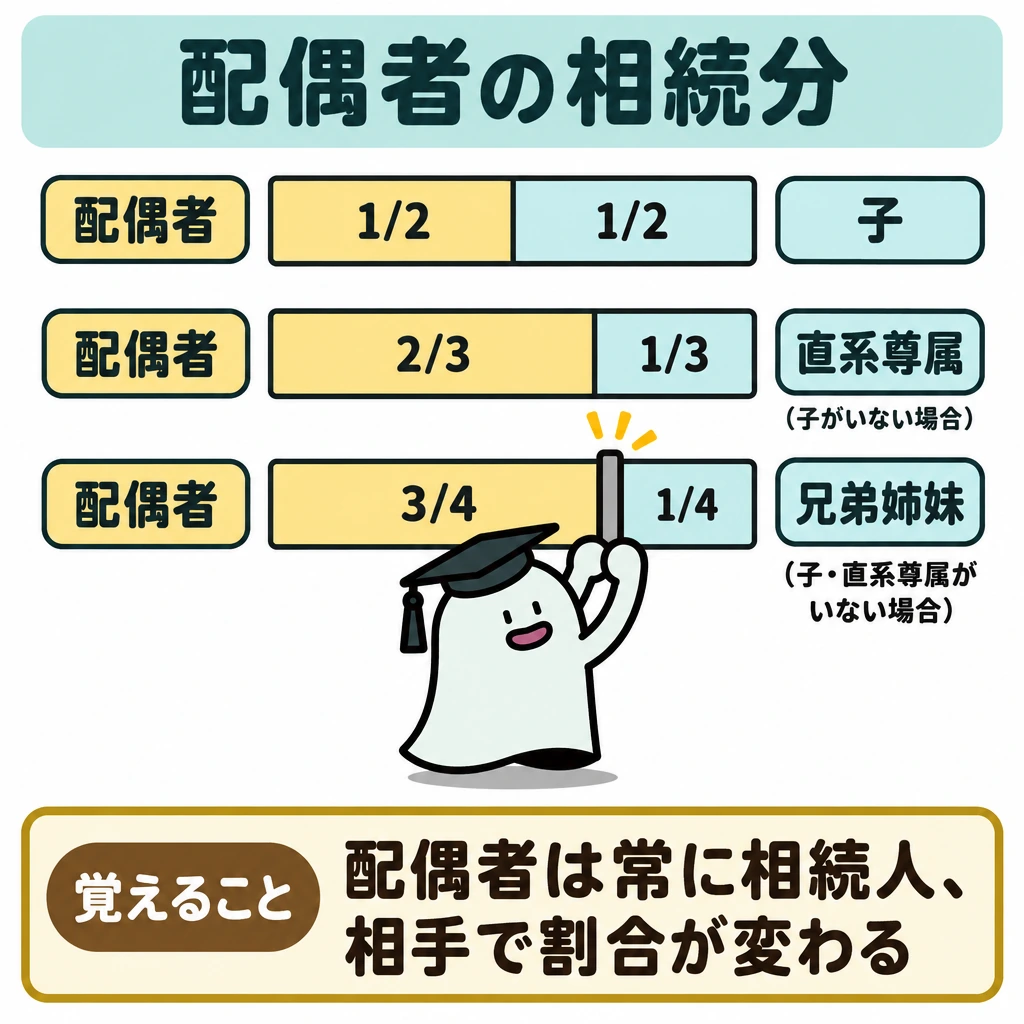
配偶者は常に相続人で、血族は第1順位が子、第2順位が直系尊属、第3順位が兄弟姉妹です。同じ順位の人は均等に分け、実子と養子、嫡出子と非嫡出子の相続分は同じですが、父母の一方だけが同じ兄弟姉妹(半血)は父母の双方が同じ兄弟姉妹の2分の1です。
子が相続開始前に死亡していれば孫が代襲相続し、兄弟姉妹の代襲はその子(甥・姪)までです。相続放棄した人の子は代襲しません。限定承認と相続放棄は、相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述し、限定承認は相続人全員が共同で行います。
遺留分は兄弟姉妹以外の相続人にあり、全体の割合は直系尊属のみが相続人なら3分の1、それ以外は2分の1で、各人の遺留分は全体の割合×法定相続分です。侵害された人は侵害額に相当する金銭を請求でき、相続の開始と侵害を知った時から1年、相続開始から10年で請求できなくなります。
相続開始前に遺留分を放棄するには家庭裁判所の許可が必要です。配偶者居住権は、相続開始時に被相続人所有の建物に住んでいた配偶者が、遺産分割や遺贈によって原則として終身、無償で住み続けられる権利で、登記すれば第三者に対抗でき、譲渡はできません。
| 相続人 | 配偶者の相続分 | 血族の相続分 |
|---|---|---|
| 配偶者と子 | 1/2 | 1/2 |
| 配偶者と直系尊属 | 2/3 | 1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 1/4 |
| 遺留分 | 内容 |
|---|---|
| 遺留分権利者 | 配偶者・子(代襲相続人を含む)・直系尊属。兄弟姉妹にはない |
| 全体の割合 | 直系尊属のみが相続人なら1/3、それ以外は1/2 |
| 請求の期限 | 相続の開始と侵害を知った時から1年、相続開始から10年 |
試験に出る
- 預金と不動産では同じ金額でも分割の難しさが違う。
- 現物分割・換価分割・代償分割の違いを財産の動かし方で理解する。
- 代償分割では代償金を用意する力が必要。
- 評価上公平でも現金がなければ実行しにくい。
- 共有は将来の売却等に共同判断が必要になる。
- 法定相続分は配偶者と子1/2、直系尊属1/3(配偶者2/3)、兄弟姉妹1/4(配偶者3/4)。
- 遺留分は兄弟姉妹になし。全体は直系尊属のみなら1/3、それ以外は1/2。
- 限定承認・相続放棄は知った時から3か月以内。限定承認は全員共同。
- 自宅保管の自筆証書遺言と秘密証書遺言は検認が必要。法務局保管と公正証書は不要。
重要な言葉
- 現物分割
- 財産そのものを相続人に分ける方法。
- 換価分割
- 財産を売却してお金に換えて分ける方法。
- 代償分割
- 一人が現物を取得し、他の相続人へ代償金を支払う方法。
- 代襲相続
- 相続人となるはずの子や兄弟姉妹が先に死亡していた場合などに、その子が代わって相続すること。
- 遺留分侵害額請求
- 遺留分を侵害された相続人が、侵害額に相当する金銭の支払を求めること。
- 検認
- 家庭裁判所が遺言書の形状や内容を確認し、偽造・変造を防ぐ手続。遺言の有効性は判断しない。
確認問題
確かめよう財産の評価額が同じなら、どの分け方でも同じ負担でしょうか。
いいえです。住み続けられるか、売却で譲渡所得税が生じるか、代償金などの現金が必要かによって負担が変わります。
代償分割では、現物を取得する相続人に代償金を用意する力が必要である。
共有にすれば、将来の売却等に共同判断は不要になる。
兄弟姉妹が相続人となる場合、兄弟姉妹にも遺留分がある。
相続放棄をした人の子は、放棄した人に代わって代襲相続する。
自宅3,000万円をAが取得し、Bへ1,500万円を支払う分割方法は?
遺産分割を比べるときに確認すべきことは?
相続人が配偶者と被相続人の母の場合、配偶者の法定相続分は?
分けやすい預金と分けにくい不動産では、同じ金額でも分割の難しさが違います。、、代償分割を、財産をどう動かす方法かで理解します。
は自宅をA、預金をBのように分けます。は売却してお金を分ける方法。代償分割はAが自宅を受け取り、代わりにBへ代償金を支払う方法です。
自宅3,000万円をAが取得し、Bへを支払うなら、Aには代償金を用意する力が必要です。評価上公平でも現金がなければ実行しにくい点が重要です。にすれば解決というわけでもなく、将来の売却等に共同判断が必要になります。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 国税庁:直系尊属から教育資金の一括贈与を受けた場合の非課税 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:小規模宅地等の特例 ↗
- 国税庁:相続時精算課税制度のあらまし ↗
- 中小企業庁:事業承継の支援策 ↗
- 国税庁:夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 中小企業庁:法人版事業承継税制(特例措置) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について