


相続財産の評価とは
相続財産の評価とは、相続税の計算のために、財産を取得時の評価ルールに従って金額に換算することです。買った値段や帳簿価額をそのまま使うわけではありません。
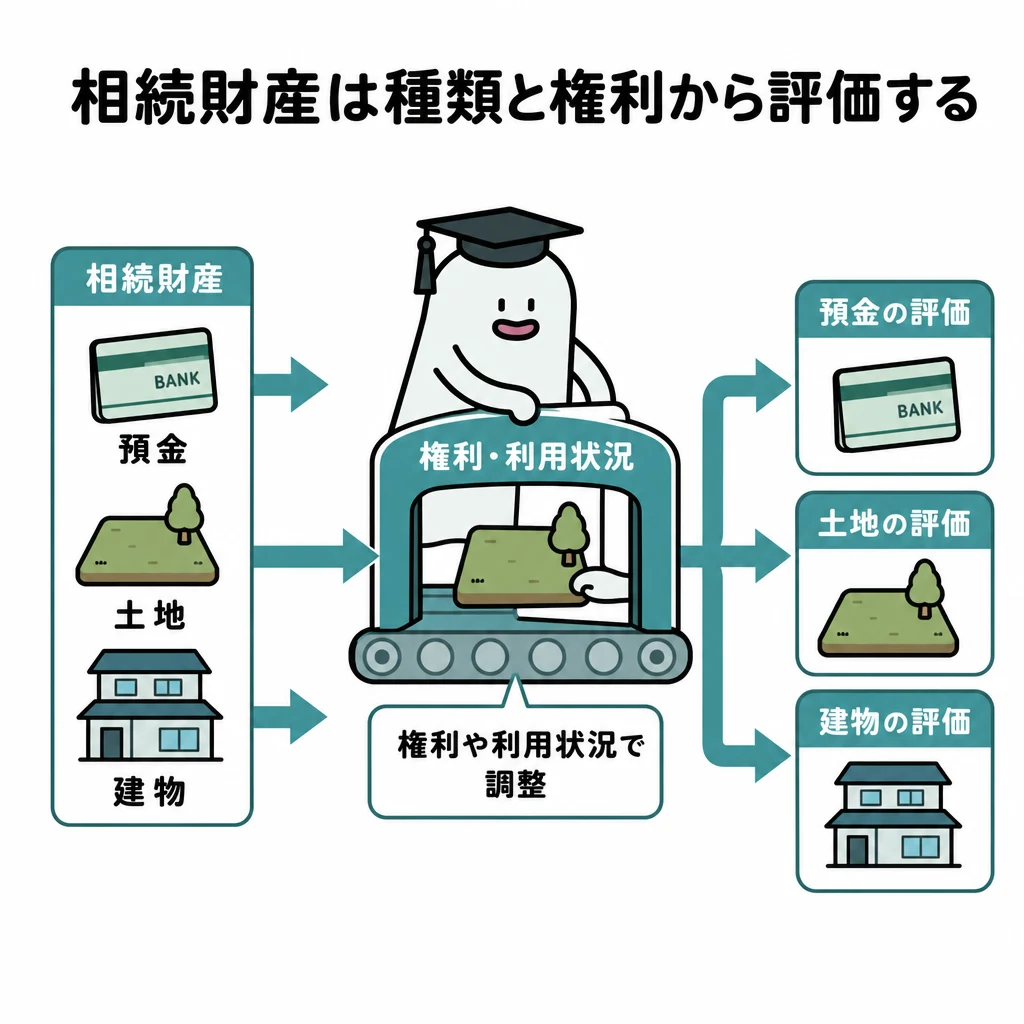
相続税では財産を取得したときの評価ルールに従って金額を求めます。買った値段や帳簿価額を、すべてそのまま使うわけではありません。
基本の仕組み
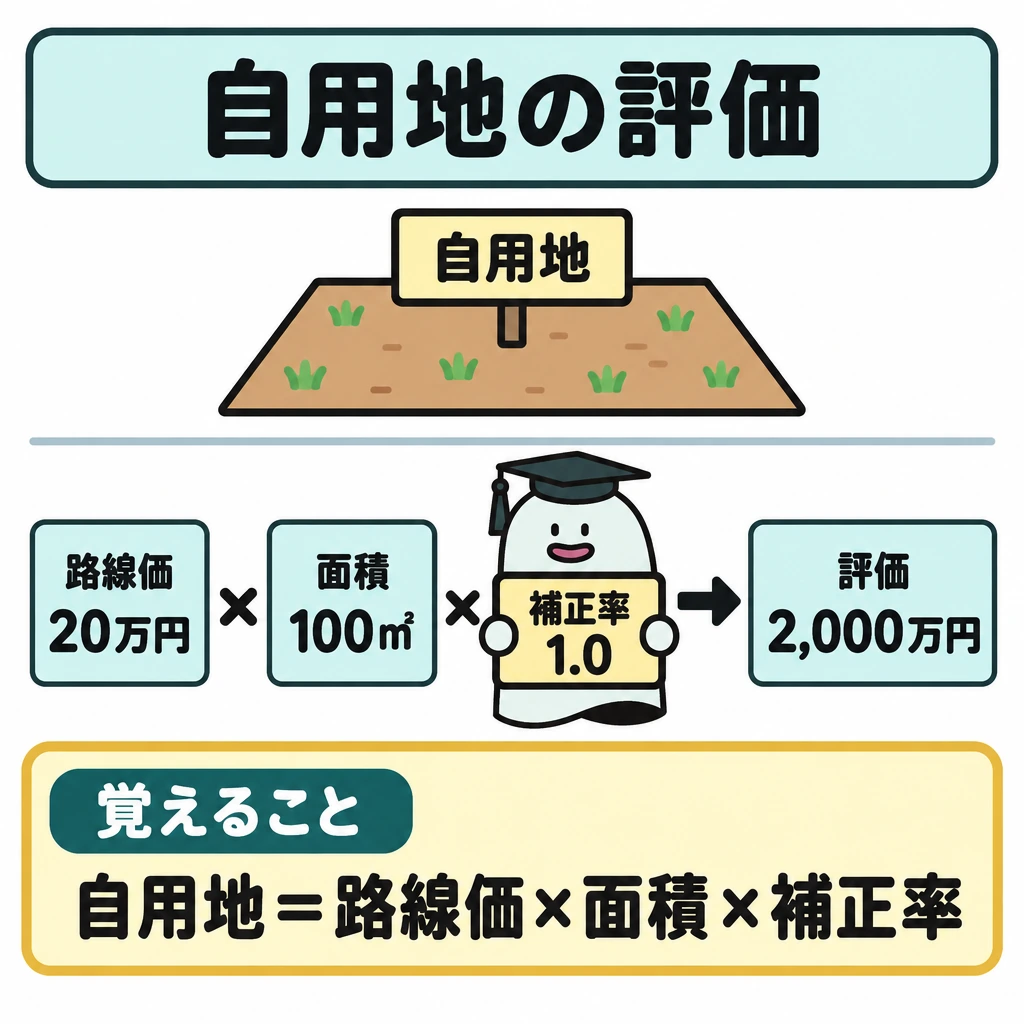
路線価20万円、面積100㎡、補正率1.0という単純な土地なら、自用地の評価は20万円×100×1.0=2,000万円です。奥行等の補正や借地権等の権利、貸付状況があれば、該当する調整を順に加えます。
小規模宅地等の特例は、宅地等の用途や取得者、居住・保有等の要件と限度面積を確認して適用します。「自宅だから必ず大幅に減額できる」とは限りません。建物と土地も別々に評価します。
相続財産の評価では現預金、上場株式、生命保険、不動産を同じ方法で測りません。上場株式では課税時期の価格と一定の月平均等の比較条件、土地では路線価方式・倍率方式や利用状況を確認します。貸している土地・建物の権利関係は、自用の場合の評価と異なる場合があります。
死亡保険金の非課税枠は、受取人が相続人である場合に500万円×法定相続人の数です。契約者(保険料負担者)と被保険者が同じなら相続税、契約者と受取人が同じなら所得税、三者が異なれば贈与税の対象です。保険金は分割前の納税資金に役立つ一方、他の相続人との公平も確認します。
不動産を中心に相続する場合、財産価値があっても納税や生活費へすぐ使える現金が足りないことがあります。売却、共有、代償分割等の選択では税額だけでなく、住み続ける人、維持費、換金の時期を比較します。評価額が下がることだけを目的に、借入れや賃貸の負担を無視しません。
財産別の評価と宅地の特例
宅地は、路線価地域なら路線価×奥行価格補正率などの補正率×地積、路線価のない地域なら固定資産税評価額×倍率で評価します。上場株式は、課税時期の終値と、課税時期の月・前月・前々月の毎日の終値の月平均額のうち最も低い額です。家屋は固定資産税評価額×1.0、貸家は固定資産税評価額×(1−借家権割合×賃貸割合)です。
借地権は自用地評価額×借地権割合、貸宅地は自用地評価額×(1−借地権割合)、貸家建付地は自用地評価額×(1−借地権割合×借家権割合×賃貸割合)です。自用地6,000万円、借地権割合70%、借家権割合30%、賃貸割合100%なら、貸家建付地は6,000万円×(1−0.7×0.3×1)=4,740万円です。
子などに土地を無償で貸し(使用貸借)、子が家を建てている場合は、借地権がないため自用地として評価します。生命保険契約に関する権利は課税時期の解約返戻金相当額で評価します。
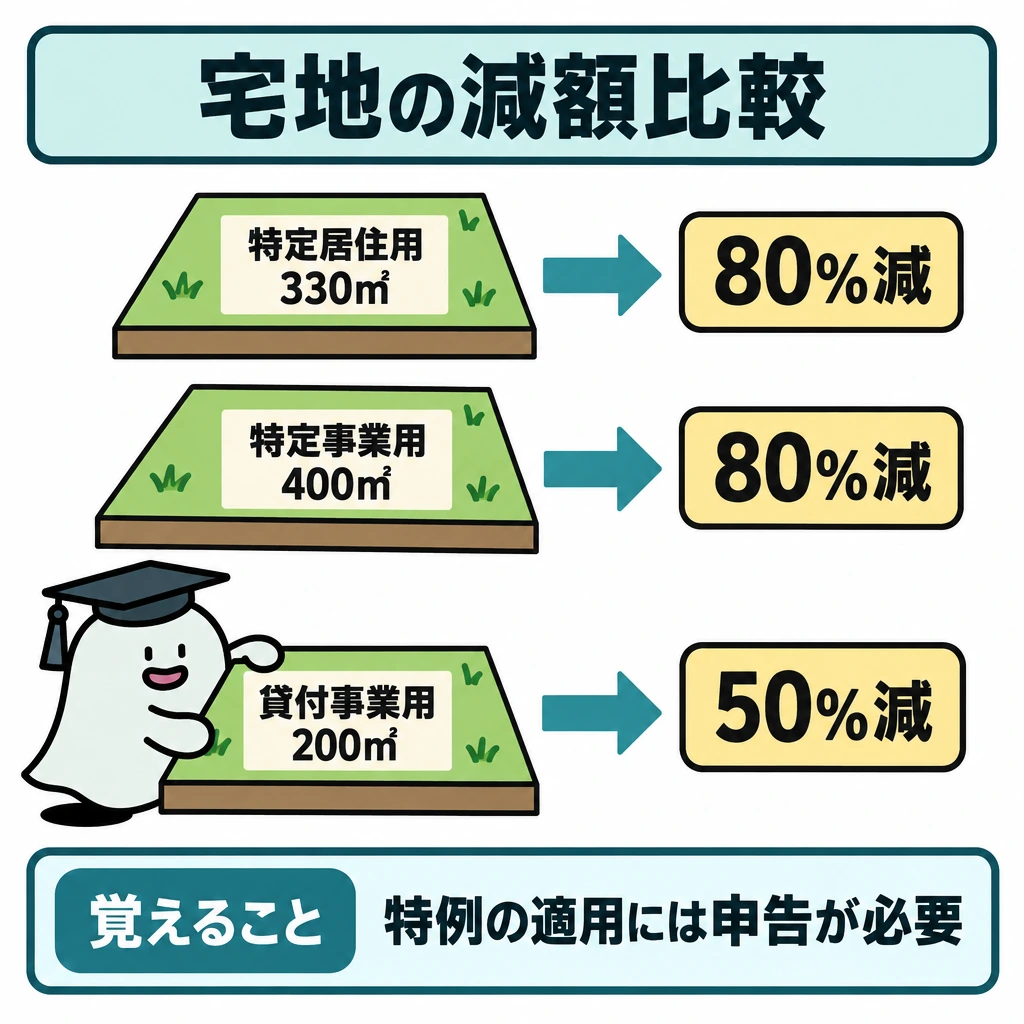
小規模宅地等の特例は、特定居住用宅地等が330㎡まで80%減、特定事業用宅地等が400㎡まで80%減、貸付事業用宅地等が200㎡まで50%減です。特定居住用と特定事業用だけなら合計730㎡まで併用できますが、貸付事業用を含むと「特定居住用×200/330+特定事業用×200/400+貸付事業用≦200㎡」で調整します。
特定居住用宅地等は、配偶者が取得すれば居住・保有の要件はありません。同居親族は申告期限まで居住と保有を続けることが要件です。配偶者も同居親族もいない場合の別居親族(いわゆる家なき子)は、相続開始前3年以内に自己や配偶者等の持ち家に住んでいないことなどが要件です。特例の適用には申告が必要です。
| 宅地・家屋の区分 | 評価額 |
|---|---|
| 自用地 | 路線価方式または倍率方式による評価額 |
| 借地権 | 自用地評価額×借地権割合 |
| 貸宅地 | 自用地評価額×(1−借地権割合) |
| 貸家建付地 | 自用地評価額×(1−借地権割合×借家権割合×賃貸割合) |
| 使用貸借で貸した土地 | 自用地として評価 |
| 自用家屋 | 固定資産税評価額×1.0 |
| 貸家 | 固定資産税評価額×(1−借家権割合×賃貸割合) |
| 宅地の利用 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用 | 330㎡ | 80% |
| 特定事業用 | 400㎡ | 80% |
| 貸付事業用 | 200㎡ | 50% |
取引相場のない株式の評価
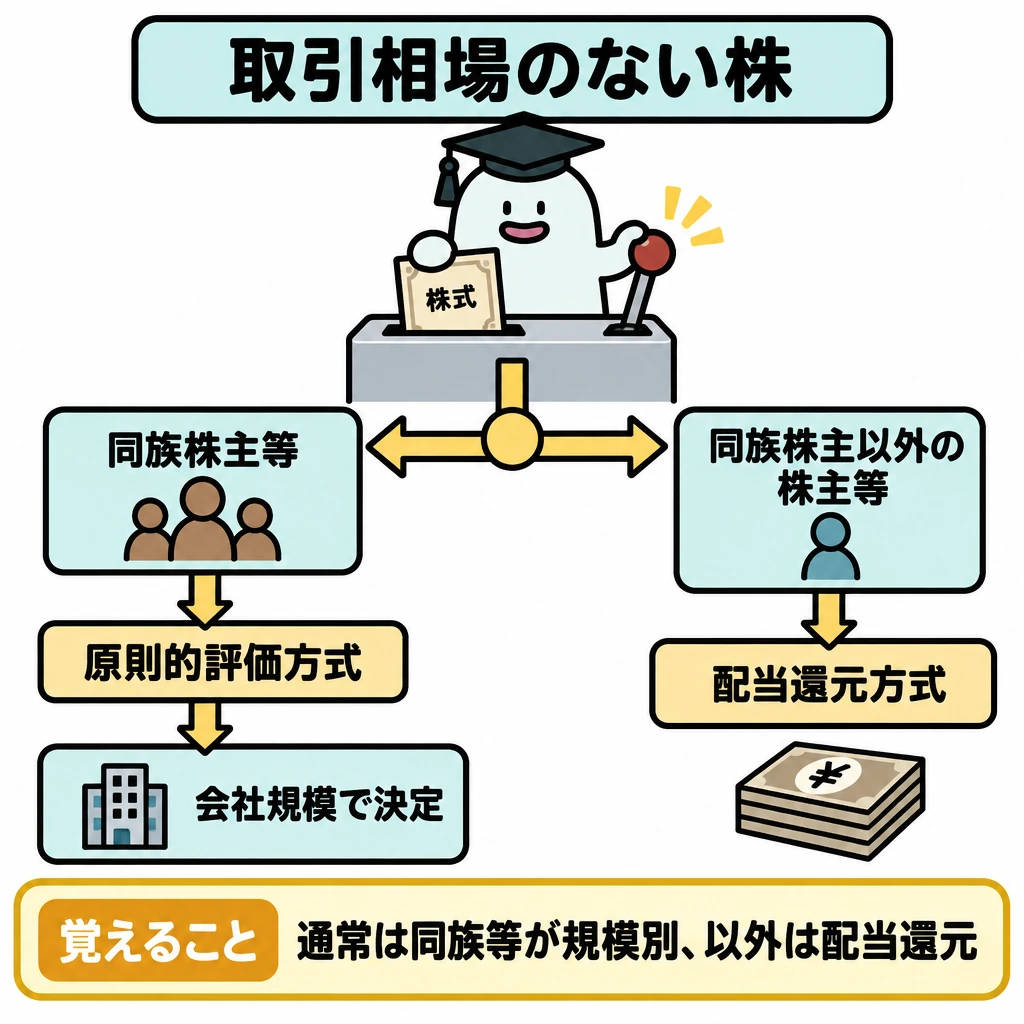
取引相場のない株式は、取得した株主の立場と会社規模で評価方式が決まります。同族株主等が取得した株式は原則的評価方式、同族株主以外の株主等が取得した株式は特例的評価方式である配当還元方式で評価します。
原則的評価方式は、大会社が類似業種比準方式、中会社が類似業種比準方式と純資産価額方式の併用方式、小会社が純資産価額方式を原則とします。大会社は純資産価額方式、小会社は類似業種比準価額と純資産価額を各50%とする併用方式も選べます。
類似業種比準方式は、上場している類似業種の株価を基に、1株当たりの配当金額・利益金額・純資産価額の三要素を比べ、斟酌率(大会社0.7、中会社0.6、小会社0.5)を掛けます。純資産価額方式は、相続税評価額による純資産から評価差額に対する法人税等相当額(37%)を控除して求めます。
土地保有特定会社や株式保有特定会社、開業後3年未満の会社などの特定の評価会社は、原則として純資産価額方式で評価します。
| 株主・会社の区分 | 評価方式 |
|---|---|
| 同族株主等・大会社 | 類似業種比準方式(純資産価額方式も選択可) |
| 同族株主等・中会社 | 類似業種比準方式と純資産価額方式の併用 |
| 同族株主等・小会社 | 純資産価額方式(併用方式も選択可) |
| 同族株主以外の株主等 | 配当還元方式 |
| 特定の評価会社 | 原則として純資産価額方式 |
試験に出る
- 相続財産は取得時の評価ルールで評価し、買値や帳簿価額をそのまま使わない。
- 土地は路線価や面積、補正率で自用地評価を求める。
- 小規模宅地等の特例は用途・取得者・要件・限度面積を確認する。
- 上場株式や保険、不動産は評価方法が異なる。
- 死亡保険金の非課税枠は受取人や法定相続人の数などで決まる。
- 貸家建付地=自用地評価額×(1−借地権割合×借家権割合×賃貸割合)。使用貸借の土地は自用地評価。
- 小規模宅地等の特例の併用は、貸付事業用を含むと200㎡基準で調整する。
- 取引相場のない株式は同族株主等なら原則的評価方式、それ以外は配当還元方式。
重要な言葉
- 路線価方式
- 道路に面した土地を、路線価と面積などから評価する方法。
- 倍率方式
- 固定資産税評価額に一定の倍率をかけて土地を評価する方法。
- 小規模宅地等の特例
- 相続した宅地等の評価額を要件に応じて減額する制度。
- 貸家建付地
- 所有者が自分の貸家を建てて賃貸している土地。借家人の権利の分だけ自用地より低く評価する。
- 配当還元方式
- 同族株主以外の株主が取得した取引相場のない株式を、配当金額をもとに評価する特例的な方式。
- 類似業種比準方式
- 類似業種の上場株価を基に、配当・利益・純資産の三要素を比べて評価する方式。
確認問題
確かめよう土地の価格を計算しているのか、土地を借りる権利を計算しているのかを説明できますか。
誰がどの権利を持つかで評価対象が違うということです。借地人の借地権は自用地評価額×借地権割合、地主の貸宅地は自用地評価額×(1−借地権割合)で評価します。
相続財産は、買った値段や帳簿価額をそのまま評価額に使う。
死亡保険金の非課税枠は、受取人や法定相続人の数などの条件に従う。
使用貸借で子に貸した宅地に子が自宅を建てている場合、その宅地は貸宅地として評価する。
同族株主以外の株主が取得した取引相場のない株式は、原則として配当還元方式で評価する。
路線価20万円、面積100㎡、補正率1.0の自用地の評価額は?
相続財産の評価について正しいものは?
自用地評価額1億円、借地権割合60%、借家権割合30%、賃貸割合100%の貸家建付地の評価額は?
相続税では財産を取得したときのに従って金額を求めます。買った値段やを、すべてそのまま使うわけではありません。
20万円、面積100㎡、補正率1.0という単純な土地なら、自用地の評価は20万円×100×1.0=です。奥行等の補正や借地権等の権利、貸付状況があれば、該当する調整を順に加えます。
は、宅地等の用途や取得者、居住・保有等の要件とを確認して適用します。「自宅だから必ず大幅に減額できる」とは限りません。建物と土地も別々に評価します。
相続財産の評価では現預金、上場株式、生命保険、不動産を同じ方法で測りません。上場株式では課税時期の価格と一定の月平均等の比較条件、土地では・や利用状況を確認します。貸している土地・建物の権利関係は、自用の場合の評価と異なる場合があります。
の非課税枠は、が相続人である場合に500万円×法定相続人の数です。契約者(保険料負担者)と被保険者が同じなら相続税、契約者と受取人が同じなら所得税、三者が異なれば贈与税の対象です。保険金は分割前の納税資金に役立つ一方、他の相続人との公平も確認します。
不動産を中心に相続する場合、財産価値があっても納税や生活費へすぐ使えるが足りないことがあります。売却、共有、等の選択では税額だけでなく、住み続ける人、維持費、換金の時期を比較します。評価額が下がることだけを目的に、借入れや賃貸の負担を無視しません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:相続税の税率と総額の計算 ↗
- 国税庁:贈与財産の加算と税額控除(暦年課税) ↗
- 国税庁:相続時精算課税の選択 ↗
- 国税庁:取引相場のない株式の評価 ↗
- 中小企業庁:事業承継税制と経営承継円滑化法 ↗
- 国税庁:配偶者の税額の軽減 ↗
- 国税庁:直系尊属から教育資金の一括贈与を受けた場合の非課税 ↗
- 日本FP協会:2級 試験範囲の細目(2026年9月確認) ↗
- 国税庁:相続税がかかる場合 ↗
- 国税庁:小規模宅地等の特例 ↗
- 国税庁:相続時精算課税制度のあらまし ↗
- 中小企業庁:事業承継の支援策 ↗
- 国税庁:夫婦の間で居住用の不動産を贈与したときの配偶者控除 ↗
- 中小企業庁:法人版事業承継税制(特例措置) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について