


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 2級 生保顧客資産相談業務の概要
老齢基礎年金および老齢厚生年金の年金額の計算
公的年金・社会保険 · 老齢基礎年金 / 老齢厚生年金 / 報酬比例部分 / 経過的加算 / 加給年金
X社に勤務するAさん(1968年8月13日生まれ、65歳まで勤務見込み)が原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2023年度価額)について、〈計算の手順〉の空欄①~④に入る数値を計算しなさい。
解答・解説を表示
解答
① 742,000円 ② 1,284,822円 ③ 53,360円 ④ 1,338,182円
解説
65歳から受け取る公的年金は、老齢基礎年金と老齢厚生年金の2つでできています。老齢厚生年金は、報酬比例部分・経過的加算・条件を満たすときの加給年金でできています。加給年金は、65歳になったときに、自分が養っている65歳未満の配偶者などがいるときだけ加算されます。
解き方
- 20歳から60歳までの厚生年金の加入期間(納付済月数)448月を数え、老齢基礎年金の額を出します。
- 2003年3月以前と2003年4月以後に分けて、それぞれの報酬比例部分を計算して足します。
- 厚生年金の全加入月数(上限480月)から定額部分を出し、20歳以上60歳未満の厚生年金期間分を引いて経過的加算を出します。
- 妻Bさんの生年月日からAさんの65歳時点の年齢を確かめます。65歳未満でないので加給年金は付かないと分かり、老齢厚生年金の合計を出します。
答えの内訳
- ①:742,000
- 老齢基礎年金の計算式より、満額795,000円×(納付済月数448月/480月)=742,000円となります(20歳から60歳までの480月から学生未加入期間32月を除いた448月が納付済月数となります)。
- ②:1,284,822
- 報酬比例部分はⓐ2003年3月以前分:280,000円×(7.125/1,000)×144月=287,280円、ⓑ2003年4月以後分:500,000円×(5.481/1,000)×364月=997,542円となり、合計すると287,280円+997,542円=1,284,822円となります。
- ③:53,360
- 経過的加算額は、定額部分1,657円×480月(厚生年金期間508月だが上限480月)-795,000円×(448月/480月)=795,360円-742,000円=53,360円となります。
- ④:1,338,182
- Aさんが65歳到達時、配偶者である妻Bさんは67歳であり既に65歳以上であるため、加給年金額は加算されません。よって老齢厚生年金額は報酬比例部分1,284,822円+経過的加算53,360円=1,338,182円となります。
関連する分野を学ぶ
覚えるポイント
- 経過的加算の定額部分に乗じる月数は被保険者期間全体(上限480月)で計算する。
- 加給年金は厚生年金の被保険者期間が20年以上ある受給権者が65歳到達時に65歳未満の配偶者等を有する場合に加算される。
間違えやすいところ
- 妻が年上だと、本人が65歳になったとき妻はすでに65歳以上なので加給年金は付きません。ここを見落とす間違いです。
- 経過的加算で引く額を、20歳以上60歳未満の厚生年金期間ではなく全体の期間で計算してしまう間違いです。
出題の前提:2023年10月1日現在施行の公的年金関連法令(2023年度価額)
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度からの老齢給付(特別支給の老齢厚生年金・在職老齢年金・繰下げ支給)
公的年金・社会保険 · 特別支給の老齢厚生年金 / 在職老齢年金 / 老齢年金の繰下げ支給
公的年金制度からの老齢給付に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。
- ①
- Aさんは特別支給の老齢厚生年金を受給することができませんが、妻Bさんは64歳から報酬比例部分のみの特別支給の老齢厚生年金を受給することができます。
- ②
- Aさんが、65歳以後も引き続き厚生年金保険の被保険者としてX社に勤務し、かつ、65歳から老齢厚生年金を受給し、Aさんの老齢厚生年金の基本月額と総報酬月額相当額との合計額が28万円(2023年度価額)を超えた場合、老齢厚生年金の一部または全部が支給停止となります。
- ③
- Aさんが希望すれば、66歳以後、老齢基礎年金および老齢厚生年金の繰下げ支給の申出をすることができます。仮に、Aさんが72歳0カ月で老齢基礎年金の繰下げ支給の申出をした場合、年金の増額率は58.8%となります。
解答・解説を表示
解答
① ○ ② × ③ ○
解説
公的年金の老齢給付には、受給開始年齢・在職老齢年金・繰下げ支給の3つのルールがあります。受給開始年齢は男女で違い、少しずつ引き上げられます。働きながら受け取るときの支給停止の基準額は、2023年度は48万円です。受給を遅らせると、1カ月あたり0.7%ずつ増えます。
解き方
- 生年月日から、特別支給の老齢厚生年金がいつから受け取れるかを判定します。
- 在職老齢年金の支給停止の基準額は2023年度で48万円です。記述の28万円と比べます。
- 65歳から72歳0カ月までの84月を数え、0.7%をかけて58.8%になるか確かめます。
小問ごとの答え
- 小問 ①:○
- 男性は昭和36年4月2日以降生まれから特別支給の老齢厚生年金の対象外となります。女性は5年遅れで段階的に引き上げられており、昭和40年11月6日生まれの妻Bさんは64歳から報酬比例部分のみを受給できるため正しい記述です。
- 小問 ②:×
- 65歳以降の在職老齢年金において支給停止の基準となる「基本月額と総報酬月額相当額との合計額」は、2023年度は48万円(2022年4月改正後は高年齢者と同水準に統一)であり、28万円ではありません。
- 小問 ③:○
- 繰下げ支給による増額率は1カ月あたり0.7%です。65歳から72歳0カ月までの繰下げ期間は84カ月(7年×12カ月)となるため、増額率は84月×0.7%=58.8%となり正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 在職老齢年金の支給停止基準額は2023年度において48万円である。
- 繰下げ受給による増額率は「繰下げ月数×0.7%」で計算される。
間違えやすいところ
- 昔の60~64歳向けの基準額28万円と、今の基準額48万円を混同する間違いです。
- 女性の特別支給の老齢厚生年金の生年月日の区分を、男性と同じだと思い込む間違いです。
出題の前提:2023年10月1日現在施行の公的年金関連法令
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の介護休業給付の支給要件・給付率・賃金減額調整
ライフプランニングと資金計画 · 介護休業給付金 / 雇用保険法 / 支給限度日数 / 給付率
Mさんは、Aさんに対して雇用保険の介護休業給付について説明した。次の記述①~③について、それぞれ適切であれば○、不適切であれば×を判定しなさい。 ① 「Aさんが父Cさんについて介護休業を分割して取得する場合、介護休業給付金は、介護休業を開始した日から通算して93日を限度に3回までに限り支給されます」 ② 「介護休業期間中に、X社から賃金が支払われなかった場合、介護休業給付金の額は、1支給単位期間について、休業開始時賃金日額に支給日数を乗じて得た額の67%相当額です」 ③ 「介護休業期間中に、X社から休業開始時賃金日額に支給日数を乗じて得た額の75%相当額以上の賃金が支払われた場合、当該賃金が支払われた支給単位期間について、介護休業給付金は支給されません」
- ①
- 介護休業を分割取得する場合、介護休業給付金は通算して93日を限度に3回までに限り支給される。
- ②
- 休業期間中に賃金が支払われなかった場合、介護休業給付金の額は休業開始時賃金日額に支給日数を乗じて得た額の67%相当額である。
- ③
- 休業期間中に休業開始時賃金日額に支給日数を乗じた額の75%相当額以上の賃金が支払われた場合、介護休業給付金は支給されない。
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
介護休業給付は、介護が必要な家族を世話するために休業したときにもらえる雇用保険の給付です。対象家族1人につき通算93日まで、3回までに分けて取れます。給付率は67%です。休業中に会社から賃金が出ると調整され、休業開始前の賃金の80%以上になると支給されません。
解き方
- 記述①で、対象家族1人あたりの上限日数93日と分割できる回数3回が制度と合っているか確かめます。
- 記述②で、賃金が出ないときの給付率が67%かどうかを確かめます。
- 記述③で、賃金が出たときの不支給の基準80%以上と、記述の75%を比べて正誤を判断します。
小問ごとの答え
- 小問 ①:○
- 雇用保険の介護休業給付金は、対象家族1人につき通算93日を限度として、最大3回まで分割して取得・受給することができます。
- 小問 ②:○
- 介護休業給付金の支給額は、原則として各支給単位期間について「休業開始時賃金日額×支給日数×67%」によって算出されます。
- 小問 ③:×
- 介護休業期間中に支払われた賃金が「休業開始時賃金日額×支給日数」の80%以上である場合に給付金が不支給となります。75%ではありません。
関連する分野を学ぶ
覚えるポイント
- 介護休業給付金の支給限度は対象家族1人につき通算93日・最大3回までです。
- 支給率は休業期間を通じて一律67%であり、賃金が80%以上支払われると不支給となります。
間違えやすいところ
- 育児休業給付金(始めの180日は67%、その後50%)と、介護休業給付金(ずっと67%)の給付率を混同しやすいです。
- 賃金が出たときの不支給の基準80%以上を、育児など他の給付の率と間違えないよう注意しましょう。
出題の前提:2023年10月1日現在施行の雇用保険法等の法令に基づく。
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度(遺族・障害)および公的介護保険の給付要件
リスク管理 · 遺族厚生年金 / 障害厚生年金 / 障害基礎年金 / 介護保険第2号被保険者
Mさんは、Aさん(厚生年金被保険者、子なし)に対して公的年金制度からの給付および公的介護保険からの保険給付について説明した。次の記述①~③について、それぞれ適切であれば○、不適切であれば×を判定しなさい。 ① 「Aさんが死亡した場合、妻Bさんに対して、遺族厚生年金が支給されます。遺族厚生年金の額は、原則として、Aさんの厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の3分の2相当額になります」 ② 「Aさんが病気やケガで重度の障害状態となり、その障害の程度が障害等級1級と認定された場合、Aさんは障害厚生年金を受給することができますが、Aさんには子どもがいないため、障害基礎年金を受給することはできません」 ③ 「Aさんのような公的介護保険の第2号被保険者は、要介護状態または要支援状態となった原因が特定疾病によって生じたものでなければ、公的介護保険からの保険給付は受けられません。特定疾病の具体例として、末期がん、脳血管疾患、初老期における認知症などが挙げられます」
- ①
- 遺族厚生年金の額は、原則として老齢厚生年金の報酬比例部分の額の3分の2相当額である。
- ②
- 子がいない場合、障害等級1級と認定されても障害厚生年金のみが支給され、障害基礎年金は受給できない。
- ③
- 公的介護保険の第2号被保険者は、末期がん等の加齢に伴う特定疾病が原因で要介護・要支援状態となった場合に限り保険給付を受けられる。
解答・解説を表示
解答
① × ② × ③ ○
解説
遺族厚生年金の額は、原則として報酬比例部分の4分の3です。障害年金では、初診日に厚生年金の被保険者だった人は、障害厚生年金に加えて、1級・2級なら障害基礎年金も一緒に受け取れます。子どもの有無は受け取れるかどうかには関係しません。介護保険の第2号被保険者は、特定疾病が原因のときだけ給付を受けられます。
解き方
- 記述①は、遺族厚生年金の割合が4分の3なのに3分の2と書いてあるので、誤りと判断します。
- 記述②は、障害基礎年金は子どもの有無を要件にしないので、誤りと判断します。
- 記述③は、第2号被保険者(40歳以上65歳未満)が加齢に伴う特定疾病で要介護・要支援になったときだけ給付される点が合っているので、正しいと判断します。
小問ごとの答え
- 小問 ①:×
- 遺族厚生年金の額は、原則として死亡した者の老齢厚生年金の報酬比例部分の額の「4分の3」相当額です(3分の2ではありません)。
- 小問 ②:×
- 障害基礎年金は子の有無にかかわらず受給できます(子の有無は「子の加算」に関係するのみ)。したがって障害等級1級であれば障害基礎年金も受給できます。
- 小問 ③:○
- 公的介護保険の第2号被保険者(40歳以上65歳未満)は、加齢に伴う所定の特定疾病(末期がん、脳血管疾患、初老期における認知症等16疾病)を原因として要介護・要支援状態となった場合に限り給付が受けられます。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の給付額は老齢厚生年金の報酬比例部分の「4分の3」です。
- 遺族基礎年金には「子のいる配偶者または子」という要件がありますが、障害基礎年金は本人の障害等級(1級・2級)が要件であり子の有無は受給要件ではありません。
間違えやすいところ
- 遺族基礎年金(子のある配偶者か子だけが対象)と、障害基礎年金(子がいなくても1級・2級なら受給できる)の要件を混同しやすいです。
- 第1号被保険者(原因を問わず受給できる)と、第2号被保険者(加齢に伴う特定疾病が原因のときだけ受給できる)の違いに注意しましょう。
出題の前提:2023年10月1日現在施行の厚生年金保険法・国民年金法・介護保険法に基づく。
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
特約組立型総合保険の保障内容と留意点
リスク管理 · 特約組立型総合保険 / 死亡保険金額の算定 / 先進医療特約
会社員のAさん(45歳・妻45歳と2人暮らし・子なし)が提案を受けた「5年ごと配当付特約組立型総合保険」の内容に関するMさんの説明(記述①~④)について、それぞれ適切・不適切を判定しなさい。 【提案内容】 ・終身保険特約:100万円(終身) ・定期保険特約:500万円(10年) ・生活介護収入保障特約:年額60万円×65歳まで(10年、死亡保険金なし) ・重度疾病保障特約:一時金200万円(10年、死亡保険金なし) ・総合医療特約(180日型):1日目から日額10,000円(10年) ・先進医療特約:技術費用と同額(10年) ・指定代理請求特約、リビング・ニーズ特約付加
解答・解説を表示
解答
① ○ ② ○ ③ ○ ④ ×
解説
生命保険では、主契約と各特約で、どんなときに保険金が出るかが分かれています。先進医療特約は、治療を受けたときに厚生労働大臣が認める先進医療の技術料の実費を保障します。入院だけでなく、外来での治療も対象です。
解き方
- 各特約の保障内容と、どんなときにお金が出るか(特に死亡保険金の有無)を確かめ、死亡保障が600万円だと確認します。
- 先進医療特約は入院だけでなく外来の技術料も対象だと確かめ、各記述の正誤を判断します。
小問ごとの答え
- 小問 ①:○
- 死亡時に支払われる保険金は終身保険特約100万円と定期保険特約500万円の合計600万円であり、生活介護収入保障特約や重度疾病保障特約には死亡保険金の支払がないため記述は適切です。
- 小問 ②:○
- 一家の働き手が高度障害や要介護状態になった場合、自身の就労不能による減収に加え家族の就労制限等も想定されるため、生活介護収入保障特約等で備えることは有効であり適切です。
- 小問 ③:○
- がん等の重度疾病は再発リスクや療養の長期化が懸念されるため、再発時の通算支払限度や支払事由となる疾病要件・状態を事前に確認することは重要であり適切です。
- 小問 ④:×
- 先進医療特約の対象は入院を伴う治療に限定されず、外来通院で行われる先進医療に係る技術料も給付の対象となるため、「外来での治療は対象外」とする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約は入院治療だけでなく外来治療も給付の対象となる点
- 医療保険や就業不能・介護系の特約には死亡給付金がない場合が多い点
間違えやすいところ
- 先進医療の給付金を、入院のときだけ対象だと間違えるミスです。
- 特約組立型保険で、生活介護や重度疾病の保障額を死亡保障額に足してしまうミスです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料控除の限度額および保険給付金に対する課税関係
タックスプランニング · 生命保険料控除 / 介護医療保険料控除 / 指定代理請求人 / 給付金の非課税
Aさんが提案を受けた生命保険の課税関係について説明した次の文章の空欄①~③に入る最も適切な語句または数値を語句群から選びなさい。 Ⅰ 「支払保険料のうち、終身保険特約および定期保険特約に係る保険料は一般の生命保険料控除の対象となります。他方、生活介護収入保障特約、重度疾病保障特約および総合医療特約等に係る保険料は介護医療保険料控除の対象となります。それぞれの適用限度額は、所得税で( ① )円、住民税で( ② )円です」 Ⅱ 「被保険者であるAさんが入院給付金などを請求することができない特別な事情がある場合には、指定代理請求人である妻BさんがAさんに代わって請求することができます。妻Bさんが指定代理請求人として受け取る入院給付金は、( ③ )となります」
- イ
- 25,000
- ロ
- 28,000
- ハ
- 30,000
- ニ
- 40,000
- ホ
- 48,000
- ヘ
- 50,000
- ト
- 所得税の課税対象
- チ
- 贈与税の課税対象
- リ
- 非課税
解答・解説を表示
解答
① ニ ② ロ ③ リ
解説
2012年1月1日以後に契約した新しい保険料控除は、一般・介護医療・個人年金の3つに分かれます。それぞれの限度額は、所得税が40,000円(合計で最大120,000円)、住民税が28,000円(合計で最大70,000円)です。病気やケガの治療を補う入院・手術・通院などの給付金は非課税です。指定代理請求人が代わりに受け取っても同じく非課税です。
解き方
- 新契約の生命保険料控除で、各区分の所得税の限度額40,000円と住民税の限度額28,000円を当てはめます。
- ケガや病気の給付金を指定代理請求人が代わりに受け取ったときは非課税という扱いを選びます。
小問ごとの答え
- 小問 ①:ニ
- 新契約に基づく生命保険料控除(一般・介護医療・個人年金)の各控除限度額は、所得税において最高40,000円です。
- 小問 ②:ロ
- 新契約に基づく生命保険料控除(一般・介護医療・個人年金)の各控除限度額は、住民税において最高28,000円です。
- 小問 ③:リ
- 疾病や傷害に起因して受給する入院給付金は所得税法上非課税であり、被保険者本人に代わって指定代理請求人が受け取る場合も非課税として扱われます。
覚えるポイント
- 新契約の生命保険料控除の各控除限度額は所得税4万円・住民税2.8万円、合計上限は所得税12万円・住民税7万円
- 入院給付金や手術給付金などの身体の疾病等に起因する給付金は指定代理請求人が受け取っても非課税
間違えやすいところ
- 所得税の4万円と住民税の2.8万円の限度額を入れ違えて答えるミスです。
- 指定代理請求人が妻だから贈与税がかかると思い込むミスです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得控除額および退職所得の金額の計算
タックスプランニング · 退職所得 / 退職所得控除額 / 役員退職金
将来、X社がAさんに役員退職金5,000万円を支給した場合における、Aさんが受け取る退職金に係る①退職所得控除額および②退職所得の金額をそれぞれ万円単位で求めなさい。なお、Aさんの役員在任期間(勤続年数)は26年2カ月とし、これ以外に退職手当等の収入はなく、障害者となったことが直接の退職原因ではないものとする。
解答・解説を表示
解答
① 1,290万円 ② 1,855万円
解説
退職所得の控除額は勤続年数に応じて決まり、1年未満の端数は切り上げます。役員などの勤続年数が5年を超えるときは、退職所得の額は収入から控除額を引いた残額の2分の1です。
解き方
- 勤続年数26年2カ月の端数を切り上げて27年にします。20年超の式「800万円+70万円×(27年-20年)」で、退職所得控除額1,290万円を出します。
- 役員の勤続年数が5年超なので2分の1課税を使います。「(5,000万円-1,290万円)×1/2」で退職所得1,855万円を出します。
答えの内訳
- ①:1,290(万円)
- 勤続年数に1年未満の端数がある場合は切り上げるため、26年2カ月は27年として計算します。勤続年数が20年を超える場合の退職所得控除額は「800万円+70万円×(勤続年数-20年)」で算出されるため、800万円+70万円×(27年-20年)=1,290万円となります。
- ②:1,855(万円)
- Aさんの役員勤続年数は5年を超えているため特定役員退職手当等には該当せず、通常の退職所得の計算式「(収入金額-退職所得控除額)×1/2」が適用されます。(5,000万円-1,290万円)×1/2=1,855万円となります。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除額の計算において、勤続年数の1年未満の端数は1年に切り上げる。
- 特定役員退職手当等(役員等勤続年数5年以下)でない通常の退職金は、控除後の残額に2分の1を乗じて退職所得の金額を算出する。
間違えやすいところ
- 勤続年数の端数2カ月を切り捨てて26年で計算してしまう誤りです。
- 役員退職金は勤続年数に関わらず2分の1にならないと勘違いする誤りです(役員等勤続年数5年以下のときだけ2分の1が使えません)。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が契約者となる生命保険の効用・税務・契約者貸付
リスク管理 · 特定疾病保障定期保険 / 法人契約の生命保険 / 契約者貸付制度
X社を契約者・死亡保険金受取人、Aさんを被保険者とする特定疾病保障定期保険に関する次の記述①~③について、適切なものには○、不適切なものには×を判定しなさい。
解答・解説を表示
解答
① ○ ② × ③ ×
解説
会社が受け取る生命保険の保険金は、原則として益金に含めます。契約者貸付制度は、払い込んだ保険料ではなく、解約返戻金の決められた割合までお金を借りられる仕組みです。
解き方
- 記述①:会社が受け取る特定疾病保険金が、経営者が休んだときの資金に使えるか確かめ、正しい(○)と判断します。
- 記述②:会社が受け取る保険金の法人税の扱いを確かめ、非課税ではなく益金に含めるので誤り(×)と判断します。
- 記述③:契約者貸付の限度額が既払込保険料ではなく解約返戻金を基にしていると確かめ、誤り(×)と判断します。
小問ごとの答え
- 小問 ①:○
- 契約者である法人が受け取った特定疾病保険金は、役員が療養等で不在の間の売上減少を補填したり固定費を支払ったりする事業継続資金や、代替役員の確保資金として活用することができます。
- 小問 ②:×
- 法人が受け取る保険金(死亡保険金や特定疾病保険金など)は非課税所得とはならず、原則として受け取った全額(資産計上額がある場合はそれを差し引いた差額)を雑収入等として益金の額に算入します。
- 小問 ③:×
- 契約者貸付制度により借り入れることができる金額の限度は、「既払込保険料相当額」ではなく、利用時点での「解約返戻金の一定範囲内(一般的に70%~90%程度)」となります。
関連する分野を学ぶ
覚えるポイント
- 法人が受け取る保険金は非課税にはならず、益金の額に算入される。
- 契約者貸付制度の貸付限度額は解約返戻金の一定範囲内である。
間違えやすいところ
- 個人が受け取るケガや病気の保険金が非課税だからといって、会社が受け取る特定疾病保険金も非課税だと思い込むこと。
- 契約者貸付で借りられる限度を、解約返戻金ではなく払い込んだ保険料の合計と取り違えること。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人契約の定期保険等の保険料の経理処理
リスク管理 · 法人保険の経理処理 / 最高解約返戻率に応じた資産計上 / 定期保険
法人が契約者および死亡保険金受取人、役員・従業員を被保険者とする保険期間3年以上の定期保険等において、最高解約返戻率に応じた支払保険料の税務上の経理処理に関する説明文の空欄①~④に入る適切な数値を〈数値群〉から選定しなさい。
- イ
- 4
- ロ
- 5
- ハ
- 6
- ニ
- 30
- ホ
- 40
- ヘ
- 50
- ト
- 60
- チ
- 75
- リ
- 85
- ヌ
- 90
- ル
- 105
解答・解説を表示
解答
① ヘ ② リ ③ イ ④ ト
解説
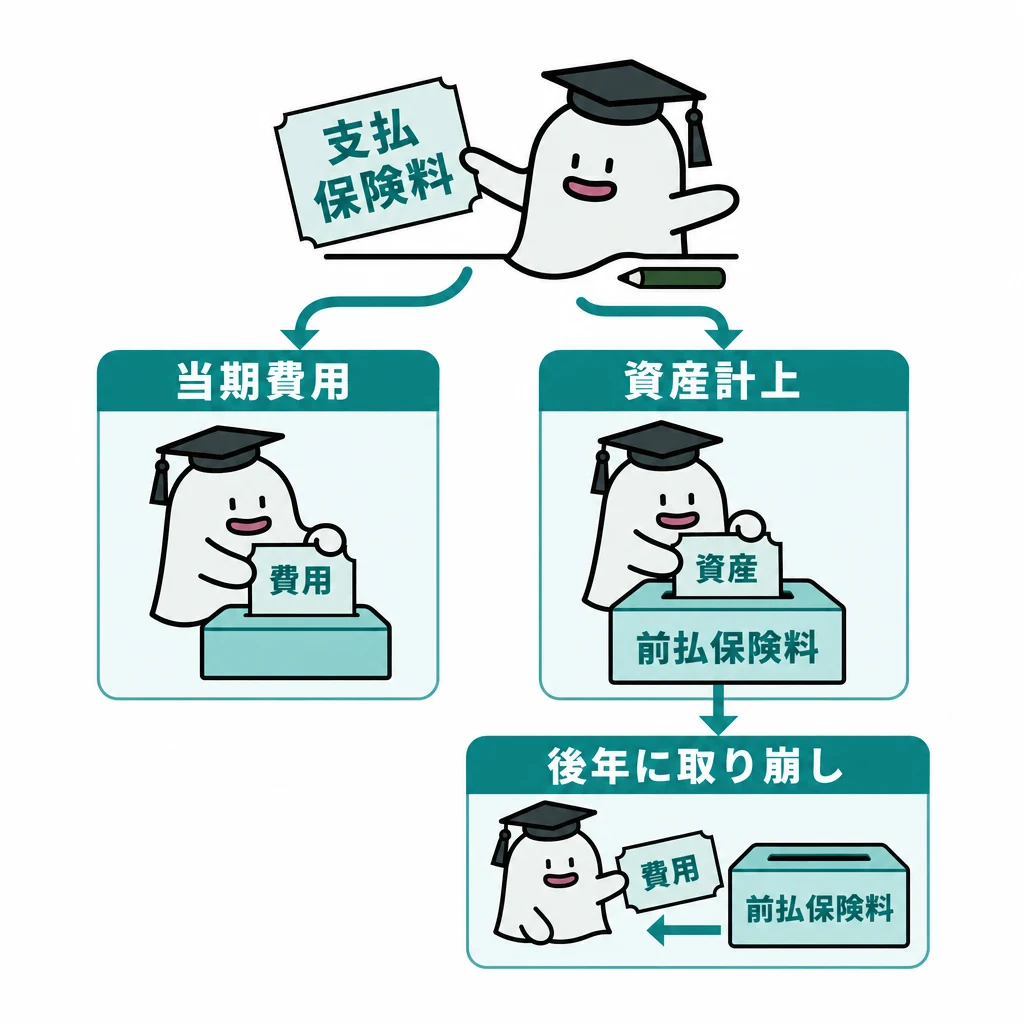
会社が契約する定期保険などの保険料には、2019年の税制改正の通達でルールがあります。最高解約返戻率が50%を超える保険は、その率の区分(50%超70%以下、70%超85%以下、85%超)に応じて、一定期間は支払保険料の一部を前払保険料として資産に計上し、残りを損金にします。
解き方
- 設例の定期保険の最高解約返戻率が83%で、通達の「70%超85%以下」の区分に当てはまると確かめます。
- 「70%超85%以下」のルール(保険期間の4割が過ぎるまで保険料の60%を資産計上、残り40%を損金)を空欄に当てはめ、選択肢と照合します。
小問ごとの答え
- 小問 ①:ヘ
- 法人税の基本通達において、最高解約返戻率が50%を超える定期保険等について資産計上ルールが適用されるため、50(ヘ)が入ります。
- 小問 ②:リ
- 最高解約返戻率に応じた区分は「50%超70%以下」「70%超85%以下」「85%超」の3区分であるため、85(リ)が入ります。
- 小問 ③:イ
- 最高解約返戻率が「70%超85%以下」の場合、資産計上期間は保険期間の「4割(40%)」に相当する期間となるため、4(イ)が入ります。
- 小問 ④:ト
- 最高解約返戻率が「70%超85%以下」の保険では、資産計上期間中の支払保険料の「60%」を前払保険料として資産計上するため、60(ト)が入ります。
関連する分野を学ぶ
覚えるポイント
- 最高解約返戻率が50%超70%以下:保険期間の6割経過まで40%を資産計上
- 最高解約返戻率が70%超85%以下:保険期間の4割経過まで60%を資産計上
間違えやすいところ
- 資産に計上する期間の割合4割と、資産に計上する割合60%を逆に覚えて取り違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法人税基本通達9-3-5の2(定期保険及び第三分野保険の保険料の取扱い)
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の適用要件と控除限度額
タックスプランニング · 住宅借入金等特別控除 / 認定長期優良住宅 / 住民税からの控除限度額
住宅借入金等特別控除の制度概要に関する説明文において、新築の認定長期優良住宅を取得して2023年中に居住した場合の控除期間、年末残高の限度額、および所得税額から控除しきれない場合の翌年度住民税からの控除限度額の割合について空欄①~③に入る数値を〈数値群〉から選定しなさい。
- イ
- 5
- ロ
- 10
- ハ
- 13
- ニ
- 15
- ホ
- 20
- ヘ
- 3,000
- ト
- 4,000
- チ
- 5,000
解答・解説を表示
解答
① ハ ② チ ③ イ
解説
住宅ローン控除(住宅借入金等特別控除)は、ローンを使って家を新築・取得・増改築したときに使えます。一定の期間、年末の借入残高(住宅の区分ごとに限度額あり)に決まった率をかけた額を、所得税から引けます。引ききれない分は、一定の限度で翌年度の住民税から引けます。
解き方
- 2023年に住み始めた新築住宅の控除期間が、最長13年間だと確かめます。
- この家は「認定長期優良住宅」なので、2023年居住開始の借入限度額が5,000万円だと確かめます。
- 所得税から引ききれない分の住民税からの控除は、課税総所得金額等の5%か97,500円の少ない方というルールを使います。
小問ごとの答え
- 小問 ①:ハ
- 新築住宅の取得等における住宅借入金等特別控除の控除期間は、最長で13年間であるため、13(ハ)が入ります。
- 小問 ②:チ
- 2023年中に居住開始した認定長期優良住宅の新築に係る住宅ローン控除の借入限度額(年末残高限度額)は5,000万円であるため、5,000(チ)が入ります。
- 小問 ③:イ
- 所得税額から控除しきれない金額がある場合、翌年度の個人住民税から所得税の課税総所得金額等の額の5%(最高97,500円)を限度として控除できるため、5(イ)が入ります。
関連する分野を学ぶ
覚えるポイント
- 新築の認定長期優良住宅・低炭素住宅の2022・2023年入居の借入限度額は5,000万円(控除期間13年、控除率0.7%)
- 所得税から控除しきれない額の住民税控除限度額は課税総所得金額等の5%(上限9.75万円)
間違えやすいところ
- 昔の住民税の控除限度額(課税総所得金額等の7%・上限136,500円)と混同しないよう注意しましょう。2022年以降に入居した場合は5%・上限97,500円です。
出題の前提:2023年10月1日現在施行の租税特別措置法第41条(住宅借入金等を有する場合の特別税額控除)
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の扶養控除・生保料控除・住宅ローン控除の手続き
タックスプランニング · 扶養控除 / 生命保険料控除 / 住宅借入金等特別控除の確定申告手続
Aさんの2023年分の所得税の課税等に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「母Dさんは老人扶養親族の同居老親等に該当しますので、Aさんが適用を受けることができる母Dさんに係る扶養控除の額は、58万円です」 ② 「Aさんが住宅ローンの借入れの際に加入した団体信用生命保険の支払保険料は、一般の生命保険料控除の対象となります」 ③ 「Aさんが2023年分の所得税において住宅借入金等特別控除の適用を受けるためには、所得税の確定申告を行う必要がありますが、2024年分以後の所得税については、年末調整においてその適用を受けることができます」
解答・解説を表示
解答
① ○ ② × ③ ○
解説
この問題は、所得税の所得控除と税額控除の要件や金額を判断できるかを問うています。70歳以上の親と同居している場合の老人扶養控除は58万円です(別居の場合は48万円)。住宅ローンの団信保険料は、受け取る人や契約の形から生命保険料控除の対象になりません。また、住宅借入金等特別控除は1年目だけ確定申告が必要で、2年目以降は年末調整で受けられます。
解き方
- 母Dさんが73歳で同居していることを確かめ、扶養控除の額が58万円になるかを判断します。
- 団信保険料が生命保険料控除の対象になるかを確かめます。契約者と受け取る人の関係から対象外です。
- 住宅ローン控除の手続きを確かめます。1年目は確定申告、2年目以降は年末調整です。
小問ごとの答え
- 小問 ①:○
- 母Dさんは73歳で合計所得金額が48万円以下(公的年金控除後の所得が0円)であり、控除対象扶養親族の要件を満たします。さらにAさんと同居しているため「老人扶養親族の同居老親等」に該当し、控除額は58万円となります。
- 小問 ②:×
- 住宅ローン借入れ時に加入する団体信用生命保険(団信)の保険料は、保険契約者・保険金受取人が金融機関等となるため、納税者が支払う生命保険料控除の対象にはなりません。
- 小問 ③:○
- 給与所得者が住宅借入金等特別控除の適用を受ける最初の年分は確定申告を行う必要がありますが、2年目以降(2024年分以後)は勤務先の年末調整で控除の適用を受けることができます。
関連する分野を学ぶ
覚えるポイント
- 同居老親等の老人扶養控除額は58万円、同居老親等以外の老人扶養控除額は48万円。
- 団信保険料は生命保険料控除の対象外。
- 住宅ローン控除は1年目のみ確定申告が必要で、2年目以降は年末調整で処理可能。
間違えやすいところ
- 同居している老親の控除額を48万円と間違えないことです。
- 団信保険料を生命保険料控除の対象だと間違えないことです。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得者の所得税額の計算(配偶者控除・基礎控除・税額控除)
タックスプランニング · 配偶者控除 / 基礎控除 / 課税総所得金額 / 算出税額 / 住宅借入金等特別控除
Aさんの2023年分の所得税額を計算した表の空欄①~④に入る最も適切な数値を求めなさい。 ・給与収入金額:760万円 ・妻Bさん(38歳):給与収入100万円 ・所得控除の額の合計額:2,600,000円 ・住宅ローン年末残高:2,480万円(認定長期優良住宅、2023年入居) ・各空欄:①配偶者控除、②基礎控除、③算出税額、④税額控除(住宅借入金等特別控除)
解答・解説を表示
解答
① 380,000(円) ② 480,000(円) ③ 216,500(円) ④ 173,600(円)
解説
所得税は、次の順番で計算します。まず収入から給与所得控除を引いて給与所得を出します。次に配偶者控除や基礎控除などを引いて課税総所得金額を求めます(1,000円未満は切り捨てます)。これに税率をかけて算出税額を出し、最後に住宅借入金等特別控除(年末残高×0.7%)などを引きます。
解き方
- 妻Bさんの年収100万円から合計所得45万円を求め、Aさんの所得の条件に当てはめて配偶者控除額380,000円を出します。
- Aさんの合計所得金額が2,400万円以下なので、基礎控除額は480,000円になります。
- 給与所得控除額は760万円×10%+110万円で186万円です。総所得金額は574万円、課税総所得金額は314万円となります。速算表の10%と97,500円を使い、算出税額216,500円を求めます。
- 住宅ローンの年末残高2,480万円に控除率0.7%をかけて、税額控除額173,600円を求めます。
答えの内訳
- ①:380,000(円)
- 妻Bさんの給与収入は100万円で給与所得控除55万円を差し引いた合計所得金額は45万円(48万円以下)です。Aさんの合計所得金額は900万円以下であるため、控除対象配偶者に該当し、配偶者控除額は380,000円となります。
- ②:480,000(円)
- Aさんの合計所得金額は2,400万円以下(給与所得控除後564万円)であるため、所得税の基礎控除額は480,000円となります。
- ③:216,500(円)
- 給与所得控除額=760万円×10%+110万円=186万円。総所得金額=760万円-186万円=574万円。課税総所得金額=574万円-260万円=314万円(1,000円未満切捨て不要)。算出税額=314万円×10%-97,500円=216,500円となります。
- ④:173,600(円)
- 2023年入居の認定長期優良住宅の借入限度額は5,000万円で、住宅ローン年末残高2,480万円はその限度内です。控除率は0.7%であるため、税額控除額は2,480万円×0.7%=173,600円となります。
関連する分野を学ぶ
覚えるポイント
- 合計所得金額900万円以下の一般配偶者控除額は38万円。
- 合計所得金額2,400万円以下の基礎控除額は48万円。
- 2022年税制改正後の住宅ローン控除率は一律0.7%。
間違えやすいところ
- 基礎控除額を住民税の43万円や、前の38万円と間違えないことです。
- 住宅ローン控除の率を古い1.0%で計算しないよう注意します。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 課税遺産総額 / 相続税の総額
現時点(2024年1月28日)において、被相続人Aさんの相続が開始した場合における相続税の総額の試算に関する下記の表の空欄①~③に入る適切な数値を計算しなさい。なお、相続税の課税価格の合計額は4億円とする。
解答・解説を表示
解答
① 4,800(万円) ② 5,340(万円) ③ 9,220(万円)
解説
相続税の総額は次のように求めます。まず、財産の合計から基礎控除額を引いて課税遺産総額を出します。これを法定相続人が法定相続分どおりに分けたと考えて、それぞれの税額を速算表で計算します。最後にそれらを全部足したものが相続税の総額です。
解き方
- 法定相続人の人数を確かめ、基礎控除額(3,000万円+600万円×人数)を引いて課税遺産総額を出します。
- 課税遺産総額を法定相続分で分けて、それぞれの取得金額を計算します。
- それぞれの取得金額に速算表を当てはめて税額を出し、全部を足して相続税の総額を求めます。
答えの内訳
- ①:4,800
- 遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で算出します。法定相続人は妻Bさん、長男Cさん、長女Dさんの3人であるため、3,000万円+600万円×3人=4,800万円となります。
- ②:5,340
- 課税遺産総額は40,000万円-4,800万円=35,200万円です。妻Bさんの法定相続分は2分の1なので、法定相続分に応ずる取得金額は35,200万円×1/2=17,600万円となります。速算表より「10,000万円超20,000万円以下」の税率40%・控除額1,700万円を適用し、17,600万円×40%-1,700万円=5,340万円となります。
- ③:9,220
- 長男Cさんおよび長女Dさんの法定相続分は各4分の1であり、取得金額は各35,200万円×1/4=8,800万円です。速算表より各人の税額は8,800万円×30%-700万円=1,940万円となります。したがって相続税の総額は、5,340万円+1,940万円+1,940万円=9,220万円となります。

関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除額の計算式「3,000万円+600万円×法定相続人の数」を正確に覚える。
- 相続税の総額の計算では実際の遺産分割割合ではなく、法定相続分に応じて仮に按分して税額を求める点に注意する。
間違えやすいところ
- 基礎控除を引く前の金額に税率をかけないよう注意します。
- 配偶者1/2・子各1/4の割合のかけ間違いや、速算表の控除額の引き忘れに注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言・遺留分および生命保険金のみなし相続財産
相続・事業承継 · 自筆証書遺言書保管制度 / 遺留分の計算 / 生命保険金の非課税限度額
Aさんの相続に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。
解答・解説を表示
解答
① × ② × ③ ○
解説
遺言の方式ごとの要件を正しく理解することが大切です。自筆証書遺言の保管制度では証人は要りませんが、公正証書遺言では証人が2人以上必要です。また、遺留分の求め方と、死亡保険金の非課税限度額(500万円×法定相続人の数)も正確に覚えましょう。
解き方
- ①では、自筆証書遺言の保管制度に証人が必要かを確かめ、正しいか判断します。
- ②では、遺留分の基礎になる財産に1/2と長女の法定相続分1/4をかけ、遺留分の額を求めます。
- ③では、死亡保険金の非課税限度額(500万円×3人=1,500万円)を出し、課税される額を計算します。
答えの内訳
- ①:×
- 自筆証書遺言の保管制度(法務局における遺言書の保管制度)を利用するにあたって、証人の立会いは不要です。なお、公正証書遺言を作成する際には証人2人以上の立会いが必要です。
- ②:×
- 配偶者と子(直系卑属)が相続人である場合の全体の遺留分は財産の価額の2分の1(4億円×1/2=2億円)です。長女Dさんの法定相続分は4分の1なので、長女Dさんの遺留分の額は2億円×1/4=5,000万円となります。
- ③:○
- 死亡保険金の非課税限度額は「500万円×法定相続人の数」であり、本件では500万円×3人=1,500万円となります。妻Bさんが受け取る死亡保険金2,000万円から非課税枠1,500万円を控除した残額500万円が課税価格に算入されます。
関連する分野を学ぶ
覚えるポイント
- 法務局の自筆証書遺言保管制度では検認が不要であり、申請時に証人の立会いは求められない。
- 直系卑属や配偶者がいる場合の総遺留分は1/2であり、各人の遺留分は総遺留分に法定相続分を乗じて求める。
- 生命保険金の非課税限度額は「500万円×法定相続人の数」である。
間違えやすいところ
- 公正証書遺言の証人2人という条件と、自筆証書遺言の保管制度を混同しないようにします。
- 遺留分の計算で1/2をかけ忘れ、1/4だけをかけないよう注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
個人事業の事業承継(小規模宅地等の特例と個人版事業承継税制)
相続・事業承継設計 · 小規模宅地等の特例 / 特定事業用宅地等 / 個人版事業承継税制 / 個人事業承継計画
飲食店を営む個人事業主の事業承継に関する次の文章の空欄①~④に入る最も適切な語句または数値を語句群から選択しなさい。 Ⅰ「長男CさんがAさんの相続によりX屋店舗敷地を取得した場合、所定の要件を満たせば、当該敷地は特定事業用宅地等に該当し、『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けることができます。特定事業用宅地等に該当するX屋店舗敷地は、( ① )㎡までの部分について、その敷地の相続税評価額から80%相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができます」 Ⅱ「『個人の事業用資産についての贈与税・相続税の納税猶予および免除の特例』の適用を受けた場合、後継者が先代事業者から贈与または相続等により取得した特定事業用資産に係る贈与税・相続税の( ② )の納税が猶予されます。本特例の適用を受けるためには、後継者は、個人事業承継計画を( ③ )に提出し、その確認を受ける等の所定の要件を満たす必要があります」 Ⅲ「『個人の事業用資産についての相続税の納税猶予および免除の特例』の適用を受けて相続等により取得した事業用の宅地は、特定事業用宅地等に係る『小規模宅地等についての相続税の課税価格の計算の特例』の対象( ④ )」
- イ
- 330
- ロ
- 400
- ハ
- 500
- ニ
- 60%相当額
- ホ
- 80%相当額
- ヘ
- 全額
- ト
- 経済産業大臣
- チ
- 所轄税務署長
- リ
- 都道府県知事
- ヌ
- となります
- ル
- となりません
解答・解説を表示
解答
① ロ ② ヘ ③ リ ④ ル
解説
個人事業主の事業用資産をスムーズに引き継げるよう、税制の特例があります。小規模宅地等の特例では、特定事業用宅地等は400㎡まで80%を減額できます。個人版事業承継税制では、対象となる資産の税額の全額が猶予されます。ただし、同じ土地についてこの二つは一緒に使えず、どちらか一方を選びます。
解き方
- 小規模宅地等の特例で、特定事業用宅地等の限度面積400㎡と減額割合80%を確かめます。
- 個人版事業承継税制では税額の全額が猶予されることと、承継計画の提出先が都道府県知事であることを確かめます。
- 個人版事業承継税制と特定事業用宅地等の特例は一緒に使えないことを確かめ、各空欄に合う記号を選びます。
小問ごとの答え
- 小問 ①:ロ
- 小規模宅地等の特例において、事業の用に供されていた宅地等である「特定事業用宅地等」の限度面積は400㎡であり、減額割合は80%です。
- 小問 ②:ヘ
- 個人版事業承継税制の特例では、後継者が取得した特定事業用資産に係る贈与税や相続税の全額(100%)の納税が猶予されます。
- 小問 ③:リ
- 本特例の適用を受けるためには、個人事業承継計画を作成して「都道府県知事」に提出し、確認を受ける必要があります。
- 小問 ④:ル
- 同一の事業用宅地について、個人事業承継税制の納税猶予特例と、小規模宅地等の特例(特定事業用宅地等)を重複して適用することはできず、特例の対象とは「となりません」。
関連する分野を学ぶ
覚えるポイント
- 特定事業用宅地等の限度面積は400㎡、減額割合は80%(特定居住用宅地等は330㎡で80%減額)。
- 個人版事業承継税制は特定事業用資産の贈与税・相続税が全額猶予され、個人事業承継計画は都道府県知事に提出する。
- 事業用宅地について個人版事業承継税制と特定事業用宅地等の小規模宅地特例は重複適用不可(特定居住用宅地等とは併用可能)。
間違えやすいところ
- 特定居住用宅地等の330㎡と、特定事業用宅地等の400㎡を混同しやすいので注意します。
- 承継計画の提出先を税務署長や経済産業大臣と間違えやすいです。正しくは都道府県知事です。
- 同じ事業用宅地に個人版事業承継税制と小規模宅地特例の両方を使えると勘違いしやすいです。
出題の前提:2023年10月1日現在施行の法令等(租税特別措置法第69条の4、第70条の6の8等)
出典:金融財政事情研究会『2024年1月 2級 生保顧客資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 2級 生保顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年1月 2級 生保顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。