


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 2級 中小事業主資産相談業務の概要
短時間労働者(パートタイマー)に対する社会保険の適用要件
社会保険 · パートタイマーの社会保険適用 / 社会保険の適用拡大 / 特定適用事業所
MさんがAさんに対して説明したパートタイマーの社会保険(健康保険・厚生年金保険)加入要件に関する次の文章の空欄①~③に入る最も適切な語句または数値を、語句群から選びなさい。 「パートタイマーは、1週間の所定労働時間、1カ月の所定労働日数のいずれもが、同一の事業所に使用される通常の労働者の所定労働時間、所定労働日数の( ① )以上である場合、厚生年金保険、健康保険の被保険者となります。また、この基準を満たさない場合であっても、従業員数(厚生年金保険の適用対象者)が( ② )人を超える企業では、以下の4つの要件を満たす場合は被保険者となります。 ・勤務期間の見込みが2カ月超であること ・1週間の所定労働時間が( ③ )時間以上であること ・賃金月額が8.8万円以上であること ・学生でないこと なお、現在の従業員数『( ② )人超』の企業規模要件は、2024年10月1日に『□□□人超』に変更されます」
- イ
- 2分の1
- ロ
- 3分の2
- ハ
- 4分の3
- ニ
- 10
- ホ
- 15
- ヘ
- 20
- ト
- 30
- チ
- 50
- リ
- 100
- ヌ
- 500
解答・解説を表示
解答
① ハ ② リ ③ ヘ
解説
短時間労働者の社会保険(健康保険・厚生年金保険)には、2つの加入基準があります。1つは通常の労働者の「4分の3以上」という原則の基準です。もう1つは特定適用事業所で使われる4つの要件です。4つの要件は、週所定20時間以上・月額賃金8.8万円以上・2カ月超の雇用見込み・学生でないことです。
解き方
- ふつうのパートタイマーが社会保険に入る原則の基準は、所定労働時間と所定労働日数がともに「4分の3以上」です。これを確かめて、①に「ハ」を選びます。
- 2023年10月の時点では、特定適用事業所になる企業の規模は「100人超」です。これを確かめて、②に「リ」を選びます。
- 特定適用事業所で対象になる短時間労働者の4つの要件のうち、週の所定労働時間は「20時間以上」です。これを確かめて、③に「ヘ」を選びます。
小問ごとの答え
- 小問 ①:ハ
- 通常の労働者(正社員等)の1週間の所定労働時間および1カ月の所定労働日数の「4分の3以上」を満たすパートタイマーは、企業規模を問わず社会保険の強制被保険者となります。
- 小問 ②:リ
- 短時間労働者の社会保険適用拡大における企業規模要件は、2022年10月から厚生年金保険の被保険者数「100人超」の企業(特定適用事業所)が対象となっています(2024年10月1日からは「50人超」に変更)。
- 小問 ③:ヘ
- 特定適用事業所等における短時間労働者の社会保険加入要件のうち、週の労働時間要件は「週20時間以上」と定められています。
関連する分野を学ぶ
覚えるポイント
- 適用拡大の企業規模要件:2022年10月からは「100人超」、2024年10月からは「50人超」へと段階的に引き下げられます。
間違えやすいところ
- 2024年10月からの「50人超」と、試験の基準日(2023年10月)の「100人超」を混ぜないようにしましょう。
出題の前提:2023年10月1日現在施行の厚生年金保険法および健康保険法
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢基礎年金および老齢厚生年金の年金額計算
公的年金 · 老齢基礎年金の月数算定 / 老齢厚生年金の報酬比例部分 / 経過的加算の計算
設例の〈Aさんに関する資料〉に基づき、Aさんが65歳から受給を開始した場合の65歳時点の老齢基礎年金および老齢厚生年金の年金額(2023年度価額)を試算する下記の〈計算式〉の空欄①~③に入る最も適切な数値を求めなさい。 〈計算式〉 ・老齢基礎年金の年金額 795,000円 × ( ① )月/480月 = □□□円 ・老齢厚生年金の年金額(本来水準の額) イ)報酬比例部分の額 □□□円 × 7.125/1,000 × □□□月 + □□□円 × 5.481/1,000 × ( ② )月 = □□□円 ロ)経過的加算額 1,657円 × ( ③ )月 - 795,000円 × □□□月/480月 = □□□円 したがって、老齢厚生年金の年金額(イ+ロ)は、□□□円となる。
解答・解説を表示
解答
① 452(月) ② 464(月) ③ 480(月)
解説
老齢基礎年金は、20歳から60歳までの保険料を納めた月数を反映します。その月数は最大480月です。老齢厚生年金の経過的加算(定額部分)に使う被保険者の月数も、最大480月が上限です。
解き方
- 老齢基礎年金に数える月数は、20歳から60歳未満の480月から未納の28月を引いて452月になります。
- 報酬比例部分のうち、総報酬制が始まった2003年4月以後の月数を資料から読み取り、464月とします。
- 経過的加算の定額部分の月数は、厚生年金の被保険者期間の合計512月と上限の480月を比べ、上限の480月を使います。
答えの内訳
- ①:452
- 老齢基礎年金の額面計算に算入されるのは20歳以上60歳未満の期間(40年間=480月)です。20歳から60歳までの480月のうち国民年金保険料未納期間が28月あるため、納付済月数は「480月-28月=452月」となります。
- ②:464
- 報酬比例部分のうち乗率5.481/1,000を適用する期間は「2003年4月以後」の厚生年金被保険者期間です。資料より2003年4月以後の被保険者期間は「464月」です。
- ③:480
- 経過的加算の定額部分の乗算月数は、厚生年金保険の全被保険者期間の月数を用いますが、上限は「480月」と定められています。Aさんの被保険者期間の合計は48月+464月=512月であるため、上限の「480月」が適用されます。
関連する分野を学ぶ
覚えるポイント
- 経過的加算の定額部分(1,657円×月数)に乗じる月数は、厚生年金保険の被保険者期間(20歳前および60歳以降を含む)の実月数ですが、最大480月(40年)が上限です。
間違えやすいところ
- 老齢基礎年金の月数を数えるとき、60歳から65歳までの厚生年金の期間は原則として480月の枠に入りません。足してしまわないよう気をつけましょう。
出題の前提:2023年10月1日現在施行の国民年金法および厚生年金保険法(2023年度年金額基準)
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業退職金共済制度(中退共)の仕組みと加入・掛金・助成ルール
リスク管理・福利厚生 · 中小企業退職金共済制度 / 退職金制度 / 掛金助成
中小企業退職金共済制度(中退共)に関する次の記述①~④について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 中退共は従業員を被共済者として機構と共済契約を結ぶ制度であり、契約に際してはパートタイマーを含めすべての従業員を加入させなければならない。 ② 中退共は外部積立制度であり掛金の事業資金への流用はできないが、急な資金需要が生じた場合は積立金残高の一定割合を上限に契約者貸付制度を利用できる。 ③ 掛金月額は従業員1人につき5,000円から3万円までの範囲から選択するが、パートタイマーについては別途2,000円、3,000円、4,000円も選択できる。 ④ 新規に契約を結ぶ中小企業者に対して、掛金月額の2分の1(従業員ごとに上限5,000円)を加入後4カ月目から2年間、国が助成する制度がある。
解答・解説を表示
解答
① × ② × ③ ○ ④ ×
解説
中小企業退職金共済(中退共)は、自分だけでは退職金制度を作るのが難しい中小企業のための、国の退職金積立の制度です。掛金は全額が非課税(損金・必要経費に算入)です。国による手厚い掛金の助成もあります。
解き方
- 中退共は原則として全員が加入しますが、パートタイマーや試用期間中の人などの例外を確かめます。
- 中退共に貸付制度があるかどうかと、掛金月額の選び方(パートタイマー向けの特例)を確かめます。
- 新しく加入するときの国の掛金助成について、割合・上限額・1年間という期間を確かめて正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 中退共は原則として全従業員を加入させる必要がありますが、日々雇い入れられる者、2カ月以内の期間を定めて雇用される者、試用期間中の者、短時間労働者(パートタイマー等)など一定の要件に該当する従業員は加入させないことができます。
- 小問 ②:×
- 中退共には契約者貸付制度は設けられていません。契約者貸付制度が利用できる制度は小規模企業共済などであり、中退共では掛金の取り崩しや掛金を担保とした貸付は認められていません。
- 小問 ③:○
- 通常の掛金月額は5,000円から30,000円(全16種類)ですが、短時間労働者(パートタイマー等)については特例として月額2,000円、3,000円、4,000円の低額な掛金を選択することが認められています。
- 小問 ④:×
- 新しく中退共制度に加入する中小企業に対する国の助成(新規加入助成)は、掛金月額の2分の1(従業員1人あたり上限5,000円)を加入後4カ月目から「1年間」助成する制度であり、「2年間」ではありません。
覚えるポイント
- 中退共の新規加入助成期間は「加入後4カ月目から1年間」であること
- 中退共には契約者貸付制度が存在しない(小規模企業共済との違い)
間違えやすいところ
- 新規加入助成の期間を「2年間」や「3年間」と間違えやすいので気をつけます(月額変更助成は1年間です)。
- 小規模企業共済の契約者貸付制度と中退共を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
株式売買注文・受渡日および固定利付債の金利変動リスク
金融資産運用 · 株式取引ルール / 受渡期日 / 債券価格と市場金利 / デュレーション
株式取引の仕組みおよび債券の特徴に関する次の文章の空欄①~④に入る最も適切な語句または数値を、語句群から選びなさい。 Ⅰ「上場株式の注文方法のうち、( ① )注文では、高い値段の買い注文が低い値段の買い注文に優先し、原則として、同じ値段の注文については、先に出された注文が後に出された注文に優先して売買が成立します。また、上場株式を証券取引所の普通取引で売買したときは、約定日(売買成立日)から起算して( ② )営業日目に受渡しが行われます」 Ⅱ「固定利付債の表面利率は一定であるために、一般に、市場金利の変動に伴い債券価格は変動することになります。この債券価格の変動は、表面利率の低い債券ほど( ③ )なり、満期までの期間が( ④ )債券ほど大きくなります」 〈語句群〉 イ.3 ロ.4 ハ.5 ニ.成行 ホ.指値 ヘ.大きく ト.小さく チ.長い リ.短い
- イ
- 3
- ロ
- 4
- ハ
- 5
- ニ
- 成行
- ホ
- 指値
- ヘ
- 大きく
- ト
- 小さく
- チ
- 長い
- リ
- 短い
解答・解説を表示
解答
① ホ ② イ ③ ヘ ④ チ
解説
株式市場では、値段と注文の時間による優先のルールと、約定日から3営業日目(T+2)の受け渡しが使われています。債券は、表面利率が低いほど、また満期までの期間が長いほど、金利が動いたときの価格の変化が大きくなります。
解き方
- 株式の注文方法(指値注文と成行注文の違い)と、国内の普通取引の受け渡し日(3営業日目)を確かめます。
- 固定利付債では、表面利率が低いほど・残存期間が長いほど価格が大きく動くという関係を使います。
- 語句群の中から、それぞれの空欄に当てはまる記号を選びます。
小問ごとの答え
- 小問 ①:ホ
- 売買値段を指定して注文を出す方法は「指値(さしね)注文」です。価格優先の原則(高い買い・低い売りが優先)と時間優先の原則が適用されます。
- 小問 ②:イ
- 国内の証券取引所における上場株式の普通取引の受渡日は、約定日を含めて起算して「3営業日目」(約定日の2営業日後、T+2)です。
- 小問 ③:ヘ
- 債券の価格変動(金利感応度)は、表面利率(クーポン)が低い債券ほど大きくなります。クーポン収入による元本回収効果が小さいためです。
- 小問 ④:チ
- 市場金利変動に対する債券価格の変動幅は、償還までの期間(残存期間)が「長い」債券ほど大きくなります。
関連する分野を学ぶ
覚えるポイント
- 上場株式の普通取引の受渡期日は約定日から起算して3営業日目(T+2)
- 債券価格の金利感応度は「表面利率が低いほど、残存期間が長いほど」大きくなる
間違えやすいところ
- 受け渡し日を「4営業日目(昔の制度のT+3)」と間違えないようにしましょう。
- 債券は「表面利率が高いほど価格が大きく動く」と逆に覚えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資の指標(PER・PBR・配当利回り)の計算
金融資産運用 · PER / PBR / 配当利回り
設例の〈X社およびY社に関する資料〉に基づき、株式投資の主な投資指標について説明した文章の空欄①~③に入る数値を求めなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。 〈資料〉 ・X社:純資産 63,600億円、当期純利益 3,300億円、発行済株式数 15億株、株価 4,300円 ・Y社:純資産 15,100億円、当期純利益 1,000億円、配当金総額 900億円、発行済株式数 18億株、株価 2,100円 「株式の代表的な投資指標として、PERとPBRがあります。X社株式のPERは( ① )倍、PBRは( ② )倍となります。……Y社の配当性向は□□□%となり、配当利回りは( ③ )%となります」
解答・解説を表示
解答
① 19.55(倍) ② 1.01(倍) ③ 2.38(%)
解説
株式の指標にはPERとPBRがあります。PERは株価を1株当たり当期純利益(EPS)で割り、利益から見た割安さを測ります。PBRは株価を1株当たり純資産(BPS)で割り、資産から見た割安さを測ります。配当利回りは1株当たり配当金を株価で割り、投資したお金に対する割合を出します。
解き方
- X社のEPSを出し(3,300億円÷15億株=220円)、株価4,300円をEPSで割ってPERを求め、四捨五入します。
- X社のBPSを出し(63,600億円÷15億株=4,240円)、株価4,300円をBPSで割ってPBRを求め、四捨五入します。
- Y社の1株当たり配当金を出し(900億円÷18億株=50円)、株価2,100円で割って100を掛け、四捨五入します。
答えの内訳
- ①:19.55
- X社の1株当たり当期純利益(EPS)は、当期純利益3,300億円÷発行済株式数15億株=220円です。PER(株価収益率)は、株価4,300円÷EPS 220円=19.5454…倍となり、小数点以下第3位を四捨五入して19.55倍となります。
- ②:1.01
- X社の1株当たり純資産(BPS)は、純資産63,600億円÷発行済株式数15億株=4,240円です。PBR(株価純資産倍率)は、株価4,300円÷BPS 4,240円=1.0141…倍となり、小数点以下第3位を四捨五入して1.01倍となります。
- ③:2.38
- Y社の1株当たり配当金は、配当金総額900億円÷発行済株式数18億株=50円です。配当利回りは、(1株当たり配当金50円÷株価2,100円)×100=2.3809…%となり、小数点以下第3位を四捨五入して2.38%となります。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷EPS(1株当たり当期純利益)
- PBR=株価÷BPS(1株当たり純資産)
- 配当利回り(%)=(1株当たり年間配当金÷株価)×100
間違えやすいところ
- X社とY社の数値を混同しないように気をつけましょう。
- 小数点以下第3位を四捨五入して第2位まで出す指定を見落とさないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債の最終利回りの計算
金融資産運用 · 債券投資 / 最終利回り
Z社社債を設例の〈Z社社債の条件〉に基づいて購入し、償還まで保有した場合の最終利回り(年率・単利)を求めなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。税金等は考慮しないものとする。 〈Z社社債の条件〉 ・購入価格:額面100円当たり100.50円 ・表面利率:0.25% ・残存期間:4年
解答・解説を表示
解答
0.12(%)
解説
債券の最終利回り(単利)は、買ってから満期まで持ったときの1年当たりの平均のもうけを表します。1年の利息(表面利率)に、1年当たりの売買差益や売買差損([償還価格-購入価格]÷残存年数)を足し引きします。その合計を購入価格で割って求めます。
解き方
- 1年当たりの償還差損益を求めます:(償還価格100円-購入価格100.50円)÷残存期間4年=-0.125円。
- 1年間のもうけの合計を求めます:表面利率0.25円+(-0.125円)=0.125円。
- 購入価格で割って百分率に直します:(0.125円÷100.50円)×100=0.12437…%。
- 小数点以下第3位を四捨五入して、0.12%とします。
関連する分野を学ぶ
覚えるポイント
- 最終利回り(単利)=〔表面利率+(額面100円-購入価格)÷残存年数〕÷購入価格×100
- 分母は額面100円ではなく「購入価格」である点に注意。
間違えやすいところ
- 割る数を購入価格(100.50円)ではなく額面金額(100円)にしてしまう間違いが多いです。
- 購入価格が額面を超えているので、償還差益ではなく償還差損(マイナス)になります。符号を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の申告調整(交際費・低額譲渡・役員退職金)
タックスプランニング · 交際費等の損金不算入 / 役員に対する低額譲渡 / 過大役員退職金の損金不算入 / 別表四の申告調整
建設業を営むX株式会社(資本金1,000万円、中小企業者等に該当)の2024年3月期の確定申告における所得の金額の計算(法人税申告書別表四での加算・減算処理)に関する次の記述①~③について、適切なものには○、不適切なものには×を選択しなさい。なお、所得の計算上選択すべき複数の方法がある場合は、所得の金額が最も低くなる方法を選択すること。 ① X社が支出した交際費等の金額2,200万円(接待飲食費1,900万円を含む)のうち、定額控除限度額800万円を超える部分の1,400万円を別表四で加算する。 ② X社が役員Aに売却した土地(時価6,600万円、簿価5,000万円、売却価額4,500万円)について、帳簿価額と売却対価との差額500万円を別表四で加算する。 ③ X社が退任役員Bに支給した役員退職金4,000万円のうち、適正額3,200万円を超える部分の800万円を別表四で加算する。
解答・解説を表示
解答
① × ② × ③ ○
解説
法人税法上の所得金額は、会計上の当期純利益に、税法独自の益金・損金のルールによる申告調整(加算・減算)を行って計算します。中小法人の交際費等の有利な選択、役員への低額譲渡での給与認定と譲渡益の計上、役員退職金の過大分の損金不算入を正しく理解することが大切です。
解き方
- 交際費等について、定額控除限度額(800万円)と接待飲食費の50%(950万円)を比べ、所得が最も低くなる有利な方法を選びます。
- 役員への低額譲渡では、時価と売却額の差(役員給与の認定)と、時価と帳簿価額の差(譲渡損益)の税務調整を確かめます。
- 役員退職金のうち適正額を超える部分は損金不算入(別表四の加算項目)になることを判断します。
小問ごとの答え
- 小問 ①:×
- 中小法人(資本金1億円以下)は、交際費等の損金算入限度額として「年800万円までの定額控除限度額」または「接待飲食費の50%相当額」のいずれかを選択できます。本問の接待飲食費は1,900万円であるため、飲食費の50%である950万円を損金算入(不算入額1,250万円を加算)する方が所得金額を低く抑えられます。したがって、定額控除により1,400万円を加算する記述は不適切です。
- 小問 ②:×
- 法人が役員に対して時価より著しく低い価額で資産を譲渡した場合、税務上は時価(6,600万円)で譲渡したものとして取り扱われます。会計上の売却損500万円に対して、税務上の譲渡益1,600万円の益金算入および時価と売却額との差額2,100万円の役員給与(損金不算入)の加算が行われるため、加算額は帳簿価額との差額である500万円ではありません。
- 小問 ③:○
- 役員に支給した役員退職金のうち、法人税法上の適正額を超える部分の金額(過大役員退職金)は損金不算入とされます。支給額4,000万円のうち適正額3,200万円を超える800万円は、損金不算入として法人税申告書別表四で加算調整します。
関連する分野を学ぶ
覚えるポイント
- 中小法人の交際費課税は「定額控除限度額800万円」と「接待飲食費の50%」の有利選択が可能。
- 役員への低額譲渡は時価譲渡として扱われ、時価と対価の差額は役員給与(原則損金不算入)となる。
間違えやすいところ
- 接待飲食費が1,600万円を超えるときは、定額控除(800万円)より接待飲食費の50%を選ぶ方が損金にできる額が大きくなります。この点を見落とさないようにしましょう。
- 低額譲渡では、会計上の譲渡損を認めないだけでなく、時価との差額が役員給与となり損金不算入になります。この仕組みを取り違えないようにしましょう。
出題の前提:2023年10月1日現在施行の税制・法令
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の課税所得金額および法人税額の計算
タックスプランニング · 課税所得金額の計算 / 中小法人の法人税率(軽減税率) / 別表四の調整計算
《設例》の〈資料〉に基づき、X社の当期の確定申告における課税所得金額および法人税額を求める下記の計算式の空欄①~④に入る数値を答えなさい。 〈計算式〉 ・課税所得金額 ( ① )万円 ・法人税額 ( ② )万円×( ③ )%+{( ① )万円-( ② )万円}×23.2% =( ④ )万円
解答・解説を表示
解答
① 3,800 ② 800 ③ 15 ④ 816
解説
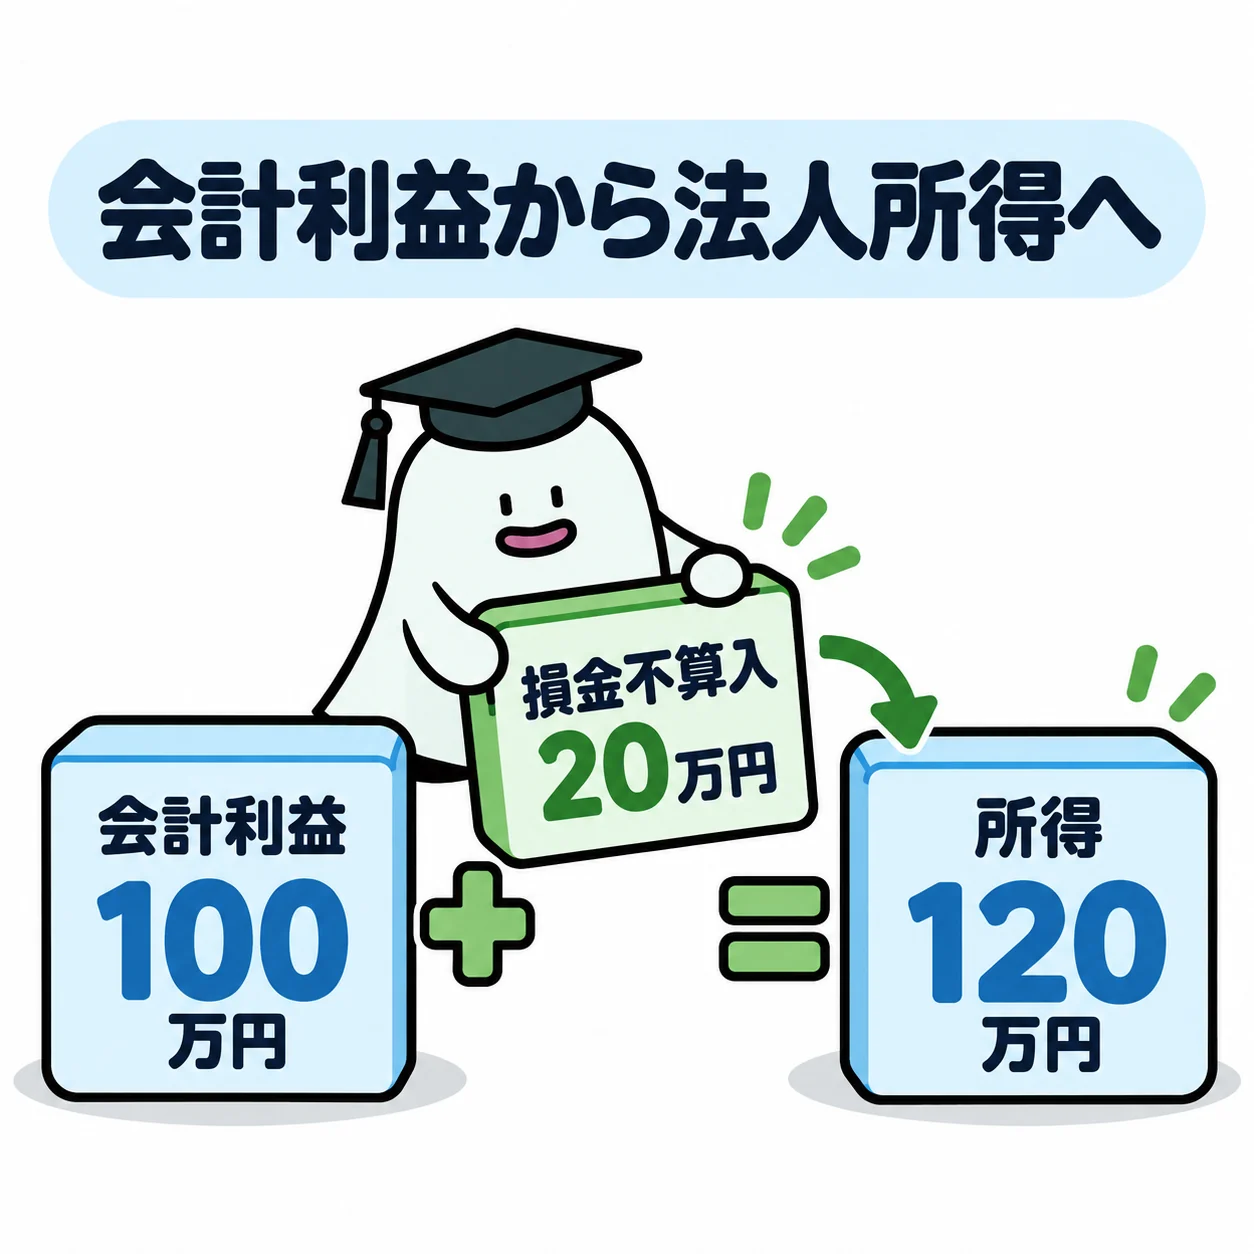
法人税法での課税所得金額は「当期利益 + 加算項目(益金算入・損金不算入) - 減算項目(益金不算入・損金算入)」で計算します。普通法人の本則税率は23.2%です。ただし、資本金1億円以下の中小法人等(適用除外事業者等を除く)は、年800万円以下の部分に15%の軽減税率が使えます。
解き方
- 資料(4)の申告調整額を使って、課税所得金額を出します:2,290万円+220万円+5,350万円-4,000万円-60万円=3,800万円(①)。
- 中小法人等の軽減税率が使える上限(年800万円)と税率(15%)を確かめます(②に800、③に15)。
- 年800万円以下の部分と、年800万円を超える部分(3,000万円×23.2%)をそれぞれ出して足し、法人税額816万円を求めます(④)。
答えの内訳
- ①:3,800
- 課税所得金額は、当期利益の額に加算項目を加え、減算項目を差し引いて計算します。当期利益2,290万円 + 益金算入額220万円 + 損金不算入額5,350万円 - 益金不算入額4,000万円 - 損金算入額60万円 = 3,800万円となります。
- ②:800
- 期末資本金1億円以下の中小法人等の軽減税率が適用される所得金額の上限は年800万円です。したがって、空欄②には800が入ります。
- ③:15
- 中小法人等において、年800万円以下の課税所得金額部分に適用される軽減税率は15%(租税特別措置法上の特例税率)です。したがって、空欄③には15が入ります。
- ④:816
- 法人税額は、800万円×15% +(3,800万円-800万円)×23.2% = 120万円 + 3,000万円×23.2% = 120万円 + 696万円 = 816万円となります。
関連する分野を学ぶ
覚えるポイント
- 課税所得金額=当期利益+加算項目-減算項目。
- 中小法人の年800万円以下の所得に対する軽減税率は15%、年800万円超は23.2%。
間違えやすいところ
- 益金算入・損金不算入(加算)と、益金不算入・損金算入(減算)の符号を逆にしないようにしましょう。
- 年800万円を超える部分に使う税率23.2%の対象(本問では3,800万円-800万円=3,000万円)の計算を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の税制・法令
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税と法人税の相違点
タックスプランニング · 税率構造 / 法定償却方法 / 減価償却の任意性と強制性
所得税と法人税の相違に関する次の文章の空欄①~③に入る最も適切な語句を〈語句群〉から選びなさい。なお、問題の性質上、明らかにできない部分は「□□□」で示してある。 「所得税の税率は( ① )税率であるのに対して、法人税の税率は□□□税率となっています。 また、減価償却資産の減価償却方法について、所轄税務署長に対して税務上の届出をしていない場合の法定償却方法は、所得税では原則として□□□であるのに対して、法人税では原則として( ② )になっています。 さらに、減価償却が任意か強制かに関して、所得税では□□□償却であるのに対して、法人税では( ③ )償却であるというように、両者の税制は多くの点において相違していることに留意しなければなりません」
- イ
- 比例
- ロ
- 単純累進
- ハ
- 超過累進
- ニ
- 定額法
- ホ
- 定率法
- ヘ
- 任意
- ト
- 強制
解答・解説を表示
解答
① ハ、② ホ、③ ヘ
解説
所得税と法人税は、課税の対象や目的の違いから多くの決まりが異なります。税率は、所得税が超過累進税率で、法人税は原則として比例税率です。届出がないときの法定償却方法は、所得税が定額法で、法人税は原則として定率法です。減価償却は、所得税が強制償却で、法人税は限度額までの任意償却です。
解き方
- 税率の仕組みについて、所得税(超過累進税率)と法人税(比例税率)の違いを確かめ、①に「超過累進(ハ)」を選びます。
- 届出がないときの減価償却方法について、所得税(原則定額法)と法人税(原則定率法)を確かめ、②に「定率法(ホ)」を選びます。
- 減価償却の行い方について、所得税(強制償却)と法人税(限度額までの任意償却)を比べ、③に「任意(ヘ)」を選びます。
小問ごとの答え
- 小問 ①:ハ
- 所得税の総合課税における税率は課税標本が増加するにつれて税率が高くなる超過累進税率(5%~45%の7段階)が採用されています(なお、対比される法人税の普通法人税率は原則として比例税率です)。
- 小問 ②:ホ
- 減価償却資産の償却方法を届け出なかった場合の法定償却方法は、所得税では原則として定額法であるのに対し、法人税では機械装置や車両運搬具などの減価償却資産(建物、建物附属設備、構築物を除く)について原則として定率法が適用されます。
- 小問 ③:ヘ
- 減価償却の実施について、所得税では必要経費への算入が義務付けられている強制償却であるのに対し、法人税では損金経理をした金額のうち償却限度額に達するまでの金額が損金となる任意償却となっています。
関連する分野を学ぶ
覚えるポイント
- 所得税は超過累進税率・定額法(法定)・強制償却
- 法人税は比例税率・定率法(法定・建物等除く)・任意償却
間違えやすいところ
- 法人税でも、建物や2016年4月1日以後に取得した建物附属設備・構築物は定額法だけです。ただ、法定償却方法の原則は定率法と覚えましょう。
- 減価償却は、法人が任意で、個人が強制です。この関係を逆にしないように注意しましょう。
出題の前提:2023年10月1日現在施行の所得税法および法人税法
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建築物の高さの制限
不動産 · 日影規制 / 北側斜線制限 / 道路斜線制限 / 用途地域
建築基準法に規定する建築物の高さの制限に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答しなさい。 ① 「日影による中高層の建築物の高さの制限(日影規制)は、準工業地域、工業地域および工業専用地域以外の地域または区域のうち、地方公共団体の条例で指定する区域内における一定の建築物に適用されます」 ② 「第一種中高層住居専用地域および第二種中高層住居専用地域内において日影による中高層の建築物の高さの制限(日影規制)が適用される建築物には、北側の隣地の日照を確保するための建築物の各部分の高さの制限(北側斜線制限)は適用されません」 ③ 「前面道路との関係についての建築物の各部分の高さの制限(道路斜線制限)は、すべての用途地域内における一定の建築物に適用されますが、用途地域の指定のない区域内における建築物には適用されません」
- ①
- 日影規制の適用対象区域に関する記述
- ②
- 中高層住居専用地域における日影規制適用時の北側斜線制限の適用除外に関する記述
- ③
- 道路斜線制限の用途地域の指定のない区域への適用に関する記述
解答・解説を表示
解答
① ×、② ○、③ ×
解説
建築基準法には、建物の高さに関するいくつかの制限があります。道路斜線制限は前の道路の採光・通風を守るためで、すべての地域と用途地域の指定のない区域に適用されます。ほかに、隣地斜線制限・北側斜線制限・日影規制があります。それぞれの適用される区域や、重ねて適用されない場合の決まりを正確に理解する必要があります。
解き方
- 記述①:日影規制が原則として適用されない区域(商業地域・工業地域・工業専用地域)を確かめます。準工業地域は指定されれば対象になるので、記述は不適切です。
- 記述②:日影規制と北側斜線制限の関係を確かめます。第一種・第二種中高層住居専用地域で日影規制の対象になる建物には、北側斜線制限が適用されないので、記述は適切です。
- 記述③:道路斜線制限が適用される区域を確かめます。すべての用途地域だけでなく、用途地域の指定のない区域にも適用されるので、記述は不適切です。
小問ごとの答え
- 小問 ①:×
- 日影規制の対象除外地域は「商業地域、工業地域、工業専用地域」の3つです。準工業地域は対象除外地域に含まれず、条例で指定されれば日影規制の適用対象区域となります。
- 小問 ②:○
- 第一種・第二種中高層住居専用地域内にある建築物で、日影規制の適用を受けるものについては、建築基準法第56条第1項第3号ただし書の規定により、北側斜線制限は適用されません。
- 小問 ③:×
- 道路斜線制限は、すべての用途地域のほか、用途地域の指定のない区域(無指定区域)内の建築物にも適用されます。
関連する分野を学ぶ
覚えるポイント
- 日影規制の対象外地域:商業地域・工業地域・工業専用地域
- 中高層住居専用地域で日影規制が適用される建築物は北側斜線制限が適用除外
- 道路斜線制限は全用途地域および用途地域無指定区域に適用
間違えやすいところ
- 日影規制の適用除外区域を「準工業地域・工業地域・工業専用地域」と間違えやすいですが、除外されるのは商業地域です。準工業地域は規制の対象になることがあります。
- 用途地域の指定のない区域には斜線制限がまったくないと勘違いしやすいですが、道路斜線制限は無指定区域にも適用されます。
出題の前提:2023年10月1日現在施行の建築基準法(第56条、第56条の2)
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
複数用途地域にわたる敷地の建築面積および延べ面積の最高限度の計算
不動産 · 建蔽率の緩和 / 容積率の制限 / 加重平均
甲土地(敷地面積600㎡:近隣商業地域400㎡、第一種中高層住居専用地域200㎡)に耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積をそれぞれ求めなさい。なお、甲土地は特定行政庁が指定する角地であり、前面道路として幅員8mおよび4mの市道に接している。
解答・解説を表示
解答
① 560(㎡) ② 2,000(㎡)
解説
複数の用途地域にまたがる敷地では、建築面積と延べ面積の最高限度を地域ごとに分けて計算し、最後に合計して求めます。地域ごとに防火の規制や角地の指定、前面道路の幅による緩和や制限が違うからです。
解き方
- それぞれの用途地域で、防火の規制と角地の指定による建ぺい率の緩和を確認します。地域ごとに建築面積の限度を出して合計します。
- 前面道路は広い方の幅員を使います。地域ごとに指定容積率と、幅員に法定乗数を掛けた道路の制限を比べ、厳しい方を採用して延べ面積の限度を合計します。
答えの内訳
- ①:560(㎡)
- 近隣商業地域部分(400㎡)は指定建蔽率80%の地域かつ防火地域内の耐火建築物であるため建蔽率の制限がなくなり100%が適用されます(建築面積限度:400㎡×100%=400㎡)。第一種中高層住居専用地域部分(200㎡)は指定建蔽率60%で、準防火地域内の耐火建築物(+10%)かつ指定角地(+10%)の緩和により適用建蔽率は80%となります(建築面積限度:200㎡×80%=160㎡)。したがって、上限となる建築面積の合計は400㎡+160㎡=560㎡となります。
- ②:2,000(㎡)
- 甲土地は8m市道と4m市道に面しているため、幅員の広い8m道路を前面道路として容積率制限を判定します。近隣商業地域(400㎡)は、指定容積率400%に対し道路幅員制限が8m×6/10=480%となるため指定容積率400%が適用されます(延べ面積限度:400㎡×400%=1,600㎡)。第一種中高層住居専用地域(200㎡)は、指定容積率200%に対し道路幅員制限が8m×4/10=320%となるため指定容積率200%が適用されます(延べ面積限度:200㎡×200%=400㎡)。合計した延べ面積の上限は1,600㎡+400㎡=2,000㎡となります。
関連する分野を学ぶ
覚えるポイント
- 指定建蔽率80%の地域で防火地域内に耐火建築物を建てる場合は建蔽率制限が適用されず100%となる。
- 敷地が2つ以上の道路に接する場合、前面道路の幅員は最も広い方の数値を採用する。
間違えやすいところ
- 準防火地域の耐火建築物の緩和(+10%)と角地の緩和(+10%)を両方足し忘れることです。
- 前面道路の制限を、狭い方の4mの道路幅員で計算してしまうことです。
出題の前提:2023年10月1日現在施行の建築基準法に基づく出題。
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
等価交換方式(市場性比較方式)による取得専有床面積の計算
不動産 · 等価交換方式 / 立体買換えの特例 / 市場性比較方式
デベロッパーB社からの等価交換提案に基づきマンションを建築する場合、下記の条件に従って、計算過程の空欄①(B社の必要販売額)および②(土地所有者Aさんが取得可能な専有床面積)に入る数値を求めなさい。 〈建築条件〉 ・マンションの建築費用:6億円 ・B社が確保したい粗利益率:20% ・販売可能単価(専有床面積1㎡当たり):60万円 ・マンションの専有床面積の合計:1,800㎡ ・B社の必要販売額:建築費用÷(1-粗利益率)
解答・解説を表示
解答
① 7億5,000万(円) ② 550(㎡)
解説
等価交換方式の市場性比較方式では、まず事業者が投じる建築費用に目標の粗利益率を上乗せした必要販売額を求めます。それを販売可能単価で割って事業者の取得床面積を出し、残りを土地所有者に配分します。
解き方
- 建築費用を(1-粗利益率)で割り、開発事業者(B社)の必要販売額を計算します。
- 必要販売額を、専有床面積1㎡当たりの販売可能単価で割り、B社の必要専有床面積を出します。
- マンション全体の専有床面積からB社の必要専有床面積を引き、土地所有者(Aさん)が取得できる専有床面積を求めます。
答えの内訳
- ①:7億5,000万(円)
- B社の必要販売額は、算式「建築費用÷(1-粗利益率)」より、600,000,000円÷(1-0.20)=600,000,000円÷0.8=750,000,000円(7億5,000万円)となります。
- ②:550(㎡)
- B社が必要とする専有床面積は、必要販売額750,000,000円÷販売可能単価600,000円/㎡=1,250㎡となります。全体の専有床面積1,800㎡からB社に必要な1,250㎡を差し引くことで、Aさんが取得可能な専有床面積は1,800㎡-1,250㎡=550㎡と求められます。
関連する分野を学ぶ
覚えるポイント
- 必要販売額の算式は「建築費用÷(1-粗利益率)」であり、「建築費用×(1+粗利益率)」ではない点に注意する。
間違えやすいところ
- 必要販売額を出すとき、6億円×1.2=7.2億円と、割り算ではなく掛け算で計算してしまうことです。
- B社の必要面積1,250㎡を、そのまま最終の答えとして書いてしまうことです。
出題の前提:問題文に提示された建築条件・計算過程の指示に基づく出題。
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
出資持分の類似業種比準価額および併用方式による相続税評価額の計算
相続・事業承継 · 出資持分の評価 / 類似業種比準方式 / 併用方式 / 医療法人
社団医療法人Xクリニック(規模区分「中会社の小」)の概要に基づき、出資持分1口当たりの「類似業種比準価額」および「類似業種比準方式と純資産価額方式の併用方式による相続税評価額」を求める計算式中の空欄①〜④に入る適切な数値を求めなさい。 〈計算式〉 ・類似業種比準価額 ( ① )円 × {(15円 / 50円)+(165円 / 330円)}/( ② )×( ③ )×(50,000円 / 50円)= □□□円 ・類似業種比準方式と純資産価額方式の併用方式による相続税評価額 □□□円 ×( ④ )+ 165,000円 × {1-( ④ )}= □□□円
解答・解説を表示
解答
① 424(円) ② 2 ③ 0.6 ④ 0.60
解説
持分あり医療法人の出資持分は、非上場株式と同じ方法で評価します。ただし剰余金の配当が法律で禁止されているため、類似業種比準価額は配当を除いた2つの要素で計算します。中会社では、規模に応じた斟酌割合と併用割合(L)を使います。
解き方
- 類似業種の株価の候補から、最も有利な(最も低い)価格を選んで空欄①を決めます。
- 医療法人は配当を除いた2要素で比準することを確認して空欄②を導き、中会社の斟酌割合0.6を空欄③に当てはめます。
- 会社規模「中会社の小」の併用方式で使う類似業種比準価額の割合(L=0.60)を求めて、空欄④に記入します。
答えの内訳
- ①:424
- 類似業種の株価は、課税時期の属する月(455円)、前月(451円)、前々月(444円)、前年平均(424円)、2年平均(446円)のうち最も低い金額を選択するため、424円となります。
- ②:2
- 医療法人は剰余金の配当が禁止されているため、比準要素から配当が除外され、「利益金額」と「純資産価額」の2要素で比準することから、分母の比準要素数は2となります。
- ③:0.6
- 類似業種比準価額の計算における斟酌割合は、会社規模により大会社0.7、中会社0.6、小会社0.5と定められており、Xクリニックは「中会社の小」であるため0.6となります。
- ④:0.60
- 中会社の類似業種比準方式と純資産価額方式の併用方式における類似業種比準価額の割合(L)は、大が0.90、中が0.75、小が0.60と定められており、「中会社の小」であるため0.60となります。
関連する分野を学ぶ
覚えるポイント
- 医療法人は配当禁止のため、比準要素は利益と純資産の2要素(分母は2)となる点
- 中会社のL値は、大が0.90、中が0.75、小が0.60となる点
間違えやすいところ
- 一般の取引相場のない株式のように、配当+利益×3+純資産の5要素で計算してしまうことです。
- 中会社の斟酌割合0.6と、併用割合L(中会社の小=0.60)を混同することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
教育資金一括贈与・遺言書保管制度・役員退職金支給による相続税対策
相続・事業承継 · 教育資金の一括贈与 / 自筆証書遺言書保管制度 / 役員退職金 / 出資持分の引下げ
相続対策等に関する次の記述①~③について、それぞれ適切・不適切を判定しなさい。 ① Aさんが孫Eさんに対し、2024年1月に教育資金贈与信託の非課税特例の適用を受けて贈与し、その10年後に死亡した場合、孫Eさんは23歳未満であるため、Aさんの相続における相続税の課税価格の合計額の多寡にかかわらず、Aさんの死亡日における非課税拠出額から教育資金支出額を控除した残額は相続財産に加算しない。 ② Aさんが自筆証書遺言を作成した場合、法務局における自筆証書遺言書保管制度を利用すれば、遺言書を紛失するおそれはなくなり、Aさんの相続開始後の家庭裁判所の検認手続も不要となる。 ③ Aさんの勇退に伴い、XクリニックがAさんに役員退職金(税務上損金となるもの)を支給することにより、Xクリニックの出資持分の相続税評価額を引き下げる効果が期待できる。
- ①
- Aさんが、孫Eさんに対し、2024年1月に、本特例の適用を受けて教育資金の贈与をし、その10年後に死亡した場合、孫Eさんは23歳未満であるため、Aさんの相続における相続税の課税価格の合計額の多寡にかかわらず、Aさんの死亡日における非課税拠出額から教育資金支出額を控除した残額は相続財産に加算しません
- ②
- Aさんが自筆証書遺言を作成した場合、法務局における自筆証書遺言書保管制度を利用すれば、遺言書を紛失するおそれはなくなり、Aさんの相続開始後の家庭裁判所の検認手続も不要となります
- ③
- Aさんの勇退に伴い、XクリニックがAさんに役員退職金(税務上損金となるもの)を支給することにより、Xクリニックの出資持分の相続税評価額を引き下げる効果が期待できます
解答・解説を表示
解答
① × ② ○ ③ ○
解説
相続や事業承継の対策では、制度やルールを正しく知っておくことが大切です。贈与税の非課税特例の要件の変化や、遺言書の法的な保管制度、法人の退職金で出資持分の評価を下げる方法などを正確に把握しておきましょう。
解き方
- 記述①は、2023年度の税制改正後の教育資金一括贈与特例で、相続税の課税価格が5億円を超えると加算されるルールを確認して判定します。
- 記述②は、自筆証書遺言書保管制度を使うと家庭裁判所の検認が不要になる取扱いを確認して判定します。
- 記述③は、役員退職金の支給が医療法人の純資産と損益(出資持分の評価額)に与える影響を検討して判定します。
- 選択肢 ①不正解
- 受贈者が23歳未満でも、相続税の課税価格の合計が5億円を超えると管理残額が相続財産に加算されるので、誤りです。
- 選択肢 ②正解
- 自筆証書遺言書保管制度を使うと、遺言書の紛失や改ざんを防げて、相続開始後の家庭裁判所の検認も不要になるので、正しいです。
- 選択肢 ③正解
- 適正な役員退職金を支給して損金に算入すると、純資産や利益が減り、出資持分の相続税評価額を下げる効果があるので、正しいです。
答えの内訳
- ①:×
- 2023年度税制改正により、2023年4月1日以後に取得した信託受益権等については、贈与者の死亡時に受贈者が23歳未満等であっても、贈与者に係る相続税の課税価格の合計額が5億円を超える場合には、管理残額が相続税の課税価格に加算されることとされたため、「課税価格の合計額の多寡にかかわらず加算しない」とする記述は不適切です。
- ②:○
- 法務局における自筆証書遺言書保管制度を利用して遺言書保管所に保管されている遺言書については、家庭裁判所による検認の手続が不要となり、原本が厳格に保管されるため紛失や改ざんのおそれがなくなります。
- ③:○
- 役員退職金を支給して税務上の損金に算入することにより、法人の純資産が減少して純資産価額方式の評価額が低下するとともに、利益金額が減少して類似業種比準価額の引き下げ効果も得られるため、出資持分の評価額を引き下げる効果が期待できます。
関連する分野を学ぶ
覚えるポイント
- 教育資金一括贈与特例では、相続税の課税価格が5億円超の場合、受贈者が23歳未満等でも管理残額が相続財産に加算される点
- 法務局の自筆証書遺言書保管制度を利用した遺言書は家庭裁判所の検認が不要になる点
間違えやすいところ
- 教育資金一括贈与は、受贈者が23歳未満なら無条件で相続財産への加算が免除されると誤解することです。
- 自筆証書遺言書保管制度を使っても、公正証書遺言と同じように検認が必要だと誤解することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
認定医療法人制度(持分なし医療法人への移行と納税猶予)
相続・事業承継 · 認定医療法人制度 / 持分なし医療法人への移行 / 医業継続に係る納税猶予等の特例
「持分あり医療法人」から「持分なし医療法人」への移行に関する次の文章の空欄①~③に入る最も適切な語句を〈語句群〉から選びなさい。 「移行計画認定制度(認定医療法人制度)により、持分あり医療法人から持分なし医療法人への移行を行う場合、2017年10月1日から( ① )までの間に、移行計画について厚生労働大臣の認定を受ける必要があります。 移行計画の認定を受けた医療法人(以下、「認定医療法人」という)は、認定の日から( ② )以内(以下、「移行期限」という)に持分なし医療法人に移行しなければなりません。また、移行後6年間は、毎年、持分なし医療法人の運営状況を厚生労働大臣に報告しなければなりません。 認定医療法人において、出資持分について相続等があった場合には、相続税等の申告の際に納税猶予を受けることができます。なお、移行期限までに出資持分をすべて( ③ )すれば、猶予税額の免除の手続を行うことができます」
- イ
- 2024年9月30日
- ロ
- 2025年12月31日
- ハ
- 2026年12月31日
- ニ
- 3年
- ホ
- 4年
- ヘ
- 5年
- ト
- 放棄
- チ
- 払戻し
- リ
- 譲渡
解答・解説を表示
解答
① ハ ② ヘ ③ ト
解説
医療法の改正で、持分あり医療法人は新しく作れなくなりました。既存の法人では、出資持分の評価が上がることによる相続税の負担や、払戻しによる資金の流出が問題になっています。そこで、厚生労働大臣の認定を受けた移行計画で持分なし法人へ移行すると、相続税などの納税猶予や免除を受けられる制度があります。
解き方
- 認定医療法人の移行計画の申請期限は、税制改正で2026年12月31日まで延びました。これを確認して空欄①に「ハ」を選びます。
- 認定を受けてから5年以内に持分なし医療法人へ移行を終える必要があります。これを確認して空欄②に「ヘ」を選びます。
- 出資者が持分をすべて放棄することが、猶予された税額の免除の要件です。これを確認して空欄③に「ト」を選びます。
小問ごとの答え
- 小問 ①:ハ
- 認定医療法人制度における厚生労働大臣の移行計画認定期限は、税制改正による延長措置により2026年12月31日までとされています。
- 小問 ②:ヘ
- 認定を受けた認定医療法人は、認定を受けた日から原則として5年以内(移行期限)に持分なし医療法人への移行を完了する必要があります。
- 小問 ③:ト
- 移行期限までに出資者がその有する出資持分のすべてを「放棄」することにより持分なし医療法人に移行した場合、納税が猶予されていた相続税額の免除を受けることができます。
関連する分野を学ぶ
覚えるポイント
- 認定医療法人制度の認定申請期限は2026年12月31日まで
- 移行計画認定の日から5年以内に持分なし医療法人へ移行完了が必要
- 納税猶予税額が免除されるには移行期限までに出資持分をすべて「放棄」することが要件
間違えやすいところ
- 事業承継税制の特例承継計画の提出期限と、認定医療法人の期限2026年12月31日を混同しやすいです。
- 移行の期限を3年と覚え違いしやすいですが、今の法律では5年以内です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 中小事業主資産相談業務』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 2級 中小事業主資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年1月 2級 中小事業主資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。