


法令上建てられる規模、投資採算、保有と売却の税を一つの事例につなげます。利回りの高さを結論にせず、キャッシュフローと権利の条件まで確かめます。
仕組みを理解する
建築基準法の詳細
建築基準法とは、敷地の接道や建ぺい率・容積率・高さなど、建築物の安全と市街地の秩序を定める法律です。
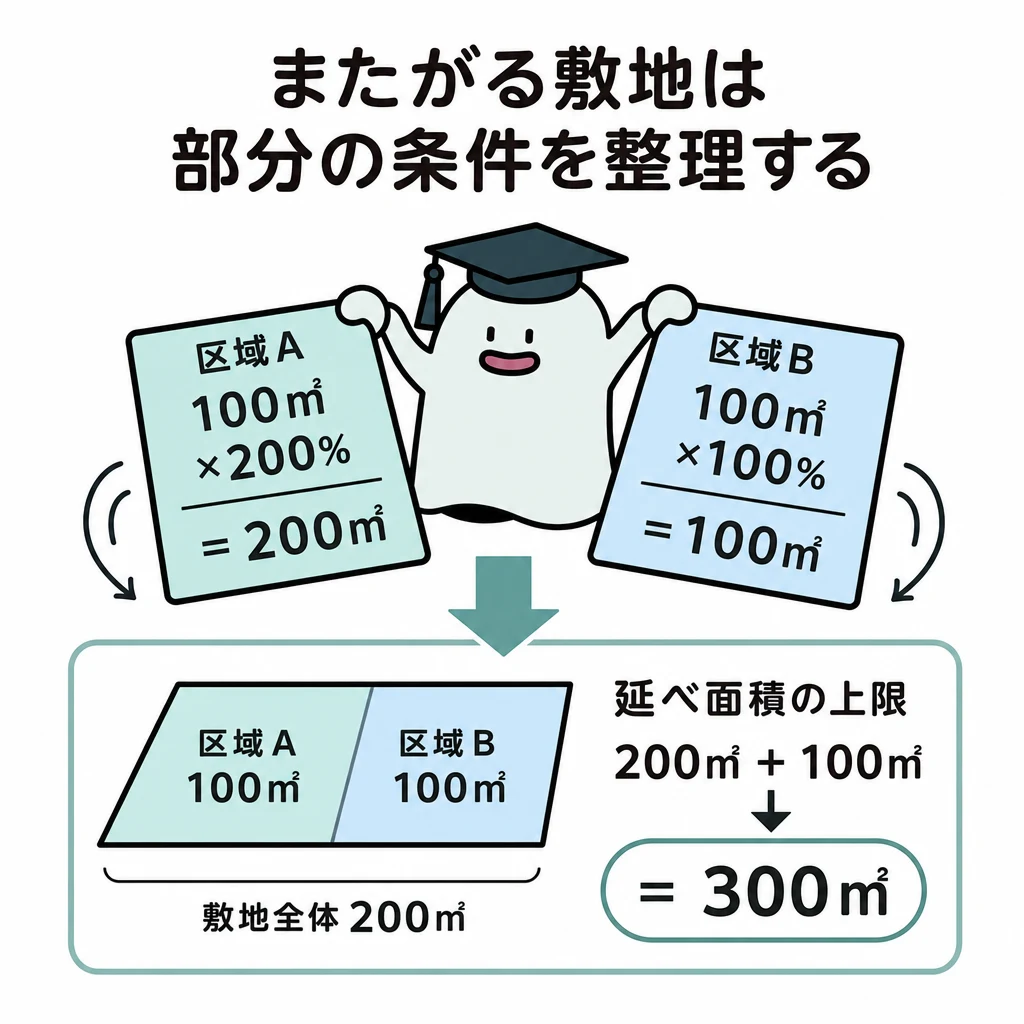
複数の制限がある敷地では、建ぺい率・容積率・高さ・接道等を別々に判定してから、同時に満たせる計画を考えます。一つの面積上限を満たせば自由に建てられるわけではありません。
| 確認点 | 計算・判定の順番 |
|---|---|
| 建ぺい率 | 地域別の指定値と緩和を確認→各部分の上限建築面積を合計 |
| 容積率 | 指定値と前面道路幅員による上限を比較→地域別の上限延べ面積を合計 |
| その他 | 接道・セットバック・用途(敷地の過半)・防火(厳しい方)を別に確認 |
| 高さ | 道路斜線・隣地斜線・北側斜線・絶対高さ・日影規制を用途地域ごとに判定 |
基本の仕組み
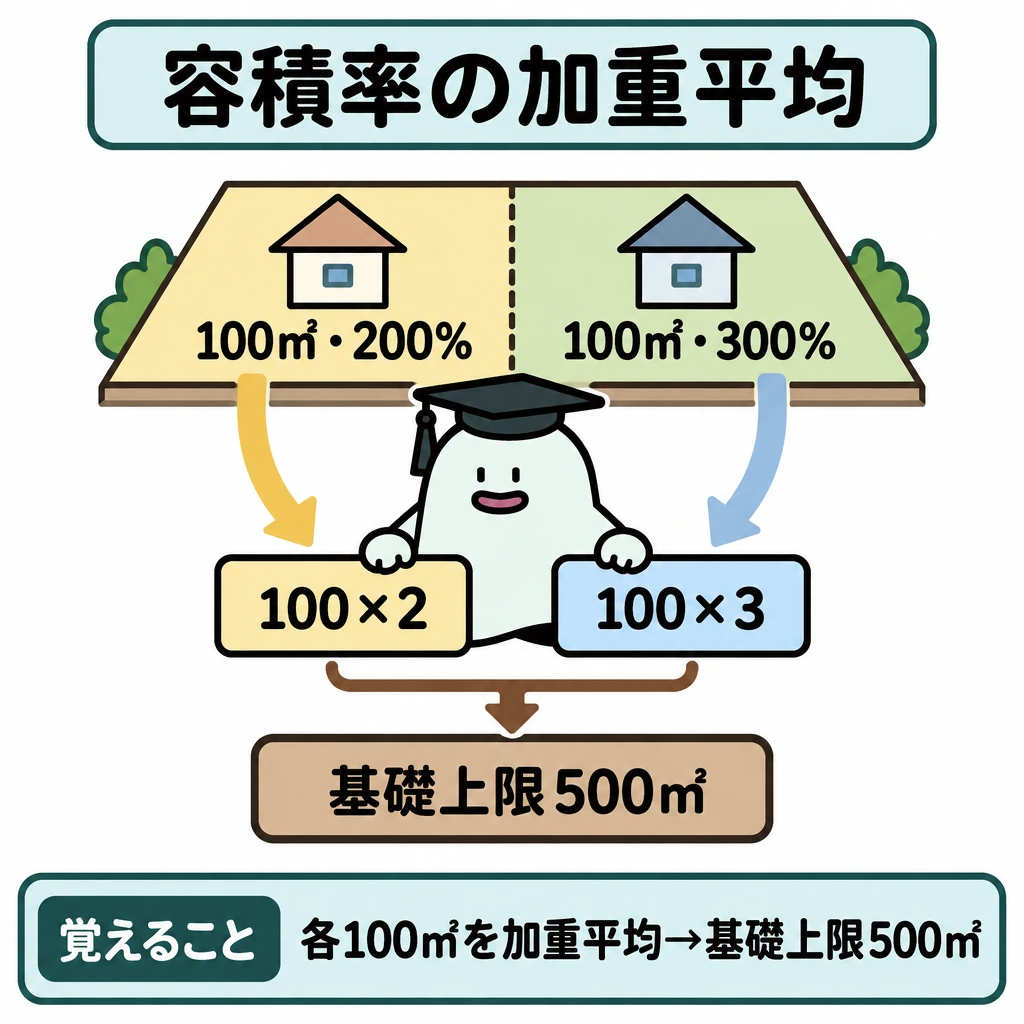
敷地100㎡の部分に容積率200%、別の100㎡に300%が適用され、加重平均する条件なら、延べ面積の基礎となる上限は100×2+100×3=500㎡です。単に大きい300%を全200㎡へかけて600㎡とはしません。
ただし、面積で加重平均しない制限もあります。用途制限は敷地の過半が属する用途地域の制限を敷地全体に適用し、防火地域と準防火地域にまたがる建築物は原則として厳しい方の規制を建築物全体に適用します。道路制限やセットバック、緩和を適用する際も、要件を満たす根拠を先に示します。
都市計画の区域や用途地域は、建てられる用途や規模を確認する入口です。市街化区域と市街化調整区域では市街化への方針が異なり、用途地域の制限だけ見て建築可能と判断できません。農地を宅地へ変える場合等は、建築基準法とは別の許可や届出も確認します。
敷地・道路・指定値を先に確定する
計算の順序は、①敷地面積とセットバックで敷地に算入できない部分、②各用途地域・防火地域の面積、③指定建ぺい率・指定容積率、④角地・耐火建築物等の緩和、⑤前面道路幅員による容積率制限です。接道義務や高さ制限も別に判定します。
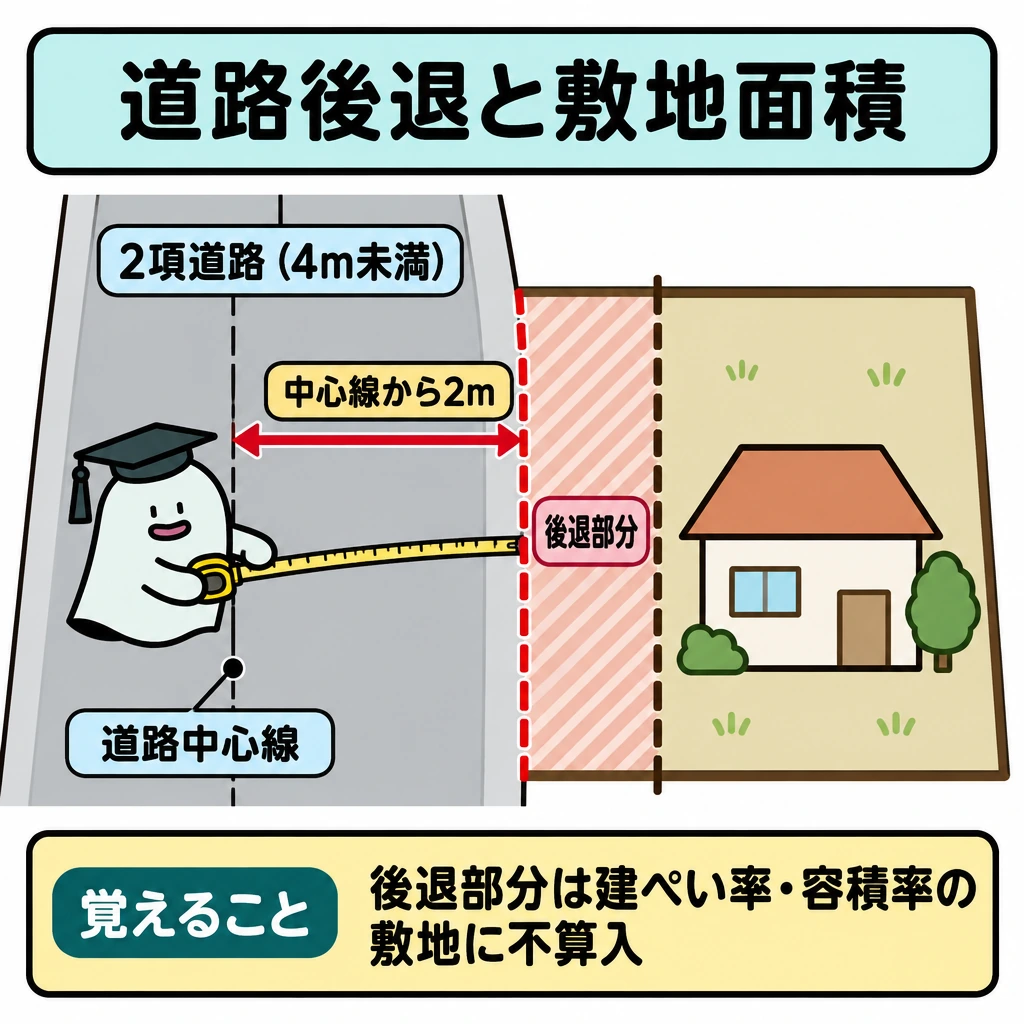
接道義務は、建築基準法上の道路(原則幅員4m以上)に敷地が2m以上接することです。幅員4m未満の2項道路では道路中心線から2m(反対側が崖地・川等なら反対側の境界から4m)後退した線が道路境界とみなされ、後退部分は建ぺい率・容積率の計算上の敷地面積に算入しません。
2025年9月の1級実技問15のように複数の用途地域にまたがる敷地では、各部分の面積に適用する建ぺい率を掛けて合計します。同問では第二種中高層住居専用地域90㎡が指定50%+角地10%+耐火建築物等10%=70%で63㎡、指定80%・防火地域内の耐火建築物の商業地域135㎡が制限なし(100%)で135㎡、合計198㎡でした。
緩和・道路制限を別計算する
特定行政庁が指定する角地の緩和と、防火地域内の耐火建築物等・準防火地域内の耐火建築物等または準耐火建築物等への緩和は、要件を満たすとそれぞれ10%を加え、両方なら20%加算です。用途地域ごとの指定値と建物の構造を確認してから各部分に適用します。
指定建ぺい率80%の地域内で防火地域内にある耐火建築物等は、建ぺい率の制限が適用されません(100%)。敷地が防火地域の内外にわたる場合でも、敷地内の建築物の全部が耐火建築物等なら、敷地全体を防火地域内とみなして緩和を適用します。
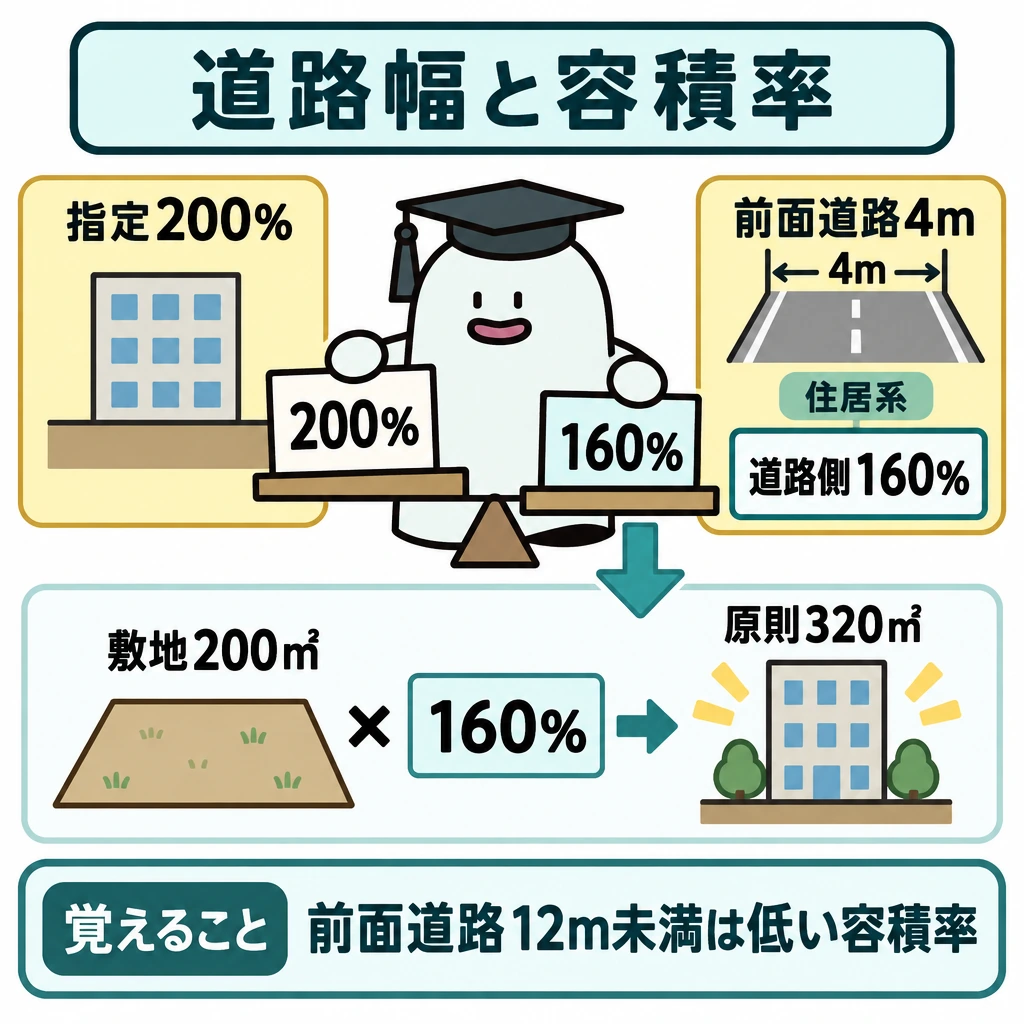
前面道路幅員が12m未満なら、指定容積率と「道路幅員×法定係数」を比較して小さい方を使います。住居系の典型例は係数0.4、非住居系は0.6ですが、指定による例外があります。例えば指定200%、住居系で幅員4mなら道路側は160%で、200㎡の敷地の延べ面積上限は原則320㎡です。
前面道路が2以上あるときは、最も幅員の広い道路で計算します。幅員6m以上12m未満の前面道路が幅員15m以上の特定道路から70m以内で接続する場合は、特定道路までの距離に応じて幅員を加算する緩和があります。
高さの制限は面積計算とは別に判定します。道路斜線制限はすべての用途地域と用途地域の指定のない区域、隣地斜線制限は第一種・第二種低層住居専用地域と田園住居地域以外、北側斜線制限は低層住居専用地域・田園住居地域と中高層住居専用地域(日影規制の対象区域を除く)に適用されます。
第一種・第二種低層住居専用地域と田園住居地域には、10mまたは12mの絶対高さ制限もあります。
試験に出る
- 建ぺい率・容積率・高さ・接道を別々に判定する手順を問う問題。
- 容積率が部分ごとに異なる場合の加重平均の計算。
- 用途制限(敷地の過半の地域)や防火規制(原則として厳しい方)など、加重平均とは異なる適用ルール。
- 市街化区域と市街化調整区域、用途地域の違い。
- 農地転用など建築基準法以外の許可・届出も確認する点。
- 斜線制限・絶対高さ制限が適用される用途地域の区別。
重要な言葉
- 建ぺい率
- 敷地面積に対する建築面積の割合。
- 容積率
- 敷地面積に対する延べ面積の割合。
- 市街化調整区域
- 市街化を抑制すべき区域として定められる区域。
- 農地転用
- 農地を宅地など農地以外にすること。原則は農地法の許可が必要で、市街化区域内なら農業委員会への届出で足りる。
- セットバック
- 幅員4m未満の2項道路で、道路中心線から2m後退した線を道路境界とみなすこと。後退部分は敷地面積に算入しない。
- 斜線制限
- 道路や隣地、北側の境界からの距離に応じて建物の高さを制限する規制。道路斜線・隣地斜線・北側斜線がある。
確認問題
確かめよう図面に境界と面積を書き込むとき、分けて考える二種類の制限は何ですか。
「平均する制限」と「厳しい方等を使う制限」です。すべてを同じ計算で処理しないことが複合問題の要点です。
敷地の一部ごとに容積率が異なる場合、最も大きい容積率を敷地全体にかけてよい。
市街化区域と市街化調整区域では、市街化への方針が異なる。
容積率200%の部分100㎡と容積率300%の部分100㎡を加重平均する場合、延べ面積の上限は?
農地を宅地へ変える場合に確認すべきものは?
複数の制限がある敷地では、・・高さ・接道等を別々に判定してから、同時に満たせる計画を考えます。一つの面積上限を満たせば自由に建てられるわけではありません。
敷地の部分に容積率200%、別の100㎡にが適用され、加重平均する条件なら、延べ面積の基礎となる上限は100×2+100×3=500㎡です。単に大きい300%を全200㎡へかけて600㎡とはしません。
ただし、面積で加重平均しない制限もあります。は敷地の過半が属する用途地域の制限を敷地全体に適用し、防火地域と準防火地域にまたがる建築物は原則として厳しい方の規制を建築物全体に適用します。道路制限や、緩和を適用する際も、要件を満たす根拠を先に示します。
都市計画の区域やは、建てられる用途や規模を確認する入口です。と市街化調整区域では市街化への方針が異なり、用途地域の制限だけ見て建築可能と判断できません。農地を宅地へ変える場合等は、建築基準法とは別の許可や届出も確認します。
不動産の有効活用
不動産の有効活用とは、保有する土地を等価交換・事業受託・定期借地などで活用し、収益と権利の条件を比較して選ぶことです。
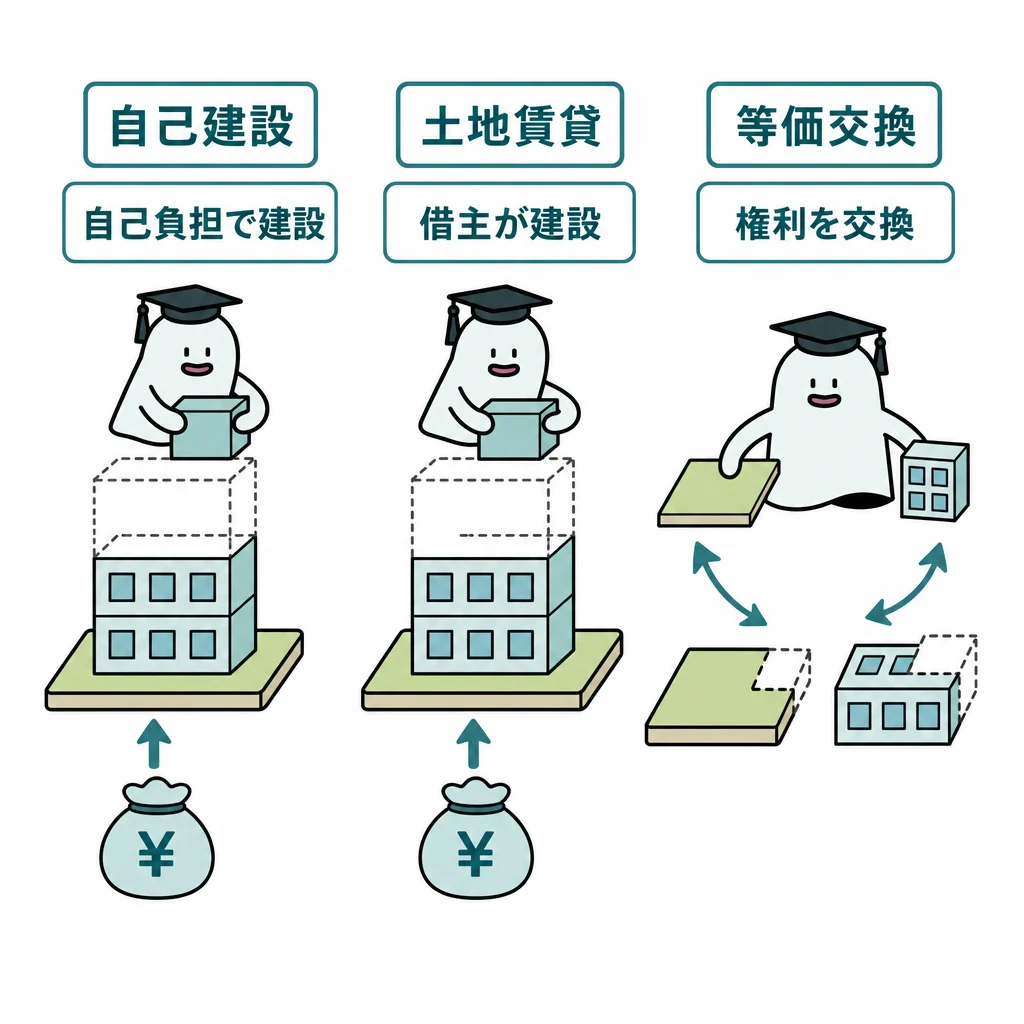
土地活用の比較では、所有権を残すか、事業リスクを負うか、借入を使うかを先に整理します。等価交換、事業受託、定期借地などは、資金だけでなく権利と意思決定の自由度が違います。
| 方式 | 土地・建物の権利 | 資金とリスク |
|---|---|---|
| 自己建設 | 地主が土地・建物を保有 | 地主が建設費・空室・修繕を負担 |
| 事業受託 | 原則として地主が保有 | 企画等を委託しても事業リスクは地主側 |
| 建設協力金 | 地主が保有し、借入れを返す | テナント等から建設資金を借りる |
| 等価交換 | 土地・建物の権利を交換後に分有 | 建設資金負担を抑えるが土地持分が減り得る |
| 土地信託 | 受託者へ所有権を移し受益権を保有 | 運用成果によって受益が変わる |
| 定期借地 | 地主は土地を保有 | 地代を受け、契約期間中の利用が制限 |
基本の仕組み
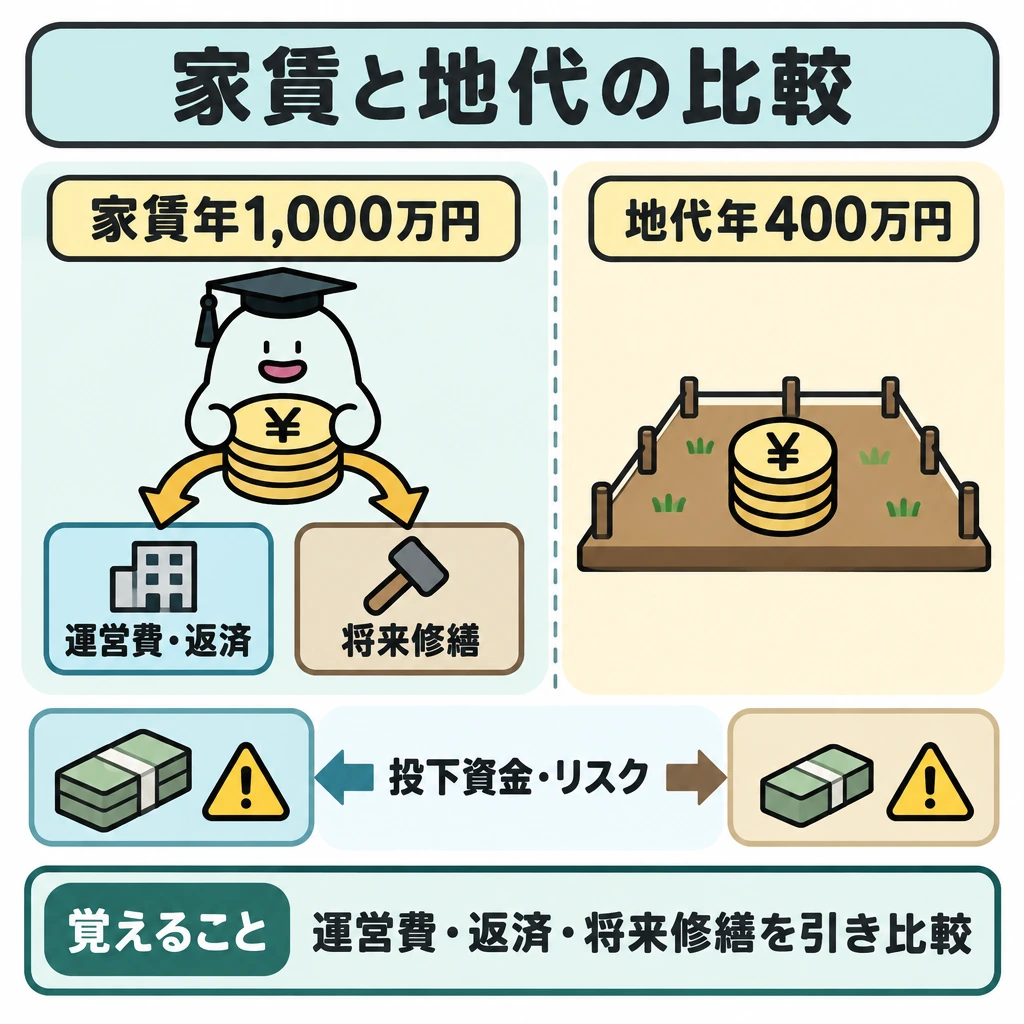
自己建設なら賃貸収入の多くを得る一方、建設資金と空室・修繕等のリスクを負います。土地を貸す方法なら建物投資の負担を抑えられる場合がありますが、契約期間中の土地利用は制約されます。
例えば家賃年1,000万円の案と地代年400万円の案を比べるなら、家賃案の運営費・返済・将来修繕を差し引かなければ比較できません。収入の大きさが違っても、投下資金やリスクが違うためです。
主な土地活用方式を比較する
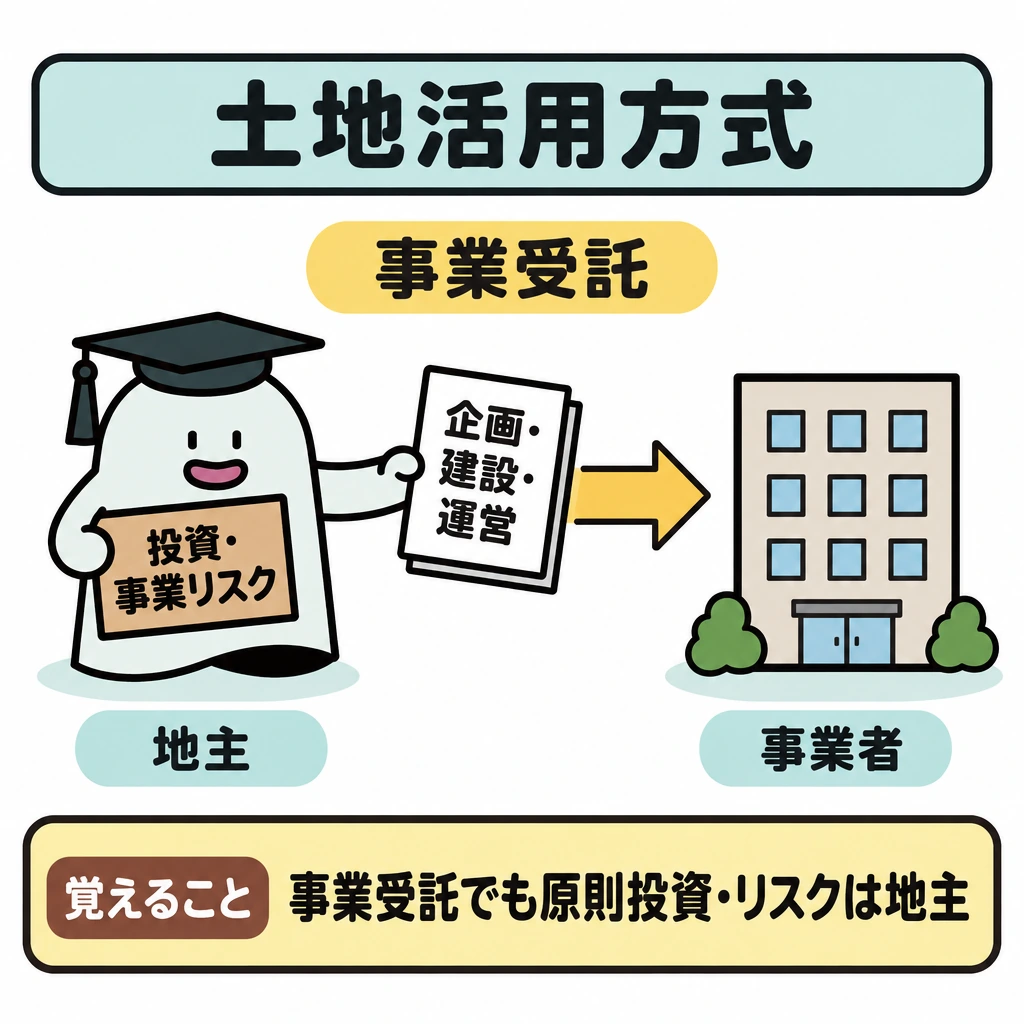
自己建設は地主が建物を建てて所有・賃貸する方式です。事業受託は企画・建設・運営の仕事を事業者へ委託しますが、原則として投資と事業リスクは地主側に残ります。建設協力金方式ではテナント等から建設資金を借り、賃料等から返済します。借入れが消えるわけではありません。
等価交換は地主が土地等を提供し、事業者が建物を建て、交換後の土地・建物の権利をそれぞれ取得する方式です。地主の土地持分は減ることがあります。譲渡益の課税は、立体買換えの特例や固定資産の交換の特例の要件で繰り延べられるかを確認します。
土地信託は受託者に所有権を移して運用し、地主は受益権を持って信託配当を受けます。定期借地では地主は土地を保有し地代を受けますが、期間・用途・終了時の建物の扱いは借地権の種類で異なります。
資金・権利・リスクで選ぶ
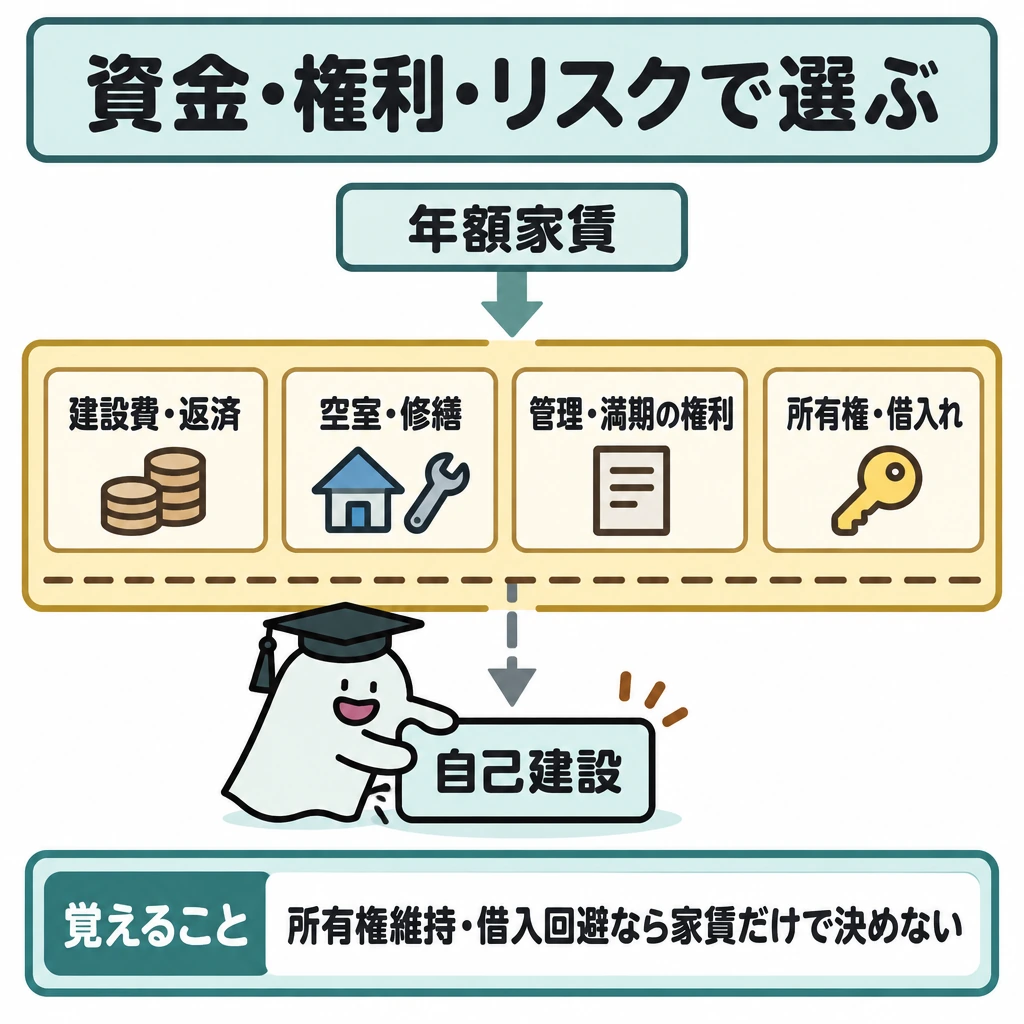
同じ年額収入でも、建設費と借入返済、空室・修繕、管理、満期時の権利関係が違います。税負担と相続時の評価も別に検討します。所有権を保ち借入れを避けたい相談者に、年額家賃の数字だけで自己建設を薦める判断はできません。
借地借家法の期間と方式を比べる
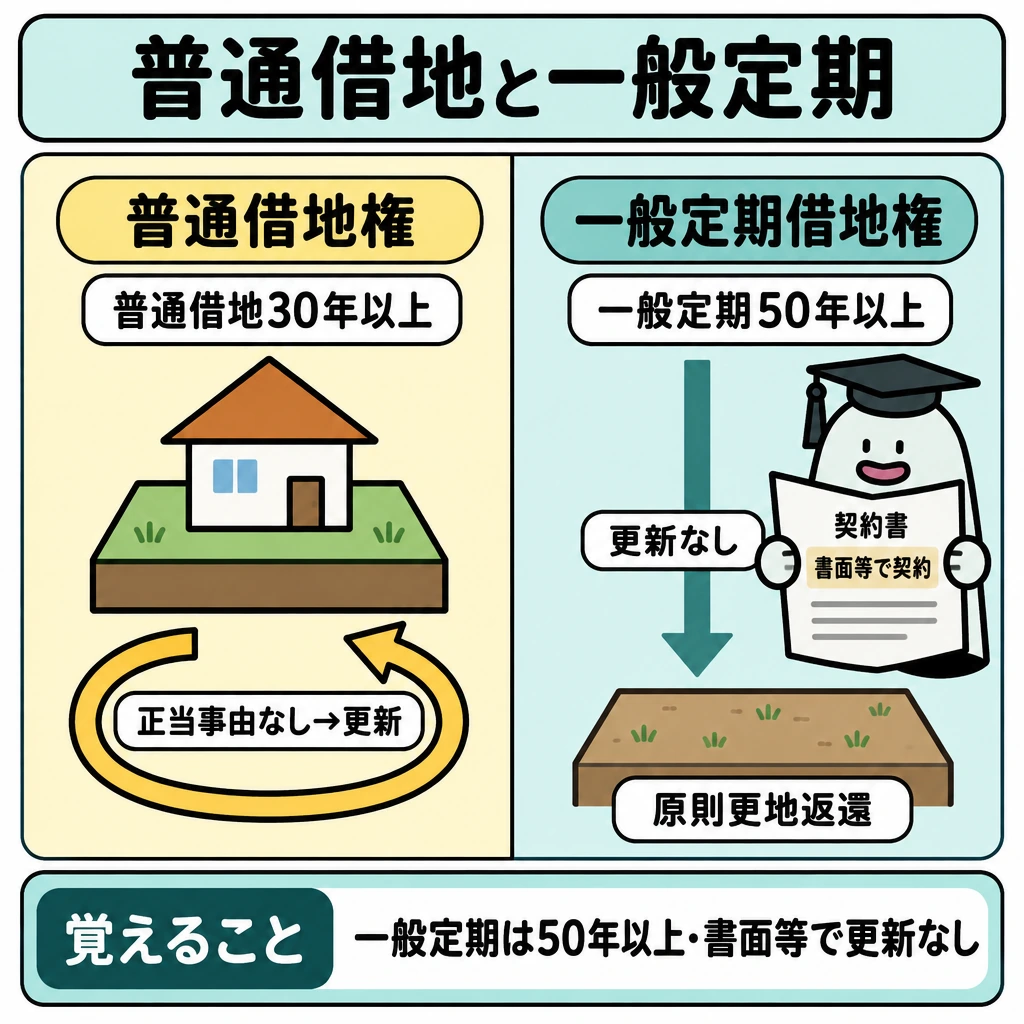
土地を貸す方式では、普通借地権か定期借地権かで土地が戻る確実性が変わります。普通借地権は存続期間30年以上で更新があり、地主は正当事由がなければ更新を拒めません。定期借地権は更新がなく、種類ごとに期間・契約方式・用途が決まっています。
借家では、定期建物賃貸借は書面(電磁的記録を含む)で契約し、契約前に更新がなく期間満了で終了する旨を書面で説明する必要があります。定期借家は1年未満の期間も定められますが、普通借家で1年未満と定めると期間の定めのない賃貸借とみなされます。
相続税評価では、土地を貸すと自用地より評価が下がります。普通借地権の底地(貸宅地)は自用地評価額×(1-借地権割合)、アパートを自己建設した敷地は貸家建付地として評価します(計算式は相続分野の「相続対策の実務」で扱います)。
| 種類 | 存続期間 | 契約方式・用途 | 終了時 |
|---|---|---|---|
| 普通借地権 | 30年以上(更新後は最初20年以上、その後10年以上) | 制限なし | 正当事由がなければ更新。建物買取請求権あり |
| 一般定期借地権 | 50年以上 | 公正証書等の書面(電磁的記録可)。用途制限なし | 更新なし。原則として更地で返還 |
| 事業用定期借地権等 | 10年以上50年未満 | 公正証書に限る。専ら事業用の建物(居住用は不可) | 更新なし。原則として更地で返還 |
| 建物譲渡特約付借地権 | 30年以上 | 方式の制限なし | 地主が建物を買い取って終了 |
試験に出る
- 等価交換・事業受託・定期借地などで権利と自由度が異なる点。
- 自己建設は収入が大きい一方でリスクも負う点。
- 土地を貸す方法は投資負担を抑えられるが土地利用が制約される点。
- 収入額だけでなく投下資金やリスクを比較する考え方。
- 相談者の評価軸を決めてから各方法を比較する点。
- 普通借地権・定期借地権の存続期間、契約方式、用途制限の違い。
重要な言葉
- 等価交換
- 地主が土地(の一部)を提供し、事業者が建設資金を負担して建てた建物の一部を、提供した土地の価額に見合う割合で地主が取得する方式。
- 事業受託
- 事業者が土地所有者から企画・建設・管理運営などを受託する方式。資金調達と事業リスクは原則として土地所有者が負う。
- 定期借地
- 更新がなく、期間満了で終了する借地権。一般定期借地権、事業用定期借地権等、建物譲渡特約付借地権がある。
- 立体買換えの特例
- 既成市街地等内で土地等を譲渡し、その土地に建てた中高層耐火共同住宅等を取得する場合に譲渡益の課税を繰り延べる特例。
確認問題
確かめよう相談者が望むのは収益最大化、借入回避、相続しやすさ、管理負担の軽減のどれでしょうか。
評価軸を決めてから各方法を比較し、万能な方法と結論しないようにします。
自己建設は、空室や修繕のリスクを負わずに賃貸収入を得られる。
土地を貸す方法では、契約期間中の土地利用が制約される場合がある。
土地活用の方法を比べるとき、収入額と合わせて確認すべきものは?
家賃年1,000万円の案と地代年400万円の案を比較する際に必要なものは?
土地活用の比較では、所有権を残すか、事業リスクを負うか、借入を使うかを先に整理します。、、定期借地などは、資金だけでなく権利と意思決定の自由度が違います。
なら賃貸収入の多くを得る一方、建設資金と空室・修繕等のリスクを負います。土地を貸す方法なら建物投資の負担を抑えられる場合がありますが、契約期間中のは制約されます。
例えば家賃年の案と地代年の案を比べるなら、家賃案の運営費・返済・将来修繕を差し引かなければ比較できません。収入の大きさが違っても、投下資金やリスクが違うためです。
不動産投資の分析
NOIとは、賃貸運営による収入から空室損失と運営費を差し引いた、借入返済前の純収益です。
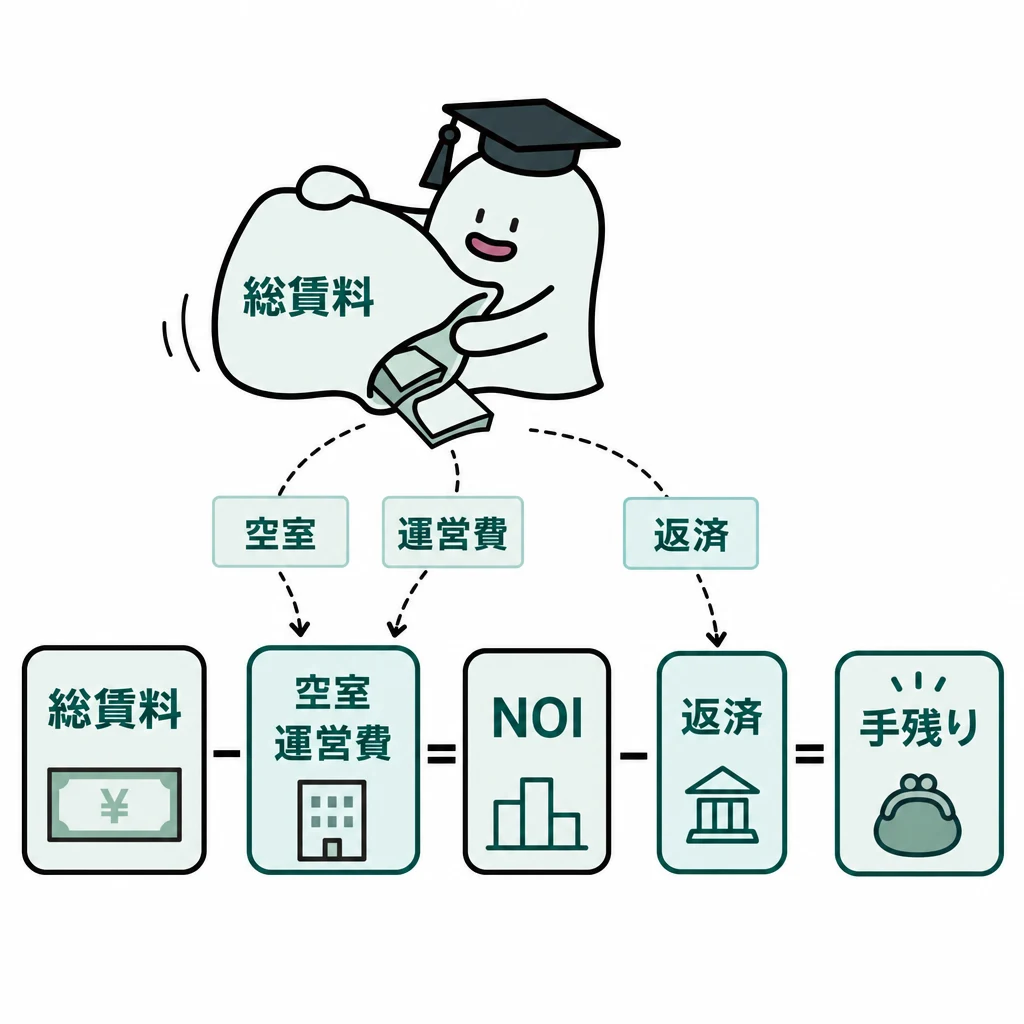
表面利回りは収入と価格の簡便な比較ですが、運営費や空室、借入返済を反映しません。NOIは賃貸運営による収益を、キャッシュフローはさらに資金の出入りを捉えるため、指標の段階を区別します。
| 収益の段階 | 計算例 |
|---|---|
| NOI | 1,000−空室100−運営費300=600万円 |
| 返済後キャッシュフロー(税等除外) | 600−元利返済400=200万円 |
| DSCR | NOI600÷元利返済400=1.5倍 |
| 指標 | 式・着眼点 |
|---|---|
| 表面利回り | 総家賃収入÷物件価格。空室・費用は未控除 |
| NOI利回り | (家賃-空室損失-運営費)÷物件価格 |
| DSCR | NOI÷年間元利返済。税や大規模修繕は別確認 |
| DCF | 各年の純収益・出口価格を現在価値へ割引 |
基本の仕組み
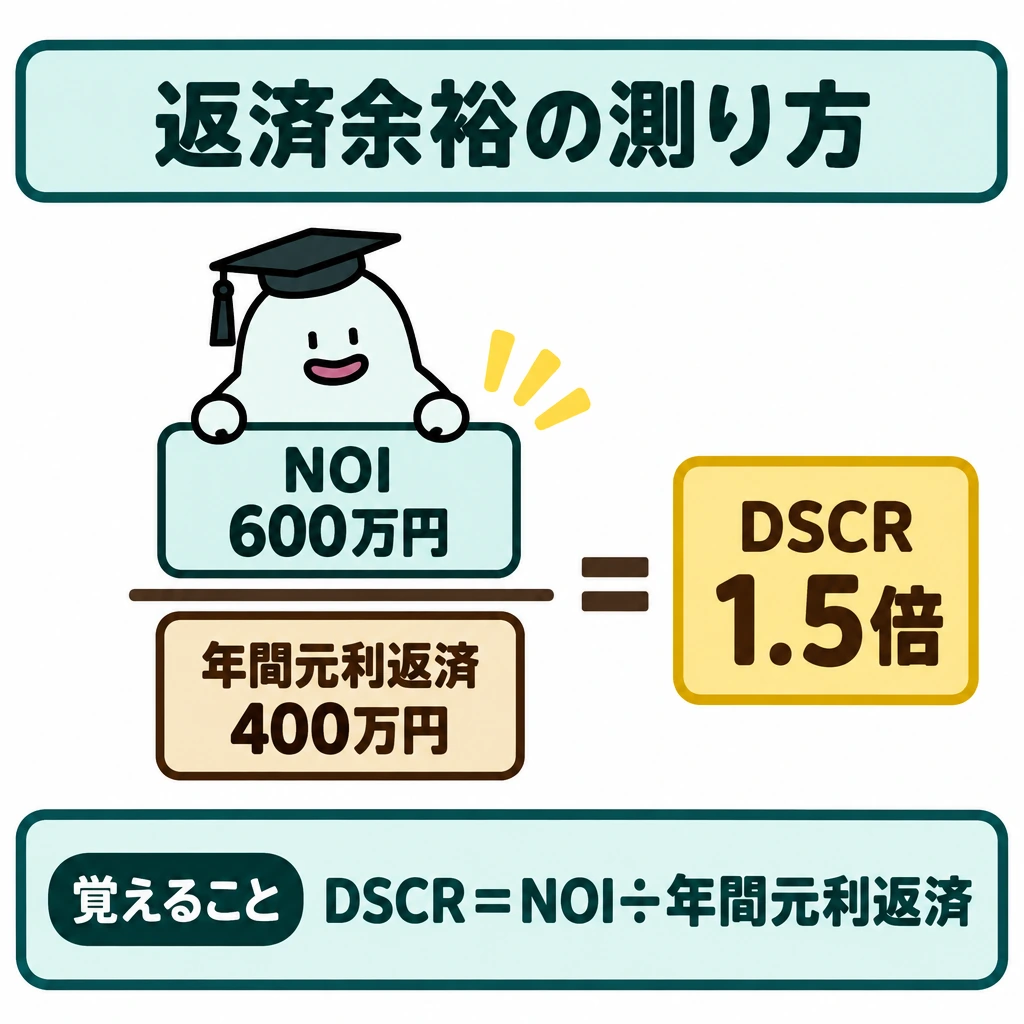
年間総収入1,000万円、空室損失100万円、運営費300万円ならNOIは600万円。年間元利返済400万円なら、税等を無視した返済後キャッシュフローは200万円です。DSCRは600÷400=1.5倍で、返済に対する収益の余裕を表します。
DCF法は将来の各年の収益と売却代金等を現在価値へ割り引きます。1年後の110万円を割引率10%で現在価値へ直すと100万円です。割引率が上がれば同じ将来収益の現在価値は下がります。
不動産の価格には実際の取引価格のほか、公示価格、相続税路線価、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の証券化では資産を保有する主体、借入れ、出資、収益の分配の順序を読みます。J-REITの投資口と現物不動産の直接保有では、流動性や費用だけでなく価格の決まり方も異なります。借入れを使うレバレッジは利益と損失の変動を増幅し得るため、収益率だけで優劣を決めません。
| 価格 | 公表主体・基準日 | 水準の目安 |
|---|---|---|
| 公示価格 | 国土交通省(土地鑑定委員会)・毎年1月1日 | 取引の指標(100%) |
| 基準地標準価格 | 都道府県・毎年7月1日 | 公示価格と同水準 |
| 相続税路線価 | 国税庁・毎年1月1日 | 公示価格の80%程度 |
| 固定資産税評価額 | 市町村・基準年度の前年1月1日(3年ごとに評価替え) | 公示価格の70%程度 |
利回りと借入余力を計算する
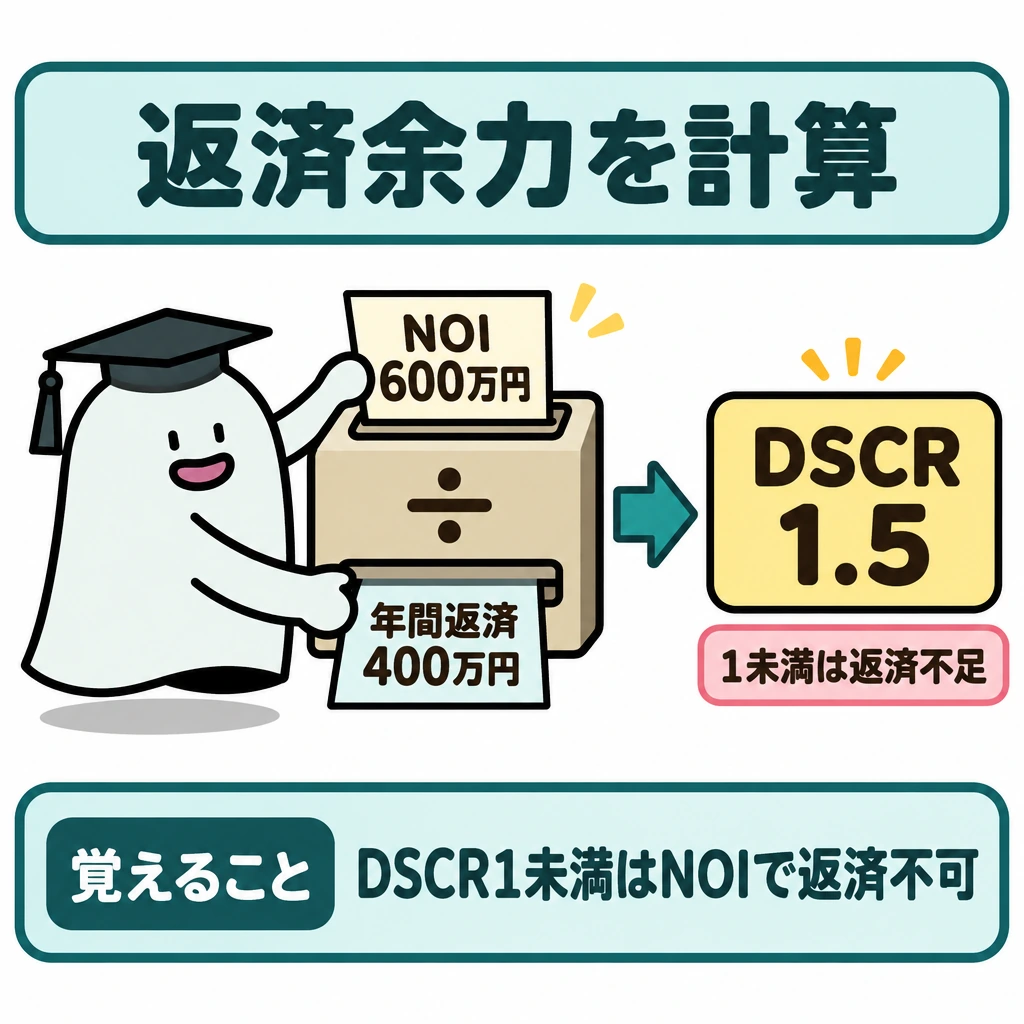
物件価格1億円で年額家賃1,000万円なら表面利回りは10%です。空室損失100万円と運営費300万円を引いたNOIは600万円なので、NOI利回りは6%です。取得諸費用を投資額へ含めると、同じNOIでも投資額に対する利回りは下がります。
年間元利返済が400万円ならDSCRはNOI600÷400=1.5。1を下回れば、その年の運営純収益だけでは返済額を賄えません。ただしDSCRが1超でも、大規模修繕や税金、売却費用まで賄えるとは限りません。
総投資利回り(NOI÷総投資額)が借入金利を上回るとき、借入れの比率を高めるほど自己資金利回りは上がります。逆に空室等で総投資利回りが借入金利を下回ると、借入れが多いほど自己資金利回りは大きく下がります。
DCFと出口を読む
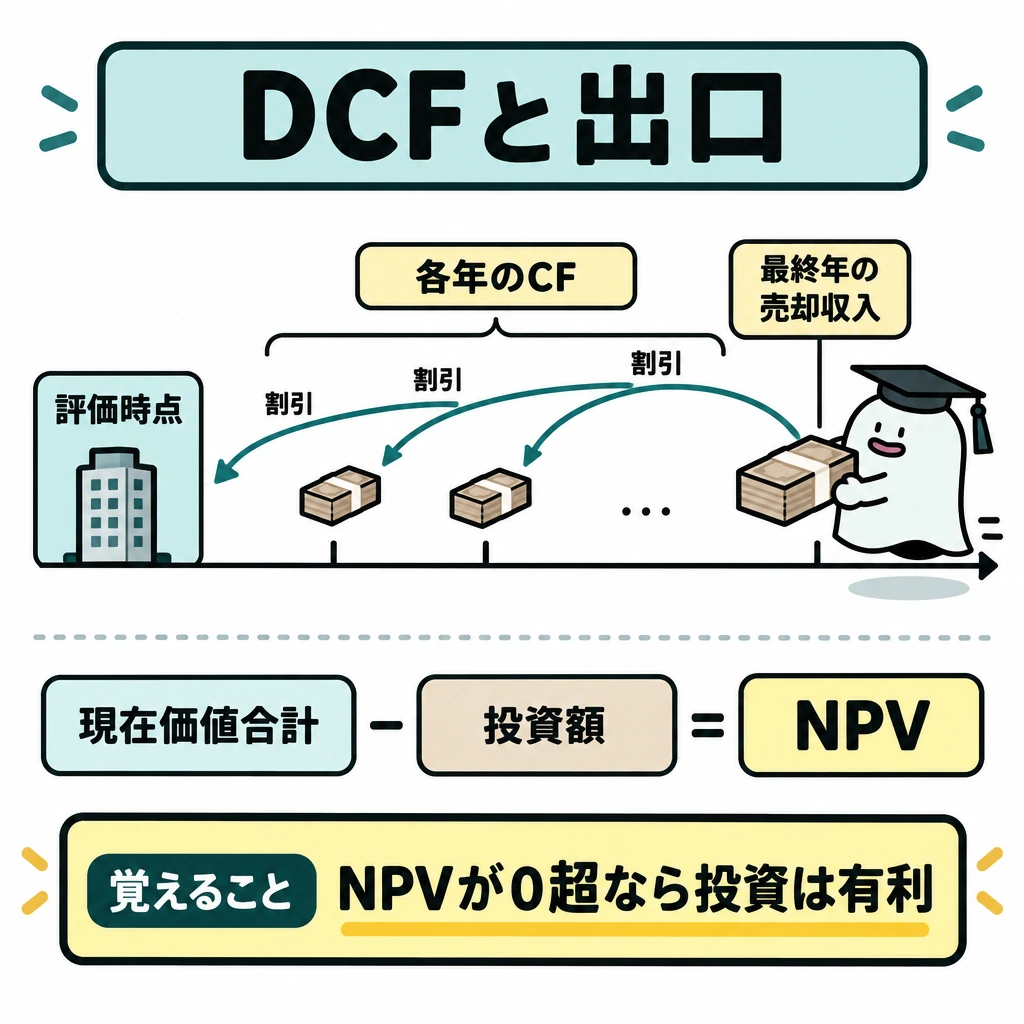
DCFでは各年のキャッシュフローと最終年の売却収入を同じ評価時点へ割り引き、投資額と比べます。還元利回りでNOIから価格を推定する直接還元法とは、一定収益を一度で評価するか、年ごとの変化を表すかが異なります。
NPV(正味現在価値)は、各年のキャッシュフローと売却収入の現在価値合計から投資額を差し引いた額で、0より大きければ投資は有利です。IRR(内部収益率)はNPVが0になる割引率で、期待収益率を上回れば有利です。1,000万円を投じて1年後に1,100万円を受け取るなら、IRRは10%、割引率5%のNPVは1,100÷1.05-1,000≒48万円です。
J-REITは複数不動産を投資法人等を通して保有する仕組みで、分配金だけでなく投資口価格も変動します。現物の賃貸経営と比較する際は、流動性、分散、借入れ、管理費、空室リスクの負担先を表にします。
J-REITの分配金は配当所得ですが、配当控除の対象外です。投資法人は利益の90%超を分配するなどの要件を満たすと分配金を損金に算入でき、法人段階の課税が実質的に生じにくい仕組みです。
試験に出る
- 表面利回りが運営費・空室・返済を反映しない点。
- NOI・返済後キャッシュフロー・DSCRが異なる段階の指標である点。
- DCF法は将来の収益を割引率で現在価値に直す点。
- 公示価格・相続税路線価・固定資産税評価額は目的と時点が異なる点。
- レバレッジは利益と損失の変動を増幅し得る点。
- NPVとIRRの判定基準(NPV>0、IRR>期待収益率)。
重要な言葉
- 表面利回り
- 年間収入を物件価格で割った簡便な利回り。
- NOI
- 賃貸運営の収入から空室損失と運営費を引いた純収益。
- DSCR
- 返済に対する収益の余裕を示す指標。
- レバレッジ
- 借入れを用いて自己資金の収益率を変化させること。総投資利回りが借入金利を上回れば自己資金利回りは上がり、下回れば下がる。
- NPV
- 正味現在価値。将来キャッシュフローの現在価値合計から投資額を引いた額で、0より大きければ投資は有利と判断する。
- IRR
- 内部収益率。NPVが0になる割引率で、期待収益率を上回れば投資は有利と判断する。
確認問題
確かめよう借入を増やすと自己資金利回りが高まる場合がありますが、空室時の返済負担も軽くなるでしょうか。
軽くなりません。借入れが増えるほど返済額も増えるため、レバレッジは利益と損失の双方への影響を比較します。
表面利回りは、運営費や空室、借入返済まで反映した収益性を示す。
割引率が上がると、同じ将来収益の現在価値は下がる。
年間総収入1,000万円、空室損失100万円、運営費300万円のときのNOIは?
返済に対する収益の余裕を表す指標は?
投資額1,000万円で、1年後に1,100万円を受け取る投資のIRRは?
は収入と価格の簡便な比較ですが、運営費や空室、借入返済を反映しません。は賃貸運営による収益を、キャッシュフローはさらに資金の出入りを捉えるため、指標の段階を区別します。
年間総収入、空室損失100万円、運営費300万円ならNOIは。年間元利返済400万円なら、税等を無視した返済後キャッシュフローは200万円です。DSCRは600÷400=1.5倍で、返済に対する収益の余裕を表します。
は将来の各年の収益と売却代金等を現在価値へ割り引きます。1年後の110万円を10%で現在価値へ直すと100万円です。割引率が上がれば同じ将来収益の現在価値は下がります。
不動産の価格には実際の取引価格のほか、、、固定資産税評価額等があります。目的と評価時点が異なるため、同じ土地でも金額が一致するとは限りません。登記面積、実測面積、接道、用途制限も確認して価格資料を読みます。
不動産の証券化では資産を保有する主体、借入れ、出資、収益の分配の順序を読みます。の投資口と現物不動産の直接保有では、流動性や費用だけでなく価格の決まり方も異なります。借入れを使うは利益と損失の変動を増幅し得るため、収益率だけで優劣を決めません。
不動産の税金の詳細
譲渡所得とは、土地や建物を譲渡したときに生じる所得で、特例や買換えにより税額や将来の取得費が変わる点が問われます。
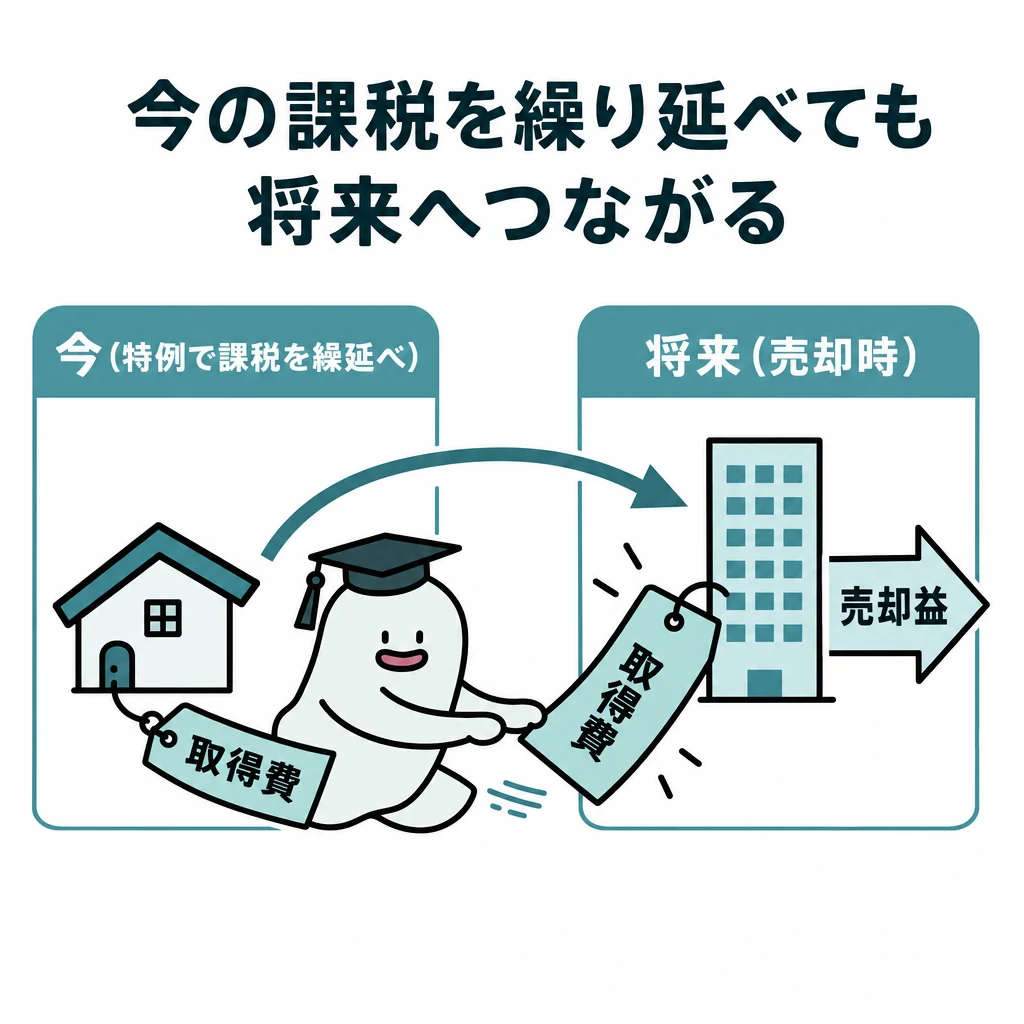
不動産の税務では、譲渡所得の特例、買換え、相続時の評価などが連続することがあります。税目が変われば計算の基礎も変わるため、取得から売却までの年表を使います。
| 時点 | 主な税・特例 |
|---|---|
| 取得 | 不動産取得税・登録免許税・印紙税 |
| 保有 | 固定資産税・都市計画税。住宅用地と新築住宅の軽減を確認 |
| 売却 | 譲渡所得の長短、3,000万円控除、軽減税率、買換え・交換、空き家・収用・低未利用土地、譲渡損失の特例を選択 |
基本の仕組み
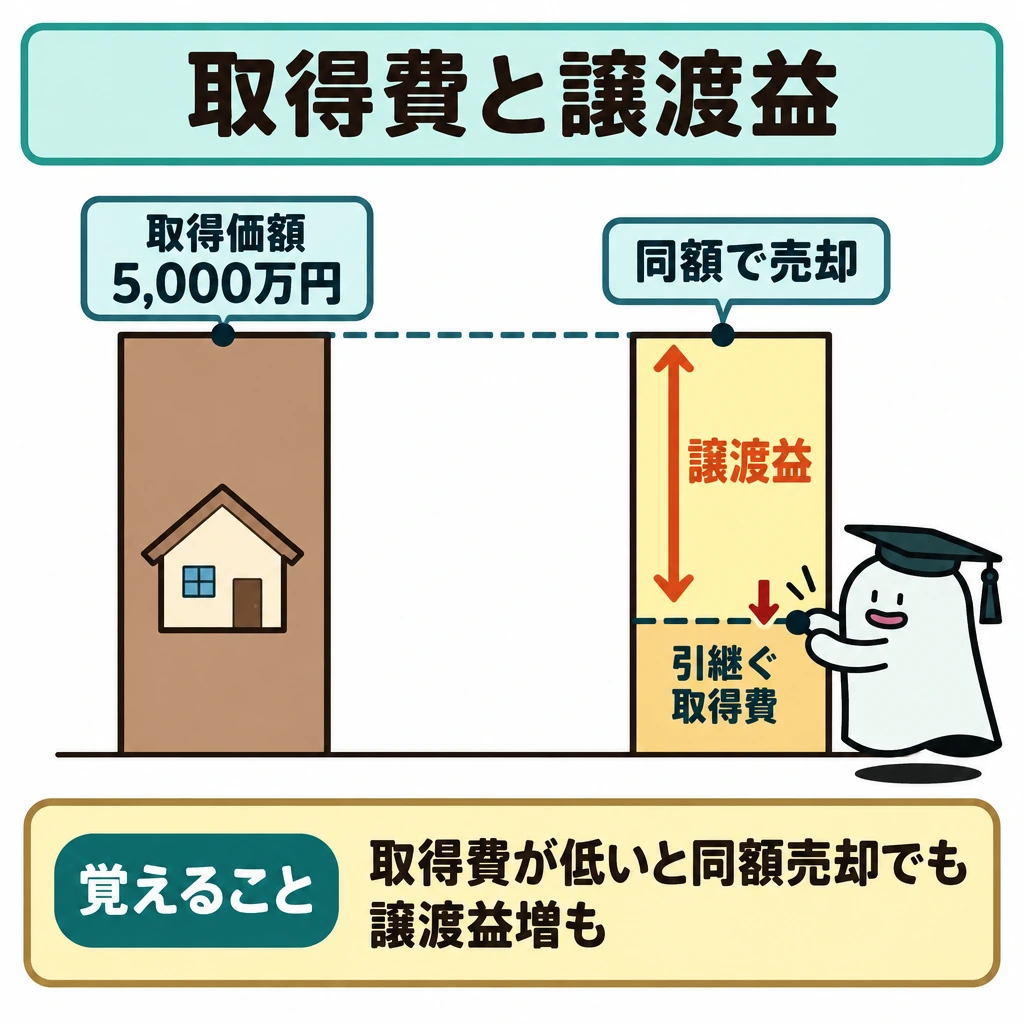
取得価額5,000万円の資産に関し、特例により引き継ぐ取得費が低くなる場合、将来同じ価格で売っても譲渡益が大きくなる可能性があります。当期の税軽減だけでなく、将来の取得費と保有期間の扱いを確かめます。
居住用財産の特例同士や住宅ローン控除との併用には制限があります。「どちらも条件を満たすから同時に使える」とは限りません。売却年と前後の年の適用歴まで読む必要があります。
取得・保有・売却の税目を並べる
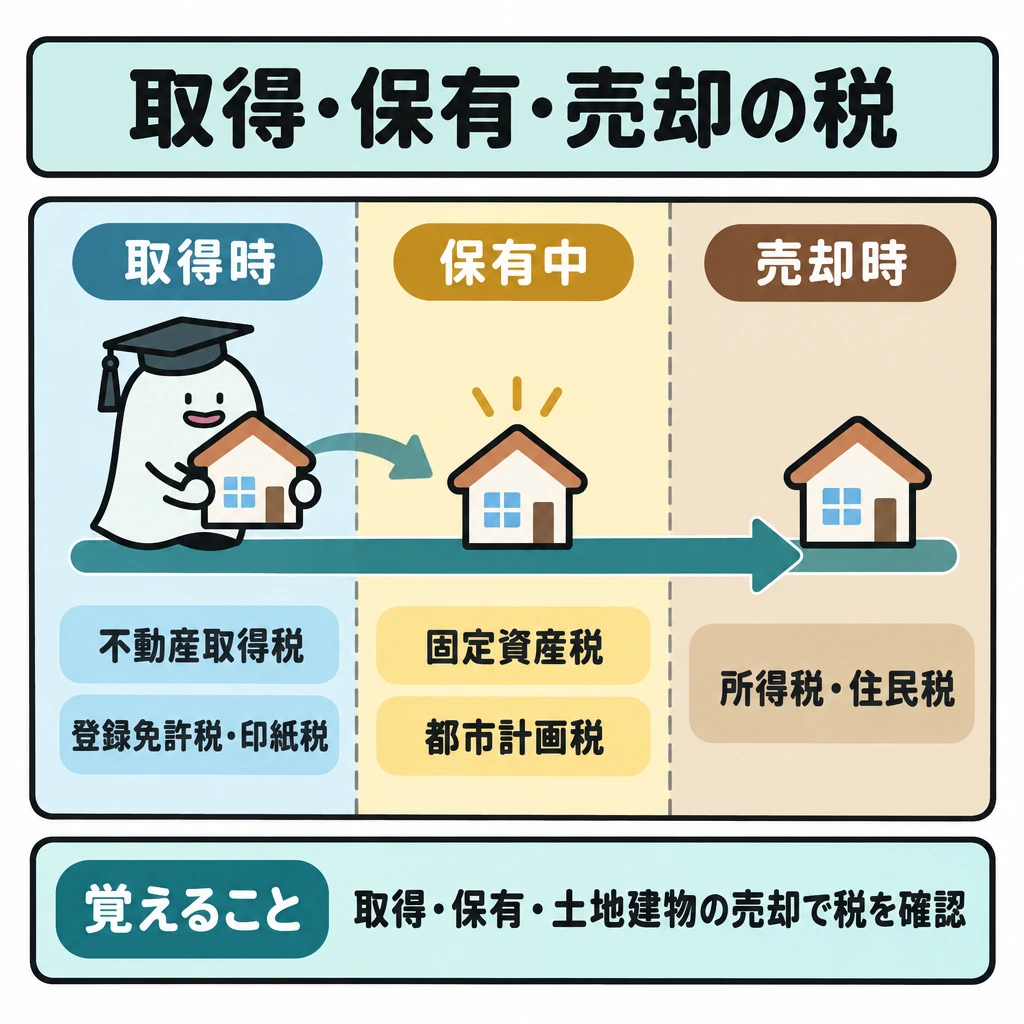
取得時は不動産取得税・登録免許税・契約書の印紙税など、保有中は固定資産税・都市計画税、売却時は土地建物の譲渡所得に対する所得税・住民税を確認します。固定資産税は原則1月1日時点の所有者が対象です。
住宅用地の課税標準は、1戸当たり200㎡までの小規模住宅用地が固定資産税6分の1・都市計画税3分の1、超える部分の一般住宅用地が固定資産税3分の1・都市計画税3分の2です。土地全体を6分の1にはしません。
新築住宅の固定資産税は、居住部分の床面積120㎡までの部分の税額が2分の1に減額されます。期間は一般住宅3年度分、3階建以上の中高層耐火建築物等5年度分、認定長期優良住宅はそれぞれ5年度分・7年度分です。2026年4月1日以後の新築では床面積要件が40㎡以上240㎡以下(それ以前は50㎡以上280㎡以下)です。
譲渡所得と特例の選択を計算する
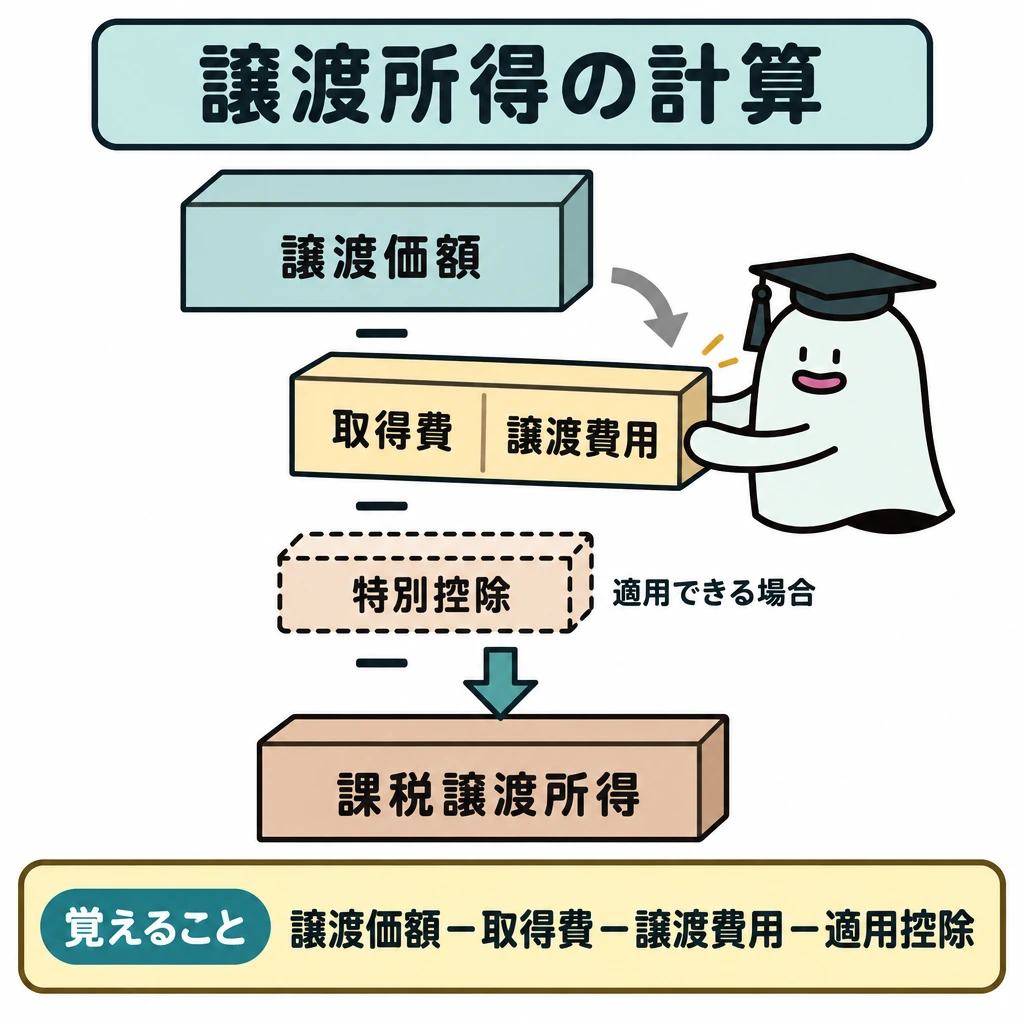
土地建物の課税譲渡所得は「譲渡価額-(取得費+譲渡費用)-特別控除」です。建物の取得費には減価償却を反映し、取得費不明などの場合は譲渡価額の5%を概算取得費として使える場合があります。長期・短期は売却年の1月1日時点の所有期間が5年超か以下かで分け、通常の所得税・住民税率は長期15%・5%、短期30%・9%です(別途、復興特別所得税等を確認)。
居住用財産の3,000万円特別控除は所有期間の長短を問いません。住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡であること、配偶者・直系血族など特別の関係がある者への譲渡でないこと、前年・前々年にこの特例等を使っていないことなどが要件です。
所有期間10年超の居住用財産の軽減税率(課税長期譲渡所得6,000万円以下の部分は所得税10%・住民税4%、超える部分は15%・5%)とは併用できます。特定の居住用財産の買換え特例(所有期間10年超・居住期間10年以上・譲渡対価1億円以下、2027年12月31日までの譲渡)とは選択適用です。
住宅ローン控除は、入居した年とその前2年・後3年の間に3,000万円控除・軽減税率・買換え特例を適用すると受けられません。売却損失は原則として他の所得と通算できませんが、居住用財産の買換え等の譲渡損失や、住宅ローン残高が譲渡対価を上回る特定居住用財産の譲渡損失は、要件を満たせば損益通算と3年間の繰越控除ができます。
相続・事業用・収用等の特例を比べる
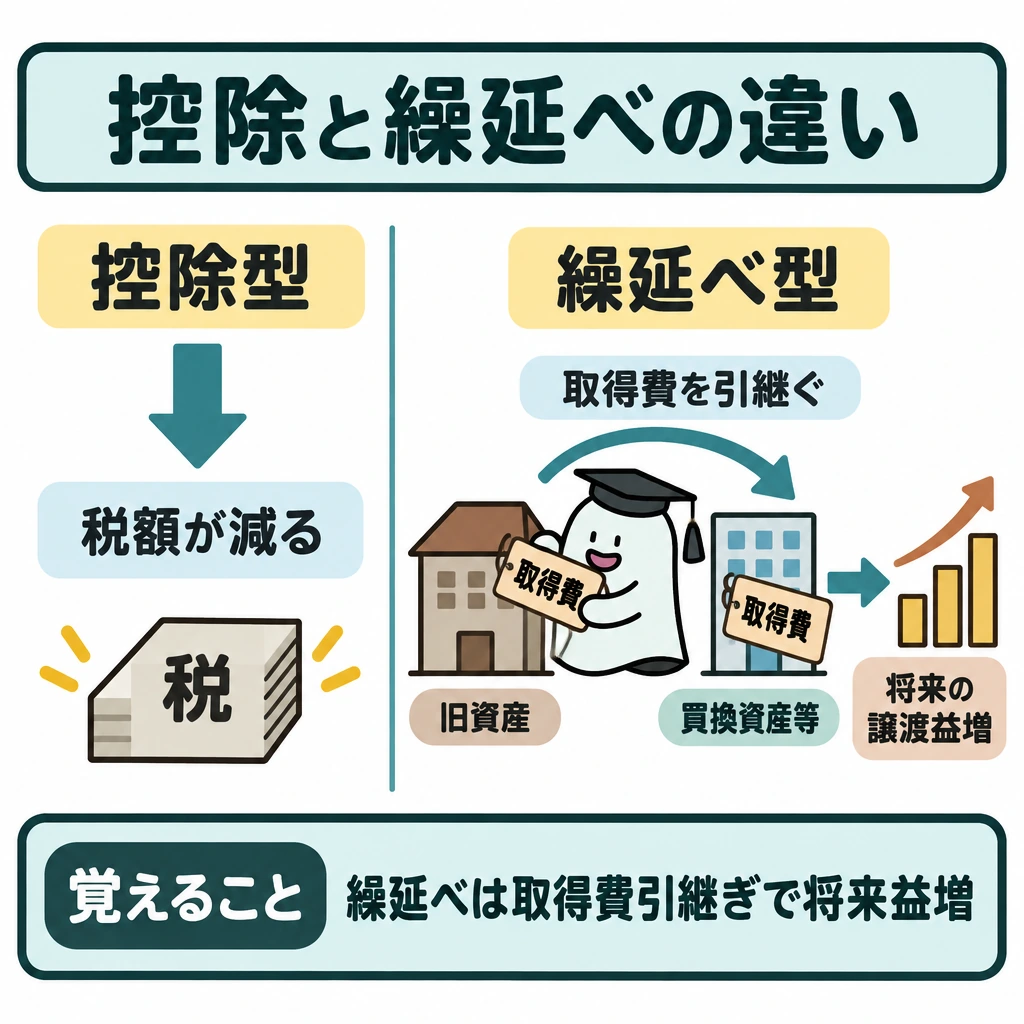
控除型の特例は税額が確定的に減りますが、繰延べ型の特例では買換資産等が譲渡資産の取得費を引き継ぐため、将来の売却時に譲渡益が大きくなります。交換の特例では取得時期も引き継ぎますが、居住用・事業用の買換え特例では実際の取得日から所有期間を数えます。
空き家特例は、被相続人が一人で住んでいた家屋(区分所有建物を除く)とその敷地を相続した人が対象です。譲渡後、翌年2月15日までに耐震改修または取壊しを行った場合も適用できます。
| 特例 | 主な要件 | 効果 |
|---|---|---|
| 相続した空き家の3,000万円控除 | 1981年5月31日以前に建築、相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで)の譲渡、譲渡対価1億円以下 | 最高3,000万円控除(相続人が3人以上なら1人2,000万円) |
| 低未利用土地等の100万円控除 | 売却年の1月1日で所有期間5年超、譲渡対価500万円以下(市街化区域等は800万円以下)、市区町村長の確認、2028年12月31日までの譲渡 | 譲渡所得から100万円控除 |
| 収用等の5,000万円控除 | 最初に買取り等の申出を受けた者が、申出から6か月以内に譲渡 | 5,000万円控除(代替資産の特例と選択) |
| 特定の事業用資産の買換え | 所有期間10年超の国内の土地等・建物等から、国内の300㎡以上の事業用土地等などへ買換え。土地等は譲渡面積の5倍以内、前年から翌年までに取得し1年以内に事業供用 | 譲渡益の原則80%を課税繰延べ(地域により異なる) |
| 固定資産の交換 | 双方が1年以上所有した同種の固定資産、交換前と同じ用途、時価の差額が高い方の20%以内 | 譲渡がなかったものとする(交換差金は課税) |
| 立体買換え | 既成市街地等内などで土地等を譲渡し、その土地に建てた中高層耐火共同住宅等を取得 | 取得した部分に対応する譲渡益を課税繰延べ |
試験に出る
- 譲渡所得の特例・買換え・相続時の評価が連続する点。
- 引き継ぐ取得費が低くなると将来の譲渡益が大きくなる点。
- 居住用財産の特例同士や住宅ローン控除との併用制限。
- 取得から売却までの年表で適用時点を整理する考え方。
- 単年度の税額だけで有利不利を決めない点。
- 空き家・低未利用土地・収用等・事業用資産の買換え・交換の要件と効果(控除か繰延べか)。
重要な言葉
- 譲渡所得
- 土地や建物を譲渡して生じる所得。
- 取得費
- 資産の取得に要した費用。譲渡所得の計算で差し引く。
- 居住用財産の特例
- マイホームを売ったときの税負担軽減の特例。
確認問題
確かめよう比較する二案について、何を三列で並べますか。
今の納付税額、将来の取得費、使えなくなる特例です。単年度の税額だけで有利不利を決めないことが重要です。
特例により引き継ぐ取得費が低くなると、将来の譲渡益は大きくなる可能性がある。
居住用財産の特例と住宅ローン控除は、条件を満たせば常に併用できる。
取得価額5,000万円の資産について、特例で引き継ぐ取得費が低くなる場合、将来の譲渡益は?
不動産の税務で、今の税額と将来の取得費を比べるときに使うものは?
不動産の税務では、の特例、買換え、相続時の評価などが連続することがあります。税目が変われば計算の基礎も変わるため、取得から売却までのを使います。
取得価額の資産に関し、特例により引き継ぐが低くなる場合、将来同じ価格で売っても譲渡益が大きくなる可能性があります。当期の税軽減だけでなく、将来の取得費と保有期間の扱いを確かめます。
の特例同士やとの併用には制限があります。「どちらも条件を満たすから同時に使える」とは限りません。売却年と前後の年の適用歴まで読む必要があります。
区分所有法の詳細
区分所有法とは、マンションなどの区分所有建物について、共用部分の管理や決議の要件を定める法律です。
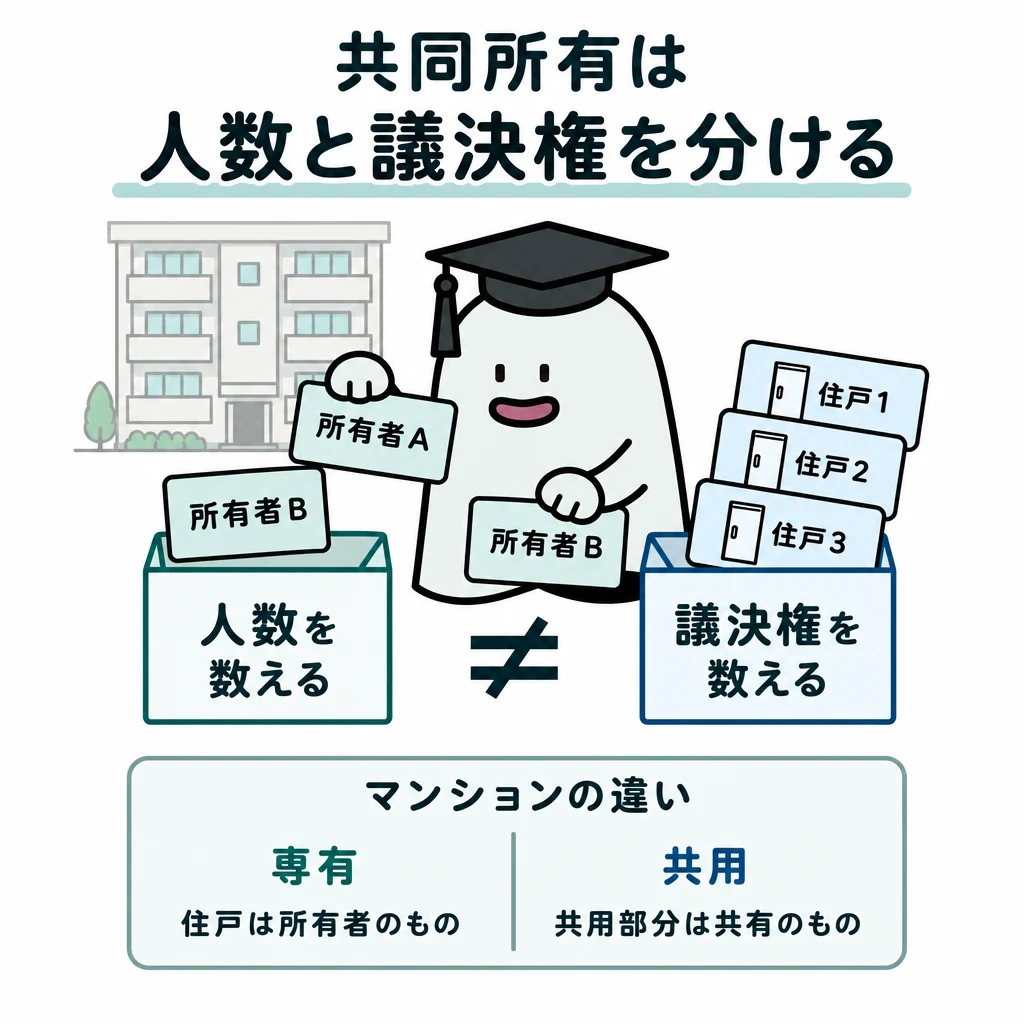
マンションの共同意思決定では、日常管理、共用部分の変更、大規模な更新等で求められる手続が違います。所有者数と議決権を同じ数字として扱わず、どの決議のどの母数かを確認します。
| 決議(2026年4月施行後) | 基本の賛成要件 |
|---|---|
| 普通決議 | 出席区分所有者数・出席議決権の各過半数 |
| 規約・共用部分の著しい変更等 | 定足数を満たし、出席者数・出席議決権の各4分の3以上 |
| 建替え等の再生 | 区分所有者数・議決権の各5分の4以上。法定の客観的事由で各4分の3 |
基本の仕組み
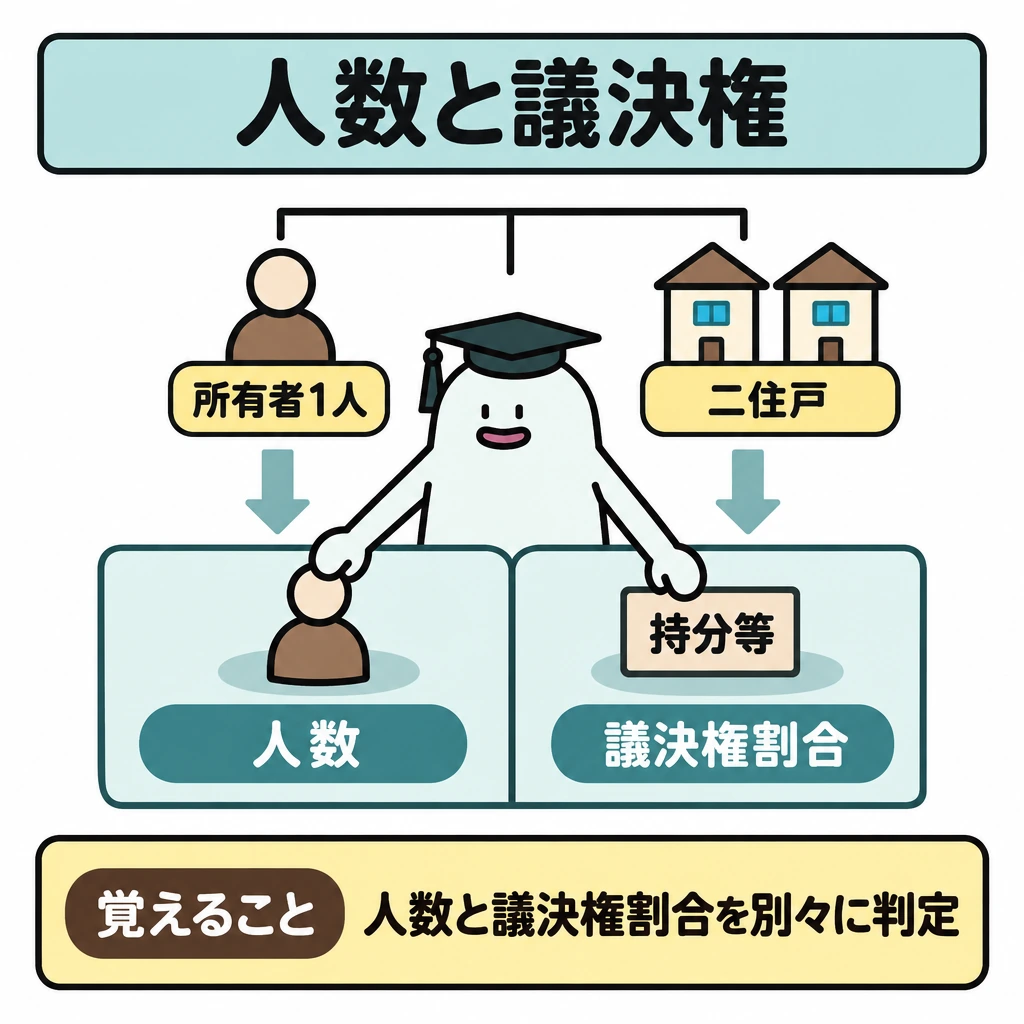
一人で二住戸を所有する人がいる場合、「人数」と「持分等に基づく議決権」は一致しないことがあります。問題に人数と議決権割合が別々に示されるのは、それぞれの要件を判定する必要があるためです。
所在不明所有者や建替え等の扱いには法改正があり、施行前後で条件が変わる論点があります。古い過去問の決議要件をそのまま現在のルールとして覚えず、対象となる基準日と決議内容を確認します。
不動産の法改正を調べるときは、法務省の改正概要とe-Govの施行日を照合します。例えば区分所有法の改正は2026年4月施行の部分があり、古い過去問の決議条件をそのまま施行後の判断へ使えません。問題の基準日、決議の種類、対象となる所有者と議決権、経過措置を並べ、旧制度と変わった箇所だけを更新します。
2026年4月施行後の決議を分類する
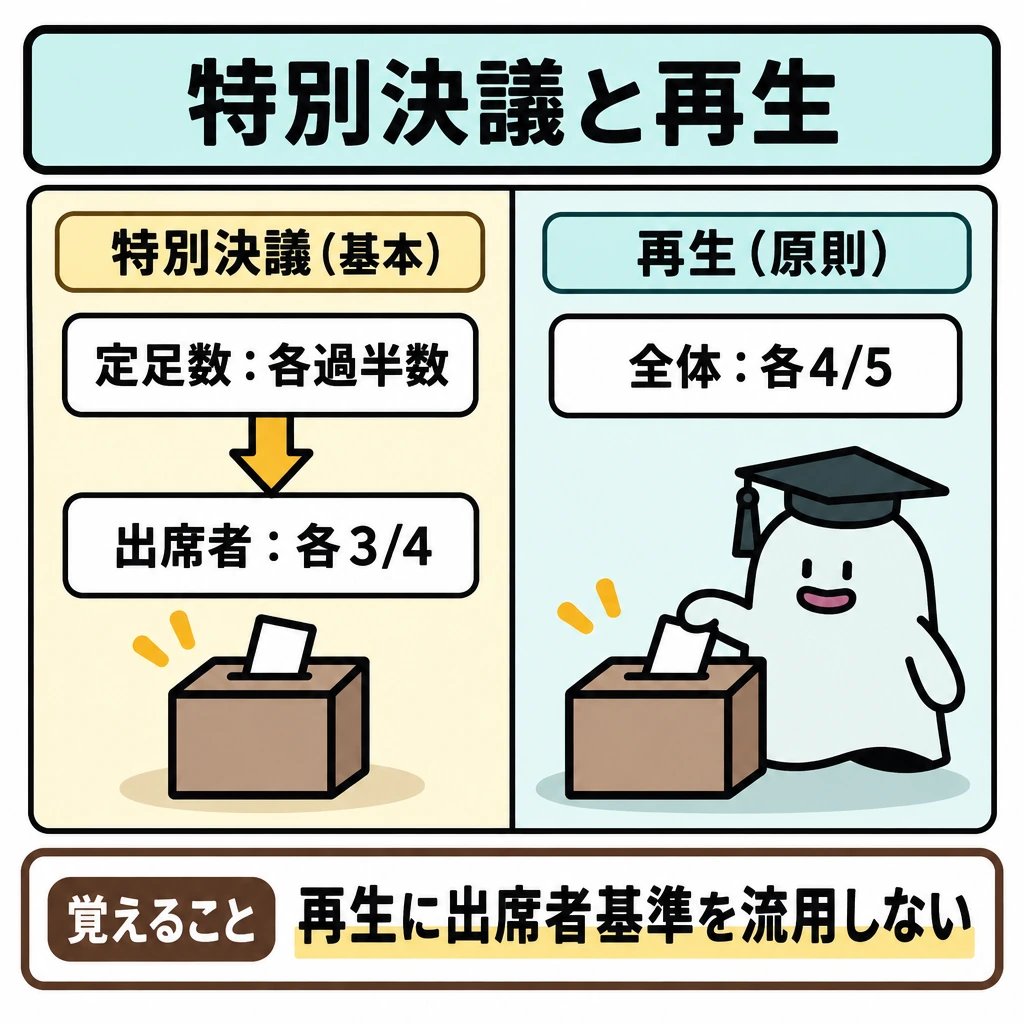
共用部分の日常管理等は原則として出席区分所有者と出席議決権の各過半数の普通決議です。規約変更や共用部分の著しい変更などの特別決議は、総区分所有者数と総議決権数の各過半数が出席する定足数を確認したうえで、出席区分所有者と出席議決権の各4分の3以上が基本です。区分所有権の処分を伴う再生決議に同じ出席者基準を流用しません。
共用部分の変更でも、安全上の瑕疵の除去やバリアフリー化など法定の要件があれば、決議割合が3分の2へ緩和されます。建替え・建物敷地売却・更新・取壊しなどの再生は原則として区分所有者数と議決権の各5分の4、耐震性不足など客観的事由があれば各4分の3となる制度です。再生方法そのものの種類も押さえます。
母数と個別事情を確認する
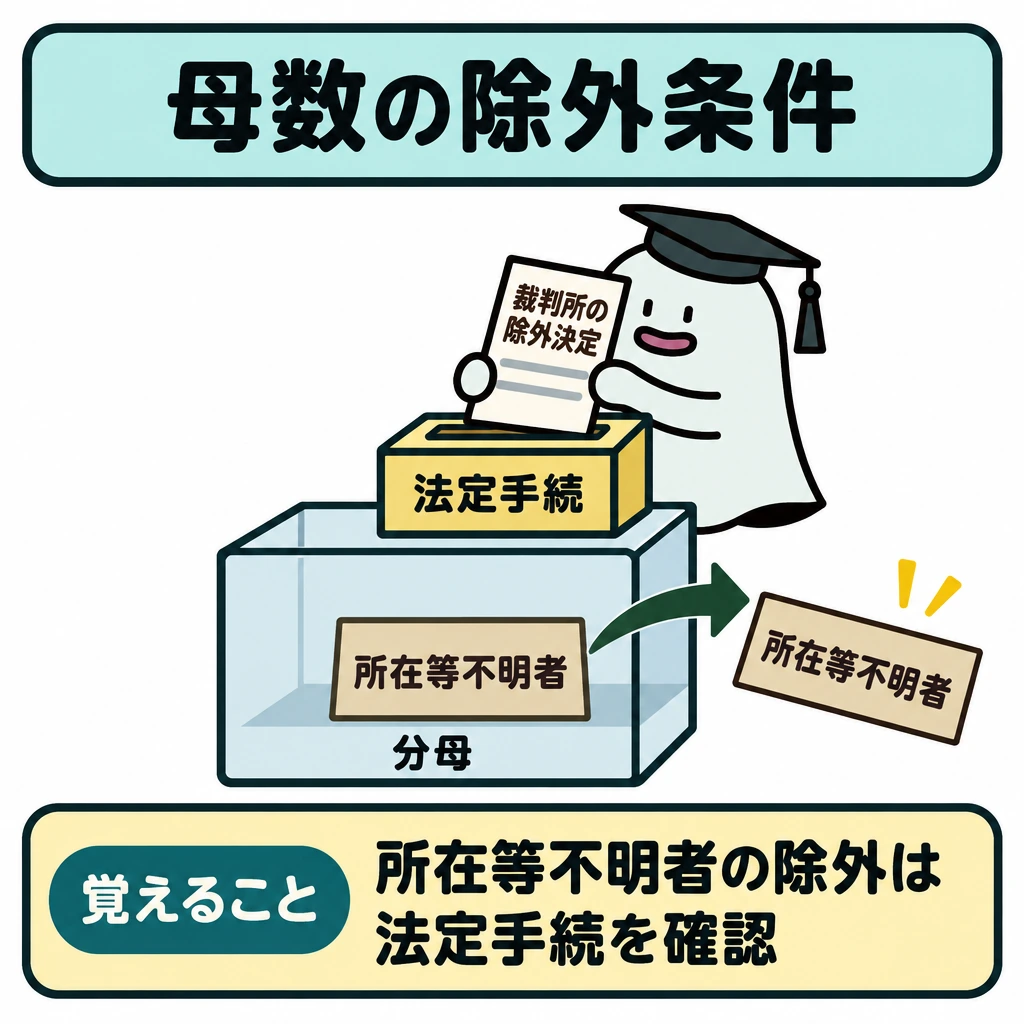
一人が複数住戸を所有すると人数と議決権は一致しません。所在等不明者は当然に分母から除外されるのではなく、裁判所の除外決定などの法定手続を確認します。決議に特別の影響を受ける区分所有者の承諾や、規約で変更できる範囲も決議の種類に応じて判定します。
集会の招集通知は、会日より少なくとも1週間前に発します。2026年4月施行後は規約で期間を伸ばすことはできますが、短縮はできません。古い過去問では2026年4月1日前の母数・期間と区別します。
試験に出る
- 日常管理・共用部分の変更・大規模更新で手続が異なる点。
- 所有者の「人数」と「議決権」は一致しないことがある点。
- 所在不明所有者や建替えの扱いに法改正があった点。
- 古い過去問の決議要件を現在のルールとして覚えないこと。
- 基準日・決議の種類・対象者・議決権・規約を分けて読む考え方。
- 招集通知の期間(1週間以上、規約で伸長のみ可)。
重要な言葉
- 区分所有法
- マンションなどの管理・決議要件を定める法律。
- 議決権
- 集会の決議で行使する権利。規約に別段の定めがなければ、共用部分の持分割合(専有部分の床面積の割合)による。
- 建替え
- 区分所有建物を取り壊し、新たに建物を建築すること。原則として区分所有者数・議決権の各5分の4以上の決議が必要。
確認問題
確かめよう何人が賛成したかだけで可決と結論してよいでしょうか。
決議の種類、対象者の範囲、人数、議決権、規約の条件を分けて読みます。
区分所有建物の決議では、所有者の人数と議決権は常に一致する。
区分所有法の改正では、施行日によって適用される決議要件が変わる場合がある。
一人で二住戸を所有する場合に注意すべき点は?
古い過去問の決議要件を現在の判断に使う前に確認すべきものは?
マンションの共同意思決定では、日常管理、共用部分の変更、大規模な更新等で求められる手続が違います。とを同じ数字として扱わず、どの決議のどの母数かを確認します。
一人で二住戸を所有する人がいる場合、「人数」と「持分等に基づく議決権」は一致しないことがあります。問題にとが別々に示されるのは、それぞれの要件を判定する必要があるためです。
所在不明所有者や等の扱いには法改正があり、施行前後で条件が変わる論点があります。古い過去問の決議要件をそのまま現在のルールとして覚えず、対象となると決議内容を確認します。
不動産の法改正を調べるときは、法務省の改正概要とe-Govのを照合します。例えば区分所有法の改正は施行の部分があり、古い過去問の決議条件をそのまま施行後の判断へ使えません。問題の基準日、決議の種類、対象となる所有者と議決権、経過措置を並べ、旧制度と変わった箇所だけを更新します。
覚えるポイント
- 敷地の複合制限は、加重平均するものと別の判定をするものを分ける。
- NOI、返済後キャッシュフロー、自己資金利回りは異なる段階の指標。
- 不動産の特例は今の税額だけでなく将来の取得費や併用制限も見る。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国土交通省:用途地域における建て方のルール(建ぺい率・容積率) ↗
- 国税庁:不動産等を売却した方へ ↗
- 法務省:2026年施行の区分所有法等の改正 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- e-Gov:区分所有法・2026年4月施行時点 ↗
- 日本FP協会:2025年9月1級実技問題 ↗
- 国土交通省:容積率と前面道路幅員 ↗
- 国土交通省:防火地域等の建ぺい率緩和 ↗
- 国土交通省:新築住宅の固定資産税減額 ↗
- 国税庁:土地や建物を売ったとき ↗
- 国土交通省:2026年区分所有法改正の決議要件 ↗
- 国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例 ↗
- 国税庁:No.3226 低未利用土地等を売った場合の長期譲渡所得の特別控除 ↗
- 国税庁:No.3355 特定のマイホームを買い換えたときの特例 ↗
- 国税庁:No.3405 事業用の資産を買い換えたときの特例 ↗
- 国税庁:No.3552 収用等により土地建物を売ったときの特例 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について