


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 1級 学科(基礎編)の概要
各種係数を用いた年金取崩し額の計算
ライフプランニングと資金計画 · 6つの係数 / 資本回収係数 / 終価係数
会社員のAさん(60歳)は、手元資金15,000千円のうち、8,000千円を15年間にわたって毎年均等に取り崩し、残りの7,000千円についてはそのまま5年間運用し、その後、10年間にわたって毎年均等に取り崩すことを考えている。この場合、65歳から75歳までの10年間の毎年の取崩額として、最も適切なものはどれか。なお、取崩期間および5年間の運用期間中の運用利回り(複利)は年3%とし、取崩しは年1回行うものとする。計算にあたっては与えられた係数表を利用し、千円未満は切り捨てること。
解答・解説を表示
解答
4
解説
一定の期間でお金を均等に取り崩すときの毎年の金額は、資本回収係数で求めます。今あるお金を一定期間運用した後の金額は、終価係数で求めます。どちらも複利の動きを係数で表したものだからです。
解き方
- 8,000千円を年利3%で15年間にわたり均等に取り崩す毎年の金額を、15年の資本回収係数で計算します。
- 7,000千円を年利3%で5年間そのまま運用したあとの65歳時点の金額を、5年の終価係数で求めます。
- 65歳時点の資金を年利3%で10年間にわたり均等に取り崩す毎年の金額を、10年の資本回収係数で求めます。
- 65歳から75歳までの毎年の取崩額を合わせて、千円未満を切り捨てます。
- 選択肢 1不正解
- 65歳時点で運用したお金の取崩額と、最初の8,000千円の取崩額を正しく合わせていないため、誤りです。
- 選択肢 2不正解
- 7,000千円を5年間複利で運用する効果を考えずに計算しているため、誤りです。
- 選択肢 3不正解
- 使う係数の選び方や計算の組み合わせが違っているため、誤りです。
- 選択肢 4正解
- 8,000千円×0.0838=670.4千円と、7,000千円×1.1593×0.1172=951.08972千円を合わせると1,621.48972千円となり、千円未満を切り捨てると1,621千円になるため、正しいです。
関連する分野を学ぶ
覚えるポイント
- 現在の元本から毎年の年金取崩額を求める係数は資本回収係数です。
- 据置期間の複利運用計算には終価係数を用います。
間違えやすいところ
- 毎年積み立てて将来の目標額を作る減債基金係数と、資本回収係数を混同しないようにします。
- 65歳から75歳までの間は、最初の8,000千円からの毎年の取崩額も同時に受け取っている点を忘れがちです。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の任意継続被保険者
ライフプランニングと資金計画 · 公的医療保険 / 健康保険 / 任意継続被保険者 / 出産手当金
全国健康保険協会管掌健康保険(協会けんぽ)の任意継続被保険者に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
健康保険の任意継続被保険者は、退職後も最長2年間、資格を続けられる制度です。ただし、資格を取ったあとに新しく起きた傷病や出産による傷病手当金・出産手当金は、原則として支給されません。在職中の給付とは別の事由として扱われるためです。在職中に要件を満たした給付は、退職後も継続給付として受け取れます。
解き方
- 任意継続被保険者の保険料の負担と、被扶養者の保険料がかかるかどうかを確認します。
- 退職後に傷病手当金や出産手当金を受け続ける条件と、任意継続の資格が必要かどうかを確認します。
- 任意継続被保険者では傷病手当金・出産手当金が支給されない決まりを確認します。
- 任意継続被保険者の資格を自分からやめられることを確認します。
- 選択肢 1不正解
- 任意継続被保険者の保険料は事業主の分も含めて全額自分で払いますが、被扶養者の分の保険料はかからないため、正しいです。
- 選択肢 2正解
- 退職日までに被保険者だった期間が続けて1年以上あれば、任意継続の資格を取らなくても、退職後に出産手当金を継続給付として受け取れるため、誤りです。
- 選択肢 3不正解
- 任意継続被保険者になってから起きた傷病や出産による傷病手当金・出産手当金は支給されない決まりのため、正しいです。
- 選択肢 4不正解
- 法改正により、任意継続被保険者は保険者に申し出れば自分から資格をやめられるため、正しいです。
関連する分野を学ぶ
覚えるポイント
- 任意継続被保険者の資格喪失後の傷病手当金・出産手当金は、任継取得後の新規発生事由には支給されません。
- 在職中に受給権を得た継続給付は、任意継続の資格を取得しなくても受給可能です。
間違えやすいところ
- 任意継続被保険者は、2022年1月からの法改正でいつでも申し出て脱退できるようになった点を間違えないようにします。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的介護保険制度の仕組みと手続き
ライフプランニングと資金計画 · 公的介護保険 / 要介護認定 / 自己負担割合 / 審査請求
公的介護保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
公的介護保険の給付を受けるには、要介護・要支援の認定が必要です。認定には時間がかかるため、その効力は申請した日にさかのぼって生じます。第2号被保険者の自己負担割合は、所得にかかわらず一律1割です。
解き方
- 要介護認定の効力が、申請した日にさかのぼって生じることを確認します。
- 更新の認定は、有効期間の満了日の60日前から満了日までに申請することを確認します。
- 第2号被保険者の自己負担割合が一律1割であることを確認します。
- 介護保険審査会への審査請求は、処分を知った日の翌日から3カ月以内にすると確認します。
- 選択肢 1正解
- 要介護認定と要支援認定は、申請した日にさかのぼって効力が生じると決められているため、正しいです。
- 選択肢 2不正解
- 要介護の更新認定は、原則として満了日の60日前から満了日までに申請するので、120日前とする記述は誤りです。
- 選択肢 3不正解
- 第2号被保険者(40歳以上65歳未満)の自己負担割合は、所得にかかわらず一律1割なので、2割・3割になるとする記述は誤りです。
- 選択肢 4不正解
- 介護保険審査会への審査請求は、処分を知った日の翌日から3カ月以内にしなければならないので、6カ月とする記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 介護保険の認定効力は「申請日」に遡及します。
- 第2号被保険者の自己負担は所得にかかわらず一律1割です。
間違えやすいところ
- 要介護の更新認定の申請期間は、満了日の60日前からです。120日前ではありません。
- 介護保険審査会への審査請求の期限は3カ月以内です。6カ月と間違えないようにします。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の保険料免除・特例制度
ライフプランニングと資金計画 · 国民年金 / 保険料免除 / 産前産後免除 / 法定免除 / 学生納付特例
国民年金の保険料免除等に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
国民年金の法定免除に当てはまると、その日の属する月の前月から保険料が免除されます。その日が月の初日のときは、その月から免除されます。あとから免除と分かった分は払い過ぎになるため、すでに払ってしまった保険料は還付を受けられます。
解き方
- 国民年金の産前産後免除の期間は、単胎の場合、出産予定月の前月から4カ月間であることを確認します。
- 保険料を後から追納するときは、免除を受けた年度から3年度目以降になると加算額が付くことを確認します。
- 法定免除に当てはまったとき、すでに払った保険料を還付してもらえるかを確認します。
- 学生納付特例は本人の所得だけで判定され、扶養義務者の所得は問わないことを確認します。
- 選択肢 1不正解
- 産前産後免除の期間は、原則として出産予定月の前月から4カ月間です。多胎では前々月から6カ月分ですが、単胎では6カ月分にならないため誤りです。
- 選択肢 2不正解
- 免除を受けた年度から3年度目以降に追納すると、当時の保険料額に加算額が上乗せされるため誤りです。
- 選択肢 3正解
- 障害基礎年金の受給権者となって法定免除に当てはまった期間に、すでに払った保険料は還付を受けられるため正しいです。
- 選択肢 4不正解
- 学生納付特例で所得を見られるのは学生本人の前年所得だけで、扶養義務者の所得は問われないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 法定免除事由に該当して保険料が免除された期間に既に納めた保険料は還付可能です。
- 学生納付特例は「本人の所得」のみで判定され、親等の扶養義務者の所得は要件に含まれません。
間違えやすいところ
- 産前産後免除の原則の期間は4カ月です。多胎の場合の6カ月と混同しないようにします。
- 追納は10年以内にできますが、3年度目以降は加算額が上乗せされます。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の繰上げ受給・繰下げ受給(特例的な繰下げみなし)
ライフプランニングと資金計画 · 公的年金 / 繰上げ受給 / 繰下げ受給 / 特例的な繰下げみなし
公的年金の老齢給付の繰上げ支給および繰下げ支給に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
老齢給付を繰り上げるときの減額率は、昭和37年4月1日以前生まれの人は月0.5%、昭和37年4月2日以降生まれの人は月0.4%です。70歳になってから過去分をまとめて受け取ることを選ぶと、5年前に繰下げの申出があったとみなす特例が使われます。受け取りを遅らせた分を増やして受け取れるようにするためです。
解き方
- Aさん(1961年生まれ)は減額率が月0.5%なので、12カ月繰り上げると6.0%になることを確認します。
- Bさん(女性・1963年生まれ)は特別支給の老齢厚生年金が63歳から始まるため、老齢基礎年金とで繰上げの月数が違い、減額率が同じにならないことを確認します。
- 老齢基礎年金と老齢厚生年金の繰下げは、別々に申し出てもよいことを確認します。
- 70歳以降に請求して過去分を受け取るときの、特例的な繰下げみなしの条件と効果を確認します。
- 選択肢 1不正解
- 1962年(昭和37年)4月1日以前生まれの人の減額率は月0.5%なので、64歳0カ月(12カ月繰上げ)では12×0.5%=6.0%となり、4.8%とする記述は誤りです。
- 選択肢 2不正解
- 1963年6月生まれの女性は63歳から特別支給の老齢厚生年金を受け取れるため、62歳0カ月で繰り上げると厚生年金は12カ月分(4.8%)、基礎年金は36カ月分(14.4%)となり、どちらも14.4%にはならないため誤りです。
- 選択肢 3不正解
- 老齢基礎年金と老齢厚生年金の繰下げは、どちらか一方だけでも申し出られ、必ず同時にしなければならないわけではないため誤りです。
- 選択肢 4正解
- 1952年4月2日以降生まれの人が70歳到達後(71歳6カ月)に過去分の受け取りを選ぶと、請求の5年前の66歳6カ月に繰下げがあったとみなされ、増額後の年金の5年分をまとめて受け取れるため正しいです。
関連する分野を学ぶ
覚えるポイント
- 昭和37年4月2日以降生まれの繰上げ減額率は月0.4%です(それ以前は月0.5%)。
- 70歳以降に遡及請求する場合、5年前の時点で繰下げがあったとみなす特例的な繰下げみなしが適用されます。
間違えやすいところ
- 女性の厚生年金の支給開始年齢は男性と違い、生年月日に応じて少しずつ上がるため、基礎年金と厚生年金で繰上げの月数が違う点に注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
厚生年金保険における離婚時の年金分割制度
ライフプランニングと資金計画 · 厚生年金保険 / 離婚時年金分割 / 合意分割 / 3号分割
厚生年金保険における離婚時の年金分割に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、「離婚等をした場合における特例」による標準報酬の改定を合意分割といい、「被扶養配偶者である期間についての特例」による標準報酬の改定を3号分割という。
解答・解説を表示
解答
2
解説
離婚時の年金分割は、報酬比例部分の標準報酬の記録を分け合う制度です。相手が障害厚生年金を受け取っているときは、その金額の基になった期間の記録は分割の対象から外されます。相手の給付を守るためです。また、分けてもらった記録は、年金を受け取るのに必要な受給資格期間には入りません。
解き方
- 合意分割で話がまとまらないときは、家庭裁判所の審判や調停を利用できることを確認します。
- 相手が障害厚生年金を受け取っているときは、3号分割できない部分があることを確認します。
- 合意分割も3号分割も、対象になるのは婚姻期間中の記録であることを確認します。
- 分けてもらった標準報酬の記録が、受給資格期間に入るかどうかを確認します。
- 選択肢 1不正解
- 按分割合で話がまとまらなくても、一方が申し立てれば家庭裁判所が審判や調停で按分割合を決められるため誤りです。
- 選択肢 2正解
- 請求の日に相手が障害厚生年金を受け取っているときは、その金額の基になった期間の記録は3号分割の対象にならないため正しいです。
- 選択肢 3不正解
- 合意分割で分けられる記録も婚姻期間中のものに限られ、婚姻期間外の記録は対象にならないため誤りです。
- 選択肢 4不正解
- 年金分割で変わった標準報酬は老齢厚生年金の額の計算には使われますが、受給資格期間には入らないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 年金分割の対象は「婚姻期間中」の厚生年金の標準報酬記録に限られます。
- 分割された記録は受給額計算には反映されますが、受給資格期間には算入されません。
間違えやすいところ
- 話し合いがまとまらなくても、家庭裁判所の決定で合意分割を請求できます。
- 相手が障害厚生年金を受け取っているときは、その基になった期間は3号分割の対象から外れます。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の制度内容と加入要件
ライフプランニングと資金計画 · 国民年金基金 / 給付体系 / 掛金の前納割引 / 資格喪失事由
国民年金基金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
国民年金基金は、国民年金の第1号被保険者が上乗せで加入できる年金制度です。1口目は必ず終身年金のA型かB型を選び、あとから口数を減らしたり型を変えたりはできません。一生受け取れる終身年金を土台にするためです。産前産後の免除期間中も、資格を失わずに続けられます。
解き方
- 国民年金基金の年金は、12万円以上なら年6回、12万円未満なら年1回払われることを確認します。
- 掛金を前払いすると、0.1カ月分が割引かれることを確認します。
- 国民年金保険料の免除のうち、産前産後の免除では基金の資格を失わないことを確認します。
- 1口目はA型かB型の終身年金で、変更や減口ができないことを確認します。
- 選択肢 1不正解
- 国民年金基金の年金は、12万円以上なら年6回、12万円未満なら年1回払われるので、24万円とする記述は誤りです。
- 選択肢 2不正解
- 国民年金基金の掛金を1年分前払いしたときの割引は0.1カ月分なので、0.5カ月分とする記述は誤りです。
- 選択肢 3不正解
- 国民年金の保険料免除を受けると基金の資格は原則なくなりますが、産前産後の免除のときは資格を失わないので、すべての免除で失うとする記述は誤りです。
- 選択肢 4正解
- 1口目は15年保証付の終身年金A型か、保証なしの終身年金B型を選び、加入後に型を変えたり減口したりできないため正しいです。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の1口目は終身年金A型・B型から選択し、型の変更や減口は不可です。
- 産前産後免除期間は国民年金基金の資格を喪失しません。
間違えやすいところ
- 国民年金基金の支払い回数の基準は12万円です。24万円と間違えないようにします。
- 前納したときの割引額は0.1カ月分です。国民年金保険料の前納の割引と混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅ローン(フラット35およびリ・バース60)
ライフプランニングと資金計画 · 住宅ローン / フラット35 / リ・バース60 / 資金使途
住宅金融支援機構のフラット35およびリ・バース60に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
リ・バース60は、住宅金融支援機構の提携商品で、高齢者向けのリバースモーゲージ型の住宅ローンです。使い道は住宅の取得や改修、借換え、高齢者住宅への住み替え資金などに限られています。住宅のための融資だからです。事業資金やふつうの生活資金には使えません。
解き方
- フラット35は床面積の条件はありますが、敷地面積の条件はないことを確認します。
- フラット35は自分や親族が住む住宅が対象で、人に貸す投資用物件には使えないことを確認します。
- リ・バース60は生活費には使えないことを確認します。
- リ・バース60では、取扱金融機関を第1順位とする抵当権が設定されることを確認します。
- 選択肢 1不正解
- フラット35には床面積の基準(戸建て70㎡以上、マンション30㎡以上)がありますが、敷地面積の制限はないため正しいです。
- 選択肢 2不正解
- フラット35は本人や親族が住む住宅が対象で、人に貸す投資用物件の取得には使えないため正しいです。
- 選択肢 3正解
- リ・バース60の使い道は住宅の新築・購入、リフォーム、住み替え費用などに限られ、生活資金として借りることはできないため誤りです。
- 選択肢 4不正解
- リ・バース60では、変動金利でも固定金利でも、対象の住宅と土地に取扱金融機関を抵当権者とする第1順位の抵当権が設定されるため正しいです。
覚えるポイント
- リ・バース60の資金使途は「住宅関連資金」に限定され、生活資金には利用できません。
- フラット35は本人または親族の居住用住宅が対象で、投資用物件は対象外です。
間違えやすいところ
- 民間金融機関だけのリバースモーゲージには生活費にも使えるものがありますが、リ・バース60は住宅関連の資金に限られる点に注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
保険法の規定
リスク管理 · 保険法 / 他人の生命の保険 / 保険金受取人の変更 / 介入権 / 消滅時効
保険法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
保険法の介入権は、差押えをした債権者による解約から保険金受取人を守るための制度です。この権利は、保険契約者の同意がなくても行使できます。受取人を守ることが目的だからです。
解き方
- 他人の生命の保険の同意、遺言による受取人変更、介入権、保険金請求権の時効など、それぞれの決まりを確認します。
- 選択肢3の「保険契約者の同意を得て」という条件が、法律上は誤りだと判断します。
- 選択肢 1不正解
- 死亡保険で契約者と被保険者が違うときは、モラルリスクを防ぐため被保険者の同意が必要です。
- 選択肢 2不正解
- 遺言で受取人を変えたときは、遺言が効力を生んだあと、契約者の相続人が保険会社に知らせないと、保険会社に対抗できません。
- 選択肢 3正解
- 介入権を使うとき、受取人は契約者の同意を得る必要はありません。同意が必要とする点が誤りです。
- 選択肢 4不正解
- 保険金を請求する権利や保険料の返還を請求する権利は、使えるようになってから3年間使わないと時効で消滅します。
関連する分野を学ぶ
覚えるポイント
- 介入権の行使には保険契約者の同意は不要であること
- 保険給付請求権の消滅時効は3年であること
間違えやすいところ
- 介入権を使うとき、保険契約者の同意が必要だと間違えやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約の各種手続
リスク管理 · 払済保険 / 特約の取扱い / 契約者貸付利率 / 契約転換制度
生命保険契約の各種手続等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
払済保険は、保険期間を変えずに、解約返戻金をもとに払込みを終えた保険へ変える制度です。契約の基礎になる予定利率は、原則として元の保険のものが引き継がれます。もとの契約の内容を保つためです。
解き方
- 払済保険に変えたとき、予定利率が引き継がれる決まりを確認します。
- 予定利率が引き継がれず変更時のものが適用されるとする記述1は誤りだと判断します。
- 選択肢 1正解
- 払済保険に変えても、原則として変更前の契約の予定利率がそのまま引き継がれるため誤りです。
- 選択肢 2不正解
- 払済保険に変えると、医療などの特約は原則なくなりますが、リビング・ニーズ特約や指定代理請求特約は残ります。
- 選択肢 3不正解
- 契約者貸付の利率は契約した時期で変わり、予定利率が高かった時期の契約ほど貸付利率も高くなります。
- 選択肢 4不正解
- 契約転換を使うと、転換後の保険料は、転換したときの被保険者の年齢と保険料率で計算されます。
覚えるポイント
- 払済保険や延長定期保険に変更しても元契約の予定利率は引き継がれる
- 特約のうちリビング・ニーズ特約や指定代理請求特約は払済後も残る
間違えやすいところ
- 払済保険にすると、変更したときの予定利率になると思い込みやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨建保険の仕組み・評価
リスク管理 · 特定保険契約 / クーリング・オフ / 市場価格調整(MVA) / 外貨建死亡保険金の相続税評価
外貨建保険に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 外貨建終身保険は、保険業法上、特定保険契約に該当するため、保険契約の申込みの撤回等(クーリング・オフ制度)の適用対象外とされる。 (b) 市場価格調整(MVA)機能を有する外貨建終身保険は、市場金利に応じた運用資産の価格変動が解約返戻金額等に反映され、契約時と比較した解約時の市場金利の上昇は、解約返戻金額の減少要因となる。 (c) 契約者(=保険料負担者)および被保険者を夫、死亡保険金受取人を妻とする外貨建終身保険に円換算支払特約が付加されている場合、夫の死亡により妻が受け取る死亡保険金は、相続税額の計算上、妻が実際に受け取る円貨の額ではなく、外貨建ての保険金額を夫の死亡日における対顧客電信売買相場仲値(TTM)で円換算した額で評価する。
解答・解説を表示
解答
1
解説
外貨建保険は特定保険契約に当たり、クーリング・オフ(申込みの撤回)の対象です。また金融商品取引法の準用を受けます。市場価格調整(MVA)では、市場金利が上がると債券価格が下がり、解約返戻金も減る要因になります。円換算支払特約で円貨を受け取った場合、相続税の評価額は実際に受け取った円の金額です。
解き方
- 記述(a)について、外貨建終身保険は特定保険契約ですが、クーリング・オフの対象なので不適切です。
- 記述(b)について、市場金利が上がると保有する債券の価値が下がり、解約返戻金が減る要因になります。これは適切です。
- 記述(c)について、円換算支払特約で円貨で受け取った死亡保険金は、実際に受け取った円の金額で相続税を計算するので不適切です。
- 適切な記述は(b)の1つだけだと分かります。
- 選択肢 1正解
- 適切な記述は(b)の1つだけなので、選択肢1が正解です。
- 選択肢 2不正解
- 適切な記述は1つなので、この選択肢は誤りです。
- 選択肢 3不正解
- 適切な記述は1つなので、この選択肢は誤りです。
- 選択肢 4不正解
- 記述(b)が適切なので、「0(なし)」は誤りです。
覚えるポイント
- 特定保険契約であってもクーリング・オフ制度の適用はある
- 円換算支払特約により円貨で受領した死亡保険金は受取時の実際の円貨額で評価する
間違えやすいところ
- 特定保険契約はクーリング・オフの対象外だと混同しやすい点に注意します。
- 死亡日のTTMで換算するのは外貨のまま受け取る場合です。円換算支払特約で円貨を受け取ったときは、受け取った円の金額を使う点を見落としやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が契約する定期保険の経理処理
リスク管理 · 法人保険 / 定期保険の経理処理 / 最高解約返戻率80%超85%以下 / 前払保険料
X株式会社の代表取締役Aさんを被保険者として加入する無配当定期保険(契約日2025年6月1日、契約者・受取人=X社、加入時年齢50歳、98歳満了、最高解約返戻率80.0%(経過15年目)、年払保険料300万円)について、初回の保険料支払時の経理処理として最も適切なものはどれか。
解答・解説を表示
解答
3
解説
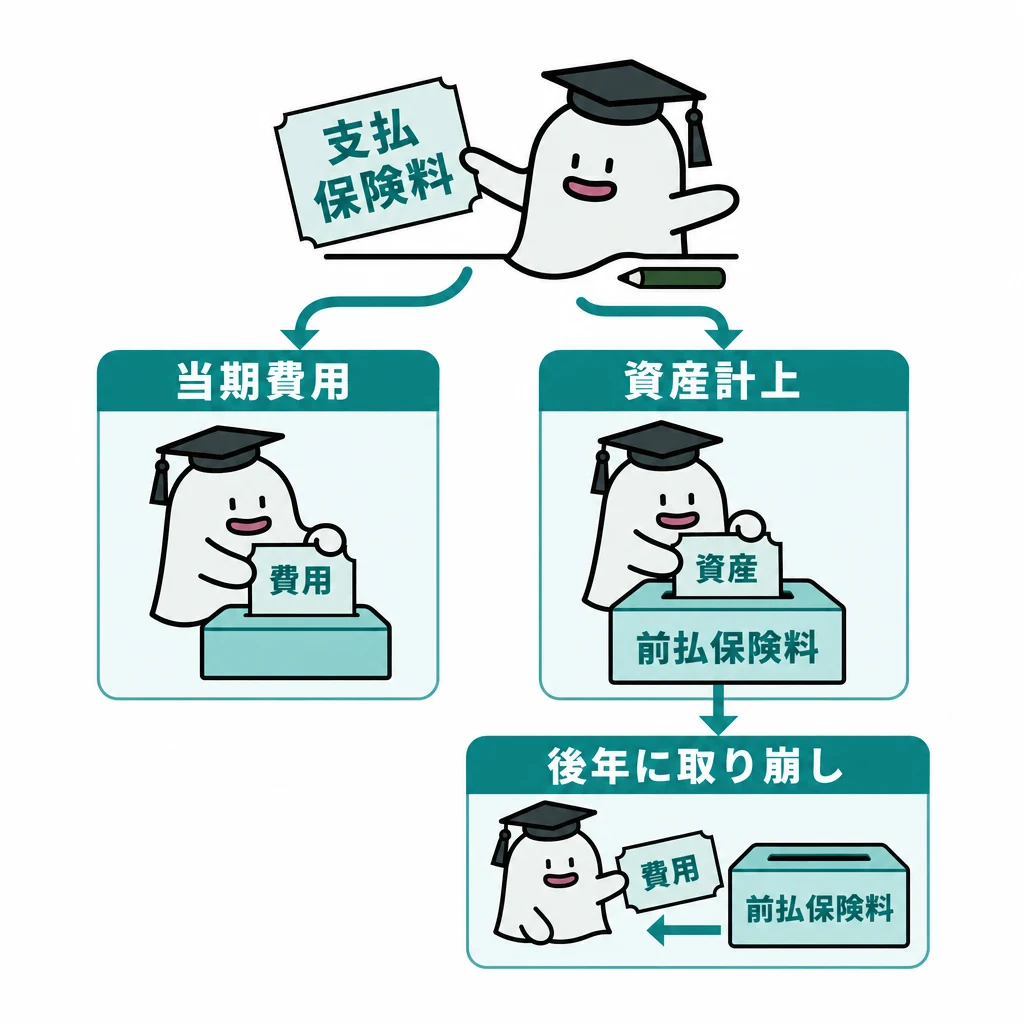
2019年7月8日以後の法人向け定期保険の税務では、最高解約返戻率に応じて保険料を資産に計上する分と損金に入れる分に分けます。最高解約返戻率が70%超85%以下のときは、保険期間の前半4割の期間で、保険料の60%を資産に計上し、40%を損金に入れます。
解き方
- 最高解約返戻率を確かめます。80.0%なので「70%超85%以下」に当てはまります。
- 資産に計上する割合は60%、損金に入れる割合は40%です。
- 計算します。前払保険料は300万円×60%=180万円、定期保険料は300万円×40%=120万円です。
- 仕訳に合う選択肢を選びます(借方:定期保険料120万円、前払保険料180万円/貸方:現預金300万円)。
- 選択肢 1不正解
- 定期保険料180万円(60%)と前払保険料120万円(40%)で割合が逆なので誤りです。
- 選択肢 2不正解
- 50%ずつ計上する処理は、この区分の処理とは異なるので誤りです。
- 選択肢 3正解
- 最高解約返戻率80%は70%超85%以下なので、60%(180万円)を前払保険料、40%(120万円)を定期保険料とするこの仕訳が適切です。
- 選択肢 4不正解
- 70%超85%以下のときの資産計上率は60%なので、216万円(72%)を資産に計上する処理は誤りです。
関連する分野を学ぶ
覚えるポイント
- 最高解約返戻率50%超70%以下:前半6割期間で40%資産計上
- 最高解約返戻率70%超85%以下:前半4割期間で60%資産計上
- 最高解約返戻率85%超:資産計上割合は別個の逓減ルール
間違えやすいところ
- 資産計上(前払保険料)と損金算入(定期保険料)の割合60:40を逆にしないように注意します。
出題の前提:2024年10月1日現在施行の法令等(2019年法人税基本通達等改正)
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の商品性
リスク管理 · 対物賠償保険 / 対人賠償保険 / 人身傷害保険 / 車両保険 / 全損
任意の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
自動車保険の車両保険では、分損のときは損害額から免責金額(自己負担額)を引いて保険金を支払います。しかし全損のときは免責金額を引かず、車両保険金額の全額を支払います。
解き方
- 対物賠償の休業損害、対人賠償の親族の範囲、人身傷害の示談前の支払、車両保険の全損時の扱いを1つずつ確かめます。
- 車両保険では全損のときに免責金額を適用しない決まりを確かめます。
- 選択肢4が不適切だと判断します。
- 選択肢 1不正解
- 対物賠償保険は、建物の修理費用だけでなく、店舗の休業損害も補償の対象になります。
- 選択肢 2不正解
- 対人賠償保険で免責になる親族は「配偶者、父母、子」です。同乗した「兄」は含まれないので補償の対象になります。
- 選択肢 3不正解
- 人身傷害保険は、自分の過失割合にかかわらず、相手との示談成立を待たずに実際の損害額が支払われます。
- 選択肢 4正解
- 車両保険で全損のときは免責金額を引かず、保険金額の全額が支払われます。
関連する分野を学ぶ
覚えるポイント
- 車両保険の全損時は免責金額を差し引かず全額が支払われる
- 対人・対物賠償の免責親族は「配偶者、父母、子」であり兄弟姉妹は対象に含まれない
間違えやすいところ
- 全損のときも分損と同じように免責金額(自己負担額)が引かれると間違えやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
施設所有(管理)者賠償責任保険の補償対象
リスク管理 · 施設所有(管理)者賠償責任保険 / 生産物賠償責任保険(PL保険) / 業務遂行中の賠償事故
飲食店を営むX社が被った損害のうち、X社が加入している施設所有(管理)者賠償責任保険(特約は考慮しない)の補償の対象とならないものはどれか。
解答・解説を表示
解答
1
解説
施設所有(管理)者賠償責任保険は、施設の欠陥や施設の内外での業務中の事故を補償します。ただし、引き渡した「生産物」や「仕事の結果」が原因の事故は対象外で、生産物賠償責任保険(PL保険)の対象です。
解き方
- それぞれの事故の原因が「施設・業務中」か「引き渡した後の生産物」かに分けます。
- 店の外で食べた弁当による食中毒は、引き渡した生産物の欠陥による事故なので、PL保険の対象だと考えます。
- よって、施設所有(管理)者賠償責任保険の対象にならないのは選択肢1だと判断します。
- 選択肢 1正解
- 引き渡した飲食物が原因で自宅で起きた食中毒は生産物(PL)事故なので、施設所有(管理)者賠償責任保険では対象外です。
- 選択肢 2不正解
- 店内での配膳中に顧客の衣服を汚した事故は、施設所有(管理)者賠償責任保険の対象になります。
- 選択肢 3不正解
- 自転車での配達業務中の事故は、施設の外での業務中の事故なので、施設所有(管理)者賠償責任保険の対象になります。
- 選択肢 4不正解
- 店の外壁の看板が落ちた事故は、施設の構造や管理の欠陥による事故なので、施設所有(管理)者賠償責任保険の対象になります。
覚えるポイント
- 引き渡し後の飲食物による食中毒はPL保険の対象
- 自転車配達中の事故や配膳ミスは施設所有(管理)者賠償責任保険の業務遂行起因として対象
間違えやすいところ
- 自転車での配達中の事故が施設所有(管理)者賠償責任保険で補償されることを見落としやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
損害保険等の税務(所得控除)
リスク管理 · 雑損控除 / 医療費控除 / 地震保険料控除 / 所得補償保険
個人が契約する損害保険等の課税関係に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
医療費控除で差し引く保険金は、医療費を補うための入院給付金や手術給付金などです。休業中の所得の減少を補う所得補償保険金は、医療費から差し引く必要がありません。
解き方
- 医療費控除で差し引く「補填される金額」の定義を確かめます。
- 所得補償保険金は、医療費ではなく所得を補うための保険金だと確かめます。
- 支払った医療費から差し引く必要はないので、記述2が不適切だと判断します。
- 選択肢 1不正解
- 雑損控除の損害額を計算するときは、盗難による損害から車両保険金などの補填額を差し引く必要があります。
- 選択肢 2正解
- 所得補償保険金は所得を補うためのもので、医療費を補うものではないので、医療費控除では医療費から差し引きません。
- 選択肢 3不正解
- 少額短期保険業者が引き受ける保険は、地震保険料控除の対象から除かれています。
- 選択肢 4不正解
- 地震保険料控除の対象は、自分や生計を一にする親族が住む建物などです。賃貸用アパートを対象とする契約は対象外です。
関連する分野を学ぶ
覚えるポイント
- 所得補償保険金は医療費控除において医療費から差し引かない
- 少額短期保険業者の契約は地震保険料控除の対象外
- 賃貸用不動産の地震保険料は地震保険料控除の対象外(必要経費になる)
間違えやすいところ
- 入院で受け取った保険金は、すべて医療費控除で差し引くと誤解しやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の経済指標
金融資産運用 · 消費者態度指数 / 景気動向指数 / CIとDI / 鉱工業指数 / 完全失業率
わが国の経済指標に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
消費者態度指数は、消費者の気持ち(今後半年間の見通し)を表す指標です。景気動向指数で「50%を上回る・下回る」によって局面をみるのはDI(ディフュージョン・インデックス)です。鉱工業生産指数などは一致系列、完全失業率は労働力人口に占める割合です。
解き方
- 選択肢1の内容(内閣府、今後半年間の見通し)が正しいと確かめます。
- 選択肢2:50%を基準に判断するのはDIなので、CIの説明として誤りです。
- 選択肢3:鉱工業の生産指数・生産財出荷指数は一致系列なので、先行系列とするのは誤りです。
- 選択肢4:完全失業率の分母は「15歳以上人口」ではなく「労働力人口」なので誤りです。
- 選択肢 1正解
- 内閣府が毎月公表する消費者態度指数は、暮らし向きなどの今後半年間の見通しを指数にしたもので、適切です。
- 選択肢 2不正解
- 景気の拡張局面で50%を上回り、後退局面で50%を下回るのは、DI(ディフュージョン・インデックス)の説明です。
- 選択肢 3不正解
- 鉱工業生産指数と鉱工業用生産財出荷指数は、景気動向指数の「一致系列」に使われています。
- 選択肢 4不正解
- 完全失業率は「労働力人口」に占める完全失業者の割合です。分母を「15歳以上人口」とする記述は誤りです。
覚えるポイント
- CIは景気変動の大きさ・テンポ(量感)を測り、DIは景気の波及度(50%が分岐点)を測る
- 完全失業率の分母は「労働力人口」である
- 鉱工業生産指数・生産財出荷指数は景気動向指数の「一致系列」
間違えやすいところ
- CIとDIの特徴や定義を混同しやすい点に注意します。
- 完全失業率の分母を「15歳以上人口」と間違えやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
ETF(上場投資信託)の一般的な特徴
金融資産運用 · ETF / 売買単位 / インバース型 / エンハンスト型 / アクティブ運用型
ETF(上場投資信託)の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
ETF(上場投資信託)は、証券取引所で株式と同じように取引される投資信託です。売買単位は銘柄ごとに1口や10口など、それぞれ決められています。
解き方
- 各選択肢に書かれたETFの種類(インバース型、エンハンスト型、アクティブ型)や取引ルールを確かめます。
- 取引所での売買単位のルールを考え、誤っている記述を探します。
- 選択肢 1不正解
- インバース型ETFは、原指標の日々の変動率にマイナス1倍やマイナス2倍などの負の倍数をかけた指標に連動する運用を目指します。
- 選択肢 2不正解
- エンハンスト型ETFは、カバードコール戦略など特定の投資戦略を表した指数などに連動する運用を目指します。
- 選択肢 3不正解
- 東京証券取引所では、特定の株価指数などに連動しないアクティブ運用型ETFも上場・取引されています。
- 選択肢 4正解
- 内国ETFの売買単位は10口に統一されておらず、1口、10口、100口など銘柄ごとに決められています。
覚えるポイント
- 東証上場ETFの売買単位は銘柄ごとに1口・10口・100口など個別に規定されている。
間違えやすいところ
- 株式の単元株が100株に統一されていることと混同し、ETFも同じ単位に統一されていると間違えやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令・取引所規則等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
各種債券の一般的な商品性
金融資産運用 · コーラブル債 / ストリップス債 / リバース・フローター債 / デュアルカレンシー債
各種債券の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
コーラブル債には、発行体が満期前に早期償還できる権利(コール権)が付いています。市場金利が下がると、発行体は低い金利で借り換えられるので、早期償還する可能性が高くなります。
解き方
- コーラブル債、ストリップス債、リバース・フローター債、デュアルカレンシー債の特徴を照らし合わせます。
- コーラブル債は、市場金利が下がると発行体が低い金利で借り換えられるため、早期償還したくなる点から誤りを判断します。
- 選択肢 1正解
- 発行体は市場金利が下がると低いコストで借り換えられるので、金利が下がるほど早期償還の可能性が高くなります。
- 選択肢 2不正解
- ストリップス債は、元本部分と利子部分を分けて、それぞれ別の割引債(ゼロクーポン債)として取引される債券です。
- 選択肢 3不正解
- リバース・フローター債(逆変動利付債)は、参照する金利が下がるとクーポン利率が上がり、受け取る利子が増えます。
- 選択肢 4不正解
- 払込みと利払いが円貨で償還が外貨のものはデュアルカレンシー債、払込みと償還が円貨で利払いが外貨のものはリバース・デュアルカレンシー債です。
関連する分野を学ぶ
覚えるポイント
- コーラブル債は金利低下時に早期償還されやすく、プッタブル債は金利上昇時に投資家から早期償還請求されやすい。
間違えやすいところ
- 発行体と投資家の立場を混同し、金利が上がると発行体が早期償還したくなると考え違いしやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の信用取引の仕組み
金融資産運用 · 信用取引 / 貸借銘柄 / 制度信用銘柄 / 委託保証金 / NISA口座 / 逆日歩
株式の信用取引に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
制度信用取引の対象銘柄には2種類あります。買建てだけができる「制度信用銘柄(信用銘柄)」と、証券金融会社から株を借りて売建てもできる「貸借銘柄」です。
解き方
- 制度信用銘柄と貸借銘柄の定義の違いを確かめます。
- 委託保証金の最低金額(30万円)と保証金率(約定代金の30%以上)を確かめます。
- NISA口座の株式は代用有価証券にできないこと、一般信用では逆日歩が発生しないことを確かめます。
- 選択肢 1正解
- 買建てだけができる銘柄は「制度信用銘柄」で、買建てと売建ての両方ができる銘柄が「貸借銘柄」です。
- 選択肢 2不正解
- 信用取引の委託保証金率は30%以上、最低保証金額は30万円以上です。60万円の約定でも最低額の30万円が必要です。
- 選択肢 3不正解
- NISA口座で持つ有価証券は、法律上担保にできないので、委託保証金の代用有価証券として差し入れられません。
- 選択肢 4不正解
- 品貸料(逆日歩)は証券金融会社を通じて調達する制度信用取引だけで発生し、証券会社との相対取引である一般信用取引では発生しません。
覚えるポイント
- 制度信用銘柄=買建てのみ可能、貸借銘柄=買建て・売建ての両方が可能。
間違えやすいところ
- 信用銘柄と貸借銘柄の名前と、売建てができるかどうかの対応を逆に覚えやすい点に注意します。
出題の前提:2024年10月1日現在施行の法令・取引所規則等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
定率成長配当割引モデルによる期待成長率の計算
金融資産運用 · 配当割引モデル / ゴードン・モデル / 期待成長率 / 株価評価
株価が1,500円、期待利子率(割引率)が5.5%、1株当たりの予想配当が45円の場合、定率で配当が成長して支払われる配当割引モデルにより計算した当該株式の予想配当に対する期待成長率として、次のうち最も適切なものはどれか。なお、計算結果は表示単位の小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
2
解説
定率成長配当割引モデル(ゴードン・モデル)では、株価P、予想配当D、割引率k、期待成長率gの関係を「P = D ÷ (k - g)」で表します。
解き方
- 式「P = D ÷ (k - g)」を変形し、「g = k - (D ÷ P)」を導きます。
- 数値を入れます。g = 5.5% - (45円 ÷ 1,500円) = 5.5% - 3.0% = 2.50%です。
- 選択肢 1不正解
- 計算結果は2.50%なので、2.34%は誤りです。
- 選択肢 2正解
- g = 5.5% - (45 ÷ 1,500) = 5.5% - 3.0% = 2.50%となり、正解です。
- 選択肢 3不正解
- 計算結果は2.50%なので、2.84%は誤りです。
- 選択肢 4不正解
- 計算結果は2.50%なので、3.17%は誤りです。
覚えるポイント
- 定率成長モデルの式「株価 = 予想配当 ÷ (割引率 - 成長率)」から成長率=割引率-配当利回りと素早く変形する。
間違えやすいところ
- 分母の「割引率 - 成長率」の符号を間違えてプラスにして計算しないように注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨建MMFの一般的な特徴・税金・保護
金融資産運用 · 外貨建MMF / 複利効果 / 課税関係 / 配当控除 / 信託財産留保額 / 投資者保護基金
外貨建MMFの一般的な特徴等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
外貨建MMF(外貨建ての公社債投資信託)は、ペナルティなしで原則いつでも換金できる商品です。分配金は毎日計算されますが、再投資は月末にまとめて行われます。税制では公社債投信として扱われます。
解き方
- 外貨建MMFの分配金は、毎日決算され、月末にまとめて再投資されることを確認します。
- 公社債投信の税制では、申告分離課税か申告不要が選べ、配当控除は使えないことを確認します。
- 費用は信託報酬がかかり、解約手数料と信託財産留保額はかからないことを確認します。保護基金の補償対象かどうかも検討します。
- 選択肢 1不正解
- 分配金は毎日出ますが、再投資は月末にまとめて行われるので、毎日再投資されるわけではありません。
- 選択肢 2不正解
- 外貨建MMFは公社債投資信託なので、分配金は申告分離課税か申告不要となり、総合課税や配当控除は使えません。
- 選択肢 3正解
- 信託報酬は信託財産から間接的に引かれますが、解約手数料や信託財産留保額は原則かかりません。
- 選択肢 4不正解
- 国内の証券会社を通じて買い、預けている外貨建MMFは、日本投資者保護基金の補償対象(上限1,000万円)です。
覚えるポイント
- 公社債投信(外貨建MMF含む)は株式を含まないため配当控除の適用がない。
間違えやすいところ
- 毎日決算と月末一括再投資の仕組みを「毎日再投資」と間違えやすいので注意します。
出題の前提:2024年10月1日現在施行の法令・商品規則等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
インフォメーション・レシオの計算
金融資産運用 · インフォメーション・レシオ / アクティブ運用 / トラッキング・エラー / 超過収益率
以下の表における投資信託X(日経平均株価をベンチマークとするアクティブ運用銘柄)のインフォメーション・レシオとして、次のうち最も適切なものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。 ・投資信託X:実績収益率 19.5%、実績収益率の標準偏差 16.0%、日経平均株価に対するトラッキング・エラー 8.0% ・日経平均株価:実績収益率 14.0%、実績収益率の標準偏差 18.0%、トラッキング・エラー ―
解答・解説を表示
解答
3
解説
インフォメーション・レシオは、アクティブ運用の効率を評価する指標です。ベンチマークを上回る超過リターンを、トラッキング・エラー(超過リターンの標準偏差)で割って求めます。
解き方
- まず超過収益率を出します。19.5%-14.0%=5.5%です。
- 次に、5.5%をトラッキング・エラー8.0%で割ります。5.5÷8.0=0.6875です。
- 最後に小数点以下第3位を四捨五入して、0.69になります。
- 選択肢 1不正解
- 計算結果は0.69なので、-0.25は正しくありません。
- 選択肢 2不正解
- 0.44は(19.5%-16.0%)÷8.0%のように、誤った数値で計算した結果です。
- 選択肢 3正解
- (19.5%-14.0%)÷8.0%=0.6875となり、四捨五入すると0.69で正解です。
- 選択肢 4不正解
- 計算結果は0.69なので、1.45は正しくありません。
覚えるポイント
- インフォメーション・レシオ = 超過リターン(投信リターン - 指標リターン)÷ トラッキング・エラー。
間違えやすいところ
- 分母にトラッキング・エラーではなく、投資信託自身の標準偏差を使ってしまうミスに注意します。シャープレシオと混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令・理論に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
特定口座の税制および手続き
タックスプランニング · 特定口座 / 源泉徴収選択口座 / 合計所得金額 / 配当等との損益通算 / 特定口座の相続移管
特定口座に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
特定口座(源泉徴収あり)では、上場株式等の譲渡損失と配当等の損益通算は1年分をまとめて計算されます。計算は12月末を基準に行われ、源泉徴収済みの税金から還付・精算されます。
解き方
- 特定口座(源泉徴収あり)は、口座ごとに申告するかしないかを選べることを確認します。
- 確定申告をした場合、その所得が合計所得金額に含まれることを確認します。
- 配当金を受け取ったときの損益通算は年末にまとめて計算されることを確認し、記述の誤りを判断します。
- 選択肢 1不正解
- 複数の源泉徴収選択口座がある場合、片方の口座だけ確定申告し、もう片方は申告不要にできます。
- 選択肢 2不正解
- 源泉徴収選択口座の所得は、申告しなければ合計所得金額に含まれませんが、確定申告すると含まれます。
- 選択肢 3正解
- 譲渡損失と配当等の通算は、配当を受け取るたびではなく年末にまとめて計算され、翌年初に還付・精算されます。
- 選択肢 4不正解
- 相続人が単純承認で取得した場合、決められた書類を出すと、被相続人の特定口座から相続人の特定口座へ取得費を引き継いで移せます。
覚えるポイント
- 特定口座内の配当等と譲渡損の損益通算は年末に一括して精算・還付される。
間違えやすいところ
- 譲渡益と譲渡損は取引ごとに通算しますが、配当等との通算は年末に精算する点を間違えやすいので注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
消費者契約法および金融商品取引法(インサイダー取引・損害補塡等)
金融資産運用 · 消費者契約法 / 平均的な損害 / 取消しの効果 / 損失補填の禁止 / インサイダー取引規制
消費者契約法および金融商品取引法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
金融商品取引法は、会社関係者が未公表の重要事実を知って株式等を売買するインサイダー取引を禁じています。役員を退任して1年以内の者も会社関係者に含まれます。損失補填だけでなく、利益を追加する約束や提供も禁じられています。
解き方
- 消費者契約法9条を確認します。損害賠償の予定額は、平均的な損害を超える部分だけが無効です。
- 消費者契約法6条の2を確認します。返還義務は現存利益の範囲で負います。
- 金融商品取引法39条を確認します。損失補填だけでなく利益追加の提供も禁止です。
- 金融商品取引法166条を確認します。インサイダー取引規制は役員を退任して1年以内の者にも適用されます。
- 選択肢 1不正解
- 平均的な損害を超える損害賠償の予定は、全部ではなく、超える部分だけが無効になります。
- 選択肢 2不正解
- 取り消せると知らなかった消費者も、今残っている利益の範囲で返す義務があります。
- 選択肢 3不正解
- 金融商品取引法では、損失補填だけでなく、利益を追加するための利益提供も禁じられています。
- 選択肢 4正解
- 上場会社の役員を退任して1年以内の者は会社関係者にあたり、在任中に知った未公表の重要事実で株を売買することは禁じられています。
関連する分野を学ぶ
覚えるポイント
- インサイダー取引規制の会社関係者には、退任後1年以内の役員等も含まれる。
間違えやすいところ
- 消費者契約法で無効になるのは全部ではなく、平均的な損害を超える部分だけである点を見落としやすいので注意します。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産所得の計算と取扱い
タックスプランニング · 不動産所得 / 敷金・保証金 / 必要経費 / 資産損失
居住者に係る所得税の不動産所得に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
不動産所得では、事業的規模かどうかで資産損失の扱いが変わります。事業的規模でない場合の資産損失は、その年の損失控除前の不動産所得の金額が上限です。他の所得との損益通算や繰越控除はできません。
解き方
- 預けた保証金の運用利息や、返す必要のある敷金は、不動産所得の収入にならないことを確認します。
- 明け渡しのため払った立退料は、譲渡所得の譲渡費用になることを確認します。
- 事業的規模でない場合の資産損失は、必要経費に入れられる上限の決まりを確認して正誤を判断します。
- 選択肢 1不正解
- 預かった保証金を定期預金にして得た利息は利子所得となり、不動産所得の収入には入りません。
- 選択肢 2不正解
- 後で返す敷金や保証金は単なる預り金なので、受け取ったときも収入に入らず、返すときも必要経費になりません。
- 選択肢 3不正解
- 賃貸物件を売るために借家人へ払った立退料は、譲渡所得の計算で譲渡費用に入ります。
- 選択肢 4正解
- 賃貸が事業的規模でない場合、アパートの取り壊しなどの損失は、損失控除前の不動産所得の金額を限度に必要経費へ入れられます。
関連する分野を学ぶ
覚えるポイント
- 業務的規模(非事業的規模)の資産損失は、損失控除前の不動産所得の金額が限度となります。
間違えやすいところ
- 敷金のように後で返すお金を、受け取ったときに収入へ入れてしまうと間違いです。注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法および関係通達
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
一時所得および雑所得の区分
タックスプランニング · 一時所得 / 雑所得 / 非課税所得 / 還付加算金
居住者に係る所得税の一時所得および雑所得に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
所得税では、所得を10種類に分けます。一時所得は、継続的な営利行為や労務の対価ではなく、一時的に得た所得です。雑所得は、他の9種類のどれにも当てはまらない所得です。
解き方
- 雇用保険法の給付が課税されるかどうかを確認します。
- 株主優待などの利益が、どの所得区分に入るかを確認します。
- 国税の還付加算金と、ふるさと納税の返礼品の所得区分を考えて、正解を導きます。
- 選択肢 1不正解
- 雇用保険法の失業等給付(再就職手当を含む)は、法律で非課税と決まっています。
- 選択肢 2不正解
- 株主という立場で受ける株主優待品などの利益は、配当所得ではなく雑所得になります。
- 選択肢 3正解
- 過誤納金の還付に伴う還付加算金は、所得税法では雑所得として総合課税になります。
- 選択肢 4不正解
- ふるさと納税の返礼品でもらった利益は、お礼として一度に受けるので一時所得になります。
関連する分野を学ぶ
覚えるポイント
- 還付加算金・株主優待は雑所得、ふるさと納税の返礼品・懸賞当選金は一時所得となります。
間違えやすいところ
- ふるさと納税の返礼品を雑所得と間違えたり、雇用保険の手当に課税されると勘違いしないようにします。
出題の前提:2024年10月1日現在施行の所得税法および雇用保険法
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除の要件と取扱い
タックスプランニング · 医療費控除 / 社会保険料控除 / 配偶者控除 / 青色事業専従者
居住者に係る所得税の所得控除に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
医療費控除は、実際にお金を払った年に受けられます。亡くなった人の死亡後に相続財産から払った医療費は、亡くなった人の準確定申告では控除できません。実際に払った相続人の医療費控除として申告します。
解き方
- 亡くなった人の準確定申告で医療費控除できるのは、死亡までに支払った分だけであることを確認します。
- 社会保険料控除は、過去の年分でも実際に支払った年の控除になる原則を確認します。
- 配偶者控除と配偶者特別控除の所得制限(1,000万円超)と、専従者給与をもらう人が対象外になる決まりを確認します。
- 選択肢 1正解
- 亡くなった人の死亡後に払った医療費は、その人の準確定申告では控除できず、実際に払った相続人の医療費控除になります。
- 選択肢 2不正解
- 生計を同じくする親族の国民年金保険料を納税者が払った場合、過去の未納分でも実際に払った年の社会保険料控除になります。
- 選択肢 3不正解
- 納税者本人の合計所得金額が1,000万円を超えると、配偶者の所得に関係なく配偶者控除と配偶者特別控除は使えません。
- 選択肢 4不正解
- 青色事業専従者として給与をもらう人や事業専従者は、所得の多少に関係なく控除対象配偶者になれません。
覚えるポイント
- 死亡後に支払った医療費は被相続人の準確定申告では控除できず、支払った相続人の申告で控除します(相続税の債務控除にもなります)。
間違えやすいところ
- 亡くなった人の入院費用でも、死亡後に払った分は準確定申告で控除できないので、間違えないようにします。
出題の前提:2024年10月1日現在施行の所得税法
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
配当控除額の計算
タックスプランニング · 配当控除 / 総合課税 / 課税総所得金額 / 所得税額控除
居住者であるAさんの2024年分の所得の金額等が下記のとおりであった場合の所得税の配当控除の額として、次のうち最も適切なものはどれか。なお、配当所得は、東京証券取引所に上場している内国株式の配当を受け取ったことによる所得で、総合課税を選択したものとする。また、記載のない事項については考慮しないものとする。 ・配当所得の金額:300万円 ・不動産所得の金額:920万円 ・所得控除の額の合計額:160万円
解答・解説を表示
解答
3
解説
配当所得で総合課税を選ぶと、所得税の配当控除が受けられます。課税総所得金額が1,000万円を超える場合、1,000万円を超える部分に対応する配当所得には5%の控除率になります。1,000万円以下の部分は10%です。
解き方
- 総所得金額を出します。配当所得300万円+不動産所得920万円=1,220万円です。
- 課税総所得金額を出します。1,220万円-所得控除160万円=1,060万円です。
- 配当所得以外の課税所得を出します。不動産所得920万円-160万円=760万円です。
- 配当所得300万円のうち、1,000万円を超える部分の60万円(1,060万円-1,000万円)を確認します。
- 1,000万円以下の部分の配当所得240万円(300万円-60万円)に10%、60万円に5%を掛けて足します。240万円×10%+60万円×5%=27万円です。
- 選択肢 1不正解
- 配当所得の全額に5%を掛けた15万円は、1,000万円以下の部分があるので誤りです。
- 選択肢 2不正解
- 19万円という結果は誤りです。
- 選択肢 3正解
- 課税総所得金額1,060万円のうち、1,000万円以下の240万円に10%、超える60万円に5%を適用し、合計27万円です。
- 選択肢 4不正解
- 配当所得の全額に10%を掛けた30万円は、課税総所得金額が1,000万円を超えているので適用されず誤りです。
関連する分野を学ぶ
覚えるポイント
- 課税総所得金額が1,000万円超の場合、配当所得のうち1,000万円超の部分は控除率が半減(所得税5%、住民税1.4%)となります。
間違えやすいところ
- 配当所得以外の所得から所得控除を先に引き、配当所得が1,000万円以下か超かを順番に計算しないと間違えやすいです。
出題の前提:2024年10月1日現在施行の所得税法
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
個人事業税の概要と手続
タックスプランニング · 個人事業税 / 法定業種 / 事業主控除 / 青色申告特別控除 / 申告期限
個人事業税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
個人事業税は都道府県民税の一種で、法律で決まった第1種から第3種までの法定業種だけに課税されます。所得の計算では青色申告特別控除は使えません。事業主控除は年290万円で、途中で始めた場合や廃業した場合は月割計算になります。
解き方
- 個人事業税がかかるのは、法定業種(第1種から第3種)だけであることを確認します。
- 所得税の青色申告特別控除は、個人事業税では使えないことを確認します。
- 事業主控除は、事業を行った期間に応じて月割計算されることを確認します。
- 廃業したときの申告期限(原則1カ月以内)を確認し、正しい記述を選びます。
- 選択肢 1正解
- 個人事業税は、地方税法が定める第1種から第3種まで(70業種)を行う個人にかかり、当てはまらない事業(執筆活動など)にはかかりません。
- 選択肢 2不正解
- 個人事業税の所得計算では、所得税の青色申告特別控除(最高65万円など)は使えません。
- 選択肢 3不正解
- 年の途中で始めた場合や廃業した場合の事業主控除は、290万円ではなく、事業を行った月数に応じた月割計算(月24万1,667円換算)になります。
- 選択肢 4不正解
- 年の途中で廃業した場合、原則として廃業の日から1カ月以内(死亡の場合は4カ月以内)に都道府県知事へ申告します。
関連する分野を学ぶ
覚えるポイント
- 個人事業税の事業主控除は年290万円(月割計算あり)、青色申告特別控除の適用はなし、廃止時は1カ月以内に申告します。
間違えやすいところ
- 所得税で青色申告特別控除を受けていても、個人事業税では控除できないので間違えないようにします。
出題の前提:2024年10月1日現在施行の地方税法
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における修繕費と資本的支出
タックスプランニング · 修繕費 / 資本的支出 / 形式基準 / 少額修繕費
法人税における修繕費に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、法人はいずれも内国法人(普通法人)であるものとする。
解答・解説を表示
解答
4
解説
法人が固定資産を直したり改良したりしたときは、支出の内容で処理が分かれます。ふつうの維持管理や原状回復の支出は修繕費として損金に入れます。価値を高めたり耐久性を増したりする支出は資本的支出として資産に計上します。20万円未満の少額支出など、修繕費にできる特例もあります。
解き方
- 土地に砂利を敷いた費用が修繕費になるという通達の規定を確認します。
- 資本的支出か修繕費かはっきりしない場合の形式基準(60万円未満など)を確認します。
- 少額修繕費(20万円未満)の基準を確認します。
- 耐用年数を過ぎた資産への支出が資本的支出にあたるかを判断し、誤った選択肢を選びます。
- 選択肢 1不正解
- 今使っている土地の水はけを良くするための砂利や砕石を敷く費用は、維持管理の支出なので修繕費になります。
- 選択肢 2不正解
- 資本的支出か修繕費かはっきりしない金額が60万円未満なら、形式基準で修繕費として損金にできます。
- 選択肢 3不正解
- 1回の修理や改良の費用が20万円未満なら、実質的に価値を高めるものでも全額を修繕費として損金にできます。
- 選択肢 4正解
- 耐用年数を過ぎた資産でも、価値を高め耐久性を増す支出は原則として資本的支出で、金額に関係なく修繕費になるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 修繕費の判定基準:20万円未満(少額)、区分不明時は60万円未満または前期末取得価額の10%以下であれば修繕費処理が可能です。
間違えやすいところ
- 耐用年数を過ぎた資産でも、どんな改良費用でも必ず修繕費になるわけではないので間違えないようにします。
出題の前提:2024年10月1日現在施行の法人税法および基本通達
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告法人の欠損金の繰越控除
タックスプランニング · 欠損金の繰越控除 / 青色申告 / 中小法人等 / 繰越期間
青色申告法人の欠損金の繰越控除等に関する次の記述のうち、適切なものはいくつあるか。なお、本問において、法人は資本金の額が5億円以上の法人に完全支配されている法人等ではない中小法人等であるものとし、ほかに必要とされる要件等はすべて満たしているものとする。 (a) 欠損金額が生じた事業年度において、法人が青色申告書である確定申告書を提出している場合、その後の事業年度においても青色申告書である確定申告書を提出しなければ、欠損金の繰越控除の適用を受けることができない。 (b) 繰り越された欠損金額が2以上の事業年度において生じたものからなる場合、そのうち最も古い事業年度において生じた欠損金額に相当する金額から順次損金の額に算入する。 (c) 2024年4月1日に開始した事業年度において生じた欠損金額の繰越期間は、最長で10年間である。
解答・解説を表示
解答
2
解説
欠損金の繰越控除は、欠損金が生じた事業年度に青色申告書を出し、その後の事業年度も連続して確定申告書を出していれば受けられます。控除を受ける事業年度が青色申告でなくてもかまいません。繰り越した欠損金は古い事業年度のものから順に損金に算入し、平成30年4月1日以後に始まった事業年度で生じた欠損金の繰越期間は10年間です。
解き方
- (a)は、その後の事業年度も青色申告が必要かを考えます。白色申告でもよいので誤りです。
- (b)は、欠損金を古い事業年度から順に損金に入れる決まりなので正しいです。
- (c)は、平成30年4月1日以後に始まった事業年度の欠損金は最長10年繰り越せるので正しいです。
- 正しいのは(b)と(c)の2つなので、選択肢2を選びます。
- 選択肢 1不正解
- 正しい記述は2つあるので、1つとするこの選択肢は誤りです。
- 選択肢 2正解
- 記述(b)と(c)が正しく、(a)は誤りなので、これが正解です。
- 選択肢 3不正解
- 正しい記述は3つ全部ではないので誤りです。
- 選択肢 4不正解
- 正しい記述があるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 欠損金繰越控除:欠損年度は青色申告が必須ですが、その後の年度は「連続して確定申告書を提出」していれば白色申告でも控除可能です。
間違えやすいところ
- 控除を受ける事業年度も青色申告が必要だと間違えやすいところです。
出題の前提:2024年10月1日現在施行の法人税法第57条
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
インボイス制度および簡易課税制度
タックスプランニング · 消費税 / 簡易課税制度 / 適格簡易請求書 / 適格返還請求書
消費税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
適格簡易請求書(簡易インボイス)は、小売業や飲食店業など、不特定多数を相手にする事業者が交付できます。受け取る人の氏名・名称を書く必要がなく、税率ごとに区分した消費税額等か適用税率のどちらか一方だけを書けばよい特例があります。
解き方
- インボイス登録事業者でも、基準期間の課税売上高が5,000万円以下なら簡易課税を選べます。
- 事業区分をしていない簡易課税事業者は、営む事業の中で最も低いみなし仕入率が適用されます。
- 適格簡易請求書は、宛名が不要で、税率ごとの消費税額等か適用税率のどちらか一方でよいと確かめます。
- 少額な返還インボイスの交付義務が免除されるのは、税込1万円未満です。
- 選択肢 1不正解
- インボイス登録事業者でも、基準期間の課税売上高が5,000万円以下などの要件を満たせば簡易課税を選べます。
- 選択肢 2不正解
- 事業ごとに売上を分けていない場合は、営む事業の中で最も低いみなし仕入率が適用されるので、いつも第6種とは限りません。
- 選択肢 3正解
- 小売業などが出せる適格簡易請求書では、受け取る人の氏名・名称は不要で、消費税額等か適用税率のどちらか一方でよいとされます。
- 選択肢 4不正解
- 適格返還請求書の交付義務が免除されるのは、税込1万円未満の場合で、10万円未満ではありません。
関連する分野を学ぶ
覚えるポイント
- 適格簡易請求書:受取者の氏名・名称は不要、税額等または適用税率のいずれか一方記載で可。少額返還インボイスの免除は「税込1万円未満」。
間違えやすいところ
- 少額返還インボイスの免除は税込1万円未満です。少額減価償却資産などの10万円や30万円と混同しないようにします。
出題の前提:2024年10月1日現在施行の消費税法
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
会社と役員間の取引における税務上の取扱い
タックスプランニング · 役員間取引 / 低額譲渡 / 債務免除益 / 認定利息
会社とその役員の間の取引等における法人税および所得税の取扱いに関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
会社と役員の間の取引は、価格が自由に決められやすいため、税法上はいつも適正な時価で取引したものとして扱います。時価との差額は受贈益や寄附金、役員給与などとして法人税や所得税の対象になります。法人から個人への利益の供与には、贈与税ではなく所得税がかかります。
解き方
- 会社が時価3,000万円の土地を役員に2,000万円で安く売った場面を考えます。
- 法人から個人が受けた利益には、贈与税ではなく所得税(給与所得)がかかることを確かめ、誤りと判断します。
- 選択肢 1不正解
- 会社が時価2,500万円の土地を役員から2,400万円で買うと、差額の100万円は会社の低額受贈益となり益金に入ります。
- 選択肢 2正解
- 会社から役員への低額譲渡で生じた差額1,000万円は、所得税(給与所得)の対象となり、贈与税の対象ではありません。
- 選択肢 3不正解
- 会社が役員からの借入金を免除してもらうと、その金額は債務免除益として会社の益金に入ります。
- 選択肢 4不正解
- 役員が無利息で借りた場合、適正な利率の利息分は、会社では受取利息として益金に、役員では給与所得として課税されます。
覚えるポイント
- 法人から個人への資産の贈与・低額譲渡による経済的利益は所得税の課税対象となり、贈与税は課されない。
間違えやすいところ
- 個人どうしの低額譲渡(贈与税)と、法人と個人の間の取引(給与所得や受贈益)を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記法の相続登記および新制度
不動産 · 不動産登記法 / 相続登記の義務化 / 相続人申告登記 / 遺贈による所有権移転登記
不動産登記法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産登記法の改正で相続登記が義務になり、相続の開始と所有権の取得を知った日から3年以内に申請しなければならなくなりました。遺産分割の前に使える相続人申告登記が新設され、受遺者が相続人である場合は単独で申請できるようになりました。
解き方
- 相続登記の義務の申請期限が3年以内であることを確かめます。
- 相続人申告登記は、各相続人が単独で申し出でき、法定相続分は記録されないことを確かめます。
- 相続人への遺贈の登記は単独で申請できると定められている選択肢4が正解だと特定します。
- 選択肢 1不正解
- 相続登記の申請期限は、相続の開始と所有権の取得を知った日から3年以内で、1年以内ではありません。
- 選択肢 2不正解
- 相続人申告登記は各相続人が単独で申し出でき、共同相続人全員の連名の申出書は要りません。
- 選択肢 3不正解
- 相続人申告登記で付記されるのは申出人の氏名・住所などで、権利関係を決めるものではないため、法定相続分は記録されません。
- 選択肢 4正解
- 遺贈による所有権移転登記は、通常は共同申請ですが、受遺者が相続人である場合は単独で申請できます。
覚えるポイント
- 相続登記の申請義務は取得を知った日から3年以内。相続人に対する遺贈の登記は相続人が単独申請可能。
間違えやすいところ
- 住所変更などの登記義務の期間(2年以内)と、相続登記の義務の期間(3年以内)を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法(自ら売主制限・媒介契約)
不動産 · 契約不適合責任 / 損害賠償額の予定 / 指定流通機構 / 専属専任媒介契約
宅地建物取引業法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
宅地建物取引業法には、宅建業者が売主で一般消費者が買主の取引で買主を守るための8種の制限があります。目的物の不適合を通知する期間を「引渡しの日から2年以上」とする特約は有効で、損害賠償の予定額と違約金の合計は代金の2割を超えられません。
解き方
- 宅建業法第40条の契約不適合責任の特約制限の例外を確かめます。
- 引渡しの日から2年間とする特約は有効なので、選択肢1が適切だと判断します。
- 他の選択肢の数値(損害賠償予定の上限は20%)や、専任媒介の登録義務、自己発見取引の可否の誤りを確かめます。
- 選択肢 1正解
- 宅建業者が自ら売主の場合、不適合を通知する期間を「引渡しの日から2年」とする特約は、宅建業法第40条の例外として有効です。
- 選択肢 2不正解
- 損害賠償の予定額と違約金を合計した上限は、売買代金の20%(10分の2)で、10%ではありません。
- 選択肢 3不正解
- 指定流通機構への登録が義務なのは専任媒介契約と専属専任媒介契約で、一般媒介契約には登録義務がありません。
- 選択肢 4不正解
- 専属専任媒介契約の依頼者は、他の業者への依頼だけでなく、自分で見つけた相手との契約もできません。
覚えるポイント
- 自ら売主制限:契約不適合責任の通知期間は引渡しから2年以上なら有効。損害賠償額の予定等の上限は代金の20%。
間違えやすいところ
- 専任媒介契約(自己発見取引ができる)と専属専任媒介契約(自己発見取引ができない)の違いを混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法の普通借地権・定期借地権等の規定
不動産 · 借地借家法 / 建物買取請求権 / 事業用定期借地権 / 建物譲渡特約付借地権
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問における普通借地権とは、定期借地権等以外の借地権をいう。また、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
普通借地権では、期間が満了したときに借地権者が建物を時価で買い取るよう請求でき、投下したお金を取り戻せます。更新請求による法定更新には、借地上に建物があることが必要です。一般定期借地権は50年以上で、利用する目的に制限がありません。
解き方
- 普通借地権の期間が満了したときの借地権者の権利を整理します。
- 更新されない場合、借地権者は建物買取請求権で時価の買取りを請求できるので、選択肢2が適切です。
- 他の選択肢(更新請求に建物が必要か、一般定期借地権の用途制限の有無、建物賃借人の保護)の誤りを検討します。
- 選択肢 1不正解
- 更新請求で契約が更新されたとみなされるには、期間満了のときに借地上に建物があることが必要です。
- 選択肢 2正解
- 期間満了で契約が更新されない場合、借地権者は借地権設定者に建物を時価で買い取るよう請求できます。
- 選択肢 3不正解
- 一般定期借地権(50年以上)は建物の用途制限がないため、事業用の建物を建てる目的でも設定できます。
- 選択肢 4不正解
- 建物譲渡特約付借地権が消滅した場合、建物の賃借人が請求すると期間の定めのない賃貸借とみなされ、承諾なしに使い続けられます。
関連する分野を学ぶ
覚えるポイント
- 借地契約満了時に更新されない場合、借地権者は時価による建物買取請求権を行使可能。一般定期借地権は用途制限なし。
間違えやすいところ
- 事業用定期借地権など(10年以上50年未満)と、一般定期借地権(50年以上・用途制限なし)を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法の区域区分・地域地区・開発行為
不動産 · 都市計画法 / 市街化区域と市街化調整区域 / 高度利用地区と高度地区 / 開発許可手続き
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
「高度地区」は、市街地の環境を保ち土地利用を進めるために、建物の高さの最高限度または最低限度を定める地区です。一方、「高度利用地区」は、土地の合理的で健全な高度利用と都市機能の更新のために、容積率や建ぺい率、建築面積の限度を定める地区です。
解き方
- 選択肢2の定義(高さの最高限度または最低限度を定める地区)を確かめます。
- 高さの限度を定めるのは「高度地区」で、「高度利用地区」ではないため誤りと判断します。
- 選択肢 1不正解
- 都市計画法第7条第2項・第3項のとおり、市街化区域はおおむね10年以内に市街化を図る区域、市街化調整区域は市街化を抑える区域です。
- 選択肢 2正解
- 建物の高さの最高限度または最低限度を定めるのは「高度地区」で、「高度利用地区」は容積率などの限度を定める地区です。
- 選択肢 3不正解
- 都市計画法第37条により、工事完了の公告があるまでは、原則として開発区域内で建物を建てられません。
- 選択肢 4不正解
- 都市計画法第38条により、開発許可を受けた者が工事をやめたときは、遅滞なく都道府県知事に届け出なければなりません。
関連する分野を学ぶ
覚えるポイント
- 高度地区=建築物の高さの限度(最高・最低)を規制。高度利用地区=容積率・建ぺい率・建築面積の限度を規制。
間違えやすいところ
- 「高度地区」と「高度利用地区」は名前がよく似ているので、規制の内容を取り違えないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における建築物の高さ制限
不動産 · 建築基準法 / 絶対的高さ制限 / 道路斜線制限 / 隣地斜線制限 / 北側斜線制限と日影規制
建築基準法に規定する建築物の高さの制限に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
建物の高さ制限には、絶対的高さ制限、道路斜線制限、隣地斜線制限、北側斜線制限、日影規制などがあります。低層住居専用地域などには10mまたは12mの絶対的高さ制限があり、道路斜線制限はどの地域でも適用されます。中高層住居専用地域などで日影規制が適用される建物には、北側斜線制限は適用されません。
解き方
- 各斜線制限と日影規制がどこに適用されるか、制限の値を確かめます。
- 選択肢1の低層住居専用地域などの絶対的高さ制限は10mまたは12mだと確かめます。
- 選択肢4の、日影規制が適用される建物に北側斜線制限を適用しない規定(法第56条第1項第3号かっこ書)を確かめ、適切と判断します。
- 選択肢 1不正解
- 第一種・第二種低層住居専用地域と田園住居地域の建物の高さの限度は、「10mまたは12m」です。
- 選択肢 2不正解
- 道路斜線制限は、用途地域の指定があってもなくても、すべての地域(低層住居専用地域や田園住居地域を含む)で適用されます。
- 選択肢 3不正解
- 隣地斜線制限は、低層住居専用地域などを除く用途地域だけでなく、用途地域の指定のない区域でも一定の建物に適用されます。
- 選択肢 4正解
- 第一種・第二種中高層住居専用地域などで日影規制の対象となる建物には、北側斜線制限は適用されません。
関連する分野を学ぶ
覚えるポイント
- 低層住居専用地域等の絶対的高さ制限は10mまたは12m。道路斜線は全区域で適用。日影規制の適用建築物は北側斜線制限が適用除外。
間違えやすいところ
- 低層住居専用地域などには隣地斜線制限がないこと(絶対的高さ制限と北側斜線があるため)と、日影規制との適用除外の関係を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記等に係る登録免許税の課税・非課税
不動産 · 登録免許税 / 共有物分割登記 / 建物の表題登記 / 財産分与登記 / 配偶者居住権設定登記
登録免許税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
登録免許税は、権利の設定・移転・変更などの権利の登記(甲区・乙区)には原則としてかかります。一方、不動産の現況を示す「表示に関する登記(表題登記)」にはかかりません。共有物分割、財産分与、配偶者居住権の設定などの権利の登記にはかかります。
解き方
- それぞれの登記が「表示に関する登記」か「権利に関する登記」かを分けます。
- 建物の表題登記は表示に関する登記で、登録免許税法上は非課税なので、選択肢2が適切です。
- 共有物分割(1,000分の4など)、財産分与(1,000分の20)、配偶者居住権設定(1,000分の2)には登録免許税がかかると確かめます。
- 選択肢 1不正解
- 共有物分割による所有権移転登記は非課税ではなく、持分割合に応じた部分などに1,000分の4などの登録免許税がかかります。
- 選択肢 2正解
- 新築建物の所在や構造・床面積を示す表題登記(表示に関する登記)には、登録免許税はかかりません。
- 選択肢 3不正解
- 離婚に伴う財産分与による所有権移転登記には、不動産価額の1,000分の20(2%)の登録免許税がかかります。
- 選択肢 4不正解
- 配偶者居住権の設定登記には、不動産価額の1,000分の2(0.2%)の登録免許税がかかります。
関連する分野を学ぶ
覚えるポイント
- 表題登記は非課税。所有権移転登記(売買・財産分与・共有物分割)や配偶者居住権設定登記には登録免許税が課される。
間違えやすいところ
- 所有権保存登記(課税)と表題登記(非課税)を取り違えないように注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例
不動産 · 居住用財産の買換え特例 / 譲渡資産の要件 / 買換資産の要件 / 重複適用の禁止
「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」(以下、「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
特定の居住用財産の買換え特例は、10年超所有し、住んでいた期間が10年以上の自宅を売って新しい自宅を買ったとき、課税を将来に延ばせる制度です。買換資産は、敷地面積が500㎡以下、家屋の床面積が50㎡以上である必要があります。3,000万円特別控除や軽減税率の特例、住宅ローン控除とは一緒に使えません。
解き方
- 譲渡資産の要件(所有期間・居住期間が10年超)と、重ねて使えるかを確かめます。
- 買換資産の面積の要件(家屋の床面積50㎡以上、敷地面積500㎡以下)を確かめます。
- 敷地面積の上限を「300㎡以下」としている選択肢4が誤りだと判断します。
- 選択肢 1不正解
- 譲渡資産は、売った年の1月1日に家屋と敷地の両方の所有期間が10年超である必要があり、家屋が10年以下のときは使えません。
- 選択肢 2不正解
- 特定の居住用財産の買換え特例は、軽減税率の特例や3,000万円特別控除との選択適用で、重ねて使うことはできません。
- 選択肢 3不正解
- 買換資産についてこの特例を使う場合、その買換資産に係る住宅借入金等特別控除(住宅ローン控除)は使えません。
- 選択肢 4正解
- 買換資産となる土地等の敷地面積の要件は「500㎡以下」で、300㎡以下ではありません(家屋の床面積は50㎡以上)。
関連する分野を学ぶ
覚えるポイント
- 買換え特例の買換資産要件:建物床面積50㎡以上、敷地面積500㎡以下。譲渡資産は所有期間・居住期間ともに10年超。
間違えやすいところ
- 小規模宅地等の特例の限度面積(特定居住用330㎡)や他の制度の面積上限(300㎡など)と、買換え特例の「500㎡以下」を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の投資判断手法(IRR法・NPV法・DSCR)
不動産運用設計 · IRR法 / NPV法 / DSCR
不動産の投資判断手法等に関する次の記述のうち、適切なものはいくつあるか。 (a) IRR法は、対象不動産の内部収益率と対象不動産に対する投資家の期待収益率を比較して投資判断を行う手法であり、期待収益率が内部収益率を上回る場合、その投資は投資適格であると判断することができる。 (b) NPV法は、対象不動産に対する投資額と現在価値に換算した対象不動産の収益価格を比較して投資判断を行う手法であり、NPVがゼロを上回る場合、その投資は投資適格であると判断することができる。 (c) DSCRは、対象不動産から得られる収益による借入金の返済余裕度を評価する指標であり、DSCRがゼロを上回る場合、対象不動産から得られる収益だけで借入金を返済することができる。
解答・解説を表示
解答
1
解説
不動産投資の適否は、NPV法とIRR法で判断します。NPV(正味現在価値)が0より大きいとき、またはIRR(内部収益率)が投資家の期待収益率を上回るときに、投資適格と判断します。借入金の返済余裕度を表すDSCRは、1.0を超えると返済できると判定します。
解き方
- 記述(a)は、IRR法では内部収益率が期待収益率(ハードルレート)を上回るときに適格となるので、誤りだと判断します。
- 記述(b)は、NPV(将来キャッシュフローの現在価値合計-投資額)がゼロを上回るときに適格となるので、正しいと判断します。
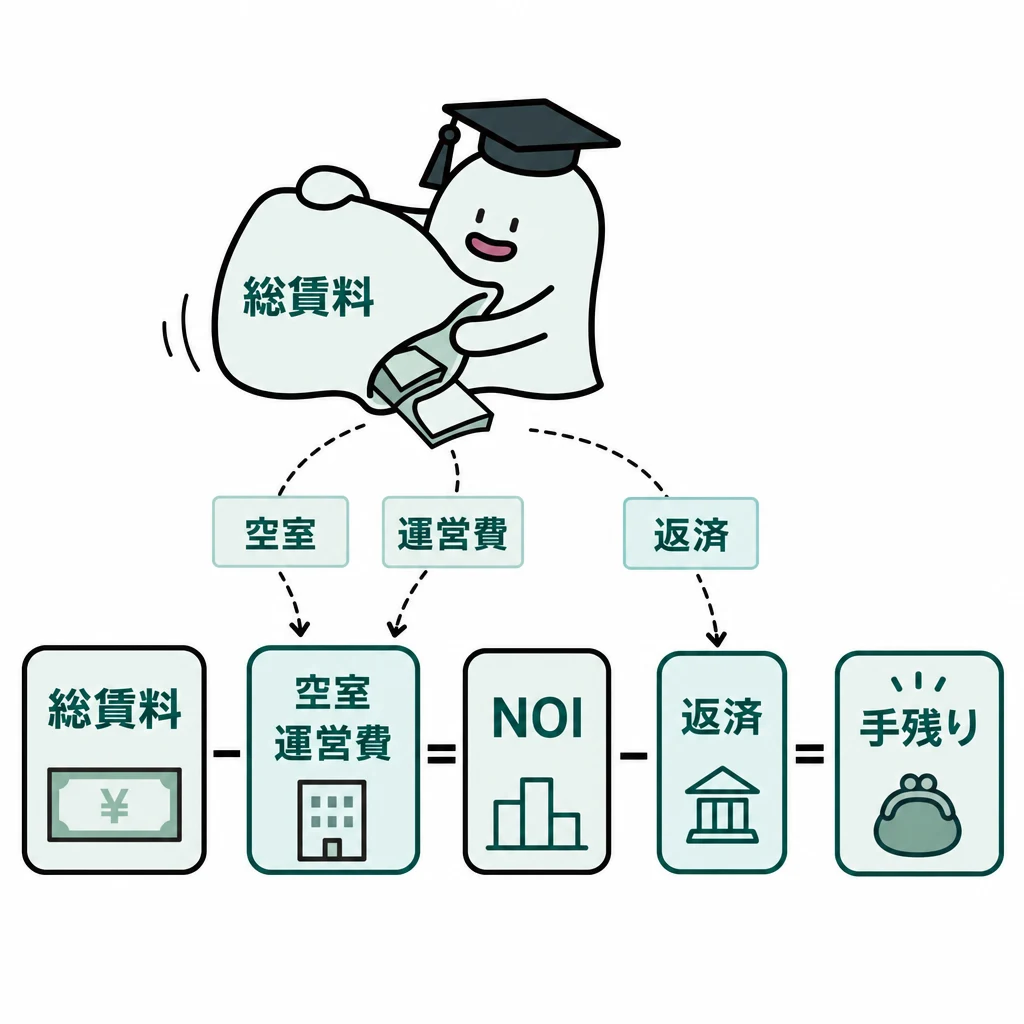
- 記述(c)は、DSCR(元利金返済カバー率)は純収益を年間元利返済額で割って求めます。1.0を上回れば収益だけで返済できます。そのためゼロが基準というのは誤りです。
- 選択肢 1正解
- 適切な記述は(b)の1つだけなので、この選択肢が正解です。
- 選択肢 2不正解
- 適切な記述は(b)の1つだけなので、2つとするこの選択肢は誤りです。
- 選択肢 3不正解
- 適切な記述は(b)の1つだけなので、3つとするこの選択肢は誤りです。
- 選択肢 4不正解
- 記述(b)が適切なので、0(なし)とするこの選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- NPV法ではNPV>0で投資適格、IRR法ではIRR>期待収益率で投資適格と判断します。
- DSCRは「純収益(NOI)÷年間元利返済額」で表され、1.0超で返済原資が充足していることを意味します。
間違えやすいところ
- DSCRの基準値をNPVと同じゼロだと思い違いしやすいですが、DSCRは比率なので基準は1.0(1倍)です。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における贈与契約の効力および解除・失効
相続・事業承継設計 · 負担付贈与 / 書面によらない贈与 / 定期贈与 / 死因贈与と遺贈
民法における贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与はお金を払わずに成立する契約で、決まった形もいりません。ただし書面によらない贈与では、贈与者と受贈者のどちらも、まだ履行していない部分を解除できます。定期贈与はどちらか一方が死亡すると効力を失い、死因贈与には遺贈の決まりが準用されます。
解き方
- 各選択肢について、民法の規定(第550条、第552条、第553条、第1023条の準用)を確認します。
- 書面によらない贈与の解除権は贈与者だけでなく受贈者にもあるので、肢2が最も適切だと判断します。
- 選択肢 1不正解
- 負担付贈与では、受贈者の負担で利益を受ける人は贈与者だけでなく、第三者とすることもできます。
- 選択肢 2正解
- 書面によらない贈与は、贈与者と受贈者のどちらも、まだ履行していない部分を解除できます。
- 選択肢 3不正解
- 定期贈与は、贈与者と受贈者のどちらか一方が死亡すると効力を失います。
- 選択肢 4不正解
- 死因贈与には遺贈の決まりが準用されるので、後から作った遺言があると前の処分は撤回されたとみなされ、常に死因贈与が優先されるわけではありません。
覚えるポイント
- 書面によらない贈与は「各当事者」が解除可能(履行済部分は不可)。
- 定期贈与は「贈与者」または「受贈者」の死亡により当然に失効します。
間違えやすいところ
- 書面によらない贈与の解除は贈与者からしかできないと思い違いしやすいので、注意してください。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の配偶者控除の適用要件と税務上の取扱い
相続・事業承継設計 · 贈与税の配偶者控除 / 生前贈与加算 / 居住用不動産
贈与税の配偶者控除に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
婚姻期間20年以上の配偶者から、居住用不動産またはそれを買うための金銭の贈与を受けると、基礎控除とは別に最高2,000万円まで控除できます。控除の対象になった財産は、相続時の生前贈与加算の対象から外れます。
解き方
- 婚姻期間の判定は「贈与があった日」が基準なので、肢1は誤りです。
- 配偶者控除を受けた部分(最高2,000万円)は生前贈与加算の対象外なので、肢2の390万円の加算は誤りです。
- 保険金で受け取ったお金で居住用不動産を買った場合も配偶者控除の対象なので、肢3が適切です。
- 店舗併用住宅は、居住用部分がおおむね4分の1以上あればその部分に按分して適用できるので、肢4は誤りです。
- 選択肢 1不正解
- 婚姻期間が20年以上かどうかは、贈与を受けた年の1月1日ではなく、贈与があった日で判定します。
- 選択肢 2不正解
- 配偶者控除を受けた財産のうち控除額にあたる部分(最高2,000万円)は生前贈与加算の対象外なので、390万円が加算されるという記述は誤りです。
- 選択肢 3正解
- 夫が保険料を払っていた生命保険の満期保険金などを受け取り、そのお金で居住用不動産を買った場合、配偶者控除を受けられます。
- 選択肢 4不正解
- 店舗併用住宅は、専ら住まいとして使う部分の床面積が4分の1以上あれば、その部分に配偶者控除を受けられます。
覚えるポイント
- 贈与税の配偶者控除は「婚姻期間20年以上」「最高2,000万円控除」「居住用不動産またはその取得資金」。
- 配偶者控除を受けた金額(最高2,000万円)は、相続時の生前贈与加算の対象外とされます。
間違えやすいところ
- 婚姻期間の数え始めを1月1日だと思い違いしやすいですが、正しくは贈与した日が基準です。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続土地国庫帰属制度の申請要件と手続き
不動産運用設計 · 相続土地国庫帰属制度 / 承認申請 / 負担金 / 却下要件
相続等により取得した土地所有権の国庫への帰属に関する法律における土地の所有権を国庫に帰属させることについての承認申請に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
相続土地国庫帰属制度は、相続などで取得した土地の所有権を、一定の要件のもとで国に帰属させる制度です。申請する前に相続登記を終えていることは、必要な要件とはされていません。
解き方
- 承認申請に所有権移転登記(相続登記)の完了は必要なく、戸籍謄本などで相続関係を証明できれば申請できるので、肢1は不適切です。
- 審査手数料(土地1筆あたり14,000円)と、承認後の10年分の管理費用に相当する負担金を納める義務(肢2)を確認します。
- 共有地では、相続などで持分を取得した人がいれば、売買などで取得した人も含め共有者全員で申請できること(肢3)を確認します。
- 担保権や用益権が設定された土地は申請が却下される事由になること(肢4)を確認します。
- 選択肢 1正解
- 相続などを原因とする所有権移転登記が終わっていなくても、相続人だと証明する書面を出せば承認申請できます。
- 選択肢 2不正解
- 申請時は1筆あたりの審査手数料を納め、承認後は10年分の標準的な管理費用を考えた負担金を納める必要があります。
- 選択肢 3不正解
- 共有地では、相続などで持分を取得した人がいれば、売買などで取得した共有者と一緒に申請できます。
- 選択肢 4不正解
- 担保権(抵当権など)や使用収益権が設定された土地は、法律上、承認申請ができない(却下事由になる)と定められています。
覚えるポイント
- 相続土地国庫帰属制度では、申請時に審査手数料、帰属承認時に10年分の土地管理費相当額の負担金が必要です。
- 共有地の場合は共有者全員で申請し、少なくとも1人が相続等で取得していれば申請可能です。
間違えやすいところ
- 相続登記の義務化と混同して、登記の完了が国庫帰属の申請に欠かせない要件だと思い違えないよう注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における特別受益の算定および持戻し
相続・事業承継設計 · 特別受益 / 持戻し免除の意思表示 / 相続放棄
民法における特別受益に関する次の記述のうち、適切なものはいくつあるか。なお、記載のない事項については考慮しないものとする。 (a) 父の相続が開始する1年前に、父から時価1,000万円の農地の贈与を受けた子が、当該農地について宅地造成を行って自宅を建築したことにより、父の相続時における当該宅地の時価が1,200万円となった場合、原則として、特別受益に係る贈与の価額は1,200万円となる。 (b) 母の相続が開始する3年前に、母から居住用不動産の贈与を受けた子が、母の相続において相続の放棄をした場合であっても、当該居住用不動産は、原則として、特別受益の持戻しの対象となる。 (c) 夫が妻に対し、夫婦で居住の用に供している不動産を贈与した場合に、当該夫婦の婚姻期間が10年以上であるときは、夫は、その贈与について特別受益の持戻し免除の意思を表示したものと推定される。
解答・解説を表示
解答
4
解説
特別受益の価額は、原則として相続開始時の時価で評価します。ただし受贈者が手を加えて価値が変わった場合は、その行為がなかったものとして評価します。相続放棄をする人は持戻しの義務を負いません。居住用不動産贈与の持戻し免除の推定には、婚姻期間20年以上が必要です。
解き方
- 記述(a)は、受贈者が行った造成工事などによる値上がり分は除き、贈与時の状態(農地)のまま相続開始時に評価するので、誤りだと判断します。
- 記述(b)は、相続を放棄した人は初めから相続人でなかったとみなされるため、特別受益の持戻しの義務を負わず、誤りだと判断します。
- 記述(c)は、配偶者への居住用不動産の贈与などで持戻し免除が推定される(民法第903条第4項)要件が婚姻期間20年以上なので、誤りだと判断します。
- 適切なものは0個なので、選択肢4を選びます。
- 選択肢 1不正解
- 適切な記述は1つもないので、1つとするこの選択肢は誤りです。
- 選択肢 2不正解
- 適切な記述は1つもないので、2つとするこの選択肢は誤りです。
- 選択肢 3不正解
- 適切な記述は1つもないので、3つとするこの選択肢は誤りです。
- 選択肢 4正解
- (a)、(b)、(c)はどれも誤っているので、0(なし)とするこの選択肢が正解です。
関連する分野を学ぶ
覚えるポイント
- 受贈者の作為・不作為による増減価は、その行為がなかった状態を想定して相続開始時の時価で評価します。
- 婚姻期間20年以上の夫婦間における居住用建物・敷地の生前贈与・遺贈は、持戻し免除の意思表示があったものと推定されます。
間違えやすいところ
- 特別受益の持戻し免除が推定される婚姻期間を「10年」や「15年」と間違えないようにします(正しくは20年以上です)。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における配偶者居住権の法的性質と税務
相続・事業承継設計 · 配偶者居住権 / 存続期間 / 譲渡禁止 / 配偶者居住権の消滅
民法における配偶者居住権に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
配偶者居住権は、配偶者だけが持つ一身専属の権利で、譲渡できません。存続期間は原則として終身で、配偶者が死亡すると権利は消滅します。消滅しても、建物の所有者にみなし相続などの課税は行われません。
解き方
- 肢1は、被相続人が配偶者以外の第三者と建物を共有していた場合は権利が成立しない(民法第1028条第1項ただし書)ことを確認します。
- 肢2は、配偶者居住権は譲渡できず、第三者に貸すなどするには所有者の承諾が必要(民法第1032条)なことを確認します。
- 肢3は、存続期間は別段の定めがない限り終身(民法第1030条)なことを確認します。
- 肢4は、配偶者の死亡で配偶者居住権が消滅しても、所有者が相続などで取得したとみなす規定はなく課税もないので、不適切と判断します。
- 選択肢 1不正解
- 被相続人が相続開始時に住まいの建物を配偶者以外の人と共有していた場合、配偶者は配偶者居住権を取得できません。
- 選択肢 2不正解
- 配偶者居住権は譲渡できず、建物の所有者の承諾がなければ第三者に使用・収益させられません。
- 選択肢 3不正解
- 配偶者居住権の存続期間は、遺産分割協議などで別段の定めをしない限り、原則として配偶者の終身です。
- 選択肢 4正解
- 配偶者の死亡で配偶者居住権が消滅しても、所有者に新たなみなし相続・遺贈の課税は生じないので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 配偶者居住権は譲渡不可・原則終身・配偶者以外の第三者との共有建物では取得不可。
- 配偶者の死亡による配偶者居住権の消滅時には、建物所有者に相続税は課税されません。
間違えやすいところ
- 配偶者が死亡して配偶者居住権が消滅すると、建物の所有者に相続税がかかると思い違いしやすい論点です。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税財産(みなし相続財産と非課税財産)
相続・事業承継設計 · 死亡保険金 / 損害賠償請求権 / 死亡退職金 / 弔慰金
相続税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、相続人は日本国籍と国内に住所を有する個人であり、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
被相続人の死亡によって生じるみなし相続財産や、金銭債権の課税関係を押さえます。人の身体の損害に対する賠償金は、本人が生きている間に受け取る場合は非課税ですが、受け取る権利が確定したあとに相続した場合は課税財産になります。
解き方
- 肢1は、相続を放棄した人は死亡保険金の非課税限度額(500万円×法定相続人の数)を受けられないので、正しいと確認します。
- 肢2は、被相続人が生きている間に受け取ることが確定していた損害賠償請求権は金銭債権として本来の相続財産になり課税対象なので、不適切と判断します。
- 肢3は、被相続人の死亡後3年以内に支給額が確定した退職金はみなし相続財産になるので、正しいと確認します。
- 肢4は、業務上の死亡による弔慰金は普通給与の3年分まで非課税なので、正しいと確認します。
- 選択肢 1不正解
- 相続を放棄した人が受け取った死亡保険金は、死亡保険金の非課税の規定(500万円×法定相続人の数)を受けられません。
- 選択肢 2正解
- 被相続人が生きている間に支払額が確定していた損害賠償金を受け取る権利は、相続税法上の金銭債権(本来の相続財産)として課税対象になります。
- 選択肢 3不正解
- 死亡退職金は、死亡後3年以内に支給額が確定すれば、実際の支払いが3年を過ぎた後でも相続税の課税対象になります。
- 選択肢 4不正解
- 業務上の死亡による弔慰金は、普通給与の3年分(業務外の死亡なら半年分)まで相続税が非課税になります。
関連する分野を学ぶ
覚えるポイント
- 相続放棄者は死亡保険金・死亡退職金の非課税限度額を控除できません。
- 業務上死亡の弔慰金非課税枠は普通給与の「3年分」、業務外は「半年分」です。
間違えやすいところ
- 人身事故の損害賠償金は所得税などで非課税とされるため、確定した損害賠償請求権を相続した場合も非課税になると思い違いしやすいので注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の税額控除(配偶者軽減・未成年者控除・贈与税額控除等)
相続・事業承継設計 · 配偶者の税額軽減 / 未成年者控除 / 生前贈与加算の贈与税額控除 / 相次相続控除
相続税の税額控除等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の税額控除には、配偶者の税額軽減、未成年者控除、障害者控除、贈与税額控除、相次相続控除などがあります。それぞれの適用要件や計算式、還付があるかどうかの違いを正しく押さえる必要があります。
解き方
- 肢1は、配偶者の税額軽減は相続を放棄した人でも、遺贈などで財産を取得していれば適用できるので、適切と判断します。
- 肢2は、未成年者控除額は「(18歳-相続開始時の年齢)×10万円」なので、不適切と判断します。
- 肢3は、暦年課税の贈与税額控除は控除しきれない額があっても還付されないので、不適切と判断します(還付があるのは相続時精算課税です)。
- 肢4は、相次相続控除の要件は前回の相続が「10年以内」なので、不適切と判断します。
- 選択肢 1正解
- 配偶者が相続を放棄しても、遺贈で財産を取得していれば、配偶者に対する相続税額の軽減を適用できます。
- 選択肢 2不正解
- 未成年者控除の額は「(18歳-相続開始時の年齢)×10万円」で計算するので、この記述は誤りです。
- 選択肢 3不正解
- 暦年課税の贈与税額控除は、相続税額から引ききれない額があっても還付されません(還付できるのは相続時精算課税です)。
- 選択肢 4不正解
- 相次相続控除が使えるのは、今回の相続開始前「10年以内」に始まった相続で被相続人が相続税を課されていた場合です。
関連する分野を学ぶ
覚えるポイント
- 未成年者控除は「(18歳-相続時の年齢)×10万円」(成年年齢引き下げに伴い18歳基準)。
- 暦年課税の生前贈与加算に伴う贈与税額控除では控除不足分の還付はありません。
- 相次相続控除は前「10年以内」の相続が対象です。
間違えやすいところ
- 未成年者控除の年数計算(18歳までの年数)と、相次相続控除の期間要件(10年以内)の数字を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
使用貸借地・貸家建付借地権・相当の地代による貸宅地の相続税評価
相続・事業承継 · 相続税の土地評価 / 使用貸借 / 貸家建付借地権 / 相当の地代
Aさんは、父から建物の敷地となっている下記のX土地、Y土地(借地権)、Z土地を相続により取得した。X土地、Y土地(借地権)、Z土地の相続税評価額の合計額として、次のうち最も適切なものはどれか。 〔X土地〕 ・Aさんは、父から使用貸借により借り受けているX土地にアパートを建築して、第三者に賃貸(入居率は100%)していた。 ・X土地の自用地価額は3,000万円、借地権割合は60%、借家権割合は30%である。 〔Y土地(借地権)〕 ・Aさんの父は、借地権(定期借地権等ではない)を有するY土地にアパートを建築して、第三者に賃貸(入居率は100%)していた。 ・Aさんは、Y土地の底地(借地権の目的となっている土地)を第三者である地主から買い取り、「借地権者の地位に変更がない旨の申出書」を税務署長に提出していた。Aさんは、父から地代を収受していない。 ・Y土地の自用地価額は4,000万円、借地権割合は60%、借家権割合は30%である。 〔Z土地〕 ・Aさんの父は、第三者であるB株式会社にZ土地を相当の地代で貸し付けている(権利金は収受していない)。 ・B株式会社はZ土地を自社の社屋の敷地として利用している。 ・Z土地の自用地価額は4,500万円、借地権割合は60%、借家権割合は30%である。
解答・解説を表示
解答
3
解説
土地や借地権の相続税評価では、使い方や権利関係に応じて、自用地評価、貸家建付地(借地権)、相当の地代による貸宅地などの評価方法を使い分けます。
解き方
- X土地の評価:親族の間で使用貸借した土地の上に借りた人が建物を建てて賃貸している場合、土地の使い方が制限されているとはみなさず「自用地価額」で評価するので、3,000万円になります。
- Y土地(借地権)の評価:底地を親族が取得した後に「借地権者の地位に変更がない旨の申出書」を出しているので借地権は残り、アパートを第三者に賃貸しているので「貸家建付借地権」として評価します。4,000万円×60%×(1-30%×100%)=1,680万円になります。
- Z土地の評価:権利金をもらわず相当の地代を受けて貸している宅地は、「自用地価額×80%」で評価するので、4,500万円×80%=3,600万円になります。
- 3つの土地(借地権)の価額を合計します。3,000万円+1,680万円+3,600万円=8,280万円になります。
- 選択肢 1不正解
- X土地を貸家建付地(3,000万円×(1-60%×30%)=2,460万円)やZ土地を通常の底地などと誤って計算した結果なので、不適切です。
- 選択肢 2不正解
- X土地を貸家建付地として誤って評価した場合(2,460万円+1,680万円+3,600万円=7,740万円)の金額なので、不適切です。
- 選択肢 3正解
- X土地3,000万円、Y土地(借地権)1,680万円、Z土地3,600万円の合計8,280万円で、適切です。
- 選択肢 4不正解
- Z土地を自用地価額(4,500万円)のまま評価した場合(3,000万円+1,680万円+4,500万円=9,180万円)などとは違い、計算結果として不適切です。
関連する分野を学ぶ
覚えるポイント
- 使用貸借による敷地利用者の賃貸物件敷地は自用地評価となること
- 相当の地代による貸宅地評価は自用地価額の80%となること
間違えやすいところ
- 子がアパートを建てて貸している場合に、使用貸借の敷地を貸家建付地として減額してしまう誤り
- 相当の地代による土地評価で、通常の借地権割合をそのまま差し引いてしまう誤り
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
法人版事業承継税制(特例措置)の贈与税納税猶予
相続・事業承継 · 事業承継税制 / 特例措置 / 非上場株式等 / 納税猶予
「非上場株式等についての贈与税の納税猶予及び免除の特例(特例措置)」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
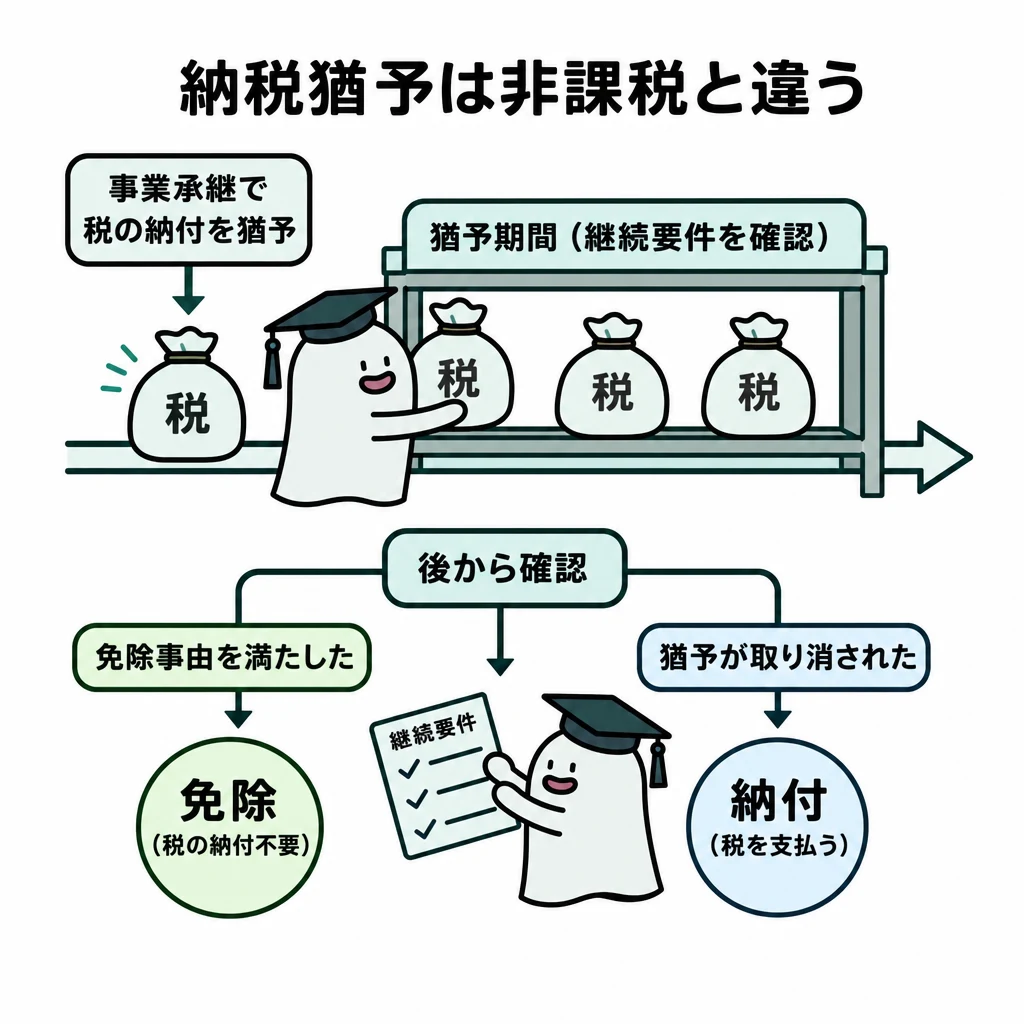
法人版事業承継税制(特例措置)は、後継者に経営権をスムーズに集めるための制度です。そのため対象になる株式は、議決権に制限のない普通の株式などに限られます。
解き方
- 各選択肢の要件(対象株式の種類、担保提供の範囲、年齢要件、継続届出書を出す頻度)を法令の基準と照らし合わせます。
- 議決権制限株式は対象外なので選択肢1を適切と判断します。担保は猶予税額に見合う額で足り、贈与者に年齢制限はなく、5年経過後の届出は3年ごとなので、ほかの選択肢は不適切と判断します。
- 選択肢 1正解
- 株主総会で議決権を行使できる事項の全部または一部に制限のある株式(議決権制限株式)は、この特例の対象外です。
- 選択肢 2不正解
- 担保として用意するのは、納税猶予を受ける税額と利子税の額に見合うもので足り、対象の非上場株式等の全部を出す必要はありません。
- 選択肢 3不正解
- 受贈者(後継者)は贈与の年の1月1日に18歳以上である必要がありますが、贈与者である先代経営者には60歳以上という年齢要件はありません。
- 選択肢 4不正解
- 特例経営贈与承継期間(5年間)の経過後は、「5年ごと」ではなく「3年ごと」に継続届出書を所轄税務署長へ出します。
関連する分野を学ぶ
覚えるポイント
- 特例措置の対象株式は議決権制限のない株式に限られること
- 特例経営贈与承継期間経過後の継続届出書の提出は3年ごとであること
間違えやすいところ
- 相続時精算課税の年齢要件(原則60歳以上)と、事業承継税制の贈与者の要件(年齢制限なし)を混同する誤り
- 5年経過後に税務署へ出す継続届出書の頻度を5年ごとだと思い違える誤り
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2025年5月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。