


数式を、どのリスクを測り何を比較する道具かという意味から使います。価格変化の近似と前提条件を明示し、収益だけでなく損失の構造も読み解きます。
仕組みを理解する
ポートフォリオ理論の詳細
ポートフォリオ理論は、資産の組合せのリスクとリターンを、共分散や相関係数を使ってとらえます。同じ期待収益率でも組合せでリスクが変わります。
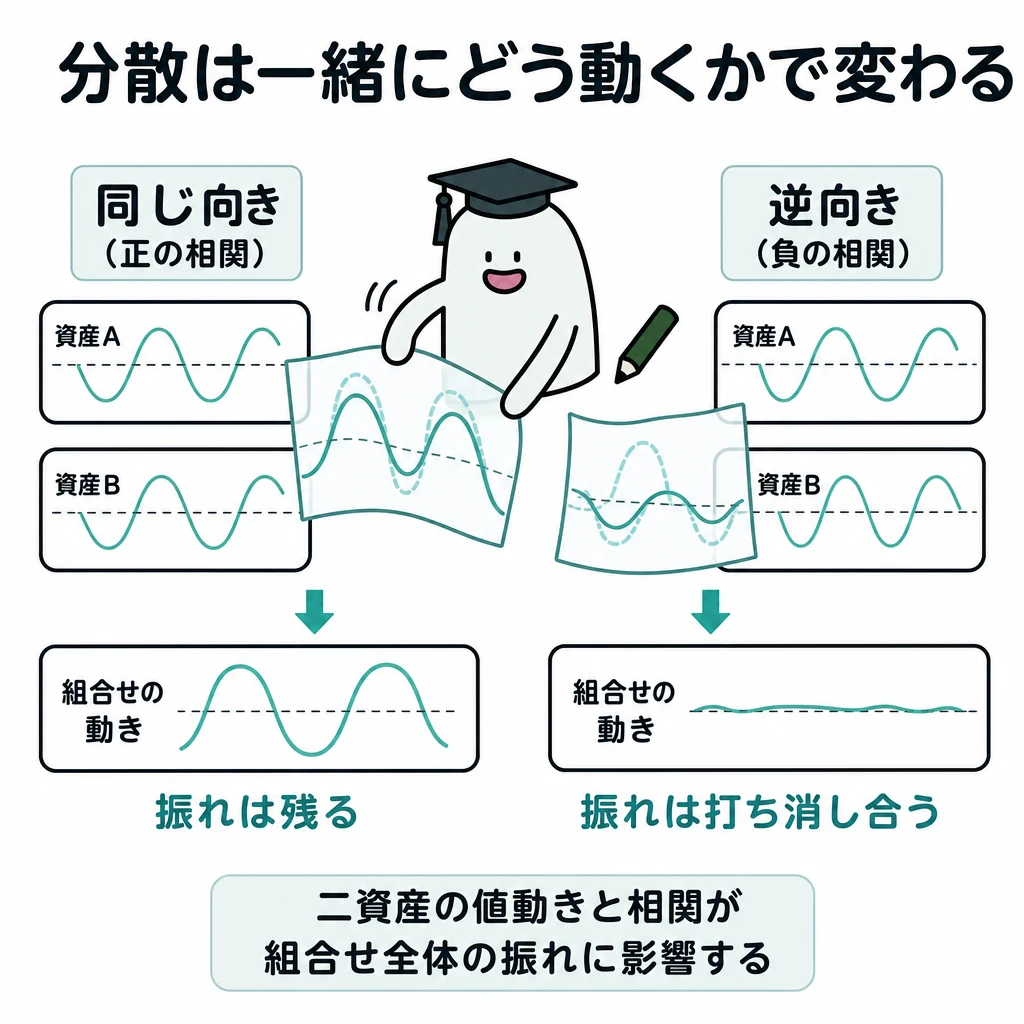
二資産のリスク計算には、それぞれのリスクに加えて共分散、つまり一緒にどう動くかが入ります。期待収益率が同じでも相関によって組合せのリスクは変わります。
基本の仕組み
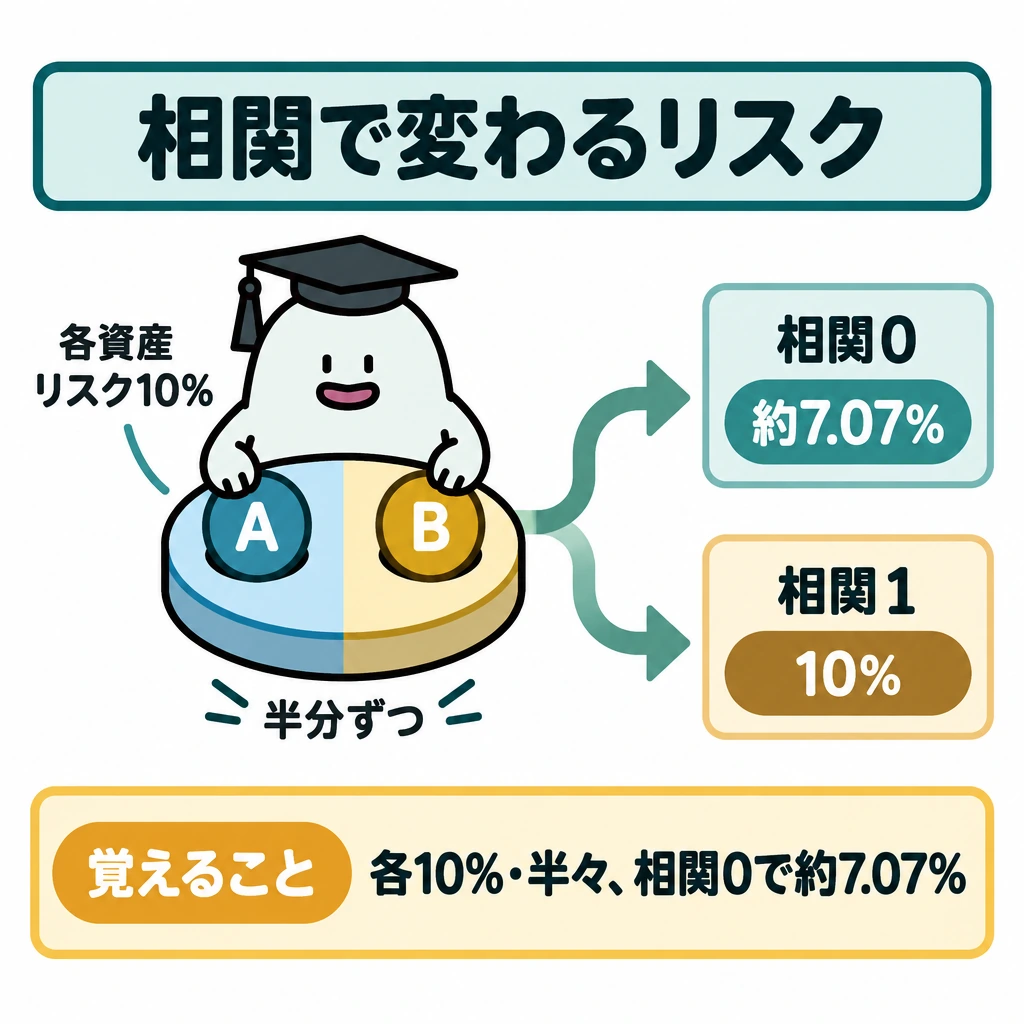
リスクが各10%の二資産を半分ずつ持ち、相関係数0と仮定すると、分散は0.5²×0.1²+0.5²×0.1²=0.005。標準偏差は√0.005≒7.07%です。相関1なら10%になり、同じ比率でも結果が違います。
CAPMでは市場全体に対する感応度βを使い、期待収益率を無リスク利子率+β×市場リスクプレミアムで表します。無リスク2%、市場期待8%、β1.2なら2+1.2×(8−2)=9.2%です。モデル上の期待であり将来収益の保証ではありません。
市場環境を見るときは、景気・物価・金利・為替を別々のニュースにせずつなげます。一般に金利上昇は借入れによる需要を抑える方向に働き、将来の利益を割り引く率にも影響します。ただし企業の利益見通しや市場の予想も動くため、「利上げなら株価は必ず下がる」と一つの因果だけで断定しません。日本銀行の展望レポートでは、中心的な見通しと上振れ・下振れリスクを分けて読みます。
株式の指標は分母を区別します。株価1,000円、1株当たり利益100円ならPERは10倍、1株当たり純資産800円ならPBRは1.25倍です。PERは利益、PBRは純資産と株価を比較します。赤字や一時的な利益の影響、業種の違いがあるため、低い数値だけで割安と判断しません。
ポートフォリオの計算後は、目的に合った資産配分と見直し方法を決めます。例えば株式50%・債券50%を基準にして株高で株式比率が増えたとき、値上がりしたからさらに買うのか、元の配分へ戻すのかでリスクが変わります。リバランスは配分を整える操作で、収益を保証するものではありません。
期待収益率と二資産の分散
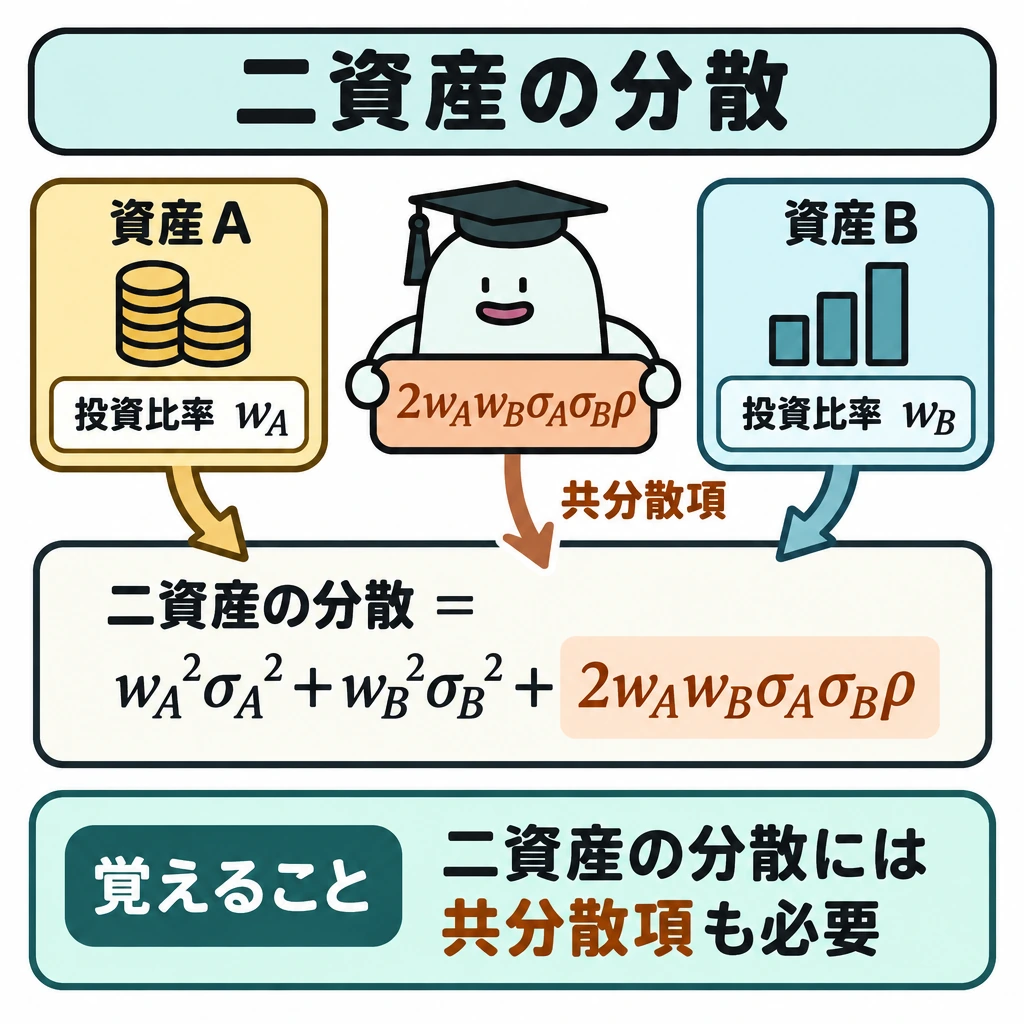
期待収益率は各資産の期待収益率を投資比率で加重平均します。二資産の分散は、比率をwA・wB、標準偏差をσA・σB、相関係数をρとすると、wA²σA²+wB²σB²+2wAwBσAσBρです。最後の共分散項を落とすと、相関がある二資産のリスクを誤ります。
相関係数が+1なら同方向、0なら線形の相関なし、−1なら完全に逆方向です。相関が低いほど分散効果は大きくなり得ますが、個別リスクが減っても市場全体のリスクは残ります。βは市場に対する感応度、標準偏差は総変動、シャープレシオは超過収益÷標準偏差で、分母を区別します。
効率的フロンティアは、同じリスクなら期待収益率が高い、同じ期待収益率ならリスクが低い組合せの集合です。CAPMは無リスク利子率+β×市場リスクプレミアムという均衡モデルで、個別の資産の将来リターンを保証する予測式ではありません。
| 指標 | 測るもの | 使う比較 |
|---|---|---|
| 期待収益率 | 比率による平均収益 | 投資配分 |
| 標準偏差 | 収益率全体のばらつき | 総リスク |
| 相関係数 | 二資産の連動 | 分散効果 |
| β | 市場に対する感応度 | CAPM |
| シャープレシオ | 超過収益÷標準偏差 | リスク当たり収益 |
運用成果の評価と理論株価
リスク調整後の運用成果は、分母と比較対象で区別します。シャープレシオ=(収益率−無リスク利子率)÷標準偏差、トレイナーレシオ=(収益率−無リスク利子率)÷β、ジェンセンのアルファ=収益率−{無リスク利子率+β×(市場収益率−無リスク利子率)}です。いずれも大きいほど効率がよいと評価します。
収益率10%、無リスク利子率1%、標準偏差15%、β1.2、市場収益率7%なら、シャープレシオは(10−1)÷15=0.6、トレイナーレシオは9÷1.2=7.5、ジェンセンのアルファは10−{1+1.2×(7−1)}=1.8%です。
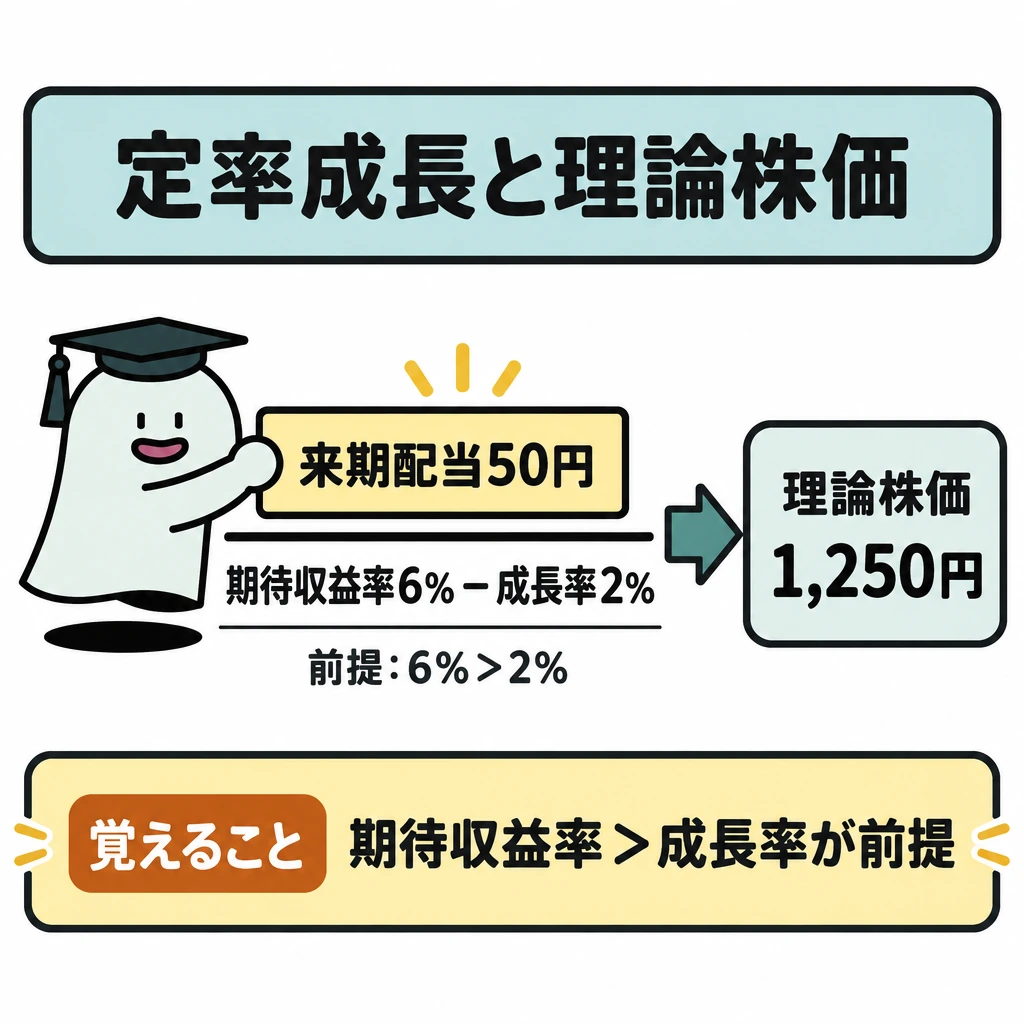
配当割引モデルは、理論株価を将来配当の現在価値の合計とみます。配当が一定なら配当÷期待収益率、毎年一定率で成長する定率成長モデルでは来期の配当÷(期待収益率−成長率)です。来期配当50円、期待収益率6%、成長率2%なら50÷(0.06−0.02)=1,250円で、期待収益率が成長率を上回ることが前提です。
ROE=当期純利益÷自己資本、配当利回り=1株当たり配当÷株価、配当性向=配当÷当期純利益です。PBR=PER×ROEの関係があり、株価1,000円・1株当たり利益100円・1株当たり純資産800円なら、ROE12.5%×PER10倍=PBR1.25倍と整合します。
| 指標 | 計算式 | 読み方 |
|---|---|---|
| シャープレシオ | (収益率−無リスク利子率)÷標準偏差 | 総リスク当たりの超過収益 |
| トレイナーレシオ | (収益率−無リスク利子率)÷β | 市場リスク当たりの超過収益 |
| ジェンセンのアルファ | 収益率−CAPMの期待収益率 | プラスなら期待を上回った |
| 定率成長モデル | 来期配当÷(期待収益率−成長率) | 成長率が上がると理論株価は上がる |
| PBR | 株価÷1株当たり純資産(=PER×ROE) | 1倍割れは解散価値を下回る目安 |
試験に出る
- 二資産のリスクには共分散(相関)が影響する。
- 相関係数が小さいほど、組合せの標準偏差は小さくなりやすい。相関係数−1なら標準偏差をゼロにする配分がある。
- CAPMは期待収益率を無リスク利子率+β×市場リスクプレミアムで表す。
- シャープレシオは標準偏差、トレイナーレシオはβで超過収益を割る。ジェンセンのアルファはCAPMの期待収益率との差。
- 定率成長モデルの理論株価は来期の配当÷(期待収益率−成長率)。
- PERは利益、PBRは純資産と株価を比較し、PBR=PER×ROEの関係がある。低い数値だけで割安と判断しない。
- リバランスは資産配分を整える操作で、収益を保証しない。
重要な言葉
- 共分散
- 二つの資産の収益率が一緒に動く度合いを表す指標。
- ベータ
- 市場全体に対する資産の感応度を表す指標。
- リバランス
- 増減した資産配分を、基準の比率へ戻す操作。
- トレイナーレシオ
- 超過収益をβで割った比率。市場リスク1単位当たりの超過収益を測る。
- ジェンセンのアルファ
- 実際の収益率が、CAPMで求めた期待収益率をどれだけ上回ったかを示す値。
- 配当割引モデル
- 株式の理論価格を、将来受け取る配当の現在価値の合計として求める考え方。
確認問題
確かめよう標準偏差とβは同じリスク指標でしょうか。
前者は収益率全体のばらつき、後者は市場への感応度です。シャープレシオ等を比べるときも分母が何を測るかを確認します。
期待収益率が同じでも、相関によって組合せのリスクは変わる。
標準偏差とβは同じリスク指標である。
無リスク利子率2%、市場期待8%、β1.2のときCAPMによる期待収益率は?
収益率10%、無リスク利子率1%、β1.2、市場収益率7%のファンドのジェンセンのアルファは?
来期の1株当たり配当50円、期待収益率6%、配当成長率2%の定率成長モデルによる理論株価は?
二資産のリスク計算には、それぞれのリスクに加えて、つまり一緒にどう動くかが入ります。期待収益率が同じでもによって組合せのリスクは変わります。
リスクが各10%の二資産を半分ずつ持ち、と仮定すると、分散は0.5²×0.1²+0.5²×0.1²=0.005。標準偏差は√0.005≒です。相関1なら10%になり、同じ比率でも結果が違います。
では市場全体に対するβを使い、期待収益率を無リスク利子率+β×市場リスクプレミアムで表します。無リスク2%、市場期待8%、β1.2なら2+1.2×(8−2)=9.2%です。モデル上の期待であり将来収益の保証ではありません。
市場環境を見るときは、景気・物価・金利・為替を別々のニュースにせずつなげます。一般には借入れによる需要を抑える方向に働き、将来の利益を割り引く率にも影響します。ただし企業の利益見通しや市場の予想も動くため、「利上げなら株価は必ず下がる」と一つの因果だけで断定しません。の展望レポートでは、中心的な見通しと上振れ・下振れリスクを分けて読みます。
株式の指標は分母を区別します。株価1,000円、1株当たり利益100円ならは10倍、1株当たり純資産800円ならは1.25倍です。PERは利益、PBRは純資産と株価を比較します。赤字や一時的な利益の影響、業種の違いがあるため、低い数値だけで割安と判断しません。
ポートフォリオの計算後は、目的に合ったと見直し方法を決めます。例えば株式50%・債券50%を基準にして株高で株式比率が増えたとき、値上がりしたからさらに買うのか、元の配分へ戻すのかでリスクが変わります。は配分を整える操作で、収益を保証するものではありません。
デリバティブ取引
デリバティブは、価格変動リスクを取るためだけでなく、既存資産や将来の支払の変動を抑えるためにも使われます。単独の損益と全体の損益を分けて評価します。
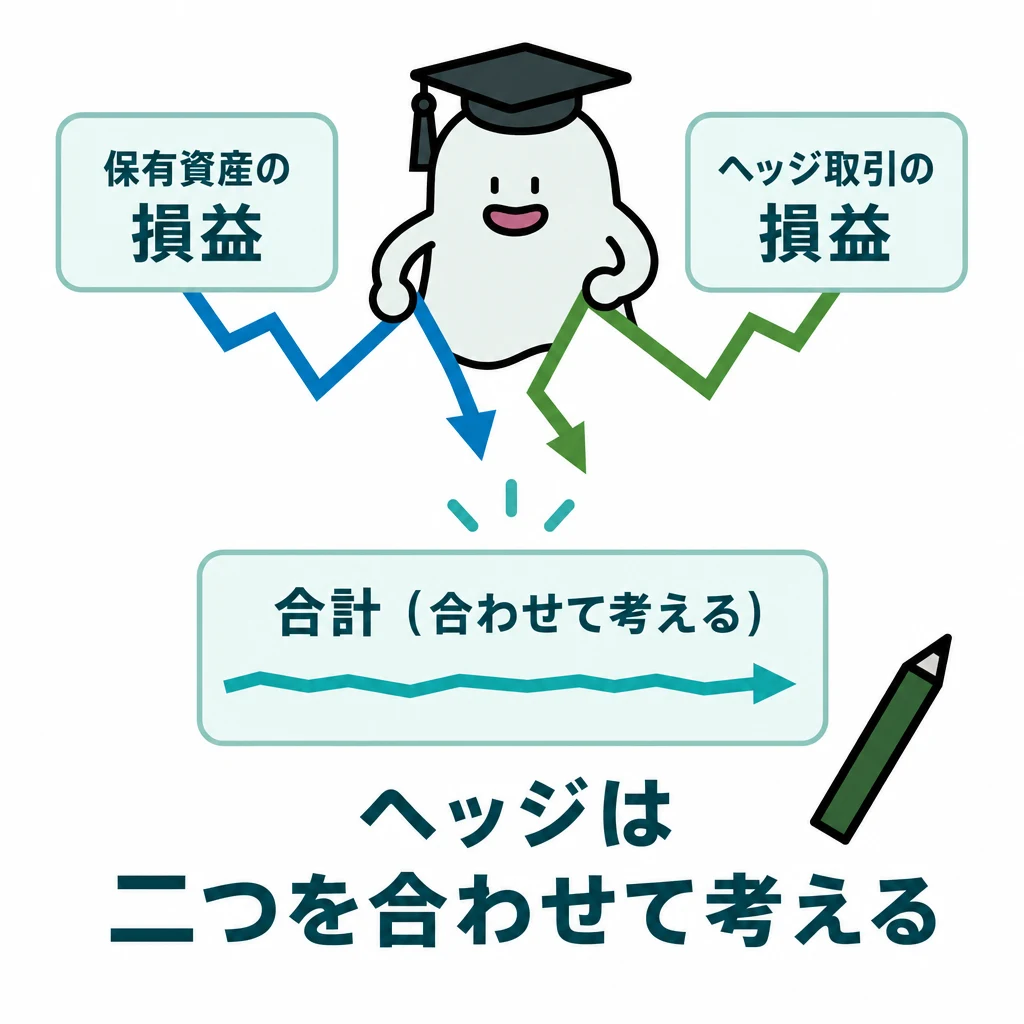
デリバティブは、価格リスクを取るだけでなく、既存の資産や将来の支払の変動を抑えるためにも使われます。単独取引の損益と、ヘッジ対象を含む全体の損益を分けて評価します。
基本の仕組み
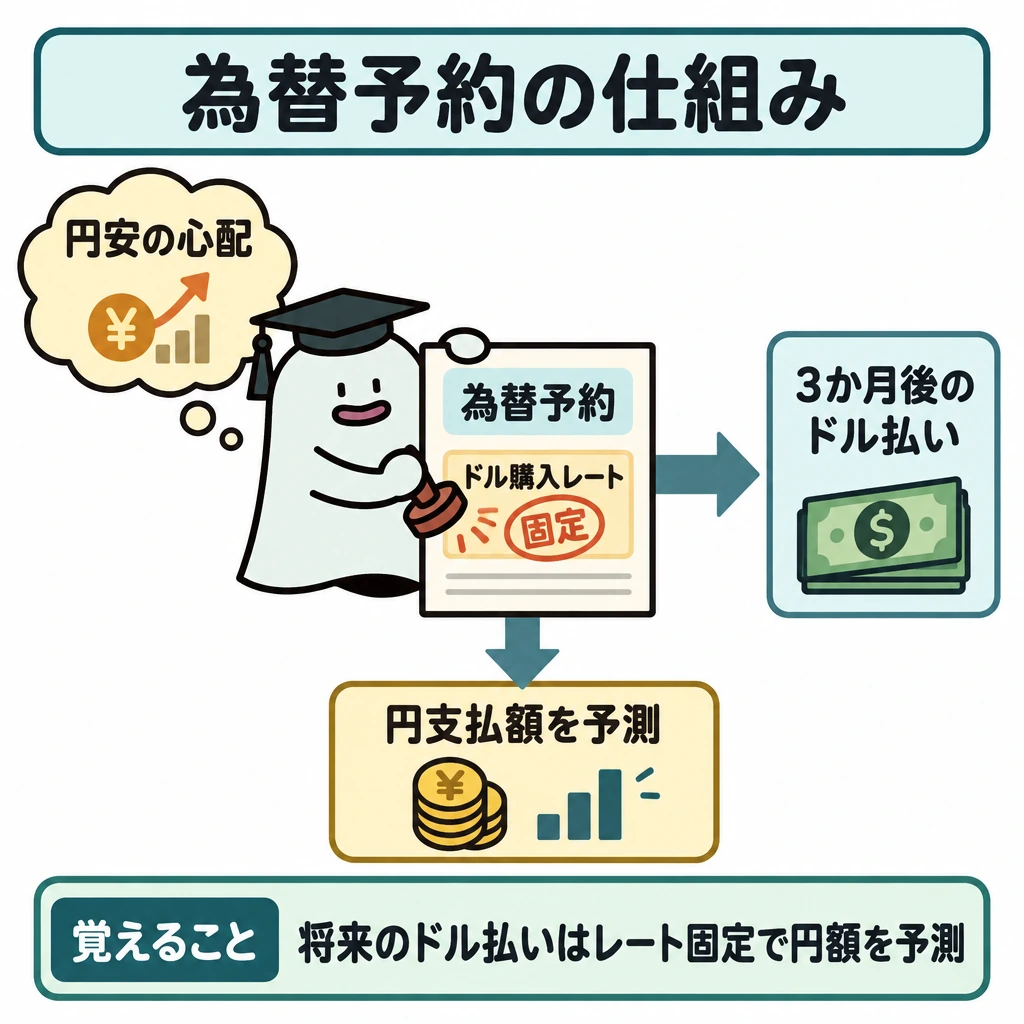
3か月後にドルで支払う企業が円安を心配する場合、将来のドル購入レートを固定する為替予約は円支払額を予測しやすくします。その後円高になれば予約なしより不利でも、支払額の不確実性を減らす目的は果たしています。
オプションでは権利行使による価値と最終損益を区別します。コールの買い手の満期損益は、単純化すればmax(市場価格−行使価格,0)−プレミアムです。売り手はプレミアムを受け取る一方、対応する支払義務を負います。
先物・予約・スワップ・オプション
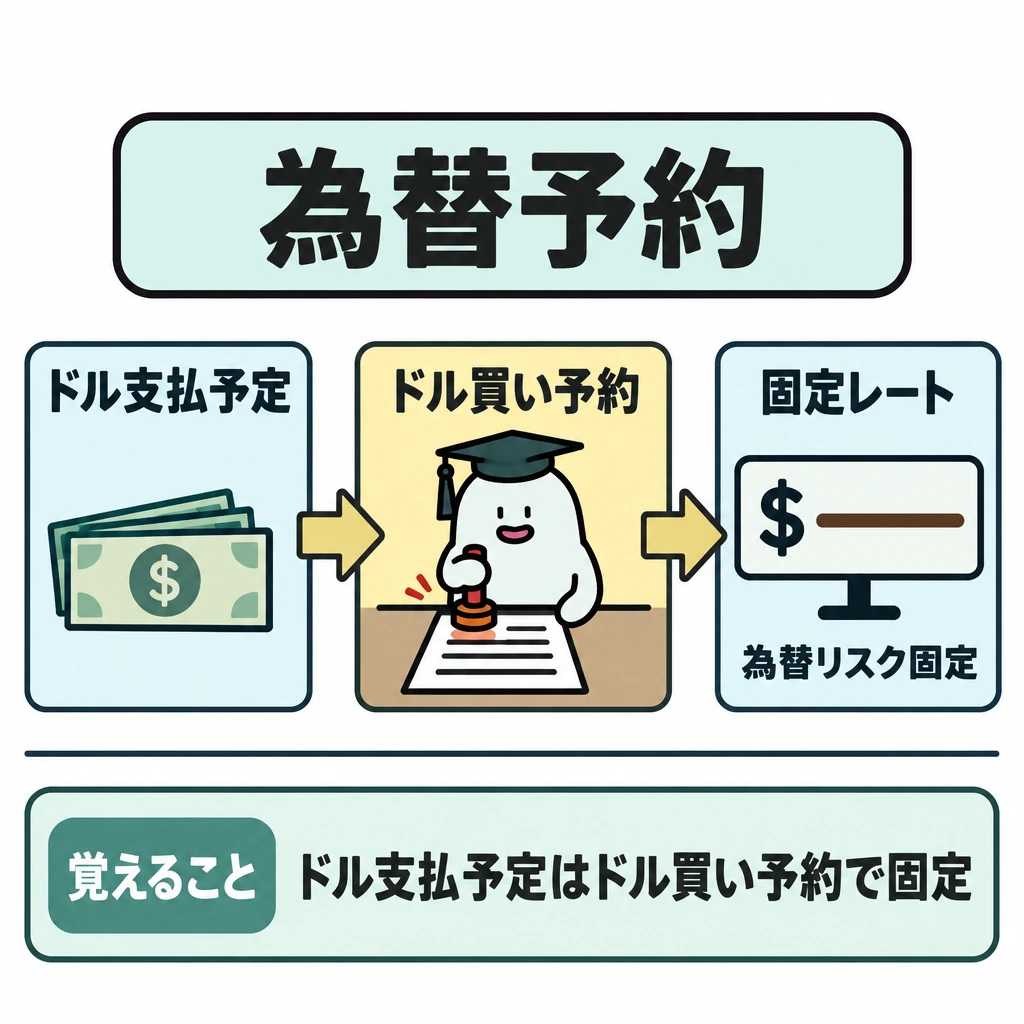
先物と為替予約は将来の売買条件を固定する契約、オプションは行使するか選べる権利、スワップは金利や通貨のキャッシュフローを交換する契約です。金利上昇を避けたい借入側が固定金利を支払う金利スワップを使うと、変動金利の支払増を抑えられますが、金利低下時の利益は失います。
コール買いは買う権利、プット買いは売る権利で、買い手の損失は支払プレミアムを上限とする単純な取引です。売り手はプレミアムを受け取る代わりに行使に応じる義務を負い、コール売りの損失には現物保有等の条件がなければ上限がありません。単独損益と現物・借入を合わせたヘッジ後の損益を二段に分けて計算します。
ドル支払予定ならドル買い予約、ドル受取予定ならドル売り予約が為替リスクを固定する基本です。相場が有利に動いても固定したレートを使うため、ヘッジ取引単体の損益だけで成功・失敗を判断しません。
| 手法 | 固定・交換するもの | 注意点 |
|---|---|---|
| 先物・為替予約 | 将来の売買価格・為替 | 期日の決済義務(先物は反対売買による差金決済も可) |
| オプション買い | 行使を選べる権利 | プレミアムを負担 |
| オプション売り | 行使に応じる義務 | 損失が拡大し得る |
| スワップ | 金利・通貨の資金流 | 相手方・契約条件 |
オプション価格の決まり方
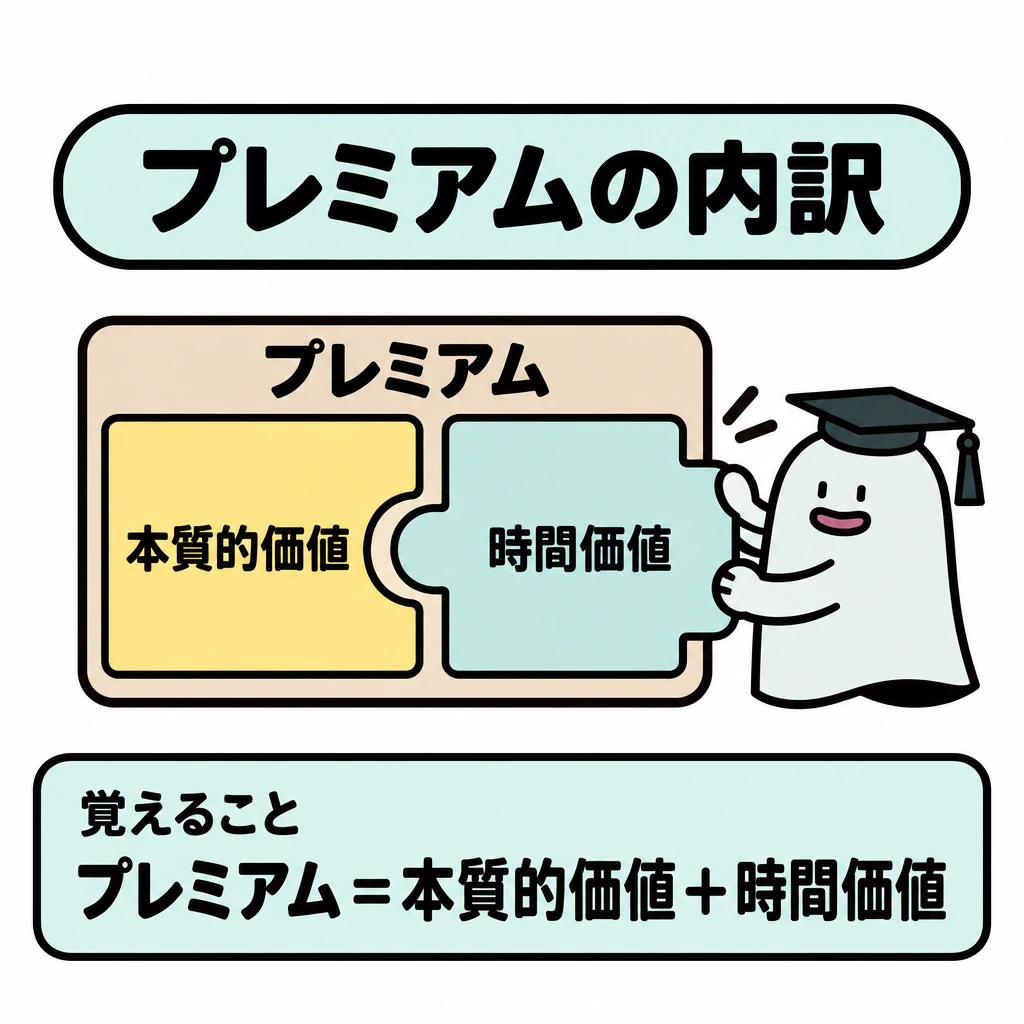
オプションのプレミアムは本質的価値と時間価値の合計です。本質的価値はコールがmax(原資産価格−行使価格,0)、プットがmax(行使価格−原資産価格,0)です。満期までの期間が長いほど、原資産価格の変動性(ボラティリティ)が大きいほど、時間価値は大きくなりやすいです。
同じ原資産・行使価格・満期のヨーロピアンタイプでは、コール価格−プット価格=原資産価格−行使価格の現在価値というプット・コール・パリティが成り立ちます。原資産100円、行使価格の現在価値98円、コール5円なら、プットは5−(100−98)=3円です。
価格の感応度(グリークス)は、デルタ=原資産価格、ガンマ=デルタ自体の変化、ベガ=ボラティリティ、セータ=時間の経過、ロー=金利に対するプレミアムの変化です。コール買いのデルタは0〜1、プット買いは−1〜0で、ガンマとベガは買いならコール・プットともプラスです。
株価指数先物の理論価格は、現物価格×{1+(短期金利−配当利回り)×残存日数÷365}です。金利が配当利回りより高ければ先物は現物より高くなります。スワップは、交換する将来のキャッシュフローの現在価値で評価します。
| 要因(ほかの条件は一定) | コールのプレミアム | プットのプレミアム |
|---|---|---|
| 原資産価格が上昇 | 上昇 | 下落 |
| 行使価格が高い | 低い | 高い |
| ボラティリティが上昇 | 上昇 | 上昇 |
| 残存期間が長い | 高い(原則) | 高い(原則) |
| 金利が上昇 | 上昇 | 下落 |
試験に出る
- デリバティブは価格リスクを取る手段でも、変動を抑えるヘッジ手段でもある。
- 為替予約は将来の購入レートを固定し、支払額の不確実性を減らす。
- オプションは権利行使による価値と最終損益を区別する。
- コールの買い手の満期損益はmax(市場価格−行使価格,0)−プレミアム。
- ヘッジ単独の損益でなく、対象資産と合わせた全体で評価する。
- プット・コール・パリティは、コール価格−プット価格=原資産価格−行使価格の現在価値。
- ボラティリティが上がると、コール・プットともプレミアムは上がる。
- デルタは原資産価格、ガンマはデルタ、ベガはボラティリティ、セータは時間経過、ローは金利に対するプレミアムの感応度。
重要な言葉
- ヘッジ
- 価格変動の影響を、別の取引で打ち消して抑えること。
- 為替予約
- 将来の為替レートを、あらかじめ固定する取引。
- プレミアム
- オプションの権利を買うために支払う対価。
- プット・コール・パリティ
- 同じ条件のコールとプットの価格の間に成り立つ関係式。裁定取引が働かない状態を前提とする。
- デルタ
- 原資産価格が1単位動いたときにオプション価格が動く量。コール買いは0〜1、プット買いは−1〜0。
- 時間価値
- オプションのプレミアムのうち、本質的価値を上回る部分。満期に近づくほど小さくなる。
確認問題
確かめようヘッジ取引だけを見ると損でも、全体では目的を果たしていることはありますか。
あります。ドル買い予約の後に円高になれば予約単体は損ですが、円支払額は予約レートで確定しており、全体の変動は小さくなっています。
オプションの売り手は、プレミアムを受け取る代わりに支払義務を負う。
為替予約は、その後円高になっても予約なしより必ず有利になる。
コールオプションの買い手の満期損益を表す式は?
ヨーロピアンタイプで、原資産価格100円、行使価格の現在価値98円、コール価格5円のとき、プット・コール・パリティから求めたプット価格は?
デリバティブは、価格リスクを取るだけでなく、既存の資産や将来の支払の変動を抑えるためにも使われます。単独取引の損益と、を含むを分けて評価します。
3か月後にドルで支払う企業が円安を心配する場合、将来のドル購入レートを固定するはを予測しやすくします。その後円高になれば予約なしより不利でも、支払額の不確実性を減らす目的は果たしています。
オプションではによる価値と最終損益を区別します。コールの買い手の満期損益は、単純化すればmax(市場価格−行使価格,0)−です。売り手はプレミアムを受け取る一方、対応する支払義務を負います。
債券の詳細
債券価格は、将来受け取る利息と元本を現在価値へ割り引いた合計です。割引率が高いほど、同じ受取額の現在価値は小さくなります。
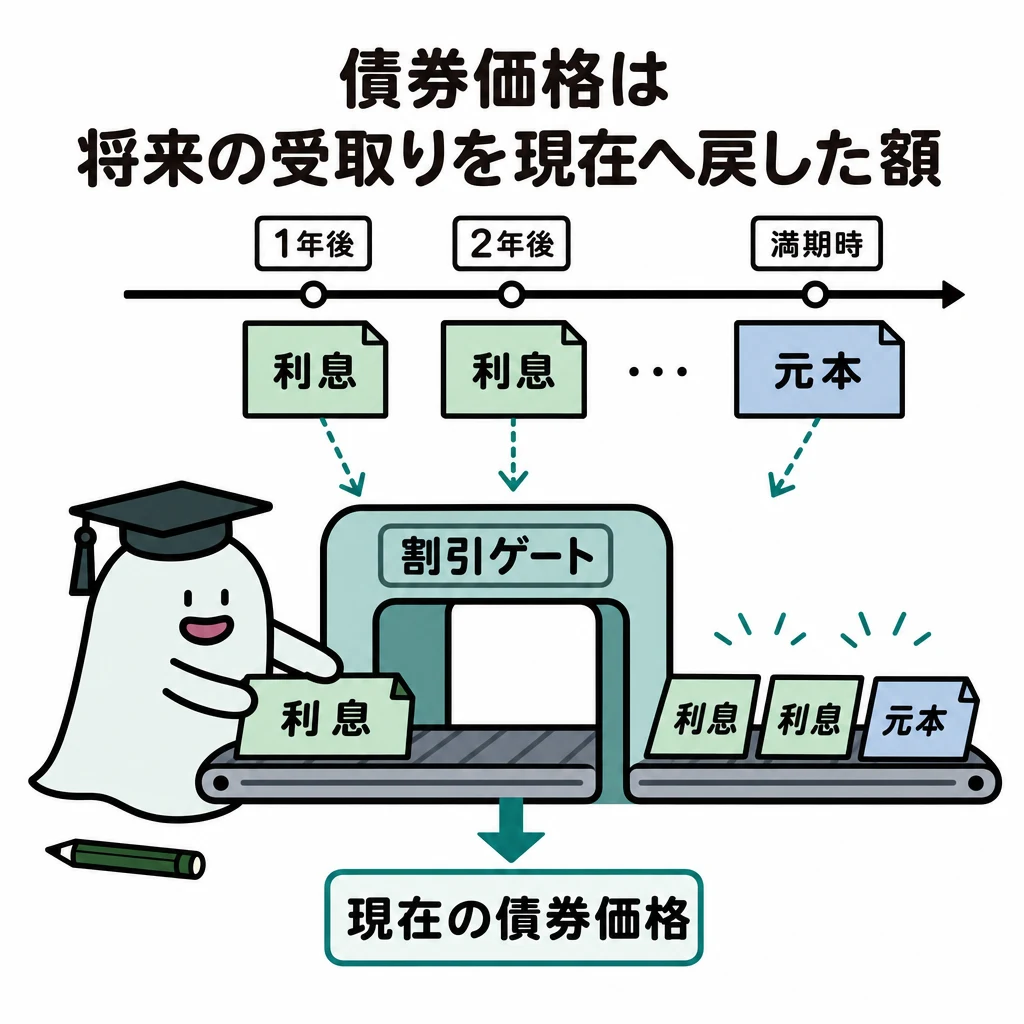
債券価格は、将来受け取る利息と元本を現在価値へ割り引いた合計として理解できます。割引率が高くなるほど、同じ将来の受取額の現在価値は小さくなります。
| 1年後に102円を受け取る債券 | 現在価値 |
|---|---|
| 割引率2% | 102÷1.02=100円 |
| 割引率3% | 102÷1.03≒99.03円 |
| 比較から分かること | 将来の受取額が同じでも、割引率が上がると価格は下がる |
基本の仕組み
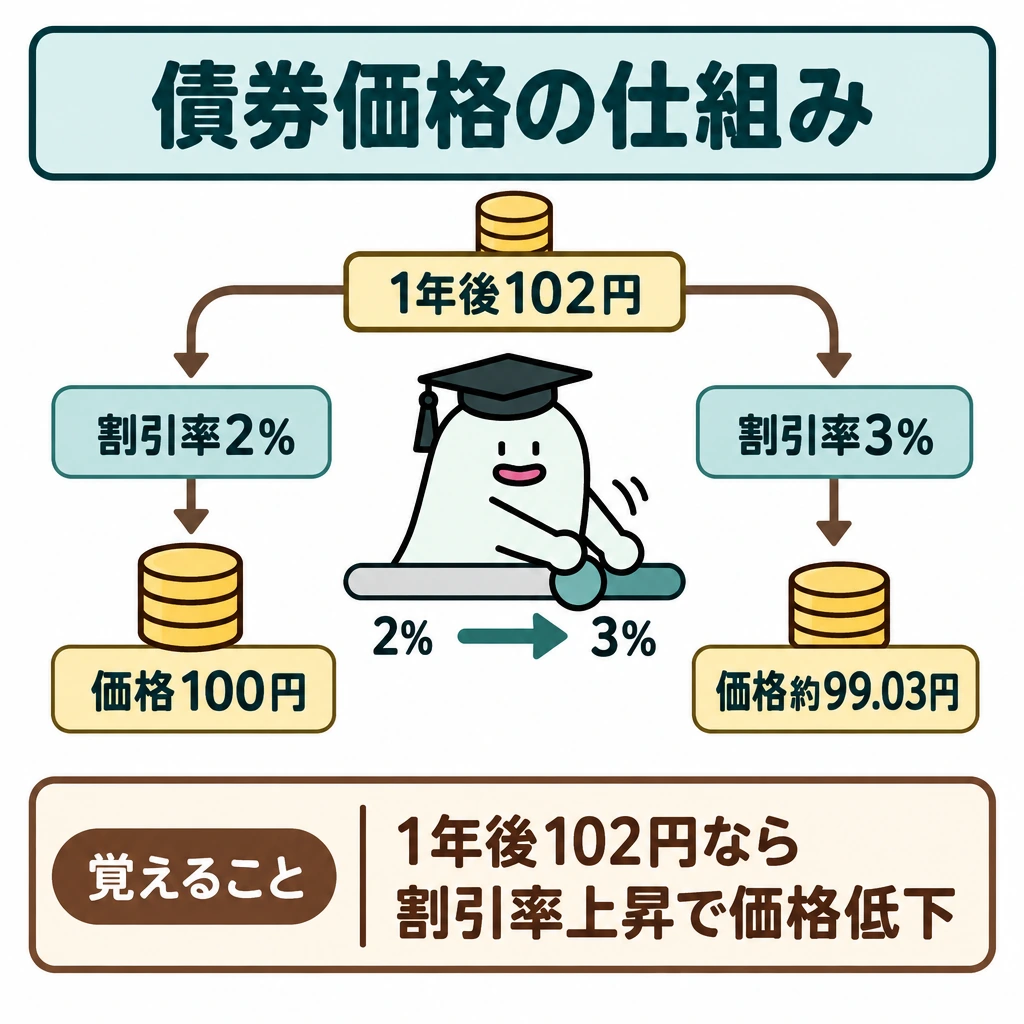
1年後に102円を受け取るだけの債券なら、割引率2%で価格は102÷1.02=100円。割引率3%なら102÷1.03≒99.03円です。金利上昇で価格が下がる理由を一回の受取りで確認できます。
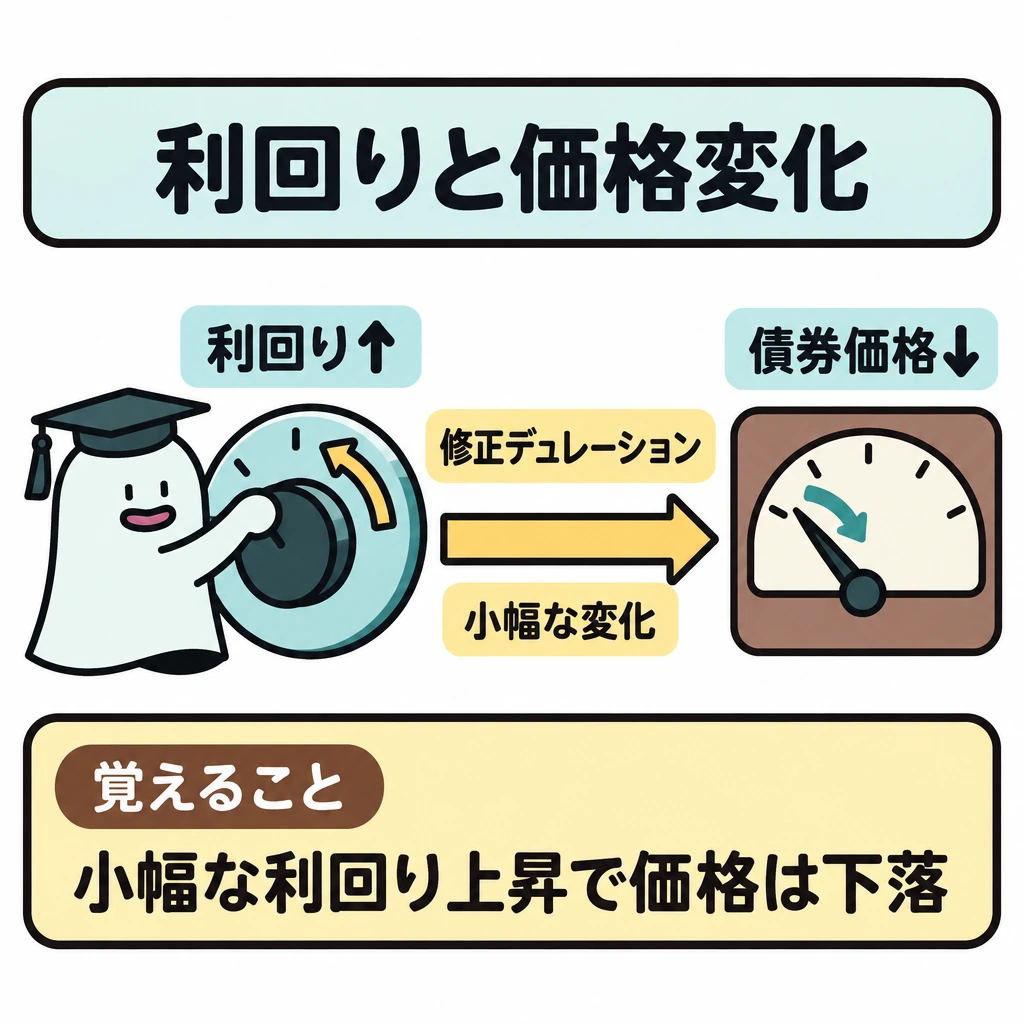
修正デュレーションは、利回りの小さな変化に対する価格変化率の近似に使います。修正デュレーション5、利回り上昇0.01(1ポイント)なら、価格変化率の近似は−5×0.01=−5%です。大きな変化ではコンベクシティ等の影響があり、常に正確な値ではありません。
利回り・デュレーション・信用を切り分ける
表面利率は年利子÷額面、最終利回りは年利子と満期償還差損益の年平均を取得価格で割り、所有期間利回りは年利子と売却差損益の年平均を取得価格で割ります。割引債は利札がなく、取得価格と償還額の差を収益とします。
デュレーションは資金回収までの平均期間を表す指標で、修正デュレーションは小幅な利回り変化に対する価格変化率の近似を与えます。価格変化率≒−修正デュレーション×利回り変化(小数)です。大幅な変化ではコンベクシティも影響し、金利上昇と信用格付け悪化による価格下落を同一の原因にしません。
信用リスクは発行体が約束どおり元利金を払えないリスク、流動性リスクは望む価格・時期で売却しにくいリスクです。格付けはBBB(Baa)以上が投資適格、BB(Ba)以下が投機的等級とされます。外貨建債券ではさらに為替リスクを考え、外貨額の収益と円換算後の手取額を分けます。
| 指標・リスク | 確認する対象 |
|---|---|
| 表面利率 | 額面に対する年利子 |
| 最終利回り | 取得から償還までの収益 |
| 所有期間利回り | 取得から途中売却までの収益 |
| 修正デュレーション | 小幅な利回り変化への価格感応度 |
| 信用・流動性・為替 | 支払能力・売買可能性・円換算 |
利回りとデュレーションの計算式
単利の最終利回り(%)={表面利率+(額面100円−購入価格)÷残存年数}÷購入価格×100です。表面利率2%、残存4年、購入価格98円なら(2+2÷4)÷98×100≒2.55%です。所有期間利回りは額面を売却価格、残存年数を所有年数に置き換え、応募者利回りは購入価格を発行価格に置き換えます。
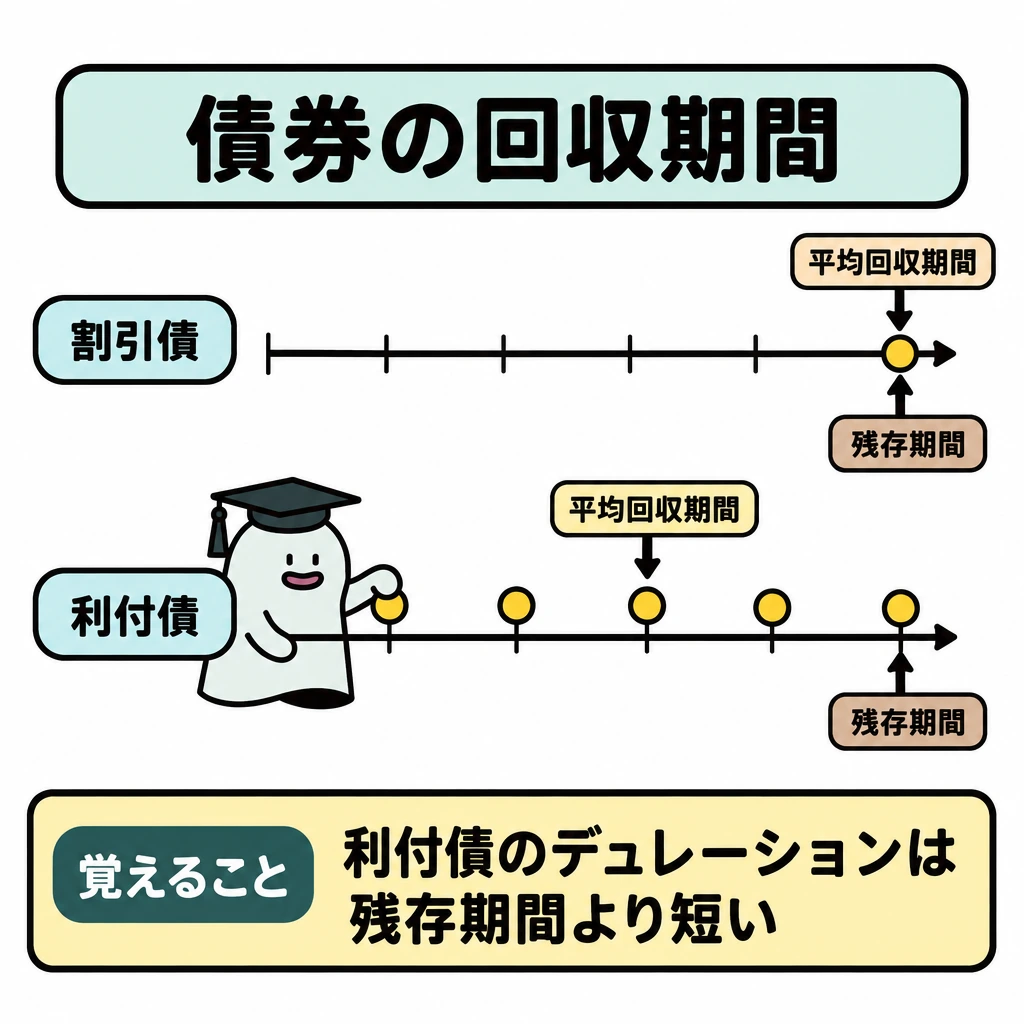
マコーレー・デュレーションは、各期のキャッシュフローの現在価値で重み付けした平均回収期間です。修正デュレーション=マコーレー・デュレーション÷(1+最終利回り)です。割引債のマコーレー・デュレーションは残存期間と一致し、利付債は残存期間より短くなります。残存期間が長く、表面利率や利回りが低いほどデュレーションは長くなります。
コンベクシティを加えると、価格変化率≒−修正デュレーション×Δy+1/2×コンベクシティ×Δy²です。修正デュレーション5、コンベクシティ40、利回り1ポイント上昇なら−5×0.01+0.5×40×0.0001=−4.8%です。通常の債券ではコンベクシティが正のため、値上がりは直線近似より大きく、値下がりは直線近似より小さくなります。
| 利回り | 分子(年当たりの収益) | 分母 |
|---|---|---|
| 最終利回り | 表面利率+(100−購入価格)÷残存年数 | 購入価格 |
| 所有期間利回り | 表面利率+(売却価格−購入価格)÷所有年数 | 購入価格 |
| 応募者利回り | 表面利率+(100−発行価格)÷償還年限 | 発行価格 |
| 直接利回り | 表面利率 | 購入価格 |
試験に出る
- 債券価格は将来の利息と元本の現在価値の合計。
- 割引率が上がると、同じ受取額の現在価値は下がる。
- 修正デュレーションは利回りの小さな変化に対する価格変化率の近似。
- 修正デュレーション5のとき1ポイント上昇で価格変化率は約−5%。
- 大きな変化ではコンベクシティ等の影響があり、近似が常に正確とは限らない。
- 最終利回り={表面利率+(100−購入価格)÷残存年数}÷購入価格×100(単利)。
- 修正デュレーション=マコーレー・デュレーション÷(1+利回り)。割引債のマコーレー・デュレーションは残存期間と等しい。
- 価格変化率≒−修正デュレーション×Δy+1/2×コンベクシティ×Δy²。
重要な言葉
- 現在価値
- 将来受け取る金額を、割引率で現在の価値に換算したもの。
- 修正デュレーション
- 利回りの小さな変化に対する債券価格の変化率を近似する指標。
- コンベクシティ
- デュレーションだけでは表せない、価格変化の曲がり具合。
- マコーレー・デュレーション
- 各期のキャッシュフローの現在価値で重み付けした、投資元本の平均回収期間。
- 最終利回り
- 債券を購入してから満期償還まで保有した場合の、購入価格に対する年当たりの収益率。
確認問題
確かめよう利回りが1%から2%へ上がる変化を「1%増」とだけ書くと曖昧なのはなぜでしょう。
1パーセントポイント=小数0.01と単位をそろえて計算する必要があるからです。
割引率が上がると、同じ将来の受取額の現在価値は大きくなる。
修正デュレーション5のとき、利回りが1ポイント上がると価格変化率は約−5%。
1年後に102円を受け取る債券の、割引率3%での価格は?
表面利率2%、残存4年、購入価格98円の固定利付債の最終利回り(単利、小数点以下第3位四捨五入)は?
債券価格は、将来受け取る利息と元本をへ割り引いた合計として理解できます。が高くなるほど、同じ将来の受取額の現在価値は小さくなります。
1年後に102円を受け取るだけの債券なら、割引率2%で価格は102÷1.02=。割引率3%なら102÷1.03≒です。金利上昇で価格が下がる理由を一回の受取りで確認できます。
は、利回りの小さな変化に対する価格変化率の近似に使います。修正デュレーション5、利回り上昇0.01(1ポイント)なら、価格変化率の近似は−5×0.01=です。大きな変化ではコンベクシティ等の影響があり、常に正確な値ではありません。
金融商品取引法
金融商品取引法は、情報や経験の差がある中で投資者が判断できる環境を整えるためのルールです。説明書類の有無と、顧客に適合した勧誘かどうかは別に確認します。
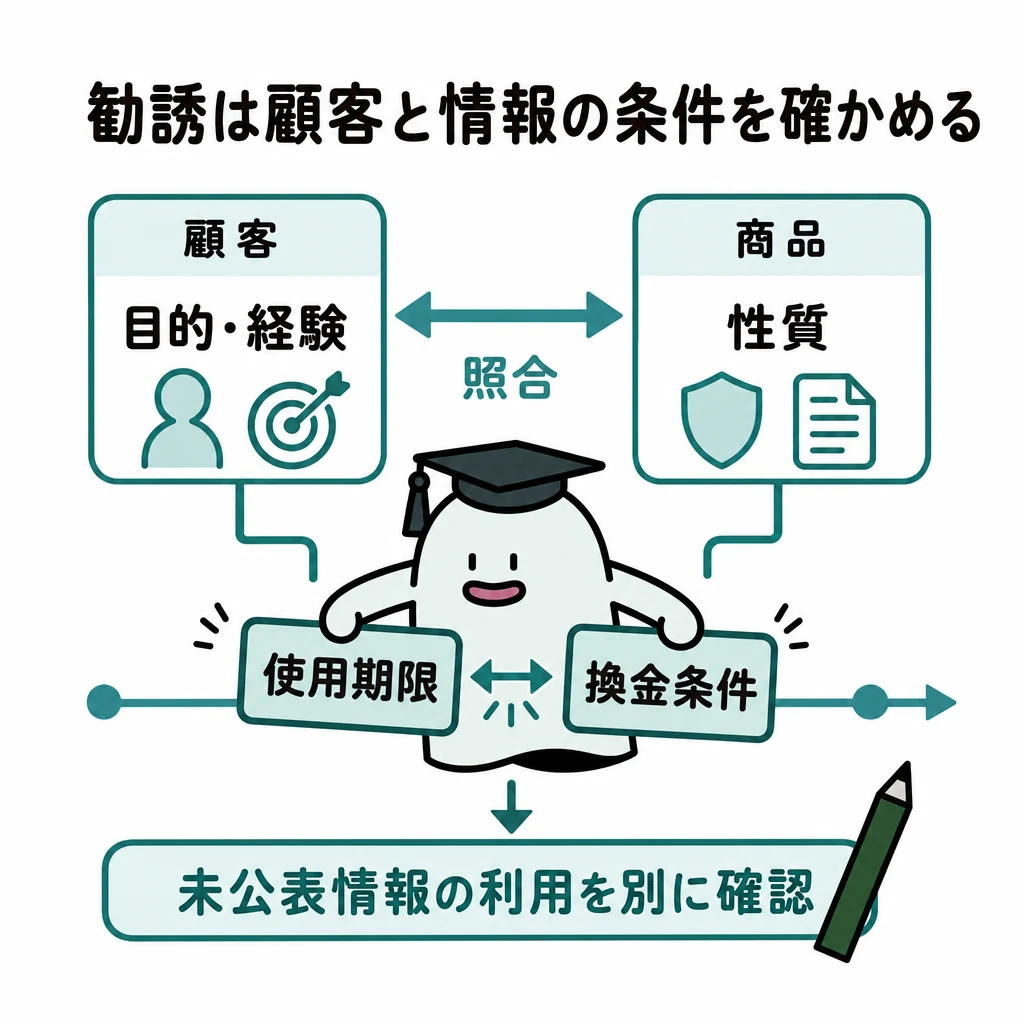
金融商品取引のルールは、情報や経験の差がある中で投資者が判断できる環境を整えるためのものです。説明書類があることと、顧客に適合した勧誘であることは別に確認します。
基本の仕組み
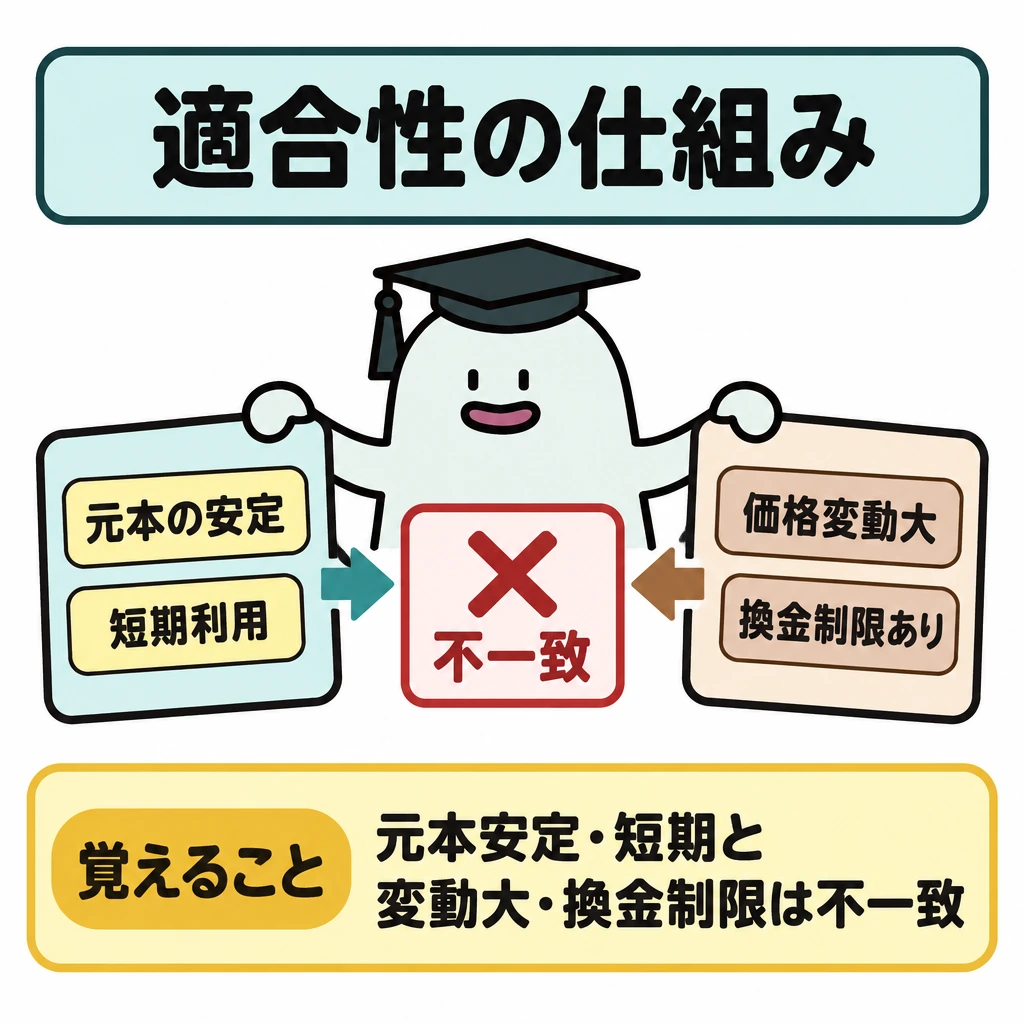
例えば元本の安定と短期の利用を希望する人に、価格変動が大きく換金制限もある商品を勧める場面では、顧客の知識・経験・財産・目的との適合性が問題になります。リスク説明を一文読めば目的との不一致が消えるわけではありません。
インサイダー取引規制では、重要事実、知った立場、公表の状況、取引の対象等を確認します。会社関係者本人でなければ常に規制対象外という理解は不十分です。未公表情報を受け取った人も含めた関係を読みます。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らす適合性の原則を考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクや手数料を、期待できる利益と一緒に確認します。
預金保険の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本1,000万円までとその利息等が基本の保護範囲です。証券会社が破綻した場合の分別管理や投資者保護基金は、投資商品の値下がり損失を補償する仕組みではありません。何の事故に備える制度かを分けます。
金融商品と税金は、所得の種類、口座、課税方式の順に確認します。上場株式等の譲渡損失を、給与所得へ自由に差し引けるわけではありません。例えば上場株式等の譲渡損失30万円と、申告分離課税を選択した上場株式等の配当10万円があれば、確定申告で通算した後に損失20万円が残ります。残った損失の繰越控除には、翌年以後も確定申告を続けるなどの要件があります。
セーフティネットの判断では、まず損失の原因を特定します。保有株式の値下がりは投資リスク、金融機関の破綻で財産を返還できないことは別の問題です。例えば証券会社が破綻しても適切に分別管理された顧客財産は返還が原則で、投資者保護制度が株価を購入価格へ戻すわけではありません。
最新動向は、金融庁の制度案内、法令・監督指針の適用日、日本銀行の公表資料を確認します。新制度の発表日と利用開始日は同じとは限りません。例えば金利見通しが変わったら、債券価格だけでなく住宅ローン返済、外貨商品の円換算、保有資産の配分まで影響をたどり、前提と確認日を記録します。
投資者保護と取引規制を分類
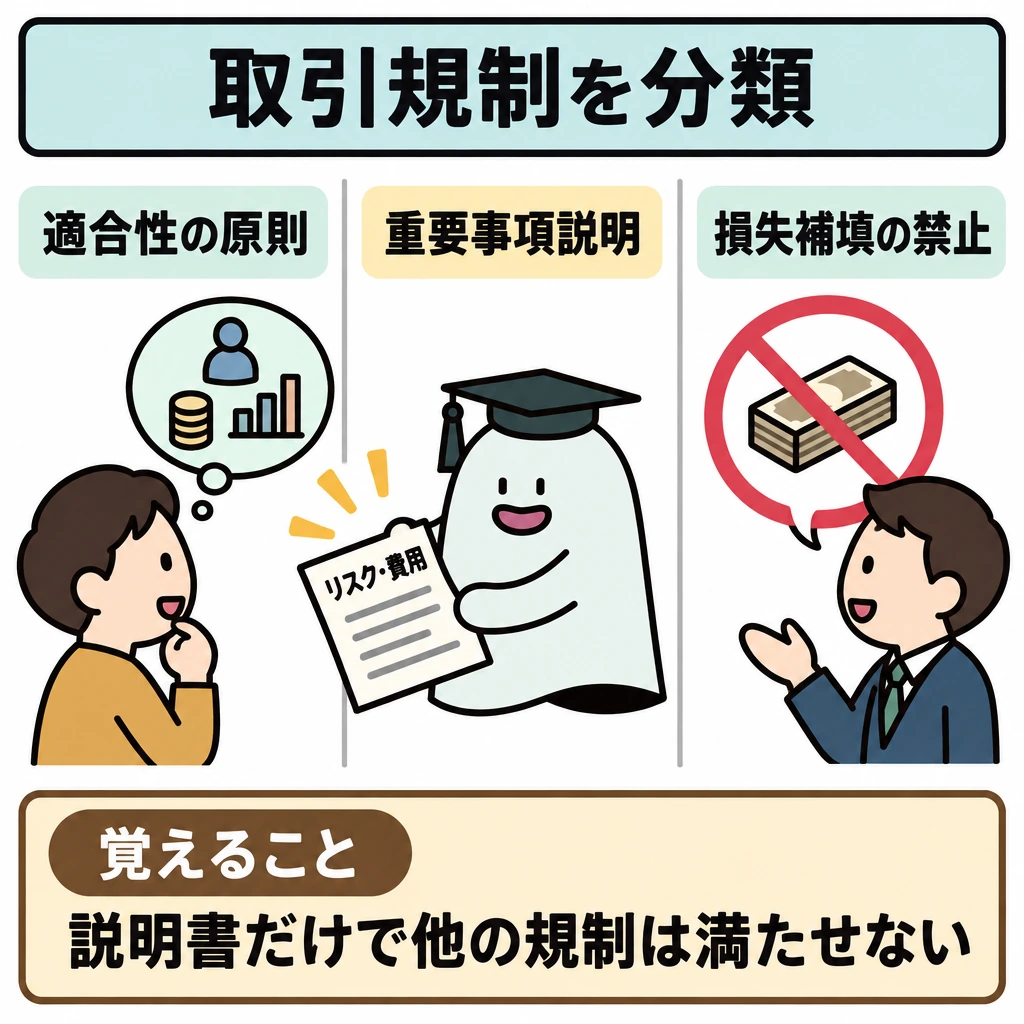
適合性の原則は顧客の知識・経験・財産状況・契約目的に照らした勧誘、重要事項説明は商品に伴うリスク・費用等の情報提供、損失補填の禁止は損失を埋める約束や補填に関する規制です。一つの説明書を渡しただけで、他の規制が満たされるわけではありません。
インサイダー取引の判定では会社関係者・情報受領者、重要事実を知った時点、公表の有無、対象有価証券を並べます。利益の発生や本人が役員であることだけで結論せず、未公表の重要事実に基づく取引かを読む必要があります。
預金保険は決済用預金を全額、一般預金等を一金融機関ごとに元本1,000万円と利息等まで保護します。証券会社の顧客財産は分別管理が原則で、返還できない場合に投資者保護基金が機能します。株価下落や投信の運用損失は破綻時の返還不能とは別です。
| 制度・規制 | 何を守るか |
|---|---|
| 適合性・重要事項説明 | 顧客に合う選択と判断材料 |
| インサイダー取引規制 | 未公表重要事実を利用した取引の防止 |
| 預金保険 | 金融機関破綻時の対象預金 |
| 分別管理・投資者保護基金 | 証券会社破綻時の顧客財産返還 |
| 投資商品の価格変動 | 保護制度による元本保証なし |
販売ルールとセーフティネットの数値
金融サービス提供法では、金融商品販売業者等が重要事項の説明義務に違反したり断定的判断を提供したりして顧客に損害が生じた場合、損害賠償責任を負い、元本欠損額が損害額と推定されます。消費者契約法は、事業者の不実告知・断定的判断の提供・不利益事実の不告知等で誤認して結んだ消費者契約の取消しを認めます。
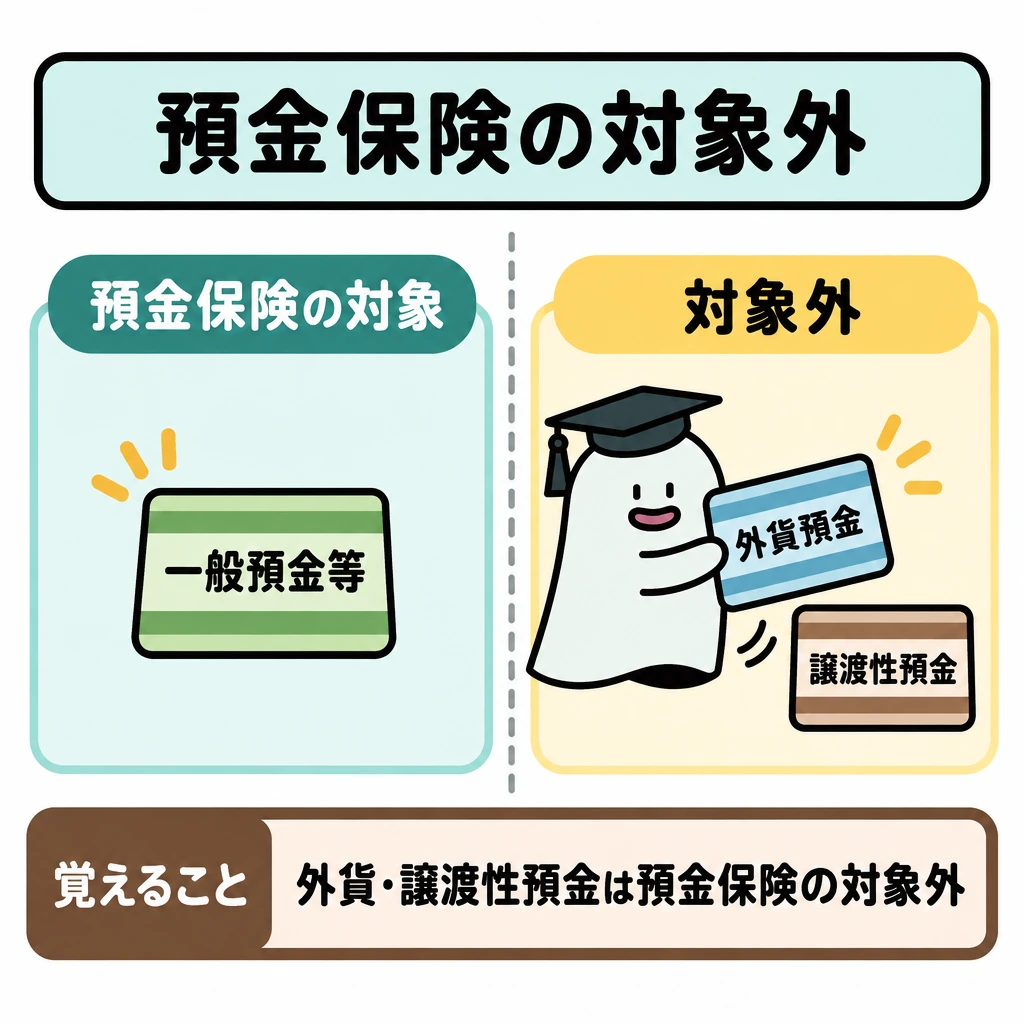
預金保険では、外貨預金や譲渡性預金は保護の対象外です。投資者保護基金は、分別管理の不備等で証券会社が顧客資産を返還できない場合に、一般顧客1人当たり1,000万円まで補償します。生命保険契約者保護機構は、破綻時に原則として責任準備金等の90%までを補償します。
| 制度 | 保護・補償の範囲 | 対象外の例 |
|---|---|---|
| 預金保険(決済用預金) | 全額 | — |
| 預金保険(一般預金等) | 1金融機関ごとに1人当たり元本1,000万円と利息等 | 外貨預金・譲渡性預金 |
| 投資者保護基金 | 返還できない顧客資産を1人当たり1,000万円まで | 値下がりによる損失 |
| 生命保険契約者保護機構 | 責任準備金等の原則90%まで | 高予定利率契約は補償割合が下がる |
金融商品の課税とNISA
上場株式等の配当・譲渡益、特定公社債等の利子は原則20.315%(所得税15%、復興特別所得税0.315%、住民税5%)です。上場株式等の配当は総合課税・申告分離課税・申告不要から選べますが、発行済株式等の3%以上を持つ大口株主等の配当は総合課税です。預貯金の利子は源泉分離課税で、損益通算には使えません。
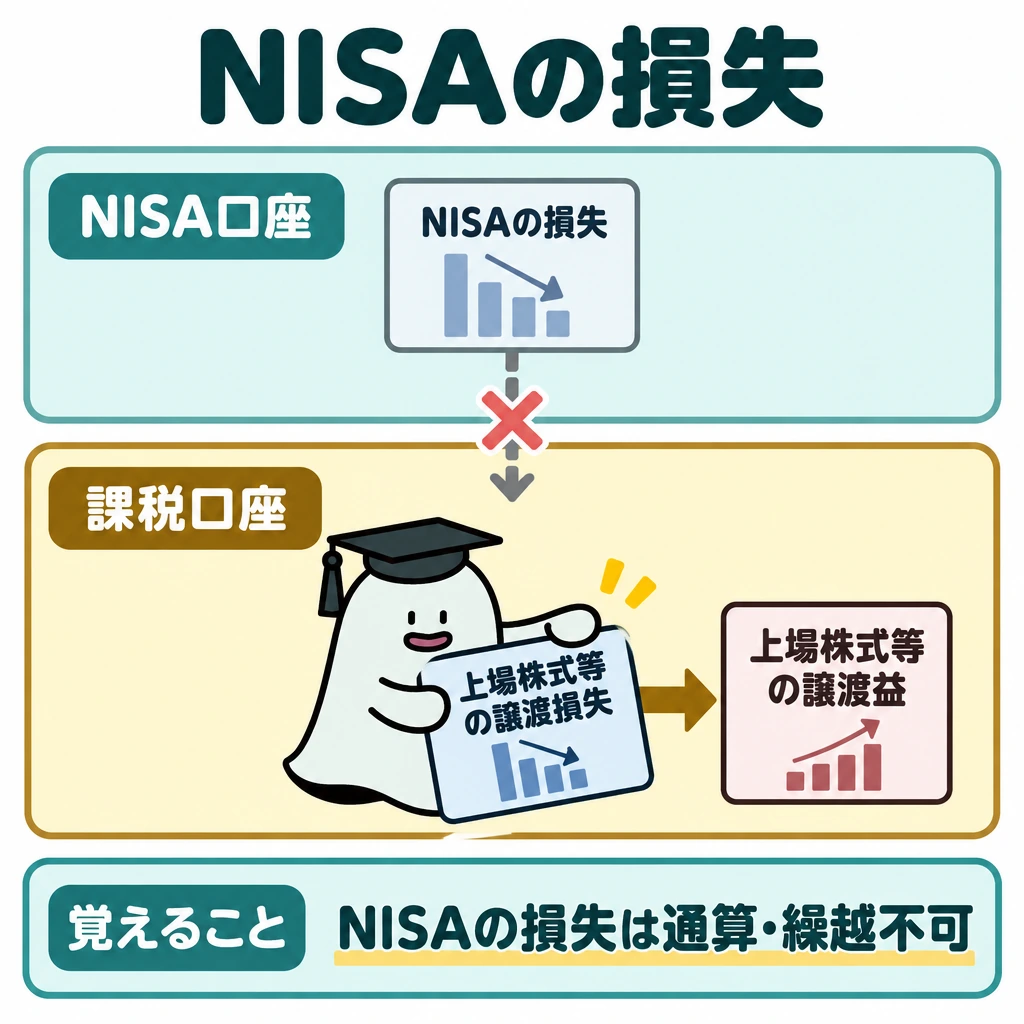
上場株式等の譲渡損失は、上場株式等・特定公社債等の譲渡益や利子、申告分離課税を選んだ配当と通算できます。残った損失は、確定申告を続けることで翌年以後3年間繰り越せます。非上場株式等(一般株式等)の譲渡損益とは通算できません。
NISAはつみたて投資枠が年120万円、成長投資枠が年240万円で併用でき、非課税保有限度額は1人1,800万円(うち成長投資枠1,200万円)です。限度額は取得価額で管理し、売却した分の枠は翌年以後に再利用できます。NISA口座内の損失はないものとされ、課税口座の利益との損益通算や繰越控除はできません。
外貨預金の為替差益は雑所得(総合課税)ですが、預入時に為替予約を付けた場合は源泉分離課税です。外貨建MMFや外国債券の為替差益は、上場株式等・特定公社債等の譲渡益として申告分離課税の対象になります。
| 所得・商品 | 課税方式 | 損失の扱い |
|---|---|---|
| 預貯金の利子 | 源泉分離課税(20.315%) | 通算なし |
| 特定公社債等の利子 | 申告分離課税または申告不要 | 上場株式等の譲渡損失と通算可 |
| 上場株式等の配当 | 総合課税・申告分離課税・申告不要を選択 | 申告分離課税を選べば通算可 |
| 上場株式等の譲渡 | 申告分離課税(特定口座の源泉徴収ありは申告不要も可) | 配当等と通算、3年間繰越 |
| NISA口座の配当・譲渡益 | 非課税 | 損失はないものとされる |
試験に出る
- 説明書類があることと、顧客に適合した勧誘かどうかは別に確認する。
- 適合性の原則は、顧客の知識・経験・財産・目的に照らして判断する。
- インサイダー規制は重要事実・知った立場・公表状況・取引対象で判断し、受領者も対象になり得る。
- 預金保険は預金者一人当たり元本1,000万円までと利息等が基本。投資商品の値下がりは補償しない。
- 金融商品と税金は所得の種類・口座・課税方式の順に確認し、譲渡損失を給与所得へ自由に通算できない。
- 金融サービス提供法では、重要事項の説明義務違反等による損害額は元本欠損額と推定される。
- 上場株式等の配当・譲渡益、特定公社債等の利子は20.315%。大口株主(3%以上)の配当は総合課税。
- NISAはつみたて投資枠年120万円・成長投資枠年240万円、非課税保有限度額1,800万円(成長投資枠1,200万円)。NISA口座の損失は損益通算できない。
重要な言葉
- 適合性の原則
- 顧客の知識・経験・財産・目的に合った商品を勧めるという原則。
- インサイダー取引
- 未公表の重要事実を知る者が、公表前にその銘柄を取引する行為。
- 分別管理
- 証券会社が顧客の財産を自己の財産と区分して管理すること。
- 元本欠損額
- 顧客が支払った金額から、受け取った金額や残る権利の価値を差し引いた損失額。金融サービス提供法で損害額と推定される。
- 非課税保有限度額
- NISAで非課税で保有できる総額。取得価額(簿価)で管理し、売却分の枠は翌年以後に再利用できる。
- 決済用預金
- 無利息・要求払い・決済サービスを提供できる、の3要件を満たす預金。預金保険で全額保護される。
確認問題
確かめよう規制問題はどう整理すると判断しやすくなりますか。
「誰が、どの情報を、いつ知り、いつ取引したか」を年表にすると判断しやすくなります。利益が出たかだけで違反の有無を決めないようにします。
適合性の原則では、顧客の知識・経験・財産・目的に照らして勧誘する。
投資商品の値下がり損失は、投資者保護基金で補償される。
NISA口座で生じた上場株式の譲渡損失は、特定口座の譲渡益と損益通算できる。
顧客の知識・経験・財産・目的に照らして勧誘する原則は?
上場株式等の譲渡損失について正しいものは?
金融商品取引のルールは、情報や経験の差がある中でが判断できる環境を整えるためのものです。説明書類があることと、顧客に適合したであることは別に確認します。
例えば元本の安定と短期の利用を希望する人に、価格変動が大きく換金制限もある商品を勧める場面では、顧客の知識・経験・財産・目的とのが問題になります。リスク説明を一文読めば目的とのが消えるわけではありません。
規制では、、知った立場、公表の状況、取引の対象等を確認します。会社関係者本人でなければ常に規制対象外という理解は不十分です。未公表情報を受け取った人も含めた関係を読みます。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らすを考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクやを、期待できる利益と一緒に確認します。
の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本までとその利息等が基本の保護範囲です。証券会社が破綻した場合の分別管理や投資者保護基金は、投資商品の値下がり損失を補償する仕組みではありません。何の事故に備える制度かを分けます。
金融商品と税金は、所得の種類、口座、の順に確認します。上場株式等の譲渡損失を、給与所得へ自由に差し引けるわけではありません。例えば上場株式等の譲渡損失と、申告分離課税を選択した上場株式等の配当10万円があれば、確定申告で通算した後に損失20万円が残ります。残った損失の繰越控除には、翌年以後も確定申告を続けるなどの要件があります。
セーフティネットの判断では、まず損失の原因を特定します。保有株式の値下がりは投資リスク、金融機関の破綻で財産を返還できないことは別の問題です。例えば証券会社が破綻しても適切にされた顧客財産は返還が原則で、が株価を購入価格へ戻すわけではありません。
最新動向は、金融庁の制度案内、法令・監督指針の、日本銀行の公表資料を確認します。新制度の発表日と利用開始日は同じとは限りません。例えば金利見通しが変わったら、債券価格だけでなく住宅ローン返済、外貨商品の円換算、保有資産の配分まで影響をたどり、前提とを記録します。
オルタナティブ投資
オルタナティブ投資には、不動産・未公開株・商品など、伝統的な株式や債券以外の対象や手法が含まれます。名称だけで分散効果や高収益が保証されるわけではありません。
オルタナティブ投資には不動産、未公開株、商品など、伝統的な株式・債券以外の投資対象や手法が含まれます。名称だけで分散効果や高収益が保証されるわけではありません。
基本の仕組み
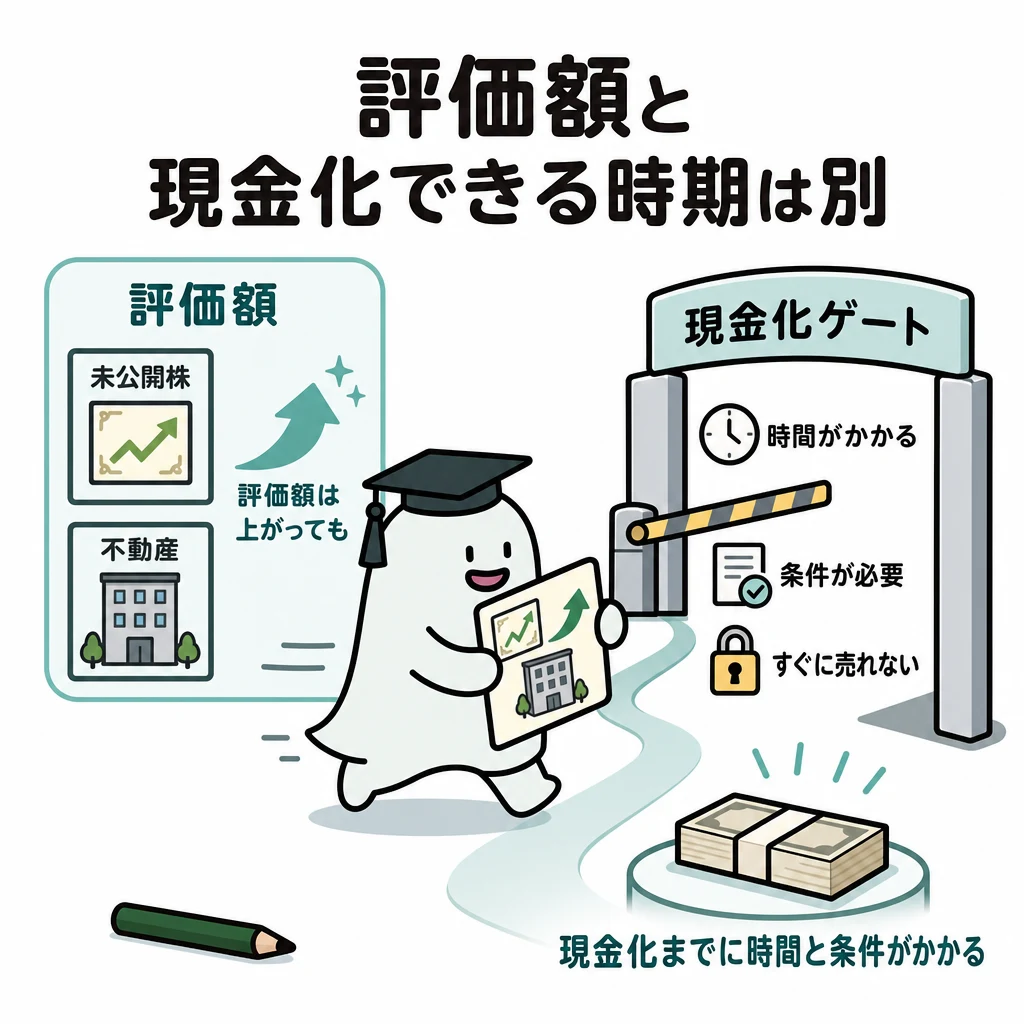
未公開株への投資で評価額が上がっていても、売却先がなければ必要な時期に現金化できません。上場資産と同じ価格更新頻度でない場合、見かけ上の値動きの小ささが実際の安全性を意味するとも限りません。
不動産投資では賃料収入と売却価額、商品投資では需給や保管費用等、投資対象ごとの収益源を確認します。レバレッジを使う場合は利益だけでなく損失と資金繰りへの影響も拡大し得ます。
投資対象を比較するときは、伝統的な預貯金・債券・株式・投資信託と、非上場資産等で流動性や評価の方法が違うことを確認します。外貨建て資産では現地通貨の収益と円換算の収益を分け、現地価格が上がっても円高で円換算額が減ることがあります。保険を通じた運用も解約控除や保障費用を含む契約条件で比較します。
預貯金は、日常の出入りに使う資金と、一定期間使わない資金を分けて選びます。普通預金と定期預金では引出し条件が異なり、定期預金を途中で解約できる場合も適用利率が変わることがあります。例えば半年後に必要な納税資金を長い満期の商品へ入れると、表示利率よりも中途解約条件が重要になります。
投資信託は、多くの投資家の資金をまとめて運用する仕組みです。株式型・債券型、国内・海外など投資対象を確認し、指数への連動を目指すインデックス型と、それを上回る等の成果を目指すアクティブ型を区別します。購入時だけでなく保有中の信託報酬、換金時の費用や制限も目論見書で確認します。
分配金は、受け取った額すべてが利益とは限りません。分配は信託財産から支払われるため、ほかの条件が同じならその分だけ基準価額が下がります。元本払戻金を含む場合もあり、分配額だけでなく基準価額の変化と合わせた収益で比べます。現金の受取りが増えても資産全体が増えたとは限らない点を確かめます。
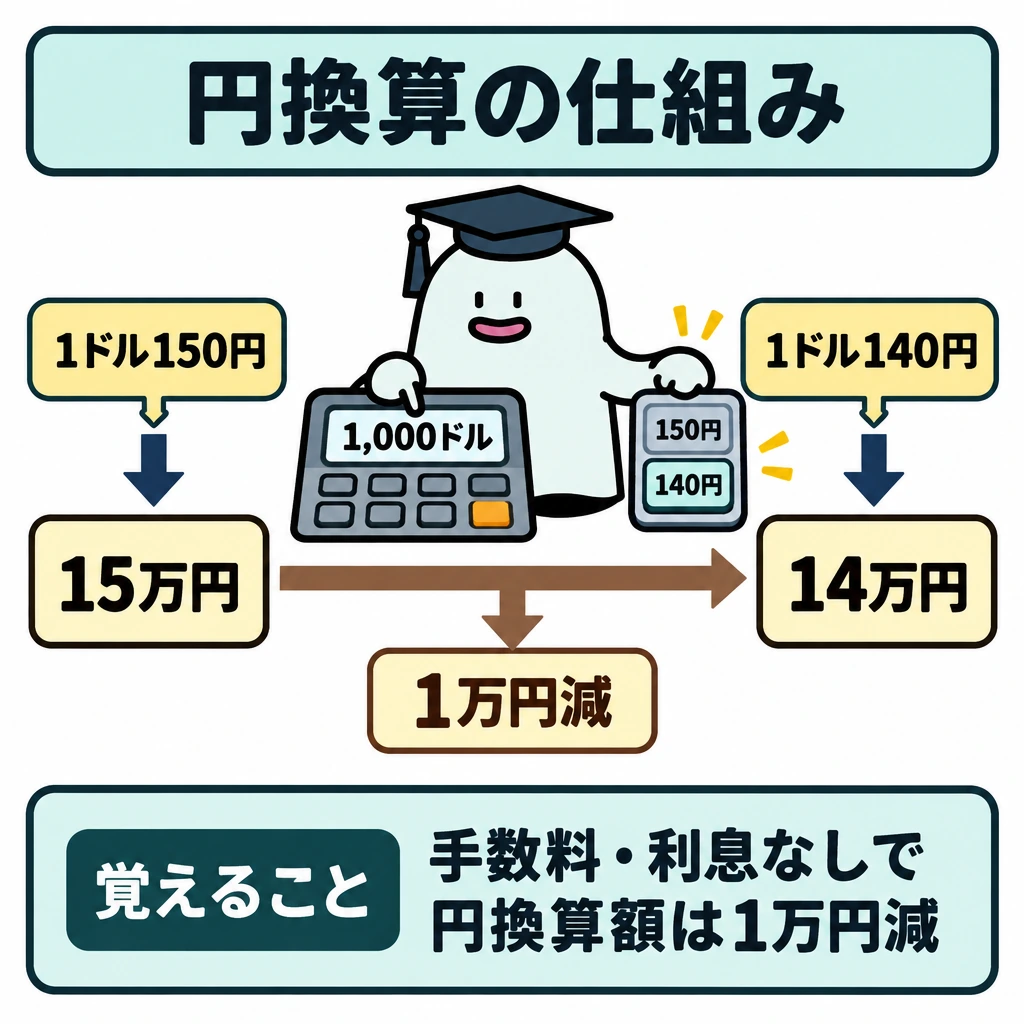
外貨建て資産の円換算を数字で確認します。手数料・利息を考えず、1ドル150円で1,000ドルを購入すると15万円です。外貨額が同じまま1ドル140円で換金すると14万円で、円換算では1万円減ります。外貨での元本維持と、円での元本維持は違います。
運用目的の保険でも、保障、通貨、運用リスク、途中解約の条件を分けます。外貨建保険では為替、市場価格調整のある保険では金利変動が解約返戻金に影響し得ます。「満期や死亡時の条件」と「明日解約した場合」を別に読み、予定する使用時期に受け取れる手取り額で比較します。
代替資産の収益源と現金化
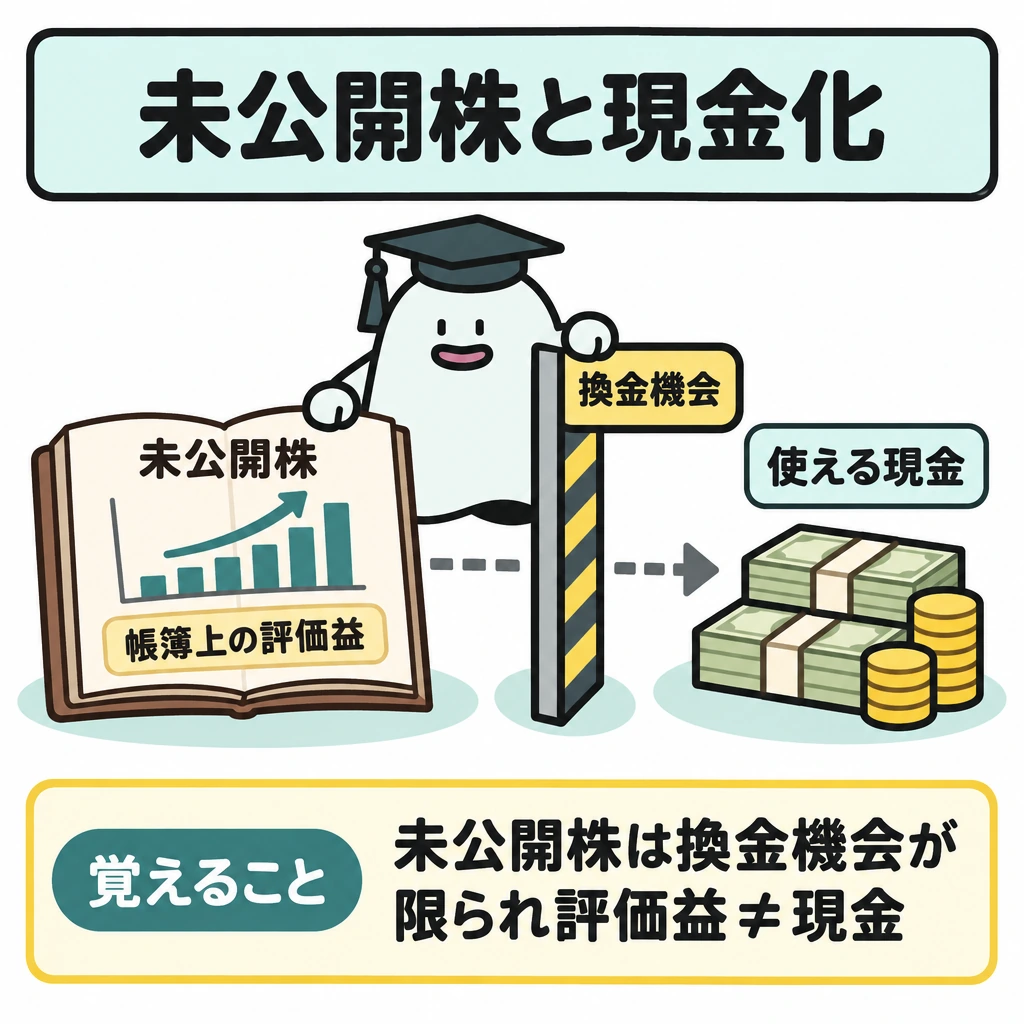
代替資産にはJ-REIT等の不動産、未公開株・プライベートエクイティ、商品、ヘッジファンド等があります。J-REITは賃料・売却益が分配原資となり上場市場で売買できますが、賃料・金利・投資口価格が変動します。未公開株は評価更新や換金の機会が限られ、帳簿上の評価益と使える現金は違います。
商品は供給・需要と保管費用、ヘッジファンドは戦略・レバレッジ・費用、私募不動産は鑑定評価と売却先を確認します。異なる商品名でも同じ景気・金利要因で一斉に値下がりする可能性があるため、伝統的資産との相関と資金化の時期で分散効果を判断します。
日常の支払資金は預金等、長期の運用資金は資産配分で考えます。外貨建て資産や保険を含む場合は円換算額、費用、解約制限をそろえ、表面上の利率や分配金だけで比較しません。
| 資産 | 主な収益源 | 主な制約・リスク |
|---|---|---|
| J-REIT | 賃料・不動産売却益 | 金利・不動産市況・投資口価格 |
| 未公開株 | 企業価値の上昇・売却 | 評価・換金機会が限られる |
| 商品 | 現物・先物の価格変化 | 需給・保管費用 |
| ヘッジファンド | 採用戦略の運用損益 | レバレッジ・費用・解約条件 |
投資信託の分配金課税と外貨の換算レート
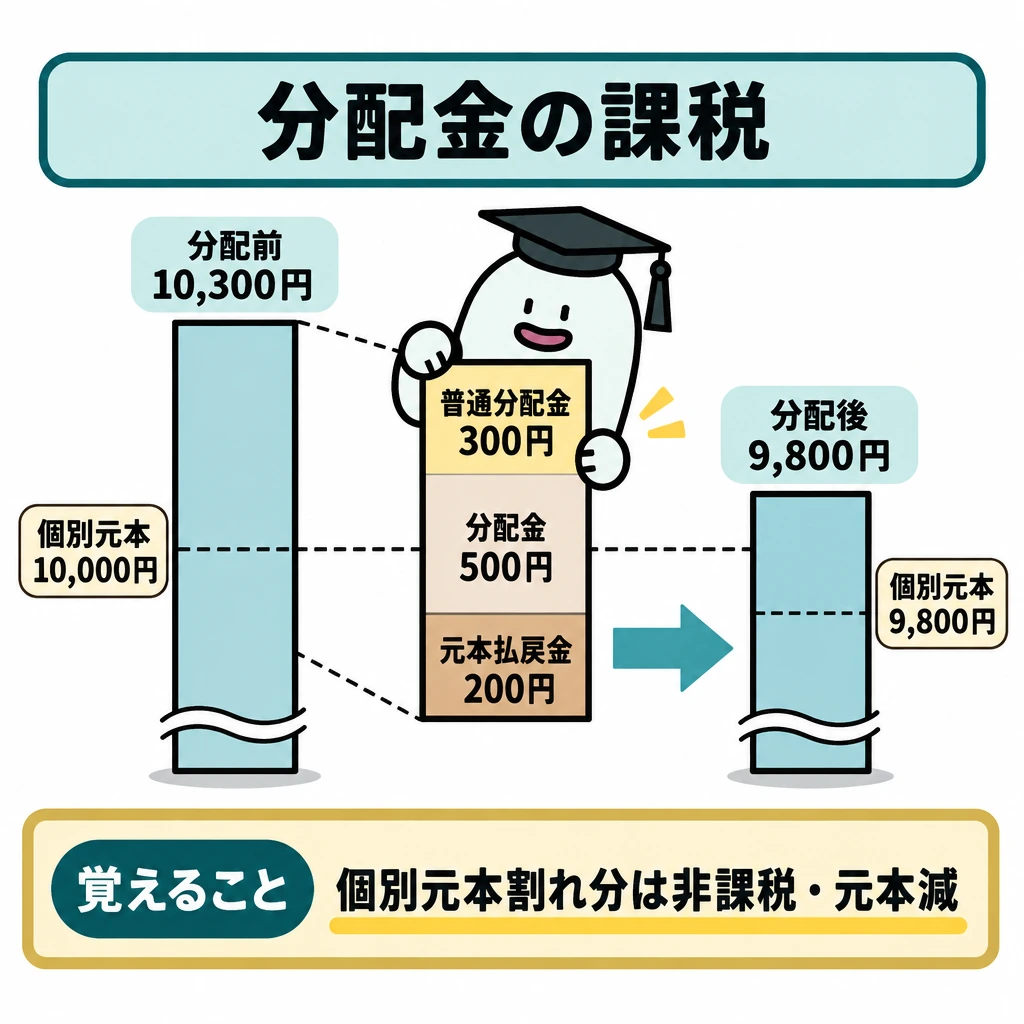
分配落ち後の基準価額が受益者の個別元本以上なら、分配金は全額が普通分配金(配当所得として課税)です。個別元本を下回る部分は元本払戻金(特別分配金)として非課税になり、その分だけ個別元本が下がります。個別元本10,000円、分配前10,300円、分配金500円なら、普通分配金300円・元本払戻金200円で、個別元本は9,800円になります。
投資信託の費用は、購入時手数料、保有中の運用管理費用(信託報酬)、換金時の信託財産留保額に分けて確認します。ETFは上場して市場価格で売買する投資信託です。J-REITの分配金や外国株式の配当は、総合課税を選んでも配当控除の対象外です。
外貨の購入にはTTS、円への換金にはTTBを使います。TTM(仲値)150円、為替手数料1円なら、購入は151円、換金は149円です。為替相場が動かなくても、1ドル当たり2円の往復コストで円換算額が減ります。
試験に出る
- オルタナティブ投資は、名称だけで分散効果や高収益が保証されるわけではない。
- 未公開株は売却先がなければ、必要な時期に現金化できないことがある。
- 外貨建て資産では、現地通貨の収益と円換算の収益を分けて考える。
- 分配金はすべて利益ではなく、支払われた分だけ基準価額が下がり得る。
- 比較時は収益源・換金可能時期・評価方法・費用・借入の有無を確認する。
- 分配落ち後の基準価額が個別元本を下回る部分の分配金は元本払戻金(特別分配金)で非課税。
- 外貨の購入はTTS、円への換金はTTBを使い、為替が動かなくても往復の為替手数料で円換算額が減る。
重要な言葉
- 流動性
- 資産を、価格への影響を抑えて必要な時期に現金化できる度合い。
- 基準価額
- 投資信託の純資産総額を受益権の総口数で割った価額。一般に1万口当たりで表示し、運用成果や分配で変動する。
- 未公開株
- 証券取引所に上場していない株式。売却先が限られる。
- 元本払戻金(特別分配金)
- 分配金のうち、受益者の個別元本を取り崩して支払われた部分。非課税で、その分だけ個別元本が下がる。
確認問題
確かめよう期待利回りを比べる前に確認する事項を説明できますか。
収益源、換金可能時期、評価方法、費用、借入の有無です。「別の資産だから安全」という結論を避け、何が全体の分散に寄与するかを確かめます。
オルタナティブ投資なら、価格変動が小さく安全であると保証される。
投資信託の分配金は、受け取った額のすべてが利益とは限らない。
外貨建て資産で、現地価格が同じでも円換算額が減るのは?
個別元本10,000円、分配前の基準価額10,300円のファンドが500円を分配した。普通分配金と元本払戻金(特別分配金)の組合せは?
オルタナティブ投資には不動産、、商品など、伝統的な株式・債券以外の投資対象や手法が含まれます。名称だけでや高収益が保証されるわけではありません。
未公開株への投資で評価額が上がっていても、売却先がなければ必要な時期に現金化できません。上場資産と同じでない場合、見かけ上のの小ささが実際の安全性を意味するとも限りません。
不動産投資ではと売却価額、商品投資ではや保管費用等、投資対象ごとの収益源を確認します。レバレッジを使う場合は利益だけでなく損失と資金繰りへの影響も拡大し得ます。
投資対象を比較するときは、伝統的な預貯金・債券・株式・投資信託と、非上場資産等でや評価の方法が違うことを確認します。外貨建て資産では現地通貨の収益との収益を分け、現地価格が上がっても円高で円換算額が減ることがあります。保険を通じた運用も解約控除や保障費用を含む契約条件で比較します。
預貯金は、日常の出入りに使う資金と、一定期間使わない資金を分けて選びます。とでは引出し条件が異なり、定期預金を途中で解約できる場合も適用利率が変わることがあります。例えば半年後に必要な納税資金を長い満期の商品へ入れると、表示利率よりも中途解約条件が重要になります。
は、多くの投資家の資金をまとめて運用する仕組みです。株式型・債券型、国内・海外など投資対象を確認し、指数への連動を目指すと、それを上回る等の成果を目指すアクティブ型を区別します。購入時だけでなく保有中の信託報酬、換金時の費用や制限も目論見書で確認します。
は、受け取った額すべてが利益とは限りません。分配は信託財産から支払われるため、ほかの条件が同じならその分だけが下がります。元本払戻金を含む場合もあり、分配額だけでなく基準価額の変化と合わせた収益で比べます。現金の受取りが増えても資産全体が増えたとは限らない点を確かめます。
外貨建て資産の円換算を数字で確認します。手数料・利息を考えず、で1,000ドルを購入すると15万円です。外貨額が同じままで換金すると14万円で、円換算では1万円減ります。外貨での元本維持と、円での元本維持は違います。
運用目的の保険でも、保障、通貨、運用リスク、途中解約の条件を分けます。外貨建保険では為替、市場価格調整のある保険ではがに影響し得ます。「満期や死亡時の条件」と「明日解約した場合」を別に読み、予定する使用時期に受け取れる手取り額で比較します。
覚えるポイント
- リスク指標は標準偏差・βなど測る対象を区別する。
- デリバティブは単独損益とヘッジ対象を含む合計損益を分ける。
- 価格の近似計算では利回りの変化量と単位を明示する。
- シャープは標準偏差、トレイナーはβで超過収益を割り、ジェンセンはCAPMとの差で評価する。
- 分配金は個別元本との比較で普通分配金と元本払戻金に分かれ、NISAの損失は通算できない。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について