


オルタナティブ投資とは
オルタナティブ投資には、不動産・未公開株・商品など、伝統的な株式や債券以外の対象や手法が含まれます。名称だけで分散効果や高収益が保証されるわけではありません。
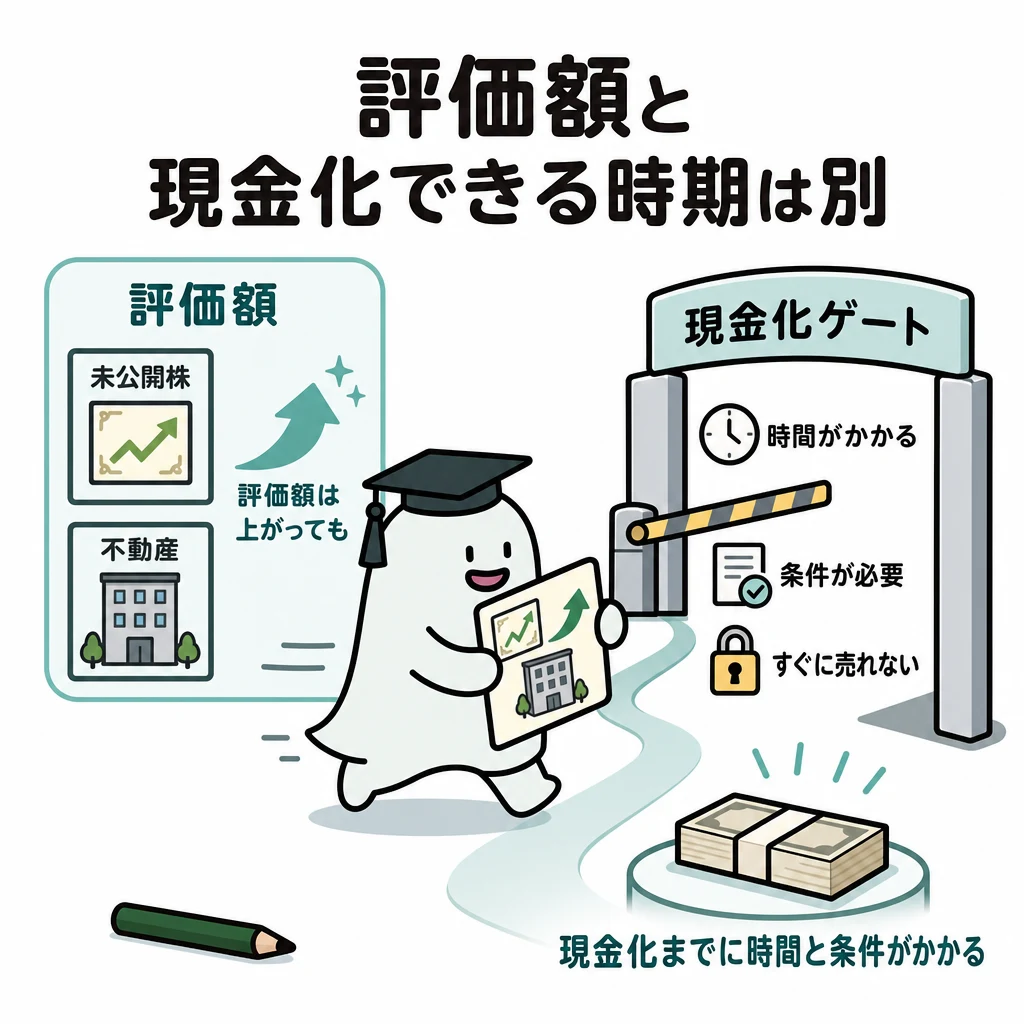
オルタナティブ投資には不動産、未公開株、商品など、伝統的な株式・債券以外の投資対象や手法が含まれます。名称だけで分散効果や高収益が保証されるわけではありません。
基本の仕組み
未公開株への投資で評価額が上がっていても、売却先がなければ必要な時期に現金化できません。上場資産と同じ価格更新頻度でない場合、見かけ上の値動きの小ささが実際の安全性を意味するとも限りません。
不動産投資では賃料収入と売却価額、商品投資では需給や保管費用等、投資対象ごとの収益源を確認します。レバレッジを使う場合は利益だけでなく損失と資金繰りへの影響も拡大し得ます。
投資対象を比較するときは、伝統的な預貯金・債券・株式・投資信託と、非上場資産等で流動性や評価の方法が違うことを確認します。外貨建て資産では現地通貨の収益と円換算の収益を分け、現地価格が上がっても円高で円換算額が減ることがあります。保険を通じた運用も解約控除や保障費用を含む契約条件で比較します。
預貯金は、日常の出入りに使う資金と、一定期間使わない資金を分けて選びます。普通預金と定期預金では引出し条件が異なり、定期預金を途中で解約できる場合も適用利率が変わることがあります。例えば半年後に必要な納税資金を長い満期の商品へ入れると、表示利率よりも中途解約条件が重要になります。
投資信託は、多くの投資家の資金をまとめて運用する仕組みです。株式型・債券型、国内・海外など投資対象を確認し、指数への連動を目指すインデックス型と、それを上回る等の成果を目指すアクティブ型を区別します。購入時だけでなく保有中の信託報酬、換金時の費用や制限も目論見書で確認します。
分配金は、受け取った額すべてが利益とは限りません。分配は信託財産から支払われるため、ほかの条件が同じならその分だけ基準価額が下がります。元本払戻金を含む場合もあり、分配額だけでなく基準価額の変化と合わせた収益で比べます。現金の受取りが増えても資産全体が増えたとは限らない点を確かめます。
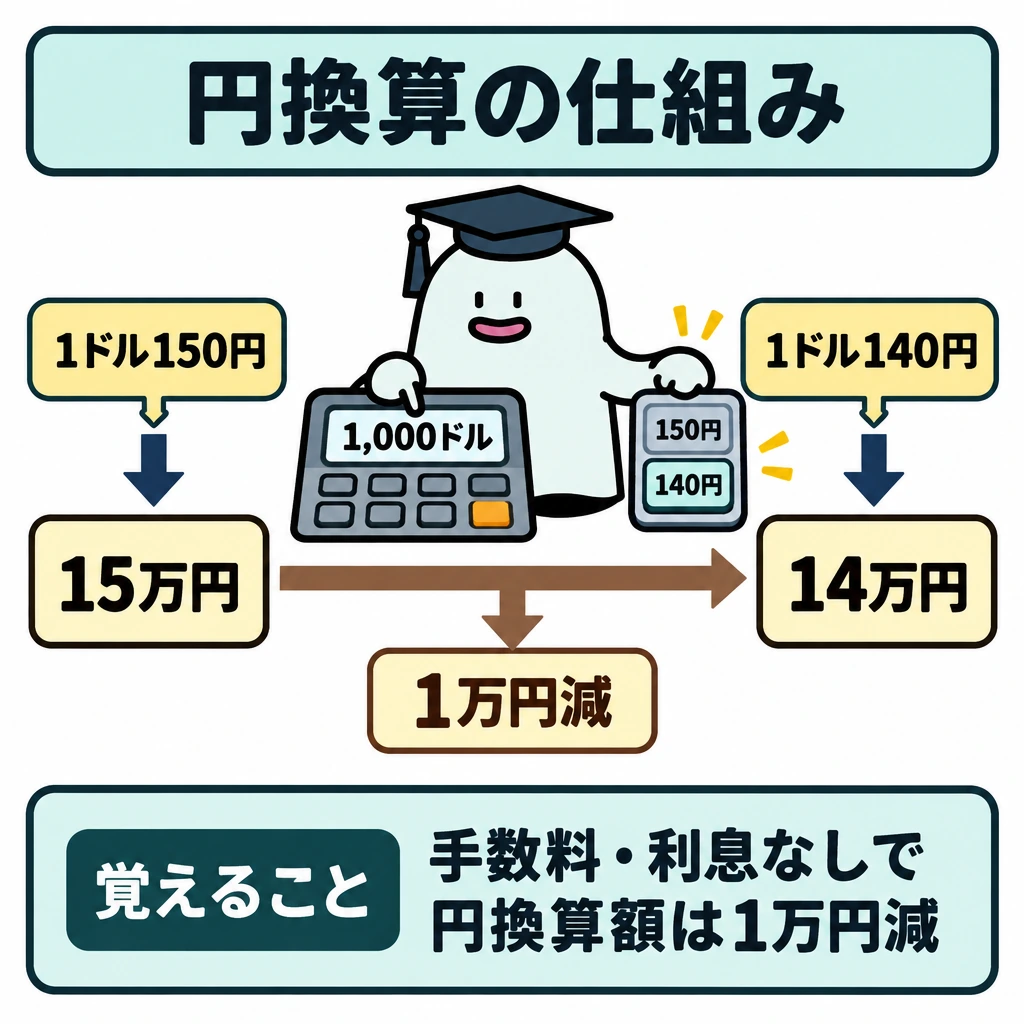
外貨建て資産の円換算を数字で確認します。手数料・利息を考えず、1ドル150円で1,000ドルを購入すると15万円です。外貨額が同じまま1ドル140円で換金すると14万円で、円換算では1万円減ります。外貨での元本維持と、円での元本維持は違います。
運用目的の保険でも、保障、通貨、運用リスク、途中解約の条件を分けます。外貨建保険では為替、市場価格調整のある保険では金利変動が解約返戻金に影響し得ます。「満期や死亡時の条件」と「明日解約した場合」を別に読み、予定する使用時期に受け取れる手取り額で比較します。
代替資産の収益源と現金化
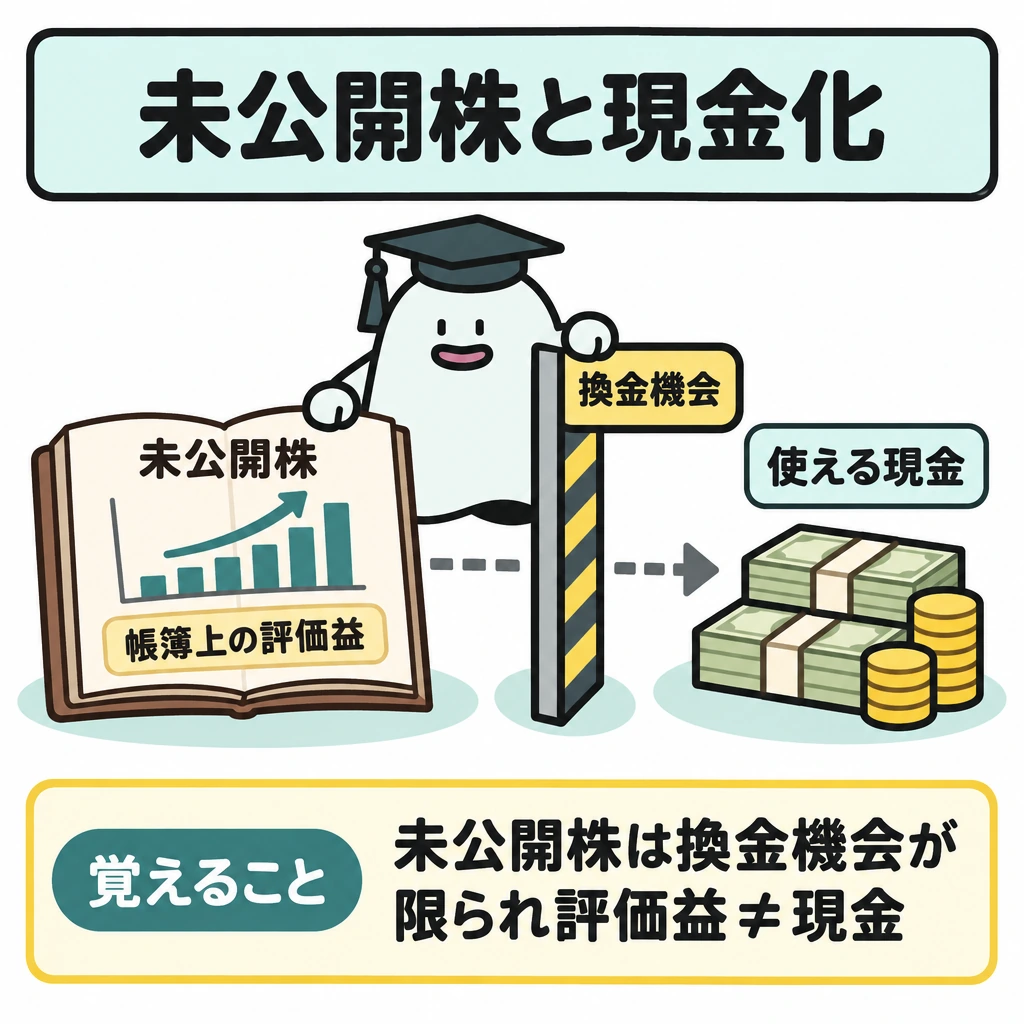
代替資産にはJ-REIT等の不動産、未公開株・プライベートエクイティ、商品、ヘッジファンド等があります。J-REITは賃料・売却益が分配原資となり上場市場で売買できますが、賃料・金利・投資口価格が変動します。未公開株は評価更新や換金の機会が限られ、帳簿上の評価益と使える現金は違います。
商品は供給・需要と保管費用、ヘッジファンドは戦略・レバレッジ・費用、私募不動産は鑑定評価と売却先を確認します。異なる商品名でも同じ景気・金利要因で一斉に値下がりする可能性があるため、伝統的資産との相関と資金化の時期で分散効果を判断します。
日常の支払資金は預金等、長期の運用資金は資産配分で考えます。外貨建て資産や保険を含む場合は円換算額、費用、解約制限をそろえ、表面上の利率や分配金だけで比較しません。
| 資産 | 主な収益源 | 主な制約・リスク |
|---|---|---|
| J-REIT | 賃料・不動産売却益 | 金利・不動産市況・投資口価格 |
| 未公開株 | 企業価値の上昇・売却 | 評価・換金機会が限られる |
| 商品 | 現物・先物の価格変化 | 需給・保管費用 |
| ヘッジファンド | 採用戦略の運用損益 | レバレッジ・費用・解約条件 |
投資信託の分配金課税と外貨の換算レート
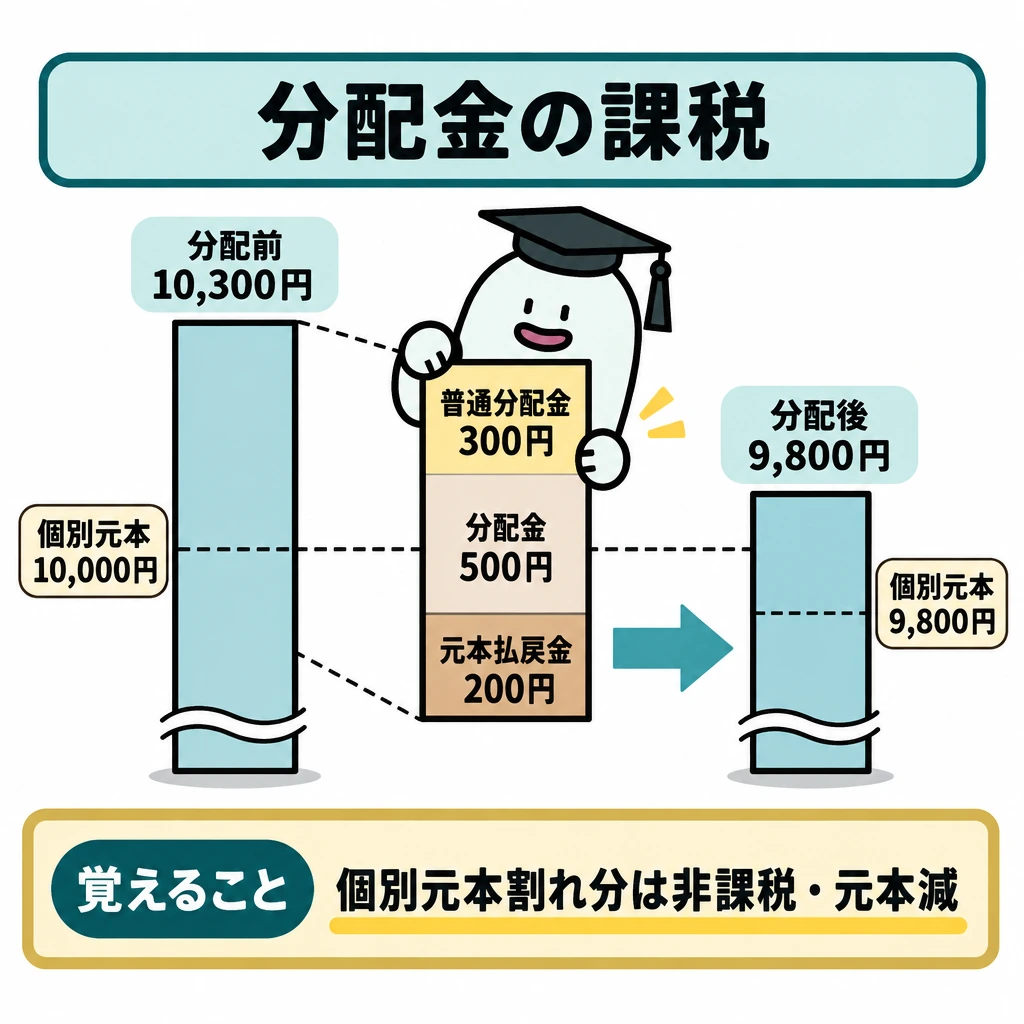
分配落ち後の基準価額が受益者の個別元本以上なら、分配金は全額が普通分配金(配当所得として課税)です。個別元本を下回る部分は元本払戻金(特別分配金)として非課税になり、その分だけ個別元本が下がります。個別元本10,000円、分配前10,300円、分配金500円なら、普通分配金300円・元本払戻金200円で、個別元本は9,800円になります。
投資信託の費用は、購入時手数料、保有中の運用管理費用(信託報酬)、換金時の信託財産留保額に分けて確認します。ETFは上場して市場価格で売買する投資信託です。J-REITの分配金や外国株式の配当は、総合課税を選んでも配当控除の対象外です。
外貨の購入にはTTS、円への換金にはTTBを使います。TTM(仲値)150円、為替手数料1円なら、購入は151円、換金は149円です。為替相場が動かなくても、1ドル当たり2円の往復コストで円換算額が減ります。
試験に出る
- オルタナティブ投資は、名称だけで分散効果や高収益が保証されるわけではない。
- 未公開株は売却先がなければ、必要な時期に現金化できないことがある。
- 外貨建て資産では、現地通貨の収益と円換算の収益を分けて考える。
- 分配金はすべて利益ではなく、支払われた分だけ基準価額が下がり得る。
- 比較時は収益源・換金可能時期・評価方法・費用・借入の有無を確認する。
- 分配落ち後の基準価額が個別元本を下回る部分の分配金は元本払戻金(特別分配金)で非課税。
- 外貨の購入はTTS、円への換金はTTBを使い、為替が動かなくても往復の為替手数料で円換算額が減る。
重要な言葉
- 流動性
- 資産を、価格への影響を抑えて必要な時期に現金化できる度合い。
- 基準価額
- 投資信託の純資産総額を受益権の総口数で割った価額。一般に1万口当たりで表示し、運用成果や分配で変動する。
- 未公開株
- 証券取引所に上場していない株式。売却先が限られる。
- 元本払戻金(特別分配金)
- 分配金のうち、受益者の個別元本を取り崩して支払われた部分。非課税で、その分だけ個別元本が下がる。
確認問題
確かめよう期待利回りを比べる前に確認する事項を説明できますか。
収益源、換金可能時期、評価方法、費用、借入の有無です。「別の資産だから安全」という結論を避け、何が全体の分散に寄与するかを確かめます。
オルタナティブ投資なら、価格変動が小さく安全であると保証される。
投資信託の分配金は、受け取った額のすべてが利益とは限らない。
外貨建て資産で、現地価格が同じでも円換算額が減るのは?
個別元本10,000円、分配前の基準価額10,300円のファンドが500円を分配した。普通分配金と元本払戻金(特別分配金)の組合せは?
オルタナティブ投資には不動産、、商品など、伝統的な株式・債券以外の投資対象や手法が含まれます。名称だけでや高収益が保証されるわけではありません。
未公開株への投資で評価額が上がっていても、売却先がなければ必要な時期に現金化できません。上場資産と同じでない場合、見かけ上のの小ささが実際の安全性を意味するとも限りません。
不動産投資ではと売却価額、商品投資ではや保管費用等、投資対象ごとの収益源を確認します。レバレッジを使う場合は利益だけでなく損失と資金繰りへの影響も拡大し得ます。
投資対象を比較するときは、伝統的な預貯金・債券・株式・投資信託と、非上場資産等でや評価の方法が違うことを確認します。外貨建て資産では現地通貨の収益との収益を分け、現地価格が上がっても円高で円換算額が減ることがあります。保険を通じた運用も解約控除や保障費用を含む契約条件で比較します。
預貯金は、日常の出入りに使う資金と、一定期間使わない資金を分けて選びます。とでは引出し条件が異なり、定期預金を途中で解約できる場合も適用利率が変わることがあります。例えば半年後に必要な納税資金を長い満期の商品へ入れると、表示利率よりも中途解約条件が重要になります。
は、多くの投資家の資金をまとめて運用する仕組みです。株式型・債券型、国内・海外など投資対象を確認し、指数への連動を目指すと、それを上回る等の成果を目指すアクティブ型を区別します。購入時だけでなく保有中の信託報酬、換金時の費用や制限も目論見書で確認します。
は、受け取った額すべてが利益とは限りません。分配は信託財産から支払われるため、ほかの条件が同じならその分だけが下がります。元本払戻金を含む場合もあり、分配額だけでなく基準価額の変化と合わせた収益で比べます。現金の受取りが増えても資産全体が増えたとは限らない点を確かめます。
外貨建て資産の円換算を数字で確認します。手数料・利息を考えず、で1,000ドルを購入すると15万円です。外貨額が同じままで換金すると14万円で、円換算では1万円減ります。外貨での元本維持と、円での元本維持は違います。
運用目的の保険でも、保障、通貨、運用リスク、途中解約の条件を分けます。外貨建保険では為替、市場価格調整のある保険ではがに影響し得ます。「満期や死亡時の条件」と「明日解約した場合」を別に読み、予定する使用時期に受け取れる手取り額で比較します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について