


デリバティブとは
デリバティブは、価格変動リスクを取るためだけでなく、既存資産や将来の支払の変動を抑えるためにも使われます。単独の損益と全体の損益を分けて評価します。
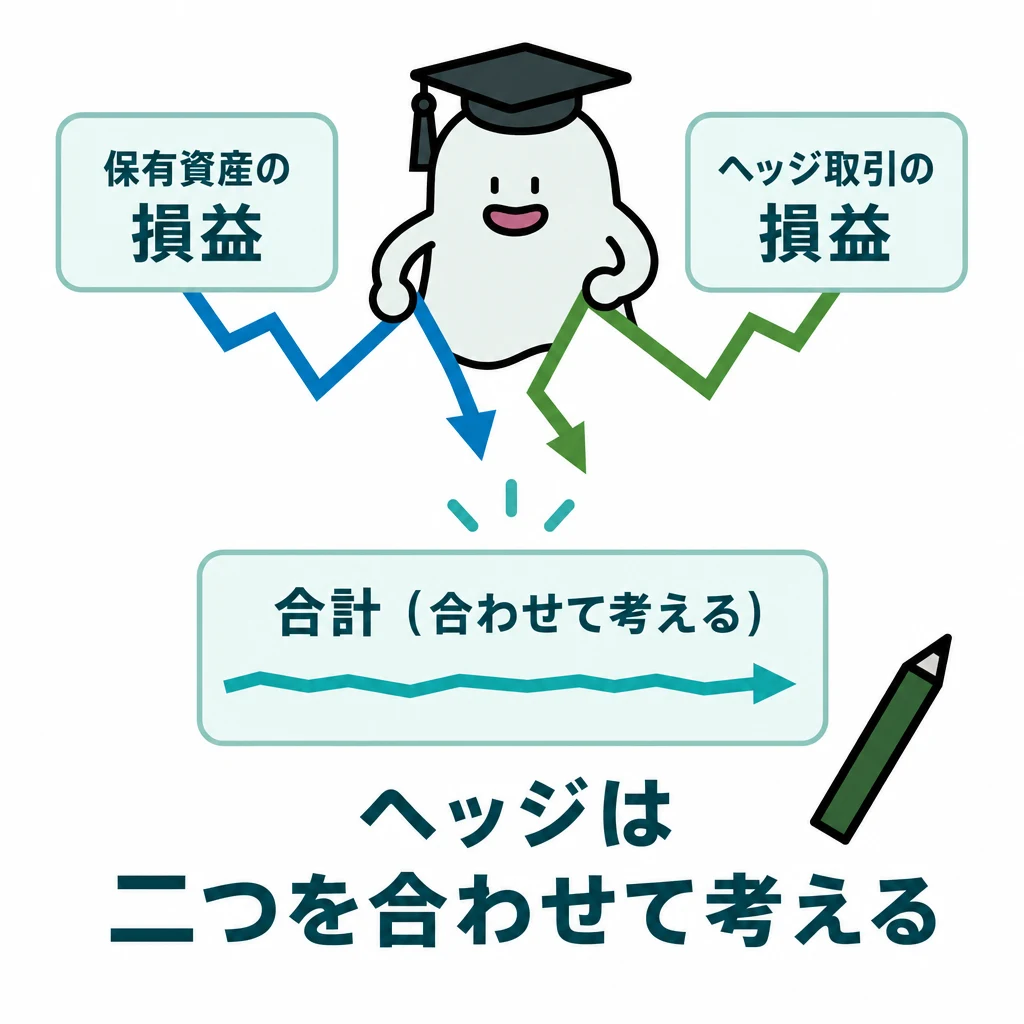
デリバティブは、価格リスクを取るだけでなく、既存の資産や将来の支払の変動を抑えるためにも使われます。単独取引の損益と、ヘッジ対象を含む全体の損益を分けて評価します。
基本の仕組み
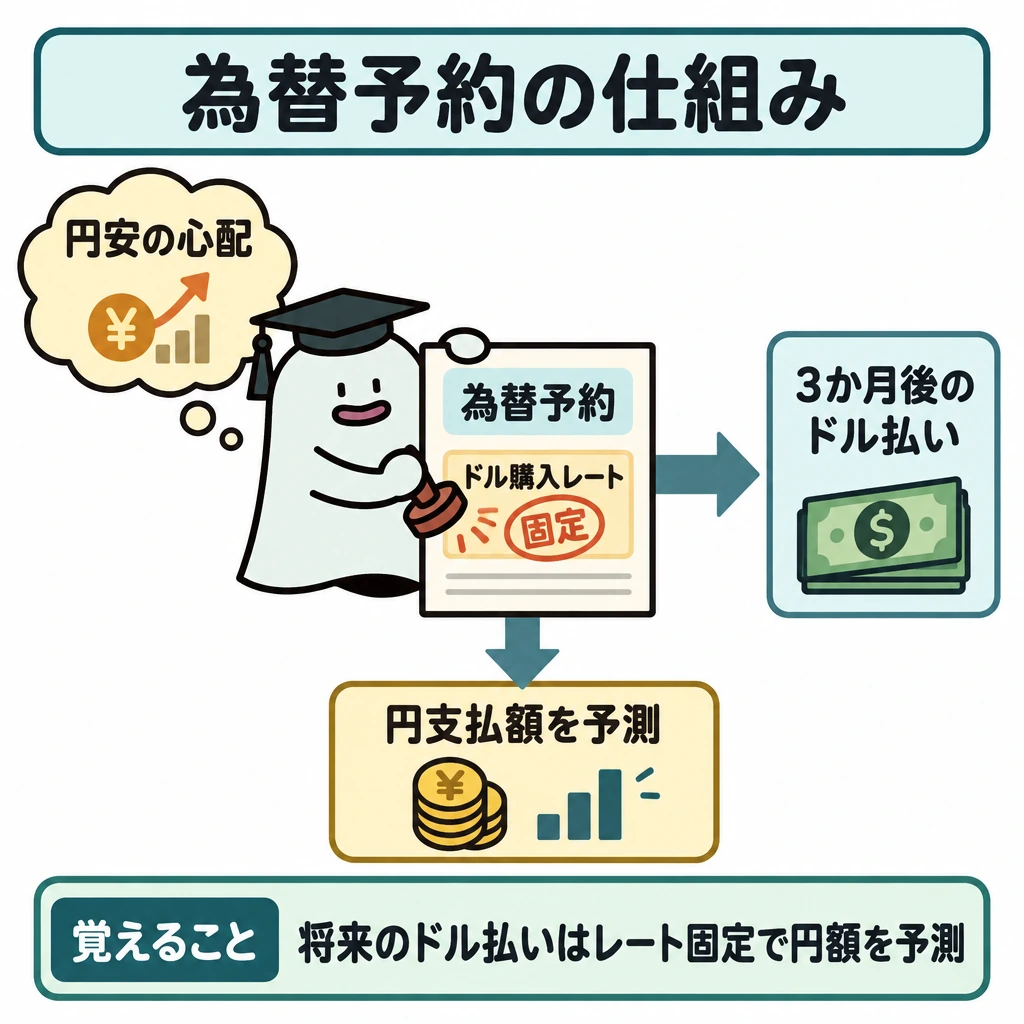
3か月後にドルで支払う企業が円安を心配する場合、将来のドル購入レートを固定する為替予約は円支払額を予測しやすくします。その後円高になれば予約なしより不利でも、支払額の不確実性を減らす目的は果たしています。
オプションでは権利行使による価値と最終損益を区別します。コールの買い手の満期損益は、単純化すればmax(市場価格−行使価格,0)−プレミアムです。売り手はプレミアムを受け取る一方、対応する支払義務を負います。
先物・予約・スワップ・オプション
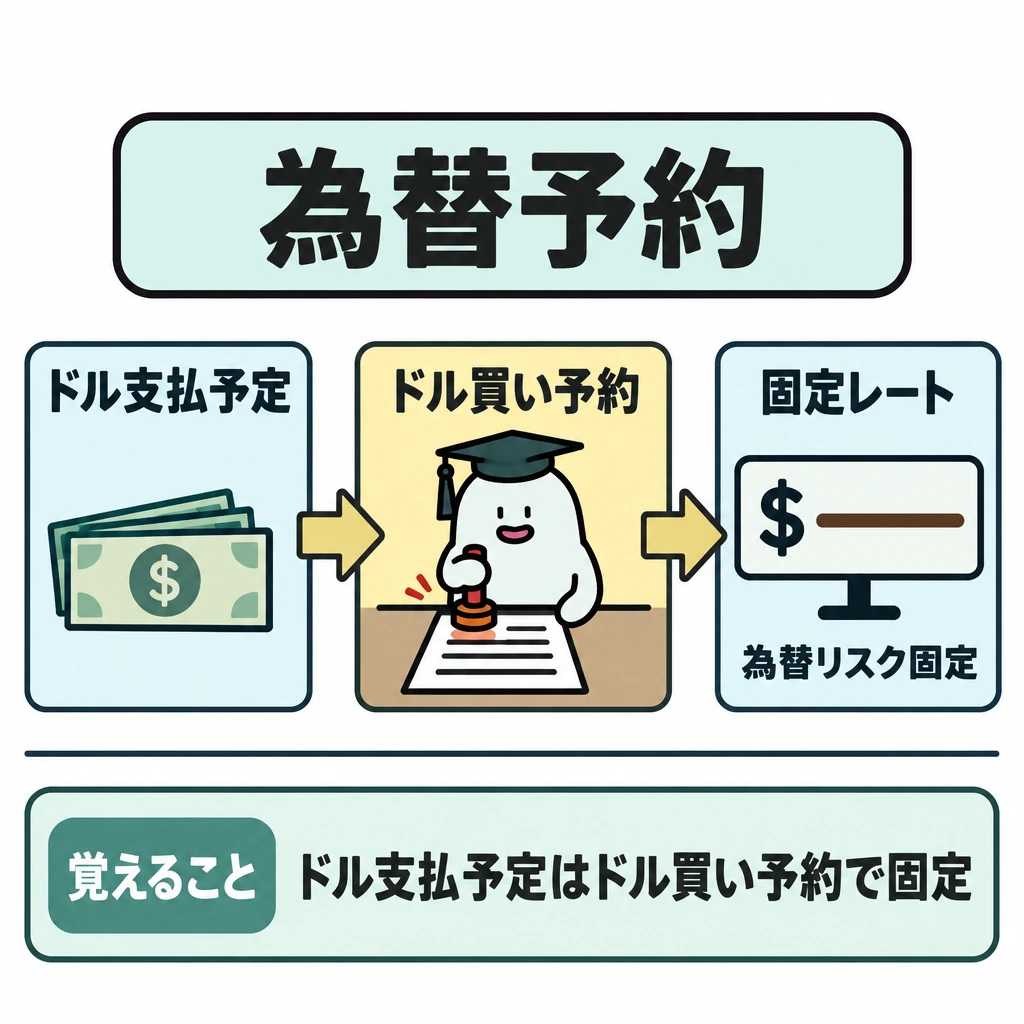
先物と為替予約は将来の売買条件を固定する契約、オプションは行使するか選べる権利、スワップは金利や通貨のキャッシュフローを交換する契約です。金利上昇を避けたい借入側が固定金利を支払う金利スワップを使うと、変動金利の支払増を抑えられますが、金利低下時の利益は失います。
コール買いは買う権利、プット買いは売る権利で、買い手の損失は支払プレミアムを上限とする単純な取引です。売り手はプレミアムを受け取る代わりに行使に応じる義務を負い、コール売りの損失には現物保有等の条件がなければ上限がありません。単独損益と現物・借入を合わせたヘッジ後の損益を二段に分けて計算します。
ドル支払予定ならドル買い予約、ドル受取予定ならドル売り予約が為替リスクを固定する基本です。相場が有利に動いても固定したレートを使うため、ヘッジ取引単体の損益だけで成功・失敗を判断しません。
| 手法 | 固定・交換するもの | 注意点 |
|---|---|---|
| 先物・為替予約 | 将来の売買価格・為替 | 期日の決済義務(先物は反対売買による差金決済も可) |
| オプション買い | 行使を選べる権利 | プレミアムを負担 |
| オプション売り | 行使に応じる義務 | 損失が拡大し得る |
| スワップ | 金利・通貨の資金流 | 相手方・契約条件 |
オプション価格の決まり方
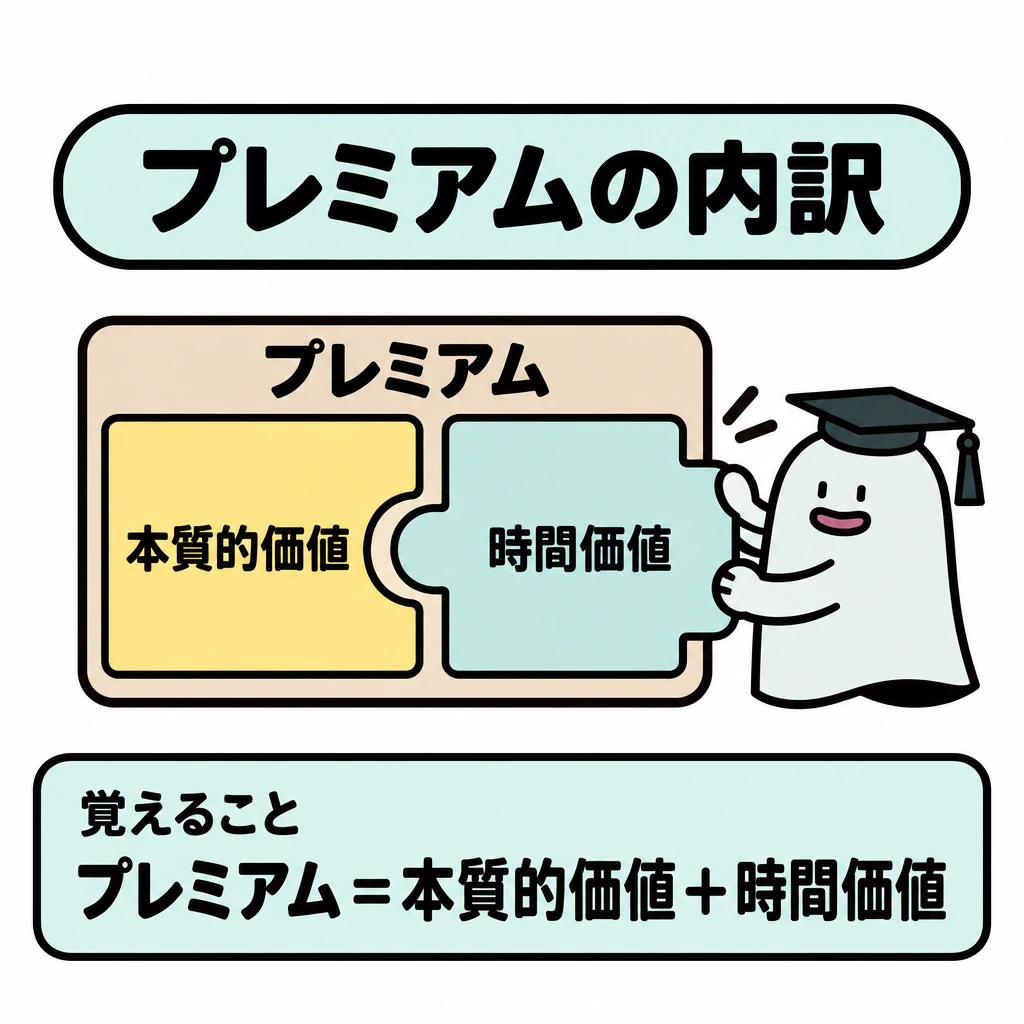
オプションのプレミアムは本質的価値と時間価値の合計です。本質的価値はコールがmax(原資産価格−行使価格,0)、プットがmax(行使価格−原資産価格,0)です。満期までの期間が長いほど、原資産価格の変動性(ボラティリティ)が大きいほど、時間価値は大きくなりやすいです。
同じ原資産・行使価格・満期のヨーロピアンタイプでは、コール価格−プット価格=原資産価格−行使価格の現在価値というプット・コール・パリティが成り立ちます。原資産100円、行使価格の現在価値98円、コール5円なら、プットは5−(100−98)=3円です。
価格の感応度(グリークス)は、デルタ=原資産価格、ガンマ=デルタ自体の変化、ベガ=ボラティリティ、セータ=時間の経過、ロー=金利に対するプレミアムの変化です。コール買いのデルタは0〜1、プット買いは−1〜0で、ガンマとベガは買いならコール・プットともプラスです。
株価指数先物の理論価格は、現物価格×{1+(短期金利−配当利回り)×残存日数÷365}です。金利が配当利回りより高ければ先物は現物より高くなります。スワップは、交換する将来のキャッシュフローの現在価値で評価します。
| 要因(ほかの条件は一定) | コールのプレミアム | プットのプレミアム |
|---|---|---|
| 原資産価格が上昇 | 上昇 | 下落 |
| 行使価格が高い | 低い | 高い |
| ボラティリティが上昇 | 上昇 | 上昇 |
| 残存期間が長い | 高い(原則) | 高い(原則) |
| 金利が上昇 | 上昇 | 下落 |
試験に出る
- デリバティブは価格リスクを取る手段でも、変動を抑えるヘッジ手段でもある。
- 為替予約は将来の購入レートを固定し、支払額の不確実性を減らす。
- オプションは権利行使による価値と最終損益を区別する。
- コールの買い手の満期損益はmax(市場価格−行使価格,0)−プレミアム。
- ヘッジ単独の損益でなく、対象資産と合わせた全体で評価する。
- プット・コール・パリティは、コール価格−プット価格=原資産価格−行使価格の現在価値。
- ボラティリティが上がると、コール・プットともプレミアムは上がる。
- デルタは原資産価格、ガンマはデルタ、ベガはボラティリティ、セータは時間経過、ローは金利に対するプレミアムの感応度。
重要な言葉
- ヘッジ
- 価格変動の影響を、別の取引で打ち消して抑えること。
- 為替予約
- 将来の為替レートを、あらかじめ固定する取引。
- プレミアム
- オプションの権利を買うために支払う対価。
- プット・コール・パリティ
- 同じ条件のコールとプットの価格の間に成り立つ関係式。裁定取引が働かない状態を前提とする。
- デルタ
- 原資産価格が1単位動いたときにオプション価格が動く量。コール買いは0〜1、プット買いは−1〜0。
- 時間価値
- オプションのプレミアムのうち、本質的価値を上回る部分。満期に近づくほど小さくなる。
確認問題
確かめようヘッジ取引だけを見ると損でも、全体では目的を果たしていることはありますか。
あります。ドル買い予約の後に円高になれば予約単体は損ですが、円支払額は予約レートで確定しており、全体の変動は小さくなっています。
オプションの売り手は、プレミアムを受け取る代わりに支払義務を負う。
為替予約は、その後円高になっても予約なしより必ず有利になる。
コールオプションの買い手の満期損益を表す式は?
ヨーロピアンタイプで、原資産価格100円、行使価格の現在価値98円、コール価格5円のとき、プット・コール・パリティから求めたプット価格は?
デリバティブは、価格リスクを取るだけでなく、既存の資産や将来の支払の変動を抑えるためにも使われます。単独取引の損益と、を含むを分けて評価します。
3か月後にドルで支払う企業が円安を心配する場合、将来のドル購入レートを固定するはを予測しやすくします。その後円高になれば予約なしより不利でも、支払額の不確実性を減らす目的は果たしています。
オプションではによる価値と最終損益を区別します。コールの買い手の満期損益は、単純化すればmax(市場価格−行使価格,0)−です。売り手はプレミアムを受け取る一方、対応する支払義務を負います。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について