


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年1月 1級 学科(基礎編)の概要
係数を用いた資金計画(老後資金の積立と取崩し)
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 現価係数 / 減債基金係数
45歳のAさんは老後の資金計画を検討しており、45歳から65歳までの20年間は毎年一定額を積み立て、65歳から80歳までの15年間は毎年100万円を取り崩して生活費に充当したいと考えている。15年間の取崩期間経過後に残る資金が1,000万円となる場合、45歳から65歳までの20年間の毎年の積立額として最も適切なものはどれか。 なお、現在の貯蓄額は0円、積立・取崩期間中の運用利回り(複利)は年2%、積立・取崩は年1回行うものとする。計算結果の万円未満は切り上げ、手数料や税金等は考慮しないものとする。 〈年2%の各種係数〉 ・15年:終価係数 1.3459、現価係数 0.7430、年金終価係数 17.2934、減債基金係数 0.0578、年金現価係数 12.8493、資本回収係数 0.0778 ・20年:終価係数 1.4859、現価係数 0.6730、年金終価係数 24.2974、減債基金係数 0.0412、年金現価係数 16.3514、資本回収係数 0.0612
解答・解説を表示
解答
1
解説
将来ほしいお金から毎年の積立額を出すときは、まず取崩しに必要な元本と残してきたいお金を、65歳時点の現在価値に直して合計します。その合計額に減債基金係数を掛けると、毎年の積立額が求められます。
解き方
- 65歳から15年間、毎年100万円を取り崩すために65歳時点で必要な元本を求めます。15年の年金現価係数12.8493を使い、100万円 × 12.8493 = 1,284.93万円となります。
- 80歳時点で1,000万円を残すために65歳時点で必要な元本を求めます。15年の現価係数0.7430を使い、1,000万円 × 0.7430 = 743.00万円となります。
- 65歳時点で用意すべき目標額を合計します。1,284.93万円 + 743.00万円 = 2,027.93万円です。
- 20年間でこの目標額を積み立てる毎年の額を求めます。20年の減債基金係数0.0412を使い、2,027.93万円 × 0.0412 = 83.550716万円となります。万円未満を切り上げて84万円です。
- 選択肢 1正解
- 65歳時点で必要な合計額2,027.93万円に20年の減債基金係数0.0412を掛けると約83.55万円になります。万円未満を切り上げて84万円です。
- 選択肢 2不正解
- 80歳時点の1,000万円を65歳時点のお金に割り引かずに合計するなど、誤った係数を使った計算結果です。
- 選択肢 3不正解
- 取崩し期間や積立期間の計算で、資本回収係数など別の係数を間違って使った結果です。
- 選択肢 4不正解
- 運用利回りを考えずに単純に合計するなど、係数の選び方や掛け算の手順が誤っています。
関連する分野を学ぶ
覚えるポイント
- 一定期間後に一定額を用意するための毎年の積立額=目標額×減債基金係数
- 将来の一定額を現在価値に割り戻す=将来額×現価係数
- 毎年受給・取崩しに必要な元本=毎年受取額×年金現価係数
間違えやすいところ
- 15年後に残す1,000万円を65歳時点のお金に直すとき、現価係数ではなく減債基金係数や終価係数を掛けてしまう。
- 万円未満を切り上げる指示を見落として、四捨五入してしまう。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
後期高齢者医療制度の被保険者・保険料
ライフプランニングと資金計画 · 後期高齢者医療制度 / 被保険者要件 / 所得割額と均等割額 / 被扶養者だった者の軽減特例
後期高齢者医療制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
後期高齢者医療制度を運営するのは、都道府県ごとの「後期高齢者医療広域連合」です。被保険者は75歳以上の人と、一定の障害認定を受けた65歳以上75歳未満の人です。保険料率などは広域連合ごとに決まり、2年ごとに見直されます。
解き方
- 各選択肢について、被保険者になる条件、保険料率の見直しの周期、被扶養者だった人の特例、所得割がかかる基準を確認します。
- 選択肢2は、広域連合ごとの設定と2年ごとの見直しを正しく書いているので正解です。
- 選択肢1(要介護状態ではなく一定の障害認定)、選択肢3(所得割は当面かからず、均等割が資格取得後2年間5割軽減)、選択肢4(年金収入だけのときに所得割がかからない基準は153万円以下)の誤りを確認します。
- 選択肢 1不正解
- 65歳以上75歳未満で対象になるのは「一定の障害の状態」にあると広域連合に認定された人です。要介護状態や要支援状態であることではありません。
- 選択肢 2正解
- 所得割率と被保険者均等割額は各広域連合の条例で決められ、2年ごとに見直されるので適切です。
- 選択肢 3不正解
- 被用者保険の被扶養者だった人について、所得割額は当面かからず、均等割額が資格取得後2年間だけ5割軽減されます(所得割額が5割減るのではありません)。
- 選択肢 4不正解
- 前年の収入が公的年金等の老齢給付だけの場合、公的年金等控除額(110万円)と基礎控除額(合計所得金額2,400万円以下で43万円)を引いて、総所得金額等が基礎控除以下(年金収入153万円以下)なら所得割額はかかりません。205万円以下ではありません。
覚えるポイント
- 後期高齢者医療制度の運営主体は都道府県ごとの広域連合で、保険料率は2年ごとに見直される。
- 65〜74歳で被保険者となるのは「一定の障害の認定」を受けた者。
間違えやすいところ
- 介護保険の第2号被保険者の条件(要介護・要支援状態)と、後期高齢者医療制度の障害認定の条件を混同しないようにしましょう。
- 被扶養者だった人の軽減特例では、所得割は「かからない」、均等割は「2年間5割軽減」です。
出題の前提:高齢者の医療の確保に関する法律、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の育児休業等給付
ライフプランニングと資金計画 · 雇用保険 / 育児休業給付金 / 出生時育児休業給付金 / 出生後休業支援給付金 / 育児時短就業給付金
雇用保険の育児休業等給付に関する次の記述のうち、最も適切なものはどれか。なお、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
雇用保険の育児休業給付には、通常の育児休業給付金(最長2歳まで延長できます)があります。これに加えて、産後パパ育休に対応する「出生時育児休業給付金」(2回まで分けて取得できます)や、雇用保険法の改正で新しくできた「出生後休業支援給付金」「育児時短就業給付金」があります。
解き方
- それぞれの給付について、年齢の上限、日数、分割できる回数、支給率などの条件を確認します。
- 選択肢1:育児休業給付金を延長できる上限は、原則として子が2歳に達する日までです(3歳ではありません)。
- 選択肢2:出生時育児休業給付金は、同じ子について2回に分けて取得でき、それぞれが支給の対象になるので適切です。
- 選択肢3:2025年4月にできた出生後休業支援給付金の支給日数は、最大28日分です(56日ではありません)。
- 選択肢4:育児時短就業給付金の支給額は、支給対象月に支払われた賃金の最大10%相当額です(20%ではありません)。
- 選択肢 1不正解
- 育児休業給付金の延長は、まず1歳6か月まで、さらに再延長すると最長で「子が2歳に達する日」までです。3歳ではありません。
- 選択肢 2正解
- 出生時育児休業は2回に分けて取得でき、出生時育児休業給付金も2回それぞれ受け取れるので適切です。
- 選択肢 3不正解
- 出生後休業支援給付金(2025年4月に新設)の支給日数は、同じ子について最大「28日分」です。
- 選択肢 4不正解
- 育児時短就業給付金(2025年4月に新設)の支給額は、支給対象月に支払われた賃金の最大「10%」相当額です(20%ではありません)。
関連する分野を学ぶ
覚えるポイント
- 出生時育児休業(産後パパ育休):子の出生後8週間以内に通算4週間(28日)まで取得可能、2回に分割取得可。
- 出生後休業支援給付金:最大28日分(休業開始時賃金日額の13%上乗せ)。
- 育児時短就業給付金:2歳未満の子、賃金の最大10%。
間違えやすいところ
- 育児休業給付を延長できる上限年齢(2歳)と、育児休業法上の勤務制限などで出てくる3歳を混同しないようにしましょう。
- 新しくできた給付の数字(出生後休業支援給付金は28日、育児時短就業給付金は10%)を正確に覚えましょう。
出題の前提:雇用保険法、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
在職老齢年金の仕組みと改定時期・繰下げ
ライフプランニングと資金計画 · 在職老齢年金 / 標準報酬月額の定時決定 / 加給年金額 / 繰下げ調整
在職老齢年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
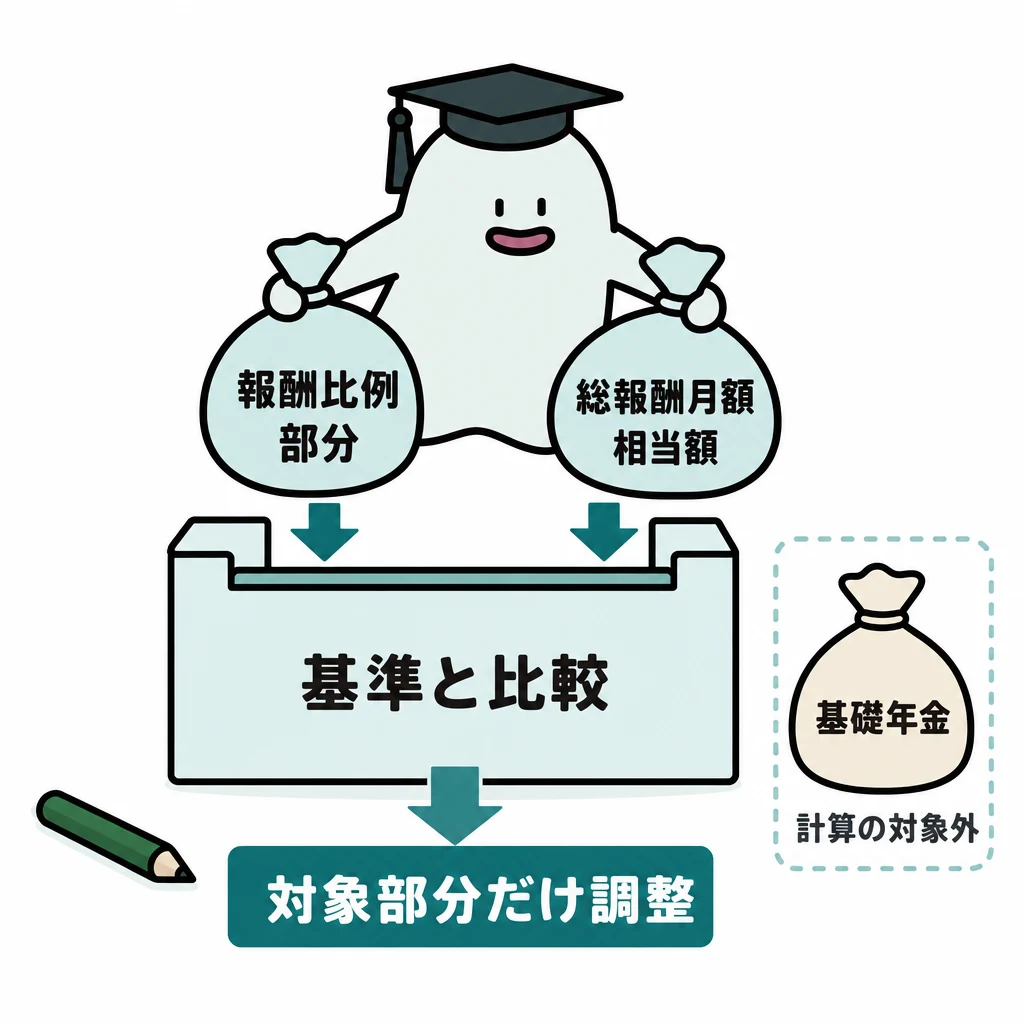
在職老齢年金の調整の対象は、老齢厚生年金の報酬比例部分です。老齢基礎年金は全額支給されます。加給年金は、報酬比例部分が全額支給停止になると止まりますが、一部でも支給されれば全額支給されます。標準報酬月額の定時決定は9月に改定され、年金の支給停止額も9月分から変わります。
解き方
- 各選択肢について、在職老齢年金で止まる対象、加給年金が止まる条件、改定の時期、繰下げの計算ルールを確認します。
- 選択肢1:老齢基礎年金は支給停止の対象ではないので適切です。
- 選択肢2:報酬比例部分が一部でも支給されれば、加給年金額は全額支給されるので適切です。
- 選択肢3:定時決定は9月に改定されるので、在職老齢年金の支給停止額も「9月分」から変わります。したがって「7月分から」と書いた記述は不適切です。
- 選択肢4:繰下げによる増額率は、在職老齢年金で支給停止にならない部分にだけかかるので適切です。
- 選択肢 1不正解
- 在職老齢年金の対象になるのは老齢厚生年金で、老齢基礎年金は在職中でも支給停止されません。
- 選択肢 2不正解
- 加給年金額が止まるのは、報酬比例部分が全額支給停止になったときです。一部停止だけなら全額支給されます。
- 選択肢 3正解
- 標準報酬月額の定時決定は9月に改定されるので、支給停止額が変わるのは「9月分」の年金からです(7月分ではありません)。
- 選択肢 4不正解
- 在職中に老齢厚生年金を繰り下げた場合、在職老齢年金で支給停止になる部分には繰下げの増額率がかからず、増額の対象になりません。
関連する分野を学ぶ
覚えるポイント
- 標準報酬月額の定時決定による改定は毎年9月(9月分から適用)。随時改定は条件を満たした月から3か月後。
- 在職老齢年金で加給年金が全額停止するのは「本体が全額支給停止」のときのみ。
- 繰下げ増額の対象は「在職老齢年金による支給停止額を控除した後の年金額」。
間違えやすいところ
- 算定基礎届を出す月(7月)や算定の対象月(4〜6月)と、実際に標準報酬月額が改定される月(9月)を取り違えないように注意しましょう。
出題の前提:厚生年金保険法第43条、第46条等、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の併給調整
ライフプランニングと資金計画 · 年金の併給調整 / 一人一年金の原則 / 65歳以降の併給選択 / 障害基礎年金との併給
公的年金の給付に係る併給調整に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
公的年金は「一人一年金」が原則です。ただし65歳以降は特例で、支給事由の違う年金の組み合わせ(老齢+遺族、障害基礎+老齢厚生、障害基礎+遺族厚生など)も認められます。65歳未満では、同じ支給事由の基礎年金と厚生年金だけ併給できます。
解き方
- 公的年金の併給調整のルールを、65歳未満と65歳以降に分けて整理します。
- 選択肢1:65歳未満の間は、老齢基礎年金を繰り上げても遺族厚生年金と併給できず、どちらか一方を選びます(選ばない方は支給停止)。
- 選択肢2:65歳以降に遺族厚生年金の受給権がある人が自身の老齢厚生年金を受け取る場合、自身の老齢厚生年金が全額優先され、遺族厚生年金は差額だけ支給されます(先に選ぶ方式ではありません)。
- 選択肢3:65歳前は同じ事由の年金だけ併給できるので、障害基礎+遺族厚生の組み合わせは選べず、障害基礎・厚生か遺族厚生かを選びます。
- 選択肢4:65歳以降は「障害基礎年金+老齢厚生年金」の併給が認められているので、示された3つの組み合わせから選べて適切です。
- 選択肢 1不正解
- 65歳未満では「一人一年金」の原則がはたらくので、繰上げ支給の老齢基礎年金と遺族厚生年金を同時に受け取れず、どちらか一方を選びます。
- 選択肢 2不正解
- 65歳以降に自分自身の老齢厚生年金の受給権がある場合、まず自身の老齢厚生年金が優先して支給され、遺族厚生年金が上回る分だけ差額として支給されます(どちらか一方を選ぶのではありません)。
- 選択肢 3不正解
- 65歳に達する前は支給事由の違う年金を併給できないので、「障害基礎年金と遺族厚生年金」の組み合わせは受け取れません。
- 選択肢 4正解
- 65歳以降は「障害基礎年金+老齢厚生年金」の併給が特例で認められているので、3つのパターンのどれかを選べます。
関連する分野を学ぶ
覚えるポイント
- 65歳未満:同一支給事由のみ併給可(障害基礎+障害厚生、遺族基礎+遺族厚生など)。
- 65歳以降:障害基礎年金は「老齢厚生年金」または「遺族厚生年金」と併給可能。
- 65歳以降の自身の老齢厚生年金と配偶者の遺族厚生年金は「自身の老齢厚生年金優先+差額遺族厚生年金」。
間違えやすいところ
- 老齢基礎年金を繰り上げても、65歳になるまでは違う事由(遺族厚生年金など)とは併給できない点を見落としやすいです。
出題の前提:国民年金法第20条、厚生年金保険法第38条等、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の加入要件・掛金・給付
ライフプランニングと資金計画 · 小規模企業共済 / 加入資格 / 共同経営者 / 掛金月額 / 解約手当金 / 分割共済金
小規模企業共済制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
小規模企業共済法では、個人事業主の共同経営者として加入できるのは、個人事業主1人につき2人までです。掛金月額は1,000円〜70,000円(500円単位)です。任意に解約したときに元本を下回るのは、240か月(20年)未満のときです。
解き方
- 各選択肢について、共同経営者の加入人数、掛金の範囲と単位、任意解約時の手当金の条件、分割受け取りの条件を確認します。
- 選択肢1:個人事業主1人につき共同経営者は「2人まで」が正しく、「3人まで」は誤りなので、これが不適切(正解)です。
- 選択肢2:掛金月額は1,000円〜70,000円、500円単位で正しいです。
- 選択肢3:任意解約では、納付月数12か月未満は手当金がゼロ、12か月以上240か月(20年)未満は元本割れ(80%〜95%程度)なので正しいです。
- 選択肢4:分割払の期間は10年または15年で、支給は年6回(隔月支給)なので正しいです。
- 選択肢 1正解
- 共同経営者として加入できるのは、個人事業主1人につき最大「2人まで」です(3人ではありません)。
- 選択肢 2不正解
- 掛金月額は1,000円から7万円までの範囲で、500円単位で自由に決められます。
- 選択肢 3不正解
- 任意解約の場合、納付月数12か月未満では解約手当金が出ず、240か月(20年)未満では掛金の合計額を下回ります。
- 選択肢 4不正解
- 共済金の分割払は、支給期間が10年または15年で、支払いは年6回行われます。
覚えるポイント
- 共同経営者の加入上限:個人事業主1人につき2人まで。
- 掛金:月額1,000円〜70,000円(500円単位)、全額小規模企業共済等掛金控除。
- 解約手当金の元本割れライン:240か月(20年)未満。
間違えやすいところ
- 共同経営者の人数の条件(2人まで)を3人と混同しないようにしましょう。
出題の前提:小規模企業共済法、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等・確定拠出年金に係る所得税の取扱い
タックスプランニング · 社会保険料控除 / 公的年金等の源泉徴収税率 / 小規模企業共済等掛金控除 / 障害給付金の非課税
公的年金等に係る所得税の取扱いに関する次の記述のうち、最も適切なものはどれか。なお、納税者は居住者であるものとする。
解答・解説を表示
解答
2
解説
公的年金等の源泉徴収では、受給者が扶養親族等申告書を出したかどうかで控除額の計算方法が変わります。ただし、かかる源泉徴収税率はどちらも一律5.105%(所得税5%×102.1%)です。
解き方
- 各選択肢について、控除、税率、給付の非課税の規定を確認します。
- 選択肢1:過去に追納した保険料でも、会社員は年末調整で社会保険料控除を受けられるので誤りです。
- 選択肢2:扶養親族等申告書の提出の有無で控除額の計算式(基礎的控除の有無など)は変わりますが、控除後の金額に掛ける源泉徴収税率はどちらも5.105%なので適切です。
- 選択肢3:小規模企業共済等掛金控除は、加入者本人が自分の所得から引くもので、生計を一にする配偶者などの掛金を負担しても納税者本人の控除にはできないので誤りです。
- 選択肢4:確定拠出年金の障害給付金は、年金形式でも一時金形式でも、また事業主掛金の部分も含めて「全額が非課税」なので誤りです。
- 選択肢 1不正解
- 学生納付特例の期間を追納した保険料でも、その年に支払ったものであれば年末調整で社会保険料控除を受けられます(確定申告は必ず必要ではありません)。
- 選択肢 2正解
- 公的年金等の受給者の扶養親族等申告書を出したかどうかにかかわらず、公的年金等の源泉徴収税率は一律5.105%(所得税5%+復興特別所得税0.105%)なので適切です。
- 選択肢 3不正解
- 小規模企業共済等掛金控除(iDeCo(個人型確定拠出年金)の掛金など)は加入者本人しか使えず、配偶者などの分を払っても納税者自身の控除にはできません(社会保険料控除との違い)。
- 選択肢 4不正解
- 確定拠出年金の障害給付金は、掛金を出したのが事業主か加入者かにかかわらず、全額が非課税になります。
関連する分野を学ぶ
覚えるポイント
- 公的年金等の源泉徴収税率:申告書提出の有無にかかわらず5.105%。
- 社会保険料控除は「生計を一にする配偶者・親族の分」も控除可能だが、小規模企業共済等掛金控除は「本人の分」しか控除できない。
- 確定拠出年金の障害給付金・遺族給付金は非課税(老齢給付金のみ課税)。
間違えやすいところ
- 社会保険料控除と小規模企業共済等掛金控除で、対象になる人の範囲(親族分の立て替えが認められるか)を混同しないようにしましょう。
出題の前提:所得税法第74条、第75条、第203条の2〜3等、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
教育資金の準備(国の教育ローン・奨学金・修学支援新制度)
ライフプランニングと資金計画 · 教育一般貸付(国の教育ローン) / 入学時特別増額貸与奨学金 / 高等教育の修学支援新制度 / 多子世帯の大学無償化
教育資金の準備等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
国の教育ローンは、受験費用や住居費用なども対象で、返済期間は最長20年(据置期間を含みます)です。日本学生支援機構の入学時特別増額貸与は利息が付く貸与です。2025年度からの高等教育の修学支援新制度では、多子世帯(扶養する子が3人以上)の授業料などの無償化で所得制限がなくなりました。
解き方
- 各制度について、資金の使い道、返済期間と据置期間、入学時特別増額貸与の利息の有無、修学支援新制度の多子世帯の条件を確認します。
- 選択肢1:受験料、交通費、宿泊費なども使い道として認められるので適切です。
- 選択肢2:最長20年で、据置期間は返済期間に含まれるので適切です(2025年の基準)。
- 選択肢3:入学時特別増額貸与奨学金は利息が付く(第二種奨学金と同じ)ので適切です。
- 選択肢4:2025年度からの多子世帯支援では所得制限が撤廃され、世帯収入にかかわらず授業料・入学金の減免(上限まで無償化)が行われます。したがって「世帯収入に応じた金額」と書いた記述は不適切です。
- 選択肢 1不正解
- 国の教育ローンの使い道には、入学金や授業料だけでなく、受験料や受験時の交通費・宿泊費、住居費用なども広く認められています。
- 選択肢 2不正解
- 返済期間は最長20年で、在学中に元金を据え置く期間も返済期間に含まれます。
- 選択肢 3不正解
- 日本学生支援機構の入学時特別増額貸与奨学金は、基本の月額に上乗せして貸与される一時金で、利息が付く貸与です。
- 選択肢 4正解
- 2025年度(令和7年度)から始まった多子世帯への高等教育の修学支援新制度(大学無償化)では、所得制限がなくなり、世帯収入にかかわらず所定の基準額まで授業料・入学金の免除または減額が受けられます。
覚えるポイント
- 2025年度〜 多子世帯(子ども3人以上扶養)の大学授業料等無償化は「所得制限なし」。
- 国の教育ローン(教育一般貸付):最長20年、据置期間は返済期間に含まれる。
- 日本学生支援機構:入学時特別増額貸与は「有利子」。
間違えやすいところ
- 修学支援新制度の従来の第Ⅰ区分〜第Ⅳ区分(世帯年収に応じた支援)と、2025年度から拡充された多子世帯の所得制限撤廃の改正内容を混同しないようにしましょう。
出題の前提:大学等における修学の支援に関する法律、2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
少額短期保険の制度と商品性
リスク管理 · 少額短期保険 / 保険契約者保護機構 / 保険金額の上限 / 生命保険料控除
少額短期保険に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
少額短期保険業者は、保険期間が1年以内(損害保険などの一定のものは2年以内)、保険金額が原則1,000万円以下などの制限の中で事業を行います。経営が破綻しても保険契約者保護機構の対象にならず、保険料は生命保険料控除・地震保険料控除の対象になりません。
解き方
- 少額短期保険業者が扱える保険の種類や内容(定額・円建て・掛け捨てなど)の制限を確認します。
- 外貨建保険を扱えるかどうかを判断して、誤っている選択肢を特定します。
- 選択肢 1不正解
- 少額短期保険業者は保険契約者保護機構への加入義務がなく、その保険契約は生命保険契約者保護機構と損害保険契約者保護機構の補償の対象外です。
- 選択肢 2正解
- 少額短期保険業者は、貯蓄性のある積立保険や個人年金保険を扱えないだけでなく、外貨建保険も扱えません。
- 選択肢 3不正解
- 同じ少額短期保険業者での1人の被保険者に対する保険金額の上限は、低発生率保険(重度障害など)で1,000万円、それ以外の保険の合計で1,000万円と決められています。
- 選択肢 4不正解
- 少額短期保険の保険料は、所得税法上の生命保険料控除と地震保険料控除の対象になりません。
関連する分野を学ぶ
覚えるポイント
- 少額短期保険は外貨建・貯蓄型不可、保護機構対象外、生命保険料控除対象外。
間違えやすいところ
- 一般の生命保険と同じように保険料控除や保護機構が使えると勘違いしやすいです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
各種生命保険の一般的な商品性(個数問題)
リスク管理 · 逓減定期保険 / 学資保険 / 低解約返戻金型終身保険
各種生命保険の一般的な商品性に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 逓減定期保険は、保険期間の経過に伴って所定の割合で保険料が逓減していくが、保険金額は保険期間を通じて一定である。 (b) 学資(こども)保険は、契約者(=保険料負担者)および被保険者を親、保険金受取人を子とする生命保険であり、保険期間中に親が死亡した場合、通常、以後の保険料の払込みが免除され、子は進学時等において祝金(学資金)を受け取ることができる。 (c) 低解約返戻金型終身保険は、保険料払込期間中の一定期間における解約返戻金額および死亡保険金額が通常の終身保険に比べて低く抑えられているため、割安な保険料が設定されているが、低解約返戻金期間満了後は通常の終身保険の解約返戻金額および死亡保険金額と同じ水準になる。
解答・解説を表示
解答
4
解説
生命保険の基本的な特徴を正確に押さえましょう。逓減定期保険は、保険金額が少しずつ減り、保険料は一定です。学資保険は、子が被保険者で親が契約者です。低解約返戻金型終身保険は、保険料払込期間中の解約返戻金が低く抑えられますが、死亡保険金額は抑えられません。
解き方
- (a)の逓減定期保険の定義(保険金額と保険料のどちらが減るか)を確認します。
- (b)の学資保険の被保険者・契約者・受取人の関係を確認します。
- (c)の低解約返戻金型終身保険の死亡保険金の水準を確認します。
- 適切な記述の個数を数えて選択肢を選びます。
- 選択肢 1不正解
- 適切な記述は1つではなく0個です。
- 選択肢 2不正解
- 適切な記述は2つではなく0個です。
- 選択肢 3不正解
- 適切な記述は3つすべてではなく0個です。
- 選択肢 4正解
- (a)、(b)、(c)のすべてが不適切なので、「0(なし)」が正解です。
覚えるポイント
- 低解約返戻金型終身保険は解約返戻金のみが抑制され、死亡保険金額は抑制されない。
間違えやすいところ
- 学資保険の被保険者を親と勘違いしたり、逓減定期保険で保険料が下がると思い込むミスが多いです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
総合福祉団体定期保険およびBグループ保険の特徴
リスク管理 · 総合福祉団体定期保険 / 団体定期保険(Bグループ保険) / ヒューマン・ヴァリュー特約
総合福祉団体定期保険および団体定期保険(Bグループ保険)の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
2
解説
団体定期保険(Bグループ保険)も総合福祉団体定期保険も、加入は告知書による告知だけでよく、医師の診査は原則いりません。どちらも1年更新の掛け捨て保険で、総合福祉団体定期保険は企業の弔慰金・死亡退職金規程を裏付ける保障だからです。また、ヒューマン・ヴァリュー特約で企業の損失を補うこともできます。
解き方
- それぞれの団体定期保険で、告知と医師の診査がどうなっているかを確認します。
- Bグループ保険で医師の診査が必要とされるかどうかを確かめ、記述の正しさを判断します。
- 選択肢 1不正解
- どちらも保険期間が1年の定期保険で、毎年の更新時に保険金額を見直せます。
- 選択肢 2正解
- Bグループ保険は告知書による告知だけで足り、医師の診査は原則いりません。
- 選択肢 3不正解
- 総合福祉団体定期保険の死亡保険金は、企業の弔慰金・死亡退職金規程の支給額の範囲内で決まります。
- 選択肢 4不正解
- ヒューマン・ヴァリュー特約は役員や従業員の死亡で企業が受ける損失を補うもので、保険金の受取人は企業です。
覚えるポイント
- 団体定期保険(A・Bグループ、総合福祉)の加入手続きは原則「告知書のみ」で医師診査不要。
間違えやすいところ
- Bグループ保険は個人が任意で加入するから、医師の診査が必要だと誤解しがちです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険の課税関係
リスク管理 · 個人年金保険 / 一時払変額個人年金保険の解約 / 保証期間付年金の一括受取 / 源泉徴収
個人年金保険の課税関係に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、契約者(=保険料負担者)、被保険者および年金受取人は同一人であるものとする。
解答・解説を表示
解答
3
解説
契約者・被保険者・受取人が同じ人の個人年金保険では、年金として受け取るお金は雑所得になります。年金開始後に保証期間分をまとめて受け取っても、年金を前払いで受け取ったと考えられ、同じく雑所得です。一方、年金開始前に解約して出た差益は、原則として一時所得になります。
解き方
- 一時払年金を5年以内に解約したとき、金融類似商品に当たる条件を確認します。
- 年金開始後に保証期間分をまとめて受け取ると雑所得になるルールを確認します。
- 個人年金保険の源泉徴収税率が10.21%であることを確認します。
- 選択肢 1不正解
- 一時払変額個人年金保険でも、終身年金など一定の条件を満たすものは金融類似商品に当たらず、5年以内の解約差益でも一時所得として総合課税されます。
- 選択肢 2不正解
- 年金の支払いが始まる前の解約で出た差益は、為替差益の部分も含めて全体が一時所得として課税されます。
- 選択肢 3正解
- 年金の支払い開始後に保証期間分をまとめて受け取ったお金は、一時所得ではなく雑所得として課税されます。
- 選択肢 4不正解
- 個人年金保険の源泉徴収税率は、年金の受取額が年25万円以上でも20.315%ではなく10.21%です。
覚えるポイント
- 年金支払開始後の保証期間年金の一括受取は「雑所得」。個人年金の源泉徴収税率は「10.21%」。
間違えやすいところ
- まとめて受け取ったので一時所得になると、思い込みやすいです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険の一般的な商品性
リスク管理 · 火災保険の保険期間 / 風災等の吹込み損害 / 失火責任法と消火活動損害
住宅建物および家財を対象とする火災保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
火災保険では、風や雹、雪で建物の外側が壊れ、そこから雨や風が吹き込んで生じた損害を補償します。建物の外側が壊れていないのに吹き込んだだけの損害は補償されません。また、最長の保険期間は現在5年で、全損・大半損などの割合区分は地震保険の仕組みです。隣家の火災を消す活動で水にぬれた損害は、自分の火災保険で補償されます。
解き方
- 火災保険の最長の保険期間が10年ではなく5年であることを確認します。
- 全損・大半損などの区分は地震保険のものであることを確認します。
- 風災などで建物の外側が壊れていることが必要な点を確認し、選択肢3が正しいと判断します。
- 選択肢 1不正解
- 2022年10月から、火災保険の最長の保険期間は10年から5年に短くなりました。
- 選択肢 2不正解
- 全損・大半損・小半損・一部損に分けて支払うのは地震保険の仕組みで、火災保険は実際の損害額で計算します。
- 選択肢 3正解
- 建物の外側が壊れていない状態で、雨や風が吹き込んだだけの損害は火災保険で補償されません。
- 選択肢 4不正解
- 隣家の火災を消す活動による水濡れの損害は、隣家に過失があってもなくても、自分の火災保険で補償されます。
関連する分野を学ぶ
覚えるポイント
- 火災保険の最長契約期間は5年。外側の損壊がない単なる雨などの吹込みは対象外。
間違えやすいところ
- 隣家が失火責任法で免責されることと、自分の火災保険で補償されるかどうかを混同しがちです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の一般的な商品性
リスク管理 · 対人賠償保険 / 対物賠償保険 / 人身傷害保険 / 車両保険
個人が契約する任意の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
自動車の賠償責任保険では、わざと起こした事故の損害は補償されませんが、重大な過失による事故の損害は補償されます。また、配偶者や父母、子など親族に対する対人・対物の損害は、補償の対象外です。
解き方
- それぞれの保険で何が補償され、何が免責になるかを照らし合わせます。
- 対物賠償保険で重大な過失による損害が補償されるかを確かめ、誤った記述を選びます。
- 選択肢 1不正解
- 対人賠償保険では、記名被保険者の父母や配偶者、子への賠償責任は補償されません。
- 選択肢 2正解
- 重大な過失があっても、わざと起こした事故でなければ、対物賠償保険で補償されます。
- 選択肢 3不正解
- 人身傷害保険では、自分の過失割合に関係なく、治療費や休業損害、慰謝料などが約款の基準で補償されます。
- 選択肢 4不正解
- 車両保険では、タイヤだけのパンクやバーストは原則として補償されません。
関連する分野を学ぶ
覚えるポイント
- 賠償責任保険は「故意」は免責だが「重過失」は補償対象。
間違えやすいところ
- 重大な過失をわざとした場合と同じと考え、保険金が出ないと判断してしまう間違いに注意します。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
事業活動に係る賠償責任保険等の特徴
リスク管理 · 機械保険 / 建設工事保険 / 生産物賠償責任保険(PL保険) / 労働災害総合保険
事業活動に係る各種損害保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
事業活動の損害保険は、補償するリスクが分かれています。労働災害総合保険は、従業員が仕事中にけがをしたときの使用者の責任を補償します。請負業者賠償責任保険は、工事中に第三者へ与えた損害を補償します。機械保険は火災による損害を補償しません。
解き方
- それぞれの保険が何を補償するか、火災・工事中・引き渡し後・従業員の労災に分けて整理します。
- 使用者賠償責任保険が補償するのは被災した従業員で、第三者や通行人ではないと判断します。
- 選択肢 1不正解
- 機械保険は稼働中の破損事故などを補償しますが、火災・落雷以外の爆発や風水害による損害は、火災保険などの対象なので補償されません。
- 選択肢 2不正解
- 建設工事保険は、着工から引き渡しまでの間に起きた火災や風水害、盗難などによる工事対象物の損害を補償します。
- 選択肢 3不正解
- PL保険(生産物賠償責任保険)は、製品だけでなく、引き渡した仕事の結果による事故の賠償責任も補償します。
- 選択肢 4正解
- 工事中に看板を落として通行人にけがをさせた損害は請負業者賠償責任保険の対象で、使用者賠償責任保険では補償されません。
覚えるポイント
- 使用者賠償責任保険の補償対象は「被災した従業員に対する賠償」。第三者への賠償は請負業者賠償責任保険。
間違えやすいところ
- 民法715条の使用者責任(第三者への責任)と、使用者賠償責任保険(従業員への補償)を混同しがちです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の主要な経済指標
金融資産運用 · GDP(国内総生産) / 景気動向指数(CIとDI) / 日銀短観 / 企業物価指数
わが国の経済指標に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
経済指標は、作る機関と内容を正しく区別する必要があります。GDPは、実際の市場価格で表した名目値と、物価の変動を取り除いた実質値があります。景気動向指数のCIは景気変動の大きさやテンポ、DIは景気の波及度や方向性を表します。企業物価指数の基本分類は、国内企業物価・輸出物価・輸入物価です。
解き方
- 選択肢1の名目値と実質値の説明が逆になっていることを確認します。
- 選択肢2は波及度を測るのがDIである点で誤りだと確認します。
- 選択肢3の日銀短観の調査内容が正しいことを確認します。
- 選択肢4の企業物価指数の構成が誤りで、生産・出荷・在庫は鉱工業指数だと確認します。
- 選択肢 1不正解
- 実際に取引される価格に基づくのが名目値、物価の変動を取り除いたのが実質値なので、説明が逆です。
- 選択肢 2不正解
- 景気の波及度を測るのはDI(ディフュージョン・インデックス)で、CIは景気変動の大きさやテンポを測ります。
- 選択肢 3正解
- 日銀短観は、業況判断などの判断項目、設備投資額や売上高などの計数項目、物価見通しを調べるので正しいです。
- 選択肢 4不正解
- 企業物価指数の基本分類は国内企業物価・輸出物価・輸入物価で、生産・出荷・在庫指数は鉱工業指数です。
覚えるポイント
- CI=テンポ・量感、DI=波及度・方向性。企業物価指数=国内・輸出・輸入物価。
間違えやすいところ
- 名目と実質の説明が逆になることや、CIとDIの役割が逆になることを見落としがちです。
出題の前提:2025年10月1日現在施行法令等
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資信託の運用スタイル
金融資産運用 · 運用スタイル / マーケット・ニュートラル / ロング・ショート / グロース運用
株式投資信託の代表的な運用スタイル(マーケット・ニュートラル運用、ロング・ショート運用、グロース運用)に関する次の記述(a)〜(c)のうち、適切なものの個数として、最も適切なものはどれか。 (a) マーケット・ニュートラル運用は、割安銘柄の売建てと割高銘柄の買建てを同程度行い、株式市場全体の価格変動による影響を排除して収益機会の獲得を目指す手法である。 (b) ロング・ショート運用は、長期間保有することを前提に成長性を重視して選定した銘柄と、短期間で売買することを前提に株価のボラティリティの高さを重視して選定した銘柄を、一定の比率で組み合わせて運用する手法である。 (c) グロース運用は、PER・PBR等が低い銘柄、配当利回りが高い銘柄など、企業の業績や財務内容等から株価が割安と判断される銘柄を選定して投資する手法である。
解答・解説を表示
解答
4
解説
株式の運用スタイルには、割安な銘柄に注目するバリュー運用と、成長性に注目するグロース運用があります。また、買い(ロング)と空売り(ショート)を組み合わせ、市場全体の変動リスクを打ち消して利益をねらう手法もあります。これをロング・ショート運用やマーケット・ニュートラル運用といいます。
解き方
- 記述(a): マーケット・ニュートラル運用は割安な銘柄を買い、割高な銘柄を売るので、売買が逆で誤りです。
- 記述(b): ロング・ショート運用は割安な銘柄を買い、割高な銘柄を空売りする手法で、保有期間の長短の組み合わせではないので誤りです。
- 記述(c): 低PER・低PBR・高配当利回りの割安な銘柄に投資するのはバリュー運用で、グロース運用ではないので誤りです。
- 正しい記述は0個なので、選択肢4を選びます。
- 選択肢 1不正解
- 正しい記述は1つではなく0個なので、この選択肢は誤りです。
- 選択肢 2不正解
- 正しい記述は2つではなく0個なので、この選択肢は誤りです。
- 選択肢 3不正解
- 正しい記述は3つではなく0個なので、この選択肢は誤りです。
- 選択肢 4正解
- (a)・(b)・(c)はすべて誤っているので、0(なし)とするこの選択肢が正しいです。
覚えるポイント
- マーケット・ニュートラルは「割安買い(ロング)+割高売り(ショート)」で市場感応度(ベータ)をゼロに近づける手法である。
- バリュー運用は低PER・低PBR・高配当利回りに着目し、グロース運用は売上高や純利益の高い成長性に着目する。
間違えやすいところ
- 割安な銘柄を買って割高な銘柄を売るという、ロングとショートの向きを逆に取り違えやすいので注意が必要です。
出題の前提:2025年10月1日現在施行の法令・金融商品取引実務に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
各種債券の一般的な商品性
金融資産運用 · 個人向け国債 / 特定公社債 / ショーグン債 / 劣後債
各種債券の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
国債や地方債、公募社債などの特定公社債の利子は、上場株式などと同じように特定口座に受け入れられ、申告分離課税で損益通算できます。また、外国の発行体が発行する債券の形や、劣後債の弁済順位には法律上の決まりがあります。
解き方
- 選択肢1: 個人向け国債は変動10年・固定5年・固定3年のどれも毎月発行されるので誤りです。
- 選択肢2: 個人向け国債や新窓販国債は特定公社債で、利子を特定口座に受け入れられるので正しいです。
- 選択肢3: ショーグン債は外国の発行体が日本市場で発行する外貨建ての債券で、円建てはサムライ債、為替リスクがあるので誤りです。
- 選択肢4: 劣後債の返済順位は普通社債より後でも、普通株式よりは先なので誤りです。
- 選択肢 1不正解
- 個人向け国債は、変動金利型10年・固定金利型5年・固定金利型3年のどれも毎月発行されるので誤りです。
- 選択肢 2正解
- 個人向け国債や新窓販国債の利子は特定公社債の利子として特定口座に受け入れられ、上場株式の譲渡損失と損益通算できます。
- 選択肢 3不正解
- ショーグン債は外国の発行体が日本市場で発行する外貨建ての債券で、為替の変動リスクがあります。円建てはサムライ債です。
- 選択肢 4不正解
- 劣後債は普通社債より返済の順位が後ですが、普通株式への配当より先に元利金が支払われます。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債は3タイプすべて毎月発行される(最低金利年0.05%保証)。
- 外国発行体の日本国内市場発行債券:円建て=サムライ債、外貨建て=ショーグン債。
- 弁済順位:普通社債 > 劣後債 > 優先株 > 普通株。
間違えやすいところ
- ショーグン債(外貨建て)とサムライ債(円建て)の名前と通貨の組み合わせを逆にしやすいです。
出題の前提:2025年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
東京証券取引所における株式の売買制度
金融資産運用 · ザラバ方式 / クロージング・オークション / ToSTNeT取引 / サーキット・ブレーカー制度
東京証券取引所における株式の売買制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
証券市場の売買制度には、通常の取引(ザラバや板寄せ)のルール、立会外取引(ToSTNeT)、相場が急に動いたときの安全装置があります。サーキット・ブレーカーは、先物やオプション市場で取引を一時的に止める仕組みです。
解き方
- 選択肢1: ザラバ方式は価格優先・時間優先の原則で売買が成立するので正しいです。
- 選択肢2: 2024年11月からの立会時間の延長で、大引け前5分間のプレ・クロージングを経て15時30分に板寄せする仕組みが入ったので正しいです。
- 選択肢3: ToSTNeT-3は買い手を発行会社に限った自己株式取得専用の立会外取引なので正しいです。
- 選択肢4: サーキット・ブレーカーは株価指数先物・オプション取引で使われ、現物の株式取引にはない(株式には値幅制限などがある)ので誤りです。
- 選択肢 1不正解
- ザラバ方式は、始値が決まった後から終値の直前まで、価格優先と時間優先の原則で売買を成立させる方式です。
- 選択肢 2不正解
- 東証は立会時間が15時30分まで延び、午後の立会終了前に5分間のプレ・クロージングを置き、15時30分に板寄せするクロージング・オークションを始めました。
- 選択肢 3不正解
- ToSTNeT取引は東証の立会外取引で、ToSTNeT-3は買い手を発行会社だけに限った自己株式取得専用の取引です。
- 選択肢 4正解
- サーキット・ブレーカー制度は先物やオプション取引で相場が急変したときに取引を一時中断する制度で、現物の株式取引は対象外なので誤りです。
覚えるポイント
- 東証の現物株式取引時間は2024年11月より15:30までに延長され、大引けにクロージング・オークション(15:25〜15:30プレ・クロージング)が導入された。
- サーキット・ブレーカー制度は先物・オプション市場の制度で、現物株式には適用されない。
間違えやすいところ
- サーキット・ブレーカー制度と、値幅制限(ストップ高・ストップ安)や特別気配制度を混同しがちです。
出題の前提:2025年10月1日現在施行の東京証券取引所売買制度に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
外国為替取引等の一般的な特徴
金融資産運用 · 購買力平価説 / インターバンク市場 / スワップポイント / キャリートレード
外国為替取引等の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
外国為替市場は取引所がなく、金融機関などが直接取引する店頭(相対)市場で、対顧客市場とインターバンク市場があります。キャリートレードは金利差の利益をねらう取引で、資金の流れが為替の変動要因になります。
解き方
- 選択肢1: 一物一価の法則は絶対的購買力平価説、物価変動率の比は相対的購買力平価説なので、説明が逆で誤りです。
- 選択肢2: インターバンク市場は特定の取引所がなく、電話や端末を使った相対取引で為替レートが決まるので誤りです。
- 選択肢3: スポットの受け渡しは2営業日後なので、土日や祝日の分もスワップポイントに加算され、「除かれる」は誤りです。
- 選択肢4: 円キャリートレードの実行(円を売って外貨を買う)は円安、解消(円を買い戻す)は円高の要因なので正しいです。
- 選択肢 1不正解
- 一物一価の法則を前提とするのが絶対的購買力平価説、物価上昇率の差から説明するのが相対的購買力平価説なので、説明が逆です。
- 選択肢 2不正解
- インターバンク市場には取引所がなく、電話や端末を使った相対取引で為替レートが決まります。
- 選択肢 3不正解
- 為替取引の受け渡し日の関係で、土曜・日曜・祝日の分もスワップポイントの計算に含まれます。
- 選択肢 4正解
- 円キャリートレードが増えると円を売って外貨を買うので円安要因になり、解消時は外貨を売って円を買うので円高要因になります。
関連する分野を学ぶ
覚えるポイント
- 絶対的購買力平価=一物一価の法則に基づく水準論。
- 相対的購買力平価=2国間のインフレ率格差に基づく変動論。
- 為替市場(対顧客・インターバンクとも)は取引所取引ではなく店頭(相対)取引である。
間違えやすいところ
- キャリートレードの組成時(円売り・ドル買い)と解消時(ドル売り・円買い)の向きを取り違えやすいです。
出題の前提:2025年10月1日現在施行の法令・外国為替市場実務に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
米ドル建て割引債の最終利回り(複利計算)
金融資産運用 · 外貨建て債券 / 割引債 / 最終利回り / 為替レート(TTS・TTB)
下記の〈条件〉で、為替予約を付けずに円貨を米ドルに交換して米ドル建ての割引債を購入し、償還時に償還金を円貨に交換して受け取る場合の最終利回り(1年複利計算による年率換算)として、次のうち最も適切なものはどれか。なお、税金等は考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〈条件〉 ・購入価格 : 88.50米ドル(額面100米ドル当たり) ・表面利率 : 0.00% ・残存期間 : 4年 ・償還価格 : 100.00米ドル(額面100米ドル当たり) ・為替レート(1米ドル当たり) 購入時為替レート:TTS 150.00円、TTM 149.50円、TTB 149.00円 償還時為替レート:TTS 147.00円、TTM 146.50円、TTB 146.00円
解答・解説を表示
解答
1
解説
円を米ドルに交換して外債を買うときは、TTS(対顧客電信売相場)を使います。反対に米ドルを円に交換して償還金を受け取るときは、TTB(対顧客電信買相場)を使います。これは、金融機関が外貨を売る値段と買う値段を別々に決めているからです。1年複利の利回りは「(償還金額÷購入金額)^(1÷残存年数)-1」で求めます。
解き方
- まず、円でいくら払うかを計算します。円を米ドルに換えるときはTTSの150.00円を使います。88.50米ドル×150.00円=13,275円です。
- 次に、償還で受け取る円の額を計算します。米ドルを円に換えるときはTTBの146.00円を使います。100.00米ドル×146.00円=14,600円です。
- 4年間の1年複利の年利回りを計算します。(14,600÷13,275)^(1/4)-1=約0.02407(2.407...%)です。
- 最後に小数点以下第3位を四捨五入すると、2.41%になります。
- 選択肢 1正解
- 13,275円の投資で4年後に14,600円を受け取るので、年複利で約2.41%になります。
- 選択肢 2不正解
- 計算結果と合わない金額なので、誤りです。
- 選択肢 3不正解
- 単利計算やTTMを使った計算の値なので、適切ではありません。
- 選択肢 4不正解
- 外貨だけの利回り(年約3.10%など)や為替レートの使い方が誤っており、適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 顧客が外貨を買う(円を外貨にする)ときはTTS(Telegraphic Transfer Selling rate)。
- 顧客が外貨を売る(外貨を円にする)ときはTTB(Telegraphic Transfer Buying rate)。
- 複利利回り計算:(回収額 / 投資額)^(1/n) - 1。
間違えやすいところ
- TTSとTTBを取り違えるミスに注意しましょう。また、割引債を単利計算(償還差益÷年数÷購入額)で計算してしまうミスも多いです。
出題の前提:2025年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
金融派生商品(デリバティブ)の一般的な特徴
金融資産運用 · 株価指数先物取引 / 金先物取引 / オプション取引 / スワップ取引
金融派生商品(デリバティブ)の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
デリバティブ取引には、先物取引・オプション取引・スワップ取引などがあります。取引所ごとに取引時間や決済方法が違います。決済方法には現物決済と差金決済があります。オプションの価格(プレミアム)はボラティリティなどで変わり、スワップにも種類があります。これらの違いが試験でよく問われます。
解き方
- 選択肢1:大阪取引所の指数先物の取引時間は、日中が8:45〜15:45、夜間が17:00〜翌6:00なので、正しいです。
- 選択肢2:金標準先物は現物で受け渡せますが、金ミニ先物は現物を渡さず差金決済だけなので、誤りです。
- 選択肢3:原資産のボラティリティが上がると、利益のチャンスが増えてプレミアムは高くなります。下がると安くなるので、記述は誤りです。
- 選択肢4:同じ通貨で元本をやり取りせず金利だけを交換するのは金利スワップです。クーポンスワップは違う通貨間で利息だけを交換する取引なので、誤りです。
- 選択肢 1正解
- 日経225先物やTOPIX先物は、日中が8:45〜15:45、夜間が17:00〜翌6:00なので正しいです。
- 選択肢 2不正解
- 金標準先物は現物決済ができますが、金ミニ先物は差金決済だけで現物の受け渡しはありません。
- 選択肢 3不正解
- 原資産の価格の変動が小さくなると、オプションのプレミアムは安くなります。
- 選択肢 4不正解
- 同じ通貨で金利を交換するのは金利スワップです。クーポンスワップは違う通貨間で元本を交換せず利息だけを交換する取引です。
関連する分野を学ぶ
覚えるポイント
- 金標準先物は現物受渡決済、金ミニ先物は差金決済。
- ボラティリティ上昇=プレミアム上昇、ボラティリティ低下=プレミアム下落(コール・プット共通)。
- 同一通貨間の金利交換=金利スワップ、異通貨間の金利のみ交換=クーポンスワップ。
間違えやすいところ
- 日経225ミニや金ミニなどのミニ先物は、すべて差金決済です。ここを見落としやすいので注意しましょう。
出題の前提:2025年10月1日現在施行の大阪取引所規程等に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
ジェンセンのα(アルファ)の計算
金融資産運用 · ポートフォリオ評価 / ジェンセンのα / CAPM / 証券市場線
以下の表におけるポートフォリオXのジェンセンのα(ジェンセンの測度)として、次のうち最も適切なものはどれか。なお、計算結果は表示単位の小数点以下第2位を四捨五入すること。 安全資産:収益率 1.2%、標準偏差 -、β - 市場全体のポートフォリオ:収益率 13.2%、標準偏差 9.0%、β 1.0 ポートフォリオX:収益率 16.0%、標準偏差 10.0%、β 1.1
解答・解説を表示
解答
3
解説
ジェンセンのαは、実際のポートフォリオの収益率が理論上の期待収益率よりどれだけ高いかを示す指標です。理論値はCAPM(資本資産価格モデル)で計算します。式は「α=Rp-[Rf+βp×(Rm-Rf)]」です。これは、市場の動きで説明できる分を差し引いて、上乗せ分を測るためです。
解き方
- まずCAPMでポートフォリオXの期待収益率を求めます。1.2%+1.1×(13.2%-1.2%)=1.2%+13.2%=14.4%です。
- 次に、実際の収益率16.0%から期待収益率14.4%を引きます。α=16.0%-14.4%=+1.6%です。
- 計算結果は1.6%となり、選択肢3と一致します。
- 選択肢 1不正解
- 計算の途中で引き算の順序を間違えたときの値なので、適切ではありません。
- 選択肢 2不正解
- 標準偏差などを使って計算した誤った値なので、適切ではありません。
- 選択肢 3正解
- 期待収益率14.4%に対し実際は16.0%なので、αは16.0%-14.4%=1.6%となり正しいです。
- 選択肢 4不正解
- 市場全体の収益率との単純な差(16.0%-13.2%=2.8%)をそのまま出した誤りです。
関連する分野を学ぶ
覚えるポイント
- ジェンセンのα = ポートフォリオ収益率 - CAPM期待収益率。
- CAPM期待収益率 = Rf + β × (Rm - Rf)。
- シャープ・レシオは「標準偏差(総リスク)」、トレイナーの測度とジェンセンのαは「ベータ(市場リスク)」を用いる。
間違えやすいところ
- 市場リスクプレミアム(Rm-Rf)を出すとき、安全資産利子率を引くのを忘れないようにしましょう。β×Rmと計算しないよう注意してください。
出題の前提:2025年10月1日現在施行のポートフォリオ理論に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の預金保険制度
金融資産運用 · 預金保険制度 / 保護対象預金 / 名寄せ / 対象外金融機関
わが国の預金保険制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
預金保険制度は、金融機関が破綻したときに預金者を守る制度です。対象になるのは、日本国内に本店のある金融機関の国内店舗の預金です。海外支店や外国銀行の在日支店は対象外です。名寄せは名義人ではなく、実際の預金者ごとに行います。
解き方
- 選択肢1:元本補てん契約のある金銭信託は保護の対象ですが、全額ではなく元本1,000万円までとその利息が限度なので、誤りです。
- 選択肢2:同じ金融機関なら、事業用と家計用に口座を分けても同じ人の名義なので名寄せされます。合算して元本1,000万円までとその利息が上限なので、誤りです。
- 選択肢3:国内銀行の海外支店や外国銀行の在日支店への預金は保護の対象外なので、正しいです。
- 選択肢4:他人名義や架空名義の預金は、名義人ではなく本当の預金者で名寄せされます。だから名義の借主と合算するという記述は誤りです。
- 選択肢 1不正解
- 元本補てん契約のある金銭信託は対象ですが、他の預金と合算して元本1,000万円までとその利息が限度で、全額ではありません。
- 選択肢 2不正解
- 事業用と個人用の口座は同じ人の名義なので名寄せされ、合計で元本1,000万円までとその利息が保護されます。
- 選択肢 3正解
- 国内金融機関の海外支店や外国銀行の在日支店の預金は、種類や金額にかかわらず保護の対象外です。
- 選択肢 4不正解
- 他人名義の預金は、名義人ではなく実際の預金者で名寄せされます。
覚えるポイント
- 預金保険の対象外:外貨預金、譲渡性預金、国内銀行の海外支店、外国銀行の在日支店。
- 決済用預金(無利息・要求払い・決済機能)は全額保護。
- 名寄せは実質的所有者単位で行われ、個人事業主の事業用・個人用口座は合算される。
間違えやすいところ
- 外国銀行の在日支店は、金融庁の免許で営業していても預金保険法の保護対象ではありません。注意しましょう。
出題の前提:2025年10月1日現在施行の預金保険法に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産所得の計算および収入・必要経費の帰属年分
タックスプランニング · 不動産所得 / 権利金等の収入計上時期 / 取壊し費用の取扱い / 固定資産税の必要経費算入時期
居住者に係る所得税の不動産所得に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
不動産所得では、収入と必要経費をいつ計上するかを、発生主義や権利確定主義で判断します。固定資産税は、賦課決定日だけでなく、各納期の開始日や実際の納付日を基準に選ぶことも認められています。
解き方
- 不動産所得の総収入に入る権利金や、返さなくてよい敷金の計上時期を確認します。
- 自宅を取り壊して賃貸用の建物を建てたときの取壊し費用の扱いを確認します。
- 固定資産税などの必要経費への算入時期について、賦課決定日・納期到来日・納付日の基準を当てはめて正誤を判断します。
- 選択肢 1不正解
- 借地権の設定で受け取る権利金が土地の時価の2分の1以下なら、不動産所得の総収入になります。2分の1を超えると譲渡所得になります。
- 選択肢 2不正解
- 住んでいた自宅の取壊し費用は、賃貸のための建物の取壊しではないので必要経費になりません。新しいアパートの取得価額にも入れられず、家事費になります。
- 選択肢 3不正解
- 敷金や保証金のうち、返さなくてよいことが決まった分は、決まった日の属する年分の総収入に入れます。
- 選択肢 4正解
- 固定資産税は、賦課決定された年分・納期が来た年分・納付した年分のどれでも必要経費にできます。納期の初日が2025年12月1日なので、2025年分の必要経費に入れられます。
関連する分野を学ぶ
覚えるポイント
- 借地権設定の権利金は土地時価の50%以下なら不動産所得、超なら譲渡所得となる。
- 固定資産税の経費算入時期は「賦課決定日」「各納期の開始日」「納付日」のいずれも選択可能。
間違えやすいところ
- 固定資産税は、実際に納めた年分にしか経費にできないと勘違いしやすいです。
- 賃貸用建物の建て替えで古い賃貸物件を壊した費用は経費になります。一方、自宅の取壊し費用は必要経費にも新築建物の取得価額にも入りません。
出題の前提:2025年10月1日現在施行の所得税法、所得税基本通達に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得の範囲・非課税給与・所得金額調整控除
タックスプランニング · 通勤手当の非課税限度額 / 社宅の貸与(経済的利益) / 特定支出控除 / 所得金額調整控除
居住者に係る所得税の給与所得等に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、給与所得者は使用人に該当するものとし、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
所得金額調整控除は、給与収入が850万円を超える人が対象です。23歳未満の扶養親族がいる場合や、本人・扶養親族が特別障害者の場合に使えます。給与所得控除の上限が下がった分の負担をやわらげる制度です。計算に使う給与収入は1,000万円が上限で、控除額は最大15万円です。
解き方
- 所得金額調整控除の式「{給与等の収入金額(上限1,000万円)-850万円}×10%」を確認します。
- 給与収入が1,050万円のときは、上限の1,000万円で計算します。(1,000万円-850万円)×10%=15万円です。
- 問題文の控除額「20万円」と比べて、誤りだと判断します。
- 選択肢 1不正解
- 公共交通機関で通勤する場合の通勤手当は、合理的な運賃として月額15万円まで非課税です。
- 選択肢 2不正解
- 会社の社宅では、通常の賃貸料の50%以上を社員が払っていれば、差額分の経済的利益には課税されません。
- 選択肢 3不正解
- 特定支出の合計が給与所得控除額の2分の1を超えるときは、確定申告で超えた分を給与所得控除後の金額から引けます。
- 選択肢 4正解
- 所得金額調整控除は「{給与等の収入金額(上限1,000万円)-850万円}×10%」で計算し、最大15万円です。給与収入が1,050万円でも上限1,000万円を使うので、控除額は15万円です。
関連する分野を学ぶ
覚えるポイント
- 子ども・特別障害者等を有する者の所得金額調整控除の控除上限額は15万円(給与収入上限1,000万円)。
- 一般使用人の社宅貸与は、賃貸料相当額の50%以上を徴収していれば給与課税されない。
間違えやすいところ
- 所得金額調整控除では給与収入の上限が1,000万円です。これを忘れて(1,050万円-850万円)×10%=20万円と計算しないよう注意しましょう。
出題の前提:2025年10月1日現在施行の所得税法第57条の2に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
各種所得の金額の損益通算と総所得金額の計算
タックスプランニング · 総所得金額 / 損益通算 / 土地取得負債利子 / 譲渡所得の損失 / 一時所得の損失
居住者であるAさんの2025年分の各種所得の金額が下記のとおりであった場合の総所得金額として、次のうち最も適切なものはどれか。なお、記載のない事項については考慮しないものとし、▲が付された所得金額は、その所得金額が損失の金額であることを意味している。 ・不動産所得:▲120万円(不動産賃貸業。必要経費に土地取得に要した負債利子30万円を含む) ・事業所得:250万円(小売業。青色申告特別控除後) ・譲渡所得:▲20万円(金地金を譲渡したことによる所得) ・一時所得:▲10万円(終身保険の解約返戻金を受け取ったことによる所得) ・雑所得:50万円(公的年金等。公的年金等控除額控除後)
解答・解説を表示
解答
4
解説
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得の4つだけです。ただし、不動産所得の赤字のうち土地を買うために借りたお金の利子は通算できません。金地金などの譲渡損失も他の所得と通算できません。一時所得や雑所得の損失も通算できません。
解き方
- 不動産所得の損失▲120万円から、対象外の土地取得負債利子30万円を除きます。通算できる損失は▲90万円です。
- 金地金の譲渡損失▲20万円と一時所得の損失▲10万円は、どちらも他の所得と通算できません。
- 黒字の事業所得250万円と雑所得50万円から、通算できる損失▲90万円を差し引きます。250万円+50万円-90万円=210万円です。
- 選択肢 1不正解
- 不動産所得の損失を全額通算し、さらに金地金や一時所得の損失も通算したときの誤った値です。
- 選択肢 2不正解
- 金地金の譲渡損失▲20万円を通算できるとして計算した誤った金額です。
- 選択肢 3不正解
- 一時所得の損失▲10万円を通算できるとして計算した誤った金額です。
- 選択肢 4正解
- 通算できる損失は、不動産所得から負債利子を除いた90万円だけです。250万円+50万円-90万円=210万円になります。
関連する分野を学ぶ
覚えるポイント
- 損益通算できるのは「不・事・山・譲(富士山譲)」。
- 不動産所得の損失のうち「土地取得に係る負債利子」は損益通算の対象外。
- 金地金等の譲渡損失は他の所得(給与・事業・雑など)とは損益通算できない。
間違えやすいところ
- 土地取得負債利子の30万円を通算できる損失から除くのを忘れやすいです。
- 譲渡損失を事業所得や雑所得から引いてしまう間違いに注意しましょう。
出題の前提:2025年10月1日現在施行の所得税法第69条、租税特別措置法第41条の4に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
雑損控除の適用対象資産・適用要件・繰越控除
タックスプランニング · 雑損控除 / 生活に通常必要でない資産 / 棚卸資産の災害損失 / 詐欺・恐喝による損失 / 雑損失の繰越控除
居住者に係る所得税の雑損控除に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
雑損控除は、納税者や生計を一にする一定以下の所得の親族が持つ「生活に通常必要な資産」の損失を所得から引く制度です。対象になるのは震災・風水害・火災・盗難・横領などによる損失です。事業用の棚卸資産は事業所得の必要経費になります。詐欺や恐喝による損失は対象外です。引ききれなかった分は翌年以後3年間だけ繰り越せて、前の年には戻せません。
解き方
- 雑損控除の対象になる資産の持ち主と使い道を確認します。納税者自身が持つ生活用の建物が対象かを判断します。
- 事業用の棚卸資産の損失は、事業所得の必要経費になることを確認します。
- 雑損控除の原因(震災・風水害・火災・鉱害・落雷・盗難・横領)を確認します。詐欺や恐喝は対象外です。
- 引ききれない雑損失は、翌年以後3年間だけ繰り越せます。前の年に戻して還付を受けることはできません。
- 選択肢 1正解
- その建物は父が持つ生活用の資産なので、災害の損害は父の確定申告で雑損控除を受けられます。
- 選択肢 2不正解
- 棚卸資産や事業用固定資産の災害損失は、事業所得の必要経費になります。雑損控除の対象ではありません。
- 選択肢 3不正解
- 雑損控除の対象は災害・盗難・横領による損失だけです。詐欺や恐喝の損失は対象外です。
- 選択肢 4不正解
- 引ききれない雑損失は翌年以後3年間繰り越せます。ただし、青色申告の純損失のような前の年への還付はありません。
覚えるポイント
- 雑損控除の原因は災害・盗難・横領に限られ、詐欺・恐喝は対象外。
- 事業用資産(棚卸資産など)の損失は必要経費に算入し、雑損控除にはならない。
- 雑損失は翌年以後3年間繰り越せるが、前年繰戻し還付は不可。
間違えやすいところ
- 子が別生計だから雑損控除は無理と決めつけがちです。しかし被災した資産は父自身が持っているので、控除を受けられます。
出題の前提:2025年10月1日現在施行の所得税法第71条、第72条に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
個人住民税の課税・控除・税率の仕組み
タックスプランニング · 個人住民税の納税義務者 / 青色申告特別控除 / 住宅借入金等特別税額控除 / 退職所得に係る住民税の税率
個人住民税に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
個人住民税は、均等割と所得割からできています。住んでいる市区町村では両方が課税されます。住所地以外の市区町村に事業所がある場合は、そこでは均等割だけが課税されます。住宅ローン控除で所得税から引ききれない分は、課税総所得金額等の5%(最大97,500円)まで翌年度の住民税所得割から引けます。退職所得の住民税所得割は一律10%です。
解き方
- 住所地以外に事業所があるときの住民税は、住所地で均等割と所得割、事業所の場所では均等割だけです。
- 地方税でも、所得税と同じように青色申告特別控除を所得から引けることを確認します。
- 住宅ローン控除を住民税から引ける限度は、課税総所得金額等の5%で最大97,500円です。
- 退職手当等にかかる住民税所得割の税率は、市民税6%と県民税4%で合わせて一律10%です。
- 選択肢 1不正解
- 住んでいるX市では均等割と所得割の両方が課税されます。事業所だけがあるY市では均等割だけが課税されます。
- 選択肢 2不正解
- 個人住民税でも、所得税と同じように青色申告特別控除(最大65万円・55万円・10万円)を引けます。
- 選択肢 3正解
- 所得税の住宅ローン控除で引ききれなかった分は、前年分の課税総所得金額等の5%(最大97,500円)まで翌年度の住民税所得割から引けます。
- 選択肢 4不正解
- 退職手当等の住民税所得割は、金額にかかわらず県民税4%と市民税6%で一律10%です。所得が増えても税率は上がりません。
関連する分野を学ぶ
覚えるポイント
- 住民税の住宅ローン控除限度額は「前年の課税総所得金額等の5%(最高97,500円)」。
- 退職所得に係る住民税は分離課税・現年課税で、税率は一律10%(市民税6%+県民税4%)。
- 住所地外に事業所がある場合は、事業所所在地では均等割のみ課税。
間違えやすいところ
- 退職所得の所得税は所得が増えるほど税率が上がりますが、住民税は一律10%です。ここを取り違えやすいです。
出題の前提:2025年10月1日現在施行の地方税法第24条、第294条、第314条の7等に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業向け賃上げ促進税制の要件・控除率・限度額
タックスプランニング · 中小企業向け賃上げ促進税制 / 適用要件(給与支給増加割合) / 税額控除率の上乗せ要件 / 法人税額の控除限度割合 / 繰越税額控除限度額
「給与等の支給額が増加した場合の法人税額の特別控除」(中小企業向け賃上げ促進税制。以下、「本控除」という)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、本控除の適用を受ける法人は一定の中小企業者等であるものとし、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
中小企業向け賃上げ促進税制は、給与の支給額が前年度より1.5%以上増えると、法人税額から15%を控除できます。さらに、2.5%以上増やす、教育訓練費を増やす、子育て支援の認定を取るなどの条件を満たすと、最大45%まで上がります。控除できるのは法人税額の20%までです。引ききれない分は最長5年間繰り越せます。
解き方
- 基本の控除の条件は、給与の支給額が前年度より1.5%以上増えることです(1%ではありません)。
- 条件を満たしたときの最大控除率は45%です(50%ではありません)。
- 法人税額から引ける上限は、当期の法人税額の20%相当額です。
- 引ききれない分を繰り越せる期間は5年間です(3年ではありません)。
- 選択肢 1不正解
- 基本控除を受けるには、給与の支給額が前年度より1.5%以上増える必要があります(1%では受けられません)。
- 選択肢 2不正解
- 上乗せの条件をすべて満たしても、最大控除率は45%です(50%ではありません)。
- 選択肢 3正解
- 本控除で法人税額から引ける金額は、当期の法人税額の20%相当額が上限です。
- 選択肢 4不正解
- 引ききれなかった金額を繰り越せる期間は、最長で5年間です(3年ではありません)。
関連する分野を学ぶ
覚えるポイント
- 中小企業向け賃上げ促進税制の要件:1.5%以上増加で15%控除、最大45%控除。
- 税額控除限度額は当期法人税額の20%。
- 控除しきれない額の繰越期間は最長5年。
間違えやすいところ
- 大企業向けの賃上げの条件(3%以上など)や最大控除率と混同しないようにしましょう。
- 繰越期間を青色欠損金などの3年や10年と間違えやすいです。この制度では5年です。
出題の前提:2025年10月1日現在施行の租税特別措置法第42条の12の5に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税法上の益金および損金の取扱い
タックスプランニング · 売買目的有価証券の時価評価 / 完全支配関係法人間の寄附金 / 受取配当等の益金不算入(関連法人株式等) / 法人税・法人事業税の還付金等の益金算入・不算入
法人税法上の益金および損金に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、法人はいずれも内国法人(普通法人)であるものとする。
解答・解説を表示
解答
1
解説
法人税法では、企業会計上の収益・費用を土台にしつつ、ところどころに別の定めがあります。有価証券は原則として原価で評価しますが、売買目的有価証券は時価で評価して損益を計上します。完全支配関係がある法人の間の寄附金は、寄附した側は全額が損金不算入、受け取った側は全額が益金不算入です。受取配当等の益金不算入の割合は株式の区分ごとに決まり、関連法人株式等は全額(負債利子控除後)が不算入です。また、法人事業税は損金に算入できる租税公課なので、その還付金は益金に算入します。
解き方
- 売買目的有価証券の期末の時価評価は、税務上も評価益を益金、評価損を損金として扱うことを確かめます。
- 完全支配関係にある法人の間の寄附金は、支払う側が全額損金不算入、受け取る側が全額益金不算入となることを確かめます。
- 受取配当等の益金不算入は株式の区分ごとに割合が決まり、関連法人株式等は負債利子控除後の全額、その他の株式等は50%であることを確かめます。
- 納付時に損金に算入する法人事業税の還付金は、還付金も還付加算金も益金に算入することを確かめます。
- 選択肢 1正解
- 売買目的有価証券は、期末に時価法で評価し、評価益は益金の額に、評価損は損金の額に算入します。
- 選択肢 2不正解
- 完全支配関係がある内国法人の間の寄附金は、親法人(支払う側)では全額が損金不算入、子法人(受け取る側)では全額が益金不算入です。
- 選択肢 3不正解
- 保有割合が3分の1を超える関連法人株式等の配当は、配当額から負債利子を引いた額の全額(100%)が益金不算入です(50%が不算入となるのは、保有割合が5%を超え3分の1以下の「その他株式等」です)。
- 選択肢 4不正解
- 法人事業税は納付時に損金に算入する租税公課なので、過納金の還付を受けたときは、その還付金は益金の額に算入され、還付加算金も益金に算入します。
関連する分野を学ぶ
覚えるポイント
- 売買目的有価証券の期末時価評価損益は税務上も益金・損金となる。
- 受取配当等の益金不算入割合:完全子会社100%、関連法人株式等100%(負債利子控除後)、その他株式等50%、非支配目的株式等20%。
- 法人事業税は損金算入できる租税公課なので、還付されたら益金算入となる。
間違えやすいところ
- 法人税(損金不算入)の還付金が益金不算入になることと、法人事業税(損金算入)の還付金が益金算入になることを混同しやすいです。
出題の前提:2025年10月1日現在施行の法人税法第23条、第25条、第37条、第61条の3等に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における交際費等の範囲と損金算入限度額
タックスプランニング · 交際費等の定義と除外項目 / 社外飲食費の除外基準(1万円基準) / 中小法人の交際費等の損金算入特例 / 資本金1億円超の法人の交際費等
内国法人に係る法人税における交際費等の取扱いに関する次の記述(a)~(c)のうち、適切なものはいくつあるか。なお、いずれも2025年4月1日から2026年3月31日までの事業年度におけるものとし、記載のない事項については考慮しないものとする。 (a) 法人が支出した専ら従業員の慰安のために行われる旅行のために通常要する費用や、会議に関連して茶菓や弁当を供与するために通常要する費用は、法人税における交際費等に該当しない。 (b) 法人がその得意先や仕入先などに対する接待のために支出した飲食費のうち、10,000円に参加者の人数を乗じて得た金額に相当する部分は、法人税における交際費等に該当しない。 (c) 期末の資本金の額が1億2,000万円である法人が期中に支出した交際費等の金額が、接待飲食費の金額1,300万円とそれ以外の金額800万円の合計2,100万円である場合、損金の額に算入することができる金額は、最大で800万円である。
解答・解説を表示
解答
1
解説
交際費等は原則として損金に算入できませんが、福利厚生費や会議費は交際費等から除かれます。取引先などへの接待飲食費は、1人当たり10,000円以下で一定の書類を保存していれば全額が交際費等から除かれるからです。ただし1人当たり10,000円を超えると、その全額が交際費等になります。期末の資本金が1億円を超える法人は、年800万円の定額控除を選べず、接待飲食費の50%相当額だけが損金算入の対象です。
解き方
- (a)を検討します。専ら従業員の慰安のための旅行費用や、会議で使う茶菓・弁当代は交際費等から除かれることを確かめ、「適切」と判定します。
- (b)を検討します。1人当たり10,000円以下の飲食費は全額が除外されますが、10,000円を超えると全額が交際費等となる(10,000円分を差し引くのではない)ため、「不適切」と判定します。
- (c)を検討します。期末資本金1億2,000万円は中小法人等(資本金1億円以下)に当たらないため年800万円の定額控除は使えず、接待飲食費の50%(1,300万円×50%=650万円)だけが損金算入限度額となるので、「不適切」と判定します。
- 適切な記述は(a)の1つだけなので、選択肢1を選びます。
- 選択肢 1正解
- 適切な記述は(a)の1つだけなので、この選択肢が正解です。
- 選択肢 2不正解
- 適切な記述が2つあるとする、誤った選択肢です。
- 選択肢 3不正解
- 適切な記述が3つあるとする、誤った選択肢です。
- 選択肢 4不正解
- 適切な記述が1つもない(0個)とする、誤った選択肢です。
関連する分野を学ぶ
覚えるポイント
- 1人当たり10,000円以下の社外飲食費は全額が交際費等から除外される(超えたら全額が交際費等)。
- 中小法人(資本金1億円以下)は「年800万円の定額控除」または「接待飲食費の50%」の選択適用。
- 資本金1億円超100億円以下の大企業は「接待飲食費の50%」のみ損金算入可能(定額800万円は不可)。
間違えやすいところ
- 1人当たり10,000円の基準を、10,000円を差し引いた残りが交際費になる(定額控除)と間違えやすいです。
- 期末資本金1億円超の法人に、年800万円の定額控除を使ってしまう間違いが多いです。
出題の前提:2024年度税制改正により引き上げられた交際費等の1人当たり10,000円基準および2025年10月1日現在施行の租税特別措置法第61条の4に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の課税期間・みなし譲渡・仕入税額控除
タックスプランニング · 消費税の課税期間 / みなし譲渡 / 簡易課税制度 / 仕入税額控除の計算方式
消費税に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
消費税の課税期間は、法人は原則として事業年度、個人事業者は暦年(1月1日~12月31日)です。そのため、年の途中で事業を始めた個人事業者でも、最初の課税期間の開始日はその年の1月1日になります。
解き方
- 法人と個人の課税期間の原則、および新しく設立・開業したときの開始日の違いを確かめます。
- みなし譲渡、簡易課税制度のインボイス保存要件、仕入税額控除の全額控除の要件を照らし合わせて正誤を判定します。
- 選択肢 1正解
- 法人の設立第1期の課税期間は設立の日に始まりますが、個人事業者の課税期間は必ず暦年(1月1日~12月31日)なので、年の途中で開業してもその年の1月1日が開始日です。
- 選択肢 2不正解
- 法人が役員に資産を贈与した場合や、個人事業者が棚卸資産・事業用資産を家事で消費した場合は「みなし譲渡」となり、対価を得た資産の譲渡とみなして消費税がかかります。
- 選択肢 3不正解
- 簡易課税制度では、課税売上に係る消費税額にみなし仕入率をかけて仕入税額控除を計算するため、適格請求書(インボイス)の保存は仕入税額控除の要件ではありません。
- 選択肢 4不正解
- 課税期間の課税売上高が5億円以下で、課税売上割合が95%以上なら、原則として課税仕入れ等に係る消費税額の全額を控除する「全額控除方式」になります。
関連する分野を学ぶ
覚えるポイント
- 個人事業者の課税期間は中途開業であっても1月1日~12月31日
- 簡易課税選択事業者はインボイスの保存義務が仕入税額控除の要件とならない
間違えやすいところ
- 個人事業者の課税期間の開始日を、開業した日と混同しやすいです。
- 課税売上高が5億円以下で95%以上の場合に、個別対応方式などの按分が必要だと誤解しやすいです。
出題の前提:2025年10月1日現在施行の法令等(消費税法第19条、第4条、第37条、第30条)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記法に基づく地図等の特徴
不動産 · 不動産登記法第14条の地図 / 公図(地図に準ずる図面) / 地積測量図 / 都市計画図
不動産登記法に基づく地図等の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産登記法上の図面には、精度が高く現地を復元できる法14条地図と、位置関係が分かる「地図に準ずる図面(公図)」があります。公図は明治期の地租改正などに由来し、14条地図より精度が低いためです。
解き方
- 法14条地図が全国の土地すべてには整備されていない点を確かめます。
- 公図の法的な位置づけ(地図に準ずる図面)と、測量図などを作る資格者(土地家屋調査士)を詳しく調べます。
- 選択肢 1不正解
- 法14条地図は全国のすべての土地に作られているわけではなく、まだ作られていない地域には公図などの「地図に準ずる図面」が備え付けられています。
- 選択肢 2正解
- 公図(旧土地台帳附属地図)は法14条第4項に基づく「地図に準ずる図面」で、隣接地との位置関係を調べるのに役立ちますが、14条地図より精度は低いです。
- 選択肢 3不正解
- 登記申請の添付情報として出す地積測量図は、ふつう表示に関する登記の専門家である「土地家屋調査士」が作ります(測量士ではありません)。
- 選択肢 4不正解
- 都市計画図で用途地域や指定建蔽率・指定容積率は分かりますが、「路線価」は国税庁などが公表する路線価図で調べるもので、都市計画図には書かれていません。
関連する分野を学ぶ
覚えるポイント
- 14条地図は全国すべての土地には未整備
- 登記申請用の地積測量図を作成するのは土地家屋調査士
間違えやすいところ
- 測量士と土地家屋調査士の仕事の範囲を混同しやすいです。
- 都市計画図で路線価まで分かると誤解しやすいです。
出題の前提:2025年10月1日現在施行の法令等(不動産登記法第14条)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法(報酬額の上限・手付・媒介契約)
不動産 · 低廉な空家等の媒介報酬の特例 / 手付解除 / 専任媒介契約の自動更新特約 / 指定流通機構の登録義務
宅地建物取引業法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、買主は宅地建物取引業者ではないものとする。
解答・解説を表示
解答
1
解説
宅建業法の媒介報酬の上限は、ふつう売買代金に応じて計算します。ただし800万円以下の低廉な空家等では、事前に合意すれば最大33万円(税込)まで受け取ることが認められています。
解き方
- 2024年7月施行の低廉な空家等の媒介報酬の見直し(対象価格が400万円以下から800万円以下へ、上限が33万円(税込)へ拡大、買主側も合意して受け取れるようになった)を確かめます。
- 手付解除、媒介契約の自動更新の禁止、専任媒介契約での指定流通機構(レインズ)への登録義務が適法かを確かめます。
- 選択肢 1正解
- 2024年7月の改正で、売買代金が800万円以下の「低廉な空家等」の媒介では、事前に合意すれば通常の報酬額に関係なく、売主と買主の双方からそれぞれ最大33万円(税込)まで受け取れます。
- 選択肢 2不正解
- 宅建業者が自ら売主となる契約で受け取った手付は、名目にかかわらず解約手付とみなされ、宅建業者が契約の履行に着手するまでは、買主は手付を放棄して解除できます。
- 選択肢 3不正解
- 専任媒介契約の有効期間は3カ月を超えられず、更新は依頼者の申出があったときだけ認められるため、自動更新にする特約は無効です。
- 選択肢 4不正解
- 宅建業者は、専任媒介契約を結んだときは、契約の日から7日以内(休業日を除く)に、決められた事項を指定流通機構(レインズ)に登録する義務があります。
覚えるポイント
- 低廉な空家等(800万円以下)の媒介報酬上限は最大33万円(税込)
- 専任媒介契約の自動更新特約は無効
間違えやすいところ
- 前の400万円以下の特例(最大19.8万円)と、改正後の800万円以下(最大33万円)を混同しやすいです。
- 買主側からも事前の合意で33万円まで受け取れるようになった改正点を見落としやすいです。
出題の前提:2025年10月1日現在施行の法令等(宅地建物取引業法第46条に基づく報酬告示改正)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における相隣関係(囲知通行権・隣地使用権・ライフライン設置権)
不動産 · 分割による囲地通行権 / 隣地使用権 / ライフライン設備の設置権・使用権
民法における相隣関係に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
民法の相隣関係では、土地の分割や一部の譲渡によって道路のない土地や設備のない土地が生じても、通行権や設備の設置権を使えるのは他の分割者の所有地だけです。関係のない隣地までは及びません。
解き方
- 民法の相隣関係の各条文(隣地使用権、通行権、ライフラインの設置・使用権)の内容を確かめます。
- 共有物の分割で生じた袋地・設備のない土地についての特則(民法第213条、第213条の2第5項)と照らし合わせます。
- 選択肢 1不正解
- 共有物の分割で公道に通じない土地が生じたときは、その所有者は公道に出るため他の分割者の所有地だけを通行でき、償金を払う必要はありません(民法第213条)。
- 選択肢 2不正解
- 工作物の築造などのため必要な範囲で隣地を使えますが、住家に立ち入るときは居住者の承諾がなければ入れません(民法第209条第1項ただし書)。
- 選択肢 3不正解
- 他人のライフライン設備を使う人は、受ける利益の割合に応じて、設備の設置・改築・修繕・維持の費用を負担しなければなりません(民法第213条の2第4項)。
- 選択肢 4正解
- 共有物の分割で他の土地に設備を置かないと継続的給付を受けられない土地が生じた場合、設備を置けるのは「他の分割者の所有地だけ」で、「その他の隣地」には置けません(民法第213条の2第5項)。
覚えるポイント
- 共有物分割による通行権・ライフライン設備設置権は「他の分割者の所有地」に限定される(無関係な隣地には及ばない)
- 住家への立ち入りは居住者の承諾が不可欠
間違えやすいところ
- 分割で生じた設備の設置権が、第三者の隣地にまで及ぶと間違えやすいです。
出題の前提:2025年10月1日現在施行の法令等(民法第209条、第213条、第213条の2)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法(用途地域・高さ制限・防火地域・日影規制)
不動産 · 用途地域の内外にわたる制限 / 低層住居専用地域の絶対的高さ制限 / 防火地域の内外にわたる制限 / 日影規制の複数建築物
建築基準法に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
建築基準法では、敷地が複数の用途地域にまたがるときの用途の制限は「過半主義」で決めます。一方、絶対的高さ制限や斜線制限などの高さの制限は、その地域内にある建築物の部分ごとに適用します。
解き方
- 敷地が複数の用途地域にまたがる場合の「用途制限(過半主義)」と「高さ制限(それぞれの地域ごとに部分適用)」の違いを確かめます。
- 防火壁で区画したときの特則と、日影規制で複数の建築物を1つとみなす規定の正誤を照らし合わせます。
- 選択肢 1不正解
- 建築物の敷地が2つ以上の違う用途地域にまたがる場合、建築物や敷地の全部に、敷地の過半が属する地域の用途の規制がかかります(建築基準法第91条)。
- 選択肢 2正解
- 第一種低層住居専用地域などの絶対的高さ制限(10mまたは12m)は、建築物が地域の内外にまたがるとき、その地域内にある部分にだけかかり、全部にはかかりません。
- 選択肢 3不正解
- 防火地域と準防火地域にまたがる場合、原則は厳しい防火地域の規定がかかりますが、防火地域外で防火壁により区画されていれば、その外の部分には準防火地域の規定がかかります(建築基準法第65条ただし書)。
- 選択肢 4不正解
- 同じ敷地内に2つ以上の建築物がある場合、日影規制ではこれらを1つの建築物とみなして規制します(建築基準法第56条の2第2項)。
関連する分野を学ぶ
覚えるポイント
- 用途地域の制限は「過半の属する地域」の規定を全体に適用
- 絶対的高さ制限などの形態規制は地域内の「その部分」にのみ適用
間違えやすいところ
- 用途制限(過半主義)と高さ制限(部分適用)のルールを取り違えやすいです。
出題の前提:2025年10月1日現在施行の法令等(建築基準法第55条、第56条の2、第65条、第91条)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
土地区画整理法(施行者・組合員・仮換地・保留地)
不動産 · 土地区画整理事業の施行者 / 組合員の資格 / 仮換地の効力 / 保留地の取得時期
土地区画整理法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
土地区画整理事業では、換地処分の効果は「換地処分の公告があった日の翌日」に生じます。保留地の所有権も同じ日に施行者が取得します。また仮換地が指定されている間も、権利は従前の宅地に残ったままです。
解き方
- 土地区画整理事業の施行者と組合員の要件(所有権者だけでなく借地権者も含む)を整理します。
- 仮換地指定の効力(使用収益権の移り方と、所有権・抵当権の所在)と、保留地が誰にいつ移るかを照らし合わせます。
- 選択肢 1不正解
- 土地区画整理事業の施行者には組合のほか、個人施行者、区画整理会社、地方公共団体、都市再生機構などがあり、組合の設立は必ずしも必要ではありません。
- 選択肢 2不正解
- 組合が施行する地区内の宅地の所有権を持つ者だけでなく、借地権を持つ者もすべてその組合の組合員になります(土地区画整理法第25条第1項)。
- 選択肢 3不正解
- 仮換地の指定で移るのは使用収益権だけで、所有権や抵当権などの処分の権能は従前の宅地に残るため、抵当権は従前の宅地に設定します(仮換地には設定できません)。
- 選択肢 4正解
- 換地計画で換地として定められず、事業の費用などに充てるために定めた保留地は、換地処分の公告があった日の翌日に施行者が所有権を取得します(土地区画整理法第104条第11項)。
覚えるポイント
- 保留地の所有権取得日は「換地処分の公告があった日の翌日」
- 借地権者も土地区画整理組合の組合員となる
- 仮換地指定中に抵当権を設定するのは「従前の宅地」
間違えやすいところ
- 公告があった「当日」と「翌日」を間違えやすいです。
- 仮換地の指定で所有権そのものが仮換地に移ると混同しやすいです。
出題の前提:2025年10月1日現在施行の法令等(土地区画整理法第3条、第25条、第98条、第104条)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅用地に対する固定資産税の課税標準の特例
不動産 · 併用住宅の適用面積 / 小規模住宅用地と一般住宅用地 / 賦課期日の現況主義 / 年途中での滅失
「住宅用地に対する固定資産税の課税標準の特例」(以下、「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
固定資産税は、毎年1月1日(賦課期日)のそのときの状況をもとに課税します。住宅用地の特例も、登記があるかどうかではなく、1月1日の時点で住むための家屋の敷地になっているかで判断します。
解き方
- 固定資産税の賦課期日(1月1日)と、そのときの現況で判断する原則を確かめます。
- 併用住宅の敷地の割合の要件、小規模住宅用地(200㎡以下は1/6)と一般住宅用地(200㎡超は1/3)、年の途中で建物がなくなる場合の取扱いを照らし合わせます。
- 選択肢 1不正解
- 地上2階建以下の併用住宅で、住む部分の床面積が全体の50%以上(100㎡÷200㎡=50%)なら、敷地の全部(敷地面積が家屋の床面積の10倍以内)が住宅用地の特例の対象になります。
- 選択肢 2不正解
- 住宅用地のうち、住宅1戸につき200㎡までの部分は小規模住宅用地として課税標準が価格の6分の1、200㎡を超える部分(100㎡)は一般住宅用地として3分の1になります。
- 選択肢 3正解
- 固定資産税は「現況主義」なので、賦課期日の1月1日に住宅が完成して実際に住んでいれば、所有権保存登記がまだでも本特例を受けられます。
- 選択肢 4不正解
- 固定資産税は賦課期日(1月1日)の現況でその年の税額が決まるため、年の途中で建物を取り壊しても、その年度(2026年度分)の税額は変わりません。
関連する分野を学ぶ
覚えるポイント
- 固定資産税は「現況主義」(未登記家屋の敷地であっても現況住宅なら特例適用可)
- 小規模住宅用地は200㎡まで6分の1、一般住宅用地は3分の1
間違えやすいところ
- 登記が終わっていないと固定資産税の住宅用地の特例を受けられないと誤解しやすいです。
- 年の途中で取り壊すと、その年の固定資産税が増えると誤解しやすいです。
出題の前提:2025年10月1日現在施行の法令等(地方税法第349条の3の2、第359条)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産の交換の場合の譲渡所得の特例
不動産 · 等価交換と借地権・底地 / 相手方の用途変更・売却 / 異種資産の交換と交換差金 / 双方の1年以上所有要件
「固定資産の交換の場合の譲渡所得の特例」(以下、「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
固定資産の交換特例(所法58条)は、互いに同じ用途・同じ種類の資産を1年以上持っていたことが要件です。同じ種類でない資産を受け取ったときは、それは「交換差金等」として扱われ、譲渡した資産のうち差金に見合う割合の部分が課税譲渡所得になります。
解き方
- 固定資産の交換特例の要件(1年以上の所有、同種の資産、交換差金が20%以内、同じ用途に使い続ける)を確かめます。
- 交換差金が生じたときに課税されるのが「譲渡した資産のうち差金等に見合う部分」であることを確かめ、選択肢3の誤りを判定します。
- 選択肢 1不正解
- 土地の所有権(底地)と借地権は同じ種類の資産とみなされ、地主と借地権者が互いに一部を交換してそれぞれ完全な所有権を取得する場合も、要件を満たせば本特例の対象になります。
- 選択肢 2不正解
- 相手方(Bさん)が取得した資産をすぐ売って同じ用途に使わなくても、特例を受けようとする納税者(Aさん)自身が取得した資産を同じ用途に使っていれば、本特例を受けられます。
- 選択肢 3正解
- 土地と違う種類の資産(建物)をまとめて交換した場合、建物は交換差金等とみなされますが、課税されるのは受け取った建物そのものではなく、「Aさんが譲渡したX土地のうち交換差金等に見合う部分」です。
- 選択肢 4不正解
- 本特例を受けるには、自分が譲渡する資産だけでなく、相手から取得する資産も「相手が1年以上持っていた固定資産」である必要があるため、Bさんの所有期間が1年未満だとAさんも本特例を受けられません。
関連する分野を学ぶ
覚えるポイント
- 交換特例では「双方が1年以上所有していた固定資産」であることが要件
- 交換差金を受け取った場合、課税されるのは「譲渡した資産のうち差金に対応する部分」
間違えやすいところ
- 交換差金として受け取った資産そのものが譲渡所得の対象になると間違えやすいです。
- 相手方の所有期間の要件(1年以上)を見落としやすいです。
出題の前提:2025年10月1日現在施行の法令等(所得税法第58条、所得税基本通達58-1~58-13)
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産投資の投資判断指標(DSCR)の計算
不動産 · 不動産投資分析 / DSCR / 借入金償還余裕率 / NOI
下記の〈条件〉に基づく不動産投資におけるDSCR(借入金償還余裕率)として、最も適切なものはどれか。なお、収入は年間の空室率を20%として計算し、記載のない事項については考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〈条件〉 ・投資物件:賃貸アパート(全12戸) ・投資額:2億円(自己資金:8,000万円、借入金額:1億2,000万円) ・賃貸収入:月額家賃15万円(1戸当たり) ・運営費用:年間380万円(借入金の支払利息は含まれていない) ・借入金返済額:年間900万円(元利均等返済、返済期間20年) ※1年目の内訳 元金部分390万円 利息部分510万円
解答・解説を表示
解答
2
解説
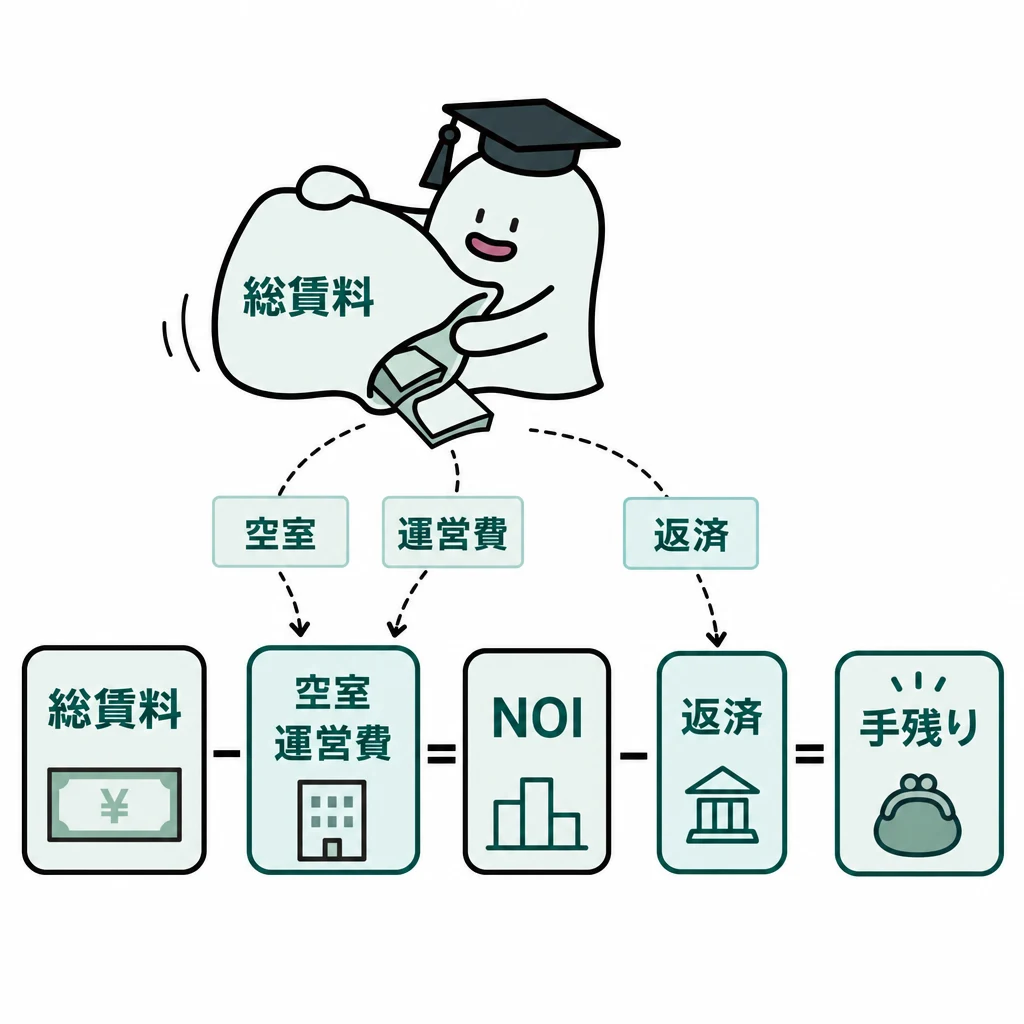
DSCR(借入金償還余裕率)は、純営業収益(NOI)を年間の元利金返済額で割った数字です。この数字が1.0を下回ると、元利金の返済が難しい状態を意味します。数字が大きいほど、返済の安全性が高いと判断できます。
解き方
- 1年間ずっと満室だった場合の収入を計算します。そこから空室率を引いて、実際の収入を求めます。
- 実際の収入から運営費用(物件を保つための費用)を引いて、純営業収益(NOI)を求めます。
- 純営業収益(NOI)を年間の借入金返済額で割って、DSCRを求めます。
- 選択肢 1不正解
- 純営業収益(NOI)の計算で、借入利息を二重に引いてしまうなどした場合の数字なので不適切です。
- 選択肢 2正解
- NOI=1,348万円、年間返済額=900万円なので、1,348万円÷900万円≒1.4977…となり、四捨五入して1.50になるため適切です。
- 選択肢 3不正解
- 空室率20%を考えずに満室のまま計算した場合((2,160万円-380万円)÷900万円≒1.977…)などの数字なので不適切です。
- 選択肢 4不正解
- 空室による損(空室損)や費用の計算を誤った結果の数字なので不適切です。
関連する分野を学ぶ
覚えるポイント
- DSCR = 純営業収益(NOI)÷ 年間元利金返済額(ADS)
- NOIの計算には借入利息を含めない(元利返済額は分母で考慮するため)
間違えやすいところ
- 空室率を引かずに、満室だった場合の家賃で計算してしまうミス
- DSCRの分母に元金だけ、または利息だけを当てはめてしまう誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税
相続・事業承継 · 住宅取得等資金の贈与税の非課税 / 対象となる資金の範囲 / 非課税限度額 / 床面積要件
「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」(以下、「本特例」という)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
直系尊属(親や祖父母)から住宅用の資金をもらったときの贈与税の非課税は、もらった人ごとに限度額が決まっています。使えるのは、住宅を買う・増改築するお金そのものだけです。仲介手数料などの諸費用やローンの返済資金は対象になりません。家屋の持分を取らない土地だけの取得なども対象外です。
解き方
- 住宅取得等資金に、付随費用やローンの返済が含まれるかを確認します。
- 非課税の限度額が「贈与した人ごと」か「もらった人ごと」かを確認します。
- 床面積の要件(上限240㎡以下、かつ居住用部分が2分の1以上)を確認します。
- 土地を先に取得した場合に、家屋の所有の要件を満たしているかを確認します。
- 選択肢 1正解
- 不動産仲介手数料、登録免許税、不動産取得税などの諸費用や、住宅ローンの返済に充てるお金は住宅取得等資金に含まれないため適切です。
- 選択肢 2不正解
- 非課税の限度額はもらった子1人ごとに決まるため、父母それぞれからもらっても省エネ等住宅では合計1,000万円が上限です。それぞれ1,000万円まで非課税になるわけではありません。
- 選択肢 3不正解
- 床面積の要件は50㎡以上240㎡以下(合計)です。改築後の全体は250㎡(100㎡+150㎡)になるため、要件を満たさず適用を受けられません。
- 選択肢 4不正解
- 土地だけを取得する場合、その上に建つ住宅用家屋の一定以上の持分をもらった本人が持つ必要があります。配偶者の単独所有になると適用を受けられません。
覚えるポイント
- 住宅取得等資金の非課税枠は受贈者ごとに適用(省エネ等住宅は1,000万円、一般住宅は500万円)
- 家屋の床面積要件は50㎡以上240㎡以下(合計所得1,000万円以下の場合は40㎡以上240㎡以下)
間違えやすいところ
- 贈与した人(父・母)ごとに非課税の限度額がもらえると間違えること
- 店舗併用住宅のとき、居住用部分の面積だけで240㎡の上限を判定してしまう誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の申告・納付手続きと延納
相続・事業承継 · 相続時精算課税 / 贈与税の申告期限 / 贈与税の延納 / 更正の請求
贈与税の申告および納付に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
贈与税の延納は、納める税額が10万円を超えるなど一定の要件を満たすときに、担保を出して申請できます。ただし延納できる期間は最長で5年です。不動産の割合によって最長20年まで延ばせる制度は相続税の延納であり、贈与税にはありません。
解き方
- 相続時精算課税の基礎控除(年110万円)ができたことに伴う、申告が要らない場合の決まりを確認します。
- 申告する人が死亡したとき、相続人が引き継ぐ申告期限(知った日の翌日から10カ月以内)を確認します。
- 贈与税の延納できる期間の上限(最長5年)を確認し、相続税の最長20年と区別します。
- 贈与税の更正の請求ができる期限(原則、法定申告期限から6年以内)を確認します。
- 選択肢 1不正解
- 2024年1月1日以降の相続時精算課税には年110万円の基礎控除ができました。その年の贈与が基礎控除以下なら申告書の提出は要らないため適切です。
- 選択肢 2不正解
- 贈与税の申告をする人が提出前に死亡したときは、相続人が相続の開始を知った日の翌日から10カ月以内に申告書を出す必要があるため適切です。
- 選択肢 3正解
- 贈与税の延納期間は最長で5年です。不動産の割合が75%以上などのとき最長20年の延納が認められるのは相続税なので不適切です。
- 選択肢 4不正解
- 贈与税で申告した税額が大きすぎたときは、国税通則法と相続税法の規定により、法定申告期限から6年以内に更正の請求ができるため適切です。
覚えるポイント
- 贈与税の延納:納付税額10万円超、最長5年(物納制度はなし)
- 相続時精算課税:2024年以降は年110万円の基礎控除があり控除内なら申告不要
間違えやすいところ
- 相続税の延納期間(最長20年)と贈与税の延納期間(最長5年)を混同する誤り
- 贈与税の更正の請求期間(原則6年)を、国税一般の5年と混同する誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産分割前の相続預託金の単独払戻し制度
相続・事業承継 · 遺産分割前の払戻し制度 / 民法909条の2 / 法務省令の限度額
下記の〈条件〉に基づき、長男Bさんが、家庭裁判所の審判や調停を経ることなく、遺産分割前に単独で払戻しを請求することができる預貯金債権の上限額として、最も適切なものはどれか。なお、長女Cさんは被相続人の相続開始前に死亡している。また、記載のない事項については考慮しないものとする。 〈条件〉 (1) 被相続人の親族関係図:被相続人、妻Aさん、長男Bさん、長女Cさん(既に死亡、子なし) (2) 被相続人の相続開始時の預貯金債権の額: X銀行S支店:普通預金720万円、定期預金480万円 X銀行T支店:普通預金300万円 Y銀行U支店:定期預金600万円 ※定期預金はいずれも満期が到来しているものとする。
解答・解説を表示
解答
2
解説
各共同相続人は、遺産分割の前でも、各預貯金債権について「預貯金額×1/3×その人の法定相続分」の金額を単独で払い戻せます(民法909条の2)。ただし、同じ金融機関(支店をまとめる)から払い戻せる金額は、法務省令で定めた150万円が上限です。
解き方
- 法定相続人と、長男Bさんの法定相続分を決めます(妻Aが1/2、長男Bが1/2)。
- X銀行(S支店・T支店で合計1,500万円)の払い戻せる額を計算し、金融機関ごとの上限150万円を当てはめます。
- Y銀行(U支店600万円)の払い戻せる額を計算します。
- 各金融機関から払い戻せる上限額を合計します。
- 選択肢 1不正解
- すべての金融機関を合わせた限度額が150万円だと間違えた場合の金額なので不適切です。
- 選択肢 2正解
- X銀行分の上限150万円と、Y銀行分の100万円を合わせて250万円になるため適切です。
- 選択肢 3不正解
- 同じ金融機関ごとの150万円の限度枠を支店ごとに当てはめるなど、計算を誤った数字なので不適切です。
- 選択肢 4不正解
- 金融機関ごとの150万円の上限を考えず、全金融機関の計算額(250万円+100万円=350万円)を合計した数字なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 単独払戻可能額 = 預貯金額 × 1/3 × 法定相続分
- 同一の金融機関からの払戻し上限は150万円(支店単位ではなく金融機関単位)
間違えやすいところ
- 150万円の上限を金融機関ごとではなく、支店ごとに当てはめてしまう誤り
- 150万円の上限が、金融機関全体での払い戻し総額の上限だと間違える誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の養子縁組制度
相続・事業承継 · 普通養子 / 特別養子 / 養親の年齢要件 / 代襲相続
養子に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、特別養子縁組以外の縁組による養子を普通養子といい、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
民法では、普通養子の養親になれるのは「20歳に達した者」です。成年年齢が18歳に下がった後も、養親の年齢の要件は20歳のままです。また、尊属や年長者は養子にできません。一方、配偶者の連れ子を養子にするときは家庭裁判所の許可が要らないなどの例外があります。
解き方
- 普通養子の養親になれる年齢の要件(20歳以上)を確認します。
- 普通養子縁組で養子にできない人(尊属・年長者)と、年齢の上限がないことを確認します。
- 配偶者の実子(未成年者)を養子にするとき、家庭裁判所の許可が要るかを確認します。
- 養子の子の代襲相続権(縁組後に生まれた子だけが代襲できる)を確認します。
- 選択肢 1正解
- 普通養子の養親になれるのは「20歳に達した者」です。満18歳以上なら誰でもなれるわけではないため不適切です。
- 選択肢 2不正解
- 尊属や年長者を養子にはできませんが、それ以外の成人は何歳でも養子になれるため適切です。
- 選択肢 3不正解
- 未成年者を養子にするときは原則として家庭裁判所の許可が要りますが、自分の直系卑属や配偶者の直系卑属を養子にするときは許可が要らないため適切です。
- 選択肢 4不正解
- 養子縁組の日以後に生まれた養子の子は養親の直系卑属になるため、養親の相続で代襲相続人になれるため適切です。
覚えるポイント
- 普通養子の養親になれる年齢:20歳以上(成年年齢引き下げ後も20歳据え置き)
- 養子の子の代襲相続:縁組後に生まれた子は代襲できるが、縁組前に生まれていた子は代襲できない
間違えやすいところ
- 成年年齢が18歳に下がったので、養親になれる年齢も18歳になったと間違える誤り
- 配偶者の連れ子(未成年者)を養子にするときも、家庭裁判所の許可が必要だと思い込む誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税財産と非課税規定の適用関係
相続・事業承継 · 死亡退職金の非課税限度額 / 相続放棄と非課税規定 / 契約者貸付金 / リビング・ニーズ特約
相続税の課税財産に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
みなし相続財産(死亡保険金や死亡退職金)の非課税の限度額(500万円×法定相続人の数)を使えるのは「相続人」だけです。相続を放棄した人は、最初から相続人でなかったものとみなされます。そのため、これらの非課税の限度額は引けません。
解き方
- 契約者貸付金があるときの死亡保険金のみなし相続財産の価額(貸付金を引いた後の受取額)を確認します。
- 生前給付金(リビング・ニーズ特約金)の残りの性質(もともとの相続財産である預貯金などで、死亡保険金ではないこと)を確認します。
- 死亡退職金の非課税で課税価格が基礎控除以下になるときの申告義務(申告は不要)を確認します。
- 相続を放棄した人が死亡退職金・死亡保険金をもらったとき、非課税枠を使えるか(使えない)を確認します。
- 選択肢 1不正解
- 契約者貸付金を引いて支払われた場合、みなし相続財産として課税されるのは引いた後の実際の受取額です。引く前の全額が保険金になり、貸付金を債務として引けるわけではありません。
- 選択肢 2不正解
- 生前にもらったリビング・ニーズ特約金の残りは、もともとの相続財産(預貯金や現金など)として課税されます。死亡保険金の非課税の限度額は使えません。
- 選択肢 3不正解
- 死亡退職金の非課税枠を使って課税価格の合計が遺産に係る基礎控除額以下になるときは、相続税の申告書を出す必要はありません。
- 選択肢 4正解
- 死亡退職金の非課税の規定を使えるのは「相続人」だけです。相続を放棄した妻はこの非課税額を使えないため適切です。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金・死亡退職金の非課税枠(500万円×法定相続人の数)は「相続人」のみ適用可能
- 相続放棄者はみなし相続財産を取得しても非課税枠の適用を受けられない(ただし法定相続人の数にはカウントされる)
間違えやすいところ
- 小規模宅地等の特例や配偶者の税額軽減と混同し、死亡退職金の非課税枠を使うだけで申告が必要だと間違えるミス
- 契約者貸付金を、亡くなった人の別の債務として引けると勘違いする誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与加算および相続時精算課税の相続税課税価格への加算額の計算
相続・事業承継 · 生前贈与加算 / 相続時精算課税 / 令和5年度税制改正 / 基礎控除110万円
Aさんは、2026年1月25日に死亡した父から、下記の〈贈与財産の概要〉のとおり、贈与を受けていた。Aさんが贈与を受けた財産につき、父の相続に係る相続税の課税価格に加算される金額として、最も適切なものはどれか。なお、いずれの財産も贈与税の課税対象となり、ほかに贈与は受けていないものとする。また、Aさんは贈与を受けた財産について贈与税の各種非課税制度の適用を受けていないものとする。 〈贈与財産の概要〉 ・2022年12月30日:父より株式150万円(暦年課税) ・2023年3月10日:父より現金100万円(暦年課税) ・2023年10月20日:父より現金200万円(暦年課税) ・2024年11月20日:父より土地1,000万円(相続時精算課税)
解答・解説を表示
解答
1
解説
令和5年度税制改正で、2024年1月1日以降の相続時精算課税には年110万円の基礎控除ができました。課税価格に加算するのは、基礎控除を引いた後の金額です。暦年課税の生前贈与加算を7年に延ばす改正は、2024年1月1日以降の贈与に段階的に適用されます。2023年12月31日以前の贈与は、これまでどおり「相続開始前3年以内」が加算の対象です。
解き方
- 相続開始日(2026年1月25日)から過去3年以内(2023年1月25日以降)の暦年課税の贈与を選び出します(2022年12月は対象外、2023年3月と10月は対象)。
- 2023年の暦年課税の贈与分(100万円+200万円=300万円)を出します。
- 2024年以降の相続時精算課税の贈与について、年110万円の基礎控除を引いた額(1,000万円-110万円=890万円)を出します。
- 加算する額を合計します(300万円+890万円=1,190万円)。
- 選択肢 1正解
- 2023年の暦年課税の贈与300万円と、2024年の相続時精算課税分890万円(1,000万円-110万円)の合計1,190万円になるため適切です。
- 選択肢 2不正解
- 2024年以降の暦年課税でできた「延長期間の総額100万円控除」を、誤って2023年の贈与などに当てはめた計算なので不適切です。
- 選択肢 3不正解
- 相続時精算課税の基礎控除110万円を引かず、1,000万円全額を加算した場合の計算(300万円+1,000万円=1,300万円)なので不適切です。
- 選択肢 4不正解
- 3年より前の2022年12月の株式150万円を含めるなど、加算の対象期間を間違えた計算なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税の基礎控除(年110万円):2024年1月1日以後の贈与について加算対象外
- 暦年課税の生前贈与加算:2023年12月31日以前の贈与は「3年以内」ルールが維持される
間違えやすいところ
- 2024年以後の相続時精算課税で、基礎控除110万円を引き忘れるミス
- 暦年課税加算の延長(7年)が2023年以前の贈与にもさかのぼって適用されると誤解するミス
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
親族関係図に基づく法定相続分・基礎控除額・相続税額の2割加算
相続・事業承継 · 法定相続分 / 基礎控除額 / 養子の数 / 代襲相続 / 2割加算
下記は、2026年1月25日に死亡したAさんの親族関係図である。Aさんの相続に関する次の記述(a)〜(c)のうち、適切なものはいくつあるか。 なお、孫Eさんおよび孫Fさんは、Aさんの普通養子であり、二女Dさん、孫Eさん、孫Fさん、兄Gさんは、Aさんから相続または遺贈により財産を取得し、相続税額が算出されるものとする。また、長女Cさんは相続の放棄をしており財産を取得しておらず、Aさんの配偶者および父母、長男BさんはAさんの相続開始前に死亡している。 (a) 二女Dさんの法定相続分は、4分の1である。 (b) 遺産に係る基礎控除額は、5,400万円である。 (c) 相続税額の2割加算の対象となる者は、孫Fさん、兄Gさんの2人である。
解答・解説を表示
解答
3
解説
養子が被相続人の直系卑属(孫)で、代襲相続人として相続権を持つときは、代襲相続人と養子の二つの立場を持ちます。この場合、相続税法上の法定相続人の数で養子の制限を受けません。また、相続税法上、相続を放棄した人は最初から放棄がなかったものとして法定相続人の数に入ります。孫養子(代襲相続人を除く)や兄弟姉妹は、相続税額の2割加算の対象です。
解き方
- 民法上の法定相続人と法定相続分を決めます(長男を代襲した孫E、養子の孫E、養子の孫F、二女Dの4者でそれぞれ1/4)。
- 相続税法上の「法定相続人の数」を決めます(放棄した長女Cも入れて実子枠3人+養子の孫F1人で計4人)。
- 基礎控除額を計算します(3,000万円+600万円×4人=5,400万円)。
- 財産をもらった人のうち、1親等の血族と代襲相続人以外の人(孫養子F、兄G)を2割加算の対象として選びます。
- 選択肢 1不正解
- (a)、(b)、(c)の記述がどれも正しいので、適切なものが1つとする記述は不適切です。
- 選択肢 2不正解
- (a)、(b)、(c)の記述がどれも正しいので、適切なものが2つとする記述は不適切です。
- 選択肢 3正解
- (a)、(b)、(c)の記述がどれも適切なので、「3つ」が正解です。
- 選択肢 4不正解
- すべての記述が適切なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 孫養子は1親等の法定血族となるが、代襲相続人でない限り相続税額の2割加算の対象となる
- 被相続人に実子がある場合、相続税法上の法定相続人の数に含められる養子は1人まで(ただし代襲相続人である養子は実子と同等扱い)
間違えやすいところ
- 長女Cが相続を放棄したことで、養子の孫Fに代襲相続が起きると間違えるミス(放棄では代襲は起きないが、養子として相続権を持つ)
- 代襲相続人である孫Eまで、孫養子として2割加算の対象に入れてしまう誤り
出題の前提:2025年10月1日現在施行の法令・出題条件に基づく
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.28(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の相続税評価
相続・事業承継 · 類似業種比準方式 / 純資産価額方式 / 取引相場のない株式
取引相場のない株式の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
取引相場のない株式の原則的な評価方法には、類似業種比準方式と純資産価額方式があります。類似業種比準方式では、比準要素(配当・利益・純資産)や類似業種の株価の計算ルールが決まっています。純資産価額方式では、取得後3年以内の土地等は時価で評価し、引当金は負債に入れないなどのルールがあります。
解き方
- 類似業種比準方式で、類似業種の株価の選び方と、比準要素(配当金額など)の計算方法を確認します。
- 純資産価額方式で、3年以内に取得した土地等の評価方法と、負債に計上できる項目(退職手当金と退職給与引当金の違い)を確認します。
- 配当金額の計算で「いずれか低いもの」と決めている記述が誤りだと判断します。
- 選択肢 1不正解
- 類似業種の株価は、課税時期の属する月、前月、前々月の各月の株価、前年平均株価、前2年間の平均株価のうち、最も低いものを選べます。
- 選択肢 2正解
- 評価会社の1株当たりの配当金額は、原則として直前期末以前2年間の平均とし、納税者の選択で直前1年間の金額によることも認められています。「いずれか低いもの」と決められているわけではありません。
- 選択肢 3不正解
- 純資産価額方式では、課税時期前3年以内に取得した土地等や家屋等の価額は、路線価等ではなく課税時期の通常の取引価額で評価します。
- 選択肢 4不正解
- 純資産価額方式の計算上、税法上の引当金や準備金(退職給与引当金等)は負債に計上できませんが、亡くなった人の死亡退職で支給が決まった退職手当金は負債に計上できます。
関連する分野を学ぶ
覚えるポイント
- 類似業種比準方式の1株当たり配当金額は原則直前2年平均、選択により直前1年間の金額によることができる。
- 純資産価額方式において課税時期前3年以内に取得した土地・建物は通常の取引価額で評価する。
間違えやすいところ
- 類似業種の株価の選び方(当月・前月・前々月・前年平均・前2年平均の5つから一番低いものを選ぶ)と、評価会社の配当の計算(2年平均または直前1年の選択制)を混同しないよう注意します。
出題の前提:2025年10月1日現在施行の法令等(財産評価基本通達)に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.29(公式掲載ページ) ↗(www.kinzai.or.jp)
相続人に対する株式の売渡請求
相続・事業承継 · 会社法 / 譲渡制限株式 / 売渡請求 / 株主総会特別決議
譲渡制限株式を発行している会社が、相続等により当該譲渡制限株式を承継した者に対し、その株式を会社に売り渡すことを請求することができる旨を定款に定めている場合の会社法上の取扱いに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
譲渡制限株式を発行する会社は、定款に定めることで、相続等で株式を取得した人に会社へ売り渡すよう請求できます(会社法174条)。売渡請求をするには、株主総会の特別決議で請求する株式の数と相手方を決めます。売買価格は当事者間の協議または裁判所の決定で決まるため、総会決議で一方的に決めることはできません。
解き方
- 相続人への株式の売渡請求に関する会社法の各規定(請求の期限、株主総会の決議事項、売買価格の決め方、財源の規制)を確認します。
- 株主総会の特別決議で決めるのは「株式の数」と「相手方」で、「売買価格」は入らない点を確認します。
- 選択肢1は売買価格を株主総会の特別決議で決めるとしているため、誤り(不適切)だと判断します。
- 選択肢 1正解
- 株主総会の特別決議で決めるのは「売渡請求をする株式の数」と「相手方」です。売買価格は協議や裁判所への申立てなどで決まるため、株主総会で決めるわけではありません。
- 選択肢 2不正解
- 会社が相続人に株式の売渡請求をするときは、会社が相続等があったことを知った日から1年以内に請求しなければなりません(会社法176条1項)。
- 選択肢 3不正解
- 売渡請求をするときは、その請求に係る株式の数を明らかにして行わなければなりません(会社法176条1項)。
- 選択肢 4不正解
- 相続人への売渡請求による自己株式の取得でも財源規制がかかります。渡す金銭等の総額は、買取りの効力発生日の分配可能額を超えてはなりません(会社法176条2項、461条1項5号)。
関連する分野を学ぶ
覚えるポイント
- 相続人に対する株式の売渡請求は「知った日から1年以内」に行う必要がある。
- 売渡請求の株主総会特別決議では「相手方」と「株式数」を決め、価格は協議または裁判所への申立てにより決定する。
間違えやすいところ
- 自己株式の取得なので分配可能額の制限(財源規制)を受ける点や、特別決議で売買価格そのものを決められるわけではない点に注意します。
出題の前提:2025年10月1日現在施行の会社法に基づく。
出典:金融財政事情研究会『2026年1月 1級 学科(基礎編)』
公式問題 p.29(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年1月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2026年1月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。