


金融商品取引法とは
金融商品取引法は、情報や経験の差がある中で投資者が判断できる環境を整えるためのルールです。説明書類の有無と、顧客に適合した勧誘かどうかは別に確認します。
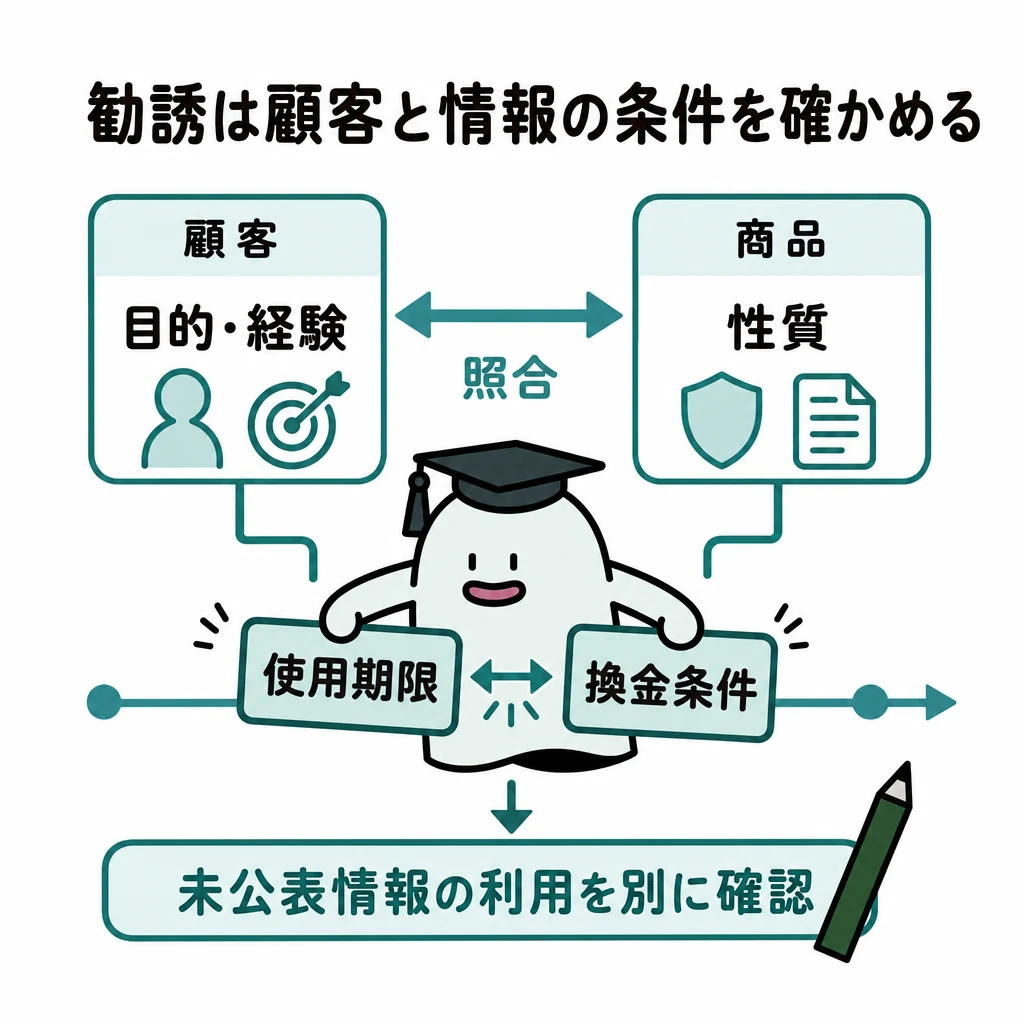
金融商品取引のルールは、情報や経験の差がある中で投資者が判断できる環境を整えるためのものです。説明書類があることと、顧客に適合した勧誘であることは別に確認します。
基本の仕組み
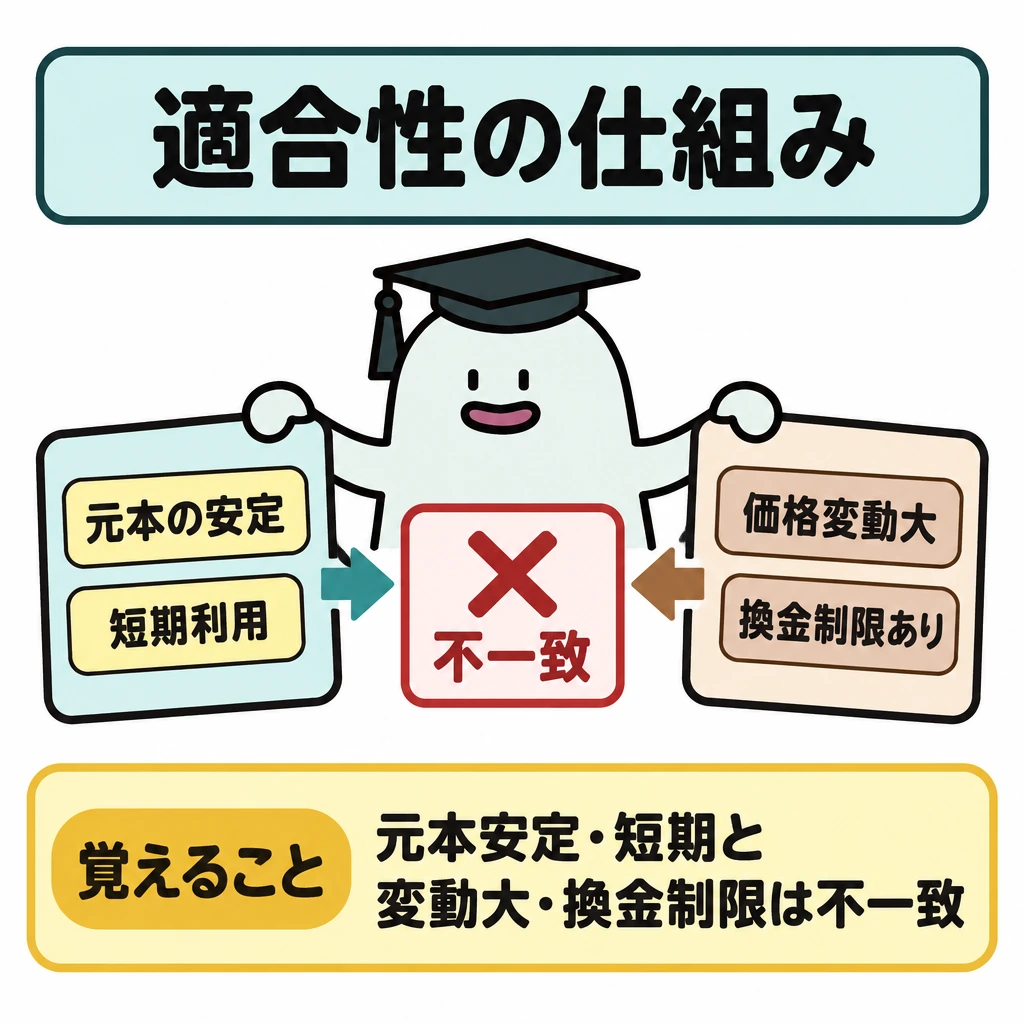
例えば元本の安定と短期の利用を希望する人に、価格変動が大きく換金制限もある商品を勧める場面では、顧客の知識・経験・財産・目的との適合性が問題になります。リスク説明を一文読めば目的との不一致が消えるわけではありません。
インサイダー取引規制では、重要事実、知った立場、公表の状況、取引の対象等を確認します。会社関係者本人でなければ常に規制対象外という理解は不十分です。未公表情報を受け取った人も含めた関係を読みます。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らす適合性の原則を考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクや手数料を、期待できる利益と一緒に確認します。
預金保険の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本1,000万円までとその利息等が基本の保護範囲です。証券会社が破綻した場合の分別管理や投資者保護基金は、投資商品の値下がり損失を補償する仕組みではありません。何の事故に備える制度かを分けます。
金融商品と税金は、所得の種類、口座、課税方式の順に確認します。上場株式等の譲渡損失を、給与所得へ自由に差し引けるわけではありません。例えば上場株式等の譲渡損失30万円と、申告分離課税を選択した上場株式等の配当10万円があれば、確定申告で通算した後に損失20万円が残ります。残った損失の繰越控除には、翌年以後も確定申告を続けるなどの要件があります。
セーフティネットの判断では、まず損失の原因を特定します。保有株式の値下がりは投資リスク、金融機関の破綻で財産を返還できないことは別の問題です。例えば証券会社が破綻しても適切に分別管理された顧客財産は返還が原則で、投資者保護制度が株価を購入価格へ戻すわけではありません。
最新動向は、金融庁の制度案内、法令・監督指針の適用日、日本銀行の公表資料を確認します。新制度の発表日と利用開始日は同じとは限りません。例えば金利見通しが変わったら、債券価格だけでなく住宅ローン返済、外貨商品の円換算、保有資産の配分まで影響をたどり、前提と確認日を記録します。
投資者保護と取引規制を分類
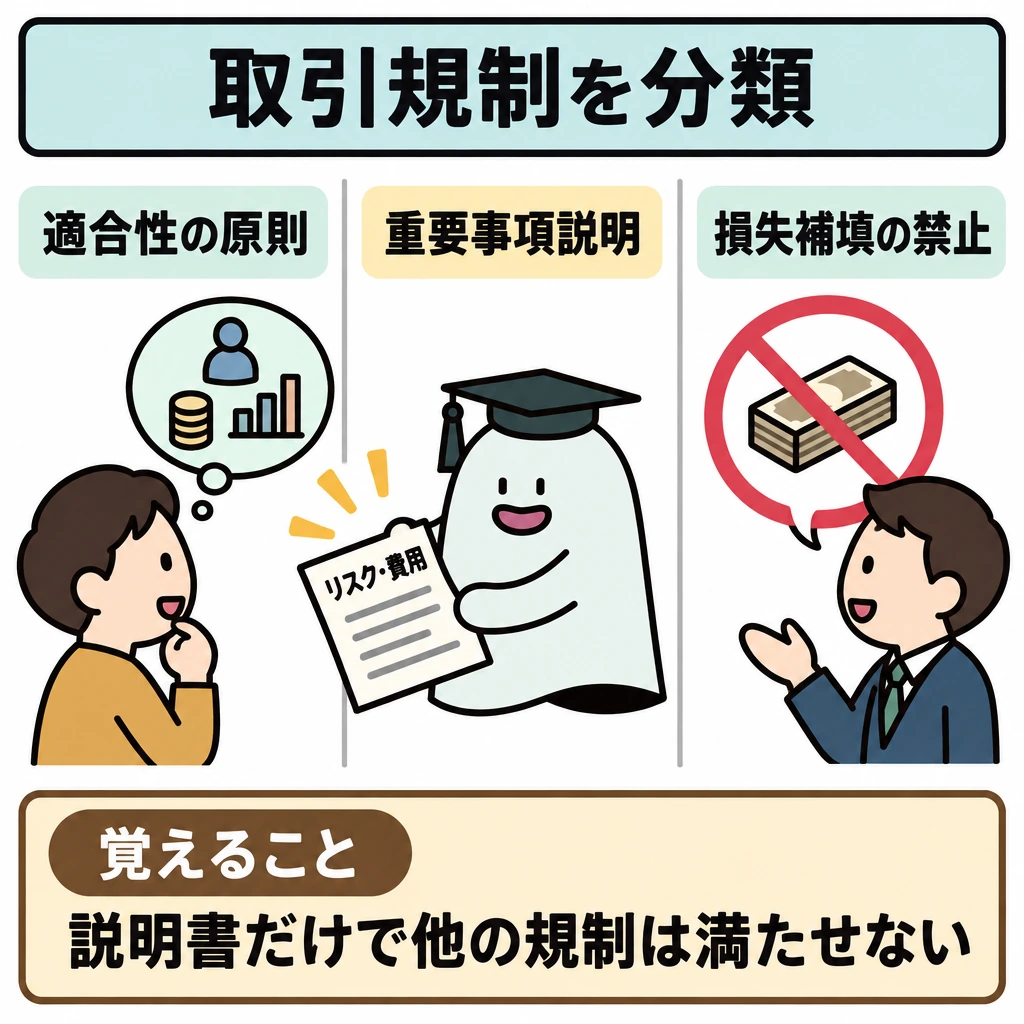
適合性の原則は顧客の知識・経験・財産状況・契約目的に照らした勧誘、重要事項説明は商品に伴うリスク・費用等の情報提供、損失補填の禁止は損失を埋める約束や補填に関する規制です。一つの説明書を渡しただけで、他の規制が満たされるわけではありません。
インサイダー取引の判定では会社関係者・情報受領者、重要事実を知った時点、公表の有無、対象有価証券を並べます。利益の発生や本人が役員であることだけで結論せず、未公表の重要事実に基づく取引かを読む必要があります。
預金保険は決済用預金を全額、一般預金等を一金融機関ごとに元本1,000万円と利息等まで保護します。証券会社の顧客財産は分別管理が原則で、返還できない場合に投資者保護基金が機能します。株価下落や投信の運用損失は破綻時の返還不能とは別です。
| 制度・規制 | 何を守るか |
|---|---|
| 適合性・重要事項説明 | 顧客に合う選択と判断材料 |
| インサイダー取引規制 | 未公表重要事実を利用した取引の防止 |
| 預金保険 | 金融機関破綻時の対象預金 |
| 分別管理・投資者保護基金 | 証券会社破綻時の顧客財産返還 |
| 投資商品の価格変動 | 保護制度による元本保証なし |
販売ルールとセーフティネットの数値
金融サービス提供法では、金融商品販売業者等が重要事項の説明義務に違反したり断定的判断を提供したりして顧客に損害が生じた場合、損害賠償責任を負い、元本欠損額が損害額と推定されます。消費者契約法は、事業者の不実告知・断定的判断の提供・不利益事実の不告知等で誤認して結んだ消費者契約の取消しを認めます。
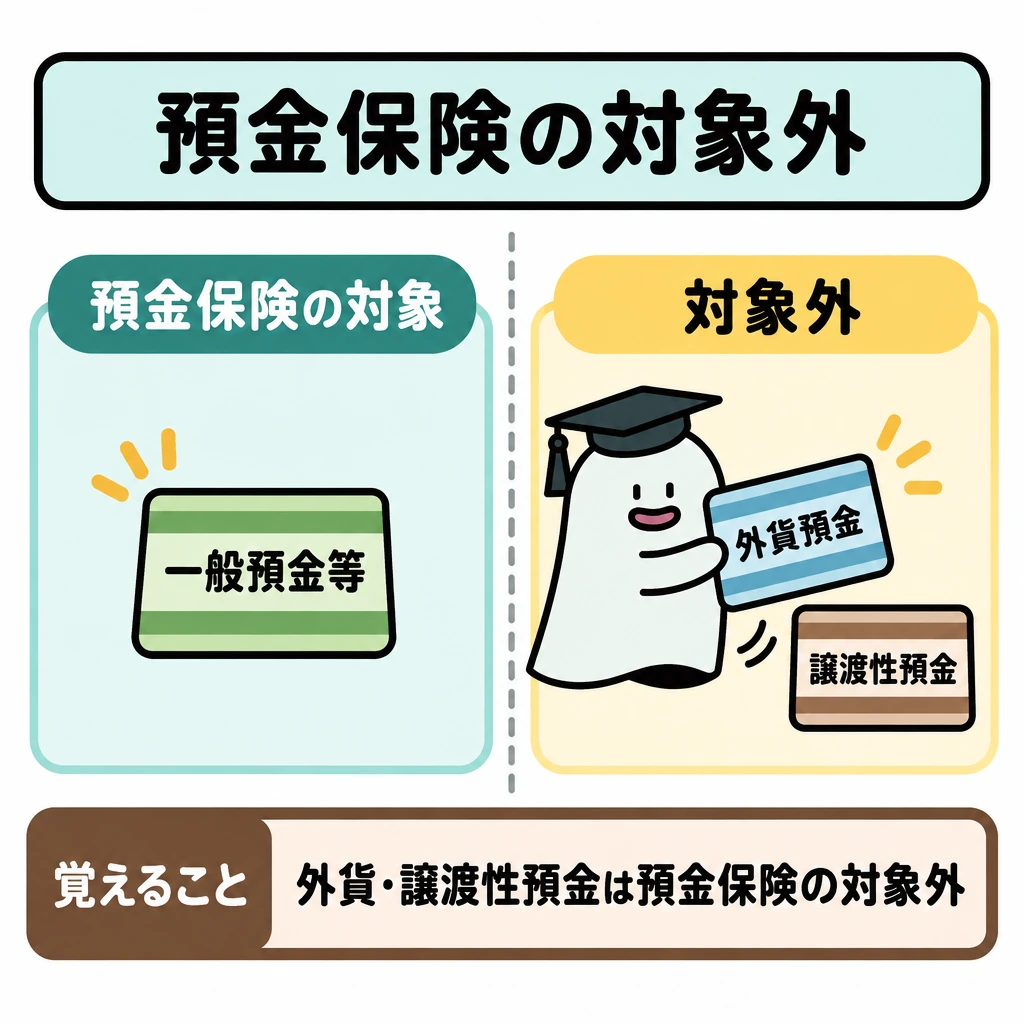
預金保険では、外貨預金や譲渡性預金は保護の対象外です。投資者保護基金は、分別管理の不備等で証券会社が顧客資産を返還できない場合に、一般顧客1人当たり1,000万円まで補償します。生命保険契約者保護機構は、破綻時に原則として責任準備金等の90%までを補償します。
| 制度 | 保護・補償の範囲 | 対象外の例 |
|---|---|---|
| 預金保険(決済用預金) | 全額 | — |
| 預金保険(一般預金等) | 1金融機関ごとに1人当たり元本1,000万円と利息等 | 外貨預金・譲渡性預金 |
| 投資者保護基金 | 返還できない顧客資産を1人当たり1,000万円まで | 値下がりによる損失 |
| 生命保険契約者保護機構 | 責任準備金等の原則90%まで | 高予定利率契約は補償割合が下がる |
金融商品の課税とNISA
上場株式等の配当・譲渡益、特定公社債等の利子は原則20.315%(所得税15%、復興特別所得税0.315%、住民税5%)です。上場株式等の配当は総合課税・申告分離課税・申告不要から選べますが、発行済株式等の3%以上を持つ大口株主等の配当は総合課税です。預貯金の利子は源泉分離課税で、損益通算には使えません。
上場株式等の譲渡損失は、上場株式等・特定公社債等の譲渡益や利子、申告分離課税を選んだ配当と通算できます。残った損失は、確定申告を続けることで翌年以後3年間繰り越せます。非上場株式等(一般株式等)の譲渡損益とは通算できません。
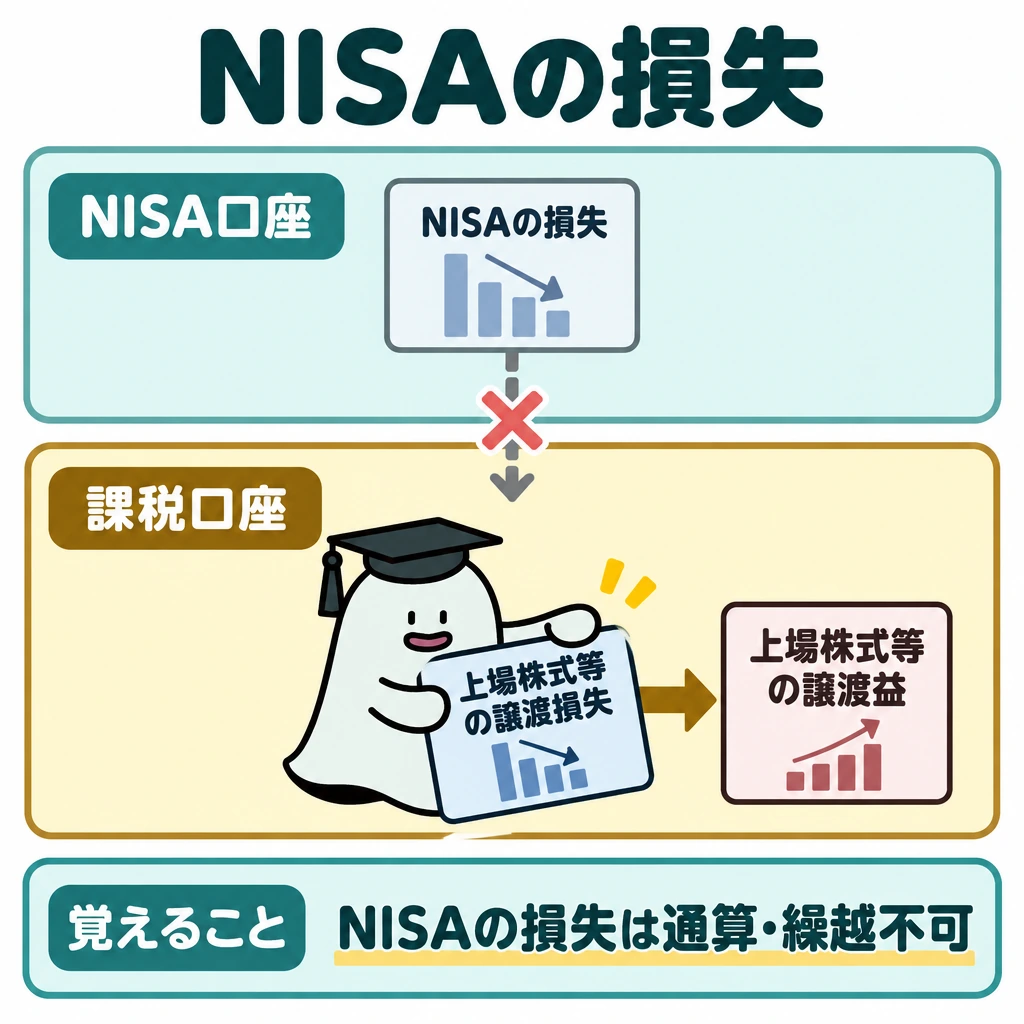
NISAはつみたて投資枠が年120万円、成長投資枠が年240万円で併用でき、非課税保有限度額は1人1,800万円(うち成長投資枠1,200万円)です。限度額は取得価額で管理し、売却した分の枠は翌年以後に再利用できます。NISA口座内の損失はないものとされ、課税口座の利益との損益通算や繰越控除はできません。
外貨預金の為替差益は雑所得(総合課税)ですが、預入時に為替予約を付けた場合は源泉分離課税です。外貨建MMFや外国債券の為替差益は、上場株式等・特定公社債等の譲渡益として申告分離課税の対象になります。
| 所得・商品 | 課税方式 | 損失の扱い |
|---|---|---|
| 預貯金の利子 | 源泉分離課税(20.315%) | 通算なし |
| 特定公社債等の利子 | 申告分離課税または申告不要 | 上場株式等の譲渡損失と通算可 |
| 上場株式等の配当 | 総合課税・申告分離課税・申告不要を選択 | 申告分離課税を選べば通算可 |
| 上場株式等の譲渡 | 申告分離課税(特定口座の源泉徴収ありは申告不要も可) | 配当等と通算、3年間繰越 |
| NISA口座の配当・譲渡益 | 非課税 | 損失はないものとされる |
試験に出る
- 説明書類があることと、顧客に適合した勧誘かどうかは別に確認する。
- 適合性の原則は、顧客の知識・経験・財産・目的に照らして判断する。
- インサイダー規制は重要事実・知った立場・公表状況・取引対象で判断し、受領者も対象になり得る。
- 預金保険は預金者一人当たり元本1,000万円までと利息等が基本。投資商品の値下がりは補償しない。
- 金融商品と税金は所得の種類・口座・課税方式の順に確認し、譲渡損失を給与所得へ自由に通算できない。
- 金融サービス提供法では、重要事項の説明義務違反等による損害額は元本欠損額と推定される。
- 上場株式等の配当・譲渡益、特定公社債等の利子は20.315%。大口株主(3%以上)の配当は総合課税。
- NISAはつみたて投資枠年120万円・成長投資枠年240万円、非課税保有限度額1,800万円(成長投資枠1,200万円)。NISA口座の損失は損益通算できない。
重要な言葉
- 適合性の原則
- 顧客の知識・経験・財産・目的に合った商品を勧めるという原則。
- インサイダー取引
- 未公表の重要事実を知る者が、公表前にその銘柄を取引する行為。
- 分別管理
- 証券会社が顧客の財産を自己の財産と区分して管理すること。
- 元本欠損額
- 顧客が支払った金額から、受け取った金額や残る権利の価値を差し引いた損失額。金融サービス提供法で損害額と推定される。
- 非課税保有限度額
- NISAで非課税で保有できる総額。取得価額(簿価)で管理し、売却分の枠は翌年以後に再利用できる。
- 決済用預金
- 無利息・要求払い・決済サービスを提供できる、の3要件を満たす預金。預金保険で全額保護される。
確認問題
確かめよう規制問題はどう整理すると判断しやすくなりますか。
「誰が、どの情報を、いつ知り、いつ取引したか」を年表にすると判断しやすくなります。利益が出たかだけで違反の有無を決めないようにします。
適合性の原則では、顧客の知識・経験・財産・目的に照らして勧誘する。
投資商品の値下がり損失は、投資者保護基金で補償される。
NISA口座で生じた上場株式の譲渡損失は、特定口座の譲渡益と損益通算できる。
顧客の知識・経験・財産・目的に照らして勧誘する原則は?
上場株式等の譲渡損失について正しいものは?
金融商品取引のルールは、情報や経験の差がある中でが判断できる環境を整えるためのものです。説明書類があることと、顧客に適合したであることは別に確認します。
例えば元本の安定と短期の利用を希望する人に、価格変動が大きく換金制限もある商品を勧める場面では、顧客の知識・経験・財産・目的とのが問題になります。リスク説明を一文読めば目的とのが消えるわけではありません。
規制では、、知った立場、公表の状況、取引の対象等を確認します。会社関係者本人でなければ常に規制対象外という理解は不十分です。未公表情報を受け取った人も含めた関係を読みます。
金融商品を勧める場面では、顧客の知識、経験、財産の状況、契約の目的に照らすを考えます。損失を埋め合わせる約束で勧誘してよいわけではありません。重要なリスクやを、期待できる利益と一緒に確認します。
の対象となる一般預金等は、一金融機関ごとに預金者一人当たり元本までとその利息等が基本の保護範囲です。証券会社が破綻した場合の分別管理や投資者保護基金は、投資商品の値下がり損失を補償する仕組みではありません。何の事故に備える制度かを分けます。
金融商品と税金は、所得の種類、口座、の順に確認します。上場株式等の譲渡損失を、給与所得へ自由に差し引けるわけではありません。例えば上場株式等の譲渡損失と、申告分離課税を選択した上場株式等の配当10万円があれば、確定申告で通算した後に損失20万円が残ります。残った損失の繰越控除には、翌年以後も確定申告を続けるなどの要件があります。
セーフティネットの判断では、まず損失の原因を特定します。保有株式の値下がりは投資リスク、金融機関の破綻で財産を返還できないことは別の問題です。例えば証券会社が破綻しても適切にされた顧客財産は返還が原則で、が株価を購入価格へ戻すわけではありません。
最新動向は、金融庁の制度案内、法令・監督指針の、日本銀行の公表資料を確認します。新制度の発表日と利用開始日は同じとは限りません。例えば金利見通しが変わったら、債券価格だけでなく住宅ローン返済、外貨商品の円換算、保有資産の配分まで影響をたどり、前提とを記録します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について