


債券価格とは
債券価格は、将来受け取る利息と元本を現在価値へ割り引いた合計です。割引率が高いほど、同じ受取額の現在価値は小さくなります。
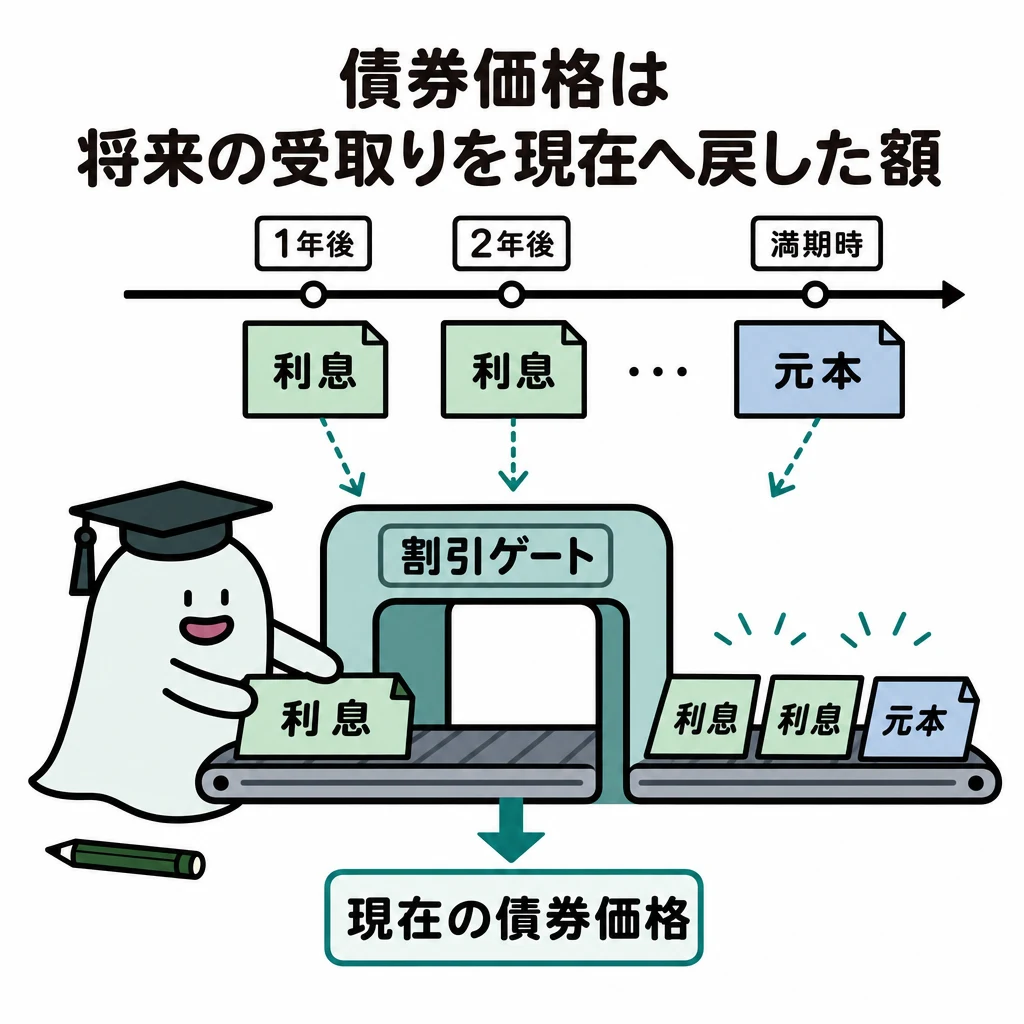
債券価格は、将来受け取る利息と元本を現在価値へ割り引いた合計として理解できます。割引率が高くなるほど、同じ将来の受取額の現在価値は小さくなります。
| 1年後に102円を受け取る債券 | 現在価値 |
|---|---|
| 割引率2% | 102÷1.02=100円 |
| 割引率3% | 102÷1.03≒99.03円 |
| 比較から分かること | 将来の受取額が同じでも、割引率が上がると価格は下がる |
基本の仕組み
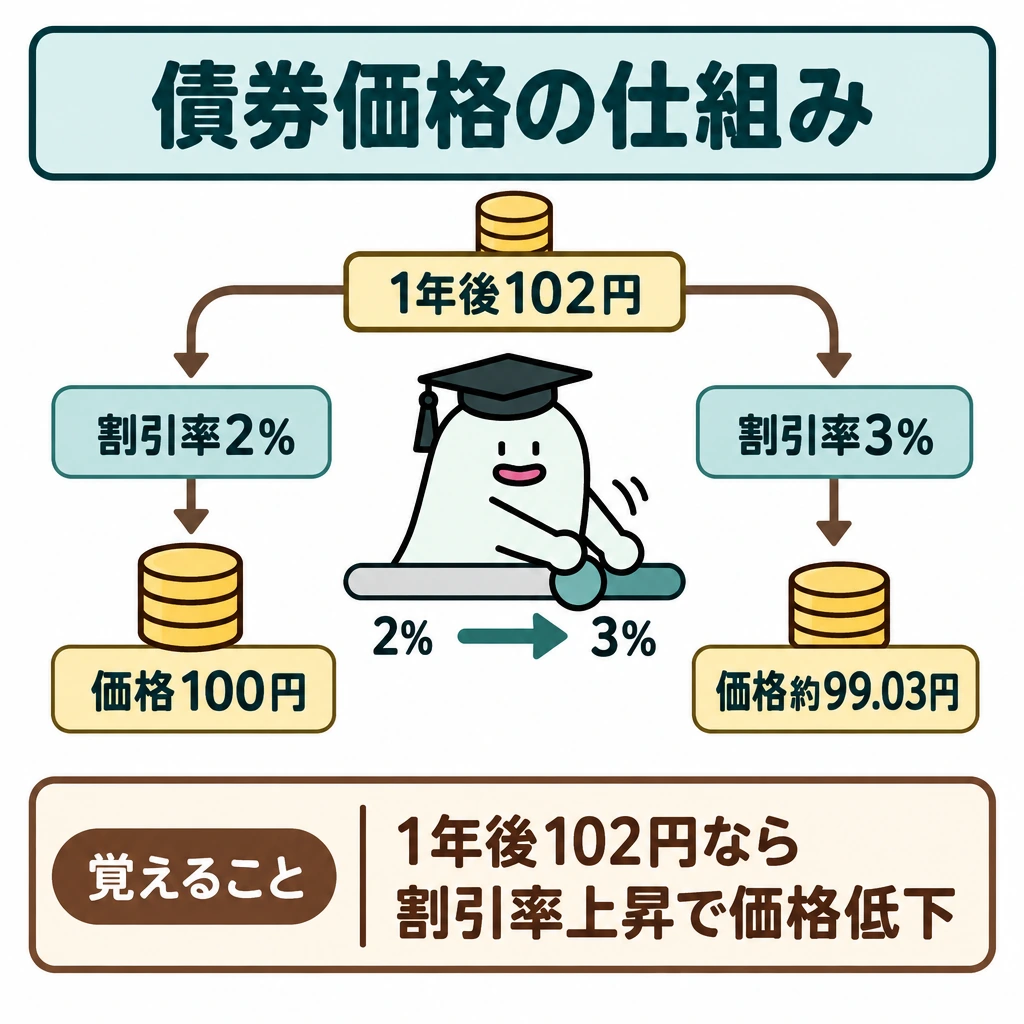
1年後に102円を受け取るだけの債券なら、割引率2%で価格は102÷1.02=100円。割引率3%なら102÷1.03≒99.03円です。金利上昇で価格が下がる理由を一回の受取りで確認できます。
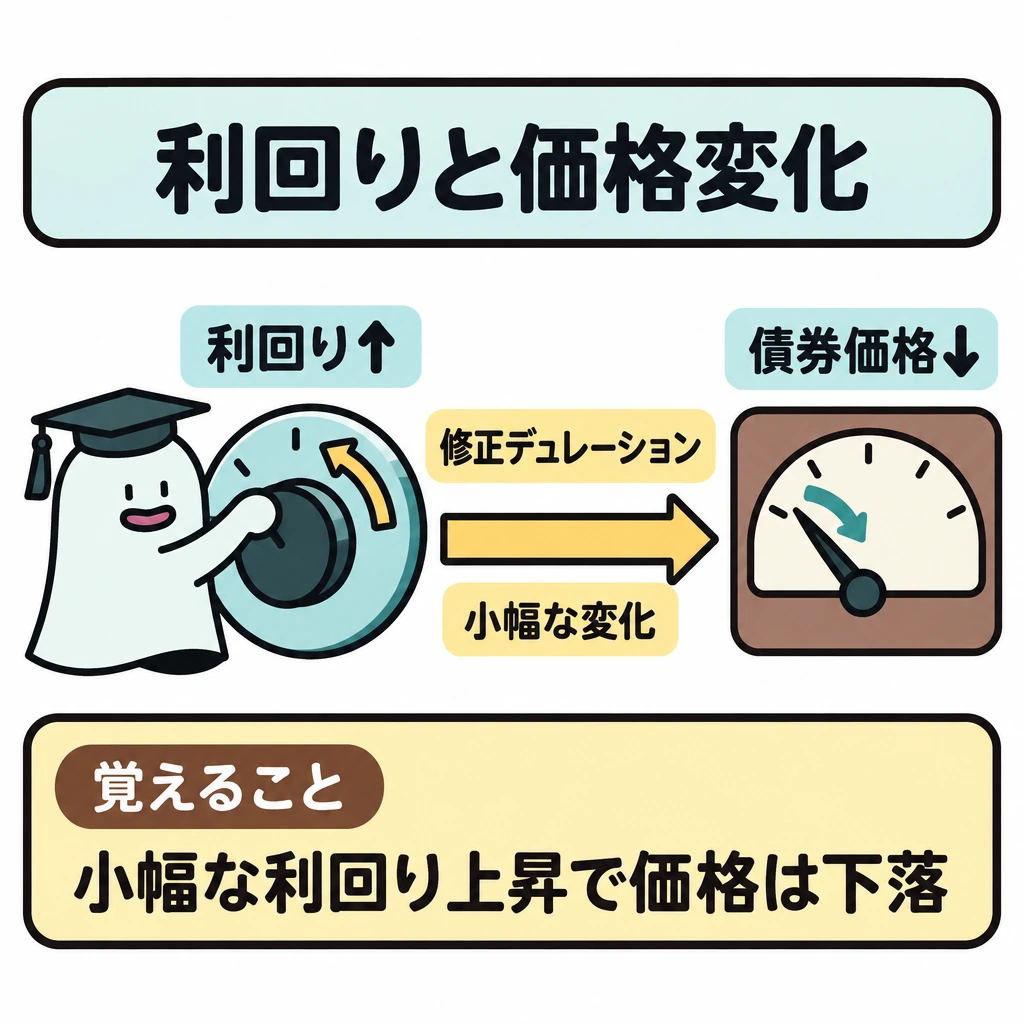
修正デュレーションは、利回りの小さな変化に対する価格変化率の近似に使います。修正デュレーション5、利回り上昇0.01(1ポイント)なら、価格変化率の近似は−5×0.01=−5%です。大きな変化ではコンベクシティ等の影響があり、常に正確な値ではありません。
利回り・デュレーション・信用を切り分ける
表面利率は年利子÷額面、最終利回りは年利子と満期償還差損益の年平均を取得価格で割り、所有期間利回りは年利子と売却差損益の年平均を取得価格で割ります。割引債は利札がなく、取得価格と償還額の差を収益とします。
デュレーションは資金回収までの平均期間を表す指標で、修正デュレーションは小幅な利回り変化に対する価格変化率の近似を与えます。価格変化率≒−修正デュレーション×利回り変化(小数)です。大幅な変化ではコンベクシティも影響し、金利上昇と信用格付け悪化による価格下落を同一の原因にしません。
信用リスクは発行体が約束どおり元利金を払えないリスク、流動性リスクは望む価格・時期で売却しにくいリスクです。格付けはBBB(Baa)以上が投資適格、BB(Ba)以下が投機的等級とされます。外貨建債券ではさらに為替リスクを考え、外貨額の収益と円換算後の手取額を分けます。
| 指標・リスク | 確認する対象 |
|---|---|
| 表面利率 | 額面に対する年利子 |
| 最終利回り | 取得から償還までの収益 |
| 所有期間利回り | 取得から途中売却までの収益 |
| 修正デュレーション | 小幅な利回り変化への価格感応度 |
| 信用・流動性・為替 | 支払能力・売買可能性・円換算 |
利回りとデュレーションの計算式
単利の最終利回り(%)={表面利率+(額面100円−購入価格)÷残存年数}÷購入価格×100です。表面利率2%、残存4年、購入価格98円なら(2+2÷4)÷98×100≒2.55%です。所有期間利回りは額面を売却価格、残存年数を所有年数に置き換え、応募者利回りは購入価格を発行価格に置き換えます。
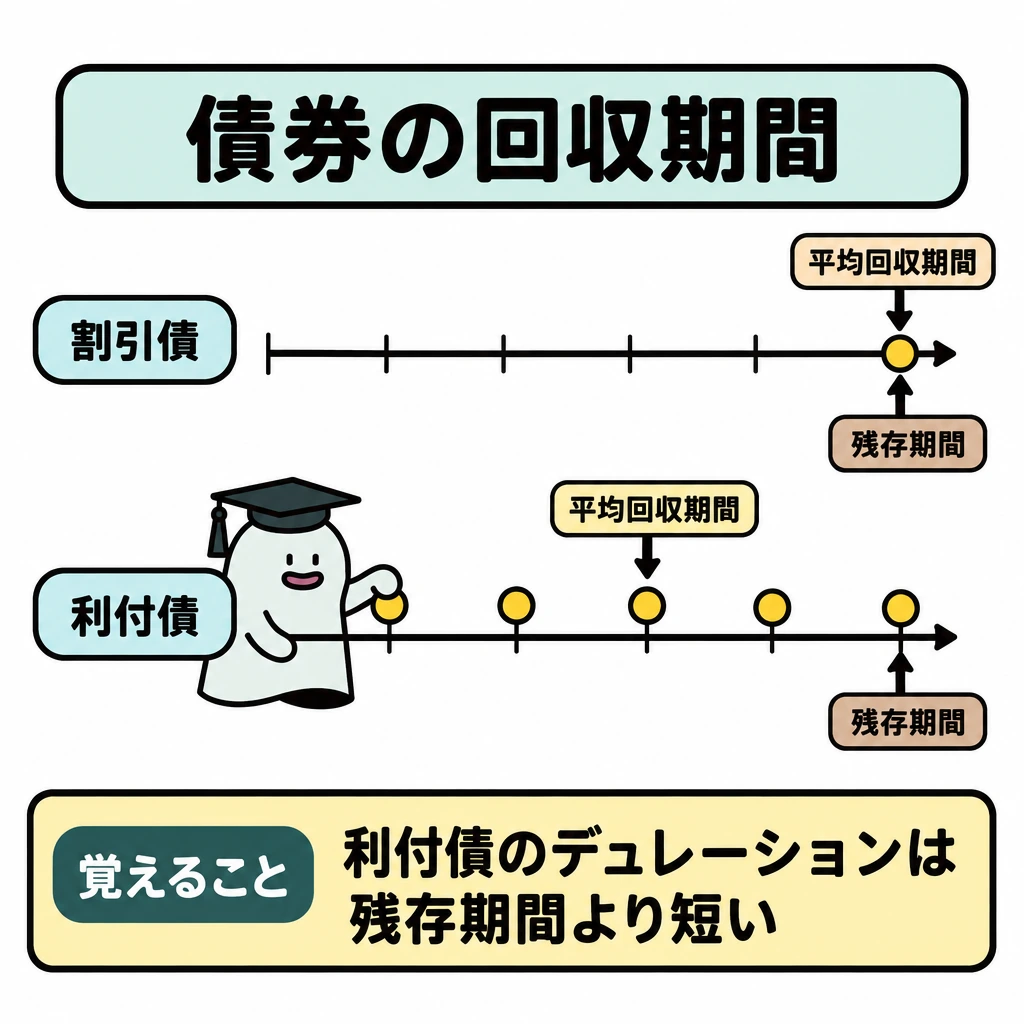
マコーレー・デュレーションは、各期のキャッシュフローの現在価値で重み付けした平均回収期間です。修正デュレーション=マコーレー・デュレーション÷(1+最終利回り)です。割引債のマコーレー・デュレーションは残存期間と一致し、利付債は残存期間より短くなります。残存期間が長く、表面利率や利回りが低いほどデュレーションは長くなります。
コンベクシティを加えると、価格変化率≒−修正デュレーション×Δy+1/2×コンベクシティ×Δy²です。修正デュレーション5、コンベクシティ40、利回り1ポイント上昇なら−5×0.01+0.5×40×0.0001=−4.8%です。通常の債券ではコンベクシティが正のため、値上がりは直線近似より大きく、値下がりは直線近似より小さくなります。
| 利回り | 分子(年当たりの収益) | 分母 |
|---|---|---|
| 最終利回り | 表面利率+(100−購入価格)÷残存年数 | 購入価格 |
| 所有期間利回り | 表面利率+(売却価格−購入価格)÷所有年数 | 購入価格 |
| 応募者利回り | 表面利率+(100−発行価格)÷償還年限 | 発行価格 |
| 直接利回り | 表面利率 | 購入価格 |
試験に出る
- 債券価格は将来の利息と元本の現在価値の合計。
- 割引率が上がると、同じ受取額の現在価値は下がる。
- 修正デュレーションは利回りの小さな変化に対する価格変化率の近似。
- 修正デュレーション5のとき1ポイント上昇で価格変化率は約−5%。
- 大きな変化ではコンベクシティ等の影響があり、近似が常に正確とは限らない。
- 最終利回り={表面利率+(100−購入価格)÷残存年数}÷購入価格×100(単利)。
- 修正デュレーション=マコーレー・デュレーション÷(1+利回り)。割引債のマコーレー・デュレーションは残存期間と等しい。
- 価格変化率≒−修正デュレーション×Δy+1/2×コンベクシティ×Δy²。
重要な言葉
- 現在価値
- 将来受け取る金額を、割引率で現在の価値に換算したもの。
- 修正デュレーション
- 利回りの小さな変化に対する債券価格の変化率を近似する指標。
- コンベクシティ
- デュレーションだけでは表せない、価格変化の曲がり具合。
- マコーレー・デュレーション
- 各期のキャッシュフローの現在価値で重み付けした、投資元本の平均回収期間。
- 最終利回り
- 債券を購入してから満期償還まで保有した場合の、購入価格に対する年当たりの収益率。
確認問題
確かめよう利回りが1%から2%へ上がる変化を「1%増」とだけ書くと曖昧なのはなぜでしょう。
1パーセントポイント=小数0.01と単位をそろえて計算する必要があるからです。
割引率が上がると、同じ将来の受取額の現在価値は大きくなる。
修正デュレーション5のとき、利回りが1ポイント上がると価格変化率は約−5%。
1年後に102円を受け取る債券の、割引率3%での価格は?
表面利率2%、残存4年、購入価格98円の固定利付債の最終利回り(単利、小数点以下第3位四捨五入)は?
債券価格は、将来受け取る利息と元本をへ割り引いた合計として理解できます。が高くなるほど、同じ将来の受取額の現在価値は小さくなります。
1年後に102円を受け取るだけの債券なら、割引率2%で価格は102÷1.02=。割引率3%なら102÷1.03≒です。金利上昇で価格が下がる理由を一回の受取りで確認できます。
は、利回りの小さな変化に対する価格変化率の近似に使います。修正デュレーション5、利回り上昇0.01(1ポイント)なら、価格変化率の近似は−5×0.01=です。大きな変化ではコンベクシティ等の影響があり、常に正確な値ではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について