


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 1級 学科(基礎編)の概要
ファイナンシャル・プランニング業務と関連法規
ライフプランニングと資金計画 · 関連法規 / FPの倫理とコンプライアンス / 独占業務
ファイナンシャル・プランニングを業として行ううえでの関連法規に関する次の記述のうち、最も不適切なものはどれか。なお、本問における独占業務とは当該資格を有する者のみが行うことができる業務とし、各関連法規の別段の定め等は考慮しないものとする。
解答・解説を表示
解答
3
解説
FPは、仕事のなかで各専門法令に違反しないよう気をつける必要があります。なぜなら、税理士や社労士など、それぞれの資格だけができる「独占業務」の範囲や、お金をもらうかどうかの条件が法律で決まっているからです。
解き方
- それぞれの選択肢について、資格ごとの独占業務の範囲と、有償か無償かの条件を確かめます。
- 社会保険労務士だけができる仕事に、裁判所での訴訟手続の代理が入っているかを、法律に照らして判断します。
- 選択肢 1不正解
- 税理士法では、「税務代理」「税務書類の作成」「税務相談」は、お金をもらうかどうかに関係なく、税理士だけができる仕事と決められています。
- 選択肢 2不正解
- 不動産の鑑定評価に関する法律では、報酬を得て仕事として行う不動産の鑑定評価は、不動産鑑定士だけができる仕事と決められています。
- 選択肢 3正解
- 「労使紛争に関する訴訟手続の代理」は弁護士の仕事であり、社会保険労務士だけができる仕事には含まれません。
- 選択肢 4不正解
- 司法書士法第73条では、登記手続の代理や法務局に出す書類の作成は、お金をもらうかどうかに関係なく、司法書士などだけができる仕事と決められています。
覚えるポイント
- 税理士業務と司法書士業務は無償であっても資格を有しない者が業として行うことは禁止されています。
間違えやすいところ
- 特定社会保険労務士(社労士の上位資格)に認められているのは、個別の労働トラブルの「あっせん手続き等の代理」だけです。裁判で訴訟代理人にはなれません。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
後期高齢者医療制度の被保険者・保険料・給付
ライフプランニングと資金計画 · 後期高齢者医療制度 / 窓口負担割合 / 住所地特例 / 所得割額
後期高齢者医療制度に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
後期高齢者医療制度は、75歳以上の人などを対象にした医療保険です。生活保護を受けている人は対象から外れます。保険料は均等割と所得割からなり、窓口での負担割合は所得に応じて1割・2割・3割に分かれます。
解き方
- 生活保護を受けている人が対象から外れる条件と、所得割額の計算のもとになる基準を確かめます。
- 窓口負担の割合の区分(一般などは1割、一定以上の所得がある人は2割、現役並み所得者は3割)と、住所地特例の扱いを照らし合わせます。
- 選択肢 1不正解
- 生活保護を受けている世帯の人は、後期高齢者医療制度の対象から外れ、被保険者にはなりません。
- 選択肢 2正解
- 公的年金等控除額110万円と基礎控除43万円を合わせると153万円になるため、老齢年金の収入が153万円以下なら所得割額はかかりません。
- 選択肢 3不正解
- 現役並み所得者の窓口負担の割合は3割です(一般や低所得の人は1割、一定以上の所得がある人は2割)。
- 選択肢 4不正解
- 住所地特例が適用されるため、施設があるS県ではなく、引っ越す前のK県の後期高齢者医療広域連合の被保険者のままです。
覚えるポイント
- 後期高齢者医療制度の一部負担割合は「原則1割」「一定以上所得者2割」「現役並み所得者3割」の3段階です。
間違えやすいところ
- 介護老人保健施設などに入所して住所を移しても、住所地特例が適用されます。そのため、引っ越す前の広域連合が保険者のままです。ここを見落としやすいです。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の基本手当の支給要件と給付内容
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 賃金日額 / 受給期間延長
雇用保険の基本手当に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
雇用保険の基本手当は、失業中の生活を支えるための給付です。受給できる条件や、手続きをするハローワークの管轄(住んでいる場所を管轄する)、賃金日額の計算方法、定年退職などの場合の受給期間の延長の特例が細かく決められています。
解き方
- 倒産などで離職した特定受給資格者の計算期間(離職日の前1年間に被保険者期間が6カ月以上)を確かめます。
- 求職の申し込みをする窓口(住所地を管轄するハローワーク)と、賃金日額の計算基準(直前6カ月分を180で割る、上限と下限がある)を照らし合わせます。
- 選択肢 1不正解
- 倒産などによる特定受給資格者は、原則として離職日の前「1年間」に被保険者期間が通算6カ月以上あれば受給資格を満たします(2年間ではありません)。
- 選択肢 2不正解
- 求職の申し込みや受給の手続きは、事業所の所在地ではなく、受給する人の「住所や居所を管轄する」ハローワークで行います。
- 選択肢 3正解
- 賃金日額は、原則として最後の6カ月間に支払われた賃金(賞与を除く)の総額を180で割って計算します。下限額と、年齢区分に応じた上限額があります。
- 選択肢 4不正解
- 60歳以上の定年退職などの場合、受給期間の延長は本来の1年に最長3年を足せるため、受給期間は「最長で4年」となります。
関連する分野を学ぶ
覚えるポイント
- 基本手当の手続きを行うのは「住所地を管轄するハローワーク」であり、勤務先の所在地ではありません。
間違えやすいところ
- 定年退職などの場合の受給期間の延長は、延長できるのが最長3年です。もともとの1年と合わせると、全体で最長4年になる点に注意しましょう。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
厚生年金保険の標準報酬月額および標準賞与額
ライフプランニングと資金計画 · 厚生年金保険 / 定時決定 / 標準報酬月額 / 標準賞与額
厚生年金保険の標準報酬月額および標準賞与額に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
厚生年金保険の保険料や給付額のもとになる標準報酬月額は、毎年1回、4月から6月の報酬を基に定時決定で決まります。そして、その額は同じ年の9月から翌年8月までの各月に使われます。
解き方
- 定時決定で決まった標準報酬月額が使われる月(9月から翌年8月まで)を確かめます。
- 等級区分の最高等級(32等級・65万円)、標準賞与額の上限(1カ月あたり150万円)、保険料率(18.3%を折半)のそれぞれが正しいかを判断します。
- 選択肢 1正解
- 定時決定で決まった標準報酬月額は、その年の「9月」から翌年の「8月」までの各月に使われます。
- 選択肢 2不正解
- 厚生年金保険の標準報酬月額は全部で32等級(1等級8.8万円〜32等級65万円)です。報酬月額が100万円の場合は、最高等級の65万円になります。
- 選択肢 3不正解
- 標準賞与額は1,000円未満を切り捨てて決めます。1カ月あたり150万円の上限があります。
- 選択肢 4不正解
- 厚生年金保険の保険料率は18.3%で、事業主と被保険者が半分ずつ負担します。
関連する分野を学ぶ
覚えるポイント
- 厚生年金保険および健康保険の定時決定の適用期間は「9月から翌年8月まで」です。
間違えやすいところ
- 健康保険の標準賞与額の上限(年度で累計578万円)と、厚生年金保険の上限(1カ月あたり150万円)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢年金の繰上げ受給額の計算
ライフプランニングと資金計画 · 老齢年金の繰上げ / 特別支給の老齢厚生年金 / 減額率 / 経過的加算額
Aさん(女性、1963年10月5日生まれ)は、61歳0カ月で老齢基礎年金と老齢厚生年金の繰上げ支給の請求をするつもりである。その場合に受給することができる年金額の合計額として、次のうち最も適切なものはどれか。なお、繰上げ支給を受けなかった場合の給付額は問題文の提示額とし、記載のない事項は考慮しないものとする。
解答・解説を表示
解答
3
解説
昭和37年4月2日以降に生まれた人の繰上げの減額率は、1カ月あたり0.4%です。女性で昭和38年10月生まれの場合、特別支給の老齢厚生年金(報酬比例部分)が本来もらえるのは63歳からなので、61歳で繰り上げるときの月数は63歳までの24カ月です。一方、老齢基礎年金と経過的加算額は65歳までの48カ月で計算します。
解き方
- Aさん(昭和38年10月5日生まれの女性)が、特別支給の老齢厚生年金を本来もらえる年齢が63歳であることを確かめます。
- 繰上げの減額率を計算します。65歳が基準の老齢基礎年金と経過的加算額は48カ月×0.4%=19.2%です。63歳が基準の報酬比例部分は24カ月×0.4%=9.6%です。
- それぞれの年金額を計算して合計します。老齢基礎年金は765,000円×(1-0.192)=618,120円です。報酬比例部分は1,110,000円×(1-0.096)=1,003,440円です。経過的加算額は250円×(1-0.192)=202円です。合計は618,120+1,003,440+202=1,621,762円です。
- 選択肢 1不正解
- 報酬比例部分も65歳までの48カ月減額(19.2%)として計算した、誤った金額(1,515,202円)です。
- 選択肢 2不正解
- 減額率を月0.5%(旧制度)などと誤って計算した、適切でない金額です。
- 選択肢 3正解
- 老齢基礎年金618,120円と繰上げ老齢厚生年金1,003,642円を合わせると1,621,762円になり、適切です。
- 選択肢 4不正解
- 繰上げの減額月数の計算などを誤った、適切でない金額です。
関連する分野を学ぶ
覚えるポイント
- 特別支給の老齢厚生年金の受給開始前に繰上げ請求する場合、報酬比例部分は特別支給の支給開始年齢までの月数で減額率を計算します。
間違えやすいところ
- 特別支給の対象なのに、報酬比例部分まで一律に65歳までの月数で減額してしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
社会保険給付の併給調整と支給停止
ライフプランニングと資金計画 · 併給調整 / 障害基礎年金 / 遺族厚生年金 / 労災保険との調整
社会保険の給付に係る併給調整や支給停止に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
公的年金は「1人1年金」が原則です。しかし65歳になると、理由が違っていても「障害基礎年金+老齢厚生年金」や「障害基礎年金+遺族厚生年金」などを一緒に受け取れます。また、労災保険と重なるときは、労災保険の給付のほうが減らされます。
解き方
- 公的年金で、65歳より前と65歳になった後で、一緒に受け取れる年金の組み合わせのルールを確かめます。
- 65歳以降の遺族厚生年金と老齢厚生年金の関係(先に支給される年金と差額の支給)や、労災保険の給付との併給調整の決まりを考えます。
- 選択肢 1正解
- 65歳より前は1人1年金の原則でどちらか一方を選んで受け取りますが、65歳以降は「障害基礎年金」と「遺族厚生年金」を一緒に受け取れます。
- 選択肢 2不正解
- 65歳以降は自分の老齢厚生年金が優先して全額支給され、遺族厚生年金の額が多いときはその差額が支給されます(選んで受け取るのではありません)。
- 選択肢 3不正解
- 労災保険の遺族補償年金と公的年金の遺族厚生年金を一緒に受け取る場合、遺族厚生年金は全額支給され、遺族補償年金のほうが決められた割合に減らされて支給されます。
- 選択肢 4不正解
- 労災保険の障害補償一時金と厚生年金の障害手当金を受け取れる場合、労災保険の障害補償一時金が全額支給され、障害手当金は支給されません。
関連する分野を学ぶ
覚えるポイント
- 65歳以降に可能な併給の組み合わせ:「障害基礎+遺族厚生」「障害基礎+老齢厚生」「老齢基礎+遺族厚生」
間違えやすいところ
- 労災年金と厚生年金が一緒に支給される場合、減らされるのは「労災年金のほう」で、厚生年金は全額支給されます。ここを取り違えやすいです。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金の個人型年金(iDeCo)の加入要件とポータビリティ
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 移換(ポータビリティ) / iDeCo+
確定拠出年金の個人型年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
iDeCo(個人型確定拠出年金)に加入できる人は、法改正で大きく広がりました。法定免除の人や、海外に住む任意加入被保険者も加入できます。また、転職のときにお金を移すポータビリティの制度や、中小事業主掛金納付制度(iDeCo+)の条件が決められています。
解き方
- 第1号被保険者の免除の種類(法定免除と産前産後免除は加入できる)と、海外に住む任意加入被保険者が加入できるかを判断します。
- 確定給付企業年金へお金を移せるか(ポータビリティ)と、中小事業主掛金納付制度(iDeCo+)が使える企業の条件を考えます。
- 選択肢 1不正解
- 法定免除(障害基礎年金をもらっている人など)や産前産後免除の第1号被保険者は、iDeCoに加入できます。
- 選択肢 2不正解
- 国民年金の任意加入被保険者であれば、海外に住んでいてもiDeCoに加入できます。
- 選択肢 3正解
- DBを実施している会社に転職してDB加入者になった場合、DBの規約などの条件を満たせば、本人の申し出でiDeCoの個人別管理資産をDBへ移せます。
- 選択肢 4不正解
- 中小事業主掛金納付制度(iDeCo+)を使えるのは、企業型確定拠出年金や確定給付企業年金などの企業年金を行っていない中小企業(300人以下)だけです。
関連する分野を学ぶ
覚えるポイント
- iDeCo+(中小事業主掛金納付制度)は、企業年金(企業型DCやDB等)を実施していない事業主に限られます。
間違えやすいところ
- 国民年金保険料の「法定免除」はiDeCoに加入できますが、「全額・一部免除」「学生納付特例」「納付猶予」は加入できません。ここを取り違えやすいです。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業の資金調達と公的融資・共済制度
ライフプランニングと資金計画 · 日本政策金融公庫 / 新事業活動促進資金 / 新規開業資金 / 信用保証協会 / 経営セーフティ共済
中小企業の資金調達に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
中小企業がお金を借りる方法には、日本政策金融公庫の公的融資、信用保証協会の保証付き融資、中小機構が運営する経営セーフティ共済(倒産防止共済)などがあります。それぞれ、利用できる人の条件や限度額が決められています。
解き方
- 日本政策金融公庫(国民生活事業)の新事業活動促進資金の融資限度額(7,200万円、うち運転資金4,800万円)を確かめます。
- 新規開業資金の対象期間(事業を始めてからおおむね7年以内も含む)、マル保融資の対象条件(資本金または従業員数)、経営セーフティ共済の借入限度額(掛金総額の10倍・最高8,000万円)を細かく調べます。
- 選択肢 1正解
- 新事業活動促進資金は経営革新計画の承認を受けた人などが対象で、融資限度額は7,200万円(うち運転資金4,800万円)と決められています。
- 選択肢 2不正解
- 新規開業資金(女性、若者/シニア起業家支援関連)は、これから事業を始める人だけでなく、事業を始めてからおおむね7年以内の人も対象です。
- 選択肢 3不正解
- 信用保証協会の保証を受けられる中小企業者の条件は、業種ごとに決められた「資本金」または「常時使用する従業員数」のどちらかを満たすことです。売上高は条件ではありません。
- 選択肢 4不正解
- 経営セーフティ共済で、取引先が倒産したときに無担保・無保証人で借りられる共済金の限度額は、納めた掛金総額の「10倍」(最高8,000万円)か回収困難額の少ないほうです。
覚えるポイント
- 経営セーフティ共済の共済金借入限度額は掛金総額の「10倍」(上限8,000万円)です。
間違えやすいところ
- 中小企業基本法や信用保証協会の対象の基準は「資本金」または「従業員数」です。「売上高」は基準に入りません。
出題の前提:2024年4月1日現在施行法令
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
保険法における各種規定
リスク管理 · 保険法 / 告知義務 / 解除権の消滅時効 / 超過保険
保険法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
保険法では、保険契約者や被保険者を守ることと、保険制度を公平に運営することを両立させるため、基本ルールが法律で決められています。告知義務の形(質問に答える義務)、解除権を使える期間(1カ月・5年)、被保険者の解除請求権などです。
解き方
- 保険法での告知義務の性質(自分から申告する義務ではなく、質問に答える義務であること)を確かめます。
- 被保険者が持つ解除請求権の主体と、超過保険で取り消せる範囲を確かめます。
- 告知義務違反による保険者の契約解除権を使える期間(原因を知った時から1カ月、契約した時から5年)が正しいかを判断します。
- 選択肢 1不正解
- 保険法では、告知義務は保険者が質問したことに答える「質問応答義務」です。自分で判断して申告する義務ではありません。
- 選択肢 2不正解
- 重大な事由などによる契約の解除請求権を持っているのは「被保険者」です。「保険金受取人」ではありません。
- 選択肢 3不正解
- 超過保険で善意・重大な過失なしの場合、保険契約者が取り消せるのは「超過した部分」だけで、契約の全部は取り消せません。
- 選択肢 4正解
- 告知義務違反による保険者の解除権は、原因があることを知った時から1カ月間使わないとき、または契約してから5年が過ぎたときに無くなります。
関連する分野を学ぶ
覚えるポイント
- 告知義務は質問応答義務である点と、解除権の消滅期間は知った時から1カ月・契約締結時から5年であることを整理する。
間違えやすいところ
- 超過保険で、善意・重大な過失なしのときに取り消せるのは「超過した部分」だけです。契約の全部と間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等(保険法)
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険会社の健全性・収益性に関する指標
リスク管理 · 基礎利益 / 保有契約高 / ソルベンシー・マージン比率 / 実質純資産額
生命保険会社の健全性・収益性に関する指標等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
生命保険会社の経営指標である「基礎利益」は、一般企業の営業利益にあたる、本業のもうけを示すものです。そのため、一時的な要因であるキャピタル損益と臨時損益を、経常利益から差し引いて計算します。
解き方
- 基礎利益の計算のしくみ(経常利益からキャピタル損益と臨時損益の両方を除く関係)を確かめます。
- 保有契約高、ソルベンシー・マージン比率の早期是正措置の基準(200%未満)、実質純資産額の計算式が適切かを確かめます。
- 記述1で臨時損益を「加える」としている誤りを見つけます。
- 選択肢 1正解
- 基礎利益は経常利益からキャピタル損益と臨時損益の両方を差し引いて計算するので、「臨時損益を加え」とするのは誤りです。
- 選択肢 2不正解
- 個人年金保険の保有契約高は、支払開始前は年金原資の額、支払開始後は責任準備金の額を合計して集計します。
- 選択肢 3不正解
- ソルベンシー・マージン比率が200%を下回ると、金融庁による早期是正措置(業務改善命令など)の対象になります。
- 選択肢 4不正解
- 実質純資産額は、時価ベースの資産の合計から、資本性の高い負債(価格変動準備金や危険準備金など)を除いた負債の合計を差し引いて計算します。
覚えるポイント
- 基礎利益=経常利益-キャピタル損益-臨時損益である計算の仕組みを正確に覚える。
間違えやすいところ
- ソルベンシー・マージン比率の健全性の基準(200%以上)と、早期是正措置が始まるラインを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令・保険業関連告示
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約の各種手続
リスク管理 · 契約転換 / 払済保険 / 契約者貸付
生命保険契約の各種手続等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
生命保険の契約を切り替えるときのルールをまとめます。契約転換の転換(下取り)価格には、責任準備金だけでなく積立配当金も使えます。払済保険に変えたときは、元の契約の予定利率(この保険で決めた金利)がそのまま続きます。契約者貸付(契約を担保にお金を借りる仕組み)は、解約返戻金の一定範囲内(一般に7~9割程度)で利用できます。
解き方
- 契約転換の下取り価格に、責任準備金だけでなく積立配当金も使えるかを確認します。
- 払済保険に変えたとき、予定利率が元の契約のままか、特約がどうなるかを確認します。
- 契約者貸付の限度額(解約返戻金の全額ではない)と、貸付利率がどう決まるかを確認します。
- 選択肢 1不正解
- 契約転換の下取り価格には、責任準備金だけでなく積立配当金も使うことができます。
- 選択肢 2不正解
- 払済保険に変えても予定利率は元の契約のまま続き、リビング・ニーズ特約を含め、原則として特約はすべて消えます。
- 選択肢 3不正解
- 契約者貸付で借りられるのは、解約返戻金の全額ではなく、一般にその一定範囲内(7~9割程度)までです。
- 選択肢 4正解
- 契約者貸付の利率は契約した時期(当時の予定利率)に合わせて決まるため、予定利率が高い時期の契約ほど利率も高くなります。
覚えるポイント
- 払済保険・延長定期保険への変更では変更前の予定利率が引き継がれ、特約は原則消滅することを覚える。
間違えやすいところ
- 契約者貸付は解約返戻金の全額ではなく、一定の範囲内(一般に7~9割程度)だと覚えておきましょう。
出題の前提:2024年4月1日現在施行の約款・実務取扱い基準
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
定期保険の解約時における法人の経理処理
リスク管理 · 法人保険の経理処理 / 2019年通達改正 / 最高解約返戻率70%超85%以下 / 解約返戻金
X社(被保険者:社長Aさん60歳加入、保険期間98歳満了、契約日2019年12月1日、最高解約返戻率77.0%、年払保険料450万円)が、2026年9月に解約返戻金2,400万円で解約した場合の経理処理として最も適切なものはどれか。なお、2026年9月時点の払込保険料累計額は3,150万円とする。
解答・解説を表示
解答
2
解説
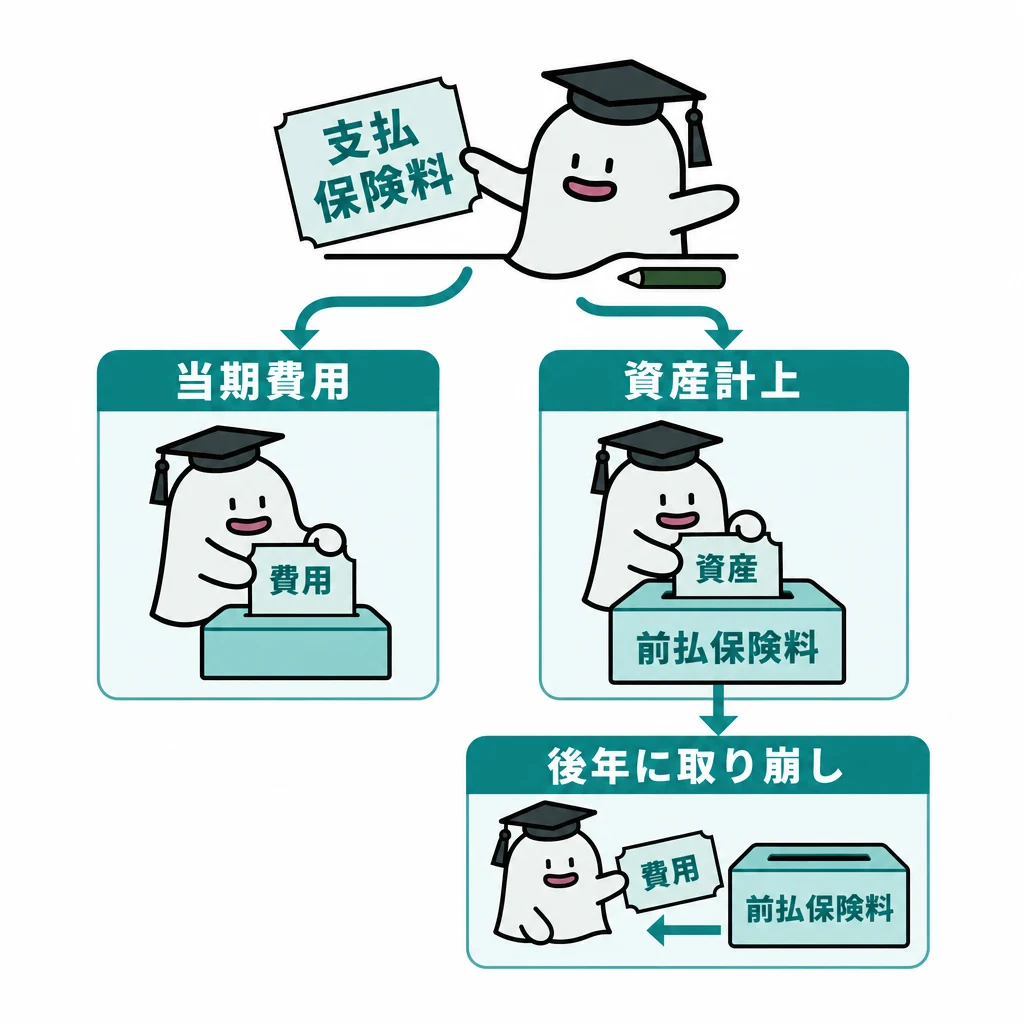
2019年10月8日以後に契約した法人の定期保険などでは、最高解約返戻率が70%超85%以下のときに特別な処理をします。保険期間の最初の40%にあたる期間は、支払った保険料の60%を前払保険料(資産)として計上し、残りの40%を損金にします。解約したときは、ためた前払保険料を取り崩し、受け取った解約返戻金との差額を雑収入(または雑損失)にします。
解き方
- 契約日(2019年12月1日)と最高解約返戻率(77.0%)から、70%超85%以下のルールだと判断します。
- 保険期間は60歳から98歳までの38年です。資産計上期間は38年×40%=15.2年で、2026年9月はこの期間の中に入ります。
- 前払保険料として計上する額は、3,150万円 × 60% = 1,890万円です。
- 解約時の仕訳は、借方=現金・預金2,400万円、貸方=前払保険料1,890万円と雑収入510万円になります。
- 選択肢 1不正解
- 前払保険料として計上していた分を取り崩していないので、不適切です。
- 選択肢 2正解
- 最高解約返戻率77%のときは60%を資産計上します。前払保険料1,890万円を取り崩し、差額510万円を雑収入とします。
- 選択肢 3不正解
- 資産計上割合を50%と間違えて計算した仕訳(3,150万円×50%=1,575万円)なので、不適切です。
- 選択肢 4不正解
- 資産計上割合を40%(50%超70%以下の区分)と間違えて計算した仕訳(3,150万円×40%=1,260万円)なので、不適切です。
関連する分野を学ぶ
覚えるポイント
- 最高解約返戻率70%超85%以下:資産計上期間は当初4割、資産計上割合は60%である。
間違えやすいところ
- 最高解約返戻率50%超70%以下(最初の6割の期間に40%を資産計上)のルールと混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法人税法基本通達9-3-5の2
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅向け火災保険の商品性
リスク管理 · 火災保険 / 保険の目的の範囲 / 保険期間 / 地震火災費用特約
住宅建物および家財を対象とする火災保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
住宅の火災保険で対象になるものをまとめます。建物には門・塀・物置などが原則含まれ、家財には敷地内にある自転車や125cc以下の原動機付自転車が含まれます。保険期間は最長5年です。地震による火災の損害は主契約では支払われませんが、地震火災費用特約を付けると、半焼以上の場合に一定割合(一般に5%)が支払われます。
解き方
- 火災保険の「家財」に、敷地内の自転車や125cc以下の原動機付自転車が含まれるかを確認します。
- 「建物」に門・塀・垣などが含まれることと、保険期間が最長5年であることを確認します。
- 地震火災費用特約が、半焼以上で保険金額の5%などを支払うことを確認し、全焼なら10%という記述が誤りだと見抜きます。
- 選択肢 1不正解
- 敷地内の車庫などにある自転車や125cc以下の原動機付自転車は、一般に「家財」に含まれ、補償の対象になります。
- 選択肢 2不正解
- 住宅建物が対象のときは、同じ敷地内にある門・塀・垣・物置などの付属設備も、ふつうは建物に含まれます。
- 選択肢 3不正解
- 火災保険の保険期間は最長5年です。長期の保険料をまとめて払うと、長期係数による割引が適用されます。
- 選択肢 4正解
- 地震火災費用特約は、地震の火災で半焼以上になったときに保険金額の5%(上限あり)などが支払われるもので、全焼でも10%にはなりません。
関連する分野を学ぶ
覚えるポイント
- 火災保険の最長保険期間は5年、125cc以下の原付や自転車は家財に含まれる。
間違えやすいところ
- 地震による火災の損害は、火災保険の主契約では支払われません。地震保険や地震火災費用特約で備える点を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の標準火災保険約款基準
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車損害賠償責任保険(自賠責保険)の仕組み
リスク管理 · 自賠責保険 / 運行供用者責任 / 過失割合と重過失減額 / 支払限度額
自動車損害賠償責任保険(自賠責保険)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
自賠責保険は、被害者を守るための強制保険です。そのため、被害者に過失があっても7割未満なら減額せず、満額を支払います。過失が7割以上あるときだけ、2割〜5割の重過失減額が行われます。
解き方
- 自賠責保険でいう「運行」に、走行だけでなく停車中のドア開閉なども含まれることを確認します。
- 自賠責保険料は年齢などで差がなく一律であることと、支払限度額(死亡3,000万、傷害120万、後遺障害最高4,000万)を確認します。
- 重過失減額が行われるのは被害者の過失が「7割以上」のときだと確認し、「5割以上」という記述を誤りと判断します。
- 選択肢 1不正解
- 自賠法でいう運行には、走っているときだけでなく、停車中のドア開閉や荷物の積み降ろしなども含まれます。
- 選択肢 2不正解
- 自賠責保険はどの会社でも同じ仕組みなので、引き受ける保険会社や運転者の年齢による保険料の差はありません。
- 選択肢 3正解
- 自賠責保険で減額(重過失減額)が行われるのは、被害者の過失が「7割以上」のときで、「5割以上」ではありません。
- 選択肢 4不正解
- 被害者1人当たりの支払限度額は、傷害120万円、死亡3,000万円、後遺障害75万円〜最高4,000万円(常時介護が必要な第1級など)です。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険の重過失減額は被害者の過失が7割以上で適用(7割未満は減額なし)。
間違えやすいところ
- 民事の過失相殺は5割でも行われますが、自賠責保険の重過失減額は7割以上で行われます。この基準の違いに注意しましょう。
出題の前提:2024年4月1日現在施行の自動車損害賠償保障法基準
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
第三分野の保険の商品性
リスク管理 · 就業不能保険 / 介護保障保険 / 所得補償保険
第三分野の保険の一般的な商品性に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 就業不能保険は、入院や在宅療養が一定日数以上継続して所定の就業不能状態に該当した場合に保険金・給付金が支払われる保険であり、うつ病などの精神疾患による就業不能を保障するタイプの保険もある。 (b) 介護保障保険は、公的介護保険における要介護認定を受けた場合や所定の要介護状態になった場合に保険金・給付金が支払われる保険であり、被保険者の年齢や保険期間等の他の契約内容が同一であれば、被保険者の性別による保険料の差異はない。 (c) 所得補償保険は、病気やケガによる休業や勤務先の倒産による失業によって所得を喪失した場合に保険金・給付金が支払われる保険であり、被保険者の年齢や職種により保険料が異なる。
解答・解説を表示
解答
1
解説
就業不能保険には、うつ病などの精神疾患による就業不能を保障するものもあります。介護保障保険は、要介護になるリスクや平均余命の男女差があるため、性別によって保険料が変わります。損害保険会社の所得補償保険は「病気やケガ」で働けなくなったときを補償するもので、失業は対象外です。
解き方
- (a)について、就業不能保険に精神疾患を保障するタイプがあるかを確認します(適切)。
- (b)について、介護保障保険の保険料が性別で変わるかを確認します(変わるので不適切)。
- (c)について、所得補償保険が倒産による失業を対象にしているかを確認します(対象外なので不適切)。
- 適切なのは(a)の1つだけなので、選択肢1を選びます。
- 選択肢 1正解
- 適切な記述は(a)の1つだけなので、これが正解になります。
- 選択肢 2不正解
- 適切な記述は(a)の1つだけなので、2つとするこの選択肢は誤りです。
- 選択肢 3不正解
- 適切な記述は(a)の1つだけなので、3つとするこの選択肢は誤りです。
- 選択肢 4不正解
- 記述(a)が適切なので、0(なし)とするこの選択肢は誤りです。
覚えるポイント
- 所得補償保険は病気やケガによる就業不能が対象であり、倒産・失業は補償対象外である。
間違えやすいところ
- 介護保険や医療保険では、男女で保険料が同じだと思い込まないようにしましょう。
出題の前提:2024年4月1日現在施行の第三分野保険商品性基準
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
景気動向指数の系列分類
金融資産運用 · 景気動向指数 / 先行系列 / 一致系列 / 遅行系列
内閣府が公表する景気動向指数に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
景気動向指数は、景気より先に動く「先行系列」、ほぼ同時に動く「一致系列」、遅れて動く「遅行系列」に分けられます。新設住宅着工床面積は先行系列に、家計消費支出は遅行系列に採用されています。
解き方
- 消費者態度指数がどの系列かを確認します(先行系列なので記述1は適切)。
- 新設住宅着工床面積がどの系列かを確認します(一致系列ではなく先行系列)。
- 家計消費支出がどの系列かを確認します(一致系列ではなく遅行系列)。
- 所得税収入が景気動向指数に採用されているかなどを確認し、記述1が適切だと確定します。
- 選択肢 1正解
- 消費者態度指数は、消費者の気持ちや見通しを表す指標で、先行系列に採用されています。
- 選択肢 2不正解
- 新設住宅着工床面積は、景気より先に動く「先行系列」に採用されています。
- 選択肢 3不正解
- 家計調査の家計消費支出は、景気より遅れて動く「遅行系列」に採用されています。
- 選択肢 4不正解
- 財務省の租税及び印紙収入のうち所得税収入は、景気動向指数の遅行系列には採用されていません。
覚えるポイント
- 先行系列:消費者態度指数、新設住宅着工床面積、東証株価指数など。
- 遅行系列:家計消費支出、完全失業率、法人税収入など。
間違えやすいところ
- 新設住宅着工床面積(先行系列)と家計消費支出(遅行系列)を、一致系列と混同しないようにしましょう。
出題の前提:2024年4月1日現在公表されている内閣府景気動向指数採用系列
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
金投資の特徴および課税関係
金融資産運用 · 金先物取引 / 金地金 / 譲渡所得 / 消費税
金投資に関する次の記述のうち、最も不適切なものはどれか。なお、取引は国内の証券会社等を通じて行われるものとする。
解答・解説を表示
解答
4
解説
金地金を売ったときの損益は、総合課税の譲渡所得になります。持っていた期間が5年以内なら短期譲渡所得、5年超なら長期譲渡所得です。土地や建物などの分離課税の譲渡所得とは違い、「その年の1月1日現在」で期間を判定する基準は使いません。
解き方
- 金先物取引の取引単位と決済方法(金標準先物は現物先物取引、金ミニ先物は現金決済先物取引)を確認します。
- 金地金の売買では消費税がかかること(売買ともに課税)と、譲渡所得の短期・長期は実際の所有期間が5年超かどうかで決まることを照らし合わせ、誤りを判断します。
- 選択肢 1不正解
- 大阪取引所の金標準先物の取引単位は1kg(1,000g)、金ミニ先物は100gで、標準の10分の1です。
- 選択肢 2不正解
- 金ミニ先物は差金で決済する現金決済先物取引です。満期でも金の現物を受け取らず、差額のやり取りで終わります。
- 選択肢 3不正解
- 金地金の売買には消費税がかかります。買うときは消費税を払い、売るときは消費税分が上乗せされたお金を受け取ります。
- 選択肢 4正解
- 金地金の譲渡所得では、所有期間は「売った日までの実際の期間」で判定します。「売った年の1月1日現在」で判定するのは土地・建物などの分離課税のルールなので、この記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 総合課税の譲渡所得の短期・長期判定は、1月1日基準ではなく実際の所有期間(5年超)で判定する。
間違えやすいところ
- 土地や建物などの分離課税では「1月1日現在で5年超」で判定しますが、金地金は実際の所有期間で判定します。混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
公募株式投資信託の基準価額および諸費用
金融資産運用 · 投資信託 / 基準価額 / ブラインド方式 / 信託財産留保額
日本国内で設定された追加型の公募株式投資信託(委託者指図型投資信託)の基準価額等に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 投資信託の基準価額は、原則として、毎日午前9時に公表され、その日に公表された基準価額で希望する受益権口数の売買注文を行うことにより、その日の売買が成立する。 (b) 米国市場に上場している株式を投資対象とする投資信託の基準価額の算出にあたって、その株式の価格は、原則として、基準価額を算出する日の前営業日の米国市場における終値で評価し、基準価額を算出する日の前営業日における為替相場で邦貨換算する。 (c) 信託財産留保額は、投資信託を信託期間中に換金する際に徴収される費用であり、換金時の基準価額に所定の料率を乗じて算出された金額が投資信託委託会社の収入となる。
解答・解説を表示
解答
4
解説
公募株式投資信託の基準価額は、すでに持っている人との公平を保つため、注文を締め切った後に計算・公表されます(ブラインド方式)。また、信託財産留保額は途中で換金するときの資産売却費用にあてるため信託財産に残すもので、販売会社や委託会社の収入にはなりません。
解き方
- (a)について、基準価額が注文を締め切った後に計算されること(ブラインド方式)を確かめ、正誤を判断します。
- (b)について、海外資産を持つファンドの外貨換算に使う為替レートは、基準価額を計算する日の相場だと確認します。
- (c)について、信託財産留保額がどこに入るか(ファンドの信託財産そのもの)を確認し、正しい記述の数を数えます。
- 選択肢 1不正解
- 正しい記述は1つではないので、この選択肢は誤りです。
- 選択肢 2不正解
- 正しい記述は2つではないので、この選択肢は誤りです。
- 選択肢 3不正解
- すべての記述が正しいわけではないので、この選択肢は誤りです。
- 選択肢 4正解
- (a)はブラインド方式で注文受付の終了後に計算されるので誤り、(b)は為替換算を計算する日の相場で行うので誤り、(c)は信託財産留保額が委託会社ではなく信託財産に残るので誤りです。正しいものは0個です。
覚えるポイント
- 信託財産留保額は手数料ではなく「信託財産に残すペナルティ的費用」であるため、運用会社や販売会社の収入にはならない。
間違えやすいところ
- 信託財産留保額を、信託報酬や信託事務の諸費用(運用会社の取り分)と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
個人向け国債の概要および中途換金ルール
金融資産運用 · 個人向け国債 / 適用利率 / 中途換金 / 中途換金調整額
個人向け国債に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
個人向け国債は、発行から1年たてばいつでも国が額面で買い取ってくれます。中途換金でもらえる額は「額面金額+経過利子相当額-中途換金調整額」で、別の換金手数料はかかりません。持っている人が亡くなったときなどは、1年たつ前でも換金できます。
解き方
- 変動金利型の金利の計算式(基準金利×0.66、最低0.05%)と、毎月・1万円単位で買えることを確認します。
- 中途換金の計算式を確認し、換金手数料が差し引かれると書いた選択肢3が誤りだと見抜きます。
- 選択肢 1不正解
- 変動金利型の利率は「基準金利×0.66」で、年0.05%の最低金利が保証されています。利払日は発行月とその半年後の各15日なので適切です。
- 選択肢 2不正解
- 個人向け国債は毎月発行され、最低1万円から1万円単位で買えるので適切です。
- 選択肢 3正解
- 中途換金でもらえる額は「額面金額+経過利子相当額-中途換金調整額」で、換金手数料は引かれません。だからこの記述は不適切です。
- 選択肢 4不正解
- 原則として発行後1年間は中途換金できませんが、持っている人が亡くなった場合や大規模な自然災害で被災した場合は、1年未満でも換金できます。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債の中途換金調整額は「直前2回分の利子(税引前)×0.79685」であり、中途換金手数料は無料。
間違えやすいところ
- 中途換金調整額は手数料ではありません。別に換金手数料が引かれると勘違いしないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
CVP分析(損益分岐点分析)
金融資産運用 · 損益分岐点売上高 / 変動費率 / 経営安全率 / 目標利益達成売上高
下記の〈X社の資料〉に基づく損益分岐点分析に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。 〈X社の資料〉 売上高:2億円 変動費:8,000万円 固定費:3,000万円
解答・解説を表示
解答
4
解説
変動費率は「変動費÷売上高」、限界利益率は「1-変動費率」で求めます。損益分岐点売上高は「固定費÷限界利益率」、経営安全率は「(売上高-損益分岐点売上高)÷売上高」です。目標の利益を出すのに必要な売上高は「(固定費+目標利益)÷限界利益率」で求めます。
解き方
- まず最初の数値を計算します。変動費率=8,000万円÷2億円=40%、限界利益率=60%、損益分岐点売上高=3,000万円÷0.6=5,000万円です。
- 各選択肢の数値を確かめます。変動費率が10ポイント上がって50%になると、限界利益率は50%、損益分岐点売上高は3,000万円÷0.5=6,000万円(最初より1,000万円の上昇)となるので、4が不適切だと分かります。
- 選択肢 1不正解
- 経営安全率は(2億円-5,000万円)÷2億円=75%になるので適切です。
- 選択肢 2不正解
- 固定費を1,200万円減らすと1,800万円になり、損益分岐点売上高は1,800万円÷0.6=3,000万円です。5,000万円から2,000万円下がるので適切です。
- 選択肢 3不正解
- 目標利益1億5,000万円を出すのに必要な売上高は(3,000万円+1億5,000万円)÷0.6=3億円になるので適切です。
- 選択肢 4正解
- 変動費率が10ポイント上がって50%になると、限界利益率は50%、損益分岐点売上高は3,000万円÷0.5=6,000万円です。最初の5,000万円からの上昇は1,000万円で、2,000万円ではないので不適切です。
覚えるポイント
- 損益分岐点売上高=固定費÷限界利益率。限界利益率=1-変動費率。
間違えやすいところ
- 変動費率が10ポイント上がることを、「変動費が10%増える」と取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の実質利回り(単利・年換算)の計算
金融資産運用 · 外貨預金 / TTS / TTB / 利回り計算
下記の〈条件〉で、為替予約を付けずに円貨を外貨に交換して外貨預金に預け入れ、満期時に外貨を円貨に交換して受け取る場合における利回り(単利による年換算)として、次のうち最も適切なものはどれか。なお、3カ月は0.25年として計算し、税金等は考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〈条件〉 ・外貨預金の通貨、期間、利率:米ドル、期間3カ月、利率4.00%(年率) ・為替レート 預入時:TTS 150.00円、TTM 149.50円、TTB 149.00円 満期時:TTS 153.00円、TTM 152.50円、TTB 152.00円
解答・解説を表示
解答
3
解説
円から外貨に換えるときはTTS(顧客が円を売る相場)、外貨から円に換えるときはTTB(顧客が外貨を売る相場)を使います。満期の元利合計をTTBで円に直し、預入時の円との差を利益として、保有期間0.25年で割って1年あたりの利回りを求めます。
解き方
- 1米ドルを預けるとします。必要な円はTTS 150.00円です。
- 3カ月後の元利合計は1米ドル+(1米ドル×4.00%×0.25)で、1.01米ドルになります。
- 満期に受け取る円は1.01米ドル×TTB 152.00円=153.52円です。
- 年換算の利回りは{(153.52円-150.00円)÷150.00円}÷0.25×100=9.3866...%となり、四捨五入して9.39%です。
- 選択肢 1不正解
- 2.35%は3カ月間の利回りで、1年分に直していないため誤りです。
- 選択肢 2不正解
- 為替レートや利息に使う相場を間違えて計算した数値なので、当てはまりません。
- 選択肢 3正解
- 円で見た収益率2.3466...%を1年分に直すと9.3866...%となり、小数点以下第3位を四捨五入すると9.39%です。
- 選択肢 4不正解
- 預入時にTTB、満期時にTTSを当てはめるなどの間違った計算をした結果です。
関連する分野を学ぶ
覚えるポイント
- 円から外貨はTTS(顧客が円を売る)、外貨から円はTTB(顧客が外貨を売る)。
間違えやすいところ
- 3カ月の利回りを1年分に直すのを忘れないようにしましょう(×4、または÷0.25)。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
現代ポートフォリオ理論(相関係数・分離定理・リスクの種類)
金融資産運用 · ポートフォリオ理論 / 相関係数 / 共分散 / システマティック・リスク / 分離定理
ポートフォリオ理論に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
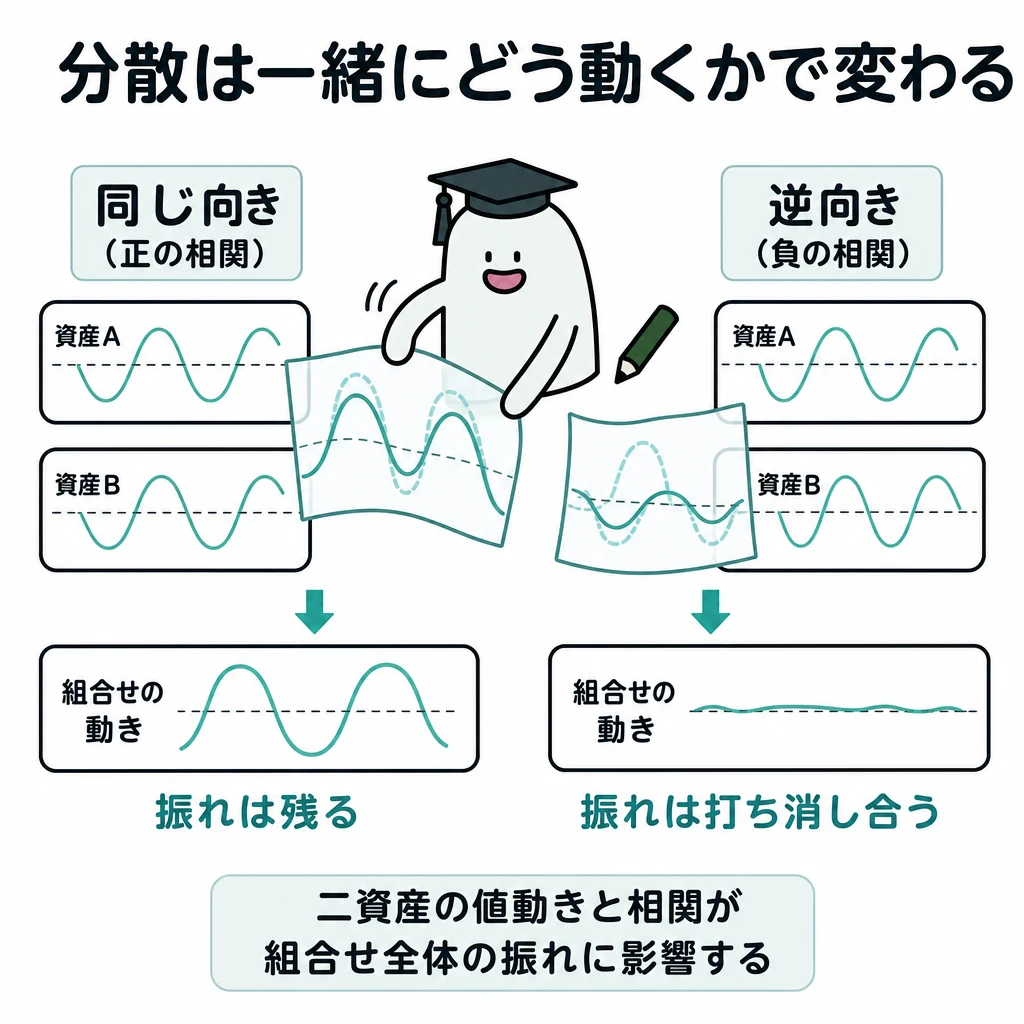
2つの資産の相関係数は「共分散÷(標準偏差A×標準偏差B)」で表します。分散投資で消せるのは個別の非市場リスク(アンシステマティック・リスク)で、相関係数が1未満ならリスクは加重平均より小さくなります。分離定理では、最適な危険資産の組み合わせは投資家の好みによらず客観的に決まります。
解き方
- 市場全体のリスク(システマティック・リスク)は消せず、個別のリスク(アンシステマティック・リスク)は消せることを確認し、1が誤りと判断します。
- 相関係数が1未満のときはリスクが加重平均より小さくなることを確認し、2が誤りと判断します。
- 分離定理では最適な危険資産の組み合わせが投資家の好みによらないことを確認し、3が誤りと判断します。
- 相関係数の式「共分散÷(σA×σB)」と選択肢4の内容が一致することを確認します。
- 選択肢 1不正解
- 分散投資で消せるのは個別の非市場リスクで、消せないのが市場リスクなので、説明が逆です。
- 選択肢 2不正解
- 相関係数が1未満なら、ポートフォリオのリスクは各資産のリスクの加重平均より小さくなります(等しくなるのは相関係数が1のときだけです)。
- 選択肢 3不正解
- 分離定理では、最適な危険資産の組み合わせ(接点ポートフォリオ)は市場全体で1つに決まり、投資家の好みにはよりません。
- 選択肢 4正解
- 相関係数=共分散÷(資産Aの標準偏差×資産Bの標準偏差)という式のとおりで、正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 相関係数=共分散÷(標準偏差A×標準偏差B)。相関係数が1未満なら加重平均よりリスクが下がる。
間違えやすいところ
- 市場リスク(分散できない)と個別リスク(分散できる)の用語を逆に覚えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨建て金融商品の課税関係(預金利子・為替差益・死亡保険金・公社債)
金融資産運用 · 外貨預金 / 利子所得 / 為替差損益 / 死亡保険金 / 外国利付債券
個人(居住者)が購入等する外貨建て金融商品の課税関係に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
外国で支払われる預金の利子は国内で源泉徴収されないため、総合課税となり確定申告が必要です。外貨建て資産の満期などで為替差益を計算するときや、相続で外貨建て資産を評価するときは、原則としてTTBの相場を使います。特定公社債などの利子は、申告分離課税か確定申告不要制度を選べます。
解き方
- 外貨預金の利子の課税を確認します。在日支店は源泉分離課税、海外支店は総合課税なので、1が正しいと判断します。
- 外貨預金の満期時の為替差益に使う相場(TTM)と、死亡保険金の相続税評価に使う相場(TTB)を確認します。
- 国外特定公社債の利子に確定申告不要制度が使えるかどうかを確認します。
- 選択肢 1正解
- 国内の営業所に預けた預金の利子は20.315%の源泉分離課税です。海外支店に預けた預金の利子は国内で源泉徴収されないため、総合課税で確定申告が必要です。
- 選択肢 2不正解
- 外貨預金を満期に外貨のまま別の口座へ移す場合も為替差損益を計算しますが、その相場は原則としてTTBではなくTTM(電信売買相場仲値)です。
- 選択肢 3不正解
- 外貨で支払われた死亡保険金を円に直すときは、原則として死亡日のTTB(対顧客電信買相場)で換算します(TTMではありません)。
- 選択肢 4不正解
- 国内の証券会社を通じて受け取る国外特定公社債の利子は、20.315%の源泉徴収のうえ、申告不要制度を選ぶこともできます。
関連する分野を学ぶ
覚えるポイント
- 海外所在の銀行支店に預けた預金の利子は国内源泉徴収されないため総合課税となる。
間違えやすいところ
- 相続税で外貨建て資産(外貨預金や外貨建保険金など)を円に直すときは、TTMではなくTTBを使うことに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
金融ADR制度(指定紛争解決機関の手続と特徴)
金融資産運用 · 金融ADR / 指定紛争解決機関 / 苦情処理手続 / 非公開の原則
金融ADR制度(金融分野における裁判外紛争解決制度)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
金融ADR(裁判外紛争解決手続)は、中立で公正な指定紛争解決機関が苦情や紛争をすばやく柔軟に処理する制度です。民事訴訟とは違い、手続は原則として非公開で、利用者の保護と金融機関の営業秘密の保持をはかります。
解き方
- 指定紛争解決機関の種類(全銀協、生保協、損保協、FINMACなど)と、苦情処理・紛争解決の業務範囲を確認します。
- 金融ADRの手続が原則非公開であることを、民事訴訟の公開原則と比べ、3が誤りだと判断します。
- 選択肢 1不正解
- 全国銀行協会、生命保険協会、日本損害保険協会、証券・金融商品あっせん相談センター(FINMAC)などが、それぞれの業態の指定紛争解決機関です。
- 選択肢 2不正解
- 指定紛争解決機関は、中立の立場で行う「苦情処理手続」と、和解案を出す「紛争解決手続」の両方を担います。
- 選択肢 3正解
- 金融ADRの手続は、個人のプライバシーや金融機関の営業秘密を守るため、原則として非公開です。
- 選択肢 4不正解
- 指定紛争解決機関は、手続実施基本契約などに基づいて金融事業者から負担金などを集め、運営費に充てることが認められています。
覚えるポイント
- 裁判は原則公開だが、ADR(裁判外紛争解決手続)は原則非公開。
間違えやすいところ
- 民事裁判の公開の原則がADRにも当てはまると間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
配当所得の課税関係
タックスプランニング · 配当所得 / 源泉徴収税率 / 確定申告不要制度 / 配当控除
居住者に係る所得税の配当所得に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、配当を受け取ったことによる所得は配当所得に該当するものとし、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
配当所得は原則として総合課税ですが、上場株式と非上場株式では、源泉徴収の税率や確定申告不要制度、申告分離課税の可否、配当控除が使えるかどうかが違います。
解き方
- 非上場株式の配当の源泉徴収税率(所得税と復興特別所得税で20.42%、住民税なし)を確認します。
- 非上場株式の少額配当の基準(1回10万円×計算期間の月数÷12以下)と、負債利子の控除、J-REITの分配金に配当控除が使えないことを確認します。
- 選択肢 1正解
- 非上場株式の配当は、持っている株数にかかわらず一律20.42%(所得税20%+復興特別所得税0.42%)で源泉徴収されます。
- 選択肢 2不正解
- 非上場株式の確定申告不要制度は「1回10万円×計算期間の月数÷12」以下が基準です。計算期間が6カ月なら5万円以下でないと選べません。
- 選択肢 3不正解
- 配当所得から引く負債利子は株式ごとに分けず、総収入40万円から負債利子の合計30万円を引くため、配当所得は10万円になります。
- 選択肢 4不正解
- J-REITの分配金は法人税が実質的にかかっていないため、総合課税を選んでも配当控除は使えません。
関連する分野を学ぶ
覚えるポイント
- 非上場株式の少額配当の申告不要基準は「1回に受けるべき金額≦10万円×計算期間の月数÷12」である。
間違えやすいところ
- J-REITや公募外国株式投信の分配金は、総合課税を選んでも配当控除が使えないことに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
一時所得および雑所得の取扱い
タックスプランニング · 一時所得 / 雑所得 / 暗号資産 / 業務に係る雑所得の帳簿書類保存
居住者に係る所得税の一時所得および雑所得に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
一時所得と雑所得は計算方法や課税のしかたが違います。先物取引の雑所得などは申告分離課税で、損失を3年間繰り越せます。一方、暗号資産の取引(証拠金取引を含む)は総合課税の雑所得で、損失の繰越はできません。
解き方
- 一時払終身保険の解約返戻金は金融類似商品に当たらないことを確認します(一時払終身保険は5年以内の解約でも一時所得です)。
- 先物取引の雑所得などの申告分離課税と、暗号資産取引の総合課税の違い(損失を繰り越せるか)を判断します。
- 選択肢 1不正解
- 契約から5年以内に解約した一時払養老保険などは源泉分離課税ですが、一時払終身保険は金融類似商品に当たらないため、5年以内の解約返戻金でも一時所得として総合課税になります。
- 選択肢 2正解
- 先物取引の雑所得などの損失は3年間繰り越せますが、暗号資産の証拠金取引の所得は総合課税の雑所得で、損失を翌年以後に繰り越すことはできません。
- 選択肢 3不正解
- 業務の雑所得で、前々年の収入が300万円を超える人は、現金預金取引等関係書類を翌年3月15日の翌日から5年間保存する必要があります。
- 選択肢 4不正解
- 株主優待で株主が受ける利益は、株主の地位に基づいて受けるものなので、総合課税の雑所得として扱われます。
関連する分野を学ぶ
覚えるポイント
- 暗号資産の取引から生じる所得は、現物・証拠金取引を問わず原則として総合課税の雑所得であり、損失の繰越控除はできない。
間違えやすいところ
- 先物取引の雑所得などの分離課税(3年繰越あり)と、暗号資産の証拠金取引を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
雑損控除の適用要件と控除額の計算
タックスプランニング · 雑損控除 / 生活に通常必要でない資産 / 棚卸資産 / 雑損失の繰越控除
所得税の雑損控除に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
雑損控除は、納税者や生計を一にする配偶者など(総所得金額等48万円以下)が持つ「生活に通常必要な資産」に、災害・盗難・横領で損失が出たときに受けられる所得控除です。
解き方
- 雑損控除の対象は「生活に通常必要な資産」だけで、30万円超の貴金属・書画骨董や事業用資産・棚卸資産は対象外であることを確認します。
- 控除額の式(差引損失額-総所得金額等×10%、または災害関連支出-5万円)と、損失の繰越(3年間の繰越控除のみで繰戻し還付はなし)を確認します。
- 選択肢 1不正解
- 1個または1組で30万円を超える貴金属や書画・骨董・美術工芸品は「生活に通常必要でない資産」なので、雑損控除の対象外です。
- 選択肢 2正解
- 棚卸資産や事業用固定資産の損失は事業所得などの必要経費に入るため、雑損控除は受けられません。
- 選択肢 3不正解
- 災害関連支出がないときの雑損控除額は「差引損失額-総所得金額等の合計額×10%」で計算します(5%ではありません)。
- 選択肢 4不正解
- 雑損控除で引ききれなかった雑損失は翌年以後3年間繰り越せますが、前年分に繰り戻して還付を受ける制度はありません。
覚えるポイント
- 雑損控除の対象は「生活に通常必要な資産」であり、30万円超の貴金属・美術品や事業用棚卸資産は対象外となる。
間違えやすいところ
- 青色申告の純損失の繰戻し還付と間違えやすいですが、雑損失は前年への繰戻し還付がなく、3年間の繰越控除だけです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の源泉徴収税率および手続
タックスプランニング · 源泉徴収 / 原稿料・講演料 / 利子所得 / 退職所得 / 公的年金等
所得税(復興特別所得税を含む)の源泉徴収に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
居住者に支払う各種所得や報酬には、所得税と復興特別所得税の源泉徴収が行われます。報酬・料金などの源泉徴収税率は、金額の区分によって2段階に分かれています。
解き方
- 原稿料や講演料の源泉徴収のルール(100万円以下は10.21%、100万円を超える部分は20.42%)を確認します。
- 特定公社債や預貯金の利子(国税15.315%)、退職所得の申告書を出したときの計算、公的年金等の扶養親族等申告書を出したときの税率(5.105%)を確認します。
- 選択肢 1不正解
- 特定公社債と預貯金の利子の源泉徴収税率は、所得税と復興特別所得税で15.315%です(地方税5%と合わせて20.315%)。
- 選択肢 2正解
- 原稿料などの支払が100万円を超えるときは「100万円×10.21%+(支払金額-100万円)×20.42%」で計算するため、全額に20.42%をかけるのではありません。
- 選択肢 3不正解
- 「退職所得の受給に関する申告書」を出すと、課税退職所得金額(退職金から退職所得控除を引いた額の2分の1)で正しく計算して源泉徴収されます。
- 選択肢 4不正解
- 「公的年金等の受給者の扶養親族等申告書」を出していると、各種控除後の金額に5.105%(所得税5%+復興特別所得税0.105%)で源泉徴収されます。
関連する分野を学ぶ
覚えるポイント
- 原稿料・講演料等の源泉徴収税率は、100万円以下が10.21%、100万円超の部分が20.42%の二段階税率である。
間違えやすいところ
- 100万円を超えても全額に20.42%がかかるわけではないと、間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業向け賃上げ促進税制
タックスプランニング · 中小企業向け賃上げ促進税制 / 法人税額控除 / 上乗せ要件 / 控除限度額 / 繰越控除
「給与等の支給額が増加した場合の法人税額の特別控除」(中小企業向け賃上げ促進税制。以下、「本控除」という)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、本控除の適用を受ける法人は一定の中小企業者等であるものとし、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
中小企業向け賃上げ促進税制は、雇用者給与等支給額を前事業年度より1.5%以上増やすと税額控除が受けられる制度です。2024年度税制改正で、くるみん・えるぼしなどの上乗せ要件と、赤字企業でも使える5年間の繰越控除が新しくできました。
解き方
- 基本の賃上げ率(前事業年度より1.5%以上増やすと15%控除)を確認します。
- 上乗せ要件(くるみん認定などは5%加算)と控除の上限(当期の法人税額の20%)を確認します。
- 新しくできた繰越控除の年数(最長5年間)を確認します。
- 選択肢 1不正解
- 中小企業向け賃上げ促進税制の通常の要件は、雇用者給与等支給額を前事業年度より「1.5%以上」増やすことなので、1%増加では適用できません。
- 選択肢 2不正解
- くるみん認定やえるぼし認定(2段階目以上など)を受けたときの上乗せ控除率は5%です(10%ではありません)。
- 選択肢 3不正解
- この控除で法人税額から引ける金額の上限は、その事業年度の法人税額の「20%相当額」です(30%ではありません)。
- 選択肢 4正解
- 当期の法人税額から引ききれなかった控除額は、最長で5年間にわたって繰り越せます。
関連する分野を学ぶ
覚えるポイント
- 中小企業向け賃上げ促進税制では、控除しきれない税額控除額について5年間の繰越控除が可能である。
間違えやすいところ
- 控除の上限は法人税額の20%です。研究開発税制など他の制度(一部は30%)と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における減価償却資産の取扱い
タックスプランニング · 少額減価償却資産 / 中小企業者等の少額減価償却資産の特例 / 減価償却方法 / 中古資産の耐用年数(簡便法)
法人税における減価償却に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、法人はいずれも製造業を営む内国法人(普通法人)である中小企業者とし、取得した減価償却資産は貸付の用に供するものではないものとする。また、当期とは2024年4月1日から2025年3月31日までの事業年度であるものとする。
解答・解説を表示
解答
4
解説
中古資産の耐用年数は、取得したときの資本的支出が取得価額の50%超(または再取得価額の50%超)だと、原則として簡便法が使えず、法定耐用年数を使います。
解き方
- 少額減価償却資産のルール(10万円未満、または中小企業の30万円未満特例で従業員500人以下)を確認します。
- 建物、建物附属設備、構築物の償却方法が定額法だけであることを確認します。
- 中古資産への資本的支出50万円が取得価額40万円の50%(20万円)を超えるため、簡便法が使えないと判断します。
- 選択肢 1不正解
- 取得価額が10万円未満の減価償却資産は、使える期間が1年未満かどうかにかかわらず、事業に使った年度に全額を損金に入れられます。
- 選択肢 2不正解
- 中小企業者等の少額減価償却資産の特例を受けられるのは、常時使う従業員の数が500人以下の法人だけです。
- 選択肢 3不正解
- 平成10年4月1日以後に取得した建物と、平成28年4月1日以後に取得した建物附属設備・構築物の償却方法は定額法だけで、定率法は選べません。
- 選択肢 4正解
- 中古資産への資本的支出が取得価額の50%を超えているため(40万円の50%=20万円<50万円)、耐用年数の計算に簡便法は原則として使えません。
関連する分野を学ぶ
覚えるポイント
- 中古資産の資本的支出が取得価額の50%を超える場合、簡便法は使えず法定耐用年数等による計算となる。
間違えやすいところ
- 建物附属設備や構築物も、平成28年4月1日以後に取得した分は定率法を選べず定額法だけになることに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における寄附金の取扱い
タックスプランニング · 寄附金 / 指定寄附金 / 完全支配関係 / 出向較差補填金
法人税における寄附金に関する次の記述のうち、適切なものはいくつあるか。なお、本問において、法人はいずれも内国法人(普通法人)であるものとする。 (a) 法人が政党に対して支出した寄附金は、指定寄附金としてその全額を損金の額に算入することができる。 (b) 親法人による完全支配関係がある子法人が親法人から寄附金を受け取った場合、子法人においては受け取った全額が益金の額に算入され、親法人においては支払った全額を損金の額に算入することができる。 (c) 親法人による完全支配関係がある子法人に出向している従業員に対して、出向元の親法人が子法人との給与条件の較差を補塡するために給与を支払った場合、親法人が子法人に対して当該給与の額に相当する金額の寄附金を支出したものとみなされる。
解答・解説を表示
解答
4
解説
寄附金の税務上の扱いは、どこに出すか、だれに出すかで変わります。政党への寄附は「一般の寄附金」になり、全額を損金にはできません。親子のような完全支配関係の法人間でお金をやり取りした場合は、出した側は全額が損金不算入、受け取った側は全額が益金不算入になります。出向した社員の給与の差を埋めるお金は、理由がはっきりしていれば寄附金になりません。
解き方
- 政党への寄附が指定寄附金(国や地方公共団体、財務大臣が指定したもの)にあたるかを確かめます。実際は一般寄附金になるので誤りです。
- 完全支配関係の法人間の寄附について、出した側は全額が損金不算入、受け取った側は全額が益金不算入になる決まりを確かめます。内容が違うので誤りです。
- 出向元が給与条件の差を埋めるために払う較差補填金が寄附金になるかを確かめます。仕事上必要な経費なので寄附金にはならず、誤りです。
- 選択肢 1不正解
- 正しい記述が1つだけあるとする選択肢は誤りです。正しいものは0個です。
- 選択肢 2不正解
- 正しい記述が2つあるとする選択肢は誤りです。正しいものは0個です。
- 選択肢 3不正解
- 正しい記述が3つあるとする選択肢は誤りです。すべての記述が誤りです。
- 選択肢 4正解
- (a)政党への寄附は指定寄附金ではなく一般の寄附金、(b)完全支配関係の法人間では出した側が全額損金不算入で受け取った側が全額益金不算入、(c)較差補填金は理由が正しければ親法人の損金(給与)となり子法人への寄附金とみなされないので、正しいものは0個です。
関連する分野を学ぶ
覚えるポイント
- 完全支配関係にあるグループ法人間の寄附金は、支出法人で全額損金不算入、受取法人で全額益金不算入となる。
間違えやすいところ
- 出向元法人が出す出向較差補填金は、給与の差を直すための合理的なものであれば、寄附金ではなく出向元法人の本来の損金(給与手当など)になります。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の課税対象および申告手続
タックスプランニング · 消費税の課税対象 / 相続があった場合の納税義務 / 簡易課税制度選択届出書 / 申告期限の延長
消費税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
消費税は、国内で事業者がお金を受け取って行う「資産の譲渡など」と、外国貨物の引取りにかかります。資産の譲渡には、物(有形資産)だけでなく、特許権や著作権のような目に見えない資産(無形資産)の譲渡も含まれます。
解き方
- 資産の譲渡に、物(有形資産)だけでなく特許権・著作権などの無形資産も含まれることを確かめます。
- 相続があったときの納税義務の判定を確かめます。亡くなった人の基準期間の課税売上高が1,000万円を超えていれば、相続した人にも納税義務が生じます。
- 簡易課税の選択届出書の期限(適用を受けたい課税期間の初日の前日まで)と、申告期限延長の届出が使えるのは法人だけで個人事業主には使えないことを確かめます。
- 選択肢 1正解
- 消費税法での「資産の譲渡」には、棚卸資産や固定資産などの物だけでなく、特許権や営業権などの無形資産の譲渡も含まれます。
- 選択肢 2不正解
- 相続があった年は、亡くなった人の基準期間の課税売上高が1,000万円を超えていれば、事業を引き継いだ相続人がその年分の消費税の納税義務を負います。
- 選択肢 3不正解
- 簡易課税を使いたいときは、原則として、適用を受けたい課税期間の「初日の前日まで(前の課税期間中)」に届出書を出す必要があります。
- 選択肢 4不正解
- 法人税で申告期限延長の特例を受けている法人は、消費税の申告期限を1カ月延ばす届出ができますが、個人事業主にはこの制度がありません。
関連する分野を学ぶ
覚えるポイント
- 消費税の簡易課税制度選択届出書は、原則として適用を受けようとする課税期間の初日の前日までに提出しなければならない。
間違えやすいところ
- 消費税の申告期限を延ばせる制度は法人だけの制度で、個人事業主には使えません。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税申告書の各種別表の役割
タックスプランニング · 法人税申告書 / 別表四 / 別表五(二)
法人税申告書において使用される各種別表の記載内容および役割に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
法人税の確定申告書は、会計の決算書をもとに、税務上の所得と納める税額を計算して細かく示す「別表」という書類をまとめたものです。別表ごとに書く内容が決まっています。別表一は税額の計算、別表四は所得金額の計算、別表五は積立金や税金の管理、別表十五は交際費などを書きます。番号と内容の組み合わせを正しくおさえることが大切です。
解き方
- 各選択肢の別表の番号と、そこに書く項目の組み合わせを確認します。
- 別表一には税務上の所得金額や法人税額などが書かれますが、会計上の「当期利益または当期欠損の額」は別表四の出発点に書く項目なので、1は誤りと判断します。
- 選択肢 1正解
- 「別表一」は税額計算のまとめの表で、税務上の所得金額や算出税額、地方法人税額などを書きますが、決算書の「当期利益または当期欠損の額」を書く欄はありません。当期利益(欠損)は「別表四」の計算の出発点として書きます。
- 選択肢 2不正解
- 「別表四」は所得の金額の計算の明細書で、損益計算書の当期純利益(または当期純損失)から始めて、加算・減算の申告調整を行い、所得金額または欠損金額を計算します。
- 選択肢 3不正解
- 「別表五(二)」は租税公課の納付状況などの明細書で、法人税・住民税などの発生と納付の状況、納税充当金の積立て・取崩しの状況を管理します。
- 選択肢 4不正解
- 「別表十五」は交際費等の損金算入の明細書で、交際費等の支出額や損金算入限度額、損金不算入額の計算を書きます。
関連する分野を学ぶ
覚えるポイント
- 別表一は税額計算(申告書表紙)、別表四は所得金額の計算(申告調整)、別表五(一)は利益積立金額・資本金等の計算、別表五(二)は租税公課の納付状況等を記載する。
間違えやすいところ
- 会計上の当期純損益は別表四の出発点であり、別表一の出発点ではないことをおさえましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の仮登記の要件および手続
不動産 · 不動産登記法 / 仮登記 / 単独申請 / 本登記
不動産の仮登記に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
仮登記(かりとうき)は、権利が動いたことは本当にあるのに、登記に必要な書類(登記識別情報や印鑑証明書など)がそろわないとき(1号仮登記)や、将来の請求権を守りたいとき(2号仮登記)に、あとでする本登記の順位を確保するために行います。申請は共同でするのが原則です。ただし、義務者の承諾書や、裁判所が仮登記を命じる処分があれば、登記権利者が1人でも申請できます。
解き方
- 仮登記の申請の要件(1号・2号仮登記の区別と、1人で申請できる条件)を考えます。
- 共同申請が原則であることと、1人で申請できる例外(承諾書や仮登記を命じる処分の有無)を照らし合わせ、肢2が正しいことを確かめます。
- 選択肢 1不正解
- 実体上はもう権利が動いていても、登記識別情報を出せないなど手続上の要件が整わないときは、1号仮登記として申請できます。
- 選択肢 2正解
- 仮登記は共同で申請するのが原則で、登記権利者が1人で申請するには「登記義務者の承諾があるとき」か「裁判所が仮登記を命じる処分があるとき」が必要です。どちらもないときは1人で申請できません。
- 選択肢 3不正解
- 仮登記の抹消は、仮登記の登記名義人が1人で申請できます(利害関係人の承諾などは不要です)。利害関係人が抹消を1人で申請するときは、名義人の承諾などが必要になります。
- 選択肢 4不正解
- 所有権の仮登記に基づく本登記をするときは、登記の利害関係をもつ第三者の承諾が必要ですが、抵当権設定などの制限物権の仮登記に基づく本登記では、後順位の登記権利者などの承諾は不要です。
覚えるポイント
- 仮登記の単独申請は「義務者の承諾書」または「仮登記を命ずる処分」がある場合に可能。
- 仮登記の抹消は「登記名義人」なら単独で可能。
間違えやすいところ
- 本登記のときに利害関係人の承諾が必要なのは「所有権」の仮登記に基づく本登記の場合です。抵当権設定の仮登記に基づく本登記では承諾はいりません。ここを取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の筆界特定制度の概要と手続
不動産 · 筆界特定制度 / 筆界 / 所有権界 / 不動産登記法
不動産登記法に規定される筆界特定制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
筆界特定制度(ひっかいとくていせいど)は、登記された境界である「筆界」が現地のどこにあるかを、筆界特定登記官が職権で決める行政の手続です。筆界は公法上の考え方なので、私人どうしの合意で勝手に変えることはできません。申請は、土地の所有権登記名義人などが単独で行うことができます。
解き方
- 筆界特定を申請できる人と、申請手続の要件を確かめます。
- 申請は単独で行うことが認められており、隣の土地の所有者の承諾や共同申請は要件ではないので、2は誤りと判断します。
- 選択肢 1不正解
- 筆界特定は、公法上の境界である筆界の位置を特定する制度で、私法上の所有権の範囲(境界確定判決で決めるもの)を確定するものではありません。
- 選択肢 2正解
- 筆界特定の申請は、対象の土地の所有者(表題部所有者や所有権登記名義人など)が単独ででき、隣の土地の所有者の承諾や共同申請は要りません。
- 選択肢 3不正解
- 筆界は公法上の境界なので、所有者どうしの合意や公正証書などの合意書面で、当事者だけの間で自由に変えることはできません(変更には分合筆登記などの手続が必要です)。
- 選択肢 4不正解
- 筆界特定書の写しは、手数料を納めれば、利害関係人に限らずだれでも交付を請求できます。
覚えるポイント
- 筆界特定は単独で申請可能(隣地所有者の合意・承諾は不要)。
- 筆界特定書等の写しの交付請求は何人でも(誰でも)可能。
間違えやすいところ
- 筆界(公法上の境界)と所有権界(私法上の境界)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法における地域地区等の規定
不動産 · 都市計画法 / 地域地区 / 用途地域 / 防火地域
都市計画法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
都市計画法では、市街化区域には用途地域を必ず定めますが、市街化調整区域には原則として定めません。市街化区域などには、主要な都市施設(道路・公園・下水道)も定めることになっています。一方、防火地域・準防火地域は必ず定めるものではなく、必要に応じて定めることができる任意の地域地区です。
解き方
- 都市計画法で必ず定めるものと、必要に応じて定めるものを区別します。
- 用途地域が定められたからといって、防火地域・準防火地域まで必ず定める義務はないので、3は誤りと判断します。
- 選択肢 1不正解
- 都市計画法第13条第1項第7号により、市街化区域では少なくとも用途地域を定め、市街化調整区域では原則として用途地域を定めないことになっています。
- 選択肢 2不正解
- 都市計画法第13条第1項第10号により、市街化区域と非線引き都市計画区域では、少なくとも道路、公園、下水道を定めることになっています。
- 選択肢 3正解
- 防火地域と準防火地域は、市街地の火災の危険を防ぐために都市計画に「定めることができる」地域地区で、用途地域の中に必ず定めなければならないものではありません。
- 選択肢 4不正解
- 準都市計画区域内では、用途地域(ただし住居系の一部や商業地域などを除いた、指定できる用途地域)を定めることができます。
関連する分野を学ぶ
覚えるポイント
- 市街化区域:用途地域は必須。道路・公園・下水道も必須。
- 防火地域・準防火地域:定めることができる(任意)。
間違えやすいところ
- 用途地域の中でも、防火地域や準防火地域の指定がない区域(無指定地域)があることを見落としやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
農地法における権利移動と転用規制
不動産 · 農地法 / 農地法第3条 / 農地法第4条 / 農地法第5条 / 市街化区域の特例
農地法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
農地法では、農地の権利移動(3条)、自分で農地を転用すること(4条)、転用を伴う権利移動(5条)に、都道府県知事などの許可が必要です。ただし、市街化区域内の農地は、4条と5条の場合に限り、「あらかじめ農業委員会へ届け出る」だけで足ります。3条の権利移動にはこの届出の特例がなく、いつでも許可が必要です。
解き方
- それぞれの行為が農地法の3条・4条・5条のどれにあたるかを確かめます。
- 市街化区域の届出の特例が使えるのは4条と5条で、面積の制限がないことを確かめます。
- 3は4条の市街化区域内の特例にあたり、正しいと判断します。
- 選択肢 1不正解
- 農地を農地のまま譲渡する場合(農地法3条)は、市街化区域内でも農業委員会の許可が必要で、届出の特例はありません。
- 選択肢 2不正解
- 市街化区域内の農地を転用目的で譲渡する場合(農地法5条)は、面積の大きさに関係なく、あらかじめ農業委員会に届け出れば許可は要りません。
- 選択肢 3正解
- 市街化区域内の農地を自分で転用する場合(農地法4条)は、あらかじめ農業委員会に届け出ることで、都道府県知事などの許可が要りません。
- 選択肢 4不正解
- 農地を農地以外の目的(農業用倉庫などの施設用地)で取得する場合は、農地法5条の許可が必要です。自分の農地を200㎡未満の農業用施設に自分で転用するときは4条許可が不要になる特例がありますが、他人の農地を新たに取得して転用する場合は5条許可が必要です。
覚えるポイント
- 市街化区域の届出特例は農地法4条・5条のみ。3条には届出特例はない。
- 4条・5条の市街化区域特例には面積制限がない。
間違えやすいところ
- 農地法3条(農地を農地のまま売買などする場合)は、市街化区域内でも届出ではなく許可が必要です。忘れやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
印紙税の課税文書の判断および非課税
不動産 · 印紙税 / 電磁的記録 / 交換契約書 / 国等の非課税 / 賃貸借契約書
印紙税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
印紙税は、紙の書面として作った課税文書にかかります。メールなど電磁的な記録で渡すものにはかかりません。土地の賃借権を設定する契約書では、記載金額になるのは返さない権利金などの額で、賃料そのものは含みません。国などと民間企業が一緒に作った文書は、国などが保存するものは課税され、民間が保存するものは非課税(国が作ったとみなされる)になります。
解き方
- 各選択肢の印紙税の課税・非課税・記載金額の扱いを確かめます。
- 土地の賃貸借契約書の記載金額は、賃料の総額ではなく、後で返さない権利金などの一時金の額です。だから4の「2,600万円」は誤りで「200万円」が正しく、4は誤りと判断します。
- 選択肢 1不正解
- 電子メールやWebで提供される領収証などの電磁的記録は、文書を「作成」したことにならないので、印紙税はかかりません。
- 選択肢 2不正解
- 交換契約書では、両方の目的物の価額が書かれているときは高い方の金額、同じ価額のときは一方の金額、交換差金だけが書かれているときはその交換差金の額が記載金額になります。
- 選択肢 3不正解
- 国などと非課税法人以外の人が共同で作った文書は、国などに出すもの(国などが保管するもの)は民間が作ったものとして課税され、民間に渡すもの(民間が保管するもの)は国などが作ったとみなされて非課税になります。
- 選択肢 4正解
- 土地の賃貸借契約書で記載金額になるのは、権利を設定する対価として払われ、返されない権利金などの額です。月々の賃料は記載金額に含まれないので、記載金額は200万円になります。
関連する分野を学ぶ
覚えるポイント
- 土地の賃貸借契約書の記載金額=返還されない権利金・礼金等の額(賃料は含めない)。
- 建物の賃貸借契約書は不課税文書。
間違えやすいところ
- 建物の賃貸借契約書は非課税(不課税)ですが、土地の賃貸借契約書は第1号の2文書として課税されます。そのときの記載金額は賃料の総額ではなく権利金などである点を取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税の納税義務者・住宅用地特例・新築軽減
不動産 · 固定資産税 / 納税義務者 / 住宅用地の課税標準の特例 / 新築住宅の減額特例
土地および建物に係る固定資産税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
固定資産税は、毎年1月1日の時点の所有者が、1年分を全額納める義務を負います。住宅用地の特例は、自分が住む家だけでなく、賃貸住宅の敷地にも使えます。空家の特例が外れるのは「勧告」を受けたときです。認定長期優良住宅の新築の減額は、一般の住宅で5年度分(3階建て以上の耐火・準耐火建築物などは7年度分)です。
解き方
- 1:賦課期日(1月1日現在の所有者に全額を課税する)の原則を確かめ、誤りを外します。
- 2:住宅用地の特例の対象に、賃貸住宅の敷地も入ることを確かめ、誤りを外します。
- 3:空家の特例が外れるのは「勧告」を受けたときで、「指導」の段階ではないことを確かめ、誤りを外します。
- 4:2階建ての認定長期優良住宅の減額期間(5年度分)、床面積120㎡までの限度、税額2分の1の減額という要件が正しいことを確かめます。
- 選択肢 1不正解
- 固定資産税は毎年1月1日(賦課期日)現在の登記簿上の所有者に課税され、年の途中で売買しても、公法上の納税義務が月割りなどで分かれることはありません。
- 選択肢 2不正解
- 住宅用地の固定資産税の課税標準の特例は、専用住宅だけでなく、賃貸アパートや賃貸マンションなどの敷地にも使えます。
- 選択肢 3不正解
- 管理不全空家などや特定空家などが住宅用地の特例の対象外になるのは、市町村長から「勧告」を受けたときで、「指導」を受けた段階では特例の対象から外れません。
- 選択肢 4正解
- 新築の認定長期優良住宅(2階建てなどの一般の家屋)の固定資産税の減額特例は、5年度分について、1戸あたり120㎡までの居住部分の固定資産税額の2分の1が減額されます。
関連する分野を学ぶ
覚えるポイント
- 新築住宅の固定資産税減額期間:一般住宅は3年間(認定長期優良住宅は5年間)、マンション等は5年間(認定長期優良住宅は7年間)。
- 空家対策特別措置法による住宅用地特例の除外は市町村長の「勧告」による。
間違えやすいところ
- 日割り・月割りで固定資産税を精算するのは売買の当事者どうしの民事上の慣行にすぎません。法律上の納税義務は1月1日現在の所有者が全額負います。注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
相続財産に係る譲渡所得の課税の特例(取得費加算)の計算
不動産 · 取得費加算の特例 / 概算取得費 / 譲渡所得 / 所得税
Aさんは、2022年4月に死亡した父親から相続により取得した自宅の建物および敷地を2024年3月に売却した。売却した土地に係る条件が下記のとおりである場合、当該土地に係る譲渡所得の金額の計算上の取得費として、最も適切なものはどれか。 なお、取得費はできるだけ多額になるように計算することとし、相続税の取得費加算の特例要件を満たしているものとする。 〈売却した土地の譲渡価額等〉 ・1985年4月:父親が祖父から相続により取得(取得費不明) ・2022年4月:Aさんが父親から相続により取得 当該土地の相続税評価額:3,000万円(ほかに相続した土地なし) Aさんの相続税の課税価格:7,500万円(債務控除前) Aさんが納付した相続税額:480万円 相続登記関係費用:20万円(登録免許税、司法書士手数料など) ・2024年3月:譲渡 当該土地の譲渡価額:4,000万円 仲介手数料:130万円
解答・解説を表示
解答
2
解説
相続した財産を、相続税の申告期限から3年以内に売ったときは、納めた相続税のうち、売った財産に対応する部分を取得費に足せます。これを取得費加算の特例といいます。加算額は「その人の確定相続税額 ×(売った資産の相続税評価額 ÷ その人の相続税の課税価格(債務控除前))」で計算します。昔の取得費が分からないときは、概算取得費(売った価額の5%)を使います。相続登記の費用は家事関連費などにあたり、取得費にも譲渡費用にも入れられません(仲介手数料は譲渡費用になります)。
解き方
- 概算取得費を計算します。4,000万円 × 5% = 200万円。
- 取得費加算額を計算します。納付相続税額480万円 ×(土地評価額3,000万円 ÷ 相続税課税価格7,500万円)= 480万円 × 0.4 = 192万円。
- 取得費の合計を計算します。200万円 + 192万円 = 392万円(相続登記費用20万円は取得費に入れられません)。
- 選択肢 1不正解
- 350万円は、取得費加算額や概算取得費の計算で誤った数値を使った結果です。
- 選択肢 2正解
- 概算取得費200万円(4,000万円×5%)+取得費加算額192万円(480万円×3,000万円/7,500万円)=392万円となり、正しいです。
- 選択肢 3不正解
- 412万円は、相続登記関係の費用(20万円)を誤って取得費に入れた場合の金額(392万円+20万円)です。
- 選択肢 4不正解
- 522万円は、仲介手数料(130万円)を取得費に含めるなど、誤った足し方をした場合の計算結果です。
関連する分野を学ぶ
覚えるポイント
- 取得費加算額 = 納付相続税額 × (譲渡資産の相続税評価額 ÷ 相続税課税価格(債務控除前))
- 相続による取得時の登記費用等は取得費に算入できない。
間違えやすいところ
- 相続登記関係の費用(登録免許税など)を取得費に入れてしまうミスに注意しましょう。相続のときの登記費用は取得費になりません。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産投資の採算性指標(DSCR・NOI利回り)
不動産 · DSCR / NOI利回り
下記の〈条件〉に基づく不動産投資における①DSCR(借入金償還倍率)および②NOI利回りの組合せとして、最も適切なものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。 〈条件〉 ・投資物件:賃貸マンション(RC造10階建て、築15年) ・投資額:7億円(資金調達:自己資金2億円、借入金額5億円) ・賃貸収入:年間4,500万円 ・運営費用:年間1,200万円(借入金の支払利息は含まれていない) ・借入金返済額:年間2,270万円(元利均等返済、返済期間25年)
解答・解説を表示
解答
3
解説
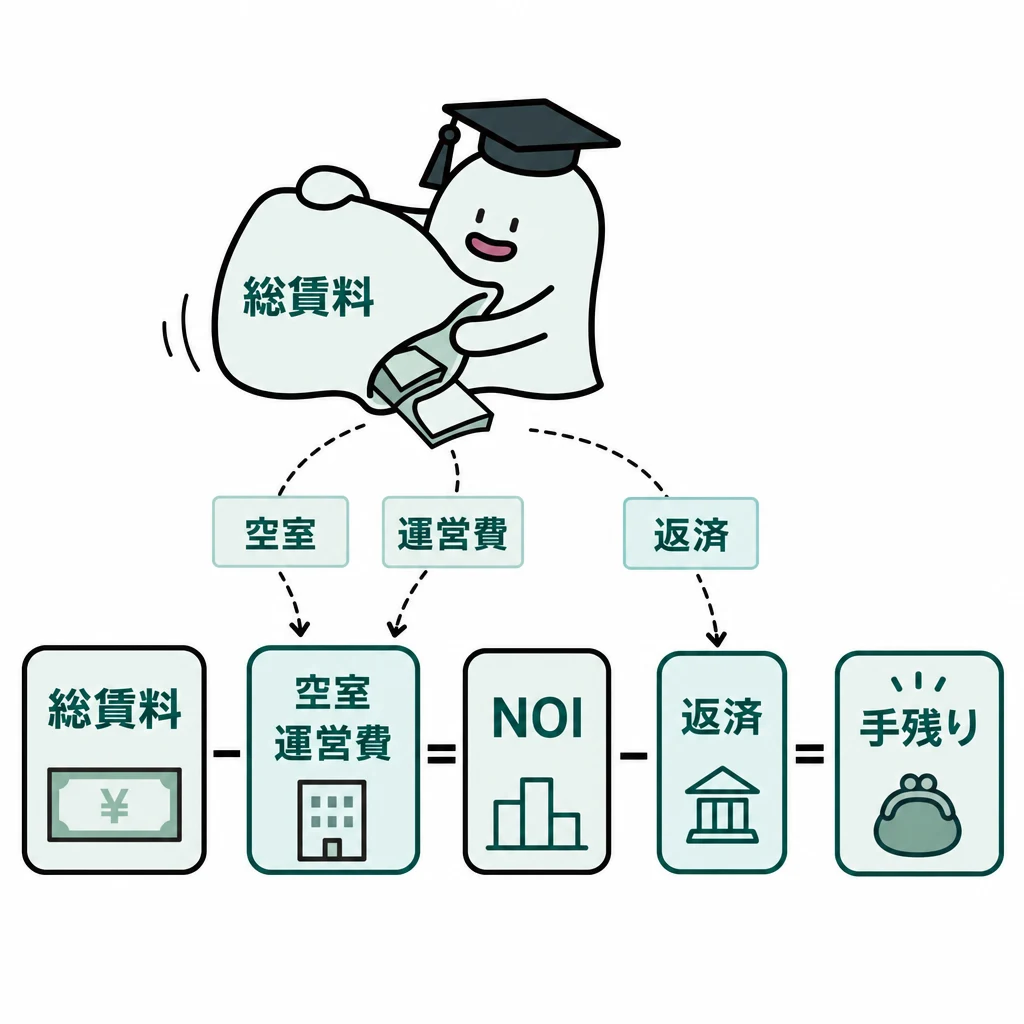
NOI(純営業収益)は、総収入から、減価償却費と支払利息を除いた実際の運営費用だけを引いた金額です。DSCR(借入金償還倍率)は、年間の返済額に対するNOIの倍率で、借入金を返せる安全度を示します。この値が大きいほど、返済に余裕がある安全な投資といえます。
解き方
- 年間の賃貸収入4,500万円から運営費用1,200万円を引き、NOI(純営業収益)を3,300万円と求めます。
- NOI 3,300万円を年間返済額2,270万円で割り、DSCRを約1.45と求めます。次に、NOIを投資額7億円で割り、NOI利回りを約4.71%と求めます。
- 選択肢 1不正解
- ①の0.69は、返済額をNOIで割ったときの値で、分子と分母が逆です。正しくは1.45です。
- 選択肢 2不正解
- ①は逆に割った誤りです。②の6.43%は、NOIではなく総収入4,500万円を総投資額で割った表面利回りです。
- 選択肢 3正解
- DSCRは3,300万円÷2,270万円で約1.45、NOI利回りは3,300万円÷70,000万円で約4.71%となり、どちらも正しいです。
- 選択肢 4不正解
- ①のDSCRは1.45で正しいです。しかし②の6.43%は、総収入を総投資額で割った表面利回り(グロス利回り)なので不適切です。
答えの内訳
- ①:1.45
- NOI(純営業収益)は賃貸収入4,500万円-運営費用1,200万円=3,300万円です。DSCR=NOI÷借入金年間返済額=3,300万円÷2,270万円≒1.4537…となり、四捨五入して1.45となります。
- ②:4.71%
- NOI利回り(純利回り)=NOI÷総投資額×100=3,300万円÷70,000万円×100≒4.7142…%となり、四捨五入して4.71%となります。
関連する分野を学ぶ
覚えるポイント
- DSCRは純営業収益(NOI)÷元利返済額で求め、1.0を超えると返済余裕があることを示す。
間違えやすいところ
- NOI利回りを求めるとき、分母を自己資金2億円にすると自己資本利回りになってしまいます。混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における贈与契約の効力および類型
相続・事業承継 · 贈与契約 / 負担付贈与 / 死因贈与 / 書面によらない贈与
民法における贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与は、一方が自分の財産を無償で相手にあげる意思を示し、相手が受け入れると成立する契約です。負担付贈与では、受贈者が負担を果たす相手を第三者に指定することもできます。
解き方
- 選択肢にある贈与の種類(定期贈与、負担付贈与、死因贈与、書面によらない贈与)について、民法の基本ルールを確かめます。
- 負担付贈与では、負担から利益を受ける人が第三者でもよいという決まりに照らして、正しい選択肢を選びます。
- 選択肢 1不正解
- 定期贈与は、贈与者か受贈者が亡くなると効力を失います。そのため、受贈者の相続人が権利を受け継ぐことはありません(民法552条)。
- 選択肢 2正解
- 負担付贈与では、受贈者の負担から利益を受ける人を、贈与者だけでなく第三者にすることも認められています。
- 選択肢 3不正解
- 死因贈与は、贈与者が亡くなったときに効力が生じる贈与契約で、双方の合意で成立します。遺贈(一方的な行為)とは違い、片方の意思表示だけでは成立しません。
- 選択肢 4不正解
- 書面によらない贈与は、どちらからでも撤回できます。ただし、履行が終わった部分は、贈与者も受贈者も解除できません(民法550条)。
覚えるポイント
- 死因贈与は契約(合意が必要)であり、単独行為である遺贈とは成立要件が異なる。
間違えやすいところ
- 書面によらない贈与では、すでに履行が終わった部分は、贈与者も受贈者も解除できなくなります。ここを間違えやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続時精算課税制度の仕組みと適用関係
相続・事業承継 · 相続時精算課税 / 基礎控除 / 養子縁組解消
相続時精算課税制度に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、贈与の年においてほかに贈与された財産はなく、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
相続時精算課税制度は、特定贈与者ごとに選ぶ制度で、一度選ぶと暦年課税には戻せません。令和6年1月1日以降の贈与からは、年110万円の基礎控除ができました。基礎控除以下の財産は申告が不要で、相続税の課税価格にも足しません。
解き方
- 相続時精算課税の年110万円の基礎控除について、贈与者が複数いる場合の分け方や、暦年課税との関係、申告が必要かを確かめます。
- 制度を選んだ後に養親と養子が離縁しても、制度が続くかどうかを考え、正しい記述を選びます。
- 選択肢 1不正解
- 相続時精算課税の基礎控除は、受贈者ごとに年110万円までです。特定贈与者が複数いるときは、贈与者ごとの課税価格に応じて110万円を分けて控除します。
- 選択肢 2不正解
- 特定贈与者以外の人からの贈与には暦年課税が適用され、年110万円の基礎控除が別に使えます。基礎控除が引かれないという点が誤りです。
- 選択肢 3不正解
- 令和6年1月1日以降の贈与で、特定贈与者からの財産が年110万円以下なら、贈与税の申告書は出す必要がありません。
- 選択肢 4正解
- 相続時精算課税を適用した後で養子縁組が解消されても、元の養親からの贈与財産には引き続き相続時精算課税が適用されます。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税の基礎控除110万円は受贈者ごとに年110万円であり、贈与者ごとではない。
間違えやすいところ
- 養子縁組が解消されると親族関係がなくなるので、暦年課税に戻ると勘違いしやすいです。実際は戻りません。
出題の前提:2024年4月1日現在施行の法令等(令和5年度税制改正後の規定)
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における特別受益と持戻し免除の意思表示
相続・事業承継 · 特別受益 / 持戻し免除の推定 / 遺留分算定 / 死亡保険金
民法における特別受益に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
特別受益とは、共同相続人の中に遺贈や生前贈与を受けた人がいるとき、その分を相続財産に戻して相続分を計算する制度です。長年連れ添った配偶者の生活を守るため、婚姻20年以上の夫婦間で居住用不動産を贈与・遺贈すると、持戻し免除があったものと推定されます。
解き方
- 特別受益の対象になる人(共同相続人だけ)や対象になる財産、持戻し免除の決まりを整理します。
- 婚姻期間20年以上の夫婦間で居住用不動産を贈与・遺贈したときの民法903条4項の推定規定に照らして、正しいか誤りかを判断します。
- 選択肢 1不正解
- 特別受益として戻すのは、共同相続人への生前贈与や遺贈です。相続人でない孫への遺贈は、原則として特別受益になりません。
- 選択肢 2正解
- 婚姻期間が20年以上の夫婦の一方が、他方に居住用の建物やその敷地を贈与・遺贈すると、持戻し免除の意思表示があったものと法律上推定されます。
- 選択肢 3不正解
- 遺留分の計算のもとになる財産に足す特別受益の贈与は、原則として相続開始前10年間のものです(民法1044条3項)。5年間ではありません。
- 選択肢 4不正解
- 死亡保険金を受け取る権利は受取人だけの権利なので、原則として特別受益にはなりません(他の相続人との間に大きな不公平が生じる特別な場合を除きます)。
関連する分野を学ぶ
覚えるポイント
- 婚姻期間20年以上の配偶者への居住用不動産の贈与・遺贈は持戻し免除が推定される。
間違えやすいところ
- 遺留分の計算に足す特別受益(相続人への贈与)は、原則として相続開始前10年間のものです。5年と間違えやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における遺言および遺言執行者
相続・事業承継 · 遺言 / 遺言執行者 / 遺贈の効力 / 遺言の撤回
民法における遺言に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
遺言執行者は、遺言の内容を実現するための権限と義務を持ちます。公正に執行するため、未成年者と破産者はなれません。遺言の効力や撤回、遺贈の承認・放棄については、民法に詳しい手続きの決まりがあります。
解き方
- 遺言執行者になれない人(未成年者・破産者)と、その指定の方法を確かめます。
- 遺言の撤回(公正証書の正本を捨てた場合)、受遺者が亡くなったときの遺贈の効力、遺贈義務者からの催告に答えないときの効果について、各選択肢を確認します。
- 選択肢 1不正解
- 公正証書遺言の原本は公証役場に保管されています。そのため、手元の正本や謄本をわざと捨てても、遺言を撤回したとはみなされません。
- 選択肢 2正解
- 遺言者は遺言で遺言執行者を指定でき、その指定を第三者に任せることもできます。未成年者と破産者は遺言執行者になれません。
- 選択肢 3不正解
- 受遺者が遺言者より先に亡くなると、遺贈の効力は生じません(民法994条1項)。相続のような代襲の決まりはなく、特別な定めがなければ子が地位を引き継ぐことはありません。
- 選択肢 4不正解
- 受遺者が催告された期間内に返事をしないときは、遺贈を「承認した」とみなされます(民法987条)。「放棄」ではないので不適切です。
覚えるポイント
- 未成年者および破産者は遺言執行者となることができない(法人等は可能)。
間違えやすいところ
- 遺贈義務者から承認か放棄かを聞かれて答えないときは、放棄ではなく「承認」とみなされます。注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税財産およびみなし相続財産
相続・事業承継 · 課税価格の計算 / 準確定申告の還付金 / 未支給給与 / 特別寄与料
相続税の課税財産に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
亡くなった人が持っていた、お金に換えられる価値のある権利や財産は、本来の相続財産として相続税の対象になります。たとえば、還付金を受け取る権利や、売買契約済みの不動産、死亡後に確定した給与なども含まれます。
解き方
- 亡くなった人に属する財産的な権利(準確定申告の所得税還付金を受け取る権利など)が、相続税法ではどう扱われるかを確かめます。
- 所得税の還付金は本来の相続財産(課税対象)なので、「課税対象にならない」という記述が誤りだと判断します。
- 選択肢 1正解
- 準確定申告で還付される予定納税額などの還付金を受け取る権利は、亡くなった人に属する本来の相続財産で、相続税の課税対象になります。そのため、この記述は不適切です。
- 選択肢 2不正解
- 死亡後に支給が決まった給与(支給日が死亡後)は、亡くなった人に支払われるべき債権として本来の相続財産になり、相続税の課税対象になります。
- 選択肢 3不正解
- 不動産の購入契約をした後、所有権の移転登記が終わる前に買主が亡くなっても、実質的に取得した不動産(または引き渡しを求める権利)は相続税の課税対象になります。
- 選択肢 4不正解
- 特別寄与料の額が決まったときは、特別寄与者が亡くなった人から遺贈で取得したものとみなされ、相続税の課税対象になります(相続税法4条の2)。
関連する分野を学ぶ
覚えるポイント
- 準確定申告で戻る所得税還付金は、被相続人の本来の財産として相続税の課税対象になる。
間違えやすいところ
- 死亡後に確定・支給された給与や還付金は、相続税ではなく遺族の一時所得などになると混同しやすいです。実際は相続税の対象です。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税額の2割加算の適用対象者と計算手順
相続・事業承継 · 相続税額の加算 / 2割加算 / 代襲相続人 / 甥・姪
相続税額の2割加算に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、いずれも相続税の納付税額が発生するものとする。
解答・解説を表示
解答
3
解説
相続税法第18条では、相続や遺贈で財産を得た人が、亡くなった人の一親等の血族(代襲相続人になった孫などの直系卑属を含む)と配偶者以外なら、相続税額に2割を足すと定めています。孫養子(代襲相続人でない場合)や甥・姪は加算の対象です。
解き方
- 2割加算がかからない親族の範囲(配偶者と、代襲相続人になった直系卑属を含む一親等の血族)を確かめます。
- 兄弟姉妹の代襲相続人(甥・姪)は傍系で、一親等の直系卑属ではありません。そのため、2割加算の対象になると判断します。
- 選択肢 1不正解
- 亡くなった人の子は一親等の血族なので、相続を放棄して死亡保険金(みなし相続財産)を受け取っても、2割加算の対象にはなりません。
- 選択肢 2不正解
- 亡くなった人の孫が養子になっている場合(孫養子)、代襲相続人でない限り、一親等の血族でも2割加算の対象になります。
- 選択肢 3正解
- 兄弟姉妹の子(甥・姪)が代襲相続人になった場合、一親等の血族(直系卑属)ではないので、2割加算の対象になります。
- 選択肢 4不正解
- 相続税の計算では、2割加算は税額控除(未成年者控除など)をする前の各人の税額に足し、その後に控除を引きます。記述は順序が逆です。
関連する分野を学ぶ
覚えるポイント
- 兄弟姉妹やその代襲相続人(甥・姪)は、必ず相続税額の2割加算の対象となる。
間違えやすいところ
- 子の代襲相続人(孫)は2割加算の対象外ですが、兄弟姉妹の代襲相続人(甥・姪)は対象になります。この違いを混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の評価(会社規模判定および評価方式)
相続・事業承継 · 取引相場のない株式 / 会社規模の判定 / 従業員数 / 配当還元方式
財産評価基本通達上の取引相場のない株式の評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
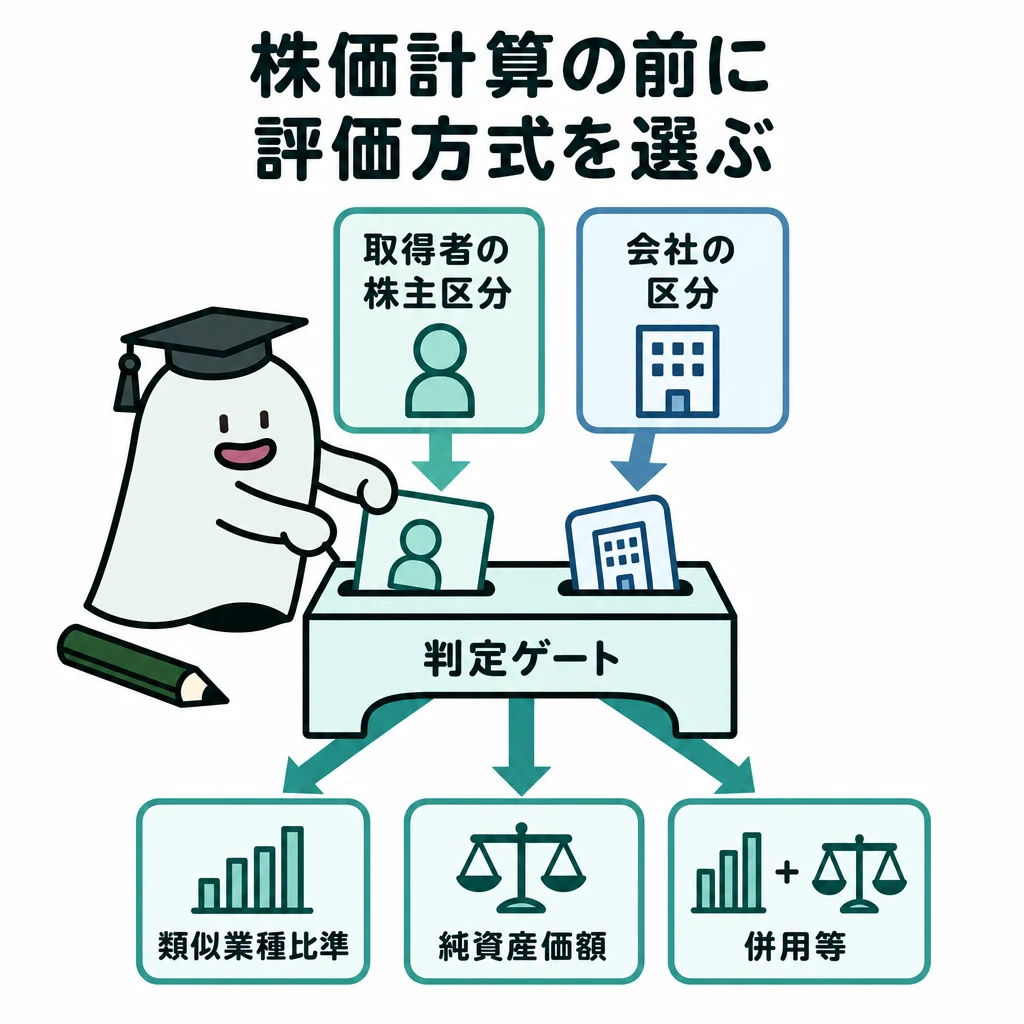
取引相場のない株式の評価では、まず会社の規模(大会社・中会社・小会社)を、従業員数・総資産価額・取引金額で判定します。従業員数には、週30時間以上の常時使用従業員のほか、週30時間未満の短時間労働者も換算して含めます。
解き方
- 会社規模の判定で使う従業員数の数え方(週30時間未満の従業員の扱い)を確かめます。
- 短時間労働者も、年間の総労働時間1,800時間を基準に換算して従業員数に含めます。そのため、「反映されない」とする選択肢2が誤りだと分かります。
- 選択肢 1不正解
- 直前期末前1年間の従業員数が70人以上なら、総資産価額や取引金額に関係なく大会社になります。そのため正しい記述です。
- 選択肢 2正解
- 週30時間未満の従業員でも、直前期末前1年間の労働時間の合計を1,800時間で割って従業員数に換算し含めます。そのため、この記述は不適切です。
- 選択肢 3不正解
- 類似業種比準方式は、似た業種の株価と「1株当たりの配当金額・利益金額・純資産価額(帳簿価額ベース)」の3つを比べて求めます。そのため正しい記述です。
- 選択肢 4不正解
- 配当還元方式では、直前期末前2年間の平均配当が無配か2円50銭未満のとき、1株(50円換算)当たりの年配当金額を2円50銭として計算します。そのため正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 従業員70人以上なら総資産や売上高に関わらず大会社となる。
間違えやすいところ
- 週30時間未満のパート従業員は、会社規模の判定で使う従業員数にまったく含まれないと誤解しやすいです。実際は換算して含めます。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
使用貸借に係る土地等の相続税および贈与税の取扱い
相続・事業承継 · 土地の使用貸借 / 借地権者の地位に変更がない旨の申出書 / 借地権の使用貸借に関する確認書
使用貸借に係る土地についての相続税および贈与税の取扱い等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
税務上、土地や借地権を無償、または公租公課以下の対価で使用貸借するとき、借主側の使用権の価額はゼロと評価されます。親の借地権の底地を子が買い取って無償で貸す場合、手続きをしないと親から子へ借地権が贈与されたとみなされます。これを防ぐため、「借地権者の地位に変更がない旨の申出書」を出します。
解き方
- 親族間で土地や借地権を貸し借りするとき、対価が無償か固定資産税など相当額以下なら、使用貸借になることを確かめます。
- 使用貸借では、借主が受ける経済的な利益(使用権)をゼロとして扱うルールを確かめます。
- 借地権が残っている土地の底地を子が買ったとき、無償で貸すことで贈与税がかかるのを防ぐ手続きを確認します。誰から誰への贈与とみなされるかを正しく見分けます。
- 選択肢 1不正解
- 建物を持つ目的で使用貸借により土地を借りた場合、借地権の設定で権利金を払う慣行がある地域でも、使用貸借の使用権の価額はゼロとして扱われます。
- 選択肢 2不正解
- 借りた土地の公租公課(固定資産税や都市計画税など)相当額以下のやり取りなら、税法上、賃貸借ではなく使用貸借として扱われます。
- 選択肢 3正解
- 子が底地を取得して親が無償で借りる形になったとき、申出書を出さないと、借地権者の「親から子」へ借地権の贈与があったものとして扱われます。
- 選択肢 4不正解
- 親の借地を子が使用貸借して建物を建てるときなどに出す「借地権の使用貸借に関する確認書」には、借地権者(親)・土地の借受人(子)・底地の所有者(地主)の連名の署名が必要です。
関連する分野を学ぶ
覚えるポイント
- 土地の使用貸借における使用権の相続税評価額はゼロである点
- 借地権者の地位に変更がない旨の申出書は「借地権者から底地取得者への贈与認定」を防ぐために提出する点
間違えやすいところ
- 固定資産税などの実費相当額以下のやり取りは、賃貸借ではなく使用貸借になる点を見落としやすいです。
- 底地を買ったときに出す申出書で、借地権が誰から誰へ移ったとみなされるか(親から子へ)を間違えやすいです。
出題の前提:2024年4月1日現在施行の法令等(相続税法の基本通達・使用貸借通達)
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.28(公式掲載ページ) ↗(www.kinzai.or.jp)
経営承継円滑化法における遺留分に関する民法の特例
相続・事業承継 · 経営承継円滑化法 / 遺留分の特例 / 除外合意 / 固定合意
中小企業における経営の承継の円滑化に関する法律による「遺留分に関する民法の特例」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
経営承継円滑化法の遺留分の特例(除外合意・固定合意)は、後継者に贈与した自社株式などを遺留分の計算から外したり、合意時の評価額に固定したりする制度です。推定相続人全員の合意の後、合意から1カ月以内に経済産業大臣へ確認を申請し、確認後1カ月以内に家庭裁判所へ許可を申し立てます。この2段階の手続きは後継者が1人で行えます。
解き方
- 特例中小会社の要件(3年以上続けて事業を行う中小企業者など)を確かめます。
- 特例を使うための手続き(合意から1カ月以内の大臣確認の申請、確認から1カ月以内の家庭裁判所への申立て、後継者だけでの申請)を確かめます。
- 除外合意で対象にできる非上場株式以外の事業用財産の範囲と、固定合意での株式の評価時点(合意時の価額)や評価方法の決まりを確認して、正しいか判断します。
- 選択肢 1不正解
- 特例の対象になる特例中小会社は、3年以上続けて事業を行う会社(中小企業基本法などの中小企業者)です。「5年以上」ではありません。
- 選択肢 2正解
- 合意の日から1カ月以内に経済産業大臣へ確認を申請し、確認後1カ月以内に家庭裁判所の許可を受けます。これらの申請と申立ては、後継者が1人で行えます。
- 選択肢 3不正解
- 除外合意の対象にできる株式以外の財産は、特例中小会社の事業に使っている(または使う予定の)財産です。不動産と減価償却資産だけに限られていません。
- 選択肢 4不正解
- 固定合意で計算に使う株式の価額は「合意の時の価額」で、贈与時ではありません。また、税務上の相続税評価額ではなく、弁護士や公認会計士などの証明を受けた適正な価額を使います。
関連する分野を学ぶ
覚えるポイント
- 大臣確認の申請期間は合意日から1カ月以内、家裁申立て期間は確認を受けた日から1カ月以内
- 合意自体の締結には推定相続人全員の合意が必要だが、行政・裁判所への申請は後継者が単独で可能である点
- 固定合意の基準価額は「贈与時」ではなく「合意時」の価額である点
間違えやすいところ
- 会社が事業を続けている年数の要件を「5年以上」と間違えやすいです。正しくは3年以上です。
- 固定合意で使う価額の基準時を「贈与時」や「相続開始時」と勘違いしやすいです。正しくは合意時です。
出題の前提:2024年4月1日現在施行の法令等(中小企業における経営の承継の円滑化に関する法律)
出典:金融財政事情研究会『2024年9月 1級 学科(基礎編)』
公式問題 p.28(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年9月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2024年9月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。