


ポートフォリオ理論とは
ポートフォリオ理論は、資産の組合せのリスクとリターンを、共分散や相関係数を使ってとらえます。同じ期待収益率でも組合せでリスクが変わります。
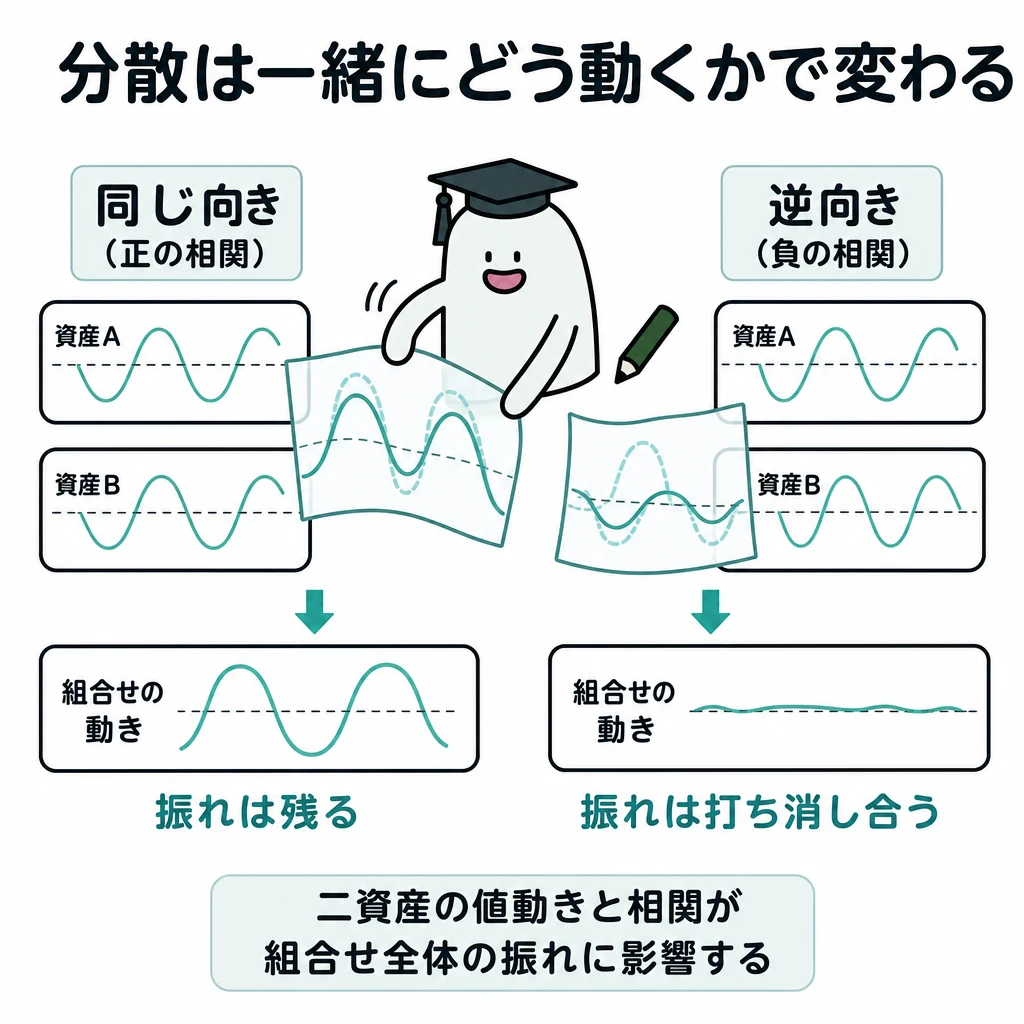
二資産のリスク計算には、それぞれのリスクに加えて共分散、つまり一緒にどう動くかが入ります。期待収益率が同じでも相関によって組合せのリスクは変わります。
基本の仕組み
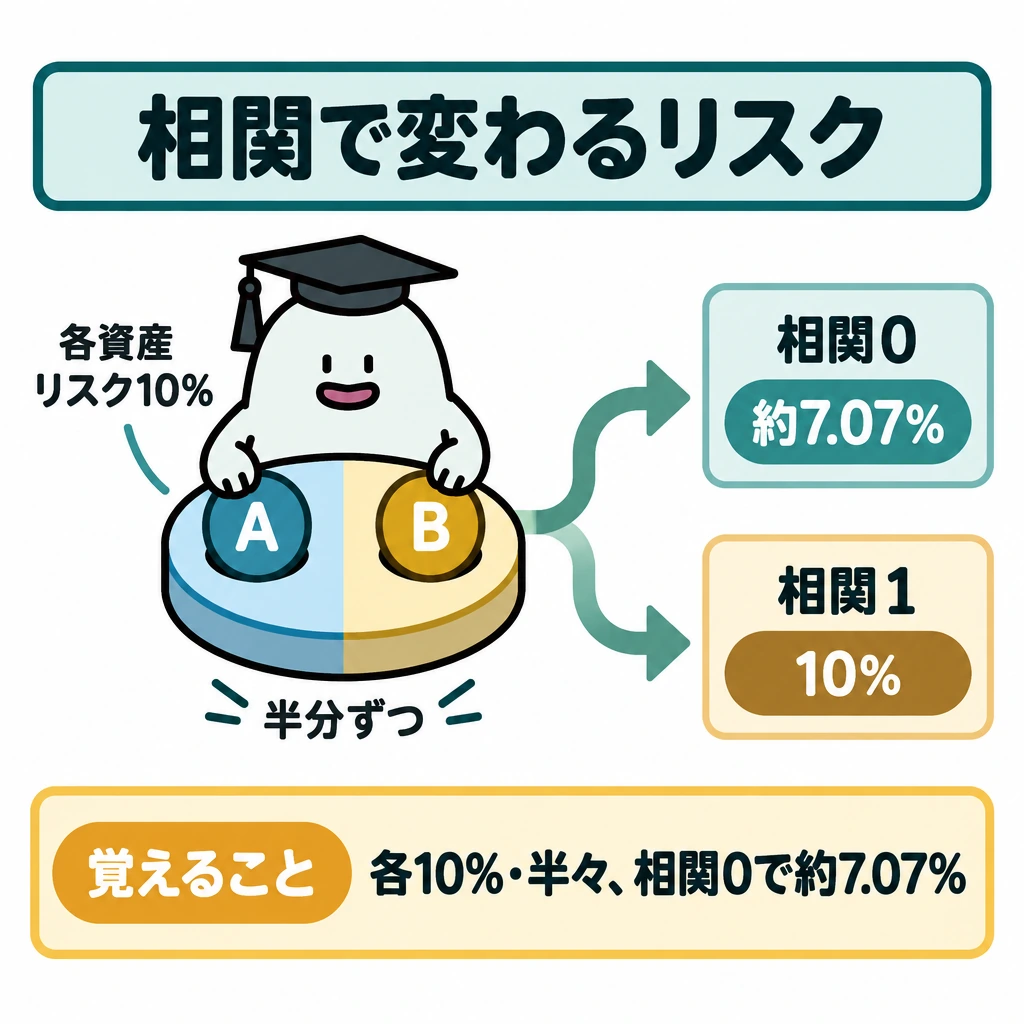
リスクが各10%の二資産を半分ずつ持ち、相関係数0と仮定すると、分散は0.5²×0.1²+0.5²×0.1²=0.005。標準偏差は√0.005≒7.07%です。相関1なら10%になり、同じ比率でも結果が違います。
CAPMでは市場全体に対する感応度βを使い、期待収益率を無リスク利子率+β×市場リスクプレミアムで表します。無リスク2%、市場期待8%、β1.2なら2+1.2×(8−2)=9.2%です。モデル上の期待であり将来収益の保証ではありません。
市場環境を見るときは、景気・物価・金利・為替を別々のニュースにせずつなげます。一般に金利上昇は借入れによる需要を抑える方向に働き、将来の利益を割り引く率にも影響します。ただし企業の利益見通しや市場の予想も動くため、「利上げなら株価は必ず下がる」と一つの因果だけで断定しません。日本銀行の展望レポートでは、中心的な見通しと上振れ・下振れリスクを分けて読みます。
株式の指標は分母を区別します。株価1,000円、1株当たり利益100円ならPERは10倍、1株当たり純資産800円ならPBRは1.25倍です。PERは利益、PBRは純資産と株価を比較します。赤字や一時的な利益の影響、業種の違いがあるため、低い数値だけで割安と判断しません。
ポートフォリオの計算後は、目的に合った資産配分と見直し方法を決めます。例えば株式50%・債券50%を基準にして株高で株式比率が増えたとき、値上がりしたからさらに買うのか、元の配分へ戻すのかでリスクが変わります。リバランスは配分を整える操作で、収益を保証するものではありません。
期待収益率と二資産の分散
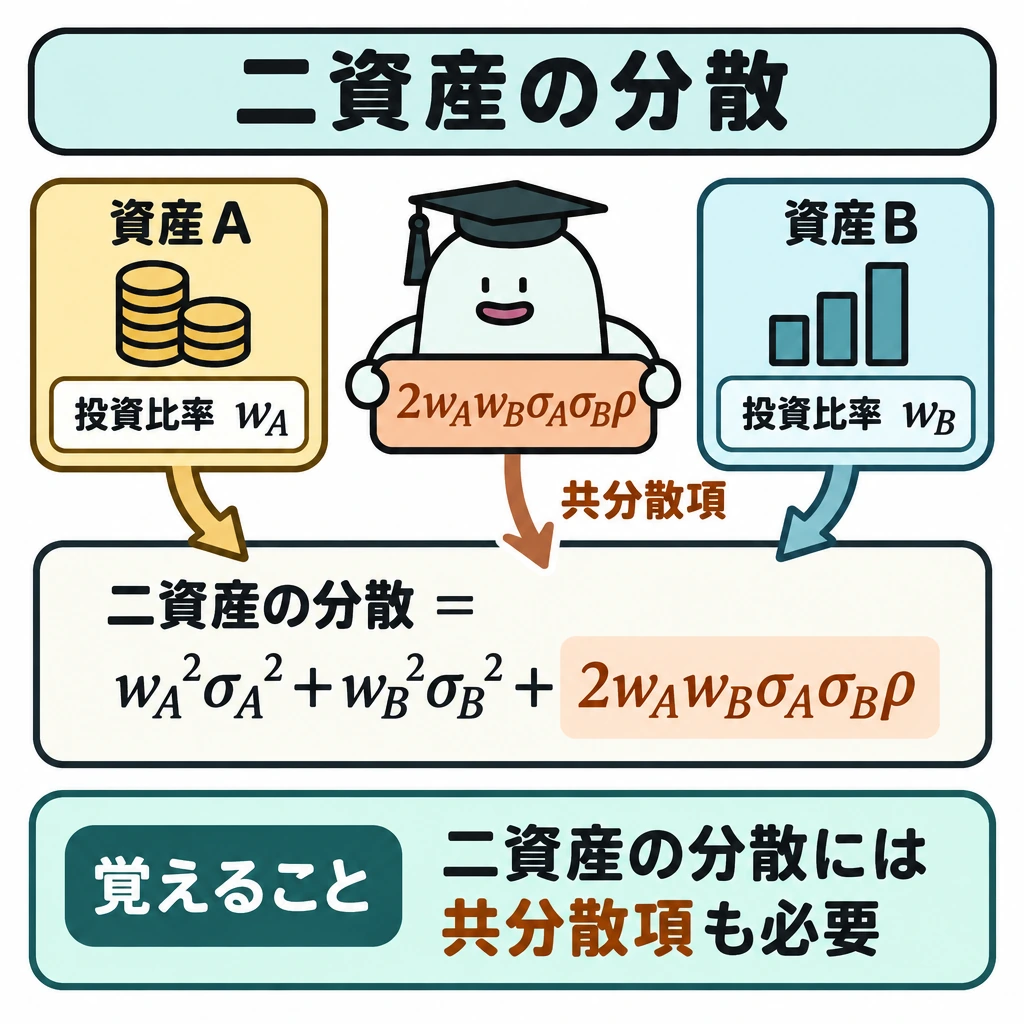
期待収益率は各資産の期待収益率を投資比率で加重平均します。二資産の分散は、比率をwA・wB、標準偏差をσA・σB、相関係数をρとすると、wA²σA²+wB²σB²+2wAwBσAσBρです。最後の共分散項を落とすと、相関がある二資産のリスクを誤ります。
相関係数が+1なら同方向、0なら線形の相関なし、−1なら完全に逆方向です。相関が低いほど分散効果は大きくなり得ますが、個別リスクが減っても市場全体のリスクは残ります。βは市場に対する感応度、標準偏差は総変動、シャープレシオは超過収益÷標準偏差で、分母を区別します。
効率的フロンティアは、同じリスクなら期待収益率が高い、同じ期待収益率ならリスクが低い組合せの集合です。CAPMは無リスク利子率+β×市場リスクプレミアムという均衡モデルで、個別の資産の将来リターンを保証する予測式ではありません。
| 指標 | 測るもの | 使う比較 |
|---|---|---|
| 期待収益率 | 比率による平均収益 | 投資配分 |
| 標準偏差 | 収益率全体のばらつき | 総リスク |
| 相関係数 | 二資産の連動 | 分散効果 |
| β | 市場に対する感応度 | CAPM |
| シャープレシオ | 超過収益÷標準偏差 | リスク当たり収益 |
運用成果の評価と理論株価
リスク調整後の運用成果は、分母と比較対象で区別します。シャープレシオ=(収益率−無リスク利子率)÷標準偏差、トレイナーレシオ=(収益率−無リスク利子率)÷β、ジェンセンのアルファ=収益率−{無リスク利子率+β×(市場収益率−無リスク利子率)}です。いずれも大きいほど効率がよいと評価します。
収益率10%、無リスク利子率1%、標準偏差15%、β1.2、市場収益率7%なら、シャープレシオは(10−1)÷15=0.6、トレイナーレシオは9÷1.2=7.5、ジェンセンのアルファは10−{1+1.2×(7−1)}=1.8%です。
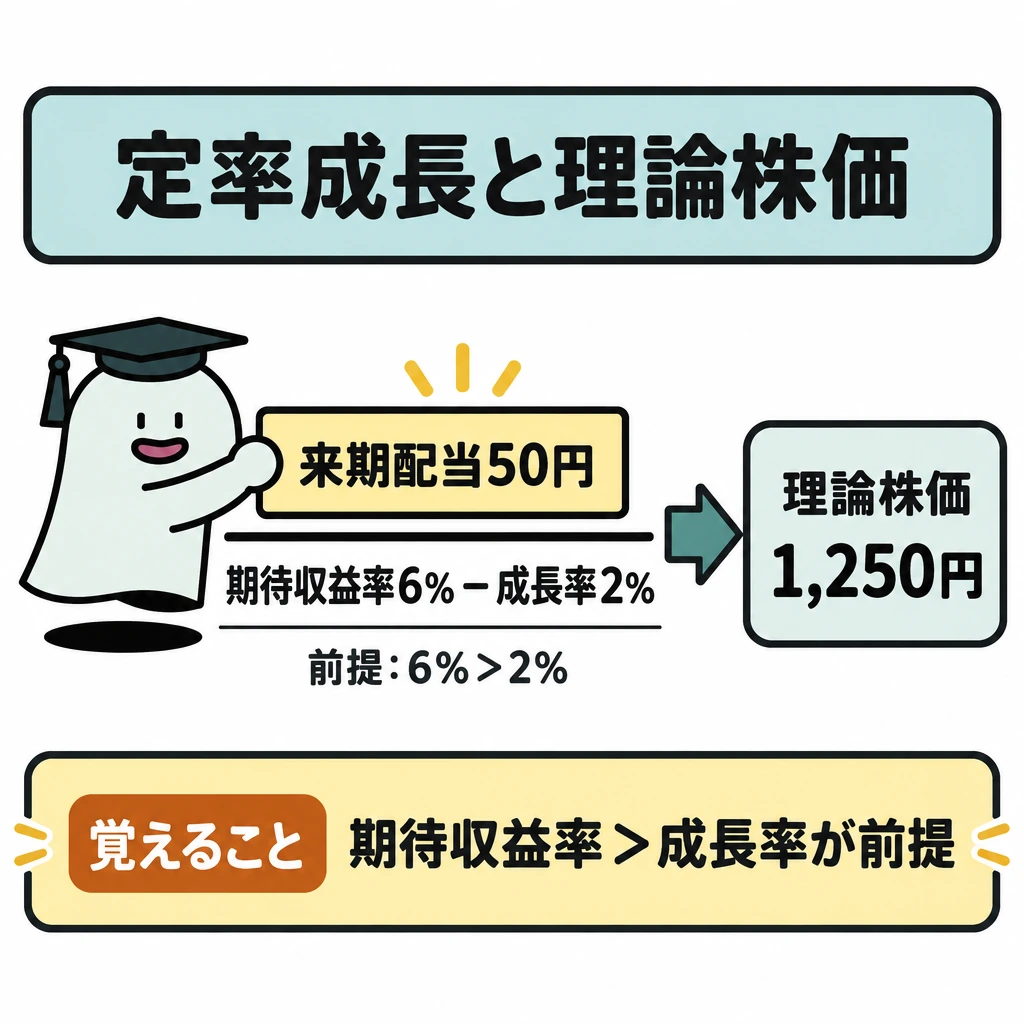
配当割引モデルは、理論株価を将来配当の現在価値の合計とみます。配当が一定なら配当÷期待収益率、毎年一定率で成長する定率成長モデルでは来期の配当÷(期待収益率−成長率)です。来期配当50円、期待収益率6%、成長率2%なら50÷(0.06−0.02)=1,250円で、期待収益率が成長率を上回ることが前提です。
ROE=当期純利益÷自己資本、配当利回り=1株当たり配当÷株価、配当性向=配当÷当期純利益です。PBR=PER×ROEの関係があり、株価1,000円・1株当たり利益100円・1株当たり純資産800円なら、ROE12.5%×PER10倍=PBR1.25倍と整合します。
| 指標 | 計算式 | 読み方 |
|---|---|---|
| シャープレシオ | (収益率−無リスク利子率)÷標準偏差 | 総リスク当たりの超過収益 |
| トレイナーレシオ | (収益率−無リスク利子率)÷β | 市場リスク当たりの超過収益 |
| ジェンセンのアルファ | 収益率−CAPMの期待収益率 | プラスなら期待を上回った |
| 定率成長モデル | 来期配当÷(期待収益率−成長率) | 成長率が上がると理論株価は上がる |
| PBR | 株価÷1株当たり純資産(=PER×ROE) | 1倍割れは解散価値を下回る目安 |
試験に出る
- 二資産のリスクには共分散(相関)が影響する。
- 相関係数が小さいほど、組合せの標準偏差は小さくなりやすい。相関係数−1なら標準偏差をゼロにする配分がある。
- CAPMは期待収益率を無リスク利子率+β×市場リスクプレミアムで表す。
- シャープレシオは標準偏差、トレイナーレシオはβで超過収益を割る。ジェンセンのアルファはCAPMの期待収益率との差。
- 定率成長モデルの理論株価は来期の配当÷(期待収益率−成長率)。
- PERは利益、PBRは純資産と株価を比較し、PBR=PER×ROEの関係がある。低い数値だけで割安と判断しない。
- リバランスは資産配分を整える操作で、収益を保証しない。
重要な言葉
- 共分散
- 二つの資産の収益率が一緒に動く度合いを表す指標。
- ベータ
- 市場全体に対する資産の感応度を表す指標。
- リバランス
- 増減した資産配分を、基準の比率へ戻す操作。
- トレイナーレシオ
- 超過収益をβで割った比率。市場リスク1単位当たりの超過収益を測る。
- ジェンセンのアルファ
- 実際の収益率が、CAPMで求めた期待収益率をどれだけ上回ったかを示す値。
- 配当割引モデル
- 株式の理論価格を、将来受け取る配当の現在価値の合計として求める考え方。
確認問題
確かめよう標準偏差とβは同じリスク指標でしょうか。
前者は収益率全体のばらつき、後者は市場への感応度です。シャープレシオ等を比べるときも分母が何を測るかを確認します。
期待収益率が同じでも、相関によって組合せのリスクは変わる。
標準偏差とβは同じリスク指標である。
無リスク利子率2%、市場期待8%、β1.2のときCAPMによる期待収益率は?
収益率10%、無リスク利子率1%、β1.2、市場収益率7%のファンドのジェンセンのアルファは?
来期の1株当たり配当50円、期待収益率6%、配当成長率2%の定率成長モデルによる理論株価は?
二資産のリスク計算には、それぞれのリスクに加えて、つまり一緒にどう動くかが入ります。期待収益率が同じでもによって組合せのリスクは変わります。
リスクが各10%の二資産を半分ずつ持ち、と仮定すると、分散は0.5²×0.1²+0.5²×0.1²=0.005。標準偏差は√0.005≒です。相関1なら10%になり、同じ比率でも結果が違います。
では市場全体に対するβを使い、期待収益率を無リスク利子率+β×市場リスクプレミアムで表します。無リスク2%、市場期待8%、β1.2なら2+1.2×(8−2)=9.2%です。モデル上の期待であり将来収益の保証ではありません。
市場環境を見るときは、景気・物価・金利・為替を別々のニュースにせずつなげます。一般には借入れによる需要を抑える方向に働き、将来の利益を割り引く率にも影響します。ただし企業の利益見通しや市場の予想も動くため、「利上げなら株価は必ず下がる」と一つの因果だけで断定しません。の展望レポートでは、中心的な見通しと上振れ・下振れリスクを分けて読みます。
株式の指標は分母を区別します。株価1,000円、1株当たり利益100円ならは10倍、1株当たり純資産800円ならは1.25倍です。PERは利益、PBRは純資産と株価を比較します。赤字や一時的な利益の影響、業種の違いがあるため、低い数値だけで割安と判断しません。
ポートフォリオの計算後は、目的に合ったと見直し方法を決めます。例えば株式50%・債券50%を基準にして株高で株式比率が増えたとき、値上がりしたからさらに買うのか、元の配分へ戻すのかでリスクが変わります。は配分を整える操作で、収益を保証するものではありません。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 金融庁:NISAの年間投資枠と非課税保有限度額 ↗
- 金融庁:預金保険制度で保護される預金等 ↗
- 日本取引所グループ:先物・オプションの学習資料 ↗
- 国民年金基金連合会:iDeCoの特徴 ↗
- J-FLEC:金利と債券価格の関係 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 日本銀行:金融政策の基本的な考え方 ↗
- 日本銀行:経済・物価情勢の展望 ↗
- 日本取引所グループ:PER・PBR等の定義 ↗
- 全国銀行協会:預金の性質と中途解約 ↗
- J-FLEC:資産形成の基本と投資信託 ↗
- 日本証券業協会:投資信託の分配金 ↗
- 金融庁:保険会社向け監督指針 ↗
- 国税庁:上場株式等の譲渡損失の通算・繰越 ↗
- 日本FP協会:2025年9月1級実技試験問題 ↗
- 金融庁:NISAを知る(年間投資枠と非課税保有限度額) ↗
- 国税庁:配当金を受け取ったとき(配当所得) ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について