


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 1級 学科(応用編)の概要
障害厚生年金の受給要件および65歳以後の年金受給選択
ライフプランニングと資金計画 · 障害厚生年金 / 保険料納付要件 / 障害認定日 / 併給調整
MさんがAさんに対して説明した以下の文章の空欄①~④に入る最も適切な語句または数値を答えなさい。なお、空欄④については示された選択肢群(イ~ハ)の中から選び、その記号を答えなさい。 「厚生年金保険の被保険者期間中に初診日のある傷病により、障害認定日において障害等級1級、2級または3級に該当する程度の障害の状態にあり、かつ一定の保険料納付要件を満たしている場合、障害厚生年金の支給を受けることができます。保険料納付要件とは、『初診日の前日において、初診日の属する月の前々月までに国民年金の被保険者期間があるときは、当該被保険者期間に係る保険料納付済期間(厚生年金保険の被保険者期間等を含む)と保険料免除期間を合算した期間が当該被保険者期間の( ① )以上あること』または『初診日が2036年4月1日前にあり、初診日において65歳未満の者については、初診日の前日において、初診日の属する月の前々月までの( ② )年間のうちに保険料納付済期間(厚生年金保険の被保険者期間等を含む)および保険料免除期間以外の期間がないこと』とされています。 また、障害認定日とは、初診日から( ③ )を経過した日、または( ③ )を経過するまでにその傷病が治った場合はその日をいいます。なお、障害認定基準において、初診日から( ③ )を経過するまでに膝の人工関節を挿入置換した場合は、その挿入置換した日が障害認定日となり、原則として障害等級3級に認定するものとされています。 Aさんが障害等級3級と認定されて障害厚生年金を受給する場合、その後の障害等級に変更がなければ、65歳からは『( ④ )』または『老齢基礎年金+老齢厚生年金』のいずれかを選択して受給することができます」
- イ
- 障害厚生年金
- ロ
- 老齢基礎年金+障害厚生年金
- ハ
- 老齢基礎年金+障害厚生年金の3分の2相当額+老齢厚生年金の2分の1相当額
解答・解説を表示
解答
① 3分の2(以上) ② 1(年間) ③ 1年6(カ月) ④ イ
解説
障害厚生年金は、初診日・保険料納付・障害認定日の3つの要件を満たすと受け取れます。65歳以降は原則「1人1年金」ですが、例外として一部の併給が認められます。ただし障害等級3級には障害基礎年金がないため、老齢基礎年金と障害厚生年金を併給することはできません。
解き方
- 保険料納付要件には、加入期間の3分の2以上という原則と、直近1年間に未納がないという特例があります。まずこれを確認します。
- 障害認定日は、初診日から1年6カ月を過ぎた日か、症状が固定した日です。人工関節を置換したときは置換した日が認定日となる特例も整理します。
- 65歳以降の併給調整のルールに基づき、障害厚生年金3級の人が選べる受給パターンを判断します。
小問ごとの答え
- 小問 ①:3分の2(以上)
- 保険料納付要件の原則では、初診日の前日において、初診日の属する月の前々月までの公的年金加入期間のうち、保険料納付済期間と免除期間の合計が3分の2以上あることが求められます。
- 小問 ②:1(年間)
- 保険料納付要件の特例(直近1年要件)では、初診日において65歳未満であり、初診日の属する月の前々月までの直近1年間に保険料の未納期間がないことが求められます。
- 小問 ③:1年6(カ月)
- 障害認定日とは、原則として初診日から1年6カ月を経過した日、またはその期間内に傷病が治った(症状固定)日を指します。人工関節の置換は特例として置換日が認定日となります。
- 小問 ④:イ
- 障害等級3級の受給権者は障害基礎年金を受給できないため、65歳到達時には「障害厚生年金」単独か「老齢基礎年金+老齢厚生年金」の組み合わせのいずれかを選択受給します。
関連する分野を学ぶ
覚えるポイント
- 初診日の前日において、前々月までの加入期間の3分の2以上納付要件または直近1年未納なし要件を確認する。
- 人工関節挿入置換の場合は、1年6カ月を待たずに置換日当日が障害認定日となり原則3級に認定される。
- 障害等級3級受給者の65歳以降は「障害厚生年金単独」または「老齢基礎+老齢厚生」の選択となる。
間違えやすいところ
- 直近の保険料納付の特例は「1年間」です。「2年間」と間違えないようにしましょう。
- 障害等級3級では障害基礎年金が出ません。そのため老齢基礎年金と障害厚生年金を併給できない点を見落としやすいので注意しましょう。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
障害厚生年金および65歳到達時の老齢厚生年金の年金額計算
ライフプランニングと資金計画 · 障害厚生年金3級 / 報酬比例部分の計算 / 300月みなし / 経過的加算 / 加給年金額
Aさんが、Mさんの説明を受けて速やかに障害厚生年金の請求をし、2026年2月20日を障害認定日として障害等級3級と認定された場合の公的年金の障害給付および老齢給付について、次の①および②に答えなさい。〔計算過程〕を示し、〈答〉は円単位とすること。また、年金額の端数処理は、円未満を四捨五入すること。 なお、計算にあたっては、《設例》および与えられた条件に基づき、年金額は2025年度価額に基づいて計算するものとし、夫Bさんは繰上げ請求をしないものとする。 ① 障害厚生年金の年金額(本来水準による価額)はいくらか。 ② Aさんが65歳から「老齢基礎年金+老齢厚生年金」の受給を選択したときの老齢厚生年金の年金額(本来水準による価額)はいくらか。
解答・解説を表示
解答
① 642,672(円) ② 1,064,921(円)
解説
障害厚生年金の額は、報酬比例部分をもとに計算します。被保険者月数が300月に満たないときは、300月として計算します。障害等級3級には配偶者加給年金は加算されません。65歳からの老齢厚生年金は、実月数(302月)の報酬比例部分に、経過的加算額と加給年金額を足して求めます。
解き方
- 【小問①】障害認定日までの被保険者月数(24月+275月=299月)を確認します。300月に満たないので、300/299を掛ける300月みなしで報酬比例部分を計算します。
- 【小問①】計算した額が障害等級3級の最低保障額(624,300円)を上回ることを確かめます。3級には加給年金が加算されないことも確認します。
- 【小問②】退職(2026年5月)までの被保険者期間(24月+278月=302月)と、それぞれの平均標準報酬額を使って老齢厚生年金の報酬比例部分を計算します。
- 【小問②】経過的加算額を「定額部分相当額-老齢基礎年金相当額」の式で求め、円未満を四捨五入します。
- 【小問②】厚生年金期間が20年以上で、生計を支えている65歳未満の夫Bさんがいるため、加給年金額を足して合計を出します。
答えの内訳
- ①:642,672(円)
- 報酬比例部分の計算において、障害認定日の属する月までの月数は、総報酬制導入前24月、導入後275月で合計299月であり、300月に満たないため300月みなしを適用します。 (220,000円×7.125/1,000×24月+400,000円×5.481/1,000×275月)×300月/299月=(37,620円+602,910円)×300/299=640,530円×300/299=642,672.24...円 → 642,672円。 なお、2025年度の3級の最低保障額(624,300円)を上回っており、加給年金・配偶者加給は3級には加算されないため、642,672円となります。
- ②:1,064,921(円)
- 65歳時の老齢厚生年金額は、「報酬比例部分+経過的加算額+加給年金額」で計算します。 1. 報酬比例部分:220,000円×7.125/1,000×24月+401,000円×5.481/1,000×278月=37,620円+611,011.08円=648,631.08円 → 648,631円。 2. 経過的加算額:1,734円×302月-831,700円×(302月/480月)=523,668円-523,277.91...円=390.08...円 → 390円。 3. 加給年金額:Aさんの厚生年金被保険者期間は302月(20年以上)あり、65歳時点で生計を維持している年下の夫Bさんがいるため加算対象となります(415,900円)。 合計:648,631円+390円+415,900円=1,064,921円となります。
関連する分野を学ぶ
覚えるポイント
- 障害厚生年金の計算では、認定月までの被保険者期間が300月未満の場合は「× 300 / 実月数」で300月みなしを行う。
- 障害等級3級の障害厚生年金には配偶者加給年金は加算されない。
- 老齢厚生年金の加給年金は、厚生年金の被保険者期間が原則20年(240月)以上あり、生計維持関係にある65歳未満の配偶者等がいる場合に加算される。
間違えやすいところ
- 障害厚生年金の計算で、退職時までの月数(278月)や平均標準報酬額(401,000円)をうっかり使ってしまう間違いです。認定日の属する月までの月数と金額を使います。
- 障害厚生年金3級の計算で、加給年金を間違えて足してしまう間違いです。
- 老齢厚生年金の加給年金で、妻が受給権者で夫が年下のときに加給年金が加算されることを見落とす間違いです。
出題の前提:2025年10月1日現在施行の法令等(年金額等は2025年度価額に基づく)
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
公的介護保険の認定制度および雇用保険の介護休業給付金
ライフプランニングと資金計画 · 介護保険 / 要介護認定 / 要支援認定 / 雇用保険 / 介護休業給付金
公的介護保険の要介護・要支援認定の手続・要件および雇用保険の介護休業給付金の支給要件・給付額・申請手続に関する次の文章の空欄①~⑦に入る適切な数値を答えなさい。 〈介護保険における要介護認定・要支援認定〉 Ⅰ 「介護保険の被保険者は、( ① )歳以上の第1号被保険者と40歳以上( ① )歳未満の第2号被保険者に分けられます。第1号被保険者は、要介護状態または要支援状態となった原因を問わず、保険給付を受けることができますが、第2号被保険者は、要介護状態または要支援状態の原因となる障害が末期がんや脳血管疾患などの特定疾病によって生じたものでなければ、保険給付を受けることができません。 要介護認定または要支援認定の申請に対する処分は、原則として、申請のあった日から( ② )日以内に行われます。介護保険の被保険者が初めて受けた要介護認定または要支援認定の有効期間は、原則として、申請のあった日からその日が属する月の末日までの期間と□□□カ月間を合算した期間(申請のあった日が月の初日である場合は□□□カ月間)です。また、要介護認定または要支援認定を受けた被保険者が、当該認定に係る有効期間満了後も要介護状態または要支援状態に該当すると見込まれ、引き続き保険給付を受ける場合は、原則として、有効期間満了日の( ③ )日前から満了日までの間に、認定の更新申請が必要となります」 〈雇用保険の介護休業給付金〉 Ⅱ 「介護休業給付金は、被保険者が対象家族を介護するために介護休業を取得した場合に支給される給付金です。同一の対象家族について、介護休業を分割して取得した場合は、介護休業を開始した日から通算して( ④ )日を限度として3回までに限り支給されます。なお、各支給単位期間中に、公共職業安定所長が就業をしていると認める日数が( ⑤ )日以下でなければ、その支給単位期間については支給対象となりません。 介護休業給付金の額は、介護休業期間中に事業主から賃金の支払がない場合、各支給単位期間当たり『休業開始時賃金日額×支給日数×( ⑥ )%』の算式で算出されます。休業開始時賃金日額には、上限額および下限額が設けられており、この額は毎年8月1日に改定されます。 介護休業給付金の支給申請に係る手続は、原則として、介護休業の終了後に行います。具体的には、介護休業給付金支給申請書を、介護休業を終了した日の翌日から( ⑦ )カ月を経過する日の属する月の末日までに、事業主を経由して、公共職業安定所長に提出する必要があります」
解答・解説を表示
解答
① 65(歳) ② 30(日) ③ 60(日) ④ 93(日) ⑤ 10(日) ⑥ 67(%) ⑦ 2(カ月)
解説
公的介護保険では、被保険者の区分と、認定手続の期間のルールを覚えておく必要があります。雇用保険の介護休業給付金では、受給要件・支給日数の限度・給付率・申請期限を正しく押さえる必要があります。
解き方
- 介護保険の第1号・第2号被保険者の年齢区分、認定の原則期限(30日)、更新申請の期間(満了前60日~満了日)を確認します。
- 雇用保険の介護休業給付金について、通算の限度(93日・3回まで)、就業日数の要件(10日以下)、支給率(67%)、申請期限(終了の翌日から2カ月を過ぎる月の末日)を確認して空欄を埋めます。
答えの内訳
- ①:65(歳)
- 公的介護保険の第1号被保険者は65歳以上の者、第2号被保険者は40歳以上65歳未満の医療保険加入者です。
- ②:30(日)
- 介護保険法に基づき、要介護・要支援認定の申請に対する処分は、原則として申請のあった日から30日以内に行われます。
- ③:60(日)
- 要介護認定または要支援認定の有効期間満了後も引き続き給付を受けるための更新申請は、有効期間満了日の60日前から満了日までの間に行います。
- ④:93(日)
- 雇用保険の介護休業給付金は、同一の対象家族について介護休業を開始した日から通算93日を限度として、原則3回まで分割取得が可能です。
- ⑤:10(日)
- 介護休業給付金の支給単位期間において、公共職業安定所長が就業していると認める日数が10日(または就業時間が80時間)以下であることが要件です。
- ⑥:67(%)
- 賃金の支払がない場合の介護休業給付金の支給額は、休業開始時賃金日額×支給日数×67%で計算されます。
- ⑦:2(カ月)
- 介護休業給付金の支給申請書は、原則として介護休業を終了した日の翌日から2カ月を経過する日の属する月の末日までに提出する必要があります。
関連する分野を学ぶ
覚えるポイント
- 介護休業給付金は通算93日・3回まで分割可能、給付率は休業期間を通じて67%であること。
- 要介護認定処分は原則申請から30日以内、更新申請は有効期間満了日の60日前から可能であること。
間違えやすいところ
- 育児休業給付金の支給率(当初180日は67%、その後50%)と、介護休業給付金の支給率(一律67%)を混同しないようにしましょう。
- 介護休業の通算限度日数を「90日」と間違えないようにしましょう。正しくは93日です。
出題の前提:2025年10月1日現在施行の介護保険法および雇用保険法
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
ROEのデュポン分解および株主還元指標の計算
金融資産運用 · 自己資本当期純利益率(ROE) / デュポン分解 / 売上高当期純利益率 / 使用総資本回転率 / 財務レバレッジ / 配当性向 / 総還元性向
設例の〈X社とY社の財務データ等〉に基づいて、X社の自己資本当期純利益率(ROE)およびその3要素へのデュポン分解(売上高当期純利益率、使用総資本回転率、財務レバレッジ)、Y社の配当性向、ならびに株主還元指標に関する説明文の空欄①~⑥に入る最も適切な語句または数値を答えなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。 〈X社の主な財務データ〉 資産の部合計:295,000百万円、負債の部合計:60,000百万円、純資産の部合計:235,000百万円(うち株主資本合計:196,000百万円、その他の包括利益累計額合計:30,000百万円、非支配株主持分:9,000百万円)、売上高:220,000百万円、親会社株主に帰属する当期純利益:18,000百万円 〈Y社の主な財務データ〉 親会社株主に帰属する当期純利益:12,200百万円、配当金総額:4,000百万円 「X社とY社を自己資本当期純利益率で比較すると、X社の値が( ① )%、Y社の値が□□□%であり、X社の値のほうが上回っています。この自己資本当期純利益率について、売上高当期純利益率、使用総資本回転率、財務レバレッジの3指標に分解すると、売上高当期純利益率は、X社の値が( ② )%、Y社の値が□□□%、使用総資本回転率は、X社の値が( ③ )回、Y社の値が□□□回、財務レバレッジは、X社の値が( ④ )倍、Y社の値が□□□倍です。この結果から、自己資本当期純利益率の比較において、X社の値がY社の値を上回る主たる要因は、売上高に対する収益性の高さによるものであると考えられます。 また、配当性向で比較すると、X社の値が□□□%であるのに対してY社の値が( ⑤ )%であり、X社の値のほうが高くなっています。 なお、株主への利益還元の度合いを測る指標には、配当性向や株主資本配当率のほか、( ⑥ )があります。( ⑥ )は、当期純利益に対する配当金総額および自社株買い総額の合計の割合であり、配当金の支払による直接的な利益還元だけでなく、自社株買いによって1株当たりの利益が上昇することによる間接的な利益還元についても考慮した指標です」
解答・解説を表示
解答
① 7.96(%) ② 8.18(%) ③ 0.75(回) ④ 1.31(倍) ⑤ 32.79(%) ⑥ 総還元性向
解説
ROE(自己資本当期純利益率)は「売上高当期純利益率×使用総資本回転率×財務レバレッジ」に分解できます。このとき自己資本は「純資産合計-非支配株主持分」で求めます。また、株主への還元の度合いを測る配当性向と総還元性向の定義も覚えておきましょう。
解き方
- X社の自己資本(純資産合計235,000百万円-非支配株主持分9,000百万円=226,000百万円)を求めます。
- X社のROE(18,000/226,000)、売上高当期純利益率(18,000/220,000)、使用総資本回転率(220,000/295,000)、財務レバレッジ(295,000/226,000)を計算し、小数第3位を四捨五入します。
- Y社の配当性向(4,000/12,200×100)を計算し、小数第3位を四捨五入します。
- 配当金総額と自社株買い総額の合計を当期純利益で割った割合を表す語として「総還元性向」を求めます。
答えの内訳
- ①:7.96(%)
- 自己資本当期純利益率(ROE)=当期純利益/自己資本×100。自己資本は純資産の部合計から非支配株主持分を控除した額(235,000-9,000=226,000百万円)であり、18,000/226,000×100≒7.9646…%となり、四捨五入して7.96%です。
- ②:8.18(%)
- 売上高当期純利益率=当期純利益/売上高×100=18,000/220,000×100≒8.1818…%となり、四捨五入して8.18%です。
- ③:0.75(回)
- 使用総資本回転率=売上高/総資産(使用総資本)=220,000/295,000≒0.7457…回となり、四捨五入して0.75回です。
- ④:1.31(倍)
- 財務レバレッジ=総資産/自己資本=295,000/226,000≒1.3053…倍となり、四捨五入して1.31倍です。
- ⑤:32.79(%)
- Y社の配当性向=配当金総額/当期純利益×100=4,000/12,200×100≒32.7868…%となり、四捨五入して32.79%です。
- ⑥:総還元性向
- 当期純利益に対する「配当金総額+自社株買い総額」の割合を示す指標は総還元性向です。
覚えるポイント
- ROE=売上高当期純利益率×使用総資本回転率×財務レバレッジ(デュポン分解)。
- 総還元性向=(配当金総額+自社株買い総額)÷当期純利益×100。
間違えやすいところ
- 自己資本の計算で、株主資本合計だけを使ったり、非支配株主持分を引き忘れて純資産合計をそのまま使ったりする間違いです。
- 使用総資本回転率の単位(回)や財務レバレッジの単位(倍)で、端数処理や桁数を間違える間違いです。
出題の前提:2025年10月1日現在の企業会計基準および財務分析指標の定義
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
財務分析指標(使用総資本事業利益率・インタレスト・カバレッジ・レシオ)の計算
金融資産運用 · 財務諸表分析 / 使用総資本事業利益率 / インタレスト・カバレッジ・レシオ
設例の〈X社とY社の財務データ等〉に基づいて、X社の使用総資本事業利益率、およびY社のインタレスト・カバレッジ・レシオを求めなさい。計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。
解答・解説を表示
解答
① 8.92(%) ② 26.67(倍)
解説
使用総資本事業利益率は、総資本(負債+純資産)でどれだけ効率よく事業利益を生んだかを測る指標です。インタレスト・カバレッジ・レシオは、金融費用に対して事業利益が何倍あるかを示し、利払いの安全さをみる指標です。どちらも分子には「営業利益+受取利息+受取配当金」の事業利益を使います。
解き方
- 設例の財務諸表から、営業利益・受取利息・受取配当金を足し合わせて、それぞれの会社の事業利益を出します。
- X社は、事業利益を資産の部合計(使用総資本)で割って100を掛け、パーセントで四捨五入します。
- Y社は、支払利息と社債利息を足した金融費用を求め、事業利益を金融費用で割って倍率を計算し、四捨五入します。
答えの内訳
- ①:8.92(%)
- 事業利益=営業利益+受取利息+受取配当金=25,000百万円+400百万円+900百万円=26,300百万円。使用総資本事業利益率=(事業利益÷使用総資本)×100=(26,300百万円÷295,000百万円)×100=8.9152…%。小数点以下第3位を四捨五入して8.92%となります。
- ②:26.67(倍)
- 事業利益=営業利益+受取利息+受取配当金=15,000百万円+500百万円+500百万円=16,000百万円。金融費用=支払利息+社債利息=500百万円+100百万円=600百万円。インタレスト・カバレッジ・レシオ=事業利益÷金融費用=16,000百万円÷600百万円=26.666…倍。小数点以下第3位を四捨五入して26.67倍となります。
覚えるポイント
- 事業利益は「営業利益+受取利息+受取配当金」で計算する。
- インタレスト・カバレッジ・レシオの分母である金融費用には、支払利息だけでなく社債利息も含める。
間違えやすいところ
- 事業利益を計算するときに、営業外収益の「その他」まで含めてしまう間違いです。
- インタレスト・カバレッジ・レシオの金融費用に、営業外費用の「その他」を含めてしまう間違いです。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論(期待収益率・標準偏差・組入比率・相関係数)
金融資産運用 · ポートフォリオ理論 / 期待収益率 / 標準偏差 / 組入比率 / ポートフォリオ効果
設例の〈投資信託S・投資信託Tの予想収益率〉に基づいて、ポートフォリオ運用に関する文章の空欄①~⑤に入る最も適切な語句または数値を答えなさい。計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。
解答・解説を表示
解答
① 5.35(%) ② 1.67(%) ③ 31.25(%) ④ 0.64(%) ⑤ 相関係数
解説
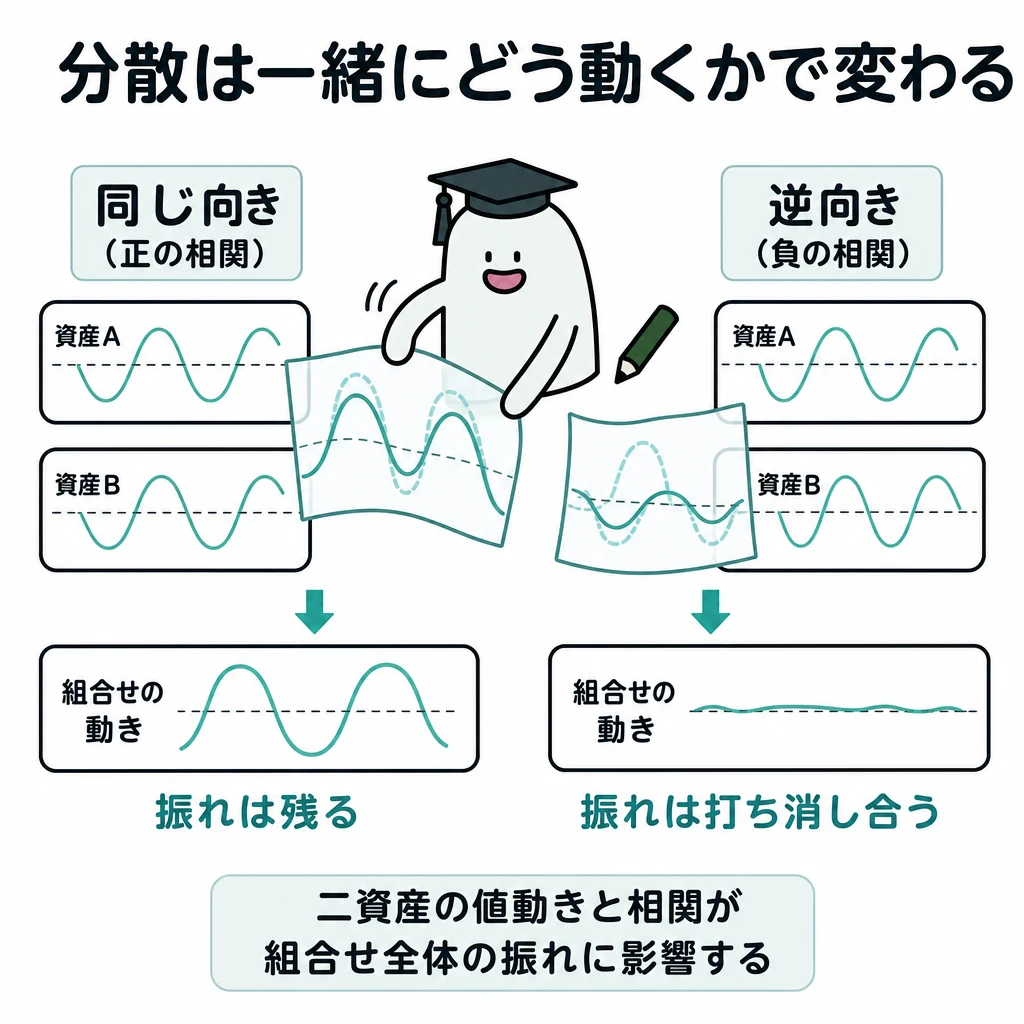
ポートフォリオの期待収益率は、各資産の期待収益率の加重平均になります。一方、全体の標準偏差(リスク)は資産どうしの相関係数で変わります。相関係数が1より小さいと、加重平均した標準偏差より小さくなるポートフォリオ効果が得られます。シナリオ別の標準偏差は、各シナリオの合成リターンを出し、その分散の平方根で求めます。
解き方
- 生起確率を使って、投資信託SとTの期待収益率、および投資信託Sの分散と標準偏差を計算します。
- 目標の期待収益率7%になる投資信託Sの組入比率を、加重平均の一次方程式から逆算します。
- 求めた組入比率を使って各シナリオのポートフォリオ収益率を出し、その分散と標準偏差(平方根)を計算します。
- ポートフォリオ効果を左右する、資産どうしの連動性を表す指標名(相関係数)を特定します。
小問ごとの答え
- 小問 ①:5.35(%)
- 投資信託Sの期待収益率は、各シナリオの予想収益率に生起確率を掛けて合算します。4.0%×50%+6.0%×40%+9.5%×10%=2.00%+2.40%+0.95%=5.35%となります。
- 小問 ②:1.67(%)
- 投資信託Sの分散は、各シナリオの偏差の2乗に生起確率を掛けて合計します。(4.0-5.35)^2×0.5+(6.0-5.35)^2×0.4+(9.5-5.35)^2×0.1=1.8225×0.5+0.4225×0.4+17.2225×0.1=0.91125+0.169+1.72225=2.8025。標準偏差は分散の平方根をとって√2.8025=1.6740…%。四捨五入して1.67%となります。
- 小問 ③:31.25(%)
- 投資信託Tの期待収益率は8.8%×0.5+7.6%×0.4+3.1%×0.1=4.4%+3.04%+0.31%=7.75%。Sの組入比率をwとすると、ポートフォリオの期待収益率は5.35%×w+7.75%×(1-w)=7.00%。これを解くと-2.4w=-0.75より、w=0.3125(31.25%)となります。
- 小問 ④:0.64(%)
- 各シナリオにおけるポートフォリオの収益率は、シナリオ1:0.3125×4.0%+0.6875×8.8%=7.30%、シナリオ2:0.3125×6.0%+0.6875×7.6%=7.10%、シナリオ3:0.3125×9.5%+0.6875×3.1%=5.10%。分散は(7.30-7.0)^2×0.5+(7.10-7.0)^2×0.4+(5.10-7.0)^2×0.1=0.09×0.5+0.01×0.4+3.61×0.1=0.045+0.004+0.361=0.41。標準偏差は√0.41=0.6403…%より、四捨五入して0.64%となります。
- 小問 ⑤:相関係数
- 2資産間の値動きの連動性を示す指標は相関係数であり、-1から+1の間の値をとります。相関係数が小さい(-1に近い)ほどポートフォリオのリスク低減効果(ポートフォリオ効果)が大きくなります。
関連する分野を学ぶ
覚えるポイント
- ポートフォリオの期待収益率は構成資産の期待収益率の加重平均である。
- 相関係数が-1のときリスク低減効果は最大になり、+1のときはリスク低減効果が得られない。
間違えやすいところ
- 投資信託Sの標準偏差を求めるときに、分散(2.8025)の平方根を取るのを忘れ、分散をそのまま答えてしまう間違いです。
- ポートフォリオの標準偏差を求めるときに、各資産の標準偏差を単純に加重平均してしまう間違いです。相関係数やシナリオ別収益率を考える必要があります。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税法上の所得金額の計算(別表四の調整)
タックスプランニング · 法人税別表四 / 減価償却超過額 / 受取配当等の益金不算入 / 退職給付引当金
製造業を営むX株式会社(資本金1,000万円、青色申告法人、中小企業者等)の2026年3月期の法人税確定申告に係る資料に基づき、〈略式別表四(所得の金額の計算に関する明細書)〉の空欄①~⑧に入る最も適切な数値を求めなさい。
解答・解説を表示
解答
① 4,600,000(円) ② 1,500,000(円) ③ 4,200,000(円) ④ 400,000(円) ⑤ 80,000(円) ⑥ 9,400,000(円) ⑦ 163,360(円) ⑧ 16,500,000(円)
解説
法人税の所得金額は、企業会計上の当期純利益を出発点にします。法人税法上の益金・損金との違いを別表四で加算・減算し、申告調整して求めます。
解き方
- 設例の各取引について、損金や益金に入れられるかを確認し、加算する項目と減算する項目に分けて金額を出します。
- 当期利益に加算項目を足し、減算項目を引き、所得税額控除額を足して、最終的な所得金額を計算します。
小問ごとの答え
- 小問 ①:4,600,000
- 当期確定申告分の見積納税額として損金経理した未払法人税等の額4,600,000円は、損金不算入となるため別表四で加算(留保)します。
- 小問 ②:1,500,000
- 機械装置の会社計上減価償却費7,500千円から償却限度額6,000千円を控除した償却超過額1,500千円(1,500,000円)を加算(留保)します。
- 小問 ③:4,200,000
- 税法上、退職給付引当金の繰入額は損金の額に算入されないため、当期に損金経理した退職給付費用4,200千円(4,200,000円)を全額加算(留保)します。
- 小問 ④:400,000
- 器具備品の当期償却限度額2,500千円に対して会社計上額2,000千円で償却不足額が500千円生じています。前期からの繰越償却超過額400千円のうち、償却不足額500千円を限度として400千円(400,000円)が当期認容減算(留保)されます。
- 小問 ⑤:80,000
- 非支配目的株式等(保有割合5%以下)に係る配当金等の益金不算入割合は20%であるため、受取配当金400千円×20%=80千円(80,000円)を減算(社外流出)します。
- 小問 ⑥:9,400,000
- 従業員退職時に退職給付引当金を取り崩して現金支給した退職金9,400千円(9,400,000円)は、実際に支払義務が確定した当期の損金として認容減算(留保)されます。
- 小問 ⑦:163,360
- 預金利子から源泉徴収された所得税・復興特別所得税102,100円と、受取配当金から源泉徴収された所得税・復興特別所得税61,260円の合計163,360円を別表四で加算(社外流出)します。
- 小問 ⑧:16,500,000
- 当期利益16,756,640円に加算小計10,300,000円を加算し、減算小計10,720,000円を減算した仮計16,336,640円に、法人税額から控除される所得税額163,360円を加算して、所得金額は16,500,000円となります。
関連する分野を学ぶ
覚えるポイント
- 非支配目的株式等の受取配当金の益金不算入割合は20%である。
- 法人税から税額控除を受ける所得税額等は別表四で加算調整を行う。
間違えやすいところ
- 器具備品の認容限度は当期の償却不足額の範囲内です。繰越額400千円の全額が認容される点を取り違えないようにしましょう。
- 退職給付引当金を取り崩して支給した退職金は、支払ったときに損金として認められ減算される点を見落とさないようにしましょう。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
中小法人の法人税額および差引納付法人税額の計算
タックスプランニング · 中小法人の法人税率 / 法人税額の特別控除 / 所得税額控除 / 端数処理
前問《問57》を踏まえ、X社が当期の確定申告により納付すべき法人税額を求めなさい。計算過程を示し、答は100円未満を切り捨てて円単位で解答しなさい。
解答・解説を表示
解答
2,758,600(円)
解説
資本金1億円以下の中小法人等は、課税所得のうち年800万円以下の部分に軽減税率(15%)がかかります。年800万円を超える部分には本則税率(23.2%)がかかります。出した法人税額から税額控除を引き、納付税額は100円未満を切り捨てます。
解き方
- 所得金額16,500,000円を年800万円以下の部分と超える部分に分け、それぞれ15%と23.2%を掛けて法人税額を計算します:8,000,000円×15%+(16,500,000円-8,000,000円)×23.2%=1,200,000円+1,972,000円=3,172,000円。
- 出した法人税額から特別税額控除250,000円と控除対象所得税額等163,360円を引き、100円未満を切り捨てます:3,172,000円-250,000円-163,360円=2,758,640円 → 100円未満切捨てで2,758,600円。
関連する分野を学ぶ
覚えるポイント
- 中小法人の軽減税率は年800万円以下の所得に対して15%が適用される。
- 国税通則法に基づき、確定申告による納付税額の端数処理は100円未満切捨てとなる。
間違えやすいところ
- 所得税額控除だけでなく、中小企業投資促進税制の特別税額控除も引き忘れないように注意しましょう。
- 特別控除の限度額(法人税額の20%=634,400円)の範囲内かどうかを必ず確認しましょう。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業投資促進税制の要件と特例措置
タックスプランニング · 中小企業投資促進税制 / 特別償却 / 税額控除 / 法人税
「中小企業者等が機械等を取得した場合の特別償却又は法人税額の特別控除」(中小企業投資促進税制)に関する次の文章の空欄①~⑥に入る最も適切な数値を求めなさい。 「本制度は、青色申告法人である一定の中小企業者等が、新品の機械装置等の取得または製作をして国内の製造業、建設業などの指定事業の用に供した場合に、その指定事業の用に供した日を含む事業年度において、当該機械装置等に係る特別償却または法人税の税額控除の適用を受けることができる制度です。 本制度の対象となる特定機械装置等については、資産の種類によって取得価額等に係る要件が設けられており、例えば、機械および装置については1台または1基の取得価額が( ① )万円以上、製品の品質管理の向上等に資する測定工具および検査工具については1台または1基の取得価額が120万円以上とされています。なお、特別償却と税額控除は、1つの機械装置等について重複して適用を受けることはできず、いずれかの選択適用となりますが、税額控除を選択することができるのは、中小企業者等のうち、資本金の額または出資金の額が( ② )万円以下の一定の法人等とされています。 本制度による特別償却の適用を受ける場合、対象となる機械装置等の償却限度額は、特別償却限度額(当該機械装置等の基準取得価額の( ③ )%相当額)を普通償却限度額に加えた金額となります。 一方、本制度による税額控除の適用を受ける場合、税額控除限度額は、対象となる機械装置等の基準取得価額の合計額の( ④ )%相当額となります。ただし、法人税額から控除することができる金額には上限が設けられており、本制度における税額控除および『中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除』(中小企業経営強化税制)における税額控除の合計で、その事業年度の法人税額の( ⑤ )%相当額が上限となります。 なお、税額控除限度額がその事業年度の法人税額の( ⑤ )%相当額を超えるために、その事業年度において税額控除限度額の全部を控除しきれなかった場合には、その控除しきれなかった金額(繰越税額控除限度超過額)を( ⑥ )年間繰り越すことができます」
解答・解説を表示
解答
① 160(万円)、② 3,000(万円)、③ 30(%)、④ 7(%)、⑤ 20(%)、⑥ 1(年間)
解説
中小企業投資促進税制(租税特別措置法第42条の6)は、中小企業者の設備投資を後押しする制度です。新品の一定の設備を取得し、指定事業に使った事業年度に、特別償却(基準取得価額の30%)か税額控除(基準取得価額の7%、資本金3,000万円以下などに限定)のどちらかを選べます。
解き方
- 中小企業投資促進税制の対象資産(機械装置は160万円以上、測定・検査工具は120万円以上など)と、税額控除を選べる法人の資本金要件(3,000万円以下)を確認します。
- 特別償却率(30%)、税額控除率(7%)、法人税額に対する控除の上限(20%)、控除しきれなかった額の繰越期間(1年間)の数値を当てはめます。
答えの内訳
- ①:160
- 中小企業投資促進税制において、対象となる「機械および装置」の取得価額要件は1台または1基あたり160万円以上と定められています。
- ②:3,000
- 特別償却は資本金1億円以下の中小企業者等に幅広く適用されますが、税額控除を選択できるのは資本金または出資金の額が3,000万円以下の法人等に限られます。
- ③:30
- 本制度における特別償却限度額は、対象となる設備等の基準取得価額の30%相当額(普通償却限度額に加算)となります。
- ④:7
- 本制度における税額控除限度額は、対象となる設備等の基準取得価額の合計額の7%相当額となります。
- ⑤:20
- 中小企業投資促進税制や中小企業経営強化税制による税額控除の限度額は、当期の法人税額の20%相当額が上限とされています。
- ⑥:1
- 当期の税額控除限度額のうち法人税額の20%上限により控除しきれなかった金額(繰越税額控除限度超過額)は、1年間に限り繰り越すことができます。
関連する分野を学ぶ
覚えるポイント
- 機械および装置の取得価額要件は160万円以上
- 税額控除を選択できる法人の資本金基準は3,000万円以下
- 特別償却は30%、税額控除は7%、税額控除上限は法人税額の20%、繰越期間は1年間
間違えやすいところ
- 機械装置の取得価額の要件(160万円)と、測定・検査工具等の要件(120万円)を取り違えないように注意しましょう。
- 税額控除を受けられる法人の資本金要件(3,000万円以下)と、中小企業者等の基本要件(資本金1億円以下)を混同しないようにしましょう。
出題の前提:2025年10月1日現在施行の法令等(租税特別措置法第42条の6)
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の取得税制・登記手続きおよび借家契約
不動産 · 不動産取得税 / 登録免許税 / 不動産登記法 / 借地借家法 / 普通借家契約 / 定期借家契約
不動産の取得に係る税金や手続、借家契約に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を求めなさい。 〈不動産の取得に係る税金および手続〉 Ⅰ 「Aさんが甲土地上に賃貸マンションを新築する場合、その建物に係る不動産取得税について、課税標準は、課税標準となるべき価格から1戸(40㎡以上240㎡以下)につき最高( ① )万円(認定長期優良住宅の場合は□□□万円)を控除することができ、標準税率は、『住宅の取得及び土地の取得に対する不動産取得税の税率の特例』が適用されることにより( ② )%となります。 また、Aさんが新築した賃貸マンションの建物について所有権保存登記をする際には登録免許税がかかり、その税率は( ③ )%です。所有権保存登記をした場合、登記記録における権利部の( ④ )区にAさんの氏名や住所などの事項が記録されます。 なお、2021年4月21日に成立し、2026年4月1日に施行された改正不動産登記法により、不動産の所有者(所有権の登記名義人)の氏名もしくは名称または住所について変更があった場合は、原則として、その変更があった日から( ⑤ )年以内に変更登記の申請をすることが義務付けられました。ただし、Aさんが所有権保存登記の申請をする際に、氏名や住所、生年月日等の検索用情報の申出をしてスマート変更登記を利用する場合は、住所等の変更があるたびに変更登記の申請をしなくても、その義務違反に問われることはありません。スマート変更登記とは、不動産の所有者の住所等に変更があった場合に、法務局においてその変更の事実を確認し、不動産の所有者の了解を得たうえで、登記官が職権で変更登記をする制度です」 〈借家契約〉 Ⅱ 「借地借家法における建物賃貸借契約には、普通借家契約と定期借家契約があり、賃貸借期間や更新の取扱いなどに違いがあります。 普通借家契約では、通常、賃貸借期間を( ⑥ )年以上とします。これは、賃貸借期間を( ⑥ )年未満とした場合、期間の定めがない建物の賃貸借とみなされるためです。また、普通借家契約では、賃貸人が、賃借人が希望するにもかかわらず更新を拒絶する場合や、賃借人に対して解約の申入れをする場合に、正当事由が必要となります。 一方、定期借家契約では、賃貸借期間が定められていれば、その長さに制限はなく、( ⑥ )年未満とすることも可能です。また、定期借家契約は、期間満了により終了するため、更新をすることはできませんが、当事者間の合意に基づき、再契約をすることは可能です。なお、賃貸借期間が( ⑥ )年以上である場合は、原則として、賃貸人は、期間満了の1年前から( ⑦ )カ月前までの間に賃借人に対して通知をしなければ、期間満了による終了を賃借人に対抗することができません」
解答・解説を表示
解答
① 1,200(万円)、② 3(%)、③ 0.4(%)、④ 甲(区)、⑤ 2(年)、⑥ 1(年)、⑦ 6(カ月)
解説
不動産を取得すると、不動産取得税や所有権保存登記の登録免許税がかかります。所有権は登記記録の権利部甲区に記録されます。また、所有者の変更登記が2年以内に義務づけられた法改正や、普通借家(1年未満は期間の定めなし扱い)と定期借家(期間の制限なし・1年以上は1年前から6カ月前までに終了通知が必要)の違いを押さえる必要があります。
解き方
- 不動産取得税の課税標準の控除額(1戸あたり最高1,200万円)と特例税率(3%)を確認します。
- 所有権保存登記の登録免許税の本則税率(0.4%)、記録される権利部の区(甲区)、住所変更などの義務化の期間(2年以内)を確認します。
- 借地借家法の普通借家契約の期間の要件(1年未満は期間の定めなし)と、定期借家契約の終了通知の期間(1年前から6カ月前まで)の決まりを当てはめます。
答えの内訳
- ①:1,200
- 新築住宅に係る不動産取得税の課税標準の特例控除額は、1戸につき最高1,200万円(認定長期優良住宅は1,300万円)です。
- ②:3
- 住宅および土地の取得に対する不動産取得税の本則税率は4%ですが、税率の特例により3%に軽減されています。
- ③:0.4
- 新築した賃貸マンション建物の所有権保存登記に係る登録免許税の税率は、本則である1,000分の4(0.4%)です。
- ④:甲
- 不動産登記の登記記録において、所有権に関する事項は「権利部甲区」、所有権以外の権利(抵当権等)は「権利部乙区」に記録されます。
- ⑤:2
- 改正不動産登記法(2026年4月1日施行)により、所有権の登記名義人の氏名・名称または住所に変更があった場合、変更日から2年以内に名義変更登記を申請することが義務付けられました。
- ⑥:1
- 借地借家法上、普通建物賃貸借で1年未満の期間を定めた場合は「期間の定めのない賃貸借」とみなされます。一方、定期借家契約では1年未満の期間を設定することも可能です。
- ⑦:6
- 定期借家契約において契約期間が1年以上の場合、賃貸人は期間満了の1年前から6カ月前までの間に終了についての事前通知を行わなければ、終了を賃借人に対抗できません。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税の新築住宅特例控除額は1,200万円(認定長期優良住宅は1,300万円)
- 所有権保存登記の登録免許税率は0.4%、所有権は甲区に記録
- 住所・氏名の変更登記義務化は2年以内(相続登記義務化は3年以内)
- 定期借家の事前終了通知期間は1年前から6カ月前まで(期間1年以上の場合)
間違えやすいところ
- 住所・氏名の変更登記の申請義務の期間(2年以内)と、相続登記の申請義務の期間(3年以内)を取り違えないように注意しましょう。
- 定期借家で事前通知が必要になる契約期間(1年以上)と、通知する期間(1年前から6カ月前まで)の月数を混同しないようにしましょう。
出題の前提:2025年10月1日現在施行の法令等(および2026年4月1日施行の改正不動産登記法)
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の譲渡所得および税額の計算
不動産 · 相続税の取得費加算の特例 / 居住用財産の3,000万円特別控除 / 居住用財産を譲渡した場合の軽減税率の特例 / 概算取得費
Aさんが、自宅(建物)を取り壊して甲土地を譲渡し、「相続財産に係る譲渡所得の課税の特例(相続税の取得費加算の特例)」「居住用財産を譲渡した場合の3,000万円の特別控除」「居住用財産を譲渡した場合の長期譲渡所得の課税の特例」の適用を受けた場合の、①課税長期譲渡所得金額、②課税長期譲渡所得金額に係る所得税および復興特別所得税、住民税の合計額を求めなさい。
解答・解説を表示
解答
① 75,800,000(円) ② 11,735,700(円)
解説
相続した財産を、相続開始の翌日から申告期限の翌日以後3年以内に譲渡した場合、納めた相続税のうち譲渡した財産に対応する額を取得費に足せます。売るための元手が増えて課税所得が減るからです。居住用財産の譲渡では、3,000万円特別控除と所有期間10年超の軽減税率の特例もいっしょに使えます。
解き方
- 概算取得費、相続税の取得費加算額、譲渡費用を計算します。譲渡価額からこれらを引き、さらに3,000万円特別控除を引いて、課税長期譲渡所得金額を求めます。
- 求めた課税長期譲渡所得金額を、6,000万円以下の部分と超える部分に分けます。所得税・復興特別所得税・住民税をそれぞれ計算し、合計します。
答えの内訳
- ①:75,800,000(円)
- 概算取得費は譲渡価額1億2,000万円×5%=6,000,000円です。取得費加算額は納付相続税額480万円×甲土地評価額3,600万円÷(課税価格7,000万円+債務控除200万円)=2,400,000円となります。譲渡価額1億2,000万円から概算取得費600万円、取得費加算額240万円、譲渡費用580万円を差し引き、さらに3,000万円の特別控除を差し引くことで、課税長期譲渡所得金額は75,800,000円となります。
- ②:11,735,700(円)
- 課税長期譲渡所得75,800,000円に軽減税率を適用します。所得税は6,000万円×10%+(75,800,000円-6,000万円)×15%=8,370,000円。復興特別所得税は8,370,000円×2.1%=175,770円。所得税と復興特別所得税の計8,545,770円から100円未満を切り捨てて8,545,700円となります。住民税は6,000万円×4%+(75,800,000円-6,000万円)×5%=3,190,000円。合計税額は8,545,700円+3,190,000円=11,735,700円となります。
関連する分野を学ぶ
覚えるポイント
- 取得費加算の按分計算における分母は「相続税の課税価格+債務控除額」であること。
間違えやすいところ
- 所得税と復興特別所得税を足したあとの所得税額の合計で、100円未満を切り捨てるのを忘れがちです。注意しましょう。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積および延べ面積の上限の計算
不動産 · 建蔽率の緩和 / 特定道路による容積率の緩和 / 用途地域がまたがる敷地
甲土地上の第二種住居地域に属する部分(200㎡)と第一種低層住居専用地域に属する部分(200㎡)にまたがって耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、②容積率の上限となる延べ面積を求めなさい。
解答・解説を表示
解答
① 300(㎡) ② 776(㎡)
解説
異なる用途地域にまたがる敷地では、地域ごとの制限面積を出して合計します。建蔽率は、角地の指定や防火・準防火地域内の耐火建築物で緩和されるからです。容積率は、指定容積率と前面道路幅員による制限(特定道路緩和を含む)のうち厳しい方が適用されます。
解き方
- 各地域の指定建蔽率に、角地の緩和と防火規制に応じた耐火建築物の緩和を足します。それにそれぞれの敷地面積をかけて、建築面積の上限を合計します。
- 特定道路までの距離による前面道路幅員の緩和値を出します。道路幅員による制限容積率と指定容積率の小さい方を各地域に使い、延べ面積の上限を合計します。
答えの内訳
- ①:300(㎡)
- 角地指定による建蔽率10%緩和に加え、第二種住居地域(防火地域内耐火建築物)は10%緩和され60%+10%+10%=80%となり、建築面積上限は200㎡×80%=160㎡です。第一種低層住居専用地域(準防火地域内耐火建築物)も10%緩和され50%+10%+10%=70%となり、建築面積上限は200㎡×70%=140㎡です。敷地全体の上限は160㎡+140㎡=300㎡となります。
- ②:776(㎡)
- 特定道路緩和式W1=(12-6)×(70-56)/70=1.2mを加算し、前面道路幅員は6m+1.2m=7.2mとなります。住居系地域の法定乗数4/10を乗じると基準容積率は288%です。第二種住居地域は指定300%より288%が適用され200㎡×288%=576㎡、第一種低層住居専用地域は指定100%が288%より小さいため100%が適用され200㎡×100%=200㎡となり、合計延べ面積上限は576㎡+200㎡=776㎡となります。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内における耐火建築物等についても建蔽率が10%緩和されること。
間違えやすいところ
- 第一種低層住居専用地域では、指定容積率100%より道路幅員制限288%の方が大きいのに、道路の制限を使ってしまう間違いに注意しましょう。
出題の前提:2025年10月1日現在施行の法令等
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例の減額金額の計算
相続・事業承継 · 小規模宅地等の特例 / 貸付事業用宅地等 / 特定居住用宅地等 / 限度面積の判定
Aさんが現時点(2026年5月24日)で死亡した場合、設例の資料に基づき、相続税の課税価格の合計額が最も小さくなるように「小規模宅地等についての相続税の課税価格の計算の特例」を適用したときの減額金額を求めなさい。なお、自宅敷地(165㎡・自用地評価額2,000万円)は特定居住用宅地等、賃貸マンション敷地(400㎡・自用地価額1億6,000万円、借地権割合60%、借家権割合30%、賃貸割合100%)は貸付事業用宅地等に該当するものとする。
解答・解説を表示
解答
3,280万円
解説
小規模宅地等の特例で、特定居住用宅地等と貸付事業用宅地等を一緒に使うときは、限度面積を調整して計算します。減額の効果を最大にするには、1㎡当たりの減額金額が大きい宅地を優先して適用面積を選ぶからです。
解き方
- 賃貸マンション敷地(貸家建付地)の相続税評価額を、「自用地価額×(1−借地権割合×借家権割合×賃貸割合)」で計算します。1㎡当たりの価格と減額額を出します。
- 特定居住用宅地等と貸付事業用宅地等の1㎡当たりの減額額を比べます。より減額効果の高い貸付事業用宅地等(上限200㎡)に特例を優先して使い、減額金額を求めます。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の減額割合は80%(上限330㎡)、貸付事業用宅地等は50%(上限200㎡)です。
- 特定居住用宅地等と貸付事業用宅地等を併用する場合は完全併用ができず、按分による限度面積制限を受けます。
間違えやすいところ
- 特定居住用宅地等の減額割合80%が高いことだけを見て、自宅の敷地から先に特例を使ってしまう間違いに注意しましょう。
出題の前提:2025年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額および各相続人の納付すべき相続税額の計算
相続・事業承継 · 相続税の総額 / 相続税の2割加算 / 未成年者控除 / 暦年課税・相続時精算課税の贈与税額控除
Aさんが死亡し、長女Dさんに係る課税価格が6,240万円、孫Eさんに係る課税価格が1,950万円、課税価格の合計額が3億1,200万円である場合について、①相続税の総額、②長女Dさんの納付すべき相続税額、③孫Eさんの納付すべき相続税額をそれぞれ求めなさい。なお、法定相続人は妻B、長男C、長女D、孫E(普通養子・14歳)の4人とし、孫Eは未成年者控除の適用歴がないものとする。
解答・解説を表示
解答
① 5,440万円 ② 957万円 ③ 368万円
解説
相続税の総額は、課税遺産総額を法定相続分で分けた額に速算表の税率をかけて合計します。各相続人の税額は、総額を課税価格割合で分けたあと、2割加算(代襲相続人以外の孫養子等)や税額控除(未成年者控除、暦年課税・相続時精算課税の贈与税額控除)を反映して出します。
解き方
- 基礎控除額を引いて課税遺産総額を求めます。法定相続分に応じて各人の取得金額と算出税額を計算し、合計して相続税の総額を出します。
- 長女Dのあん分税額を求めます。生前贈与に係る暦年課税分の贈与税額控除と、相続時精算課税分の贈与税額控除を引いて、納付税額を出します。
- 孫Eのあん分税額を求めます。孫養子としての2割加算を足したあと、未成年者控除(18歳到達までの年数×10万円)を引いて、納付税額を出します。
答えの内訳
- ①:5,440(万円)
- 基礎控除額は3,000万円+600万円×4人=5,400万円です。課税遺産総額は3億1,200万円-5,400万円=2億5,800万円となります。各人の法定相続分に応ずる取得金額と税額は、妻B(1/2):1億2,900万円×40%-1,700万円=3,460万円、長男C・長女D・孫E(各1/6):各4,300万円×20%-200万円=各660万円です。これらを合算して相続税の総額は3,460万円+660万円×3=5,440万円となります。
- ②:957(万円)
- 長女Dの算出税額は5,440万円×(6,240万円/3億1,200万円)=1,088万円です。控除される贈与税額として、暦年課税分の贈与税額13万円と、住宅取得等資金の相続時精算課税適用分に係る贈与税額[(4,200万円-非課税1,000万円-基礎控除110万円-特別控除2,500万円)×20%=118万円]があります。したがって、納付税額は1,088万円-13万円-118万円=957万円となります。
- ③:368(万円)
- 孫Eの算出税額は5,440万円×(1,950万円/3億1,200万円)=340万円です。孫Eは代襲相続人ではない孫養子であるため、相続税額の2割加算の対象となり、加算額は340万円×20%=68万円です。また、未成年者控除額は(18歳-14歳)×10万円=40万円です。したがって、納付税額は340万円+68万円-40万円=368万円となります。

関連する分野を学ぶ
覚えるポイント
- 実子がいる場合の法定相続人の数に算入できる普通養子の数は1人までです。
- 被相続人の直系卑属である孫が養子となっている場合(代襲相続人を除く)、相続税額の2割加算の対象となります。
- 未成年者控除の額は、成年に達する(18歳)までの年数(1年未満切上げ)に10万円を乗じた額です。
間違えやすいところ
- 孫養子は一親等の血族(養子)ですが、代襲相続人でない場合は相続税額の2割加算の対象から外れないことを見落としやすいです。
- 2024年以降の相続時精算課税制度には年110万円の基礎控除があります。贈与税額を計算するときの控除漏れに注意しましょう。
出題の前提:2025年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
相続土地国庫帰属制度および配偶者の税額軽減
相続・事業承継 · 相続土地国庫帰属法 / 負担金 / 配偶者に対する相続税額の軽減 / 更正の請求
相続土地国庫帰属制度および「配偶者に対する相続税額の軽減」に関する以下の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈相続土地国庫帰属制度〉 「本制度は、相続または遺贈(相続人に対する遺贈に限る)により土地の所有権または共有持分を取得した者が、その土地の所有権を国庫に帰属させることができる制度です。 本制度により土地の所有権を国庫に帰属させるためには、法務大臣に対し、その承認を申請する必要があり、原則として、土地一筆当たり14,000円の審査手数料がかかります。申請をすることができる土地には要件があり、建物のある土地や担保権が設定されている土地、境界が明らかでない土地などについては申請の対象外とされています。 また、土地の所有権の国庫への帰属について承認があったときは、所定の負担金を納付する必要があります。例えば、宅地に係る負担金は、原則として、その面積にかかわらず、( ① )万円とされています。ただし、都市計画法における( ② )区域(区域区分が定められていない都市計画区域にあっては、用途地域が指定されている地域)内にある宅地に係る負担金については、その面積に応じた一定の方法により算定することとされています。 なお、負担金は、その金額の通知を受けた日から( ③ )日以内に納付する必要があり、納付した時点で土地の所有権が国庫に帰属します」 〈配偶者に対する相続税額の軽減〉 「本制度は、被相続人の配偶者が相続または遺贈により取得した財産の金額が、原則として、( ④ )万円または相続税の課税価格の合計額に対する配偶者の法定相続分相当額のいずれか多い金額を超えない限り、配偶者の納付すべき相続税額が算出されない制度です。 本制度は、原則として、相続税の申告期限までに分割されていない財産は対象になりません。ただし、相続税の申告書に『申告期限後( ⑤ )年以内の分割見込書』を添付して所轄税務署長に提出し、申告期限までに分割されなかった財産について申告期限から( ⑤ )年以内に分割したときは、本制度の対象になります。また、相続税の申告期限から( ⑤ )年を経過する日までに分割できないやむを得ない事情があり、所轄税務署長の承認を受けた場合で、その事情がなくなった日の翌日から( ⑥ )カ月以内に分割されたときも、本制度の対象になります。 相続税の申告後に行われた遺産分割に基づいて本制度の適用を受けるためには、分割が成立した日の翌日から( ⑥ )カ月以内に更正の請求をする必要があります」
解答・解説を表示
解答
① 20(万円) ② 市街化(区域) ③ 30(日) ④ 1億6,000(万円) ⑤ 3(年) ⑥ 4(カ月)
解説
相続土地国庫帰属制度は、いらない土地を国に引き取ってもらえる制度です。審査手数料や10年分の管理費用に相当する負担金を納める必要があります。配偶者の税額軽減は、配偶者の生活の保障や財産形成への貢献を考え、最低1億6,000万円まで無税とする制度です。まだ分割していないときの手続きや期間の要件は厳しく決められています。
解き方
- 相続土地国庫帰属法に基づき、原則的な宅地の負担金額(20万円)、面積按分の対象区域(市街化区域)、負担金の納付期限(30日)を確認します。
- 相続税法の配偶者の税額軽減の非課税限度枠(1億6,000万円)、分割見込書の対象期間(3年)、分割成立後の更正の請求期限(4カ月)を確認します。
答えの内訳
- ①:20(万円)
- 相続土地国庫帰属制度における宅地の負担金は、面積区分算定の対象とならない原則的な宅地の場合、面積にかかわらず1筆当たり20万円(10年分の土地管理費相当額)です。
- ②:市街化(区域)
- 都市計画法における市街化区域(区域区分非設定区域では用途地域指定地域)内にある宅地については、面積に応じた算定式により負担金額が算出されます。
- ③:30(日)
- 法務大臣の承認を受けた申請者は、負担金の額の通知を受けた日から30日以内に負担金を納付しなければならず、納付した時に国庫に帰属します。
- ④:1億6,000(万円)
- 配偶者に対する相続税額の軽減は、取得財産額が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額以下であれば、配偶者の納付すべき相続税額がゼロとなります。
- ⑤:3(年)
- 申告期限までに未分割の財産でも、「申告期限後3年以内の分割見込書」を申告書に添付して提出し、申告期限から3年以内に分割された場合は本特例の対象になります。
- ⑥:4(カ月)
- やむを得ない事情が消滅した日の翌日から4カ月以内に分割された場合も特例が適用され、分割成立日の翌日から4カ月以内に更正の請求を行う必要があります。
関連する分野を学ぶ
覚えるポイント
- 相続土地国庫帰属制度の負担金納付期限は「通知を受けた日から30日以内」である点。
- 申告期限後3年以内の分割見込書による分割後、更正の請求の期限は「分割が成立した日の翌日から4カ月以内」である点。
間違えやすいところ
- 更正の請求期限(4カ月以内)を、一般的な国税通則法の更正の請求期間(5年)や準確定申告の期限と混同しやすいです。
- 宅地負担金の原則額20万円と、農地・森林の面積区分計算の基準を混同しないようにしましょう。
出題の前提:2025年10月1日現在施行の法令等(相続等により取得した土地所有権の国庫への帰属に関する法律、相続税法第19条の2等)に基づく。
出典:金融財政事情研究会『2026年5月 1級 学科(応用編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
2026年5月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2026年5月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。