


リスクマネジメントとは
リスクマネジメントは、回避・低減・移転・保有を組み合わせてリスクに対応します。保険は主に経済的損失を移転する手段です。
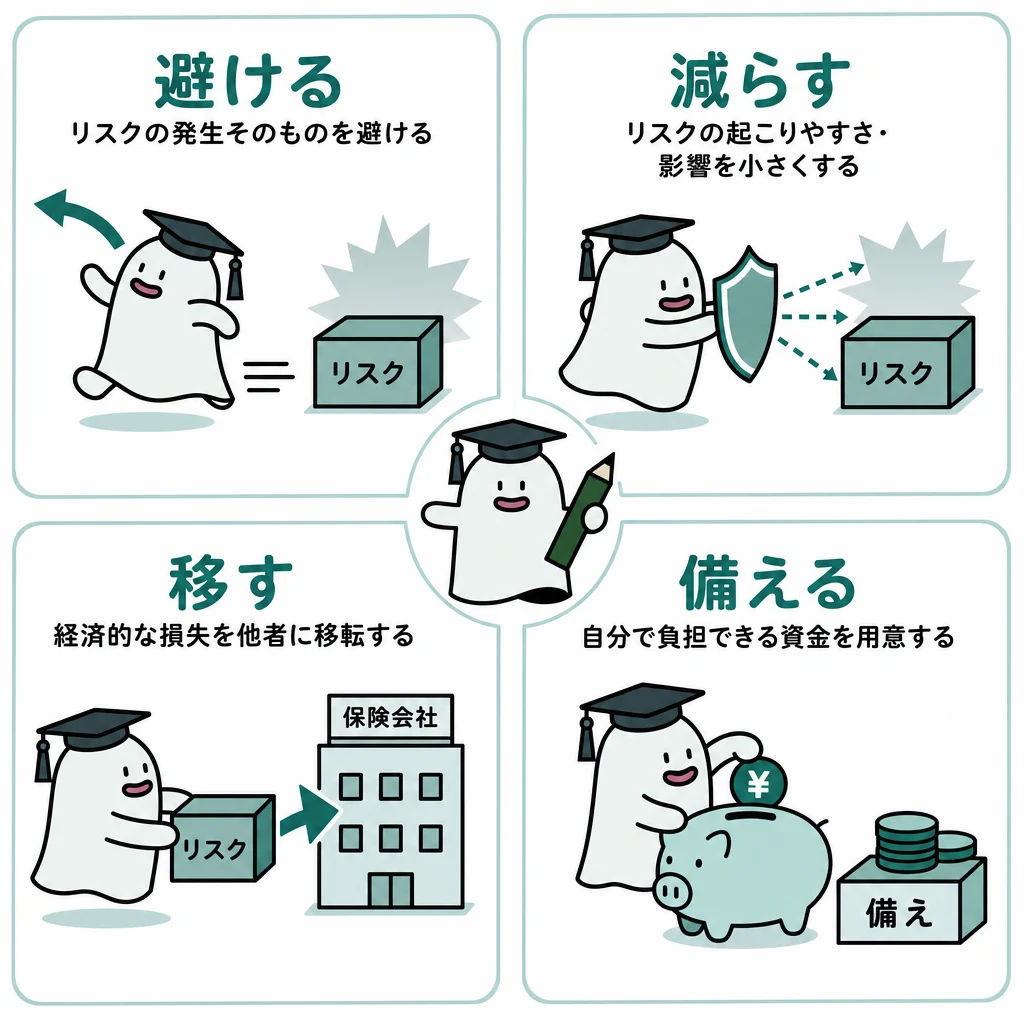
リスク対応には、回避、低減、移転、保有があります。保険は主に経済的損失を移転する手段で、事故そのものを防ぐ手段とは役割が違います。
| 対応 | 製品事故への例 |
|---|---|
| 回避 | 危険な製品を取り扱わない |
| 低減 | 検査や品質管理を強化する |
| 移転 | 契約条件に合う賠償責任保険等を使う |
| 保有 | 負担可能な小損失に自己資金を用意する |
基本の仕組み
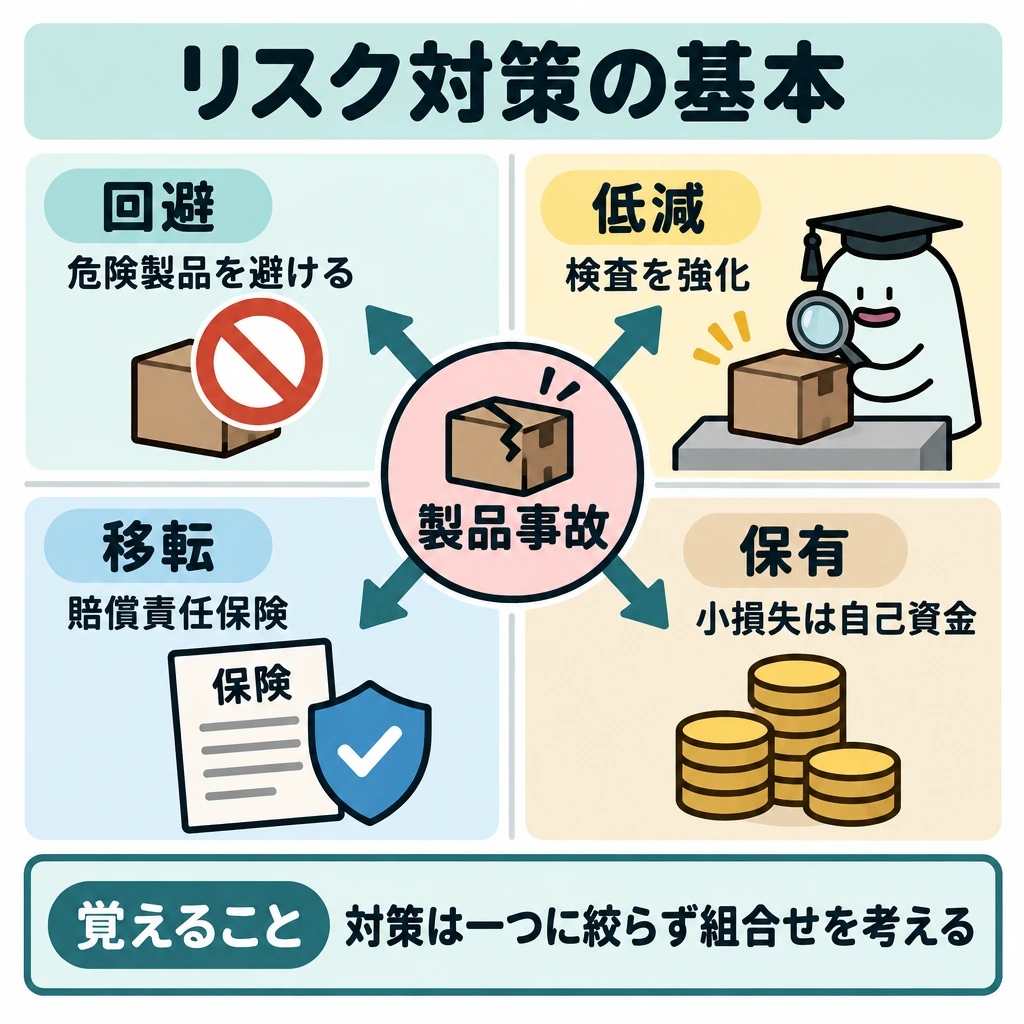
例えば製品事故への対策なら、危険な製品を扱わないのが回避、検査を強化するのが低減、賠償責任保険等を使うのが移転、一定の小損失を自己資金で負うのが保有です。どれか一つだけでなく組合せを考えます。
発生頻度が低くても損失が事業を止めるほど大きいなら、優先して備える理由があります。反対に小さな損失へ高い保険料を払い続けるより、予防と自己資金で対応する選択肢もあります。
必要保障額は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金3,000万円、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では契約者・被保険者・受取人を区別し、告知義務、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として責任準備金等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
個人の生命保険では、一定期間の死亡保障を中心とする定期保険、一生涯の死亡保障の終身保険、満期時にも給付を受ける養老保険を目的で比べます。第三分野の医療・がん・介護等の保険では、診断、入院、所定の介護状態など給付の条件が異なります。保険名だけで必要な場面に払われると判断しません。
リスクを整理するときは、まず事故の原因、起こる頻度、一度起きたときの最大損失を並べます。例えば毎年起こり得る少額の修理と、一度で会社の支払能力を超える賠償では、必要な備えが違います。過去に起きなかったことだけを理由に、損失の大きいリスクを無視しません。
生命保険の比較では、死亡保障が必要な期間と、生存中に使いたい資金を分けます。子どもの独立までの不足には期間を定めた保障を検討でき、一生涯の死亡時資金とは目的が異なります。満期保険金は生存して満期を迎えた場合の給付で、途中解約の返戻金と同じではありません。
第三分野では、病気の名称だけでなく支払事由を読みます。例えば「がんと診断されたときの一時金」と「治療のため入院した日数に応じる給付」は別の保障です。診断だけでは入院給付の条件を満たさず、通院治療でも支払われるかは契約次第です。責任開始、待ち期間(がん保険の責任開始前90日など)、支払回数・限度、公的保障で補える部分を順番に確認します。
最新のリスク管理では、金融庁の保険監督指針や契約時の説明書・約款が更新されていないかを確認します。外貨建保険を「利率が高い預金」として比較せず、円換算、解約時の市場価格調整、費用、保障の条件を分けるのが一例です。制度変更や商品改定があれば、古い試算に同じ利率だけを当てはめず、支払事由や解約条件から再確認します。
頻度・最大損失・対応方法を組み合わせる
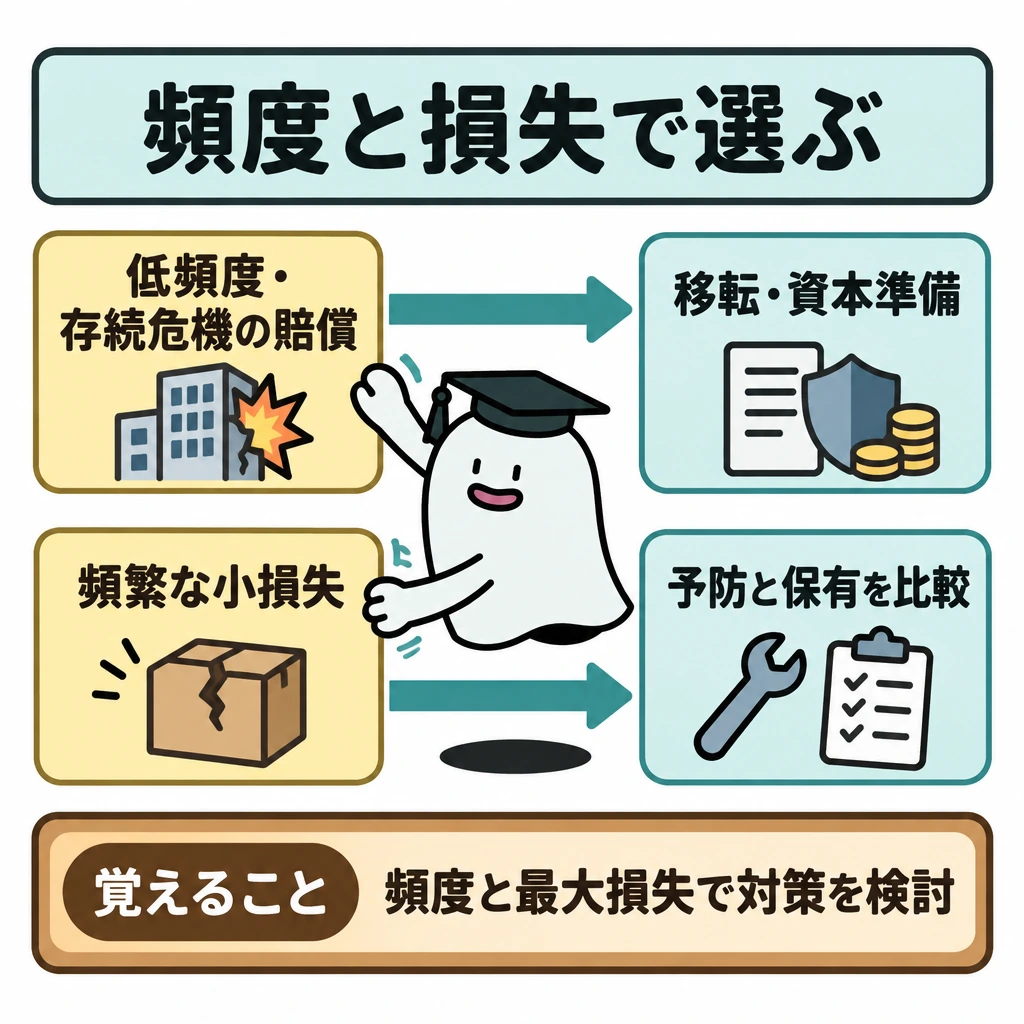
リスクの特定、頻度と影響度の評価、対策の選択、実行と見直しの順で考えます。保険に加入しても、事故予防や事業継続の手順は必要です。
低頻度でも会社の存続を脅かす賠償には移転や資本準備を検討し、頻繁な小損失は予防と保有を比較します。保険料、免責額、支払限度、保険金支払までの資金繰り、代替拠点や連絡網まで含めて実行可能性を判断します。
| 対応 | 例 | 残る課題 |
|---|---|---|
| 回避 | 危険な活動をしない | 機会を失う |
| 低減 | 検査・訓練・代替設備 | 損失をゼロにはできない |
| 移転 | 保険・契約 | 免責・限度・支払時期 |
| 保有 | 自己資金で負担 | 最大損失に耐える資金 |
保険法・保険業法と契約者保護
保険法の告知義務は、保険会社が質問した事項に答える義務(質問応答義務)です。告知義務違反による解除権は、保険会社が解除の原因を知った時から1か月、または契約締結時から5年で消滅します。保険金の請求権は、行使できる時から3年で時効消滅します。保険法の規定より契約者等に不利な約款は無効です(片面的強行規定)。
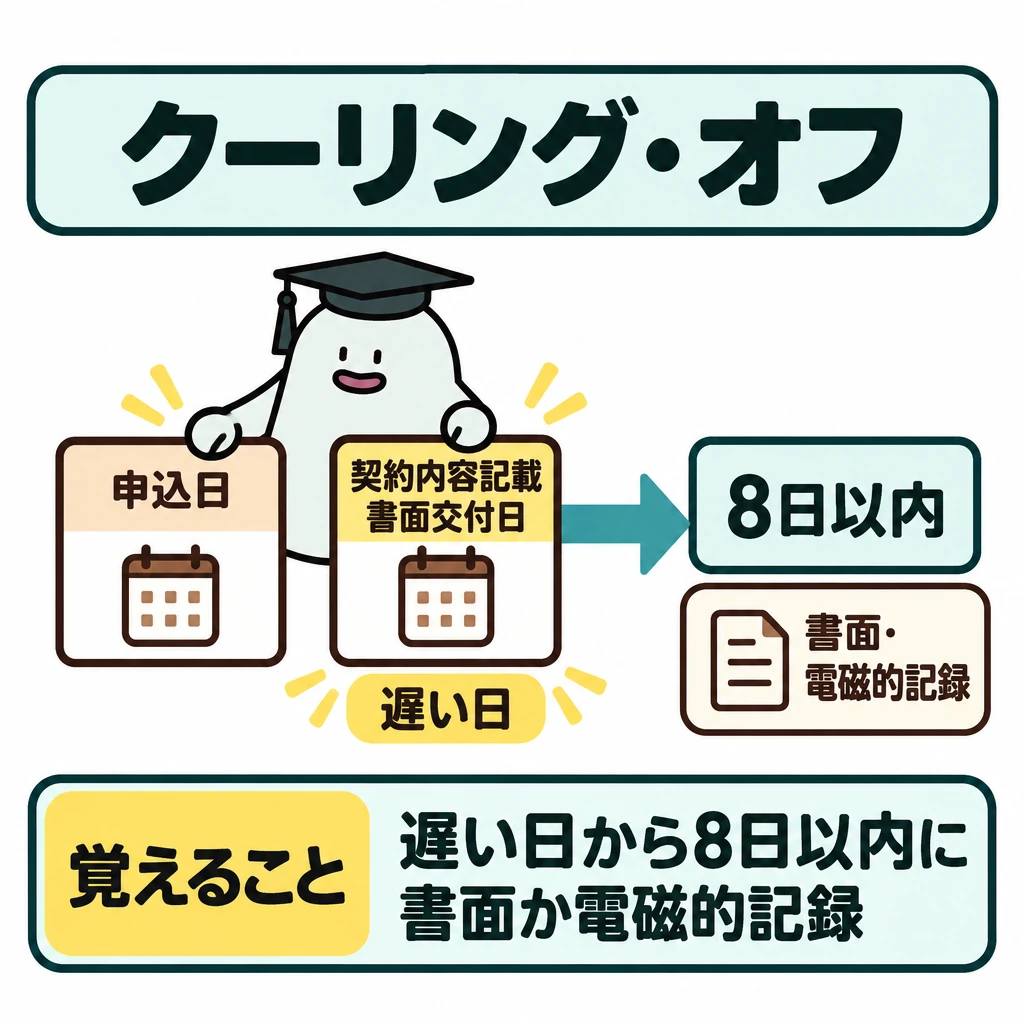
保険業法のクーリング・オフは、申込日と契約内容を記載した書面の交付日のいずれか遅い日から8日以内に、書面または電磁的記録で行います。保険期間1年以下の契約や医師の診査後の契約などは対象外です。ソルベンシー・マージン比率が200%を下回ると、早期是正措置の対象になります。
生命保険契約者保護機構は、原則として破綻時の責任準備金等の90%(高予定利率契約を除く)を補償し、保険金額の90%を保証するものではありません。損害保険契約者保護機構は、自賠責保険・地震保険は100%、自動車保険や個人等の火災保険は破綻後3か月間は100%・その後80%、疾病・傷害保険は原則90%を補償します。少額短期保険業者と共済は対象外です。
個人契約の保険金の課税
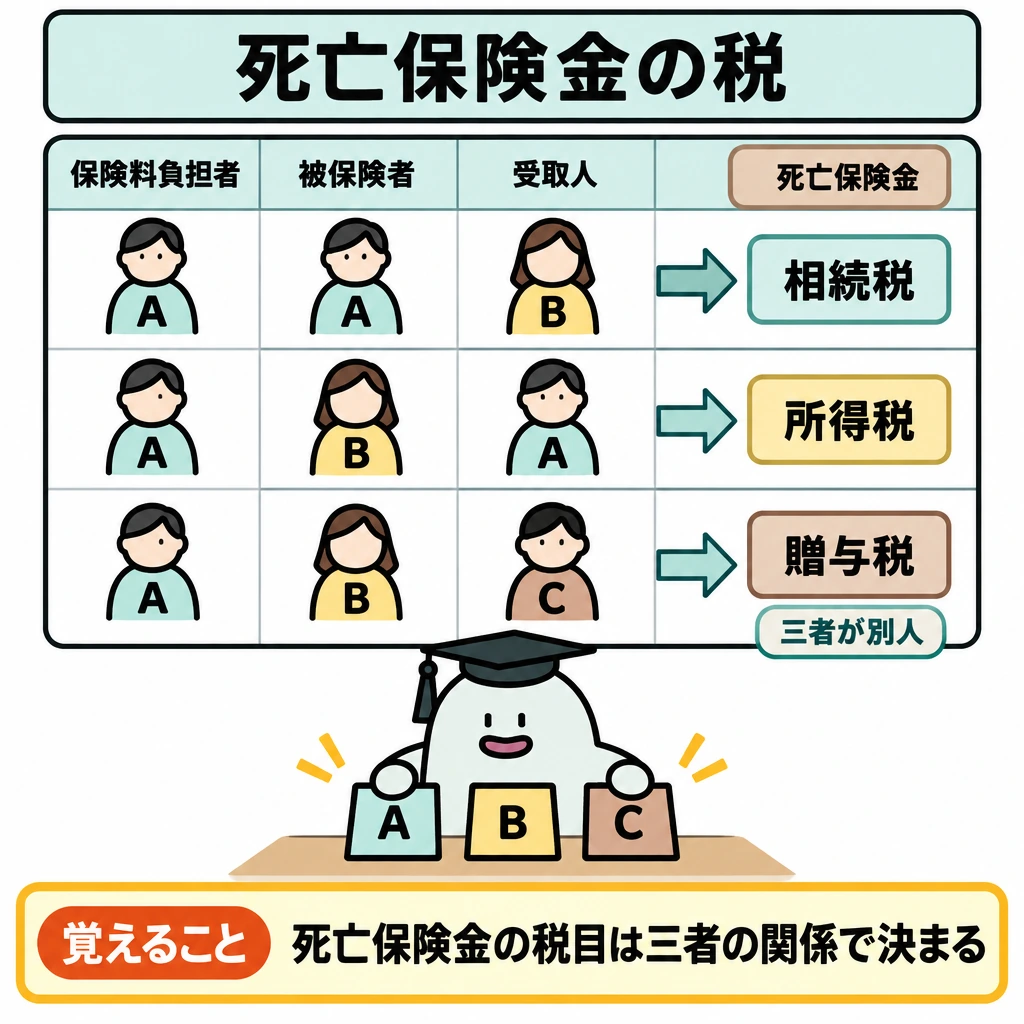
個人の死亡保険金は、保険料負担者・被保険者・受取人の関係で税目が決まります。負担者=被保険者なら相続税(相続人の受取分は500万円×法定相続人の数まで非課税)、負担者=受取人なら所得税(一時金は一時所得、年金は雑所得)、三者が別人なら贈与税です。満期保険金・解約返戻金は、負担者=受取人なら所得税、異なれば贈与税で、負担者が複数なら負担割合で按分します。
一時所得は(受取額−払込保険料−特別控除最高50万円)の2分の1を総所得金額に算入します。一時払養老保険など保険期間5年以下の契約や、5年以内に解約した一定の契約の差益は、金融類似商品として20.315%の源泉分離課税です。一時払終身保険は金融類似商品に当たりません。
年金形式の死亡保険金は、受給権が相続税等の対象となり、毎年の年金は相続税等の課税部分を除いた部分だけが雑所得になります。被相続人が保険料を負担し、被保険者が別人で契約が続く場合は、生命保険契約に関する権利として解約返戻金相当額で相続財産に含めます。
被保険者本人や配偶者・直系血族・生計を一にする親族が受け取る入院給付金、手術給付金、特定疾病保険金、リビング・ニーズ特約の保険金は非課税です。リビング・ニーズで受け取った保険金を使い残して死亡した場合、残額は現金等として相続財産になります。
生命保険料控除(2012年以後の新契約)は、所得税で各区分4万円・合計12万円、住民税で各2.8万円・合計7万円が上限です。2026年分・2027年分の所得税では、23歳未満の扶養親族がいれば一般生命保険料控除の上限が6万円になり、合計上限12万円は変わりません。
| 保険料負担者 | 被保険者 | 受取人 | 税目 |
|---|---|---|---|
| A | A | B(相続人) | 相続税(非課税枠あり) |
| A | B | A | 所得税(一時所得・雑所得) |
| A | B | C | 贈与税 |
試験に出る
- リスク対応は回避・低減・移転・保有の組合せで考える。保険は主に移転の手段。
- 発生頻度が低くても損失が大きいリスクは優先して備える。
- 必要保障額は遺族の生活費等から遺族年金・収入・資産を差し引いて求める。
- 第三分野は保険名ではなく支払事由(診断・入院・介護状態)で確認する。
- 契約者保護は、生保が責任準備金等の90%(高予定利率契約を除く)。損保は自賠責・地震保険100%、自動車・個人等の火災保険は破綻後3か月100%・以後80%。少額短期保険・共済は対象外。
- 死亡保険金の税目は、負担者=被保険者で相続税、負担者=受取人で所得税、三者が別人なら贈与税。
- 告知義務違反の解除権は、解除の原因を知った時から1か月、または契約締結時から5年で消滅する。
重要な言葉
- リスクマネジメント
- 回避・低減・移転・保有を組み合わせてリスクに対応すること。
- 必要保障額
- 遺族の生活費等から公的給付や資産を差し引いた、不足する保障額。
- 支払事由
- 保険金や給付が支払われる条件となる事由。
- 片面的強行規定
- 保険法の規定より保険契約者等に不利な約款の定めを無効とする規定の性質。
確認問題
確かめよう「保険に入ったので事業継続計画は不要」はなぜ誤りでしょう。
保険金が出ても、人員・代替設備・顧客対応が整わなければ営業を再開できないからです。
保険に加入していれば、事業継続計画は不要である。
発生頻度が低くても、損失が事業を止めるほど大きいリスクは優先して備える。
リビング・ニーズ特約で被保険者が受け取った保険金を使い残して死亡した場合、残額は非課税のまま相続財産に含まれない。
製品事故への対策で「検査を強化する」対応は?
契約者(保険料負担者)と受取人が本人の養老保険を解約し、解約返戻金800万円を受け取った(払込保険料600万円、他の一時所得なし)。総所得金額に算入する額は?
リスク対応には、、、移転、保有があります。保険は主に経済的損失を移転する手段で、事故そのものを防ぐ手段とは役割が違います。
例えば製品事故への対策なら、危険な製品を扱わないのが回避、検査を強化するのが低減、等を使うのが、一定の小損失を自己資金で負うのが保有です。どれか一つだけでなく組合せを考えます。
が低くても損失が事業を止めるほど大きいなら、優先して備える理由があります。反対に小さな損失へ高い保険料を払い続けるより、予防とで対応する選択肢もあります。
は、遺族の生活費や教育費等から、遺族年金、配偶者の収入、金融資産などを差し引いて考えます。必要資金、公的給付等1,500万円、充てられる資産500万円という単純な条件なら、不足は1,000万円です。現在の保険金額をそのまま必要額としません。
保険制度では契約者・被保険者・を区別し、、免責、保険料払込み、失効等の条件を確認します。保険会社が破綻した際の生命保険契約者保護は、原則として責任準備金等を基準にするもので、受け取る保険金の一定割合を一律に保証する意味ではありません。
個人の生命保険では、一定期間の死亡保障を中心とする、一生涯の死亡保障の、満期時にも給付を受ける養老保険を目的で比べます。第三分野の医療・がん・介護等の保険では、診断、入院、所定の介護状態など給付の条件が異なります。保険名だけで必要な場面に払われると判断しません。
リスクを整理するときは、まず事故の原因、起こる頻度、一度起きたときのを並べます。例えば毎年起こり得る少額の修理と、一度で会社のを超える賠償では、必要な備えが違います。過去に起きなかったことだけを理由に、損失の大きいリスクを無視しません。
生命保険の比較では、が必要な期間と、生存中に使いたい資金を分けます。子どもの独立までの不足には期間を定めた保障を検討でき、一生涯の死亡時資金とは目的が異なります。は生存して満期を迎えた場合の給付で、途中解約の返戻金と同じではありません。
では、病気の名称だけでなくを読みます。例えば「がんと診断されたときの一時金」と「治療のため入院した日数に応じる給付」は別の保障です。診断だけでは入院給付の条件を満たさず、通院治療でも支払われるかは契約次第です。責任開始、待ち期間(がん保険の責任開始前90日など)、支払回数・限度、公的保障で補える部分を順番に確認します。
最新のリスク管理では、の保険監督指針や契約時の説明書・約款が更新されていないかを確認します。外貨建保険を「利率が高い預金」として比較せず、円換算、解約時の、費用、保障の条件を分けるのが一例です。制度変更や商品改定があれば、古い試算に同じ利率だけを当てはめず、支払事由や解約条件から再確認します。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 生命保険文化センター:医療保障の支払事由 ↗
- 金融庁:保険会社向け監督指針・外貨建保険等 ↗
- 日本損害保険協会:免責事項と免責金額 ↗
- 国税庁:法人の養老保険料の取扱い ↗
- 国税庁:保険契約等に関する権利の評価(所得税基本通達36-37の改正) ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について