


損害保険とは
損害保険は、物の損害だけでなく、休業による利益減少や他人への賠償など、経営への影響も対象にします。損害額・保険金額・免責金額は別の数字です。
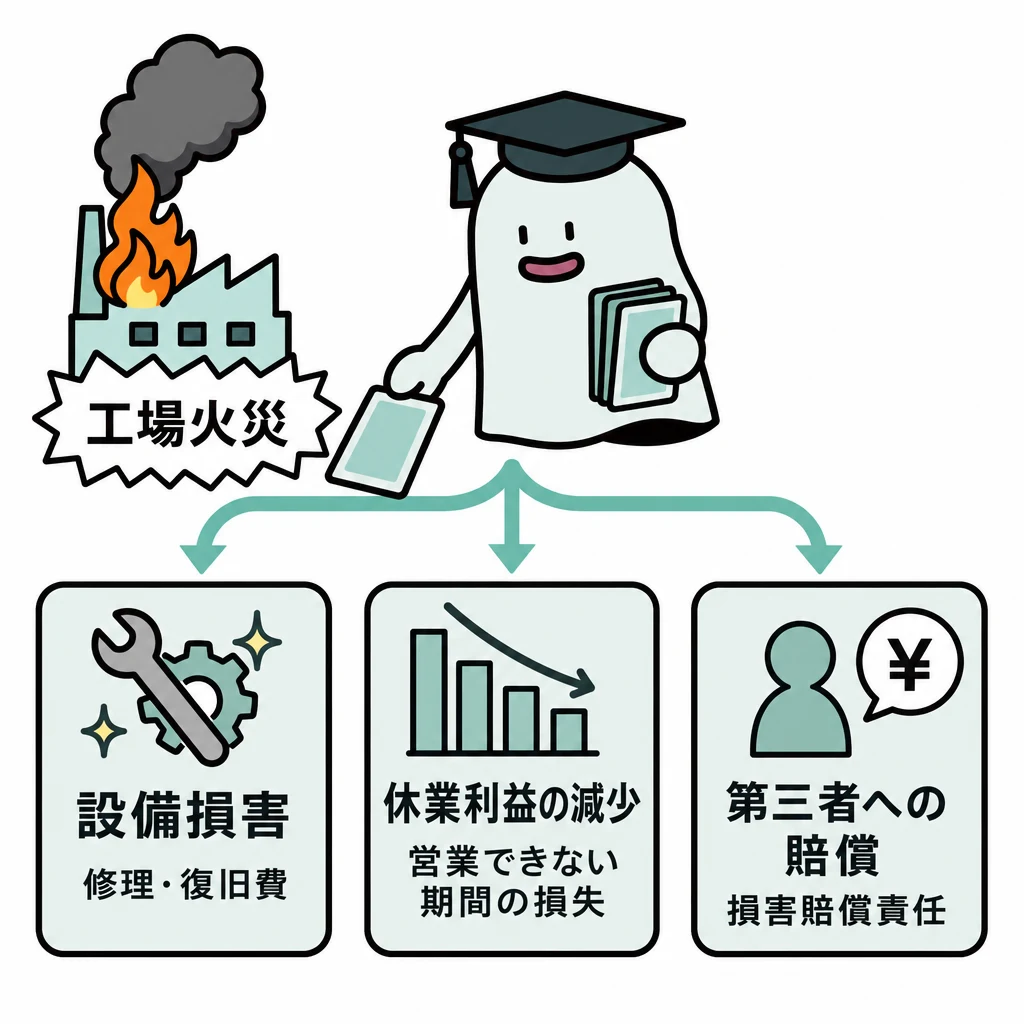
企業の損害は、建物や設備の修理費だけではありません。休業中の利益減少、他人への賠償、情報漏えい対応など、物の損害と経営への影響を分けて備えます。
基本の仕組み
工場の修理に500万円かかり、停止期間中に利益が300万円減る例では、財物の損害500万円だけを補償する契約で全体800万円を埋められるとは限りません。利益保険等の対象や計算条件を別に確認します。
賠償責任保険でも、法的な賠償責任、対象業務、免責、支払限度などが関わります。事故に関係した支出がすべて対象になるという推測は避けます。免責金額と保険価額・保険金額の違いも維持します。
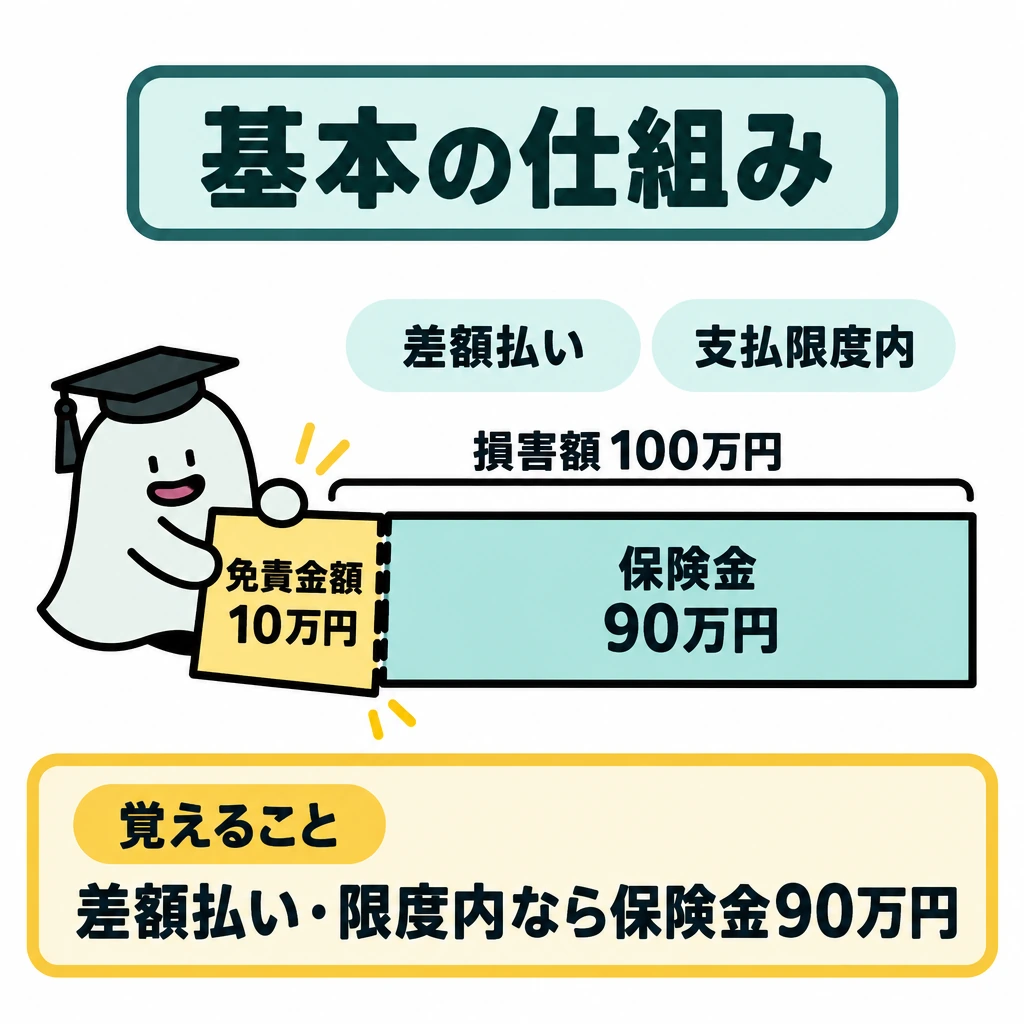
損害額、保険金額、免責金額は違う数字です。損害額は事故による損失、保険金額は契約上の支払限度、免責金額は自己負担を表します。例えば損害100万円・免責10万円で、その差額を払う条件かつ支払限度内なら、保険金は90万円です。比例払いなど別の条件がある契約へ、この計算を無条件に使いません。
免責事項は「その事故では払われない条件」で、免責金額とは意味が違います。火災という名前が同じでも、原因や対象財物、休業損害の扱いを確認します。必要な保険の検討は、最大損失から自己資金で負担できる額を分け、残る損失をどの契約で補うか考える順序です。
一事故から損失を分けて保険を選ぶ
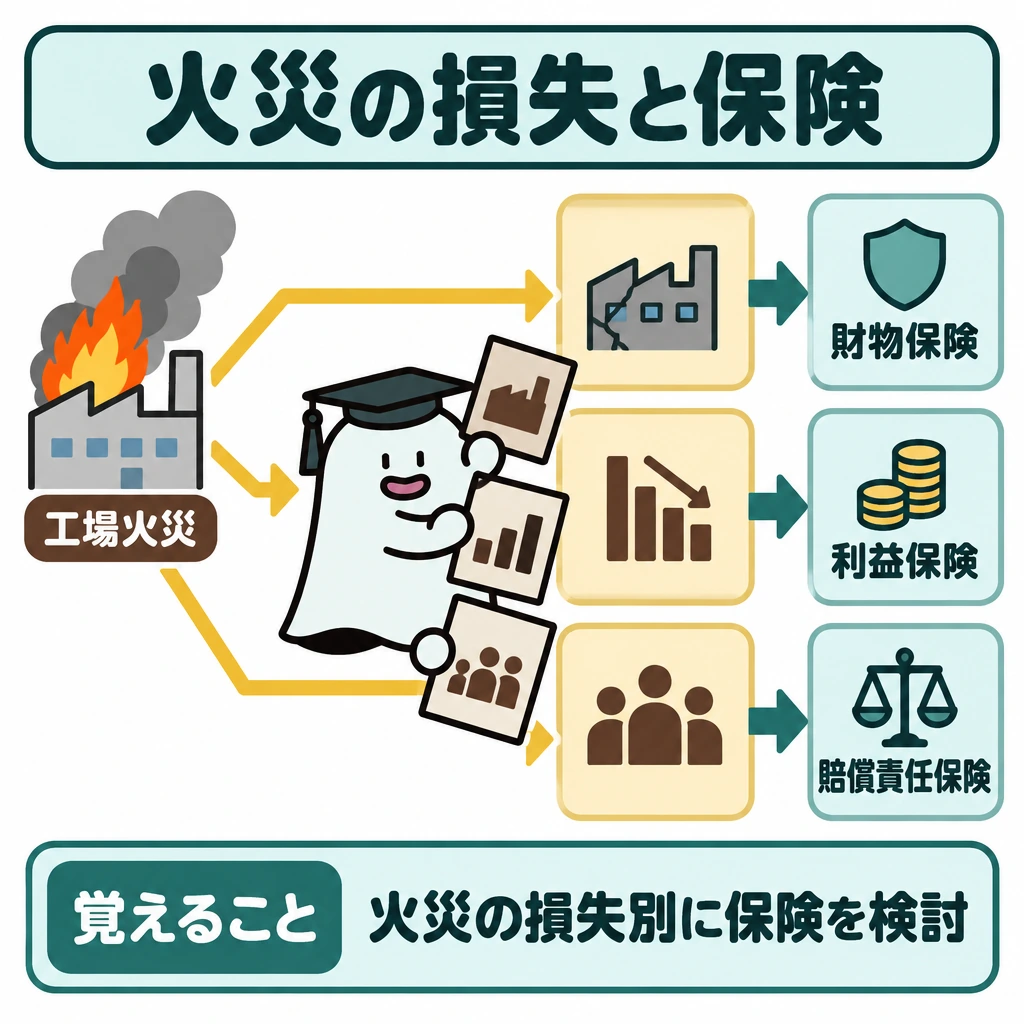
工場火災なら財物の損害、操業停止中の利益損失、第三者への賠償責任を別々に見積もります。財物保険は建物・設備等、利益保険・休業損失補償は利益減少や固定費、賠償責任保険は法律上の賠償責任を対象とします。サイバー事故では復旧費・情報漏えい対応・第三者賠償のいずれを約款が扱うかを調べます。
損害保険は保険価額、保険金額、実際の損害、免責金額、新価・時価の評価基準を分けます。不足保険なら比例てん補となる契約もある一方、実損払の契約もあります。契約方式を確かめてから計算し、同じ火災でも地震を原因とする火災は地震保険の要否を別に検討します。
| 損失 | 保険で検討する対象 |
|---|---|
| 建物・設備の損壊 | 火災等の財物保険 |
| 操業停止による利益減少 | 利益保険・休業損失補償 |
| 第三者の身体・財物への損害 | 賠償責任保険 |
| 情報漏えい・システム復旧 | サイバー保険等の約款 |
| 欠陥製品の回収(リコール) | 生産物回収費用保険(PL保険は対象外) |
支払方式・賠償責任・税務
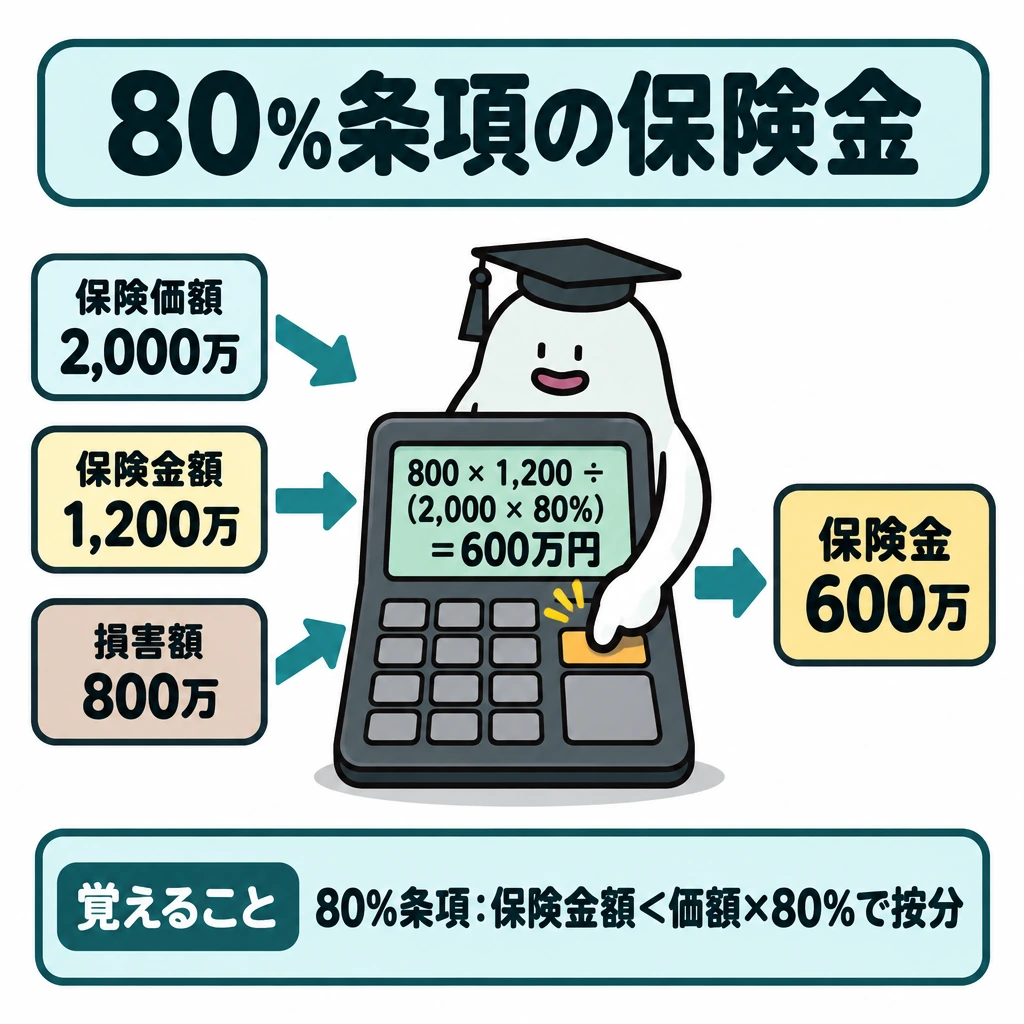
一部保険で付保割合条件付実損払(80%条項)の契約なら、保険金=損害額×保険金額÷(保険価額×80%)です。保険価額2,000万円、保険金額1,200万円、損害額800万円なら、800×1,200÷1,600=600万円です。保険金額が保険価額の80%以上なら、保険金額を限度に損害額が支払われます。
地震保険は火災保険に付帯し、保険金額は火災保険の30~50%(建物5,000万円・家財1,000万円が上限)です。損害区分は全損・大半損・小半損・一部損で、保険金額の100%・60%・30%・5%(時価が限度)が支払われます。地震を原因とする火災は火災保険では補償されません。
企業の賠償では、製造物の欠陥による事故はPL保険(生産物賠償責任保険)、施設の欠陥や業務中の事故は施設所有(管理)者賠償責任保険、請負作業中の事故は請負業者賠償責任保険、預かった物の損害は受託者賠償責任保険が中心です。PL保険は製品のリコール費用を補償せず、生産物回収費用保険で備えます。
失火責任法により、軽過失の失火で隣家を焼いても不法行為の賠償責任は負いません(重過失は除く)。一方、借家人が借りた部屋を焼けば家主への債務不履行責任は残るため、借家人賠償責任の補償を検討します。
法人が支払う掛捨ての損害保険料は期間の経過に応じて損金に算入し、積立型の積立保険料部分は資産計上して満期返戻金等の受取時に取り崩します。個人が受け取る火災保険金・車両保険金・損害賠償金は非課税、積立型傷害保険の満期返戻金は一時所得です。
試験に出る
- 企業の損害は、物の損害と経営への影響(休業利益・賠償・情報漏えい)を分けて考える。
- 財物保険だけでは、休業による利益減少まで補償されるとは限らない。
- 損害額・保険金額・免責金額は別の数字で、それぞれ意味が違う。
- 免責事項(払われない条件)と免責金額(自己負担)は区別する。
- 最大損失から自己資金で負担できる額を引き、残る損失をどの契約で補うか考える。
- 80%付保割合条件付実損払の一部保険は、保険金=損害額×保険金額÷(保険価額×80%)。
- 製造物の事故による賠償はPL保険の対象だが、製品のリコール費用は対象外で生産物回収費用保険で備える。
- 軽過失の失火で隣家を焼いても失火責任法により不法行為責任は負わないため、隣家への賠償を前提にしない。
重要な言葉
- 免責金額
- 事故のたびに契約者が自己負担する金額。
- 保険金額
- 契約上の支払限度額。
- 保険価額
- 保険の対象となる財物などの経済的価値。
- 比例てん補
- 保険金額が保険価額に対して不足する一部保険で、不足の割合に応じて保険金を減らして支払う方式。
確認問題
確かめよう同じ火災から「建物」「休業利益」「近隣への賠償」という三本の損失を描けますか。
描けます。建物は財物保険、休業利益は利益保険・休業損失補償、近隣への賠償は賠償責任保険と、一つの事故でも保険種目は一対一になりません。ただし軽過失の失火なら、失火責任法により隣家への賠償責任は生じません。
免責事項と免責金額は同じ意味である。
損害100万円・免責10万円で、差額を払う条件なら保険金は90万円。
損害額、保険金額、免責金額の説明として正しいものは?
80%付保割合条件付実損払の火災保険で、保険価額2,000万円、保険金額1,200万円、損害額800万円のときの支払保険金は?
企業の損害は、建物や設備の修理費だけではありません。休業中の、他人への賠償、など、物の損害と経営への影響を分けて備えます。
工場の修理にかかり、停止期間中に利益が減る例では、財物の損害500万円だけを補償する契約で全体800万円を埋められるとは限りません。利益保険等の対象や計算条件を別に確認します。
賠償責任保険でも、法的な賠償責任、対象業務、免責、などが関わります。事故に関係した支出がすべて対象になるという推測は避けます。と保険価額・保険金額の違いも維持します。
損害額、保険金額、免責金額は違う数字です。損害額は事故による損失、保険金額は契約上の、免責金額はを表します。例えば損害100万円・免責10万円で、その差額を払う条件かつ支払限度内なら、保険金は90万円です。比例払いなど別の条件がある契約へ、この計算を無条件に使いません。
免責事項は「その事故では払われない条件」で、免責金額とは意味が違います。火災という名前が同じでも、原因や対象財物、の扱いを確認します。必要な保険の検討は、最大損失からで負担できる額を分け、残る損失をどの契約で補うか考える順序です。
出典・参考資料
試験の公式案内と、この記事の参考にした学習資料です。
- 日本FP協会:2級・3級FP技能検定 試験要綱 ↗
- きんざい:FP技能検定 ↗
- 国税庁:保険金を受け取ったときの税金 ↗
- 国税庁:相続税の課税対象になる死亡保険金 ↗
- 国税庁:法人の定期保険・第三分野保険料の取扱い ↗
- 国税庁:保険金等で取得した固定資産等の圧縮記帳 ↗
- 日本FP協会:1級 試験範囲の細目(2026年9月確認) ↗
- 生命保険文化センター:医療保障の支払事由 ↗
- 金融庁:保険会社向け監督指針・外貨建保険等 ↗
- 日本損害保険協会:免責事項と免責金額 ↗
- 国税庁:法人の養老保険料の取扱い ↗
- 国税庁:保険契約等に関する権利の評価(所得税基本通達36-37の改正) ↗
- 国税庁:死亡保険金を受け取ったとき ↗
- 国税庁:生命保険契約に係る満期保険金等を受け取ったとき ↗
- 国税庁:生命保険料控除 ↗
- 生命保険契約者保護機構:破綻時の補償 ↗
- 損害保険契約者保護機構:損害保険会社が破綻したら加入している保険はどうなりますか ↗
- 損害保険料率算出機構:地震保険基準料率 ↗
編集:Pinternet Works · 更新日:
教材の編集方針・訂正について