


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年9月 1級 学科(基礎編)の概要
各種係数を用いたライフプランニング資金計画の計算
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 減債基金係数
50歳のAさんは、65歳までの15年間、毎年一定額を積み立て、65歳からの20年間にわたり毎年60万円ずつ取り崩して生活資金に充てる計画を立てている。年利2%(複利)で年1回の積立および取崩しを行うものとし、現在の貯蓄残高が0円である場合、15年間の毎年の積立額として最も適切な数値を求めなさい。なお、計算結果における万円未満は切り上げること。
解答・解説を表示
解答
2
解説
毎年一定額を取り崩すのに必要な今の元本は「年金現価係数」で求めます。将来受け取るお金を今の価値に割り引く係数だからです。一方、将来の目標額をつくるための毎年の積立額は「減債基金係数」で求めます。目標額から毎年の積立額を逆算する係数だからです。
解き方
- 65歳で必要なお金を求めます。毎年取り崩す60万円に、20年・年利2%の年金現価係数16.3514をかけます。その結果は981.084万円です。
- 次に毎年の積立額を求めます。981.084万円に、15年・年利2%の減債基金係数0.0578をかけます。約56.71万円になります。
- 万円未満を切り上げると57万円になります。これに合う選択肢を選びます。
- 選択肢 1不正解
- 49万円は、正しくない係数の組み合わせで計算した数値なので誤りです。
- 選択肢 2正解
- 年金現価係数と減債基金係数で正しく計算し、万円未満を切り上げると57万円になるので正しいです。
- 選択肢 3不正解
- 70万円は、取り崩しと積立で使う係数を取り違えたときに出る誤った結果です。
- 選択肢 4不正解
- 77万円は、年金終価係数や資本回収係数を間違って使ったときの数値なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 毎年取り崩す必要元本は年金現価係数、将来の目標額を作る積立額は減債基金係数を用います。
間違えやすいところ
- 取り崩しの元本を求める係数と、積立額を求める係数を取り違えないよう注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の高額療養費制度
ライフプランニングと資金計画 · 健康保険 / 高額療養費 / 世帯合算 / 多数回該当
全国健康保険協会管掌健康保険における70歳未満の被保険者を対象とした高額療養費の取扱いに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
高額療養費制度は、同じ月に支払った医療費の自己負担が限度額を超えたとき、超えた分を支給する制度です。世帯で合算できるのは、同じ保険の「被保険者とその被扶養者」だけです。保険者が違う場合や、夫婦がそれぞれ被保険者である場合は、同じ家計でも合算できません。
解き方
- まず選択肢1です。入院時の食事療養・生活療養の標準負担額が高額療養費の合算に含まれるかを確かめます。これは全額自己負担で合算の対象外なので、誤りと判断します。
- 次に選択肢2です。夫婦がそれぞれ被保険者のとき、世帯で合算できるかを考えます。合算できないので、この記述は正しいと判断します。
- 選択肢3です。自己負担限度額を決めるのに被扶養者の数が関係するかを確かめます。実際は標準報酬月額の区分だけで決まるので、誤りと判断します。
- 選択肢4です。国保から協会けんぽに変わったときの多数回該当の通算を確かめます。原則として通算されないので、誤りと判断します。
- 選択肢 1不正解
- 入院時の食事療養費と生活療養費の標準負担額は全額自己負担で、高額療養費の合算には含まれないので誤りです。
- 選択肢 2正解
- 高額療養費の世帯合算は同じ被保険者とその被扶養者だけに限られます。夫婦がそれぞれ被保険者だと合算できないので、この記述は正しいです。
- 選択肢 3不正解
- 70歳未満の自己負担限度額は、標準報酬月額の区分と多数回該当の有無で決まり、被扶養者の数は関係しないので誤りです。
- 選択肢 4不正解
- 国保から健康保険に変わると、過去の支給月数は通算されません。多数回該当の限度額軽減は使えないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 世帯合算ができるのは「同一の医療保険の被保険者とその被扶養者」に限られます。
間違えやすいところ
- 保険者が変わると(転職や国保からの加入など)、多数回該当の回数は原則リセットされます。注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険(労災保険)の給付と適用
ライフプランニングと資金計画 · 労災保険 / 通勤災害 / 逸脱・中断 / 特別加入 / 派遣労働者
労働者災害補償保険(労災保険)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
通勤の途中で経路から外れたり中断したりしている間の事故は、通勤災害になりません。寄り道をしている最中の行為は「通勤」とみなされないからです。ただし、日用品の買い物など日常生活に必要なやむを得ない寄り道は認められ、元の経路に戻った後の通勤は保護されます。
解き方
- 選択肢1です。複数の事業所で働く人の給付基礎日額を確かめます。最も高い事業所ではなく、各就業先の賃金を合算して計算するので誤りです。
- 選択肢2です。特別加入者の給付基礎日額を確かめます。前年所得ではなく、申請に基づいて都道府県労働局長が決めるので誤りです。
- 選択肢3です。派遣労働者の労災の適用を確かめます。業務災害も通勤災害も、適用事業は派遣元事業になるので誤りです。
- 選択肢4です。通勤途中に店の中でけがをした場合を考えます。経路から外れている間の事故は通勤災害にならないので、この記述は正しいと判断します。
- 選択肢 1不正解
- 複数の事業所で働く人の給付基礎日額は、原則として各就業先の賃金を合算した額で計算するので、この記述は誤りです。
- 選択肢 2不正解
- 特別加入者の給付基礎日額は前年所得ではなく、申請に基づき3,500円〜25,000円の範囲から都道府県労働局長が決めるので誤りです。
- 選択肢 3不正解
- 派遣労働者の労災保険は、業務災害でも通勤災害でも、すべて派遣元事業が適用事業となるので誤りです。
- 選択肢 4正解
- 日用品の買い物など必要な用事でも、経路から外れている間の事故は通勤災害になりません。元の経路に戻った後の事故だけが対象なので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 逸脱・中断の例外(日用品の購入等)であっても、「逸脱・中断の最中」に生じた災害は通勤災害になりません。
間違えやすいところ
- 2020年9月の改正で、複数の事業所で働く人の労災給付は各事業所の賃金を合算して計算するようになりました。注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の基本手当
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 算定基礎期間 / 育児休業 / 受給期間の延長
雇用保険の基本手当に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
基本手当を受け取れる日数は、被保険者であった期間(算定基礎期間)などで決まります。育児休業等給付を受けていた休業期間は、この算定基礎期間から除かれます。また、受給期間の延長は最長3年で、本来の受給期間と合わせて最長4年です。
解き方
- 選択肢1です。育児休業給付金を受けていた期間が算定基礎期間に含まれるかを確かめます。これは除かれるので、正しいと判断します。
- 選択肢2です。受給期間を延ばせる長さを確かめます。本来の1年に加えて最長3年、合わせて最長4年なので、2年とする記述は誤りです。
- 選択肢3です。自己都合退職でも教育訓練を受けたときの給付制限を確かめます。要件を満たすと給付制限は行われないので、2カ月から1カ月に短縮という記述は誤りです。
- 選択肢4です。65歳以上の高年齢被保険者が受け取る給付を確かめます。基本手当ではなく高年齢求職者給付金(一時金)が支給されるので誤りです。
- 選択肢 1正解
- 育児休業給付金を受けていた休業期間は、退職後の基本手当の日数を決める算定基礎期間には入らないので、この記述は正しいです。
- 選択肢 2不正解
- 病気や出産・育児などで就職できないときの延長は、本来の1年に加えて最長3年、合わせて最長4年まで延ばせるので誤りです。
- 選択肢 3不正解
- 自己都合退職でも、就職に役立つ一定の教育訓練を受けると、給付制限は行われなくなるので、短縮されるという記述は誤りです。
- 選択肢 4不正解
- 65歳以上の高年齢被保険者が離職したときは、倒産による離職でも基本手当ではなく高年齢求職者給付金が支給されるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 育児休業給付金を受給した期間は、退職時の基本手当の算定基礎期間から除外されます。
間違えやすいところ
- 65歳以上の被保険者が離職したときに受け取るのは、基本手当ではなく高年齢求職者給付金です。注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の被保険者期間と給付制度
ライフプランニングと資金計画 · 国民年金 / 第2号被保険者 / 合算対象期間 / 寡婦年金 / 死亡一時金
国民年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
老齢基礎年金を満額にするには、20歳以上60歳未満の40年分(480月)の保険料が必要です。この期間に入らない20歳前や60歳以後の第2号被保険者期間は、年金額には反映されません。ただし、受給資格を満たすための合算対象期間として数えられます。
解き方
- 選択肢1です。20歳未満と60歳以上の第2号被保険者期間の扱いを確かめます。年金額には反映されませんが、合算対象期間になるので正しいと判断します。
- 選択肢2です。納付猶予制度の対象年齢を確かめます。30歳未満ではなく50歳未満なので、誤りと判断します。
- 選択肢3です。寡婦年金の計算を確かめます。第1号被保険者としての納付期間に応じた老齢基礎年金の4分の3で計算し、300月とみなす規定はありません(それは遺族厚生年金の決まりです)。よって誤りと判断します。
- 選択肢4です。死亡一時金に付加保険料が加算される条件を確かめます。12カ月ではなく36カ月以上なので、誤りと判断します。
- 選択肢 1正解
- 20歳未満や60歳以後の第2号被保険者期間は、年金額の計算には入りませんが、受給資格を判定する合算対象期間(カラ期間)になるので、この記述は正しいです。
- 選択肢 2不正解
- 保険料納付猶予制度は、20歳以上50歳未満の第1号被保険者(学生を除く)が対象なので、30歳未満とする記述は誤りです。
- 選択肢 3不正解
- 寡婦年金の計算には、300月に満たないとき300月とみなす最低保障の決まりはありません(それは遺族厚生年金の仕組みです)ので誤りです。
- 選択肢 4不正解
- 付加保険料を納めた期間が36カ月以上あると、死亡一時金に8,500円が加算されます。12カ月ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 20歳前・60歳以後の厚生年金被保険者期間は老齢基礎年金の合算対象期間(カラ期間)となります。
間違えやすいところ
- 寡婦年金には、300月とみなす最低保障の決まりはありません。遺族厚生年金の決まりと混同しやすいので注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢厚生年金の受給と調整・加算
ライフプランニングと資金計画 · 老齢厚生年金 / 繰下げ支給 / 加給年金額 / 退職時改定
老齢厚生年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
老齢厚生年金の配偶者加給年金は、受給権を取ったときに生計を維持している配偶者がいる場合に加算される手当です。受給権を取った後に結婚した配偶者は対象になりません。また、加給年金は繰下げをしても増額されません。
解き方
- 選択肢1です。加給年金が繰下げで増えるかを確かめます。加給年金は増額されないので、正しいと判断します。
- 選択肢2です。繰下げで増えた分が在職老齢年金で止められるかを確かめます。繰下げ加算額は停止の対象外なので、正しいと判断します。
- 選択肢3です。受給権を取った後の結婚で加給年金が加算されるかを確かめます。受給権発生後の配偶者は加算されないので、誤りと判断します。
- 選択肢4です。退職時改定の時期を確かめます。被保険者の資格を失った日の属する月の翌月から年金額が改定されるので、正しいと判断します。
- 選択肢 1不正解
- 老齢厚生年金を繰り下げても加給年金は増額されません。繰下げの待機中は支給も止まるので、この記述は正しいです。
- 選択肢 2不正解
- 在職老齢年金で調整されるのは報酬比例部分の基本月額です。繰下げで増えた加算額は調整の対象外なので、この記述は正しいです。
- 選択肢 3正解
- 加給年金は受給権を取ったときに生計を維持していた配偶者が対象です。受給権取得後に結婚した配偶者には加算されないので誤りです。
- 選択肢 4不正解
- 被保険者の受給権者が退職すると、退職日の翌日(被保険者資格喪失日)の属する月の翌月から年金額が改定されます。この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 老齢厚生年金の受給権を取得した「後」に婚姻した配偶者には、加給年金は加算されません。
間違えやすいところ
- 加給年金は、本体の報酬比例部分を繰り下げても増額されません。また、繰下げの待機中は受け取れません。注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金の制度と給付
ライフプランニングと資金計画 · 確定拠出年金 / マッチング拠出 / 繰上げ受給 / 障害給付金 / 通算加入者等期間
確定拠出年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
確定拠出年金の障害給付金は、障害基礎年金の要件に準じた障害の程度が対象です。身体障害者手帳1〜3級相当、または障害基礎年金1・2級相当の状態です。厚生年金だけの障害等級3級は対象になりません。
解き方
- 選択肢1です。マッチング拠出を使っている人がiDeCoも掛金を出せるかを確かめます。併用できないので、正しいと判断します。
- 選択肢2です。公的年金を繰り上げ受給するとiDeCoの加入資格がどうなるかを確かめます。加入者資格を失うので、正しいと判断します。
- 選択肢3です。障害給付金が対象とする障害等級を確かめます。1級と2級が対象で3級は対象外なので、誤りと判断します。
- 選択肢4です。通算加入者等期間の数え方を確かめます。掛金を出さず運用指図だけを行っていた運用指図者期間も含まれるので、正しいと判断します。
- 選択肢 1不正解
- 企業型DCでマッチング拠出を行っていると、iDeCo(個人型確定拠出年金)の掛金は併せて出せません。この記述は正しいです。
- 選択肢 2不正解
- 老齢基礎年金や老齢厚生年金を繰り上げて受け取ると、iDeCoの加入者資格を失います。この記述は正しいです。
- 選択肢 3正解
- 確定拠出年金の障害給付金は障害等級1級と2級が対象で、3級は対象に含まれないので誤りです。
- 選択肢 4不正解
- 通算加入者等期間には、掛金を出した加入者期間だけでなく、掛金を出さず運用指図だけを行った運用指図者期間も合算されます。この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の障害給付金の支給対象は「1級または2級」の障害状態であり、3級は対象外です。
間違えやすいところ
- 通算加入者等期間には、掛金を出していない運用指図者としての期間も含まれます。見落とさないようにしましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業の資金調達制度
ライフプランニングと資金計画 · 資金調達 / ビジネスローン / ファクタリング / マル経融資 / 信用保証協会
中小企業の資金調達に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
日本政策金融公庫のマル経融資は、経営指導を受けた小規模な企業向けの、担保も保証人もいらない融資です。貸金業法の総量規制は、法人への貸付けや、一定の条件を満たす個人事業主の事業資金には適用されません。ファクタリングは担保を取る融資ではなく、債権を売買する契約です。
解き方
- 選択肢1です。総量規制がどの貸付けに適用されるかを確かめます。法人向けや、一定の個人事業主向けの貸付けは対象外なので誤りです。
- 選択肢2です。ファクタリングの法的な仕組みを確かめます。債権を担保にした融資ではなく、売掛債権などを買い取る取引なので誤りです。
- 選択肢3です。マル経融資の内容を確かめます。経営指導が条件で、担保も保証人もいらない制度なので、正しいと判断します。
- 選択肢4です。特定社債保証制度の仕組みを確かめます。代表者と信用保証協会が共同で保証人になる仕組みではないので誤りです。
- 選択肢 1不正解
- 貸金業法の総量規制(年収の3分の1までという貸付の決まり)は個人向けが対象です。法人向けや、一定の条件を満たす個人事業主の事業資金は対象外なので誤りです。
- 選択肢 2不正解
- ファクタリングは売掛債権などを買い手に売って現金にする取引で、債権を担保にした融資ではないので誤りです。
- 選択肢 3正解
- マル経融資は、商工会議所や商工会の経営指導を受けた小規模事業者が使える制度で、担保も保証人も不要です。この記述は正しいです。
- 選択肢 4不正解
- 特定社債保証制度は、信用保証協会が中小企業の私募債を保証する制度です。発行体の代表者と保証協会が共同で保証人になる仕組みではないので誤りです。
覚えるポイント
- 日本政策金融公庫のマル経融資は、経営指導を原則6カ月以上受けた小規模事業者が利用できる「無担保・無保証人」の融資です。
間違えやすいところ
- ファクタリングは担保を取る融資ではなく、売掛債権などを譲り渡す・売買する取引です。この違いに注意しましょう。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の契約者配当金の特徴と税務上の取扱い
リスク管理 · 契約者配当金 / 3利源配当 / 利差配当 / 配当金の税務
生命保険の契約者配当金に関する次の記述のうち、適切なものはいくつあるか。 (a) 「3利源配当タイプ」の有配当保険は、保険料の算定にあたって使用する3つの基礎率とそれらの実績率との差から生じた利差益、死差益および費差益に基づく剰余金を、契約者配当金として分配するタイプの保険である。 (b) 「利差配当タイプ」の有配当保険の保険料は、保険金額や保険期間等の他の条件が同一であれば、一般に、「3利源配当タイプ」の有配当保険の保険料よりも高い。 (c) 有配当保険の契約者(=保険料負担者)が、保険期間中に受け取った契約者配当金は、配当所得として所得税の課税対象となり、保険期間満了時に満期保険金とあわせて受け取った契約者配当金は、一時所得として所得税の課税対象となる。
解答・解説を表示
解答
1
解説
契約者配当金は、生命保険会社が予定した率と実際の実績との差で生まれた剰余金を、契約者に返すお金です。保険料の精算金という性質があります。税務上は、株式の配当金とは扱いが違います。
解き方
- 各記述が正しいかを、生命保険の配当の仕組みと税務上の扱いから確かめます。
- 正しい記述の数を数えて、それに合う選択肢を選びます。
- 選択肢 1正解
- 正しい記述は(a)の1つだけなので、「1つ」というこの選択肢が正解です。
- 選択肢 2不正解
- 正しい記述が2つあるとするのは誤りです。
- 選択肢 3不正解
- 正しい記述が3つあるとするのは誤りです。
- 選択肢 4不正解
- 正しい記述が1つもないとするのは誤りです。
覚えるポイント
- 保険期間中に受け取る契約者配当金は払込保険料の精算(返戻)として非課税である。
間違えやすいところ
- 生命保険の配当金を、株式の配当所得と混同しないよう注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の各種特約の商品性と支払要件
リスク管理 · 災害割増特約 / リビング・ニーズ特約 / 特定損傷特約 / 指定代理請求特約
生命保険の各種特約の一般的な商品性に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
災害割増特約と傷害特約は、どちらも不慮の事故などを保障する特約です。身体障害の等級に応じた障害給付金が出るのは傷害特約です。2つの給付内容の違いを正しく整理しておきましょう。
解き方
- 各特約がどのような事由を対象にしているかを確かめます。余命の判定、事故による損傷、死亡や障害の給付、代理請求などです。
- 災害割増特約の給付内容(死亡・高度障害)と、傷害特約の給付内容(障害給付金を含む)の違いを判断します。
- 選択肢 1不正解
- 余命6カ月以内と判定されると生前に受け取れ、その期間を過ぎて生きていても返す必要はないので、この記述は正しいです。
- 選択肢 2不正解
- 特定損傷特約は、同じ事故で複数の特定損傷を負っても、給付金は1回だけ支払われるので、この記述は正しいです。
- 選択肢 3正解
- 障害の程度に応じた障害給付金が出るのは傷害特約です。災害割増特約は死亡や所定の高度障害が対象なので、この記述は誤りです。
- 選択肢 4不正解
- 被保険者が意思表示できないときや、病名の告知を受けていないときに、指定代理人が請求できる特約なので、この記述は正しいです。
覚えるポイント
- 災害割増特約は死亡・高度障害のみを保障し、障害給付金が出るのは傷害特約である。
間違えやすいところ
- 災害割増特約と傷害特約を、同じ保障内容だと思い込まないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
団体信用生命保険(団信)の一般的な商品性と制度
リスク管理 · 団体信用生命保険 / クーリング・オフ / 契約形態 / 生命保険料控除
金融機関の住宅ローンを利用する際に加入する団体信用生命保険の一般的な商品性に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
団体信用生命保険(団信)は、住宅ローンの返済を保障するための保険です。契約者は金融機関で、被保険者は住宅ローンを借りた人です。団体でまとめて契約する保険なので、クーリング・オフ(契約の撤回)はできません。
解き方
- 団体信用生命保険の契約者・被保険者・受取人がそれぞれ誰かを整理します。
- クーリング・オフが使えるか、保険料の決め方、所得控除が使えるかを法律に照らして確かめます。
- 選択肢 1不正解
- 契約者(保険料を払う人)は金融機関で、住宅ローンを借りた人は被保険者になるので誤りです。
- 選択肢 2正解
- 団信は保険業法で定めるクーリング・オフの対象外とされているので正しいです。
- 選択肢 3不正解
- 一般的な団信の保険料率は年齢や性別に関係なく一律で、ローン残高等に応じて計算されるので誤りです。
- 選択肢 4不正解
- 住宅ローンを借りた人が負担する特約料や上乗せ金利は、一般に生命保険料控除の対象外なので誤りです。
覚えるポイント
- 団信の契約者・受取人は金融機関であり、クーリング・オフは適用されない。
間違えやすいところ
- 契約者を借りた人だと間違えたり、特約の部分が生命保険料控除の対象になると誤解しやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険料税制適格特約の要件と取扱い
リスク管理 · 個人年金保険料税制適格特約 / 個人年金保険料控除 / 返戻金の据置 / 全期前納
個人年金保険料税制適格特約に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
個人年金保険料税制適格特約(税制適格特約)が付いた個人年金保険は、個人年金保険料控除を受けられます。私的年金を育てるための制度なので、年金の受け取り方や保険料の払込期間、途中で減額したときの返戻金の扱いなど、厳しい条件が決められています。
解き方
- 税制適格特約の人の要件(受取人と被保険者が同じ、契約者は受取人またはその配偶者)を確かめます。
- 払込期間の要件(10年以上の定期または終身)と、全期前納したときの按分控除の扱いを考えます。
- 途中で減額したときの返戻金の扱い(適格を保つため据え置いて積み立てる)を確かめます。
- 選択肢 1不正解
- 年金受取人と被保険者が同じであればよく、契約者(保険料を払う人)は受取人本人かその配偶者でよいので誤りです。
- 選択肢 2不正解
- 年金の受け取り開始は60歳以降で、受け取り期間が10年以上の定期年金か終身年金であればよいので誤りです。
- 選択肢 3不正解
- 全期前納した場合は、各年に充てられた保険料がその年の個人年金保険料控除の対象になるので誤りです。
- 選択肢 4正解
- 減額に伴う返戻金は契約者に払い戻されず据え置いて積み立てられ、将来の年金の買増しに充てられるので正しいです。
覚えるポイント
- 税制適格特約では減額返戻金は手元に戻らず年金支払開始日に買増しに充てられる。
間違えやすいところ
- 全期前納すると翌年以降は控除を受けられないと間違えないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険の構造級別・水災料率および地震保険の料率体系
リスク管理 · 火災保険 / 構造級別 / 水災料率 / 地震保険 / 耐震等級割引
火災保険および地震保険の一般的な特徴に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
火災保険の水災料率は、損害保険料率算出機構の参考純率の改定などにより、リスクに応じて細かく分けられるようになりました。以前の全国一律の区分から、市区町村ごとの5段階の等地区分に変わりました。
解き方
- 火災保険の住宅物件の構造区分(M・T・H構造)と、保険料率の高い低いの関係を確かめます。
- 水災料率の等地区分の数(5区分)を確かめます。
- 地震保険の基本料率の構造区分(イ・ロ構造)と等地区分(3区分)、耐震等級割引(50%・30%・10%)を確かめます。
- 選択肢 1不正解
- 住宅物件はM構造・T構造・H構造に分けられ、耐火性能が低いH構造(非耐火)が最も料率が高いので正しいです。
- 選択肢 2正解
- 水災料率の等地区分は、水災リスクに応じた5つの区分(1等地〜5等地)なので誤りです。
- 選択肢 3不正解
- 地震保険の基本料率は、イ構造・ロ構造の別と都道府県ごとの3つの等地区分(1等地〜3等地)で決まるので正しいです。
- 選択肢 4不正解
- 耐震等級割引は、耐震等級3で50%、等級2で30%、等級1で10%の3区分なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 火災保険の水災等地区分は5区分、地震保険の等地区分は3区分である。
間違えやすいところ
- 地震保険の3等地と、火災保険の水災料率の5等地を混同しやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車損害賠償責任保険(自賠責保険)の請求手続と過失減額
リスク管理 · 自賠責保険 / 仮渡金制度 / 重大な過失による減額 / 共同不法行為 / 内払・一括払
自動車損害賠償責任保険(自賠責保険)に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
自賠責保険(自動車損害賠償責任保険)の仮渡金制度は、事故でケガや死亡の被害を受けた人が、とりあえずの治療費や生活費を用意するための制度です。仮渡金を請求できるのは、被害者(本人や遺族)だけです。
解き方
- 任意保険の一括払制度と、共同不法行為のときの限度額の合算ルールを確かめます。
- 仮渡金制度を請求できる人(被害者だけ)と金額の基準を確かめます。
- 被害者に重大な過失(7割以上)があるときの減額の仕組みを照らし合わせます。
- 選択肢 1不正解
- 自賠責と任意保険の会社が違っていても、任意保険会社がまとめて賠償金を払う一括払制度を使えるので正しいです。
- 選択肢 2正解
- 仮渡金を請求できるのは被害者だけで、加害者に請求権は認められていないので誤りです。
- 選択肢 3不正解
- 過失割合が7割以上の重大な過失があると、実損額(保険金額未満)か保険金額から所定の割合が減額されるので正しいです。
- 選択肢 4不正解
- 複数の車による共同不法行為の被害者は、各加害車両の自賠責の限度額を合算した額まで請求できるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険の仮渡金を請求できるのは被害者だけであり、加害者は請求できない。
間違えやすいところ
- 仮渡金を保険契約者や加害者も請求できると勘違いしやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
事業活動に係る各種賠償責任保険の補償範囲
リスク管理 · 請負業者賠償責任保険 / PL保険 / 機械保険 / 会社役員賠償責任保険(D&O保険)
事業活動に係る各種損害保険の一般的な商品性に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
会社などが使う賠償責任保険には、事故の原因や責任が生じる段階に応じて種類があります。工事や作業中なら請負業者賠償責任保険、仕事の完成後や製品なら生産物賠償責任保険(PL保険)、預かり物なら受託者賠償責任保険です。
解き方
- 預かり物の損壊(受託物賠償)、機械保険の物損(自社の物)、工事や施設が原因(請負業者賠償)、役員の賠償(刑事罰・課徴金は免責)の補償範囲を照らし合わせます。
- 請負業者賠償責任保険が、工事現場の資材置場などによる事故も補償することを確かめます。
- 選択肢 1不正解
- 預かった物自体の損壊の賠償責任は受託者賠償責任保険の対象で、PL保険の対象外なので誤りです。
- 選択肢 2不正解
- 機械保険は自社の機械設備自体の物損を補償する保険で、第三者への賠償責任は対象外なので誤りです。
- 選択肢 3正解
- 請負業者が仕事の遂行や、そのために所有・使用・管理する施設が原因の賠償責任を補償するので正しいです。
- 選択肢 4不正解
- D&O保険では損害賠償金や争訟費用は補償されますが、役員に科された罰金や課徴金は免責なので誤りです。
覚えるポイント
- 受託物の損壊は受託者賠償、機械保険は物損補償、D&O保険は罰金や課徴金を補償しない。
間違えやすいところ
- 預かり物の事故をPL保険で補償できると誤解しやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
米国の主要経済指標の特徴と調査対象
金融資産運用 · 米国経済指標 / FF金利 / 雇用統計 / ISM景況感指数 / CPI / PCE
米国の経済指標等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
米国の物価動向を測るCPI(消費者物価指数)とPCE(個人消費支出)は、調べる対象が違います。CPIは主に都市部の家計が自分で払う費用を調べ、PCEは企業からの販売データなどをもとに、雇用主が負担する保険料なども含めた広い範囲を調べます。
解き方
- FF金利・FOMC、米国の雇用統計、ISM指数の基本的な定義を確かめます。
- CPI(労働省労働統計局・都市部の家計が対象)とPCE(商務省経済分析局・GDPをもとにした企業調査が対象)の調査対象と性質の記述を確かめます。
- 選択肢 1不正解
- FFレートの誘導目標は、FRBの金融政策を決めるFOMCで決められるので正しいです。
- 選択肢 2不正解
- 米国の雇用統計はBLSが発表し、非農業部門雇用者数や失業率が注目される指標なので正しいです。
- 選択肢 3不正解
- ISM製造業景況感指数は50が景気の良し悪しの分岐点で、50を超えると景気拡大を示すので正しいです。
- 選択肢 4正解
- CPIは主に都市部の消費者を対象とした家計調査に基づき、PCEは企業・事業所調査に基づく包括的な指標なので、説明が逆で誤りです。
覚えるポイント
- CPIは都市部家計調査ベース、PCEは企業調査ベース(GDP統計ベース)である。
間違えやすいところ
- CPIとPCEの調査対象や、調査のもとになるデータの関係を逆に間違えやすいです。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託のディスクロージャー制度
金融資産運用 · 交付運用報告書 / トータルリターン通知制度 / 投資信託
投資信託のディスクロージャー(情報開示)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
投資信託の運用報告書には「交付運用報告書」と「運用報告書(全体版)」があります。交付運用報告書は、投資家に分かりやすく情報を伝えるために作られて交付されます。また、トータルリターンは、保有していた期間全体の損益を把握するための通知制度です。
解き方
- 各選択肢について、交付運用報告書の作成基準や記載内容、トータルリターンの定義、通知義務の要件を照らし合わせます。
- 交付運用報告書の比較記載のルールに合う選択肢2を正解と判断します。
- 選択肢 1不正解
- 運用期間が6カ月未満のファンド(日々決算型や毎月決算型など)の交付運用報告書は、毎月ではなく原則6カ月に1回作って交付すればよいので誤りです。
- 選択肢 2正解
- 交付運用報告書には、運用の経過や今後の方針のほか、過去5年間の騰落率と代表的な資産クラスの騰落率を対比して分かりやすく記載することが義務づけられているので正しいです。
- 選択肢 3不正解
- トータルリターンは「現在の評価金額+累計受取分配金額+累計売付金額-累計買付金額」で計算され、現在の評価金額が抜けているこの肢は誤りです。
- 選択肢 4不正解
- 販売会社が顧客にトータルリターンを通知する頻度は、原則として年1回以上と定められており、6カ月ごとではないので誤りです。
覚えるポイント
- 毎月決算型投信の交付運用報告書は6カ月に1回作成交付
- トータルリターン通知は原則年1回以上で評価金額も算式に含む
間違えやすいところ
- 毎月分配型だからといって、交付運用報告書を毎月作らなければならないと誤解しやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の国債(個人向け国債および新窓販国債)
金融資産運用 · 個人向け国債 / 新窓販国債 / 利子計算 / 中途換金
わが国の国債(個人向け国債および新窓販国債)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
国債には、個人向けの個人向け国債と、金融機関の窓口などで広く売られる新窓販国債(新型窓口販売方式の国債)があります。個人向け国債は、1年たつと中途換金でき、そのときは中途換金調整額(直前2回分の利子相当額×0.79685)が差し引かれます。新窓販国債の初回の利子は日割りではなく、購入時に初回利息調整額を払うことで半年分の利子を初回に受け取ります。
解き方
- 個人向け国債の購入単位、上限、中途換金の計算式について、記述が正しいかを確かめます。
- 新窓販国債の種類と、初回の利払いの仕組み(日割りではなく初回利息調整額を払い込む)を確かめ、誤っている選択肢3を見つけます。
- 選択肢 1不正解
- 個人向け国債は最低1万円から1万円単位で買え、購入金額の上限も設けられていないので正しいです。
- 選択肢 2不正解
- 個人向け国債は原則として発行から1年たつと中途換金でき、受取額は「額面金額+経過利子相当額-中途換金調整額」になるので正しいです。
- 選択肢 3正解
- 新窓販国債は初回の利払日に半年分の利子が満額払われます。発行日から初回の利払日までが6カ月に満たなくても日割りにはならず、購入時に経過利子相当額をあらかじめ払い込みます。
- 選択肢 4不正解
- 新窓販国債には10年固定・5年固定・2年固定の利付国債があり、販売価格は各発行時の入札結果などで決まるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債は1万円単位・購入上限なし・1年経過後中途換金可
- 新窓販国債は初回利払いも半年分満額支払(購入時に初回利子調整額を精算)
間違えやすいところ
- 新窓販国債の初回利息が、足りない日数分だけ日割りで払われると勘違いしやすいです。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標
金融資産運用 · ROIC / WACC / 株価キャッシュフロー倍率 / イールドレシオ
株式の投資指標等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
株式や企業価値の指標は、分子と分母の定義を正しくおさえることが大切です。ROIC(投下資本利益率)の分子には税引後営業利益(NOPAT)を使います。WACC(加重平均資本コスト)は単純平均ではなく加重平均で計算します。また、株式益利回りと長期債利回りの差は「イールドスプレッド」、割り算の比率は「イールドレシオ」と呼びます。
解き方
- 各選択肢の計算式について、分子と分母、計算方法(加重平均か単純平均か、差か比か)を考えます。
- 株価キャッシュフロー倍率の定義が正しく書かれている選択肢3を選びます。
- 選択肢 1不正解
- ROIC(投下資本利益率)の分子は当期純利益ではなく、税引後営業利益(NOPAT)を使って計算するので誤りです。
- 選択肢 2不正解
- WACCは加重平均資本コストのことで、株主資本コストと負債コストをそれぞれの構成比率で加重平均して計算するので誤りです(単純平均ではありません)。
- 選択肢 3正解
- 株価キャッシュフロー倍率(PCFR)は、株価を1株当たりキャッシュフローで割って計算し、株価の割安・割高を評価する指標なので正しいです。
- 選択肢 4不正解
- 株式益利回りから長期債利回りを引いて求める指標はイールドスプレッドです。イールドレシオは長期国債利回りを株式益利回りで割った比率です。
覚えるポイント
- ROIC = 税引後営業利益(NOPAT) ÷ 投下資本
- WACC = 資本コストの「加重」平均
- 引き算はスプレッド(差)、割り算はレシオ(比)
間違えやすいところ
- イールドスプレッド(差)とイールドレシオ(比)の混同に気をつけます。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨預金の損益分岐点為替レートの計算
金融資産運用 · 外貨預金 / 損益分岐点為替レート / TTS・TTB
下記の条件で、円貨を米ドルに交換して為替予約なしで外貨預金に預け入れ、満期時に米ドルを円貨に交換して受け取る場合、預入時の円貨額と満期受取円貨額が一致する損益分岐点レートとして、最も適切なものはどれか。なお、3カ月は0.25年とし、税金等は考慮せず、計算結果は小数点以下第3位を四捨五入すること。 <条件> ・外貨預金:米ドル、期間3カ月、年利率3.20% ・預入時為替レート:TTS 132.30円、TTM 131.80円、TTB 131.30円
解答・解説を表示
解答
4
解説
円を外貨に換えて預け入れるときはTTS(円から外貨を買うときのレート)を使います。満期に外貨を円に戻すときはTTB(外貨から円を買うときのレート)を使います。損益分岐点レートとは、満期の元利合計の外貨から、預けた円資金と同じ額の円を取り戻せる為替レートです。
解き方
- 預け入れに必要な円貨を求めます。1米ドルあたりTTSの132.30円です。
- 1米ドルあたりの3カ月後の元利合計を計算します。1米ドル×(1+0.032×0.25)=1.008米ドルです。
- 損益分岐点レート(満期時のTTB)を計算します。132.30円÷1.008米ドル=131.25円です。
- 選択肢 1不正解
- 計算の手順が誤っており、正しい損益分岐点レート(131.25円)と一致しません。
- 選択肢 2不正解
- 利率の計算や適用するレートの選び方が誤っており、適切ではありません。
- 選択肢 3不正解
- 預け入れのときにTTMやTTBを使うなどの計算ミスによる誤った数値です。
- 選択肢 4正解
- 132.30円÷(1+0.032×0.25)=132.30÷1.008=131.25円となり、選択肢4が正しいです。
覚えるポイント
- 預入時はTTS(円から外貨を買うレート)
- 損益分岐点レート = 預入時TTS ÷ (1 + 年利 × 期間)
間違えやすいところ
- 預け入れのときにTTMやTTBを間違って使ってしまうことです。
- 3カ月を0.25年とする月数の換算を掛け忘れることです。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
日経225オプションおよびミニオプションの仕組み
金融資産運用 · 日経225オプション / ミニオプション / 取引単位 / SQ日
国内取引所に上場している日経225オプションおよび日経225ミニオプションに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
日経225オプションは大阪取引所に上場する株価指数オプションで、満期日にだけ権利行使できるヨーロピアンタイプです。取引単位は日経225オプションが1,000倍、ミニが100倍です。SQ日(特別清算指数算出日)は通常は毎月第2金曜日ですが、ミニオプションなどには週ごとの満期もあります。
解き方
- 取引の対象、取引所、権利行使のタイプ(ヨーロピアン)、取引単位(1,000倍と100倍)が正しいかを確かめます。
- 通常の日経225オプションのSQ日(毎月第2金曜日)とミニオプションの満期の違いを比べ、誤っている選択肢4を見つけます。
- 選択肢 1不正解
- どちらも日経平均株価を対象とし、大阪取引所に上場しています。
- 選択肢 2不正解
- どちらも満期日にだけ権利行使できるヨーロピアンタイプです。
- 選択肢 3不正解
- 日経225オプションは指数の1,000倍、日経225ミニオプションは100倍が取引単位です。
- 選択肢 4正解
- 通常の日経225オプションのSQ日は毎月第2金曜日で、毎週金曜日ではありません。
関連する分野を学ぶ
覚えるポイント
- 日経225オプションのSQ日は「毎月第2金曜日」
- 取引単位はレギュラーが1,000倍、ミニが100倍
- 権利行使タイプはヨーロピアンタイプ
間違えやすいところ
- ミニオプション(Weekly設定)と通常の日経225オプション(月次満期)のSQ日のルールを混同しないようにします。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオのトレイナーの測度の計算
金融資産運用 · トレイナーの測度 / ポートフォリオ理論 / β(ベータ)
以下の表のデータに基づき、ポートフォリオXのトレイナーの測度として、最も適切なものはどれか。なお、計算結果は小数点以下第2位を四捨五入すること。 ・安全資産:収益率 1.2% ・市場全体のポートフォリオ:収益率 8.6%、標準偏差 8.0%、β 1.0 ・ポートフォリオX:収益率 10.8%、標準偏差 9.0%、β 1.1
解答・解説を表示
解答
4
解説
トレイナーの測度は、超過収益率をβ(市場全体の動きに対する感応度)で割った値です。超過収益率とは、ポートフォリオの収益率から安全資産の利子率を引いたものです。市場リスク1単位あたり、どれだけ余分に稼げたかを表します。標準偏差で割るシャープ・レシオとは分子が同じでも分母が違います。
解き方
- トレイナーの測度の式「(Rp − Rf) ÷ β」を確かめます。
- Xの数値(Rp=10.8%、Rf=1.2%、β=1.1)を当てはめて計算します:(10.8 − 1.2) ÷ 1.1 = 9.6 ÷ 1.1 ≒ 8.727。
- 小数点以下第2位を四捨五入して8.7を求め、選択肢4を選びます。
- 選択肢 1不正解
- これは標準偏差9.0%で割ったシャープ・レシオの値で、トレイナーの測度ではありません。
- 選択肢 2不正解
- 計算の途中で使う数値や割り算を間違えた値です。
- 選択肢 3不正解
- 分子の超過収益率を正しく計算できていない値です。
- 選択肢 4正解
- (10.8% − 1.2%) ÷ 1.1 = 8.727…となり、小数点以下第2位を四捨五入すると8.7になります。
関連する分野を学ぶ
覚えるポイント
- トレイナーの測度 = (Rp - Rf) ÷ β
- シャープ・レシオ = (Rp - Rf) ÷ 標準偏差σ
間違えやすいところ
- 分母に標準偏差(9.0%)を使ってしまい、シャープ・レシオを計算してしまう間違いです。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
少額投資非課税制度(NISA)のルール
金融資産運用 · NISA / 元本払戻金(特別分配金) / 受渡日基準 / 金融機関変更
NISA(少額投資非課税制度)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
新しいNISAでは、年間の投資枠や生涯の非課税限度額を「受渡日」と「簿価(取得価額)」で管理します。元本払戻金(特別分配金)は元本の一部が戻ってくるお金なので、その分だけ非課税で持てる額(簿価残高)が減ります。また、金融機関を変えても資産を新しい口座へ移すことはできず、贈与で他人のNISA口座に直接入れることもできません。
解き方
- NISAの受渡日基準、特別分配金が簿価残高に与える影響、金融機関変更時の移管の可否、贈与のときの扱いを確かめます。
- 元本払戻金を受け取ると簿価残高が減ることを正しく述べている選択肢2を、正しいと判断します。
- 選択肢 1不正解
- NISAの年間投資枠は「受渡日」で決まるため、受渡日が2026年なら2026年分の枠を使います。
- 選択肢 2正解
- 元本払戻金(特別分配金)は元本の一部が戻るお金なので、その分だけ非課税保有額(簿価残高)が減ります。
- 選択肢 3不正解
- 金融機関を変えても、前の金融機関で買った資産を新しいNISA口座へ移すことはできません。
- 選択肢 4不正解
- 贈与や相続で取得した上場株式を、もらった人のNISA口座へ直接入れることはできません。
覚えるポイント
- NISAの投資枠管理は受渡日基準
- 元本払戻金(特別分配金)を受け取ると簿価残高が減少する
- 金融機関変更時に旧口座の資産を新口座へ移管することは不可
間違えやすいところ
- 約定日を基準にその年の投資枠が決まると誤解しやすいので注意します。
- NISAの資産を贈与や相続でそのまま他人のNISA枠に引き継げると勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
預金者保護法における不正払戻しの補償
金融資産運用 · 預金者保護法 / 偽造カード / 盗難カード / 補償要件
預金者保護法に関する次の記述のうち、適切なものはいくつあるか。なお、預金者の故意や金融機関の過失はなく、ほかに必要とされる要件等は満たしているものとする。 (a) 偽造されたキャッシュカードによる預金の不正払戻しについては、預金者にカードや暗証番号の管理等について重大な過失が認められる場合であっても、被害額の全額が補償の対象となる。 (b) 盗取されたキャッシュカードによる預金の不正払戻しについては、預金者にカードや暗証番号の管理等について過失が認められない場合、被害額の全額が補償の対象となる。 (c) 盗取されたキャッシュカードによる預金の不正払戻しについては、原則として、預金者が盗取された旨を金融機関に通知した日から60日前の日以降に生じた被害額が補償の対象となるが、その通知を盗取された日から2年以内に行わない場合、被害額は補償されない。
解答・解説を表示
解答
1
解説
偽造カードによる不正払戻しは、預金者に故意や重大な過失がなければ全額補償されます。盗難カードの場合は、過失がなければ全額、軽い過失なら4分の3が補償され、重大な過失なら補償されません。補償の対象は金融機関への通知日の30日前以降の被害で、盗難から2年以内に通知する必要があります。
解き方
- (a)の偽造カードで重大な過失があるときの補償を考えます(補償されないので不適切)。
- (b)の盗難カードで過失がないときの全額補償のルールを考えます(適切)。
- (c)の法律上の対象期間(法律では「30日前」)を確かめます(60日前とあるので不適切)。
- 適切なのは(b)の1つだけなので、選択肢1を選びます。
- 選択肢 1正解
- 正しい記述は(b)の1つだけなので、答えは選択肢1になります。
- 選択肢 2不正解
- 正しい記述が2つあるとするこの選択肢は誤りです。
- 選択肢 3不正解
- すべての記述が正しいとするこの選択肢は誤りです。
- 選択肢 4不正解
- 正しい記述が1つあるので、0(なし)とするこの選択肢は誤りです。
覚えるポイント
- 偽造カード:本人に重過失がなければ全額補償(重過失は補償なし)
- 盗難カード:無過失=全額補償、軽過失=75%補償、重過失=補償なし
- 通知日から遡る法律上の期間は「30日前」以降(盗難日から2年以内の通知が必要)
間違えやすいところ
- 法律上の遡る期間(法律は30日前、自主ルールでは60日前の運用がある)と条文の規定を混同しないようにします。
出題の前提:2025年4月1日現在施行法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
居住者に係る所得税の事業所得
タックスプランニング · 事業所得 / 総収入金額算入 / 必要経費 / 少額減価償却資産
居住者に係る所得税の事業所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
棚卸資産を自家消費したときは、総収入金額に原則として通常の販売価額を入れます。特例では仕入価額(販売価額の70%を下回るときは70%相当額)を入れます。また、生計を一にする親族との取引では、実際にかかった費用だけが必要経費になります。
解き方
- 棚卸資産の自家消費を総収入金額に入れる基準(通常の販売価額、特例では70%以上)を確かめます。
- 各選択肢の収入金額への算入、生計を一にする親族との経費、使用可能期間1年未満の資産の扱いを照らし合わせ、誤りを見つけます。
- 選択肢 1正解
- 自家消費した棚卸資産は、原則は通常の販売価額、例外でも仕入価額(販売価額の70%を下回るときは70%相当額)を総収入金額に入れるので不適切です。
- 選択肢 2不正解
- 事業のため取引先に貸したお金の利子は、利子所得や雑所得ではなく事業所得の総収入金額に入るので適切です。
- 選択肢 3不正解
- 生計を一にする親族への家賃は必要経費にできませんが、親族が払った固定資産税などの実費は必要経費にできるので適切です。
- 選択肢 4不正解
- 使用できる期間が1年未満の減価償却資産や取得価額が10万円未満の資産は、使い始めた年の必要経費に全額入れられるので適切です。
関連する分野を学ぶ
覚えるポイント
- 棚卸資産の自家消費は通常の販売価額が原則、特例でも販売価額の70%または仕入価額のいずれか高い方。
- 生計同一親族への家賃支払は経費不算入だが、固定資産税・減価償却費等の実費は経費算入可能。
間違えやすいところ
- 自家消費の特例の割合を50%や60%と混同しやすいですが、正しくは70%です。
- 取引先への事業上の貸付金の利子を利子所得と勘違いしないようにします。
出題の前提:2025年4月1日現在施行の所得税法および所得税基本通達に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
居住者に係る所得税の譲渡所得
タックスプランニング · 譲渡所得 / 低額譲渡 / 取得日 / 譲渡費用
居住者に係る所得税の譲渡所得に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
低額譲渡で時価を総収入金額に入れる「みなし譲渡課税」は、法人への贈与や著しい低額譲渡に適用されます。個人への低額譲渡では、実際の譲渡価額が総収入金額となり、受け取った側に贈与税がかかります。
解き方
- 個人間の低額譲渡と法人への低額譲渡で、所得税法第59条(みなし譲渡課税)がどこまで適用されるかの違いを確かめます。
- 借地権と底地の取得日の判定、建物の請負契約での引渡日基準、立退料が譲渡費用になるかを照らし合わせ、誤りを判断します。
- 選択肢 1不正解
- 借地権者が底地を買って完全な所有権にした土地をまとめて売る場合、所有期間は借地権部分と底地部分で別々に取得日を判定するので適切です。
- 選択肢 2不正解
- 請負で建てた建物の取得日は、完成して引き渡された日で、請負契約を結んだ日にはできないので適切です。
- 選択肢 3正解
- 時価を総収入金額に入れるみなし譲渡は「法人」への譲渡が対象で、「個人」への譲渡では実際の対価が総収入金額になるので不適切です。
- 選択肢 4不正解
- 土地建物を売るために賃借人に立ち退いてもらう立退料は、譲渡を終えるために直接かかった費用として譲渡費用になるので適切です。
関連する分野を学ぶ
覚えるポイント
- 所得税法59条のみなし譲渡課税(時価課税)は「法人」への低額譲渡・贈与が対象。
- 個人間の著しい低額譲渡では売主は実際の収入額で譲渡所得を計算し、買主にみなし贈与が成立する。
間違えやすいところ
- 個人への低額譲渡でもみなし譲渡として時価で課税されると勘違いしやすいので注意します。
- 借地権者が底地を買って売ったとき、底地の購入日だけで長期・短期を判定すると誤解しやすいので注意します。
出題の前提:2025年4月1日現在施行の所得税法(第33条、第59条)および所得税基本通達に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
居住者に係る所得税の所得控除
タックスプランニング · 所得控除 / 医療費控除 / 社会保険料控除 / 扶養控除 / 寡婦控除
居住者に係る所得税の所得控除に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
寡婦控除は、夫と死別した場合は扶養親族がいてもいなくても、合計所得500万円以下などの要件を満たせば受けられます。一方、離別の場合は扶養親族がいることが必要です。
解き方
- 各選択肢の控除の要件(医療費を補填する保険金、天引きされた保険料の控除の主体、扶養控除の重複の禁止、寡婦控除の死別の要件)を考えます。
- 死別の寡婦控除は扶養親族がいることを要件としない、正しい記述を選びます。
- 選択肢 1不正解
- 医療費を補填する保険金などは、その年に金額が決まれば、受け取るのが翌年以降でもその医療費から差し引くので不適切です。
- 選択肢 2不正解
- 公的年金から天引きされた介護保険料は年金を受け取る本人が払ったものになり、納税者の社会保険料控除にはできないので不適切です。
- 選択肢 3不正解
- 同じ扶養親族について複数の人が重ねて扶養控除を受けることはできず、どちらか一方だけが対象になるので不適切です。
- 選択肢 4正解
- 夫と死別した場合は、合計所得金額500万円以下で事実婚関係がないことなどを満たせば、扶養親族がいなくても寡婦控除を受けられるので適切です。
関連する分野を学ぶ
覚えるポイント
- 寡婦控除:死別の場合は合計所得金額500万円以下等で扶養親族不要。離別の場合は扶養親族が必要。
- 年金天引き(特別徴収)の介護保険料や後期高齢者医療保険料は、年金受給者本人のみの社会保険料控除対象。
間違えやすいところ
- 医療費を補填する保険金は、その年にまだ受け取っていなくても、金額が決まっていれば差し引く必要がある点を見落としやすいです。
- 離婚した両親が養育費を払っていることを理由に、二人とも子の扶養控除を受けられると勘違いしやすいです。
出題の前提:2025年4月1日現在施行の所得税法(第73条、第74条、第81条、第84条)に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の申告および納付
タックスプランニング · 確定申告 / 納税管理人 / 延納 / 更正の請求 / 給与所得者の申告不要
所得税の申告および納付に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
年の途中で出国するとき、納税管理人を届け出ていれば翌年3月15日までに確定申告をすれば足ります。届け出ていないときは、出国するときまでに準確定申告をしなければなりません。
解き方
- 出国のときの準確定申告で、納税管理人を選んだ場合と選ばない場合の申告期限の違いを確かめます。
- 所得税の延納の要件、更正の請求の期限(5年以内)、給与所得者の一時所得が2分の1にした後で20万円以下というルールを照らし合わせます。
- 選択肢 1正解
- 出国するときに納税管理人の届出書を出していれば、通常の申告期限である翌年3月15日までに申告すればよく、4カ月以内ではないので不適切です。
- 選択肢 2不正解
- 納期限までに申告した税額の2分の1以上を納め、延納の届出書を出せば、残りをその年の5月31日まで延ばせるので適切です。
- 選択肢 3不正解
- 申告した税額が多すぎたときは、原則として法定申告期限から5年以内に更正の請求をして、納めすぎた税金の還付を求められるので適切です。
- 選択肢 4不正解
- 1か所から給与をもらい年末調整済みの給与所得者は、総所得金額に入る一時所得の金額(2分の1にした後)が20万円以下なら確定申告が不要なので適切です。
関連する分野を学ぶ
覚えるポイント
- 出国時に納税管理人の届出があれば翌年3月15日申告。届出がなければ出国日までに準確定申告。
- 所得税の延納期限は5月31日まで、納期限までに納付すべき税額の1/2以上の納付が必要。
間違えやすいところ
- 死亡による準確定申告の期限(4カ月以内)と、出国で納税管理人の届出を出したときの期限を混同しやすいです。
- 一時所得の申告不要の判定は「特別控除の前」ではなく「2分の1にした後」の金額で20万円かどうかを決めます。
出題の前提:2025年4月1日現在施行の所得税法(第127条、第131条等)に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の各種届出等
タックスプランニング · 中間申告 / 電子申告義務化 / 減価償却資産の償却方法の届出 / 青色申告承認申請
法人税の各種届等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
普通法人の中間申告は、事業年度が6カ月を超えるとき、期首から6カ月を経過した日から2カ月以内に行うのが原則です。新設法人の届出の期限は法令ごとに決まっており、青色申告は設立から3カ月、減価償却資産の償却方法は第1期の申告期限までです。
解き方
- 普通法人の中間申告の義務(事業年度が6カ月を超えるとき、6カ月を経過した日から2カ月以内)を確かめます。
- 電子申告が義務の法人(資本金1億円超)、減価償却資産の届出期限(第1期の確定申告期限)、青色申告の申請期限(3カ月を経過した日など)を比べます。
- 選択肢 1正解
- 事業年度が6カ月を超える内国普通法人は、原則として期首から6カ月を経過した日から2カ月以内に中間申告書を出す必要があるので適切です。
- 選択肢 2不正解
- e-Taxでの電子申告が義務の法人は、資本金または出資金の額が「1億円」を超える大規模法人などで、1,000万円超ではないので不適切です。
- 選択肢 3不正解
- 新設法人の減価償却資産の償却方法の届出期限は、設立第1期の確定申告書の提出期限までで、設立後3カ月以内ではないので不適切です。
- 選択肢 4不正解
- 新設法人が第1期から青色申告の承認を受けるときの提出期限は、設立の日以後「3カ月」を経過した日と第1期の終了の日のいずれか早い日の前日までで、2カ月ではないので不適切です。
関連する分野を学ぶ
覚えるポイント
- 法人税の中間申告:事業年度が6カ月超の法人が期首から6カ月経過後2カ月以内に提出。
- 新設法人の青色申告承認申請書:設立の日以後3カ月を経過した日または第1期終了の日のいずれか早い日の前日。
間違えやすいところ
- 電子申告が義務になる資本金の基準(1億円超)を1,000万円超と混同しやすいです。
- 新設法人の青色申告承認申請の期限(3カ月)と、事前確定届出給与の届出期限(2カ月)を入れ違えないようにします。
出題の前提:2025年4月1日現在施行の法人税法(第71条、第122条等)に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業投資促進税制
タックスプランニング · 中小企業投資促進税制 / 特別償却 / 税額控除 / 繰越控除
「中小企業者等が機械等を取得した場合の特別償却又は法人税額の特別控除」(中小企業投資促進税制)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
中小企業投資促進税制では、取得価額の30%の特別償却と、資本金3,000万円以下の中小企業者などが使える7%の税額控除のどちらかを選べます。税額控除が使いきれなかった分は1年間繰り越せます。
解き方
- 中小企業投資促進税制の税額控除の対象法人の要件(資本金3,000万円以下)と、自分で作った資産が対象になるかを確かめます。
- 特別償却の割合(30%)と税額控除の割合(7%)、法人税額の20%を上限とする税額控除の繰越(1年間)の規定を照らし合わせます。
- 選択肢 1不正解
- 税額控除を受けられるのは、中小企業者などのうち資本金などの額が「3,000万円以下」の法人などで、1,000万円以下ではないので不適切です。
- 選択肢 2不正解
- 買って取得したものだけでなく、中小企業者などが自分で作ったり建てたりした機械装置などでも、まだ事業に使われていないものであれば対象になるので不適切です。
- 選択肢 3不正解
- 特別償却限度額は、普通償却限度額に「取得価額の30%」相当額を足した金額で、7%は税額控除の割合なので不適切です。
- 選択肢 4正解
- 税額控除限度額がその事業年度の法人税額の20%を超えて引ききれなかったときは、その分を1年間繰り越せるので適切です。
覚えるポイント
- 中小企業投資促進税制:取得価額の30%特別償却または7%税額控除の選択適用。
- 税額控除が適用できるのは資本金3,000万円以下の法人等、法人税額の20%上限で超過分は1年繰越可能。
間違えやすいところ
- 特別償却(30%)と税額控除(7%)の数値を逆に覚えやすいので注意します。
- 自分で作った機械装置は対象から外れると勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行の租税特別措置法第42条の6に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における役員給与
タックスプランニング · 役員給与 / 事前確定届出給与 / 定期同額給与 / 業績連動給与
法人税における役員給与に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、法人はいずれも内国法人(普通法人)であるものとし、役員に対して支給される給与は、退職給与に該当しないものとする。
解答・解説を表示
解答
2
解説
役員給与は、定期同額給与・事前確定届出給与・業績連動給与などに当てはまらないと、原則として損金にできません。なぜなら、役員給与は会社が自由に決めると税金を逃れやすいため、一定のルールが定められているからです。また、届出額と違う支給は原則として全額が損金不算入となり、新設法人の事前確定届出は設立後2カ月以内が期限です。
解き方
- 事前確定届出給与を変更したときや、届出額と違う金額を支給したときの損金算入のルールを整理します。
- 新設法人の届出期限(設立後2カ月以内)、定期同額給与を事業年度の途中で増額改定したときの損金不算入の範囲(増額部分のみ)、株式などによる業績連動給与の取扱いを確認します。
- 選択肢 1不正解
- 届出と違う時期や金額で支給したときは、原則として支給額の全額が損金不算入になるため、誤りです。
- 選択肢 2正解
- 新設法人が設立時の職務分の事前確定届出給与を損金にするには、設立の日から2カ月以内に届出をする必要があるため、正しいです。
- 選択肢 3不正解
- 増額改定が通常の改定期限を過ぎているとき、損金不算入になるのは増額された部分だけで、支給額の全額ではないため、誤りです。
- 選択肢 4不正解
- 業績連動給与には、お金で支給するものだけでなく、要件を満たす株式や新株予約権(譲渡制限付株式やストックオプションなど)による支給も含まれるため、誤りです。
関連する分野を学ぶ
覚えるポイント
- 新設法人の事前確定届出給与の届出期限は設立の日以後2カ月以内。
- 届出と異なる金額・時期に支給された事前確定届出給与は、原則としてその支給全額が損金不算入。
間違えやすいところ
- 「届出額を超える部分だけが損金不算入になる」と間違えやすいですが、原則として全額が不算入になります。
- 事業年度の途中で不相当に役員給与を増額改定したとき、改定前からの給与まで全額が不算入になると勘違いしやすいです。
出題の前提:2025年4月1日現在施行の法人税法第34条および法人税法施行令第69条に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における貸倒損失
タックスプランニング · 貸倒損失 / 法律上の貸倒れ / 事実上の貸倒れ / 形式上の貸倒れ
法人税における貸倒損失に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
貸倒損失(回収できないお金を損金にすること)には、法律上の貸倒れ・事実上の貸倒れ・形式上の貸倒れの3つの型があります。それぞれ認められる条件が異なり、たとえば形式上の貸倒れは取引停止後1年以上たつ必要があります。
解き方
- 貸倒損失の3つの型(法律上・事実上・形式上)の条件をそれぞれ整理します。
- 取引停止後の形式上の貸倒れは、経過期間が「1年以上」であることを確認し、6カ月とする選択肢2を誤りと判断します。
- 選択肢 1不正解
- 全額が回収できないと分かっても(事実上の貸倒れ)、担保があれば先にそれを処分しないと貸倒処理できないため、正しいです。
- 選択肢 2正解
- 形式上の貸倒れを使うには、取引停止後1年以上たつ必要があり、6カ月では使えないため、誤りです。
- 選択肢 3不正解
- 更生計画の認可などで債権の一部が切り捨てられたときは、その金額を法律上の貸倒れとして損金にできるため、正しいです。
- 選択肢 4不正解
- 債務超過が続いて返済できないと認められるときに、書面で債務免除した金額は、法律上の貸倒れとして損金にできるため、正しいです。
関連する分野を学ぶ
覚えるポイント
- 形式上の貸倒れ(売掛債権等から備忘価額1円等を控除):取引停止後「1年以上」経過かつ無担保。
- 貸付金などの金銭債権には形式上の貸倒れは適用できない(売掛債権等に限られる)。
間違えやすいところ
- 形式上の貸倒れの経過期間は1年なのに、半年(6カ月)だと間違えやすいです。
- 事実上の貸倒れでも、担保を処分する前から損金にできると勘違いしやすいです。
出題の前提:2025年4月1日現在施行の法人税基本通達9-6-1〜9-6-3に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
インボイス制度における仕入税額控除の少額特例
タックスプランニング · 消費税 / 適格請求書等保存方式 / 少額特例
消費税における少額特例(請求書等の保存を要しない課税仕入れに係る経過措置)に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
インボイス制度の事務負担を軽くするため、中小事業者などを対象に、税込1万円未満の課税仕入れは帳簿の保存だけで仕入税額控除を認める少額特例があります。なぜなら、1件ごとに請求書を集めて保存するのは大変だからです。
解き方
- 少額特例の対象になる取引の金額(税込1万円未満)と条件(帳簿の保存)を確認します。
- 使える事業者の判定基準(基準期間1億円以下など)や、事前の届出が必要かどうかを確認します。
- 選択肢 1正解
- 一定規模以下の事業者が行う税込1万円未満の課税仕入れは、帳簿の保存だけで仕入税額控除が認められるため、正しいです。
- 選択肢 2不正解
- 少額特例は、取引の相手が適格請求書発行事業者かどうかに関係なく使えるため、誤りです。
- 選択肢 3不正解
- 少額特例が使えるのは、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者なので、誤りです。
- 選択肢 4不正解
- 少額特例を使うのに、税務署への事前の届出や帳簿への明記は必要ないため、誤りです。
関連する分野を学ぶ
覚えるポイント
- 少額特例は税込1万円未満の課税仕入れが対象
- 適用対象事業者は基準期間の課税売上高1億円以下等
間違えやすいところ
- 免税事業者からの仕入れにも少額特例が使える点を見落としやすいです。
- 少額特例を使うには、届出書の提出が必要だと誤解しやすいです。
出題の前提:2025年4月1日現在施行の消費税法関連法令
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記法における分筆・合筆・地目変更
不動産 · 不動産登記法 / 合筆の登記 / 地目変更登記
不動産登記法に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産登記法では、権利関係が複雑になるのを防ぐため、合筆(複数の土地を1つにまとめること)に制限があります。所有権以外の権利の登記がある土地を合筆するのは、原則として制限されます。なぜなら、担保などの権利が絡むと、まとめた土地の範囲が変わって権利者に不利益になるおそれがあるからです。
解き方
- 不動産登記法で合筆できない場合の条件(土地がつながっているか、地目が同じか、権利の関係)を確認します。
- 抵当権の登記があるときの例外の条件(登記の原因・日付・受付番号が同じであることなど)を確認します。
- 選択肢 1不正解
- 分筆や合筆の登記を申請できるのは、原則として表題部所有者か所有権の登記名義人だけなので、正しいです。
- 選択肢 2不正解
- つながっていない土地や、地目が違う土地を合筆する登記はできないため、正しいです。
- 選択肢 3正解
- 合筆する土地の1つだけに抵当権がある場合、抵当権者が承諾しても合筆登記はできないため、誤りです。
- 選択肢 4不正解
- 土地の地目が変わったときは、変更の日から1カ月以内に地目変更登記を申請する必要があるため、正しいです。
覚えるポイント
- 合筆制限:1筆のみに抵当権がある場合は承諾があっても合筆不可
- 地目変更登記は変更から1カ月以内に申請義務がある
間違えやすいところ
- 抵当権者が承諾すれば合筆できると間違えやすいです。
- 所有権以外の登記がある土地の合筆の例外条件を混同しやすいです。
出題の前提:2025年4月1日現在施行の不動産登記法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取引における民法の規定
不動産 · 無権代理の追認 / 二重譲渡の対抗要件 / 危険負担 / 共有持分の処分
不動産の取引において留意すべき民法の規定に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
民法では、無権代理(代理権のない人がした行為)を本人が追認すると、その効力は原則として契約の時にさかのぼって生じます。なぜなら、追認は最初から本人が行ったのと同じ状態にするものとされているからです。ただし、第三者の権利を害することはできません。
解き方
- 無権代理を追認したとき、効力が契約の時にさかのぼるか、追認した時からかを確認します。
- 二重譲渡の対抗要件、危険負担での買主の履行拒絶権、共有持分を自由に処分できることなどの決まりをそれぞれ確認します。
- 選択肢 1正解
- 無権代理の追認は、別の意思表示がなければ契約の時にさかのぼって効力が生じるため、将来に向かって生じるわけではなく、誤りです。
- 選択肢 2不正解
- 二重譲渡では、契約の順番ではなく、所有権移転登記を先にした方が相手に対抗できるため、正しいです。
- 選択肢 3不正解
- どちらの責任でもない理由で目的物がなくなった場合、買主は代金の支払いを拒むことができるため、正しいです。
- 選択肢 4不正解
- 共有者は、自分の持分については他の共有者の同意がなくても自由に売却できるため、正しいです。
覚えるポイント
- 無権代理の追認の効力は契約時に遡及する
- 共有持分そのものの処分は単独で自由に行える
間違えやすいところ
- 無権代理の追認は、追認した時から効力が生じると勘違いしやすいです。
- 共有物全体の処分と、自分が持つ持分の処分を混同しやすいです。
出題の前提:2025年4月1日現在施行の民法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(普通借家契約と定期借家契約)
不動産 · 借地借家法 / 造作買取請求権 / 賃料不増額特約 / 定期借家契約の終了通知
借地借家法に関する記述のうち、最も不適切なものはどれか。なお、定期建物賃貸借契約を定期借家契約、それ以外の建物賃貸借契約を普通借家契約とする。
解答・解説を表示
解答
1
解説
借地借家法の決まりの多くは、当事者の合意で変えられない強行規定です。しかし、造作買取請求権(借りた人が建物に付けた設備を買い取ってもらう権利)の決まりは、合意で変えられる任意規定なので、特約で排除できます。
解き方
- 普通借家で、造作買取請求権を特約で排除できるかどうかを確認します。
- 賃料を増額しない特約が有効か、定期借家で再契約できるか、終了通知の期間(満了前1年から6カ月前まで)の条件を確認します。
- 選択肢 1正解
- 造作買取請求権の決まりは任意規定なので、買い取りを請求しない特約も有効であり、「無効になる」とする記述は誤りです。
- 選択肢 2不正解
- 賃料を増額しない特約は借りる人に有利なので有効です(減額しない特約は無効です)から、正しいです。
- 選択肢 3不正解
- 定期借家契約は自動で更新されませんが、期間が終わるときに貸主と借主が合意すれば再契約できるため、正しいです。
- 選択肢 4不正解
- 1年以上の定期借家契約では、満了の1年前から6カ月前までに通知すればよいので、10カ月前の通知は条件を満たし、正しいです。
覚えるポイント
- 造作買取請求権の排除特約は有効(任意規定)
- 定期借家の終了通知期間は満了の1年前から6カ月前まで
間違えやすいところ
- 造作買取請求権の決まりを強行規定だと誤解しやすいです。
- 賃料を増額しない特約と、減額しない特約の効力の違いを混同しやすいです。
出題の前提:2025年4月1日現在施行の借地借家法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法上の道路の定義と要件
不動産 · 建築基準法 / 接道義務 / 2項道路 / 位置指定道路 / 計画道路
建築基準法上の道路に関する記述のうち、最も適切なものはどれか。なお、特定行政庁が指定する幅員6mの区域ではないものとし、地下道路は除く。
解答・解説を表示
解答
3
解説
建築基準法で「道路」とされるのは、原則として幅4m以上の道です。しかし、私道でも特定行政庁から位置の指定を受けた道(42条1項5号)や、昔からある幅4m未満の道(42条2項道路)なども道路として扱われます。
解き方
- 接道義務の原則(幅4m以上の道路に2m以上接すること)を確認します。
- 2項道路の後退線(中心線から2m)、位置指定道路の定義、計画道路の年数の条件(2年以内)を比べて確認します。
- 選択肢 1不正解
- 都市計画区域などでは、敷地は原則として道路に2m以上接する必要があるので、「4m以上」とする記述は誤りです。
- 選択肢 2不正解
- 2項道路で両側が宅地のときは、原則として中心線から2m後退した線が道路の境界とみなされるので、誤りです。
- 選択肢 3正解
- 位置指定道路とは、特定行政庁から位置の指定を受けた幅4m以上の私道などを指すので、この記述は正しいです。
- 選択肢 4不正解
- 計画道路が建築基準法上の道路になるのは、2年以内に事業が行われる予定のものなので、「5年以内」は誤りです。
関連する分野を学ぶ
覚えるポイント
- 接道義務の原則は2m以上の接道
- 計画道路(42条1項4号)は2年以内の事業執行予定
間違えやすいところ
- 接する長さ(2m)と道路の幅(4m)の数値を混同しやすいです。
- 計画道路の条件の期間(2年以内)を5年以内と勘違いしやすいです。
出題の前提:2025年4月1日現在施行の建築基準法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
建築物省エネ法に基づく規制と性能表示
不動産 · 建築物省エネ法 / 省エネ基準適合義務 / 省エネ性能表示制度
建築物のエネルギー消費性能の向上等に関する法律(建築物省エネ法)に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
建築物省エネ法では、建物を省エネ基準に合わせる義務のほかに、建物を販売・賃貸する事業者に省エネ性能を表示する努力義務も定められています。なぜなら、買い手や借り手が省エネ性能を比べて選べるようにするためです。
解き方
- 建物を新築・増改築するときの省エネ基準の適合義務が、どの範囲・どの部分に及ぶかを確認します。
- 販売・賃貸事業者の省エネ性能表示の努力義務と、表示の方法(自己評価か第三者認証かを選べる)を確認します。
- 選択肢 1不正解
- 2025年4月から原則すべての新築建物に適合義務がかかりますが、対象外になるのは10㎡以下などで、50㎡ではないため、誤りです。
- 選択肢 2不正解
- 増改築のときは、原則として増改築する部分だけを基準に合わせればよく、建物全体ではないため、誤りです。
- 選択肢 3正解
- 建物を販売・賃貸する事業者は、省エネ性能を表示するよう努めることが法律で定められているため、正しいです。
- 選択肢 4不正解
- 省エネ性能の表示に第三者認証は必ずしも必要なく、事業者自身の自己評価による表示も認められるため、誤りです。
覚えるポイント
- 販売・賃貸事業者には省エネ性能表示の努力義務がある
- 増改築の適合義務は原則として増改築部分が対象
間違えやすいところ
- 省エネ性能の表示に第三者認証の取得が必ず必要だと誤解しやすいです。
- 省エネ基準の適合義務が建物全体に及ぶと誤認しやすいです。
出題の前提:2025年4月1日現在施行の建築物省エネ法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取得税の課税・非課税の判定
不動産 · 不動産取得税 / 包括遺贈 / 死因贈与 / 換地処分 / 新築住宅のみなし取得
不動産取得税に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産取得税では、相続や包括遺贈による不動産の取得は非課税です。なぜなら、これらは形だけの所有権の移転とされるからです。一方、死因贈与は贈与の一種なので、相続人が取得した場合でも課税されます。
解き方
- 包括遺贈・相続・死因贈与で、不動産取得税がかかるかどうかの違いを区別します。
- 土地区画整理事業による換地取得が非課税になる決まりや、建売住宅のみなし取得日(新築から1年たった時)の決まりを確認します。
- 選択肢 1不正解
- 包括遺贈による取得は、相続人以外の人が受け取っても相続と同じように扱われ非課税なので、「課税される」は誤りです。
- 選択肢 2正解
- 死因贈与による取得は贈与にあたるため、相続人が取得しても不動産取得税がかかるので、正しいです。
- 選択肢 3不正解
- 土地区画整理事業で交付される換地の取得には、不動産取得税がかからないため、「課される」は誤りです。
- 選択肢 4不正解
- 宅建業者が販売用に新築した住宅は、新築後1年たっても使われたり譲られたりしないときに取得者とみなされるので、「6カ月」は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続人が死因贈与で取得した不動産には不動産取得税が課税される
- 包括遺贈による不動産取得は非課税
間違えやすいところ
- 相続人への死因贈与を、相続と同じように非課税だと誤解しやすいです。
- 分譲住宅のみなし取得までの期間を6カ月と誤解しやすいです(正しくは1年)。
出題の前提:2025年4月1日現在施行の地方税法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
不動産 · 譲渡所得 / 空き家の3,000万円特別控除 / 耐震改修 / 区分所有建物
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
空き家の3,000万円特別控除は、昭和56年5月31日以前に建てられた戸建住宅が対象です。買主が耐震改修や取壊しを行う場合には、譲渡した年の翌年2月15日までに工事を終えることが条件になります。
解き方
- 空き家特例の基本的な対象(マンションなどの区分所有建物は除く、1億円以下、主に住んでいた建物に限る)を確認します。
- 買主が耐震改修や取壊しを行うときの完了期限(翌年2月15日)の決まりを確認します。
- 選択肢 1不正解
- この特例の対象になる家屋から、区分所有建物(マンションなど)ははっきりと除かれているため、正しいです。
- 選択肢 2不正解
- 売却代金(譲渡の対価)の合計が1億円を超えると、この特例は使えないため、正しいです。
- 選択肢 3不正解
- 敷地内に建物が複数あるときは、亡くなった人が主に住んでいた1つの建物だけが対象になるため、正しいです。
- 選択肢 4正解
- 買主が耐震改修や取壊しを行うときの完了期限は、譲渡した年の翌年3月15日ではなく翌年2月15日までのため、誤りです。
関連する分野を学ぶ
覚えるポイント
- 買主による耐震改修・取壊しの完了期限は譲渡年の翌年2月15日まで
- マンション等の区分所有建物は空き家特例の対象外
間違えやすいところ
- 工事の完了期限を、確定申告の期限と同じ3月15日だと誤解しやすいです。
- 売却代金が1億円を超えるかの判定を、譲渡所得の金額と混同しやすいです。
出題の前提:2025年4月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
DCF法に基づくNPV(正味現在価値)の計算
不動産運用 · NPV / DCF法 / 投資判断指標
毎期末に1,000万円の純収益が得られる賃貸マンションを1億5,000万円で取得し、取得から3年経過時点で1億4,500万円で売却する不動産投資について、DCF法(割引率年5%)を用いて算出される正味現在価値(NPV)として、最も適切なものはどれか。なお、計算には与えられた係数表(年5%:1年現価係数0.952、2年現価係数0.907、3年現価係数0.864、3年年金現価係数2.723)を利用すること。
解答・解説を表示
解答
2
解説
正味現在価値(NPV)は、投資で得られる将来キャッシュフローの現在価値の合計から、初期投資額(取得費用)を引いて求める投資判断の指標です。NPVがプラスなら、投資する価値があると判断します。
解き方
- 毎期末に得られる純収益の現在価値を、年金現価係数を使って計算します。
- 保有を終えるときの売却代金の現在価値を、現価係数を使って計算します。それを純収益の現在価値と足して、将来キャッシュフローの現在価値を求めます。
- 将来キャッシュフローの現在価値の合計から初期投資額を引いて、正味現在価値(NPV)を計算します。
- 選択肢 1不正解
- 計算の手順や使う係数が間違っているため、答えとして適切ではありません。
- 選択肢 2正解
- 将来キャッシュフローの現在価値の合計1億5,251万円から、初期投資額1億5,000万円を引いた251万円が正味現在価値です。
- 選択肢 3不正解
- 初期投資額を引いていなかったり、売却代金の扱いを間違えたりした計算です。
- 選択肢 4不正解
- 使う係数の選び方や割引の計算を間違えると出てくる数値で、適切ではありません。
関連する分野を学ぶ
覚えるポイント
- NPV=将来得られるキャッシュフローの現在価値の総和-初期投資額
間違えやすいところ
- 各年の純収益の現在価値を合計するとき、年金現価係数ではなく単年の現価係数を間違えて掛けないように注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の課税財産およびみなし贈与財産
相続・事業承継 · みなし贈与 / 低額譲受 / 財産分与 / 債務免除
贈与税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与税では、民法上の贈与契約で取得した財産だけでなく、実質的に贈与と同じ経済的利益を受けたと認められる場合も、「みなし贈与財産」として課税されます。
解き方
- 低額で譲り受けたときのみなし贈与の計算が、「相続税評価額」と「時価(通常の取引価額)」のどちらを基準にするかを確認します。
- 持分の放棄、離婚に伴う財産分与、資力喪失時の債務の弁済について、課税か非課税かの扱いが法令と合っているかを確かめます。
- 選択肢 1正解
- 著しく低い対価で財産を譲り受けたとき、贈与とみなされるのは支払った対価と「通常の取引価額(時価)」との差額です。相続税評価額との差額ではないので適切ではありません。
- 選択肢 2不正解
- 共有者の一人が持分を放棄すると、民法上は他の共有者に持分が帰りますが、税法上は他の共有者がその持分を贈与で取得したものとみなされます(相続税法9条)。
- 選択肢 3不正解
- 離婚による財産分与は、夫婦の財産の清算や離婚後の生活保障の意味があるため、不相当に大きい場合などを除き、原則として贈与税はかかりません。
- 選択肢 4不正解
- 債務者が資力を失って返済が難しいとき、他の人が肩代わりした金額のうち返済が難しい部分は、みなし贈与の対象から除かれます(相続税法8条)。
覚えるポイント
- 低額譲受のみなし贈与額の基準は「通常の取引価額(時価)」であって相続税評価額ではない。
間違えやすいところ
- 共有持分の放棄は民法上は無償譲渡ではありませんが、相続税法上はみなし贈与として課税される点を見落としやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等(相続税法第7条、第8条、第9条)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続時精算課税および暦年課税(特例・一般)の贈与税額の計算
相続・事業承継 · 相続時精算課税 / 暦年課税 / 特例贈与財産 / 一般贈与財産
Aさん(30歳)が2025年9月に父Bさん(64歳)から現金600万円、母Cさん(58歳)から現金300万円、兄Dさん(36歳)から現金200万円の贈与を受けた。父からの贈与について初めて相続時精算課税を選択する場合、Aさんの2025年分の贈与税額として、最も適切なものはどれか。なお、他に贈与は受けていないものとする。
解答・解説を表示
解答
2
解説
相続時精算課税には年110万円の基礎控除があり、引いた残りの金額に特別控除(限度2,500万円)が使えます。同じ年に特例贈与財産と一般贈与財産の両方がある暦年課税では、合計の課税価格で計算したそれぞれの仮の税額を、財産の価額の割合で分けて合計します。
解き方
- 父からの贈与600万円は、相続時精算課税の基礎控除110万円を引き、残り490万円に特別控除(最大2,500万円)を使うので税額は0円になります。
- 母からの300万円(直系尊属で18歳以上の受贈者なので特例)と兄からの200万円(一般)を足した500万円から、暦年課税の基礎控除110万円を引いて、課税価格390万円を求めます。
- 全部が特例の場合の税額(390万円×15%-10万円=48.5万円)と、全部が一般の場合の税額(390万円×20%-25万円=53万円)を計算します。
- 特例の税額48.5万円×(300/500)=29.1万円と、一般の税額53万円×(200/500)=21.2万円を足して、合計50.3万円(503,000円)を求めます。
- 選択肢 1不正解
- 全部が特例贈与財産だと仮定して計算した税額(485,000円)で、適切ではありません。
- 選択肢 2正解
- 相続時精算課税の分は0円で、暦年課税の特例税額291,000円と一般税額212,000円を足した503,000円になるので適切です。
- 選択肢 3不正解
- 全部が一般贈与財産だと仮定して計算した税額(530,000円)で、適切ではありません。
- 選択肢 4不正解
- 特例と一般の按分をせず、それぞれに基礎控除を当てはめるなど、間違った計算で出た数値です。
覚えるポイント
- 特例財産と一般財産が混在する場合、合計課税価格による各速算表の税額をそれぞれの財産割合で按分して合計する。
間違えやすいところ
- 2024年1月1日以降の税制改正で、相続時精算課税にも年110万円の基礎控除ができた点を間違えないようにします。
出題の前提:2025年4月1日現在施行の法令等(租税特別措置法第70条の2の4、相続税法第21条の5等)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続分・代襲相続・特別寄与料の規定
相続・事業承継 · 半血兄弟姉妹 / 相続分の取戻権 / 代襲相続 / 特別寄与料
民法上の相続に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
相続での各人の権利と義務は、民法に細かく定められています。兄弟姉妹の法定相続分の全血と半血の違い、遺産分割前の相続分の譲渡に伴う取戻権、代襲相続が起きる原因、特別寄与料の負担割合などの基本ルールを、正しく整理する必要があります。
解き方
- 半血の兄弟姉妹の法定相続分が、全血の兄弟姉妹の2分の1になる規定(民法900条4号ただし書)を確認します。
- 代襲相続が起きる原因(死亡・欠格・廃除)に、相続放棄は含まれないことを確認します。
- 特別寄与料を共同相続人で負担する割合が、法定相続分などによる決まりかどうかを確認します。
- 選択肢 1不正解
- 父母の一方だけが同じ兄弟姉妹(半血)の相続分は、父母の両方が同じ兄弟姉妹(全血)の2分の1です。そのため兄の相続分は2/(2+1)=3分の2になります。
- 選択肢 2不正解
- 共同相続人の一人が分割前に相続分を第三者に譲ったときは、他の共同相続人は、その価額と費用を払って相続分を取り戻すことができます(民法905条)。
- 選択肢 3不正解
- 代襲相続が起きるのは、相続開始前の死亡、相続欠格、廃除の場合だけです。相続放棄をした人の子は代襲相続人になりません(民法887条2項)。
- 選択肢 4正解
- 特別寄与料を負担する割合は「法定相続分または指定相続分」に応じた割合で、「相続財産を実際に取得した割合」ではないため適切ではありません。
覚えるポイント
- 特別寄与料の各相続人の負担割合は「法定相続分または指定相続分」に応じる(実際の取得割合ではない)。
間違えやすいところ
- 相続放棄をしても孫が代襲相続できると間違えやすいですが、相続放棄では代襲相続は起きません。
出題の前提:2025年4月1日現在施行の法令等(民法第900条、第905条、第887条、第1050条)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続の承認及び放棄の手続き・効力
相続・事業承継 · 単純承認 / 未支給年金 / 死亡保険金 / 限定承認 / 特別代理人
民法における相続の承認および放棄に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
相続人は、単純承認、限定承認、相続放棄のどれかを選べます。相続財産を処分すると法定単純承認になりますが、受取人自身の権利で受け取るお金は相続財産の処分にはなりません。また、限定承認は相続放棄をした人を除いた全員の一致が必要です。
解き方
- 未支給年金や死亡保険金が遺産(相続財産)なのか、遺族や受取人自身の権利なのかを確認します。
- 限定承認で共同相続人の中に相続放棄をした人がいるときの要件(放棄した人を除いた全員で行う)を確認します。
- 親権者と未成年者が同時に相続放棄するとき、利益が反対になるか(特別代理人が必要か)を判断します。
- 選択肢 1不正解
- 公的年金の未支給年金は、法律上、遺族自身の権利として請求できます。受け取っても相続財産の処分(法定単純承認)とはみなされません。
- 選択肢 2不正解
- 受取人に指定された子が受け取った死亡保険金は、受取人自身の財産で被相続人の相続財産ではありません。そのため受け取っても単純承認とはみなされません。
- 選択肢 3正解
- 限定承認は共同相続人全員で行う必要がありますが、すでに相続放棄をした人は初めから相続人でなかったとみなされます。そのため放棄した人を除いた全員で行えば足ります(民法924条)。
- 選択肢 4不正解
- 親権者と未成年者が同時に相続放棄をするときは、親権者と子の利益が反対にならないため、特別代理人を選ぶ必要はありません。
関連する分野を学ぶ
覚えるポイント
- 限定承認は共同相続人全員の一致が必要だが、相続放棄をした者を除いた全員で行うことができる。
間違えやすいところ
- 親権者が先に放棄する場合や同時に放棄する場合は利益相反になりませんが、親権者が承認して子だけ放棄させる場合は利益相反になる点に注意します。
出題の前提:2025年4月1日現在施行の法令等(民法第921条、第924条、第860条等)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税法上の債務控除の範囲
相続・事業承継 · 債務控除 / 準確定申告 / 固定資産税 / 墓碑未払金
相続税法上の債務控除に関する次の記述のうち、最も適切なものはどれか。なお、相続人は日本国籍かつ国内住所を有し、被相続人の債務を承継・負担するものとする。
解答・解説を表示
解答
4
解説
相続税の計算で控除できる債務は、被相続人が亡くなったときに実際にあり、確実と認められるものです(公租公課も含みます)。ただし、墓地や仏壇などの非課税財産を買うための未払金は控除できません。
解き方
- 被相続人が負っていた債務が「確実な債務」か「確定した公租公課」に当てはまるかを考えます。
- 固定資産税の納税義務が生まれる時期(1月1日の賦課期日)と、納期限がまだ来ていない分を控除できるかを判断します。
- 非課税財産についての債務(墓碑の未払金など)が除かれている法令の規定(相続税法13条3項)を確認します。
- 選択肢 1不正解
- 借入れの契約が書面ではなく口頭であっても、実際にお金のやり取りがあり、債務があると確実に認められれば債務控除の対象になります。
- 選択肢 2不正解
- 墓碑や墓地などの相続税がかからない財産を買ったときの未払代金は、相続税法第13条第3項により債務控除できません。
- 選択肢 3不正解
- 被相続人が亡くなった年の準確定申告で納める所得税は、被相続人に属する公租公課として債務控除の対象になります。
- 選択肢 4正解
- 固定資産税は賦課期日(1月1日)に納税義務が生じます。そのため相続開始の時点で納期限がまだ来ていない未払税額でも、債務控除の対象になります。
関連する分野を学ぶ
覚えるポイント
- 固定資産税の納期未到来分や準確定申告で納付する所得税は債務控除の対象となる。
間違えやすいところ
- 墓地や仏壇などの非課税財産を買ったときの未払金は、債務控除できない点に注意します。
出題の前提:2025年4月1日現在施行の法令等(相続税法第13条、第14条)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の申告、延納および物納の規定
相続・事業承継 · 未分割申告の修正申告 / 相次相続・承継申告 / 延納の担保 / 変更物納
相続税の申告および納付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の申告後に遺産分割が決まり、納める税額が増えたときの修正申告には、やむを得ない事情があるものとして、利子税や過少申告加算税を免除する特例があります。
解き方
- 申告期限後に分割して修正申告をするとき、利子税がかかるかどうかの例外の決まりを確認します。
- 納税する人が申告の前に亡くなったときの承継申告の期限(自分が相続したことを知った日の翌日から10カ月以内)を確認します。
- 延納の担保が不要になる要件(100万円以下で3年以下)と、変更物納の収納価額(変更を申請したときの価額)を確認します。
- 選択肢 1正解
- 未分割の財産が申告期限後に分割されたことで出す修正申告では、期限から修正申告の日までの利子税を納める必要はありません(相続税法51条2項)。
- 選択肢 2不正解
- 申告する義務のある相続人が申告書を出す前に亡くなった場合、その相続を引き継いだ人は、自分が相続したことを知った日の翌日から10カ月以内に承継申告書を出します(相続税法27条2項)。
- 選択肢 3不正解
- 延納する税額が100万円以下で、延納期間が3年以下であれば、担保を出す必要はありません(相続税法38条2項)。
- 選択肢 4不正解
- 延納から物納への変更(変更物納)が認められたとき、物納する財産の収納価額は最初の申告期限のときではなく「変更を申請したとき」の価額になります(相続税法48条の2)。
関連する分野を学ぶ
覚えるポイント
- 期限後分割に伴う相続税の修正申告では、原則として利子税や過少申告加算税は課されない。
間違えやすいところ
- 変更物納の収納価額は「課税時期(亡くなったとき)」ではなく「申請したとき」の価額である点に注意します。
出題の前提:2025年4月1日現在施行の法令等(相続税法第27条、第38条、第48条の2、第51条)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の評価における特定の評価会社
相続・事業承継 · 特定の評価会社 / 比準要素数1の会社 / 土地保有特定会社 / 配当還元方式
取引相場のない株式の相続税評価における特定の評価会社に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 (a) 課税時期において特定の評価会社に該当する会社の株式を同族株主以外の株主等が取得した場合、当該株式の価額は、その会社が資産の保有状況、営業の状態等に応じ、いずれの特定の評価会社に該当したとしても、配当還元方式により算出した価額によって評価する。 (b) 課税時期において直前期末における1株当たりの配当金額、1株当たりの利益金額および1株当たりの純資産価額(帳簿価額)の3つの比準要素の金額のうち、いずれか2つがゼロであれば、直前々期末以前における3つの比準要素の金額にかかわらず、比準要素数1の会社に該当する。 (c) 課税時期において総資産価額(相続税評価額)に占める土地等の価額の合計額の割合が50%以上である会社は、業種や会社の規模にかかわらず、土地保有特定会社に該当する。
解答・解説を表示
解答
4
解説
財産評価基本通達の「特定の評価会社」には、比準要素数1の会社、株式保有特定会社、土地保有特定会社、開業後3年未満の会社、清算中の会社などがあります。少数株主に配当還元方式を使えるかどうかの除外要件や、各会社の判定基準(資産割合や比準要素数)は細かく決められています。
解き方
- 記述(a)について、どの特定の評価会社でも同族株主以外の株主に配当還元方式を使えるか、例外(清算中など)を確かめます。
- 記述(b)について、比準要素数1の会社を見分ける基準で、直前々期の要素が必要かどうかを確認します。
- 記述(c)について、土地保有特定会社かどうかの割合が、会社の規模(大・中・小会社)によって70%または90%以上と違う点を確認します。
- 選択肢 1不正解
- 適切な記述が1つあるとする選択肢ですが、(a)〜(c)はすべて誤りなので適切ではありません。
- 選択肢 2不正解
- 適切な記述が2つあるとする選択肢ですが、正しくはすべて誤りなので適切ではありません。
- 選択肢 3不正解
- すべての記述が適切とする選択肢ですが、それぞれに明らかな誤りがあるので適切ではありません。
- 選択肢 4正解
- 記述(a)、(b)、(c)はどれも適切ではなく、正しいものは0個なのでこの選択肢が適切です。
関連する分野を学ぶ
覚えるポイント
- 土地保有特定会社の判定割合は大会社70%以上、中・小会社90%以上であり一律50%ではない。
間違えやすいところ
- 清算中の会社や開業前・休業中の会社では、同族株主以外の少数株主でも配当還元方式を使えない例外があります。
出題の前提:2025年4月1日現在施行の法令等(財産評価基本通達188、189等)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
財産評価基本通達における宅地の評価方法
相続・事業承継 · 特定路線価 / 倍率方式 / 地積規模の大きな宅地 / セットバック
財産評価基本通達における宅地の評価に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の宅地評価では、路線価地域は路線価方式、それ以外の地域は倍率方式で評価します。路線価地域で道路に路線価がない場合は特定路線価を申請する制度があります。いろいろな補正率や個別の条件の要件を正しく押さえる必要があります。
解き方
- 特定路線価、倍率方式、地積規模の大きな宅地、セットバック部分の評価ルールについて、各記述の規定内容を確認します。
- 倍率方式で画地補正が必要か、地積規模の大きな宅地の対象区域の要件、セットバックの減額割合をそれぞれ法令などと照らし合わせ、正しい記述を判断します。
- 選択肢 1正解
- 特定路線価は、路線価地域の中で路線価がない道路だけに接する宅地を評価するときに、納税者からの申し出などにより税務署長が設定するものです。
- 選択肢 2不正解
- 倍率方式で評価する宅地は、固定資産税評価額に一定の倍率を掛けて計算します。固定資産税評価額にはすでに宅地の形状などが反映されているため、奥行価格補正などの画地調整は行いません。
- 選択肢 3不正解
- 地積規模の大きな宅地の評価は、市街化区域などの開発できる宅地が対象です。市街化を抑える市街化調整区域にある宅地は、原則として対象になりません。
- 選択肢 4不正解
- 将来セットバックが必要な部分の価額は、道路として出す必要がないとした通常の評価額から70%を引いた額(通常の30%の額)で評価します。
覚えるポイント
- セットバック部分は通常価額の30%評価(70%減額)
- 倍率方式では固定資産税評価額に形状が反映済みのため画地調整を行わない
- 地積規模の大きな宅地評価は市街化調整区域(一部例外を除く)には適用されない
間違えやすいところ
- セットバック部分の減額割合(70%を引いて30%で評価)と、評価する割合そのものを混同しやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
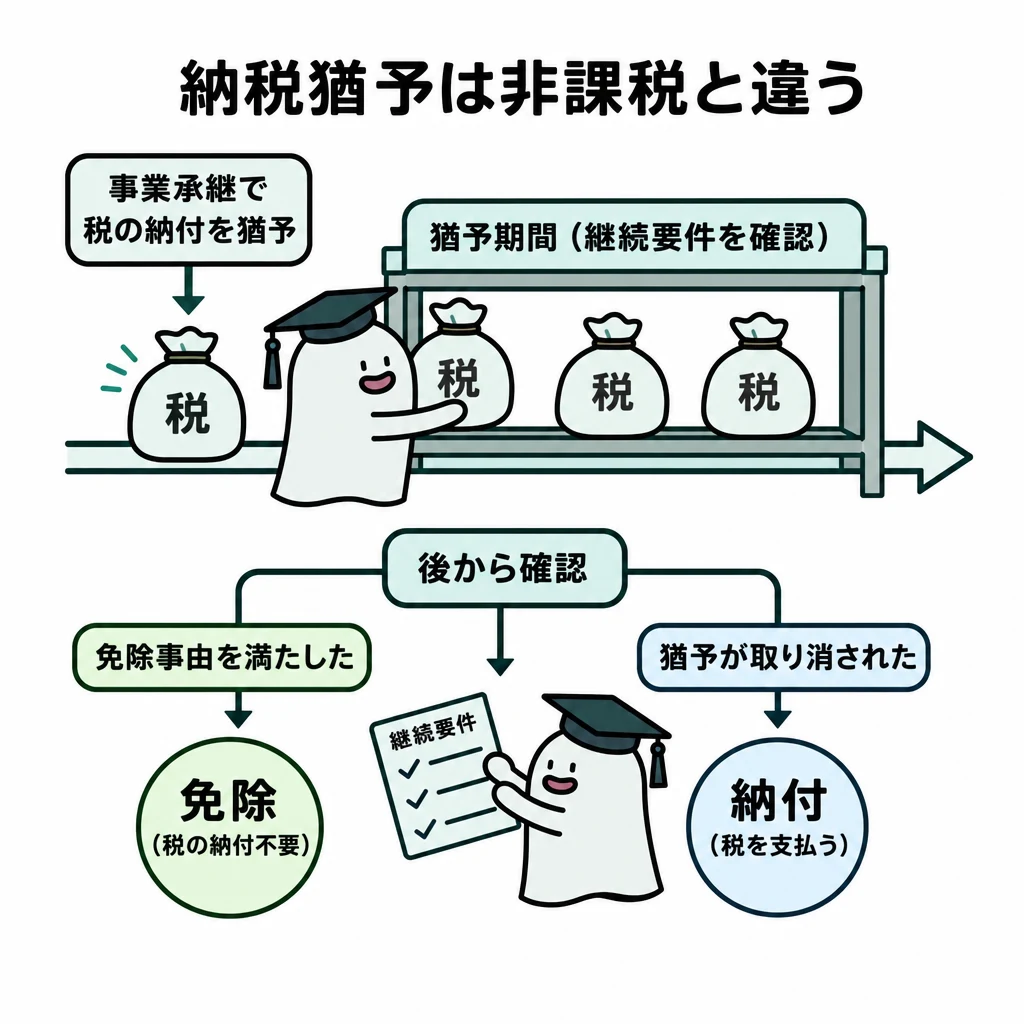
事業承継税制(特例措置)における相続税の納税猶予及び免除
相続・事業承継 · 事業承継税制 / 特例措置 / 担保提供 / 代表権要件 / 免除事由
「非上場株式等についての相続税の納税猶予及び免除の特例(特例措置)」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
事業承継税制の特例措置は、後継者が取得した非上場株式などの相続税の全額が納税猶予・免除される制度です。担保を出す要件、後継者が代表権を持つ期限、経営承継期間中とその後の取消事由や免除事由について、厳しい要件が決められています。
解き方
- 事業承継税制(特例措置)について、後継者の就任期限、担保提供の特例、免除事由、経営承継期間が過ぎた後の打ち切りの要件を順番に考えます。
- 担保提供で、猶予の対象となる株式の全部を出すと全額の担保を出したとみなす決まりが正しいことを確認し、他の記述の誤りを見分けます。
- 選択肢 1不正解
- 後継者は、相続開始の直前に役員で、相続開始の日の翌日から5カ月が過ぎる日までに会社の代表権を持つ必要があります(3カ月ではありません)。
- 選択肢 2正解
- 納税猶予を受ける非上場株式などの全部を担保として出すと、猶予税額と利子税額に足りる十分な担保を出したとみなされます。
- 選択肢 3不正解
- 特例を受けた後継者が特例経営承継期間内に亡くなった場合、免除届出書を出すと、猶予されていた相続税の本税と利子税の全額が免除されます。
- 選択肢 4不正解
- 5年間の特例経営承継期間が過ぎた後は、後継者が代表権を失っても納税猶予の取消事由にはならず、猶予税額を納める義務は生じません。
関連する分野を学ぶ
覚えるポイント
- 対象株式の全部を担保提供すれば担保額充足とみなされる
- 後継者は相続開始の翌日から5カ月経過日に代表権が必要
- 後継者死亡時は猶予税額の全額が免除される
- 5年の特例経営承継期間経過後は代表権の退任は猶予取消事由にならない
間違えやすいところ
- 後継者が代表権を持つ期限を「3カ月(相続放棄などの熟慮期間)」と混同しやすいので注意します。正しくは「5カ月」です。
出題の前提:2025年4月1日現在施行の法令等(租税特別措置法第70条の7の2等)
出典:金融財政事情研究会『2025年9月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年9月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2025年9月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。